
Mercato delle Infrastrutture dei Data Center in Romania: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
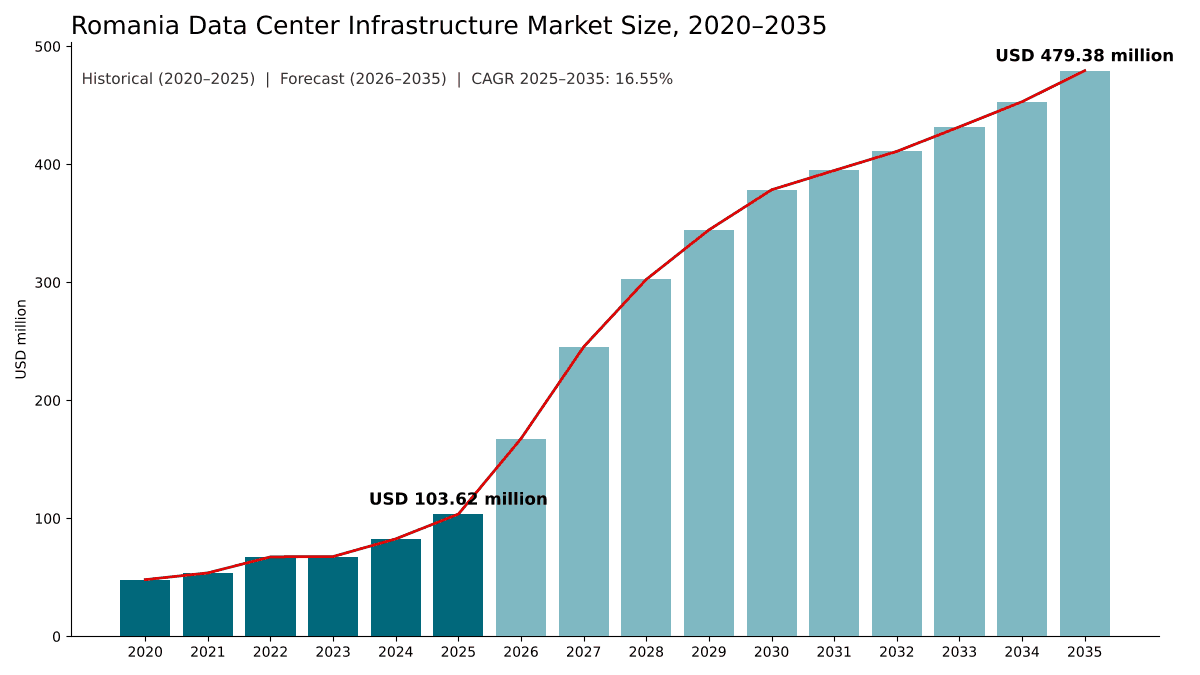
Nel 2025 il valore del Mercato delle Infrastrutture dei Data Center in Romania era pari a USD 103.6 milioni; si prevede che raggiunga USD 479.4 milioni entro il 2035, con un CAGR del 16.55%. Bucharest-Ilfov rappresenta 53.6% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Catena di fornitura e realizzazione dei progetti
- 08Dimensione e previsioni del Mercato delle Infrastrutture dei Data Center in Romania
- 09Mercato per componente
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- Bucharest-Ilfov53.6%
- North-West and West17.4%
- South-West Oltenia11.3%
- North-East and South-East11.2%
- Center6.5%
Aziende analizzate
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
Analisi completa
Il Mercato delle Infrastrutture dei Data Center in Romania comprende i sistemi di alimentazione, raffreddamento, rack, monitoraggio e supporto installati nei data center rumeni, dal punto di consegna della rete elettrica fino al rack. DC Market Insights valuta il Mercato delle Infrastrutture dei Data Center in Romania USD 103,62 milioni nel 2025 e prevede che raggiunga USD 479,38 milioni entro il 2035, con un CAGR del 16,55%. Il valore 2025 è costruito a partire dalle realizzazioni stesse: circa 18 MW di nuova capacità IT, a circa USD 3,60 milioni di apparecchiature infrastrutturali per MW nelle sale convenzionali e USD 5,10 milioni per MW nelle sale AI, generano USD 68,85 milioni di spesa per nuove costruzioni, mentre gli interventi di rinnovo e retrofit su una base installata di circa 192 MW aggiungono USD 34,77 milioni. I data center cloud, hyperscale e AI sono il segmento in più rapida crescita, al 26,22% annuo, perché i campus AI annunciati in Romania sono dimensionati nell’ordine delle centinaia di MW, e la regione Sud-Ovest Oltenia è quella in più rapida crescita, al 28,03% annuo, grazie al campus di ClusterPower a Mischii, vicino a Craiova.
Sintesi
La dimensione del Mercato delle Infrastrutture dei Data Center in Romania è stata valutata USD 48,07 milioni nel 2020, ha raggiunto USD 103,62 milioni nel 2025 e si prevede che raggiunga USD 479,38 milioni entro il 2035, con un CAGR del 16,55% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Romania 2025 | USD 103,62 milioni |
| Mercato delle Infrastrutture dei Data Center in Romania, CAGR | 16,55% |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Romania 2035 | USD 479,38 milioni |
Il mercato è cresciuto del 16,60% annuo tra il 2020 e il 2025, e il solo 2025 ha registrato un aumento del 25,4% rispetto al 2024, poiché gli operatori di colocation a Bucarest hanno lavorato vicino alla piena occupazione e si sono espansi. La crescita accelera nel 2026 e nel 2027, quando le prime fasi dei campus AI diventano pronte per il servizio, e si stabilizza al 16,55% annuo nel decennio, man mano che le aggiunte di nuova capacità si assestano intorno ai 70 MW all’anno dopo il 2030.
Per gli standard dell’Europa occidentale la Romania resta un mercato dei data center di piccole dimensioni, ma un report di Revista Biz basato su dati di Tema Energy ha stimato il costo di costruzione di un data center in Romania circa il 25% inferiore rispetto all’Europa occidentale. A maggio 2026 la Romania contava 55 data center, per lo più a Bucarest, Cluj, Iași, Craiova e Brașov, con circa 100 MW di capacità installata nei data center privati e altri 100 MW nel settore pubblico. DC Market Insights modella una base installata che passa da circa 192 MW nel 2025 a 462 MW nel 2030 e 809 MW nel 2035.
Ambito del mercato: che cosa comprende il Mercato delle Infrastrutture dei Data Center in Romania?
DC Market Insights stima il Mercato delle Infrastrutture dei Data Center in Romania in USD 103,62 milioni nel 2025. Il mercato comprende le apparecchiature e i sistemi di infrastruttura fisica acquistati per i data center situati in Romania, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Infrastruttura di alimentazione (quadri di media e bassa tensione, trasformatori all’interno della struttura, sistemi di alimentazione ininterrotta (UPS), batterie, generatori, condotti sbarre e unità di distribuzione dell’alimentazione per rack (PDU)), infrastruttura di raffreddamento (chiller, unità di trattamento aria per sale computer, unità di raffreddamento in-row e rear-door, unità di distribuzione del refrigerante per il raffreddamento a liquido, sistemi di contenimento), rack IT e armadi, sistemi di monitoraggio e gestione come il software di gestione dell’infrastruttura dei data center (DCIM) e i sensori, e altri sistemi: rilevazione e spegnimento incendi, sicurezza fisica, percorsi per il cablaggio strutturato e gestione dell’edificio.
Escluso. Terreni, involucro dell’edificio e opere edili generali, server, storage e switch di rete, connessioni alla rete elettrica lato utility al di fuori del perimetro del sito e ricavi da servizi di colocation o cloud. Sono esclusi anche l’outsourcing dei data center e i servizi infrastrutturali di utility, come la gestione operativa delle strutture, perché si tratta di contratti di servizio, non di apparecchiature.
Come si combinano i segmenti. Ogni suddivisione di questo report riscompone gli stessi USD 103,62 milioni: per componente, per tipo di data center, per tier, per utente finale, per tipo di progetto (nuova costruzione oppure rinnovo e retrofit) e per regione. I data center governativi e del settore pubblico compaiono come tipologia di proprietario nella suddivisione per tipo di data center, mentre il settore verticale governativo come utente finale comprende anche i carichi di lavoro pubblici ospitati in sale di colocation.
Fattori trainanti: che cosa spinge il Mercato delle Infrastrutture dei Data Center in Romania?
Tre fattori portano il mercato da USD 103,62 milioni nel 2025 a USD 479,38 milioni entro il 2035: i campus AI che aumentano la spesa in apparecchiature per MW a USD 5,10 milioni, una previsione del gestore della rete che vede la domanda di energia dei data center salire da 100 MW a 680 MW entro il 2035, e costi di costruzione ben inferiori a quelli dell’Europa occidentale.
Le sale AI portano la spesa infrastrutturale per MW a USD 5,10 milioni
Una sala costruita per cluster di unità di elaborazione grafica (GPU) richiede UPS e quadri elettrici di potenza nominale superiore per rack, circuiti di raffreddamento a liquido e rack più pesanti. DC Market Insights stima il contenuto infrastrutturale di una sala AI in USD 5,10 milioni per MW nel 2025, contro USD 3,60 milioni per MW per una sala convenzionale. Nel modello di DC Market Insights le sale AI hanno rappresentato circa il 15% della nuova capacità rumena nel 2025, quota che sale al 50% nel 2030 e al 60% nel 2035. Il più grande dei progetti annunciati è la region di data center AI da 800 MW che Accelerated Infrastructure Capital (AIC) e ClusterPower hanno concordato di sviluppare congiuntamente nel dicembre 2025: il campus di Mischii, vicino a Craiova, dovrebbe crescere dagli attuali 10 MW a 512 MW entro l’inizio del 2029, mentre un secondo campus a Fauresti aggiungerebbe, secondo quanto riportato, 300 MW a partire dal 2029 (Fonte: Data Center Dynamics).
La domanda di energia dei data center sale da 100 MW a 680 MW entro il 2035
Il Mercato delle Infrastrutture dei Data Center in Romania è innanzitutto un mercato di nuove costruzioni: il 66,4% della spesa 2025 è andato a nuove sale. Secondo una previsione di Transelectrica riportata da Data Center Dynamics, la domanda di energia dei data center in Romania, pari a 100 MW, salirà a 370 MW entro il 2030 e a 680 MW entro il 2035. DC Market Insights modella completamenti annuali che passano da 18 MW nel 2025 a 68 MW nel 2030 e 72 MW nel 2035, mantenendo la capacità installata al di sopra della previsione di domanda del gestore della rete con un fattore di carico compreso tra circa l’80% e l’84%.
I costi di costruzione sono circa il 25% inferiori a quelli dell’Europa occidentale
L’investimento in un data center da 1 MW in Romania è pari a circa EUR 7-8 milioni, secondo i dati presentati al Data Center Forum 2026. Tema Energy indica costi di costruzione superiori a EUR 10 milioni per MW nell’Europa occidentale e inferiori in media a EUR 7,5 milioni in Grecia e Polonia, e afferma che i costi rumeni possono essere ancora più bassi; un report di Revista Biz basato su questi dati ha stimato i costi di costruzione in Romania circa il 25% inferiori rispetto all’Europa occidentale. Costi più bassi per terreni e manodopera lasciano una quota maggiore del budget di ogni progetto alle apparecchiature di alimentazione e raffreddamento, che sono ciò che questo mercato misura.
Tendenze di mercato: come stanno cambiando le infrastrutture dei data center in Romania?
La quota della spesa destinata al raffreddamento sale dal 24,8% nel 2025 al 29,3% nel 2035. Il Mercato delle Infrastrutture dei Data Center in Romania si sta spostando da piccole sale aziendali e di colocation verso realizzazioni AI su scala di campus, con il raffreddamento che assorbe una quota maggiore di ogni progetto.
Il raffreddamento sale dal 24,8% al 29,3% della spesa
L’infrastruttura di raffreddamento vale USD 25,70 milioni nel 2025 e cresce del 18,51% annuo fino a USD 140,46 milioni entro il 2035, la crescita più rapida tra i cinque componenti. Le densità per rack nelle sale AI sono troppo elevate per il solo raffreddamento ad aria a livello di sala, per cui gli operatori aggiungono raffreddamento in-row, scambiatori di calore rear-door e circuiti di raffreddamento a liquido direct-to-chip con unità di distribuzione del refrigerante.
Si diffondono realizzazioni modulari e standardizzate su più siti
Gli operatori replicano sempre più spesso un unico progetto su più siti. Vertiv riferisce che un importante fornitore di telecomunicazioni rumeno ha implementato, insieme a Tema Energy, un’architettura di data center modulare e standardizzata su più siti in tre grandi città rumene, utilizzando sistemi UPS Liebert APM2 e Liebert EXS, raffreddamento a livello di fila Liebert CRV, un chiller raffreddato ad aria Liebert HPC-S, PDU per rack PowerIT e sistemi di contenimento. I progetti replicabili accorciano gli approvvigionamenti e favoriscono i fornitori in grado di fornire alimentazione, raffreddamento e rack in un unico pacchetto.
Monitoraggio e gestione crescono del 18,26% annuo
Il software DCIM e i sensori valgono USD 6,63 milioni nel 2025 e USD 35,47 milioni entro il 2035. Le norme dell’Unione europea impongono ora agli operatori di data center con almeno 500 kW di potenza IT installata di comunicare ogni anno dati su energia e acqua, il che trasforma la misurazione e il monitoraggio da opzione a requisito di conformità.
Sfide di mercato: che cosa frena il Mercato delle Infrastrutture dei Data Center in Romania?
Una lenta conversione dei progetti annunciati potrebbe limitare il mercato 2035 a USD 349,01 milioni nello scenario basso. Connessione alla rete, autorizzazioni e divario tra capacità annunciata e capacità realizzata sono i tre vincoli che, secondo DC Market Insights, rallenteranno il Mercato delle Infrastrutture dei Data Center in Romania.
La capacità annunciata supera di gran lunga quella realizzata
I progetti annunciati dal 2025 sommano oltre 1,5 GW secondo il conteggio di DC Market Insights (ClusterPower e AIC 800 MW, WDP 380 MW, Tema Energy 200 MW, DriverAI 80 MW, Sany 70 MW e S+B Gruppe 12 MW), a fronte di circa 200 MW installati. ZF ha riferito dal Data Center Forum 2026 che restano da costruire centri per altri 200 MW, e Mihai Manole di Tema Energy ha dichiarato che la Romania potrebbe ospitare oltre 1 GW entro cinque anni. Nello scenario base DC Market Insights utilizza 809 MW di capacità installata entro il 2035, perché secondo Tema Energy la realizzazione dei grandi data center richiede in media da due a tre anni e molti siti annunciati sono ancora privi di autorizzazioni.
Connessioni alla rete e autorizzazioni determinano i tempi
Il responsabile del Dispacciamento Energetico Nazionale di Transelectrica ha dichiarato a marzo 2026 (Fonte: Economica.net) che diversi investitori in data center da centinaia di MW si erano rivolti al gestore della rete e che un’approvazione tecnica di connessione (ATR) potrebbe essere rilasciata entro un massimo di tre mesi. Il collo di bottiglia si è spostato dall’approvazione della connessione alle altre autorizzazioni necessarie da parte delle autorità locali e centrali: il data center municipale previsto a Reșița si trova accanto a una sottostazione da 400/220/110 kV, ma a maggio 2026 non disponeva ancora del permesso di costruire. I progetti dotati di una propria sottostazione, come il campus di ClusterPower a Mischii, presentano un minore rischio sui tempi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I data center cloud, hyperscale e AI, in crescita del 26,22% annuo, rappresentano il principale nuovo bacino di ricavi. Il secondo è il rinnovo e retrofit di una base installata che entro il 2035 cresce di oltre quattro volte.
I data center cloud, hyperscale e AI crescono di dieci volte entro il 2035
Nel 2025 i data center cloud, hyperscale e AI hanno speso USD 21,76 milioni in infrastrutture, e DC Market Insights prevede USD 223,39 milioni nel 2035, circa dieci volte il livello del 2025. Oltre a ClusterPower, DriverAI prevede un data center di quantum AI da 80 MW nel distretto di Cluj in quattro fasi da 20 MW, e Warehouses De Pauw (WDP) dispone di un accordo di connessione alla rete per complessivi 380 MW relativo a due possibili data center nel distretto di Ilfov, la cui apertura è prevista entro il 2030 se saranno sviluppati. DC Market Insights prevede che i fornitori in grado di consegnare raffreddamento a liquido e catene di alimentazione ad alta capacità per questi siti cattureranno la maggior parte della crescita.
La spesa per rinnovo e retrofit raggiunge USD 179,04 milioni entro il 2035
Le sale aziendali e di telecomunicazioni più datate necessitano di nuovi sistemi UPS, raffreddamento efficiente e sistemi di misurazione per rispettare le norme europee di rendicontazione energetica. I progetti di rinnovo e retrofit rappresentano USD 34,77 milioni della spesa 2025 e USD 179,04 milioni nel 2035, con una crescita del 17,81% annuo man mano che la base installata si espande. Gli operatori che confrontano le opzioni di costruzione, locazione e retrofit possono consultare il report sul Mercato della Colocation dei Data Center in Romania.
Prezzi: quanto costa l’infrastruttura dei data center per MW in Romania?
Nel 2025 una sala convenzionale richiede circa USD 3,60 milioni di infrastruttura per MW. Una sala AI richiede circa USD 5,10 milioni per MW di carico IT. Si tratta di stime di DC Market Insights che comprendono alimentazione, raffreddamento, rack, monitoraggio e sistemi di supporto, esclusi terreni, involucro dell’edificio e hardware IT, e sono inferiori all’investimento totale di EUR 7-8 milioni per MW indicato per la Romania al Data Center Forum 2026, che è un valore riferito all’intero progetto.
| Spesa infrastrutturale per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 3,34 | 3,60 | 3,88 | 4,18 |
| Sala AI | 5,64 | 5,10 | 4,61 | 4,17 |
| Rinnovo e retrofit, per MW installato all’anno | 0,17 | 0,19 | 0,21 | 0,23 |
| Quota AI della nuova capacità | 0% | 15% | 50% | 60% |
Le due linee convergono entro il 2035. La spesa per MW delle sale convenzionali aumenta di circa l’1,5% annuo con l’innalzamento dei livelli di ridondanza e degli obiettivi di efficienza. La spesa per MW delle sale AI diminuisce di circa il 2% annuo, poiché il raffreddamento a liquido e le catene di alimentazione ad alta densità passano dall’ingegnerizzazione su misura a prodotti standard, cosicché entro il 2035 una sala AI costa per MW all’incirca quanto una sala convenzionale.
Standard e normativa: quali regole definiscono le infrastrutture dei data center in Romania?
L’obbligo di rendicontazione UE per i data center da 500 kW in su è la prima delle quattro regole che determinano ciò che acquistano gli operatori rumeni: il sistema di rendicontazione dei data center dell’Unione europea, il regolamento sui gas fluorurati, la serie EN 50600 e le classificazioni tier.
Rendicontazione UE dei data center (Regolamento delegato (EU) 2024/1364). Ai sensi del Regolamento delegato della Commissione (EU) 2024/1364, gli operatori di data center con una domanda di potenza IT installata di almeno 500 kW hanno dovuto effettuare la comunicazione entro il 15 settembre 2024, poi entro il 15 maggio 2025 e successivamente ogni anno. I dati comunicati servono a calcolare indicatori di sostenibilità tra cui l’efficacia nell’uso dell’energia (PUE), l’efficacia nell’uso dell’acqua (WUE), il fattore di riutilizzo dell’energia (ERF) e il fattore di energia rinnovabile (REF). La norma aumenta la domanda di sistemi di misurazione, DCIM e raffreddamento efficiente.
Gas fluorurati (Regolamento (EU) 2024/573). Il regolamento sui gas fluorurati si applica dall’11 marzo 2024 e azzera, a partire dal 2050, la quantità consentita di idrofluorocarburi (HFC) sul mercato UE, con nuovi divieti di immissione sul mercato che riguardano i chiller fissi. Chi acquista nuovi chiller e unità di trattamento aria per le sale rumene deve quindi pianificare l’uso di refrigeranti a basso potenziale di riscaldamento globale.
EN 50600. La EN 50600-1:2026, pubblicata nel 2026, definisce i concetti generali della serie di norme europee sulle strutture dei data center, con un sistema di classificazione basato su disponibilità, sicurezza e abilitazione all’efficienza energetica e delle risorse.
Classificazione tier. Gli operatori di colocation rumeni commercializzano le proprie sale in base al livello tier. Nel modello di DC Market Insights il Tier III è il livello di progettazione più comune: la struttura da 12 MW prevista da S+B Gruppe nel nord di Bucarest, ad esempio, è un data center Tier III.
Segmentazione del mercato: quale segmento guida il Mercato delle Infrastrutture dei Data Center in Romania?
L’infrastruttura di alimentazione è in testa con il 41,5% del valore 2025. All’interno del Mercato delle Infrastrutture dei Data Center in Romania, i data center di colocation guidano gli acquirenti con il 36,0%, e le strutture Tier III assorbono il 64,3% della spesa. Tra i tipi di data center, i data center cloud, hyperscale e AI sono il segmento in più rapida crescita, al 26,22% annuo, contro il 14,68% della colocation e l’8,39% dei data center aziendali, perché i nuovi campus AI sono dimensionati nell’ordine delle centinaia di MW mentre le sale aziendali si consolidano.
Per componente: l’infrastruttura di alimentazione è in testa con il 41,5%
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura di alimentazione | 43,00 | 41,5% | 190,80 | 16,07% |
| Infrastruttura di raffreddamento | 25,70 | 24,8% | 140,46 | 18,51% |
| Rack IT e armadi | 9,95 | 9,6% | 42,66 | 15,67% |
| Monitoraggio e gestione (DCIM) | 6,63 | 6,4% | 35,47 | 18,26% |
| Altri | 18,34 | 17,7% | 69,99 | 14,33% |
L’infrastruttura di alimentazione detiene circa due quinti del valore perché ogni MW richiede capacità UPS, batterie, generatori e quadri elettrici prima ancora che venga installato il raffreddamento. Il raffreddamento guadagna 4,5 punti di quota entro il 2035 con l’ingresso del raffreddamento a liquido nelle sale AI.
Per tipo di data center: i data center di colocation sono in testa con il 36,0%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center di colocation | 37,30 | 36,0% | 146,69 | 14,68% |
| Data center aziendali | 28,50 | 27,5% | 63,76 | 8,39% |
| Data center cloud, hyperscale e AI | 21,76 | 21,0% | 223,39 | 26,22% |
| Data center governativi e del settore pubblico | 16,06 | 15,5% | 45,54 | 10,99% |
DC Market Insights prevede che i data center cloud, hyperscale e AI supereranno la colocation intorno al 2031 e raggiungeranno il 46,6% del mercato nel 2035. I data center governativi e del settore pubblico mantengono una pipeline stabile: il programma di cloud governativo, annunciato nel 2022, sarà finanziato con EUR 500 milioni dal Piano Nazionale di Ripresa e Resilienza (PNRR), con l’infrastruttura centrale fornita dal Servizio Speciale di Telecomunicazioni (STS).
Per tipo di tier: il Tier III è in testa con il 64,3%
Le strutture Tier III rappresentano USD 66,63 milioni della spesa 2025 e crescono del 17,56% annuo fino a USD 336,05 milioni, il 70,1% del mercato nel 2035. Le strutture Tier IV valgono USD 13,78 milioni (13,3%) e crescono più rapidamente, al 19,66% annuo, trainate dai servizi finanziari e dai campus AI con piena tolleranza ai guasti. Le sale Tier I e II valgono USD 23,21 milioni (22,4%) e crescono del 10,04% annuo, poiché le piccole sale aziendali vengono sostituite dalla colocation.
Per utente finale: IT e telecomunicazioni sono in testa con il 38,2%
Gli operatori IT e di telecomunicazioni rappresentano USD 39,58 milioni (38,2%) della domanda 2025 e crescono del 19,61% annuo fino a USD 237,28 milioni. Seguono il settore BFSI con USD 20,31 milioni (19,6%), quindi il settore governativo con USD 15,65 milioni (15,1%), la sanità con USD 6,53 milioni (6,3%) e gli altri, tra cui manifattura, commercio al dettaglio ed energia, con USD 21,55 milioni (20,8%). La sanità cresce del 17,95% annuo, poiché i sistemi ospedalieri di diagnostica per immagini e di gestione delle cartelle cliniche si spostano in sale dedicate.
Per tipo di progetto: le nuove costruzioni sono in testa con il 66,4%
I progetti di nuova costruzione rappresentano USD 68,85 milioni (66,4%) della spesa 2025 e USD 300,34 milioni (62,7%) nel 2035, con una crescita del 15,87% annuo. Gli interventi di rinnovo e retrofit crescono più rapidamente, al 17,81% annuo, da USD 34,77 milioni a USD 179,04 milioni, perché la base installata che servono cresce di oltre quattro volte.
DC Exclusive: il modello di spesa infrastrutturale per MW in Romania e la matrice Componente × Tipo di data center
Con USD 15,30 milioni nel 2025, l’infrastruttura di alimentazione per i data center di colocation è la singola cella più grande della matrice e rappresenta il 14,8% di tutta la spesa per infrastrutture dei data center in Romania. La matrice seguente incrocia ciò che viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito su 49 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 3 curve di costo per MW (convenzionale, AI e rinnovo), 5 suddivisioni per componente, 4 suddivisioni per tipo di data center e 5 suddivisioni regionali, ed è verificato rispetto alla capacità installata riportata al Data Center Forum 2026 e alla previsione di domanda di Transelectrica.
| 2025, USD milioni | Alimentazione | Raffreddamento | Rack | DCIM | Altri | Totale |
|---|---|---|---|---|---|---|
| Data center di colocation | 15,30 | 9,32 | 4,28 | 2,47 | 5,93 | 37,30 |
| Data center aziendali | 11,81 | 6,33 | 2,97 | 1,70 | 5,69 | 28,50 |
| Data center cloud, hyperscale e AI | 9,16 | 6,53 | 1,24 | 1,51 | 3,32 | 21,76 |
| Data center governativi e del settore pubblico | 6,73 | 3,52 | 1,46 | 0,95 | 3,40 | 16,06 |
| Totale | 43,00 | 25,70 | 9,95 | 6,63 | 18,34 | 103,62 |
Gli acquirenti cloud, hyperscale e AI destinano al raffreddamento il 30,0% del proprio budget, la quota più alta tra tutti gli acquirenti, e solo il 5,7% ai rack, perché i grandi operatori acquistano spesso i rack insieme all’hardware IT. I data center aziendali sono quelli che spendono di più nella colonna degli altri sistemi, con il 20,0% del proprio budget, perché le piccole sale sostengono i costi di spegnimento incendi, sicurezza e sistemi dell’edificio su un numero inferiore di MW. La colocation è l’acquirente più equilibrato, ed è quindi il segmento in cui vincono le offerte integrate di alimentazione, raffreddamento e rack.
Il modello di spesa infrastrutturale per MW alla base di questi dati ha due input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (18 MW nel 2025) e la quota di questa costruita per l’AI (15% nel 2025). Moltiplicando ciascuno per il relativo contenuto di apparecchiature per MW si ottiene la spesa per nuove costruzioni; aggiungendo la spesa per rinnovo e retrofit sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato delle Infrastrutture dei Data Center in Romania?
Bucarest-Ilfov è in testa con il 53,6% del valore 2025. Sud-Ovest Oltenia è la regione in più rapida crescita, al 28,03% annuo, perché i campus AI di Mischii e Fauresti vicino a Craiova aggiungono centinaia di MW partendo da una base ridotta.
Bucarest-Ilfov è in testa con una quota del 53,6%
Nel 2025 gli operatori di Bucarest-Ilfov hanno speso USD 55,53 milioni in infrastrutture, e si prevede che la regione raggiunga USD 197,51 milioni nel 2035, con un CAGR del 13,53%. Bucarest conta almeno 31 strutture di data center esistenti, e Tema Energy ha stimato ad aprile 2025 un’occupazione nella capitale pari a circa il 95%, con una capacità che potrebbe crescere da circa 20 MW a 50 MW entro due anni. Mihai Manole di Tema Energy ha inoltre annunciato la costruzione di un data center da 200 MW nella parte occidentale di Bucarest, con un investimento stimato di oltre EUR 1,4 miliardi per la sola infrastruttura fisica, IT escluso. Con l’accordo di rete da 380 MW di WDP nel distretto di Ilfov, DC Market Insights prevede che la regione rimarrà il mercato più grande fino al 2035, anche se la sua quota diminuirà.
Nord-Ovest e Ovest detengono una quota del 17,4%
La Romania nord-occidentale e occidentale, intorno a Cluj-Napoca e Timișoara, vale USD 18,03 milioni nel 2025 e USD 89,16 milioni entro il 2035, con un CAGR del 17,33%. Il sito da 80 MW previsto da DriverAI nel distretto di Cluj e i piani di Sany International, annunciati ad aprile 2026, di finanziare un data center da 70 MW a Timișoara portano la quota della regione al 18,6% entro il 2035.
Sud-Ovest Oltenia detiene una quota dell’11,3% e cresce più rapidamente
Sud-Ovest Oltenia vale USD 11,71 milioni nel 2025 e USD 138,54 milioni entro il 2035, con una crescita del 28,03% annuo. Il campus di ClusterPower a Mischii, vicino a Craiova, dispone di una sottostazione di proprietà in loco e di generazione di energia in loco, e dovrebbe consegnare 70 MW entro la fine del 2026 e ulteriori 144 MW entro la fine del 2027. La regione sale al 28,9% del mercato nel 2035.
Nord-Est e Sud-Est detengono una quota dell’11,2%
La Romania nord-orientale e sud-orientale, guidata da Iași e Costanza, vale USD 11,61 milioni nel 2025 e USD 34,04 milioni entro il 2035, con un CAGR dell’11,36%, trainata principalmente da sale aziendali, universitarie e del settore pubblico.
Il Centro detiene una quota del 6,5%
La regione Centro, intorno a Brașov e Sibiu, vale USD 6,74 milioni nel 2025 e USD 20,13 milioni entro il 2035, con un CAGR dell’11,56%. Per un quadro completo della spesa per capacità, colocation e cloud, consultate il report sul Mercato dei Data Center in Romania.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Lo scenario base raggiunge USD 479,38 milioni entro il 2035. Il Mercato delle Infrastrutture dei Data Center in Romania varia da USD 349,01 milioni a USD 609,79 milioni tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 30% rispetto allo scenario base; quota AI della nuova capacità limitata al 40% | 349,01 | 12,91% |
| Base | Le aggiunte salgono a 72 MW all’anno; la quota AI raggiunge il 60% | 479,38 | 16,55% |
| Alto | Aggiunte superiori del 30% rispetto allo scenario base; quota AI più alta di 6 punti ogni anno | 609,79 | 19,39% |
Lo scenario basso descrive ciò che accade se i grandi campus AI slittano di diversi anni e la Romania cresce principalmente attraverso la colocation a Bucarest. Lo scenario alto presuppone che i campus AI annunciati in Sud-Ovest Oltenia, a Cluj e a Ilfov vengano costruiti in linea con i calendari pubblicati, il che porterebbe la capacità installata oltre 1 GW prima del 2035.
Analisi competitiva: chi guida il Mercato delle Infrastrutture dei Data Center in Romania?
Schneider Electric, Vertiv ed Eaton detengono insieme circa il 38% del mercato (stima di DC Market Insights).
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
DC Market Insights stima che i tre maggiori fornitori di apparecchiature, Schneider Electric, Vertiv ed Eaton, detengano insieme circa il 38% del Mercato delle Infrastrutture dei Data Center in Romania nel 2025 (stima di DC Market Insights, basata sulla loro quota di UPS, raffreddamento e apparecchiature di alimentazione per rack all’interno dei componenti di alimentazione e raffreddamento, che costituiscono il 66,3% del mercato). Tra le referenze rumene di Vertiv figura un’implementazione modulare multi-sito per un importante fornitore di telecomunicazioni, realizzata con Tema Energy, che combina UPS, raffreddamento a livello di fila, un chiller raffreddato ad aria, PDU per rack e sistemi di contenimento. Secondo la valutazione di DC Market Insights, ABB, Siemens e Socomec competono su quadri elettrici e distribuzione dell’alimentazione, Rittal e Legrand su rack e armadi, STULZ sul raffreddamento di precisione, e Cummins e Caterpillar sui generatori di riserva. Tema Energy opera come partner locale nella realizzazione di data center, compresa l’implementazione Vertiv per il settore delle telecomunicazioni.
Sviluppi recenti
Cinque annunci di progetti dall’agosto 2025 sommano circa 1.472 MW di capacità pianificata, secondo il conteggio di DC Market Insights.
- Ad agosto 2025, Tema Energy ha dichiarato che sarà costruito un data center da 200 MW nella parte occidentale di Bucarest, con un investimento stimato di oltre EUR 1,4 miliardi per la sola infrastruttura fisica, IT escluso (Fonte: articolo di ZF English).
- A dicembre 2025, AIC e ClusterPower hanno annunciato una partnership azionaria per sviluppare congiuntamente una region di data center AI da 800 MW nella Romania sud-occidentale, distribuita tra i campus di Mischii e Fauresti (Fonte: articolo di Data Center Dynamics).
- A marzo 2026, il responsabile del Dispacciamento Energetico Nazionale di Transelectrica ha dichiarato che gli investitori in data center da centinaia di MW che dispongono di un sito e di uno studio di soluzione potrebbero ricevere un’approvazione tecnica di connessione entro un massimo di tre mesi (Fonte: articolo di Economica.net).
- A giugno 2026, DriverAI ha annunciato piani per un data center di quantum AI da 80 MW nel distretto di Cluj, da costruire in quattro fasi da 20 MW (Fonte: articolo di Data Center Dynamics).
- Ad agosto 2026, WDP ha dichiarato di valutare due data center nel distretto di Ilfov con un accordo di connessione alla rete per complessivi 380 MW già approvato, la cui apertura è prevista entro il 2030 se saranno sviluppati (Fonte: articolo di Data Center Dynamics).
- A settembre 2026, S+B Gruppe ha ottenuto l’approvazione per un data center Tier III da 12 MW nel nord di Bucarest con 3.400 metri quadrati di white space, la cui apertura è prevista nel 2028 (Fonte: articolo di notizie di Baxtel).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato delle Infrastrutture dei Data Center in Romania
DC Market Insights ha costruito il modello a partire da 49 input. Il mercato è costruito dal basso verso l’alto a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale AI e valorizzata con un costo infrastrutturale per MW: USD 3,60 milioni per le sale convenzionali e USD 5,10 milioni per le sale AI nel 2025. La spesa per rinnovo e retrofit è stata aggiunta sulla base installata a USD 0,19 milioni per MW installato all’anno nel 2025, in aumento del 2% annuo. La base installata parte da 128 MW nel 2020 e raggiunge 192 MW nel 2025, valore vicino ai 200 MW di capacità del settore privato e pubblico riportati a maggio 2026, e 809 MW nel 2035, al di sopra dei 680 MW di domanda di energia dei data center indicati nella previsione di Transelectrica per il 2035. Il totale è stato suddiviso per 5 componenti, 4 tipi di data center, 3 livelli tier, 5 gruppi di utenti finali, 2 tipi di progetto e 5 regioni, e ogni suddivisione somma al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anno base
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Spesa infrastrutturale per MW
- 2.3Verifiche top-down rispetto alle previsioni di capacità e di rete
- 2.4Fonti dei dati e convalida
- 03Sintesi
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Spesa infrastrutturale per MW, sale convenzionali
- 5.2Spesa infrastrutturale per MW, sale AI
- 5.3Spesa per rinnovo e retrofit per MW installato
- 06Standard e normativa
- 6.1Rendicontazione UE dei data center (Regolamento delegato (EU) 2024/1364)
- 6.2Regolamento sui gas fluorurati (EU) 2024/573
- 6.3Serie EN 50600
- 6.4Classificazione tier
- 07Catena di fornitura e realizzazione dei progetti
- 7.1Fornitori di apparecchiature
- 7.2Partner di ingegneria e integrazione
- 7.3Connessione alla rete e autorizzazioni
- 08Dimensione e previsioni del Mercato delle Infrastrutture dei Data Center in Romania
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità installata e aggiunte annuali, 2020-2035
- 8.3Spesa per nuove costruzioni e rinnovo, 2020-2035
- 09Mercato per componente
- 9.1Infrastruttura di alimentazione
- 9.2Infrastruttura di raffreddamento
- 9.3Rack IT e armadi
- 9.4Monitoraggio e gestione (DCIM)
- 9.5Altri
- 10Mercato per tipo di data center
- 10.1Data center di colocation
- 10.2Data center aziendali
- 10.3Data center cloud, hyperscale e AI
- 10.4Data center governativi e del settore pubblico
- 11Mercato per tipo di tier
- 11.1Tier I e II
- 11.2Tier III
- 11.3Tier IV
- 12Mercato per utente finale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Governo
- 12.4Sanità
- 12.5Altri
- 13Mercato per tipo di progetto
- 13.1Nuova costruzione
- 13.2Rinnovo e retrofit
- 14DC Exclusive: matrice Componente × Tipo di data center
- 14.1Matrice, 2025
- 14.2Input del modello
- 15Mercato per regione
- 15.1Bucarest-Ilfov
- 15.2Nord-Ovest e Ovest (Cluj-Napoca, Timișoara)
- 15.3Sud-Ovest Oltenia (Craiova)
- 15.4Nord-Est e Sud-Est (Iași, Costanza)
- 15.5Centro (Brașov, Sibiu)
- 16Analisi regionali incrociate
- 16.1Regione per tipo di data center, 2025 e 2035
- 16.2Regione per componente, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Concentrazione del mercato
- 18.2Posizionamento competitivo per componente
- 18.3Sviluppi recenti
- 19Profili aziendali
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Legrand
- 19.7Rittal
- 19.8Socomec
- 19.9Riello UPS
- 19.10STULZ
- 19.11Huawei Digital Power
- 19.12Delta Electronics
- 19.13Cummins
- 19.14Caterpillar
- 19.15Tema Energy
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di apparecchiature
- 20.2Per gli operatori e gli sviluppatori
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato delle Infrastrutture dei Data Center in Romania, 2020-2035
- Fig. 2Mercato delle Infrastrutture dei Data Center in Romania per componente, 2025 e 2035
- Fig. 3Mercato delle Infrastrutture dei Data Center in Romania per regione, 2025 e 2035
- Fig. 4Capacità installata dei data center in Romania, 2020-2035
- Fig. 5Spesa infrastrutturale per MW, 2020-2035
- Fig. 6Scenari di previsione, 2035
- Tabella 1Mercato delle Infrastrutture dei Data Center in Romania, attributi principali
- Tabella 2Spesa infrastrutturale per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per tipo di tier, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per tipo di progetto, 2025 e 2035
- Tabella 8Matrice Componente × Tipo di data center, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Panoramica aziendale
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 103,62 milioni nel 2025, in crescita fino a USD 479,38 milioni entro il 2035. DC Market Insights stima il mercato in USD 48,07 milioni nel 2020.
Del 16,55% annuo dal 2025 al 2035, dopo il 16,60% annuo tra il 2020 e il 2025. I data center cloud, hyperscale e AI crescono più rapidamente, al 26,22% annuo (stima di DC Market Insights).
55 data center a maggio 2026, per lo più a Bucarest, Cluj, Iași, Craiova e Brașov, con circa 100 MW di capacità installata nei data center privati e altri 100 MW nel settore pubblico.
Circa USD 3,60 milioni per MW per una sala convenzionale e USD 5,10 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights che comprendono alimentazione, raffreddamento, rack, monitoraggio e sistemi di supporto.
L’infrastruttura di alimentazione, con USD 43,00 milioni, pari al 41,5% del valore 2025. L’infrastruttura di raffreddamento cresce più rapidamente, al 18,51% annuo, con l’ingresso del raffreddamento a liquido nelle sale AI.
Bucarest-Ilfov, con USD 55,53 milioni, pari al 53,6% del valore 2025. Sud-Ovest Oltenia, sede del campus di ClusterPower vicino a Craiova, cresce più rapidamente, al 28,03% annuo.
USD 37,30 milioni, pari al 36,0% della spesa per infrastrutture 2025, il che rende i data center di colocation la principale tipologia di acquirente. La spesa della colocation cresce del 14,68% annuo fino a USD 146,69 milioni entro il 2035.
Circa il 38% del mercato è detenuto congiuntamente da Schneider Electric, Vertiv ed Eaton (stima di DC Market Insights). Secondo la valutazione di DC Market Insights, competono anche ABB, Siemens, Legrand, Rittal, Socomec, Riello UPS, STULZ, Cummins, Caterpillar e Tema Energy.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.