
Mercato delle infrastrutture dei data center in Svezia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Svezia era pari a USD 502.3 milioni; si prevede che raggiunga USD 1,910.0 milioni entro il 2035, con un CAGR del 14.31%. Stockholm Region rappresenta 38.4% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- Stockholm Region38.4%
- East Central Sweden33.1%
- Northern Sweden15.2%
- Southern and Western Sweden13.3%
Aziende analizzate
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Analisi completa
Il mercato delle infrastrutture dei data center in Svezia comprende le apparecchiature fisiche che mantengono in funzione i data center in Svezia: infrastruttura elettrica, infrastruttura di raffreddamento, rack IT e armadi, software di monitoraggio e gestione e altri sistemi di sito come la soppressione incendi, la sicurezza fisica e il cablaggio strutturato. DC Market Insights valuta il mercato delle infrastrutture dei data center in Svezia a USD 502,31 milioni nel 2025 e prevede USD 1,91 miliardi entro il 2035, con un CAGR del 14,31%. Il valore del 2025 è costruito a partire dalle costruzioni stesse: circa 80 MW di nuova capacità IT a una media ponderata di USD 4,81 milioni di infrastruttura per MW generano USD 384,65 milioni di spesa per nuove costruzioni, e gli aggiornamenti e le sostituzioni su una base installata di circa 680 MW all’inizio del 2025 aggiungono USD 117,66 milioni. L’infrastruttura di raffreddamento è il componente in più rapida crescita, al 15,92% annuo, perché le sale AI passano al raffreddamento a liquido, e la Svezia settentrionale è la regione in più rapida crescita, al 18,40% annuo, poiché campus da 300 MW e oltre si spostano a Sollefteå e, potenzialmente, a Skellefteå.
Sintesi esecutiva
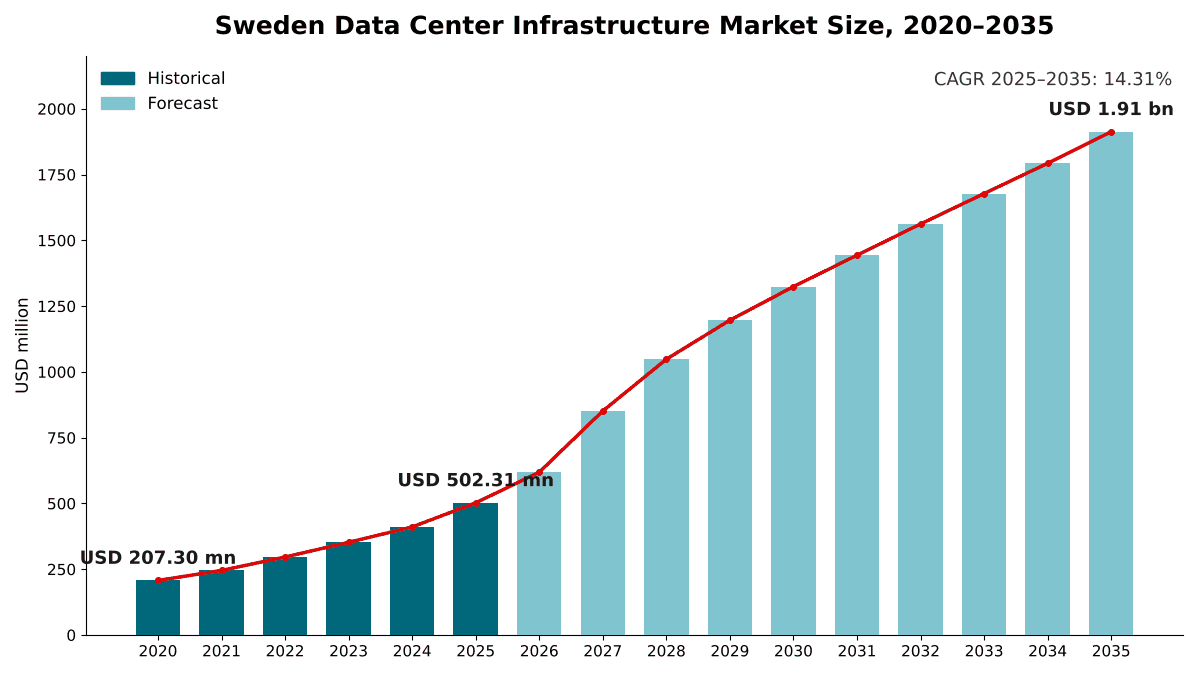
La dimensione del mercato delle infrastrutture dei data center in Svezia è stata valutata a USD 207,30 milioni nel 2020, ha raggiunto USD 502,31 milioni nel 2025 e si prevede che raggiunga USD 1,91 miliardi entro il 2035, con un CAGR del 14,31% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle infrastrutture dei data center in Svezia 2025 | USD 502,31 milioni |
| Mercato delle infrastrutture dei data center in Svezia, CAGR | 14,31% |
| Dimensione del mercato delle infrastrutture dei data center in Svezia 2035 | USD 1,91 miliardi |
Il mercato è cresciuto del 19,36% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 22,3% rispetto al 2024, quando la spesa ha raggiunto USD 410,64 milioni. DC Market Insights stima che la Svezia abbia completato circa 80 MW di nuova capacità IT nel 2025, rispetto ai 48 MW del 2020, e che il 22% delle aggiunte del 2025 sia stato costruito per carichi di lavoro di intelligenza artificiale (AI). DC Market Insights modella completamenti di 211 MW nel 2035, che portano la base installata da circa 760 MW nel 2025 a circa 2.491 MW.
Ambito del mercato: che cosa comprende il mercato delle infrastrutture dei data center in Svezia?
Il mercato delle infrastrutture dei data center in Svezia comprende le apparecchiature elettriche, di raffreddamento, i rack, il monitoraggio e le apparecchiature di sito installate all’interno di edifici e campus di data center in Svezia, valutate al primo acquisto in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo dimensiona a USD 502,31 milioni nel 2025.
Incluso. Infrastruttura elettrica (quadri elettrici all’interno del perimetro del sito, sistemi di alimentazione ininterrotta (UPS) e batterie, generatori di backup, unità di distribuzione dell’energia e condotti sbarre), infrastruttura di raffreddamento (refrigeratori, unità di trattamento aria, unità di free cooling e di recupero del calore, raffreddatori in-row e raffreddamento a liquido direct-to-chip), rack IT e armadi, software e sensori di gestione dell’infrastruttura del data center (DCIM) e di monitoraggio, e altri sistemi di sito come rilevamento e soppressione incendi, sicurezza fisica e cablaggio strutturato.
Escluso. Server, storage e switch di rete, l’involucro edilizio e il terreno, le connessioni alla rete elettrica e le sottostazioni al di fuori del perimetro del sito, le reti di teleriscaldamento che ricevono il calore recuperato e la manodopera di installazione.
Come si combinano i segmenti. Ogni dimensione di segmentazione e la suddivisione in quattro regioni ripartiscono gli stessi USD 502,31 milioni.
Fattori trainanti del mercato: che cosa guida la spesa per le infrastrutture dei data center in Svezia?
Le sale AI, che costano USD 6,60 milioni per MW, guidano il mercato delle infrastrutture dei data center in Svezia. Altri due fattori si aggiungono: una coda di connessione alla rete di 7.000 MW di domanda dei data center e gli impegni hyperscale di Brookfield, Microsoft, Google e Mistral AI. Le sale AI richiedono circa 1,5 volte più infrastruttura per MW rispetto alle sale convenzionali (stima DC Market Insights).
I campus AI portano la spesa infrastrutturale a USD 6,60 milioni per MW
Le sale AI richiedono blocchi UPS più grandi, condotti sbarre più pesanti e raffreddamento a liquido. DC Market Insights stima il contenuto infrastrutturale di una sala AI in Svezia a USD 6,60 milioni per MW nel 2025, contro USD 4,30 milioni per MW per una sala convenzionale. DC Market Insights stima che le sale AI abbiano rappresentato il 22% della nuova capacità nel 2025, rispetto al 5% del 2023, e prevede il 50% entro il 2030 e il 62% entro il 2035. Il più grande singolo progetto AI è quello di Brookfield: a giugno 2025 Brookfield ha annunciato fino a SEK 95 miliardi (USD 10 miliardi) di investimenti incentrati su un nuovo centro AI a Strängnäs, con una capacità che sale da 300 MW a 750 MW nel corso di un processo di costruzione da 10 a 15 anni (Fonte: comunicato stampa di Brookfield). A febbraio 2026, Mistral AI ed EcoDataCenter hanno concordato un investimento di EUR 1,2 miliardi in un data center focalizzato sull’AI presso il sito di EcoDataCenter a Borlänge, la cui apertura è prevista nel 2027 con GPU NVIDIA Vera Rubin. Il lato della domanda di queste sale AI è trattato nel report Mercato dei data center AI in Svezia.
Una coda di rete di 7.000 MW sostiene 211 MW di completamenti all’anno entro il 2035
Il mercato delle infrastrutture dei data center in Svezia è anzitutto un mercato di costruzione: DC Market Insights stima che il 76,6% della spesa del 2025 sia andato a nuove sale. Svenska kraftnät, il gestore nazionale del sistema di trasmissione, ha contato 5.500 MW di capacità per grandi data center nella propria coda di connessione a metà novembre 2025. A settembre 2026 la coda conteneva 26.000 MW di consumo elettrico richiesto, di cui 7.000 MW relativi ai data center e 11.000 MW all’industria. DC Market Insights non si aspetta che la maggior parte di quella coda venga costruita: il modello ipotizza che i completamenti salgano da 80 MW nel 2025 a 180 MW nel 2030 e a 211 MW nel 2035, per cui i 1.731 MW aggiunti tra il 2026 e il 2035 equivalgono a circa un quarto della coda dei data center del 2026.
I data center hyperscale in Svezia attirano miliardi da Microsoft, Google e Vantage
A giugno 2024, Microsoft ha annunciato SEK 33,7 miliardi in due anni in infrastrutture cloud e AI nei suoi data center di Sandviken, Gävle e Staffanstorp, inclusi oltre 20.000 processori grafici (GPU). Google ha avviato i lavori del suo data center a Horndal il 2 giugno 2026, su 109 ettari di terreno acquistati nel 2017. Vantage ha comunicato al comune di Tierp di essere in trattativa per un investimento di circa SEK 100 miliardi in un data center AI su circa 400 ettari vicino a Mehedeby, come riportato a settembre 2026. I data center hyperscale e cloud rappresentano USD 209,97 milioni, ovvero il 41,8%, della spesa infrastrutturale del 2025, e il quadro dell’intero mercato è nel report Mercato dei data center in Svezia.
Tendenze del mercato: come stanno cambiando le infrastrutture dei data center in Svezia?
Il mercato delle infrastrutture dei data center in Svezia si sta orientando verso il recupero del calore come standard progettuale, il raffreddamento a liquido nelle sale AI e campus molto grandi nel nord del Paese.
Il recupero del calore diventa un requisito progettuale standard
Diversi nuovi siti di Stoccolma sono progettati per esportare calore. A gennaio 2026, atNorth ha annunciato SWE02, un sito metropolitano da 30 MW a Kista, Stoccolma, che recupererà il calore in eccesso in collaborazione con Stockholm Exergi e la cui entrata in funzione è prevista nel quarto trimestre 2027. A ottobre 2025, GlobalConnect ha annunciato un ampliamento di 1,2 MW del suo data center nel sud di Stoccolma fino a 2,7 MW, con avvio previsto nel 2026, con il calore di scarto catturato tramite una pompa di calore per riscaldare circa 2.700 abitazioni vicine, e la struttura di Google a Horndal sarà predisposta per il recupero del calore esterno.
Il raffreddamento a liquido rende il raffreddamento il componente in più rapida crescita, al 15,92%
I rack AI stanno passando dall’aria al raffreddamento a liquido direct-to-chip. Munters, il gruppo del trattamento aria e del raffreddamento, ha riportato che l’acquisizione di ordini nel suo segmento Data Center Technologies è aumentata del 416% nel quarto trimestre 2025, e l’acquisizione di ordini dell’intero anno 2025 è cresciuta dell’85% raggiungendo un massimo storico. DC Market Insights prevede che l’infrastruttura di raffreddamento cresca da USD 137,13 milioni nel 2025 a USD 600,66 milioni nel 2035, portando la sua quota dal 27,3% al 31,4%.
I campus si spostano a nord, verso Sollefteå e Skellefteå
I nuovi campus sono più grandi e più lontani da Stoccolma. A febbraio 2026, atNorth ha confermato un data center da 300 MW presso l’Hamre Industrial Park a Långsele, Sollefteå, che dovrebbe essere operativo nella prima metà del 2028. Nello stesso mese, EdgeConneX ha annunciato l’intenzione di acquisire un sito per data center di Lyten a Skellefteå che potrebbe essere sviluppato in un campus fino a 1 GW, subordinatamente alle approvazioni regolamentari. DC Market Insights stima che la quota della Svezia settentrionale nella spesa infrastrutturale salga dal 15,2% nel 2025 al 21,6% nel 2035.
Sfide del mercato: che cosa frena il mercato delle infrastrutture dei data center in Svezia?
Una coda di rete di 26.000 MW frena il mercato delle infrastrutture dei data center in Svezia. DC Market Insights si aspetta inoltre che la perdita della riduzione dell’imposta sull’elettricità per i data center e un segmento enterprise che cresce solo del 4,69% annuo lo rallentino.
Le connessioni alla rete sono in ritardo rispetto a una coda di 26.000 MW
È la capacità di trasmissione, non il terreno, a decidere quando i progetti svedesi possono partire. Svenska kraftnät pianifica investimenti di rete per circa SEK 215 miliardi nel prossimo decennio, inclusi oltre SEK 100 miliardi e 2.000 km di nuove linee elettriche nel suo programma nord-sud, come riportato a settembre 2026.
La riduzione dell’imposta sull’elettricità per i data center è terminata a luglio 2023
Da gennaio 2017 la Svezia aveva ridotto l’imposta sull’elettricità per i data center a USD 0,0006 per kWh per i siti con almeno 0,5 MW di capacità IT. L’Agenzia delle entrate svedese ha confermato che dal 1° luglio 2023 la riduzione dell’imposta sull’energia per l’elettricità consumata nei data center è stata abolita (Fonte: avviso dell’Agenzia delle entrate svedese). L’imposta standard sull’energia elettrica è di 36,0 öre per kWh nel 2026, in calo dai 43,9 öre per kWh del 2025.
I data center enterprise si riducono come quota della spesa
I data center enterprise spendono USD 91,92 milioni in infrastrutture nel 2025, ma DC Market Insights prevede solo USD 145,38 milioni entro il 2035, con un CAGR del 4,69%, poiché i carichi di lavoro si spostano verso cloud e colocation. La quota enterprise scende dal 18,3% al 7,6%.
Opportunità di mercato: dove sono i nuovi bacini di ricavi in Svezia?
I data center AI e HPC, che crescono del 26,46% annuo, sono il più grande nuovo bacino di ricavi del mercato delle infrastrutture dei data center in Svezia. Il software di monitoraggio e gestione, spinto dalle nuove regole di rendicontazione, e la spesa di rinnovo su una base installata che più che triplica entro il 2035 sono gli altri due.
I data center AI e HPC crescono di dieci volte entro il 2035
I data center dedicati all’AI e al calcolo ad alte prestazioni (HPC) hanno speso USD 51,74 milioni in infrastrutture nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 541,36 milioni nel 2035. Il loro mix di apparecchiature è diverso: il raffreddamento assorbe il 40,7% della spesa infrastrutturale AI e HPC nel 2025, contro il 27,1% nei data center hyperscale e cloud, per cui i fornitori di unità di distribuzione del refrigerante e di distribuzione elettrica ad alta densità ne traggono il maggior vantaggio.
Le regole di rendicontazione portano monitoraggio e gestione a una crescita del 15,45%
Dal 1° luglio 2025, i proprietari o gestori di data center con una potenza IT installata di almeno 500 kW devono pubblicare informazioni annuali su consumo di energia, consumo di acqua e calore di scarto ai sensi dell’Act (2025:570). DC Market Insights valuta il monitoraggio e la gestione (DCIM) a USD 33,65 milioni nel 2025 e USD 141,56 milioni nel 2035, con un CAGR del 15,45%, il secondo componente in più rapida crescita dopo il raffreddamento.
La spesa di rinnovo raggiunge il 30,4% del mercato entro il 2035
DC Market Insights ipotizza che batterie UPS, refrigeratori e quadri elettrici vengano sostituiti con cicli da 10 a 20 anni e che le sale più vecchie vengano aggiornate per rack più densi. DC Market Insights modella la spesa per aggiornamenti e sostituzioni a USD 117,66 milioni nel 2025 e USD 581,84 milioni nel 2035, quando raggiunge il 30,4% del mercato delle infrastrutture dei data center in Svezia.
Prezzi: quanto costano le infrastrutture dei data center per MW in Svezia?
Una sala data center convenzionale in Svezia spende circa USD 4,30 milioni in infrastrutture per MW di carico IT nel 2025, e una sala AI spende circa USD 6,60 milioni per MW. Si tratta di stime DC Market Insights che coprono apparecchiature elettriche, di raffreddamento, rack, monitoraggio e altre apparecchiature di sito, escludendo l’involucro edilizio, le apparecchiature IT e la manodopera.
| Spesa infrastrutturale per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 3,30 | 4,30 | 5,12 | 6,09 |
| Sala AI | 6,10 | 6,60 | 6,52 | 6,44 |
| Quota AI della nuova capacità | 0% | 22% | 50% | 62% |
Le due linee convergono: la spesa convenzionale per MW sale con i prezzi delle apparecchiature, mentre la spesa AI per MW è quasi piatta perché la densità dei rack cresce più rapidamente del costo delle apparecchiature. Per avere un ordine di grandezza, il piano di Brookfield fino a USD 10 miliardi, incentrato su un sito da 750 MW, implica un valore indicativo di USD 13,33 milioni per MW onnicomprensivo, un calcolo di DC Market Insights che include edifici, terreno e opere di rete e ipotizza che l’intero investimento vada a quel sito; le apparecchiature infrastrutturali da USD 6,60 milioni per MW ne rappresentano circa la metà.
Standard e normativa: quali regole plasmano le infrastrutture dei data center in Svezia?
Tre insiemi di regole determinano come vengono progettate e rendicontate le infrastrutture dei data center in Svezia: lo standard per le strutture EN 50600, la legge del 2025 sulla divulgazione della prestazione energetica e la tassazione svedese dell’elettricità.
EN 50600-1:2026. Lo standard europeo “Information technology – Data centre facilities and infrastructures – Part 1: General concepts” è stato revisionato nel 2026. Classifica i data center in base a disponibilità, sicurezza e abilitazione all’efficienza delle risorse e dell’energia lungo la loro vita prevista, il che determina la ridondanza di alimentazione e raffreddamento specificata dagli acquirenti.
Act (2025:570) e Regolamento delegato (EU) 2024/1364. L’Act (2025:570), sotto la supervisione dell’Agenzia svedese per l’energia, impone ai proprietari o gestori di data center con almeno 500 kW di potenza IT installata di pubblicare informazioni annuali; per l’anno di rendicontazione 2025, la notifica all’agenzia era dovuta entro il 27 aprile 2026 e la rendicontazione nella banca dati dell’UE entro il 15 maggio 2026 (Fonte: linee guida dell’Agenzia svedese per l’energia). Secondo l’agenzia, i dati da rendicontare sono specificati nel Regolamento delegato (EU) 2024/1364 della Commissione del 14 marzo 2024, relativo alla prima fase dell’istituzione di un sistema comune dell’Unione di valutazione dei data center. I dati riguardano consumo di energia, consumo di acqua e calore di scarto, il che favorisce la distribuzione elettrica con misurazione e il software DCIM.
Tassazione dell’elettricità. L’imposta ridotta sull’energia per i data center è stata abolita dal 1° luglio 2023, e l’imposta standard sull’energia elettrica è di 36,0 öre per kWh nel 2026.
Segmentazione del mercato: quale segmento guida il mercato delle infrastrutture dei data center in Svezia?
L’infrastruttura elettrica guida il mercato delle infrastrutture dei data center in Svezia con il 44,6% del valore del 2025, i data center hyperscale e cloud guidano gli acquirenti con il 41,8% e le strutture Tier III rappresentano il 63,7%. Tra i componenti, l’infrastruttura di raffreddamento è il segmento in più rapida crescita al 15,92% annuo, contro il 13,92% dell’infrastruttura elettrica e il 12,82% dei rack, perché le sale AI richiedono raffreddamento a liquido e recupero del calore di cui le sale convenzionali non hanno bisogno.
Per componente: l’infrastruttura elettrica guida con il 44,6%
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 224,03 | 44,6% | 824,47 | 13,92% |
| Infrastruttura di raffreddamento | 137,13 | 27,3% | 600,66 | 15,92% |
| Rack IT e armadi | 49,23 | 9,8% | 164,51 | 12,82% |
| Monitoraggio e gestione (DCIM) | 33,65 | 6,7% | 141,56 | 15,45% |
| Altri | 58,27 | 11,6% | 181,73 | 12,05% |
L’infrastruttura elettrica mantiene la quota maggiore perché ogni nuovo MW richiede quadri elettrici, UPS, batterie e generazione di backup indipendentemente da come viene raffreddato. Il raffreddamento guadagna 4,1 punti di quota entro il 2035. La voce Altri perde quota man mano che il contenuto elettrico e di raffreddamento per MW aumenta.
Per tipo di data center: i data center hyperscale e cloud guidano con il 41,8%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e cloud | 209,97 | 41,8% | 705,87 | 12,89% |
| Data center di colocation | 148,68 | 29,6% | 520,32 | 13,34% |
| Data center enterprise | 91,92 | 18,3% | 145,38 | 4,69% |
| Data center AI e HPC | 51,74 | 10,3% | 541,36 | 26,46% |
I data center AI e HPC sono il tipo di data center in più rapida crescita al 26,46% annuo e superano la colocation in valore entro il 2035. La colocation cresce più rapidamente dell’hyperscale e cloud perché, secondo DC Market Insights, operatori come atNorth ed EcoDataCenter costruiscono capacità per clienti AI oltre che per le imprese.
Per tipo di tier: Tier III guida con il 63,7%
Le strutture Tier III rappresentano USD 319,97 milioni (63,7%) della spesa del 2025 e raggiungono USD 1,27 miliardi entro il 2035, crescendo del 14,75% annuo. Le strutture Tier IV detengono USD 120,05 milioni (23,9%) e crescono più rapidamente, al 15,54% annuo; DC Market Insights si aspetta che tale crescita provenga da acquirenti dei servizi finanziari e della pubblica amministrazione che necessitano di percorsi di alimentazione e raffreddamento completamente fault-tolerant. Le strutture Tier I e II detengono il 12,4% e crescono dell’8,26% annuo.
Per utente finale: IT e telecomunicazioni guidano con il 53,2%
Gli operatori IT e di telecomunicazioni, compresi i fornitori di servizi cloud e AI, rappresentano USD 267,23 milioni (53,2%) della domanda del 2025 e raggiungono USD 1,16 miliardi entro il 2035, al 15,79% annuo. Il settore bancario, dei servizi finanziari e assicurativo (BFSI) segue con USD 63,29 milioni (12,6%) e cresce dell’11,92% annuo. La pubblica amministrazione detiene il 9,7%, la manifattura l’8,9%, la sanità il 5,7% e gli altri il 9,9%. La sanità è il settore in più rapida crescita al di fuori dell’IT, al 13,69% annuo, come DC Market Insights si aspetta con lo spostamento degli archivi di imaging ospedaliero e dell’AI clinica in sale dedicate.
Esclusiva DC: il modello di spesa infrastrutturale per MW della Svezia e la matrice Componente × Tipo di data center
Con USD 96,00 milioni nel 2025, l’infrastruttura elettrica per i data center hyperscale e cloud è la singola cella più grande della matrice e rappresenta il 19,1% di tutta la spesa per infrastrutture dei data center in Svezia. La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito a partire da 60 input: 32 coorti di capacità (16 anni di sale convenzionali e AI dal 2020 al 2035), 2 curve di spesa per MW, 1 curva del tasso di rinnovo, 5 ripartizioni per componente, 4 ripartizioni per tipo di data center, 3 ripartizioni per tier, 6 ripartizioni per utente finale, 4 ripartizioni regionali e 3 dati pubblicati su energia e rete utilizzati come verifiche incrociate.
| 2025, USD milioni | Hyperscale e cloud | Colocation | Enterprise | AI e HPC | Totale |
|---|---|---|---|---|---|
| Infrastruttura elettrica | 96,00 | 67,95 | 39,79 | 20,29 | 224,03 |
| Infrastruttura di raffreddamento | 56,82 | 37,08 | 22,17 | 21,06 | 137,13 |
| Rack IT e armadi | 18,05 | 15,74 | 11,58 | 3,86 | 49,23 |
| Monitoraggio e gestione (DCIM) | 12,85 | 11,06 | 7,47 | 2,27 | 33,65 |
| Altri | 26,25 | 16,85 | 10,91 | 4,26 | 58,27 |
| Totale | 209,97 | 148,68 | 91,92 | 51,74 | 502,31 |
I data center AI e HPC spendono più per il raffreddamento (USD 21,06 milioni) che per l’alimentazione (USD 20,29 milioni), l’unico gruppo di acquirenti in cui ciò accade. La colocation spende il 45,7% del proprio budget per l’infrastruttura elettrica. I data center enterprise spendono il 12,6% in rack, la quota di rack più alta tra tutti gli acquirenti, il che li rende il mercato principale per i fornitori di rack e armadi anche mentre il segmento si riduce.
Il modello di spesa per MW alla base di questi dati ha due input principali, entrambi stime di DC Market Insights: la nuova capacità IT completata ogni anno (80 MW nel 2025) e la quota di essa costruita per l’AI (22% nel 2025). Moltiplicando ciascuno per il relativo contenuto infrastrutturale per MW si ottiene la spesa per nuove costruzioni; aggiungendo la spesa per aggiornamenti e sostituzioni sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il mercato delle infrastrutture dei data center in Svezia?
La regione di Stoccolma guida il mercato delle infrastrutture dei data center in Svezia con il 38,4% del valore del 2025, e la Svezia settentrionale è la regione in più rapida crescita al 18,40% annuo, perché i campus da 300 MW e oltre richiedono terreno, aria fredda e capacità di rete che la capitale non può offrire.
La regione di Stoccolma guida con una quota del 38,4%
I data center di Stoccolma hanno speso USD 192,89 milioni in infrastrutture nel 2025, e si prevede che la regione raggiunga USD 552,84 milioni nel 2035, con un CAGR dell’11,10%. Kista, a Stoccolma, accoglierà SWE02 di atNorth da 30 MW nel quarto trimestre 2027, con recupero del calore nella rete di teleriscaldamento di Stockholm Exergi. Stoccolma perde 9,5 punti di quota entro il 2035 perché i campus più grandi sorgono altrove, non perché il suo volume diminuisca.
La Svezia centro-orientale detiene una quota del 33,1% e assume la guida
La Svezia centro-orientale, che DC Market Insights definisce come Uppsala, Gävleborg, Dalarna, Södermanland e Västmanland, vale USD 166,26 milioni nel 2025 e USD 740,30 milioni entro il 2035, con un CAGR del 16,11%. Il centro AI di Brookfield da 750 MW a Strängnäs, i siti di Microsoft a Gävle e Sandviken, il sito di Google a Horndal, il sito di EcoDataCenter a Borlänge e il progetto di Vantage a Tierp si trovano tutti qui, per cui la regione supera Stoccolma entro il 2035.
La Svezia settentrionale detiene una quota del 15,2% e cresce più rapidamente
La Svezia settentrionale vale USD 76,35 milioni nel 2025 e USD 413,19 milioni entro il 2035, crescendo del 18,40% annuo. Il sito di atNorth da 300 MW a Sollefteå, previsto nella prima metà del 2028, e il potenziale campus da 1 GW di EdgeConneX a Skellefteå guidano la crescita.
La Svezia meridionale e occidentale detiene una quota del 13,3%
La Svezia meridionale e occidentale, che comprende la Scania, Göteborg e la costa occidentale, vale USD 66,81 milioni nel 2025 e USD 206,60 milioni entro il 2035, con un CAGR dell’11,95%. Il sito di Microsoft a Staffanstorp è il punto di riferimento del sud.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato delle infrastrutture dei data center in Svezia raggiunge USD 1,91 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1,47 miliardi a USD 2,26 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 25% rispetto allo scenario base; quota AI della nuova capacità limitata al 45% | 1,47 | 11,36% |
| Base | I completamenti salgono a 211 MW all’anno; la quota AI raggiunge il 62% | 1,91 | 14,31% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; la quota AI raggiunge il 70% | 2,26 | 16,21% |
Lo scenario basso riflette un lento rafforzamento della rete. Lo scenario alto ipotizza che una parte maggiore della coda di 7.000 MW dei data center venga connessa nei tempi previsti. La stima del 2023 preparata per l’Agenzia svedese per l’energia indicava prudenzialmente un consumo elettrico dei data center compreso tra 4,4 e 5,2 TWh nel 2030; lo scenario base di DC Market Insights implica un valore superiore, perché la maggior parte degli annunci di campus AI è arrivata dopo la pubblicazione di quella stima.
Approfondimenti competitivi: chi guida il mercato delle infrastrutture dei data center in Svezia e chi costruisce data center in Svezia?
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Schneider Electric è il leader di mercato con circa il 14% del mercato delle infrastrutture dei data center in Svezia nel 2025, e i tre maggiori fornitori, Schneider Electric, ABB e Vertiv, detengono insieme circa il 34% (stima DC Market Insights, basata sulla loro quota di UPS, quadri elettrici e apparecchiature di raffreddamento installati nelle sale dati svedesi rapportata al mercato di USD 502,31 milioni). ABB ha portato la quota dei data center nelle proprie vendite dal 9% al 15% in due anni, come riportato a maggio 2025. Munters ha riportato un aumento del 416% dell’acquisizione di ordini di Data Center Technologies nel quarto trimestre 2025.
Sviluppi recenti
- A giugno 2025, Brookfield ha annunciato fino a SEK 95 miliardi (USD 10 miliardi) di investimenti incentrati su un nuovo centro AI a Strängnäs, con una capacità che sale da 300 MW a 750 MW (Fonte: comunicato stampa di Brookfield).
- A gennaio 2026, atNorth ha annunciato SWE02, un data center metropolitano da 30 MW a Kista, Stoccolma, con recupero del calore in collaborazione con Stockholm Exergi, la cui entrata in funzione è prevista nel quarto trimestre 2027 (Fonte: comunicato stampa di atNorth).
- A febbraio 2026, Mistral AI ed EcoDataCenter hanno concordato un investimento di EUR 1,2 miliardi in un data center focalizzato sull’AI a Borlänge, la cui apertura è prevista nel 2027 con GPU NVIDIA Vera Rubin (Fonte: comunicato stampa di EcoDataCenter).
- A febbraio 2026, atNorth ha confermato un data center da 300 MW presso l’Hamre Industrial Park a Sollefteå, che dovrebbe essere operativo nella prima metà del 2028 (Fonte: comunicato stampa di atNorth).
- A febbraio 2026, EdgeConneX ha annunciato l’intenzione di acquisire un sito di Lyten a Skellefteå che potrebbe essere sviluppato in un campus di data center fino a 1 GW, subordinatamente alle approvazioni regolamentari (Fonte: notizia di W.Media).
- A giugno 2026, Google ha avviato i lavori del suo data center a Horndal, che sarà predisposto per il recupero del calore esterno, e ha istituito un fondo per la comunità da EUR 5 milioni (Fonte: comunicato stampa di Google).
Seguiamo questi annunci relativi a campus, rete e forniture man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato delle infrastrutture dei data center in Svezia
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e AI e valorizzata a USD 4,30 milioni e USD 6,60 milioni per MW nel 2025, più una spesa di aggiornamento di USD 0,17 milioni per MW installato. La base installata di 430 MW nel 2020 e 760 MW nel 2025 è stata verificata rispetto a un report RISE del 2023 pubblicato dall’Agenzia svedese per l’energia: 2,4 TWh di consumo elettrico dei data center nel 2020 a una potenza media di 276 MW, e una stima da 4,0 a 4,4 TWh per il 2025, che implicano un utilizzo medio di circa il 64% della capacità IT installata nel 2020 e dal 60% al 66% nel 2025. I completamenti previsti sono stati verificati rispetto ai 5.500 MW di capacità per grandi data center nella coda di Svenska kraftnät a novembre 2025. Il totale è stato suddiviso per 5 componenti, 4 tipi di data center, 3 tipi di tier, 6 gruppi di utenti finali e 4 regioni, e ogni ripartizione somma al totale del mercato.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anni considerati
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Curve di spesa infrastrutturale per MW
- 2.3Verifiche top-down rispetto ai dati su energia e rete
- 2.4Ipotesi e limitazioni
- 03Sintesi esecutiva
- 3.1Istantanea del mercato, 2025 e 2035
- 3.2Risultati chiave
- 3.3Considerazioni degli analisti
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide
- 4.3Tendenze
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa infrastrutturale per MW, sale convenzionali
- 5.2Spesa infrastrutturale per MW, sale AI
- 5.3Tassazione dell'elettricità e costi operativi
- 06Standard e normativa
- 6.1EN 50600 Strutture e infrastrutture dei data centre
- 6.2Act (2025:570) e Regolamento delegato (EU) 2024/1364
- 6.3Imposta sull'energia elettrica
- 07Analisi della catena di fornitura
- 7.1Produttori di apparecchiature
- 7.2Distributori e system integrator
- 7.3Sviluppatori e operatori di data center
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Spesa per nuove costruzioni e rinnovo
- 8.3Capacità IT installata e completamenti annuali
- 09Mercato per componente
- 9.1Infrastruttura elettrica
- 9.2Infrastruttura di raffreddamento
- 9.3Rack IT e armadi
- 9.4Monitoraggio e gestione (DCIM)
- 9.5Altri
- 10Mercato per tipo di data center
- 10.1Data center hyperscale e cloud
- 10.2Data center di colocation
- 10.3Data center enterprise
- 10.4Data center AI e HPC
- 11Mercato per tipo di tier
- 11.1Tier I e II
- 11.2Tier III
- 11.3Tier IV
- 12Mercato per utente finale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Pubblica amministrazione
- 12.4Manifattura
- 12.5Sanità
- 12.6Altri
- 13Esclusiva DC: modello di spesa infrastrutturale per MW
- 13.1Matrice Componente × Tipo di data center, 2025
- 13.2Input del modello
- 14Mercato per regione
- 14.1Regione di Stoccolma
- 14.2Svezia centro-orientale (Uppsala, Gävleborg, Dalarna, Södermanland, Västmanland)
- 14.3Svezia settentrionale
- 14.4Svezia meridionale e occidentale
- 15Sezioni trasversali regionali
- 15.1Tassi di crescita regionali, 2025-2035
- 15.2Variazione delle quote regionali, 2025 e 2035
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Panorama competitivo
- 17.1Stime delle quote di mercato, 2025
- 17.2Posizionamento competitivo per componente
- 17.3Sviluppatori di data center attivi in Svezia
- 18Profili aziendali
- 18.1Schneider Electric
- 18.2ABB
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Munters
- 18.9Socomec
- 18.10Stulz
- 18.11Systemair
- 18.12Caterpillar
- 18.13Rolls-Royce Power Systems
- 18.14Hitachi Energy
- 18.15Alfa Laval
- 19Sviluppi recenti
- 19.1Annunci di campus
- 19.2Aggiornamenti su rete e politiche
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di apparecchiature
- 20.2Per gli operatori di data center
- 20.3Per gli investitori
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Svezia, 2020-2035
- Fig. 2Capacità IT installata e completamenti annuali, 2020-2035
- Fig. 3Spesa infrastrutturale per MW, 2020, 2025, 2030 e 2035
- Fig. 4Mercato per componente, 2025 e 2035
- Fig. 5Mercato per tipo di data center, 2025 e 2035
- Fig. 6Mercato per regione, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa infrastrutturale per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per tipo di tier, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Matrice Componente × Tipo di data center, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Stime delle quote di mercato dei principali fornitori, 2025
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 502,31 milioni nel 2025, in crescita fino a USD 1,91 miliardi entro il 2035 con un CAGR del 14,31%, secondo le stime di DC Market Insights. Il mercato valeva USD 207,30 milioni nel 2020.
Del 14,31% annuo dal 2025 al 2035, dopo il 19,36% annuo tra il 2020 e il 2025, poiché DC Market Insights modella completamenti annuali di nuova capacità IT in crescita da 80 MW nel 2025 a 211 MW entro il 2035.
L’infrastruttura elettrica, con USD 224,03 milioni ovvero il 44,6% del valore del 2025. L’infrastruttura di raffreddamento è il componente in più rapida crescita, al 15,92% annuo, poiché le sale AI passano al raffreddamento a liquido.
Circa USD 4,30 milioni per MW per una sala convenzionale e USD 6,60 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights che coprono apparecchiature elettriche, di raffreddamento, rack, monitoraggio e altre apparecchiature di sito.
Fino a SEK 95 miliardi (USD 10 miliardi) da Brookfield per un centro AI da 750 MW a Strängnäs, EUR 1,2 miliardi da Mistral AI ed EcoDataCenter a Borlänge, e il data center di Google a Horndal, i cui lavori sono stati avviati a giugno 2026.
La regione di Stoccolma, con USD 192,89 milioni ovvero il 38,4% del valore del 2025. La Svezia settentrionale cresce più rapidamente, al 18,40% annuo, poiché campus da 300 MW e oltre si spostano a Sollefteå e, potenzialmente, a Skellefteå.
Circa il 34% del mercato è detenuto complessivamente da Schneider Electric, ABB e Vertiv, con Schneider Electric leader con circa il 14% (stima DC Market Insights). Competono anche Eaton, Siemens, Legrand, Rittal, Munters, Socomec e Stulz.
A settembre 2026 nella coda di connessione alla rete svedese c’erano 7.000 MW di domanda dei data center, su 26.000 MW di consumo elettrico richiesto. Svenska kraftnät aveva contato 5.500 MW per grandi data center a novembre 2025.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.