
高帯域幅メモリ(HBM)市場 規模・シェア・2035年までの予測
市場の概要
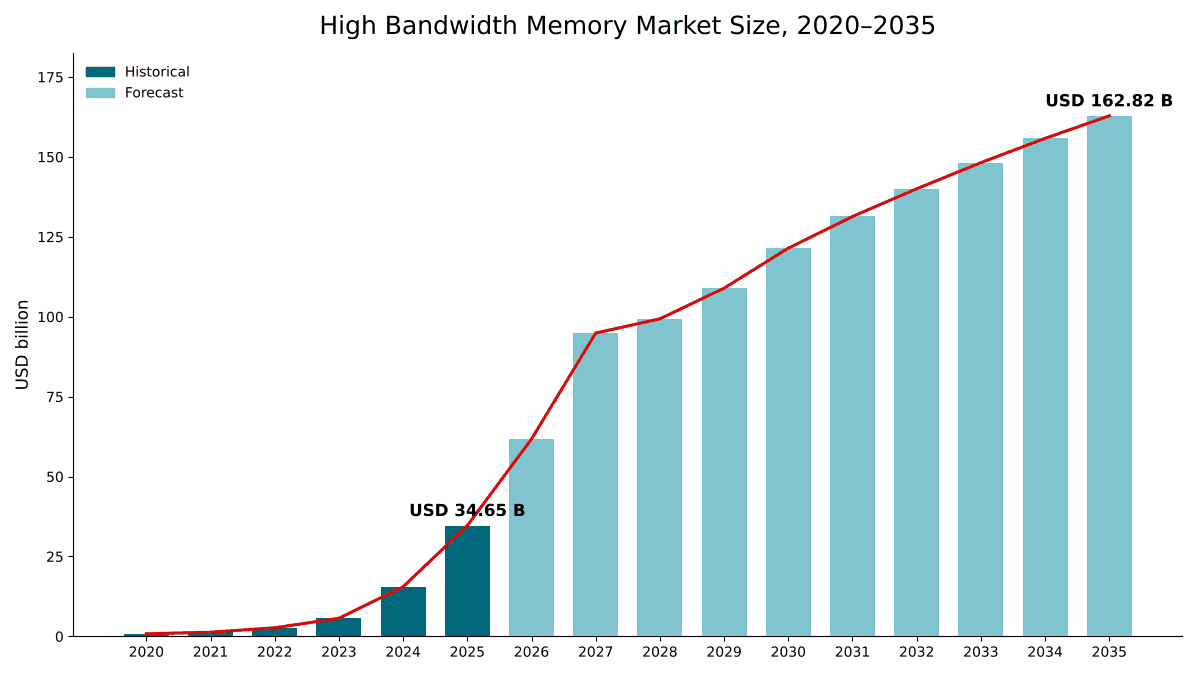
高帯域幅メモリ(HBM)市場の規模は2025年にUSD 34.65十億で、年平均成長率(CAGR)16.73%で拡大し、2035年までにUSD 162.82十億に達すると予測されています。 North Americaが市場の58.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09高帯域幅メモリ市場、世代別
- 10高帯域幅メモリ市場、スタック当たり容量別
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 10掲載企業
地域別インサイト
- North America58.4%
- Asia Pacific24.6%
- Europe10.3%
- Middle East and Africa4.2%
- Latin America2.5%
掲載企業
- SK hynix
- Samsung Electronics
- Micron Technology
- TSMC
- NVIDIA
- AMD
- Amazon Web Services
- Broadcom
- Intel
詳細分析
高帯域幅メモリ(HBM)市場は、メモリメーカーがグラフィックス処理装置(GPU)、カスタムAIアクセラレータその他のプロセッサと同一パッケージ上に並べて実装するために販売する、高帯域幅メモリ(HBM)と呼ばれる積層型ダイナミック・ランダム・アクセス・メモリ(DRAM)デバイスを対象とし、メモリメーカーによる初回販売時点の価格で評価しています。DC Market Insightsは、世界の高帯域幅メモリ市場を2025年に346.5億米ドルと評価し、2035年までに1,628.2億米ドル、年平均成長率(CAGR)16.73%に達すると予測しています。2025年の市場規模は出荷量から積み上げています。HBM搭載プロセッサ約840万個が1個当たり平均185ギガバイト(GB)のHBMを搭載すると合計約15億5,400万GBとなり、1GB当たり約22.30米ドルの平均販売価格で346.5億米ドルとなります。HBM4以降の世代は年率78.97%で最も急成長するセグメントです。NVIDIAのRubinをはじめとする2026年のフラッグシップアクセラレータが2,048ビットのHBM4インターフェースへ移行するためです。また中東・アフリカは年率20.14%で最も急成長する地域であり、DC Market Insightsはサウジアラビアとアラブ首長国連邦が小さな基盤からAIアクセラレータ容量を拡大すると見込んでいます。
エグゼクティブサマリー
世界の高帯域幅メモリ市場規模は2020年に8.18億米ドルと評価され、2025年に346.5億米ドルに達し、予測期間中に16.73%のCAGRで2035年までに1,628.2億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 高帯域幅メモリ市場規模(2025年) | 346.5億米ドル |
| 高帯域幅メモリ市場、CAGR | 16.73% |
| 高帯域幅メモリ市場規模(2035年) | 1,628.2億米ドル |
DC Market Insightsの推計では、市場は2020年から2025年にかけて年率111.55%で成長し、2025年単年で2024年の155.2億米ドルの2倍超となりました。SK hynixは2025年のHBM売上高が前年比で2倍超になったと報告し、Micronは2025会計年度第4四半期のHBM売上高が約20億米ドル、年換算ランレートで約80億米ドルになったと報告しました。DC Market Insightsは、HBM4の価格プレミアムとアクセラレータ当たりのメモリ搭載量の増加により、2026年に617.4億米ドル、2028年に993.4億米ドルになると予測しています。
2025年から2035年にかけての成長率は、2つの理由から年率16.73%に鈍化します。アクセラレータの出荷が成熟するにつれて数量の伸びが鈍化し、プロセッサ数は2025年の840万個から2035年の2,400万個への増加にとどまります。また、メモリメーカー3社すべての新たなHBM生産能力が2027年以降に稼働するにつれ、1GB当たりの価格は22.30米ドルから10.60米ドルに下落します。プロセッサ当たりのメモリ搭載量は185GBから640GBへと増え続け、価格が下落しても市場の成長を支えます。
市場範囲:高帯域幅メモリ市場は何を対象とするか
高帯域幅メモリ市場は、世界で販売されるすべてのHBMスタックを対象とし、メモリメーカーの販売価格で名目米ドル建てにより評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を346.5億米ドルと算定しており、そのほぼすべてがデータセンター用アクセラレータ向けです。
対象に含まれるもの。4段積みから16段積みまでのあらゆる高さのHBM2E、HBM3、HBM3E、HBM4およびHBM4Eスタック(ロジックベースダイを含む)で、GPUメーカー、カスタムAIアクセラレータ設計企業、CPUおよびFPGAメーカー、ネットワーキングチップメーカーに販売されるもの。プロセッサメーカーに出荷されるか、そのパッケージングパートナーに出荷されるかを問いません。
対象から除外されるもの。従来型のDDR5サーバー用DRAM、LPDDRおよびSOCAMMモジュール、GDDRグラフィックスメモリ、GPUまたはアクセラレータのダイそのもの、インターポーザ、基板およびパッケージングサービス、ならびにコンシューマ向けグラフィックス製品のHBM搭載分。
セグメントの相互関係。世代、スタック当たり容量、プロセッサタイプ、用途、エンドユーザーは、いずれも同じ346.5億米ドルの合計を別の切り口で分割したものです。地域および国は、メモリの製造地ではなく、HBM搭載プロセッサがデータセンターに配備される場所に金額を配分しているため、韓国と台湾は配備ベースでのみ計上されます。
市場の促進要因:高帯域幅メモリ市場を牽引するものは何か
高帯域幅メモリ市場の成長の大部分は3つの促進要因で説明できます。185GBから640GBに増加するアクセラレータ当たりのメモリ搭載量、NVIDIAの2026会計年度データセンター売上高を1,937.0億米ドルに押し上げたAI設備投資、そしてHBMの生産前に生産分を完売させる複数年の供給契約です。
アクセラレータ当たりのHBM搭載量は2035年までに185GBから640GBへ増加
アクセラレータは新世代ごとにより多くのHBMを搭載します。AMDのInstinct MI355Xは8TB/sのメモリ帯域幅を持つ288GBのHBM3Eを搭載し、NVIDIAのRubin GPUは8スタック構成で288GBのHBM4を搭載します。カスタムアクセラレータも同じ道をたどっており、GoogleのIronwood TPUはチップ当たり192GBのHBMを備え、AWS Trainium3は144GBのHBM3eを搭載します。DC Market Insightsは、HBM搭載プロセッサの平均HBM搭載量を2025年に185GBと推計し、2028年に360GB、2035年に640GBになると予測しており、これが高帯域幅メモリ市場における最大の促進要因です。これらの数値の背景にあるアクセラレータ出荷については、データセンターアクセラレータ市場レポートで取り上げています。
AI設備投資がNVIDIAのデータセンター売上高を1,937.0億米ドルに押し上げ
HBM需要はアクセラレータ需要に連動します。NVIDIAは2026会計年度の売上高を2,159.0億米ドルと報告し、データセンター売上高は68%増の過去最高となる1,937.0億米ドルでした。NVIDIAは2026年1月、Rubinが本格生産に入っており、Rubinベースの製品は2026年下半期にパートナー各社から提供されると発表しました。Vera Rubin NVL72ラックは72基のRubin GPUと36基のVera CPUを組み合わせています。DC Market Insightsの推計では、2025年のHBM金額の71.8%をマーチャントGPUが占めました。
供給契約により2027年までのHBM生産分が完売
買い手は現在、1年以上先のHBMを契約しています。Micronは2025年12月の決算説明会で、2026暦年のHBM供給全量について価格と数量の契約を完了したと述べ、2026年9月末の2026会計年度第4四半期決算説明会では、2027暦年のHBMビット供給の大部分について大幅な値上げを伴う契約を完了したと述べました。Samsungは、2026年のHBM売上高が2025年比で3倍超になると見込んでいると述べました。DC Market Insightsは、1GB当たりの平均価格が2025年の22.30米ドルから2027年の25.10米ドルに上昇することを予測に織り込んでいます。
市場動向:HBM技術はどのように変化しているか
高帯域幅メモリ市場は2026年にHBM4へ移行しつつあり、2,048ビットのインターフェース、より高いスタック、ファウンドリプロセスで製造されるロジックベースダイを特徴とします。HBM4以降の世代は2035年までに金額の93.3%に達すると予測されています。
HBM4はインターフェースを2倍の2,048ビットに拡大
JEDEC固体技術協会は2025年4月にJESD270-4 HBM4規格を公開しました。2,048ビットのインターフェースで最大8Gb/sの転送速度、スタック当たり最大2TB/sの総帯域幅を規定しています。メモリメーカーはこの速度を上回る製品を出荷しています。SamsungのHBM4は安定して11.7Gbpsで動作しスタック当たり最大3.3TB/sを実現し、SK hynixは自社のHBM4が10Gbpsを超えると述べ、Micronは自社のHBM4が毎秒11ギガビット超で動作すると述べました。DC Market Insightsは、2025年に金額の1.3%を占めたHBM4以降の世代が、2035年までに1,519.1億米ドルに達すると予測しています。
スタックは12段積みから16段積み、48GBへ拡大
スタック当たりの容量はスタックの高さとともに増加します。Samsungの12層HBM4は24GBから36GBを提供し、Samsungは最大48GBの16層スタックを計画しています。Micronはキューブ当たり48GBのHBM4 16段積み製品をサンプル出荷しており、これは同社の12段積み製品より33%大きい容量です。36GB以上のスタックは2025年の金額の32.5%を占め、2035年までに89.5%に達すると予測されています。
ロジックベースダイはファウンドリプロセスへ移行
HBM4以降、各スタックの最下部にあるベースダイはカスタマイズ可能なロジックチップになります。SK hynixとTSMCは2024年4月、HBM4のベースダイにTSMCの先端ロジックプロセスを採用し、SK hynixのHBMとTSMCのCoWoSパッケージングとの統合を改善することで合意しました。SamsungのHBM4は4nmのロジックベースダイを使用しており、SamsungはHBMベースダイの需要が2026年第2四半期の同社ファウンドリ事業を後押ししたと報告しました。SamsungのカスタムHBMのサンプルは2027年に顧客へ届く予定です。
市場の課題:高帯域幅メモリ市場の足かせとなるものは何か
クリーンルームのスペースと輸出規制は、DC Market Insightsが高帯域幅メモリ市場を2035年までに1,914.7億米ドルとなる高位ケースより低く抑えると見込む2つの制約要因です。
クリーンルーム不足により2027年までビット供給が制限
HBMは同じクリーンルームを他のDRAMと奪い合っています。Micronは2026年3月、クリーンルームの制約、長い建設リードタイム、HBMのトレードレシオの上昇がDRAMのビット供給の伸びを制約していると述べ、2027会計年度の設備投資はHBMとDRAM向けに大幅に増加する見込みだと述べました。SK hynixは、2027年初頭に予定される龍仁(Yongin)第1期クリーンルームの稼働に言及しています。DC Market Insightsは、新たな生産能力が稼働するまで1GB当たりの価格は24.00米ドルを上回る水準にとどまり、その後2028年に18.90米ドルに下落すると見込んでいます。
輸出規制により中国へのHBM販売が制限
2024年12月2日、米国商務省産業安全保障局(BIS)は、メモリ帯域幅密度が1平方ミリメートル当たり毎秒2GBを超えるHBMスタックを輸出規制品目分類3A090.cに追加しました。これらの品目をマカオまたは中国を含む国グループD:5へ輸出するには、現在ライセンスが必要です。DC Market Insightsは、2025年の世界のHBM金額に占める中国のシェアを7.8%と推計しています。
市場機会:新たな収益源はどこにあるか
高帯域幅メモリ市場における2つの最大の新たな収益源は、年率22.68%で成長するカスタムAIアクセラレータと、2030年までにトレーニングを上回り年率21.88%で成長するAI推論です。
カスタムAIアクセラレータは78.7億米ドルから607.3億米ドルへ成長
クラウドプロバイダーは自社でアクセラレータを設計し、そのためのHBMを購入しています。Broadcomのカスタムアクセラレータ向け3.5D XDSiPプラットフォームは、6,000mm2を超えるシリコンと最大12個のHBMスタックを1つのパッケージデバイスに統合します。DC Market Insightsは、カスタムAI ASICがHBM金額に占めるシェアを2025年の22.7%から2035年には37.3%に高めると予測しています。チップそのものについてはAIチップ市場レポートで取り上げています。
AI推論は2035年までに924.8億米ドルに到達
DC Market Insightsは、推論用アクセラレータがトレーニング用製品に近いHBM搭載量を持つと想定しています。DC Market Insightsは推論を2025年に127.9億米ドル(36.9%)と評価し、2035年までに924.8億米ドル(56.8%)になると予測しています。
価格:HBMの1GB当たりのコストはいくらか
2025年のHBMの平均販売価格は1GB当たり約22.30米ドルで、HBM搭載プロセッサ1個には約4,125.50米ドル相当のHBMが搭載されていました。これらは、すべての世代とスタック高さを対象とした、メモリメーカーの販売価格ベースのDC Market Insights推計値です。
| HBMの価格と搭載量 | 2020 | 2025 | 2027 | 2030 | 2035 |
|---|---|---|---|---|---|
| 平均価格(1GB当たり米ドル) | 28.40 | 22.30 | 25.10 | 15.00 | 10.60 |
| プロセッサ当たりHBM搭載量(GB) | 32 | 185 | 300 | 460 | 640 |
| HBM搭載プロセッサ(百万個) | 0.90 | 8.40 | 12.60 | 17.60 | 24.00 |
DC Market Insightsは、HBM4が量産に入り供給が完売状態を続けるため、1GB当たりの価格は2025年から2027年にかけて上昇し、その後は歩留まりの成熟と新たな工場およびパッケージングラインの稼働に伴い、2027年から2035年にかけて年率約10.2%で下落すると見込んでいます。2028年まではプロセッサ当たりのHBM搭載量の増加が価格の下落を上回るため、市場は成長を続けます。
規格と規制:HBMを形作るルールは何か
高帯域幅メモリ市場を形作るルールは2つあります。インターフェースを定めるJEDECのHBM規格と、HBMの出荷先を決める米国の輸出規制です。
JEDEC JESD270-4(2025年4月)。HBM4規格は、24Gbまたは32Gbのダイによる4段積み、8段積み、12段積み、16段積みのスタックをサポートし、スタック当たり最大64GB(32Gb、16段積み)に対応します。また独立チャネル数をHBM3の16から32へと倍増させ、チャネル当たり2つの疑似チャネルを備えます。メモリメーカーは、8Gb/sの基本速度をどれだけ上回って動作させられるかで競っています。
米国の輸出規制(2024年12月)。BISの暫定最終規則は、1平方ミリメートル当たり毎秒2GBを超えるHBMを対象とするECCN 3A090.cと、米国または国グループA:5に本社を置く企業がパッケージング拠点へ直接出荷する1平方ミリメートル当たり毎秒3.3GB未満のスタックを対象とする新たな許可例外HBMを創設しました。マカオまたは国グループD:5に本社を置かず、かつ最終親会社もそこに本社を置いていない企業からの申請は原則として承認され、それ以外はすべて原則として不承認となります。
サプライヤーの開示資料。メモリメーカーはHBMについて部分的にしか開示していません。Micronが米国証券取引委員会に提出した2026会計年度決算では、売上高は1,331.9億米ドル(前年は373.8億米ドル)、HBMを含むクラウドメモリ事業部門の第4四半期売上高は162.8億米ドルと報告されています。
市場セグメンテーション:高帯域幅メモリ市場をリードするセグメントはどれか
DC Market Insightsの推計では、2025年の金額で高帯域幅メモリ市場をリードするのは84.3%を占めるHBM3Eであり、プロセッサタイプではマーチャントGPUが71.8%、買い手ではハイパースケールクラウドプロバイダーが61.2%でリードしています。HBM4以降の世代は年率78.97%で最も急成長するセグメントです。NVIDIAのRubinをはじめとする2026年のフラッグシップアクセラレータがHBM4へ移行し、メモリメーカー3社すべてが2026年にHBM4の量産出荷を開始したためです。
世代別:HBM3Eが84.3%でリード
| 世代 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| HBM2E以前 | 0.90 | 2.6% | 0.24 | -12.24% |
| HBM3 | 4.09 | 11.8% | 0.57 | -17.89% |
| HBM3E | 29.21 | 84.3% | 10.09 | -10.08% |
| HBM4以降 | 0.45 | 1.3% | 151.91 | 78.97% |
DC Market Insightsの推計では、2025年のアクセラレータ出荷の大半はHBM3Eを搭載していました。HBM4以降の世代は2035年までに金額の93.3%を占める一方、HBM3Eは低コストの推論用製品へ移行するにつれて100.9億米ドルに減少します。
スタック当たり容量別:24GBスタックが49.6%でリード
| スタック当たり容量 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 16GB以下 | 6.20 | 17.9% | 1.79 | -11.68% |
| 24GB | 17.19 | 49.6% | 15.30 | -1.15% |
| 36GB以上 | 11.26 | 32.5% | 145.72 | 29.18% |
DC Market Insightsのモデルでは、2025年は24GBクラスがリードしました。36GB以上のスタックは年率29.18%で成長し、2035年までに金額の89.5%を占めます。
プロセッサタイプ別:マーチャントGPUが71.8%でリード
| プロセッサタイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| マーチャントGPU | 24.88 | 71.8% | 95.41 | 14.39% |
| カスタムAI ASIC | 7.87 | 22.7% | 60.73 | 22.68% |
| CPU、FPGAその他 | 1.91 | 5.5% | 6.68 | 13.35% |
HBMの大部分はNVIDIAとAMDのマーチャントGPUが購入していますが、カスタムAI ASICは年率22.68%とより速く成長しています。128GBのHBM2eを搭載するIntelのGaudi 3アクセラレータを含むCPU、FPGAその他のプロセッサは5.5%を占めています。
用途別:生成AIトレーニングが53.6%でリード
| 用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 生成AIトレーニング | 18.57 | 53.6% | 58.94 | 12.24% |
| AI推論 | 12.79 | 36.9% | 92.48 | 21.88% |
| HPCおよび科学計算 | 2.22 | 6.4% | 7.16 | 12.44% |
| ネットワーキングその他 | 1.07 | 3.1% | 4.23 | 14.70% |
DC Market Insightsの推計では、2025年はトレーニングがリードしました。AI推論は年率21.88%で最も急成長する用途です。HPCおよび科学計算は6.4%、ネットワーキングその他の用途は3.1%を占めています。
エンドユーザー別:ハイパースケールクラウドプロバイダーが61.2%でリード
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 21.21 | 61.2% | 94.27 | 16.09% |
| GPUおよびネオクラウドプロバイダー | 6.03 | 17.4% | 28.98 | 17.00% |
| エンタープライズおよびソブリンAI | 5.16 | 14.9% | 32.73 | 20.28% |
| 政府および研究機関のHPC | 2.25 | 6.5% | 6.84 | 11.74% |
ハイパースケールクラウドプロバイダーは、マーチャントGPUと自社アクセラレータの両方を通じてHBMを購入しています。各国政府や大企業が国家規模および自社専用のAIクラスターを構築するにつれ、エンタープライズおよびソブリンAIの買い手は年率20.28%で最も速く成長する一方、政府および研究機関のHPCは11.74%で最も緩やかに成長します。
DC独自分析:HBMビット価値モデルと世代×プロセッサのマトリクス
2025年に214.5億米ドルとなったマーチャントGPU向けHBM3Eは、マトリクスの中で単独で最大のセルであり、HBM金額全体の61.9%を占めます。このマトリクスは、メモリの買い手と投資家が最もよく尋ねる2つの分類、すなわちどの世代が購入されているか、そしてどの種類のプロセッサ向けかをクロス集計したものです。
| 2025年、10億米ドル | マーチャントGPU | カスタムAI ASIC | CPU、FPGAその他 | 合計 |
|---|---|---|---|---|
| HBM2E以前 | 0.36 | 0.31 | 0.22 | 0.90 |
| HBM3 | 2.72 | 0.97 | 0.40 | 4.09 |
| HBM3E | 21.45 | 6.50 | 1.27 | 29.21 |
| HBM4以降 | 0.35 | 0.09 | 0.01 | 0.45 |
| 合計 | 24.88 | 7.87 | 1.91 | 34.65 |
DC Market Insightsのモデルでは、マーチャントGPUはHBM予算の86.2%をHBM3Eに費やしている一方、カスタムAI ASICは依然として16.3%をHBM3以前の世代に費やしています。CPU、FPGAその他のプロセッサは、HBM予算の33.0%をHBM3以前の製品に費やしています。HBM4の量産出荷は2026年に始まったため、2025年のHBM4の行は小さくなっています。
このマトリクスはDC Market Insightsのモデルであり、出荷数の集計ではありません。48の入力値、すなわち16年分のプロセッサ出荷数、16年分のプロセッサ当たりHBM搭載量、16年分の1GB当たり価格(2020年~2035年)から構築され、それぞれを4つの世代と3つのプロセッサタイプに分割し、Micronが開示したHBM売上高と市場見通し、およびSK hynixとSamsungが開示した成長率と照合しています。プロセッサ数×プロセッサ当たりGB×1GB当たり価格で各年の市場規模が求められます。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別分析:高帯域幅メモリ市場をリードする地域はどこか
DC Market Insightsの推計では、北米が2025年の金額の58.4%で高帯域幅メモリ市場をリードし、中東・アフリカが年率20.14%で最も急成長する地域です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦が小さな基盤からAIアクセラレータ容量を拡大すると見込んでいるためです。
北米が58.4%のシェアでリード
DC Market Insightsの推計では、北米のデータセンターに配備されたプロセッサは2025年に202.4億米ドル相当のHBMを搭載しており、DC Market Insightsは2035年までに843.4億米ドル、CAGR 15.34%になると予測しています。DC Market Insightsのモデルでは、米国が地域金額の92.1%を占めます。他の地域が独自のAI容量を構築するにつれ、北米は2035年までにシェアを6.6ポイント失います。
アジア太平洋が24.6%のシェア
アジア太平洋は2025年に85.2億米ドル、2035年までに454.3億米ドル、CAGR 18.21%の規模です。DC Market Insightsのモデルでは、中国が同地域で最大の国別市場ですが、米国の輸出規制が中国向けに出荷されるHBMの金額を抑えており、DC Market Insightsはインドが最も速く成長すると予測しています。
欧州が10.3%のシェア
欧州は2025年に35.7億米ドル、2035年までに188.9億米ドル、CAGR 18.13%の規模です。DC Market Insightsのモデルでは、英国、ドイツ、フランスが欧州の三大国別市場です。
中東・アフリカが4.2%のシェア
中東・アフリカは2025年に14.6億米ドル、2035年までに91.2億米ドルの規模で、年率20.14%とすべての地域の中で最も速い成長です。DC Market Insightsは、2025年の地域金額の71.5%をサウジアラビアとアラブ首長国連邦に配分しています。
ラテンアメリカが2.5%のシェア
ラテンアメリカは2025年に8.66億米ドル、2035年までに50.5億米ドル、CAGR 19.27%の規模です。
国別分析:HBMを最も多く配備している国はどこか
DC Market Insightsの推計では、HBMの最大の国別市場は米国で、2025年に186.4億米ドルと世界の金額の53.8%を占め、中国が27.1億米ドル(7.8%)、日本が16.0億米ドル(4.6%)で続きます。上位12か国が2025年の金額の87.6%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 18.64 | 53.8% | 76.07 | 15.10% |
| 2 | 中国 | アジア太平洋 | 2.71 | 7.8% | 11.90 | 15.94% |
| 3 | 日本 | アジア太平洋 | 1.60 | 4.6% | 7.99 | 17.43% |
| 4 | カナダ | 北米 | 1.60 | 4.6% | 8.27 | 17.85% |
| 5 | 韓国 | アジア太平洋 | 1.12 | 3.2% | 5.81 | 17.94% |
| 6 | 英国 | 欧州 | 0.89 | 2.6% | 4.36 | 17.29% |
| 7 | インド | アジア太平洋 | 0.83 | 2.4% | 6.90 | 23.64% |
| 8 | ドイツ | 欧州 | 0.76 | 2.2% | 3.95 | 17.85% |
| 9 | オーストラリア | アジア太平洋 | 0.61 | 1.7% | 3.59 | 19.48% |
| 10 | フランス | 欧州 | 0.56 | 1.6% | 3.06 | 18.58% |
| 11 | サウジアラビア | 中東・アフリカ | 0.55 | 1.6% | 3.67 | 20.79% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 0.49 | 1.4% | 3.20 | 20.74% |
GPUクラウドとソブリンAIの容量が小さな基盤から拡大するにつれ、インドが年率23.64%で最も急成長する国別市場となり、サウジアラビアの20.79%、アラブ首長国連邦の20.74%を上回ります。国別の数値は、各国の既設および新設AIアクセラレータ容量の推定シェアで加重して地域合計を配分した、DC Market Insightsによる配分値です。
予測シナリオ:2035年の予測はどのように変わり得るか
高帯域幅メモリ市場は、基本ケースで2035年までに1,628.2億米ドルに達し、低位シナリオと高位シナリオでは1,291.3億米ドルから1,914.7億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | プロセッサ出荷が基本ケースを12%下回り、1GB当たり価格が2035年までに基本ケースを10%下回る | 129.13 | 14.06% |
| 基本 | 出荷が2,400万個に到達、プロセッサ当たり640GB、1GB当たり10.60米ドル | 162.82 | 16.73% |
| 高位 | プロセッサ当たりHBM搭載量が基本ケースを10%上回り、供給逼迫で価格が7%高く推移 | 191.47 | 18.64% |
低位ケースは、2027年以降にAI設備投資が一時停止した場合の姿です。新たなHBM工場が稼働するちょうどその時期にアクセラレータの受注が先送りされ、価格がより速く下落します。高位ケースは、16段積みスタックがより早く標準となり、価格が2027年の水準近くにとどまると想定しています。DC Market Insightsは、SOCAMMやCXL接続DRAMなどの代替メモリが、一部の容量をパッケージ外へ移せる推論用製品にとっての主な変動要因であるとみています。
競合分析:高帯域幅メモリ市場をリードするのは誰か
- SK hynix
- Samsung Electronics
- Micron Technology
- TSMC
- NVIDIA
- AMD
- Amazon Web Services
- Broadcom
- Intel
SK hynixは2025年のHBM売上高の約半分を占める市場リーダーであり、SK hynix、Samsung Electronics、Micron Technologyの3社で市場の95%超を供給しています(いずれも企業の開示情報に基づくDC Market Insightsの推計)。SK hynixは2025年の売上高を97.1467兆ウォンと報告し、HBM売上高は2倍超となりました。また2025年9月には、HBM4の量産に向けた準備段階を完了したと発表し、これを業界初と説明しました。Micronの2025会計年度第4四半期におけるHBMの年換算ランレート約80億米ドルは、DC Market Insightsによる2025年市場規模の約23%に相当し、Micronは2025年9月にHBMの顧客が6社あると述べました。Samsungは2026年2月に商用HBM4の出荷を開始し(出典:Samsungニュースルーム)、2026年第2四半期にHBM4Eのサンプルを出荷しました。2024年の合意に基づき、SK hynixはHBM4のベースダイにTSMCの先端ロジックプロセスを採用しており、両社はSK hynixのHBMとTSMCのCoWoSパッケージングの統合に取り組んでいます。NVIDIAのRubinとAMDのMI355XのマーチャントGPUはそれぞれ288GBのHBMを搭載し、GoogleのIronwoodとAWS Trainium3のアクセラレータは192GBと144GBを搭載します。Broadcomのカスタムアクセラレータプラットフォームは最大12個のHBMスタックに対応し、IntelのGaudi 3はHBM2eを使用しています。
最近の動向
- 2025年9月、SK hynixはHBM4の開発を完了して量産の準備を整えました。2,048個のI/O端子、10Gbps超の動作速度、40%超の電力効率向上を実現しています(出典:SK hynixプレスリリース)。
- 2025年12月、Micronは2026暦年のHBM供給全量について価格と数量の契約を完了したと述べました(出典:Micron決算説明会)。
- 2026年2月、Samsungは安定した11.7Gbpsの速度とスタック当たり最大3.3TB/sの帯域幅を備えた商用HBM4の出荷を開始しました(出典:Samsungニュースルーム)。
- 2026年3月、MicronはNVIDIA Vera Rubin向けに設計されたHBM4 36GB 12Hの量産出荷を報告し、48GBの16段積みHBM4製品をサンプル出荷しました(出典:Micron決算説明会の準備原稿)。
- 2026年7月、SK hynixは2026年第2四半期にHBM4の大量出荷を開始したと報告し、Samsungは業界初のHBM4Eサンプルを主要顧客に出荷したと報告しました(出典:SK hynixおよびSamsungの四半期決算)。
- 2026年9月、Micronは2027暦年のHBMビット供給の大部分について大幅な値上げを伴う契約を完了したと述べました(出典:Micron決算説明会)。
当社は、これらの製品発表、供給契約、生産能力に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:高帯域幅メモリ市場モデルの構築方法
DC Market Insightsは、この市場をHBM搭載プロセッサの16年分のコホート(2020年~2035年)からボトムアップで構築し、各コホートに平均HBM搭載量(GB)と1GB当たりの平均販売価格を掛け合わせました。2025年は、185GBを搭載するプロセッサ840万個に1GB当たり22.30米ドルを掛けて346.5億米ドルとなり、2035年は、640GBを搭載するプロセッサ2,400万個に1GB当たり10.60米ドルを掛けて1,628.2億米ドルとなります。合計は4つの世代、3つの容量クラス、3つのプロセッサタイプ、4つの用途、4つのエンドユーザー、5つの地域に分割し、すべての分割の合計が市場合計と一致します。結果は3つの開示情報とトップダウンで照合しました。すなわち、2025年のHBM市場を約350億米ドル、2028年を約1,000億米ドルとするMicronの見通し(モデルでは346.5億米ドルと993.4億米ドル)、2025会計年度第4四半期におけるMicronのHBMランレート約80億米ドル、そして2025年にHBM売上高が2倍超になったとするSK hynixの報告(モデルでは2.23倍の成長)です。国別の金額は、既設および新設AIアクセラレータ容量に基づく国別ウェイトにより各地域合計を配分しています。プロセッサの仕様はNVIDIA、AMD、Google、AWS、Intelから、HBMの仕様はJEDECとメモリメーカー3社から取得しています。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする世代とスタック構成
- 1.3通貨、価格設定および基準年
- 1.4主要ステークホルダー
- 02調査方法
- 2.1プロセッサ数×GB×価格によるボトムアップモデル
- 2.2サプライヤーの開示情報とのトップダウン照合
- 2.3一次情報源と二次情報源
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況(2025年および2035年)
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1促進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格分析
- 5.11GB当たり平均価格(2020年~2035年)
- 5.2プロセッサ当たりHBM搭載量
- 5.3プロセッサ当たりHBM金額
- 06規格と規制
- 6.1JEDEC JESD270-4 HBM4規格
- 6.2HBMに対する米国の輸出規制(ECCN 3A090.c)
- 6.3サプライヤーの開示資料
- 07サプライチェーン分析
- 7.1DRAMウェハー供給とクリーンルーム能力
- 7.2ロジックベースダイとファウンドリパートナー
- 7.3先端パッケージングと統合
- 7.4供給契約と割り当て
- 08市場規模と予測
- 8.1市場規模(2020年~2035年)
- 8.2HBM搭載プロセッサの出荷量
- 8.3プロセッサ当たりHBM搭載量と出荷ビット数
- 09高帯域幅メモリ市場、世代別
- 9.1HBM2E以前
- 9.2HBM3
- 9.3HBM3E
- 9.4HBM4以降
- 10高帯域幅メモリ市場、スタック当たり容量別
- 10.116GB以下
- 10.224GB
- 10.336GB以上
- 11高帯域幅メモリ市場、プロセッサタイプ別
- 11.1マーチャントGPU
- 11.2カスタムAI ASIC
- 11.3CPU、FPGAその他
- 12高帯域幅メモリ市場、用途別
- 12.1生成AIトレーニング
- 12.2AI推論
- 12.3HPCおよび科学計算
- 12.4ネットワーキングその他
- 13高帯域幅メモリ市場、エンドユーザー別
- 13.1ハイパースケールクラウドプロバイダー
- 13.2GPUおよびネオクラウドプロバイダー
- 13.3エンタープライズおよびソブリンAI
- 13.4政府および研究機関のHPC
- 14Dc独自分析:hbmビット価値モデル
- 14.1世代×プロセッサタイプのマトリクス(2025年)
- 14.2モデルの入力値と検証
- 15高帯域幅メモリ市場、地域別
- 15.1地域別概要(2025年および2035年)
- 15.2北米:米国、カナダ
- 15.3アジア太平洋:中国、日本、韓国、インド、オーストラリア、その他アジア太平洋
- 15.4欧州:英国、ドイツ、フランス、その他欧州
- 15.5中東・アフリカ:サウジアラビア、アラブ首長国連邦、その他中東・アフリカ
- 15.6ラテンアメリカ:地域合計
- 16地域横断分析
- 16.1地域×国別シェア(2025年)
- 16.2地域別成長率の比較(2025年~2035年)
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場シェア分析(2025年)
- 18.2世代別サプライヤーのポジショニング
- 18.3供給契約とパートナーシップ
- 19企業プロファイル
- 19.1SK hynix
- 19.2Samsung Electronics
- 19.3Micron Technology
- 19.4TSMC
- 19.5NVIDIA
- 19.6AMD
- 19.7Google
- 19.8Amazon Web Services
- 19.9Broadcom
- 19.10Intel
- 20アナリストの提言
- 20.1メモリメーカー向け
- 20.2アクセラレータ設計企業向け
- 20.3データセンター事業者および投資家向け
- 図 1高帯域幅メモリ市場規模(2020年~2035年)(10億米ドル)
- 図 2高帯域幅メモリ市場、世代別(2025年および2035年)
- 図 3高帯域幅メモリ市場、プロセッサタイプ別(2025年および2035年)
- 図 4高帯域幅メモリ市場、地域別(2025年および2035年)
- 図 5HBMの1GB当たり平均価格(2020年~2035年)
- 図 6プロセッサ当たりHBM搭載量(2020年~2035年)
- 図 7高帯域幅メモリ市場の予測シナリオ(2035年)
- 表 1高帯域幅メモリ市場規模(2020年~2035年)(10億米ドル)
- 表 2HBMの価格と搭載量(2020年、2025年、2027年、2030年、2035年)
- 表 3高帯域幅メモリ市場、世代別(2025年および2035年)
- 表 4高帯域幅メモリ市場、スタック当たり容量別(2025年および2035年)
- 表 5高帯域幅メモリ市場、プロセッサタイプ別(2025年および2035年)
- 表 6高帯域幅メモリ市場、用途別(2025年および2035年)
- 表 7高帯域幅メモリ市場、エンドユーザー別(2025年および2035年)
- 表 8世代×プロセッサタイプのマトリクス(2025年)
- 表 9高帯域幅メモリ市場、地域別(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に346.5億米ドル、2035年までに1,628.2億米ドルに増加します。DC Market Insightsは2020年の市場規模を8.18億米ドルと推計しています。
2025年から2035年にかけて年率16.73%です。2020年から2025年にかけては、AIアクセラレータが量産に移行したことで、年率111.55%とはるかに速いペースで成長しました。
HBM3Eで、2025年に292.1億米ドル、市場の84.3%を占めました。HBM4以降の世代は年率78.97%で最も急成長するセグメントです。
DC Market Insightsの推計によると、2025年の平均は1GB当たり約22.30米ドルで、2027年に25.10米ドルに上昇した後、新たな生産能力の稼働に伴い2035年までに10.60米ドルに下落します。
2025年のHBM搭載プロセッサ全体の平均は185GBで、2035年までに640GBに増加します(DC Market Insightsの推計)。AMDのMI355XとNVIDIAのRubin GPUはそれぞれ288GBを搭載しています。
北米で、2025年の金額の58.4%にあたる202.4億米ドルを占めています。中東・アフリカは年率20.14%で最も急成長しています。
SK hynixが2025年のHBM売上高の約半分を占めてリードしており、SK hynix、Samsung Electronics、Micron Technologyの3社で市場の95%超を供給しています(いずれもDC Market Insightsの推計)。TSMC、NVIDIA、AMD、Google、Amazon Web Services、Broadcom、Intelが需要とパッケージングを左右しています。
ハイパースケールクラウドプロバイダーで、2025年の需要の61.2%にあたる212.1億米ドルを占めています。エンタープライズおよびソブリンAIの買い手は年率20.28%で最も速く成長しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。