
スウェーデンのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
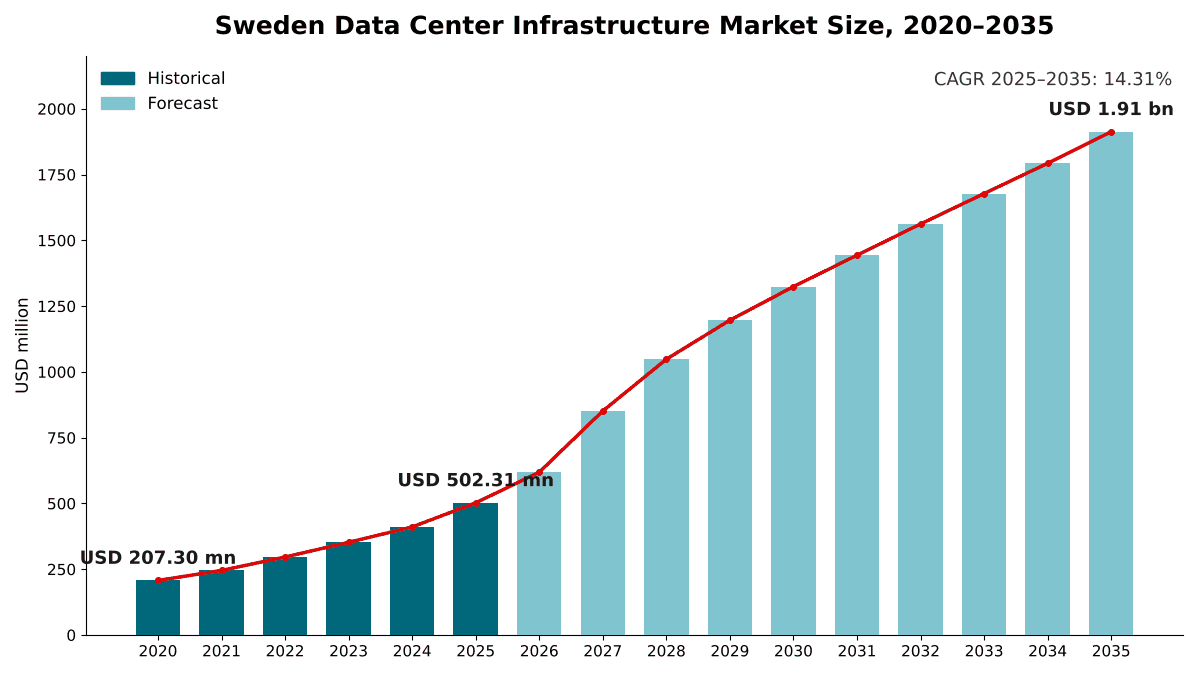
スウェーデンのデータセンターインフラ市場の規模は2025年にUSD 502.3百万で、年平均成長率(CAGR)14.31%で拡大し、2035年までにUSD 1,910.0百万に達すると予測されています。 Stockholm Regionが市場の38.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場のダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- Stockholm Region38.4%
- East Central Sweden33.1%
- Northern Sweden15.2%
- Southern and Western Sweden13.3%
掲載企業
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
詳細分析
スウェーデンのデータセンターインフラ市場は、スウェーデン国内のデータセンターの稼働を支える物理的な設備を対象とします。すなわち、電力インフラ、冷却インフラ、ITラックおよびエンクロージャ、監視・管理ソフトウェア、ならびに消火設備、物理セキュリティ、構造化配線などのその他のサイトシステムです。DC Market Insightsは、スウェーデンのデータセンターインフラ市場を2025年に5.02億米ドルと評価し、2035年までに19.10億米ドルに達すると予測しています(年平均成長率(CAGR)14.31%)。2025年の値は建設そのものから積み上げています。約80 MWの新規ITキャパシティに、1 MWあたり平均481万米ドルのインフラ費用を掛けると新規建設支出は3.85億米ドルとなり、2025年初時点で約680 MWの導入基盤に対するアップグレードと更新が1.18億米ドルを加えます。AIホールが液冷へ移行するため、冷却インフラは年率15.92%で最も急成長するコンポーネントであり、300 MW以上のキャンパスがソレフテオ、さらに可能性としてシェレフテオへ移るため、北部スウェーデンは年率18.40%で最も急成長する地域です。
エグゼクティブサマリー
スウェーデンのデータセンターインフラ市場規模は、2020年に2.07億米ドルと評価され、2025年には5.02億米ドルに達し、予測期間中に年平均成長率(CAGR)14.31%で成長して2035年までに19.10億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| スウェーデンのデータセンターインフラ市場規模 2025年 | 5.02億米ドル |
| スウェーデンのデータセンターインフラ市場、CAGR | 14.31% |
| スウェーデンのデータセンターインフラ市場規模 2035年 | 19.10億米ドル |
市場は2020年から2025年にかけて年率19.36%で成長し、2025年単年では、支出が4.11億米ドルに達した2024年比で22.3%増加しました。DC Market Insightsは、スウェーデンが2025年に約80 MWの新規ITキャパシティを完成させたと推定しており(2020年は48 MW)、2025年の追加分の22%が人工知能(AI)ワークロード向けに建設されたとしています。DC Market Insightsは2035年の完成量を211 MWとモデル化しており、導入基盤は2025年の約760 MWから約2,491 MWへ拡大します。
市場範囲:スウェーデンのデータセンターインフラ市場は何を対象とするのか?
スウェーデンのデータセンターインフラ市場は、スウェーデン国内のデータセンター建物およびキャンパス内に設置される電力、冷却、ラック、監視およびサイト設備を対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を5.02億米ドルとしています。
対象範囲。電力インフラ(サイト境界内のスイッチギア、無停電電源装置(UPS)システムとバッテリー、バックアップ発電機、電力分配ユニットとバスウェイ)、冷却インフラ(チラー、空調機、フリークーリングおよび排熱回収ユニット、インロウクーラー、ダイレクト・トゥ・チップ液冷)、ITラックおよびエンクロージャ、データセンターインフラ管理(DCIM)および監視ソフトウェアとセンサー、ならびに火災検知・消火、物理セキュリティ、構造化配線などのその他のサイトシステム。
対象外。サーバー、ストレージ、ネットワークスイッチ、建物躯体と土地、サイト境界外の電力系統接続と変電所、回収熱を受け入れる地域熱供給網、および設置作業費。
セグメントの関係。各セグメント軸と4地域区分は、いずれも同じ5.02億米ドルを切り分けたものです。
市場の推進要因:スウェーデンのデータセンターインフラ支出を押し上げるものは何か?
1 MWあたり660万米ドルのAIホールが、スウェーデンのデータセンターインフラ市場を牽引しています。これに加わる推進要因が2つあります。7,000 MWのデータセンター需要を抱える系統接続待ち行列と、Brookfield、Microsoft、Google、Mistral AIによるハイパースケールの投資表明です。AIホールは従来型ホールの約1.5倍のインフラを1 MWあたり必要とします(DC Market Insights推定)。
AIキャンパスがインフラ支出を1 MWあたり660万米ドルへ押し上げる
AIホールには、より大きなUPSブロック、より重いバスウェイ、そして液冷が必要です。DC Market Insightsは、2025年のスウェーデンにおけるAIホールのインフラ費用を1 MWあたり660万米ドル、従来型ホールを1 MWあたり430万米ドルと推定しています。DC Market Insightsは、AIホールが2025年の新規キャパシティの22%を占めたと推定しており(2023年は5%)、2030年までに50%、2035年までに62%になると予測しています。単独で最大のAIプロジェクトはBrookfieldのものです。2025年6月、Brookfieldはストレングネースの新しいAIセンターを中心とする最大950億スウェーデンクローナ(100.00億米ドル)の投資を発表し、キャパシティは10年から15年の建設工程で300 MWから750 MWへ拡大します(出典:Brookfieldプレスリリース)。2026年2月、Mistral AIとEcoDataCenterは、EcoDataCenterのボーレンゲ拠点におけるAI特化型データセンターへの12億ユーロの投資で合意し、同施設はNVIDIA Vera Rubin GPUを搭載して2027年に開業する予定です。これらのAIホールの需要面については、スウェーデンAIデータセンター市場レポートで取り上げています。
7,000 MWの系統接続待ち行列が2035年までに年211 MWの完成を支える
スウェーデンのデータセンターインフラ市場は、何よりもまず建設市場です。DC Market Insightsは、2025年の支出の76.6%が新規ホールに充てられたと推定しています。国の送電系統運用者であるSvenska kraftnätは、2025年11月中旬時点で、接続待ち行列に大規模データセンター向けの5,500 MWのキャパシティを計上していました。2026年9月までに待ち行列は26,000 MWの電力使用申請を抱え、そのうち7,000 MWがデータセンター、11,000 MWが産業でした。DC Market Insightsは、この待ち行列の大半が建設されるとは見込んでいません。モデルでは、完成量が2025年の80 MWから2030年に180 MW、2035年に211 MWへ増加すると仮定しており、2026年から2035年に追加される1,731 MWは、2026年のデータセンター待ち行列の約4分の1に相当します。
スウェーデンのハイパースケールデータセンターがMicrosoft、Google、Vantageから数十億規模の投資を集める
2024年6月、Microsoftはサンドビーケン、イェーブレ、スタッファンストルプのデータセンターにおけるクラウドおよびAIインフラに2年間で337億スウェーデンクローナを投じると発表し、これには20,000基を超えるグラフィックス処理装置(GPU)が含まれます。Googleは2026年6月2日、2017年に購入した109ヘクタールの土地で、ホルンダールのデータセンターの起工式を行いました。2026年9月の報道によると、Vantageはティエルプ自治体に対し、メーデビー近郊の約400ヘクタールにおけるAIデータセンターへの約1,000億スウェーデンクローナの投資を協議していると伝えています。ハイパースケールおよびクラウドデータセンターは、2025年のインフラ支出のうち2.10億米ドル(41.8%)を占めており、市場全体の状況はスウェーデンデータセンター市場レポートで取り上げています。
市場動向:スウェーデンのデータセンターインフラはどのように変化しているのか?
スウェーデンのデータセンターインフラ市場は、設計の標準としての排熱回収、AIホールにおける液冷、そして国の北部における超大規模キャンパスへと移行しています。
排熱回収が標準的な設計要件になる
ストックホルムの複数の新規サイトは、熱を外部供給するよう設計されています。2026年1月、atNorthはストックホルムのシスタにある30 MWのメトロサイトSWE02を発表しました。同サイトはStockholm Exergiと協力して余剰熱を回収し、2027年第4四半期に稼働を開始する予定です。2025年10月、GlobalConnectはストックホルム南部のデータセンターを1.2 MW拡張して2.7 MWとすることを発表しました。2026年に稼働予定で、ヒートポンプで回収した排熱により近隣の約2,700戸を暖房します。また、Googleのホルンダール施設はオフサイトでの排熱回収に対応できるようになります。
液冷により冷却が15.92%で最も急成長するコンポーネントになる
AIラックは空冷からダイレクト・トゥ・チップ液冷へ移行しつつあります。空気処理・冷却グループのMuntersは、Data Center Technologiesセグメントの受注高が2025年第4四半期に416%増加し、2025年通期の受注高が85%増加して過去最高になったと報告しました。DC Market Insightsは、冷却インフラが2025年の1.37億米ドルから2035年には6.01億米ドルへ成長し、シェアが27.3%から31.4%へ上昇すると予測しています。
キャンパスが北のソレフテオとシェレフテオへ移る
新しいキャンパスはより大規模になり、ストックホルムからより離れています。2026年2月、atNorthはソレフテオのロングセーレにあるハムレ工業団地での300 MWデータセンターを確定し、2028年上半期の稼働を見込んでいます。同月、EdgeConneXはシェレフテオにあるLytenのデータセンター用地を取得する計画を発表しました。同用地は規制当局の承認を条件として、最大1 GWのキャンパスに開発される可能性があります。DC Market Insightsは、北部スウェーデンのインフラ支出シェアが2025年の15.2%から2035年には21.6%へ上昇すると推定しています。
市場の課題:スウェーデンのデータセンターインフラ市場を抑制しているものは何か?
26,000 MWの系統接続待ち行列が、スウェーデンのデータセンターインフラ市場を抑制しています。DC Market Insightsは、データセンター向け電力税軽減の廃止と、年率4.69%しか成長しないエンタープライズセグメントも市場を減速させると見込んでいます。
系統接続が26,000 MWの待ち行列に追いつかない
スウェーデンのプロジェクトがいつ着工できるかを決めるのは、土地ではなく送電容量です。2026年9月の報道によると、Svenska kraftnätは今後10年間で約2,150億スウェーデンクローナの系統投資を計画しており、これには南北プログラムにおける1,000億スウェーデンクローナ超と2,000 kmの新規送電線が含まれます。
データセンター向け電力税軽減は2023年7月に終了
スウェーデンは2017年1月から、ITキャパシティが0.5 MW以上のサイトについて、データセンター向けの電力税を1 kWhあたり0.0006米ドルに引き下げていました。スウェーデン税務庁は、2023年7月1日からデータセンターで消費される電力のエネルギー税の軽減が廃止されたことを確認しました(出典:スウェーデン税務庁の通知)。電力に対する標準エネルギー税は、2025年の1 kWhあたり43.9オーレから、2026年には1 kWhあたり36.0オーレに引き下げられています。
エンタープライズデータセンターの支出シェアが縮小
エンタープライズデータセンターは2025年にインフラへ9,192万米ドルを支出していますが、ワークロードがクラウドとコロケーションへ移行するため、DC Market Insightsは2035年までに1.45億米ドル(CAGR 4.69%)にとどまると予測しています。エンタープライズのシェアは18.3%から7.6%へ低下します。
市場機会:スウェーデンにおける新たな収益源はどこにあるのか?
年率26.46%で成長するAIおよびHPCデータセンターは、スウェーデンのデータセンターインフラ市場で最大の新たな収益源です。新たな報告規則に後押しされる監視・管理ソフトウェアと、2035年までに3倍以上に拡大する導入基盤への更新支出が、残る2つの収益源です。
AIおよびHPCデータセンターは2035年までに10倍に成長
AI専用および高性能コンピューティング(HPC)データセンターは2025年にインフラへ5,174万米ドルを支出しており、DC Market Insightsは2035年にその支出が5.41億米ドルに達すると見込んでいます。その設備構成は異なります。2025年のAIおよびHPCのインフラ支出に占める冷却の割合は40.7%で、ハイパースケールおよびクラウドデータセンターの27.1%を上回るため、冷却液分配ユニットと高密度電力分配のサプライヤーが最も大きな恩恵を受けます。
報告規則により監視・管理が15.45%成長へ
2025年7月1日以降、設置IT電力需要が500 kW以上のデータセンターの所有者または運営者は、Act (2025:570)に基づき、エネルギー使用、水使用、排熱に関する情報を毎年公表しなければなりません。DC Market Insightsは、監視・管理(DCIM)を2025年に3,365万米ドル、2035年に1.42億米ドルと評価しており、CAGRは15.45%で、冷却に次いで2番目に急成長するコンポーネントです。
更新支出は2035年までに市場の30.4%に達する
DC Market Insightsは、UPSバッテリー、チラー、スイッチギアが10年から20年のサイクルで交換され、古いホールがより高密度のラックに対応するようアップグレードされると仮定しています。DC Market Insightsは、アップグレードおよび交換支出を2025年に1.18億米ドル、2035年に5.82億米ドルとモデル化しており、同年にはスウェーデンのデータセンターインフラ市場の30.4%に達します。
価格:スウェーデンのデータセンターインフラは1 MWあたりいくらかかるのか?
2025年、スウェーデンの従来型データセンターホールはITロード1 MWあたり約430万米ドルをインフラに支出し、AIホールは1 MWあたり約660万米ドルを支出します。これらは、電力、冷却、ラック、監視およびその他のサイト設備を対象とし、建物躯体、IT機器、作業費を除いたDC Market Insightsの推定値です。
| 1 MWあたりのインフラ支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 3.30 | 4.30 | 5.12 | 6.09 |
| AIホール | 6.10 | 6.60 | 6.52 | 6.44 |
| 新規キャパシティに占めるAIの割合 | 0% | 22% | 50% | 62% |
2つの系列は収束します。従来型の1 MWあたり支出は設備価格とともに上昇する一方、AIの1 MWあたり支出はラック密度が設備コストより速く上昇するため、ほぼ横ばいです。規模感として、750 MWのサイトを中心とするBrookfieldの最大100.00億米ドルの計画は、全体で1 MWあたり1,333万米ドルという目安を示唆します。これは建物、土地、系統工事を含み、投資の全額がそのサイトに充てられると仮定したDC Market Insightsの計算であり、1 MWあたり660万米ドルのインフラ設備はその約半分にあたります。
標準と規制:スウェーデンのデータセンターインフラを形作る規則は何か?
スウェーデンのデータセンターインフラの設計と報告を決める規則は3つあります。EN 50600施設規格、2025年のエネルギー性能開示法、そしてスウェーデンの電力課税です。
EN 50600-1:2026。欧州規格「Information technology – Data centre facilities and infrastructures – Part 1: General concepts」は2026年に改訂されました。同規格は、計画された存続期間にわたる可用性、セキュリティ、資源およびエネルギー効率の実現性によってデータセンターを分類しており、これが購入者の指定する電力と冷却の冗長性を決めます。
Act (2025:570)および委任規則(EU) 2024/1364。スウェーデンエネルギー庁が所管するAct (2025:570)は、設置IT電力需要が500 kW以上のデータセンターの所有者または運営者に、年次情報の公表を義務付けています。2025報告年については、同庁への届出期限が2026年4月27日、EUデータベースへの報告期限が2026年5月15日でした(出典:スウェーデンエネルギー庁ガイダンス)。同庁によると、報告すべきデータは、データセンターに関する共通の連合格付け制度の確立の第1段階に関する2024年3月14日付の欧州委員会委任規則(EU) 2024/1364で定められています。データはエネルギー使用、水使用、排熱を対象としており、計測機能付きの電力分配とDCIMソフトウェアに有利に働きます。
電力課税。データセンター向けの軽減エネルギー税は2023年7月1日から廃止されており、電力に対する標準エネルギー税は2026年に1 kWhあたり36.0オーレです。
市場セグメンテーション:スウェーデンのデータセンターインフラ市場をリードするセグメントはどれか?
電力インフラは2025年の価値の44.6%でスウェーデンのデータセンターインフラ市場をリードし、購入者ではハイパースケールおよびクラウドデータセンターが41.8%でリードし、ティアIII施設が63.7%を占めています。コンポーネントの中では、冷却インフラが年率15.92%で最も急成長するセグメントであり、電力の13.92%、ラックの12.82%を上回ります。これは、AIホールには従来型ホールでは不要な液冷と排熱回収が必要なためです。
コンポーネント別:電力インフラが44.6%でリード
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電力インフラ | 224.03 | 44.6% | 824.47 | 13.92% |
| 冷却インフラ | 137.13 | 27.3% | 600.66 | 15.92% |
| ITラックおよびエンクロージャ | 49.23 | 9.8% | 164.51 | 12.82% |
| 監視・管理(DCIM) | 33.65 | 6.7% | 141.56 | 15.45% |
| その他 | 58.27 | 11.6% | 181.73 | 12.05% |
新たな1 MWごとに、冷却方式にかかわらずスイッチギア、UPS、バッテリー、バックアップ発電が必要となるため、電力は最大のシェアを維持します。冷却は2035年までにシェアを4.1ポイント伸ばします。1 MWあたりの電力と冷却の構成比が上昇するにつれ、その他はシェアを失います。
データセンタータイプ別:ハイパースケールおよびクラウドデータセンターが41.8%でリード
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドデータセンター | 209.97 | 41.8% | 705.87 | 12.89% |
| コロケーションデータセンター | 148.68 | 29.6% | 520.32 | 13.34% |
| エンタープライズデータセンター | 91.92 | 18.3% | 145.38 | 4.69% |
| AIおよびHPCデータセンター | 51.74 | 10.3% | 541.36 | 26.46% |
AIおよびHPCデータセンターは年率26.46%で最も急成長するデータセンタータイプであり、2035年までに価値でコロケーションを上回ります。DC Market Insightsの見方では、atNorthやEcoDataCenterなどの事業者がエンタープライズだけでなくAIテナント向けにもキャパシティを建設しているため、コロケーションはハイパースケールおよびクラウドよりも速く成長します。
ティアタイプ別:ティアIIIが63.7%でリード
ティアIII施設は2025年の支出のうち3.20億米ドル(63.7%)を占め、年率14.75%で成長して2035年までに12.70億米ドルに達します。ティアIV施設は1.20億米ドル(23.9%)を占め、年率15.54%で最も速く成長します。DC Market Insightsは、この成長が完全なフォールトトレラントの電力・冷却経路を必要とする金融サービスおよび政府の購入者からもたらされると見込んでいます。ティアIおよびII施設は12.4%を占め、年率8.26%で成長します。
エンドユーザー別:ITおよび通信が53.2%でリード
クラウドおよびAIサービスプロバイダーを含むITおよび通信事業者は、2025年の需要のうち2.67億米ドル(53.2%)を占め、年率15.79%で2035年までに11.60億米ドルに達します。銀行・金融サービス・保険(BFSI)が6,329万米ドル(12.6%)で続き、年率11.92%で成長します。政府は9.7%、製造業は8.9%、ヘルスケアは5.7%、その他は9.9%を占めます。ヘルスケアはIT以外で最も速く年率13.69%で成長しており、DC Market Insightsは病院の画像アーカイブと臨床AIが専用ホールへ移行することでこれを見込んでいます。
DC独自分析:スウェーデンの1 MWあたりインフラ支出モデルとコンポーネント×データセンタータイプ・マトリクス
2025年に9,600万米ドルとなるハイパースケールおよびクラウドデータセンター向けの電力インフラは、マトリクスの中で単独で最大のセルであり、スウェーデンにおけるデータセンターインフラ支出全体の19.1%を占めます。このマトリクスは出荷数ではなくDC Market Insightsのモデルであり、60の入力から構築されています。すなわち、32のキャパシティコホート(2020年から2035年までの16年分の従来型ホールとAIホール)、2本の1 MWあたり支出曲線、1本の更新率曲線、5つのコンポーネント区分、4つのデータセンタータイプ区分、3つのティア区分、6つのエンドユーザー区分、4つの地域区分、およびクロスチェックに用いた3つの公表済みエネルギー・系統数値です。
| 2025年、百万米ドル | ハイパースケールおよびクラウド | コロケーション | エンタープライズ | AIおよびHPC | 合計 |
|---|---|---|---|---|---|
| 電力インフラ | 96.00 | 67.95 | 39.79 | 20.29 | 224.03 |
| 冷却インフラ | 56.82 | 37.08 | 22.17 | 21.06 | 137.13 |
| ITラックおよびエンクロージャ | 18.05 | 15.74 | 11.58 | 3.86 | 49.23 |
| 監視・管理(DCIM) | 12.85 | 11.06 | 7.47 | 2.27 | 33.65 |
| その他 | 26.25 | 16.85 | 10.91 | 4.26 | 58.27 |
| 合計 | 209.97 | 148.68 | 91.92 | 51.74 | 502.31 |
AIおよびHPCデータセンターは、電力(2,029万米ドル)よりも冷却(2,106万米ドル)に多く支出しており、そうなっているのはこの購入者グループだけです。コロケーションは予算の45.7%を電力に支出しています。エンタープライズデータセンターはラックに12.6%を支出しており、これはどの購入者よりも高いラック比率であるため、セグメントが縮小する中でも、ラックおよびエンクロージャのサプライヤーにとって中核市場となっています。
これらの数値の背後にある1 MWあたり支出モデルには、いずれもDC Market Insightsの推定である2つの主要な入力があります。毎年完成する新規ITキャパシティ(2025年は80 MW)と、そのうちAI向けに建設された割合(2025年は22%)です。それぞれに1 MWあたりのインフラ費用を掛けると新規建設支出が得られ、導入基盤に対するアップグレードおよび交換支出を加えると市場規模になります。モデルとその前提については、調査手法のページで説明しています。
地域別インサイト:スウェーデンのデータセンターインフラ市場をリードする地域はどこか?
ストックホルム地域は2025年の価値の38.4%でスウェーデンのデータセンターインフラ市場をリードしており、北部スウェーデンは年率18.40%で最も急成長する地域です。これは、300 MW以上のキャンパスには首都では提供できない土地、冷涼な空気、系統容量が必要なためです。
ストックホルム地域が38.4%のシェアでリード
ストックホルムのデータセンターは2025年にインフラへ1.93億米ドルを支出しており、同地域は2035年に5.53億米ドルに達すると予測されています(CAGR 11.10%)。ストックホルムのシスタには、2027年第4四半期にatNorthの30 MWのSWE02が加わり、Stockholm Exergiの地域熱供給網へ排熱が回収されます。ストックホルムは2035年までにシェアを9.5ポイント失いますが、それは規模が縮小するからではなく、最大級のキャンパスが他の地域へ向かうためです。
東中部スウェーデンが33.1%のシェアを持ち首位に立つ
DC Market Insightsがウプサラ、イェーヴレボリ、ダーラナ、セーデルマンランド、ヴェストマンランドと定義する東中部スウェーデンは、2025年に1.66億米ドル、2035年までに7.40億米ドルの規模となり、CAGRは16.11%です。Brookfieldの750 MWのストレングネースAIセンター、Microsoftのイェーブレおよびサンドビーケンの拠点、Googleのホルンダール拠点、EcoDataCenterのボーレンゲ拠点、Vantageのティエルプ計画がすべてここに位置するため、同地域は2035年までにストックホルムを上回ります。
北部スウェーデンが15.2%のシェアを持ち最も急成長
北部スウェーデンは2025年に7,635万米ドル、2035年までに4.13億米ドルの規模となり、年率18.40%で成長します。2028年上半期に予定されているatNorthの300 MWのソレフテオ拠点と、EdgeConneXの最大1 GWとなりうるシェレフテオ・キャンパスが成長を牽引します。
南部および西部スウェーデンが13.3%のシェア
スコーネ、ヨーテボリ、西海岸を含む南部および西部スウェーデンは、2025年に6,681万米ドル、2035年までに2.07億米ドルの規模となり、CAGRは11.95%です。Microsoftのスタッファンストルプ拠点が南部の中核となっています。
予測シナリオ:2035年の予測はどのように変わりうるか?
スウェーデンのデータセンターインフラ市場は、基本ケースで2035年までに19.10億米ドルに達し、低シナリオと高シナリオでは14.70億米ドルから22.60億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 完成量が基本ケースより25%少ない。新規キャパシティに占めるAIの割合の上限は45% | 14.70 | 11.36% |
| 基本 | 完成量が年211 MWへ増加。AIの割合は62%に達する | 19.10 | 14.31% |
| 高 | 完成量が基本ケースより20%多い。AIの割合は70%に達する | 22.60 | 16.21% |
低ケースは系統増強の遅れを反映しています。高ケースは、7,000 MWのデータセンター待ち行列のより多くが予定どおり接続されると仮定しています。スウェーデンエネルギー庁向けに作成された2023年の推計では、2030年のデータセンター電力使用量を慎重に4.4~5.2 TWhとしていました。DC Market Insightsの基本ケースはそれを上回る量を示唆しています。AIキャンパスの発表の大半が、その推計の公表後に行われたためです。
競争インサイト:スウェーデンのデータセンターインフラ市場をリードするのは誰か、そしてスウェーデンでデータセンターを建設しているのは誰か?
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Schneider Electricは2025年にスウェーデンのデータセンターインフラ市場の約14%を占める市場リーダーであり、上位3社のSchneider Electric、ABB、Vertivを合わせると約34%を占めます(DC Market Insights推定。スウェーデンのデータホールに設置されたUPS、スイッチギア、冷却設備におけるシェアを5.02億米ドルの市場と照らし合わせて算出)。2025年5月の報道によると、ABBは売上高に占めるデータセンターの比率を2年以内に9%から15%へ引き上げました。Muntersは、2025年第4四半期のData Center Technologiesの受注高が416%増加したと報告しました。
最近の動向
- 2025年6月、Brookfieldはストレングネースの新しいAIセンターを中心とする最大950億スウェーデンクローナ(100.00億米ドル)の投資を発表し、キャパシティは300 MWから750 MWへ拡大します(出典:Brookfieldプレスリリース)。
- 2026年1月、atNorthはストックホルムのシスタにおける30 MWのメトロデータセンターSWE02を発表しました。Stockholm Exergiと協力して排熱を回収し、2027年第4四半期に稼働を開始する予定です(出典:atNorthプレスリリース)。
- 2026年2月、Mistral AIとEcoDataCenterは、ボーレンゲにおけるAI特化型データセンターへの12億ユーロの投資で合意しました。同施設はNVIDIA Vera Rubin GPUを搭載して2027年に開業する予定です(出典:EcoDataCenterプレスリリース)。
- 2026年2月、atNorthはソレフテオのハムレ工業団地での300 MWデータセンターを確定し、2028年上半期の稼働を見込んでいます(出典:atNorthプレスリリース)。
- 2026年2月、EdgeConneXはシェレフテオにあるLytenの用地を取得する計画を発表しました。同用地は規制当局の承認を条件として、最大1 GWのデータセンターキャンパスに開発される可能性があります(出典:W.Mediaのニュース報道)。
- 2026年6月、Googleはオフサイトでの排熱回収に対応するホルンダールのデータセンターの起工式を行い、500万ユーロのコミュニティ基金を設立しました(出典:Googleプレスリリース)。
キャンパス、系統、供給に関するこれらの発表は、データセンター業界の最新情報で随時追跡しています。
調査手法:スウェーデンのデータセンターインフラ市場モデルの構築方法
DC Market Insightsは、この市場を16の年次キャパシティコホート(2020年から2035年)からボトムアップで構築しました。各コホートは従来型ホールとAIホールに分けられ、2025年にはそれぞれ1 MWあたり430万米ドルと660万米ドルで価格設定され、さらに導入済み1 MWあたり17万米ドルのアップグレード支出が加わります。2020年の430 MW、2025年の760 MWという導入基盤は、スウェーデンエネルギー庁が公表した2023年のRISE報告書と照合しました。同報告書によると、2020年のデータセンター電力使用量は2.4 TWh(平均電力276 MW)、2025年は4.0~4.4 TWhと推計されており、これは導入ITキャパシティの平均稼働率が2020年に約64%、2025年に60%~66%であることを示唆します。予測完成量は、2025年11月時点でSvenska kraftnätの待ち行列にあった5,500 MWの大規模データセンターキャパシティと照合しました。合計は5つのコンポーネント、4つのデータセンタータイプ、3つのティアタイプ、6つのエンドユーザーグループ、4つの地域に分割されており、すべての区分の合計が市場全体と一致します。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および対象年
- 1.4ステークホルダー
- 02調査手法
- 2.1ボトムアップ・キャパシティコホートモデル
- 2.21 MWあたりのインフラ支出曲線
- 2.3エネルギーおよび系統データとのトップダウン照合
- 2.4前提と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場のダイナミクス
- 4.1推進要因
- 4.2課題
- 4.3動向
- 4.4機会
- 05価格分析
- 5.11 MWあたりのインフラ支出、従来型ホール
- 5.21 MWあたりのインフラ支出、AIホール
- 5.3電力課税と運用コスト
- 06標準と規制
- 6.1EN 50600 データセンター施設およびインフラ
- 6.2Act (2025:570)および委任規則(EU) 2024/1364
- 6.3電力に対するエネルギー税
- 07サプライチェーン分析
- 7.1機器メーカー
- 7.2販売代理店およびシステムインテグレーター
- 7.3データセンター開発事業者および運営者
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2新規建設および更新支出
- 8.3導入ITキャパシティと年間完成量
- 09コンポーネント別市場
- 9.1電力インフラ
- 9.2冷却インフラ
- 9.3ITラックおよびエンクロージャ
- 9.4監視・管理(DCIM)
- 9.5その他
- 10データセンタータイプ別市場
- 10.1ハイパースケールおよびクラウドデータセンター
- 10.2コロケーションデータセンター
- 10.3エンタープライズデータセンター
- 10.4AIおよびHPCデータセンター
- 11ティアタイプ別市場
- 11.1ティアIおよびII
- 11.2ティアIII
- 11.3ティアIV
- 12エンドユーザー別市場
- 12.1ITおよび通信
- 12.2BFSI
- 12.3政府
- 12.4製造業
- 12.5ヘルスケア
- 12.6その他
- 13Dc独自分析:1 mwあたりインフラ支出モデル
- 13.1コンポーネント×データセンタータイプ・マトリクス、2025年
- 13.2モデルの入力
- 14地域別市場
- 14.1ストックホルム地域
- 14.2東中部スウェーデン(ウプサラ、イェーヴレボリ、ダーラナ、セーデルマンランド、ヴェストマンランド)
- 14.3北部スウェーデン
- 14.4南部および西部スウェーデン
- 15地域別クロスセクション
- 15.1地域別成長率、2025-2035年
- 15.2地域別シェアの変化、2025年および2035年
- 16予測シナリオ
- 16.1低シナリオ
- 16.2基本シナリオ
- 16.3高シナリオ
- 17競争環境
- 17.1市場シェア推定、2025年
- 17.2コンポーネント別の競争ポジショニング
- 17.3スウェーデンで活動するデータセンター開発事業者
- 18企業プロファイル
- 18.1Schneider Electric
- 18.2ABB
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Munters
- 18.9Socomec
- 18.10Stulz
- 18.11Systemair
- 18.12Caterpillar
- 18.13Rolls-Royce Power Systems
- 18.14Hitachi Energy
- 18.15Alfa Laval
- 19最近の動向
- 19.1キャンパスの発表
- 19.2系統および政策の最新情報
- 20アナリストの推奨事項
- 20.1機器サプライヤー向け
- 20.2データセンター運営者向け
- 20.3投資家向け
- 図 1スウェーデンのデータセンターインフラ市場規模、2020-2035年
- 図 2導入ITキャパシティと年間完成量、2020-2035年
- 図 31 MWあたりのインフラ支出、2020年、2025年、2030年および2035年
- 図 4コンポーネント別市場、2025年および2035年
- 図 5データセンタータイプ別市場、2025年および2035年
- 図 6地域別市場、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 21 MWあたりのインフラ支出、2020年、2025年、2030年および2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ティアタイプ別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7コンポーネント×データセンタータイプ・マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10主要サプライヤーの市場シェア推定、2025年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2025年に5.02億米ドルで、CAGR 14.31%で2035年までに19.10億米ドルへ拡大します。2020年の市場規模は2.07億米ドルでした。
2020年から2025年の年率19.36%に続き、2025年から2035年は年率14.31%で成長します。DC Market Insightsは、新規ITキャパシティの年間完成量が2025年の80 MWから2035年までに211 MWへ増加するとモデル化しています。
電力インフラで、2025年の価値の2.24億米ドル、すなわち44.6%を占めます。AIホールが液冷へ移行するため、冷却インフラは年率15.92%で最も急成長するコンポーネントです。
電力、冷却、ラック、監視およびその他のサイト設備を対象とするDC Market Insightsの推定によると、2025年には従来型ホールで1 MWあたり約430万米ドル、AIホールで1 MWあたり660万米ドルです。
Brookfieldによるストレングネースの750 MWのAIセンターへの最大950億スウェーデンクローナ(100.00億米ドル)、Mistral AIとEcoDataCenterによるボーレンゲへの12億ユーロ、そして2026年6月に起工したGoogleのホルンダールのデータセンターです。
ストックホルム地域で、2025年の価値の1.93億米ドル、すなわち38.4%を占めます。300 MW以上のキャンパスがソレフテオ、さらに可能性としてシェレフテオへ移るため、北部スウェーデンが年率18.40%で最も速く成長します。
市場の約34%をSchneider Electric、ABB、Vertivの3社が合わせて占めており、Schneider Electricが約14%でリーダーです(DC Market Insights推定)。Eaton、Siemens、Legrand、Rittal、Munters、Socomec、Stulzも競合しています。
2026年9月までに、26,000 MWの電力使用申請のうち7,000 MWのデータセンター需要がスウェーデンの系統接続待ち行列に入っていました。Svenska kraftnätは2025年11月に、大規模データセンター向けとして5,500 MWを計上していました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。