
タイのデータセンター市場 規模・シェア・2035年までの予測
市場の概要
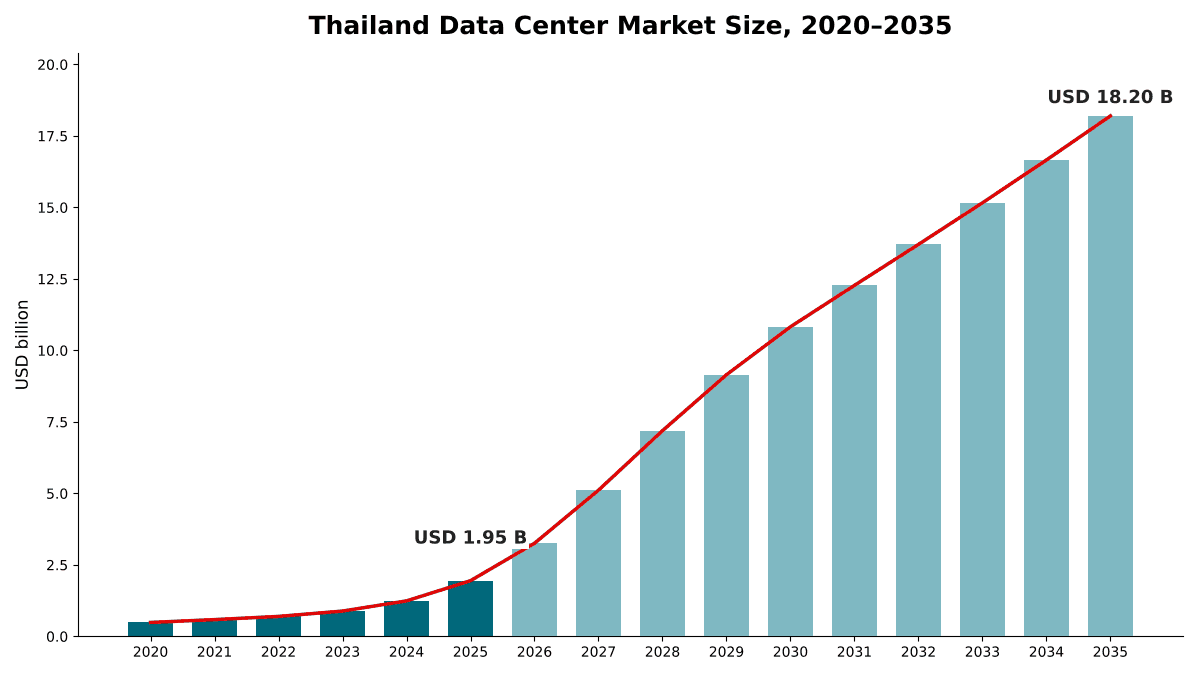
タイのデータセンター市場の規模は2025年にUSD 1,950.0百万で、年平均成長率(CAGR)25.05%で拡大し、2035年までにUSD 18.20十億に達すると予測されています。 Bangkok Metropolitan Regionが市場の63.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の推進要因
- 04市場のトレンド
- 05Eec工業団地:需要と供給
- 06市場の課題
- 07市場の機会
- 08価格分析
- 09規制
- 10市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
地域別インサイト
- Bangkok Metropolitan Region63.4%
- Eastern Economic Corridor27.9%
- Other Central and Eastern Provinces5%
- North, Northeast and South3.7%
詳細分析
タイのデータセンター市場は2026年に32.6億米ドルと評価され、2025年の19.5億米ドルから2025-2035年の年平均成長率(CAGR)25.05%で拡大し、2035年には182.0億米ドルに達すると見込まれます(DC Market Insights推計)。2026年の67.3%という伸びは需要予測ではなく建設のタイミングによるものです。BOIの2025年投資発表によると、タイ投資委員会(BOI)は2025年に36件・7,280億バーツのデータセンター投資申請を受け付けており、そのうち約170 MWのホールが2026年に完成します(2025年の完成は95 MW)。タイのデータセンター市場は、タイ国内のデータセンターにおけるITインフラ、電力、冷却、建設への支出を対象とします。2025年の内訳を見ると、従来型ホールでMW当たり637万米ドル、AIホールでMW当たり913万米ドルで完成した95 MWに既存設備の更新を加えて、施設支出は10.9億米ドルとなります。新たに入居が進んだ約63 MWのホールのITフィットアウトが3億2,654万米ドル、入居済み約314 MWのIT更新が5億2,954万米ドルを上乗せします。Amazon Web Services(AWS)とGoogleがすでにタイでクラウドリージョンを運用しているため、ハイパースケールおよびクラウドのホールが年29.95%と最も速く伸びます。地域別では、100 MW以上の6つの名前付きキャンパスがチョンブリー県とチャチューンサオ県に集まる東部経済回廊(EEC)が年31.88%で最も高い成長を示します。
主要市場統計:2026年のタイのデータセンター市場の規模はどのくらいか?
DC Market Insightsは、BOI承認キャンパスが着工からフィットアウト段階へ移ることで、タイのデータセンター市場が2026年に32.6億米ドルとなり、2025年の19.5億米ドルを67.3%上回ると評価しています。
- 2025年の市場規模:19.5億米ドル(DC Market Insights推計)。
- 2026年の市場規模:32.6億米ドル。
- 2030年の市場規模:108.3億米ドル。
- 2035年の市場規模:182.0億米ドル。
- 2025-2035年のCAGR:ベースケース25.05%、低位ケース20.57%、高位ケース27.60%。
- 最大のコンポーネント:ITインフラ、2025年の金額の51.1%。
- 最も成長の速いデータセンタータイプ:ハイパースケールおよびクラウド、年29.95%。
- 首位の地域:バンコク首都圏、2025年の金額の63.4%。
- 最も成長の速い地域:東部経済回廊、年31.88%、2035年に市場の47.5%。
- 発表済みパイプライン最大:DAMAC関連企業、11件の名前付きプロジェクト計1,512 MWのうち484 MW。
主なポイント:タイの建設ラッシュから購入者と投資家は何を読み取るべきか?
- 2025年のBOI承認案件がこの2年間に建設されるため、成長率は2026年の67.3%と2027年の57.0%でピークを迎えます(DC Market Insights推計)。
- EECの工業団地には100 MW規模を受け入れられる区画があるため、EECのシェアは27.9%から47.5%へ高まり、2035年までにバンコクを上回ります。
- EEC事務局は、10,000 MWを超えうるとする需要に対して約3,800 MWの電力供給を計画しており、電力が最大の制約となります。
エグゼクティブサマリー:タイのデータセンター支出が2026年に67%増えるのはなぜか?
タイのデータセンター市場規模は2020年に4億8,763万米ドル、2025年に19.5億米ドルであり、予測期間中のCAGR 25.05%で2035年までに182.0億米ドルに達すると見込まれます。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| タイのデータセンター市場規模 2025年 | 19.5億米ドル |
| タイのデータセンター市場規模 2026年 | 32.6億米ドル |
| タイのデータセンター市場 CAGR | 25.05% |
| タイのデータセンター市場規模 2035年 | 182.0億米ドル |
DC Market Insightsのモデルでは、タイのデータセンター市場は2020年から2025年にかけて年31.91%で成長し、AWSのクラウドリージョン開設と新規承認キャンパスの着工により、2025年は前年比56.9%増となりました。2026-2027年のピークを過ぎると、成長率は2035年までに年10%を下回る水準に落ち着きます。
Mondaqの法律解説によると、2024年の国内稼働容量はおよそ350 MWで、発表済みパイプラインは2.87 GW(ITロードでおよそ2.5 GW)に達します。モデルでは2026年から2030年に1,900 MWが完成し、構築済み容量は2030年末に約2,347 MW、2035年末に5,147 MWとなります。
市場の範囲:タイのデータセンター支出はどこまでで、どこからコロケーションやクラウドの収益になるのか?
タイのデータセンター市場とは、タイ国内に所在するデータセンターの建設、設備導入、更新に投じられる年間支出であり、名目米ドルで評価し、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の規模を19.5億米ドルと算定しています。
対象に含むもの。ITインフラ(サーバー、ストレージ、ネットワーク機器、ラック、ケーブル配線)、電力ソリューション(開閉装置、変圧器、無停電電源装置(UPS)、バッテリー、発電機)、冷却システム(チラー、空調機、液冷)、一般建設(躯体、内装、防火、セキュリティ)。エッジやモジュール型を含むあらゆる施設タイプを集計します。
対象外のもの。土地、電力会社側の送配電網や再生可能エネルギー発電資産、海底ケーブルと陸揚げ局、ソフトウェアライセンス、コロケーションおよびクラウドのサービス収益、電気代や運用コスト。
セグメント同士の関係。市場のうち施設部分(電力、冷却、建設、ITネットワークインフラ)はDC Market Insightsのタイのデータセンターインフラ市場と一致し、IT機器のフィットアウトと更新を加えると合計になります。どの区分も同じ合計を切り分けたものです。グローバルなデータセンター市場レポートとの境界は地理的なもので、本レポートはタイ国内に所在するホールのみを数えます(2025年の世界支出の約0.3%、DC Market Insights推計)。AIホールの詳細はタイのAIデータセンター市場レポートで扱っています。
市場の推進要因:投資家がタイのデータセンターに7,280億バーツもの申請を出しているのはなぜか?
2025年の7,280億バーツに上るBOI申請、ハイパースケールのクラウドリージョン、政府のクラウド政策がタイのデータセンター市場を押し上げており、DC Market Insightsは2026年に67.3%の成長を見込んでいます。
2025年のBOI申請7,280億バーツが建設に移る
BOIによると、2025年上半期だけでデータセンター事業は28件・5,212億バーツの投資を集め、2025年5月と6月には合計ITロード約740 MW、総額1,154億バーツ(35.7億米ドル)の6件を承認しました。BOIの2025年11月の承認発表によると、同年11月にはさらに4件・計1,000億バーツ(31億米ドル)を承認しています。Fangda Partnersの解説によれば、2026年1月の委員会でもTrue IDC、GSA Data Center、Stellar DCを含む約960億バーツ(約31億米ドル)の7件が承認されました。DC Market Insightsのモデルでは、2025年の金額の46.2%をコロケーションが占めます。
稼働中の2つのハイパースケールクラウドリージョンと計画中の3つ目が需要を支える
Amazonのプレスリリースによると、AWSは2025年1月に3つのアベイラビリティーゾーンを備えたアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル超を投資する計画です。Googleは2026年1月、3つのゾーンからなるバンコクのクラウドリージョンを開設しました。これはタイのデジタルインフラへの10億米ドル投資の重要な節目であり、同社は2024年9月、この投資にチョンブリー県のデータセンターが含まれると述べていました。Microsoftは、CPグループ傘下のTrue IDCが、最大60 MWまで拡張可能な施設で同社のタイ向けクラウドリージョンをホストすると表明しています。DC Market Insightsの推計では、ハイパースケールおよびクラウドのデータセンターは2025年の金額の30.5%を占め、年29.95%で伸びます。
クラウドファースト政策で政府のクラウド予算が5倍に
Bangkok Postの報道によると、政府のクラウドファースト政策の下で、2025会計年度の政府クラウドサービス調達予算は2024年の2億バーツから10億バーツに設定されました。DC Market Insightsのモデルでは、政府・公共部門ユーザーは2025年のデータセンター支出のうち2億2,976万米ドル、全体の11.8%を占めます。
市場のトレンド:タイのデータセンター建設は規模と電力調達の面でどう変わっているのか?
キャンパスの大型化、AIホール、新規建設のEECへの移行がタイのデータセンター市場の姿を変えつつあります。DC Market Insightsは、新規容量に占めるAIの比率が2025年の24%から2035年に50%へ高まると推計しています。
キャンパス案件は12-20 MWから100 MWへ
Siemensの幹部はNation Thailandに対し、以前は大半の入札が12-20 MWの範囲だったが、現在は100 MW規模の提案が出ていると語りました。BOIの承認もこれを裏付けています。BOIによると、2026年5月にSkyline Data Center and Cloud Servicesがチャチューンサオ県でITロード200 MW・460億バーツのプロジェクト、Bridge Data Centresがチョンブリー県でITロード134 MW・246億バーツのプロジェクトの承認を受けました。大規模キャンパスがハイパースケールのテナント向けに設計されるため、DC Market InsightsのモデルではTier IV施設が年29.51%と最も速く成長するティアです。
AIホールは試験段階からハイパースケールへ
True IDCによると、同社は2025年5月、GPU(グラフィックス処理装置)ワークロード向けに20メガワットを超える電力容量を持つタイ初のAIハイパースケールデータセンターをバンコクで開設し、2026年4月にはEECで770億バーツを投じる250 MWのAIハイパースケールデータセンターに着工しました。DC Market Insightsのモデルでは、AIホールのITフィットアウトはMW当たり約1,400万米ドルで、従来型ホールの360万米ドルを大きく上回ります。ITインフラが年29.38%で伸びる理由はここにあります。
グリーン電力契約が建設の一部に
Digital EdgeとB.Grimm Powerは、両社の合弁会社がチョンブリー県の100 MWのBKK Data Center Campus向けに8億8,000万米ドルのグリーンローンを確保したと発表しました。NTTは2026年1月、Bangkok 4キャンパス向けにB.Grimm Powerと100 MWの電力購入契約(PPA)を締結したとしています。Data Center Dynamicsによると、エネルギー規制委員会(ERC)は再生可能エネルギーの直接PPAに関する枠組み案を公表しており、データセンターにはBOIの奨励を受けていること、建物ごとに50 MW以上のITベースロードを持つこと、調達するエネルギーの100%を再生可能エネルギーとすることが求められます。
EEC工業団地:2025年のデータセンターの需要と供給はどうなっているか?
DC Market Insightsの推計では、東部経済回廊では2025年末時点で約81 MWのデータセンターITロードが稼働しており、2026年から2030年に約1,100 MWの新規供給が予定されています。一方、EEC事務局は長期需要が10,000 MWを超える可能性があるとしています。
供給。名前の挙がったEECのプロジェクトだけで約1,084 MWが加わります。WHAイースタンシーボード工業団地4のHaoyang Data Center(ITロード300 MW、726億7,000万バーツ超)、True IDCのEECキャンパス(250 MW)、チャチューンサオ県のSkyline(200 MW)、チョンブリー県のBridge Data Centres(134 MW)、チョンブリー県のDigital EdgeとB.Grimm PowerによるBKKキャンパス(100 MW)、そしてチョンブリー県のNTT Bangkok 4キャンパス(100 MW、2027年第2四半期に受電予定)です。DC Market Insightsのモデルでは、2026年から2030年にEECで1,100 MWが完成し、同期間の全国完成量の57.9%を占めます。
需要。MGR Onlineが2026年8月に報じたところでは、EEC事務局はデータセンターの長期電力需要が10,000 MWを超える可能性があると見積もる一方、現行の受け入れ計画は約3,800 MWにとどまっています。
市場の課題:EECの電力網と水供給はタイのデータセンター需要に追いつけるのか?
100 MW以上のキャンパスに必要な電力と水、EEC拡張への地元の反対、申請件数と完成したホールとの差が、年25.05%で成長する市場に対してDC Market Insightsが認める主な制約です。
EECの電力計画は10,000 MWを超えうる需要のうち約3,800 MWをカバー
エネルギー分野のシンクタンクEmberは、タイのデータセンター向け電力需要を2030年に6 TWh、2037年に10 TWhと予測しており、2025-2027年には国内需要の2.2%に相当するとしています。エネルギー規制委員会は2026年5月から8月の電気料金を1ユニット当たり3.95バーツに設定したと発表しており、エネルギーコストは立地選定の判断材料であり続けます。
地域社会がEEC拡張に反発
MGR Onlineの報道によると、データセンターを含む産業と地域社会の間で水と電力をどう分け合うかへの懸念から、プラチンブリー住民ネットワークはEEC拡張に反対する11,207筆を超える署名を集めました。DC Market Insightsは、既存の工業団地以外での許認可の遅れを低位シナリオの下振れリスクとして扱っています。
市場の機会:2026-2035年の建設で最も恩恵を受けるタイのデータセンター供給業者はどこか?
タイの建設で最も大きな恩恵を受けるのはサーバー、ストレージ、電力機器の供給業者です。DC Market Insightsは、ITインフラがタイのデータセンター市場に占める比率が2025年の51.1%から2035年に71.8%へ上昇し、電力ソリューションが2035年の支出の13.6%を占めると推計しています。
プラットフォーム企業テナント向けのサーバーとストレージのフィットアウト
BOIによると、同委員会は2026年5月、バンコク、サムットプラーカーン県、チャチューンサオ県でサーバーを増設し、データの保存・処理インフラを拡張するTikTok System (Thailand)のプロジェクト(8,420億バーツ、約250億米ドル)を承認しました。DC Market Insightsが推計する2026-2035年のタイにおけるIT機器支出の累計671.6億米ドルと比べると、この1件だけで約37%に相当します。
地場の電力エレクトロニクス供給業者が建設とともに成長
Delta Electronics (Thailand)は、データセンター向けエネルギー管理ソリューションの需要に支えられ、2025年の連結売上高が20.3%増の1,985億1,400万バーツになったと報告しました。開閉装置やUPSはホールごとに一度購入されるのに対し、サーバーは4〜5年ごとに更新されるため、DC Market Insightsのモデルでは電力ソリューションの成長率は年18.62%とITより緩やかです。
価格分析:タイでデータセンター容量1メガワットを建設しフィットアウトする費用はいくらか?
2025年のタイでは、IT機器を除く施設支出がITロード1 MW当たり、従来型ホールで約637万米ドル、AIホールで約913万米ドルです。いずれも土地を除いたDC Market Insightsの推計値です。
| MW当たり支出(100万米ドル) | 2025 | 2030 | 2035 |
|---|---|---|---|
| ITフィットアウト、従来型ホール | 3.60 | 3.78 | 3.98 |
| ITフィットアウト、AIホール | 14.00 | 13.31 | 12.66 |
| MW・年当たりIT更新、従来型 | 1.85 | 1.90 | 1.94 |
| MW・年当たりIT更新、AI | 2.80 | 2.73 | 2.66 |
| 新規容量に占めるAIの比率 | 24% | 45% | 50% |
したがって、すべてを含めた2025年の費用は従来型ホールでMW当たり約997万米ドル、AIホールで約2,313万米ドルとなります。発表されたBOIプロジェクトの金額で施設部分を照合すると、2025年5-6月の承認6件でMW当たり482万米ドル、Bridge Data Centresで557万米ドル、Skylineで700万米ドル、True IDCのEECキャンパスで944万米ドルとなります(DC Market Insightsの計算。これらの金額には土地が含まれる場合があり、テナントのITは含みません)。
規制:タイのデータセンター事業者はBOI、データ保護、エネルギーのどの規則を満たす必要があるか?
タイのデータセンターを形づくる規則は4つあります。BOIの奨励条件、個人情報保護法、銀行と重要インフラ向けの分野別規則、そしてエネルギー規制です。これらが合わさって、2026年の32.6億米ドルの支出がどこに投じられるかが決まります。
BOIの奨励条件。BOIは、データセンター奨励の条件として、データセンターの建設およびサービス基準、電力使用効率(PUE)、効率的な水管理措置に関する要件を挙げています。Mondaqによると、高効率インセンティブ区分(稼働効率テスト)ではPUE 1.3以下が求められ、法人所得税(CIT)免除を行使する前にISO/IEC 27001認証の取得が必要です。Fangda Partnersの解説によれば、2025年11月14日付のBOI告示Sor. 9/2568はインセンティブをEECと非EECの区分に分け、電力網のボトルネックを理由にEECのデータセンターを事業グループで1段階引き下げました。このため、タイの許認可面の現地要件は立地によって異なり、国と地方の規制承認(BOI、ERC、県の許可)がともにスケジュールを左右します。EEC外のキャンパスは、より長い税制恩典を得られます。
個人情報保護法。Mondaqによると、タイの個人情報保護法(PDPA)は国内クラウドインフラへの需要を生み出しています。
銀行と重要インフラ。Mondaqは、規制対象の金融機関向けのタイ銀行(BOT)のクラウドアウトソーシング規則と、重要情報インフラ向けの国家サイバーセキュリティ委員会(NCSC)の基準も挙げています。DC Market Insightsのモデルでは、銀行・金融サービス・保険(BFSI)ユーザーが2025年の支出のうち2億9,792万米ドルを占めます。
エネルギー規制。Nation Thailandが伝えたエネルギー政策計画局(EPPO)の説明によると、ERCの再生可能エネルギー直接PPAの枠組みは2025年10月時点でまだ案の段階にあり、2,000 MWを目標とする直接PPAの試験プロジェクトは2025年6月に安全性の評価中でした。政府報道官によると、国家エネルギー政策委員会(NEPC)は2026年7月15日、第三者による送電網アクセスを伴う再生可能エネルギー取引の制限撤廃を承認し、ERCは枠組みに関する意見公募を再開しました。
市場セグメンテーション:コンポーネント、施設タイプ、ティア別にタイのデータセンター支出が最も大きいセグメントはどれか?
情報技術(IT)インフラが2025年の金額の51.1%でタイのデータセンター市場の首位に立ち、データセンタータイプではコロケーションが46.2%、ティアではTier IIIが64.2%で首位です。クラウドリージョンやAIキャンパスはタイの一般企業では到底手がけない規模で建設・フィットアウトされるため、ハイパースケールおよびクラウドが年29.95%と最も速く成長し、コロケーションの24.01%を上回ります。
コンポーネント別:ITインフラが51.1%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITインフラ | 0.99 | 51.1% | 13.07 | 29.38% |
| 電力ソリューション | 0.45 | 23.0% | 2.47 | 18.62% |
| 冷却システム | 0.30 | 15.3% | 1.74 | 19.25% |
| 一般建設 | 0.21 | 10.6% | 0.92 | 16.17% |
2025年に9億9,492万米ドルのITインフラは、新しいホールができるたびにその後何年もサーバー、ストレージ、ネットワークの更新が続くため、2035年には市場の71.8%に達します。AIホールに液冷が入ることで、冷却システムは電力ソリューションより速く伸びます。
データセンタータイプ別:コロケーションが46.2%で首位
| データセンタータイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーション | 0.90 | 46.2% | 7.74 | 24.01% |
| ハイパースケールおよびクラウド | 0.59 | 30.5% | 8.15 | 29.95% |
| 企業および政府 | 0.37 | 19.0% | 1.57 | 15.52% |
| エッジ | 0.08 | 4.3% | 0.75 | 24.45% |
DC Market Insightsの推計では、ハイパースケールおよびクラウドは2035年までにコロケーションを抜き、市場の44.8%に達します。
エンドユーザー別:ITおよび通信が47.6%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITおよび通信 | 0.93 | 47.6% | 10.05 | 26.91% |
| BFSI | 0.30 | 15.3% | 2.20 | 22.15% |
| 政府および公共部門 | 0.23 | 11.8% | 1.62 | 21.57% |
| 製造業 | 0.16 | 8.4% | 1.60 | 25.63% |
| ヘルスケア | 0.08 | 4.1% | 0.82 | 26.22% |
| その他 | 0.25 | 12.8% | 1.91 | 22.59% |
クラウド事業者、デジタルプラットフォーム、通信事業者を含むITおよび通信は、2025年に9億2,685万米ドルを支出します。
ティア標準別:Tier IIIが64.2%で首位
Tier III施設は2025年に12.5億米ドル、2035年に107.6億米ドルで、年24.01%で成長します。Tier IVは4億7,316万米ドル(24.3%)で年29.51%と最も速く伸び、Tier IおよびIIの部屋は2億2,392万米ドル(11.5%)で、企業のサーバールームがコロケーションへ移るにつれ年17.93%で伸びます。
DC独自分析:バンコク対EECの支出マトリクス、71のインプット
2025年に6億9,530万米ドルとなるバンコク首都圏のITインフラは、マトリクスの中で最大のセルであり、タイのデータセンター支出全体の35.7%を占めます。
| 2025年、100万米ドル | ITインフラ | 電力ソリューション | 冷却システム | 一般建設 | 合計 |
|---|---|---|---|---|---|
| バンコク首都圏 | 695.30 | 261.74 | 169.36 | 108.09 | 1,234.49 |
| 東部経済回廊 | 216.81 | 145.55 | 102.91 | 78.14 | 543.41 |
| その他の中部・東部県 | 45.82 | 23.56 | 15.71 | 11.89 | 96.98 |
| 北部、東北部、南部 | 36.99 | 16.50 | 10.42 | 8.37 | 72.28 |
| 合計 | 994.92 | 447.35 | 298.40 | 206.49 | 1,947.16 |
バンコクのホールはすでに入居が進んでおり更新が主な支出となるため、同地域はデータセンター予算の56.3%をITインフラに充てています。EECのキャンパスは工業団地でのグリーンフィールド建設であるため、EECは60.1%を電力、冷却、建設に充てています。EECのホールが埋まるにつれてこの構成は逆転し、2035年にはEECの方が大きな市場になります。
このマトリクスはプロジェクトの件数を数えたものではなく、DC Market Insightsのモデルです。71のインプットで構成されており、容量コホート値38(19年分の完成量とAI比率)、入居立ち上がりのウェイト3、コストと更新のカーブ6、施設支出の地域別コンポーネントウェイト16、IT機器の地域別ウェイト4、照合用のプロジェクトコスト比率4です。手法は当社の調査手法のページで説明しています。
地域別インサイト:タイのデータセンター市場はバンコクと東部経済回廊のどちらが大きいか?
2025年の金額の63.4%を占めるバンコク首都圏が首位です。タイのデータセンター市場では、新設される最大級のキャンパスの多くがチョンブリー県、チャチューンサオ県、ラヨーン県に計画されているため、東部経済回廊が年31.88%と最も速く成長する地域です。
バンコク首都圏が63.4%のシェアで首位
サムットプラーカーン県を含むバンコク首都圏は2025年に12.3億米ドル、2035年に74.9億米ドルで、CAGRは19.75%です。Evolution Data Centresによると、バンコクのTH01の第1期12 MWは完売しており、2026年第4四半期に稼働予定です。またEmpyrion Digitalによると、同社は2026年5月7日にバンナーで20 MWのAI対応施設に着工し、2027年第3四半期の稼働を予定しています。
東部経済回廊は27.9%のシェア
東部経済回廊は2025年に5億4,341万米ドル、2035年に86.4億米ドルとなり、Haoyang、True IDC、Skyline、Bridge、Digital Edge、NTTの各キャンパスの建設とフィットアウトに伴い年31.88%で成長して、市場の47.5%を占めるようになります。
その他の中部・東部県は5.0%のシェア
プラチンブリー県やアユタヤ県を含むその他の中部・東部県は、キャンパスがEECの外に土地と電力を求めることから、2025年の9,698万米ドルから2035年に13.4億米ドルへ、CAGR 30.02%で拡大します。
北部、東北部、南部は3.7%のシェア
北部、東北部、南部は2025年に7,228万米ドル、2035年に7億2,804万米ドルで、CAGRは25.98%です。エッジ拠点、県庁のサーバールーム、大学のデータセンターがけん引しています。Gorilla Technologyの2026年5月のプレスリリースによると、同社はコラート(ナコンラチャシマ県)に東北部初の大規模拠点となる200 MWのキャンパスを計画しており、第1期を2027年第1四半期に予定しています。DC Market Insightsは、BOIの承認が公表されるまでこれをベースケースから除外しています。
予測シナリオ:2035年までにEECの系統接続が遅れた場合、または承認済みキャンパスが予定どおり進んだ場合はどうなるか?
タイのデータセンター市場はベースケースで2035年に182.0億米ドルに達し、低位と高位のシナリオでは126.4億米ドルから222.8億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 完成量がベースより30%少ない(EECの電力網と水の制約)、AI比率は20%低い | 12.64 | 20.57% |
| ベース | 完成量は2035年までに年600 MWへ増加、AI比率は50%に到達 | 18.20 | 25.05% |
| 高位 | 完成量がベースより20%多い、AI比率は12%高い | 22.28 | 27.60% |
主要企業と市場シェア:タイの1,512 MWのデータセンターパイプラインを握るスポンサーグループはどこか?
11件の名前付きタイ案件で発表された1,512 MWのうち68.4%を3つのスポンサーグループが占めています。これはDC Market Insightsが発表容量から算出した、供給側の事業集中度です。
- True IDC
- Amazon Web Services
- Microsoft
- NTT Global Data Centers
- Digital Edge
- B.Grimm Power
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Skyline Data Center and Cloud Services (DAMAC)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Evolution Data Centres
- Siam.AI Cloud
- Delta Electronics (Thailand)
- Empyrion Digital
- Gorilla Technology
3つのグループとは、484 MWのDAMAC関連企業(DAMAC Group傘下のSkylineが200 MW、DAMAC Digitalの子会社NextGenが84 MW、BOIが関連会社と説明するZenithが200 MW)、300 MWのHaoyang、EECで250 MWのTrue IDCです(DC Market Insightsが発表容量から算出)。そのほかの名前付き案件は、Bridge Data Centres(134 MW)、NTT(100 MW)、Digital EdgeとB.Grimm Power(100 MW)、Vistas Technology(80 MW)、Evolution Data Centres(2期合計52 MW)、Telehouse(12 MW)です。GSA Data CenterはGulf(40%)、Singtel(35%)、AIS(25%)の合弁会社です。
最近の動向:2026年1月以降、タイのデータセンターでは何が変わったか?
DC Market Insightsの集計では、2026年1月以降の日付が明らかな5つの出来事(稼働インフラの拡張と承認)により、名前付きのタイのデータセンタープロジェクトまたは電力供給が少なくとも904 MW加わりました。
- 2026年1月、BOIの委員会はTrue IDC、GSA Data Center、Stellar DCを含む約960億バーツのデータセンタープロジェクト7件を承認しました(出典:BOI承認に関するFangda Partnersの解説)。
- 2026年4月、True IDCはEECで770億バーツを投じる250 MWのAIハイパースケールデータセンターに着工しました(出典:True IDCの発表)。
- 2026年5月、BOIは8,420億バーツのTikTokプロジェクトと、Skyline(200 MW)およびBridge Data Centres(134 MW)のデータセンタープロジェクトを承認しました(出典:BOI)。
- 2026年5月、Gorilla Technologyはコラートでの200 MWキャンパスを発表し、Empyrion Digitalはバンナーで20 MWの施設に着工しました(出典:各社プレスリリース)。
- 2026年7月、NEPCは第三者による送電網アクセスを伴う再生可能エネルギー取引の制限撤廃を承認し、NTTはチョンブリー県で100 MWのBangkok 4キャンパスに着工しました(出典:政府報道官、NTTの発表)。
関連レポート:タイのデータセンターコロケーション市場では、これらのホールのうちマルチテナント部分を評価しています。
調査手法:DC Market Insightsは19の容量コホートからどのようにタイのモデルを構築したか?
DC Market Insightsは、タイのデータセンター市場を19の年次完成コホート(2017年から2035年)からボトムアップで構築しました。各コホートは従来型ホールとAIホールに分かれ、2024年末のITロード約352 MWを起点に、2025年に95 MW、2026年に170 MW、2035年に600 MWを加えています。MW当たりの施設支出はタイのデータセンターインフラ市場のモデルから取っているため、両レポートは同じ容量ベースを共有しています。IT支出は、ホールの入居に応じたフィットアウト(コホートの最初の3年間で30%、35%、20%、入居率85%まで)を従来型でMW当たり360万米ドル、AIでMW当たり1,400万米ドルで加え、さらに入居済みの従来型ベースでMW当たり年185万米ドル、入居済みのAIベースで280万米ドルの更新を加えています。合計は4つのコンポーネント、4つのデータセンタータイプ、6つのエンドユーザーグループ、3つのティアグループ、4つの地域に分割され、どの区分も市場合計と一致します。結果は、施設部分についてはMW当たり482万〜944万米ドルのBOIプロジェクト金額と、またモデルにおける2026-2035年のIT機器支出671.6億米ドルの約37%に相当する8,420億バーツのTikTokサーバー・ストレージプロジェクトと、トップダウンで照合しました。制約事項として、2030-2035年の値は入居立ち上がりと更新サイクルに関する標準的な前提に左右されます。また低位・高位ケースは、回帰によるシナリオ感応度テストの代わりに完成量を直接動かして作成しています。2026年10月の改訂では、日付の明らかな5つの新しい出来事をパイプラインと照合しましたが、いずれもベースケースを変えるものではありませんでした。
目次
- 01はじめに
- 1.1市場の定義
- 1.2対象に含む支出と含まない支出
- 1.3グローバルなデータセンター市場との境界
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2主要市場統計
- 2.3主なポイント
- 03市場の推進要因
- 3.12025年のBOI申請7,280億バーツ
- 3.2ハイパースケールのクラウドリージョン
- 3.3クラウドファースト政策
- 04市場のトレンド
- 4.1キャンパス案件は100 MW規模へ
- 4.2AIホールのハイパースケール化
- 4.3グリーン電力契約
- 05Eec工業団地:需要と供給
- 5.1プロジェクト別のEEC供給パイプライン
- 5.2EECの需要と電力受け入れ計画
- 5.3EECの支出、2025年と2035年
- 06市場の課題
- 6.1約3,800 MWのEEC電力計画
- 6.2EEC拡張への地域社会の反対
- 07市場の機会
- 7.1プラットフォーム企業テナント向けのサーバーとストレージのフィットアウト
- 7.2地場の電力エレクトロニクス供給業者
- 08価格分析
- 8.1MW当たり支出、従来型ホールとAIホール
- 8.2MW当たりのBOIプロジェクト金額
- 09規制
- 9.1BOIの奨励条件と告示Sor. 9/2568
- 9.2個人情報保護法
- 9.3タイ銀行とNCSCの規則
- 9.4エネルギー規制、直接PPA、2026年7月のNEPC決定
- 10市場セグメンテーション
- 10.1コンポーネント別:ITインフラ、電力ソリューション、冷却システム、一般建設
- 10.2データセンタータイプ別:コロケーション、ハイパースケールおよびクラウド、企業および政府、エッジ
- 10.3エンドユーザー別:ITおよび通信、BFSI、政府および公共部門、製造業、ヘルスケア、その他
- 10.4ティア標準別:Tier IおよびII、Tier III、Tier IV
- 11Dc独自分析:バンコク対eecの支出マトリクス
- 11.1コンポーネント別・地域別マトリクス、2025年
- 11.2マトリクスのインプット
- 12地域別インサイト
- 12.1バンコク首都圏
- 12.2東部経済回廊
- 12.3その他の中部・東部県
- 12.4北部、東北部、南部
- 13予測シナリオ
- 13.1低位シナリオ
- 13.2ベースシナリオ
- 13.3高位シナリオ
- 14主要企業と市場シェア
- 14.1発表済みパイプラインの集中度
- 14.2True IDC
- 14.3Amazon Web Services
- 14.4Google
- 14.5Microsoft
- 14.6NTT Global Data Centers
- 14.7Digital EdgeとB.Grimm Power
- 14.8Bridge Data Centres
- 14.9Telehouse Thailand (KDDI)
- 14.10GSA Data Center (Gulf, Singtel, AIS)
- 14.11SkylineとNextGen (DAMAC)
- 14.12Vistas Technology (ZDATA)
- 14.13Evolution Data Centres
- 14.14Siam.AI Cloud
- 14.15Delta Electronics (Thailand)
- 14.16Empyrion Digital
- 14.17Gorilla Technology
- 15最近の動向
- 15.1承認と着工、2026年1月から7月
- 16調査手法
- 16.1容量コホートモデル
- 16.2トップダウンでの照合
- 図 1タイのデータセンター市場規模、2020-2035年
- 表 1レポート項目
- 表 2MW当たり支出、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年と2035年
- 表 4データセンタータイプ別市場、2025年と2035年
- 表 5エンドユーザー別市場、2025年と2035年
- 表 6バンコク対EECの支出マトリクス、2025年
- 表 7予測シナリオ、2035年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では2026年に32.6億米ドルで、2025年の19.5億米ドルから67.3%増加します。BOIの承認を受けたキャンパスの建設とフィットアウトが進むにつれ、市場は2025年からのCAGR 25.05%で2035年に182.0億米ドルに達すると予測されます。
DC Market Insightsの推計では、東部経済回廊では2025年末にITロード約81 MWが稼働し、2026-2030年に約1,100 MWの完成が予定されています。EEC事務局によると、データセンターの長期電力需要は約3,800 MWの計画を大きく超え、10,000 MWを上回る可能性があります。
Mondaqによると、2024年の国内稼働容量はおよそ350 MWで、パイプラインは2.87 GWです。DC Market Insightsのモデルでは、構築済み容量は2030年末に約2,347 MW、2035年末に5,147 MWとなります。
2025年の金額の51.1%を占めるITインフラが首位で、データセンタータイプではコロケーションが46.2%で首位です。DC Market Insightsの推計では、ハイパースケールおよびクラウドが年29.95%で最も速く成長するセグメントです。
2025年の金額の63.4%はバンコク首都圏が占めます。DC Market Insightsの推計では、東部経済回廊が年31.88%で最も速く成長し、2035年には市場の47.5%に達します。
DC Market Insightsの推計では、2025年の施設支出はMW当たり従来型ホールで637万米ドル、AIホールで913万米ドルです。ITフィットアウトを含めた総費用はMW当たり約997万米ドルと2,313万米ドルになります。
11件の名前付きプロジェクトで発表された1,512 MWのうち68.4%は、DAMAC関連企業、Haoyang、True IDCの3つのスポンサーグループが占めます。そのほかの建設事業者にはBridge Data Centres、NTT、Digital EdgeとB.Grimm Power、Vistas Technology、Evolution Data Centres、Telehouse、Empyrion Digital、Gorilla Technologyがあります。
タイ投資委員会が2025年に受け付けた36件のデータセンタープロジェクトの申請額は7,280億バーツで、231億米ドルを超えます。その後の承認には、2026年1月の約960億バーツ・7件と、2026年5月のSkylineの200 MWおよびBridge Data Centresの134 MWのプロジェクトが含まれます。
ERCの直接PPA規則案では建物当たりITロード50 MWが基準とされ、BOIの奨励も条件となっています。2026年7月15日にNEPCが第三者による送電網アクセスを伴う再生可能エネルギー取引の制限撤廃を承認し、ERCは枠組みに関する意見公募を再開しました。
Fangda Partnersの解説によると、2025年11月14日付のBOI告示Sor. 9/2568により、電力網のボトルネックを理由にEECのデータセンターは事業グループが1段階引き下げられました。Gorilla Technologyがコラートに計画する200 MWの拠点のようにEEC外のキャンパスは、より長い税制恩典を得られます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。