
데이터센터 건설 자재 공급망 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
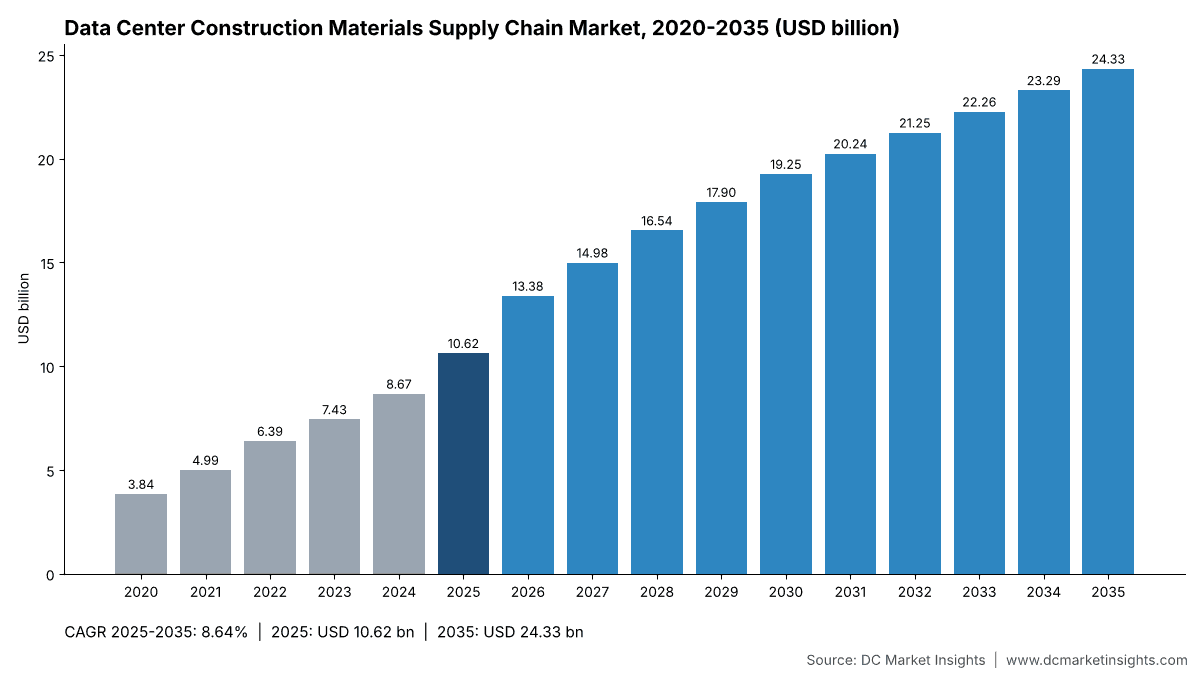
데이터센터 건설 자재 공급망 시장 규모는 2025년 USD 10.62십억였으며, 연평균 성장률(CAGR) 8.64%로 성장해 2035년에는 USD 24.33십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07자재 유형별 시장 세분화
- 08시공 방식별 시장 세분화
- 09시설 유형별 시장 세분화
- 10조달 모델별 시장 세분화
- 17개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 16분석 대상 기업
분석 대상 기업
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
전체 분석
데이터센터 건설 자재 공급망 시장은 2026년 133억 8,000만 달러 규모로 평가되며, 2025년 106억 2,000만 달러에서 2035년 243억 3,000만 달러에 이를 것으로 전망됩니다. 2025~2035년 연평균 성장률(CAGR)은 8.64%입니다(DC Market Insights 추정). 이 시장의 자금 흐름을 움직이는 것은 사상 최대 규모의 건설 붐에 겹친 금속 가격 충격입니다. 미국 인구조사국(US Census Bureau) 데이터에 따르면 민간 데이터센터 건설 투자액은 2024년 348억 달러에서 2025년 497억 4,000만 달러로 늘었고, 2026년 9월에는 계절조정 연율 기준 964억 6,000만 달러에 달했습니다. 같은 기간 Section 232 철강 관세는 2025년 6월 50%로 인상되었고, 2026년 4월 6일부터는 파생 제품의 전체 관세 가격에 적용되고 있습니다. 철강 압연 제품 생산자물가지수는 2025년 12월부터 2026년 9월 사이 24% 상승했기 때문에, 새 데이터 홀에 들어가는 골조, 데크, 철근 1톤의 비용은 이제 캠퍼스 예산을 세울 때보다 더 비쌉니다.
이 시장은 데이터센터 건설 현장에 납품되는 셸, 구조, 외피 및 부지 자재를 포괄합니다. 구조용 강재와 금속 데크, 레미콘과 철근, 프리캐스트 콘크리트, 단열 금속 패널과 지붕재, 내화 석고보드와 단열재, 그리고 골재, 파일 및 부지 토목 자재가 여기에 포함됩니다. 2025년 시장 규모는 신규 IT 용량 12,000메가와트(MW) × MW당 셸·코어 자재 84만 9,500달러 = 101억 9,000만 달러에, 116,000MW 설치 기반 내 증설 및 재건축용 자재 4억 2,720만 달러를 더한 값입니다. Microsoft와 Meta가 내재 탄소를 줄이기 위해 교차적층목재(CLT)를 시범 적용하면서 매스팀버 하이브리드 구조는 연 19.07%로 가장 빠르게 성장하며, 걸프 지역 캠퍼스가 계획 단계에서 슬래브 타설 단계로 넘어가면서 중동 및 아프리카는 13.87%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 데이터센터 건설 자재 공급망 시장의 규모는 얼마입니까?
데이터센터 건설 자재 공급망 시장은 2026년 133억 8,000만 달러에 이르러 2025년의 106억 2,000만 달러보다 26.01% 증가합니다. 신규 IT 용량이 12,000MW에서 15,000MW로 늘고, 관세로 인한 철강 가격 상승이 골조당 비용을 끌어올리기 때문입니다(DC Market Insights 추정).
- 2025년 시장 규모: 106억 2,000만 달러
- 2026년 시장 규모: 133억 8,000만 달러
- 2030년 시장 규모: 192억 5,000만 달러
- 2035년 시장 규모: 243억 3,000만 달러
- 2025~2035년 CAGR: 8.64%(저성장 시나리오 6.26%, 고성장 시나리오 10.83%)
- 최대 자재 유형: 구조용 강재 및 금속 데크, 2025년 가치의 22.60%
- 최고 성장 부문: 매스팀버 하이브리드 구조, 연 19.07%
- 선도 지역: 북미, 2025년 가치의 45.00%. 최고 성장 지역: 중동 및 아프리카, 13.87%
- 최대 국가: 미국, 2025년 43억 5,000만 달러
- 신규 MW당 자재비: 2025년 84만 9,500달러(DC Market Insights 추정)
- 데이터 부문 최대 공급업체: Kingspan. 데이터 인프라 사업부 Advnsys의 2025년 매출은 16억 5,490만 유로(Kingspan Annual Report 2025)
핵심 요약: 데이터센터 셸의 메가와트당 비용이 왜 오르고 있습니까?
- 구조용 강재 및 금속 데크가 2025년 가치의 22.60%로 선두입니다. MW당 약 60톤의 골조를 제작·납품 기준 톤당 약 3,200달러에 구매하기 때문입니다.
- 신규 MW당 자재비는 2025년 84만 9,500달러에서 2026년 약 85만 9,900달러로 상승합니다. 관세로 인한 철강 가격 상승이 고밀도 인공지능(AI) 홀에서 얻는 절감 효과를 앞지르기 때문입니다.
- 소유주 직접 프레임워크 계약은 연 13.47% 성장합니다. 하이퍼스케일러가 공급 물량과 내재 탄소 한도를 확보하기 위해 강재, 콘크리트 배합, 패널을 직접 구매하고 있기 때문입니다.
- 프리캐스트 콘크리트 부재는 연 10.39%로 현장타설 콘크리트보다 빠르게 성장합니다. 2년 이내에 전력을 공급해야 하는 캠퍼스에서 프리캐스트 및 프리패브 시스템이 현장 공기를 단축하기 때문입니다.
요약: 데이터센터 건설 자재 공급망 시장의 가치는 얼마입니까?
세계 데이터센터 건설 자재 공급망 시장 규모는 2020년 38억 4,000만 달러로 평가되었으며, 2025년 106억 2,000만 달러에 도달했고, 예측 기간 동안 8.64%의 CAGR로 2035년 243억 3,000만 달러에 이를 것으로 예상됩니다(DC Market Insights 추정).
| 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 106억 2,000만 달러 |
| 2026년 시장 규모 | 133억 8,000만 달러 |
| 2025~2035년 CAGR | 8.64% |
| 2035년 시장 규모 | 243억 3,000만 달러 |
| 단위 | 백만 달러 |
데이터센터 건설 자재 공급망 시장은 신규 IT 용량이 5,000MW에서 12,000MW로 늘고 철강 가격이 두 배로 오르면서 2020년부터 2025년까지 연 22.57% 성장했습니다. 2035년까지는 신규 용량이 연 27,000MW 부근에서 정체되고 AI 홀이 건물 면적당 더 많은 메가와트를 수용하기 때문에 성장률이 연 8.64%로 둔화됩니다. 신규 MW당 평균 자재비는 2026년부터 2035년까지 83만 6,100달러에서 85만 9,900달러 사이의 좁은 범위에 머물기 때문에, 용량이 물량을 결정하고 금속 가격이 변동 폭을 결정합니다.
데이터센터 건설 자재 공급망 시장에는 어떤 자재가 포함됩니까?
데이터센터 건설 자재 공급망 시장은 2025년 셸, 구조, 외피 및 부지 자재 구매액 106억 2,000만 달러를 현장 납품 가격 기준으로 집계하며, 강재 제작과 프리캐스트 생산은 포함하지만 설치 인건비는 포함하지 않습니다.
포함 항목
- 데이터 홀, 기계 야드 및 사무동용 구조용 강재, 조이스트 및 금속 데크
- 기초, 슬래브 및 벽체용 레미콘과 철근
- 프리캐스트 콘크리트 벽체, 바닥 및 보 부재와 틸트업 패널
- 단열 금속 벽 패널, 지붕 방수막 및 지붕 시스템
- 내화 석고보드, 단열재 및 방화 충전재
- 데이터센터 부지용 골재, 기초 파일, 포장 및 우수 관리 자재
제외 항목
- 구리 케이블, 버스바 및 기타 전기 자재(데이터센터 구리 전기 자재 시장에서 산정)
- 기계 및 전기 장비(발전기, 개폐장치, 칠러, 무정전 전원 공급 장치 시스템)
- 이중 바닥, 컨테인먼트 및 랙
- 설치 인건비, 설계비 및 토지
부문 간 관계
모든 부문 표는 동일한 총액을 나눈 것입니다. 6개 자재 유형, 4개 시공 방식, 3개 시설 유형, 3개 조달 모델은 각각 2025년 합계 106억 2,000만 달러가 되며, 5개 지역과 국가별 수치도 같은 총액과 일치합니다.
데이터센터 건설 자재 공급망 시장 추정치는 왜 서로 다릅니까?
DC Market Insights의 2026년 수치 133억 8,000만 달러는 현장 납품 가격 기준의 셸·코어 자재만 집계한 것으로, 2025년 656억 달러 규모의 데이터센터 건설 시장의 약 16%에 해당합니다.
데이터센터 건설 자재 공급망을 더 넓게 정의하는 경우 구리 전기 자재, 기계 및 전기 장비, 설치 인건비, 물류 서비스 또는 종합건설사 마진을 추가하며, 일부는 전체 건설 예산을 집계하여 대표 수치가 몇 배로 커집니다. 다른 일부는 철강이나 시멘트 같은 단일 제품군만 집계합니다. 이러한 자재가 구성하는 토지와 셸의 가치는 데이터센터 부동산 시장에서, 설계비는 데이터센터 설계 시장에서 산정합니다. 이번 보고서는 자재 계층에 한정하여 건설, 구리, 장비에 관한 관련 보고서와 중복 집계 없이 합산되도록 했습니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 구조용 강재, 콘크리트, 프리캐스트, 외피, 내장 및 부지 자재 | 포함, 2025년 106억 2,000만 달러 | 핵심 셸·코어 구매 |
| 구리 케이블 및 버스바 | 제외 | 구리 전기 자재 보고서에서 다룸 |
| 발전기, 개폐장치, 칠러 | 제외 | 장비로서 장비 보고서에서 산정 |
| 설치 인건비 및 시공사 마진 | 제외 | 건설 서비스 가치의 일부 |
| 기존 부지의 증설 및 재건축 자재 | 포함, 2025년 4억 2,720만 달러 | 운영 중인 캠퍼스에 추가되는 홀을 위해 구매하는 동일 자재 |
본문 기준으로도 범위에서 제외되는 항목: 구리 전기 자재, 기계 및 전기 장비, 설치 인건비, 물류 및 운송 서비스, 토지. 모든 구매자 그룹이 범위에 포함됩니다: 하이퍼스케일 소유주, 코로케이션 개발사, 엔터프라이즈 및 엣지 건설사(유통업체를 통해 구매하는 소규모 지역 시공사 포함).
시장 성장 요인: 데이터센터 건설 자재 수요를 끌어올리는 것은 무엇입니까?
세 가지 요인이 데이터센터 건설 자재 공급망 시장을 2025년 106억 2,000만 달러에서 2026년 133억 8,000만 달러로 끌어올립니다. 사상 최대 규모의 미국 건설, 관세로 인한 철강 가격 상승, 그리고 1년 만에 두 배로 늘어난 공급업체 파이프라인입니다.
미국 데이터센터 건설, 2026년 9월 연율 964억 6,000만 달러 기록
미국 인구조사국의 건설 지출 통계에 따르면 민간 데이터센터 건설은 2026년 매월 증가하여 1월 연율 562억 1,000만 달러에서 9월 964억 6,000만 달러(잠정치)에 이르렀으며, 이는 일반 사무용 건물의 약 두 배 수준입니다. 연간 지출은 2022년 125억 8,000만 달러, 2025년 497억 4,000만 달러였습니다. DC Market Insights는 2025년 미국의 셸·코어 자재 규모를 43억 5,000만 달러로 추정하며, 이는 해당 건설 가치의 약 8.8%입니다.
50% Section 232 철강 관세, 2025년 6월부터 미국에서 구매하는 모든 골조 가격 재조정
Proclamation 10947은 2025년 6월 4일부터 철강, 알루미늄 및 그 파생 제품에 대한 미국 관세를 25%에서 50%로 인상했으며, Proclamation 11021은 2026년 4월 6일부터 이를 파생 제품의 전체 관세 가격에 적용했습니다. 철강 압연 제품 생산자물가지수(PPI)는 2025년 12월 312.4에서 2026년 9월 388.6으로 상승했으며(미국 노동통계국), 바 조이스트 및 철근 지수는 2026년 5월부터 9월 사이 14% 상승했습니다. DC Market Insights는 모델에서 2026년 구조용 강재 가격을 8% 상향 조정했습니다.
Saint-Gobain, 32개국에서 사양 검토 중인 데이터센터 프로젝트 1,085건 집계
Saint-Gobain은 2026년 7월 30일 자사의 데이터센터 프로젝트 파이프라인이 32개국에서 사양 검토 중인 1,085건으로 늘어 1년 전의 거의 두 배가 되었으며, 북미는 80건에서 250건으로 증가했다고 발표했습니다. Kingspan은 데이터 인프라 사업부 Advnsys가 수주잔고 24% 증가 상태로 2026년을 시작했으며, 2026년 누적 수주가 전년의 두 배라고 보고했습니다(Kingspan Annual Report 2025). 이러한 파이프라인은 DC Market Insights 모델에서 2026년 신규 IT 용량이 15,000MW로 급증하는 근거가 됩니다.
시장 동향: 데이터센터 건설사는 구매 자재를 어떻게 바꾸고 있습니까?
하이퍼스케일 소유주는 2025년 가치의 2.00%를 매스팀버로 전환하고 있으며, 저탄소 콘크리트와 강재를 사양에 반영하고 있습니다.
Microsoft와 Meta, 데이터센터 셸에 교차적층목재 도입
Microsoft는 2024년 10월 북부 버지니아에 건설한 첫 하이브리드 교차적층목재(CLT) 데이터센터가 기존 철골 구조 대비 내재 탄소를 35%, 일반 프리캐스트 콘크리트 대비 65% 줄였다고 밝혔습니다. Meta는 2025년 사우스캐롤라이나주 에이킨에서 매스팀버 시범 적용을 시작했으며, 기초 콘크리트 소요량을 최대 50%까지 줄일 수 있다고 밝혔습니다(Meta, 2026년 2월). DC Market Insights는 매스팀버 하이브리드 구조가 2025년 2억 1,242만 달러에서 2035년 12억 2,000만 달러로 증가할 것으로 모델링합니다.
AI 설계 저탄소 콘크리트, 하이퍼스케일 사양에 진입
Meta와 Amrize가 Meta의 미네소타주 로즈마운트 데이터센터를 위해 개발한 AI 최적화 콘크리트 배합은 콘크리트 탄소 발자국을 약 35% 줄이고 초기 강도를 43% 더 빠르게 확보했습니다(Amrize). Amazon Web Services(AWS)는 저탄소 콘크리트, 강재 또는 둘 다를 사용해 43개 데이터센터를 건설했으며, 고강도 강재로 2층 건물당 70톤을 절감한다고 보고했습니다(Amazon, 2023년 10월). DC Market Insights는 이러한 배합을 레미콘 및 철근 항목에 포함하며, 이 항목은 MW당 슬래브 및 기초 물량이 줄어들면서 연 7.83% 성장합니다.
Google, Stegra로부터 그린 스틸 91,000톤 구매
Google은 2026년 9월 Stegra의 첫해 생산분에서 최대 91,000톤 규모의 그린 스틸 인증서를 구매하기로 합의했으며, 이 방식으로 데이터센터 인프라의 내재 탄소를 최대 40% 줄일 수 있다고 밝혔습니다. 이러한 소유주 직접 구매로 인해 DC Market Insights 모델에서 소유주 직접 프레임워크 계약은 2025년 23억 4,000만 달러에서 2035년 82억 7,000만 달러로 성장합니다.
시장 과제: 데이터센터 자재 공급을 늦출 수 있는 요인은 무엇입니까?
두 가지 제약이 데이터센터 건설 자재 공급망 시장을 건설 지출 증가 속도보다 낮게 유지합니다. 금속 비용의 변동성과 수입 강재 및 시멘트에 대한 새로운 탄소 규제입니다.
2020년 이후 107%에 달한 철강 가격 변동, 고정가격 셸 계약의 위험 증대
철강 압연 제품 PPI는 2020년 1월 187.3에서 2021년 12월 정점 449.7로 올랐다가 2024년 12월 266.5로 하락했으며, 2026년 9월 다시 388.6으로 상승했습니다(미국 노동통계국). MW당 60톤 기준 300MW 캠퍼스의 경우, 납품 강재 가격이 10% 변할 때마다 자재비가 약 576만 달러 달라집니다(DC Market Insights 추정).
EU 탄소국경조정제도, 2026년 1월부터 수입 강재 및 시멘트에 탄소 비용 부과
EU 탄소국경조정제도(CBAM)는 2026년 1월 1일 시멘트, 철강 및 알루미늄 수입에 대해 본격 시행 단계에 들어갔으며, 인증서 가격은 EU 배출권 거래 경매와 연동됩니다(European Commission). Regulation (EU) 2025/2083에 따라 연간 50톤 미만 수입업체는 면제되지만, 데이터센터 골조는 수천 톤에 달하므로 유럽 건설사는 수입 구조용 강재에 더 높은 비용을 부담합니다. DC Market Insights는 유럽 성장률을 세계 평균보다 낮은 연 7.98%로 유지합니다.
시장 기회: 데이터센터 자재 공급업체가 가장 큰 성과를 낼 수 있는 분야는 어디입니까?
기가와트급 캠퍼스를 위한 프리패브 구조와 부지 토목 공사가 가장 큰 신규 가치를 차지하며, 2035년까지 합계 98억 7,000만 달러 규모에 이릅니다.
프리패브 및 모듈형 구조, 2035년 55억 9,000만 달러 도달
Clark Pacific은 자사의 AccelCore 프리캐스트 시스템이 데이터센터를 30-50% 더 빠르게 완공하며 바닥 하중 용량은 평방피트당 최대 600파운드라고 밝혔습니다. DC Market Insights는 소유주가 현장 공기 단축을 위해 MW당 더 높은 자재비를 감수하면서 프리패브 및 모듈형 구조가 2025년 14억 9,000만 달러에서 연 14.17% 성장할 것으로 모델링합니다.
기가와트급 캠퍼스용 골재, 파일 및 부지 토목 자재, 2035년 42억 8,000만 달러 도달
위스콘신주 마운트플레전트에 있는 Microsoft의 Fairwater 캠퍼스는 315에이커 부지에 46.6마일의 심층 기초 파일이 필요했으며, Martin Marietta는 2026년 3분기 사상 최대인 6,710만 톤의 골재를 출하하면서 데이터센터를 지속적인 호조의 원천으로 꼽았습니다. DC Market Insights는 기가와트급 캠퍼스가 MW당 더 많은 파일, 포장 및 우수 관리 공사를 필요로 하기 때문에 골재 및 부지 토목 자재가 시장보다 빠른 연 9.74% 성장할 것으로 봅니다.
가격 분석: 데이터센터 건설 자재의 메가와트당 비용은 얼마입니까?
셸·코어 자재비는 2025년 신규 MW당 약 84만 9,500달러로, 2020년의 72만 9,400달러보다 높습니다. 철강과 콘크리트 가격이 건물 밀도보다 빠르게 상승했기 때문입니다(DC Market Insights 추정).
| 연도 | 신규 MW당 자재비(달러) | 구조용 강재, 제작·납품 기준(톤당 달러) | 레미콘(입방미터당 달러) |
|---|---|---|---|
| 2020 | 729,400 | 1,984 | 128 |
| 2025 | 849,500 | 3,200 | 175 |
| 2030 | 836,100 | 3,668 | 194 |
| 2035 | 848,000 | 3,952 | 214 |
공개 가격 기준점: 같은 기간 제작 구조용 금속 제품 PPI는 2020년 1월 237.5에서 2026년 9월 418.3으로(+76%), 레미콘 PPI는 286.5에서 402.8로(+41%), 석고 제품 PPI는 327.5에서 488.9로(+49%) 상승했습니다(미국 노동통계국). 2030년과 2035년 단가는 2026년 이후 강재 연 1.5%, 콘크리트 연 2% 상승을 가정한 DC Market Insights 추정치입니다.
표준 및 규제: 데이터센터 건설사의 구매 자재를 바꾸는 규정은 무엇입니까?
다섯 가지 규정이 데이터센터 건설 자재 공급망 시장을 형성합니다. 두 건의 미국 관세 포고문, EU 탄소국경조정제도, EU 건물 지침, 그리고 미국 연방 저탄소 자재 한도입니다.
- US Proclamation 10947(2025년 6월): 철강 및 알루미늄에 대한 Section 232 관세 50%로 인상(출처: Federal Register).
- US Proclamation 11021(2026년 4월): 파생 제품 관세를 전체 관세 가격에 적용. 미국에서 용해된 금속으로 만든 제품은 10%(출처: Federal Register).
- US Proclamation 11032(2026년 6월): 강철 랙 추가, 미국산 금속 기준을 95%에서 85%로 하향(출처: Federal Register).
- EU 탄소국경조정제도, 2026년 1월 1일부터 본격 시행, 시멘트, 철강 및 알루미늄 대상(출처: European Commission).
- EU 건물 에너지 성능 지침 (EU) 2024/1275: 2028년부터 1,000제곱미터 초과 신축 건물, 2030년부터 모든 신축 건물에 대해 전 과정 지구온난화지수 공개(출처: European Commission).
- 미국 연방조달청(GSA)의 콘크리트, 시멘트, 강재 및 유리에 대한 저내재탄소 한도. 예: 상위 20% 제작 철근 기준 톤당 728 kgCO2e(출처: GSA, 2025년 7월).
시장 세분화: 데이터센터 건설 자재 공급망 시장을 선도하는 부문은 무엇입니까?
2025년 구조용 강재 및 금속 데크가 24억 달러로 선두이며, 현장타설 및 철골조 시공이 54.00%를 차지하고, 하이퍼스케일 및 AI 캠퍼스가 가치의 56.00%를 구매합니다(DC Market Insights 추정).
자재 유형별 데이터센터 건설 자재 공급망 시장
2025년 구조용 강재와 외피 시스템은 거의 같은 규모이지만, 소유주가 공장 제작 부재로 전환하면서 프리캐스트 콘크리트 부재가 10.39%로 가장 빠르게 성장합니다.
| 부문 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 구조용 강재 및 금속 데크 | 2,400.55 | 22.60% | 4,918.62 | 7.44% |
| 레미콘 및 철근 | 2,219.26 | 20.89% | 4,715.68 | 7.83% |
| 프리캐스트 콘크리트 부재 | 1,062.75 | 10.01% | 2,856.51 | 10.39% |
| 건물 외피 및 지붕 시스템 | 2,375.55 | 22.37% | 5,641.00 | 9.03% |
| 내장 내화 및 단열 자재 | 875.20 | 8.24% | 1,918.32 | 8.16% |
| 골재 및 부지 토목 자재 | 1,687.89 | 15.89% | 4,275.89 | 9.74% |
시공 방식별 데이터센터 건설 자재 공급망 시장
현장타설 및 철골조는 2035년까지 가치 비중이 54%에서 40%로 낮아지는 반면, 매스팀버 하이브리드는 2%에서 5%로 높아집니다.
| 부문 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 현장타설 및 철골조 | 5,735.45 | 54.00% | 9,730.41 | 5.43% |
| 프리캐스트 및 틸트업 | 3,186.36 | 30.00% | 7,784.33 | 9.34% |
| 프리패브 및 모듈형 구조 | 1,486.97 | 14.00% | 5,594.98 | 14.17% |
| 매스팀버 하이브리드 | 212.42 | 2.00% | 1,216.30 | 19.07% |
시설 유형별 데이터센터 건설 자재 공급망 시장
하이퍼스케일 및 AI 캠퍼스는 2035년까지 가치 비중이 56%에서 66%로 높아지며, 엔터프라이즈 및 엣지 시설은 연 2.25% 성장에 그칩니다.
| 부문 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 AI 캠퍼스 | 5,947.87 | 56.00% | 16,055.17 | 10.44% |
| 코로케이션 시설 | 3,505.00 | 33.00% | 6,811.29 | 6.87% |
| 엔터프라이즈 및 엣지 시설 | 1,168.33 | 11.00% | 1,459.56 | 2.25% |
조달 모델별 데이터센터 건설 자재 공급망 시장
시공사 조달 공급이 여전히 2025년 가치의 66.00%를 구매하지만, 소유주 직접 프레임워크 구매는 두 배 이상 빠르게 성장합니다.
| 부문 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 시공사 조달 공급 | 7,010.00 | 66.00% | 12,163.01 | 5.67% |
| 소유주 직접 프레임워크 계약 | 2,336.66 | 22.00% | 8,270.85 | 13.47% |
| 모듈 통합업체 공급 | 1,274.54 | 12.00% | 3,892.16 | 11.81% |
DC 독점 분석: 신규 1메가와트당 셸·코어 자재 명세, 9개 항목 합계 84만 9,500달러
이 분석은 13개 입력값을 기반으로 한 DC Market Insights 모델 추정치입니다. 9개 자재의 물량과 단가, Fairwater의 강재 및 바닥 면적 수치, Abilene 캠퍼스 밀도, 그리고 미국 생산자물가지수입니다.
| 항목 | MW당 물량 | 단가(달러) | MW당 달러, 2025년 |
|---|---|---|---|
| 구조용 철골 및 금속 데크 | 60톤 | 톤당 3,200 | 192,000 |
| 레미콘 | 700입방미터 | 입방미터당 175 | 122,500 |
| 철근 | 50톤 | 톤당 1,100 | 55,000 |
| 프리캐스트 콘크리트 부재 | 일괄 | – | 85,000 |
| 단열 금속 벽 패널 | 3,000평방피트 | 평방피트당 35 | 105,000 |
| 지붕 시스템 | 5,000평방피트 | 평방피트당 17 | 85,000 |
| 내화 석고보드, 단열재 및 방화 충전재 | 일괄 | – | 70,000 |
| 기초 파일 및 골재 | 일괄 | – | 80,000 |
| 포장, 우수 관리 및 부지 토목 | 일괄 | – | 55,000 |
| 합계 | 849,500 |
강재 항목이 변동 폭을 좌우합니다. Microsoft의 Fairwater 캠퍼스는 지붕 아래 면적 120만 평방피트에 2,650만 파운드(약 12,000톤)의 구조용 강재를 사용해 평방피트당 약 22파운드를 기록했습니다. 이를 Crusoe의 1.2기가와트(GW), 400만 평방피트 규모 Abilene 캠퍼스 밀도(MW당 약 3,300평방피트)에 적용하면 MW당 약 33톤으로, AI, 코로케이션, 엔터프라이즈 홀을 혼합한 60톤 기준치의 약 절반입니다. 이 밀도로 건설된 AI 홀은 MW당 약 8만 6,400달러의 강재를 절감하며, 이 때문에 철강 가격이 올라도 MW당 자재비는 거의 변하지 않습니다.
지역별 분석: 데이터센터 건설 자재를 가장 많이 구매하는 지역은 어디입니까?
2025년 북미가 47억 8,000만 달러(45.00%)로 선두이며, 중동 및 아프리카가 연 13.87%로 가장 빠르게 성장해 2035년 19억 5,000만 달러에 이릅니다(DC Market Insights 추정).
북미 데이터센터 건설 자재 공급망 시장
북미는 연 6.82% 성장해 2035년 92억 4,000만 달러에 이릅니다. Saint-Gobain의 북미 데이터센터 파이프라인은 1년 만에 80건에서 250건으로 늘었으며, Steel Dynamics는 2026년 9월 철강 가공 수주잔고가 전년보다 50% 가까이 많다고 보고하면서 데이터센터 개발을 주요 요인으로 꼽았습니다.
유럽 데이터센터 건설 자재 공급망 시장
유럽은 연 7.98% 성장해 2025년 18억 1,000만 달러에서 2035년 38억 9,000만 달러로 증가합니다. 탄소국경조정제도와 2028년 전 과정 탄소 공개 규정으로 인해 유럽 건설사는 현지 저탄소 강재와 시멘트로 전환하고 있습니다.
아시아 태평양 데이터센터 건설 자재 공급망 시장
아시아 태평양은 연 10.05% 성장해 2035년 80억 3,000만 달러에 이르며, 2025년 12억 7,000만 달러의 중국과 연 15.22% 성장하는 인도가 이끌고 있습니다. Saint-Gobain은 2026년 7월 동남아시아에서 사양 검토 중인 데이터센터 프로젝트를 50건 가까이 집계했습니다.
라틴 아메리카 데이터센터 건설 자재 공급망 시장
라틴 아메리카는 연 11.09% 성장해 2025년 4억 2,485만 달러에서 2035년 12억 2,000만 달러로 증가하며, 2025년 브라질은 2억 2,305만 달러입니다(DC Market Insights 추정).
중동 및 아프리카 데이터센터 건설 자재 공급망 시장
중동 및 아프리카는 연 13.87%로 가장 빠르게 성장하는 지역이며, 걸프 지역 AI 캠퍼스가 착공 단계에 들어서면서 2025년 1억 6,994만 달러에서 연 14.89% 성장하는 사우디아라비아가 이끌고 있습니다(DC Market Insights 추정).
국가별 분석: 데이터센터 건설 자재를 가장 많이 구매하는 국가는 어디입니까?
미국이 2025년 가치의 41.00%인 43억 5,000만 달러를 구매하며, 인도는 연 15.22%로 가장 빠르게 성장하는 주요 국가입니다(DC Market Insights 추정).
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 4,354.69 | 41.00% | 8,368.15 | 6.75% |
| 2 | 중국 | 아시아 태평양 | 1,274.54 | 12.00% | 3,040.75 | 9.08% |
| 3 | 일본 | 아시아 태평양 | 382.36 | 3.60% | 875.74 | 8.64% |
| 4 | 독일 | 유럽 | 361.12 | 3.40% | 778.43 | 7.98% |
| 5 | 캐나다 | 북미 | 350.50 | 3.30% | 778.43 | 8.31% |
| 6 | 영국 | 유럽 | 318.64 | 3.00% | 681.13 | 7.89% |
| 7 | 인도 | 아시아 태평양 | 318.64 | 3.00% | 1,313.61 | 15.22% |
| 8 | 호주 | 아시아 태평양 | 276.15 | 2.60% | 681.13 | 9.45% |
| 9 | 말레이시아 | 아시아 태평양 | 276.15 | 2.60% | 729.78 | 10.21% |
| 10 | 브라질 | 라틴 아메리카 | 223.05 | 2.10% | 632.48 | 10.99% |
| 11 | 사우디아라비아 | 중동 및 아프리카 | 169.94 | 1.60% | 681.13 | 14.89% |
| 12 | 아일랜드 | 유럽 | 159.32 | 1.50% | 291.91 | 6.24% |
예측 시나리오: 2035년 데이터센터 건설 자재 공급망 시장은 얼마나 커질 수 있습니까?
데이터센터 건설 자재 공급망 시장은 기본 시나리오에서 2035년 243억 3,000만 달러에 이르며, 범위는 194억 8,000만 달러에서 297억 1,000만 달러입니다(DC Market Insights 추정).
| 시나리오 | 2035년 규모 | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 194억 8,000만 달러 | 6.26% | 2035년 신규 IT 용량 22,000MW, 철강 가격 기본 대비 3% 낮음 |
| 기본 | 243억 3,000만 달러 | 8.64% | 2035년 신규 IT 용량 27,000MW, 강재 연 +1.5%, 콘크리트 연 +2% |
| 고성장 | 297억 1,000만 달러 | 10.83% | 2035년 신규 IT 용량 32,000MW, 관세와 탄소 비용으로 가격 4% 상승 |
경쟁 분석: 데이터센터 건설사에 자재를 공급하는 기업은 어디입니까?
데이터센터 건설 자재 공급망 시장은 분산되어 있습니다. 데이터센터 매출 기준 상위 5개 공급업체인 Kingspan, Nucor, Amrize, CRH, Saint-Gobain이 2025년 가치의 약 19%를 차지합니다(공개된 데이터 부문 매출 및 출하량에 기반한 DC Market Insights 추정. 콘크리트와 골재는 현지에서 구매됨).
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Kingspan은 데이터 인프라 사업부 Advnsys의 2025년 매출을 16억 5,490만 유로로 보고했으며, 데이터 부문에서 연간 약 6억 달러의 매출 잠재력을 지닌 켄터키 공장을 계획하고 있습니다(Kingspan Annual Report 2025). Advnsys 사업의 상당 부분은 이중 바닥과 컨테인먼트 등 이 시장의 범위 밖에 있습니다. Nucor는 2026년 3분기에 조이스트 및 데크 237,000톤을 판매해 2분기보다 20% 증가했으며, 구조용 강재 667,000톤을 출하했습니다(Nucor, 2026년 10월). Commercial Metals Company는 다운스트림 철근 수주잔고 물량이 전년 대비 15.5% 증가했다고 보고하면서 머천트 바 수요에서 데이터센터 활동을 언급했습니다(CMC, 2026년 10월). Amrize는 2026년 3분기 상업용 지붕재 물량을 대형 데이터센터가 이끌었다고 밝혔으며, CRH는 미주 사업에서 데이터센터 활동을 언급했습니다(CRH, 2026년 10월).
데이터센터 건설 자재 공급망 시장의 최근 동향
- 2026년 11월, Martin Marietta는 사상 최대인 3분기 골재 출하량 6,710만 톤을 보고하고 데이터센터 부문의 지속적인 호조를 전망했습니다(출처: Martin Marietta).
- 2026년 10월, Amrize는 대형 데이터센터가 상업용 지붕재 물량을 이끌었다고 보고했습니다(출처: Amrize).
- 2026년 10월, Commercial Metals Company는 다운스트림 수주잔고 물량이 전년 대비 15.5% 증가했으며 데이터센터 관련 활동이 머천트 바 수요를 뒷받침했다고 보고했습니다(출처: CMC).
- 2026년 9월, Google은 Stegra로부터 최대 91,000톤 규모의 그린 스틸 인증서를 구매하기로 합의했습니다(출처: Google).
- 2026년 7월, Saint-Gobain은 32개국에서 사양 검토 중인 데이터센터 프로젝트 1,085건을 보고했습니다(출처: Saint-Gobain).
- 2026년 6월, Proclamation 11032는 강철 랙을 Section 232 파생 제품 목록에 추가하고 미국산 금속 기준을 85%로 낮췄습니다(출처: Federal Register).
조사 방법론: DC Market Insights는 데이터센터 건설 자재 공급망 시장 규모를 어떻게 산정했습니까?
DC Market Insights는 데이터센터 건설 자재 공급망 시장 규모를 상향식으로 산정했습니다. 2025년 12,000MW, 2030년 22,000MW, 2035년 27,000MW의 신규 IT 용량 × 6개 자재 유형별 MW당 자재비(2025년 84만 9,500달러)를 가격 지수와 건물 밀도로 조정하고, 운영 중인 캠퍼스 내 증설분으로 설치 MW·연당 4,000달러(2025년 4억 2,720만 달러)를 더했습니다.
세 가지 경계 검증으로 추정치를 확인합니다. 상한 1: 2025년의 106억 2,000만 달러는 DC Market Insights 데이터센터 건설 시장 656억 달러의 약 16%입니다. 상한 2: 미국 몫인 43억 5,000만 달러는 2025년 미국 데이터센터 건설 투자액 497억 4,000만 달러의 약 8.8%입니다(미국 인구조사국). 하한: Fairwater의 강재 집약도와 Abilene 밀도를 적용하면 12,000MW × 33톤 × 톤당 3,200달러로 구조용 강재 약 12억 7,000만 달러가 산출되며, 이는 강재 항목 24억 달러보다 낮습니다. 부문, 5개 지역, 12개 국가는 매년 총액과 합계가 일치하는 점유율입니다. DC Market Insights 조사 방법론을 참조하십시오.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.3핵심 요약
- 03시장 범위
- 3.1포함 자재
- 3.2제외 항목
- 3.3추정치가 다른 이유
- 04시장 역학
- 4.1미국 데이터센터 건설 연율 964억 6,000만 달러
- 4.250% Section 232 철강 관세
- 4.3Saint-Gobain 1,085건 프로젝트 파이프라인
- 4.4데이터센터 셸의 교차적층목재
- 4.5AI 설계 저탄소 콘크리트
- 4.6Google과 Stegra 그린 스틸
- 4.7철강 가격 변동성
- 4.8EU 탄소국경조정제도
- 4.9프리패브 및 모듈형 구조 기회
- 4.10골재 및 부지 토목 기회
- 05가격 분석
- 5.1신규 MW당 자재비, 2020-2035
- 5.2강재 및 콘크리트 단가
- 06표준 및 규제
- 6.1미국 Section 232 포고문
- 6.2EU CBAM
- 6.3EU 건물 에너지 성능 지침
- 6.4GSA 저내재탄소 한도
- 07자재 유형별 시장 세분화
- 7.1구조용 강재 및 금속 데크
- 7.2레미콘 및 철근
- 7.3프리캐스트 콘크리트 부재
- 7.4건물 외피 및 지붕 시스템
- 7.5내장 내화 및 단열 자재
- 7.6골재 및 부지 토목 자재
- 08시공 방식별 시장 세분화
- 8.1현장타설 및 철골조
- 8.2프리캐스트 및 틸트업
- 8.3프리패브 및 모듈형 구조
- 8.4매스팀버 하이브리드
- 09시설 유형별 시장 세분화
- 9.1하이퍼스케일 및 AI 캠퍼스
- 9.2코로케이션 시설
- 9.3엔터프라이즈 및 엣지 시설
- 10조달 모델별 시장 세분화
- 10.1시공사 조달 공급
- 10.2소유주 직접 프레임워크 계약
- 10.3모듈 통합업체 공급
- 11Dc 독점 분석: mw당 셸·코어 자재 명세
- 11.19개 항목, 84만 9,500달러
- 11.2AI 밀도에서의 강재 집약도
- 12지역별 분석
- 12.1북미
- 12.2유럽
- 12.3아시아 태평양
- 12.4라틴 아메리카
- 12.5중동 및 아프리카
- 13국가별 분석
- 13.1미국
- 13.2중국
- 13.3일본
- 13.4독일
- 13.5캐나다
- 13.6영국
- 13.7인도
- 13.8호주
- 13.9말레이시아
- 13.10브라질
- 13.11사우디아라비아
- 13.12아일랜드
- 14예측 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 분석
- 15.1Kingspan Group
- 15.2Nucor Corporation
- 15.3Amrize
- 15.4CRH
- 15.5Saint-Gobain
- 15.6Steel Dynamics
- 15.7Commercial Metals Company
- 15.8ArcelorMittal
- 15.9Stegra
- 15.10Martin Marietta Materials
- 15.11Vulcan Materials
- 15.12Heidelberg Materials
- 15.13Owens Corning
- 15.14Clark Pacific
- 15.15Tindall Corporation
- 15.16Orion Group Holdings
- 16최근 동향
- 16.1동향, 2026년 6월-11월
- 17조사 방법론
- 17.1상향식 모델
- 17.2경계 검증
- 그림 1데이터센터 건설 자재 공급망 시장 규모, 2020-2035
- 표 1시장 특성
- 표 2범위 비교
- 표 3MW당 자재 가격, 2020-2035
- 표 4자재 유형별 시장
- 표 5시공 방식별 시장
- 표 6시설 유형별 시장
- 표 7조달 모델별 시장
- 표 8MW당 셸·코어 자재 명세
- 표 9상위 12개국
- 표 10예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 133억 8,000만 달러로, 2025년 106억 2,000만 달러보다 26.01% 증가합니다. 시장은 2025년부터 CAGR 8.64%로 성장해 2035년 243억 3,000만 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 22.57% 성장한 뒤, 2025년부터 2035년까지 연 8.64% 성장합니다. 신규 데이터센터 IT 용량이 2025년 12,000MW에서 2035년 연 27,000MW로 늘어나기 때문입니다(DC Market Insights 추정).
2025년 기준 신규 MW당 약 84만 9,500달러의 셸·코어 자재가 필요하며, 여기에는 구조용 강재 약 60톤, 콘크리트 700입방미터, 철근 50톤이 포함됩니다(DC Market Insights 추정). Microsoft의 Fairwater 캠퍼스에는 약 12,000톤의 구조용 강재가 사용되었습니다.
구조용 강재 및 금속 데크로, 2025년 가치의 22.60%인 24억 달러를 차지합니다. 자재 유형 중에서는 프리캐스트 콘크리트 부재가 연 10.39%로 가장 빠르게 성장합니다.
Section 232 철강 관세는 2025년 6월 4일부터 50%로 인상되었으며, 2026년 4월 6일부터는 파생 제품의 전체 관세 가격에 적용됩니다. 철강 압연 제품 가격 지수는 2025년 12월부터 2026년 9월까지 24% 상승했습니다.
2026년 1월 1일부터 EU 탄소국경조정제도는 수입 시멘트, 철강 및 알루미늄에 EU 배출권 거래 경매 가격 기준의 탄소 비용을 부과하며, 이로 인해 유럽 데이터센터용 수입 구조용 강재의 비용이 상승합니다.
북미로, 2025년 가치의 45.00%인 47억 8,000만 달러를 차지합니다. 중동 및 아프리카가 연 13.87%로 가장 빠르게 성장하며, 인도는 연 15.22%로 가장 빠르게 성장하는 주요 국가입니다.
그렇습니다. 2025년 가치의 2.00%가 매스팀버 하이브리드 구조이며 연 19.07% 성장하고 있습니다. Microsoft의 교차적층목재 데이터센터는 철골 구조 대비 내재 탄소를 35% 줄였으며, Meta는 2025년 매스팀버 시범 적용을 시작했습니다.
2025년 가치의 약 19%가 Kingspan, Nucor, Amrize, CRH, Saint-Gobain에 돌아갑니다(DC Market Insights 추정). Steel Dynamics, Commercial Metals Company, ArcelorMittal, Stegra, Martin Marietta, Clark Pacific도 활발히 활동하고 있습니다.
DC Market Insights의 2026년 수치 133억 8,000만 달러는 현장 납품 가격 기준의 셸, 구조, 외피 및 부지 자재만 집계합니다. 구리 전기 자재, 장비, 인건비 또는 시공사 마진을 추가하는 추정치는 몇 배 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.