
Mercato della catena di fornitura dei materiali da costruzione per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della catena di fornitura dei materiali da costruzione per data center era pari a USD 10.62 miliardi; si prevede che raggiunga USD 24.33 miliardi entro il 2035, con un CAGR del 8.64%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 5 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato per tipo di materiale
- 08Segmentazione del mercato per metodo di costruzione
- 09Segmentazione del mercato per tipo di struttura
- 10Segmentazione del mercato per modello di approvvigionamento
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Aziende analizzate
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Analisi completa
Il mercato della catena di fornitura dei materiali da costruzione per data center vale USD 13,38 miliardi nel 2026 e si prevede che raggiunga USD 24,33 miliardi entro il 2035, rispetto a USD 10,62 miliardi nel 2025, con un CAGR dell’8,64% dal 2025 al 2035 (stima DC Market Insights). A muovere il valore è uno shock sui prezzi dei metalli che si abbatte su un volume di costruzioni record: i dati dello US Census Bureau mostrano che la spesa per la costruzione di data center privati è passata da USD 34,80 miliardi nel 2024 a USD 49,74 miliardi nel 2025 e a un tasso annuo destagionalizzato di USD 96,46 miliardi a settembre 2026, mentre il dazio Section 232 sull’acciaio è salito al 50% a giugno 2025 e, dal 6 aprile 2026, si applica all’intero valore doganale dei prodotti derivati. L’indice dei prezzi alla produzione dei prodotti siderurgici è aumentato del 24% tra dicembre 2025 e settembre 2026, quindi ogni tonnellata di telaio, lamiera grecata e armatura di una nuova sala costa oggi più di quando il campus è stato messo a budget.
Il mercato comprende i materiali per involucro, struttura, chiusure e sito consegnati ai cantieri di data center: acciaio strutturale e lamiera grecata, calcestruzzo preconfezionato e acciaio d’armatura, calcestruzzo prefabbricato, pannelli metallici isolati e coperture, cartongesso resistente al fuoco e isolanti, oltre ad aggregati, pali e materiali per opere civili. Il valore 2025 deriva da 12.000 megawatt (MW) di nuova capacità IT × USD 849.500 di materiali shell-and-core per MW = USD 10,19 miliardi, più USD 427,20 milioni di materiali per ampliamenti e ricostruzioni all’interno della base installata di 116.000 MW. Le strutture ibride in legno massiccio crescono più rapidamente, al 19,07% annuo, perché Microsoft e Meta stanno sperimentando il legno lamellare a strati incrociati per ridurre il carbonio incorporato, mentre Medio Oriente e Africa è la regione più dinamica al 13,87%, man mano che i campus del Golfo passano dai progetti alle solette gettate.
Statistiche chiave: quanto vale il mercato della catena di fornitura dei materiali da costruzione per data center nel 2026?
Il mercato della catena di fornitura dei materiali da costruzione per data center raggiunge USD 13,38 miliardi nel 2026, il 26,01% in più rispetto a USD 10,62 miliardi del 2025, poiché la nuova capacità IT sale da 12.000 MW a 15.000 MW e i prezzi dell’acciaio spinti dai dazi aumentano il costo di ogni telaio (stima DC Market Insights).
- Dimensione del mercato 2025: USD 10,62 miliardi
- Dimensione del mercato 2026: USD 13,38 miliardi
- Dimensione del mercato 2030: USD 19,25 miliardi
- Dimensione del mercato 2035: USD 24,33 miliardi
- CAGR 2025-2035: 8,64% (scenario basso 6,26%, scenario alto 10,83%)
- Tipo di materiale principale: acciaio strutturale e lamiera grecata, 22,60% del valore 2025
- Segmento più dinamico: strutture ibride in legno massiccio, 19,07% annuo
- Regione principale: Nord America, 45,00% del valore 2025; regione più dinamica: Medio Oriente e Africa, 13,87%
- Paese principale: Stati Uniti, USD 4,35 miliardi nel 2025
- Materiali per nuovo MW: USD 849.500 nel 2025 (stima DC Market Insights)
- Maggiore fornitore dichiarato per il settore dei dati: Kingspan, la cui divisione per infrastrutture dati Advnsys ha registrato un fatturato di EUR 1.654,9 milioni nel 2025 (Kingspan Annual Report 2025)
Punti chiave: perché gli involucri dei data center costano di più per megawatt?
- Acciaio strutturale e lamiera grecata guida con il 22,60% del valore 2025, perché un telaio di circa 60 tonnellate per MW viene acquistato a circa USD 3.200 per tonnellata, lavorato e consegnato.
- I materiali per nuovo MW salgono da USD 849.500 nel 2025 a circa USD 859.900 nel 2026, perché i prezzi dell’acciaio spinti dai dazi superano i risparmi derivanti da sale per l’intelligenza artificiale (IA) più dense.
- Gli accordi quadro diretti del committente crescono del 13,47% annuo, perché gli hyperscaler acquistano ora direttamente acciaio, miscele di calcestruzzo e pannelli per garantirsi le forniture e i limiti di carbonio incorporato.
- I componenti in calcestruzzo prefabbricato crescono del 10,39% annuo, più rapidamente del calcestruzzo gettato in opera, perché i sistemi prefabbricati riducono i tempi di cantiere nei campus che devono entrare in esercizio in meno di due anni.
Sintesi: quanto vale il mercato della catena di fornitura dei materiali da costruzione per data center?
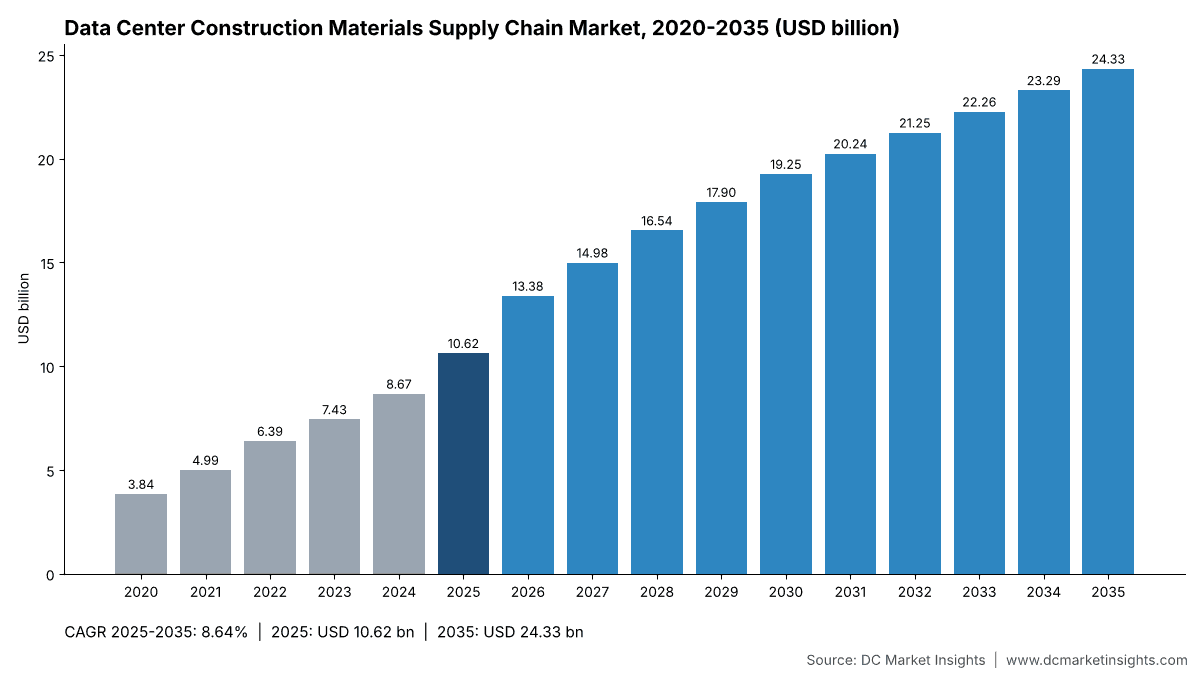
Il mercato globale della catena di fornitura dei materiali da costruzione per data center era valutato USD 3,84 miliardi nel 2020, ha raggiunto USD 10,62 miliardi nel 2025 e si prevede che raggiunga USD 24,33 miliardi entro il 2035, con un CAGR dell’8,64% nel periodo di previsione (stima DC Market Insights).
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 10,62 miliardi |
| Dimensione del mercato 2026 | USD 13,38 miliardi |
| CAGR 2025-2035 | 8,64% |
| Dimensione del mercato 2035 | USD 24,33 miliardi |
| Unità | USD milioni |
Il mercato della catena di fornitura dei materiali da costruzione per data center è cresciuto del 22,57% annuo dal 2020 al 2025, con la nuova capacità IT salita da 5.000 MW a 12.000 MW e il raddoppio dei prezzi dell’acciaio; la crescita rallenta all’8,64% annuo fino al 2035 perché la nuova capacità si stabilizza intorno a 27.000 MW all’anno e le sale IA concentrano più megawatt in ogni piede quadrato di edificio. Il valore medio dei materiali per nuovo MW resta in una fascia ristretta tra USD 836.100 e USD 859.900 dal 2026 al 2035: la capacità determina i volumi e i prezzi dei metalli determinano le oscillazioni.
Quali materiali comprende il mercato della catena di fornitura dei materiali da costruzione per data center?
Il mercato della catena di fornitura dei materiali da costruzione per data center conta USD 10,62 miliardi di acquisti 2025 di materiali per involucro, struttura, chiusure e sito al prezzo di consegna in cantiere, inclusa la lavorazione dell’acciaio e la produzione dei prefabbricati, ma esclusa la manodopera di installazione.
Inclusi
- Acciaio strutturale, travi reticolari e lamiera grecata per sale dati, aree impiantistiche e blocchi uffici
- Calcestruzzo preconfezionato e acciaio d’armatura per fondazioni, solette e pareti
- Elementi prefabbricati in calcestruzzo per pareti, solai e travi e pannelli tilt-up
- Pannelli metallici isolati per pareti, membrane e sistemi di copertura
- Lastre in cartongesso resistenti al fuoco, isolanti e materiali di compartimentazione antincendio
- Aggregati, pali di fondazione, pavimentazioni e materiali per acque meteoriche dei siti di data center
Esclusi
- Cavi in rame, condotti sbarre e altri materiali elettrici, analizzati nel mercato dei materiali elettrici in rame per data center
- Apparecchiature meccaniche ed elettriche (generatori, quadri elettrici, chiller, gruppi di continuità)
- Pavimenti sopraelevati, sistemi di contenimento e rack
- Manodopera di installazione, onorari di progettazione e terreni
Come si combinano i segmenti
Ogni tabella di segmentazione ripartisce lo stesso totale: sei tipi di materiale, quattro metodi di costruzione, tre tipi di struttura e tre modelli di approvvigionamento sommano ciascuno a USD 10,62 miliardi nel 2025, e le cinque regioni e le righe dei paesi riconciliano con lo stesso valore.
Perché le stime del mercato della catena di fornitura dei materiali da costruzione per data center differiscono?
Il valore DC Market Insights di USD 13,38 miliardi per il 2026 conta solo i materiali shell-and-core al prezzo di consegna, pari a circa il 16% del mercato della costruzione di data center, che valeva USD 65,60 miliardi nel 2025.
Definizioni più ampie della catena di fornitura dei materiali da costruzione per data center aggiungono i materiali elettrici in rame, le apparecchiature meccaniche ed elettriche, la manodopera di installazione, i servizi logistici o il margine dell’appaltatore generale, e alcune contano l’intero budget di costruzione, moltiplicando più volte il valore principale. Altre contano solo una famiglia di prodotti, come l’acciaio o il cemento. I terreni e gli edifici in cui questi materiali si trasformano sono valutati nel mercato immobiliare dei data center, e gli onorari di progettazione nel mercato della progettazione di data center. Questa edizione resta al livello dei materiali, così da sommarsi ai report correlati su costruzione, rame e apparecchiature senza doppi conteggi.
| Elemento | In questo report | Motivo |
|---|---|---|
| Acciaio strutturale, calcestruzzo, prefabbricati, involucro, materiali interni e di sito | Sì, USD 10,62 miliardi nel 2025 | Acquisti principali shell-and-core |
| Cavi in rame e condotti sbarre | No | Coperti dal report sui materiali elettrici in rame |
| Generatori, quadri elettrici, chiller | No | Apparecchiature, analizzate nei report sulle apparecchiature |
| Manodopera di installazione e margine dell’appaltatore | No | Parte del valore dei servizi di costruzione |
| Materiali per ampliamenti e ricostruzioni in siti esistenti | Sì, USD 427,20 milioni nel 2025 | Stessi materiali acquistati per sale aggiunte a campus operativi |
Esclusi anche nel testo: materiali elettrici in rame, apparecchiature meccaniche ed elettriche, manodopera di installazione, servizi di logistica e trasporto e terreni. Inclusi per ogni gruppo di acquirenti: proprietari hyperscale, sviluppatori di colocation e costruttori enterprise ed edge, compresi gli appaltatori regionali più piccoli che acquistano tramite distributori.
Driver di mercato: cosa sta spingendo la domanda di materiali da costruzione per data center?
Tre fattori portano il mercato della catena di fornitura dei materiali da costruzione per data center da USD 10,62 miliardi nel 2025 a USD 13,38 miliardi nel 2026: un volume record di costruzioni negli Stati Uniti, i prezzi dell’acciaio spinti dai dazi e pipeline dei fornitori raddoppiate in un anno.
La costruzione di data center negli Stati Uniti ha raggiunto un tasso annuo di USD 96,46 miliardi a settembre 2026
La serie sulla spesa per costruzioni dello US Census Bureau mostra che la costruzione di data center privati è cresciuta ogni mese nel 2026, da un tasso annuo di USD 56,21 miliardi a gennaio a USD 96,46 miliardi a settembre (dato preliminare), ora circa il doppio del tasso relativo agli edifici per uffici generici. La spesa annua era di USD 12,58 miliardi nel 2022 e di USD 49,74 miliardi nel 2025. DC Market Insights stima gli Stati Uniti a USD 4,35 miliardi di materiali shell-and-core nel 2025, circa l’8,8% di quel valore di costruzione.
I dazi Section 232 sull’acciaio al 50% riprezzano ogni telaio acquistato negli Stati Uniti da giugno 2025
La Proclamation 10947 ha aumentato il dazio statunitense su acciaio e alluminio e sui loro derivati dal 25% al 50% a partire dal 4 giugno 2025, e la Proclamation 11021 lo ha applicato all’intero valore doganale dei prodotti derivati dal 6 aprile 2026. L’indice dei prezzi alla produzione (PPI) dei prodotti siderurgici è salito da 312,4 a dicembre 2025 a 388,6 a settembre 2026 (US Bureau of Labor Statistics), e l’indice per travi reticolari e tondini d’armatura è aumentato del 14% tra maggio e settembre 2026. DC Market Insights aumenta dell’8% il prezzo dell’acciaio strutturale nel proprio modello per il 2026.
Saint-Gobain conta 1.085 progetti di data center in fase di specifica in 32 paesi
Saint-Gobain ha comunicato il 30 luglio 2026 che la sua pipeline di progetti di data center era salita a 1.085 progetti in fase di specifica in 32 paesi, quasi il doppio dell’anno precedente, con il Nord America a 250 progetti contro 80. Kingspan ha comunicato che la sua divisione per infrastrutture dati Advnsys è entrata nel 2026 con un portafoglio ordini in aumento del 24% e con ordini acquisiti nel 2026 fino a oggi doppi rispetto all’anno precedente (Kingspan Annual Report 2025). Queste pipeline sostengono il balzo a 15.000 MW di nuova capacità IT nel 2026 nel modello DC Market Insights.
Tendenze di mercato: come stanno cambiando i materiali acquistati dai costruttori di data center?
I proprietari hyperscale stanno spostando il 2,00% del valore 2025 verso il legno massiccio e stanno inserendo calcestruzzo e acciaio a basse emissioni di carbonio nei propri capitolati.
Microsoft e Meta introducono il legno lamellare a strati incrociati negli involucri dei data center
Microsoft ha dichiarato a ottobre 2024 che i suoi primi data center ibridi in legno lamellare a strati incrociati (CLT) nel nord della Virginia riducono il carbonio incorporato del 35% rispetto alla costruzione convenzionale in acciaio e del 65% rispetto al tipico calcestruzzo prefabbricato. Meta ha avviato la sperimentazione del legno massiccio nel 2025 ad Aiken, nella Carolina del Sud, e afferma che può ridurre fino al 50% il fabbisogno di calcestruzzo per le fondazioni (Meta, febbraio 2026). DC Market Insights prevede che le strutture ibride in legno massiccio passino da USD 212,42 milioni nel 2025 a USD 1,22 miliardi entro il 2035.
Il calcestruzzo a basse emissioni progettato con l’IA entra nei capitolati hyperscale
Una miscela di calcestruzzo ottimizzata con l’IA, sviluppata da Meta e Amrize per il data center di Meta a Rosemount, in Minnesota, ha ridotto l’impronta di carbonio del calcestruzzo di circa il 35% e ha raggiunto la resistenza iniziale il 43% più rapidamente (Amrize). Amazon Web Services (AWS) ha riferito di 43 data center costruiti con calcestruzzo, acciaio o entrambi a minori emissioni di carbonio, e con acciaio ad alta resistenza che fa risparmiare 70 tonnellate per edificio a due piani (Amazon, ottobre 2023). DC Market Insights mantiene queste miscele nella voce calcestruzzo preconfezionato e armature, che cresce del 7,83% annuo man mano che i volumi di solette e fondazioni per MW diminuiscono.
Google acquista 91.000 tonnellate di acciaio verde da Stegra
A settembre 2026 Google ha concordato l’acquisto di certificati di acciaio verde per un massimo di 91.000 tonnellate dal primo anno di produzione di Stegra e afferma che il suo approccio può ridurre fino al 40% il carbonio incorporato nelle infrastrutture dei data center. Questo tipo di acquisto diretto da parte dei committenti spiega perché gli accordi quadro diretti del committente crescono da USD 2,34 miliardi nel 2025 a USD 8,27 miliardi entro il 2035 nel modello DC Market Insights.
Sfide di mercato: cosa potrebbe rallentare la fornitura di materiali per data center?
Due vincoli mantengono il mercato della catena di fornitura dei materiali da costruzione per data center al di sotto del ritmo della spesa per costruzioni: la volatilità dei costi dei metalli e le nuove regole sul carbonio per acciaio e cemento importati.
Oscillazioni del prezzo dell’acciaio del 107% dal 2020 rendono rischiosi i contratti a prezzo fisso per gli involucri
Il PPI dei prodotti siderurgici è passato da 187,3 a gennaio 2020 a un picco di 449,7 a dicembre 2021, è sceso a 266,5 a dicembre 2024 ed è risalito a 388,6 a settembre 2026 (US Bureau of Labor Statistics). Per un campus da 300 MW con 60 tonnellate per MW, ogni variazione del 10% del prezzo dell’acciaio consegnato modifica il costo dei materiali di circa USD 5,76 milioni (stima DC Market Insights).
Il meccanismo UE di adeguamento del carbonio alle frontiere aggiunge un costo del carbonio ad acciaio e cemento importati da gennaio 2026
Il meccanismo di adeguamento del carbonio alle frontiere dell’UE (CBAM) è entrato nel suo regime definitivo il 1° gennaio 2026 per le importazioni di cemento, ferro e acciaio e alluminio, con prezzi dei certificati legati alle aste del sistema di scambio di quote di emissione dell’UE (Commissione europea). Gli importatori di meno di 50 tonnellate all’anno sono esenti ai sensi del Regolamento (UE) 2025/2083, ma i telai dei data center arrivano a migliaia di tonnellate, quindi i costruttori europei affrontano costi più elevati per l’acciaio strutturale importato; DC Market Insights mantiene l’Europa al 7,98% annuo, al di sotto del tasso globale.
Opportunità di mercato: dove otterranno i maggiori risultati i fornitori di materiali per data center?
Le strutture prefabbricate e le opere civili per i campus da gigawatt rappresentano il maggiore valore nuovo, per un totale di USD 9,87 miliardi entro il 2035.
Le strutture prefabbricate e modulari raggiungono USD 5,59 miliardi entro il 2035
Clark Pacific afferma che il suo sistema prefabbricato AccelCore consente di realizzare data center il 30-50% più rapidamente, con una capacità di carico dei solai fino a 600 libbre per piede quadrato. DC Market Insights prevede che le strutture prefabbricate e modulari crescano del 14,17% annuo da USD 1,49 miliardi nel 2025, poiché i committenti accettano un costo dei materiali per MW più alto in cambio di mesi risparmiati in cantiere.
Aggregati, pali e materiali per opere civili per i campus da gigawatt raggiungono USD 4,28 miliardi entro il 2035
Il campus Fairwater di Microsoft a Mount Pleasant, in Wisconsin, ha richiesto 46,6 miglia di pali di fondazione profonda su un sito di 315 acri, e Martin Marietta ha spedito un record di 67,1 milioni di tonnellate di aggregati nel terzo trimestre 2026, indicando i data center come fonte di solidità continua. DC Market Insights fa crescere aggregati e materiali per opere civili di cantiere del 9,74% annuo, più del mercato, perché i campus da gigawatt richiedono più palificazioni, pavimentazioni e opere per acque meteoriche per MW.
Prezzi: quanto costano i materiali da costruzione per data center per megawatt?
I materiali shell-and-core costano circa USD 849.500 per nuovo MW nel 2025, contro USD 729.400 nel 2020, poiché i prezzi di acciaio e calcestruzzo sono cresciuti più rapidamente della densità degli edifici (stima DC Market Insights).
| Anno | Materiali per nuovo MW (USD) | Acciaio strutturale, lavorato e consegnato (USD per tonnellata) | Calcestruzzo preconfezionato (USD per metro cubo) |
|---|---|---|---|
| 2020 | 729.400 | 1.984 | 128 |
| 2025 | 849.500 | 3.200 | 175 |
| 2030 | 836.100 | 3.668 | 194 |
| 2035 | 848.000 | 3.952 | 214 |
Riferimenti di prezzo pubblici: il PPI dei prodotti in metallo strutturale lavorato era a 237,5 a gennaio 2020 e a 418,3 a settembre 2026 (+76%), il PPI del calcestruzzo preconfezionato è salito da 286,5 a 402,8 (+41%) e il PPI dei prodotti in gesso da 327,5 a 488,9 (+49%) nello stesso periodo (US Bureau of Labor Statistics). I prezzi unitari 2030 e 2035 sono stime DC Market Insights con l’acciaio in aumento dell’1,5% annuo e il calcestruzzo del 2% annuo dopo il 2026.
Norme e regolamentazione: quali regole cambiano ciò che acquistano i costruttori di data center?
Cinque regole influenzano il mercato della catena di fornitura dei materiali da costruzione per data center: due proclamazioni tariffarie statunitensi, il meccanismo UE per il carbonio alle frontiere, la direttiva UE sugli edifici e i limiti federali statunitensi per i materiali a basse emissioni di carbonio.
- US Proclamation 10947 (giugno 2025): dazio Section 232 su acciaio e alluminio aumentato al 50% (Fonte: Federal Register).
- US Proclamation 11021 (aprile 2026): i dazi sui derivati si applicano all’intero valore doganale; 10% per i beni realizzati con metallo fuso negli Stati Uniti (Fonte: Federal Register).
- US Proclamation 11032 (giugno 2026): aggiunte le scaffalature in acciaio e soglia di metallo americano ridotta dal 95% all’85% (Fonte: Federal Register).
- Meccanismo di adeguamento del carbonio alle frontiere dell’UE, definitivo dal 1° gennaio 2026, per cemento, ferro e acciaio e alluminio (Fonte: Commissione europea).
- Direttiva UE sulla prestazione energetica nell’edilizia (UE) 2024/1275: potenziale di riscaldamento globale sul ciclo di vita da dichiarare per i nuovi edifici oltre 1.000 metri quadrati dal 2028 e per tutti i nuovi edifici dal 2030 (Fonte: Commissione europea).
- Limiti per il basso carbonio incorporato della US General Services Administration (GSA) per calcestruzzo, cemento, acciaio e vetro, ad esempio 728 kgCO2e per tonnellata per le armature lavorate del 20% migliore (Fonte: GSA, luglio 2025).
Segmentazione del mercato: quali segmenti guidano il mercato della catena di fornitura dei materiali da costruzione per data center?
Acciaio strutturale e lamiera grecata guida con USD 2,40 miliardi nel 2025, la costruzione con getto in opera e telaio in acciaio detiene il 54,00% e i campus hyperscale e IA acquistano il 56,00% del valore (stima DC Market Insights).
Mercato della catena di fornitura dei materiali da costruzione per data center per tipo di materiale
Acciaio strutturale e sistemi di involucro sono quasi alla pari nel 2025, ma i componenti in calcestruzzo prefabbricato crescono più rapidamente, al 10,39%, man mano che i committenti passano a elementi prodotti in stabilimento.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Acciaio strutturale e lamiera grecata | 2.400,55 | 22,60% | 4.918,62 | 7,44% |
| Calcestruzzo preconfezionato e armature | 2.219,26 | 20,89% | 4.715,68 | 7,83% |
| Componenti in calcestruzzo prefabbricato | 1.062,75 | 10,01% | 2.856,51 | 10,39% |
| Involucro edilizio e sistemi di copertura | 2.375,55 | 22,37% | 5.641,00 | 9,03% |
| Materiali interni resistenti al fuoco e isolanti | 875,20 | 8,24% | 1.918,32 | 8,16% |
| Aggregati e materiali per opere civili di cantiere | 1.687,89 | 15,89% | 4.275,89 | 9,74% |
Mercato della catena di fornitura dei materiali da costruzione per data center per metodo di costruzione
Getto in opera e telaio in acciaio scende dal 54% al 40% del valore entro il 2035, mentre l’ibrido in legno massiccio sale dal 2% al 5%.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Getto in opera e telaio in acciaio | 5.735,45 | 54,00% | 9.730,41 | 5,43% |
| Prefabbricato e tilt-up | 3.186,36 | 30,00% | 7.784,33 | 9,34% |
| Strutture prefabbricate e modulari | 1.486,97 | 14,00% | 5.594,98 | 14,17% |
| Ibrido in legno massiccio | 212,42 | 2,00% | 1.216,30 | 19,07% |
Mercato della catena di fornitura dei materiali da costruzione per data center per tipo di struttura
I campus hyperscale e IA salgono dal 56% al 66% del valore entro il 2035; le strutture enterprise ed edge crescono solo del 2,25% annuo.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e IA | 5.947,87 | 56,00% | 16.055,17 | 10,44% |
| Strutture di colocation | 3.505,00 | 33,00% | 6.811,29 | 6,87% |
| Strutture enterprise ed edge | 1.168,33 | 11,00% | 1.459,56 | 2,25% |
Mercato della catena di fornitura dei materiali da costruzione per data center per modello di approvvigionamento
La fornitura acquistata dall’appaltatore copre ancora il 66,00% del valore 2025, ma gli acquisti tramite accordi quadro diretti del committente crescono più del doppio più rapidamente.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitura acquistata dall’appaltatore | 7.010,00 | 66,00% | 12.163,01 | 5,67% |
| Accordi quadro diretti del committente | 2.336,66 | 22,00% | 8.270,85 | 13,47% |
| Fornitura tramite integratore modulare | 1.274,54 | 12,00% | 3.892,16 | 11,81% |
DC Exclusive: il conto dei materiali shell-and-core per un nuovo megawatt, 9 voci per un totale di USD 849.500
Questa scomposizione è una stima del modello DC Market Insights basata su 13 input: nove quantità e prezzi unitari dei materiali, i dati su acciaio e superficie di Fairwater, la densità del campus di Abilene e gli indici dei prezzi alla produzione statunitensi.
| Voce | Quantità per MW | Prezzo unitario (USD) | USD per MW, 2025 |
|---|---|---|---|
| Telaio in acciaio strutturale e lamiera grecata | 60 tonnellate | 3.200 per tonnellata | 192.000 |
| Calcestruzzo preconfezionato | 700 metri cubi | 175 per metro cubo | 122.500 |
| Acciaio d’armatura | 50 tonnellate | 1.100 per tonnellata | 55.000 |
| Elementi prefabbricati in calcestruzzo | forfait | – | 85.000 |
| Pannelli metallici isolati per pareti | 3.000 piedi quadrati | 35 per piede quadrato | 105.000 |
| Sistema di copertura | 5.000 piedi quadrati | 17 per piede quadrato | 85.000 |
| Cartongesso resistente al fuoco, isolanti e compartimentazione antincendio | forfait | – | 70.000 |
| Pali di fondazione e aggregati | forfait | – | 80.000 |
| Pavimentazioni, acque meteoriche e opere civili | forfait | – | 55.000 |
| Totale | 849.500 |
La voce acciaio è quella che fa oscillare il totale. Il campus Fairwater di Microsoft ha utilizzato 26,5 milioni di libbre (circa 12.000 tonnellate) di acciaio strutturale per 1,2 milioni di piedi quadrati coperti, circa 22 libbre per piede quadrato; alla densità del campus di Crusoe ad Abilene da 1,2 gigawatt (GW) e 4 milioni di piedi quadrati (circa 3.300 piedi quadrati per MW) ciò corrisponde a circa 33 tonnellate per MW, circa la metà del valore medio di 60 tonnellate utilizzato per il mix di sale IA, colocation ed enterprise. Una sala IA costruita a quella densità risparmia circa USD 86.400 di acciaio per MW, ed è per questo che i materiali per MW restano stabili anche quando i prezzi dell’acciaio salgono.
Analisi regionale: quale regione acquista più materiali da costruzione per data center?
Il Nord America guida con USD 4,78 miliardi nel 2025 (45,00%), e Medio Oriente e Africa cresce più rapidamente, al 13,87% annuo, fino a USD 1,95 miliardi entro il 2035 (stima DC Market Insights).
Mercato della catena di fornitura dei materiali da costruzione per data center in Nord America
Il Nord America raggiunge USD 9,24 miliardi entro il 2035 con una crescita del 6,82% annuo. La pipeline nordamericana di data center di Saint-Gobain è passata da 80 a 250 progetti in un anno, e Steel Dynamics ha riportato a settembre 2026 un portafoglio ordini di carpenteria metallica superiore di quasi il 50% rispetto all’anno precedente, indicando lo sviluppo di data center tra i suoi fattori trainanti.
Mercato della catena di fornitura dei materiali da costruzione per data center in Europa
L’Europa cresce da USD 1,81 miliardi nel 2025 a USD 3,89 miliardi entro il 2035, al 7,98% annuo. Il meccanismo di adeguamento del carbonio alle frontiere e l’obbligo di dichiarazione del carbonio sul ciclo di vita dal 2028 spingono i costruttori europei verso acciaio e cemento locali a basse emissioni.
Mercato della catena di fornitura dei materiali da costruzione per data center in Asia Pacifico
L’Asia Pacifico cresce del 10,05% annuo fino a USD 8,03 miliardi entro il 2035, trainata dalla Cina con USD 1,27 miliardi nel 2025 e dall’India al 15,22% annuo. Saint-Gobain ha contato quasi 50 progetti di data center in fase di specifica nel Sud-Est asiatico a luglio 2026.
Mercato della catena di fornitura dei materiali da costruzione per data center in America Latina
L’America Latina cresce da USD 424,85 milioni nel 2025 a USD 1,22 miliardi entro il 2035, all’11,09% annuo, con il Brasile a USD 223,05 milioni nel 2025 (stima DC Market Insights).
Mercato della catena di fornitura dei materiali da costruzione per data center in Medio Oriente e Africa
Medio Oriente e Africa è la regione più dinamica, al 13,87% annuo, trainata dall’Arabia Saudita, che cresce del 14,89% annuo da USD 169,94 milioni nel 2025 man mano che i campus IA del Golfo entrano in fase di costruzione (stima DC Market Insights).
Analisi per paese: quali paesi acquistano più materiali da costruzione per data center?
Gli Stati Uniti acquistano USD 4,35 miliardi, pari al 41,00% del valore 2025, e l’India è il grande paese a crescita più rapida, al 15,22% annuo (stima DC Market Insights).
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 4.354,69 | 41,00% | 8.368,15 | 6,75% |
| 2 | Cina | Asia Pacifico | 1.274,54 | 12,00% | 3.040,75 | 9,08% |
| 3 | Giappone | Asia Pacifico | 382,36 | 3,60% | 875,74 | 8,64% |
| 4 | Germania | Europa | 361,12 | 3,40% | 778,43 | 7,98% |
| 5 | Canada | Nord America | 350,50 | 3,30% | 778,43 | 8,31% |
| 6 | Regno Unito | Europa | 318,64 | 3,00% | 681,13 | 7,89% |
| 7 | India | Asia Pacifico | 318,64 | 3,00% | 1.313,61 | 15,22% |
| 8 | Australia | Asia Pacifico | 276,15 | 2,60% | 681,13 | 9,45% |
| 9 | Malesia | Asia Pacifico | 276,15 | 2,60% | 729,78 | 10,21% |
| 10 | Brasile | America Latina | 223,05 | 2,10% | 632,48 | 10,99% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 169,94 | 1,60% | 681,13 | 14,89% |
| 12 | Irlanda | Europa | 159,32 | 1,50% | 291,91 | 6,24% |
Scenari di previsione: quanto potrebbe valere il mercato della catena di fornitura dei materiali da costruzione per data center entro il 2035?
Il mercato della catena di fornitura dei materiali da costruzione per data center raggiunge USD 24,33 miliardi entro il 2035 nello scenario base, in un intervallo compreso tra USD 19,48 miliardi e USD 29,71 miliardi (stima DC Market Insights).
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 19,48 miliardi | 6,26% | Nuova capacità IT di 22.000 MW nel 2035; prezzi dell’acciaio del 3% inferiori allo scenario base |
| Base | USD 24,33 miliardi | 8,64% | Nuova capacità IT di 27.000 MW nel 2035; acciaio +1,5% e calcestruzzo +2% annuo |
| Alto | USD 29,71 miliardi | 10,83% | Nuova capacità IT di 32.000 MW nel 2035; dazi e costi del carbonio aumentano i prezzi del 4% |
Analisi competitiva: chi fornisce i materiali ai costruttori di data center?
Il mercato della catena di fornitura dei materiali da costruzione per data center è frammentato: i cinque maggiori fornitori per vendite ai data center, Kingspan, Nucor, Amrize, CRH e Saint-Gobain, detengono circa il 19% del valore 2025 (stima DC Market Insights, basata sulle vendite e spedizioni dichiarate per il settore dei dati; calcestruzzo e aggregati vengono acquistati localmente).
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Kingspan ha registrato nel 2025 un fatturato di EUR 1.654,9 milioni in Advnsys, la sua divisione per infrastrutture dati, e prevede uno stabilimento in Kentucky con un potenziale di ricavi annui di circa USD 600 milioni per il settore dei dati (Kingspan Annual Report 2025); gran parte di Advnsys rientra al di fuori del perimetro di questo mercato, nei pavimenti sopraelevati e nei sistemi di contenimento. Nucor ha venduto 237.000 tonnellate di travi reticolari e lamiera grecata nel terzo trimestre 2026, il 20% in più rispetto al secondo trimestre, e ha spedito 667.000 tonnellate di acciaio strutturale (Nucor, ottobre 2026). Commercial Metals Company ha riportato volumi del portafoglio ordini downstream per le armature in aumento del 15,5% su base annua e ha citato l’attività dei data center nella domanda di barre commerciali (CMC, ottobre 2026). Amrize ha dichiarato che i suoi volumi di coperture commerciali sono stati trainati dai grandi data center nel terzo trimestre 2026, e CRH ha citato l’attività dei data center nel suo business nelle Americhe (CRH, ottobre 2026).
Sviluppi recenti nel mercato della catena di fornitura dei materiali da costruzione per data center
- A novembre 2026, Martin Marietta ha riportato spedizioni record di aggregati nel terzo trimestre pari a 67,1 milioni di tonnellate e ha previsto una solidità continua nei data center (Fonte: Martin Marietta).
- A ottobre 2026, Amrize ha riportato volumi di coperture commerciali trainati dai grandi data center (Fonte: Amrize).
- A ottobre 2026, Commercial Metals Company ha riportato volumi del portafoglio ordini downstream in aumento del 15,5% su base annua, con l’attività legata ai data center a sostegno della domanda di barre commerciali (Fonte: CMC).
- A settembre 2026, Google ha concordato l’acquisto di certificati di acciaio verde per un massimo di 91.000 tonnellate da Stegra (Fonte: Google).
- A luglio 2026, Saint-Gobain ha riportato 1.085 progetti di data center in fase di specifica in 32 paesi (Fonte: Saint-Gobain).
- A giugno 2026, la Proclamation 11032 ha aggiunto le scaffalature in acciaio all’elenco dei derivati Section 232 e ha ridotto la soglia di metallo americano all’85% (Fonte: Federal Register).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato della catena di fornitura dei materiali da costruzione per data center
DC Market Insights ha dimensionato il mercato della catena di fornitura dei materiali da costruzione per data center con un approccio bottom-up: nuova capacità IT di 12.000 MW nel 2025, 22.000 MW nel 2030 e 27.000 MW nel 2035 × materiali per MW suddivisi in sei tipi di materiale (USD 849.500 nel 2025), corretti per gli indici di prezzo e la densità degli edifici, più USD 4.000 per MW installato all’anno per gli ampliamenti all’interno dei campus operativi (USD 427,20 milioni nel 2025).
Tre verifiche di limite mantengono la stima ancorata. Primo tetto: gli USD 10,62 miliardi del 2025 rappresentano circa il 16% degli USD 65,60 miliardi del mercato della costruzione di data center di DC Market Insights. Secondo tetto: la quota degli Stati Uniti, pari a USD 4,35 miliardi, è circa l’8,8% degli USD 49,74 miliardi di costruzioni di data center realizzate negli Stati Uniti nel 2025 (US Census Bureau). Soglia minima: con l’intensità di acciaio di Fairwater e la densità di Abilene, 12.000 MW × 33 tonnellate × USD 3.200 per tonnellata danno circa USD 1,27 miliardi di acciaio strutturale, al di sotto della voce acciaio di USD 2,40 miliardi. Segmenti, cinque regioni e 12 paesi sono quote che sommano al totale in ogni anno. Consulta la metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato
- 3.1Materiali inclusi
- 3.2Voci escluse
- 3.3Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Costruzione di data center negli Stati Uniti a un tasso annuo di USD 96,46 miliardi
- 4.2Dazi Section 232 sull'acciaio al 50%
- 4.3Pipeline di 1.085 progetti di Saint-Gobain
- 4.4Legno lamellare a strati incrociati negli involucri dei data center
- 4.5Calcestruzzo a basse emissioni progettato con l'IA
- 4.6Google e l'acciaio verde di Stegra
- 4.7Volatilità del prezzo dell'acciaio
- 4.8Meccanismo UE di adeguamento del carbonio alle frontiere
- 4.9Opportunità delle strutture prefabbricate e modulari
- 4.10Opportunità di aggregati e opere civili
- 05Analisi dei prezzi
- 5.1Materiali per nuovo MW, 2020-2035
- 5.2Prezzi unitari di acciaio e calcestruzzo
- 06Norme e regolamentazione
- 6.1Proclamazioni statunitensi Section 232
- 6.2CBAM dell'UE
- 6.3Direttiva UE sulla prestazione energetica nell'edilizia
- 6.4Limiti GSA per il basso carbonio incorporato
- 07Segmentazione del mercato per tipo di materiale
- 7.1Acciaio strutturale e lamiera grecata
- 7.2Calcestruzzo preconfezionato e armature
- 7.3Componenti in calcestruzzo prefabbricato
- 7.4Involucro edilizio e sistemi di copertura
- 7.5Materiali interni resistenti al fuoco e isolanti
- 7.6Aggregati e materiali per opere civili di cantiere
- 08Segmentazione del mercato per metodo di costruzione
- 8.1Getto in opera e telaio in acciaio
- 8.2Prefabbricato e tilt-up
- 8.3Strutture prefabbricate e modulari
- 8.4Ibrido in legno massiccio
- 09Segmentazione del mercato per tipo di struttura
- 9.1Campus hyperscale e IA
- 9.2Strutture di colocation
- 9.3Strutture enterprise ed edge
- 10Segmentazione del mercato per modello di approvvigionamento
- 10.1Fornitura acquistata dall'appaltatore
- 10.2Accordi quadro diretti del committente
- 10.3Fornitura tramite integratore modulare
- 11DC Exclusive: conto dei materiali shell-and-core per MW
- 11.1Nove voci, USD 849.500
- 11.2Intensità di acciaio alla densità IA
- 12Analisi regionale
- 12.1Nord America
- 12.2Europa
- 12.3Asia Pacifico
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Germania
- 13.5Canada
- 13.6Regno Unito
- 13.7India
- 13.8Australia
- 13.9Malesia
- 13.10Brasile
- 13.11Arabia Saudita
- 13.12Irlanda
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Kingspan Group
- 15.2Nucor Corporation
- 15.3Amrize
- 15.4CRH
- 15.5Saint-Gobain
- 15.6Steel Dynamics
- 15.7Commercial Metals Company
- 15.8ArcelorMittal
- 15.9Stegra
- 15.10Martin Marietta Materials
- 15.11Vulcan Materials
- 15.12Heidelberg Materials
- 15.13Owens Corning
- 15.14Clark Pacific
- 15.15Tindall Corporation
- 15.16Orion Group Holdings
- 16Sviluppi recenti
- 16.1Sviluppi, giugno-novembre 2026
- 17Metodologia di ricerca
- 17.1Modello bottom-up
- 17.2Verifiche di limite
- Fig. 1Dimensione del mercato della catena di fornitura dei materiali da costruzione per data center, 2020-2035
- Tabella 1Attributi del mercato
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo dei materiali per MW, 2020-2035
- Tabella 4Mercato per tipo di materiale
- Tabella 5Mercato per metodo di costruzione
- Tabella 6Mercato per tipo di struttura
- Tabella 7Mercato per modello di approvvigionamento
- Tabella 8Conto dei materiali shell-and-core per MW
- Tabella 9Primi 12 paesi
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 13,38 miliardi nel 2026, in aumento del 26,01% rispetto a USD 10,62 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 24,33 miliardi entro il 2035, con un CAGR dell’8,64% dal 2025.
L’8,64% annuo dal 2025 al 2035, dopo il 22,57% annuo dal 2020 al 2025, poiché la nuova capacità IT dei data center sale da 12.000 MW nel 2025 a 27.000 MW all’anno entro il 2035 (stima DC Market Insights).
Circa USD 849.500 di materiali shell-and-core per nuovo MW nel 2025, tra cui circa 60 tonnellate di acciaio strutturale, 700 metri cubi di calcestruzzo e 50 tonnellate di armature (stima DC Market Insights). Il campus Fairwater di Microsoft ha utilizzato circa 12.000 tonnellate di acciaio strutturale.
Acciaio strutturale e lamiera grecata, con USD 2,40 miliardi, pari al 22,60% del valore 2025. I componenti in calcestruzzo prefabbricato sono il tipo di materiale a crescita più rapida, al 10,39% annuo.
Il dazio Section 232 sull’acciaio è salito al 50% dal 4 giugno 2025 e si applica all’intero valore doganale dei prodotti derivati dal 6 aprile 2026. L’indice dei prezzi dei prodotti siderurgici è aumentato del 24% da dicembre 2025 a settembre 2026.
Dal 1° gennaio 2026 il meccanismo di adeguamento del carbonio alle frontiere dell’UE applica un costo del carbonio a cemento, ferro e acciaio e alluminio importati, con prezzi basati sulle aste del sistema di scambio di quote di emissione dell’UE, aumentando il costo dell’acciaio strutturale importato per i data center europei.
Il Nord America, con USD 4,78 miliardi, pari al 45,00% del valore 2025. Medio Oriente e Africa cresce più rapidamente, al 13,87% annuo, e l’India è il grande paese a crescita più rapida, al 15,22%.
Sì. Il 2,00% del valore 2025 riguarda strutture ibride in legno massiccio, in crescita del 19,07% annuo. I data center in legno lamellare a strati incrociati di Microsoft riducono il carbonio incorporato del 35% rispetto all’acciaio, e Meta ha avviato progetti pilota in legno massiccio nel 2025.
Circa il 19% del valore 2025 va a Kingspan, Nucor, Amrize, CRH e Saint-Gobain (stima DC Market Insights). Sono attive anche Steel Dynamics, Commercial Metals Company, ArcelorMittal, Stegra, Martin Marietta e Clark Pacific.
Il valore DC Market Insights di USD 13,38 miliardi per il 2026 conta solo i materiali per involucro, struttura, chiusure e sito al prezzo di consegna. Le stime che aggiungono materiali elettrici in rame, apparecchiature, manodopera o margine dell’appaltatore sono di diverse volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.