
Markt für die Lieferkette von Rechenzentrums-Baumaterialien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für die Lieferkette von Rechenzentrums-Baumaterialien: 2025 lag das Marktvolumen bei USD 10.62 Mrd.; bis 2035 soll es bei einer CAGR von 8.64 % auf USD 24.33 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Materialart
- 08Marktsegmentierung nach Bauweise
- 09Marktsegmentierung nach Einrichtungstyp
- 10Marktsegmentierung nach Beschaffungsmodell
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Profilierte Unternehmen
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Vollständige Analyse
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien wird 2026 auf 13,38 Mrd. USD bewertet und soll bis 2035 24,33 Mrd. USD erreichen, nach 10,62 Mrd. USD im Jahr 2025, was einer CAGR von 8,64 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Was hier das Geld bewegt, ist ein Metallpreisschock, der auf einen Rekordbau trifft: Daten des US Census Bureau zeigen, dass die privaten Bauleistungen für Rechenzentren von 34,80 Mrd. USD im Jahr 2024 auf 49,74 Mrd. USD im Jahr 2025 und auf eine saisonbereinigte Jahresrate von 96,46 Mrd. USD im September 2026 stiegen, während der Section-232-Stahlzoll im Juni 2025 auf 50 % stieg und ab dem 6. April 2026 auf den vollen Zollwert von Folgeprodukten erhoben wird. Der Erzeugerpreisindex für Walzstahlerzeugnisse kletterte zwischen Dezember 2025 und September 2026 um 24 %, sodass jede Tonne Tragwerk, Decke und Betonstahl in einer neuen Halle heute mehr kostet als zum Zeitpunkt der Budgetierung des Campus.
Der Markt umfasst die Materialien für Rohbau, Tragwerk, Gebäudehülle und Gelände, die an Rechenzentrumsbaustellen geliefert werden: Baustahl und Stahltrapezdecken, Transportbeton und Betonstahl, Betonfertigteile, gedämmte Metallpaneele und Dächer, Brandschutz-Gipsplatten und Dämmstoffe sowie Gesteinskörnungen, Pfähle und Tiefbaumaterialien. Der Umsatz 2025 ergibt sich aus 12.000 Megawatt (MW) neuer IT-Kapazität × 849.500 USD an Rohbau- und Kernmaterialien pro MW = 10,19 Mrd. USD, zuzüglich 427,20 Mio. USD an Materialien für Erweiterungen und Umbauten innerhalb des installierten Bestands von 116.000 MW. Massivholz-Hybridbauten wachsen mit 19,07 % pro Jahr am schnellsten, weil Microsoft und Meta Brettsperrholz erproben, um den grauen CO2-Ausstoß zu senken, und Naher Osten und Afrika ist mit 13,87 % die am schnellsten wachsende Region, da Campusse am Golf von der Planung zu gegossenen Bodenplatten übergehen.
Wichtige Marktstatistiken: Wie groß ist der Markt für die Lieferkette von Rechenzentrums-Baumaterialien im Jahr 2026?
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien erreicht 2026 13,38 Mrd. USD, 26,01 % über den 10,62 Mrd. USD von 2025, da die neue IT-Kapazität von 12.000 MW auf 15.000 MW steigt und zollbedingte Stahlpreise die Kosten jedes Tragwerks erhöhen (Schätzung von DC Market Insights).
- Marktgröße 2025: 10,62 Mrd. USD
- Marktgröße 2026: 13,38 Mrd. USD
- Marktgröße 2030: 19,25 Mrd. USD
- Marktgröße 2035: 24,33 Mrd. USD
- CAGR 2025-2035: 8,64 % (niedriges Szenario 6,26 %, hohes Szenario 10,83 %)
- Größte Materialart: Baustahl und Stahltrapezdecken, 22,60 % des Werts 2025
- Am schnellsten wachsendes Segment: Massivholz-Hybridbau, 19,07 % pro Jahr
- Führende Region: Nordamerika, 45,00 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 13,87 %
- Größtes Land: Vereinigte Staaten, 4,35 Mrd. USD im Jahr 2025
- Materialien pro neuem MW: 849.500 USD im Jahr 2025 (Schätzung von DC Market Insights)
- Größter namentlich bekannter Lieferant für den Datensektor: Kingspan, dessen Datensparte Advnsys 2025 einen Umsatz von 1.654,9 Mio. EUR erzielte (Kingspan Annual Report 2025)
Zentrale Erkenntnisse: Warum werden Rechenzentrumshüllen pro Megawatt teurer?
- Baustahl und Stahltrapezdecken führen mit 22,60 % des Werts 2025, weil ein Tragwerk von etwa 60 Tonnen pro MW zu rund 3.200 USD pro Tonne gefertigt und geliefert eingekauft wird.
- Die Materialien pro neuem MW steigen von 849.500 USD im Jahr 2025 auf etwa 859.900 USD im Jahr 2026, weil zollbedingte Stahlpreise die Einsparungen durch dichtere Hallen für künstliche Intelligenz (KI) übertreffen.
- Rahmenverträge mit Direktbeschaffung durch Eigentümer wachsen um 13,47 % pro Jahr, weil Hyperscaler Stahl, Betonmischungen und Paneele inzwischen selbst einkaufen, um Lieferungen und Grenzwerte für grauen Kohlenstoff abzusichern.
- Betonfertigteile wachsen um 10,39 % pro Jahr und damit schneller als Ortbeton, weil Fertigteil- und Vorfertigungssysteme die Bauzeit auf Campussen verkürzen, die in weniger als zwei Jahren ans Netz gehen müssen.
Zusammenfassung: Welchen Wert hat der Markt für die Lieferkette von Rechenzentrums-Baumaterialien?
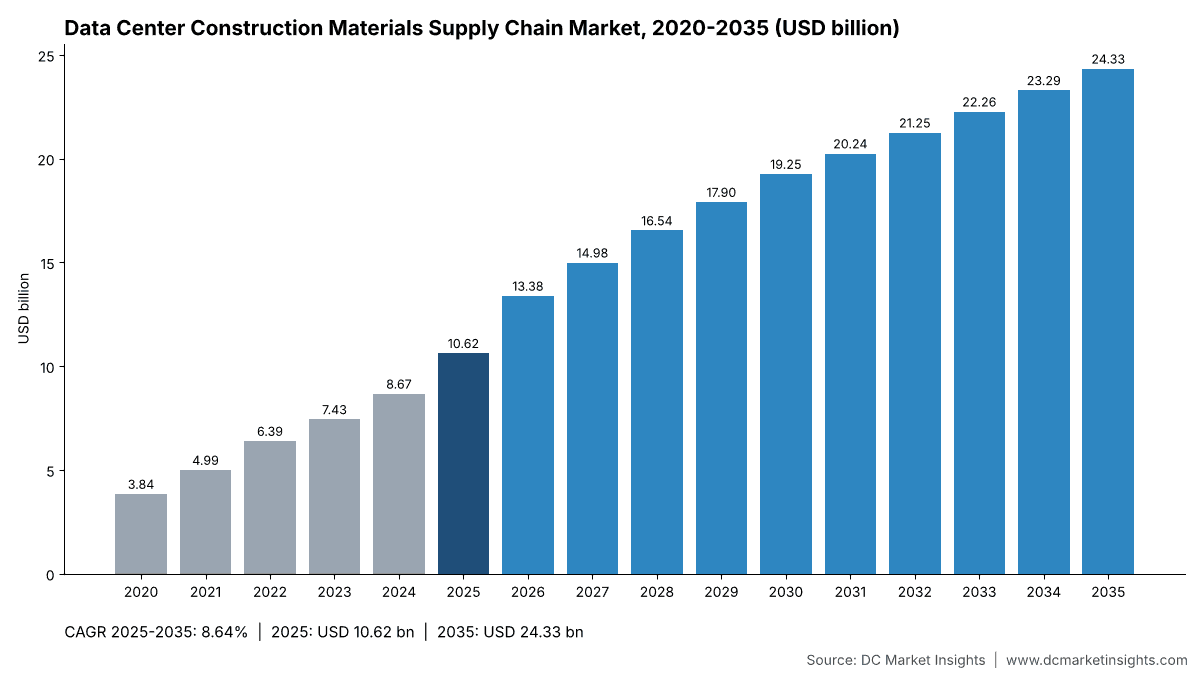
Die Größe des globalen Marktes für die Lieferkette von Rechenzentrums-Baumaterialien wurde 2020 auf 3,84 Mrd. USD bewertet, erreichte 2025 10,62 Mrd. USD und soll bis 2035 24,33 Mrd. USD erreichen, bei einer CAGR von 8,64 % im Prognosezeitraum (Schätzung von DC Market Insights).
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 10,62 Mrd. USD |
| Marktgröße 2026 | 13,38 Mrd. USD |
| CAGR 2025-2035 | 8,64 % |
| Marktgröße 2035 | 24,33 Mrd. USD |
| Einheit | Mio. USD |
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien wuchs von 2020 bis 2025 um 22,57 % pro Jahr, da die neue IT-Kapazität von 5.000 MW auf 12.000 MW stieg und sich die Stahlpreise verdoppelten; bis 2035 verlangsamt sich das Wachstum auf 8,64 % pro Jahr, weil sich die neue Kapazität bei etwa 27.000 MW pro Jahr einpendelt und KI-Hallen mehr Megawatt auf jeden Quadratfuß Gebäudefläche packen. Die durchschnittlichen Materialien pro neuem MW bleiben von 2026 bis 2035 in einer engen Spanne von 836.100 USD bis 859.900 USD, sodass die Kapazität das Volumen bestimmt und die Metallpreise die Schwankung.
Welche Materialien umfasst der Markt für die Lieferkette von Rechenzentrums-Baumaterialien?
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien erfasst Käufe von Materialien für Rohbau, Tragwerk, Gebäudehülle und Gelände in Höhe von 10,62 Mrd. USD im Jahr 2025 zum Lieferpreis frei Baustelle, einschließlich der Stahlfertigung und der Herstellung von Fertigteilen, jedoch ohne Montagearbeit.
Erfasst
- Baustahl, Träger und Stahltrapezdecken für Datenhallen, Technikbereiche und Bürogebäude
- Transportbeton und Betonstahl für Fundamente, Bodenplatten und Wände
- Wand-, Decken- und Trägerelemente aus Betonfertigteilen sowie Tilt-up-Paneele
- Gedämmte Metallwandpaneele, Dachbahnen und Dachsysteme
- Brandschutz-Gipsplatten, Dämmstoffe und Brandabschottungsmaterialien
- Gesteinskörnungen, Gründungspfähle, Pflaster- und Regenwassermaterialien für Rechenzentrumsgelände
Ausgeschlossen
- Kupferkabel, Stromschienen und andere Elektromaterialien, bewertet im Markt für Kupfer-Elektromaterialien in Rechenzentren
- Mechanische und elektrische Ausrüstung (Generatoren, Schaltanlagen, Kältemaschinen, unterbrechungsfreie Stromversorgungen)
- Doppelböden, Einhausungen und Racks
- Montagearbeit, Planungshonorare und Grundstücke
Wie die Segmente zusammenpassen
Jede Segmenttabelle teilt dieselbe Gesamtsumme auf: sechs Materialarten, vier Bauweisen, drei Einrichtungstypen und drei Beschaffungsmodelle ergeben jeweils 10,62 Mrd. USD im Jahr 2025, und die fünf Regionen sowie die Länderzeilen stimmen mit derselben Zahl überein.
Warum weichen die Schätzungen zum Markt für die Lieferkette von Rechenzentrums-Baumaterialien voneinander ab?
Der Wert von DC Market Insights von 13,38 Mrd. USD für 2026 umfasst nur Rohbau- und Kernmaterialien zum Lieferpreis; das sind etwa 16 % des Marktes für den Bau von Rechenzentren von 65,60 Mrd. USD im Jahr 2025.
Breitere Definitionen einer Lieferkette für Rechenzentrums-Baumaterialien beziehen Kupfer-Elektromaterialien, mechanische und elektrische Ausrüstung, Montagearbeit, Logistikdienstleistungen oder die Marge des Generalunternehmers ein, und manche zählen das gesamte Baubudget, was die Gesamtzahl um ein Mehrfaches erhöht. Andere zählen nur eine Produktfamilie wie Stahl oder Zement. Die Grundstücke und Gebäudehüllen, zu denen diese Materialien werden, sind im Markt für Rechenzentrumsimmobilien bewertet, Planungshonorare im Markt für Rechenzentrumsplanung. Diese Ausgabe bleibt auf der Materialebene, damit sie sich mit den Schwesterberichten zu Bau, Kupfer und Ausrüstung ohne Doppelzählung addieren lässt.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Baustahl, Beton, Fertigteile, Gebäudehülle, Innenausbau- und Geländematerialien | Ja, 10,62 Mrd. USD im Jahr 2025 | Zentrale Käufe für Rohbau und Kern |
| Kupferkabel und Stromschienen | Nein | Abgedeckt im Bericht zu Kupfer-Elektromaterialien |
| Generatoren, Schaltanlagen, Kältemaschinen | Nein | Ausrüstung, bewertet in den Ausrüstungsberichten |
| Montagearbeit und Marge der Bauunternehmen | Nein | Teil des Werts der Bauleistungen |
| Materialien für Erweiterungen und Umbauten bestehender Standorte | Ja, 427,20 Mio. USD im Jahr 2025 | Dieselben Materialien, gekauft für Hallen, die zu laufenden Campussen hinzukommen |
Auch im Text außerhalb des Umfangs: Kupfer-Elektromaterialien, mechanische und elektrische Ausrüstung, Montagearbeit, Logistik- und Frachtdienstleistungen sowie Grundstücke. Innerhalb des Umfangs für jede Käufergruppe: Hyperscale-Eigentümer, Colocation-Entwickler sowie Bauherren von Unternehmens- und Edge-Einrichtungen, einschließlich kleinerer regionaler Bauunternehmen, die über Händler einkaufen.
Markttreiber: Was treibt die Nachfrage nach Rechenzentrums-Baumaterialien an?
Drei Kräfte heben den Markt für die Lieferkette von Rechenzentrums-Baumaterialien von 10,62 Mrd. USD im Jahr 2025 auf 13,38 Mrd. USD im Jahr 2026: ein Rekordbau in den USA, zollbedingte Stahlpreise und Lieferanten-Pipelines, die sich innerhalb eines Jahres verdoppelt haben.
Der US-Rechenzentrumsbau erreichte im September 2026 eine Jahresrate von 96,46 Mrd. USD
Die Bauausgabenstatistik des US Census Bureau zeigt, dass die privaten Bauleistungen für Rechenzentren 2026 jeden Monat gestiegen sind, von einer Jahresrate von 56,21 Mrd. USD im Januar auf 96,46 Mrd. USD im September (vorläufig) – inzwischen etwa doppelt so hoch wie die Rate für allgemeine Bürogebäude. Die jährlichen Ausgaben lagen 2022 bei 12,58 Mrd. USD und 2025 bei 49,74 Mrd. USD. DC Market Insights beziffert die Vereinigten Staaten für 2025 auf 4,35 Mrd. USD an Rohbau- und Kernmaterialien, etwa 8,8 % dieses Bauvolumens.
Section-232-Stahlzölle von 50 % verteuern ab Juni 2025 jedes in den Vereinigten Staaten gekaufte Tragwerk
Die Proklamation 10947 erhöhte den US-Zoll auf Stahl und Aluminium sowie deren Folgeprodukte ab dem 4. Juni 2025 von 25 % auf 50 %, und die Proklamation 11021 wandte ihn ab dem 6. April 2026 auf den vollen Zollwert von Folgeprodukten an. Der Erzeugerpreisindex (PPI) für Walzstahlerzeugnisse stieg von 312,4 im Dezember 2025 auf 388,6 im September 2026 (US Bureau of Labor Statistics), und der Index für Stahlträger und Betonstahl stieg zwischen Mai und September 2026 um 14 %. DC Market Insights erhöht den Baustahlpreis in seinem Modell für 2026 um 8 %.
Saint-Gobain zählt 1.085 Rechenzentrumsprojekte in der Spezifikationsphase in 32 Ländern
Saint-Gobain meldete am 30. Juli 2026, dass seine Pipeline an Rechenzentrumsprojekten auf 1.085 Projekte in der Spezifikationsphase in 32 Ländern gewachsen sei, fast doppelt so viele wie ein Jahr zuvor, mit 250 Projekten in Nordamerika gegenüber 80. Kingspan berichtete, dass seine Datensparte Advnsys mit einem um 24 % höheren Auftragsbestand ins Jahr 2026 gestartet sei und sich der Auftragseingang 2026 bisher gegenüber dem Vorjahr verdoppelt habe (Kingspan Annual Report 2025). Diese Pipelines stützen im Modell von DC Market Insights den Sprung auf 15.000 MW neue IT-Kapazität im Jahr 2026.
Markttrends: Wie verändern Rechenzentrumsbauer die Materialien, die sie einkaufen?
Hyperscale-Eigentümer verlagern 2,00 % des Werts 2025 in Massivholz und bringen CO2-armen Beton und Stahl in ihre Spezifikationen ein.
Microsoft und Meta setzen Brettsperrholz in Rechenzentrumshüllen ein
Microsoft teilte im Oktober 2024 mit, dass seine ersten hybriden Rechenzentren aus Brettsperrholz (CLT) im Norden Virginias den grauen CO2-Ausstoß gegenüber konventioneller Stahlbauweise um 35 % und gegenüber typischen Betonfertigteilen um 65 % senken. Meta begann 2025 in Aiken, South Carolina, mit Pilotprojekten in Massivholz und gibt an, den Betonbedarf für Fundamente um bis zu 50 % senken zu können (Meta, Februar 2026). DC Market Insights modelliert einen Anstieg des Massivholz-Hybridbaus von 212,42 Mio. USD im Jahr 2025 auf 1,22 Mrd. USD bis 2035.
KI-entwickelter CO2-armer Beton hält Einzug in Hyperscale-Spezifikationen
Eine KI-optimierte Betonmischung, die Meta und Amrize für Metas Rechenzentrum in Rosemount, Minnesota, entwickelt haben, senkte den CO2-Fußabdruck des Betons um schätzungsweise 35 % und erreichte die Frühfestigkeit 43 % schneller (Amrize). Amazon Web Services (AWS) meldete 43 Rechenzentren, die mit CO2-ärmerem Beton, Stahl oder beidem gebaut wurden, sowie höherfesten Stahl, der 70 Tonnen pro zweigeschossigem Gebäude einspart (Amazon, Oktober 2023). DC Market Insights führt diese Mischungen in der Position Transportbeton und Betonstahl, die um 7,83 % pro Jahr wächst, da die Volumina für Bodenplatten und Fundamente pro MW sinken.
Google kauft 91.000 Tonnen grünen Stahl von Stegra
Google vereinbarte im September 2026 den Kauf von Zertifikaten für grünen Stahl für bis zu 91.000 Tonnen aus Stegras erstem Produktionsjahr und gibt an, dass sein Ansatz den grauen CO2-Ausstoß der Rechenzentrumsinfrastruktur um bis zu 40 % senken kann. Direkte Einkäufe der Eigentümer dieser Art sind der Grund, warum Rahmenverträge mit Direktbeschaffung durch Eigentümer im Modell von DC Market Insights von 2,34 Mrd. USD im Jahr 2025 auf 8,27 Mrd. USD bis 2035 wachsen.
Marktherausforderungen: Was könnte die Versorgung mit Rechenzentrumsmaterialien bremsen?
Zwei Einschränkungen halten den Markt für die Lieferkette von Rechenzentrums-Baumaterialien unter dem Tempo der Bauausgaben: die Volatilität der Metallkosten und neue CO2-Regeln für importierten Stahl und Zement.
Stahlpreisschwankungen von 107 % seit 2020 machen Festpreisverträge für Gebäudehüllen riskant
Der PPI für Walzstahlerzeugnisse bewegte sich von 187,3 im Januar 2020 auf einen Höchststand von 449,7 im Dezember 2021, sank auf 266,5 im Dezember 2024 und stieg bis September 2026 wieder auf 388,6 (US Bureau of Labor Statistics). Bei einem 300-MW-Campus mit 60 Tonnen pro MW verändert jede Bewegung des Stahl-Lieferpreises um 10 % die Materialrechnung um etwa 5,76 Mio. USD (Schätzung von DC Market Insights).
Das CO2-Grenzausgleichssystem der EU belegt importierten Stahl und Zement ab Januar 2026 mit CO2-Kosten
Das CO2-Grenzausgleichssystem der EU (CBAM) trat am 1. Januar 2026 für Importe von Zement, Eisen und Stahl sowie Aluminium in seine endgültige Phase ein, wobei die Zertifikatspreise an die Versteigerungen des EU-Emissionshandels gekoppelt sind (Europäische Kommission). Importeure von weniger als 50 Tonnen pro Jahr sind nach der Verordnung (EU) 2025/2083 befreit, doch Tragwerke von Rechenzentren umfassen Tausende Tonnen, sodass europäische Bauherren höhere Kosten für importierten Baustahl tragen; DC Market Insights setzt Europa mit 7,98 % pro Jahr unter der globalen Rate an.
Marktchancen: Wo werden Lieferanten von Rechenzentrumsmaterialien am meisten gewinnen?
Vorgefertigte Bauwerke und Tiefbauarbeiten für Gigawatt-Campusse tragen den größten neuen Wert, zusammen 9,87 Mrd. USD bis 2035.
Vorgefertigte und modulare Bauwerke erreichen bis 2035 5,59 Mrd. USD
Clark Pacific gibt an, dass sein Fertigteilsystem AccelCore Rechenzentren 30-50 % schneller liefert, bei einer Deckentragfähigkeit von bis zu 600 Pfund pro Quadratfuß. DC Market Insights modelliert für vorgefertigte und modulare Bauwerke ein Wachstum von 14,17 % pro Jahr ab 1,49 Mrd. USD im Jahr 2025, da Eigentümer höhere Materialkosten pro MW gegen eingesparte Monate auf der Baustelle eintauschen.
Gesteinskörnungen, Pfähle und Tiefbaumaterialien für Gigawatt-Campusse erreichen bis 2035 4,28 Mrd. USD
Der Fairwater-Campus von Microsoft in Mount Pleasant, Wisconsin, benötigte auf einem 315 Acre großen Gelände 46,6 Meilen Tiefgründungspfähle, und Martin Marietta lieferte im dritten Quartal 2026 eine Rekordmenge von 67,1 Mio. Tonnen Gesteinskörnungen aus und nannte Rechenzentren als Quelle anhaltender Stärke. DC Market Insights lässt Gesteinskörnungen und Tiefbaumaterialien um 9,74 % pro Jahr wachsen, schneller als den Markt, weil Gigawatt-Campusse pro MW mehr Pfahlgründungen, Pflasterungen und Regenwasseranlagen benötigen.
Preise: Wie viel kosten Rechenzentrums-Baumaterialien pro Megawatt?
Rohbau- und Kernmaterialien kosten 2025 etwa 849.500 USD pro neuem MW gegenüber 729.400 USD im Jahr 2020, da die Stahl- und Betonpreise schneller stiegen als die Gebäudedichte (Schätzung von DC Market Insights).
| Jahr | Materialien pro neuem MW (USD) | Baustahl, gefertigt und geliefert (USD pro Tonne) | Transportbeton (USD pro Kubikmeter) |
|---|---|---|---|
| 2020 | 729.400 | 1.984 | 128 |
| 2025 | 849.500 | 3.200 | 175 |
| 2030 | 836.100 | 3.668 | 194 |
| 2035 | 848.000 | 3.952 | 214 |
Öffentliche Preisanker: Der PPI für gefertigte Stahlbauerzeugnisse lag im Januar 2020 bei 237,5 und im September 2026 bei 418,3 (+76 %), der PPI für Transportbeton stieg im selben Zeitraum von 286,5 auf 402,8 (+41 %) und der PPI für Gipsprodukte von 327,5 auf 488,9 (+49 %) (US Bureau of Labor Statistics). Die Stückpreise für 2030 und 2035 sind Schätzungen von DC Market Insights, mit Stahl +1,5 % pro Jahr und Beton +2 % pro Jahr nach 2026.
Normen und Regulierung: Welche Regeln verändern, was Rechenzentrumsbauer einkaufen?
Fünf Regelwerke prägen den Markt für die Lieferkette von Rechenzentrums-Baumaterialien: zwei US-Zollproklamationen, der CO2-Grenzausgleich der EU, die EU-Gebäuderichtlinie und die Grenzwerte der US-Bundesregierung für CO2-arme Materialien.
- US-Proklamation 10947 (Juni 2025): Section-232-Zoll auf Stahl und Aluminium auf 50 % erhöht (Quelle: Federal Register).
- US-Proklamation 11021 (April 2026): Zölle auf Folgeprodukte gelten für den vollen Zollwert; 10 % für Waren aus in den USA erschmolzenem Metall (Quelle: Federal Register).
- US-Proklamation 11032 (Juni 2026): Stahlregale aufgenommen und die Schwelle für amerikanisches Metall von 95 % auf 85 % gesenkt (Quelle: Federal Register).
- CO2-Grenzausgleichssystem der EU, endgültig ab 1. Januar 2026, für Zement, Eisen und Stahl sowie Aluminium (Quelle: Europäische Kommission).
- EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU) 2024/1275: Offenlegung des Lebenszyklus-Treibhauspotenzials für neue Gebäude über 1.000 Quadratmeter ab 2028 und für alle neuen Gebäude ab 2030 (Quelle: Europäische Kommission).
- Grenzwerte der US General Services Administration (GSA) für grauen Kohlenstoff bei Beton, Zement, Stahl und Glas, zum Beispiel 728 kgCO2e pro Tonne für gefertigten Betonstahl der besten 20 % (Quelle: GSA, Juli 2025).
Marktsegmentierung: Welche Segmente führen den Markt für die Lieferkette von Rechenzentrums-Baumaterialien an?
Baustahl und Stahltrapezdecken führen mit 2,40 Mrd. USD im Jahr 2025, Ortbeton und Stahlskelettbau halten 54,00 %, und Hyperscale- und KI-Campusse kaufen 56,00 % des Werts (Schätzung von DC Market Insights).
Markt für die Lieferkette von Rechenzentrums-Baumaterialien nach Materialart
Baustahl und Gebäudehüllensysteme liegen 2025 fast gleichauf, doch Betonfertigteile wachsen mit 10,39 % am schnellsten, da Eigentümer auf werkseitig hergestellte Elemente umsteigen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Baustahl und Stahltrapezdecken | 2.400,55 | 22,60 % | 4.918,62 | 7,44 % |
| Transportbeton und Betonstahl | 2.219,26 | 20,89 % | 4.715,68 | 7,83 % |
| Betonfertigteile | 1.062,75 | 10,01 % | 2.856,51 | 10,39 % |
| Gebäudehülle und Dachsysteme | 2.375,55 | 22,37 % | 5.641,00 | 9,03 % |
| Brandschutz- und Dämmstoffe für den Innenausbau | 875,20 | 8,24 % | 1.918,32 | 8,16 % |
| Gesteinskörnungen und Tiefbaumaterialien | 1.687,89 | 15,89 % | 4.275,89 | 9,74 % |
Markt für die Lieferkette von Rechenzentrums-Baumaterialien nach Bauweise
Ortbeton und Stahlskelettbau fallen bis 2035 von 54 % auf 40 % des Werts, während der Massivholz-Hybridbau von 2 % auf 5 % steigt.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ortbeton und Stahlskelettbau | 5.735,45 | 54,00 % | 9.730,41 | 5,43 % |
| Fertigteil- und Tilt-up-Bauweise | 3.186,36 | 30,00 % | 7.784,33 | 9,34 % |
| Vorgefertigte und modulare Bauwerke | 1.486,97 | 14,00 % | 5.594,98 | 14,17 % |
| Massivholz-Hybridbau | 212,42 | 2,00 % | 1.216,30 | 19,07 % |
Markt für die Lieferkette von Rechenzentrums-Baumaterialien nach Einrichtungstyp
Hyperscale- und KI-Campusse steigen bis 2035 von 56 % auf 66 % des Werts; Unternehmens- und Edge-Einrichtungen wachsen nur um 2,25 % pro Jahr.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 5.947,87 | 56,00 % | 16.055,17 | 10,44 % |
| Colocation-Einrichtungen | 3.505,00 | 33,00 % | 6.811,29 | 6,87 % |
| Unternehmens- und Edge-Einrichtungen | 1.168,33 | 11,00 % | 1.459,56 | 2,25 % |
Markt für die Lieferkette von Rechenzentrums-Baumaterialien nach Beschaffungsmodell
Die Beschaffung durch Bauunternehmen kauft 2025 noch 66,00 % des Werts, doch die Rahmenbeschaffung direkt durch Eigentümer wächst mehr als doppelt so schnell.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Beschaffung durch Bauunternehmen | 7.010,00 | 66,00 % | 12.163,01 | 5,67 % |
| Rahmenverträge mit Direktbeschaffung durch Eigentümer | 2.336,66 | 22,00 % | 8.270,85 | 13,47 % |
| Lieferung durch Modulintegratoren | 1.274,54 | 12,00 % | 3.892,16 | 11,81 % |
DC Exclusive: Die Materialrechnung für Rohbau und Kern eines neuen Megawatts, 9 Positionen mit insgesamt 849.500 USD
Diese Aufschlüsselung ist eine Modellschätzung von DC Market Insights auf Basis von 13 Eingangsgrößen: neun Materialmengen und Stückpreise, die Stahl- und Flächenangaben von Fairwater, die Dichte des Abilene-Campus und die US-Erzeugerpreisindizes.
| Position | Menge pro MW | Stückpreis (USD) | USD pro MW, 2025 |
|---|---|---|---|
| Baustahl-Tragwerk und Stahltrapezdecke | 60 Tonnen | 3.200 pro Tonne | 192.000 |
| Transportbeton | 700 Kubikmeter | 175 pro Kubikmeter | 122.500 |
| Betonstahl | 50 Tonnen | 1.100 pro Tonne | 55.000 |
| Betonfertigteilelemente | Pauschal | – | 85.000 |
| Gedämmte Metallwandpaneele | 3.000 Quadratfuß | 35 pro Quadratfuß | 105.000 |
| Dachsystem | 5.000 Quadratfuß | 17 pro Quadratfuß | 85.000 |
| Brandschutz-Gipsplatten, Dämmung und Brandabschottung | Pauschal | – | 70.000 |
| Gründungspfähle und Gesteinskörnungen | Pauschal | – | 80.000 |
| Pflaster, Regenwasser und Tiefbau | Pauschal | – | 55.000 |
| Gesamt | 849.500 |
Die Stahlposition ist die entscheidende Schwankungsgröße. Der Fairwater-Campus von Microsoft verbrauchte 26,5 Mio. Pfund (etwa 12.000 Tonnen) Baustahl für 1,2 Mio. Quadratfuß überdachte Fläche, rund 22 Pfund pro Quadratfuß; bei der Dichte des 1,2-Gigawatt-(GW)-Campus von Crusoe in Abilene mit 4 Mio. Quadratfuß (etwa 3.300 Quadratfuß pro MW) ergibt das etwa 33 Tonnen pro MW, rund die Hälfte des gemischten Werts von 60 Tonnen für den Mix aus KI-, Colocation- und Unternehmenshallen. Eine KI-Halle mit dieser Dichte spart etwa 86.400 USD Stahl pro MW, weshalb die Materialien pro MW trotz steigender Stahlpreise stabil bleiben.
Regionale Einblicke: Welche Region kauft die meisten Rechenzentrums-Baumaterialien?
Nordamerika führt mit 4,78 Mrd. USD im Jahr 2025 (45,00 %), und Naher Osten und Afrika wächst mit 13,87 % pro Jahr am schnellsten auf 1,95 Mrd. USD bis 2035 (Schätzung von DC Market Insights).
Markt für die Lieferkette von Rechenzentrums-Baumaterialien in Nordamerika
Nordamerika erreicht bis 2035 9,24 Mrd. USD bei 6,82 % pro Jahr. Die nordamerikanische Rechenzentrums-Pipeline von Saint-Gobain stieg innerhalb eines Jahres von 80 auf 250 Projekte, und Steel Dynamics meldete im September 2026 einen Auftragsbestand in der Stahlfertigung, der fast 50 % über dem Vorjahr lag, und nannte die Entwicklung von Rechenzentren als einen der Treiber.
Markt für die Lieferkette von Rechenzentrums-Baumaterialien in Europa
Europa wächst von 1,81 Mrd. USD im Jahr 2025 auf 3,89 Mrd. USD bis 2035 bei 7,98 % pro Jahr. Das CO2-Grenzausgleichssystem und die Offenlegungspflicht für Lebenszyklus-Emissionen ab 2028 drängen europäische Bauherren zu lokalem CO2-armem Stahl und Zement.
Markt für die Lieferkette von Rechenzentrums-Baumaterialien in Asien-Pazifik
Asien-Pazifik wächst um 10,05 % pro Jahr auf 8,03 Mrd. USD bis 2035, angeführt von China mit 1,27 Mrd. USD im Jahr 2025 und Indien mit 15,22 % pro Jahr. Saint-Gobain zählte im Juli 2026 fast 50 Rechenzentrumsprojekte in der Spezifikationsphase in Südostasien.
Markt für die Lieferkette von Rechenzentrums-Baumaterialien in Lateinamerika
Lateinamerika wächst von 424,85 Mio. USD im Jahr 2025 auf 1,22 Mrd. USD bis 2035 bei 11,09 % pro Jahr, mit Brasilien bei 223,05 Mio. USD im Jahr 2025 (Schätzung von DC Market Insights).
Markt für die Lieferkette von Rechenzentrums-Baumaterialien im Nahen Osten und in Afrika
Naher Osten und Afrika ist mit 13,87 % pro Jahr die am schnellsten wachsende Region, angeführt von Saudi-Arabien, das ab 169,94 Mio. USD im Jahr 2025 um 14,89 % pro Jahr wächst, da KI-Campusse am Golf in die Bauphase eintreten (Schätzung von DC Market Insights).
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-Baumaterialien?
Die Vereinigten Staaten kaufen 4,35 Mrd. USD bzw. 41,00 % des Werts 2025, und Indien ist mit 15,22 % pro Jahr das am schnellsten wachsende große Land (Schätzung von DC Market Insights).
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4.354,69 | 41,00 % | 8.368,15 | 6,75 % |
| 2 | China | Asien-Pazifik | 1.274,54 | 12,00 % | 3.040,75 | 9,08 % |
| 3 | Japan | Asien-Pazifik | 382,36 | 3,60 % | 875,74 | 8,64 % |
| 4 | Deutschland | Europa | 361,12 | 3,40 % | 778,43 | 7,98 % |
| 5 | Kanada | Nordamerika | 350,50 | 3,30 % | 778,43 | 8,31 % |
| 6 | Vereinigtes Königreich | Europa | 318,64 | 3,00 % | 681,13 | 7,89 % |
| 7 | Indien | Asien-Pazifik | 318,64 | 3,00 % | 1.313,61 | 15,22 % |
| 8 | Australien | Asien-Pazifik | 276,15 | 2,60 % | 681,13 | 9,45 % |
| 9 | Malaysia | Asien-Pazifik | 276,15 | 2,60 % | 729,78 | 10,21 % |
| 10 | Brasilien | Lateinamerika | 223,05 | 2,10 % | 632,48 | 10,99 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 169,94 | 1,60 % | 681,13 | 14,89 % |
| 12 | Irland | Europa | 159,32 | 1,50 % | 291,91 | 6,24 % |
Prognoseszenarien: Wie groß könnte der Markt für die Lieferkette von Rechenzentrums-Baumaterialien bis 2035 werden?
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien erreicht im Basisszenario bis 2035 24,33 Mrd. USD, innerhalb einer Spanne von 19,48 Mrd. USD bis 29,71 Mrd. USD (Schätzung von DC Market Insights).
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 19,48 Mrd. USD | 6,26 % | Neue IT-Kapazität 22.000 MW im Jahr 2035; Stahlpreise 3 % unter dem Basisszenario |
| Basis | 24,33 Mrd. USD | 8,64 % | Neue IT-Kapazität 27.000 MW im Jahr 2035; Stahl +1,5 % und Beton +2 % pro Jahr |
| Hoch | 29,71 Mrd. USD | 10,83 % | Neue IT-Kapazität 32.000 MW im Jahr 2035; Zölle und CO2-Kosten erhöhen die Preise um 4 % |
Wettbewerbseinblicke: Wer liefert Materialien an Rechenzentrumsbauer?
Der Markt für die Lieferkette von Rechenzentrums-Baumaterialien ist fragmentiert: Die fünf größten Lieferanten nach Rechenzentrumsumsatz, Kingspan, Nucor, Amrize, CRH und Saint-Gobain, halten etwa 19 % des Werts 2025 (Schätzung von DC Market Insights auf Basis offengelegter Umsätze und Liefermengen im Datensektor; Beton und Gesteinskörnungen werden lokal eingekauft).
- Kingspan Group
- Nucor Corporation
- Amrize
- CRH
- Saint-Gobain
- Steel Dynamics
- Commercial Metals Company
- ArcelorMittal
- Stegra
- Martin Marietta Materials
- Vulcan Materials
- Heidelberg Materials
- Owens Corning
- Clark Pacific
- Tindall Corporation
- Orion Group Holdings
Kingspan meldete für 2025 einen Umsatz von 1.654,9 Mio. EUR in Advnsys, seiner Datensparte, und plant ein Werk in Kentucky mit einem jährlichen Umsatzpotenzial von etwa 600 Mio. USD für den Datensektor (Kingspan Annual Report 2025); ein großer Teil von Advnsys liegt mit Doppelböden und Einhausungen außerhalb des Umfangs dieses Marktes. Nucor verkaufte im dritten Quartal 2026 237.000 Tonnen Träger und Decken, 20 % mehr als im zweiten Quartal, und lieferte 667.000 Tonnen Baustahl aus (Nucor, Oktober 2026). Commercial Metals Company meldete ein Plus der nachgelagerten Auftragsbestände bei Betonstahl um 15,5 % gegenüber dem Vorjahr und nannte die Rechenzentrumsaktivität als Faktor für die Nachfrage nach Stabstahl (CMC, Oktober 2026). Amrize gab an, dass seine Volumina bei gewerblichen Dächern im dritten Quartal 2026 von großen Rechenzentren angeführt wurden, und CRH verwies auf die Rechenzentrumsaktivität in seinem Amerika-Geschäft (CRH, Oktober 2026).
Jüngste Entwicklungen im Markt für die Lieferkette von Rechenzentrums-Baumaterialien
- Im November 2026 meldete Martin Marietta Rekord-Liefermengen bei Gesteinskörnungen von 67,1 Mio. Tonnen im dritten Quartal und erwartet anhaltende Stärke bei Rechenzentren (Quelle: Martin Marietta).
- Im Oktober 2026 meldete Amrize Volumina bei gewerblichen Dächern, die von großen Rechenzentren angeführt wurden (Quelle: Amrize).
- Im Oktober 2026 meldete Commercial Metals Company ein Plus der nachgelagerten Auftragsbestände um 15,5 % gegenüber dem Vorjahr, wobei rechenzentrumsbezogene Aktivitäten die Nachfrage nach Stabstahl stützten (Quelle: CMC).
- Im September 2026 vereinbarte Google den Kauf von Zertifikaten für grünen Stahl für bis zu 91.000 Tonnen von Stegra (Quelle: Google).
- Im Juli 2026 meldete Saint-Gobain 1.085 Rechenzentrumsprojekte in der Spezifikationsphase in 32 Ländern (Quelle: Saint-Gobain).
- Im Juni 2026 nahm die Proklamation 11032 Stahlregale in die Section-232-Liste der Folgeprodukte auf und senkte die Schwelle für amerikanisches Metall auf 85 % (Quelle: Federal Register).
Forschungsmethodik: Wie DC Market Insights den Markt für die Lieferkette von Rechenzentrums-Baumaterialien bewertet hat
DC Market Insights hat den Markt für die Lieferkette von Rechenzentrums-Baumaterialien bottom-up bewertet: neue IT-Kapazität von 12.000 MW im Jahr 2025, 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035 × Materialien pro MW nach sechs Materialarten (849.500 USD im Jahr 2025), angepasst an Preisindizes und Gebäudedichte, zuzüglich 4.000 USD pro installiertem MW und Jahr für Erweiterungen innerhalb laufender Campusse (427,20 Mio. USD im Jahr 2025).
Drei Plausibilitätsgrenzen sichern die Schätzung ab. Obergrenze eins: Die 10,62 Mrd. USD von 2025 entsprechen etwa 16 % des Marktes für den Bau von Rechenzentren von DC Market Insights in Höhe von 65,60 Mrd. USD. Obergrenze zwei: Der Anteil der Vereinigten Staaten von 4,35 Mrd. USD entspricht etwa 8,8 % der 49,74 Mrd. USD an US-Bauleistungen für Rechenzentren im Jahr 2025 (US Census Bureau). Untergrenze: Bei der Stahlintensität von Fairwater und der Dichte von Abilene ergeben 12.000 MW × 33 Tonnen × 3.200 USD pro Tonne etwa 1,27 Mrd. USD an Baustahl, unterhalb der Stahlposition von 2,40 Mrd. USD. Segmente, fünf Regionen und 12 Länder sind Anteile, die sich jedes Jahr zur Gesamtsumme addieren. Siehe die Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Zentrale Erkenntnisse
- 03Marktumfang
- 3.1Erfasste Materialien
- 3.2Ausgeschlossene Positionen
- 3.3Warum Schätzungen voneinander abweichen
- 04Marktdynamik
- 4.1US-Rechenzentrumsbau mit einer Jahresrate von 96,46 Mrd. USD
- 4.2Section-232-Stahlzölle von 50 %
- 4.3Saint-Gobain-Pipeline mit 1.085 Projekten
- 4.4Brettsperrholz in Rechenzentrumshüllen
- 4.5KI-entwickelter CO2-armer Beton
- 4.6Grüner Stahl von Google und Stegra
- 4.7Volatilität der Stahlpreise
- 4.8CO2-Grenzausgleichssystem der EU
- 4.9Chance für vorgefertigte und modulare Bauwerke
- 4.10Chance für Gesteinskörnungen und Tiefbau
- 05Preisanalyse
- 5.1Materialien pro neuem MW, 2020-2035
- 5.2Stückpreise für Stahl und Beton
- 06Normen und Regulierung
- 6.1US-Proklamationen nach Section 232
- 6.2EU-CBAM
- 6.3EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden
- 6.4GSA-Grenzwerte für grauen Kohlenstoff
- 07Marktsegmentierung nach Materialart
- 7.1Baustahl und Stahltrapezdecken
- 7.2Transportbeton und Betonstahl
- 7.3Betonfertigteile
- 7.4Gebäudehülle und Dachsysteme
- 7.5Brandschutz- und Dämmstoffe für den Innenausbau
- 7.6Gesteinskörnungen und Tiefbaumaterialien
- 08Marktsegmentierung nach Bauweise
- 8.1Ortbeton und Stahlskelettbau
- 8.2Fertigteil- und Tilt-up-Bauweise
- 8.3Vorgefertigte und modulare Bauwerke
- 8.4Massivholz-Hybridbau
- 09Marktsegmentierung nach Einrichtungstyp
- 9.1Hyperscale- und KI-Campusse
- 9.2Colocation-Einrichtungen
- 9.3Unternehmens- und Edge-Einrichtungen
- 10Marktsegmentierung nach Beschaffungsmodell
- 10.1Beschaffung durch Bauunternehmen
- 10.2Rahmenverträge mit Direktbeschaffung durch Eigentümer
- 10.3Lieferung durch Modulintegratoren
- 11DC Exclusive: Materialrechnung für Rohbau und Kern pro MW
- 11.1Neun Positionen, 849.500 USD
- 11.2Stahlintensität bei KI-Dichte
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Europa
- 12.3Asien-Pazifik
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Japan
- 13.4Deutschland
- 13.5Kanada
- 13.6Vereinigtes Königreich
- 13.7Indien
- 13.8Australien
- 13.9Malaysia
- 13.10Brasilien
- 13.11Saudi-Arabien
- 13.12Irland
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbseinblicke
- 15.1Kingspan Group
- 15.2Nucor Corporation
- 15.3Amrize
- 15.4CRH
- 15.5Saint-Gobain
- 15.6Steel Dynamics
- 15.7Commercial Metals Company
- 15.8ArcelorMittal
- 15.9Stegra
- 15.10Martin Marietta Materials
- 15.11Vulcan Materials
- 15.12Heidelberg Materials
- 15.13Owens Corning
- 15.14Clark Pacific
- 15.15Tindall Corporation
- 15.16Orion Group Holdings
- 16Jüngste Entwicklungen
- 16.1Entwicklungen, Juni-November 2026
- 17Forschungsmethodik
- 17.1Bottom-up-Modell
- 17.2Plausibilitätsgrenzen
- Abb. 1Größe des Marktes für die Lieferkette von Rechenzentrums-Baumaterialien, 2020-2035
- Tabelle 1Marktmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Materialpreis pro MW, 2020-2035
- Tabelle 4Markt nach Materialart
- Tabelle 5Markt nach Bauweise
- Tabelle 6Markt nach Einrichtungstyp
- Tabelle 7Markt nach Beschaffungsmodell
- Tabelle 8Materialrechnung für Rohbau und Kern pro MW
- Tabelle 9Top-12-Länder
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
13,38 Mrd. USD im Jahr 2026, ein Plus von 26,01 % gegenüber 10,62 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 24,33 Mrd. USD erreichen, bei einer CAGR von 8,64 % ab 2025.
8,64 % pro Jahr von 2025 bis 2035, nach 22,57 % pro Jahr von 2020 bis 2025, da die neue IT-Kapazität von Rechenzentren von 12.000 MW im Jahr 2025 auf 27.000 MW pro Jahr bis 2035 steigt (Schätzung von DC Market Insights).
Rund 849.500 USD an Rohbau- und Kernmaterialien pro neuem MW im Jahr 2025, darunter etwa 60 Tonnen Baustahl, 700 Kubikmeter Beton und 50 Tonnen Betonstahl (Schätzung von DC Market Insights). Der Fairwater-Campus von Microsoft verbrauchte rund 12.000 Tonnen Baustahl.
Baustahl und Stahltrapezdecken mit 2,40 Mrd. USD bzw. 22,60 % des Werts 2025. Betonfertigteile wachsen unter den Materialarten mit 10,39 % pro Jahr am schnellsten.
Der Section-232-Zoll auf Stahl stieg ab dem 4. Juni 2025 auf 50 % und gilt ab dem 6. April 2026 für den vollen Zollwert von Folgeprodukten. Der Preisindex für Walzstahlerzeugnisse stieg von Dezember 2025 bis September 2026 um 24 %.
Seit dem 1. Januar 2026 erhebt das CO2-Grenzausgleichssystem der EU (CBAM) CO2-Kosten auf importierten Zement, Eisen und Stahl sowie Aluminium, bepreist über die Versteigerungen des EU-Emissionshandels. Das verteuert importierten Baustahl für europäische Rechenzentren.
Nordamerika mit 4,78 Mrd. USD bzw. 45,00 % des Werts 2025. Naher Osten und Afrika wächst mit 13,87 % pro Jahr am schnellsten, und Indien ist mit 15,22 % das am schnellsten wachsende große Land.
Ja. 2,00 % des Werts 2025 entfallen auf Massivholz-Hybridbau, der um 19,07 % pro Jahr wächst. Die Rechenzentren von Microsoft aus Brettsperrholz senken den grauen CO2-Ausstoß gegenüber Stahl um 35 %, und Meta startete 2025 Pilotprojekte mit Massivholz.
Rund 19 % des Werts 2025 entfallen auf Kingspan, Nucor, Amrize, CRH und Saint-Gobain (Schätzung von DC Market Insights). Steel Dynamics, Commercial Metals Company, ArcelorMittal, Stegra, Martin Marietta und Clark Pacific sind ebenfalls aktiv.
Der Wert von DC Market Insights von 13,38 Mrd. USD für 2026 umfasst nur Materialien für Rohbau, Tragwerk, Gebäudehülle und Gelände zum Lieferpreis. Schätzungen, die Kupfer-Elektromaterialien, Ausrüstung, Arbeitskosten oder Margen der Bauunternehmen einbeziehen, sind um ein Mehrfaches größer.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.