
데이터센터 컨테인먼트 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
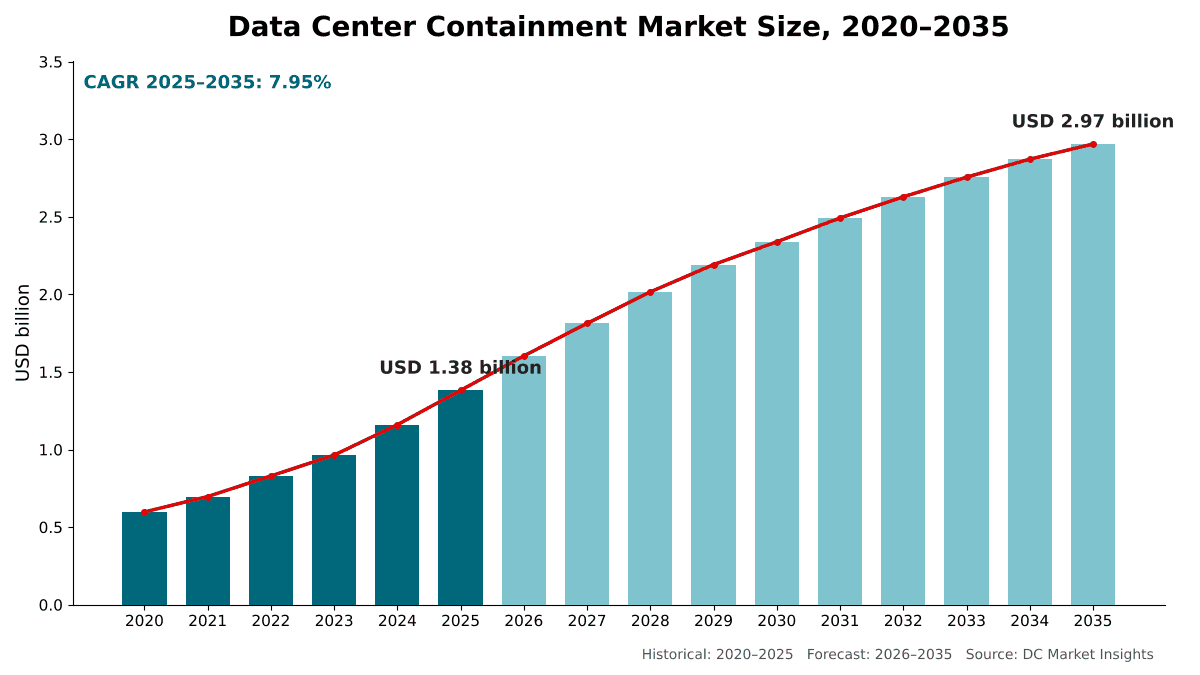
데이터센터 컨테인먼트 시장 규모는 2025년 USD 1,380.0백만였으며, 연평균 성장률(CAGR) 7.95%로 성장해 2035년에는 USD 2,970.0백만에 이를 것으로 전망됩니다. North America의 시장 점유율은 41.8%입니다.
 작성: Satyabrat Rajawat, 시니어 리서치 애널리스트, 전략 자문
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 7일
기준 연도 2025 PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 및 비용 분석
- 06표준 및 규제
- 07공급망 및 가치 사슬 분석
- 08전 세계 데이터센터 컨테인먼트 시장 규모 및 전망
- 09컨테인먼트 유형별 시장
- 10구성 요소별 시장
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 12분석 대상 기업
지역별 인사이트
- North America41.8%
- Asia Pacific26.4%
- Europe21.6%
- Latin America5.3%
- Middle East and Africa4.9%
분석 대상 기업
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
전체 분석
데이터센터 컨테인먼트 시장은 데이터센터 화이트 스페이스에서 공급 공기와 배기 공기를 분리하는 핫 아일, 콜드 아일 및 랙 레벨 침니 시스템과 함께 그 도어, 루프 및 천장 패널, 프레임, 커튼, 블랭킹 패널 및 기류 액세서리를 포괄합니다. DC Market Insights는 전 세계 데이터센터 컨테인먼트 시장 규모를 2025년 13.8억 달러로 평가하며, 2035년까지 29.7억 달러에 이를 것으로 전망합니다. 이는 연평균 성장률(CAGR) 7.95%에 해당합니다. 2025년 수치는 구축 자체를 기반으로 산출되었습니다. 약 12.0 GW의 신규 IT 용량 가운데 일반 홀의 82%와 AI 홀의 95%에 컨테인먼트가 적용되며, 일반 홀은 MW당 약 12만 달러, AI 홀은 MW당 7.5만 달러의 컨테인먼트가 투입되어 신규 구축 지출 10.7억 달러가 산출되고, 약 117 GW의 설치 기반에 대한 개보수 및 교체 작업이 3.15억 달러를 더합니다. 60 kW 초과 랙은 연 19.96%로 가장 빠르게 성장하는 부문인데, 이는 모든 액체 냉각 AI 포드가 잔여 공기 부하를 처리하기 위해 여전히 컨테인먼트된 핫 아일을 필요로 하기 때문입니다. 중동 및 아프리카는 새로운 캠퍼스가 작은 설치 기반에서 출발하면서 연 9.60%로 가장 빠르게 성장하는 지역입니다.
요약
전 세계 데이터센터 컨테인먼트 시장 규모는 2020년 5.98억 달러로 평가되었고, 2025년 13.8억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 7.95%로 2035년까지 29.7억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 데이터센터 컨테인먼트 시장 규모 2025 | 13.8억 달러 |
| 데이터센터 컨테인먼트 시장, CAGR | 7.95% |
| 데이터센터 컨테인먼트 시장 규모 2035 | 29.7억 달러 |
시장은 2020년부터 2025년까지 연 18.24% 성장했으며, 연간 용량 증설이 9.8 GW에서 12.0 GW로 늘고 컨테인먼트가 에너지 절감용 개보수가 아닌 신규 홀의 표준 관행이 되면서 2025년 한 해에만 2024년 대비 19.1% 증가했습니다. 2025년부터 2035년까지 성장률은 구조적인 이유로 연 7.95%로 둔화됩니다. AI 홀은 MW당 더 적고 더 고밀도인 랙을 운영하며 열의 대부분을 액체 루프로 제거하기 때문에, 매년 구축되는 용량이 2035년까지 27.0 GW로 두 배 이상 늘어나더라도 AI 홀의 MW당 컨테인먼트 지출은 감소합니다.
시장 범위: 데이터센터 컨테인먼트 시장은 무엇을 포함하는가?
데이터센터 컨테인먼트 시장은 데이터센터 화이트 스페이스용으로 판매되는 모든 물리적 기류 분리 시스템을 포괄하며, 최초 판매 시점의 경상 미국 달러 기준으로 평가하고, 2025년을 기준 연도로 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 13.8억 달러로 산정합니다.
포함 범위. 캐비닛 지지형과 프레임 지지형을 모두 포함한 핫 아일 컨테인먼트(HAC) 및 콜드 아일 컨테인먼트(CAC) 시스템, 캐비닛에서 리턴 플레넘으로 배기 공기를 보내는 랙 레벨 침니 컨테인먼트 및 수직 배기 덕트, 슬라이딩 도어 및 스윙 도어, 루프·천장 및 드롭아웃 패널, 프레임·천장 그리드 및 지지 구조물, 커튼 및 스트립(소프트) 컨테인먼트, 블랭킹 패널·브러시 및 바닥 그로밋·캐비닛-바닥 씰 및 기타 기류 액세서리, 그리고 조립식 포드에 내장된 컨테인먼트.
제외 범위. 랙 및 캐비닛 자체, 냉각 장치(컴퓨터룸 공기 처리 장치, 인로우 쿨러, 후면 도어 열교환기 및 냉각수 분배 장치), 액체 냉각 루프, 화재 감지 및 진압 장비, 이중마루 타일, 모니터링 소프트웨어 및 설치 인건비.
세그먼트 간 관계. 컨테인먼트 유형, 구성 요소, 랙 밀도, 데이터센터 유형 및 도입 방식별 구분은 각각 동일한 13.8억 달러를 다시 나눈 것이므로, 모든 구분의 합계는 시장 전체와 일치합니다. 신규 구축 지출은 신규 홀과 함께 구매되는 컨테인먼트를 포함하며, 개보수 및 교체는 기존 홀에 추가되는 컨테인먼트와 운영자가 매년 교체하는 블랭킹 패널 및 씰을 포함합니다.
시장 성장 요인: 데이터센터 컨테인먼트 시장을 이끄는 것은 무엇인가?
데이터센터 컨테인먼트 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. 2035년까지 연간 12.0 GW에서 27.0 GW로 늘어나는 용량 증설, 기류 분리를 규정 준수 수단으로 바꾸는 에너지 규제, 그리고 컨테인먼트가 없는 공간을 운영할 수 없게 만드는 랙 밀도입니다.
신규 구축이 10.7억 달러, 즉 2025년 지출의 77.2%를 차지
데이터센터 컨테인먼트 시장은 무엇보다 구축 시장입니다. BloombergNEF는 2025년 9월 말 기준 전 세계 831개 부지에서 23.1 GW의 데이터센터 용량이 건설 중이며 그중 15.9 GW가 미국에 있고, 2025년 3분기에만 3.8 GW 이상의 신규 IT 용량이 착공되었다고 집계했습니다(출처: BloombergNEF). DC Market Insights는 연간 준공 용량이 2025년 12.0 GW에서 2030년 22.0 GW, 2035년 27.0 GW로 증가하여 설치 기반이 약 117 GW에서 약 311 GW로 늘어날 것으로 모델링합니다. 신규 구축 컨테인먼트 지출은 2025년 10.7억 달러에서 2035년 21.6억 달러로 증가합니다.
컨테인먼트는 냉각 에너지 비용을 최대 30%까지 절감
DC Market Insights는 컨테인먼트를 시설의 전력 사용 효율(PUE)을 낮추는 가장 저렴한 방법 중 하나로 봅니다. Energy Star 프로그램은 콜드 아일 컨테인먼트가 냉각 관련 에너지 비용을 최대 30%까지 줄일 수 있다고 밝히며, 핫 아일 컨테인먼트가 콜드 아일 컨테인먼트보다 40% 더 많이 절감할 수 있다는 분석을 인용합니다(출처: Energy Star). Energy Star는 PG&E 프로그램의 컨테인먼트 개보수에서 일반적인 투자 회수 기간이 2년 미만이라고 보고하며, Upsite Technologies는 5,280제곱피트 공간에서 자사의 모듈형 AisleLok 컨테인먼트 키트의 투자 회수 기간을 13.5개월로 제시합니다. 이러한 절감 효과 뒤에 있는 전력 수요는 계속 증가하고 있습니다. 국제에너지기구(IEA)는 2024년 데이터센터가 전 세계 소비량의 약 1.5%인 415 TWh의 전력을 사용했다고 추정하며, 2030년까지 약 945 TWh에 이를 것으로 예상합니다.
30 kW 초과 랙 밀도가 컨테인먼트를 필수로 만든다
Uptime Institute의 2026년 글로벌 설문조사는 최대 랙 밀도가 30 kW 이상인 운영자가 늘고 있다고 보고하며, Vertiv는 Uptime 설문조사 데이터를 인용해 현재 데이터센터 8곳 중 약 1곳이 30~59 kW의 랙을 운영한다고 밝힙니다. DC Market Insights는 30 kW 이상 랙이 2025년 컨테인먼트 지출의 24.3%를 차지했으며 2035년에는 52.3%를 차지할 것으로 추정합니다.
시장 동향: 데이터센터 컨테인먼트는 어떻게 변화하고 있는가?
데이터센터 컨테인먼트 시장은 콜드 아일 개보수에서 핫 아일 시스템으로, 독립형 패널에서 포드 통합 구조로, 수동형 차단막에서 능동 제어 기류로 이동하고 있습니다.
핫 아일 컨테인먼트가 지출의 52.4%에서 61.8%로 상승
핫 아일 컨테인먼트는 배기 공기를 냉각 장치로 직접 되돌려 보내므로 높은 리턴 공기 온도에 적합합니다. DC Market Insights는 핫 아일 컨테인먼트가 연 9.75% 성장하여 2025년 7.24억 달러에서 2035년 18.3억 달러로 증가하는 반면, 콜드 아일 컨테인먼트는 연 5.21% 성장할 것으로 전망합니다.
컨테인먼트가 조립식 화이트 스페이스 포드로 이동
공급업체들은 이제 컨테인먼트를 전력 버스웨이, 케이블 트레이 및 액체 냉각 배관도 함께 탑재하는 엔지니어링 포드의 일부로 판매합니다. 2025년 6월 Schneider Electric은 액체 냉각, 전력 버스웨이, 복잡한 케이블링 및 핫 아일 컨테인먼트를 지원하는 Prefabricated Modular EcoStruxure Pod Data Center를 1 MW 이상의 포드용으로 출시했습니다(출처: Schneider Electric 보도자료). Vertiv는 자사의 SmartAisle을 랙, 냉각, 전력 및 모니터링을 통합하는 컨테인먼트 솔루션으로 설명합니다. 포드는 가치를 프레임 및 지지 구조물 쪽으로 이동시키며, DC Market Insights는 이 부문이 연 9.19%로 가장 빠르게 성장하는 구성 요소군이 될 것으로 전망합니다.
능동 기류 제어가 수동형 차단막을 대체
컨테인먼트는 판금 칸막이가 아니라 제어되는 시스템으로 변화하고 있습니다. Schneider Electric은 자사의 NetShelter Aisle Containment가 최대 20% 더 많은 냉각 용량을 제공하며, 자사의 기류 컨트롤러가 기존 수동형 시스템 대비 팬 에너지 사용량을 최대 40%까지 줄인다고 밝힙니다. 센서와 컨트롤러는 아일마다 전자 부품 비중을 높여, AI 홀의 MW당 필요한 아일 수가 줄어들더라도 아일당 가격을 뒷받침합니다.
시장 과제: 데이터센터 컨테인먼트 시장의 성장을 저해하는 요인은 무엇인가?
DC Market Insights는 액체 냉각과 소방 규정의 복잡성이 데이터센터 컨테인먼트 시장을 둔화시키는 두 가지 제약 요인이 될 것으로 예상하며, 이로 인해 AI 홀의 MW당 지출은 2025년 7.5만 달러에서 2035년 6만 달러로 감소합니다.
액체 냉각이 MW당 공기 부하를 축소
직접 칩 냉각과 침지 냉각은 AI 랙 열의 대부분이 실내 공기에 도달하기 전에 제거하므로, 컨테인먼트는 잔여 부하만 처리하게 됩니다. AI 홀은 또한 MW당 랙 수가 훨씬 적습니다. DC Market Insights는 2025년 AI 홀의 경우 랙당 40 kW로 MW당 약 25개 랙, 일반 홀의 경우 8 kW로 MW당 약 125개 랙을 가정합니다. 랙당 지출은 AI 홀이 약 3,000달러로 960달러보다 높지만, MW당 지출은 더 낮습니다. 이러한 변화의 냉각 측면은 데이터센터 액체 냉각 시장 보고서에서 다룹니다.
소방 규정이 비용과 설계 기간을 증가
컨테인먼트 차단막은 스프링클러와 스프링클러가 보호하는 랙 사이에 위치합니다. 미국방화협회(NFPA) 표준 NFPA 13은 장애물 주변 스프링클러에 대한 명시적 규칙을 정하고 있으며, NFPA 72의 연기 감지기 간격 규정은 시간당 환기 횟수 60회까지의 공간만 다루므로, 설계자는 컨테인먼트된 아일에서 이 한계를 확인해야 합니다. 약 135°F에서 녹는 플라스틱 드롭아웃 천장 패널은 표준 반응형 스프링클러를 기준으로 설계되지만 데이터센터는 보통 조기 반응형 헤드를 설치하므로, 소방 엔지니어들은 컨테인먼트된 아일 내부에 조기 반응형 스프링클러를 권장합니다. DC Market Insights는 내화 등급 패널, 드롭아웃 패널 및 추가 스프링클러 헤드가 아일당 비용을 높이고 설계 검토 기간을 늘린다고 추정합니다.
시장 기회: 새로운 수익원은 어디에 있는가?
데이터센터 컨테인먼트 시장에서 가장 큰 두 가지 신규 수익원은 연 15.51% 성장하는 그래픽 처리 장치(GPU) 및 네오클라우드 사업자, 그리고 2035년까지 약 311 GW로 늘어나는 설치 기반에 대한 개보수 및 교체 작업입니다.
GPU 및 네오클라우드 사업자의 컨테인먼트 지출은 2035년까지 4배로 증가
전문 GPU 클라우드 사업자는 2025년 컨테인먼트에 8,703만 달러를 지출했으며, DC Market Insights는 이들의 지출이 2035년 2025년 수준의 4배가 넘는 3.68억 달러에 이를 것으로 예상합니다. 이들은 후면 도어 열교환기, 버스웨이 및 매니폴드를 탑재하는 핫 아일 구조물을 필요로 하며, 이는 사전 엔지니어링된 포드 키트 공급업체에 유리합니다.
개보수 및 교체 지출은 8.13억 달러에 도달
DC Market Insights의 추정에 따르면 2025년 설치 기반의 약 35%에는 여전히 컨테인먼트가 적용되지 않았으며, 운영자는 랙을 이전하고 교체할 때마다 블랭킹 패널, 브러시 그로밋 및 바닥 씰을 계속 교체합니다. DC Market Insights는 개보수 및 교체 지출을 2025년 3.15억 달러, 2035년 8.13억 달러로 모델링하며, 설치 기반이 연간 증설보다 빠르게 성장하기 때문에 연 9.96%로 신규 구축의 7.29%보다 빠르게 성장합니다.
가격: 데이터센터는 MW당 컨테인먼트에 얼마를 지출하는가?
2025년 일반 데이터센터 홀은 IT 부하 MW당 약 12만 달러를 컨테인먼트에 지출하며, AI 홀은 MW당 약 7.5만 달러를 지출합니다. 이는 인건비, 랙 및 냉각 장치를 제외하고 최초 판매 시점의 컨테인먼트 하드웨어를 대상으로 한 DC Market Insights의 추정치입니다.
| MW당 컨테인먼트 지출(만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 일반 홀 | 11.0 | 12.0 | 12.8 | 13.5 |
| AI 홀 | 9.0 | 7.5 | 6.6 | 6.0 |
| 컨테인먼트가 적용된 일반 홀 비중 | 72% | 82% | 87% | 92% |
| 신규 용량 중 AI 비중 | 3% | 35% | 60% | 66% |
공개 정가는 구매자가 지불하는 금액의 범위를 보여줍니다. 장착 하드웨어, 씰 및 브래킷을 포함한 16피트 아일용 Eaton RapidPod 아일 컨테인먼트 패널 키트는 한 온라인 리셀러에서 정상가 7,679.00달러, 할인가 4,895.99달러에 판매되고 있습니다. Upsite Technologies는 동일한 5,280제곱피트 공간에서 자사의 모듈형 AisleLok 컨테인먼트 키트의 설치 비용 36,180달러를 기존 시스템의 70,993달러와 비교하며, kWh당 0.10달러 기준 연간 에너지 절감액은 32,172달러 대 35,520달러입니다. 일반 홀의 MW당 지출은 연 약 1.2% 증가하며, AI 홀의 MW당 지출은 액체 냉각이 열부하를 더 많이 처리함에 따라 연 약 2.2% 감소합니다.
표준 및 규제: 어떤 규정이 데이터센터 컨테인먼트를 형성하는가?
데이터센터가 구매하는 컨테인먼트의 양은 네 가지 규정에 의해 결정됩니다. 미국냉난방공조학회(ASHRAE)의 열 가이드라인, 유럽 에너지 보고, 독일 PUE 한도, 그리고 소방 규정입니다.
ASHRAE 열 가이드라인. ASHRAE Thermal Guidelines for Data Processing Environments 제5판은 장비 등급 A1~A4에 대해 18~27°C, 고밀도 등급 H1에 대해 18~22°C의 흡입 건구 온도 범위를 권장합니다.
EU 위임 규정 2024/1364. 설치된 IT 전력 수요가 500 kW 이상인 데이터센터는 매년 5월 15일까지 에너지 및 지속가능성 지표를 보고해야 하며, 첫 보고서는 2023년분에 대해 2024년 9월 15일까지 제출해야 했습니다(출처: 아일랜드 정부).
독일 에너지효율법(EnEfG). 비이중화 정격 전력 연결이 300 kW 이상인 데이터센터는 2027년 7월 1일부터 연평균 PUE 1.5 이하, 2030년 7월 1일부터 1.3 이하를 지속적으로 달성해야 하며, 2026년 7월 1일부터 운영되는 신규 데이터센터는 1.2 이하를 달성해야 합니다. 2026년 4월 9일 공개된 개정 초안은 신규 구축 목표를 1.3으로 높이고 기존 시설 목표를 1.6 및 1.4로 완화하는 내용으로, 이 수치는 아직 확정되지 않았으며 여전히 부처 초안 단계에 있었습니다(출처: Orrick 법률 분석).
소방 규정. NFPA 13은 컨테인먼트 차단막 주변의 스프링클러 배치를, NFPA 72는 연기 감지를 규정하며, 두 규정이 함께 설계에서 드롭아웃 패널을 사용할지 아일 내부에 스프링클러를 사용할지를 결정합니다.
시장 세분화: 데이터센터 컨테인먼트 시장을 주도하는 세그먼트는 무엇인가?
핫 아일 컨테인먼트는 2025년 가치의 52.4%로 데이터센터 컨테인먼트 시장을 주도하고, 하이퍼스케일 데이터센터는 38.5%로 구매자 중 선두이며, 10~30 kW 랙은 38.1%로 랙 밀도 부문을 주도합니다. 60 kW 초과 랙은 2025년 1.17억 달러에서 2035년 7.24억 달러로 연 19.96% 성장하는 가장 빠른 성장 세그먼트인데, 이는 모든 액체 냉각 AI 포드가 잔여 공기 부하를 처리하기 위해 여전히 컨테인먼트된 핫 아일을 필요로 하기 때문입니다.
컨테인먼트 유형별: 핫 아일 컨테인먼트가 52.4%로 선두
| 컨테인먼트 유형 | 2025 (억 달러) | 2025 점유율 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 핫 아일 컨테인먼트 | 7.2 | 52.4% | 18.3 | 9.75% |
| 콜드 아일 컨테인먼트 | 4.6 | 33.1% | 7.6 | 5.21% |
| 랙 레벨 침니 컨테인먼트 | 2.0 | 14.5% | 3.7 | 6.45% |
AI 포드, 하이퍼스케일 홀 및 슬래브 바닥 코로케이션 설계가 모두 천장 플레넘을 통한 배기 공기 회수를 선호하기 때문에, 핫 아일 컨테인먼트는 2035년까지 점유율이 9.4%포인트 상승합니다. 2.00억 달러 규모의 랙 레벨 침니 컨테인먼트는 소규모 공간과 엣지 사이트에 적합합니다.
구성 요소별: 블랭킹 패널 및 기류 액세서리가 25.9%로 선두
| 구성 요소 | 2025 (억 달러) | 2025 점유율 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 도어 | 3.0 | 21.4% | 6.1 | 7.54% |
| 루프 및 천장 패널 | 3.4 | 24.8% | 7.7 | 8.42% |
| 프레임 및 지지 구조물 | 2.5 | 18.2% | 6.1 | 9.19% |
| 커튼 및 소프트 컨테인먼트 | 1.3 | 9.7% | 2.2 | 4.93% |
| 블랭킹 패널 및 기류 액세서리 | 3.6 | 25.9% | 7.7 | 7.91% |
블랭킹 패널, 그로밋 및 씰은 신규 시스템과 함께 구매될 뿐만 아니라 반복적인 교체품으로도 구매되기 때문에 2025년 3.58억 달러 규모입니다. 1.34억 달러 규모의 커튼 및 소프트 컨테인먼트는 소방 규정과 높은 밀도로 인해 구매자가 경질 패널로 이동하면서 연 4.93%로 가장 느리게 성장합니다.
랙 밀도별: 10~30 kW 랙이 38.1%로 선두
| 랙 밀도 | 2025 (억 달러) | 2025 점유율 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 10 kW 미만 | 5.2 | 37.6% | 4.8 | -0.77% |
| 10~30 kW | 5.3 | 38.1% | 9.4 | 5.92% |
| 30~60 kW | 2.2 | 15.8% | 8.3 | 14.27% |
| 60 kW 초과 | 1.2 | 8.5% | 7.2 | 19.96% |
데이터센터 유형별: 하이퍼스케일 데이터센터가 38.5%로 선두
| 데이터센터 유형 | 2025 (억 달러) | 2025 점유율 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 5.3 | 38.5% | 12.5 | 8.89% |
| 코로케이션 데이터센터 | 4.2 | 30.2% | 8.4 | 7.29% |
| 엔터프라이즈 데이터센터 | 3.1 | 22.1% | 4.1 | 3.06% |
| GPU 및 네오클라우드 사업자 | 0.9 | 6.3% | 3.7 | 15.51% |
| 엣지 데이터센터 | 0.4 | 2.9% | 1.0 | 9.35% |
2025년 하이퍼스케일 사업자는 5.32억 달러, 코로케이션 사업자는 4.17억 달러를 지출했습니다. 엔터프라이즈 데이터센터는 워크로드가 클라우드와 코로케이션으로 이동함에 따라 연 3.06%로 가장 느리게 성장하며, 4,006만 달러 규모의 엣지 데이터센터는 랙 레벨 침니 시스템에 가장 많이 의존합니다.
도입 방식별: 개보수 및 교체가 9.96%로 더 빠르게 성장
신규 구축 컨테인먼트는 2025년 10.7억 달러(77.2%), 2035년 21.6억 달러(72.6%) 규모로 연 7.29% 성장합니다. 개보수 및 교체 작업은 2025년 3.15억 달러(22.8%) 규모이며, 설치 기반이 거의 3배로 늘어나고 에너지 보고 의무로 인해 운영자가 기존 공간에도 컨테인먼트를 적용하게 되면서 연 9.96% 성장하여 8.13억 달러에 이릅니다.
DC 독점 분석: MW당 컨테인먼트 지출 모델 및 유형 × 구매자 매트릭스
2025년 3.51억 달러 규모의 하이퍼스케일 핫 아일 컨테인먼트는 매트릭스에서 단일 최대 셀이며, 전체 데이터센터 컨테인먼트 지출의 25.4%를 차지합니다. 이 매트릭스는 컨테인먼트 유형을 구매자별로 교차 집계한 것입니다. 이는 출하량 집계가 아닌 DC Market Insights 모델이며, 74개의 입력값으로 구축되었습니다. 즉, 32개의 용량 코호트(일반 홀 및 AI 홀의 16개 연도), 2개의 MW당 지출 곡선, 2개의 도입률 곡선, 4개의 설치 기반 비율(액세서리 지출, 개보수율, 미적용 비중 및 폐기), 3개의 유형 구분, 5개의 구성 요소 구분, 5개의 구매자 구분, 4개의 랙 밀도 구분, 5개의 지역 구분 및 12개의 국가 가중치입니다.
| 2025년, 백만 달러 | 핫 아일 | 콜드 아일 | 랙 레벨 침니 | 합계 |
|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 350.94 | 134.76 | 46.17 | 531.87 |
| 코로케이션 데이터센터 | 184.80 | 173.91 | 58.50 | 417.21 |
| 엔터프라이즈 데이터센터 | 109.80 | 120.47 | 75.04 | 305.31 |
| GPU 및 네오클라우드 사업자 | 65.67 | 15.94 | 5.42 | 87.03 |
| 엣지 데이터센터 | 12.69 | 12.19 | 15.18 | 40.06 |
| 합계 | 723.90 | 457.27 | 200.31 | 13.8억 달러 |
하이퍼스케일 구매자는 컨테인먼트 예산의 66.0%를, GPU 및 네오클라우드 사업자는 75.5%를 핫 아일 시스템에 지출하는 반면, 엔터프라이즈 데이터센터는 39.5%를 콜드 아일 시스템에, 24.6%를 랙 레벨 침니에 지출합니다. 콜드 아일 개보수 키트에만 강한 공급업체는 가장 느리게 성장하는 구매자에게 판매하고 있는 셈입니다. 코로케이션 지출은 핫 아일(44.3%)과 콜드 아일(41.7%) 시스템 사이에 거의 균등하게 나뉘므로, 코로케이션은 두 가지를 모두 제공하는 공급업체가 승리하는 영역입니다. 엣지 데이터센터는 37.9%를 랙 레벨 침니 컨테인먼트에 지출하며, 이는 모든 구매자 중 가장 높은 비중입니다.
이 수치의 바탕이 되는 MW당 컨테인먼트 지출 모델에는 누구나 확인할 수 있는 두 가지 입력값이 있습니다. 매년 공급되는 신규 용량(2025년 12.0 GW)과 그중 AI용으로 구축된 비중(2025년 35%)입니다. 각각에 컨테인먼트 도입률과 MW당 지출을 곱하면 신규 구축 지출이 산출되며, 여기에 설치 기반에 대한 개보수 및 교체 지출을 더하면 시장 규모가 됩니다. 모델과 그 가정은 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: 데이터센터 컨테인먼트 시장을 주도하는 지역은 어디인가?
북미는 2025년 가치의 41.8%로 데이터센터 컨테인먼트 시장을 주도하며, 중동 및 아프리카는 새로운 캠퍼스가 작은 설치 기반에서 용량을 늘리고 있어 연 9.60%로 가장 빠르게 성장하는 지역입니다.
북미가 41.8%의 점유율로 선두
북미 운영자는 2025년 컨테인먼트에 5.77억 달러를 지출했으며, 이 지역은 연평균 성장률 7.18%로 2035년 11.5억 달러에 이를 것으로 전망됩니다. BloombergNEF는 2025년 9월 말 기준 전 세계에서 건설 중인 23.1 GW 가운데 15.9 GW가 미국에 있다고 집계했습니다. 북미는 신규 홀 중 MW당 컨테인먼트 지출이 낮은 액체 냉각 AI 캠퍼스가 더 많아지면서 2035년까지 점유율이 2.9%포인트 하락합니다.
아시아 태평양이 26.4%의 점유율 차지
아시아 태평양은 2025년 3.65억 달러, 2035년 9.00억 달러 규모로 연평균 성장률은 9.45%입니다. DC Market Insights는 이 지역의 신규 구축에서 MW당 컨테인먼트 투입량이 더 높은 공랭식 코로케이션 용량의 비중이 더 크다고 가정하며, 이것이 아시아 태평양이 모든 지역 중 가장 큰 폭인 3.9%포인트의 점유율을 확대하는 이유입니다.
유럽이 21.6%의 점유율 차지
유럽은 2025년 2.98억 달러, 2035년 5.70억 달러 규모로 연평균 성장률은 6.69%입니다. DC Market Insights는 유럽의 신규 구축 성장을 다른 지역보다 느리게 모델링하지만, EU 에너지 보고 의무와 독일 PUE 한도로 인해 유럽은 가장 강력한 개보수 시장이 됩니다.
라틴 아메리카가 5.3%의 점유율 차지
라틴 아메리카는 2025년 7,322만 달러, 2035년 1.75억 달러 규모로 연평균 성장률은 9.11%이며, DC Market Insights의 배분에서 지역의 45.2%를 차지하는 브라질이 주도합니다.
중동 및 아프리카가 4.9%의 점유율 차지
중동 및 아프리카는 2025년 6,769만 달러, 2035년 1.69억 달러 규모로 연 9.60%로 가장 빠르게 성장합니다. DC Market Insights는 더운 기후에서 더 엄격한 기류 분리와 더 긴 이코노마이저 운전 시간이 유리하기 때문에 이 지역의 MW당 컨테인먼트 투입량이 더 높다고 가정합니다.
국가별 분석: 어느 국가가 데이터센터 컨테인먼트를 가장 많이 구매하는가?
미국은 2025년 5.05억 달러로 전 세계 가치의 36.5%를 차지하는 최대 데이터센터 컨테인먼트 국가 시장이며, 중국이 1.36억 달러(9.8%), 캐나다가 7,276만 달러(5.3%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 77.7%를 차지합니다.
| 순위 | 국가 | 지역 | 2025 (억 달러) | 2025 점유율 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 5.0 | 36.5% | 10.0 | 7.03% |
| 2 | 중국 | 아시아 태평양 | 1.4 | 9.8% | 2.9 | 7.75% |
| 3 | 캐나다 | 북미 | 0.7 | 5.3% | 1.6 | 8.16% |
| 4 | 영국 | 유럽 | 0.6 | 4.3% | 1.0 | 5.85% |
| 5 | 독일 | 유럽 | 0.6 | 4.0% | 1.0 | 6.28% |
| 6 | 일본 | 아시아 태평양 | 0.5 | 3.7% | 1.1 | 7.71% |
| 7 | 인도 | 아시아 태평양 | 0.4 | 3.1% | 1.5 | 13.58% |
| 8 | 호주 | 아시아 태평양 | 0.3 | 2.5% | 0.9 | 10.02% |
| 9 | 프랑스 | 유럽 | 0.3 | 2.4% | 0.7 | 7.06% |
| 10 | 브라질 | 라틴 아메리카 | 0.3 | 2.4% | 0.8 | 9.33% |
| 11 | 네덜란드 | 유럽 | 0.3 | 2.0% | 0.5 | 5.98% |
| 12 | 싱가포르 | 아시아 태평양 | 0.2 | 1.6% | 0.5 | 8.22% |
인도는 하이퍼스케일 및 코로케이션 사업자가 기존 아시아 허브 이외의 지역에 공랭식 및 하이브리드 용량을 추가하면서 연 13.58%로 가장 빠르게 성장하는 대형 국가 시장이며, 연 10.02%의 호주가 그 뒤를 잇습니다. 국가별 수치는 각 국가의 설치 및 신규 데이터센터 용량 추정 점유율로 가중치를 적용하여 지역 합계를 DC Market Insights가 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
데이터센터 컨테인먼트 시장은 기본 시나리오에서 2035년까지 29.7억 달러에 이르며, 저성장 및 고성장 시나리오 전반에 걸친 범위는 27.8억 달러에서 32.5억 달러입니다.
| 시나리오 | 2026년 이후 가정 | 2035 (억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 용량 증설이 기본 시나리오보다 15% 낮음, 신규 용량 중 AI 비중 52% 상한 | 27.8 | 7.24% |
| 기본 | 증설이 연 27.0 GW로 증가, AI 비중 66% 도달 | 29.7 | 7.95% |
| 고성장 | 증설이 기본 시나리오보다 15% 높음, AI 비중이 매년 6%포인트 높음 | 32.5 | 8.93% |
변동 요인이 서로 상쇄되기 때문에 범위가 좁습니다. AI 홀이 적으면 용량이 줄어들지만 일반 홀의 MW당 컨테인먼트 투입량은 더 많으므로, 저성장 시나리오는 기본 시나리오보다 6.4%만 낮습니다. 고성장 시나리오는 전력망 연결이 발표된 하이퍼스케일 계획에 보조를 맞춘다고 가정합니다. 주요 기술적 변동 요인은 액체 냉각이 랙 열을 얼마나 흡수하느냐입니다.
경쟁 인사이트: 데이터센터 컨테인먼트 시장을 주도하는 기업은 누구인가?
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
Schneider Electric은 2025년 가치의 약 13%로 데이터센터 컨테인먼트 시장을 주도하며, 3대 공급업체인 Schneider Electric, Vertiv 및 Legrand가 합계 약 32%를 차지합니다(DC Market Insights 추정치, 각 공급업체의 핫 아일, 콜드 아일 및 포드 통합 포트폴리오의 폭과 공개된 화이트 스페이스 사업 활동을 기반으로 함. 컨테인먼트 매출을 별도로 보고하는 공급업체는 없음). Vertiv는 SmartAisle을 판매하며 2025년 랙 제조업체 Great Lakes Data Racks & Cabinets를 2.00억 달러에 인수했습니다. Legrand는 2025년 그룹 매출의 26%인 24억 유로의 데이터센터 매출을 보고했으며, 호주의 Computer Room Solutions 인수를 통해 기류 컨테인먼트 역량을 추가했습니다. Eaton(RapidPod), Rittal, Chatsworth Products, Panduit(Net-Contain) 및 nVent는 자사 캐비닛과 함께 판매되는 컨테인먼트로 경쟁하며, Upsite Technologies(AisleLok)와 Subzero Engineering은 컨테인먼트를 전문으로 합니다. Armstrong World Industries와 Worthington Enterprises는 합작 투자사를 통해 모듈형 아일 컨테인먼트 제조업체인 Data Center Resources를 인수하며 사업을 확장했습니다.
최근 동향
- 2024년 6월, Schneider Electric은 최대 20% 더 많은 냉각 용량을 제공하는 새로운 NetShelter Aisle Containment를 출시했습니다(출처: Capacity Media 뉴스 보도).
- 2024년 8월, Armstrong World Industries와 Worthington Enterprises가 소유한 Worthington Armstrong Venture는 모듈형 아일 컨테인먼트 제조업체인 Data Center Resources의 자산을 인수했습니다(출처: Worthington Armstrong Venture 보도자료).
- 2025년 4월, Legrand는 연 매출 약 3,000만 유로의 시드니 소재 데이터센터 천장 및 기류 컨테인먼트 제조업체인 Computer Room Solutions를 인수했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2025년 6월, Schneider Electric은 1 MW 이상의 포드에 대해 핫 아일 컨테인먼트를 지원하는 Prefabricated Modular EcoStruxure Pod Data Center를 출시했습니다(출처: Schneider Electric 보도자료).
- 2025년 7월, Vertiv는 펜실베이니아주의 랙 및 인클로저 제조업체인 Great Lakes Data Racks & Cabinets를 2.00억 달러에 인수한다고 발표했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2026년 2월, Legrand는 2025년 데이터센터 매출 24억 유로를 보고하고, 새로운 T-Series 및 Pro-Series 캐비닛과 컨테인먼트 솔루션을 신제품 출시 목록에 포함했습니다(출처: Legrand 연간 실적 발표).
저희는 이러한 거래, 출시 및 용량 발표를 데이터센터 업계 업데이트에서 실시간으로 추적합니다.
방법론: 데이터센터 컨테인먼트 시장 모델을 구축한 방법
DC Market Insights는 16개의 연간 용량 코호트(2020년~2035년)를 기반으로 상향식으로 이 시장을 구축했으며, 각 코호트를 일반 홀과 AI 홀로 나눈 뒤 컨테인먼트 도입률(일반 홀의 경우 2020년 72%, 2025년 82%, 2035년 92%, AI 홀의 경우 95%)과 MW당 컨테인먼트 지출을 곱했습니다. 개보수 및 교체 지출은 설치 기반에 대해 추가했습니다. 2025년 기준 설치 MW당 연간 1,800달러의 액세서리 교체 비용과, 매년 미적용 기반의 3%를 개보수 비용으로 전환하는 비용입니다. 컨테인먼트 매출을 공개하는 기업이 없기 때문에, 결과는 단일 하향식 검증이 아닌 경계 검증을 거친 DC Market Insights 모델입니다. 하한: 2025년 컨테인먼트가 적용된 일반 용량에 대한 아일 컨테인먼트 패널 키트만 계산하면, 16피트 키트당 Eaton RapidPod 할인가 4,895.99달러, MW당 125개 랙, 키트당 16개 랙을 가정할 때 2.45억 달러로, 모델링된 신규 구축 지출 10.7억 달러보다 낮습니다. 상한 1: 신규 구축 컨테인먼트는 DC Market Insights가 2025년 데이터센터 건설 시장 규모로 추정한 656억 달러의 1.6%에 해당하며, 이는 DC Market Insights가 화이트 스페이스 기류 하드웨어에 설정한 2% 상한보다 낮습니다. 상한 2: 약 9% 점유율로 3대 선두 기업 중 하나인 Legrand의 암묵적 컨테인먼트 매출은 환율 환산 전에도 2025년 데이터센터 매출 24억 유로의 약 5%로, 컨테인먼트가 폭넓은 화이트 스페이스 포트폴리오 내에서 작은 품목이라는 점과 일치합니다. 모든 구분(3개 컨테인먼트 유형, 5개 구성 요소, 4개 랙 밀도 등급, 5개 데이터센터 유형, 2개 도입 방식, 5개 지역)의 합계는 시장 전체와 일치합니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2대상 컨테인먼트 유형, 구성 요소, 구매자 및 지역
- 1.3통화, 기준 연도 및 예측 기간
- 1.4주요 질문 및 답변
- 02조사 방법론
- 2.1MW당 컨테인먼트 지출 모델
- 2.2용량 코호트: 일반 홀 및 AI 홀
- 2.3개보수 및 교체 지출 모델
- 2.4경계 검증: 가격 하한 및 건설 상한
- 2.5가정 및 한계
- 03요약
- 3.1시장 개요, 2020-2035
- 3.2주요 결과
- 3.3구매자 유형별 애널리스트 권고 사항
- 04시장 역학
- 4.1성장 요인
- 4.2과제 및 제약 요인
- 4.3기회
- 4.4동향
- 4.5성장 요인 및 과제의 영향 분석, 2025-2035
- 05가격 및 비용 분석
- 5.1MW당 컨테인먼트 지출: 일반 홀 대 AI 홀, 2020-2035
- 5.2랙당 컨테인먼트 지출: 일반 홀 대 AI 홀
- 5.3컨테인먼트 키트 공개 정가
- 5.4투자 회수 및 에너지 절감
- 06표준 및 규제
- 6.1ASHRAE 열 가이드라인
- 6.2EU 위임 규정 2024/1364
- 6.3독일 에너지효율법(EnEfG)
- 6.4소방 규정: NFPA 13 및 NFPA 72
- 07공급망 및 가치 사슬 분석
- 7.1판금, 폴리카보네이트 및 프레임 공급업체
- 7.2컨테인먼트 제조업체 및 랙 공급업체
- 7.3유통, 통합업체 및 설치업체
- 7.4포드 통합 및 조립식 제작
- 08전 세계 데이터센터 컨테인먼트 시장 규모 및 전망
- 8.1시장 규모, 2020-2024
- 8.2시장 규모, 2025
- 8.3시장 전망, 2026-2035
- 8.4신규 구축 대 개보수 및 교체 지출
- 09컨테인먼트 유형별 시장
- 9.1핫 아일 컨테인먼트
- 9.2콜드 아일 컨테인먼트
- 9.3랙 레벨 침니 컨테인먼트
- 10구성 요소별 시장
- 10.1도어
- 10.2루프 및 천장 패널
- 10.3프레임 및 지지 구조물
- 10.4커튼 및 소프트 컨테인먼트
- 10.5블랭킹 패널 및 기류 액세서리
- 11랙 밀도별 시장
- 11.110 kW 미만
- 11.210~30 kW
- 11.330~60 kW
- 11.460 kW 초과
- 12데이터센터 유형별 시장
- 12.1하이퍼스케일 데이터센터
- 12.2코로케이션 데이터센터
- 12.3엔터프라이즈 데이터센터
- 12.4GPU 및 네오클라우드 사업자
- 12.5엣지 데이터센터
- 13도입 방식별 시장
- 13.1신규 구축
- 13.2개보수 및 교체
- 14Dc 독점 분석: 컨테인먼트 유형 × 구매자 매트릭스
- 14.1컨테인먼트 유형 × 데이터센터 유형 매트릭스, 2025
- 14.2MW당 컨테인먼트 지출 모델
- 14.3공급업체에 대한 시사점
- 15지역별 시장
- 15.1북미(미국, 캐나다)
- 15.2유럽(영국, 독일, 프랑스, 네덜란드, 기타 유럽)
- 15.3아시아 태평양(중국, 일본, 인도, 호주, 싱가포르, 기타 아시아 태평양)
- 15.4라틴 아메리카(브라질, 기타 라틴 아메리카)
- 15.5중동 및 아프리카
- 15.6상위 12개국, 2025 및 2035
- 16지역별 교차 분석
- 16.1지역별 점유율, 2025 및 2035
- 16.2지역별 성장 비교, 2025-2035
- 17예측 시나리오
- 17.12035년까지의 기본, 저성장 및 고성장 시나리오
- 17.2신규 용량 중 AI 비중에 대한 민감도
- 17.3용량 증설에 대한 민감도
- 18경쟁 환경
- 18.1주요 공급업체의 추정 시장 점유율, 2025
- 18.2상위 3개사 집중도
- 18.3인수, 2024-2026
- 18.4제품 출시
- 19기업 프로필
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Legrand
- 19.4Eaton
- 19.5Rittal
- 19.6Chatsworth Products
- 19.7Panduit
- 19.8nVent
- 19.9Upsite Technologies
- 19.10Subzero Engineering
- 19.11Armstrong World Industries
- 19.12Emcor Enclosures
- 20애널리스트 권고 사항
- 20.1컨테인먼트 및 랙 공급업체 대상
- 20.2하이퍼스케일 및 코로케이션 운영자 대상
- 20.3투자자 대상
- 그림 1데이터센터 컨테인먼트 시장 규모, 2020-2035
- 그림 2연간 신규 데이터센터 용량 증설, 일반 대 AI, 2020-2035
- 그림 3MW당 컨테인먼트 지출, 일반 홀 대 AI 홀, 2020-2035
- 그림 4신규 구축 대 개보수 및 교체 지출, 2020-2035
- 그림 5컨테인먼트 유형별 시장 점유율, 2025 및 2035
- 그림 6랙 밀도별 시장 점유율, 2025 및 2035
- 그림 7컨테인먼트 유형 × 데이터센터 유형 매트릭스, 2025
- 그림 8지역별 시장, 2025 및 2035
- 그림 9상위 12개국, 2025
- 그림 10예측 시나리오, 2025-2035
- 표 1보고서 속성
- 표 2MW당 컨테인먼트 지출, 2020-2035
- 표 3컨테인먼트 유형별 시장, 2025 및 2035
- 표 4구성 요소별 시장, 2025 및 2035
- 표 5랙 밀도별 시장, 2025 및 2035
- 표 6데이터센터 유형별 시장, 2025 및 2035
- 표 7도입 방식별 시장, 2025 및 2035
- 표 8컨테인먼트 유형 × 데이터센터 유형 매트릭스, 2025
- 표 9지역별 시장, 2025 및 2035
- 표 10상위 12개국, 2025 및 2035
- 표 11예측 시나리오, 2035
- 표 12인수 및 제품 출시, 2024-2026
- 표 13기업 프로필: 제품 및 데이터센터 주력 분야
보고서 정보
작성: Satyabrat Rajawat, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 13.8억 달러이며, 2035년까지 29.7억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 5.98억 달러로 추정합니다.
2025년부터 2035년까지 연 7.95%입니다. 2020년부터 2025년까지는 컨테인먼트가 신규 홀의 표준이 되면서 연 18.24%로 더 빠르게 성장했습니다.
핫 아일 컨테인먼트로, 2025년 7.24억 달러, 즉 시장의 52.4%를 차지합니다. 또한 연 9.75%로 가장 빠르게 성장하는 유형입니다.
인건비를 제외한 컨테인먼트 하드웨어에 대한 DC Market Insights의 추정에 따르면, 2025년 일반 홀은 MW당 약 12만 달러, AI 홀은 MW당 약 7.5만 달러입니다.
북미로, 2025년 가치의 5.77억 달러, 즉 41.8%를 차지합니다. 중동 및 아프리카는 연 9.60%로 가장 빠르게 성장합니다.
Schneider Electric이 시장의 약 13%로 선두이며, Schneider Electric, Vertiv 및 Legrand가 합계 약 32%를 차지합니다(DC Market Insights 추정치). Eaton, Rittal, Chatsworth Products, Panduit, nVent, Upsite Technologies 및 Subzero Engineering도 경쟁하고 있습니다.
하이퍼스케일 데이터센터로, 2025년 수요의 5.32억 달러, 즉 38.5%를 차지합니다. GPU 및 네오클라우드 사업자는 연 15.51%로 가장 빠르게 성장합니다.
미국이 5.05억 달러로 2025년 지출의 36.5%를 차지하며, 중국이 1.36억 달러로 뒤를 잇습니다. 인도는 대형 국가 시장 중 연 13.58%로 가장 빠르게 성장합니다(DC Market Insights 추정치).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.