
データセンターコンテインメント市場 規模・シェア・2035年までの予測
市場の概要
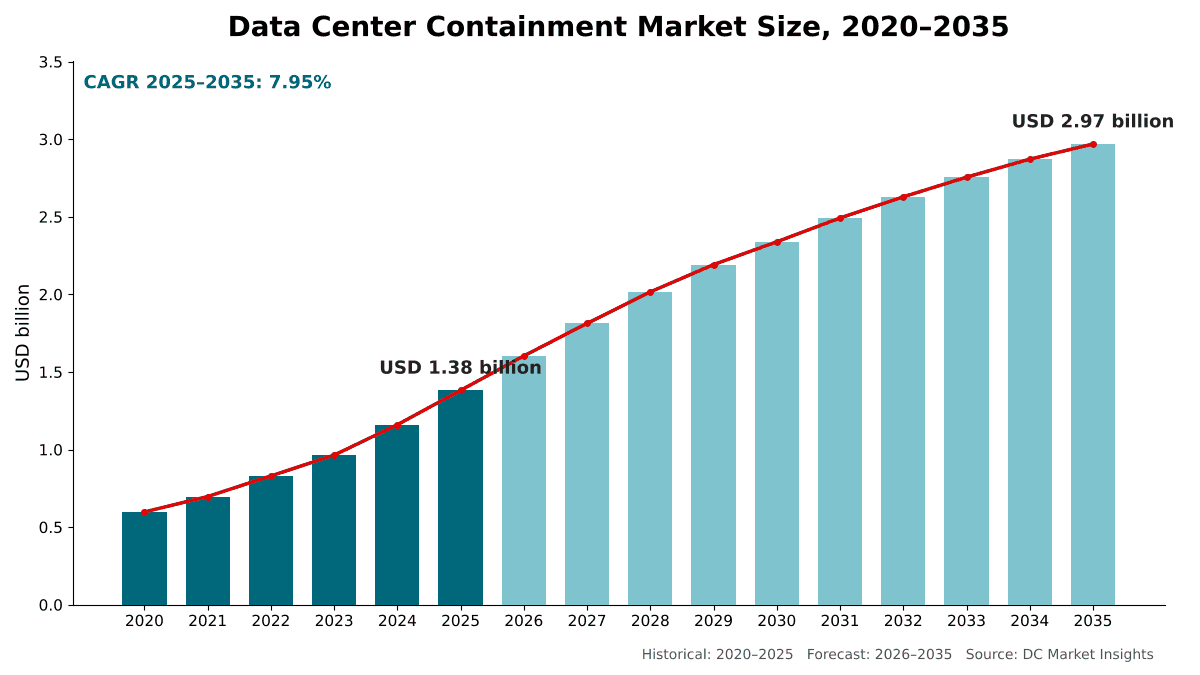
データセンターコンテインメント市場の規模は2025年にUSD 1,380.0百万で、年平均成長率(CAGR)7.95%で拡大し、2035年までにUSD 2,970.0百万に達すると予測されています。 North Americaが市場の41.8%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月7日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン分析
- 08世界のデータセンターコンテインメント市場規模と予測
- 09コンテインメントタイプ別市場
- 10コンポーネント別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 12掲載企業
地域別インサイト
- North America41.8%
- Asia Pacific26.4%
- Europe21.6%
- Latin America5.3%
- Middle East and Africa4.9%
掲載企業
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
詳細分析
データセンターコンテインメント市場は、データセンターのホワイトスペースにおいて給気と排気を分離するホットアイル、コールドアイル、ラックレベルチムニーの各システムと、そのドア、ルーフ・天井パネル、フレーム、カーテン、ブランキングパネル、気流アクセサリーを対象とします。DC Market Insightsは、世界のデータセンターコンテインメント市場を2025年に13.8億米ドルと評価し、2035年までに29.7億米ドル、CAGR 7.95%に達すると予測しています。2025年の金額は建設量そのものから積み上げています。約12.0 GWの新規IT容量のうち、従来型ホールの82%とAIホールの95%がコンテインメント化され、MW当たりのコンテインメント支出は従来型ホールで約12万米ドル、AIホールで約7.5万米ドルであることから、新設支出は10.7億米ドルとなり、約117 GWの既存設備に対する改修・交換工事が3.15億米ドルを加えます。60 kW超のラックは年率19.96%で最も急成長しているセグメントです。液冷式のAIポッドであっても、残る空気負荷のためにコンテインメント化されたホットアイルが必要となるためです。また、中東・アフリカは、新たなキャンパスが小さな既存設備基盤から立ち上がることから、年率9.60%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンターコンテインメント市場規模は、2020年に5.98億米ドルと評価され、2025年に13.8億米ドルに達し、予測期間中にCAGR 7.95%で2035年までに29.7億米ドルに達すると見込まれています。
| レポートの属性 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| データセンターコンテインメント市場規模 2025年 | 13.8億米ドル |
| データセンターコンテインメント市場、CAGR | 7.95% |
| データセンターコンテインメント市場規模 2035年 | 29.7億米ドル |
市場は2020年から2025年にかけて年率18.24%で成長し、2025年単年でも2024年比19.1%増加しました。年間の容量増設が9.8 GWから12.0 GWに増え、コンテインメントが省エネ目的の改修ではなく新設ホールの標準的な手法となったためです。2025年から2035年にかけて成長率が年率7.95%に鈍化するのには構造的な理由があります。AIホールはMW当たりのラック数が少なく高密度で、熱の大部分を液体ループで除去するため、毎年建設される容量が2035年までに27.0 GWへと2倍以上に増えても、AIホールのMW当たりコンテインメント支出は減少します。
市場範囲:データセンターコンテインメント市場は何を対象としているか?
データセンターコンテインメント市場は、データセンターのホワイトスペース向けに販売されるあらゆる物理的な気流分離システムを対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年まで予測します。DC Market Insightsは、2025年の市場規模を13.8億米ドルと算定しています。
対象範囲。キャビネット支持型とフレーム支持型の両方を含むホットアイルコンテインメント(HAC)およびコールドアイルコンテインメント(CAC)システム、キャビネットからリターンプレナムへ排気を送るラックレベルチムニーコンテインメントおよび垂直排気ダクト、スライド式・開き戸式ドア、ルーフ・天井・ドロップアウトパネル、フレーム、天井グリッド・支持構造、カーテン・ストリップ(ソフト)コンテインメント、ブランキングパネル、ブラシ・床グロメット、キャビネットと床の間のシール、その他の気流アクセサリー、ならびにプレハブポッドに組み込まれたコンテインメント。
対象外。ラックおよびキャビネット本体、冷却装置(コンピュータールーム空調機、インロー冷却装置、リアドア熱交換器、冷却液分配ユニット)、液冷ループ、火災検知・消火設備、二重床タイル、監視ソフトウェア、設置工事費。
セグメントの関係。コンテインメントタイプ、コンポーネント、ラック密度、データセンタータイプ、導入形態の各区分は、いずれも同じ13.8億米ドルを切り分け直したものであり、どの区分も合計すると市場全体と一致します。新設支出は新設ホールとともに購入されるコンテインメントを対象とし、改修・交換は既存ホールに追加されるコンテインメントと、事業者が毎年交換するブランキングパネルおよびシールを対象とします。
市場の推進要因:データセンターコンテインメント市場を牽引するものは何か?
データセンターコンテインメント市場の成長の大部分は、3つの推進要因で説明できます。2035年までに年間12.0 GWから27.0 GWへと増加する容量増設、気流分離をコンプライアンス手段へと変えるエネルギー規制、そしてコンテインメントのない部屋を運用不能にするラック密度です。
新設が10.7億米ドル、2025年支出の77.2%を占める
データセンターコンテインメント市場は、何よりもまず建設市場です。BloombergNEFは、2025年9月末時点で世界の831サイトにおいて23.1 GWのデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しました。また、2025年第3四半期だけで3.8 GWを超える新規IT容量が着工しました(出典:BloombergNEF)。DC Market Insightsは、年間の完成容量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへと増加し、既存設備基盤が約117 GWから約311 GWに拡大するとモデル化しています。新設コンテインメント支出は、2025年の10.7億米ドルから2035年には21.6億米ドルに増加します。
コンテインメントは冷却エネルギーコストを最大30%削減
DC Market Insightsは、コンテインメントを施設の電力使用効率(PUE)を下げる最も低コストな手段の一つと位置づけています。Energy Starプログラムは、コールドアイルコンテインメントにより冷却関連のエネルギーコストを最大30%削減できるとし、ホットアイルコンテインメントはコールドアイルコンテインメントより40%多く削減できるとする分析を引用しています(出典:Energy Star)。Energy Starは、PG&Eのプログラムにおけるコンテインメント改修の典型的な投資回収期間を2年未満と報告しており、Upsite Technologiesは、5,280平方フィートの部屋において同社のモジュール式AisleLokコンテインメントキットの投資回収期間を13.5カ月としています。こうした削減の背景にある電力需要は増え続けています。国際エネルギー機関(IEA)は、データセンターが2024年に世界の電力消費量の約1.5%に当たる415 TWhを使用したと推計し、2030年には約945 TWhになると見込んでいます。
30 kWを超えるラック密度がコンテインメントを必須にする
Uptime Instituteの2026年グローバル調査では、ピークラック密度が30 kW以上の事業者が増えていると報告されており、VertivはUptimeの調査データを引用して、現在ではデータセンターの約8分の1が30~59 kWのラックを運用していると指摘しています。DC Market Insightsは、30 kW以上のラックが2025年のコンテインメント支出の24.3%を占め、2035年までに52.3%を占めると推計しています。
市場トレンド:データセンターコンテインメントはどのように変化しているか?
データセンターコンテインメント市場は、コールドアイル改修からホットアイルシステムへ、単体パネルからポッド統合型構造へ、そして受動的なバリアから能動的に制御される気流へと移行しています。
ホットアイルコンテインメントの支出シェアが52.4%から61.8%に上昇
ホットアイルコンテインメントは排気を冷却装置へ直接戻すため、高いリターン空気温度に適しています。DC Market Insightsは、ホットアイルコンテインメントが年率9.75%で成長し、2025年の7.24億米ドルから2035年には18.3億米ドルに達する一方、コールドアイルコンテインメントは年率5.21%で成長すると予測しています。
コンテインメントはプレハブ式ホワイトスペースポッドへ移行
ベンダーは現在、電力バスウェイ、ケーブルトレイ、液冷配管も備えたエンジニアードポッドの一部としてコンテインメントを販売しています。2025年6月、Schneider Electricは、液冷、電力バスウェイ、複雑な配線、ホットアイルコンテインメントに対応し、1 MW以上のポッドを対象とするPrefabricated Modular EcoStruxure Pod Data Centerを発売しました(出典:Schneider Electricプレスリリース)。Vertivは、同社のSmartAisleをラック、冷却、電力、監視を統合したコンテインメントソリューションと説明しています。ポッドは価値をフレーム・支持構造へとシフトさせ、DC Market Insightsはこれらが年率9.19%と、コンポーネント群の中で最も速く成長すると予測しています。
能動的な気流制御が受動的なバリアに取って代わる
コンテインメントは、板金の間仕切りではなく、制御されたシステムになりつつあります。Schneider Electricは、同社のNetShelter Aisle Containmentが最大20%多い冷却能力を提供し、そのエアフローコントローラーが従来の受動的システムと比べてファンのエネルギー使用量を最大40%削減するとしています。センサーとコントローラーは各アイルの電子部品の比率を高め、AIホールでMW当たりに必要なアイル数が減ってもアイル当たりの価格を支えます。
市場の課題:データセンターコンテインメント市場の足かせとなるものは何か?
DC Market Insightsが、データセンターコンテインメント市場を減速させると見込む2つの制約は液冷と消防規則の複雑さであり、これによりAIホールのMW当たり支出は2025年の7.5万米ドルから2035年には6万米ドルに減少します。
液冷がMW当たりの空気負荷を縮小させる
ダイレクト・トゥ・チップ冷却や液浸冷却は、AIラックの熱の大部分を室内空気に達する前に除去するため、コンテインメントが処理するのは残りの負荷になります。また、AIホールはMW当たりのラック数がはるかに少なく、DC Market Insightsは、2025年に従来型ホールでは8 kWのラックがMW当たり約125台であるのに対し、AIホールでは40 kWのラックがMW当たり約25台と想定しています。ラック当たりの支出はAIホールのほうが高く、960米ドルに対し約3,000米ドルですが、MW当たりの支出は低くなります。この移行の冷却面については、データセンター液冷市場レポートで取り上げています。
消防規則がコストと設計期間を増やす
コンテインメントのバリアは、スプリンクラーとそれが保護するラックの間に位置します。米国防火協会(NFPA)の規格NFPA 13は障害物周辺のスプリンクラーについて明確な規則を定めており、NFPA 72の煙感知器の設置間隔は毎時60回までの換気回数の部屋にしか適用されず、設計者はコンテインメント化されたアイルでこの制限を確認する必要があります。約135°Fで溶けるプラスチック製のドロップアウト天井パネルは標準応答型スプリンクラーを前提に設計されていますが、データセンターでは通常、早期応答型ヘッドが設置されるため、防火技術者はコンテインメント化されたアイル内に早期応答型スプリンクラーを設置するよう推奨しています。DC Market Insightsは、耐火パネル、ドロップアウトパネル、追加のスプリンクラーヘッドが各アイルのコストを押し上げ、設計審査を長引かせると推計しています。
市場機会:新たな収益源はどこにあるか?
データセンターコンテインメント市場における2つの最大の新たな収益源は、年率15.51%で成長するグラフィックス処理装置(GPU)・ネオクラウド事業者と、2035年までに約311 GWに拡大する既存設備基盤での改修・交換工事です。
GPU・ネオクラウド事業者のコンテインメント支出は2035年までに4倍に
専門のGPUクラウド事業者は2025年にコンテインメントに8,703万米ドルを支出しており、DC Market Insightsは、その支出が2035年に2025年水準の4倍を超える3.68億米ドルに達すると見込んでいます。これらの事業者には、リアドア熱交換器、バスウェイ、マニホールドを支えるホットアイル構造が必要であり、事前設計されたポッドキットのサプライヤーに有利に働きます。
改修・交換支出は8.13億米ドルに到達
DC Market Insightsの推計によると、2025年時点で既存設備基盤の約35%がまだコンテインメント化されておらず、事業者はラックの移設や更新に伴い、ブランキングパネル、ブラシグロメット、床シールを交換し続けています。DC Market Insightsは、改修・交換支出を2025年に3.15億米ドル、2035年に8.13億米ドルとモデル化しており、既存設備基盤が年間増設量よりも速く拡大するため、年率9.96%と、新設の7.29%を上回るペースで成長します。
価格:データセンターはMW当たりどのくらいコンテインメントに支出しているか?
2025年に、従来型データセンターホールはIT負荷1 MW当たり約12万米ドルをコンテインメントに支出し、AIホールはMW当たり約7.5万米ドルを支出しています。これらはDC Market Insightsの推計で、初回販売時のコンテインメントハードウェアを対象とし、人件費、ラック、冷却装置は除外しています。
| MW当たりコンテインメント支出(千米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 110 | 120 | 128 | 135 |
| AIホール | 90 | 75 | 66 | 60 |
| コンテインメント化された従来型ホールの比率 | 72% | 82% | 87% | 92% |
| 新規容量に占めるAIの比率 | 3% | 35% | 60% | 66% |
公開されている定価は、購入者が支払う価格の幅を示しています。取付金具、シール、ブラケットを含む16フィートアイル用のEaton RapidPodアイルコンテインメントパネルキットは、あるオンライン販売業者で通常価格7,679.00米ドル、セール価格4,895.99米ドルで掲載されています。Upsite Technologiesは、同じ5,280平方フィートの部屋において、同社のモジュール式AisleLokコンテインメントキットの設置費用36,180米ドルを従来型システムの70,993米ドルと比較しており、kWh当たり0.10米ドルでの年間エネルギー削減額は32,172米ドル対35,520米ドルとしています。従来型のMW当たり支出は年率約1.2%で増加し、AIのMW当たり支出は液冷が熱負荷のより多くを担うにつれて年率約2.2%で減少します。
規格と規制:データセンターコンテインメントを左右する規則は何か?
データセンターが購入するコンテインメントの量は、4つの規則群によって決まります。米国暖房冷凍空調学会(ASHRAE)の熱ガイドライン、欧州のエネルギー報告、ドイツのPUE上限、そして消防規則です。
ASHRAE熱ガイドライン。ASHRAE Thermal Guidelines for Data Processing Environmentsの第5版は、機器クラスA1~A4について吸気乾球温度範囲18~27°Cを、高密度クラスH1について18~22°Cを推奨しています。
EU委任規則2024/1364。設置IT電力需要が500 kW以上のデータセンターは、毎年5月15日までにエネルギーおよびサステナビリティ指標を報告しなければなりません。最初の報告は、2023暦年分について2024年9月15日までが期限でした(出典:アイルランド政府)。
ドイツエネルギー効率法(EnEfG)。非冗長の公称電力接続が300 kW以上のデータセンターは、2027年7月1日から年間平均PUEを継続的に1.5以下、2030年7月1日から1.3以下にしなければならず、2026年7月1日から稼働する新設データセンターは1.2以下を達成しなければなりません。2026年4月9日に公表された改正草案では、新設の目標値を1.3に引き上げ、既存サイトの目標値を1.6および1.4に緩和するとしていますが、これらの値はまだ確定しておらず、草案は依然として省庁草案の段階にありました(出典:Orrickの法的分析)。
消防規則。NFPA 13はコンテインメントのバリア周辺のスプリンクラー配置を、NFPA 72は煙感知を規定しており、両者によって、設計にドロップアウトパネルを使用するか、アイル内にスプリンクラーを設置するかが決まります。
市場セグメンテーション:データセンターコンテインメント市場をリードするセグメントはどれか?
データセンターコンテインメント市場では、ホットアイルコンテインメントが2025年の金額の52.4%を占めて首位に立ち、購入者ではハイパースケールデータセンターが38.5%、ラック密度では10~30 kWのラックが38.1%で首位です。60 kW超のラックは年率19.96%で最も急成長しているセグメントで、2025年の1.17億米ドルから2035年には7.24億米ドルに拡大します。液冷式のAIポッドであっても、残る空気負荷のためにコンテインメント化されたホットアイルが必要となるためです。
コンテインメントタイプ別:ホットアイルコンテインメントが52.4%で首位
| コンテインメントタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ホットアイルコンテインメント | 7.2 | 52.4% | 18.3 | 9.75% |
| コールドアイルコンテインメント | 4.6 | 33.1% | 7.6 | 5.21% |
| ラックレベルチムニーコンテインメント | 2.0 | 14.5% | 3.7 | 6.45% |
AIポッド、ハイパースケールホール、スラブ床のコロケーション設計はいずれも天井プレナム経由で排気を戻す方式を好むため、ホットアイルコンテインメントは2035年までにシェアを9.4ポイント伸ばします。2.00億米ドル規模のラックレベルチムニーコンテインメントは、小規模な部屋やエッジサイトに適しています。
コンポーネント別:ブランキングパネル・気流アクセサリーが25.9%で首位
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ドア | 3.0 | 21.4% | 6.1 | 7.54% |
| ルーフ・天井パネル | 3.4 | 24.8% | 7.7 | 8.42% |
| フレーム・支持構造 | 2.5 | 18.2% | 6.1 | 9.19% |
| カーテン・ソフトコンテインメント | 1.3 | 9.7% | 2.2 | 4.93% |
| ブランキングパネル・気流アクセサリー | 3.6 | 25.9% | 7.7 | 7.91% |
ブランキングパネル、グロメット、シールは、新しいシステムとともに購入されるだけでなく定期的な交換品としても購入されるため、2025年に3.58億米ドルの規模となっています。1.34億米ドル規模のカーテン・ソフトコンテインメントは、消防規則と高密度化によって購入者が硬質パネルへと向かうため、年率4.93%と最も遅いペースで成長します。
ラック密度別:10~30 kWのラックが38.1%で首位
| ラック密度 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 10 kW未満 | 5.2 | 37.6% | 4.8 | -0.77% |
| 10~30 kW | 5.3 | 38.1% | 9.4 | 5.92% |
| 30~60 kW | 2.2 | 15.8% | 8.3 | 14.27% |
| 60 kW超 | 1.2 | 8.5% | 7.2 | 19.96% |
データセンタータイプ別:ハイパースケールデータセンターが38.5%で首位
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 5.3 | 38.5% | 12.5 | 8.89% |
| コロケーションデータセンター | 4.2 | 30.2% | 8.4 | 7.29% |
| エンタープライズデータセンター | 3.1 | 22.1% | 4.1 | 3.06% |
| GPU・ネオクラウドプロバイダー | 0.9 | 6.3% | 3.7 | 15.51% |
| エッジデータセンター | 0.4 | 2.9% | 1.0 | 9.35% |
2025年に、ハイパースケール事業者は5.32億米ドル、コロケーションプロバイダーは4.17億米ドルを支出しました。エンタープライズデータセンターはワークロードがクラウドやコロケーションに移行するため年率3.06%と最も遅いペースで成長し、4,006万米ドル規模のエッジデータセンターはラックレベルチムニーシステムへの依存度が最も高くなっています。
導入形態別:改修・交換が9.96%とより速く成長
新設コンテインメントは2025年に10.7億米ドル(77.2%)、2035年に21.6億米ドル(72.6%)の規模で、年率7.29%で成長します。改修・交換工事は2025年に3.15億米ドル(22.8%)の規模で、既存設備基盤がほぼ3倍に拡大し、エネルギー報告によって事業者が古い部屋のコンテインメント化を迫られることから、年率9.96%で成長して8.13億米ドルに達します。
DC独自分析:MW当たりコンテインメント支出モデルとタイプ×購入者マトリクス
2025年に3.51億米ドルとなるハイパースケールのホットアイルコンテインメントは、マトリクスの中で単独で最大のセルであり、データセンターコンテインメント支出全体の25.4%を占めます。このマトリクスは、コンテインメントタイプを購入者別にクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルであり、74の入力値から構築されています。すなわち、32の容量コホート(従来型ホールとAIホールの16年分)、2つのMW当たり支出曲線、2つの普及曲線、4つの既存設備基盤レート(アクセサリー支出、改修率、非コンテインメント比率、除却)、3つのタイプ区分、5つのコンポーネント区分、5つの購入者区分、4つのラック密度区分、5つの地域区分、12の国別ウェイトです。
| 2025年、百万米ドル | ホットアイル | コールドアイル | ラックレベルチムニー | 合計 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 350.94 | 134.76 | 46.17 | 531.87 |
| コロケーションデータセンター | 184.80 | 173.91 | 58.50 | 417.21 |
| エンタープライズデータセンター | 109.80 | 120.47 | 75.04 | 305.31 |
| GPU・ネオクラウドプロバイダー | 65.67 | 15.94 | 5.42 | 87.03 |
| エッジデータセンター | 12.69 | 12.19 | 15.18 | 40.06 |
| 合計 | 723.90 | 457.27 | 200.31 | 13.8億米ドル |
ハイパースケール購入者はコンテインメント予算の66.0%を、GPU・ネオクラウドプロバイダーは75.5%をホットアイルシステムに支出する一方、エンタープライズデータセンターは39.5%をコールドアイルシステムに、24.6%をラックレベルチムニーに支出しています。コールドアイル改修キットにのみ強いベンダーは、最も成長の遅い購入者に販売していることになります。コロケーションの支出はホットアイル(44.3%)とコールドアイル(41.7%)のシステムにほぼ均等に分かれているため、コロケーションは両方を提供するサプライヤーが勝つ分野です。エッジデータセンターは37.9%をラックレベルチムニーコンテインメントに支出しており、これはどの購入者よりも高い比率です。
これらの数値の基盤となるMW当たりコンテインメント支出モデルには、どの読者でも確認できる2つの入力値があります。毎年供給される新規容量(2025年に12.0 GW)と、そのうちAI向けに建設される比率(2025年に35%)です。それぞれにコンテインメント普及率とMW当たり支出を掛けると新設支出が得られ、既存設備基盤での改修・交換支出を加えると市場全体が得られます。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:データセンターコンテインメント市場をリードする地域はどこか?
北米は2025年の金額の41.8%を占めてデータセンターコンテインメント市場をリードしており、中東・アフリカは新たなキャンパスが小さな既存設備基盤から容量を増やしているため、年率9.60%で最も急成長している地域です。
北米が41.8%のシェアで首位
北米の事業者は2025年にコンテインメントに5.77億米ドルを支出し、同地域は2035年に11.5億米ドル、CAGR 7.18%に達すると予測されています。BloombergNEFは、2025年9月末時点で世界で建設中の23.1 GWのうち15.9 GWが米国にあると集計しました。北米では新設ホールのうちMW当たりコンテインメント支出の低い液冷式AIキャンパスの比率が高まるため、2035年までにシェアを2.9ポイント失います。
アジア太平洋が26.4%のシェアを占める
アジア太平洋は2025年に3.65億米ドル、2035年までに9.00億米ドルの規模で、CAGRは9.45%です。DC Market Insightsは、同地域の新設では空冷式コロケーション容量の比率が高く、MW当たりのコンテインメント含有量が大きいと想定しており、そのためアジア太平洋はシェアを3.9ポイント伸ばし、これはどの地域よりも大きな伸びとなります。
欧州が21.6%のシェアを占める
欧州は2025年に2.98億米ドル、2035年までに5.70億米ドルの規模で、CAGRは6.69%です。DC Market Insightsは、欧州の新設の伸びを他地域より緩やかとモデル化していますが、EUのエネルギー報告とドイツのPUE上限により、欧州は最も強い改修市場となっています。
中南米が5.3%のシェアを占める
中南米は2025年に7,322万米ドル、2035年までに1.75億米ドルの規模で、CAGRは9.11%です。DC Market Insightsの配分では、地域の45.2%を占めるブラジルが牽引しています。
中東・アフリカが4.9%のシェアを占める
中東・アフリカは2025年に6,769万米ドル、2035年までに1.69億米ドルの規模で、年率9.60%と最も急速に成長します。DC Market Insightsは、暑い気候ではより厳密な気流分離とより長いエコノマイザー稼働時間が報われるため、同地域ではMW当たりのコンテインメント含有量が大きいと想定しています。
国別分析:データセンターコンテインメントの購入額が最も多い国はどこか?
米国はデータセンターコンテインメントの最大の国別市場で、2025年に5.05億米ドルと世界の金額の36.5%を占め、中国が1.36億米ドル(9.8%)、カナダが7,276万米ドル(5.3%)で続きます。上位12カ国が2025年の支出の77.7%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5.0 | 36.5% | 10.0 | 7.03% |
| 2 | 中国 | アジア太平洋 | 1.4 | 9.8% | 2.9 | 7.75% |
| 3 | カナダ | 北米 | 0.7 | 5.3% | 1.6 | 8.16% |
| 4 | 英国 | 欧州 | 0.6 | 4.3% | 1.0 | 5.85% |
| 5 | ドイツ | 欧州 | 0.6 | 4.0% | 1.0 | 6.28% |
| 6 | 日本 | アジア太平洋 | 0.5 | 3.7% | 1.1 | 7.71% |
| 7 | インド | アジア太平洋 | 0.4 | 3.1% | 1.5 | 13.58% |
| 8 | オーストラリア | アジア太平洋 | 0.3 | 2.5% | 0.9 | 10.02% |
| 9 | フランス | 欧州 | 0.3 | 2.4% | 0.7 | 7.06% |
| 10 | ブラジル | 中南米 | 0.3 | 2.4% | 0.8 | 9.33% |
| 11 | オランダ | 欧州 | 0.3 | 2.0% | 0.5 | 5.98% |
| 12 | シンガポール | アジア太平洋 | 0.2 | 1.6% | 0.5 | 8.22% |
インドは年率13.58%で最も急成長している大規模な国別市場であり、オーストラリアの10.02%を上回っています。ハイパースケール事業者とコロケーション事業者が、確立されたアジアのハブ以外で空冷式およびハイブリッド容量を増設しているためです。国別の数値は、DC Market Insightsが地域合計を各国の既存および新規データセンター容量の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンターコンテインメント市場は、ベースケースで2035年までに29.7億米ドルに達し、低位シナリオと高位シナリオの範囲は27.8億米ドルから32.5億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | 容量増設がベースより15%少ない、新規容量に占めるAI比率の上限は52% | 27.8 | 7.24% |
| ベース | 増設が年間27.0 GWに増加、AI比率は66%に到達 | 29.7 | 7.95% |
| 高位 | 増設がベースより15%多い、AI比率が毎年6ポイント高い | 32.5 | 8.93% |
変動要因が互いに相殺し合うため、範囲は狭くなっています。AIホールが少なければ容量は減りますが、従来型のMWごとにより多くのコンテインメントが含まれるため、低位ケースはベースを6.4%下回るにとどまります。高位ケースは、系統接続が発表済みのハイパースケール計画に追いつくことを前提としています。主な技術的変動要因は、液冷がラックの熱をどれだけ回収するかです。
競合インサイト:データセンターコンテインメント市場をリードするのは誰か?
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
Schneider Electricは2025年の金額の約13%を占めてデータセンターコンテインメント市場をリードしており、上位3社のSchneider Electric、Vertiv、Legrandで合計約32%を占めています(DC Market Insights推計。各サプライヤーのホットアイル、コールドアイル、ポッド統合型ポートフォリオの幅広さと、開示されたホワイトスペース事業に基づく。コンテインメントの売上高を個別に報告しているサプライヤーはない)。VertivはSmartAisleを販売しており、2025年にラックメーカーのGreat Lakes Data Racks & Cabinetsを2.00億米ドルで買収しました。Legrandは2025年のデータセンター売上高をグループ売上高の26%に当たる24億ユーロと報告し、オーストラリアのComputer Room Solutionsの買収を通じて気流コンテインメントの能力を拡充しました。Eaton(RapidPod)、Rittal、Chatsworth Products、Panduit(Net-Contain)、nVentは自社キャビネットとともに販売するコンテインメントで競争しており、Upsite Technologies(AisleLok)とSubzero Engineeringはコンテインメントを専門としています。Armstrong World IndustriesとWorthington Enterprisesは、両社の合弁会社によるモジュール式アイルコンテインメントメーカーData Center Resourcesの買収を通じて事業を拡大しました。
最近の動向
- 2024年6月、Schneider Electricは最大20%多い冷却能力を備えた新しいNetShelter Aisle Containmentを発売しました(出典:Capacity Mediaのニュース報道)。
- 2024年8月、Armstrong World IndustriesとWorthington Enterprisesが所有するWorthington Armstrong Ventureは、モジュール式アイルコンテインメントメーカーData Center Resourcesの資産を取得しました(出典:Worthington Armstrong Ventureプレスリリース)。
- 2025年4月、Legrandは、年間売上高約3,000万ユーロのシドニーに拠点を置くデータセンター用天井および気流コンテインメントメーカーComputer Room Solutionsを買収しました(出典:Data Center Dynamicsのニュース報道)。
- 2025年6月、Schneider Electricは、1 MW以上のポッドを対象にホットアイルコンテインメントに対応するPrefabricated Modular EcoStruxure Pod Data Centerを発売しました(出典:Schneider Electricプレスリリース)。
- 2025年7月、Vertivは、ペンシルベニア州のラック・エンクロージャーメーカーGreat Lakes Data Racks & Cabinetsを2.00億米ドルで買収すると発表しました(出典:Data Center Dynamicsのニュース報道)。
- 2026年2月、Legrandは2025年のデータセンター売上高を24億ユーロと報告し、新しいT-SeriesおよびPro-Seriesキャビネットとコンテインメントソリューションを発表製品の一つとして挙げました(出典:Legrand年次決算発表)。
こうした買収、製品発表、容量に関する発表は、当社のデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:データセンターコンテインメント市場モデルの構築方法
DC Market Insightsは、この市場を16の年次容量コホート(2020年~2035年)からボトムアップで構築しました。各コホートを従来型ホールとAIホールに分け、コンテインメント普及率(従来型ホールは2020年に72%、2025年に82%、2035年に92%、AIホールは95%)とMW当たりコンテインメント支出を掛け合わせています。既存設備基盤については改修・交換支出を加算しました。2025年の既存設備1 MW当たり年間1,800米ドルのアクセサリー交換に加え、毎年非コンテインメント基盤の3%を改修コストで転換するものです。コンテインメントの売上高を開示している企業はないため、結果は単一のトップダウン検証ではなく、境界チェックを伴うDC Market Insightsのモデルです。下限:2025年にコンテインメント化された従来型容量に対するアイルコンテインメントパネルキットのみを、16フィートキット当たりEaton RapidPodのセール価格4,895.99米ドル、MW当たり125ラック、キット当たり16ラックと仮定して算出すると2.45億米ドルとなり、モデル化した新設支出10.7億米ドルを下回ります。上限その1:新設コンテインメントは、DC Market Insightsが2025年のデータセンター建設市場について推計する656.0億米ドルの1.6%に相当し、DC Market Insightsがホワイトスペースの気流ハードウェアに設定している2%の上限を下回ります。上限その2:約9%のシェアを持つ上位3社の一つであるLegrandの想定コンテインメント売上高は、通貨換算前でも2025年のデータセンター売上高24億ユーロの約5%であり、コンテインメントが幅広いホワイトスペースポートフォリオの中の小さな品目であることと整合しています。すべての区分(3つのコンテインメントタイプ、5つのコンポーネント、4つのラック密度クラス、5つのデータセンタータイプ、2つの導入形態、5つの地域)は、合計すると市場全体と一致します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするコンテインメントタイプ、コンポーネント、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.1MW当たりコンテインメント支出モデル
- 2.2容量コホート:従来型ホールとAIホール
- 2.3改修・交換支出モデル
- 2.4境界チェック:価格の下限と建設の上限
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別アナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.1MW当たりコンテインメント支出:従来型ホールとAIホールの比較、2020-2035年
- 5.2ラック当たりコンテインメント支出:従来型ホールとAIホールの比較
- 5.3コンテインメントキットの公開定価
- 5.4投資回収とエネルギー削減
- 06規格と規制
- 6.1ASHRAE熱ガイドライン
- 6.2EU委任規則2024/1364
- 6.3ドイツエネルギー効率法(EnEfG)
- 6.4消防規則:NFPA 13およびNFPA 72
- 07サプライチェーンとバリューチェーン分析
- 7.1板金、ポリカーボネート、フレームのサプライヤー
- 7.2コンテインメントメーカーとラックベンダー
- 7.3流通業者、インテグレーター、施工業者
- 7.4ポッド統合とプレハブ化
- 08世界のデータセンターコンテインメント市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4新設と改修・交換の支出比較
- 09コンテインメントタイプ別市場
- 9.1ホットアイルコンテインメント
- 9.2コールドアイルコンテインメント
- 9.3ラックレベルチムニーコンテインメント
- 10コンポーネント別市場
- 10.1ドア
- 10.2ルーフ・天井パネル
- 10.3フレーム・支持構造
- 10.4カーテン・ソフトコンテインメント
- 10.5ブランキングパネル・気流アクセサリー
- 11ラック密度別市場
- 11.110 kW未満
- 11.210~30 kW
- 11.330~60 kW
- 11.460 kW超
- 12データセンタータイプ別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3エンタープライズデータセンター
- 12.4GPU・ネオクラウドプロバイダー
- 12.5エッジデータセンター
- 13導入形態別市場
- 13.1新設
- 13.2改修・交換
- 14Dc独自分析:コンテインメントタイプ×購入者マトリクス
- 14.1コンテインメントタイプ×データセンタータイプのマトリクス、2025年
- 14.2MW当たりコンテインメント支出モデル
- 14.3サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(英国、ドイツ、フランス、オランダ、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、シンガポール、その他アジア太平洋)
- 15.4中南米(ブラジル、その他中南米)
- 15.5中東・アフリカ
- 15.6上位12カ国、2025年および2035年
- 16地域横断分析
- 16.1地域別シェア、2025年および2035年
- 16.2地域別成長率の比較、2025-2035年
- 17予測シナリオ
- 17.12035年までのベース・低位・高位ケース
- 17.2新規容量に占めるAI比率に対する感応度
- 17.3容量増設に対する感応度
- 18競争環境
- 18.1主要サプライヤーの推定市場シェア、2025年
- 18.2上位3社の集中度
- 18.3買収、2024-2026年
- 18.4製品発表
- 19企業プロファイル
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Legrand
- 19.4Eaton
- 19.5Rittal
- 19.6Chatsworth Products
- 19.7Panduit
- 19.8nVent
- 19.9Upsite Technologies
- 19.10Subzero Engineering
- 19.11Armstrong World Industries
- 19.12Emcor Enclosures
- 20アナリスト提言
- 20.1コンテインメント・ラックサプライヤー向け
- 20.2ハイパースケール・コロケーション事業者向け
- 20.3投資家向け
- 図 1データセンターコンテインメント市場規模、2020-2035年
- 図 2年間新規データセンター容量(従来型とAIの比較)、2020-2035年
- 図 3MW当たりコンテインメント支出(従来型ホールとAIホールの比較)、2020-2035年
- 図 4新設と改修・交換の支出比較、2020-2035年
- 図 5コンテインメントタイプ別市場シェア、2025年および2035年
- 図 6ラック密度別市場シェア、2025年および2035年
- 図 7コンテインメントタイプ×データセンタータイプのマトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9上位12カ国、2025年
- 図 10予測シナリオ、2025-2035年
- 表 1レポートの属性
- 表 2MW当たりコンテインメント支出、2020-2035年
- 表 3コンテインメントタイプ別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5ラック密度別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7導入形態別市場、2025年および2035年
- 表 8コンテインメントタイプ×データセンタータイプのマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12買収と製品発表、2024-2026年
- 表 13企業プロファイル:製品とデータセンター分野の重点
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は13.8億米ドルで、2035年には29.7億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を5.98億米ドルと推計しています。
2025年から2035年にかけて年率7.95%です。2020年から2025年にかけては、新設ホールでコンテインメントが標準となったことから、年率18.24%とより速いペースで成長しました。
ホットアイルコンテインメントで、2025年には7.24億米ドル、市場の52.4%を占めました。また、年率9.75%で最も急成長しているタイプでもあります。
DC Market Insightsによる人件費を除くコンテインメントハードウェアの推計では、2025年に従来型ホールでMW当たり約12万米ドル、AIホールでMW当たり約7.5万米ドルです。
北米で、2025年の金額の41.8%に当たる5.77億米ドルを占めています。中東・アフリカは年率9.60%で最も急速に成長しています。
Schneider Electricが市場の約13%を占めて首位に立ち、Schneider Electric、Vertiv、Legrandの3社で合計約32%を占めています(DC Market Insights推計)。Eaton、Rittal、Chatsworth Products、Panduit、nVent、Upsite Technologies、Subzero Engineeringも競合しています。
ハイパースケールデータセンターで、2025年の需要の38.5%に当たる5.32億米ドルを占めています。GPU・ネオクラウドプロバイダーは年率15.51%で最も急速に成長しています。
米国が5.05億米ドルで2025年の支出の36.5%を占め、中国が1.36億米ドルで続きます。大規模な国別市場の中では、インドが年率13.58%で最も急速に成長しています(DC Market Insights推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。