
데이터센터 전원 공급 장치 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
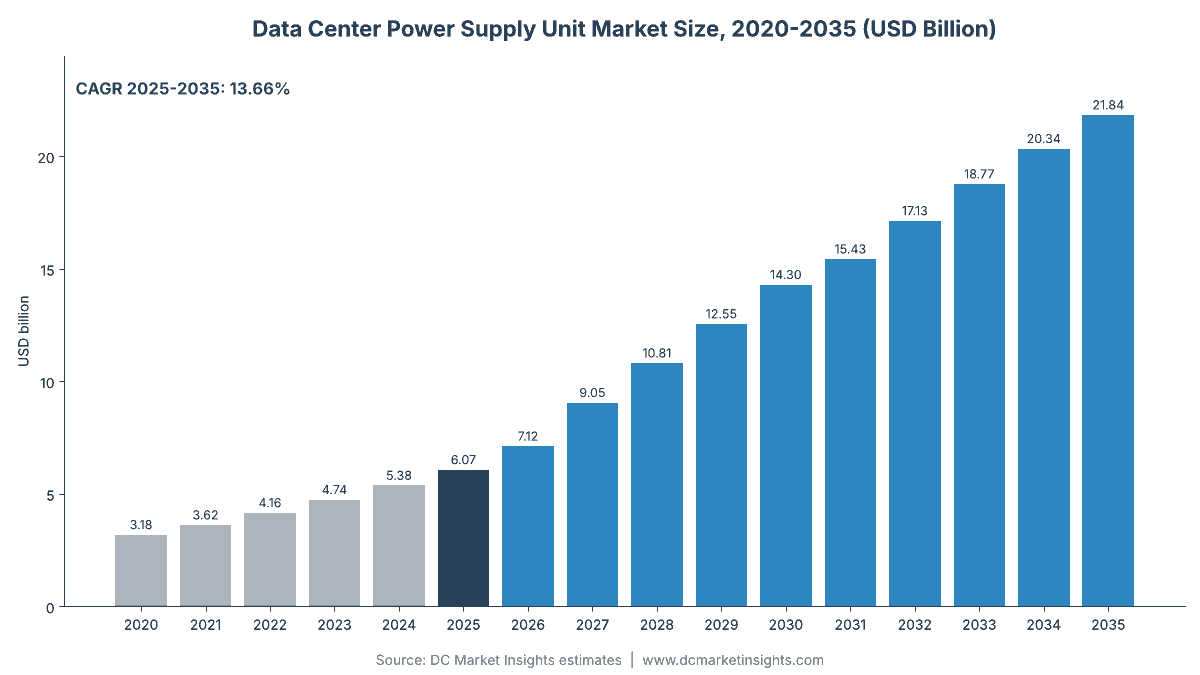
데이터센터 전원 공급 장치 시장 규모는 2025년 USD 6,070.0백만였으며, 연평균 성장률(CAGR) 13.66%로 성장해 2035년에는 USD 21.84십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04데이터센터 전원 공급 장치의 범위는?
- 05데이터센터 전원 공급 장치 시장 추정치가 다른 이유는?
- 06시장 성장 요인
- 07시장 동향
- 08시장 제약 요인
- 09시장 기회
- 10가격 분석: 데이터센터 PSU의 kW당 비용
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 전원 공급 장치 시장은 2026년 71.2억 달러 규모이며, 2025년 60.7억 달러에서 2035년 218.4억 달러에 이를 것으로 전망되어 2025~2035년 연평균 성장률(CAGR)은 13.66%입니다(DC Market Insights 추정). 전원 공급 장치(PSU)의 가치는 범용 서버마다 들어가는 소형 전원 한 쌍에서 인공지능(AI) 랙 전체에 전력을 공급하는 셸프로 옮겨가고 있습니다. NVIDIA DGX 사용자 가이드에 따르면 NVIDIA GB200 NVL72 랙은 8개 파워 셸프에 장착된 5.5 kW PSU 48개를 통해 약 120킬로와트(kW)를 소비합니다. 이 때문에 DC Market Insights는 2025년 AI 랙 전원을 IT 부하 kW당 375달러로, 기존 서버는 kW당 150달러로 산정하며, AI 랙 전원이 지출에서 차지하는 비중은 2025년 40.2%에서 2035년 77.6%로 높아집니다. 다음 단계인 800볼트 직류(800 VDC) 파워 랙으로 인해 800 VDC 파워 랙 및 컨버터가 가장 빠르게 성장하는 제품군이 되며, 중동 및 아프리카는 연 20.91%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 데이터센터 전원 공급 장치 시장 규모는?
DC Market Insights는 AI 랙 출하량이 IT 부하 기준 6.51기가와트(GW)에서 8.32 GW로 늘어남에 따라 2026년 데이터센터 전원 공급 장치 시장을 2025년보다 17.2% 증가한 71.2억 달러로 평가합니다.
- 2025년 시장 규모: 60.7억 달러
- 2026년 시장 규모: 71.2억 달러
- 2030년 시장 규모: 143.0억 달러
- 2035년 시장 규모: 218.4억 달러
- 2025~2035년 CAGR: 기본 시나리오 13.66%, 저성장 시나리오 11.18%, 고성장 시나리오 15.48%
- 최대 제품 유형: 기존 서버 PSU, 2025년 가치의 46.6%(28.3억 달러)
- 최고 성장 제품 유형: 800 VDC 파워 랙 및 컨버터, 2025년 1,353만 달러에서 2035년 145.5억 달러로 확대
- 최대 정격 전력: 2 kW 미만 PSU, 2025년 가치의 52.0%; 5.5 kW 초과 제품은 연 27.58% 성장
- 선도 지역: 북미, 2025년 가치의 46.0%(27.9억 달러)
- 최고 성장 지역: 중동 및 아프리카, 연 20.91%
- 최대 국가: 미국, 2025년 25.2억 달러(전 세계 가치의 41.5%)
- 시장 선도 기업: Delta Electronics, 2025년 가치의 약 33%(DC Market Insights 평가)
요약
전 세계 데이터센터 전원 공급 장치 시장 규모는 2020년 31.8억 달러, 2025년 60.7억 달러였으며, 예측 기간 동안 CAGR 13.66%로 성장하여 2035년 218.4억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 전원 공급 장치 시장 규모 | 60.7억 달러 |
| 2026년 데이터센터 전원 공급 장치 시장 규모 | 71.2억 달러 |
| 데이터센터 전원 공급 장치 시장 CAGR | 13.66% |
| 2035년 데이터센터 전원 공급 장치 시장 규모 | 218.4억 달러 |
데이터센터 PSU 지출은 2020~2025년 연 13.79% 성장했지만, 시장의 두 부문은 매우 다르게 움직였습니다. 기존 서버, 스토리지 및 네트워킹 PSU는 28.7억 달러에서 36.3억 달러로 늘어난 반면, AI 랙 파워 셸프는 가속기 랙의 연간 출하 IT 부하가 1.04 GW에서 6.51 GW로 늘어나면서 3.12억 달러에서 24.3억 달러로 커졌습니다. 2035년까지 연 13.66%의 성장은 AI 부문에 달려 있습니다. 기존 PSU는 물량 증가에 따라 단가가 떨어지면서 연 3.01% 성장에 그치는 반면, AI 랙 전원은 연 21.38% 성장하여 169.6억 달러에 이릅니다. 2027년 이후 54볼트 셸프에서 800 VDC 파워 랙으로 전환되면서 kW당 콘텐츠가 늘어나고, 800 VDC 제품군은 2030년 54볼트 셸프 제품군을 추월합니다.
핵심 요점
다섯 가지 수치가 2025~2035년 데이터센터 PSU 지출의 흐름과 그 이유를 설명합니다.
- AI 랙 부하 1 kW에는 기존 서버 1 kW의 2.5배에 달하는 PSU 가치가 들어가므로, 시장은 2035년 218.4억 달러에 이릅니다.
- 가속기 랙의 연간 출하 IT 부하가 6.51 GW에서 44.47 GW로 늘어나면서 AI 랙 전원의 지출 비중은 40.2%에서 77.6%로 높아집니다.
- NVIDIA가 800 VDC 본격 양산을 2027년 Kyber 랙과 연계함에 따라 800 VDC 파워 랙 및 컨버터는 2035년 145.5억 달러에 이릅니다.
- AI 데이터 홀에서 12 kW 전원과 72 kW 셸프가 3 kW 서버 전원을 대체하면서 5.5 kW 초과 PSU는 연 27.58% 성장합니다.
- 유럽과 미국의 효율 규정이 이미 Titanium 등급을 요구하고 가격이 계속 하락하므로 기존 서버 PSU는 연 3.01% 성장에 그칩니다.
데이터센터 전원 공급 장치의 범위는?
데이터센터 전원 공급 장치는 시설 전력을 서버, 스토리지 및 네트워크 장비가 사용하는 직류로 변환하며, DC Market Insights는 2025년 이 장치의 가치를 60.7억 달러로 평가합니다.
포함. 범용 서버에 들어가는 교류-직류(AC-DC) PSU(주로 CRPS(Common Redundant Power Supply) 폼팩터), 스토리지 어레이와 네트워크 스위치의 PSU, OCP(Open Compute Project) Open Rack V3(ORv3) 및 NVIDIA MGX 랙용 48~54볼트 랙 단위 파워 셸프와 핫스왑 PSU, 그리고 800 VDC 또는 ±400 VDC 파워 랙(사이드카)과 컴퓨트 트레이용으로 800볼트를 강압하는 랙 단위 DC-DC 컨버터가 포함됩니다. 가치는 서버 제조사, ODM(제조업자 개발 생산) 기업 및 데이터센터 운영사에 판매되는 PSU 하드웨어의 공장도 가격 기준입니다.
제외. 무정전 전원 장치(UPS) 시스템(데이터센터 UPS 시장에서 다룸), 파워 셸프 내 배터리 백업 유닛(BBU)(데이터센터 배터리 시장에서 다룸), 배전 장치(PDU), 버스웨이 및 개폐기, 메인보드의 전압 조정 모듈 및 기타 보드 레벨 컨버터, 단독 판매되는 전력 반도체, 그리고 데이터센터 외부의 개인용 컴퓨터, 산업용 또는 통신 장비용 PSU는 제외됩니다.
세그먼트 간 관계. 모든 세그먼트 표는 2025년 가치 60.7억 달러를 동일하게 분할합니다. 제품 유형별 분할은 모델에서 기존 및 AI 출하량으로 직접 계산되며, 정격 전력별 및 최종 사용자별 분할은 같은 총액을 나눈 것으로, 각 분할은 2020년부터 2035년까지 매년 총액과 일치합니다.
데이터센터 전원 공급 장치 시장 추정치가 다른 이유는?
공개된 데이터센터 전원 공급 장치 추정치가 서로 다른 이유는 일부가 UPS 시스템, PDU 및 전력 반도체를 포함하기 때문이며, DC Market Insights는 2026년 지출 71.2억 달러를 PSU 하드웨어만으로 집계합니다.
더 넓은 정의에는 네 가지가 추가됩니다. 첫째, UPS 시스템, PDU, 버스웨이 등 시설 전력 장비로, 이들은 PSU의 상류에 위치하며 별도 보고서에서 규모를 산정합니다. 둘째, 배터리 백업 유닛으로, 많은 AI 랙에서 PSU와 파워 셸프를 공유하지만 전력을 변환하지 않고 저장합니다. 셋째, 보드 레벨 전압 조정기와 PSU 내부의 질화갈륨(GaN) 및 탄화규소(SiC) 칩으로, 완제품 PSU에 더하면 같은 가치를 이중 계산하게 됩니다. 넷째, 데스크톱 및 산업용 제품을 포함해 컴퓨팅용으로 판매되는 모든 스위칭 모드 전원 공급 장치입니다. 각각은 실재하는 시장이지만, 이를 더하면 서버 제조사나 데이터센터 운영사가 AC 또는 800 VDC를 서버가 사용하는 전압으로 바꾸는 장치에 지불하는 금액이 흐려집니다.
| 항목 | 본 시장 포함 여부 | 이유 |
|---|---|---|
| 서버, 스토리지 및 네트워크 PSU | 포함(2025년 36.3억 달러) | IT 장비 내부에서 전력 변환 |
| AI 랙 파워 셸프(48-54 V) | 포함(2025년 24.3억 달러) | 랙 전체의 전력 변환 |
| 800 VDC 파워 랙 및 컨버터 | 포함(2025년 1,353만 달러) | 랙 열(row) 단위 전력 변환 |
| UPS 시스템 및 PDU | 미포함 | 시설 전력 장비 |
| 배터리 백업 유닛 | 미포함 | 에너지 저장 |
| 전력 반도체 및 보드 레벨 조정기 | 미포함 | 부품 또는 하류 컨버터 |
범위 내 구매자에는 하이퍼스케일 클라우드 사업자, AI 및 그래픽 처리 장치(GPU) 클라우드 사업자, 엔터프라이즈 및 코로케이션 테넌트, 통신 및 엣지 사업자가 포함되며, 중소기업(SME) 서버룸의 서버는 엔터프라이즈 및 코로케이션 테넌트로 분류됩니다. UPS 시스템, PDU, BBU, 단독 판매 전력 반도체 및 데이터센터 외 PSU는 모든 표에서 범위 밖에 있습니다.
데이터센터 PSU 지출이 빠르게 증가하는 이유는?
AI 랙은 범용 서버보다 kW당 훨씬 많은 전원 하드웨어를 탑재하므로 데이터센터 PSU 지출이 증가하며, DC Market Insights는 AI 랙 전원이 2025년 24.4억 달러에서 2035년 169.6억 달러로 성장할 것으로 예상합니다.
랙 스케일 NVIDIA 시스템, 랙마다 PSU 48개 탑재
NVIDIA DGX GB200 사용자 가이드(2026년 9월 개정판)에 따르면 NVIDIA GB200 NVL72 랙은 8개 파워 셸프마다 공랭식 5.5 kW PSU 6개를 사용하며 약 120 kW를 소비합니다. 각 셸프가 예비 전원을 두고 운용되므로 120 kW 부하에 264 kW의 PSU 용량, 즉 2.2배의 비율이 됩니다. 따라서 DC Market Insights는 2025년 AI 랙 부하 kW당 PSU 콘텐츠를 375달러(120 kW 랙당 약 45,000달러)로, 기존 서버는 kW당 150달러로 적용합니다. AI 랙 출하량은 IT 부하 기준 2025년 6.51 GW에서 2026년 8.32 GW로 증가합니다.
NVIDIA 800 VDC 아키텍처, 새로운 제품군 창출
NVIDIA는 2025년 5월 20일 기술 블로그에서 800 VDC 데이터센터의 본격 양산이 2027년 Kyber 랙 스케일 시스템과 맞물릴 것이며, 이 설계가 엔드투엔드 효율을 최대 5% 높이고 유지보수 비용을 최대 70% 줄인다고 밝혔습니다. NVIDIA는 2025년 10월 Delta, Flex, LITEON, Megmeet를 전력 부품 파트너로 지명했습니다. DC Market Insights는 AI 랙 출하량 중 800 VDC 비중이 2%에서 60%로 높아짐에 따라 800 VDC 파워 랙 및 컨버터를 2026년 7,818만 달러, 2027년 8억 2,241만 달러, 2030년 61.7억 달러로 모델링합니다.
Delta, Lite-On, Advanced Energy의 AI 전원 성장 실적
Delta Electronics는 2026년 7월 실적 발표에서 2026년 2분기 매출이 48% 증가한 사상 최대 1,832억 대만달러(NT$)를 기록했고, Power Electronics 매출이 50% 늘었으며, 데이터센터 관련 사업이 상반기 매출의 절반 이상을 차지했다고 밝혔습니다. Advanced Energy는 2026년 2월 10일 미국 증권거래위원회(SEC)에 제출한 실적 자료에서 2025년 Data Center Computing 매출이 107% 증가한 5억 8,730만 달러라고 보고했습니다. Lite-On Technology는 Cloud and AIoT 사업이 2025년 30% 이상 성장했으며 2026년 AI 관련 매출이 전체의 30%를 넘을 것으로 예상한다고 밝혔습니다. 이러한 실적은 DC Market Insights가 모델링한 2025~2026년 17.2% 증가를 뒷받침합니다.
데이터센터 PSU 설계는 어떻게 변화하고 있나?
PSU 정격은 대당 3 kW에서 5.5 kW, 12 kW로 높아지고 있으며, DC Market Insights 모델에서 5.5 kW 초과 제품의 비중은 2025년 가치의 17.0%에서 2035년 54.0%로 커집니다.
OCP Open Rack의 파워 셸프, 33 kW에서 72 kW로
OCP 마켓플레이스의 Delta 제품 목록에 따르면 표준 ORv3 파워 셸프는 5.5 kW PSU 6개를 탑재해 97.5% 이상의 효율로 최대 33 kW를 공급합니다. 2026년 6월 개정판 1.0.0인 OCP Open Rack V3 HPR(High Power Rack) V2 사양은 PSU를 12 kW로, 셸프를 72 kW(예비 전원 1개와 이중 전원 코드 구성 시 60 kW)로 두 배 늘립니다. 이 정격의 셸프는 800 VDC로 전환하지 않고도 100~200 kW 랙을 지원하므로, 54볼트 셸프 제품군은 800 VDC 랙에 자리를 내주기 전인 2027년 42.6억 달러를 유지합니다.
질화갈륨과 탄화규소로 전력 밀도 향상
Navitas Semiconductor는 AI 데이터센터용 12 kW PSU를 선보였으며, 2025년 5월 NVIDIA가 800 VDC 아키텍처에 자사를 선정했다고 밝혔습니다. Infineon Technologies는 2026년 2월 발표에서 AI 데이터센터 전원 매출이 2026 회계연도 약 15억 유로에서 2027 회계연도 약 25억 유로로 늘어날 것으로 예상했습니다. 와이드 밴드갭 칩 덕분에 12 kW 전원이 5.5 kW 제품의 슬롯에 들어갈 수 있으며, 이 때문에 DC Market Insights는 랙당 가치가 늘어나는 동안 PSU 와트당 가격이 2025년 0.13달러에서 2035년 0.10달러로 하락할 것으로 예상합니다.
전원 업체들의 데이터센터 사업 분리
Flex는 2026년 5월 5일 Cloud and Power Infrastructure 부문을 분사할 계획이라고 발표했으며, 2027 회계연도에 해당 사업의 매출 성장률 약 65~75%를 목표로 하고 있습니다. Vertiv는 800 VDC 전원 포트폴리오를 2026년 하반기에 출시할 예정입니다. 데이터센터 전원 전문 사업부는 광범위한 산업 수요가 아닌 AI 랙에 맞춰 가격을 책정하고 투자할 수 있으며, AI 및 GPU 클라우드 사업자 세그먼트는 구매자 중 가장 빠른 연 20.20% 성장합니다.
시장 제약 요인: 데이터센터 PSU 성장을 제한하는 요소는?
기존 PSU의 가격 하락과 불확실한 800 VDC 도입 시기가 시장을 제약하며, 2035년 175.2억 달러인 DC Market Insights 저성장 시나리오는 AI 랙 확대가 느려질 경우의 영향을 보여줍니다.
Titanium 효율은 이미 서버의 법적 최저 기준
유럽연합(EU)의 서버 에코디자인 규정인 Regulation (EU) 2019/424는 2023년 1월 1일부터 단일 출력 서버 PSU에 부하 10%, 20%, 50%, 100%에서 각각 90%, 94%, 96%, 91%의 효율을 요구하고 있습니다. 미국 ENERGY STAR Computer Servers Version 4.0은 2024년 1월 12일부터 750와트 이상 전원에 동일한 기준을 적용합니다. Titanium 등급 제품이 이미 표준이 되어 구매자가 효율 향상에 프리미엄을 지불하지 않으므로, 기존 서버 PSU는 2025년 28.3억 달러에서 2035년 38.1억 달러로 연 3.01% 성장에 머뭅니다.
800 VDC 물량은 랙 출시 일정에 좌우
Delta는 2026년 7월 ±400 V 및 800 V 제품의 양산을 2026년 3분기에 시작하고 내년에 의미 있는 물량을 확보할 것이라고 밝혔으며, Advanced Energy는 2026년 8월 실적 발표에서 2027년 말 첫 800 V 양산 매출과 2028년 본격 확대를 예상했습니다. DC Market Insights는 2028년 800 VDC를 24.8억 달러로 보고 있어, 랙 한 세대가 지연되면 그해 지출이 크게 줄어듭니다. 저성장 시나리오는 2027년부터 AI 랙 출하량이 20% 적고 가격이 5% 낮다고 가정합니다.
데이터센터 PSU 공급업체의 기회는 어디에 있나?
가장 큰 기회는 800 VDC 파워 랙과 걸프 지역 및 인도의 AI 캠퍼스로, DC Market Insights 모델에서 2035년 가치가 각각 145.5억 달러와 12.6억 달러입니다.
800 VDC 랙 열을 위한 사이드카 파워 랙
Delta는 400~480볼트 AC를 800 VDC로 변환하는 1.1메가와트(MW)급 인로우(in-row) 파워 랙을 선보였고, Lite-On은 자사 800 VDC 파워 랙이 테스트 중이라고 밝혔습니다. 2026년 DC Market Insights 콘텐츠 기준 kW당 470달러를 적용하면, 1.1 MW 파워 랙 1대와 하류 컨버터에는 약 52만 달러의 PSU 하드웨어가 들어갑니다. 이 제품군은 2025년 1,353만 달러에서 2035년 145.5억 달러로 성장해 시장의 66.6%를 차지합니다.
걸프 지역 및 인도의 AI 캠퍼스
사우디아라비아는 2025년 6,071만 달러에서 2035년 5억 227만 달러로 연 23.53%, 인도는 1억 2,143만 달러에서 7억 5,341만 달러로 연 20.02% 성장합니다. 두 나라 모두 첫 데이터 홀부터 랙 스케일 시스템으로 AI 용량을 추가하고 구형 서버의 설치 기반이 작아, 전 세계 성장률 13.66%를 웃돕니다.
데이터센터 전원 공급 장치의 kW당 비용은?
DC Market Insights 단가 기준으로 2025년 데이터센터 PSU 하드웨어 비용은 기존 서버의 경우 IT 부하 kW당 약 150달러, AI 랙 파워 셸프는 kW당 375달러입니다.
| 연도 | 기존 서버(IT 부하 kW당 달러) | AI 랙 파워 셸프(kW당 달러) | 800 VDC 랙 및 컨버터(kW당 달러) | 일반 PSU 가격(정격 와트당 달러) |
|---|---|---|---|---|
| 2020 | 165 | 300 | 출하 없음 | 0.15 |
| 2025 | 150 | 375 | 520(파일럿 제품) | 0.13 |
| 2030 | 140 | 400 | 430 | 0.11 |
| 2035 | 132 | 360 | 385 | 0.10 |
PSU 제조사는 가격표를 공개하지 않으므로, 이 수치는 랙 설계를 바탕으로 한 DC Market Insights 추정치입니다. GB200 NVL72 랙은 120 kW 부하에 264 kW의 PSU 정격을 탑재하며, 기존 서버는 소비 전력의 2~3배 정격인 이중화 전원 2개를 탑재합니다. Advanced Energy는 2026년 8월 800 V 랙이 랙당 콘텐츠를 늘릴 기회라고 밝혔으며, Navitas는 2026년 전력 반도체 콘텐츠를 GPU 전력 kW당 약 55달러로 제시했는데, 이는 kW당 AI 셸프 가격의 약 7분의 1입니다.
데이터센터 PSU에 적용되는 표준과 규정은?
EU 효율 법규부터 OCP 랙 설계까지 6개의 규정과 사양이 2025년 PSU 지출 60.7억 달러를 좌우합니다.
- Regulation (EU) 2019/424: 서버 및 데이터 스토리지 에코디자인 규정. 2023년 1월 1일부터 부하 10/20/50/100%에서 PSU 효율 90/94/96/91%, 부하 50%에서 역률 0.95.
- ENERGY STAR Computer Servers Version 4.0: 2024년 1월 12일 시행. 750와트 이상 단일 출력 PSU에 동일한 효율 기준 적용.
- 80 PLUS Titanium: CLEAResult가 운영하는 인증. 230볼트 및 277볼트 이중화 데이터센터 PSU 기준 90/94/96/91%.
- OCP Open Rack V3 파워 셸프 사양: 5.5 kW PSU 6개의 33 kW 셸프와 12 kW PSU 6개의 HPR V2 72 kW 셸프(개정판 1.0.0, 2026년 6월).
- NVIDIA 800 VDC 아키텍처: 2025년 5월 발표, 2025년 10월 OCP Global Summit에서 확장. 2027년 Kyber 랙과 함께 본격 양산.
- IEC 62368-1: 국제전기기술위원회(IEC)의 정보통신기술 장비 안전 표준으로, 모든 데이터센터 PSU가 통과해야 합니다.
데이터센터 PSU 지출을 주도하는 제품 유형은?
DC Market Insights에 따르면 2025년 가치의 46.6%로 기존 서버 PSU가 선두이며, 2035년에는 800 VDC 파워 랙 및 컨버터가 66.6%로 최대 제품 유형이 됩니다.
제품 유형별: 기존 서버 PSU가 46.6%로 선두
| 제품 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 기존 서버 PSU | 2,829.84 | 46.6% | 3,808.25 | 3.01% |
| 스토리지 및 네트워킹 PSU | 798.16 | 13.1% | 1,074.12 | 3.01% |
| 48-54 V AI 랙 파워 셸프 | 2,429.84 | 40.0% | 2,401.59 | -0.12% |
| 800 VDC 파워 랙 및 컨버터 | 13.53 | 0.2% | 14,554.08 | 100.98% |
| 합계 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
정격 전력별: 2 kW 미만 PSU가 52.0%로 선두
| PSU 정격 전력 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 2 kW 미만 | 3,157.11 | 52.0% | 4,804.37 | 4.29% |
| 2 kW~5.5 kW | 1,882.12 | 31.0% | 5,241.13 | 10.78% |
| 5.5 kW 초과 | 1,032.13 | 17.0% | 11,792.54 | 27.58% |
| 합계 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
최종 사용자별: 하이퍼스케일 클라우드 사업자가 48.0%로 선두
| 최종 사용자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 2,914.26 | 48.0% | 11,574.16 | 14.79% |
| AI 및 GPU 클라우드 사업자 | 728.56 | 12.0% | 4,585.99 | 20.20% |
| 엔터프라이즈 및 코로케이션 테넌트 | 1,821.41 | 30.0% | 4,149.23 | 8.58% |
| 통신 및 엣지 사업자 | 607.14 | 10.0% | 1,528.66 | 9.67% |
| 합계 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
DC 독점 분석: AI 랙 전원 콘텐츠 분해 — kW당 PSU 하드웨어 150달러에서 470달러까지
DC Market Insights는 NVIDIA 및 OCP 문서, 공급업체 발표와 자체 단가에서 가져온 9개 입력값으로 이 분해 분석을 작성했으며, 이는 각 랙 설계가 IT 부하 kW당 탑재하는 PSU 하드웨어에 대한 모델 추정치입니다.
| 랙 설계 | PSU 구성 | 부하 kW당 PSU 정격 | PSU 콘텐츠(2025년 또는 첫해) | 구성 출처 |
|---|---|---|---|---|
| 기존 서버 랙 | 서버당 1.6 kW CRPS 이중화 2개 | 2.0~3.0 | kW당 150달러 | DC Market Insights 단가 |
| ORv3 랙, 33 kW 셸프 | 5.5 kW PSU 6개, 예비 1개 포함 27.5 kW | 셸프당 1.2 | kW당 300~350달러 | OCP 마켓플레이스 목록 |
| GB200 NVL72 랙, 약 120 kW | 5.5 kW PSU 6개로 구성된 셸프 8개(264 kW) | 2.2 | kW당 375달러, 랙당 약 45,000달러 | NVIDIA DGX 사용자 가이드 |
| HPR V2 랙, 72 kW 셸프 | 12 kW PSU 6개, 예비 1개 및 이중 코드 구성 시 60 kW | 셸프당 1.2 | kW당 400달러(2030년) | OCP HPR V2 사양 |
| 인로우 파워 랙을 갖춘 800 VDC 랙 열 | 1.1 MW급 AC-800 VDC 랙 및 DC-DC 컨버터 | 약 1.2 | kW당 470달러(2026년) | Delta 제품 발표; DC Market Insights |
이 분해 분석은 PSU 지출이 서버 출하량보다 빠르게 증가하는 이유를 보여줍니다. 셸프 간 이중화와 5.5 kW 및 12 kW 제품의 높은 가격 때문에 AI 부하 1 kW에는 범용 서버 1 kW의 2.5배에 달하는 PSU 가치가 들어갑니다. 800 VDC 랙 열은 변환이 전용 랙과 각 컴퓨트 트레이의 2차 컨버터 단계로 옮겨가므로 2026년 kW당 약 470달러로 한 단계 더 높아집니다. 물량이 늘면서 kW당 가격은 2035년 385달러로 떨어지지만, 여전히 54볼트 셸프보다 높게 유지됩니다.
데이터센터 PSU 지출이 가장 많은 지역은?
북미가 2025년 가치의 46.0%(27.9억 달러)로 선두이며, 중동 및 아프리카는 연 20.91%로 가장 빠르게 성장하는 지역입니다. 지역은 PSU 제조지가 아닌 장비 설치지 기준으로 집계합니다.
북미, 46.0% 점유율로 선두
북미 PSU 지출은 2025년 27.9억 달러에서 2035년 101.5억 달러로 CAGR 13.78% 증가합니다. 이 지역은 NVIDIA 랙 스케일 시스템을 가장 많이 설치하며, 하이퍼스케일 및 AI 클라우드 캠퍼스는 2027년부터 첫 800 VDC 랙 열을 운영할 것으로 예상됩니다.
아시아 태평양, 32.0% 점유율
아시아 태평양은 19.4억 달러에서 68.8억 달러로 연 13.48% 성장합니다. 중국은 2025년 7억 8,928만 달러를 차지하며 대부분 국내 서버 제조사와 Great Wall Power, Huawei Digital Power 같은 공급업체에서 발생하고, 대만에는 전 세계에 제품을 공급하는 Delta, Lite-On, Chicony Power, AcBel Polytech의 공장이 있습니다.
유럽, 14.5% 점유율
유럽은 8억 8,035만 달러에서 24.0억 달러로 연 10.56% 성장해 5개 지역 중 가장 느립니다. 독일, 영국, 프랑스는 Regulation (EU) 2019/424에 따라 이미 Titanium 효율을 갖춘 대규모 기존 서버 기반을 보유하고 있어, 설치 kW당 신규 AI 랙이 적은 것이 성장을 억제합니다.
중동 및 아프리카, 20.91%로 최고 성장 지역
사우디아라비아와 아랍에미리트(UAE)가 첫 데이터 홀부터 랙 스케일 시스템으로 AI 캠퍼스를 구축하면서 중동 및 아프리카는 2억 1,250만 달러에서 14.2억 달러로 성장합니다.
라틴 아메리카, 4.0% 점유율
라틴 아메리카는 클라우드 리전과 코로케이션 홀에 AI 랙이 추가되는 브라질과 멕시코를 중심으로 2억 4,285만 달러에서 9억 8,271만 달러로 연 15.00% 성장합니다.
데이터센터 PSU 지출이 가장 많은 국가는?
미국은 2025년 데이터센터 PSU에 전 세계 총액의 41.5%인 25.2억 달러를 지출하며, 사우디아라비아는 상위 12개국 중 연 23.53%로 가장 빠르게 성장하는 국가입니다.
| 순위 | 국가 | 2025년(백만 달러) | 2035년(백만 달러) | 2025-2035 CAGR | 지역 |
|---|---|---|---|---|---|
| 1 | 미국 | 2,519.62 | 9,171.98 | 13.79% | 북미 |
| 2 | 중국 | 789.28 | 2,511.37 | 12.27% | 아시아 태평양 |
| 3 | 일본 | 218.57 | 742.49 | 13.01% | 아시아 태평양 |
| 4 | 독일 | 200.36 | 524.11 | 10.09% | 유럽 |
| 5 | 영국 | 194.28 | 545.95 | 10.88% | 유럽 |
| 6 | 캐나다 | 157.86 | 611.47 | 14.50% | 북미 |
| 7 | 인도 | 121.43 | 753.41 | 20.02% | 아시아 태평양 |
| 8 | 호주 | 121.43 | 436.76 | 13.66% | 아시아 태평양 |
| 9 | 한국 | 115.36 | 447.68 | 14.52% | 아시아 태평양 |
| 10 | 프랑스 | 109.28 | 283.89 | 10.02% | 유럽 |
| 11 | 브라질 | 97.14 | 414.92 | 15.63% | 라틴 아메리카 |
| 12 | 사우디아라비아 | 60.71 | 502.27 | 23.53% | 중동 및 아프리카 |
미국은 AI 랙이 집중되면서 점유율이 42.0%로 소폭 상승하며 2035년까지 최대 구매국 자리를 유지합니다. 인도는 신규 AI 용량이 고정격 셸프로 시작되므로 연 20.02%로 사우디아라비아 다음으로 가장 빠르게 성장하는 대형 국가입니다(DC Market Insights 배분).
2035년 데이터센터 PSU 전망은 어떻게 달라질 수 있나?
2035년 시장은 2027년 이후 AI 랙 출하량과 PSU 가격에 따라 기본 시나리오 218.4억 달러를 중심으로 175.2억 달러에서 256.0억 달러 범위입니다.
| 시나리오 | 2035년(백만 달러) | 2025-2035 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 17,524.56 | 11.18% | 2027년부터 AI 랙 출하량 20% 감소 및 PSU 가격 5% 하락 |
| 기본 | 21,838.04 | 13.66% | 본문에 설명된 모델 |
| 고성장 | 25,600.46 | 15.48% | 2027년부터 AI 랙 출하량 15% 증가 및 PSU 가격 5% 상승 |
저성장 시나리오는 Advanced Energy가 언급한 2027년 말 개시에 맞춘 늦은 800 VDC 확대를 따르며, 고성장 시나리오는 Delta가 언급한 2026년 3분기 양산 개시에 맞춘 12 kW 전원과 800 VDC 랙 열의 빠른 도입을 따릅니다.
주요 데이터센터 전원 공급 장치 기업은?
Delta Electronics가 2025년 가치의 약 33%로 선두이며, 상위 5개 공급업체가 약 74%를 차지합니다(공급업체 실적 및 공개된 랙 설계를 기반으로 한 DC Market Insights 평가).
- Delta Electronics
- Lite-On Technology
- Advanced Energy Industries (Artesyn)
- Chicony Power Technology
- AcBel Polytech
- FSP Group
- Great Wall Power Supply Technology
- Huawei Digital Power
- Murata Manufacturing
- Flex
- Vertiv
- Megmeet Electrical
- Bel Fuse (Bel Power Solutions)
- Eaton
- Navitas Semiconductor (부품 파트너)
약 74%의 집중도 추정치는 Delta Electronics(약 33%), Lite-On Technology(약 20%), Advanced Energy(약 10%), Chicony Power(약 6%), AcBel Polytech(약 5%)를 합한 것입니다. Delta는 연차 보고서에서 2025년 매출이 32% 증가한 5,549억 대만달러(NT$)라고 밝혔습니다. Lite-On은 2025년 매출이 21% 증가한 1,661억 대만달러(NT$)라고 보고했습니다. Advanced Energy의 2025년 Data Center Computing 매출 5억 8,730만 달러는 DC Market Insights 시장 규모의 9.7%에 해당하며, 회사는 2026년 최소 50% 성장을 예상합니다. Murata는 OCP 마켓플레이스에 33 kW ORv3 파워 셸프를 등록했습니다.
최근 동향
2026년의 7개 주요 사건은 공급업체 성장, 새로운 사양, 800 VDC로의 전환을 보여줍니다.
- 2026년 2월, Infineon Technologies는 2027 회계연도 AI 데이터센터 전원 매출을 약 25억 유로로 예상한다고 밝혔습니다(출처: Infineon).
- 2026년 2월, Advanced Energy는 2025년 Data Center Computing 매출이 107% 증가한 5억 8,730만 달러라고 보고했습니다(출처: Advanced Energy).
- 2026년 5월, Flex는 Cloud and Power Infrastructure 부문의 분사 계획을 발표했습니다(출처: Flex).
- 2026년 5월, Delta는 NVIDIA MGX 아키텍처와 함께 800 VDC 인로우 파워 랙을 선보였습니다(출처: Delta Electronics).
- 2026년 6월, OCP는 Open Rack V3 HPR V2 72 kW 파워 셸프 사양 개정판 1.0.0을 발표했습니다(출처: Open Compute Project).
- 2026년 7월, Delta는 사상 최대 분기 매출 1,832억 대만달러(NT$)를 보고하고 800 V 제품 양산 시점을 3분기로 정했습니다(출처: Delta Electronics).
- 2026년 8월, Advanced Energy는 2분기 Data Center Computing 매출이 35% 증가한 1억 9,200만 달러라고 보고했습니다(출처: Advanced Energy).
조사 방법론: DC Market Insights의 데이터센터 전원 공급 장치 시장 규모 산정 방식
DC Market Insights는 연간 출하 IT 부하에 kW당 PSU 콘텐츠를 곱해 시장 규모를 산정하며, 그 결과 2025년 60.7억 달러, 2035년 218.4억 달러가 산출됩니다.
모델의 수치: 신규 데이터센터 IT 용량은 2025년 12.0 GW, 2030년 22 GW, 2035년 27 GW이며, AI 비중은 각각 35%, 60%, 66%입니다. 기존 IT 출하 부하는 신규 기존 용량에 서버 교체분인 기존 설치 기반의 6분의 1을 더한 값(2025년 24.19 GW, 2035년 36.99 GW)이며, AI 출하 부하는 신규 AI 용량에 AI 설치 기반의 22%를 더한 값(2025년 6.51 GW, 2035년 44.47 GW)입니다. kW당 콘텐츠는 2025년 기존 장비 150달러(이 중 22%는 스토리지 및 네트워킹), 54볼트 AI 셸프 375달러, 2026년 800 VDC 랙 470달러이며, AI 출하량 중 800 VDC 비중은 2025년 0.4%에서 2030년 60%, 2035년 85%로 높아집니다. 동일한 용량 및 교체 논리가 서버 섀시 시장에도 사용되며, PSU 상류의 전력 경로는 데이터센터 버스웨이 시장에서 규모를 산정합니다.
세 가지 경계 검증으로 결과를 확인합니다. 상한 1: 60.7억 달러는 DC Market Insights가 추정한 2025년 데이터센터 인프라 총지출 5,700.4억 달러의 1.1%로, 각 서버에서 작은 비중을 차지하는 부품에 부합합니다. 상한 2: 전력 반도체 콘텐츠를 PSU 가격의 15~25%로 보면, 2026년 AI 랙 전원 33.2억 달러는 5억~8억 달러의 칩을 의미하며, 이는 Infineon 한 곳이 2026 회계연도 AI 데이터센터 전원에서 기대하는 약 15억 유로보다 낮습니다. 하한: 3위 공급업체인 Advanced Energy의 Data Center Computing 매출 5억 8,730만 달러는 2025년 시장의 9.7%에 해당합니다. 전체 접근 방식은 DC Market Insights 조사 방법론 페이지에 설명되어 있습니다.
목차
- 01서론
- 1.1시장 정의
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 항목
- 02조사 방법론
- 2.1출하량 및 kW당 콘텐츠 모델의 수치
- 2.2경계 검증: 인프라 총지출 상한, Infineon 칩 상한 및 Advanced Energy 하한
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요점
- 04데이터센터 전원 공급 장치의 범위는?
- 4.1포함: 서버, 스토리지 및 네트워크 PSU, AI 랙 파워 셸프 및 800 VDC 파워 랙
- 4.2제외: UPS, 배터리 백업 유닛, PDU, 보드 레벨 조정기 및 전력 반도체
- 4.3세그먼트 간 관계
- 05데이터센터 전원 공급 장치 시장 추정치가 다른 이유는?
- 5.1더 넓은 정의에 포함되는 UPS, 배터리, 칩 및 데이터센터 외 전원
- 5.2범위 비교: 포함 및 제외 항목
- 5.3범위 내 구매자
- 06시장 성장 요인
- 6.1랙 스케일 NVIDIA 시스템, 랙마다 PSU 48개 탑재
- 6.2NVIDIA 800 VDC 아키텍처, 새로운 제품군 창출
- 6.3Delta, Lite-On, Advanced Energy의 AI 전원 성장 실적
- 07시장 동향
- 7.1OCP Open Rack의 파워 셸프, 33 kW에서 72 kW로
- 7.2질화갈륨과 탄화규소로 전력 밀도 향상
- 7.3전원 업체들의 데이터센터 사업 분리
- 08시장 제약 요인
- 8.1Titanium 효율은 이미 서버의 법적 최저 기준
- 8.2800 VDC 물량은 랙 출시 일정에 좌우
- 09시장 기회
- 9.1800 VDC 랙 열을 위한 사이드카 파워 랙
- 9.2걸프 지역 및 인도의 AI 캠퍼스
- 10가격 분석: 데이터센터 PSU의 kW당 비용
- 10.1IT 부하 kW당 PSU 콘텐츠, 2020-2035
- 10.2와트당 가격 및 전력 반도체 콘텐츠
- 11표준 및 규정
- 11.1Regulation (EU) 2019/424
- 11.2ENERGY STAR Computer Servers Version 4.0
- 11.380 PLUS Titanium
- 11.4OCP Open Rack V3 파워 셸프 사양
- 11.5NVIDIA 800 VDC 아키텍처
- 11.6IEC 62368-1
- 12데이터센터 전원 공급 장치 시장, 제품 유형별
- 12.1기존 서버 PSU
- 12.2스토리지 및 네트워킹 PSU
- 12.348-54 V AI 랙 파워 셸프
- 12.4800 VDC 파워 랙 및 컨버터
- 13데이터센터 전원 공급 장치 시장, 정격 전력별
- 13.12 kW 미만
- 13.22 kW~5.5 kW
- 13.35.5 kW 초과
- 14데이터센터 전원 공급 장치 시장, 최종 사용자별
- 14.1하이퍼스케일 클라우드 사업자
- 14.2AI 및 GPU 클라우드 사업자
- 14.3엔터프라이즈 및 코로케이션 테넌트
- 14.4통신 및 엣지 사업자
- 15Dc 독점 분석: AI 랙 전원 콘텐츠 분해
- 15.1kW당 150달러에서 470달러까지의 5가지 랙 설계
- 15.2PSU 지출이 서버 출하량보다 빠르게 증가하는 이유
- 16지역별 분석
- 16.1북미
- 16.2아시아 태평양
- 16.3유럽
- 16.4중동 및 아프리카
- 16.5라틴 아메리카
- 17국가별 분석
- 17.1미국
- 17.2중국
- 17.3일본
- 17.4독일
- 17.5영국
- 17.6캐나다
- 17.7인도
- 17.8호주
- 17.9한국
- 17.10프랑스
- 17.11브라질
- 17.12사우디아라비아
- 18전망 시나리오, 2035년
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 분석
- 19.1Delta Electronics
- 19.2Lite-On Technology
- 19.3Advanced Energy Industries (Artesyn)
- 19.4Chicony Power Technology
- 19.5AcBel Polytech
- 19.6FSP Group
- 19.7Great Wall Power Supply Technology
- 19.8Huawei Digital Power
- 19.9Murata Manufacturing
- 19.10Flex
- 19.11Vertiv
- 19.12Megmeet Electrical
- 19.13Bel Fuse (Bel Power Solutions)
- 19.14Eaton
- 19.15Navitas Semiconductor (부품 파트너)
- 20최근 동향
- 20.12026년 2월~8월 주요 사건
- 그림 1데이터센터 전원 공급 장치 시장 규모, 2020-2035 (백만 달러)
- 표 1보고서 항목
- 표 2범위 비교
- 표 3kW당 PSU 콘텐츠 및 와트당 가격, 2020-2035
- 표 4제품 유형별 시장, 2025년 및 2035년
- 표 5정격 전력별 시장, 2025년 및 2035년
- 표 6최종 사용자별 시장, 2025년 및 2035년
- 표 7AI 랙 전원 콘텐츠 분해
- 표 8상위 12개국, 2025년 및 2035년
- 표 9전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 71.2억 달러로, 2025년 60.7억 달러에서 17.2% 증가했습니다. 시장은 2035년 218.4억 달러에 이를 것으로 전망되며, 2025년부터 CAGR은 13.66%입니다.
2020~2025년 연 13.79%에 이어 2025~2035년 연 13.66% 성장합니다. AI 랙은 기존 서버 대비 kW당 2.5배의 PSU 가치를 탑재하며, 그 출하량은 거의 7배로 늘어나기 때문입니다.
2025년 지출 60.7억 달러가 시설 전력을 서버, 스토리지 및 스위치가 사용하는 직류로 변환하는 장치에 쓰였습니다. AI 랙은 이를 파워 셸프로 묶고, 800 VDC 설계는 변환을 별도의 파워 랙으로 옮깁니다.
2025년 가치의 46.6%(28.3억 달러)가 기존 서버 PSU에 해당합니다. 800 VDC 파워 랙 및 컨버터가 가장 빠르게 성장하여 2035년 145.5억 달러로 시장의 66.6%를 차지합니다(DC Market Insights 추정).
2025년 기준 기존 서버는 IT 부하 kW당 약 150달러, AI 랙 파워 셸프는 kW당 375달러이며, 2026년 800 VDC 랙은 kW당 470달러입니다(DC Market Insights 단가).
NVIDIA에 따르면 약 120 kW를 소비하는 NVIDIA GB200 NVL72 랙에는 8개 파워 셸프에 5.5 kW PSU 48개가 전력을 공급합니다. 이는 264 kW의 PSU 정격으로, 랙당 약 45,000달러의 하드웨어에 해당합니다(DC Market Insights).
DC Market Insights 모델에서 2035년 PSU 지출 중 145.5억 달러가 800 VDC 파워 랙 및 컨버터에 쓰입니다. NVIDIA는 최대 5%의 효율 향상을 근거로 2027년 Kyber 랙과 함께 800 VDC 본격 양산을 계획하고 있습니다.
2025년 가치의 46.0%(27.9억 달러)가 북미에서 지출됩니다. 중동 및 아프리카는 연 20.91%로 가장 빠르게 성장하며, 사우디아라비아는 상위 12개국 중 연 23.53%로 가장 빠르게 성장하는 국가입니다.
2025년 가치의 약 33%를 Delta Electronics가 차지합니다(DC Market Insights 평가). Lite-On Technology, Advanced Energy, Chicony Power, AcBel Polytech가 뒤를 이으며, 상위 5개사가 약 74%를 차지합니다.
2026년 71.2억 달러는 PSU 하드웨어만 집계한 DC Market Insights 수치입니다. UPS 시스템, PDU, 배터리 백업 유닛, 전력 반도체 또는 데이터센터 외 전원 공급 장치를 포함한 추정치는 더 큽니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.