
서버 섀시 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
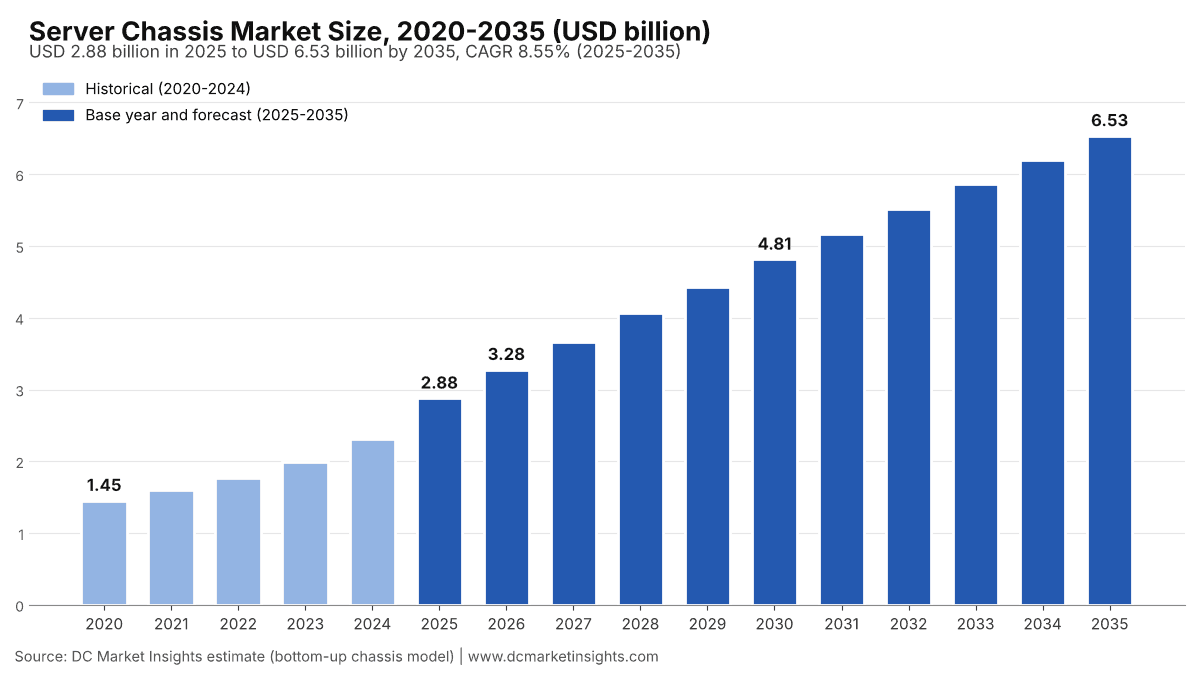
서버 섀시 시장 규모는 2025년 USD 2,880.0백만였으며, 연평균 성장률(CAGR) 8.55%로 성장해 2035년에는 USD 6,530.0백만에 이를 것으로 전망됩니다. North America의 시장 점유율은 45%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02연구 방법론
- 03요약
- 04시장 범위: 서버 섀시 시장은 무엇을 포함합니까?
- 05서버 섀시 시장 추정치는 왜 다릅니까?
- 06시장 성장 요인: 서버 섀시 시장을 견인하는 요인은 무엇입니까?
- 07시장 동향: 서버 섀시 설계는 어떻게 변화하고 있습니까?
- 08시장 과제: 서버 섀시 시장의 성장을 저해하는 요인은 무엇입니까?
- 09시장 기회: 새로운 수익원은 어디에 있습니까?
- 10가격: 서버 섀시 비용은 얼마입니까?
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 14분석 대상 기업
지역별 인사이트
- North America45%
- Asia Pacific33%
- Europe15%
- Middle East and Africa3.6%
- Latin America3.4%
분석 대상 기업
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
전체 분석
서버 섀시 시장은 2026년 32억 8,000만 달러 규모이며, 2025년 28억 8,000만 달러에서 2035년까지 65억 3,000만 달러에 이를 것으로 전망되어 2025년부터 2035년까지 CAGR 8.55%를 기록할 것입니다(DC Market Insights 추정). 이 시장은 데이터센터 서버를 수용하는 금속 인클로저를 포괄하며, 1U 및 2U 랙마운트 섀시, 멀티노드 및 블레이드 섀시, 스토리지 서버 및 JBOD(just a bunch of disks) 인클로저, 그리고 그래픽 처리 장치(GPU) 및 기타 가속기를 중심으로 설계된 4U~8U 및 모듈형 섀시와 함께, 모든 데이터센터에서 사용되는 백플레인, 드라이브 케이지, 에어 슈라우드 및 섀시 내 액체 냉각 구성품을 포함합니다. 산출 근거는 다음과 같습니다. 약 1,236만 대의 범용 및 스토리지 서버에 섀시당 평균 135달러~340달러를 적용하면 2025년 19억 7,000만 달러가 되며, 약 60만 3,000개의 가속기 서버 노드에 섀시당 약 1,500달러를 적용하면 9억 442만 달러가 추가됩니다. AI 용량이 신규 데이터센터 용량에서 차지하는 비중이 2025년 35%에서 2035년 66%로 높아지면서 GPU 및 가속기 서버 섀시는 연 16.17%로 가장 빠르게 성장하는 섀시 유형이며, 사우디아라비아와 아랍에미리트(UAE)가 작은 기반에서 기가와트급 AI 캠퍼스를 구축하면서 중동 및 아프리카는 연 14.24%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 서버 섀시 시장 규모는 얼마입니까?
DC Market Insights는 2026년 서버 섀시 시장을 32억 8,000만 달러로 평가하며, 이는 2025년 28억 8,000만 달러보다 13.9% 높은 수치입니다.
- 2025년 시장 규모: 28억 8,000만 달러
- 2026년 시장 규모: 32억 8,000만 달러
- 2030년 시장 규모: 48억 1,000만 달러
- 2035년 시장 규모: 65억 3,000만 달러
- 2025-2035년 CAGR: 기본 시나리오 8.55%, 저성장 시나리오 5.97%, 고성장 시나리오 10.43%
- 최대 섀시 유형: 랙마운트 범용 서버 섀시, 2025년 가치의 43.9%(12억 6,000만 달러)
- 최고 성장 섀시 유형: GPU 및 가속기 서버 섀시, 연 16.17%, 2035년까지 가치의 62.0% 도달
- 최고 성장 냉각 설계: 수랭식 섀시, 연 26.76%, 3억 5,600만 달러에서 38억 1,000만 달러로 증가
- 선도 지역: 북미, 2025년 가치의 45.0%(12억 9,000만 달러)
- 최고 성장 지역: 중동 및 아프리카, 연 14.24%
- 최대 국가: 미국, 2025년 11억 7,000만 달러(전 세계 가치의 40.5%)
- 시장 선도 기업: Chenbro Micom, 그 뒤를 Asia Vital Components(AVC)와 Ablecom Technology가 잇습니다(DC Market Insights 평가)
요약
전 세계 서버 섀시 시장 규모는 2020년 14억 5,000만 달러로 평가되었고, 2025년 28억 8,000만 달러에 도달했으며, 예측 기간 동안 CAGR 8.55%로 성장하여 2035년까지 65억 3,000만 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 서버 섀시 시장 규모 | 28억 8,000만 달러 |
| 2026년 서버 섀시 시장 규모 | 32억 8,000만 달러 |
| 서버 섀시 시장 CAGR | 8.55% |
| 2035년 서버 섀시 시장 규모 | 65억 3,000만 달러 |
시장은 2020년부터 2025년까지 연 14.68% 성장했으며, 연간 데이터센터 준공 용량이 8.8 GW에서 12.0 GW로 급증하고 가속기 서버 노드가 약 36만 8,000개에서 60만 3,000개로 늘어나면서 2025년 한 해에만 2024년의 23억 달러 대비 24.9% 증가했습니다. 범용 서버 출하량이 연 약 1,350만 대에서 정체되면서 2025년부터 2035년까지 성장률은 연 8.55%로 둔화됩니다. 고밀도 프로세서가 한 대의 박스에 더 많은 컴퓨팅을 담기 때문에 범용 섀시 가치는 연 2.31% 성장에 그칩니다. 대신 GPU 및 가속기 섀시가 시장을 견인하여 가치 비중이 2025년 31.4%에서 2035년 62.0%로 높아지고, 수랭식 설계는 가치의 12.4%에서 58.4%로 증가합니다.
시장 범위: 서버 섀시 시장은 무엇을 포함합니까?
서버 섀시 시장은 데이터센터 내에서 서버, 스토리지 서버 또는 가속기 노드를 수용하는 모든 인클로저를 포괄하며, 서버 제조업체가 섀시에 지불하는 가격을 현재 미국 달러 기준으로 평가합니다. DC Market Insights는 이 시장 규모를 2025년 28억 8,000만 달러, 2026년 32억 8,000만 달러로 산정합니다.
포함 범위. 범용 서버용 1U, 2U 및 4U 높이의 랙마운트 섀시, 2~8개 노드에 걸쳐 전력과 냉각을 공유하는 멀티노드 및 블레이드 섀시, 스토리지 서버 섀시 및 JBOD 인클로저, 4U~8U 8-GPU 서버, NVIDIA MGX 모듈형 서버 및 랙 스케일 AI 시스템의 컴퓨트 및 스위치 트레이 인클로저용 GPU 및 가속기 섀시, 그리고 섀시와 함께 공급되는 백플레인, 드라이브 케이지, 전면 패널, 에어 슈라우드, 섀시 내 액체 냉각 매니폴드 및 브래킷이 포함됩니다. 19인치 Electronic Industries Alliance(EIA) 섀시와 21인치 Open Compute Project(OCP) Open Rack 슬레드가 모두 집계됩니다.
제외 범위. 랙 전체용 랙 캐비닛 및 인클로저, 슬라이드 레일, 전원 공급 장치, 팬, 콜드 플레이트 및 냉각수 분배 장치, 마더보드, 데스크톱 PC 케이스, 산업용 및 임베디드 컴퓨터 섀시, 네트워크 스위치 또는 통신 섀시는 제외됩니다. 이들은 미국 데이터센터 랙 시장 등 별도의 DC Market Insights 보고서에서 다룹니다.
세그먼트 간 관계. 섀시 유형, 냉각 설계 및 최종 사용자는 각각 2025년 가치 28억 8,000만 달러를 동일하게 분할하므로, 2020년부터 2035년까지 모든 연도에서 각 차원의 합계는 전체와 일치합니다. 지역 및 국가는 섀시가 제작되는 곳이 아니라 서버가 배치되는 곳을 기준으로 배분되므로, 주요 생산 거점인 대만, 베트남 및 멕시코는 최대 국가 시장에 포함되지 않습니다.
서버 섀시 시장 추정치는 왜 다릅니까?
DC Market Insights는 데이터센터 서버 인클로저만을 대상으로 2026년 서버 섀시 시장을 32억 8,000만 달러로 평가합니다. 데스크톱 및 게이밍 PC 케이스, 산업용 컴퓨터 섀시, 랙 캐비닛 또는 슬라이드 레일을 추가한 추정치는 2~4배 더 크게 나타납니다.
더 넓은 정의는 서로 다른 세 가지 제품을 혼합합니다. 데스크톱 및 타워 PC 케이스는 소비자와 게이머에게 연간 수천만 대가 판매되며 데이터센터 수요와는 무관합니다. 산업용 및 임베디드 섀시는 공장 자동화 및 군사 예산을 따릅니다. 랙 캐비닛과 슬라이드 레일은 서버 단위가 아니라 랙 단위로 구매됩니다. 최대 서버 레일 제조업체인 King Slide는 2026년 상반기 매출 162억 8,000만 대만달러(98.95% 증가)를 보고했으며, 이는 레일 제품군만으로도 규모가 얼마나 큰지를 보여줍니다. 이 보고서는 이러한 제품을 모두 범위에서 제외하며, 하이퍼스케일 클라우드 제공업체와 함께 기업 및 정부 구매자, 통신 및 엣지 사업자, GPU 클라우드 제공업체도 집계합니다. 이들 모두 데이터센터용 서버를 구매하기 때문입니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 랙마운트, 멀티노드 및 블레이드 서버 섀시 | 예(2025년 14억 7,000만 달러) | 핵심 데이터센터 서버 인클로저 |
| 스토리지 서버 및 JBOD 인클로저 | 예(5억 426만 달러) | 서버와 동일한 랙에 설치 |
| GPU 및 가속기 섀시, MGX 및 랙 스케일 트레이 인클로저 | 예(9억 442만 달러) | 가장 빠르게 성장하는 데이터센터 서버 인클로저 |
| 데스크톱, 타워 및 게이밍 PC 케이스 | 아니요 | 소비자 제품으로 데이터센터 수요가 아님 |
| 산업용, 임베디드 및 통신 섀시 | 아니요 | 구매자와 표준이 다름 |
| 랙 캐비닛, 슬라이드 레일, 전원 공급 장치, 팬 및 콜드 플레이트 | 아니요 | 자체 공급업체를 가진 별도의 부품 시장 |
연간 몇 대의 랙 서버를 구매하는 중소기업(SME)은 2025년 가치의 31.0%를 차지하는 기업 및 정부 세그먼트를 통해 범위에 포함됩니다.
시장 성장 요인: 서버 섀시 시장을 견인하는 요인은 무엇입니까?
AI 서버 구축, 사상 최대 서버 지출, 고밀도 섀시 설계라는 세 가지 요인이 서버 섀시 시장을 2025년 28억 8,000만 달러에서 2035년 65억 3,000만 달러로 끌어올립니다.
AI 용량이 2035년까지 31억 4,000만 달러의 GPU 섀시 수요를 추가
2025년에 구축된 신규 데이터센터 용량 12.0 GW 중 약 4.2 GW가 AI 용량이었으며, DC Market Insights는 AI 비중이 2030년 60%, 2035년 66%에 이를 것으로 예상합니다. 2025년 기준 AI 1 MW당 노드당 9 kW로 약 110개의 가속기 노드가 필요하며, 각 노드에는 약 1,500달러 상당의 섀시가 필요한데, 이는 범용 1U 또는 2U 섀시 가격의 약 11배입니다. 완제품 AI 서버를 판매하는 Supermicro는 2026년 8월 2027 회계연도 순매출 가이던스를 650억 달러~720억 달러로 제시했으며, 이는 2년 전 220억 달러와 비교되는 수치입니다. 그 결과 GPU 및 가속기 섀시는 2025년 9억 442만 달러에서 2035년 40억 5,000만 달러로 성장합니다.
2025년 서버 지출 3,660억 달러 도달
International Data Corporation(IDC)은 2025년 서버 매출이 사상 최대인 3,660억 달러에 이를 것으로 전망했으며, 이는 2024년 2,357억 달러보다 55.3% 높은 수치입니다. 또한 2025년 3분기에만 1,124억 달러를 기록했다고 발표했습니다. 하이퍼스케일 클라우드 제공업체를 위한 제조자 개발 생산(ODM) 업체인 Wiwynn은 2025년 매출 9,506억 6,000만 대만달러(163.7% 증가)를 보고했습니다. 섀시 제조업체도 같은 주문의 혜택을 받습니다. DC Market Insights는 2025년 섀시 가치를 서버 매출의 0.79%인 28억 8,000만 달러로 산정합니다.
고밀도 설계가 섀시당 가치를 높임
DC Market Insights 모델에서 범용 서버 출하량은 2025년부터 2035년까지 연 약 0.9% 성장(1,236만 대에서 1,352만 대)에 그치지만, 2U 박스에 더 많은 드라이브, 더 넓은 공기 흐름 경로 및 액체 냉각 구성품이 들어가면서 섀시당 가치는 135달러에서 155달러로 상승합니다. Asia Vital Components는 섀시 생산능력을 월 40만 대에서 60만 대로 확대하고 있으며, 이 50% 증설은 단순한 판금 박스에서 열 관리 통합형 인클로저로의 전환을 반영합니다.
시장 동향: 서버 섀시 설계는 어떻게 변화하고 있습니까?
수랭식 섀시가 주요 동향으로, 2025년 3억 5,600만 달러에서 2035년 38억 1,000만 달러로 연 26.76% 증가합니다.
수랭식 섀시가 2035년까지 가치의 58.4%에 도달
개당 1,000 W를 초과하는 가속기는 공랭만으로는 냉각할 수 없으므로, 이제 섀시는 콜드 플레이트 브래킷, 퀵 디스커넥트 마운트 및 드립 트레이를 갖추고 출하됩니다. Chenbro의 4U MGX 수랭식 섀시는 최대 16개의 수랭식 싱글 슬롯 GPU를 지원합니다. DC Market Insights는 2025년 GPU 섀시 가치의 35%가 수랭식이었으며, 2030년 75%, 2035년 85%로 높아질 것으로 추정합니다.
모듈형 MGX 설계로 섀시 제조업체가 랙 레벨로 이동
2023년 5월 발표된 NVIDIA MGX 사양은 서버 제조업체에 모듈형 레퍼런스 아키텍처를 제공하여 하나의 섀시로 다양한 프로세서 및 GPU 조합을 수용할 수 있게 합니다. 2026년 5월 Chenbro는 지원 범위를 단독 섀시에서 NVIDIA MGX 랙 레벨로 확대했으며, 이에 따라 섀시 제조업체는 이제 트레이 인클로저, 매니폴드 및 랙 프레임을 하나의 패키지로 공급합니다. DC Market Insights는 트레이 인클로저(2025년 노드당 약 1,500달러)를 이 시장에 포함하고 랙 프레임은 랙 보고서에서 다룹니다.
생산 거점이 미국 구매자 가까이로 이동
서버 및 섀시 생산은 텍사스, 멕시코 및 동남아시아로 이동하고 있습니다. Chenbro는 2025년 4분기에 미국 신제품 도입(NPI) 및 시제품 제작 거점을 열었으며 대량 생산을 위해 텍사스에 부지를 매입하고 있고, AVC는 베트남 V1~V8 공장에 6억 달러를 투자했습니다. 북미는 2025년 섀시 수요의 45.0%인 12억 9,000만 달러를 차지합니다.
시장 과제: 서버 섀시 시장의 성장을 저해하는 요인은 무엇입니까?
철강 관세와 정체된 범용 서버 출하량이 두 가지 주요 제약 요인이며, 범용 섀시는 연 2.31% 성장에 그칩니다.
철강 및 알루미늄 관세가 섀시 비용을 상승시킴
섀시는 대부분 냉연 강판과 아연도금 강판으로 만들어집니다. 미국은 2025년 6월 4일 철강 및 알루미늄 수입품에 대한 Section 232 관세를 25%에서 50%로 인상했고, 산업안보국(BIS)은 2025년 8월 407개 파생 제품 범주를 추가했으며, 2026년 4월부터는 전부 또는 거의 전부가 철강, 알루미늄 또는 구리로 만들어진 물품에 일률 50%가 부과됩니다. 약 40달러 상당의 철강이 들어간 135달러짜리 섀시를 단독으로 미국에 수출하면 최대 20달러의 추가 관세가 부과되므로, 제조업체는 완제품 서버에 섀시를 넣어 출하하거나 미국에서 생산합니다. DC Market Insights는 이를 범용 섀시 가격이 2024년 130달러에서 2025년 135달러로 상승한 데 반영합니다.
범용 서버 출하량이 연 1,350만 대에서 정체
프로세서당 코어 수가 계속 증가하기 때문에 신규 범용 서버 1대가 기존 서버 1.5~2대를 대체합니다. DC Market Insights 모델에서 범용 및 스토리지 서버 출하량은 2025년 1,236만 대에서 2035년 1,352만 대로 증가하는 데 그치며, 이에 따라 랙마운트 범용 섀시의 가치 비중은 43.9%에서 24.3%로 하락합니다.
시장 기회: 새로운 수익원은 어디에 있습니까?
수랭식 GPU 섀시와 미국산 인클로저가 두 가지 최대 신규 수익원으로, 2035년까지 각각 38억 1,000만 달러와 약 28억 1,000만 달러의 지역 수요에 해당합니다.
수랭식 섀시가 2035년까지 34억 6,000만 달러 추가
수랭식 섀시는 2025년 3억 5,600만 달러에서 2035년 38억 1,000만 달러로 성장합니다. 2025년 매출이 94.59% 증가한 1,396억 4,000만 대만달러를 기록한 AVC처럼 판금 기술과 콜드 플레이트 및 매니폴드 노하우를 결합한 공급업체는 열 관리 통합형 섀시를 공랭식 섀시 가격의 2~3배에 판매할 수 있습니다.
미국 내 조립으로 2035년까지 북미 섀시 수요가 28억 1,000만 달러로 증가
Wiwynn은 2026년 9월 공랭식 및 수랭식 랙의 생산과 테스트를 모두 수행하는 텍사스 공장을 열었으며, Foxconn은 2025년 11월 OpenAI와 미국에서 여러 세대의 AI 데이터센터 랙을 공동 설계하기로 합의했습니다. 북미 섀시 수요는 2025년 12억 9,000만 달러에서 2035년 28억 1,000만 달러로 성장하며, 이러한 공장 인근에서 제작된 섀시는 50% 금속 관세를 피할 수 있습니다.
가격: 서버 섀시 비용은 얼마입니까?
DC Market Insights 추정에 따르면 2025년 ODM 가격 기준으로 범용 1U 또는 2U 서버 섀시는 약 135달러, 스토리지 또는 JBOD 인클로저는 약 340달러, GPU 또는 가속기 섀시는 약 1,500달러였습니다.
| 섀시 유형(대당 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 범용 랙마운트 및 멀티노드 | 110 | 135 | 145 | 155 |
| 스토리지 서버 및 JBOD | 300 | 340 | 370 | 395 |
| GPU 및 가속기 | 900 | 1,500 | 2,000 | 2,300 |
DC Market Insights 모델에서 가속기 노드는 2025년 9 kW에서 2035년 약 25 kW로 커지고, 킬로와트가 늘어날 때마다 더 무거운 강판, 더 많은 공기 흐름 또는 액체 냉각 하드웨어가 필요하므로 GPU 섀시 가격은 범용 섀시 가격보다 빠르게 상승합니다. 그러나 IT 용량 1 kW당 GPU 섀시 비용은 2025년 약 167달러에서 2035년 92달러로 하락합니다.
공개 가격 기준점. 섀시 및 전원 공급 장치 파트너인 Ablecom과 Compuware로부터 Supermicro가 구매한 금액은 2025 회계연도 매출원가의 3.3%였으며, 이는 섀시와 전원 공급 장치를 합한 상한선입니다. DC Market Insights는 2025년 섀시 가치만을 IDC의 서버 매출 전망치 3,660억 달러의 0.79%로 산정하며, 이는 ODM 가격으로 구매되는 부품으로서 예상대로 3.3% 상한선보다 낮습니다.
표준 및 규제: 서버 섀시를 규정하는 규칙은 무엇입니까?
네 가지 표준과 두 가지 무역 규칙이 28억 8,000만 달러 규모의 시장을 규정합니다. 랙 치수, 오픈 하드웨어 설계, 제품 안전, 유해 물질 제한 및 미국 금속 관세가 그것입니다.
- IEC 60297-3-100 및 EIA-310-E. 국제전기기술위원회(IEC) 표준은 19인치 장비용 전면 패널, 서브랙, 섀시, 랙 및 캐비닛의 기본 치수를 규정하며, EIA-310-E는 캐비닛, 랙 및 패널의 설계 요구 사항을 정합니다. 두 표준은 함께 1U 높이를 44.45 mm로 고정합니다.
- OCP Open Rack v3. Open Compute Project Rack and Power 프로젝트는 하이퍼스케일 클라우드 제공업체가 사용하는 19인치 EIA 호환 및 21인치 Open Rack 설계를 다룹니다.
- NVIDIA MGX. MGX 서버 사양(2023년 5월)은 대부분의 신규 GPU 섀시가 사용하는 모듈형 기계 레이아웃을 정합니다.
- IEC 62368-1:2023. 정보통신기술(ICT) 장비에 대한 위험 기반 제품 안전 표준은 인클로저 개구부, 날카로운 모서리 및 방화 인클로저를 규정합니다.
- EU RoHS 지침 2011/65/EU. 유해물질 사용 제한(RoHS) 지침은 유럽연합에서 판매되는 섀시의 코팅 및 체결 부품에 포함된 납, 카드뮴 및 6가 크롬을 제한합니다.
- 미국 Section 232 관세. 거의 전부가 철강 또는 알루미늄으로 만들어진 물품에 대한 2026년 4월의 일률 50% 세율은 단독으로 수입되는 섀시에 적용됩니다.
시장 세분화: 서버 섀시 시장을 주도하는 세그먼트는 무엇입니까?
랙마운트 범용 서버 섀시가 2025년 가치의 43.9%(12억 6,000만 달러)로 선두이지만, GPU 및 가속기 서버 섀시가 2027년에 선두로 올라서 2035년 가치의 62.0%에 도달합니다.
섀시 유형별: 랙마운트 범용 서버 섀시가 43.9%로 선두
DC Market Insights 모델에서 2025년 약 1,088만 대의 범용 컴퓨트 서버가 출하된 반면 가속기 노드는 약 60만 3,000개였습니다. NVIDIA는 2024년 말 서버 GPU 출하량의 90% 이상을 차지했으므로, 대부분의 GPU 섀시는 HGX 및 MGX 레이아웃을 따릅니다.
| 섀시 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 랙마운트 범용 서버 섀시 | 1,262.72 | 43.9% | 1,586.20 | 2.31% |
| GPU 및 가속기 서버 섀시 | 904.42 | 31.4% | 4,048.91 | 16.17% |
| 스토리지 서버 및 JBOD 인클로저 | 504.26 | 17.5% | 640.95 | 2.43% |
| 멀티노드 및 블레이드 서버 섀시 | 205.56 | 7.1% | 258.22 | 2.31% |
| 합계 | 2,876.95 | 100.0% | 6,534.28 | 8.55% |
냉각 설계별: 공랭식 섀시가 87.6%로 선두
공랭식 섀시는 2025년 가치 25억 2,000만 달러를 차지하지만, 수랭식 섀시가 2033년까지 이를 추월하여 2035년 가치의 58.4%를 차지합니다.
| 냉각 설계 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 공랭식 섀시 | 2,520.96 | 87.6% | 2,719.90 | 0.76% |
| 수랭식 섀시 | 356.00 | 12.4% | 3,814.38 | 26.76% |
| 합계 | 2,876.95 | 100.0% | 6,534.28 | 8.55% |
최종 사용자별: 하이퍼스케일 클라우드 제공업체가 52.0%로 선두
하이퍼스케일 클라우드 제공업체는 2025년 ODM을 통해 15억 달러 상당의 섀시를 구매하며, GPU 클라우드 및 AI 전문기업은 연 13.04%로 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 제공업체 | 1,496.02 | 52.0% | 3,593.85 | 9.16% |
| 기업 및 정부 | 891.86 | 31.0% | 1,502.88 | 5.36% |
| GPU 클라우드 및 AI 전문기업 | 287.70 | 10.0% | 980.14 | 13.04% |
| 통신 및 엣지 사업자 | 201.39 | 7.0% | 457.40 | 8.55% |
| 합계 | 2,876.95 | 100.0% | 6,534.28 | 8.55% |
DC 독점 분석: 서버 섀시 출하량 × 가격 모델 및 섀시 유형 × 최종 사용자 매트릭스
이 DC Market Insights 모델은 용량 코호트, 서버당 킬로와트, 교체 주기 및 섀시당 가격을 포함한 19개 입력값을 바탕으로 2025년 28억 8,000만 달러를 4개 섀시 유형과 4개 최종 사용자로 분할합니다.
GPU 클라우드 및 AI 전문기업은 섀시 예산의 76.9%를 GPU 섀시에 지출하는 반면, 기업 및 정부 구매자는 랙마운트 범용 섀시에 가장 많이 지출합니다. 아래 교차표(백만 달러, 2025년)는 각 섀시 유형이 어디에 판매되는지 보여줍니다.
| 섀시 유형 | 하이퍼스케일 클라우드 제공업체 | GPU 클라우드 및 AI 전문기업 | 기업 및 정부 | 통신 및 엣지 사업자 | 합계 |
|---|---|---|---|---|---|
| 랙마운트 범용 서버 섀시 | 582.77 | 38.44 | 508.80 | 132.71 | 1,262.72 |
| 멀티노드 및 블레이드 서버 섀시 | 118.06 | 6.49 | 66.07 | 14.94 | 205.56 |
| 스토리지 서버 및 JBOD 인클로저 | 291.84 | 21.39 | 163.33 | 27.69 | 504.25 |
| GPU 및 가속기 서버 섀시 | 503.34 | 221.37 | 153.65 | 26.05 | 904.41 |
| 합계 | 1,496.01 | 287.69 | 891.85 | 201.39 | 2,876.95 |
하이퍼스케일 클라우드 제공업체는 2025년 5억 334만 달러의 GPU 섀시를 구매하며, 이는 GPU 섀시 전체의 55.7%입니다.
지역별 인사이트: 서버 섀시 시장을 주도하는 지역은 어디입니까?
북미가 2025년 가치의 45.0%(12억 9,000만 달러)로 선두이며, 중동 및 아프리카가 연 14.24%로 가장 빠르게 성장합니다.
북미가 45.0% 점유율로 선두
북미는 연 8.06% 성장하여 2025년 12억 9,000만 달러에서 2035년까지 28억 1,000만 달러로 확대됩니다. CBRE는 2026년 상반기 북미 주요 시장에서 7,481 MW가 건설 중이라고 집계했으며, Amazon과 Wiwynn은 2027년 말까지 텍사스에서 약 1,000개의 신규 제조 일자리를 계획하고 있습니다.
아시아 태평양이 33.0% 점유율 보유
아시아 태평양은 연 8.87% 성장하여 2025년 9억 4,939만 달러에서 2035년까지 22억 2,000만 달러로 확대됩니다. 중국이 이 지역 2025년 가치 중 4억 5,571만 달러를 차지하며, 인도는 데이터센터 용량이 2020년 약 375 MW에서 2025년 약 1,500 MW로 증가한 뒤 가장 빠르게 성장합니다. 싱가포르 규제 당국은 단기적으로 최소 300 MW의 추가 용량을 계획하고 있습니다.
유럽이 15.0% 점유율 보유
유럽은 연 7.41% 성장하여 2025년 4억 3,154만 달러에서 2035년까지 8억 8,213만 달러로 확대됩니다. 독일(9,925만 달러)과 영국(9,062만 달러)이 2025년 유럽 최대 시장이며, 프랑크푸르트, 런던, 암스테르담, 파리 및 더블린의 전력 제약으로 구축이 둔화되면서 유럽의 점유율은 2035년까지 15.0%에서 13.5%로 하락합니다.
중동 및 아프리카가 3.6% 점유율 보유
중동 및 아프리카는 연 14.24% 성장하여 2025년 1억 357만 달러에서 2035년까지 3억 9,206만 달러로 확대됩니다. 사우디아라비아의 HUMAIN은 2030년까지 1.9 GW, 2034년까지 6.6 GW의 데이터센터 용량을 목표로 하며, 대부분 GPU 섀시가 필요한 AI 용량입니다. 사우디아라비아는 연 16.34%, UAE는 연 14.98% 성장합니다.
라틴 아메리카가 3.4% 점유율 보유
라틴 아메리카는 연 8.86% 성장하여 2025년 9,782만 달러에서 2035년까지 2억 2,870만 달러로 확대됩니다. 브라질(5,380만 달러)과 멕시코(2,934만 달러)가 2025년 최대 시장이며, 미국 국경 인근의 서버 조립이 현지 수요를 더하면서 멕시코는 연 10.24%로 더 빠르게 성장합니다.
국가별 분석: 서버 섀시에 가장 많이 지출하는 국가는 어디입니까?
미국은 2025년 11억 7,000만 달러로 전 세계 가치의 40.5%를 차지하는 최대 국가 시장이며, 인도는 연 13.79%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 1,165.17 | 2,500.67 | 7.94% |
| 2 | 중국 | 아시아 태평양 | 455.71 | 933.09 | 7.43% |
| 3 | 일본 | 아시아 태평양 | 132.92 | 288.82 | 8.07% |
| 4 | 캐나다 | 북미 | 129.46 | 309.07 | 9.09% |
| 5 | 독일 | 유럽 | 99.25 | 194.07 | 6.94% |
| 6 | 영국 | 유럽 | 90.62 | 176.43 | 6.89% |
| 7 | 인도 | 아시아 태평양 | 85.45 | 311.03 | 13.79% |
| 8 | 호주 | 아시아 태평양 | 66.46 | 155.52 | 8.87% |
| 9 | 대한민국 | 아시아 태평양 | 56.96 | 144.41 | 9.75% |
| 10 | 프랑스 | 유럽 | 56.10 | 114.68 | 7.41% |
| 11 | 브라질 | 라틴 아메리카 | 53.80 | 114.35 | 7.83% |
| 12 | 싱가포르 | 아시아 태평양 | 47.47 | 99.97 | 7.73% |
인도는 2025년 8,545만 달러에서 2035년 3억 1,103만 달러로 성장하며, 상위 12개국 바로 아래인 3,798만 달러 규모의 말레이시아는 조호르 데이터센터 클러스터에 힘입어 연 13.38% 성장합니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있습니까?
서버 섀시 시장은 기본 시나리오에서 2035년 65억 3,000만 달러에 이르며, 범위는 51억 4,000만 달러~77억 6,000만 달러입니다.
| 시나리오 | 2035년 규모 | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 51억 4,000만 달러 | 5.97% | 2027년부터 신규 용량이 기본 대비 15% 낮음, GPU 섀시 가격 10% 낮음, 가속기 노드 밀도 10% 높음 |
| 기본 | 65억 3,000만 달러 | 8.55% | 2035년 신규 용량 27 GW, AI 비중 66%, GPU 섀시 2,300달러 |
| 고성장 | 77억 6,000만 달러 | 10.43% | 2027년부터 신규 용량이 기본 대비 12% 높음, GPU 섀시 가격 8% 높음, 노드 밀도 5% 낮음 |
2035년 26억 2,000만 달러의 격차는 대부분 2035년 기본 시나리오 가치의 62.0%를 차지하는 GPU 섀시에서 비롯됩니다.
경쟁 인사이트: 서버 섀시 시장을 주도하는 기업은 어디입니까?
상위 5개 섀시 공급업체가 2025년 가치의 약 65%를 보유하며(Chenbro 매출, AVC 섀시 생산능력 및 Supermicro가 공개한 섀시 조달 내역에 근거한 DC Market Insights 추정), Chenbro Micom이 약 25%로 선두입니다.
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc.
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
Chenbro Micom은 2025년 매출 220억 대만달러(51.55% 증가)를 보고했으며, 이는 1달러당 31 대만달러 기준 약 7억 971만 달러입니다(DC Market Insights 환산). 섀시는 2025년 4분기 매출의 99%를 차지했고, 매출의 60% 이상이 대형 데이터센터 최종 고객에게서 발생했습니다. AVC는 월 40만 대의 섀시를 생산하며 이를 60만 대로 늘리고 있어 연간 약 480만 대에 해당합니다. Ablecom은 Supermicro를 위해 섀시 제조를 조율하며, Supermicro는 2025 회계연도 순매출 220억 달러를 보고했습니다. Hon Hai는 2025년 4분기에 클라우드 및 네트워킹 매출이 처음으로 소비자 전자제품을 넘어섰다고 밝혔고, Inventec은 2025년 AI 서버 주문이 서버 매출을 끌어올렸다고 밝혔습니다. 두 회사 모두 자사 서버용 섀시를 자체 생산합니다. AIC는 JBOD 인클로저를 포함한 엔터프라이즈 서버 및 AI 스토리지 시스템을 제조하며, Celestica(2025년 매출 123억 9,000만 달러)와 Jabil(2025 회계연도 298억 달러)은 자체 및 외부 조달 인클로저로 하이퍼스케일 서버와 스토리지를 제조합니다.
최근 동향
2025년 중반 이후 날짜가 명시된 6건의 사건은 서버 섀시 시장이 수랭식, 랙 레벨 및 미국산 설계로 이동하고 있음을 보여줍니다.
- 2025년 6월, 미국은 철강 및 알루미늄 수입품에 대한 Section 232 관세를 25%에서 50%로 인상했습니다(출처: The White House).
- 2025년 10월, Chenbro는 2025년 4분기 미국 NPI 거점과 텍사스 대량 생산 거점 계획을 발표했습니다(출처: Chenbro).
- 2025년 11월, Foxconn과 OpenAI는 미국에서 AI 데이터센터 랙을 공동 설계하고 제작하기로 합의했습니다(출처: Hon Hai).
- 2026년 4월, 미국은 거의 전부가 철강, 알루미늄 또는 구리로 만들어진 물품에 일률 50% 관세를 적용했습니다(출처: The White House).
- 2026년 6월, Chenbro는 COMPUTEX에서 MGX 기반 NVIDIA Vera Rubin 서버 섀시를 선보였습니다(출처: Chenbro).
- 2026년 9월, Wiwynn은 공랭식 및 수랭식 랙을 위한 텍사스 공장을 열었습니다(출처: Wiwynn).
더 많은 데이터센터 하드웨어 보고서는 산업 페이지에서 확인할 수 있으며, 데이터센터 서버 시장 및 AI 서버 시장 보고서도 참조하십시오.
방법론: 서버 섀시 시장 모델 구축 방법
DC Market Insights는 16개 연간 용량 코호트와 19개 모델 입력값을 바탕으로 2025년 가치 28억 8,000만 달러를 상향식으로 산출했습니다.
서버 출하량은 서버가 필요한 IT 메가와트를 서버당 용량 킬로와트로 나눈 값입니다. 범용 수요는 신규 일반 용량(2025년 7.8 GW)에 매년 교체되는 기존 일반 설치 기반의 6분의 1을 더한 것으로, 2025년 서버당 2.0 kW의 용량을 적용하면 1,236만 대의 범용 및 스토리지 서버가 산출되며, 이 중 12%가 스토리지 서버 및 JBOD 인클로저입니다. 가속기 수요는 신규 AI 용량(2025년 4.2 GW)에 매년 교체되는 기존 AI 설치 기반의 22%를 더한 것으로, 노드당 9 kW를 적용하면 약 60만 3,000개의 노드가 산출됩니다. 가치는 출하량에 섀시당 가격을 곱한 값입니다. 범용 컴퓨트는 135달러(14억 7,000만 달러), 스토리지 및 JBOD는 340달러(5억 426만 달러), GPU 및 가속기 섀시는 1,500달러(9억 442만 달러)입니다. 설치 기반은 2025년 약 116 GW에서 2035년 약 313 GW로 증가하며, 신규 용량 중 AI 비중은 35%에서 66%로 높아집니다. 지역, 국가 및 세그먼트 분할은 매년 합계가 전체와 일치하는 DC Market Insights 배분입니다.
범위 검증. (1) 상한: 28억 8,000만 달러 규모의 시장은 IDC의 2025년 서버 매출 전망치 3,660억 달러의 0.79%로, Supermicro가 섀시와 전원 공급 장치를 합해 지출하는 매출원가 비중 3.3%보다 낮습니다(Supermicro 10-K). (2) 상한: 전체 시장은 단일 ODM인 Wiwynn의 2025년 매출 9,506억 6,000만 대만달러(약 307억 달러)의 10% 미만입니다. (3) 하한: Chenbro의 섀시 매출(약 7억 261만 달러)과 135달러 기준 AVC의 섀시 생산능력 480만 대(약 6억 4,800만 달러)를 합하면 약 13억 5,000만 달러로, Foxconn, Ablecom, Inventec, Wistron 및 기타 공급업체도 섀시를 생산하기 때문에 당사의 28억 8,000만 달러보다 낮습니다.
전체 접근 방식은 연구 방법론 페이지에 설명되어 있습니다.
목차
- 01서론
- 1.1시장 정의
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 속성
- 02연구 방법론
- 2.1연간 용량 코호트 기반 서버 출하량
- 2.2가치: 출하량 × 섀시당 가격
- 2.3지역, 국가 및 세그먼트 배분
- 2.4범위 검증: 서버 매출 및 ODM 매출 상한, 공급업체 하한
- 03요약
- 3.1시장 스냅샷, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3시장 성장, 2020-2035년
- 04시장 범위: 서버 섀시 시장은 무엇을 포함합니까?
- 4.1포함 범위: 랙마운트, 멀티노드, 블레이드, 스토리지, JBOD 및 GPU 섀시
- 4.2제외 범위: 랙 캐비닛, 슬라이드 레일, 전원 공급 장치, 팬, PC 케이스 및 통신 섀시
- 4.3세그먼트 간 관계
- 05서버 섀시 시장 추정치는 왜 다릅니까?
- 5.1더 넓은 정의: PC 케이스, 산업용 섀시, 랙 캐비닛 및 슬라이드 레일
- 5.2범위 비교: 포함 및 제외 항목
- 5.3기업 및 정부 세그먼트 내 중소기업
- 06시장 성장 요인: 서버 섀시 시장을 견인하는 요인은 무엇입니까?
- 6.1AI 용량이 2035년까지 31억 4,000만 달러의 GPU 섀시 수요를 추가
- 6.22025년 서버 지출 3,660억 달러 도달
- 6.3고밀도 설계가 섀시당 가치를 높임
- 07시장 동향: 서버 섀시 설계는 어떻게 변화하고 있습니까?
- 7.1수랭식 섀시가 2035년까지 가치의 58.4%에 도달
- 7.2모듈형 MGX 설계로 섀시 제조업체가 랙 레벨로 이동
- 7.3생산 거점이 미국 구매자 가까이로 이동
- 08시장 과제: 서버 섀시 시장의 성장을 저해하는 요인은 무엇입니까?
- 8.1철강 및 알루미늄 관세가 섀시 비용을 상승시킴
- 8.2범용 서버 출하량이 연 1,350만 대에서 정체
- 09시장 기회: 새로운 수익원은 어디에 있습니까?
- 9.1수랭식 섀시가 2035년까지 34억 6,000만 달러 추가
- 9.2미국 내 조립으로 2035년까지 북미 섀시 수요가 28억 1,000만 달러로 증가
- 10가격: 서버 섀시 비용은 얼마입니까?
- 10.1유형별 섀시당 가격, 2020-2035년
- 10.2IT 용량 킬로와트당 GPU 섀시 비용
- 10.3공개 가격 기준점
- 11표준 및 규제: 서버 섀시를 규정하는 규칙은 무엇입니까?
- 11.1IEC 60297-3-100 및 EIA-310-E
- 11.2OCP Open Rack v3
- 11.3NVIDIA MGX
- 11.4IEC 62368-1:2023
- 11.5EU RoHS 지침 2011/65/EU
- 11.6미국 Section 232 관세
- 12섀시 유형별 서버 섀시 시장
- 12.1랙마운트 범용 서버 섀시
- 12.2GPU 및 가속기 서버 섀시
- 12.3스토리지 서버 및 JBOD 인클로저
- 12.4멀티노드 및 블레이드 서버 섀시
- 13냉각 설계별 서버 섀시 시장
- 13.1공랭식 섀시
- 13.2수랭식 섀시
- 14최종 사용자별 서버 섀시 시장
- 14.1하이퍼스케일 클라우드 제공업체
- 14.2기업 및 정부
- 14.3GPU 클라우드 및 AI 전문기업
- 14.4통신 및 엣지 사업자
- 15Dc 독점 분석: 서버 섀시 출하량 × 가격 모델 및 섀시 유형 × 최종 사용자 매트릭스
- 15.1섀시 유형 × 최종 사용자 매트릭스, 2025년
- 15.2최종 사용자별 GPU 섀시 수요
- 16지역별 인사이트: 서버 섀시 시장을 주도하는 지역은 어디입니까?
- 16.1북미(미국, 캐나다)
- 16.2아시아 태평양(중국, 일본, 인도, 호주, 대한민국, 싱가포르)
- 16.3유럽(독일, 영국, 프랑스)
- 16.4중동 및 아프리카(사우디아라비아, 아랍에미리트)
- 16.5라틴 아메리카(브라질, 멕시코)
- 17국가별 분석: 서버 섀시에 가장 많이 지출하는 국가는 어디입니까?
- 17.1미국
- 17.2중국
- 17.3일본
- 17.4캐나다
- 17.5독일
- 17.6영국
- 17.7인도
- 17.8호주
- 17.9대한민국
- 17.10프랑스
- 17.11브라질
- 17.12싱가포르
- 18예측 시나리오: 2035년 전망은 어떻게 달라질 수 있습니까?
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 인사이트: 서버 섀시 시장을 주도하는 기업은 어디입니까?
- 19.1시장 집중도: 상위 5개 공급업체
- 20최근 동향
- 20.1미국 철강, 알루미늄 및 구리 관세, 2025-2026년
- 20.2미국 생산 거점: Chenbro 및 Wiwynn
- 20.3AI 랙 파트너십 및 MGX 섀시 출시
- 21기업 프로필
- 21.1Chenbro Micom
- 21.2Asia Vital Components (AVC)
- 21.3Ablecom Technology
- 21.4Super Micro Computer (Supermicro)
- 21.5Hon Hai Precision Industry (Foxconn)
- 21.6Wiwynn
- 21.7Quanta Cloud Technology
- 21.8Inventec
- 21.9Wistron
- 21.10AIC Inc.
- 21.11Giga Computing (GIGABYTE)
- 21.12Celestica
- 21.13Jabil
- 21.14Compucase Enterprise
- 그림 1서버 섀시 시장 규모, 2020-2035
- 표 1보고서 속성
- 표 2범위 비교
- 표 3섀시당 가격, 2020-2035
- 표 4섀시 유형별 시장
- 표 5냉각 설계별 시장
- 표 6최종 사용자별 시장
- 표 7섀시 유형 × 최종 사용자 매트릭스, 2025년
- 표 8상위 12개국
- 표 9예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 32억 8,000만 달러로, 2025년 28억 8,000만 달러에서 13.9% 증가했습니다. 시장은 2035년까지 65억 3,000만 달러에 이를 것으로 전망됩니다.
2025년부터 2035년까지 연 8.55% 성장합니다. 이는 연간 데이터센터 준공 용량이 12.0 GW로 증가하고 AI 서버의 비중이 커진 2020년부터 2025년까지의 연 14.68%에 이은 성장률입니다.
서버 섀시는 서버의 보드, 드라이브, 팬 및 전원 공급 장치를 1U, 2U, 4U, 멀티노드, 스토리지 또는 GPU 형식으로 수용하고 19인치 또는 21인치 랙에 장착되는 금속 인클로저로, 2025년 전 세계 데이터센터에서 28억 8,000만 달러 규모입니다.
랙마운트 범용 서버 섀시가 2025년 가치의 43.9%인 12억 6,000만 달러를 차지합니다. GPU 및 가속기 서버 섀시는 연 16.17%로 가장 빠르게 성장하여 2027년부터 선두에 서며 2035년까지 40억 5,000만 달러에 이릅니다.
DC Market Insights 추정에 따르면 2025년 ODM 가격 기준으로 범용 1U 또는 2U 섀시는 약 135달러, 스토리지 또는 JBOD 인클로저는 340달러, GPU 또는 가속기 섀시는 1,500달러입니다.
북미가 2025년 가치의 45.0%인 12억 9,000만 달러를 지출합니다. 중동 및 아프리카는 연 14.24%로 가장 빠르게 성장하며, 인도는 연 13.79%로 가장 빠르게 성장하는 대형 국가입니다.
상위 5개 공급업체가 2025년 가치의 약 65%를 보유하며(DC Market Insights 추정), Chenbro Micom이 약 25%로 선두이고 Asia Vital Components, Ablecom Technology, Foxconn, Wiwynn이 뒤를 잇습니다. Inventec, Wistron, AIC, Giga Computing, Celestica, Jabil, Compucase도 경쟁하고 있습니다.
2025년 3억 5,600만 달러에서 연 26.76% 증가하여 2035년까지 38억 1,000만 달러에 이릅니다. 1,000 W를 초과하는 GPU로 인해 섀시가 콜드 플레이트 브래킷과 섀시 내 매니폴드를 채택하고 있기 때문입니다.
2026년 32억 8,000만 달러는 데이터센터 서버 인클로저만을 집계한 DC Market Insights 수치입니다. 데스크톱 PC 케이스, 산업용 섀시, 랙 캐비닛 또는 슬라이드 레일을 추가한 추정치는 2~4배 더 크게 나타납니다.
2026년 4월부터 거의 전부가 철강 또는 알루미늄으로 만들어진 물품에 일률 50%의 Section 232 관세가 적용되므로, 단독으로 출하되는 135달러짜리 섀시에는 최대 20달러의 추가 관세가 부과될 수 있습니다. 이에 제조업체들은 텍사스와 멕시코에서 섀시를 생산하는 방식으로 대응하고 있습니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.