
Mercato degli alimentatori per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato degli alimentatori per data center era pari a USD 6,070.0 milioni; si prevede che raggiunga USD 21.84 miliardi entro il 2035, con un CAGR del 13.66%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 19 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cosa rientra negli alimentatori per data center?
- 05Perché le stime sul mercato degli alimentatori per data center differiscono?
- 06Fattori trainanti del mercato
- 07Tendenze di mercato
- 08Vincoli di mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo dei PSU per data center per kW
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
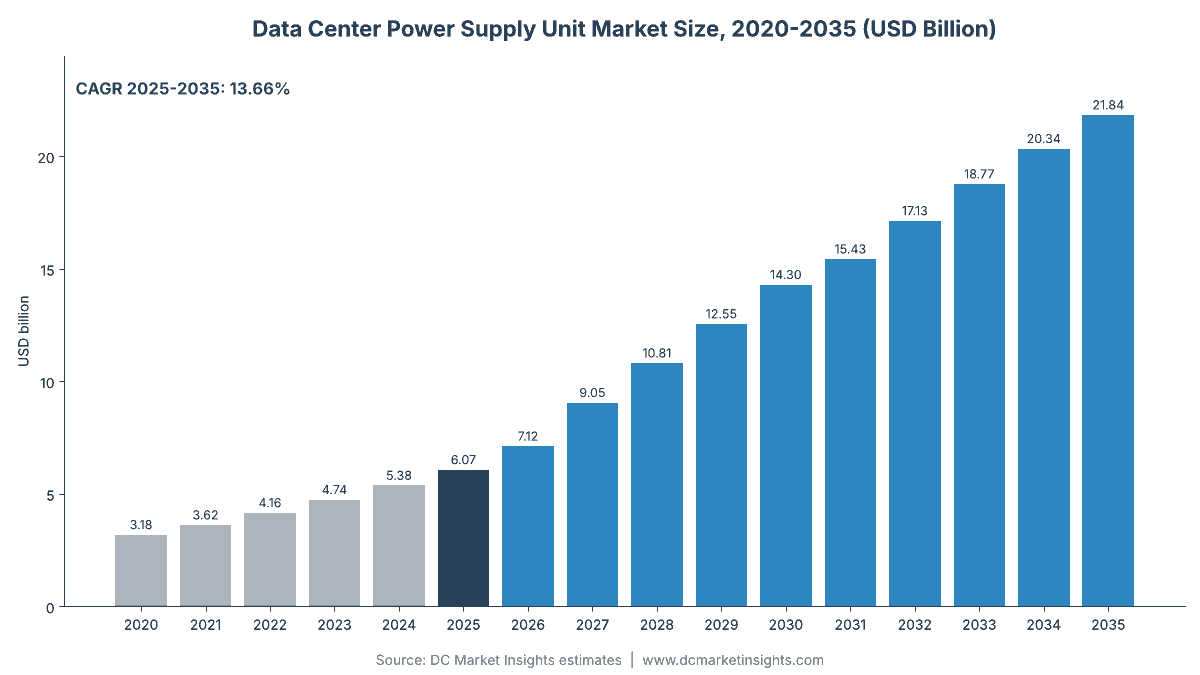
Il mercato degli alimentatori per data center vale USD 7,12 miliardi nel 2026 e si prevede che raggiunga USD 21,84 miliardi entro il 2035, rispetto a USD 6,07 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 13,66% dal 2025 al 2035 (stima DC Market Insights). Il valore degli alimentatori (power supply unit, PSU) si sta spostando dalla coppia di piccoli alimentatori presenti in ogni server general-purpose ai power shelf che alimentano un intero rack di intelligenza artificiale (IA): un rack NVIDIA GB200 NVL72 assorbe circa 120 kilowatt (kW) tramite 48 PSU da 5,5 kW distribuiti in otto power shelf, secondo la guida utente NVIDIA DGX. Per questo DC Market Insights stima l’alimentazione dei rack IA a USD 375 per kW di carico IT nel 2025, contro USD 150 per kW per i server convenzionali, e prevede che la quota dei rack IA salga dal 40,2% della spesa nel 2025 al 77,6% nel 2035. Il passo successivo, i power rack a 800 volt in corrente continua (800 VDC), rende i power rack e convertitori 800 VDC la linea di prodotto in più rapida crescita, mentre Medio Oriente e Africa è la regione in più rapida crescita con il 20,91% annuo.
Statistiche chiave: quanto vale il mercato degli alimentatori per data center nel 2026?
DC Market Insights valuta il mercato degli alimentatori per data center a USD 7,12 miliardi nel 2026, il 17,2% in più rispetto al 2025, poiché le spedizioni di rack IA salgono da 6,51 gigawatt (GW) a 8,32 GW di carico IT.
- Dimensione del mercato 2025: USD 6,07 miliardi
- Dimensione del mercato 2026: USD 7,12 miliardi
- Dimensione del mercato 2030: USD 14,30 miliardi
- Dimensione del mercato 2035: USD 21,84 miliardi
- CAGR 2025-2035: 13,66% nello scenario base, 11,18% nello scenario basso e 15,48% nello scenario alto
- Tipo di prodotto principale: PSU per server convenzionali, 46,6% del valore 2025 (USD 2,83 miliardi)
- Tipo di prodotto in più rapida crescita: power rack e convertitori 800 VDC, da USD 13,53 milioni nel 2025 a USD 14,55 miliardi nel 2035
- Classe di potenza principale: PSU sotto i 2 kW, 52,0% del valore 2025; le unità oltre 5,5 kW crescono del 27,58% annuo
- Regione principale: Nord America, 46,0% del valore 2025 (USD 2,79 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 20,91% annuo
- Paese principale: Stati Uniti, USD 2,52 miliardi nel 2025 (41,5% del valore globale)
- Leader di mercato: Delta Electronics, circa il 33% del valore 2025 (valutazione DC Market Insights)
Sintesi
Il mercato globale degli alimentatori per data center valeva USD 3,18 miliardi nel 2020, ha raggiunto USD 6,07 miliardi nel 2025 e si prevede che arrivi a USD 21,84 miliardi entro il 2035, con un CAGR del 13,66% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato degli alimentatori per data center 2025 | USD 6,07 miliardi |
| Dimensione del mercato degli alimentatori per data center 2026 | USD 7,12 miliardi |
| Mercato degli alimentatori per data center, CAGR | 13,66% |
| Dimensione del mercato degli alimentatori per data center 2035 | USD 21,84 miliardi |
La spesa per PSU nei data center è cresciuta del 13,79% annuo dal 2020 al 2025, ma le due metà del mercato si sono mosse in modo molto diverso. I PSU convenzionali per server, storage e networking sono passati da USD 2,87 miliardi a USD 3,63 miliardi, mentre i power shelf per rack IA sono saliti da USD 312,00 milioni a USD 2,43 miliardi, con i rack di acceleratori passati da 1,04 GW a 6,51 GW di carico IT spedito all’anno. La crescita del 13,66% annuo fino al 2035 poggia sul lato IA: i PSU convenzionali crescono solo del 3,01% annuo perché i prezzi unitari scendono all’aumentare dei volumi, mentre l’alimentazione dei rack IA cresce del 21,38% annuo fino a USD 16,96 miliardi. Il passaggio dai power shelf a 54 volt ai power rack 800 VDC dopo il 2027 aumenta il contenuto per kW, così la linea 800 VDC supera quella dei power shelf a 54 volt nel 2030.
Punti chiave
Cinque dati spiegano dove va la spesa per PSU nei data center tra il 2025 e il 2035, con la ragione di ciascuno.
- Il mercato raggiunge USD 21,84 miliardi entro il 2035, perché ogni kW di carico dei rack IA contiene 2,5 volte il valore in PSU di un kW di server convenzionali.
- L’alimentazione dei rack IA sale dal 40,2% al 77,6% della spesa, perché i rack di acceleratori crescono da 6,51 GW a 44,47 GW di carico IT spedito all’anno.
- I power rack e convertitori 800 VDC raggiungono USD 14,55 miliardi nel 2035, perché NVIDIA lega la produzione su larga scala a 800 VDC ai suoi rack Kyber nel 2027.
- I PSU oltre 5,5 kW crescono del 27,58% annuo, perché alimentatori da 12 kW e power shelf da 72 kW sostituiscono gli alimentatori server da 3 kW nelle sale IA.
- I PSU per server convenzionali crescono solo del 3,01% annuo, perché le norme di efficienza europee e statunitensi richiedono già unità di livello Titanium e i prezzi continuano a scendere.
Che cosa rientra negli alimentatori per data center?
Un alimentatore per data center converte l’energia dell’impianto nella corrente continua usata da server, storage e apparati di rete, e DC Market Insights valuta queste unità a USD 6,07 miliardi nel 2025.
Inclusi. PSU da corrente alternata a corrente continua (AC-DC) all’interno dei server general-purpose, per lo più nel form factor Common Redundant Power Supply (CRPS); PSU negli array di storage e negli switch di rete; power shelf a livello di rack e i relativi PSU hot-swap per rack Open Compute Project (OCP) Open Rack V3 (ORv3) e NVIDIA MGX da 48 a 54 volt; e power rack (sidecar) a 800 VDC o più/meno 400 VDC con i convertitori DC-DC a livello di rack che riducono gli 800 volt per i compute tray. I valori sono prezzi di fabbrica dell’hardware PSU venduto a produttori di server, original design manufacturer (ODM) e operatori di data center.
Esclusi. Sistemi di continuità (UPS), trattati nel report Mercato UPS per data center; unità batteria di backup (BBU) all’interno dei power shelf, trattate nel report Mercato delle batterie per data center; unità di distribuzione dell’alimentazione (PDU), busway e quadri elettrici; moduli regolatori di tensione e altri convertitori a livello di scheda sulla motherboard; semiconduttori di potenza venduti separatamente; e PSU per personal computer, apparecchiature industriali o di telecomunicazione al di fuori dei data center.
Come si combinano i segmenti. Ogni tabella di segmento suddivide gli stessi USD 6,07 miliardi di valore 2025. La suddivisione per tipo di prodotto è calcolata direttamente nel modello dalle spedizioni convenzionali e IA; le suddivisioni per classe di potenza e per utente finale ripartiscono lo stesso totale, e ciascuna suddivisione somma al totale in ogni anno dal 2020 al 2035.
Perché le stime sul mercato degli alimentatori per data center differiscono?
Le stime pubbliche sugli alimentatori per data center differiscono perché alcune aggiungono sistemi UPS, PDU e semiconduttori di potenza, mentre DC Market Insights conta USD 7,12 miliardi di spesa 2026 solo per l’hardware PSU.
Le definizioni più ampie aggiungono quattro elementi. Primo, apparecchiature di alimentazione dell’impianto come sistemi UPS, PDU e busway, che si trovano a monte del PSU e sono dimensionate in report dedicati. Secondo, le unità batteria di backup, che in molti rack IA condividono il power shelf con i PSU ma accumulano energia invece di convertirla. Terzo, i regolatori di tensione a livello di scheda e i chip in nitruro di gallio (GaN) e carburo di silicio (SiC) all’interno dei PSU, che conterebbero due volte lo stesso valore se aggiunti ai PSU finiti. Quarto, tutti gli alimentatori switching venduti per l’informatica, comprese le unità desktop e industriali. Ciascuno è un mercato reale, ma aggiungerli renderebbe meno chiaro quanto un produttore di server o un operatore di data center paga per l’unità che trasforma la corrente AC o 800 VDC nella tensione usata dal server.
| Elemento | Incluso in questo mercato? | Motivo |
|---|---|---|
| PSU per server, storage e rete | Sì (USD 3,63 miliardi nel 2025) | Convertono l’energia all’interno delle apparecchiature IT |
| Power shelf per rack IA (48-54 V) | Sì (USD 2,43 miliardi nel 2025) | Convertono l’energia per un intero rack |
| Power rack e convertitori 800 VDC | Sì (USD 13,53 milioni nel 2025) | Convertono l’energia per una fila di rack |
| Sistemi UPS e PDU | No | Apparecchiature di alimentazione dell’impianto |
| Unità batteria di backup | No | Accumulano energia |
| Semiconduttori di potenza e regolatori a livello di scheda | No | Componenti o convertitori a valle |
Gli acquirenti compresi nel perimetro includono i provider cloud hyperscale, i provider cloud IA e di unità di elaborazione grafica (GPU), le imprese e i clienti di colocation, e gli operatori telecom ed edge; i server nelle sale server delle piccole e medie imprese (PMI) rientrano tra le imprese e i clienti di colocation. Sistemi UPS, PDU, BBU, semiconduttori di potenza venduti separatamente e PSU non destinati ai data center restano fuori dal perimetro in ogni tabella.
Perché la spesa per PSU nei data center cresce così rapidamente?
La spesa per PSU nei data center cresce perché i rack IA contengono molto più hardware di alimentazione per kW rispetto ai server generici, e DC Market Insights prevede che l’alimentazione dei rack IA cresca da USD 2,44 miliardi nel 2025 a USD 16,96 miliardi nel 2035.
I sistemi NVIDIA rack-scale mettono 48 PSU in ogni rack
Un rack NVIDIA GB200 NVL72 utilizza sei PSU da 5,5 kW raffreddati ad aria in ciascuno degli otto power shelf e consuma circa 120 kW, secondo la guida utente NVIDIA DGX GB200 (revisione di settembre 2026). Si tratta di 264 kW di capacità PSU per 120 kW di carico, un rapporto di 2,2, perché ogni shelf funziona con alimentatori di riserva. DC Market Insights utilizza quindi USD 375 di contenuto PSU per kW di carico dei rack IA nel 2025, circa USD 45.000 per un rack da 120 kW, contro USD 150 per kW per i server convenzionali. I rack IA spediti salgono da 6,51 GW di carico IT nel 2025 a 8,32 GW nel 2026.
L’architettura NVIDIA 800 VDC crea una nuova linea di prodotto
Nel maggio 2025 NVIDIA ha dichiarato che la produzione su larga scala di data center a 800 VDC coinciderà con i suoi sistemi rack-scale Kyber nel 2027, e che il progetto migliora l’efficienza end-to-end fino al 5% e riduce i costi di manutenzione fino al 70%, secondo il suo blog tecnico del 20 maggio 2025. Nell’ottobre 2025 NVIDIA ha indicato Delta, Flex, LITEON e Megmeet tra i suoi partner per i componenti di alimentazione. DC Market Insights stima i power rack e convertitori 800 VDC a USD 78,18 milioni nel 2026, USD 822,41 milioni nel 2027 e USD 6,17 miliardi nel 2030, con la loro quota sulle spedizioni di rack IA che sale dal 2% al 60%.
Delta, Lite-On e Advanced Energy registrano una crescita dell’alimentazione IA
Delta Electronics ha riportato un fatturato record nel secondo trimestre 2026 di NT$ 183,2 miliardi, in crescita del 48%, con i ricavi Power Electronics in aumento del 50%, e ha dichiarato che le attività legate ai data center hanno rappresentato più della metà del fatturato del primo semestre, secondo la conference call sui risultati di luglio 2026. Advanced Energy ha riportato ricavi Data Center Computing di USD 587,3 milioni per il 2025, in crescita del 107%, secondo i suoi risultati depositati presso la Securities and Exchange Commission (SEC) il 10 febbraio 2026. Lite-On Technology ha dichiarato che la sua attività Cloud and AIoT è cresciuta di oltre il 30% nel 2025 e prevede che i ricavi legati all’IA superino il 30% del totale nel 2026. Questi risultati sostengono l’aumento del 17,2% che DC Market Insights stima dal 2025 al 2026.
Come stanno cambiando i progetti dei PSU per data center?
Le potenze nominali dei PSU salgono da 3 kW a 5,5 kW e 12 kW per unità, e le unità oltre 5,5 kW passano dal 17,0% del valore 2025 al 54,0% nel 2035 nel modello DC Market Insights.
Da power shelf da 33 kW a 72 kW nell’OCP Open Rack
Un power shelf ORv3 standard contiene sei PSU da 5,5 kW per un massimo di 33 kW con un’efficienza superiore al 97,5%, secondo la scheda prodotto Delta sul marketplace OCP. La specifica OCP Open Rack V3 High Power Rack (HPR) V2, revisione 1.0.0 di giugno 2026, raddoppia il PSU a 12 kW e lo shelf a 72 kW, ovvero 60 kW con un alimentatore di riserva e doppia alimentazione. Gli shelf di questa potenza servono rack da 100 kW a 200 kW senza passare a 800 VDC, il che mantiene la linea dei power shelf a 54 volt a USD 4,26 miliardi nel 2027 prima che lasci il posto ai rack 800 VDC.
Nitruro di gallio e carburo di silicio aumentano la densità di potenza
Navitas Semiconductor ha presentato un PSU da 12 kW per data center IA e nel maggio 2025 ha dichiarato di essere stata selezionata da NVIDIA per l’architettura 800 VDC. Infineon Technologies prevede ricavi dall’alimentazione dei data center IA di circa EUR 2,5 miliardi nell’esercizio 2027, rispetto a circa EUR 1,5 miliardi nell’esercizio 2026, secondo il suo comunicato di febbraio 2026. I chip wide-bandgap consentono a un alimentatore da 12 kW di entrare nello slot di un’unità da 5,5 kW, ed è per questo che DC Market Insights prevede che il prezzo dei PSU per watt scenda da USD 0,13 nel 2025 a USD 0,10 nel 2035 mentre il valore per rack aumenta.
I produttori di alimentazione separano le attività data center
Il 5 maggio 2026 Flex ha annunciato l’intenzione di scorporare il suo segmento Cloud and Power Infrastructure e punta a una crescita dei ricavi di circa il 65%-75% per tale attività nell’esercizio 2027. Vertiv ha programmato il suo portafoglio di alimentazione 800 VDC per la seconda metà del 2026. Le attività specializzate nell’alimentazione dei data center possono fissare prezzi e investire per i rack IA anziché per la domanda industriale generica; il segmento dei provider cloud IA e GPU è quello in più rapida crescita tra gli acquirenti, con il 20,20% annuo.
Vincoli di mercato: che cosa limita la crescita dei PSU per data center?
Il calo dei prezzi dei PSU convenzionali e l’incertezza sui tempi dell’800 VDC frenano il mercato, e lo scenario basso di DC Market Insights di USD 17,52 miliardi nel 2035 mostra l’effetto di una crescita più lenta dei rack IA.
L’efficienza Titanium è già il minimo di legge per i server
La norma di progettazione ecocompatibile dell’Unione europea (UE) per i server, il Regulation (EU) 2019/424, impone dal 1° gennaio 2023 che i PSU per server a uscita singola raggiungano un’efficienza del 90%, 94%, 96% e 91% al 10%, 20%, 50% e 100% del carico. Lo standard statunitense ENERGY STAR Computer Servers Version 4.0 fissa gli stessi livelli per alimentatori da 750 watt o più dal 12 gennaio 2024. Con le unità di livello Titanium già standard, gli acquirenti non pagano più un sovrapprezzo per migliorare l’efficienza, il che limita i PSU per server convenzionali al 3,01% annuo, da USD 2,83 miliardi nel 2025 a USD 3,81 miliardi nel 2035.
I volumi 800 VDC dipendono dalle date di lancio dei rack
Nel luglio 2026 Delta ha dichiarato che avrebbe avviato la produzione in serie di prodotti a più/meno 400 V e 800 V nel terzo trimestre 2026, con volumi significativi l’anno successivo, mentre Advanced Energy prevede i primi ricavi di produzione a 800 V alla fine del 2027 e una crescita più ampia nel 2028, secondo la conference call sui risultati di agosto 2026. Un ritardo di una generazione di rack ridurrebbe sensibilmente la spesa del 2028, poiché DC Market Insights stima l’800 VDC a USD 2,48 miliardi in quell’anno. Lo scenario basso ipotizza spedizioni di rack IA inferiori del 20% e prezzi inferiori del 5% dal 2027.
Dove sono le opportunità per i fornitori di PSU per data center?
Le maggiori opportunità sono i power rack 800 VDC e i campus IA nel Golfo e in India, che valgono USD 14,55 miliardi e USD 1,26 miliardi del valore 2035 nel modello DC Market Insights.
Power rack sidecar per le file a 800 VDC
Delta ha presentato un power rack in-row di classe 1,1 megawatt (MW) che converte da 400 a 480 volt AC in 800 VDC, e Lite-On ha dichiarato che il suo power rack 800 VDC è in fase di test. Con un contenuto DC Market Insights di USD 470 per kW nel 2026, un power rack da 1,1 MW con i relativi convertitori a valle contiene circa USD 0,52 milioni di hardware PSU. La linea cresce da USD 13,53 milioni nel 2025 a USD 14,55 miliardi nel 2035, pari al 66,6% del mercato.
Campus IA nel Golfo e in India
L’Arabia Saudita cresce da USD 60,71 milioni nel 2025 a USD 502,27 milioni nel 2035, il 23,53% annuo, e l’India da USD 121,43 milioni a USD 753,41 milioni, il 20,02% annuo. Entrambi i paesi aggiungono capacità IA con sistemi rack-scale fin dalla prima sala e hanno una base installata ridotta di server più vecchi, il che porta la crescita sopra il tasso globale del 13,66%.
Quanto costa un alimentatore per data center per kW?
L’hardware PSU per data center costa circa USD 150 per kW di carico IT per i server convenzionali e USD 375 per kW per i power shelf dei rack IA nel 2025, secondo i valori unitari di DC Market Insights.
| Anno | Server convenzionali (USD per kW di carico IT) | Power shelf per rack IA (USD per kW) | Rack e convertitori 800 VDC (USD per kW) | Prezzo tipico del PSU (USD per watt di potenza nominale) |
|---|---|---|---|---|
| 2020 | 165 | 300 | Non spediti | 0,15 |
| 2025 | 150 | 375 | 520 (unità pilota) | 0,13 |
| 2030 | 140 | 400 | 430 | 0,11 |
| 2035 | 132 | 360 | 385 | 0,10 |
Nessun produttore di PSU pubblica un listino prezzi, quindi queste sono stime DC Market Insights costruite a partire dai progetti dei rack. Un rack GB200 NVL72 contiene 264 kW di potenza nominale PSU per 120 kW di carico, e un server convenzionale ha due alimentatori ridondanti con potenza nominale da due a tre volte il suo assorbimento. Nell’agosto 2026 Advanced Energy ha dichiarato che i rack a 800 V sono un’opportunità per aumentare il proprio contenuto per rack, e Navitas stima il contenuto di semiconduttori di potenza a circa USD 55 per kW di potenza GPU nel 2026, circa un settimo del prezzo per kW dei power shelf IA.
Quali standard e norme si applicano ai PSU per data center?
Sei norme e specifiche definiscono USD 6,07 miliardi di spesa in PSU nel 2025, dalla legislazione UE sull’efficienza ai progetti di rack OCP.
- Regulation (EU) 2019/424: norma di progettazione ecocompatibile per server e prodotti di archiviazione dati; efficienza dei PSU del 90/94/96/91% al 10/20/50/100% del carico e fattore di potenza 0,95 al 50% del carico dal 1° gennaio 2023.
- ENERGY STAR Computer Servers Version 4.0: in vigore dal 12 gennaio 2024; gli stessi livelli di efficienza per PSU a uscita singola da 750 watt o più.
- 80 PLUS Titanium: la certificazione gestita da CLEAResult; 90/94/96/91% per PSU ridondanti per data center a 230 volt e 277 volt.
- OCP Open Rack V3 power shelf specifications: shelf da 33 kW con sei PSU da 5,5 kW e shelf HPR V2 da 72 kW con sei PSU da 12 kW (revisione 1.0.0, giugno 2026).
- NVIDIA 800 VDC architecture: pubblicata nel maggio 2025 ed estesa all’OCP Global Summit di ottobre 2025; produzione su larga scala con i rack Kyber nel 2027.
- IEC 62368-1: lo standard di sicurezza della Commissione elettrotecnica internazionale per le apparecchiature delle tecnologie dell’informazione e della comunicazione, che ogni PSU per data center deve superare.
Quali tipi di prodotto guidano la spesa in PSU per data center?
I PSU per server convenzionali sono in testa con il 46,6% del valore 2025, e i power rack e convertitori 800 VDC diventano il tipo di prodotto principale entro il 2035 con il 66,6%, secondo DC Market Insights.
Per tipo di prodotto: i PSU per server convenzionali guidano con il 46,6%
| Tipo di prodotto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| PSU per server convenzionali | 2.829,84 | 46,6% | 3.808,25 | 3,01% |
| PSU per storage e networking | 798,16 | 13,1% | 1.074,12 | 3,01% |
| Power shelf per rack IA a 48-54 V | 2.429,84 | 40,0% | 2.401,59 | -0,12% |
| Power rack e convertitori 800 VDC | 13,53 | 0,2% | 14.554,08 | 100,98% |
| Totale | 6.071,37 | 100,0% | 21.838,04 | 13,66% |
Per potenza nominale: i PSU sotto i 2 kW guidano con il 52,0%
| Potenza nominale del PSU | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto i 2 kW | 3.157,11 | 52,0% | 4.804,37 | 4,29% |
| Da 2 kW a 5,5 kW | 1.882,12 | 31,0% | 5.241,13 | 10,78% |
| Oltre 5,5 kW | 1.032,13 | 17,0% | 11.792,54 | 27,58% |
| Totale | 6.071,37 | 100,0% | 21.838,04 | 13,66% |
Per utente finale: i provider cloud hyperscale guidano con il 48,0%
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 2.914,26 | 48,0% | 11.574,16 | 14,79% |
| Provider cloud IA e GPU | 728,56 | 12,0% | 4.585,99 | 20,20% |
| Imprese e clienti di colocation | 1.821,41 | 30,0% | 4.149,23 | 8,58% |
| Operatori telecom ed edge | 607,14 | 10,0% | 1.528,66 | 9,67% |
| Totale | 6.071,37 | 100,0% | 21.838,04 | 13,66% |
Esclusiva DC: analisi del contenuto di alimentazione dei rack IA — da USD 150 a USD 470 di hardware PSU per kW
DC Market Insights ha costruito questa analisi da 9 input tratti da documenti NVIDIA e OCP, dichiarazioni dei fornitori e propri valori unitari; si tratta di una stima modellata dell’hardware PSU che ogni progetto di rack contiene per kW di carico IT.
| Progetto di rack | Configurazione PSU | Potenza nominale PSU per kW di carico | Contenuto PSU, 2025 o primo anno | Fonte della configurazione |
|---|---|---|---|---|
| Rack di server convenzionali | Due unità CRPS ridondanti da 1,6 kW per server | Da 2,0 a 3,0 | USD 150 per kW | Valore unitario DC Market Insights |
| Rack ORv3, shelf da 33 kW | Sei PSU da 5,5 kW, 27,5 kW con uno di riserva | 1,2 per shelf | Da USD 300 a 350 per kW | Scheda del marketplace OCP |
| Rack GB200 NVL72, circa 120 kW | Otto shelf da sei PSU da 5,5 kW (264 kW) | 2,2 | USD 375 per kW, circa USD 45.000 per rack | Guida utente NVIDIA DGX |
| Rack HPR V2, shelf da 72 kW | Sei PSU da 12 kW, 60 kW con uno di riserva e doppia alimentazione | 1,2 per shelf | USD 400 per kW (2030) | Specifica OCP HPR V2 |
| Fila 800 VDC con power rack in-row | Rack di classe 1,1 MW da AC a 800 VDC più convertitori DC-DC | Circa 1,2 | USD 470 per kW (2026) | Comunicato prodotto Delta; DC Market Insights |
L’analisi mostra perché la spesa in PSU cresce più rapidamente delle spedizioni di server. Un kW di carico IA contiene 2,5 volte il valore in PSU di un kW di server generici, a causa della ridondanza tra gli shelf e del prezzo più elevato delle unità da 5,5 kW e 12 kW. La fila a 800 VDC aggiunge un ulteriore passo, circa USD 470 per kW nel 2026, perché la conversione si sposta in un rack dedicato e in un secondo stadio di conversione in ogni compute tray. Con l’aumento dei volumi, il prezzo per kW scende a USD 385 entro il 2035, ma resta sopra quello dello shelf a 54 volt.
Quale regione spende di più in PSU per data center?
Il Nord America è in testa con il 46,0% del valore 2025, pari a USD 2,79 miliardi, e Medio Oriente e Africa è la regione in più rapida crescita con il 20,91% annuo. Le regioni sono conteggiate in base al luogo di installazione delle apparecchiature, non a quello di produzione del PSU.
Il Nord America guida con una quota del 46,0%
La spesa nordamericana in PSU sale da USD 2,79 miliardi nel 2025 a USD 10,15 miliardi nel 2035, con un CAGR del 13,78%. La regione installa il maggior numero di sistemi NVIDIA rack-scale, e i suoi campus hyperscale e cloud IA dovrebbero gestire le prime file a 800 VDC dal 2027.
L’Asia Pacifico detiene una quota del 32,0%
L’Asia Pacifico cresce da USD 1,94 miliardi a USD 6,88 miliardi, il 13,48% annuo. La Cina rappresenta USD 789,28 milioni nel 2025, provenienti per lo più da produttori di server nazionali e da fornitori come Great Wall Power e Huawei Digital Power, mentre Taiwan ospita gli stabilimenti di Delta, Lite-On, Chicony Power e AcBel Polytech che riforniscono il resto del mondo.
L’Europa detiene una quota del 14,5%
L’Europa cresce da USD 880,35 milioni a USD 2,40 miliardi, il 10,56% annuo, la crescita più lenta delle cinque regioni. Germania, Regno Unito e Francia hanno ampie basi di server convenzionali già all’efficienza Titanium ai sensi del Regulation (EU) 2019/424, quindi un minor numero di nuovi rack IA per kW installato frena la crescita.
Medio Oriente e Africa è la regione in più rapida crescita con il 20,91%
Medio Oriente e Africa cresce da USD 212,50 milioni a USD 1,42 miliardi, poiché l’Arabia Saudita e gli Emirati Arabi Uniti (EAU) costruiscono campus IA con sistemi rack-scale fin dalla prima sala.
L’America Latina detiene una quota del 4,0%
L’America Latina cresce da USD 242,85 milioni a USD 982,71 milioni, il 15,00% annuo, trainata da Brasile e Messico, dove regioni cloud e sale di colocation aggiungono rack IA.
Quali paesi spendono di più in PSU per data center?
Gli Stati Uniti spendono USD 2,52 miliardi in PSU per data center nel 2025, il 41,5% del totale globale, e l’Arabia Saudita è il paese in più rapida crescita tra i primi 12, con il 23,53% annuo.
| Posizione | Paese | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Regione |
|---|---|---|---|---|---|
| 1 | Stati Uniti | 2.519,62 | 9.171,98 | 13,79% | Nord America |
| 2 | Cina | 789,28 | 2.511,37 | 12,27% | Asia Pacifico |
| 3 | Giappone | 218,57 | 742,49 | 13,01% | Asia Pacifico |
| 4 | Germania | 200,36 | 524,11 | 10,09% | Europa |
| 5 | Regno Unito | 194,28 | 545,95 | 10,88% | Europa |
| 6 | Canada | 157,86 | 611,47 | 14,50% | Nord America |
| 7 | India | 121,43 | 753,41 | 20,02% | Asia Pacifico |
| 8 | Australia | 121,43 | 436,76 | 13,66% | Asia Pacifico |
| 9 | Corea del Sud | 115,36 | 447,68 | 14,52% | Asia Pacifico |
| 10 | Francia | 109,28 | 283,89 | 10,02% | Europa |
| 11 | Brasile | 97,14 | 414,92 | 15,63% | America Latina |
| 12 | Arabia Saudita | 60,71 | 502,27 | 23,53% | Medio Oriente e Africa |
Gli Stati Uniti restano il principale acquirente fino al 2035, con una quota che sale leggermente al 42,0% man mano che i rack IA si concentrano nel paese. L’India, con il 20,02% annuo, è il grande paese in più rapida crescita dopo l’Arabia Saudita, perché la nuova capacità IA indiana parte con shelf ad alta potenza (allocazione DC Market Insights).
Come potrebbe cambiare la previsione 2035 per i PSU per data center?
Il mercato 2035 varia da USD 17,52 miliardi a USD 25,60 miliardi attorno allo scenario base di USD 21,84 miliardi, a seconda delle spedizioni di rack IA e dei prezzi dei PSU dal 2027.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 17.524,56 | 11,18% | Spedizioni di rack IA inferiori del 20% e prezzi dei PSU inferiori del 5% dal 2027 |
| Base | 21.838,04 | 13,66% | Modello come descritto |
| Alto | 25.600,46 | 15,48% | Spedizioni di rack IA superiori del 15% e prezzi dei PSU superiori del 5% dal 2027 |
Lo scenario basso segue una crescita più tardiva dell’800 VDC, in linea con l’avvio a fine 2027 descritto da Advanced Energy; lo scenario alto segue un’adozione più rapida degli alimentatori da 12 kW e delle file a 800 VDC, in linea con l’avvio della produzione nel terzo trimestre 2026 descritto da Delta.
Quali sono le principali aziende di alimentatori per data center?
Delta Electronics è in testa con circa il 33% del valore 2025, e i primi cinque fornitori detengono circa il 74% (valutazione DC Market Insights basata sui risultati dei fornitori e sui progetti di rack dichiarati).
- Delta Electronics
- Lite-On Technology
- Advanced Energy Industries (Artesyn)
- Chicony Power Technology
- AcBel Polytech
- FSP Group
- Great Wall Power Supply Technology
- Huawei Digital Power
- Murata Manufacturing
- Flex
- Vertiv
- Megmeet Electrical
- Bel Fuse (Bel Power Solutions)
- Eaton
- Navitas Semiconductor (partner per i componenti)
La stima di concentrazione di circa il 74% combina Delta Electronics (circa 33%), Lite-On Technology (circa 20%), Advanced Energy (circa 10%), Chicony Power (circa 6%) e AcBel Polytech (circa 5%). Delta ha riportato un fatturato 2025 di NT$ 554,9 miliardi, in crescita del 32%, secondo la dichiarazione della relazione annuale. Lite-On ha riportato un fatturato 2025 di NT$ 166,1 miliardi, in crescita del 21%. I ricavi Data Center Computing di Advanced Energy, pari a USD 587,3 milioni nel 2025, corrispondono al 9,7% del mercato DC Market Insights, e l’azienda prevede una crescita di almeno il 50% nel 2026. Murata presenta un power shelf ORv3 da 33 kW sul marketplace OCP.
Sviluppi recenti
Sette eventi datati del 2026 mostrano la crescita dei fornitori, nuove specifiche e il passaggio all’800 VDC.
- Nel febbraio 2026 Infineon Technologies ha dichiarato di prevedere circa EUR 2,5 miliardi di ricavi dall’alimentazione dei data center IA nell’esercizio 2027 (Fonte: Infineon).
- Nel febbraio 2026 Advanced Energy ha riportato ricavi Data Center Computing 2025 di USD 587,3 milioni, in crescita del 107% (Fonte: Advanced Energy).
- Nel maggio 2026 Flex ha annunciato l’intenzione di scorporare il suo segmento Cloud and Power Infrastructure (Fonte: Flex).
- Nel maggio 2026 Delta ha presentato il suo power rack in-row 800 VDC con l’architettura NVIDIA MGX (Fonte: Delta Electronics).
- Nel giugno 2026 l’OCP ha pubblicato la revisione 1.0.0 della specifica del power shelf Open Rack V3 HPR V2 da 72 kW (Fonte: Open Compute Project).
- Nel luglio 2026 Delta ha riportato un fatturato trimestrale record di NT$ 183,2 miliardi e ha fissato la produzione in serie dei prodotti a 800 V per il terzo trimestre (Fonte: Delta Electronics).
- Nell’agosto 2026 Advanced Energy ha riportato ricavi Data Center Computing di USD 192 milioni per il secondo trimestre, in crescita del 35% (Fonte: Advanced Energy).
Metodologia: come DC Market Insights dimensiona il mercato degli alimentatori per data center
DC Market Insights dimensiona il mercato come carico IT spedito ogni anno moltiplicato per il contenuto PSU per kW, ottenendo USD 6,07 miliardi nel 2025 e USD 21,84 miliardi nel 2035.
Il modello in cifre: nuova capacità IT dei data center di 12,0 GW nel 2025, 22 GW nel 2030 e 27 GW nel 2035, con una quota IA del 35%, 60% e 66%; il carico IT convenzionale spedito è pari alla nuova capacità convenzionale più un sesto della base convenzionale installata per il rinnovo dei server (24,19 GW nel 2025, 36,99 GW nel 2035); il carico IA spedito è pari alla nuova capacità IA più il 22% della base IA installata (6,51 GW nel 2025, 44,47 GW nel 2035). Il contenuto per kW è di USD 150 per le apparecchiature convenzionali nel 2025 (di cui il 22% storage e networking), USD 375 per gli shelf IA a 54 volt e USD 470 per i rack 800 VDC nel 2026, con la quota 800 VDC sulle spedizioni IA che sale dallo 0,4% nel 2025 al 60% nel 2030 e all’85% nel 2035. La stessa logica di capacità e rinnovo è utilizzata nel report Mercato degli chassis per server, e il percorso di alimentazione a monte del PSU è dimensionato nel report Mercato dei busway per data center.
Tre verifiche dei limiti testano il risultato. Primo limite superiore: USD 6,07 miliardi corrispondono all’1,1% della stima DC Market Insights di USD 570,04 miliardi di spesa totale in infrastrutture per data center nel 2025, in linea con un componente che rappresenta una piccola parte di ogni server. Secondo limite superiore: con un contenuto di semiconduttori di potenza dal 15% al 25% del prezzo del PSU, gli USD 3,32 miliardi di alimentazione dei rack IA nel 2026 implicano da USD 0,5 miliardi a USD 0,8 miliardi di chip, al di sotto dei circa EUR 1,5 miliardi che la sola Infineon prevede dall’alimentazione dei data center IA nell’esercizio 2026. Limite inferiore: i ricavi Data Center Computing di Advanced Energy, pari a USD 587,3 milioni, coprono il 9,7% del mercato 2025 dal terzo fornitore per dimensione. L’approccio completo è descritto nella pagina metodologia di ricerca DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello spedizioni e contenuto per kW in cifre
- 2.2Verifiche dei limiti: tetto della spesa infrastrutturale totale, tetto dei chip Infineon e soglia Advanced Energy
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Che cosa rientra negli alimentatori per data center?
- 4.1Inclusi: PSU per server, storage e rete, power shelf per rack IA e power rack 800 VDC
- 4.2Esclusi: UPS, unità batteria di backup, PDU, regolatori a livello di scheda e semiconduttori di potenza
- 4.3Come si combinano i segmenti
- 05Perché le stime sul mercato degli alimentatori per data center differiscono?
- 5.1UPS, batterie, chip e alimentatori non destinati ai data center nelle definizioni più ampie
- 5.2Confronto del perimetro: che cosa è incluso ed escluso
- 5.3Acquirenti compresi nel perimetro
- 06Fattori trainanti del mercato
- 6.1I sistemi NVIDIA rack-scale mettono 48 PSU in ogni rack
- 6.2L'architettura NVIDIA 800 VDC crea una nuova linea di prodotto
- 6.3Delta, Lite-On e Advanced Energy registrano una crescita dell'alimentazione IA
- 07Tendenze di mercato
- 7.1Da power shelf da 33 kW a 72 kW nell'OCP Open Rack
- 7.2Nitruro di gallio e carburo di silicio aumentano la densità di potenza
- 7.3I produttori di alimentazione separano le attività data center
- 08Vincoli di mercato
- 8.1L'efficienza Titanium è già il minimo di legge per i server
- 8.2I volumi 800 VDC dipendono dalle date di lancio dei rack
- 09Opportunità di mercato
- 9.1Power rack sidecar per le file a 800 VDC
- 9.2Campus IA nel Golfo e in India
- 10Analisi dei prezzi: costo dei PSU per data center per kW
- 10.1Contenuto PSU per kW di carico IT, 2020-2035
- 10.2Prezzo per watt e contenuto di semiconduttori di potenza
- 11Standard e normativa
- 11.1Regulation (EU) 2019/424
- 11.2ENERGY STAR Computer Servers Version 4.0
- 11.380 PLUS Titanium
- 11.4OCP Open Rack V3 Power Shelf Specifications
- 11.5NVIDIA 800 VDC Architecture
- 11.6IEC 62368-1
- 12Mercato degli alimentatori per data center, per tipo di prodotto
- 12.1PSU per server convenzionali
- 12.2PSU per storage e networking
- 12.3Power shelf per rack IA a 48-54 V
- 12.4Power rack e convertitori 800 VDC
- 13Mercato degli alimentatori per data center, per potenza nominale
- 13.1Sotto i 2 kW
- 13.2Da 2 kW a 5,5 kW
- 13.3Oltre 5,5 kW
- 14Mercato degli alimentatori per data center, per utente finale
- 14.1Provider cloud hyperscale
- 14.2Provider cloud IA e GPU
- 14.3Imprese e clienti di colocation
- 14.4Operatori telecom ed edge
- 15Esclusiva DC: analisi del contenuto di alimentazione dei rack IA
- 15.1Cinque progetti di rack da USD 150 a USD 470 per kW
- 15.2Perché la spesa in PSU cresce più rapidamente delle spedizioni di server
- 16Analisi regionale
- 16.1Nord America
- 16.2Asia Pacifico
- 16.3Europa
- 16.4Medio Oriente e Africa
- 16.5America Latina
- 17Analisi per paese
- 17.1Stati Uniti
- 17.2Cina
- 17.3Giappone
- 17.4Germania
- 17.5Regno Unito
- 17.6Canada
- 17.7India
- 17.8Australia
- 17.9Corea del Sud
- 17.10Francia
- 17.11Brasile
- 17.12Arabia Saudita
- 18Scenari di previsione, 2035
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Analisi competitiva
- 19.1Delta Electronics
- 19.2Lite-On Technology
- 19.3Advanced Energy Industries (Artesyn)
- 19.4Chicony Power Technology
- 19.5AcBel Polytech
- 19.6FSP Group
- 19.7Great Wall Power Supply Technology
- 19.8Huawei Digital Power
- 19.9Murata Manufacturing
- 19.10Flex
- 19.11Vertiv
- 19.12Megmeet Electrical
- 19.13Bel Fuse (Bel Power Solutions)
- 19.14Eaton
- 19.15Navitas Semiconductor (partner per i componenti)
- 20Sviluppi recenti
- 20.1Eventi datati, da febbraio ad agosto 2026
- Fig. 1Dimensione del mercato degli alimentatori per data center, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Contenuto PSU per kW e prezzo per watt, 2020-2035
- Tabella 4Mercato per tipo di prodotto, 2025 e 2035
- Tabella 5Mercato per potenza nominale, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Analisi del contenuto di alimentazione dei rack IA
- Tabella 8Primi 12 paesi, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 7,12 miliardi nel 2026, in crescita del 17,2% rispetto a USD 6,07 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 21,84 miliardi entro il 2035, con un CAGR del 13,66% dal 2025.
Il 13,66% annuo dal 2025 al 2035, dopo il 13,79% annuo dal 2020 al 2025, perché i rack IA contengono 2,5 volte il valore in PSU per kW dei server convenzionali e le loro spedizioni crescono quasi di sette volte.
USD 6,07 miliardi della spesa 2025 sono andati a unità che convertono l’energia dell’impianto nella corrente continua usata da server, storage e switch. I rack IA le raggruppano in power shelf; i progetti a 800 VDC spostano la conversione in power rack separati.
Il 46,6% del valore 2025, pari a USD 2,83 miliardi, va ai PSU per server convenzionali. I power rack e convertitori 800 VDC crescono più rapidamente e raggiungono USD 14,55 miliardi, il 66,6% del mercato, entro il 2035 (stima DC Market Insights).
Circa USD 150 per kW di carico IT per i server convenzionali e USD 375 per kW per i power shelf dei rack IA nel 2025, e USD 470 per kW per i rack 800 VDC nel 2026 (valori unitari DC Market Insights).
48 PSU da 5,5 kW in otto power shelf alimentano un rack NVIDIA GB200 NVL72 che assorbe circa 120 kW, secondo NVIDIA. Si tratta di 264 kW di potenza nominale PSU, circa USD 45.000 di hardware per rack (DC Market Insights).
USD 14,55 miliardi della spesa in PSU del 2035 vanno a power rack e convertitori 800 VDC nel modello DC Market Insights. NVIDIA prevede la produzione su larga scala a 800 VDC con i rack Kyber nel 2027, citando un’efficienza migliore fino al 5%.
Il 46,0% del valore 2025, pari a USD 2,79 miliardi, è speso in Nord America. Medio Oriente e Africa cresce più rapidamente con il 20,91% annuo, e l’Arabia Saudita è il paese in più rapida crescita tra i primi 12 con il 23,53%.
Circa il 33% del valore 2025 è detenuto da Delta Electronics (valutazione DC Market Insights). Seguono Lite-On Technology, Advanced Energy, Chicony Power e AcBel Polytech; i primi cinque detengono circa il 74%.
USD 7,12 miliardi nel 2026 è il dato DC Market Insights per il solo hardware PSU. Le stime che aggiungono sistemi UPS, PDU, unità batteria di backup, semiconduttori di potenza o alimentatori non destinati ai data center sono più elevate.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.