
データセンター電源ユニット市場 規模・シェア・2035年までの予測
市場の概要
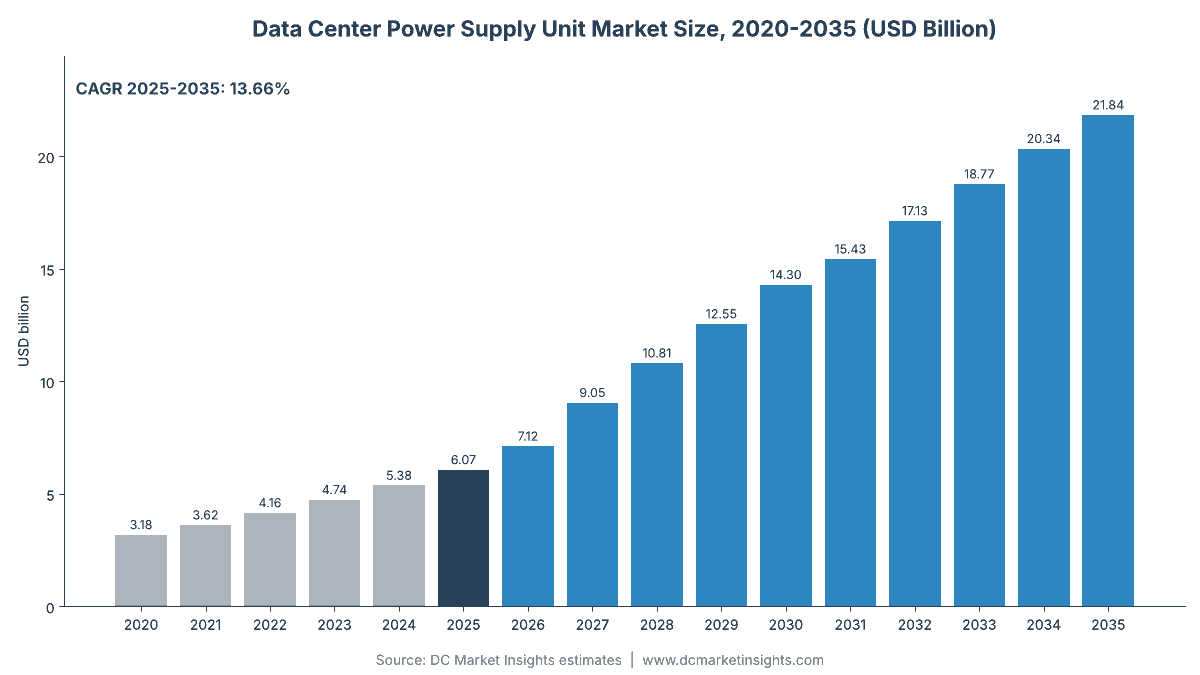
データセンター電源ユニット市場の規模は2025年にUSD 6,070.0百万で、年平均成長率(CAGR)13.66%で拡大し、2035年までにUSD 21.84十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04データセンター電源ユニットに含まれるものは?
- 05データセンター電源ユニット市場の推計値が異なるのはなぜか?
- 06市場の推進要因
- 07市場動向
- 08市場の抑制要因
- 09市場機会
- 10価格分析:データセンターPSUのkWあたりコスト
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター電源ユニット市場は、2026年に71.2億米ドルと評価され、2025年の60.7億米ドルから2035年には218.4億米ドルに達すると予測されています。2025年から2035年の年平均成長率(CAGR)は13.66%です(DC Market Insights推計)。電源ユニット(PSU)の価値は、汎用サーバー内部の小型電源2台から、人工知能(AI)ラック全体に給電するシェルフへと移りつつあります。NVIDIA DGXユーザーガイドによると、NVIDIA GB200 NVL72ラックは8台のパワーシェルフに収めた5.5 kWのPSU 48台を通じて約120キロワット(kW)を消費します。このためDC Market Insightsは、2025年のAIラック電源をITロード1kWあたり375米ドル(従来型サーバーは1kWあたり150米ドル)と見積もり、AIラック電源の支出比率は2025年の40.2%から2035年には77.6%に上昇するとみています。次の段階である800ボルト直流(800 VDC)パワーラックにより、800 VDCパワーラック・コンバーターが最も成長の速い製品ラインとなり、中東・アフリカが年20.91%で最も成長の速い地域となります。
主要市場統計:2026年のデータセンター電源ユニット市場の規模は?
DC Market Insightsは、AIラックの出荷が6.51ギガワット(GW)から8.32 GWのITロードに増加するのに伴い、2026年のデータセンター電源ユニット市場を2025年比17.2%増の71.2億米ドルと評価しています。
- 2025年の市場規模:60.7億米ドル
- 2026年の市場規模:71.2億米ドル
- 2030年の市場規模:143.0億米ドル
- 2035年の市場規模:218.4億米ドル
- 2025~2035年のCAGR:ベースケース13.66%、ローケース11.18%、ハイケース15.48%
- 最大の製品タイプ:従来型サーバー用PSU、2025年の金額の46.6%(28.3億米ドル)
- 最も成長の速い製品タイプ:800 VDCパワーラック・コンバーター、2025年の1,353万米ドルから2035年には145.5億米ドルへ
- 最大の定格出力区分:2 kW未満のPSU、2025年の金額の52.0%。5.5 kW超のユニットは年27.58%で成長
- 首位の地域:北米、2025年の金額の46.0%(27.9億米ドル)
- 最も成長の速い地域:中東・アフリカ、年20.91%
- 最大の国:米国、2025年に25.2億米ドル(世界全体の41.5%)
- 市場リーダー:Delta Electronics、2025年の金額の約33%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター電源ユニット市場規模は、2020年に31.8億米ドルと評価され、2025年に60.7億米ドルに達し、予測期間中のCAGR 13.66%で2035年までに218.4億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター電源ユニット市場規模(2025年) | 60.7億米ドル |
| データセンター電源ユニット市場規模(2026年) | 71.2億米ドル |
| データセンター電源ユニット市場、CAGR | 13.66% |
| データセンター電源ユニット市場規模(2035年) | 218.4億米ドル |
データセンターPSUへの支出は2020年から2025年に年13.79%で拡大しましたが、市場の2つの部分はまったく異なる動きを示しました。従来型のサーバー・ストレージ・ネットワーク用PSUは28.7億米ドルから36.3億米ドルへの増加にとどまった一方、AIラック用パワーシェルフは、アクセラレーターラックの年間出荷ITロードが1.04 GWから6.51 GWに増えたことで、3億1,200万米ドルから24.3億米ドルへと拡大しました。2035年までの年13.66%の成長はAI側に支えられています。従来型PSUは数量の増加とともに単価が下がるため年3.01%の成長にとどまり、AIラック電源は年21.38%で169.6億米ドルに成長します。2027年以降に54ボルトのシェルフから800 VDCパワーラックへ移行することでkWあたりの搭載額が増え、800 VDCラインは2030年に54ボルトシェルフのラインを上回ります。
主なポイント
2025年から2035年にかけてデータセンターPSUへの支出がどこに向かうかを、5つの数値とその理由で説明します。
- 市場は2035年までに218.4億米ドルに達します。AIラックのロード1kWあたりのPSU価値が、従来型サーバー1kWの2.5倍に相当するためです。
- AIラック電源の支出比率は40.2%から77.6%に上昇します。アクセラレーターラックの年間出荷ITロードが6.51 GWから44.47 GWに増えるためです。
- 800 VDCパワーラック・コンバーターは2035年に145.5億米ドルに達します。NVIDIAが800 VDCの本格量産を2027年のKyberラックと連動させているためです。
- 5.5 kW超のPSUは年27.58%で成長します。AIホールでは12 kW電源と72 kWシェルフが3 kWのサーバー用電源に取って代わるためです。
- 従来型サーバー用PSUの成長は年3.01%にとどまります。欧州と米国の効率規制がすでにTitaniumレベルのユニットを義務付けており、価格の下落が続くためです。
データセンター電源ユニットに含まれるものは?
データセンター電源ユニットは、施設の電力をサーバー、ストレージ、ネットワーク機器が使用する直流に変換する装置であり、DC Market Insightsは2025年のこれらのユニットを60.7億米ドルと評価しています。
対象範囲。汎用サーバー内部の交流-直流(AC-DC)PSU(主にCommon Redundant Power Supply(CRPS)フォームファクター)、ストレージアレイおよびネットワークスイッチ内のPSU、48~54ボルトのOpen Compute Project(OCP)Open Rack V3(ORv3)およびNVIDIA MGXラック向けのラックレベルのパワーシェルフとそのホットスワップPSU、ならびに800 VDCまたはプラス/マイナス400 VDCのパワーラック(サイドカー)と、コンピュートトレイ向けに800ボルトを降圧するラックレベルのDC-DCコンバーター。金額は、サーバーメーカー、ODM(相手先ブランドによる設計・製造業者)およびデータセンター事業者に販売されるPSUハードウェアの工場出荷価格です。
対象外。無停電電源装置(UPS)システム(データセンターUPS市場で扱います)、パワーシェルフ内のバッテリーバックアップユニット(BBU)(データセンターバッテリー市場で扱います)、配電ユニット(PDU)、バスウェイおよび開閉装置、マザーボード上の電圧レギュレーターモジュールその他のボードレベルコンバーター、単体で販売されるパワー半導体、ならびにデータセンター外のパソコン、産業機器または通信機器向けのPSU。
セグメントの関係。すべてのセグメント表は、2025年の同じ60.7億米ドルを分割したものです。製品タイプ別の内訳は、従来型とAIの出荷量からモデル内で直接算出しています。定格出力別とエンドユーザー別の内訳は同じ合計を分割したもので、2020年から2035年までの各年で、それぞれの内訳の合計は総額と一致します。
データセンター電源ユニット市場の推計値が異なるのはなぜか?
データセンター用電源に関する公開推計が異なるのは、UPSシステム、PDU、パワー半導体を加えるものがある一方、DC Market InsightsはPSUハードウェアのみを対象に2026年の支出を71.2億米ドルと算出しているためです。
より広い定義では4つの要素が加わります。第一に、UPSシステム、PDU、バスウェイなどの施設電源設備で、これらはPSUの上流に位置し、それぞれ独自のレポートで規模を算出しています。第二に、バッテリーバックアップユニットで、多くのAIラックでPSUとパワーシェルフを共有しますが、電力を変換するのではなく蓄えます。第三に、ボードレベルの電圧レギュレーターと、PSU内部の窒化ガリウム(GaN)および炭化ケイ素(SiC)チップで、完成品PSUに加えると同じ価値を二重に計上することになります。第四に、デスクトップ向けや産業向けを含む、コンピューティング向けに販売されるすべてのスイッチング電源です。いずれも実在する市場ですが、これらを加えると、サーバーメーカーやデータセンター事業者がACまたは800 VDCをサーバーが使う電圧に変換する装置に支払う金額が見えにくくなります。
| 要素 | 本市場に含まれるか | 理由 |
|---|---|---|
| サーバー・ストレージ・ネットワーク用PSU | はい(2025年に36.3億米ドル) | IT機器内部で電力を変換 |
| AIラック用パワーシェルフ(48-54 V) | はい(2025年に24.3億米ドル) | ラック全体の電力を変換 |
| 800 VDCパワーラック・コンバーター | はい(2025年に1,353万米ドル) | ラック列全体の電力を変換 |
| UPSシステムおよびPDU | いいえ | 施設電源設備 |
| バッテリーバックアップユニット | いいえ | エネルギーを蓄える |
| パワー半導体およびボードレベルレギュレーター | いいえ | 部品または下流のコンバーター |
対象範囲内の購入者には、ハイパースケールクラウドプロバイダー、AIおよびグラフィックス処理装置(GPU)クラウドプロバイダー、企業およびコロケーションテナント、通信・エッジ事業者が含まれます。中小企業(SME)のサーバールームにあるサーバーは、企業およびコロケーションテナントに計上します。UPSシステム、PDU、BBU、単体で販売されるパワー半導体、データセンター以外のPSUは、すべての表で対象外です。
データセンターPSUへの支出が急増しているのはなぜか?
データセンターPSUへの支出が増えているのは、AIラックが汎用サーバーよりもkWあたりはるかに多くの電源ハードウェアを搭載するためで、DC Market Insightsは、AIラック電源が2025年の24.4億米ドルから2035年には169.6億米ドルに成長すると予測しています。
ラックスケールのNVIDIAシステムは各ラックに48台のPSUを搭載
NVIDIA DGX GB200ユーザーガイド(2026年9月改訂版)によると、NVIDIA GB200 NVL72ラックは8台のパワーシェルフそれぞれに空冷式5.5 kW PSUを6台搭載し、約120 kWを消費します。これは120 kWのロードに対して264 kWのPSU容量であり、各シェルフが予備電源を備えて稼働するため、比率は2.2となります。そこでDC Market Insightsは、2025年のAIラックロード1kWあたりのPSU搭載額を375米ドル(120 kWラック1台あたり約45,000米ドル)とし、従来型サーバーの1kWあたり150米ドルと比較しています。AIラックの出荷は、2025年の6.51 GWのITロードから2026年には8.32 GWに増加します。
NVIDIAの800 VDCアーキテクチャが新たな製品ラインを生み出す
NVIDIAは2025年5月、800 VDCデータセンターの本格量産を2027年のKyberラックスケールシステムに合わせて開始すること、またこの設計によりエンドツーエンドの効率が最大5%向上し、保守コストが最大70%削減されることを、2025年5月20日付の技術ブログで明らかにしました。NVIDIAは2025年10月、電源部品パートナーとしてDelta、Flex、LITEON、Megmeetを挙げました。DC Market Insightsは、AIラック出荷に占める比率が2%から60%に上昇するのに伴い、800 VDCパワーラック・コンバーターを2026年に7,818万米ドル、2027年に8億2,241万米ドル、2030年に61.7億米ドルとモデル化しています。
Delta、Lite-On、Advanced EnergyがAI電源の成長を報告
Delta Electronicsは2026年7月の決算説明会で、2026年第2四半期の売上高が過去最高の1,832億台湾ドル(前年比48%増)、パワーエレクトロニクス部門の売上高が50%増となり、データセンター関連事業が上半期売上高の半分以上を占めたと発表しました。Advanced Energyは、2026年2月10日に米国証券取引委員会(SEC)に提出した決算資料によると、2025年のData Center Computing売上高が5億8,730万米ドル(107%増)でした。Lite-On Technologyは、2025年にCloud and AIoT事業が30%超成長したと述べ、2026年にはAI関連売上高が全体の30%を超えると見込んでいます。これらの業績は、DC Market Insightsがモデル化した2025年から2026年の17.2%増を裏付けています。
データセンターPSUの設計はどのように変化しているか?
PSUの定格出力は1台あたり3 kWから5.5 kW、12 kWへと上昇しており、DC Market Insightsのモデルでは、5.5 kW超のユニットが2025年の金額の17.0%から2035年には54.0%に拡大します。
OCP Open Rackのパワーシェルフは33 kWから72 kWへ
OCPマーケットプレイスに掲載されたDeltaの製品情報によると、標準的なORv3パワーシェルフは5.5 kW PSUを6台収容し、最大33 kWを97.5%超の効率で供給します。2026年6月のリビジョン1.0.0であるOCP Open Rack V3 High Power Rack(HPR)V2仕様では、PSUが12 kW、シェルフが72 kW(予備電源1台とデュアルコード構成では60 kW)に倍増します。この定格のシェルフは800 VDCに移行せずに100 kW~200 kWのラックに対応でき、そのため54ボルトシェルフのラインは、800 VDCラックに道を譲る前の2027年に42.6億米ドルを維持します。
窒化ガリウムと炭化ケイ素が電力密度を高める
Navitas SemiconductorはAIデータセンター向けの12 kW PSUを披露し、2025年5月にNVIDIAが800 VDCアーキテクチャ向けに同社を選定したと発表しました。Infineon Technologiesは2026年2月の発表で、AIデータセンター電源の売上高が2026会計年度の約15億ユーロから2027会計年度には約25億ユーロになると見込んでいます。ワイドバンドギャップチップにより12 kW電源を5.5 kWユニットのスロットに収められるため、DC Market Insightsは、ラックあたりの価値が上昇する一方で、PSUのワットあたり価格は2025年の0.13米ドルから2035年には0.10米ドルに低下すると予測しています。
電源メーカーがデータセンター事業を分離
Flexは2026年5月5日、Cloud and Power Infrastructureセグメントをスピンオフする意向を発表し、同事業の2027会計年度の売上高成長率を約65%~75%と目標設定しました。Vertivは800 VDC電源ポートフォリオの投入を2026年下半期に予定しています。データセンター電源に特化した事業は、幅広い産業需要ではなくAIラック向けに価格設定と投資を行うことができます。購入者の中ではAIおよびGPUクラウドプロバイダーセグメントが年20.20%で最も速く成長します。
市場の抑制要因:データセンターPSUの成長を制限するものは?
従来型PSUの価格下落と800 VDCの時期の不確実性が市場を抑制しており、2035年に175.2億米ドルとなるDC Market Insightsのローケースは、AIラックの立ち上がりが遅れた場合の影響を示しています。
Titanium効率はすでにサーバーの法定下限
欧州連合(EU)のサーバー向けエコデザイン規則である規則(EU)2019/424は、2023年1月1日以降、単一出力のサーバー用PSUに対し、負荷10%、20%、50%、100%でそれぞれ90%、94%、96%、91%の効率を義務付けています。米国のENERGY STAR Computer Servers Version 4.0は、2024年1月12日から750ワット以上の電源に同じ水準を定めています。Titaniumレベルのユニットがすでに標準となっているため、購入者は効率向上のための割増料金を支払わなくなり、従来型サーバー用PSUは2025年の28.3億米ドルから2035年の38.1億米ドルへと年3.01%の成長にとどまります。
800 VDCの数量はラックの投入時期に左右される
Deltaは2026年7月、プラス/マイナス400 Vおよび800 V製品の量産を2026年第3四半期に開始し、翌年に本格的な数量になると述べました。一方、Advanced Energyは2026年8月の決算説明会で、800 Vの初期量産売上高を2027年後半、より大きな立ち上がりを2028年と見込んでいます。DC Market Insightsは2028年の800 VDCを24.8億米ドルとしているため、ラック1世代分の遅れは同年の支出を大きく減らします。ローケースでは、2027年以降のAIラック出荷が20%少なく、価格が5%低いと想定しています。
データセンターPSUサプライヤーにとっての機会はどこにあるか?
最大の機会は800 VDCパワーラックと、湾岸諸国およびインドのAIキャンパスであり、DC Market Insightsのモデルでは2035年の金額でそれぞれ145.5億米ドルと12.6億米ドルに相当します。
800 VDC列向けのサイドカー型パワーラック
Deltaは400~480ボルトの交流を800 VDCに変換する1.1メガワット(MW)級のインロー型パワーラックを披露し、Lite-Onは自社の800 VDCパワーラックが試験中であると述べました。DC Market Insightsの2026年の搭載額である1kWあたり470米ドルで計算すると、1.1 MWのパワーラック1台とその下流のコンバーターには約52万米ドルのPSUハードウェアが含まれます。このラインは2025年の1,353万米ドルから2035年には145.5億米ドル(市場の66.6%)に成長します。
湾岸諸国とインドのAIキャンパス
サウジアラビアは2025年の6,071万米ドルから2035年には5億227万米ドルへと年23.53%で成長し、インドは1億2,143万米ドルから7億5,341万米ドルへと年20.02%で成長します。両国とも最初のホールからラックスケールシステムでAI容量を追加しており、旧式サーバーの導入基盤が小さいため、成長率は世界全体の13.66%を上回ります。
データセンター用電源のkWあたりのコストは?
DC Market Insightsの単価によると、2025年のデータセンターPSUハードウェアのコストは、従来型サーバーでITロード1kWあたり約150米ドル、AIラック用パワーシェルフで1kWあたり375米ドルです。
| 年 | 従来型サーバー(ITロード1kWあたり米ドル) | AIラック用パワーシェルフ(1kWあたり米ドル) | 800 VDCラック・コンバーター(1kWあたり米ドル) | 標準的なPSU価格(定格1ワットあたり米ドル) |
|---|---|---|---|---|
| 2020 | 165 | 300 | 出荷なし | 0.15 |
| 2025 | 150 | 375 | 520(試験ユニット) | 0.13 |
| 2030 | 140 | 400 | 430 | 0.11 |
| 2035 | 132 | 360 | 385 | 0.10 |
価格表を公表しているPSUメーカーはないため、これらはラック設計から算出したDC Market Insightsの推計値です。GB200 NVL72ラックは120 kWのロードに対して264 kWのPSU定格を搭載し、従来型サーバーは消費電力の2~3倍の定格を持つ冗長電源2台を搭載します。Advanced Energyは2026年8月、800 Vラックはラックあたりの搭載額を増やす機会であると述べ、Navitasは2026年のパワー半導体の搭載額をGPU電力1kWあたり約55米ドルとしており、これはAIシェルフの1kWあたり価格の約7分の1に相当します。
データセンターPSUに適用される規格・規則は?
EUの効率規制からOCPのラック設計まで、6つの規則と仕様が2025年のPSU支出60.7億米ドルを方向付けています。
- 規則(EU)2019/424:サーバーおよびデータストレージ向けのエコデザイン規則。2023年1月1日以降、負荷10/20/50/100%でPSU効率90/94/96/91%、負荷50%で力率0.95。
- ENERGY STAR Computer Servers Version 4.0:2024年1月12日発効。750ワット以上の単一出力PSUに同じ効率水準。
- 80 PLUS Titanium:CLEAResultが運営する認証。230ボルトおよび277ボルトの冗長データセンター用PSUで90/94/96/91%。
- OCP Open Rack V3パワーシェルフ仕様:5.5 kW PSUを6台搭載する33 kWシェルフと、12 kW PSUを6台搭載するHPR V2の72 kWシェルフ(リビジョン1.0.0、2026年6月)。
- NVIDIA 800 VDCアーキテクチャ:2025年5月に公表され、2025年10月のOCP Global Summitで拡張。2027年にKyberラックで本格量産。
- IEC 62368-1:国際電気標準会議(IEC)による情報通信技術機器の安全規格で、すべてのデータセンター用PSUが適合しなければなりません。
データセンターPSU支出をリードする製品タイプは?
DC Market Insightsによると、2025年の金額では従来型サーバー用PSUが46.6%で首位であり、2035年までに800 VDCパワーラック・コンバーターが66.6%で最大の製品タイプとなります。
製品タイプ別:従来型サーバー用PSUが46.6%で首位
| 製品タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 従来型サーバー用PSU | 2,829.84 | 46.6% | 3,808.25 | 3.01% |
| ストレージ・ネットワーク用PSU | 798.16 | 13.1% | 1,074.12 | 3.01% |
| 48-54 VのAIラック用パワーシェルフ | 2,429.84 | 40.0% | 2,401.59 | -0.12% |
| 800 VDCパワーラック・コンバーター | 13.53 | 0.2% | 14,554.08 | 100.98% |
| 合計 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
定格出力別:2 kW未満のPSUが52.0%で首位
| PSU定格出力 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 2 kW未満 | 3,157.11 | 52.0% | 4,804.37 | 4.29% |
| 2 kW~5.5 kW | 1,882.12 | 31.0% | 5,241.13 | 10.78% |
| 5.5 kW超 | 1,032.13 | 17.0% | 11,792.54 | 27.58% |
| 合計 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
エンドユーザー別:ハイパースケールクラウドプロバイダーが48.0%で首位
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 2,914.26 | 48.0% | 11,574.16 | 14.79% |
| AIおよびGPUクラウドプロバイダー | 728.56 | 12.0% | 4,585.99 | 20.20% |
| 企業およびコロケーションテナント | 1,821.41 | 30.0% | 4,149.23 | 8.58% |
| 通信・エッジ事業者 | 607.14 | 10.0% | 1,528.66 | 9.67% |
| 合計 | 6,071.37 | 100.0% | 21,838.04 | 13.66% |
DC独自分析:AIラック電源の搭載額分解 — kWあたり150米ドルから470米ドルのPSUハードウェア
DC Market Insightsは、NVIDIAおよびOCPの文書、サプライヤーの発表、独自の単価から得た9つの入力値をもとにこの分解を作成しました。これは、各ラック設計がITロード1kWあたりに搭載するPSUハードウェアのモデル推計値です。
| ラック設計 | PSU構成 | ロード1kWあたりのPSU定格 | PSU搭載額(2025年または初年度) | 構成の出典 |
|---|---|---|---|---|
| 従来型サーバーラック | サーバー1台につき冗長1.6 kW CRPSユニット2台 | 2.0~3.0 | 1kWあたり150米ドル | DC Market Insights単価 |
| ORv3ラック、33 kWシェルフ | 5.5 kW PSU 6台、予備1台で27.5 kW | シェルフあたり1.2 | 1kWあたり300~350米ドル | OCPマーケットプレイス掲載情報 |
| GB200 NVL72ラック、約120 kW | 5.5 kW PSU 6台のシェルフ8台(264 kW) | 2.2 | 1kWあたり375米ドル、ラックあたり約45,000米ドル | NVIDIA DGXユーザーガイド |
| HPR V2ラック、72 kWシェルフ | 12 kW PSU 6台、予備1台とデュアルコードで60 kW | シェルフあたり1.2 | 1kWあたり400米ドル(2030年) | OCP HPR V2仕様 |
| インロー型パワーラック付き800 VDC列 | 1.1 MW級のACから800 VDCへのラックとDC-DCコンバーター | 約1.2 | 1kWあたり470米ドル(2026年) | Delta製品発表、DC Market Insights |
この分解は、PSU支出がサーバー出荷よりも速く伸びる理由を示しています。シェルフ間の冗長性と5.5 kWおよび12 kWユニットの高価格により、AIロード1kWは汎用サーバー1kWの2.5倍のPSU価値を持ちます。800 VDC列では、変換が専用ラックと各コンピュートトレイ内の第2段コンバーターに移るため、2026年には1kWあたり約470米ドルとさらに一段上がります。数量の増加に伴い1kWあたりの価格は2035年までに385米ドルに低下しますが、54ボルトシェルフを上回る水準を保ちます。
データセンターPSUへの支出が最も多い地域は?
北米が2025年の金額の46.0%(27.9億米ドル)で首位であり、中東・アフリカが年20.91%で最も成長の速い地域です。地域は、PSUの製造地ではなく機器の設置地で計上しています。
北米が46.0%のシェアで首位
北米のPSU支出は、2025年の27.9億米ドルから2035年には101.5億米ドルへとCAGR 13.78%で増加します。同地域はNVIDIAのラックスケールシステムの設置台数が最も多く、ハイパースケールおよびAIクラウドのキャンパスでは2027年から最初の800 VDC列が稼働すると見込まれています。
アジア太平洋が32.0%のシェア
アジア太平洋は19.4億米ドルから68.8億米ドルへと年13.48%で成長します。中国は2025年に7億8,928万米ドルを占め、その大半は国内サーバーメーカーとGreat Wall PowerやHuawei Digital Powerなどのサプライヤーによるものです。一方、台湾にはDelta、Lite-On、Chicony Power、AcBel Polytechの工場があり、世界各地に出荷しています。
欧州が14.5%のシェア
欧州は8億8,035万米ドルから24.0億米ドルへと年10.56%で成長し、5地域の中で最も遅い成長となります。ドイツ、英国、フランスは規則(EU)2019/424のもとですでにTitanium効率に達した従来型サーバーの大きな基盤を持つため、導入済みkWあたりの新規AIラックが少なく、成長が抑えられます。
中東・アフリカが20.91%で最も成長の速い地域
中東・アフリカは、サウジアラビアとアラブ首長国連邦(UAE)が最初のホールからラックスケールシステムでAIキャンパスを建設するのに伴い、2億1,250万米ドルから14.2億米ドルへと成長します。
ラテンアメリカが4.0%のシェア
ラテンアメリカは、クラウドリージョンとコロケーションホールがAIラックを追加するブラジルとメキシコを中心に、2億4,285万米ドルから9億8,271万米ドルへと年15.00%で成長します。
データセンターPSUへの支出が最も多い国は?
米国は2025年にデータセンターPSUに25.2億米ドル(世界全体の41.5%)を支出し、サウジアラビアが上位12か国の中で年23.53%と最も速く成長します。
| 順位 | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 | 地域 |
|---|---|---|---|---|---|
| 1 | 米国 | 2,519.62 | 9,171.98 | 13.79% | 北米 |
| 2 | 中国 | 789.28 | 2,511.37 | 12.27% | アジア太平洋 |
| 3 | 日本 | 218.57 | 742.49 | 13.01% | アジア太平洋 |
| 4 | ドイツ | 200.36 | 524.11 | 10.09% | 欧州 |
| 5 | 英国 | 194.28 | 545.95 | 10.88% | 欧州 |
| 6 | カナダ | 157.86 | 611.47 | 14.50% | 北米 |
| 7 | インド | 121.43 | 753.41 | 20.02% | アジア太平洋 |
| 8 | オーストラリア | 121.43 | 436.76 | 13.66% | アジア太平洋 |
| 9 | 韓国 | 115.36 | 447.68 | 14.52% | アジア太平洋 |
| 10 | フランス | 109.28 | 283.89 | 10.02% | 欧州 |
| 11 | ブラジル | 97.14 | 414.92 | 15.63% | ラテンアメリカ |
| 12 | サウジアラビア | 60.71 | 502.27 | 23.53% | 中東・アフリカ |
米国は2035年まで最大の購入国であり続け、AIラックが集中することでシェアは42.0%へとわずかに上昇します。インドは年20.02%で、サウジアラビアに次いで最も成長の速い大国です。インドの新規AI容量は高定格のシェルフから始まるためです(DC Market Insightsによる配分)。
2035年のデータセンターPSU予測はどのように変わり得るか?
2027年以降のAIラック出荷とPSU価格に応じて、2035年の市場はベースケースの218.4億米ドルを中心に175.2億米ドルから256.0億米ドルの範囲となります。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| ロー | 17,524.56 | 11.18% | 2027年以降、AIラック出荷が20%少なく、PSU価格が5%低い |
| ベース | 21,838.04 | 13.66% | 本文記載のモデル |
| ハイ | 25,600.46 | 15.48% | 2027年以降、AIラック出荷が15%多く、PSU価格が5%高い |
ローケースは、Advanced Energyが示す2027年後半の開始に沿った800 VDCの遅い立ち上がりを想定し、ハイケースは、Deltaが示す2026年第3四半期の量産開始に沿った12 kW電源と800 VDC列のより速い普及を想定しています。
データセンター用電源の主要企業は?
Delta Electronicsが2025年の金額の約33%で首位であり、上位5社のサプライヤーが約74%を占めます(サプライヤーの業績と名指しされたラック設計に基づくDC Market Insightsの評価)。
- Delta Electronics
- Lite-On Technology
- Advanced Energy Industries(Artesyn)
- Chicony Power Technology
- AcBel Polytech
- FSP Group
- Great Wall Power Supply Technology
- Huawei Digital Power
- Murata Manufacturing
- Flex
- Vertiv
- Megmeet Electrical
- Bel Fuse(Bel Power Solutions)
- Eaton
- Navitas Semiconductor(部品パートナー)
約74%という集中度の推計は、Delta Electronics(約33%)、Lite-On Technology(約20%)、Advanced Energy(約10%)、Chicony Power(約6%)、AcBel Polytech(約5%)を合計したものです。Deltaは年次報告書の声明によると、2025年の売上高が5,549億台湾ドル(32%増)でした。Lite-Onの2025年の売上高は1,661億台湾ドル(21%増)でした。Advanced Energyの2025年のData Center Computing売上高5億8,730万米ドルはDC Market Insightsの市場の9.7%に相当し、同社は2026年に少なくとも50%の成長を見込んでいます。MurataはOCPマーケットプレイスに33 kWのORv3パワーシェルフを掲載しています。
最近の動向
2026年の7つの日付付きの出来事は、サプライヤーの成長、新しい仕様、800 VDCへの移行を示しています。
- 2026年2月、Infineon Technologiesは2027会計年度のAIデータセンター電源売上高を約25億ユーロと見込んでいると発表しました(出典:Infineon)。
- 2026年2月、Advanced Energyは2025年のData Center Computing売上高が5億8,730万米ドル(107%増)だったと発表しました(出典:Advanced Energy)。
- 2026年5月、FlexはCloud and Power Infrastructureセグメントをスピンオフする意向を発表しました(出典:Flex)。
- 2026年5月、DeltaはNVIDIA MGXアーキテクチャに対応した800 VDCインロー型パワーラックを披露しました(出典:Delta Electronics)。
- 2026年6月、OCPはOpen Rack V3 HPR V2 72 kWパワーシェルフ仕様のリビジョン1.0.0を公開しました(出典:Open Compute Project)。
- 2026年7月、Deltaは過去最高の四半期売上高1,832億台湾ドルを発表し、800 V製品の量産を第3四半期に設定しました(出典:Delta Electronics)。
- 2026年8月、Advanced Energyは第2四半期のData Center Computing売上高が1億9,200万米ドル(35%増)だったと発表しました(出典:Advanced Energy)。
調査方法:DC Market Insightsによるデータセンター電源ユニット市場の規模算出方法
DC Market Insightsは、毎年出荷されるITロードにkWあたりのPSU搭載額を乗じて市場規模を算出しており、2025年に60.7億米ドル、2035年に218.4億米ドルとなります。
モデルの数値:新規データセンターIT容量は2025年に12.0 GW、2030年に22 GW、2035年に27 GWで、AI比率はそれぞれ35%、60%、66%。従来型の出荷ITロードは、新規の従来型容量に、サーバー更新分として導入済み従来型基盤の6分の1を加えたもの(2025年24.19 GW、2035年36.99 GW)。AIの出荷ロードは、新規AI容量に導入済みAI基盤の22%を加えたもの(2025年6.51 GW、2035年44.47 GW)。kWあたりの搭載額は、2025年の従来型機器で150米ドル(うち22%がストレージ・ネットワーク)、54ボルトAIシェルフで375米ドル、2026年の800 VDCラックで470米ドルであり、AI出荷に占める800 VDCの比率は2025年の0.4%から2030年に60%、2035年に85%へ上昇します。同じ容量と更新のロジックはサーバーシャーシ市場でも用いられており、PSU上流の電力経路はデータセンターバスウェイ市場で規模を算出しています。
3つの境界チェックで結果を検証しています。上限1:60.7億米ドルは、DC Market Insightsが推計する2025年のデータセンターインフラ総支出5,700.4億米ドルの1.1%であり、各サーバーのごく一部を占める部品として妥当です。上限2:パワー半導体の搭載額をPSU価格の15%~25%とすると、2026年のAIラック電源33.2億米ドルは5億~8億米ドルのチップに相当し、Infineon単独で2026会計年度にAIデータセンター電源から見込む約15億ユーロを下回ります。下限:Advanced EnergyのData Center Computing売上高5億8,730万米ドルは、第3位のサプライヤー単独で2025年の市場の9.7%を占めます。全体的なアプローチはDC Market Insightsの調査方法ページに記載しています。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査方法
- 2.1出荷量とkWあたり搭載額モデルの数値
- 2.2境界チェック:インフラ総支出の上限、Infineonチップの上限およびAdvanced Energyの下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター電源ユニットに含まれるものは?
- 4.1対象範囲:サーバー・ストレージ・ネットワーク用PSU、AIラック用パワーシェルフおよび800 VDCパワーラック
- 4.2対象外:UPS、バッテリーバックアップユニット、PDU、ボードレベルレギュレーターおよびパワー半導体
- 4.3セグメントの関係
- 05データセンター電源ユニット市場の推計値が異なるのはなぜか?
- 5.1広い定義に含まれるUPS、バッテリー、チップおよびデータセンター以外の電源
- 5.2範囲の比較:対象と対象外
- 5.3対象範囲内の購入者
- 06市場の推進要因
- 6.1ラックスケールのNVIDIAシステムは各ラックに48台のPSUを搭載
- 6.2NVIDIAの800 VDCアーキテクチャが新たな製品ラインを生み出す
- 6.3Delta、Lite-On、Advanced EnergyがAI電源の成長を報告
- 07市場動向
- 7.1OCP Open Rackのパワーシェルフは33 kWから72 kWへ
- 7.2窒化ガリウムと炭化ケイ素が電力密度を高める
- 7.3電源メーカーがデータセンター事業を分離
- 08市場の抑制要因
- 8.1Titanium効率はすでにサーバーの法定下限
- 8.2800 VDCの数量はラックの投入時期に左右される
- 09市場機会
- 9.1800 VDC列向けのサイドカー型パワーラック
- 9.2湾岸諸国とインドのAIキャンパス
- 10価格分析:データセンターPSUのkWあたりコスト
- 10.1ITロード1kWあたりのPSU搭載額(2020-2035年)
- 10.2ワットあたり価格とパワー半導体の搭載額
- 11規格および規制
- 11.1規則(EU)2019/424
- 11.2ENERGY STAR Computer Servers Version 4.0
- 11.380 PLUS Titanium
- 11.4OCP Open Rack V3パワーシェルフ仕様
- 11.5NVIDIA 800 VDCアーキテクチャ
- 11.6IEC 62368-1
- 12データセンター電源ユニット市場、製品タイプ別
- 12.1従来型サーバー用PSU
- 12.2ストレージ・ネットワーク用PSU
- 12.348-54 VのAIラック用パワーシェルフ
- 12.4800 VDCパワーラック・コンバーター
- 13データセンター電源ユニット市場、定格出力別
- 13.12 kW未満
- 13.22 kW~5.5 kW
- 13.35.5 kW超
- 14データセンター電源ユニット市場、エンドユーザー別
- 14.1ハイパースケールクラウドプロバイダー
- 14.2AIおよびGPUクラウドプロバイダー
- 14.3企業およびコロケーションテナント
- 14.4通信・エッジ事業者
- 15Dc独自分析:aiラック電源の搭載額分解
- 15.1kWあたり150米ドルから470米ドルまでの5つのラック設計
- 15.2PSU支出がサーバー出荷より速く伸びる理由
- 16地域別インサイト
- 16.1北米
- 16.2アジア太平洋
- 16.3欧州
- 16.4中東・アフリカ
- 16.5ラテンアメリカ
- 17国別分析
- 17.1米国
- 17.2中国
- 17.3日本
- 17.4ドイツ
- 17.5英国
- 17.6カナダ
- 17.7インド
- 17.8オーストラリア
- 17.9韓国
- 17.10フランス
- 17.11ブラジル
- 17.12サウジアラビア
- 18予測シナリオ(2035年)
- 18.1ローケース
- 18.2ベースケース
- 18.3ハイケース
- 19競合インサイト
- 19.1Delta Electronics
- 19.2Lite-On Technology
- 19.3Advanced Energy Industries(Artesyn)
- 19.4Chicony Power Technology
- 19.5AcBel Polytech
- 19.6FSP Group
- 19.7Great Wall Power Supply Technology
- 19.8Huawei Digital Power
- 19.9Murata Manufacturing
- 19.10Flex
- 19.11Vertiv
- 19.12Megmeet Electrical
- 19.13Bel Fuse(Bel Power Solutions)
- 19.14Eaton
- 19.15Navitas Semiconductor(部品パートナー)
- 20最近の動向
- 20.1日付付きの出来事(2026年2月~8月)
- 図 1:データセンター電源ユニット市場規模(2020-2035年、百万米ドル)
- 表 1:レポート属性
- 表 2:範囲の比較
- 表 3:kWあたりのPSU搭載額とワットあたり価格(2020-2035年)
- 表 4:製品タイプ別市場(2025年および2035年)
- 表 5:定格出力別市場(2025年および2035年)
- 表 6:エンドユーザー別市場(2025年および2035年)
- 表 7:AIラック電源の搭載額分解
- 表 8:上位12か国(2025年および2035年)
- 表 9:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は71.2億米ドルで、2025年の60.7億米ドルから17.2%増加しています。市場は2035年までに218.4億米ドルに達すると予測されており、2025年からのCAGRは13.66%です。
2020年から2025年の年13.79%に続き、2025年から2035年は年13.66%で成長します。AIラックは従来型サーバーの2.5倍のkWあたりPSU価値を持ち、その出荷が約7倍に増えるためです。
2025年の支出60.7億米ドルは、施設の電力をサーバー、ストレージ、スイッチが使用する直流に変換するユニットに向けられました。AIラックではこれらをパワーシェルフにまとめ、800 VDC設計では変換を独立したパワーラックに移します。
2025年の金額の46.6%(28.3億米ドル)は従来型サーバー用PSUです。800 VDCパワーラック・コンバーターが最も速く成長し、2035年までに145.5億米ドル(市場の66.6%)に達します(DC Market Insights推計)。
2025年は従来型サーバーでITロード1kWあたり約150米ドル、AIラック用パワーシェルフで1kWあたり375米ドル、2026年の800 VDCラックで1kWあたり470米ドルです(DC Market Insights単価)。
NVIDIAによると、約120 kWを消費するNVIDIA GB200 NVL72ラックには、8台のパワーシェルフに収めた5.5 kWのPSU 48台が給電します。これはPSU定格264 kWで、ラックあたり約45,000米ドルのハードウェアに相当します(DC Market Insights)。
DC Market Insightsのモデルでは、2035年のPSU支出のうち145.5億米ドルが800 VDCパワーラック・コンバーターに向けられます。NVIDIAは2027年にKyberラックで800 VDCの本格量産を計画しており、最大5%の効率向上を挙げています。
2025年の金額の46.0%(27.9億米ドル)は北米で支出されています。中東・アフリカが年20.91%で最も速く成長し、サウジアラビアが上位12か国の中で23.53%と最も成長の速い国です。
2025年の金額の約33%をDelta Electronicsが占めています(DC Market Insights評価)。Lite-On Technology、Advanced Energy、Chicony Power、AcBel Polytechがこれに続き、上位5社で約74%を占めます。
2026年の71.2億米ドルは、PSUハードウェアのみを対象としたDC Market Insightsの数値です。UPSシステム、PDU、バッテリーバックアップユニット、パワー半導体、またはデータセンター以外の電源を加えた推計値はより大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。