
Markt für Rechenzentrums-Netzteile: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Netzteile: 2025 lag das Marktvolumen bei USD 6,070.0 Mio.; bis 2035 soll es bei einer CAGR von 13.66 % auf USD 21.84 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was zählt als Rechenzentrums-Netzteil?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Netzteile?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten von Rechenzentrums-Netzteilen pro kW
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrums-Netzteile wird 2026 auf 7,12 Mrd. USD geschätzt und soll bis 2035 auf 21,84 Mrd. USD wachsen, nach 6,07 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,66 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Wert eines Netzteils (Power Supply Unit, PSU) verlagert sich von den beiden kleinen Netzteilen in jedem Standardserver zu den Shelves, die ein ganzes Rack für künstliche Intelligenz (KI) versorgen: Ein NVIDIA GB200 NVL72 Rack zieht laut NVIDIA DGX Benutzerhandbuch rund 120 Kilowatt (kW) über 48 PSUs mit je 5,5 kW in acht Power Shelves. Deshalb setzt DC Market Insights die KI-Rack-Stromversorgung 2025 mit 375 USD pro kW IT-Last an, gegenüber 150 USD pro kW bei konventionellen Servern, und deshalb steigt der Anteil der KI-Rack-Stromversorgung von 40,2 % der Ausgaben 2025 auf 77,6 % im Jahr 2035. Der nächste Schritt, Power Racks mit 800 Volt Gleichspannung (800 VDC), macht 800-VDC-Power-Racks und -Wandler zur am schnellsten wachsenden Produktlinie und den Nahen Osten und Afrika mit 20,91 % pro Jahr zur am schnellsten wachsenden Region.
Wichtige Marktstatistiken: Wie groß ist der Markt für Rechenzentrums-Netzteile 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Netzteile 2026 mit 7,12 Mrd. USD, 17,2 % über 2025, da die Auslieferungen von KI-Racks von 6,51 Gigawatt (GW) auf 8,32 GW IT-Last steigen.
- Marktgröße 2025: 6,07 Mrd. USD
- Marktgröße 2026: 7,12 Mrd. USD
- Marktgröße 2030: 14,30 Mrd. USD
- Marktgröße 2035: 21,84 Mrd. USD
- CAGR 2025-2035: 13,66 % im Basisszenario, 11,18 % im Low-Szenario und 15,48 % im High-Szenario
- Größter Produkttyp: konventionelle Server-Netzteile, 46,6 % des Werts 2025 (2,83 Mrd. USD)
- Am schnellsten wachsender Produkttyp: 800-VDC-Power-Racks und -Wandler, von 13,53 Mio. USD 2025 auf 14,55 Mrd. USD 2035
- Größte Leistungsklasse: Netzteile unter 2 kW, 52,0 % des Werts 2025; Geräte über 5,5 kW wachsen um 27,58 % pro Jahr
- Führende Region: Nordamerika, 46,0 % des Werts 2025 (2,79 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 20,91 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 2,52 Mrd. USD im Jahr 2025 (41,5 % des weltweiten Werts)
- Marktführer: Delta Electronics, rund 33 % des Werts 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
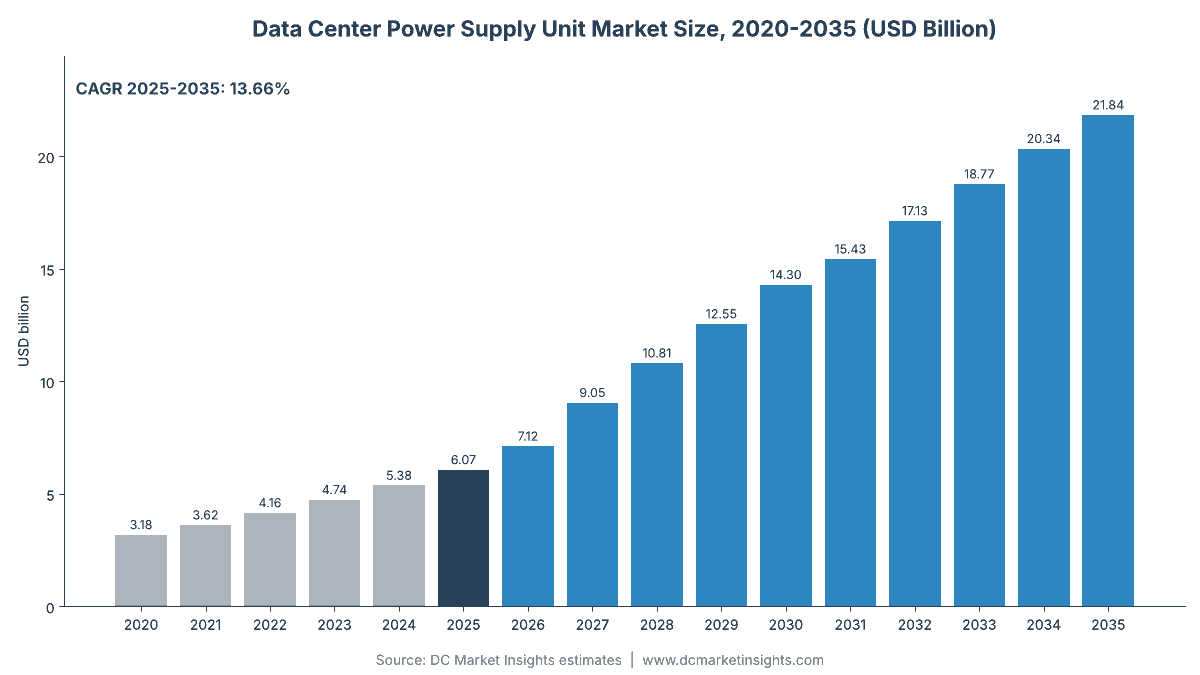
Der globale Markt für Rechenzentrums-Netzteile wurde 2020 auf 3,18 Mrd. USD bewertet, erreichte 2025 6,07 Mrd. USD und soll bis 2035 bei einer CAGR von 13,66 % im Prognosezeitraum 21,84 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Netzteile 2025 | 6,07 Mrd. USD |
| Marktgröße Rechenzentrums-Netzteile 2026 | 7,12 Mrd. USD |
| Markt für Rechenzentrums-Netzteile, CAGR | 13,66 % |
| Marktgröße Rechenzentrums-Netzteile 2035 | 21,84 Mrd. USD |
Die Ausgaben für Rechenzentrums-Netzteile wuchsen von 2020 bis 2025 um 13,79 % pro Jahr, doch die beiden Hälften des Marktes entwickelten sich sehr unterschiedlich. Konventionelle Server-, Speicher- und Netzwerk-Netzteile wuchsen von 2,87 Mrd. USD auf 3,63 Mrd. USD, während KI-Rack-Power-Shelves von 312,00 Mio. USD auf 2,43 Mrd. USD zulegten, da die jährlich ausgelieferte IT-Last von Beschleuniger-Racks von 1,04 GW auf 6,51 GW stieg. Das Wachstum von 13,66 % pro Jahr bis 2035 beruht auf der KI-Seite: Konventionelle Netzteile wachsen nur um 3,01 % pro Jahr, weil die Stückpreise mit steigenden Volumina fallen, während die KI-Rack-Stromversorgung um 21,38 % pro Jahr auf 16,96 Mrd. USD wächst. Der Wechsel von 54-Volt-Shelves zu 800-VDC-Power-Racks nach 2027 erhöht den Inhalt pro kW, sodass die 800-VDC-Linie die 54-Volt-Shelf-Linie im Jahr 2030 überholt.
Wichtigste Erkenntnisse
Fünf Kennzahlen erklären, wohin die Ausgaben für Rechenzentrums-Netzteile zwischen 2025 und 2035 fließen, jeweils mit dem Grund dafür.
- Der Markt erreicht bis 2035 21,84 Mrd. USD, weil jedes kW KI-Rack-Last den 2,5-fachen Netzteilwert eines kW konventioneller Server trägt.
- Der Anteil der KI-Rack-Stromversorgung an den Ausgaben steigt von 40,2 % auf 77,6 %, weil die jährlich ausgelieferte IT-Last von Beschleuniger-Racks von 6,51 GW auf 44,47 GW wächst.
- 800-VDC-Power-Racks und -Wandler erreichen 2035 14,55 Mrd. USD, weil NVIDIA die 800-VDC-Serienproduktion an seine Kyber-Racks im Jahr 2027 koppelt.
- Netzteile über 5,5 kW wachsen um 27,58 % pro Jahr, weil 12-kW-Netzteile und 72-kW-Shelves in KI-Hallen die 3-kW-Server-Netzteile ersetzen.
- Konventionelle Server-Netzteile wachsen nur um 3,01 % pro Jahr, weil europäische und US-amerikanische Effizienzvorschriften bereits Geräte auf Titanium-Niveau verlangen und die Preise weiter fallen.
Was zählt als Rechenzentrums-Netzteil?
Ein Rechenzentrums-Netzteil wandelt die Stromversorgung der Anlage in den Gleichstrom um, den Server, Speicher- und Netzwerkgeräte nutzen; DC Market Insights bewertet diese Geräte 2025 mit 6,07 Mrd. USD.
Enthalten. Wechselstrom-Gleichstrom-Netzteile (AC-DC) in Standardservern, überwiegend im Formfaktor Common Redundant Power Supply (CRPS); Netzteile in Speichersystemen und Netzwerk-Switches; Power Shelves auf Rack-Ebene und ihre Hot-Swap-Netzteile für Racks nach Open Compute Project (OCP) Open Rack V3 (ORv3) und NVIDIA MGX mit 48 bis 54 Volt; sowie 800-VDC- oder Plus/Minus-400-VDC-Power-Racks (Sidecars) mit den DC-DC-Wandlern auf Rack-Ebene, die 800 Volt für die Compute-Trays heruntersetzen. Die Werte sind Ab-Werk-Preise der Netzteil-Hardware, die an Serverhersteller, Original Design Manufacturer (ODMs) und Rechenzentrumsbetreiber verkauft wird.
Ausgeschlossen. Systeme zur unterbrechungsfreien Stromversorgung (USV), behandelt im Markt für Rechenzentrums-USV; Batterie-Backup-Einheiten (BBUs) in Power Shelves, behandelt im Markt für Rechenzentrumsbatterien; Stromverteilereinheiten (PDUs), Stromschienen und Schaltanlagen; Spannungsreglermodule und andere Wandler auf Platinenebene auf dem Mainboard; einzeln verkaufte Leistungshalbleiter; sowie Netzteile für PCs, Industrie- oder Telekommunikationsgeräte außerhalb von Rechenzentren.
Wie die Segmente zusammenpassen. Jede Segmenttabelle teilt denselben Wert von 6,07 Mrd. USD im Jahr 2025 auf. Die Aufteilung nach Produkttyp wird im Modell direkt aus konventionellen und KI-Auslieferungen berechnet; die Aufteilungen nach Leistungsklasse und Endnutzer teilen dieselbe Summe auf, und jede Aufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Netzteile?
Öffentliche Schätzungen für Rechenzentrums-Netzteile unterscheiden sich, weil manche USV-Systeme, PDUs und Leistungshalbleiter einrechnen, während DC Market Insights 7,12 Mrd. USD an Ausgaben 2026 ausschließlich für Netzteil-Hardware zählt.
Breitere Definitionen fügen vier Dinge hinzu. Erstens Stromversorgungsausrüstung der Anlage wie USV-Systeme, PDUs und Stromschienen, die dem Netzteil vorgelagert sind und in eigenen Berichten bemessen werden. Zweitens Batterie-Backup-Einheiten, die sich in vielen KI-Racks das Power Shelf mit den Netzteilen teilen, Energie aber speichern statt umzuwandeln. Drittens Spannungsregler auf Platinenebene sowie die Chips aus Galliumnitrid (GaN) und Siliziumkarbid (SiC) in Netzteilen, die denselben Wert doppelt zählen würden, wenn man sie zu fertigen Netzteilen addierte. Viertens alle Schaltnetzteile für die Datenverarbeitung, einschließlich Desktop- und Industriegeräten. Jeder dieser Bereiche ist ein realer Markt, doch ihre Einbeziehung würde verwischen, was ein Serverhersteller oder Rechenzentrumsbetreiber für das Gerät bezahlt, das AC oder 800 VDC in die von einem Server genutzte Spannung umwandelt.
| Element | In diesem Markt? | Begründung |
|---|---|---|
| Server-, Speicher- und Netzwerk-Netzteile | Ja (3,63 Mrd. USD im Jahr 2025) | Wandeln Strom in IT-Geräten um |
| KI-Rack-Power-Shelves (48-54 V) | Ja (2,43 Mrd. USD im Jahr 2025) | Wandeln Strom für ein ganzes Rack um |
| 800-VDC-Power-Racks und -Wandler | Ja (13,53 Mio. USD im Jahr 2025) | Wandeln Strom für eine Rack-Reihe um |
| USV-Systeme und PDUs | Nein | Stromversorgungsausrüstung der Anlage |
| Batterie-Backup-Einheiten | Nein | Speichern Energie |
| Leistungshalbleiter und Regler auf Platinenebene | Nein | Komponenten oder nachgelagerte Wandler |
Zu den Käufern innerhalb des Marktumfangs zählen Hyperscale-Cloud-Anbieter, KI- und GPU-Cloud-Anbieter (Graphics Processing Unit), Unternehmen und Colocation-Mieter sowie Telekom- und Edge-Betreiber; Server in Serverräumen kleiner und mittlerer Unternehmen (KMU) werden unter Unternehmen und Colocation-Mietern gezählt. USV-Systeme, PDUs, BBUs, einzeln verkaufte Leistungshalbleiter und Netzteile außerhalb von Rechenzentren bleiben in allen Tabellen außerhalb des Marktumfangs.
Warum steigen die Ausgaben für Rechenzentrums-Netzteile so schnell?
Die Ausgaben für Rechenzentrums-Netzteile steigen, weil KI-Racks pro kW deutlich mehr Stromversorgungs-Hardware tragen als Standardserver, und DC Market Insights erwartet, dass die KI-Rack-Stromversorgung von 2,44 Mrd. USD im Jahr 2025 auf 16,96 Mrd. USD im Jahr 2035 wächst.
NVIDIA-Systeme im Rack-Maßstab bringen 48 Netzteile in jedes Rack
Ein NVIDIA GB200 NVL72 Rack nutzt laut NVIDIA DGX GB200 Benutzerhandbuch (Revision vom September 2026) sechs luftgekühlte 5,5-kW-Netzteile in jedem von acht Power Shelves und verbraucht rund 120 kW. Das sind 264 kW Netzteilkapazität für 120 kW Last, ein Verhältnis von 2,2, weil jedes Shelf mit Reserve-Netzteilen läuft. DC Market Insights setzt daher 2025 einen Netzteilinhalt von 375 USD pro kW KI-Rack-Last an, rund 45.000 USD pro 120-kW-Rack, gegenüber 150 USD pro kW bei konventionellen Servern. Die ausgelieferte IT-Last von KI-Racks steigt von 6,51 GW im Jahr 2025 auf 8,32 GW im Jahr 2026.
Die NVIDIA 800-VDC-Architektur schafft eine neue Produktlinie
NVIDIA erklärte im Mai 2025, dass die Serienproduktion von 800-VDC-Rechenzentren mit seinen Kyber-Systemen im Rack-Maßstab im Jahr 2027 zusammenfallen wird und dass das Design die End-to-End-Effizienz um bis zu 5 % verbessert und die Wartungskosten um bis zu 70 % senkt, so sein technischer Blog vom 20. Mai 2025. Im Oktober 2025 nannte NVIDIA Delta, Flex, LITEON und Megmeet unter seinen Partnern für Stromversorgungskomponenten. DC Market Insights modelliert 800-VDC-Power-Racks und -Wandler mit 78,18 Mio. USD im Jahr 2026, 822,41 Mio. USD im Jahr 2027 und 6,17 Mrd. USD im Jahr 2030, während ihr Anteil an den KI-Rack-Auslieferungen von 2 % auf 60 % steigt.
Delta, Lite-On und Advanced Energy melden Wachstum bei KI-Stromversorgung
Delta Electronics meldete für das zweite Quartal 2026 einen Rekordumsatz von 183,2 Mrd. NT$, ein Plus von 48 %, mit einem Umsatzplus von 50 % bei Power Electronics, und erklärte laut seiner Ergebniskonferenz im Juli 2026, dass das rechenzentrumsbezogene Geschäft mehr als die Hälfte des Umsatzes im ersten Halbjahr ausmachte. Advanced Energy meldete für 2025 einen Umsatz im Bereich Data Center Computing von 587,3 Mio. USD, ein Plus von 107 %, laut seinen am 10. Februar 2026 bei der Securities and Exchange Commission (SEC) eingereichten Ergebnissen. Lite-On Technology gab an, dass sein Geschäft Cloud and AIoT 2025 um mehr als 30 % gewachsen ist, und erwartet, dass KI-bezogene Umsätze 2026 mehr als 30 % des Gesamtumsatzes ausmachen. Diese Ergebnisse stützen den Anstieg um 17,2 %, den DC Market Insights von 2025 bis 2026 modelliert.
Wie verändern sich die Designs von Rechenzentrums-Netzteilen?
Die Nennleistungen der Netzteile steigen von 3 kW auf 5,5 kW und 12 kW pro Gerät, und Geräte über 5,5 kW wachsen im Modell von DC Market Insights von 17,0 % des Werts 2025 auf 54,0 % im Jahr 2035.
Von 33-kW- zu 72-kW-Power-Shelves im OCP Open Rack
Ein Standard-ORv3-Power-Shelf fasst laut der Produktliste von Delta auf dem OCP Marketplace sechs 5,5-kW-Netzteile für maximal 33 kW bei einem Wirkungsgrad von über 97,5 %. Die Spezifikation OCP Open Rack V3 High Power Rack (HPR) V2, Revision 1.0.0 vom Juni 2026, verdoppelt das Netzteil auf 12 kW und das Shelf auf 72 kW bzw. 60 kW mit einem Reserve-Netzteil und doppelter Einspeisung. Shelves dieser Leistungsklasse versorgen Racks mit 100 kW bis 200 kW, ohne auf 800 VDC umzustellen, was die 54-Volt-Shelf-Linie 2027 bei 4,26 Mrd. USD hält, bevor sie von 800-VDC-Racks abgelöst wird.
Galliumnitrid und Siliziumkarbid erhöhen die Leistungsdichte
Navitas Semiconductor zeigte ein 12-kW-Netzteil für KI-Rechenzentren und erklärte im Mai 2025, dass NVIDIA das Unternehmen für die 800-VDC-Architektur ausgewählt habe. Infineon Technologies erwartet laut seiner Mitteilung vom Februar 2026 im Geschäftsjahr 2027 Umsätze mit Stromversorgung für KI-Rechenzentren von rund 2,5 Mrd. EUR, nach rund 1,5 Mrd. EUR im Geschäftsjahr 2026. Halbleiter mit großer Bandlücke ermöglichen es, ein 12-kW-Netzteil im Steckplatz eines 5,5-kW-Geräts unterzubringen; deshalb erwartet DC Market Insights, dass die Netzteilpreise pro Watt von 0,13 USD im Jahr 2025 auf 0,10 USD im Jahr 2035 fallen, während der Wert pro Rack steigt.
Stromversorgungshersteller trennen ihre Rechenzentrumsgeschäfte ab
Flex kündigte am 5. Mai 2026 an, sein Segment Cloud and Power Infrastructure abspalten zu wollen, und strebt für dieses Geschäft im Geschäftsjahr 2027 ein Umsatzwachstum von rund 65 % bis 75 % an. Vertiv plante sein 800-VDC-Stromversorgungsportfolio für das zweite Halbjahr 2026 ein. Spezialisierte Rechenzentrums-Stromversorgungsgeschäfte können Preise und Investitionen auf KI-Racks statt auf die breite Industrienachfrage ausrichten; das Segment der KI- und GPU-Cloud-Anbieter wächst unter den Käufern mit 20,20 % pro Jahr am schnellsten.
Markthemmnisse: Was begrenzt das Wachstum bei Rechenzentrums-Netzteilen?
Fallende Preise für konventionelle Netzteile und der ungewisse Zeitplan für 800 VDC bremsen den Markt, und das Low-Szenario von DC Market Insights mit 17,52 Mrd. USD im Jahr 2035 zeigt die Wirkung eines langsameren Hochlaufs von KI-Racks.
Titanium-Effizienz ist für Server bereits gesetzliche Untergrenze
Die Ökodesign-Vorschrift der Europäischen Union (EU) für Server, die Verordnung (EU) 2019/424, verlangt seit dem 1. Januar 2023 von Server-Netzteilen mit einem Ausgang Wirkungsgrade von 90 %, 94 %, 96 % und 91 % bei 10 %, 20 %, 50 % und 100 % Last. Die US-amerikanische Spezifikation ENERGY STAR Computer Servers Version 4.0 legt ab dem 12. Januar 2024 dieselben Werte für Netzteile ab 750 Watt fest. Da Geräte auf Titanium-Niveau bereits Standard sind, zahlen Käufer keinen Aufpreis mehr für ein Effizienz-Upgrade, was konventionelle Server-Netzteile auf 3,01 % pro Jahr begrenzt, von 2,83 Mrd. USD im Jahr 2025 auf 3,81 Mrd. USD im Jahr 2035.
Das 800-VDC-Volumen hängt von den Einführungsterminen der Racks ab
Delta erklärte im Juli 2026, im dritten Quartal 2026 mit der Serienproduktion von Plus/Minus-400-V- und 800-V-Produkten zu beginnen, mit nennenswertem Volumen im Folgejahr, während Advanced Energy laut seiner Ergebniskonferenz im August 2026 erste Produktionsumsätze mit 800 V Ende 2027 und einen stärkeren Hochlauf 2028 erwartet. Eine Verzögerung um eine Rack-Generation würde die Ausgaben 2028 stark verringern, da DC Market Insights 800 VDC in diesem Jahr mit 2,48 Mrd. USD ansetzt. Das Low-Szenario unterstellt ab 2027 um 20 % niedrigere KI-Rack-Auslieferungen und um 5 % niedrigere Preise.
Wo liegen die Chancen für Anbieter von Rechenzentrums-Netzteilen?
Die größten Chancen bieten 800-VDC-Power-Racks und KI-Campusse am Golf und in Indien, die im Modell von DC Market Insights 2035 einen Wert von 14,55 Mrd. USD bzw. 1,26 Mrd. USD erreichen.
Sidecar-Power-Racks für 800-VDC-Reihen
Delta hat ein In-Row-Power-Rack der 1,1-Megawatt-Klasse (MW) gezeigt, das 400 bis 480 Volt AC in 800 VDC umwandelt, und Lite-On gab an, dass sich sein 800-VDC-Power-Rack in der Erprobung befindet. Bei einem Inhalt von 470 USD pro kW im Jahr 2026 nach DC Market Insights trägt ein 1,1-MW-Power-Rack mit seinen nachgelagerten Wandlern rund 0,52 Mio. USD an Netzteil-Hardware. Die Linie wächst von 13,53 Mio. USD im Jahr 2025 auf 14,55 Mrd. USD im Jahr 2035, 66,6 % des Marktes.
KI-Campusse am Golf und in Indien
Saudi-Arabien wächst von 60,71 Mio. USD im Jahr 2025 auf 502,27 Mio. USD im Jahr 2035, 23,53 % pro Jahr, und Indien von 121,43 Mio. USD auf 753,41 Mio. USD, 20,02 % pro Jahr. Beide Länder bauen KI-Kapazitäten von der ersten Halle an mit Systemen im Rack-Maßstab auf und haben einen kleinen Bestand an älteren Servern, was das Wachstum über die globale Rate von 13,66 % hebt.
Was kostet ein Rechenzentrums-Netzteil pro kW?
Laut den Stückwerten von DC Market Insights kostet Netzteil-Hardware für Rechenzentren 2025 rund 150 USD pro kW IT-Last bei konventionellen Servern und 375 USD pro kW bei KI-Rack-Power-Shelves.
| Jahr | Konventionelle Server (USD pro kW IT-Last) | KI-Rack-Power-Shelves (USD pro kW) | 800-VDC-Racks und -Wandler (USD pro kW) | Typischer Netzteilpreis (USD pro Watt Nennleistung) |
|---|---|---|---|---|
| 2020 | 165 | 300 | Nicht ausgeliefert | 0,15 |
| 2025 | 150 | 375 | 520 (Pilotgeräte) | 0,13 |
| 2030 | 140 | 400 | 430 | 0,11 |
| 2035 | 132 | 360 | 385 | 0,10 |
Kein Netzteilhersteller veröffentlicht eine Preisliste, daher handelt es sich um Schätzungen von DC Market Insights auf Basis von Rack-Designs. Ein GB200 NVL72 Rack trägt 264 kW Netzteil-Nennleistung für 120 kW Last, und ein konventioneller Server trägt zwei redundante Netzteile mit dem Zwei- bis Dreifachen seiner Leistungsaufnahme. Advanced Energy erklärte im August 2026, dass 800-V-Racks eine Chance bieten, den eigenen Inhalt pro Rack zu erhöhen, und Navitas beziffert den Leistungshalbleiter-Inhalt 2026 auf rund 55 USD pro kW GPU-Leistung, etwa ein Siebtel des Preises pro kW eines KI-Shelfs.
Welche Normen und Vorschriften gelten für Rechenzentrums-Netzteile?
Sechs Vorschriften und Spezifikationen prägen die Netzteilausgaben von 6,07 Mrd. USD im Jahr 2025, vom EU-Effizienzrecht bis zu OCP-Rack-Designs.
- Verordnung (EU) 2019/424: Ökodesign-Vorschrift für Server und Datenspeicherprodukte; Netzteil-Wirkungsgrad von 90/94/96/91 % bei 10/20/50/100 % Last und Leistungsfaktor 0,95 bei 50 % Last seit dem 1. Januar 2023.
- ENERGY STAR Computer Servers Version 4.0: gültig ab dem 12. Januar 2024; dieselben Effizienzwerte für Netzteile mit einem Ausgang ab 750 Watt.
- 80 PLUS Titanium: die von CLEAResult betriebene Zertifizierung; 90/94/96/91 % für redundante Rechenzentrums-Netzteile mit 230 Volt und 277 Volt.
- OCP Open Rack V3 Power-Shelf-Spezifikationen: 33-kW-Shelves mit sechs 5,5-kW-Netzteilen und das HPR-V2-Shelf mit 72 kW und sechs 12-kW-Netzteilen (Revision 1.0.0, Juni 2026).
- NVIDIA 800-VDC-Architektur: veröffentlicht im Mai 2025 und auf dem OCP Global Summit im Oktober 2025 erweitert; Serienproduktion mit Kyber-Racks im Jahr 2027.
- IEC 62368-1: die Sicherheitsnorm der International Electrotechnical Commission für Geräte der Informations- und Kommunikationstechnik, die jedes Rechenzentrums-Netzteil erfüllen muss.
Welche Produkttypen führen bei den Ausgaben für Rechenzentrums-Netzteile?
Laut DC Market Insights führen konventionelle Server-Netzteile mit 46,6 % des Werts 2025, und 800-VDC-Power-Racks und -Wandler werden bis 2035 mit 66,6 % zum größten Produkttyp.
Nach Produkttyp: Konventionelle Server-Netzteile führen mit 46,6 %
| Produkttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konventionelle Server-Netzteile | 2.829,84 | 46,6 % | 3.808,25 | 3,01 % |
| Speicher- und Netzwerk-Netzteile | 798,16 | 13,1 % | 1.074,12 | 3,01 % |
| KI-Rack-Power-Shelves mit 48-54 V | 2.429,84 | 40,0 % | 2.401,59 | -0,12 % |
| 800-VDC-Power-Racks und -Wandler | 13,53 | 0,2 % | 14.554,08 | 100,98 % |
| Gesamt | 6.071,37 | 100,0 % | 21.838,04 | 13,66 % |
Nach Leistungsklasse: Netzteile unter 2 kW führen mit 52,0 %
| Netzteil-Leistungsklasse | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 2 kW | 3.157,11 | 52,0 % | 4.804,37 | 4,29 % |
| 2 kW bis 5,5 kW | 1.882,12 | 31,0 % | 5.241,13 | 10,78 % |
| Über 5,5 kW | 1.032,13 | 17,0 % | 11.792,54 | 27,58 % |
| Gesamt | 6.071,37 | 100,0 % | 21.838,04 | 13,66 % |
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 48,0 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 2.914,26 | 48,0 % | 11.574,16 | 14,79 % |
| KI- und GPU-Cloud-Anbieter | 728,56 | 12,0 % | 4.585,99 | 20,20 % |
| Unternehmen und Colocation-Mieter | 1.821,41 | 30,0 % | 4.149,23 | 8,58 % |
| Telekom- und Edge-Betreiber | 607,14 | 10,0 % | 1.528,66 | 9,67 % |
| Gesamt | 6.071,37 | 100,0 % | 21.838,04 | 13,66 % |
DC Exclusive: Teardown des Stromversorgungsinhalts von KI-Racks — von 150 USD bis 470 USD Netzteil-Hardware pro kW
DC Market Insights hat diesen Teardown aus 9 Eingangsgrößen aus NVIDIA- und OCP-Dokumenten, Lieferantenangaben und eigenen Stückwerten erstellt; es handelt sich um eine modellierte Schätzung der Netzteil-Hardware, die jedes Rack-Design pro kW IT-Last trägt.
| Rack-Design | Netzteilkonfiguration | Netzteil-Nennleistung pro kW Last | Netzteilinhalt, 2025 oder erstes Jahr | Quelle der Konfiguration |
|---|---|---|---|---|
| Konventionelles Server-Rack | Zwei redundante 1,6-kW-CRPS-Geräte pro Server | 2,0 bis 3,0 | 150 USD pro kW | Stückwert von DC Market Insights |
| ORv3-Rack, 33-kW-Shelf | Sechs 5,5-kW-Netzteile, 27,5 kW mit einer Reserve | 1,2 pro Shelf | 300 bis 350 USD pro kW | Eintrag auf dem OCP Marketplace |
| GB200 NVL72 Rack, rund 120 kW | Acht Shelves mit je sechs 5,5-kW-Netzteilen (264 kW) | 2,2 | 375 USD pro kW, rund 45.000 USD pro Rack | NVIDIA DGX Benutzerhandbuch |
| HPR-V2-Rack, 72-kW-Shelf | Sechs 12-kW-Netzteile, 60 kW mit einer Reserve und doppelter Einspeisung | 1,2 pro Shelf | 400 USD pro kW (2030) | OCP HPR V2 Spezifikation |
| 800-VDC-Reihe mit In-Row-Power-Rack | Rack der 1,1-MW-Klasse von AC auf 800 VDC plus DC-DC-Wandler | Rund 1,2 | 470 USD pro kW (2026) | Produktmitteilung von Delta; DC Market Insights |
Der Teardown zeigt, warum die Netzteilausgaben schneller wachsen als die Serverauslieferungen. Ein kW KI-Last trägt den 2,5-fachen Netzteilwert eines kW Standardserver, wegen der Redundanz über die Shelves hinweg und des höheren Preises von 5,5-kW- und 12-kW-Geräten. Die 800-VDC-Reihe fügt eine weitere Stufe hinzu, rund 470 USD pro kW im Jahr 2026, weil die Umwandlung in ein eigenes Rack und eine zweite Wandlerstufe in jedem Compute-Tray verlagert wird. Mit steigenden Volumina fällt der Preis pro kW bis 2035 auf 385 USD, bleibt aber über dem des 54-Volt-Shelfs.
Welche Region gibt am meisten für Rechenzentrums-Netzteile aus?
Nordamerika führt mit 46,0 % des Werts 2025 bzw. 2,79 Mrd. USD, und der Nahe Osten und Afrika ist mit 20,91 % pro Jahr die am schnellsten wachsende Region. Regionen werden nach dem Installationsort der Geräte gezählt, nicht nach dem Herstellungsort des Netzteils.
Nordamerika führt mit 46,0 % Anteil
Die nordamerikanischen Netzteilausgaben steigen von 2,79 Mrd. USD im Jahr 2025 auf 10,15 Mrd. USD im Jahr 2035, eine CAGR von 13,78 %. Die Region installiert die meisten NVIDIA-Systeme im Rack-Maßstab, und ihre Hyperscale- und KI-Cloud-Campusse sollen ab 2027 die ersten 800-VDC-Reihen betreiben.
Asien-Pazifik hält 32,0 % Anteil
Asien-Pazifik wächst von 1,94 Mrd. USD auf 6,88 Mrd. USD, 13,48 % pro Jahr. China entfallen 2025 789,28 Mio. USD, überwiegend von heimischen Serverherstellern und Lieferanten wie Great Wall Power und Huawei Digital Power, während Taiwan die Werke von Delta, Lite-On, Chicony Power und AcBel Polytech beherbergt, die in die übrige Welt liefern.
Europa hält 14,5 % Anteil
Europa wächst von 880,35 Mio. USD auf 2,40 Mrd. USD, 10,56 % pro Jahr, am langsamsten unter den fünf Regionen. Deutschland, das Vereinigte Königreich und Frankreich haben große Bestände an konventionellen Servern, die nach der Verordnung (EU) 2019/424 bereits Titanium-Effizienz erreichen, sodass weniger neue KI-Racks pro installiertem kW das Wachstum bremsen.
Naher Osten und Afrika ist mit 20,91 % die am schnellsten wachsende Region
Der Nahe Osten und Afrika wächst von 212,50 Mio. USD auf 1,42 Mrd. USD, da Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) KI-Campusse von der ersten Halle an mit Systemen im Rack-Maßstab errichten.
Lateinamerika hält 4,0 % Anteil
Lateinamerika wächst von 242,85 Mio. USD auf 982,71 Mio. USD, 15,00 % pro Jahr, angeführt von Brasilien und Mexiko, wo Cloud-Regionen und Colocation-Hallen KI-Racks hinzufügen.
Welche Länder geben am meisten für Rechenzentrums-Netzteile aus?
Die Vereinigten Staaten geben 2025 2,52 Mrd. USD für Rechenzentrums-Netzteile aus, 41,5 % der weltweiten Summe, und Saudi-Arabien ist mit 23,53 % pro Jahr das am schnellsten wachsende Land unter den Top 12.
| Rang | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | 2.519,62 | 9.171,98 | 13,79 % | Nordamerika |
| 2 | China | 789,28 | 2.511,37 | 12,27 % | Asien-Pazifik |
| 3 | Japan | 218,57 | 742,49 | 13,01 % | Asien-Pazifik |
| 4 | Deutschland | 200,36 | 524,11 | 10,09 % | Europa |
| 5 | Vereinigtes Königreich | 194,28 | 545,95 | 10,88 % | Europa |
| 6 | Kanada | 157,86 | 611,47 | 14,50 % | Nordamerika |
| 7 | Indien | 121,43 | 753,41 | 20,02 % | Asien-Pazifik |
| 8 | Australien | 121,43 | 436,76 | 13,66 % | Asien-Pazifik |
| 9 | Südkorea | 115,36 | 447,68 | 14,52 % | Asien-Pazifik |
| 10 | Frankreich | 109,28 | 283,89 | 10,02 % | Europa |
| 11 | Brasilien | 97,14 | 414,92 | 15,63 % | Lateinamerika |
| 12 | Saudi-Arabien | 60,71 | 502,27 | 23,53 % | Naher Osten und Afrika |
Die Vereinigten Staaten bleiben bis 2035 der größte Käufer, wobei ihr Anteil leicht auf 42,0 % steigt, da sich KI-Racks dort konzentrieren. Indien ist mit 20,02 % pro Jahr nach Saudi-Arabien das am schnellsten wachsende große Land, weil neue indische KI-Kapazitäten mit Shelves hoher Leistungsklasse starten (Zuordnung von DC Market Insights).
Wie könnte sich die Prognose 2035 für Rechenzentrums-Netzteile verändern?
Der Markt 2035 liegt je nach KI-Rack-Auslieferungen und Netzteilpreisen ab 2027 zwischen 17,52 Mrd. USD und 25,60 Mrd. USD, um das Basisszenario von 21,84 Mrd. USD herum.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Low | 17.524,56 | 11,18 % | KI-Rack-Auslieferungen um 20 % niedriger und Netzteilpreise um 5 % niedriger ab 2027 |
| Basis | 21.838,04 | 13,66 % | Modell wie beschrieben |
| High | 25.600,46 | 15,48 % | KI-Rack-Auslieferungen um 15 % höher und Netzteilpreise um 5 % höher ab 2027 |
Das Low-Szenario folgt einem späteren 800-VDC-Hochlauf, im Einklang mit dem von Advanced Energy beschriebenen Start Ende 2027; das High-Szenario folgt einer schnelleren Einführung von 12-kW-Netzteilen und 800-VDC-Reihen, im Einklang mit dem von Delta beschriebenen Produktionsstart im dritten Quartal 2026.
Wer sind die führenden Anbieter von Rechenzentrums-Netzteilen?
Delta Electronics führt mit rund 33 % des Werts 2025, und die fünf größten Anbieter halten rund 74 % (Einschätzung von DC Market Insights auf Basis von Lieferantenergebnissen und benannten Rack-Designs).
- Delta Electronics
- Lite-On Technology
- Advanced Energy Industries (Artesyn)
- Chicony Power Technology
- AcBel Polytech
- FSP Group
- Great Wall Power Supply Technology
- Huawei Digital Power
- Murata Manufacturing
- Flex
- Vertiv
- Megmeet Electrical
- Bel Fuse (Bel Power Solutions)
- Eaton
- Navitas Semiconductor (Komponentenpartner)
Die Konzentrationsschätzung von rund 74 % setzt sich aus Delta Electronics (rund 33 %), Lite-On Technology (rund 20 %), Advanced Energy (rund 10 %), Chicony Power (rund 6 %) und AcBel Polytech (rund 5 %) zusammen. Delta meldete laut seiner Erklärung zum Geschäftsbericht für 2025 einen Umsatz von 554,9 Mrd. NT$, ein Plus von 32 %. Lite-On meldete für 2025 einen Umsatz von 166,1 Mrd. NT$, ein Plus von 21 %. Der Umsatz von Advanced Energy im Bereich Data Center Computing von 587,3 Mio. USD im Jahr 2025 entspricht 9,7 % des Marktes laut DC Market Insights, und das Unternehmen erwartet 2026 ein Wachstum von mindestens 50 %. Murata führt ein 33-kW-ORv3-Power-Shelf auf dem OCP Marketplace.
Aktuelle Entwicklungen
Sieben datierte Ereignisse aus dem Jahr 2026 zeigen das Wachstum der Anbieter, neue Spezifikationen und den Übergang zu 800 VDC.
- Im Februar 2026 erklärte Infineon Technologies, im Geschäftsjahr 2027 rund 2,5 Mrd. EUR Umsatz mit Stromversorgung für KI-Rechenzentren zu erwarten (Quelle: Infineon).
- Im Februar 2026 meldete Advanced Energy für 2025 einen Umsatz im Bereich Data Center Computing von 587,3 Mio. USD, ein Plus von 107 % (Quelle: Advanced Energy).
- Im Mai 2026 kündigte Flex die Absicht an, sein Segment Cloud and Power Infrastructure abzuspalten (Quelle: Flex).
- Im Mai 2026 zeigte Delta sein 800-VDC-In-Row-Power-Rack mit der NVIDIA MGX Architektur (Quelle: Delta Electronics).
- Im Juni 2026 veröffentlichte das OCP die Revision 1.0.0 der Spezifikation für das 72-kW-Power-Shelf Open Rack V3 HPR V2 (Quelle: Open Compute Project).
- Im Juli 2026 meldete Delta einen Rekord-Quartalsumsatz von 183,2 Mrd. NT$ und legte die Serienproduktion von 800-V-Produkten für das dritte Quartal fest (Quelle: Delta Electronics).
- Im August 2026 meldete Advanced Energy für das zweite Quartal einen Umsatz im Bereich Data Center Computing von 192 Mio. USD, ein Plus von 35 % (Quelle: Advanced Energy).
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Netzteile bemisst
DC Market Insights bemisst den Markt als jährlich ausgelieferte IT-Last multipliziert mit dem Netzteilinhalt pro kW, was 6,07 Mrd. USD im Jahr 2025 und 21,84 Mrd. USD im Jahr 2035 ergibt.
Das Modell in Zahlen: neue IT-Kapazität in Rechenzentren von 12,0 GW im Jahr 2025, 22 GW im Jahr 2030 und 27 GW im Jahr 2035, mit einem KI-Anteil von 35 %, 60 % und 66 %; die ausgelieferte konventionelle IT-Last entspricht der neuen konventionellen Kapazität plus einem Sechstel des installierten konventionellen Bestands für den Serveraustausch (24,19 GW im Jahr 2025, 36,99 GW im Jahr 2035); die ausgelieferte KI-Last entspricht der neuen KI-Kapazität plus 22 % des installierten KI-Bestands (6,51 GW im Jahr 2025, 44,47 GW im Jahr 2035). Der Inhalt pro kW beträgt 2025 150 USD für konventionelle Geräte (davon 22 % Speicher und Netzwerk), 375 USD für 54-Volt-KI-Shelves und 2026 470 USD für 800-VDC-Racks, wobei der 800-VDC-Anteil an den KI-Auslieferungen von 0,4 % im Jahr 2025 auf 60 % im Jahr 2030 und 85 % im Jahr 2035 steigt. Dieselbe Kapazitäts- und Austauschlogik wird im Markt für Servergehäuse verwendet, und der dem Netzteil vorgelagerte Strompfad wird im Markt für Rechenzentrums-Stromschienen bemessen.
Drei Plausibilitätsprüfungen testen das Ergebnis. Obergrenze eins: 6,07 Mrd. USD entsprechen 1,1 % der von DC Market Insights geschätzten gesamten Infrastrukturausgaben für Rechenzentren von 570,04 Mrd. USD im Jahr 2025, passend für eine Komponente, die einen kleinen Teil jedes Servers ausmacht. Obergrenze zwei: Bei einem Leistungshalbleiter-Inhalt von 15 % bis 25 % des Netzteilpreises impliziert die KI-Rack-Stromversorgung von 3,32 Mrd. USD im Jahr 2026 Chips im Wert von 0,5 Mrd. USD bis 0,8 Mrd. USD, weniger als die rund 1,5 Mrd. EUR, die allein Infineon im Geschäftsjahr 2026 mit Stromversorgung für KI-Rechenzentren erwartet. Untergrenze: Der Umsatz von Advanced Energy im Bereich Data Center Computing von 587,3 Mio. USD deckt 9,7 % des Marktes 2025 durch den drittgrößten Anbieter ab. Der vollständige Ansatz ist auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell aus Auslieferungen und Inhalt pro kW in Zahlen
- 2.2Plausibilitätsprüfungen: Obergrenze der gesamten Infrastrukturausgaben, Obergrenze der Infineon-Chips und Untergrenze Advanced Energy
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 3.3Wichtigste Erkenntnisse
- 04Was zählt als Rechenzentrums-Netzteil?
- 4.1Enthalten: Server-, Speicher- und Netzwerk-Netzteile, KI-Rack-Power-Shelves und 800-VDC-Power-Racks
- 4.2Ausgeschlossen: USV, Batterie-Backup-Einheiten, PDUs, Regler auf Platinenebene und Leistungshalbleiter
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Netzteile?
- 5.1USV, Batterien, Chips und Netzteile außerhalb von Rechenzentren in breiteren Definitionen
- 5.2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1NVIDIA-Systeme im Rack-Maßstab bringen 48 Netzteile in jedes Rack
- 6.2Die NVIDIA 800-VDC-Architektur schafft eine neue Produktlinie
- 6.3Delta, Lite-On und Advanced Energy melden Wachstum bei KI-Stromversorgung
- 07Markttrends
- 7.1Von 33-kW- zu 72-kW-Power-Shelves im OCP Open Rack
- 7.2Galliumnitrid und Siliziumkarbid erhöhen die Leistungsdichte
- 7.3Stromversorgungshersteller trennen ihre Rechenzentrumsgeschäfte ab
- 08Markthemmnisse
- 8.1Titanium-Effizienz ist für Server bereits gesetzliche Untergrenze
- 8.2Das 800-VDC-Volumen hängt von den Einführungsterminen der Racks ab
- 09Marktchancen
- 9.1Sidecar-Power-Racks für 800-VDC-Reihen
- 9.2KI-Campusse am Golf und in Indien
- 10Preisanalyse: Kosten von Rechenzentrums-Netzteilen pro kW
- 10.1Netzteilinhalt pro kW IT-Last, 2020-2035
- 10.2Preis pro Watt und Leistungshalbleiter-Inhalt
- 11Normen und Vorschriften
- 11.1Verordnung (EU) 2019/424
- 11.2ENERGY STAR Computer Servers Version 4.0
- 11.380 PLUS Titanium
- 11.4OCP Open Rack V3 Power-Shelf-Spezifikationen
- 11.5NVIDIA 800-VDC-Architektur
- 11.6IEC 62368-1
- 12Markt für Rechenzentrums-Netzteile, nach Produkttyp
- 12.1Konventionelle Server-Netzteile
- 12.2Speicher- und Netzwerk-Netzteile
- 12.3KI-Rack-Power-Shelves mit 48-54 V
- 12.4800-VDC-Power-Racks und -Wandler
- 13Markt für Rechenzentrums-Netzteile, nach Leistungsklasse
- 13.1Unter 2 kW
- 13.22 kW bis 5,5 kW
- 13.3Über 5,5 kW
- 14Markt für Rechenzentrums-Netzteile, nach Endnutzer
- 14.1Hyperscale-Cloud-Anbieter
- 14.2KI- und GPU-Cloud-Anbieter
- 14.3Unternehmen und Colocation-Mieter
- 14.4Telekom- und Edge-Betreiber
- 15DC Exclusive: Teardown des Stromversorgungsinhalts von KI-Racks
- 15.1Fünf Rack-Designs von 150 USD bis 470 USD pro kW
- 15.2Warum Netzteilausgaben schneller wachsen als Serverauslieferungen
- 16Regionale Einblicke
- 16.1Nordamerika
- 16.2Asien-Pazifik
- 16.3Europa
- 16.4Naher Osten und Afrika
- 16.5Lateinamerika
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Japan
- 17.4Deutschland
- 17.5Vereinigtes Königreich
- 17.6Kanada
- 17.7Indien
- 17.8Australien
- 17.9Südkorea
- 17.10Frankreich
- 17.11Brasilien
- 17.12Saudi-Arabien
- 18Prognoseszenarien, 2035
- 18.1Low-Szenario
- 18.2Basisszenario
- 18.3High-Szenario
- 19Wettbewerbseinblicke
- 19.1Delta Electronics
- 19.2Lite-On Technology
- 19.3Advanced Energy Industries (Artesyn)
- 19.4Chicony Power Technology
- 19.5AcBel Polytech
- 19.6FSP Group
- 19.7Great Wall Power Supply Technology
- 19.8Huawei Digital Power
- 19.9Murata Manufacturing
- 19.10Flex
- 19.11Vertiv
- 19.12Megmeet Electrical
- 19.13Bel Fuse (Bel Power Solutions)
- 19.14Eaton
- 19.15Navitas Semiconductor (Komponentenpartner)
- 20Aktuelle Entwicklungen
- 20.1Datierte Ereignisse, Februar bis August 2026
- Abb. 1Marktgröße Rechenzentrums-Netzteile, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Netzteilinhalt pro kW und Preis pro Watt, 2020-2035
- Tabelle 4Markt nach Produkttyp, 2025 und 2035
- Tabelle 5Markt nach Leistungsklasse, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Teardown des Stromversorgungsinhalts von KI-Racks
- Tabelle 8Top 12 Länder, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
7,12 Mrd. USD im Jahr 2026, ein Plus von 17,2 % gegenüber 6,07 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 21,84 Mrd. USD erreichen, eine CAGR von 13,66 % ab 2025.
13,66 % pro Jahr von 2025 bis 2035, nach 13,79 % pro Jahr von 2020 bis 2025, weil KI-Racks den 2,5-fachen Netzteilwert pro kW konventioneller Server tragen und sich ihre Auslieferungen fast versiebenfachen.
6,07 Mrd. USD der Ausgaben 2025 entfielen auf Geräte, die die Stromversorgung der Anlage in den Gleichstrom umwandeln, den Server, Speicher und Switches nutzen. KI-Racks bündeln sie in Power Shelves; 800-VDC-Designs verlagern die Umwandlung in separate Power Racks.
46,6 % des Werts 2025 bzw. 2,83 Mrd. USD entfallen auf konventionelle Server-Netzteile. 800-VDC-Power-Racks und -Wandler wachsen am schnellsten und erreichen bis 2035 14,55 Mrd. USD, 66,6 % des Marktes (Schätzung von DC Market Insights).
Rund 150 USD pro kW IT-Last bei konventionellen Servern und 375 USD pro kW bei KI-Rack-Power-Shelves im Jahr 2025 sowie 470 USD pro kW bei 800-VDC-Racks im Jahr 2026 (Stückwerte von DC Market Insights).
48 Netzteile mit je 5,5 kW in acht Power Shelves versorgen laut NVIDIA ein NVIDIA GB200 NVL72 Rack, das rund 120 kW zieht. Das sind 264 kW Netzteil-Nennleistung, rund 45.000 USD Hardware pro Rack (DC Market Insights).
14,55 Mrd. USD der Netzteilausgaben 2035 entfallen im Modell von DC Market Insights auf 800-VDC-Power-Racks und -Wandler. NVIDIA plant die 800-VDC-Serienproduktion mit Kyber-Racks im Jahr 2027 und verweist auf eine um bis zu 5 % bessere Effizienz.
46,0 % des Werts 2025 bzw. 2,79 Mrd. USD werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wächst mit 20,91 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 23,53 % das am schnellsten wachsende Land unter den Top 12.
Rund 33 % des Werts 2025 hält Delta Electronics (Einschätzung von DC Market Insights). Es folgen Lite-On Technology, Advanced Energy, Chicony Power und AcBel Polytech; die fünf größten Anbieter halten rund 74 %.
7,12 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für Netzteil-Hardware. Schätzungen, die USV-Systeme, PDUs, Batterie-Backup-Einheiten, Leistungshalbleiter oder Netzteile außerhalb von Rechenzentren einrechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.