
엣지 서버 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
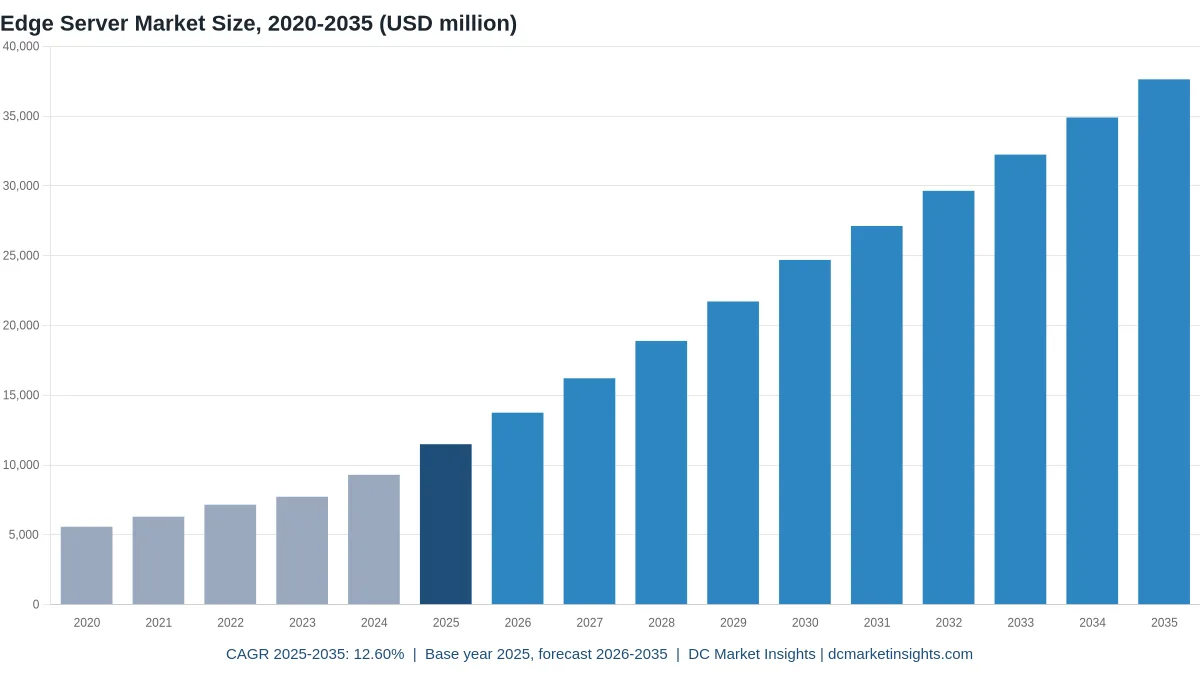
엣지 서버 시장 규모는 2025년 USD 11.49십억였으며, 연평균 성장률(CAGR) 12.6%로 성장해 2035년에는 USD 37.64십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02개요
- 03시장 범위
- 04시장 추정치가 서로 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
엣지 서버 시장은 2026년 137.5억 달러 규모로 평가되며, 2025년 114.9억 달러에서 2035년 376.4억 달러로 성장해 2025~2035년 CAGR 12.60%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 돈은 무선 네트워크를 따라 움직입니다. 통신사들은 베이스밴드 처리를 전용 장비에서 분리해 기지국 철탑과 함체의 서버에서 소프트웨어로 실행하고 있으며, Verizon 한 곳만 해도 2023년 5월 가상화 무선 접속망(vRAN) 사이트가 10,000곳을 넘었고 2025년 말까지 20,000곳 이상을 목표로 했습니다(Verizon, 2023년 5월). 두 번째 지렛대는 그래픽 처리 장치(GPU)입니다. Lenovo ThinkEdge SE100처럼 140와트(W) 미만의 전력을 쓰는 소형 장비가 이제 매장과 공장에서 AI 추론을 실행하며, 이에 따라 엣지 서버 평균 가격은 2025년 10,448달러에서 2035년 15,816달러로 오릅니다. 산출 근거는 다음과 같습니다. 2025년 엣지 서버 출하량 110만 대 x 평균 가격 10,448달러 = 114.9억 달러이며, 이 가운데 GPU 가속 엣지 AI 서버가 29.9억 달러입니다. GPU 가속 엣지 AI 서버는 연 21.09%로 가장 빠르게 성장하는 서버 유형이고, 아시아 태평양은 중국 한 곳만 2025년 말 5G 기지국 484만 개를 운영한 덕분에 14.05%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 엣지 서버 시장 규모는 얼마인가?
DC Market Insights는 기지국 vRAN 교체와 GPU 추론 장비 출하가 지점 서버 폐기 속도를 앞지르면서 2026년 엣지 서버 시장 규모를 2025년보다 19.67% 늘어난 137.5억 달러로 평가합니다.
- 2025년 엣지 서버 시장 규모: 114.9억 달러
- 2026년 엣지 서버 시장 규모: 137.5억 달러
- 2030년 엣지 서버 시장 규모: 247.0억 달러
- 2035년 엣지 서버 시장 규모: 376.4억 달러
- 2025~2035년 CAGR: 12.60%(저성장 시나리오 10.65%, 고성장 시나리오 14.08%)
- 최대 서버 유형: 쇼트 뎁스 랙 엣지 서버, 51.9억 달러로 2025년 가치의 45.1%
- 최고 성장 서버 유형: GPU 가속 엣지 AI 서버, 연 21.09% 성장해 2035년 202.8억 달러
- 최대 애플리케이션: 통신 엣지 및 멀티액세스 엣지 컴퓨팅(MEC), 2025년 31.0억 달러, 13.79%로 성장률도 가장 높은 애플리케이션
- 선도 지역: 북미, 41.4억 달러로 2025년 가치의 36.0%, 최고 성장 지역: 아시아 태평양 14.05%
- 최대 국가: 미국, 2025년 36.8억 달러, 최고 성장 주요 국가: 인도 18.96%
- 시장 선도 기업: Dell Technologies, Hewlett Packard Enterprise, Lenovo, Supermicro, Inspur(DC Market Insights 평가)
핵심 요약: 엣지 서버 시장에서 가장 중요한 것은 무엇인가?
엣지 서버 시장이 2025년 114.9억 달러에서 2035년 376.4억 달러로 성장하는 이유는 네 가지 발견으로 설명됩니다.
- 통신사들이 베이스밴드 소프트웨어를 기지국 서버로 옮기고 있어, 통신 엣지 및 MEC는 2025년 가치의 27.0%를 차지하는 최대이자 최고 성장 애플리케이션입니다.
- AI 추론이 카메라, 로봇, 계산대 옆으로 이동하면서 GPU 탑재 서버의 엣지 서버 출하 비중은 2025년 8%에서 2035년 24%로 높아집니다.
- 철탑과 밀폐형 함체의 전력 예산이 수백 와트로 고정되어 있어 Arm 프로세서는 연 21.65% 성장합니다.
- 새로운 5G 사이트, 매장, 생산 라인마다 지역 거점 시설을 나눠 쓰는 대신 자체 서버가 필요하므로, 엣지 서버 가치에서 파 엣지 사이트가 니어 엣지 사이트를 추월합니다.
개요: 엣지 서버 시장 규모, 2020~2035년
전 세계 엣지 서버 시장 규모는 2020년 55.8억 달러로 평가되었고 2025년 114.9억 달러에 이르렀으며, 예측 기간 동안 CAGR 12.60%로 성장해 2035년 376.4억 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 엣지 서버 시장은 5G 구축, 매장 분석, 공장 자동화로 코어 데이터센터 밖에 장비가 늘어나면서 연 15.56% 성장했습니다. 2025년 이후에는 출하량 증가세가 둔화되지만 대당 가속기 가치가 커집니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 114.9억 달러 |
| 2026년 시장 규모 | 137.5억 달러 |
| 2025~2035년 CAGR | 12.60% |
| 2035년 시장 규모 | 376.4억 달러 |
| 세분화 범위 | 서버 유형, 프로세서 아키텍처, 애플리케이션, 엣지 위치, 지역, 12개 국가 |
엣지 서버 출하량은 2025년 110만 대에서 2035년 238만 대로 연 8.02% 늘어나는 반면, 엣지 서버 가치는 연 12.60% 성장합니다. 그 차이를 만드는 것은 GPU입니다. 가속기를 탑재해 출하되는 엣지 서버의 비중이 8%에서 24%로 높아지며, 가속기 탑재 서버는 CPU 전용 서버보다 약 4배 비싸게 팔립니다.
엣지 서버로 집계되는 범위는?
엣지 서버 시장은 코어, 클라우드, 하이퍼스케일 데이터센터 밖에서 사용하기 위해 2025년에 출하된 114.9억 달러 규모의 서버 하드웨어입니다.
포함: 기지국, 통신사 전화국, 도로변 함체에 설치되는 쇼트 뎁스 랙 서버, 매장, 지점, 진료소의 컴팩트 및 타워 서버, 공장 현장, 철도, 차량, 현장 사이트의 러기드 서버, GPU 가속 엣지 AI 서버, 약 5메가와트(MW) 이하 지역 엣지 데이터센터에 설치되는 서버.
제외: 서버급 프로세서가 없는 IoT 게이트웨이와 산업용 PC, 엣지 소프트웨어와 오케스트레이션, 매니지드 엣지 서비스, 네트워크 스위치, 랙, 전력 및 냉각 설비, 코어 코로케이션이나 클라우드 시설의 서버.
세그먼트 구성 방식: 서버 유형별 합계는 2025년 114.9억 달러이며, 프로세서, 애플리케이션, 엣지 위치별 구분과 5개 지역도 매년 같은 총액이 됩니다. 러기드 서버 시장과 마이크로서버 시장은 인접한 서버 등급 전체를 다루며, 여기서는 그중 엣지 사이트용으로 판매된 물량만 집계합니다.
엣지 서버 시장 추정치는 왜 서로 다른가?
DC Market Insights는 엣지 사이트의 서버급 하드웨어만 집계해 2026년 엣지 서버 시장을 137.5억 달러로 평가합니다. 좁은 추정치는 엣지 전용 모델만, 넓은 추정치는 게이트웨이, 소프트웨어, 서비스까지 포함합니다.
좁은 정의는 엣지 브랜드로 판매되는 러기드형 또는 쇼트 뎁스 모델만 남기고, 매장과 지점 전산실에서 돌아가는 일반 1U 및 타워 서버와 지역 엣지 사이트에 배치된 GPU 서버를 제외합니다. 넓은 정의는 IoT 게이트웨이, 산업용 PC, 엣지 소프트웨어 플랫폼, 오케스트레이션, 매니지드 엣지 서비스를 더합니다. 엣지 컴퓨팅 시장 보고서는 이 전체 스택을 집계하며 2025년 하드웨어 항목을 288.7억 달러로 제시하는데, 그중 엣지 서버가 39.8%입니다.
| 요소 | 본 추정 포함 여부 | 이유 |
|---|---|---|
| 엣지 사이트의 쇼트 뎁스, 컴팩트, 러기드 CPU 서버 | 포함, 가치의 74.0% | 코어 밖의 서버급 하드웨어 |
| GPU 가속 엣지 AI 서버 | 포함, 가치의 26.0% | 데이터 발생원 옆에서의 추론 |
| 지역 엣지 데이터센터의 서버 | 포함, 니어 엣지에 반영 | 한 도시권을 지원하는 수 MW 규모 사이트 |
| IoT 게이트웨이 및 산업용 PC | 제외 | 서버급 프로세서나 메모리 없음 |
| 엣지 소프트웨어, 오케스트레이션, 매니지드 서비스 | 제외 | 노드당 또는 월 단위 과금 |
| 랙, 전력, 냉각, 함체 | 제외 | 엣지 데이터센터 보고서에서 다룸 |
매장에 서버 한 대를 둔 중소기업(SME)부터 기지국 20,000곳을 운영하는 통신사까지 범위에 포함되며, IoT 게이트웨이, 산업용 PC, 엣지 소프트웨어, 매니지드 엣지 서비스, 그리고 엣지 데이터센터 시장에서 다루는 건물 자체는 범위에서 제외됩니다.
시장 성장 요인: 엣지 서버 출하량은 왜 늘고 있는가?
기지국 vRAN, 중국의 5G 및 산업용 네트워크, 유럽연합(EU)의 엣지 노드 목표라는 세 가지 힘이 2025년부터 2035년 사이 연간 엣지 서버 지출을 약 261.5억 달러 늘립니다.
가상화 RAN으로 Verizon 기지국 20,000곳에 서버 배치
Verizon은 2022년 9월 vRAN 사이트 8,000곳, 2023년 5월 10,000곳 이상을 보고했으며 2025년 말까지 20,000곳 이상을 목표로 했습니다(Verizon, 2023년 5월). 영국(UK)에서는 Samsung이 Vodafone 사이트 2,500곳에 vRAN과 Open RAN을 공급하고(Samsung, 2023년 8월), o2 Telefonica Germany는 오펜바흐의 철탑 8곳에서 Ericsson Cloud RAN을 개시했습니다(Ericsson, 2025년 3월). 전환된 사이트마다 쇼트 뎁스 서버가 한 대 이상 필요하며, 이 때문에 통신 엣지 및 MEC는 연 13.79% 성장해 2035년 112.9억 달러에 이릅니다.
중국의 5G 기지국 484만 개와 산업용 5G 네트워크 23,000개
중국은 2025년 말 5G 기지국 483.8만 개를 보유해 전체 이동통신 기지국의 37.6%를 차지했으며, 모바일 사물인터넷(IoT) 연결은 28.88억 건이었습니다(중국 공업정보화부, 2026년 1월). 공업정보화부(MIIT)는 산업용 5G 전용망 23,000개 이상과 5G 공장 프로젝트 1,260건을 집계하고 있으며(MIIT, 2026년 3월), 고도화 계획은 2027년까지 5G 공장 10,000곳을 목표로 합니다. 전용망마다 MEC 트래픽과 기계 데이터를 처리할 로컬 컴퓨팅이 필요하므로, DC Market Insights는 중국 엣지 서버 시장을 2025년 16.1억 달러, 연 13.67% 성장으로 추정합니다.
2030년까지 엣지 노드 10,000개라는 EU 목표와 2025년 약 7,451개 집계
EU 디지털 디케이드 목표는 2030년까지 기후 중립적이고 보안성이 높은 엣지 노드 10,000개를 확보하는 것이며(유럽연합 집행위원회), EU 이사회의 2026년 디지털 디케이드 부속서는 새로운 방식으로 2025년 회원국 전체에서 약 7,451개 노드를 추산했습니다. 이 수치는 기존 방식으로 2024년에 집계된 1,836개와 비교할 수 없습니다. EU는 지연 시간 20밀리초(ms) 미만으로 엣지 노드를 정의하며, 클라우드 인프라 및 서비스에 관한 유럽 공동 이익 중요 프로젝트(IPCEI-CIS)는 클라우드-엣지 연속체에 최대 12억 유로의 공공 자금을 추가합니다(유럽연합 집행위원회, 2023년 12월). 유럽 엣지 서버 시장은 연 11.80% 성장해 77.2억 달러에 이릅니다.
시장 동향: 엣지 서버는 어떻게 바뀌고 있는가?
엣지 서버에는 가속기, 시스템 온 칩 프로세서, 밀폐형 옥외 하우징이 적용되고 있으며, 엣지 서버 평균 가격은 2025년 10,448달러에서 2035년 15,816달러로 오릅니다.
140 W 미만 GPU 추론 장비, 매장과 공장으로 확산
2025년 3월 출시된 Lenovo ThinkEdge SE100은 표준 1U 서버보다 85% 작고 GPU를 완전히 탑재해도 140 W 미만을 유지합니다. Lenovo는 엣지 시스템을 100만 대 이상 출하했으며 엣지 매출이 13분기 연속 성장했다고 밝혔습니다(Lenovo, 2025년 3월). Supermicro의 쇼트 뎁스 1U 및 2U 시스템은 개당 최저 165 W의 RTX PRO GPU를 최대 4개까지 장착합니다(Supermicro, 2026년 3월). 그 결과 GPU 가속 엣지 AI 서버는 연 21.09% 성장하며 가장 빠르게 성장하는 엣지 서버 유형이 됩니다.
vRAN 가속 기능을 내장한 시스템 온 칩 프로세서
Intel Xeon 6 시스템 온 칩(SoC)은 이전 세대 대비 최대 2.4배의 무선 접속망(RAN) 용량과 코어당 최대 3.2배의 RAN AI 성능을 제공하며(Intel), Dell PowerEdge XR8720t는 2U에 최대 72개 코어와 SFP28 포트 24개를 담아 2026년 1분기부터 전 세계에 공급됩니다(Dell Technologies, 2025년 9월). 통합 가속기는 기지국당 서버 수를 줄이므로, DC Market Insights는 엣지 서버 출하 대수 증가율을 연 8.02%로 보는 반면 또 다른 저전력 경로인 Arm 프로세서의 가치 비중은 12.0%에서 26.0%로 높아질 것으로 봅니다.
전신주와 옥상에 설치되는 IP66 서버
2026년 2월 발표된 Dell PowerEdge XR9700은 IP66 등급의 15리터 서버로, 섭씨(C) -40도에서 46도까지 최대 15개 5G 섹터를 운용하며 전신주와 옥상에 설치됩니다. 출시 고객은 Rakuten Mobile이며 2026년 하반기에 공급됩니다(Dell Technologies, 2026년 2월). 밀폐형 옥외 장비는 엣지 서버 가치를 함체에서 파 엣지로 옮기며, 이에 따라 파 엣지 사이트는 연 14.14% 성장합니다.
시장 과제 및 제약: 엣지 서버 수요를 늦추는 요인은?
더딘 단독형 5G 구축과 새로운 AI 규제로 엣지 서버 시장은 DC Market Insights의 고성장 시나리오인 2035년 429.1억 달러에 미치지 못합니다.
단독형 5G는 EU 기지국의 20.9%에 불과
유럽연합 집행위원회의 2026년 5G 관측 보고서에 따르면 5G 단독형(SA) 기지국은 전체 이동통신 기지국의 20.9%에 그쳤고, 3.4-3.8 GHz 중대역 5G는 가구의 74.8%를 커버했습니다(유럽연합 집행위원회, 2026년 6월). 전 세계적으로 5G는 2025년 인구의 55%를 커버했지만 저소득 국가에서는 4%에 불과했습니다(국제전기통신연합, 2025년 10월). MEC에는 단독형 코어가 필요하므로, SA 구축이 늦어지면서 2025년 엣지 서버 가치에서 중동 및 아프리카는 4.0%, 라틴 아메리카는 5.0%에 머뭅니다.
2027년 12월부터 적용되는 EU AI법 고위험 규정
2026년 7월 27일 AI 옴니버스가 발효된 이후, EU AI법의 고위험 규정은 부속서 III AI 시스템에 2027년 12월 2일부터, 제품에 내장된 AI에 2028년 8월 2일부터 적용됩니다(유럽연합 집행위원회, 2026년 10월). 공장, 매장, 교통 분야의 비전 시스템이 이 분류에 해당하며, 구매자들은 적합성 평가 작업이 명확해질 때까지 엣지 AI 프로젝트를 미룹니다. DC Market Insights는 유럽의 GPU 엣지 서버 출하가 북미보다 약 2년 뒤처진다고 가정하며, 이 때문에 유럽의 성장률은 연 11.80%에 머뭅니다.
시장 기회: 엣지 서버의 새로운 수요는 어디에 있는가?
인도의 5G 사이트와 공장 현장 AI가 2025년부터 2035년 사이 연간 엣지 서버 지출을 70.3억 달러 늘립니다.
인도의 5G 기지국 5.63 lakh개
인도 통신부(DoT)는 2025년 10월 31일 기준 5G 기지국(BTS)을 5.08 lakh(508,000)개로 집계했으며, 2026년 6월 정부 자료는 이를 5.63 lakh개로 제시했습니다(Press Information Bureau). 무선망 구축에 이어 MEC와 기업 전용망이 뒤따르면서, DC Market Insights는 인도 엣지 서버 시장이 2025년 3억 4,478만 달러에서 2035년 19.6억 달러로 연 18.96% 성장해 12개 국가 중 가장 빠를 것으로 예상합니다.
공장 현장의 산업용 엣지 AI 플랫폼
NVIDIA IGX Thor 산업용 엣지 플랫폼은 최대 5,581 FP4 테라플롭스(TFLOPS)를 제공하며, 이는 IGX Orin 내장 GPU 연산 성능의 최대 8배입니다(NVIDIA). 이런 연산 능력을 갖춘 장비가 생산 라인 옆에서 검사와 로봇 제어를 위한 클라우드 왕복을 대체하므로, 제조 및 산업 분야 엣지 서버는 2025년 20.7억 달러에서 2035년 74.9억 달러로 성장합니다.
가격 분석: 엣지 서버 가격은 얼마인가?
엣지 서버는 2025년 평균 약 10,448달러에 판매되었으며(DC Market Insights 추정), GPU 탑재 서버의 출하 비중이 커지면서 2035년 15,816달러로 오릅니다.
| 연도 | 출하량(천 대) | CPU 전용 엣지 서버 가격 | GPU 엣지 서버 가격 | 가중 평균 가격 |
|---|---|---|---|---|
| 2020 | 700 | 7,600달러 | 26,000달러 | 7,968달러 |
| 2025 | 1,100 | 8,400달러 | 34,000달러 | 10,448달러 |
| 2030 | 1,760 | 9,100달러 | 36,500달러 | 14,032달러 |
| 2035 | 2,380 | 9,600달러 | 35,500달러 | 15,816달러 |
공개 기준 가격: 공급업체들이 엣지 서버 정가를 공개하지 않으므로, DC Market Insights는 엣지 컴퓨팅 시장 보고서의 엣지 시스템 평균 가격 8,400달러와 아래 가격 사다리를 자체 기준으로 사용합니다. vRAN 가속 기능을 갖춘 SoC 프로세서가 장비 내부 가치를 높이므로 CPU 전용 엣지 서버 가격은 2025년 8,400달러에서 상승하며, GPU 서버 가격은 추론용 GPU의 테라플롭스당 비용이 낮아지면서 2030년 이후 보합세를 보입니다.
표준 및 규제: 엣지 서버를 좌우하는 규칙은?
7개의 표준과 법률이 2025년에 출하된 114.9억 달러 규모 엣지 서버의 설계 방식과 설치 위치를 좌우합니다.
ETSI MEC Phase 4
유럽전기통신표준협회(ETSI)의 멀티액세스 엣지 컴퓨팅 그룹은 2025년 10월 31일 개발자용 애플리케이션 프로그래밍 인터페이스(API) 및 분산 컴퓨팅 보고서를 포함한 첫 Phase 4 규격을 발표했습니다(출처: ETSI).
O-RAN Release 5
O-RAN ALLIANCE는 AI RAN 프레임워크 개선을 추가한 2025년 11월 규격으로 Release 5를 완료했으며, 기술 문서 157건을 등재하고 있습니다(출처: O-RAN ALLIANCE, 2026년 7월).
3GPP Release 20
3세대 파트너십 프로젝트(3GPP)는 Release 20 Stage-3 동결을 2027년 3월로 목표하고 있으며, 규범적 6G 작업은 Release 21에서 이어집니다(출처: 3GPP).
ETSI EN 300 019-1-3
기후 보호 장소의 고정 설치 장비에 대한 ETSI 환경 등급 표준으로, Class 3.1은 섭씨 +5도에서 +40도를 다루며 옥외 엣지 서버는 이 기준을 넘어섭니다(출처: ETSI).
EU 데이터법
2024년 1월 11일 발효되어 2025년 9월 12일부터 적용되며, 커넥티드 제품 사용자에게 자신의 데이터에 대한 접근권을 부여해 로컬 처리에 유리하게 작용합니다(출처: 유럽연합 집행위원회).
EU AI법
2024년 8월 1일 발효되어 2026년 8월 2일부터 전면 적용되며, 부속서 III 시스템에 대한 고위험 규정은 2027년 12월 2일부터 적용됩니다(출처: 유럽연합 집행위원회).
EU 디지털 디케이드 엣지 목표
지연 시간 20 ms 미만을 기준으로, 2030년까지 기후 중립적이고 보안성이 높은 엣지 노드 10,000개를 확보하는 목표입니다(출처: 유럽연합 집행위원회).
시장 세분화: 가장 큰 엣지 서버 세그먼트는?
쇼트 뎁스 랙 엣지 서버가 2025년 가치의 45.1%로 최대 유형이고, 통신 엣지 및 MEC가 최대 애플리케이션이며, GPU 가속 엣지 AI 서버는 연 21.09%로 가장 빠르게 성장하는 유형입니다.
서버 유형별
GPU 가속 엣지 AI 서버는 쇼트 뎁스 랙 서버를 추월해 2035년 가치의 53.9%를 차지하는 최대 엣지 서버 유형이 됩니다.
| 서버 유형 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 쇼트 뎁스 랙 엣지 서버 | 51억 8,549만 달러 | 45.1% | 105억 9,233만 달러 | 7.40% |
| 컴팩트 및 타워 엣지 서버 | 25억 5,024만 달러 | 22.2% | 46억 8,841만 달러 | 6.28% |
| 러기드 엣지 서버 | 7억 6,507만 달러 | 6.7% | 20억 8,374만 달러 | 10.54% |
| GPU 가속 엣지 AI 서버 | 29억 9,200만 달러 | 26.0% | 202억 7,760만 달러 | 21.09% |
프로세서 아키텍처별
x86 프로세서는 2025년 엣지 서버 가치의 88.0%를 차지하며, Arm 프로세서는 통신사와 어플라이언스 제조사들이 와트당 성능을 추구하면서 연 21.65% 성장합니다.
| 프로세서 아키텍처 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| x86 프로세서 | 101억 1,366만 달러 | 88.0% | 278억 5,514만 달러 | 10.66% |
| Arm 프로세서 | 13억 7,914만 달러 | 12.0% | 97억 8,694만 달러 | 21.65% |
애플리케이션별
통신 엣지 및 MEC가 2025년 가치의 27.0%로 엣지 서버 지출을 주도합니다. 소매 및 지점은 2위이지만 매장 서버 대수가 통합되면서 10.52%로 주요 애플리케이션 중 가장 느리게 성장합니다.
| 애플리케이션 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 통신 엣지 및 MEC | 31억 306만 달러 | 27.0% | 112억 9,262만 달러 | 13.79% |
| 소매 및 지점 | 22억 9,856만 달러 | 20.0% | 62억 4,859만 달러 | 10.52% |
| 제조 및 산업 | 20억 6,870만 달러 | 18.0% | 74억 9,077만 달러 | 13.73% |
| 교통 및 스마트 시티 | 11억 4,928만 달러 | 10.0% | 41억 4,063만 달러 | 13.67% |
| 헬스케어 | 9억 1,942만 달러 | 8.0% | 30억 8,665만 달러 | 12.87% |
| 정부 및 국방 | 12억 6,421만 달러 | 11.0% | 31억 9,958만 달러 | 9.73% |
| 에너지 및 유틸리티 | 6억 8,957만 달러 | 6.0% | 21억 8,324만 달러 | 12.22% |
엣지 위치별
니어 엣지 및 지역 엣지 데이터센터가 2025년 엣지 서버 가치의 52.0%를 차지하지만, 파 엣지 사이트가 더 빠르게 성장해 2035년에는 55.0%를 차지합니다.
| 엣지 위치 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 파 엣지 사이트 | 55억 1,654만 달러 | 48.0% | 207억 314만 달러 | 14.14% |
| 니어 엣지 및 지역 엣지 데이터센터 | 59억 7,626만 달러 | 52.0% | 169억 3,894만 달러 | 10.98% |
DC 독점 분석: 엣지 서버 가격 사다리, 6,376달러부터 63,808달러까지 5개 등급
이 가격 사다리는 5개 엣지 서버 등급별 출하 대수와 평균 가격, 즉 10개 입력값으로 구성된 DC Market Insights 모델이며, 2025년 엣지 서버 시장의 110만 대 및 114.9억 달러와 정확히 일치합니다. 구매자에게 등급별 비용과 가치가 집중된 위치를 보여 주며, 두 GPU 등급은 대수로는 8.0%이지만 가치로는 26.0%를 차지합니다.
| 엣지 서버 등급 | 2025년 출하량(천 대) | 2025년 평균 가격 | 2025년 가치 | 가치 점유율 | 일반적 구성 |
|---|---|---|---|---|---|
| 컴팩트 및 타워 엣지 서버 | 400 | 6,376달러 | 25억 5,024만 달러 | 22.2% | 매장이나 지점 전산실용 1소켓 타워 또는 1U 하프 폭 장비 |
| 쇼트 뎁스 1U/2U 랙 엣지 서버 | 539 | 9,621달러 | 51억 8,549만 달러 | 45.1% | 기지국, 도로변 함체, 전화국용 짧은 섀시 |
| 러기드 엣지 서버 | 73 | 10,480달러 | 7억 6,507만 달러 | 6.7% | 공장, 차량, 현장 사이트용 광온도 범위 및 내충격 장비 |
| 단일 GPU 엣지 추론 서버 | 62 | 21,500달러 | 13억 3,300만 달러 | 11.6% | 비전 및 소형 언어 모델용 추론급 GPU 1개 |
| 멀티 GPU 엣지 AI 서버 | 26 | 63,808달러 | 16억 5,900만 달러 | 14.4% | 검색, 영상 분석, 로컬 모델 호스팅용 GPU 2~4개 |
사다리 읽는 법: 멀티 GPU 엣지 AI 서버는 컴팩트 타워 엣지 서버보다 약 10배 비싸므로, 매장 10곳 중 1곳을 타워에서 GPU 장비로 바꾸는 것이 매장을 새로 하나 추가하는 것보다 엣지 서버 지출을 더 크게 바꿉니다. 러기드 엣지 서버는 밀폐 처리와 넓은 온도 범위 때문에 쇼트 뎁스 랙 서버보다 약 9% 비쌉니다.
지역별 인사이트: 엣지 서버 시장을 주도하는 지역은?
북미가 2025년 가치의 36.0%로 엣지 서버 시장을 주도하며, 아시아 태평양은 연 14.05%로 가장 빠르게 성장해 2035년에는 최대 지역이 됩니다.
| 지역 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 북미 | 41억 3,741만 달러 | 36.0% | 122억 3,367만 달러 | 11.45% |
| 아시아 태평양 | 37억 9,262만 달러 | 33.0% | 141억 1,578만 달러 | 14.05% |
| 유럽 | 25억 2,842만 달러 | 22.0% | 77억 1,663만 달러 | 11.80% |
| 라틴 아메리카 | 5억 7,464만 달러 | 5.0% | 19억 5,739만 달러 | 13.04% |
| 중동 및 아프리카 | 4억 5,971만 달러 | 4.0% | 16억 1,861만 달러 | 13.41% |
북미
북미 엣지 서버 시장은 연 11.45% 성장합니다. Verizon의 vRAN 프로그램이 통신 부문의 속도를 정하고 있으며, 미국 에너지부(DOE)는 데이터센터가 2028년까지 미국 전력의 6.7%~12%를 사용할 것으로 예상합니다(2023년 4.4%). 이로 인해 일부 추론 작업이 전력망 제약을 받는 도시권 시설에서 엣지 사이트로 밀려납니다.
아시아 태평양
아시아 태평양 엣지 서버 시장은 연 14.05% 성장합니다. 중국의 5G 기지국 483.8만 개와 통신사 데이터센터 랙 938,000개가 성장을 이끌고, 일본은 2025년 3월 5G 기지국 307,000개 가운데 156,000개가 단독형 지원 기지국이었으며(총무성), 인도는 국가별 최고 성장률을 더합니다.
유럽
유럽 엣지 서버 시장은 연 11.80% 성장합니다. 2025년 EU 엣지 노드는 약 7,451개로 집계되었으며 그중 368개가 네덜란드에 있고, Ofcom은 2025년 11월 영국 옥외 지역의 83%에서 5G 단독형을 이용할 수 있다고 밝혔습니다.
라틴 아메리카
라틴 아메리카 엣지 서버 시장은 연 13.04% 성장하며, 소매 체인과 광산 현장이 통신 MEC보다 먼저 러기드 및 컴팩트 엣지 서버를 구매하는 브라질이 성장을 이끕니다.
중동 및 아프리카
중동 및 아프리카 엣지 서버 시장은 연 13.41% 성장합니다. 사우디아라비아가 연 15.34% 성장하며 지역을 이끄는 반면, 저소득 국가에서는 5G가 인구의 4%에만 도달해(ITU) 아프리카 대부분은 MEC보다 지점 서버에 머물러 있습니다.
국가별 분석: 엣지 서버 시장 상위 12개 국가
미국이 2025년 가치의 32.0%로 최대 엣지 서버 국가이고 중국이 14.0%로 2위이며, 인도는 연 18.96%로 주요 국가 중 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 36억 7,770만 달러 | 32.0% | 107억 6,563만 달러 | 11.34% |
| 2 | 중국 | 아시아 태평양 | 16억 899만 달러 | 14.0% | 57억 9,688만 달러 | 13.67% |
| 3 | 일본 | 아시아 태평양 | 6억 4,360만 달러 | 5.6% | 19억 1,975만 달러 | 11.55% |
| 4 | 독일 | 유럽 | 5억 4,016만 달러 | 4.7% | 16억 1,861만 달러 | 11.60% |
| 5 | 영국 | 유럽 | 3억 9,076만 달러 | 3.4% | 11억 6,690만 달러 | 11.56% |
| 6 | 인도 | 아시아 태평양 | 3억 4,478만 달러 | 3.0% | 19억 5,739만 달러 | 18.96% |
| 7 | 캐나다 | 북미 | 3억 3,329만 달러 | 2.9% | 10억 1,634만 달러 | 11.79% |
| 8 | 한국 | 아시아 태평양 | 3억 2,180만 달러 | 2.8% | 11억 2,926만 달러 | 13.38% |
| 9 | 프랑스 | 유럽 | 2억 9,881만 달러 | 2.6% | 9억 341만 달러 | 11.70% |
| 10 | 브라질 | 라틴 아메리카 | 2억 5,284만 달러 | 2.2% | 8억 6,577만 달러 | 13.10% |
| 11 | 호주 | 아시아 태평양 | 2억 1,836만 달러 | 1.9% | 7억 1,520만 달러 | 12.60% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 1억 2,642만 달러 | 1.1% | 5억 2,699만 달러 | 15.34% |
2026년 중반 인도의 5G 기지국은 중국의 약 9분의 1(5.63 lakh 대 483.8만 개)이었고 엣지 서버 기반은 중국의 약 5분의 1이므로, DC Market Insights는 인도가 6위에서 2035년 3위 엣지 서버 국가로 올라설 것으로 예상합니다.
예측 시나리오: 2035년 엣지 서버 시장
엣지 서버 시장의 기본 시나리오는 2035년 376.4억 달러이며, 범위는 316.2억 달러에서 429.1억 달러까지입니다.
| 시나리오 | 2035년 규모 | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 316.2억 달러 | 10.65% | 미국, 일본, 중국 이외 지역에서 vRAN이 정체되고 GPU 탑재 비중이 24% 대신 18%에 그침 |
| 기본 | 376.4억 달러 | 12.60% | 2035년 238만 대, GPU 탑재 24%, 가중 평균 가격 15,816달러 |
| 고성장 | 429.1억 달러 | 14.08% | EU 엣지 노드 목표 조기 달성, 2030년까지 5G 단독형이 EU와 인도 대부분을 커버 |
주요 기업 및 시장 점유율: 엣지 서버 시장을 주도하는 기업은?
5대 엣지 서버 공급업체인 Dell Technologies, HPE, Lenovo, Supermicro, Inspur가 2025년 114.9억 달러 엣지 서버 시장의 약 52%를 차지합니다(공급업체 서버 매출과 엣지 제품 폭을 바탕으로 한 DC Market Insights 추정).
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Super Micro Computer (Supermicro)
- Cisco Systems
- Inspur
- Huawei
- Advantech
- Fujitsu
- NEC
- Kontron
- Siemens
- Samsung Electronics
- Ericsson
- Nokia
- NVIDIA
- Intel
Dell Technologies는 2026 회계연도 Infrastructure Solutions Group(ISG) 매출이 40% 증가한 608억 달러였고, 그중 전통적 서버 및 네트워킹이 9% 증가한 195.1억 달러라고 보고했습니다(Dell Technologies, 2026년 2월). HPE의 서버 부문 매출은 2025 회계연도 177.5억 달러였고(HPE, 2025년 12월), Lenovo의 Infrastructure Solutions Group은 2025/26 회계연도에 32% 증가한 사상 최대 192억 달러를 기록했으며(Lenovo, 2026년 5월), Supermicro의 2025 회계연도 순매출은 전년 150억 달러에서 220억 달러로 늘었습니다(Supermicro, 2025년 8월). 이 4개사의 서버 및 인프라 매출은 합계 약 784.6억 달러이며, 엣지 서버 시장은 그 14.6%에 해당합니다. 산업용 엣지 컴퓨터와 서버를 판매하는 Advantech는 2025년 매출이 22% 증가한 22.7억 달러라고 보고했으며(Advantech, 2026년 2월), Cisco Systems는 2025년 11월 Unified Edge 플랫폼의 주문 접수를 시작했습니다(Cisco, 2025년 11월).
엣지 서버 시장의 최근 동향
2025년 10월부터 2026년 7월까지의 여섯 가지 움직임이 2026년 137.5억 달러 규모의 엣지 서버 시장을 형성합니다.
- 2026년 7월, O-RAN ALLIANCE는 신규 또는 개정 기술 문서 59건을 발표해 카탈로그를 157건으로 늘렸습니다(출처: O-RAN ALLIANCE).
- 2026년 6월, EU 이사회는 2025년 회원국 내 엣지 노드를 약 7,451개로 추산한 디지털 디케이드 부속서를 발표했습니다(출처: 유럽연합 이사회).
- 2026년 3월, Supermicro는 RTX PRO GPU를 최대 4개 장착하는 쇼트 뎁스 1U 및 2U 엣지 시스템을 출시했습니다(출처: Supermicro).
- 2026년 2월, Dell Technologies는 Cloud RAN 및 엣지 AI용 IP66 PowerEdge XR9700을 발표했으며 출시 고객은 Rakuten Mobile입니다(출처: Dell Technologies).
- 2025년 11월, Cisco Systems는 분산 AI 워크로드를 위한 Unified Edge 플랫폼을 발표했습니다(출처: Cisco).
- 2025년 10월, ETSI는 첫 MEC Phase 4 규격을 발표했습니다(출처: ETSI).
조사 방법론: DC Market Insights는 엣지 서버 시장 규모를 어떻게 산정했는가
DC Market Insights 모델은 2025년 엣지 서버 출하량 110만 대에 평균 가격 10,448달러를 곱해 114.9억 달러를 산출합니다. 전반적인 접근 방식은 DC Market Insights 조사 방법론에 설명되어 있습니다.
출하량은 CPU 전용 엣지 서버(101만 대, 8,400달러)와 GPU 탑재 엣지 서버(8.8만 대, 34,000달러)로 나뉩니다. 출하량, GPU 비중, 두 가격은 2020년부터 2035년까지 매년 설정되며, 모든 세그먼트, 지역, 국가별 구분은 매년 총액과 일치합니다.
- 상한 검증 1: 엣지 서버 시장은 게이트웨이와 산업용 PC까지 집계하는 DC Market Insights 엣지 컴퓨팅 시장의 하드웨어 항목 288.7억 달러 중 39.8%입니다.
- 상한 검증 2: Dell Technologies(전통적 서버 및 네트워킹), HPE, Lenovo ISG, Supermicro가 최근 회계연도에 보고한 서버 및 인프라 매출 784.6억 달러의 14.6%입니다.
- 하한 검증 3: 2025년 3월까지 Lenovo가 출하한 100만 대 이상의 엣지 시스템을 컴팩트 등급 가격 6,376달러로 평가하면 한 공급업체만으로 여러 해에 걸쳐 최소 63.8억 달러가 되며, 이는 2025년 한 해 총액 114.9억 달러보다 작습니다.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년, 2035년
- 1.3핵심 요약
- 02개요
- 2.1시장 스냅샷, 2025년, 2026년, 2035년
- 2.2시장 규모 차트, 2020~2035년
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 구성 방식
- 04시장 추정치가 서로 다른 이유
- 4.1범위 표: 본 추정의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1가상화 RAN으로 Verizon 기지국 20,000곳에 서버 배치
- 5.2중국의 5G 기지국 484만 개와 산업용 5G 네트워크 23,000개
- 5.32030년까지 엣지 노드 10,000개라는 EU 목표와 2025년 약 7,451개 집계
- 06시장 동향
- 6.1140 W 미만 GPU 추론 장비, 매장과 공장으로 확산
- 6.2vRAN 가속 기능을 내장한 시스템 온 칩 프로세서
- 6.3전신주와 옥상에 설치되는 IP66 서버
- 07시장 과제 및 제약
- 7.1단독형 5G는 EU 기지국의 20.9%에 불과
- 7.22027년 12월부터 적용되는 EU AI법 고위험 규정
- 08시장 기회
- 8.1인도의 5G 기지국 5.63 lakh개
- 8.2공장 현장의 산업용 엣지 AI 플랫폼
- 09가격 분석
- 9.1엣지 서버 가격, 2020~2035년
- 9.2공개 기준 가격
- 10표준 및 규제
- 10.1ETSI MEC Phase 4
- 10.2O-RAN Release 5
- 10.33GPP Release 20
- 10.4ETSI EN 300 019-1-3
- 10.5EU 데이터법
- 10.6EU AI법
- 10.7EU 디지털 디케이드 엣지 목표
- 11시장 세분화
- 11.1서버 유형별
- 11.2쇼트 뎁스 랙 엣지 서버
- 11.3컴팩트 및 타워 엣지 서버
- 11.4러기드 엣지 서버
- 11.5GPU 가속 엣지 AI 서버
- 11.6프로세서 아키텍처별
- 11.7x86 프로세서
- 11.8Arm 프로세서
- 11.9애플리케이션별
- 11.10통신 엣지 및 MEC
- 11.11소매 및 지점
- 11.12제조 및 산업
- 11.13교통 및 스마트 시티
- 11.14헬스케어
- 11.15정부 및 국방
- 11.16에너지 및 유틸리티
- 11.17엣지 위치별
- 11.18파 엣지 사이트
- 11.19니어 엣지 및 지역 엣지 데이터센터
- 12Dc 독점 분석: 엣지 서버 가격 사다리
- 12.1컴팩트 및 타워 엣지 서버
- 12.2쇼트 뎁스 1U/2U 랙 엣지 서버
- 12.3러기드 엣지 서버
- 12.4단일 GPU 엣지 추론 서버
- 12.5멀티 GPU 엣지 AI 서버
- 13지역별 인사이트
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4라틴 아메리카
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4독일
- 14.5영국
- 14.6인도
- 14.7캐나다
- 14.8한국
- 14.9프랑스
- 14.10브라질
- 14.11호주
- 14.12사우디아라비아
- 15예측 시나리오, 2035년
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16주요 기업 및 시장 점유율
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise (HPE)
- 16.3Lenovo
- 16.4Super Micro Computer (Supermicro)
- 16.5Cisco Systems
- 16.6Inspur
- 16.7Huawei
- 16.8Advantech
- 16.9Fujitsu
- 16.10NEC
- 16.11Kontron
- 16.12Siemens
- 16.13Samsung Electronics
- 16.14Ericsson
- 16.15Nokia
- 16.16NVIDIA
- 16.17Intel
- 16.18공급업체 집중도, 2025년
- 17최근 동향
- 17.1O-RAN 기술 문서, 2026년 7월
- 17.2EU 엣지 노드 집계, 2026년 6월
- 17.3Supermicro RTX PRO 엣지 시스템, 2026년 3월
- 17.4Dell PowerEdge XR9700, 2026년 2월
- 17.5Cisco Unified Edge, 2025년 11월
- 17.6ETSI MEC Phase 4, 2025년 10월
- 18조사 방법론
- 18.1모델 입력값
- 18.2경계 검증
- 그림 1엣지 서버 시장 규모, 2020~2035년(백만 달러)
- 표 1시장 스냅샷, 2025년, 2026년, 2035년
- 표 2범위 표: 본 추정의 포함 및 제외 항목
- 표 3엣지 서버 가격, 2020~2035년
- 표 4서버 유형별 시장, 2025년 및 2035년
- 표 5프로세서 아키텍처별 시장, 2025년 및 2035년
- 표 6애플리케이션별 시장, 2025년 및 2035년
- 표 7엣지 위치별 시장, 2025년 및 2035년
- 표 8엣지 서버 가격 사다리, 2025년
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개 국가, 2025년 및 2035년
- 표 112035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 137.5억 달러로, 2025년 114.9억 달러보다 19.67% 증가했습니다. 시장은 2025년부터 CAGR 12.60%로 성장하여 2035년 376.4억 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 15.56% 성장한 데 이어 2025년부터 2035년까지 연 12.60% 성장합니다. 출하량은 110만 대에서 238만 대로 연 8.02% 늘어나며, GPU 탑재 서버의 출하 비중은 8%에서 24%로 높아집니다.
코어 및 클라우드 데이터센터 밖, 즉 기지국, 통신사 전화국, 매장, 지점, 진료소, 공장 현장, 차량 또는 소규모 지역 엣지 사이트에 설치되는 서버급 컴퓨터입니다. 서버급 프로세서가 없는 IoT 게이트웨이와 산업용 PC는 포함되지 않습니다.
2025년 평균 약 10,448달러입니다(DC Market Insights 추정). CPU 전용 서버는 약 8,400달러, GPU 탑재 서버는 약 34,000달러이며, 컴팩트 타워형 6,376달러부터 멀티 GPU 엣지 AI 서버 63,808달러까지 분포합니다.
가상화 RAN(vRAN)은 기지국의 서버에서 베이스밴드 소프트웨어를 실행합니다. Verizon은 2023년 5월 vRAN 사이트가 10,000곳을 넘었으며, 2025년 말까지 20,000곳 이상을 목표로 했습니다. 통신 엣지 및 MEC는 연 13.79% 성장합니다.
GPU 가속 엣지 AI 서버로, 연 21.09% 성장하여 2035년 202.8억 달러에 이릅니다. Lenovo ThinkEdge SE100처럼 140 W 미만의 추론 장비가 매장과 공장에 보급되고 있기 때문입니다. 2025년 기준 최대 유형은 쇼트 뎁스 랙 엣지 서버입니다.
북미로, 2025년 41.4억 달러, 전체 가치의 36.0%를 차지합니다. 아시아 태평양은 연 14.05%로 가장 빠르게 성장하는 지역이며 2035년에는 최대 지역이 됩니다. 인도는 18.96%로 주요 국가 중 가장 빠르게 성장합니다.
Dell Technologies, Hewlett Packard Enterprise, Lenovo, Supermicro, Inspur가 2025년 가치의 약 52%를 차지합니다(DC Market Insights 추정). 그 뒤를 Cisco Systems, Huawei, Advantech, Fujitsu, NEC, Kontron, Siemens가 잇고, Intel과 NVIDIA가 엣지 프로세서를 공급합니다.
지연 시간 20 ms 미만을 기준으로 하는 기후 중립적이고 보안성이 높은 엣지 노드 10,000개입니다. EU 이사회는 이전 집계와 비교할 수 없는 새로운 방식으로 2025년 약 7,451개 노드를 추산했습니다.
2026년 137.5억 달러라는 수치는 엣지 사이트의 서버급 하드웨어만 집계한 것입니다. 좁은 추정치는 엣지 브랜드의 러기드 또는 쇼트 뎁스 모델만 포함하고, 넓은 추정치는 IoT 게이트웨이, 산업용 PC, 엣지 소프트웨어, 매니지드 서비스까지 더합니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.