
エッジサーバー市場 規模・シェア・2035年までの予測
市場の概要
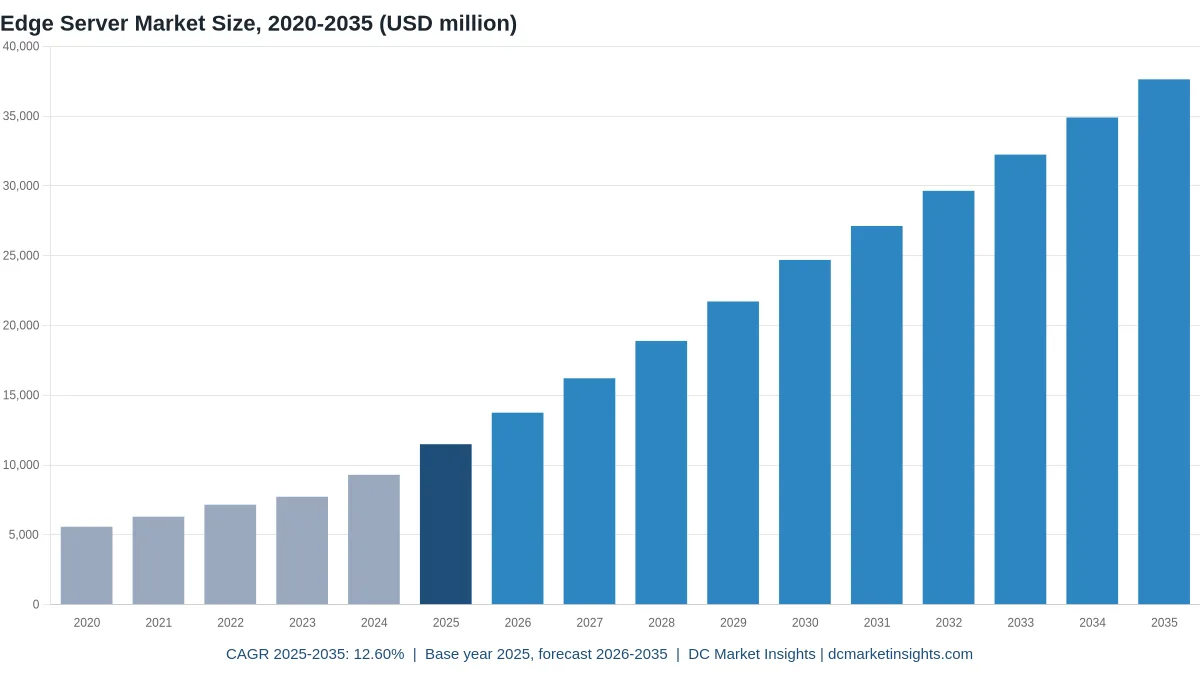
エッジサーバー市場の規模は2025年にUSD 11.49十億で、年平均成長率(CAGR)12.6%で拡大し、2035年までにUSD 37.64十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の促進要因
- 06市場トレンド
- 07市場の課題と抑制要因
- 08市場機会
- 09価格分析
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
エッジサーバー市場は2026年に137.5億米ドルと評価され、2025年の114.9億米ドルから2035年までに376.4億米ドルに達すると予測されており、2025年から2035年のCAGRは12.60%です(DC Market Insightsの推計)。この市場の資金は無線ネットワークとともに動いています。通信事業者はベースバンド処理を専用機器から切り離し、鉄塔やキャビネットに設置したサーバー上のソフトウェアとして実行しつつあり、Verizonだけでも2023年5月時点で10,000か所を超える仮想化無線アクセスネットワーク(vRAN)サイトを数え、2025年末までに20,000か所超を目標に掲げていました(Verizon、2023年5月)。第2の推進力はグラフィックス・プロセッシング・ユニット(GPU)です。LenovoのThinkEdge SE100のように消費電力140ワット(W)未満の小型機が店舗や工場でAI推論を実行するようになり、エッジサーバーの平均価格は2025年の10,448米ドルから2035年には15,816米ドルへ上昇します。算出の内訳は、2025年のエッジサーバー出荷台数110万台 x 平均価格10,448米ドル = 114.9億米ドルで、そのうちGPU搭載エッジAIサーバーが29.9億米ドルを占めます。GPU搭載エッジAIサーバーは年21.09%で最も急成長しているサーバータイプであり、地域ではアジア太平洋が年14.05%で最も急成長しています。中国だけで2025年末に484万局の5G基地局が稼働していたためです。
主要市場統計:2026年のエッジサーバー市場の規模は?
DC Market Insightsは、エッジサーバー市場を2026年に137.5億米ドルと評価しています。これは2025年を19.67%上回る水準であり、基地局のvRAN更新とGPU推論機の出荷が、支店サーバーの廃棄ペースを上回って進むためです。
- 2025年のエッジサーバー市場規模:114.9億米ドル
- 2026年のエッジサーバー市場規模:137.5億米ドル
- 2030年のエッジサーバー市場規模:247億米ドル
- 2035年のエッジサーバー市場規模:376.4億米ドル
- 2025年~2035年のCAGR:12.60%(ローケース10.65%、ハイケース14.08%)
- 最大のサーバータイプ:ショートデプス・ラック型エッジサーバー、51.9億米ドル(2025年の金額の45.1%)
- 最も急成長しているサーバータイプ:GPU搭載エッジAIサーバー、年21.09%で2035年までに202.8億米ドル
- 最大の用途:通信エッジおよびマルチアクセス・エッジ・コンピューティング(MEC)、2025年に31億米ドル、成長率13.79%で最も急成長している用途でもある
- 主要地域:北米、41.4億米ドル(2025年の金額の36.0%)、最も急成長している地域:アジア太平洋(14.05%)
- 最大の国:米国、2025年に36.8億米ドル、最も急成長している主要国:インド(18.96%)
- 市場リーダー:Dell Technologies、Hewlett Packard Enterprise、Lenovo、Supermicro、Inspur(DC Market Insightsの評価)
主なポイント:エッジサーバー市場で最も重要なことは?
エッジサーバー市場が2025年の114.9億米ドルから2035年までに376.4億米ドルへ拡大する理由は、次の4つの調査結果で説明できます。
- 通信エッジおよびMECは2025年の金額の27.0%を占める最大かつ最も急成長している用途です。通信事業者がベースバンドソフトウェアを基地局サーバーへ移しているためです。
- GPU搭載機がエッジサーバー出荷台数に占める比率は、2025年の8%から2035年には24%に上昇します。AI推論がカメラ、ロボット、POSレジのすぐ隣へ移るためです。
- Armプロセッサーは年21.65%で成長します。鉄塔や密閉キャビネットの電力枠は数百ワットに固定されているためです。
- エッジサーバーの金額でファーエッジサイトがニアエッジサイトを上回ります。新しい5Gサイト、店舗、生産ラインはそれぞれ、地域の施設を共有するのではなく専用のサーバーを必要とするためです。
エグゼクティブサマリー:エッジサーバー市場規模、2020年~2035年
世界のエッジサーバー市場規模は2020年に55.8億米ドルと評価され、2025年に114.9億米ドルに達し、予測期間中のCAGR 12.60%で2035年までに376.4億米ドルに達すると見込まれています。2020年から2025年にかけて、5Gの展開、店舗分析、工場自動化によってコアデータセンター外の機器が増えたことで、エッジサーバー市場は年15.56%で成長しました。2025年以降は出荷台数の伸びが鈍化しますが、1台当たりに搭載されるアクセラレータの価値が高まります。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 2025年の市場規模 | 114.9億米ドル |
| 2026年の市場規模 | 137.5億米ドル |
| 2025年~2035年のCAGR | 12.60% |
| 2035年の市場規模 | 376.4億米ドル |
| 対象セグメント | サーバータイプ、プロセッサーアーキテクチャ、用途、エッジロケーション、地域、12か国 |
エッジサーバーの出荷台数は2025年の110万台から2035年には238万台へ年8.02%で増加し、エッジサーバーの金額は年12.60%で成長します。この差を生むのがGPUです。アクセラレータを搭載して出荷されるエッジサーバーの比率は8%から24%へ上昇し、アクセラレータ搭載機の価格はCPUのみの機種の約4倍です。
エッジサーバーに含まれるものは?
エッジサーバー市場とは、コア、クラウド、ハイパースケールの各データセンター以外で使用するために2025年に出荷された114.9億米ドルのサーバーハードウェアを指します。
対象:基地局、通信局舎、路上キャビネットに設置されるショートデプス・ラックサーバー、店舗、支店、診療所のコンパクト・タワー型サーバー、工場フロア、鉄道、車両、現場拠点の高耐久サーバー、GPU搭載エッジAIサーバー、約5メガワット(MW)までのリージョナルエッジデータセンターに設置されるサーバー。
対象外:サーバークラスのプロセッサーを持たないIoTゲートウェイおよび産業用PC、エッジソフトウェアとオーケストレーション、マネージドエッジサービス、ネットワークスイッチ、ラック、電源および冷却設備、コアのコロケーション施設やクラウド施設内のサーバー。
セグメントの関係:サーバータイプ別の内訳は2025年に合計114.9億米ドルとなり、プロセッサー別、用途別、エッジロケーション別の内訳と5地域の合計も毎年同じ総額になります。高耐久サーバー市場とマイクロサーバー市場は隣接するサーバー分類を全体として扱っており、本レポートではそのうちエッジサイト向けに販売された台数のみを計上しています。
エッジサーバー市場の推計値が異なるのはなぜか?
DC Market Insightsは、エッジサイトのサーバークラスのハードウェアのみを計上してエッジサーバー市場を2026年に137.5億米ドルと評価しています。より狭い推計はエッジ専用設計の機種のみを、より広い推計はゲートウェイ、ソフトウェア、サービスを加えて計上しています。
狭い定義では、エッジブランドで販売される高耐久型またはショートデプス型の機種のみを残し、店舗や支店の機械室で稼働する一般的な1Uサーバーやタワーサーバー、リージョナルエッジサイトに設置されるGPUサーバーを除外します。広い定義では、IoTゲートウェイ、産業用PC、エッジソフトウェアプラットフォーム、オーケストレーション、マネージドエッジサービスを加えます。エッジコンピューティング市場はこのスタック全体を計上しており、2025年のハードウェア部分を288.7億米ドルとしていますが、そのうちエッジサーバーは39.8%です。
| 要素 | 本推計での扱い | 理由 |
|---|---|---|
| エッジサイトのショートデプス型、コンパクト型、高耐久型のCPUサーバー | 対象、金額の74.0% | コア外のサーバークラスのハードウェア |
| GPU搭載エッジAIサーバー | 対象、金額の26.0% | データ発生源の近くでの推論 |
| リージョナルエッジデータセンター内のサーバー | 対象、ニアエッジに含む | 1つの都市圏にサービスを提供する数MW規模のサイト |
| IoTゲートウェイおよび産業用PC | 対象外 | サーバークラスのプロセッサーやメモリを持たない |
| エッジソフトウェア、オーケストレーション、マネージドサービス | 対象外 | ノード単位または月額で価格設定 |
| ラック、電源、冷却設備、筐体 | 対象外 | エッジデータセンターのレポートで扱う |
対象範囲には、店舗にサーバーを1台置く中小企業(SME)から20,000か所の基地局を持つ通信事業者までが含まれます。対象外となるのは、IoTゲートウェイ、産業用PC、エッジソフトウェア、マネージドエッジサービス、そして建物自体であり、建物はエッジデータセンター市場で扱っています。
市場の促進要因:エッジサーバーの出荷が増えているのはなぜか?
基地局のvRAN、中国の5Gと産業ネットワーク、そして欧州連合(EU)のエッジノード目標という3つの力が、2025年から2035年にかけてエッジサーバーの年間支出を約261.5億米ドル押し上げます。
仮想化RANがVerizonの20,000か所の基地局にサーバーを配置
Verizonは2022年9月に8,000か所、2023年5月までに10,000か所超のvRANサイトを報告し、2025年末までに20,000か所超を目標としていました(Verizon、2023年5月)。英国(UK)ではSamsungがVodafoneの2,500サイトにvRANとOpen RANを供給しており(Samsung、2023年8月)、ドイツのo2 Telefonicaはオッフェンバッハの8本の鉄塔でEricsson Cloud RANを開始しました(Ericsson、2025年3月)。転換されたサイトはいずれも1台以上のショートデプス・サーバーを必要とするため、通信エッジおよびMECは年13.79%で成長し、2035年までに112.9億米ドルに達します。
中国の484万局の5G基地局と23,000の産業用5Gネットワーク
中国では2025年末に483.8万局の5G基地局が稼働し、全移動通信基地局の37.6%を占め、モバイルのモノのインターネット(IoT)接続は28.88億件に達しました(中国工業情報化部、2026年1月)。工業情報化部(MIIT)は23,000を超える産業用5Gプライベートネットワークと1,260件の5G工場プロジェクトを数えており(MIIT、2026年3月)、改定計画では2027年までに5G工場10,000か所を目標としています。各プライベートネットワークはMECトラフィックと機械データ向けにローカルの計算資源を必要とするため、DC Market Insightsは中国のエッジサーバー市場を2025年に16.1億米ドル、年13.67%で成長すると見ています。
2030年までに10,000のエッジノードを目指すEU目標、2025年は約7,451と集計
EUのデジタル・ディケイド目標は、2030年までに気候中立で高度に安全なエッジノードを10,000設置することです(欧州委員会)。EU理事会の2026年デジタル・ディケイド附属書は、2025年に加盟国全体で約7,451のノードがあると推計しましたが、これは新しい手法によるもので、旧手法で2024年に集計された1,836とは比較できません。EUはエッジノードを20ミリ秒(ms)未満の遅延で定義しており、クラウドインフラおよびサービスに関する欧州共通利益重要プロジェクト(IPCEI-CIS)は、クラウドからエッジまでの連続体に最大12億ユーロの公的資金を追加します(欧州委員会、2023年12月)。欧州のエッジサーバー市場は年11.80%で成長し、77.2億米ドルに達します。
市場トレンド:エッジサーバーはどう変化しているか?
エッジサーバーにはアクセラレータ、システム・オン・チップ型プロセッサー、密閉型の屋外筐体が採用されつつあり、エッジサーバーの平均価格は2025年の10,448米ドルから2035年までに15,816米ドルへ上昇します。
140 W未満のGPU推論機が店舗や工場に普及
2025年3月に発売されたLenovoのThinkEdge SE100は、標準的な1Uサーバーより85%小さく、GPUをフル搭載しても140 W未満に収まります。Lenovoは100万台を超えるエッジシステムを出荷し、エッジ事業の売上高が13四半期連続で増加したと発表しました(Lenovo、2025年3月)。Supermicroのショートデプス型1Uおよび2Uシステムは、1基当たり最低165 WのRTX PRO GPUを最大4基搭載できます(Supermicro、2026年3月)。その結果、GPU搭載エッジAIサーバーは年21.09%で成長し、最も急成長しているエッジサーバータイプとなっています。
vRANアクセラレーションを内蔵したシステム・オン・チップ型プロセッサー
IntelのXeon 6システム・オン・チップ(SoC)は、前世代と比べて無線アクセスネットワーク(RAN)容量が最大2.4倍、コア当たりのRAN AI性能が最大3.2倍です(Intel)。DellのPowerEdge XR8720tは最大72コアと24個のSFP28ポートを2Uに収め、2026年第1四半期から世界で提供されています(Dell Technologies、2025年9月)。統合アクセラレータによって基地局当たりのサーバー台数が減るため、DC Market Insightsはエッジサーバーの台数成長を年8.02%にとどめる一方、もう一つの低消費電力の選択肢であるArmプロセッサーは金額の12.0%から26.0%へ上昇すると見ています。
電柱や屋上に設置するIP66サーバー
2026年2月に発表されたDellのPowerEdge XR9700は、IP66準拠の15リットルのサーバーで、-40℃から46℃の環境で最大15の5Gセクターを処理し、電柱や屋上に設置できます。ローンチ顧客は楽天モバイルで、2026年下半期に提供が始まります(Dell Technologies、2026年2月)。密閉型の屋外機によってエッジサーバーの金額がキャビネットからファーエッジへ移るため、ファーエッジサイトは年14.14%で成長します。
市場の課題と抑制要因:エッジサーバー需要を鈍らせるものは?
スタンドアロン5Gの遅れとAIに関する新たな規則により、エッジサーバー市場は2035年までにDC Market Insightsのハイケースである429.1億米ドルを下回る水準にとどまります。
スタンドアロン5GはEUの基地局の20.9%にとどまる
欧州委員会の2026年5Gオブザーバトリーによると、5Gスタンドアロン(SA)基地局は全移動通信基地局のわずか20.9%で、3.4-3.8 GHzのミッドバンド5Gは世帯の74.8%をカバーしていました(欧州委員会、2026年6月)。世界全体では、2025年に5Gが人口の55%をカバーしましたが、低所得国では4%にとどまりました(国際電気通信連合、2025年10月)。MECにはスタンドアロンのコアが必要なため、SAの展開の遅れにより、2025年のエッジサーバーの金額に占める中東・アフリカの比率は4.0%、中南米は5.0%にとどまっています。
2027年12月から適用されるEU AI法の高リスク規則
2026年7月27日にAIオムニバスが発効したことで、EU AI法の高リスク規則は、附属書IIIのAIシステムについては2027年12月2日から、製品に組み込まれたAIについては2028年8月2日から適用されます(欧州委員会、2026年10月)。工場、店舗、交通機関の画像認識システムはこれらの分類に該当し、買い手は適合性評価の作業が明確になるまでエッジAIプロジェクトを先送りしています。DC Market Insightsは、欧州のGPU搭載エッジサーバーの出荷が北米より約2年遅れると想定しており、これにより欧州の成長率は年11.80%にとどまります。
市場機会:エッジサーバーの新たな需要はどこにあるか?
インドの5Gサイトと工場フロアのAIが、2025年から2035年にかけてエッジサーバーの年間支出を70.3億米ドル押し上げます。
インドの5.63ラク(56.3万)局の5G基地局
インド電気通信局(DoT)は2025年10月31日時点で5.08ラク(508,000)局の5G基地局を数え、2026年6月の政府ファクトシートではその数は5.63ラクとされています(Press Information Bureau)。MECと企業向けプライベートネットワークが無線網の整備に続くことから、DC Market Insightsはインドのエッジサーバー市場が2025年の3億4,478万米ドルから2035年までに19.6億米ドルへ年18.96%で成長し、12か国の中で最も急成長すると予測しています。
工場フロアの産業用エッジAIプラットフォーム
NVIDIAの産業用エッジプラットフォームIGX Thorは、最大5,581 FP4テラフロップス(TFLOPS)を実現し、IGX Orinの統合GPU演算性能の最大8倍に相当します(NVIDIA)。この演算性能を持つ機械を生産ラインの隣に置くことで、検査やロボット制御のためのクラウドとの往復通信が不要になるため、製造・産業向けエッジサーバーは2025年の20.7億米ドルから2035年までに74.9億米ドルへ拡大します。
価格分析:エッジサーバーの価格はいくらか?
エッジサーバーは2025年に平均約10,448米ドルで販売され(DC Market Insightsの推計)、GPU搭載機がエッジサーバー出荷台数に占める比率が高まることで、2035年までに15,816米ドルへ上昇します。
| 年 | 出荷台数(千台) | CPUのみのエッジサーバー価格 | GPU搭載エッジサーバー価格 | 加重平均価格 |
|---|---|---|---|---|
| 2020年 | 700 | 7,600米ドル | 26,000米ドル | 7,968米ドル |
| 2025年 | 1,100 | 8,400米ドル | 34,000米ドル | 10,448米ドル |
| 2030年 | 1,760 | 9,100米ドル | 36,500米ドル | 14,032米ドル |
| 2035年 | 2,380 | 9,600米ドル | 35,500米ドル | 15,816米ドル |
公開価格の基準:ベンダーはエッジサーバーの定価を公表していないため、DC Market Insightsは独自の基準として、エッジコンピューティング市場レポートにおけるエッジシステムの平均価格8,400米ドルと下記の価格ラダーを用いています。vRANアクセラレーションを備えたSoCプロセッサーが筐体内の価値を高めるため、CPUのみのエッジサーバー価格は2025年の8,400米ドルから上昇します。一方、推論用GPUのテラフロップス当たりの価格が下がるため、GPU搭載機の価格は2030年以降横ばいになります。
規格と規制:エッジサーバーを形づくるルールは?
2025年に出荷された114.9億米ドルのエッジサーバーの設計と設置場所は、7つの規格と法律によって形づくられています。
ETSI MEC Phase 4
欧州電気通信標準化機構(ETSI)のマルチアクセス・エッジ・コンピューティングのグループは、2025年10月31日に最初のPhase 4仕様を公開しました。これには開発者向けアプリケーション・プログラミング・インターフェース(API)と分散コンピューティングに関するレポートが含まれます(出典:ETSI)。
O-RAN Release 5
O-RAN ALLIANCEは2025年11月の仕様でRelease 5を完了し、AI RANフレームワークを強化しました。技術文書は157タイトルに上ります(出典:O-RAN ALLIANCE、2026年7月)。
3GPP Release 20
第3世代パートナーシッププロジェクト(3GPP)は、Release 20のStage-3凍結を2027年3月に予定しており、規範的な6Gの作業はRelease 21で続きます(出典:3GPP)。
ETSI EN 300 019-1-3
天候から保護された場所に設置される据置型機器向けのETSI環境クラス規格です。Class 3.1は+5~+40℃を対象としており、屋外エッジサーバーはこの基準を上回る性能を備えています(出典:ETSI)。
EUデータ法
2024年1月11日に発効し、2025年9月12日から適用されています。コネクテッド製品の利用者に自らのデータへのアクセス権を与えるもので、ローカル処理を後押しします(出典:欧州委員会)。
EU AI法
2024年8月1日に発効し、2026年8月2日から全面適用されています。附属書IIIのシステムに対する高リスク規則は2027年12月2日から適用されます(出典:欧州委員会)。
EUデジタル・ディケイドのエッジ目標
2030年までに気候中立で高度に安全なエッジノードを10,000設置することを目標とし、20 ms未満の遅延で測定します(出典:欧州委員会)。
市場セグメンテーション:最大のエッジサーバーセグメントは?
2025年の金額の45.1%を占めるショートデプス・ラック型エッジサーバーが最大のタイプで、用途では通信エッジおよびMECが最大、タイプ別ではGPU搭載エッジAIサーバーが年21.09%で最も急成長しています。
サーバータイプ別
GPU搭載エッジAIサーバーは2035年までに金額の53.9%を占め、ショートデプス・ラックサーバーを抜いて最大のエッジサーバータイプとなります。
| サーバータイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ショートデプス・ラック型エッジサーバー | 51億8,549万米ドル | 45.1% | 105億9,233万米ドル | 7.40% |
| コンパクト・タワー型エッジサーバー | 25億5,024万米ドル | 22.2% | 46億8,841万米ドル | 6.28% |
| 高耐久エッジサーバー | 7億6,507万米ドル | 6.7% | 20億8,374万米ドル | 10.54% |
| GPU搭載エッジAIサーバー | 29億9,200万米ドル | 26.0% | 202億7,760万米ドル | 21.09% |
プロセッサーアーキテクチャ別
x86プロセッサーは2025年のエッジサーバーの金額の88.0%を占めています。Armプロセッサーは、通信事業者やアプライアンスメーカーがワット当たり性能を追求するなかで年21.65%で成長します。
| プロセッサーアーキテクチャ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| x86プロセッサー | 101億1,366万米ドル | 88.0% | 278億5,514万米ドル | 10.66% |
| Armプロセッサー | 13億7,914万米ドル | 12.0% | 97億8,694万米ドル | 21.65% |
用途別
通信エッジおよびMECは2025年の金額の27.0%でエッジサーバー支出をけん引しています。小売・支店は第2位ですが、店舗のサーバー台数の集約が進むため、主要用途の中で最も成長が遅い10.52%となります。
| 用途 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 通信エッジおよびMEC | 31億306万米ドル | 27.0% | 112億9,262万米ドル | 13.79% |
| 小売・支店 | 22億9,856万米ドル | 20.0% | 62億4,859万米ドル | 10.52% |
| 製造・産業 | 20億6,870万米ドル | 18.0% | 74億9,077万米ドル | 13.73% |
| 運輸・スマートシティ | 11億4,928万米ドル | 10.0% | 41億4,063万米ドル | 13.67% |
| ヘルスケア | 9億1,942万米ドル | 8.0% | 30億8,665万米ドル | 12.87% |
| 政府・防衛 | 12億6,421万米ドル | 11.0% | 31億9,958万米ドル | 9.73% |
| エネルギー・ユーティリティ | 6億8,957万米ドル | 6.0% | 21億8,324万米ドル | 12.22% |
エッジロケーション別
ニアエッジおよびリージョナルエッジデータセンターは2025年のエッジサーバーの金額の52.0%を占めていますが、ファーエッジサイトの方が速く成長し、2035年までに55.0%を占めます。
| エッジロケーション | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ファーエッジサイト | 55億1,654万米ドル | 48.0% | 207億314万米ドル | 14.14% |
| ニアエッジおよびリージョナルエッジデータセンター | 59億7,626万米ドル | 52.0% | 169億3,894万米ドル | 10.98% |
DC独自分析:エッジサーバーの価格ラダー、6,376米ドルから63,808米ドルまでの5クラス
この価格ラダーは、5つのエッジサーバークラスそれぞれの台数と平均価格という10の入力値に基づくDC Market Insightsのモデルであり、2025年のエッジサーバー市場の110万台および114.9億米ドルと正確に一致します。各クラスの価格と金額の所在を買い手に示すもので、2つのGPUクラスは台数では8.0%ですが、金額では26.0%を占めます。
| エッジサーバークラス | 2025年の台数(千台) | 2025年の平均価格 | 2025年の金額(米ドル) | 金額シェア | 代表的な構成 |
|---|---|---|---|---|---|
| コンパクト・タワー型エッジサーバー | 400 | 6,376米ドル | 25億5,024万米ドル | 22.2% | 店舗や支店の機械室向けの1ソケット・タワー型または1Uハーフ幅機 |
| ショートデプス1U/2Uラック型エッジサーバー | 539 | 9,621米ドル | 51億8,549万米ドル | 45.1% | 基地局、路上キャビネット、通信局舎向けの短いシャーシ |
| 高耐久エッジサーバー | 73 | 10,480米ドル | 7億6,507万米ドル | 6.7% | 工場、車両、現場拠点向けの広温度範囲・耐衝撃仕様の機器 |
| シングルGPUエッジ推論サーバー | 62 | 21,500米ドル | 13億3,300万米ドル | 11.6% | 画像認識と小規模言語モデル向けに推論クラスGPUを1基搭載 |
| マルチGPUエッジAIサーバー | 26 | 63,808米ドル | 16億5,900万米ドル | 14.4% | 検索、映像分析、ローカルモデルのホスティング向けにGPUを2~4基搭載 |
ラダーの読み方:マルチGPUエッジAIサーバーの価格はコンパクト・タワー型エッジサーバーの約10倍であるため、10店舗のうち1店舗をタワー型からGPU機に切り替えるだけで、新規店舗を1つ追加するよりもエッジサーバー支出が大きく変わります。高耐久エッジサーバーは、密閉性と広い動作温度範囲の分だけ、ショートデプス・ラックサーバーより約9%高価です。
地域別インサイト:エッジサーバー市場をリードする地域は?
北米は2025年の金額の36.0%でエッジサーバー市場をリードしています。アジア太平洋は年14.05%で最も急成長している地域であり、2035年までに最大の地域となります。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 北米 | 41億3,741万米ドル | 36.0% | 122億3,367万米ドル | 11.45% |
| アジア太平洋 | 37億9,262万米ドル | 33.0% | 141億1,578万米ドル | 14.05% |
| 欧州 | 25億2,842万米ドル | 22.0% | 77億1,663万米ドル | 11.80% |
| 中南米 | 5億7,464万米ドル | 5.0% | 19億5,739万米ドル | 13.04% |
| 中東・アフリカ | 4億5,971万米ドル | 4.0% | 16億1,861万米ドル | 13.41% |
北米
北米のエッジサーバー市場は年11.45%で成長します。VerizonのvRAN計画が通信分野のペースを決めており、米国エネルギー省(DOE)は、データセンターが米国の電力に占める比率が2023年の4.4%から2028年までに6.7%~12%に上昇すると見込んでいます。これにより、送電網に制約のある都市部の施設から一部の推論処理がエッジサイトへ移ります。
アジア太平洋
アジア太平洋のエッジサーバー市場は年14.05%で成長します。中国の483.8万局の5G基地局と93.8万ラックの通信事業者データセンターがけん引しており、日本では2025年3月に30.7万局の5G基地局があり、そのうち15.6万局がスタンドアロン対応でした(総務省)。インドは国別で最も高い成長を加えます。
欧州
欧州のエッジサーバー市場は年11.80%で成長します。2025年にはEUで約7,451のエッジノードが集計され、そのうち368がオランダにあります。Ofcomは、2025年11月時点で英国の屋外エリアの83%で5Gスタンドアロンが利用可能であることを確認しました。
中南米
中南米のエッジサーバー市場は年13.04%で成長します。けん引役はブラジルで、小売チェーンや鉱山サイトが通信MECに先行して高耐久型やコンパクト型のエッジサーバーを購入しています。
中東・アフリカ
中東・アフリカのエッジサーバー市場は年13.41%で成長します。サウジアラビアが首位で年15.34%で成長する一方、低所得国では5Gが人口の4%にしか届いておらず(ITU)、アフリカの大部分ではMECではなく支店サーバーが中心となっています。
国別分析:エッジサーバー市場の上位12か国
米国は2025年の金額の32.0%を占める最大のエッジサーバー国で、中国が14.0%で第2位です。インドは年18.96%で最も急成長している主要国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 36億7,770万米ドル | 32.0% | 107億6,563万米ドル | 11.34% |
| 2 | 中国 | アジア太平洋 | 16億899万米ドル | 14.0% | 57億9,688万米ドル | 13.67% |
| 3 | 日本 | アジア太平洋 | 6億4,360万米ドル | 5.6% | 19億1,975万米ドル | 11.55% |
| 4 | ドイツ | 欧州 | 5億4,016万米ドル | 4.7% | 16億1,861万米ドル | 11.60% |
| 5 | 英国 | 欧州 | 3億9,076万米ドル | 3.4% | 11億6,690万米ドル | 11.56% |
| 6 | インド | アジア太平洋 | 3億4,478万米ドル | 3.0% | 19億5,739万米ドル | 18.96% |
| 7 | カナダ | 北米 | 3億3,329万米ドル | 2.9% | 10億1,634万米ドル | 11.79% |
| 8 | 韓国 | アジア太平洋 | 3億2,180万米ドル | 2.8% | 11億2,926万米ドル | 13.38% |
| 9 | フランス | 欧州 | 2億9,881万米ドル | 2.6% | 9億341万米ドル | 11.70% |
| 10 | ブラジル | 中南米 | 2億5,284万米ドル | 2.2% | 8億6,577万米ドル | 13.10% |
| 11 | オーストラリア | アジア太平洋 | 2億1,836万米ドル | 1.9% | 7億1,520万米ドル | 12.60% |
| 12 | サウジアラビア | 中東・アフリカ | 1億2,642万米ドル | 1.1% | 5億2,699万米ドル | 15.34% |
2026年半ばのインドの5G基地局数は中国の約9分の1(5.63ラクに対して483.8万局)で、エッジサーバーの基盤は中国の約5分の1です。そのためDC Market Insightsは、インドが2035年までに第6位から第3位のエッジサーバー国へ浮上すると予測しています。
予測シナリオ:2035年のエッジサーバー市場
エッジサーバー市場のベースケースは2035年までに376.4億米ドルで、レンジは316.2億米ドルから429.1億米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025年~2035年 | 前提条件 |
|---|---|---|---|
| ロー | 316.2億米ドル | 10.65% | 米国、日本、中国以外でvRANが停滞し、台数に占めるGPUの比率が24%ではなく18%にとどまる |
| ベース | 376.4億米ドル | 12.60% | 2035年に238万台、うち24%がGPU搭載、加重平均価格15,816米ドル |
| ハイ | 429.1億米ドル | 14.08% | EUのエッジノード目標が早期に達成され、2030年までに5GスタンドアロンがEUとインドの大部分をカバー |
主要企業と市場シェア:エッジサーバー市場をリードするのは?
エッジサーバーの上位5ベンダーであるDell Technologies、HPE、Lenovo、Supermicro、Inspurは、2025年の114.9億米ドルのエッジサーバー市場の約52%を占めています(ベンダーのサーバー売上高とエッジ製品の幅に基づくDC Market Insightsの推計)。
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Super Micro Computer (Supermicro)
- Cisco Systems
- Inspur
- Huawei
- Advantech
- Fujitsu
- NEC
- Kontron
- Siemens
- Samsung Electronics
- Ericsson
- Nokia
- NVIDIA
- Intel
Dell Technologiesは2026会計年度のインフラストラクチャー・ソリューションズ・グループ(ISG)の売上高を608億米ドル(40%増)と報告し、そのうち従来型サーバーとネットワーキングは195.1億米ドル(9%増)でした(Dell Technologies、2026年2月)。HPEのサーバー部門の売上高は2025会計年度に177.5億米ドル(HPE、2025年12月)、Lenovoのインフラストラクチャー・ソリューションズ・グループは2025/26会計年度に過去最高の192億米ドル(32%増)に達し(Lenovo、2026年5月)、Supermicroの2025会計年度の純売上高は220億米ドルで、前年は150億米ドルでした(Supermicro、2025年8月)。これら4社のサーバーおよびインフラストラクチャーの売上高は合計約784.6億米ドルで、エッジサーバー市場はその14.6%に相当します。産業用エッジコンピューターとサーバーを販売するAdvantechは、2025年の売上高を22.7億米ドル(22%増)と報告し(Advantech、2026年2月)、Cisco Systemsは2025年11月にUnified Edgeプラットフォームの受注を開始しました(Cisco、2025年11月)。
エッジサーバー市場の最近の動向
2025年10月から2026年7月までの6つの動きが、2026年の137.5億米ドルのエッジサーバー市場を形づくっています。
- 2026年7月、O-RAN ALLIANCEは59件の新規または更新された技術文書を公開し、カタログは157タイトルとなりました(出典:O-RAN ALLIANCE)。
- 2026年6月、EU理事会は2025年に加盟国に約7,451のエッジノードがあると推計したデジタル・ディケイド附属書を公表しました(出典:EU理事会)。
- 2026年3月、SupermicroはRTX PRO GPUを最大4基搭載できるショートデプス型1Uおよび2Uエッジシステムを発売しました(出典:Supermicro)。
- 2026年2月、Dell TechnologiesはCloud RANとエッジAI向けのIP66準拠PowerEdge XR9700を発表し、楽天モバイルがローンチ顧客となりました(出典:Dell Technologies)。
- 2025年11月、Cisco Systemsは分散AIワークロード向けのUnified Edgeプラットフォームを発表しました(出典:Cisco)。
- 2025年10月、ETSIは最初のMEC Phase 4仕様を公開しました(出典:ETSI)。
調査方法:DC Market Insightsはエッジサーバー市場をどのように推計したか
DC Market Insightsのモデルは、2025年に出荷された110万台のエッジサーバーに平均価格10,448米ドルを掛けて114.9億米ドルを算出しています。全体的なアプローチはDC Market Insightsの調査方法で説明しています。
台数は、CPUのみのエッジサーバー(101万台、8,400米ドル)とGPU搭載エッジサーバー(8.8万台、34,000米ドル)に分けています。出荷台数、GPU比率、両方の価格は2020年から2035年までの各年について設定しており、すべてのセグメント、地域、国の内訳は毎年総額と一致します。
- 検証1(上限):エッジサーバー市場は、ゲートウェイや産業用PCも計上するDC Market Insightsのエッジコンピューティング市場のハードウェア部分288.7億米ドルの39.8%です。
- 検証2(上限):Dell Technologies(従来型サーバーとネットワーキング)、HPE、Lenovo ISG、Supermicroが直近の会計年度に報告したサーバーおよびインフラストラクチャーの売上高784.6億米ドルの14.6%です。
- 検証3(下限):2025年3月までにLenovoが出荷した100万台超のエッジシステムをコンパクトクラスの価格6,376米ドルで評価すると、1社だけで複数年にわたり少なくとも63.8億米ドルとなり、2025年単年の総額114.9億米ドルを下回ります。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 1.3主なポイント
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020年~2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の促進要因
- 5.1仮想化RANがVerizonの20,000か所の基地局にサーバーを配置
- 5.2中国の484万局の5G基地局と23,000の産業用5Gネットワーク
- 5.32030年までに10,000のエッジノードを目指すEU目標、2025年は約7,451と集計
- 06市場トレンド
- 6.1140 W未満のGPU推論機が店舗や工場に普及
- 6.2vRANアクセラレーションを内蔵したシステム・オン・チップ型プロセッサー
- 6.3電柱や屋上に設置するIP66サーバー
- 07市場の課題と抑制要因
- 7.1スタンドアロン5GはEUの基地局の20.9%にとどまる
- 7.22027年12月から適用されるEU AI法の高リスク規則
- 08市場機会
- 8.1インドの5.63ラク(56.3万)局の5G基地局
- 8.2工場フロアの産業用エッジAIプラットフォーム
- 09価格分析
- 9.1エッジサーバー価格、2020年~2035年
- 9.2公開価格の基準
- 10規格と規制
- 10.1ETSI MEC Phase 4
- 10.2O-RAN Release 5
- 10.33GPP Release 20
- 10.4ETSI EN 300 019-1-3
- 10.5EUデータ法
- 10.6EU AI法
- 10.7EUデジタル・ディケイドのエッジ目標
- 11市場セグメンテーション
- 11.1サーバータイプ別
- 11.2ショートデプス・ラック型エッジサーバー
- 11.3コンパクト・タワー型エッジサーバー
- 11.4高耐久エッジサーバー
- 11.5GPU搭載エッジAIサーバー
- 11.6プロセッサーアーキテクチャ別
- 11.7x86プロセッサー
- 11.8Armプロセッサー
- 11.9用途別
- 11.10通信エッジおよびMEC
- 11.11小売・支店
- 11.12製造・産業
- 11.13運輸・スマートシティ
- 11.14ヘルスケア
- 11.15政府・防衛
- 11.16エネルギー・ユーティリティ
- 11.17エッジロケーション別
- 11.18ファーエッジサイト
- 11.19ニアエッジおよびリージョナルエッジデータセンター
- 12Dc独自分析:エッジサーバーの価格ラダー
- 12.1コンパクト・タワー型エッジサーバー
- 12.2ショートデプス1U/2Uラック型エッジサーバー
- 12.3高耐久エッジサーバー
- 12.4シングルGPUエッジ推論サーバー
- 12.5マルチGPUエッジAIサーバー
- 13地域別インサイト
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4ドイツ
- 14.5英国
- 14.6インド
- 14.7カナダ
- 14.8韓国
- 14.9フランス
- 14.10ブラジル
- 14.11オーストラリア
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1ローシナリオ
- 15.2ベースシナリオ
- 15.3ハイシナリオ
- 16主要企業と市場シェア
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise (HPE)
- 16.3Lenovo
- 16.4Super Micro Computer (Supermicro)
- 16.5Cisco Systems
- 16.6Inspur
- 16.7Huawei
- 16.8Advantech
- 16.9Fujitsu
- 16.10NEC
- 16.11Kontron
- 16.12Siemens
- 16.13Samsung Electronics
- 16.14Ericsson
- 16.15Nokia
- 16.16NVIDIA
- 16.17Intel
- 16.18ベンダー集中度、2025年
- 17最近の動向
- 17.1O-RAN技術文書、2026年7月
- 17.2EUエッジノード数、2026年6月
- 17.3Supermicro RTX PROエッジシステム、2026年3月
- 17.4Dell PowerEdge XR9700、2026年2月
- 17.5Cisco Unified Edge、2025年11月
- 17.6ETSI MEC Phase 4、2025年10月
- 18調査方法
- 18.1モデルの入力値
- 18.2検証
- 図 1エッジサーバー市場規模、2020年~2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計の対象と対象外
- 表 3エッジサーバー価格、2020年~2035年
- 表 4サーバータイプ別市場、2025年および2035年
- 表 5プロセッサーアーキテクチャ別市場、2025年および2035年
- 表 6用途別市場、2025年および2035年
- 表 7エッジロケーション別市場、2025年および2035年
- 表 8エッジサーバー価格ラダー、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は137.5億米ドルで、DC Market Insightsの推計によると2025年の114.9億米ドルから19.67%増加しています。市場は2035年までに376.4億米ドルに達すると予測されており、2025年からのCAGRは12.60%です。
2020年から2025年の年15.56%に続き、2025年から2035年は年12.60%で成長します。出荷台数は110万台から238万台へ年8.02%で増加し、GPU搭載機が出荷台数に占める比率は8%から24%へ上昇します。
コアデータセンターやクラウドデータセンターの外、すなわち基地局、通信局舎、店舗、支店、診療所、工場フロア、車両、小規模なリージョナルエッジサイトに設置されるサーバークラスのコンピューターです。サーバークラスのプロセッサーを持たないIoTゲートウェイや産業用PCは計上していません。
2025年の平均は約10,448米ドルです(DC Market Insightsの推計)。CPUのみの機種は約8,400米ドル、GPU搭載機は約34,000米ドルで、コンパクト・タワー型の6,376米ドルからマルチGPUエッジAIサーバーの63,808米ドルまで幅があります。
仮想化RANでは、ベースバンドソフトウェアを基地局のサーバー上で実行します。Verizonは2023年5月に10,000か所を超えるvRANサイトを数え、2025年末までに20,000か所超を目標としていました。通信エッジおよびMECは年13.79%で成長します。
GPU搭載エッジAIサーバーで、年21.09%で成長し2035年までに202.8億米ドルに達します。LenovoのThinkEdge SE100のような140 W未満の推論機が店舗や工場に普及しているためです。2025年の最大のタイプはショートデプス・ラック型エッジサーバーです。
北米で、2025年の金額の41.4億米ドル(36.0%)を占めます。アジア太平洋は年14.05%で最も急成長している地域で、2035年までに最大の地域となります。インドは18.96%で最も急成長している主要国です。
Dell Technologies、Hewlett Packard Enterprise、Lenovo、Supermicro、Inspurが2025年の金額の約52%を占めています(DC Market Insightsの推計)。Cisco Systems、Huawei、Advantech、Fujitsu、NEC、Kontron、Siemensがこれに続き、IntelとNVIDIAがエッジ向けプロセッサーを供給しています。
気候中立で高度に安全なエッジノード10,000で、20 ms未満の遅延で測定します。EU理事会は2025年のノード数を約7,451と推計しましたが、これは以前の集計と比較できない新しい手法によるものです。
2026年の137.5億米ドルは、エッジサイトのサーバークラスのハードウェアのみを計上した値です。狭い推計はエッジブランドの高耐久型またはショートデプス型の機種のみを計上し、広い推計はIoTゲートウェイ、産業用PC、エッジソフトウェア、マネージドサービスを加えています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。