
교육용 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
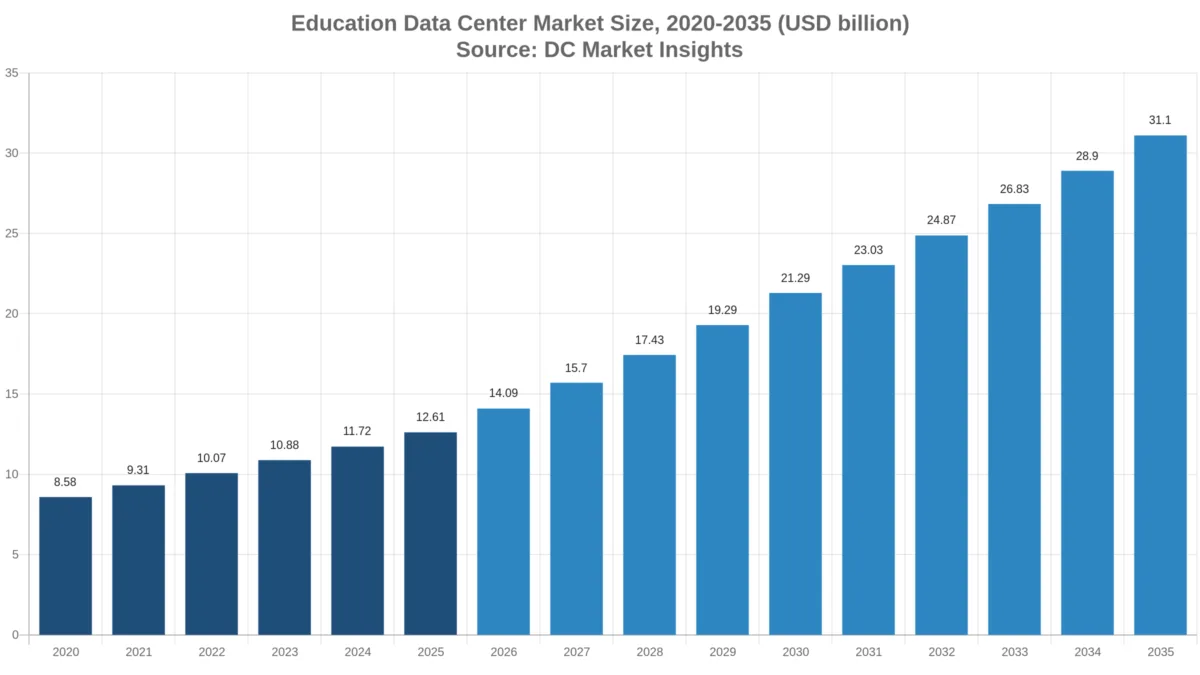
교육용 데이터센터 시장 규모는 2025년 USD 12.61십억였으며, 연평균 성장률(CAGR) 9.45%로 성장해 2035년에는 USD 31.10십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
교육용 데이터센터 시장은 2026년 140억 9,000만 달러 규모로 평가되며, 2025년 126억 1,000만 달러에서 2035년 311억 달러에 이를 것으로 전망됩니다. 2025~2035년 연평균 성장률(CAGR)은 9.45%입니다(DC Market Insights 추정). 이 시장의 자금 흐름은 학생 수보다 연구 보조금과 국가 AI 프로그램에 더 크게 좌우됩니다. 미국 국립과학재단(NSF)은 국가 인공지능 연구 자원(NAIRR) 시범 사업이 2024년 이후 50개 주 전역에서 600개 이상의 연구팀과 6,000명의 학생을 지원했다고 밝혔으며(NSF, 2026년 3월), 영국 정부는 AI 연구 자원(AI Research Resource)을 2030년까지 20배 확대해 420 AI 엑사플롭스로 늘릴 계획입니다(영국 과학혁신기술부, 2025년 7월). 2025년 시장 규모는 학교, 대학, 연구기관, 교육 기술(에듀테크) 기업이 사용하는 정보기술(IT) 부하 2,600메가와트(MW) x MW당 연간 지출 485만 달러 = 126억 1,000만 달러로 산출됩니다. 대학들이 자체 그래픽 처리 장치(GPU) 포드를 구매하면서 AI 학습 및 추론이 연 19.38%로 가장 빠르게 성장하는 워크로드이며, 지역별로는 인도의 공유 GPU 프로그램과 한국·일본의 국가 시스템에 힘입어 아시아 태평양이 11.26%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 교육용 데이터센터 시장 규모는?
DC Market Insights는 대학들이 GPU 클러스터를 늘리고 학교와 대학이 학생 시스템을 클라우드와 공유 시설로 옮기면서 2026년 교육용 데이터센터 지출이 2025년보다 11.77% 증가한 140억 9,000만 달러에 이를 것으로 평가합니다.
- 2025년 교육용 데이터센터 시장 규모: 126억 1,000만 달러
- 2026년 시장 규모: 140억 9,000만 달러
- 2030년 시장 규모: 212억 9,000만 달러
- 2035년 시장 규모: 311억 달러
- 2025~2035년 CAGR: 9.45%(낮은 시나리오 7.60%, 높은 시나리오 11.20%)
- 최대 구성 요소: 클라우드 인프라 서비스, 56억 9,000만 달러(2025년 시장 가치의 45.1%)
- 가장 빠르게 성장하는 워크로드: AI 학습 및 추론, 연 19.38% 성장해 2035년 96억 4,000만 달러
- 최대 최종 사용자: 고등교육, 2025년 60억 5,000만 달러; 가장 빠른 성장: 연구기관 및 슈퍼컴퓨팅 센터, 13.29%
- 선도 지역: 북미, 47억 9,000만 달러(2025년 시장 가치의 38.0%); 가장 빠르게 성장하는 지역: 아시아 태평양, 11.26%
- 최대 국가: 미국, 2025년 42억 2,000만 달러; 가장 빠르게 성장하는 주요 국가: 인도, 15.36%
- 시장 선도 기업: 호스팅 용량에서는 Amazon Web Services, Microsoft Azure, Google Cloud, 대학 AI 시스템에서는 Hewlett Packard Enterprise, Dell Technologies, NVIDIA(DC Market Insights 평가)
요약: 교육용 데이터센터 시장 규모, 2020~2035년
세계 교육용 데이터센터 시장 규모는 2020년 85억 8,000만 달러, 2025년 126억 1,000만 달러였으며, 예측 기간 동안 연평균 9.45% 성장해 2035년 311억 달러에 이를 것으로 예상됩니다. 원격 학습으로 학습 플랫폼과 학생 시스템이 클라우드로 이전된 2020~2025년에는 연 8.01% 성장했으며, 2025년부터는 구성이 GPU 용량 쪽으로 이동해 교육 IT 부하에서 GPU가 차지하는 비중이 2035년까지 9%에서 30%로 높아집니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 126억 1,000만 달러 |
| 2026년 시장 규모 | 140억 9,000만 달러 |
| 2025~2035년 CAGR | 9.45% |
| 2035년 시장 규모 | 311억 달러 |
| 분석 대상 부문 | 구성 요소, 배치 모델, 워크로드, 최종 사용자, 지역, 12개국 |
자체 보유 캠퍼스 데이터센터는 연 6.63% 성장에 그쳐 2035년 91억 3,000만 달러에 이르는 반면, 퍼블릭 클라우드 지출은 159억 8,000만 달러로 늘고, 대학들이 연구 클러스터를 액체 냉각 공유 시설로 옮기면서 코로케이션이 연 11.55%로 가장 빠르게 성장합니다.
교육용 데이터센터 시장에는 어떤 데이터센터가 포함되는가?
교육용 데이터센터 시장은 교육 분야 구매자가 자체 서비스를 위해 보유, 코로케이션 또는 임차하는 데이터센터 용량에 대한 2025년 지출 126억 1,000만 달러를 집계합니다.
포함 범위: 대학 및 전문대학의 캠퍼스 데이터센터, 학군 및 교육부 데이터센터, 학술 사용자를 위해 운영되는 대학 및 국가 연구 컴퓨팅(고성능 컴퓨팅, HPC)과 AI 슈퍼컴퓨터, 연구·교육 네트워크 데이터센터, 교육 분야 구매자가 임차하는 코로케이션(예: 영국 회원 기관을 위해 aql과 VIRTUS에서 운영되는 Jisc의 공유 데이터센터 서비스), 학교·대학·에듀테크 기업이 임차하는 퍼블릭 클라우드 인프라, 그리고 자체 보유 및 코로케이션 시설 내의 IT 하드웨어, 전기·기계 인프라, 내부 공사.
제외 범위: 교실 기기와 캠퍼스 Wi-Fi, 학습 소프트웨어 라이선스와 에듀테크 매출, 학술 배분이 없는 국가 기상·국방 슈퍼컴퓨터, 그리고 교육 사용자가 일반 소비자로 이용하는 범용 플랫폼(검색, 소셜, 동영상)의 클라우드 용량. 전기 요금도 제외됩니다.
부문 간 관계: 모든 부문별 표는 2025년 126억 1,000만 달러와 2035년 311억 달러라는 동일한 총액을 구성 요소, 배치 모델, 워크로드, 최종 사용자별로, 그리고 5개 지역과 12개국별로 각각 다르게 나눈 것입니다.
교육용 데이터센터 시장 추정치가 서로 다른 이유는?
DC Market Insights의 2026년 추정치 140억 9,000만 달러는 교육 및 학술 연구 서비스에 사용되는 데이터센터 용량만 집계합니다. 더 넓은 정의는 교육 기술 소프트웨어 시장, 캠퍼스 네트워크와 학생 기기, 또는 산업계와 정부 사용자에게도 서비스하는 국가 슈퍼컴퓨터의 전체 가치를 더하므로 몇 배 더 큰 수치가 나옵니다. 더 좁은 정의는 자체 보유 캠퍼스 서버실만 집계해, 현재 학생 시스템 대부분을 담당하는 클라우드 비용을 놓칩니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 학교, 대학, 에듀테크 기업이 임차하는 퍼블릭 클라우드 | 포함, 2025년 56억 9,000만 달러 | 캠퍼스 서버실을 대체함 |
| 대학 AI 및 HPC 클러스터 | 포함, IT 하드웨어 및 코로케이션에 반영 | 학술 사용자를 위해 구축·운영됨 |
| 교육 분야 구매자가 임차하는 코로케이션 | 포함, 2025년 8억 1,900만 달러 | Jisc, MGHPCC 등 공유 시설 |
| 학습 소프트웨어 및 에듀테크 매출 | 제외 | 데이터센터 용량이 아닌 소프트웨어 |
| 학생 기기 및 캠퍼스 네트워크 | 제외 | 데이터센터 외부 |
| 비학술 사용자를 위한 국가 슈퍼컴퓨터 | 제외 | 정부 데이터센터 시장에 집계 |
추정치에 포함되는 구매자 그룹에는 대형 연구 대학뿐 아니라 K-12 학군과 소규모 대학도 포함됩니다. 미국 국립교육통계센터(NCES)에 따르면 미국 공립학교 99,297곳과 Title IV 대학 5,819곳이 잠재 구매자입니다. 학계 밖의 정부 연구소는 정부 데이터센터 시장에서 다룹니다.
시장 성장 요인: 대학과 학교가 데이터센터 용량을 더 많이 구매하는 이유는?
2025년 126억 1,000만 달러에서 2035년 311억 달러로의 성장 대부분은 국가 AI 연구 자원, 대학의 GPU 구매, 유럽의 공유 AI 팩토리라는 세 가지 프로그램으로 설명됩니다.
NSF NAIRR, 600개 연구팀 지원 돌파; TACC Horizon은 15~20MW 규모 시설 가동
NSF(2026년 3월)에 따르면 NAIRR 시범 사업은 13개 연방 기관 및 28개 민간 파트너와 함께 600개 이상의 연구팀과 6,000명의 학생을 지원했으며, 800개 이상의 프로젝트를 거친 뒤 NSF는 2026년 9월 샌디에이고 슈퍼컴퓨터 센터가 주도하고 텍사스 첨단 컴퓨팅 센터(TACC)가 참여하는 NAIRR 운영 센터를 설립했습니다. TACC(2025년 11월)에 따르면 TACC의 Horizon 시스템은 2026년 봄부터 텍사스주 라운드록에 새로 건설된 15~20MW 규모의 액체 냉각 데이터센터에 4,000개의 GPU를 도입합니다. DC Market Insights는 이러한 학술 배분을 연구기관 및 슈퍼컴퓨팅 센터 부문에 집계하며, 이 부문은 21억 4,000만 달러에서 74억 6,000만 달러로 성장합니다.
Isambard-AI의 GH200 칩 5,448개, 영국의 420 AI 엑사플롭스 목표를 뒷받침
브리스틀 대학교에 따르면 이 대학은 2025년 7월 2억 2,500만 파운드 규모의 Isambard-AI를 가동했으며, 5MW 규모의 직접 액체 냉각 시설에 NVIDIA GH200 슈퍼칩 5,448개를 갖추고 있습니다. 영국 정부는 지출 검토(Spending Review)에서 컴퓨팅에 10억 파운드를 배정하고 2030년까지 420 AI 엑사플롭스를 계획하고 있으며, 2026년 1월에는 케임브리지의 Dawn 성능을 6배로 높이기 위해 3,600만 파운드를 추가 투입했습니다. 이러한 지원으로 영국은 2025년 6억 9,355만 달러 규모로 세 번째로 큰 국가 시장이 되었습니다.
19개 EuroHPC AI 팩토리, 대학 시설을 9억 8,000만 유로 공모에 참여시켜
AI 팩토리 호스트를 선정하는 EuroHPC 공동사업(Joint Undertaking) 공모에는 디지털 유럽 프로그램(Digital Europe Programme)에서 최대 8억 유로, 호라이즌 유럽(Horizon Europe)에서 최대 1억 8,000만 유로가 배정되었으며(EuroHPC 공동사업, 2024년 9월), 2025년 10월까지 VSB-오스트라바 공과대학교, 빌뉴스 대학교, Cyfronet AGH 등 대학 주도 호스트를 포함해 19개 시설이 선정되었습니다. 유럽의 교육용 데이터센터 지출은 2025년 32억 8,000만 달러에서 2035년 74억 6,000만 달러로 증가합니다.
시장 동향: 대학의 컴퓨팅 위치는 어떻게 바뀌고 있는가?
교육 분야 구매자들은 자체 보유 서버실을 코로케이션과 클라우드로 옮기고 있습니다. 자체 보유 시설이 연 6.63% 성장하는 데 비해 코로케이션은 11.55%, 퍼블릭 클라우드는 10.67% 성장합니다.
NC State, 예일, 카디프, 연구 컴퓨팅을 캠퍼스 밖으로 이전
노스캐롤라이나 주립대학교 정보기술실에 따르면 이 대학은 2022년 7월부터 2023년 4월까지 1,545대의 장비를 이전하거나 폐기하면서 캠퍼스 데이터센터 두 곳을 코로케이션 시설로 옮겨 약 2,000만 달러의 일회성 전력·냉각 설비 교체 비용을 절감했습니다. 예일 연구 컴퓨팅 센터에 따르면 예일의 연구 컴퓨팅은 2026년 웨스트 캠퍼스 데이터센터에서 매사추세츠 그린 고성능 컴퓨팅 센터(MGHPCC)로 이전 중이며, 카디프 대학교는 2025년 10월부터 12월 사이에 연구 컴퓨팅을 Tier III 외부 데이터센터로 옮겼습니다.
에듀테크 플랫폼은 퍼블릭 클라우드에서 운영되며, 장애는 교실까지 영향
Instructure는 8,085개 고객을 위해 Canvas 학습 플랫폼을 버지니아, 오하이오, 오리건의 Amazon Web Services(AWS)에서 호스팅하고 있으며(Instructure 10-K, 2023년 12월), Coursera는 약 1억 9,700만 명의 등록 학습자를 위한 프로덕션 환경을 클라우드에서 운영합니다(Coursera 10-K, 2025년). 2025년 10월 20일 AWS us-east-1 장애로 Duolingo는 12시간 넘게 서비스가 중단되었습니다(Duolingo 연례 보고서(Form 10-K), 2026년). 교육 기술 기업은 2025년 18억 9,000만 달러를 지출하며, 그 대부분이 임차 용량에 쓰입니다.
대학의 자체 GPU 포드 구매: 플로리다 B200 504개, 텍사스 A&M H200 760개
두 대학에 따르면 플로리다 대학교는 2025년 10월 3,300만 달러를 들여 63개 DGX 노드에 NVIDIA B200 GPU 504개를 설치했고, 텍사스 A&M 대학교 시스템은 2025년 2월 Hopper GPU 760개를 갖춘 4,500만 달러 규모의 DGX SuperPOD를 구매했습니다. DC Market Insights는 GPU 용량의 서버 비용을 MW-년당 820만 달러, 일반 용량을 240만 달러로 산정하며, 이 때문에 2025년 9%에 불과한 GPU 부하가 이미 지출의 13.0%를 차지합니다.
시장 과제 및 제약 요인: 교육용 데이터센터 지출을 억제하는 요인은?
보안 사고와 보조금에 의존하는 예산이 시장 성장을 늦추고 있습니다. 2025년 37억 8,000만 달러 규모의 행정 및 학생 시스템은 연 4.56% 성장에 그칩니다.
유출된 자격 증명 하나로 텍사스 학생·교사 88만 명의 PowerSchool 데이터 노출
PowerSchool의 고객 공지에 따르면 이 회사는 2024년 12월 28일 유출된 자격 증명을 통해 자사 학생 정보 시스템 데이터에 대한 무단 접근이 있었음을 발견했으며, 텍사스주 법무장관은 2025년 이 침해로 텍사스 학생과 교사 88만 명 이상의 데이터가 노출되었다고 밝혔습니다. 미국 연방거래위원회(FTC)의 개정 아동 온라인 개인정보 보호법(COPPA) 규칙은 준수 기한이 2026년 4월 22일이며(Federal Register, 2025년 4월), 보존 및 삭제 의무가 추가되어 학군들은 용량보다 규정 준수에 먼저 지출하고 있습니다.
보조금 주기가 캠퍼스 시설 교체 시점을 결정
연구 컴퓨팅은 보조금 수주에 맞춰 단계적으로 구매됩니다. 두 대학에 따르면 플로리다 대학교 이사회는 2024년 12월 업그레이드 비용으로 2,400만 달러를 승인했으며, 조지아 공과대학교의 Nexus 시스템은 2,000만 달러 규모의 NSF 보조금을 기반으로 합니다. 이에 따라 자체 보유 전기·기계 인프라는 연 3.67% 성장에 그쳐 2035년 9억 6,900만 달러에 이릅니다.
시장 기회: 새로운 교육 컴퓨팅 수요는 어디에 있는가?
공유 AI 용량과 공유 코로케이션이 두 가지 기회이며, 2035년까지 각각 96억 4,000만 달러와 21억 3,000만 달러 규모입니다.
공유 학술 GPU 용량: 인도, 시간당 100루피 미만으로 GPU 38,000개 제공
IndiaAI 미션은 GPU 38,000개와 텐서 처리 장치 1,050개에 대한 공유 클라우드 접근을 시간당 100루피(INR) 미만으로 제공하며, 인도 국가 슈퍼컴퓨팅 미션은 인도 공과대학교(IIT)와 연구기관 전반에 40페타플롭스 이상을 배치했습니다(인도 정부 언론정보국(Press Information Bureau), 2026년 2월). 인도는 가장 빠르게 성장하는 주요 국가로, 3억 2,786만 달러에서 13억 7,000만 달러로 연 15.36% 성장합니다.
영국 Jisc 사례처럼 대학을 위한 Tier III 공유 시설
Jisc에 따르면 Jisc의 공유 데이터센터 서비스는 북부의 aql과 남부의 VIRTUS에서 운영되며, 4~30킬로와트(kW) 랙과 Janet 네트워크로 연결되는 다중 100기가비트 링크를 갖춘 Tier III 기준으로 구축되었습니다. DC Market Insights는 교육 분야 구매자에게 판매되는 코로케이션 서비스가 2025년 8억 1,900만 달러에서 2035년 21억 3,000만 달러로 연평균 10.03% 성장할 것으로 예상합니다. 전체 공급 측면은 데이터센터 코로케이션 시장을 참조하십시오.
교육 분야 구매자는 데이터센터 용량 MW당 얼마를 지출하는가?
DC Market Insights 추정에 따르면 교육 분야 구매자는 2025년 사용 중인 IT 부하 MW당 485만 달러를 지출했으며, GPU 용량 비중이 커지면서 2035년에는 610만 달러로 증가합니다.
| 연도 | 사용 중인 IT 부하(MW) | 시장 규모 | 사용 중인 MW당 지출 |
|---|---|---|---|
| 2020 | 2,050 | 85억 8,000만 달러 | 418만 달러 |
| 2025 | 2,600 | 126억 1,000만 달러 | 485만 달러 |
| 2030 | 3,700 | 212억 9,000만 달러 | 575만 달러 |
| 2035 | 5,100 | 311억 달러 | 610만 달러 |
공개 가격 기준점: 플로리다 대학교는 B200 GPU 504개에 3,300만 달러, 즉 설치 기준 GPU당 약 6만 5,500 달러를 지불했고, 텍사스 A&M 대학교 시스템은 Hopper GPU 760개에 4,500만 달러, 즉 GPU당 약 5만 9,200 달러를 지불했으며, 한국 과학기술정보통신부는 KISTI 국가 슈퍼컴퓨터용 GPU 8,496개에 3,825억 원을 투입했습니다. DC Market Insights는 2025년 교육용 코로케이션 가격으로 kW-월당 175 달러를 적용하며, 이는 DC Market Insights 추정치입니다.
교육용 데이터센터에 영향을 미치는 규칙과 표준은?
2025년 지출 126억 1,000만 달러의 향방은 학생 개인정보 보호법, 아동 개인정보 보호 규칙, 학교 기술 표준, 사이버 보안 지원금, EU 에너지 보고 의무라는 다섯 가지 규정 체계가 좌우합니다.
- 미국 가족 교육권 및 개인정보 보호법(FERPA): 학군과 대학이 자체 보유 시스템과 클라우드 시스템에 저장하는 학생 기록을 규율합니다.
- 개정 FTC COPPA 규칙(Federal Register, 2025년 4월 22일): 2025년 6월 23일 발효, 준수 기한 2026년 4월 22일(출처: Federal Register).
- 연방통신위원회(FCC) 학교 및 도서관 사이버 보안 시범 프로그램(Schools and Libraries Cybersecurity Pilot Program): 선정된 학교와 도서관에 3년간 최대 2억 달러 지원(출처: FCC).
- 영국 교육부 디지털 및 기술 표준(Digital and Technology Standards): 모든 학교와 대학은 2030년까지 6개 핵심 표준을 충족해야 하며, 클라우드 및 서버 표준은 별도로 마련되어 있습니다. 지침은 2026년 9월 16일 갱신되었습니다(출처: 영국 교육부).
- EU 위임 규정 2024/1364(Delegated Regulation 2024/1364): 대학 시설을 포함해 500kW 이상의 데이터센터는 매년 에너지 및 용수 데이터를 보고해야 합니다(출처: 유럽연합 집행위원회).
교육용 데이터센터 시장 세분화: 가장 많이 지출하는 부문은?
2025년 기준 최대 구성 요소는 56억 9,000만 달러의 클라우드 인프라 서비스이고, 최대 최종 사용자는 60억 5,000만 달러의 고등교육, 최대 워크로드는 40억 4,000만 달러의 학습 플랫폼 및 콘텐츠 전송입니다.
구성 요소별
클라우드 인프라 서비스는 2025년 시장 가치의 45.1%를 차지하며 연 10.68%로 가장 빠르게 성장합니다.
| 구성 요소 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 클라우드 인프라 서비스 | 56억 8,683만 달러 | 45.1% | 156억 8,601만 달러 | 10.68% |
| IT 하드웨어 | 50억 9,012만 달러 | 40.4% | 116억 5,404만 달러 | 8.64% |
| 코로케이션 서비스 | 8억 1,900만 달러 | 6.5% | 21억 2,949만 달러 | 10.03% |
| 전기·기계 인프라 | 6억 7,600만 달러 | 5.4% | 9억 6,900만 달러 | 3.67% |
| 건설 및 내부 공사 | 3억 3,800만 달러 | 2.7% | 6억 6,300만 달러 | 6.97% |
배치 모델별
자체 보유 데이터센터는 2025년 시장 가치의 38.1%를 차지하며, 연구 클러스터가 캠퍼스를 떠나면서 코로케이션이 연 11.55%로 가장 빠르게 성장합니다.
| 배치 모델 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 퍼블릭 클라우드 | 57억 9,837만 달러 | 46.0% | 159억 7,773만 달러 | 10.67% |
| 자체 보유 데이터센터 | 48억 230만 달러 | 38.1% | 91억 2,904만 달러 | 6.63% |
| 코로케이션 | 20억 928만 달러 | 15.9% | 59억 9,477만 달러 | 11.55% |
워크로드별
AI 학습 및 추론은 연 19.38% 성장해 2035년에는 시장 가치의 31.0%를 차지하는 최대 워크로드가 됩니다.
| 워크로드 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 학습 플랫폼 및 콘텐츠 전송 | 40억 3,518만 달러 | 32.0% | 87억 843만 달러 | 8.00% |
| 행정 및 학생 시스템 | 37억 8,299만 달러 | 30.0% | 59억 929만 달러 | 4.56% |
| 연구용 HPC | 31억 5,249만 달러 | 25.0% | 68억 4,234만 달러 | 8.06% |
| AI 학습 및 추론 | 16억 3,929만 달러 | 13.0% | 96억 4,148만 달러 | 19.38% |
최종 사용자별
고등교육은 2025년 시장 가치의 48.0%를 차지하며, 연구기관 및 슈퍼컴퓨팅 센터가 연 13.29%로 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 고등교육 | 60억 5,278만 달러 | 48.0% | 136억 8,467만 달러 | 8.50% |
| K-12 학교 | 25억 2,199만 달러 | 20.0% | 49억 7,625만 달러 | 7.03% |
| 연구기관 및 슈퍼컴퓨팅 센터 | 21억 4,369만 달러 | 17.0% | 74억 6,437만 달러 | 13.29% |
| 교육 기술 기업 | 18억 9,149만 달러 | 15.0% | 49억 7,625만 달러 | 10.16% |
DC 독점 분석: 학술 AI 컴퓨팅 트래커, 11개 시스템과 GPU 29,290개
학술 AI 컴퓨팅 트래커는 대학, 연구 센터, 정부 발표 자료에서 수집한 12개 입력값을 기반으로 한 DC Market Insights 모델로, 2024~2026년에 발표되었거나 인도된 11개 시스템의 GPU 29,290개를 집계합니다. TACC Horizon의 GPU 4,000개는 텍사스 대학교 오스틴 합계에 포함됩니다.
| 시스템 | GPU 및 금액 | 시기 | 호스팅 |
|---|---|---|---|
| 텍사스 대학교 오스틴(University of Texas at Austin, TACC Horizon 포함) | NVIDIA GPU 5,000개 이상; Horizon은 15~20MW 시설에 GPU 4,000개 | 2025년 11월 | 자체 보유, 라운드록 데이터센터 |
| 한국과학기술정보연구원(KISTI) | GH200 포함 NVIDIA GPU 8,496개, 3,825억 원 | 2025년 5월 | 국가 연구 센터 |
| AIST ABCI 3.0, 일본 | NVIDIA H200 GPU 6,128개 | 2025년 | 학계를 위한 국가 개방형 AI 인프라 |
| 브리스틀 대학교 Isambard-AI | GH200 슈퍼칩 5,448개, 2억 2,500만 파운드, 5MW | 2025년 7월 | 자체 보유, 직접 액체 냉각 |
| 하버드 켐프너 연구소(Kempner Institute) | GPU 1,144개 | 2026년 3월 | MGHPCC 코로케이션 |
| 도쿄 대학교 Miyabi | GH200 노드 1,120개 | 2025년 | 자체 보유 |
| 텍사스 A&M 대학교 시스템 | Hopper GPU 760개, 4,500만 달러 | 2025년 2월 | 자체 보유 |
| 플로리다 대학교 HiPerGator | B200 GPU 504개, 3,300만 달러 | 2025년 10월 | 자체 보유 |
| 프린스턴 대학교 | H100 GPU 300개 | 2024년 | 자체 보유 |
| 애리조나 주립대학교 Sol | A100 GPU 262개 | 2026년 5월 발표 | 자체 보유, 기존 캠퍼스 시설의 4배 규모 신규 시설 |
| 오하이오 슈퍼컴퓨터 센터 Cardinal | H100 GPU 128개 | 2024년 2월 | 오하이오 대학들을 위한 주립 센터 |
플로리다 대학교와 텍사스 A&M의 GPU당 가격 5만 9,200~6만 5,500 달러를 적용하면 GPU 29,290개는 약 17억~19억 달러 규모의 하드웨어에 해당하며, DC Market Insights는 이를 2024~2026년에 걸쳐 IT 하드웨어 및 코로케이션 부문에 배분합니다. 11개 시스템 중 7개는 대학이 자체 보유하고, 1개는 공유 코로케이션 시설에 있으며, 3개는 대학에 사용 시간을 판매하는 국가 또는 주립 센터이므로, 자체 보유 시설은 여전히 2025년 시장 가치의 38.1%를 차지합니다.
교육용 데이터센터 시장을 선도하는 지역은?
북미가 2025년 시장 가치의 38.0%인 47억 9,000만 달러로 선두를 차지하며, 아시아 태평양이 연 11.26%로 가장 빠르게 성장합니다.
| 지역 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 북미 | 47억 9,177만 달러 | 38.0% | 105억 7,453만 달러 | 8.24% |
| 아시아 태평양 | 35억 3,079만 달러 | 28.0% | 102억 6,351만 달러 | 11.26% |
| 유럽 | 32억 7,859만 달러 | 26.0% | 74억 6,437만 달러 | 8.58% |
| 중남미 | 6억 3,050만 달러 | 5.0% | 17억 1,058만 달러 | 10.50% |
| 중동 및 아프리카 | 3억 7,830만 달러 | 3.0% | 10억 8,855만 달러 | 11.15% |
북미
북미는 NSF 프로그램, 텍사스주 의회가 텍사스 대학교 AI 인프라에 배정한 2,000만 달러 같은 주 정부 자금, 클라우드 기반 에듀테크 플랫폼에 힘입어 연 8.24% 성장해 2035년 105억 7,000만 달러에 이릅니다.
아시아 태평양
아시아 태평양은 35억 3,000만 달러에서 102억 6,000만 달러로 성장합니다. 중국 국무원에 따르면 중국의 국가 스마트 교육 플랫폼은 2025년 4월까지 등록 사용자 1억 6,400만 명 이상과 페이지뷰 613억 회를 기록했으며, 한국과 일본은 대학을 위한 국가 GPU 시스템을 확충하고 있습니다.
유럽
EuroHPC가 2026년 4월 볼로냐 CINECA의 IT4LIA AI 팩토리 시스템에 대해 2억 9,000만 유로 규모의 계약을 체결하고, 영국 대학들이 연구 컴퓨팅을 Tier III 공유 시설로 옮기면서 유럽은 연 8.58% 성장해 74억 6,000만 달러에 이릅니다.
중남미
중남미는 2025년 6억 3,050만 달러 규모이며 연 10.50% 성장합니다. 대학과 주립 학교 시스템이 클라우드 용량을 구매하는 가운데 브라질이 2억 6,481만 달러로 최대 국가입니다.
중동 및 아프리카
중동 및 아프리카는 걸프 지역 대학들이 연구 클러스터를 늘리고 교육 당국이 학교 플랫폼을 국내 클라우드 리전으로 옮기면서 3억 7,830만 달러에서 10억 9,000만 달러로 연평균 11.15% 성장합니다(DC Market Insights 추정).
교육용 데이터센터 시장 상위 12개국
미국이 2025년 42억 2,000만 달러로 선두를 차지하며, 인도는 연 15.36%로 가장 빠르게 성장하는 주요 국가입니다.
| 순위 | 국가 | 지역 | 2025년 (달러) | 2035년 (달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 42억 2,433만 달러 | 91억 7,495만 달러 | 8.06% |
| 2 | 중국 | 아시아 태평양 | 13억 8,709만 달러 | 41억 9,871만 달러 | 11.71% |
| 3 | 영국 | 유럽 | 6억 9,355만 달러 | 16억 1,728만 달러 | 8.84% |
| 4 | 독일 | 유럽 | 6억 5,572만 달러 | 14억 9,287만 달러 | 8.58% |
| 5 | 일본 | 아시아 태평양 | 6억 528만 달러 | 14억 3,067만 달러 | 8.98% |
| 6 | 프랑스 | 유럽 | 4억 5,396만 달러 | 10억 2,635만 달러 | 8.50% |
| 7 | 캐나다 | 북미 | 4억 352만 달러 | 9억 3,305만 달러 | 8.74% |
| 8 | 인도 | 아시아 태평양 | 3억 2,786만 달러 | 13억 6,847만 달러 | 15.36% |
| 9 | 호주 | 아시아 태평양 | 2억 9,003만 달러 | 6억 8,423만 달러 | 8.96% |
| 10 | 대한민국 | 아시아 태평양 | 2억 7,742만 달러 | 7억 4,644만 달러 | 10.40% |
| 11 | 브라질 | 중남미 | 2억 6,481만 달러 | 7억 3,089만 달러 | 10.69% |
| 12 | 이탈리아 | 유럽 | 2억 3,959만 달러 | 5억 5,983만 달러 | 8.86% |
12개국이 2025년 시장 가치의 77.9%를 차지합니다. 중국은 연 11.71% 성장해 42억 달러에 이르고, 한국은 KISTI 시스템 가동과 함께 연 10.40% 성장합니다.
예측 시나리오: 2035년 교육용 데이터센터 시장은 얼마나 커질 수 있는가?
2035년 교육용 데이터센터 시장은 기본 시나리오 311억 달러를 중심으로 낮은 시나리오 262억 3,000만 달러에서 높은 시나리오 364억 6,000만 달러까지의 범위를 보입니다.
| 시나리오 | 2035년 시장 규모 | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 낮음 | 262억 3,000만 달러 | 7.60% | 교육 IT 부하 중 GPU 비중 22% 도달; 국가 AI 프로그램 지연 |
| 기본 | 311억 달러 | 9.45% | GPU 비중 30%; IT 부하 5,100MW |
| 높음 | 364억 6,000만 달러 | 11.20% | GPU 비중 38%; 국가 AI 자원이 2030년 목표 달성 |
낮은 시나리오
현재 보조금 이후 연구 예산이 정체되고 학교들이 계속 용량보다 보안에 먼저 지출할 경우 2035년 262억 3,000만 달러(연 7.60%).
기본 시나리오
교육 IT 부하가 2,600MW에서 5,100MW로 증가하며 2035년 311억 달러(연 9.45%).
높은 시나리오
영국의 420 AI 엑사플롭스 목표와 EuroHPC AI 팩토리에 상응하는 미국 및 아시아 대학 프로그램이 추진될 경우 2035년 364억 6,000만 달러(연 11.20%).
주요 기업 및 시장 점유율: 교육용 데이터센터의 공급자는 누구인가?
에듀테크 기업 공시와 대학 클라우드 프로그램에 언급된 공급자를 기반으로 한 DC Market Insights 추정에 따르면, 2025년 56억 9,000만 달러 규모의 클라우드 부문에서 Amazon Web Services, Microsoft Azure, Google Cloud가 약 70%를 차지하며, 자체 보유 시설의 하드웨어는 집중도가 낮습니다.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Supermicro
- NVIDIA
- AMD
- Intel
- Equinix
- Digital Realty
- Vertiv
- Schneider Electric
공급업체 주요 사실, 2023~2026년
두 기관에 따르면 Hewlett Packard Enterprise는 브리스틀 대학교의 Isambard-AI를 구축했고 3,825억 원 규모의 KISTI 계약을 보유하고 있습니다. 케임브리지 대학교에 따르면 Dell Technologies와 Intel은 2023년 케임브리지의 Dawn을 구축했으며, 영국 정부에 따르면 2026년 1월 Dawn 확장에는 AMD MI355X GPU가 도입됩니다. NVIDIA는 추적 대상 11개 시스템 모두에 GPU를 공급합니다. Duolingo와 Instructure의 공시에 따르면 에듀테크 플랫폼의 호스팅 용량은 AWS와 Google Cloud가 담당합니다.
교육용 데이터센터 시장의 최근 동향
2025년과 2026년의 날짜가 명시된 6건의 사건이 2026년 140억 9,000만 달러에 이르는 교육용 데이터센터 시장에 영향을 주었습니다.
- 2026년 9월, NSF는 800개 이상의 시범 프로젝트를 거친 뒤 샌디에이고 슈퍼컴퓨터 센터가 주도하고 TACC가 참여하는 NAIRR 운영 센터를 설립했습니다(출처: NSF).
- 2026년 9월, 영국 교육부는 학교와 대학을 위한 디지털 및 기술 표준을 갱신했습니다(출처: 영국 교육부).
- 2026년 4월, EuroHPC는 CINECA의 IT4LIA AI 팩토리 시스템에 대해 2억 9,000만 유로 규모의 계약을 체결했습니다(출처: EuroHPC 공동사업).
- 2026년 3월, 하버드 켐프너 연구소는 H200 GPU 424개와 RTX PRO 6000 GPU 192개를 추가해 MGHPCC 클러스터를 GPU 1,144개로 확대했습니다(출처: 켐프너 연구소).
- 2026년 2월, 인도 정부는 IndiaAI 미션이 GPU 38,000개를 시간당 100루피(INR) 미만으로 제공한다고 밝혔습니다(출처: 언론정보국).
- 2026년 1월, 영국 정부는 케임브리지의 Dawn을 6배로 확장하기 위해 3,600만 파운드를 투입하기로 했습니다(출처: GOV.UK).
조사 방법론: DC Market Insights의 교육용 데이터센터 시장 규모 산정 방식
2025년 시장 가치 126억 1,000만 달러는 사용 중인 교육 IT 부하 2,600MW를 바탕으로 한 DC Market Insights의 상향식 모델로 산출되었습니다. 이는 엔터프라이즈 및 코로케이션급 용량 약 46기가와트(GW)와 교육 분야 구매자가 임차하는 클라우드 용량을 합한 규모의 약 5.7%에 해당하며, 구성 요소별로 가격을 산정했습니다. 자세한 내용은 DC Market Insights 조사 방법론을 참조하십시오.
모델 입력값
사용 중인 교육 IT 부하는 2020년, 2025년, 2030년, 2035년에 각각 2,050MW, 2,600MW, 3,700MW, 5,100MW이며, 자체 보유 비중은 62%, 52%, 44%, 38%, 코로케이션 비중은 12%, 15%, 17%, 18%, 나머지는 퍼블릭 클라우드이고, GPU 비중은 3%, 9%, 22%, 30%입니다. 서버 비용은 일반 MW-년당 240만 달러, GPU MW-년당 820만 달러이며, 클라우드는 MW-년당 580만 달러 및 1,500만 달러, 코로케이션은 kW-월당 175 달러, 자체 보유 전기·기계 유지비는 자체 보유 MW-년당 50만 달러, 건설 및 내부 공사는 사용 중인 MW당 13만 달러입니다. 2025년 기준: 하드웨어 50억 9,000만 달러 + 클라우드 56억 9,000만 달러 + 코로케이션 8억 1,900만 달러 + 전기·기계 6억 7,600만 달러 + 건설 3억 3,800만 달러 = 126억 1,000만 달러.
범위 검증
- 상한: 126억 1,000만 달러는 2025년 DC Market Insights 글로벌 데이터센터 시장 5,700억 4,000만 달러의 2.2%로, 헬스케어 비중 2.7%와 정부 비중 3.4%보다 낮습니다(관련 산업별 시장은 헬스케어 데이터센터 시장 및 미디어 및 엔터테인먼트 데이터센터 시장 참조).
- 하한: 이름이 알려진 5건의 학술 구매(플로리다 대학교 3,300만 달러, 텍사스 A&M 4,500만 달러, Isambard-AI 2억 2,500만 파운드, KISTI 3,825억 원, IT4LIA 2억 9,000만 유로)를 합하면 약 9억 7,000만 달러로, 2025년 한 해 연구기관 부문 21억 4,000만 달러보다 낮습니다.
- 구매자당 검증: 미국 시장 가치 42억 2,000만 달러를 Title IV 기관 5,819곳과 일반 학군 13,303곳에 나누면 구매자당 연간 약 22만 달러로, 학군당 소규모 서버실 하나 또는 클라우드 계약 하나에 해당하는 수준입니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년, 2035년
- 02요약
- 2.1시장 개요, 2025년, 2026년, 2035년
- 2.2시장 규모 차트, 2020~2035년
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3부문 간 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: DC Market Insights 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1NSF NAIRR, 600개 연구팀 지원 돌파; TACC Horizon은 15~20MW 규모 시설 가동
- 5.2Isambard-AI의 GH200 칩 5,448개, 영국의 420 AI 엑사플롭스 목표를 뒷받침
- 5.319개 EuroHPC AI 팩토리, 대학 시설을 9억 8,000만 유로 공모에 참여시켜
- 06시장 동향
- 6.1NC State, 예일, 카디프, 연구 컴퓨팅을 캠퍼스 밖으로 이전
- 6.2에듀테크 플랫폼은 퍼블릭 클라우드에서 운영되며, 장애는 교실까지 영향
- 6.3대학의 자체 GPU 포드 구매: 플로리다 B200 504개, 텍사스 A&M H200 760개
- 07시장 과제 및 제약 요인
- 7.1유출된 자격 증명 하나로 텍사스 학생·교사 88만 명의 PowerSchool 데이터 노출
- 7.2보조금 주기가 캠퍼스 시설 교체 시점을 결정
- 08시장 기회
- 8.1공유 학술 GPU 용량: 인도, 시간당 100루피 미만으로 GPU 38,000개 제공
- 8.2영국 Jisc 사례처럼 대학을 위한 Tier III 공유 시설
- 09가격 분석
- 9.1MW당 지출, 2020~2035년
- 9.2공개 가격 기준점
- 10표준 및 규제
- 10.1FERPA 및 개정 COPPA 규칙
- 10.2FCC 학교 및 도서관 사이버 보안 시범 프로그램
- 10.3영국 교육부 디지털 및 기술 표준
- 10.4EU 위임 규정 2024/1364
- 11시장 세분화
- 11.1구성 요소별: 클라우드 인프라 서비스, IT 하드웨어, 코로케이션 서비스, 전기·기계 인프라, 건설 및 내부 공사
- 11.2배치 모델별: 퍼블릭 클라우드, 자체 보유 데이터센터, 코로케이션
- 11.3워크로드별: 학습 플랫폼 및 콘텐츠 전송, 행정 및 학생 시스템, 연구용 HPC, AI 학습 및 추론
- 11.4최종 사용자별: 고등교육, K-12 학교, 연구기관 및 슈퍼컴퓨팅 센터, 교육 기술 기업
- 12Dc 독점 분석: 학술 AI 컴퓨팅 트래커
- 12.1텍사스 대학교 오스틴(TACC Horizon 포함)
- 12.2한국과학기술정보연구원(KISTI)
- 12.3AIST ABCI 3.0, 일본
- 12.4브리스틀 대학교 Isambard-AI
- 12.5하버드 켐프너 연구소
- 12.6도쿄 대학교 Miyabi
- 12.7텍사스 A&M 대학교 시스템
- 12.8플로리다 대학교 HiPerGator
- 12.9프린스턴 대학교
- 12.10애리조나 주립대학교 Sol
- 12.11오하이오 슈퍼컴퓨터 센터 Cardinal
- 13지역별 분석
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중남미
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3영국
- 14.4독일
- 14.5일본
- 14.6프랑스
- 14.7캐나다
- 14.8인도
- 14.9호주
- 14.10대한민국
- 14.11브라질
- 14.12이탈리아
- 15예측 시나리오
- 15.1낮은 시나리오
- 15.2기본 시나리오
- 15.3높은 시나리오
- 16경쟁 분석
- 16.1클라우드 공급자 집중도, 2025년
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Dell Technologies
- 16.8Hewlett Packard Enterprise
- 16.9Lenovo
- 16.10Supermicro
- 16.11NVIDIA
- 16.12AMD
- 16.13Intel
- 16.14Equinix
- 16.15Digital Realty
- 16.16Vertiv
- 16.17Schneider Electric
- 16.18공급업체 주요 사실, 2023~2026년
- 17최근 동향
- 17.1날짜별 주요 사건, 2026년 1월~2026년 9월
- 18조사 방법론
- 18.1모델 입력값
- 18.2범위 검증
- 그림 1교육용 데이터센터 시장 규모, 2020~2035년
- 표 1요약 항목
- 표 2범위 표: 추정치의 포함 및 제외 항목
- 표 3MW당 지출, 2020~2035년
- 표 4구성 요소별 시장, 2025년 및 2035년
- 표 5배치 모델별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8학술 AI 컴퓨팅 트래커, 11개 시스템
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 140억 9,000만 달러로, 2025년 126억 1,000만 달러에서 11.77% 증가했습니다. 시장은 2035년 311억 달러에 이를 것으로 전망되며, 2025년부터의 CAGR은 9.45%입니다.
2020~2025년 연 8.01% 성장한 뒤 2025~2035년에는 연 9.45% 성장합니다. 사용 중인 교육 IT 부하가 2,600MW에서 5,100MW로 늘고, 그중 GPU 용량 비중이 9%에서 30%로 높아지기 때문입니다.
2025년 126억 1,000만 달러가 학교, 대학, 연구기관, 에듀테크 기업이 학생 시스템, 학습 플랫폼, 연구용 HPC, AI 등 자체 서비스를 위해 보유, 코로케이션 또는 클라우드 공급자로부터 임차하는 용량에 지출되었습니다. 학생 기기와 학습 소프트웨어는 집계하지 않습니다.
2025년 지출의 38.1%인 48억 달러가 자체 보유 시설에 쓰이지만, 코로케이션이 연 11.55%로 가장 빠르게 성장합니다. NC State는 캠퍼스 데이터센터 두 곳을 코로케이션으로 옮겨 약 2,000만 달러의 설비 교체 비용을 절감했습니다.
DC Market Insights 집계 기준으로 추적 대상 11개 학술 시스템에 GPU 29,290개가 있습니다. 텍사스 대학교 오스틴은 5,000개 이상, 브리스틀의 Isambard-AI는 GH200 칩 5,448개, 한국의 KISTI는 8,496개를 보유하고 있습니다.
AI 학습 및 추론이 연 19.38%로 가장 빠르게 성장해 2035년 96억 4,000만 달러에 이릅니다. 최종 사용자 중에서는 연구기관 및 슈퍼컴퓨팅 센터가 13.29%로, 구성 요소 중에서는 클라우드 인프라 서비스가 10.68%로 가장 빠릅니다.
북미가 2025년 시장 가치의 38.0%인 47억 9,000만 달러로 선두입니다. 아시아 태평양이 연 11.26%로 가장 빠르게 성장하며, 주요 국가 중에서는 인도가 15.36%로 가장 빠릅니다.
텍사스 A&M 시스템이 Hopper GPU 760개에 4,500만 달러, 플로리다 대학교가 B200 GPU 504개에 3,300만 달러를 지출한 사례를 기준으로 설치 GPU당 5만 9,200~6만 5,500 달러입니다.
2026년 4월 22일은 개정된 미국 COPPA 규칙의 준수 기한이었습니다. FERPA는 학생 기록을 규율하며, 영국 학교들은 2030년까지 교육부(Department for Education)의 6개 핵심 기술 표준을 충족해야 합니다.
2026년 140억 9,000만 달러는 교육 및 학술 연구에 사용되는 데이터센터 용량만 집계한 수치입니다. 에듀테크 소프트웨어, 캠퍼스 네트워크, 학생 기기 또는 국가 슈퍼컴퓨터 전체를 더한 추정치는 몇 배 더 크게 나옵니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.