
미디어 및 엔터테인먼트 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
미디어 및 엔터테인먼트 데이터센터 시장 규모는 2025년 USD 11.66십억였으며, 연평균 성장률(CAGR) 8.99%로 성장해 2035년에는 USD 27.57십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약
- 08시장 기회
- 09가격 분석
- 10표준 및 규정
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
미디어 및 엔터테인먼트 데이터센터 시장은 2026년 130억 8,000만 달러 규모로 평가되며, 2025년 116억 6,000만 달러에서 2035년 275억 7,000만 달러에 이를 것으로 전망되어 2025~2035년 연평균 성장률(CAGR)은 8.99%입니다(DC Market Insights 추정). 이 시장의 지출을 특징짓는 것은 두 최대 구매자 그룹 사이의 소유 대 임차 구분입니다. Roblox는 자체 관리하는 25개 지역 데이터센터에서 150,000대 이상의 서버를 운영하는 반면(Roblox Form 10-K 연차 보고서, 2026년 2월), Netflix는 컴퓨팅의 대부분을 Amazon Web Services(AWS)에서 실행하고 자체 Open Connect 캐시로 영상을 전송합니다(Netflix Form 10-K 연차 보고서, 2026년 1월). 이 구분으로 2025년 지출의 49.7%인 57억 9,000만 달러가 자체 시설이 아닌 퍼블릭 클라우드 비용으로 지출됩니다. 2025년 값은 미디어 기업이 사용하는 2,300메가와트(MW)의 정보기술(IT) 부하 x MW당 연간 지출 507만 달러 = 116억 6,000만 달러에 근거합니다. AI 및 추천은 연 19.98%로 가장 빠르게 성장하는 워크로드인데, 스튜디오, 스트리머, 게임 플랫폼이 이제 모든 타이틀과 모든 세션에서 추론을 실행하기 때문입니다. 아시아 태평양은 연 10.99%로 가장 빠르게 성장하는 지역이며, 중국, 한국, 인도의 게임 플랫폼이 성장을 이끌고 있습니다.
주요 시장 통계: 2026년 미디어 및 엔터테인먼트 데이터센터 시장 규모는 얼마인가?
DC Market Insights는 2026년 미디어 및 엔터테인먼트 데이터센터 지출을 2025년 대비 12.14% 증가한 130억 8,000만 달러로 평가합니다. 게임 플랫폼이 사상 최대 동시 접속자에 대응해 서버를 늘리고, 스트리머가 클라우드 비용에 AI 추론을 더하고 있기 때문입니다.
- 2025년 미디어 및 엔터테인먼트 데이터센터 시장 규모: 116억 6,000만 달러
- 2026년 시장 규모: 130억 8,000만 달러
- 2030년 시장 규모: 191억 달러
- 2035년 시장 규모: 275억 7,000만 달러
- 2025~2035년 CAGR: 8.99%(저성장 시나리오 7.13%, 고성장 시나리오 10.49%)
- 최대 구성요소: 클라우드 인프라 서비스, 2025년 가치의 49.7%인 57억 9,000만 달러
- 최고 성장 워크로드: AI 및 추천, 연 19.98% 성장해 2035년 107억 3,000만 달러
- 최대 최종 사용자: 비디오 게임 및 인터랙티브 엔터테인먼트, 2025년 36억 2,000만 달러; 최고 성장: 영화 및 TV 제작과 시각효과(VFX), 11.88%
- 선도 지역: 북미, 2025년 가치의 39.0%인 45억 5,000만 달러; 최고 성장 지역: 아시아 태평양, 10.99%
- 최대 국가: 미국, 2025년 38억 5,000만 달러; 최고 성장 대국: 인도, 14.70%
- 시장 선도 기업: 호스팅 용량에서는 Amazon Web Services, Google Cloud, Microsoft Azure, 자체 서버에서는 Dell Technologies, Hewlett Packard Enterprise, Supermicro, NVIDIA(DC Market Insights 평가)
요약: 미디어 및 엔터테인먼트 데이터센터 시장 규모, 2020-2035
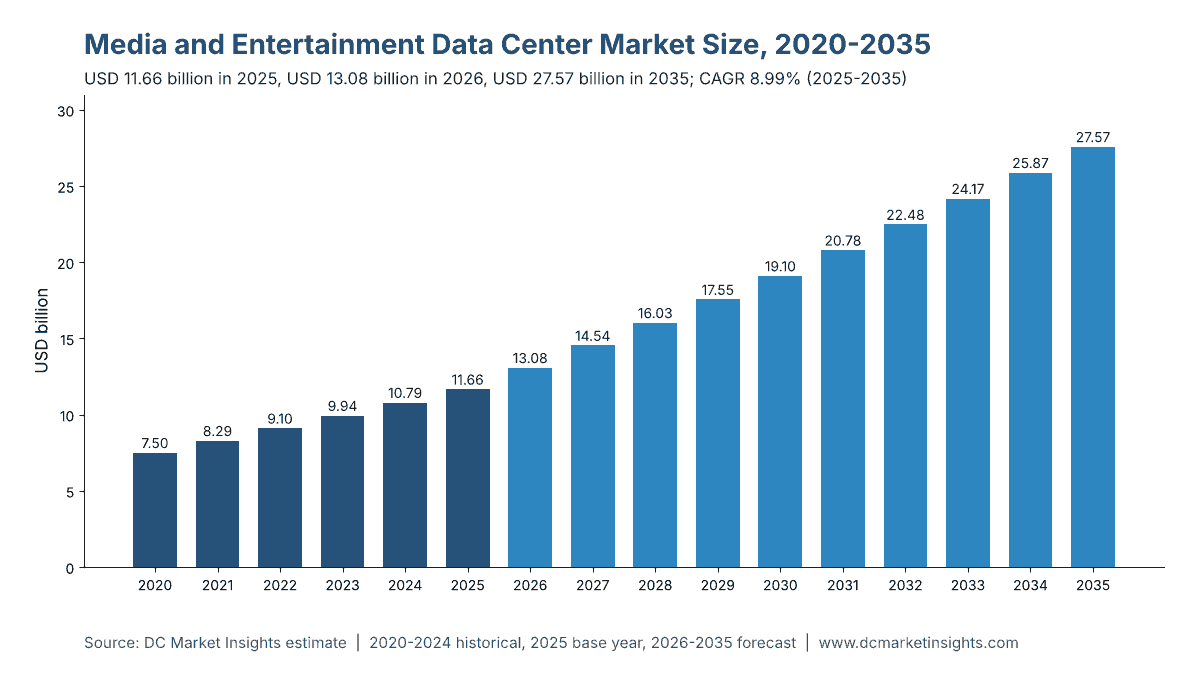
글로벌 미디어 및 엔터테인먼트 데이터센터 시장 규모는 2020년 75억 달러로 평가되었고 2025년 116억 6,000만 달러에 도달했으며, 예측 기간 동안 8.99%의 CAGR로 성장해 2035년 275억 7,000만 달러에 이를 것으로 예상됩니다. 2020~2025년에는 스트리밍 서비스가 수억 명의 회원 규모로 확대되고 게임 플랫폼이 상시 온라인 플레이로 전환하면서 연 9.23% 성장했습니다. 2025년부터는 구성이 GPU 용량 쪽으로 이동하는데, GPU 용량은 MW-년당 비용이 기존 서버보다 약 2.5배 높습니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 116억 6,000만 달러 |
| 2026년 시장 규모 | 130억 8,000만 달러 |
| 2025~2035년 CAGR | 8.99% |
| 2035년 시장 규모 | 275억 7,000만 달러 |
| 대상 세그먼트 | 구성요소, 배포 모델, 워크로드, 최종 사용자, 지역, 12개국 |
미디어 기업 자체 데이터센터는 연 6.32%만 성장해 2035년 72억 8,000만 달러에 이르는 반면, 퍼블릭 클라우드 지출은 156억 4,000만 달러, 코로케이션은 46억 5,000만 달러로 증가합니다. 차트는 DC Market Insights 시계열을 연도별로 보여줍니다.
미디어 및 엔터테인먼트 시장에는 어떤 데이터센터가 포함되는가?
2025년 116억 6,000만 달러: 스트리밍 서비스, 방송사, 영화 및 TV 스튜디오, VFX 및 애니메이션 제작사, 게임 퍼블리셔와 플랫폼, 음악 서비스, 출판사가 자체 서비스를 운영하기 위해 소유하거나 코로케이션하거나 클라우드 제공업체로부터 임차하는 데이터센터 용량입니다.
포함: 미디어 기업이 비용을 지불하는 퍼블릭 클라우드 인프라(57억 9,000만 달러), 자체 및 코로케이션 사이트의 서버, 스토리지, 네트워킹(42억 달러), 코로케이션 및 엣지 호스팅 요금(8억 3,904만 달러), 자체 사이트의 전력 및 냉각 장비(5억 2,900만 달러), 건설 및 내부 공사(2억 9,900만 달러). 인터넷 서비스 제공업체(ISP) 네트워크 내부에 배치된 콘텐츠 전송 캐시, 게임 서버, 렌더 팜, 플레이아웃 및 트랜스코딩 시스템, 추천 엔진, 사내 IT가 모두 포함됩니다.
제외: 동영상 서비스가 하이퍼스케일 인프라 내부에 있는 소셜 네트워크 및 검색 플랫폼, 광고 기술, 영화관 영사 장비와 셋톱박스, 소비자 기기, 트래픽을 전송하는 통신 네트워크, 컴퓨팅이 아닌 콘텐츠 제작 지출.
세그먼트 간 관계: 모든 분류(구성요소, 배포 모델, 워크로드, 최종 사용자, 지역)의 합계는 2025년 116억 6,000만 달러, 2035년 275억 7,000만 달러입니다. 모델은 2025년 사용 중인 2,300 MW를 집계합니다. 자체 1,058 MW, 코로케이션 368 MW, 퍼블릭 클라우드 874 MW이며, 이 중 161 MW가 GPU 용량이고 506 MW는 시청자와 플레이어 가까이에 있는 엣지 사이트에 있습니다.
미디어 및 엔터테인먼트 데이터센터 시장 추정치는 왜 서로 다른가?
일부 연구가 소셜 및 검색 플랫폼의 하이퍼스케일 동영상 인프라를 포함하기 때문에 공개된 수치는 몇 배씩 차이가 납니다. 2026년 130억 8,000만 달러라는 DC Market Insights 값은 미디어 기업 자체의 컴퓨팅만을 대상으로 합니다.
더 넓은 정의는 세 가지를 추가합니다. 첫째, Google 인프라 내부의 YouTube나 소셜 네트워크 내부의 숏폼 동영상 앱 같은 플랫폼의 동영상 용량으로, 이러한 인프라는 광고 사업을 위해 구축되었기 때문에 합계를 몇 배로 늘립니다. 둘째, Akamai 같은 제공업체가 미디어뿐 아니라 모든 산업에 판매하는 콘텐츠 전송 네트워크(CDN) 용량입니다. 셋째, 소프트웨어 라이선스, 카메라, 방송 장비를 포함한 미디어 기술 총지출입니다. 일부 연구는 통신사 IPTV 플랫폼도 포함하는데, DC Market Insights는 이를 통신 데이터센터 시장 보고서에 포함합니다. 중소 출판사, 지역 방송사, 독립 게임 스튜디오는 주로 클라우드 지출을 통해 범위에 포함됩니다.
| 요소 | DC Market Insights 추정치 포함 여부 | 이유 |
|---|---|---|
| 미디어 기업이 임차한 퍼블릭 클라우드 용량 | 예, 57억 9,000만 달러(2025년) | 기업이 비용을 지불하는 용량 |
| 자체 또는 코로케이션 사이트의 서버, 스토리지, 네트워킹 | 예, 42억 달러 | 기업이 구매하고 운영하는 용량 |
| 코로케이션, 전력, 냉각, 건설 | 예, 16억 7,000만 달러 | 해당 용량의 시설 계층 |
| 소셜 및 검색 플랫폼의 동영상 인프라 | 아니요 | 광고 사업을 위해 구축됨 |
| 모든 산업에 판매되는 CDN 용량 | 아니요, 미디어 기업이 운영하는 경우 제외 | 네트워크 서비스에 속함 |
| 방송 장비, 카메라, 소프트웨어 라이선스 | 아니요 | 데이터센터 용량이 아님 |
시장 성장 요인: 미디어 기업은 왜 더 많은 데이터센터 용량을 구매하는가?
세 가지 요인이 지출을 2025년 116억 6,000만 달러에서 2030년 191억 달러로 끌어올립니다. 게임 플랫폼의 피크 수요, 전송 트래픽을 동반한 스트리밍 규모 확대, 그리고 콘텐츠와 세션 전반의 AI 추론입니다.
Roblox, 피크 플레이어 두 배 증가 및 인프라 비용 1억 8,630만 달러 추가
Roblox의 최대 동시 접속 플레이어 수는 2025년 4월 1,390만 명에서 2025년 6월 3,060만 명으로 증가했으며(Roblox, 2025년 6월), 이 회사는 서버 용량을 약 2년 앞서 계획합니다. 인프라 및 신뢰·안전 비용은 2025년 26% 증가한 11억 5,000만 달러였고, 그중 증가분 1억 8,630만 달러는 데이터센터 및 기술 인프라에서 발생했으며, 유형자산 지출은 1억 7,960만 달러에서 4억 4,100만 달러로 늘었습니다(Roblox, 2026년 2월). DC Market Insights는 2025년 게임 서버 및 라이브 서비스를 26억 8,000만 달러로 추정합니다.
Netflix 유료 멤버십 3억 2,500만 개와 프랑스 ISP 트래픽 56 Tbit/s
Netflix는 2025년 유료 멤버십 3억 2,500만 개와 매출 452억 달러를 넘어섰습니다(Netflix, 2026년 1월). 전송 부하는 시청량을 따라갑니다. 프랑스 4대 ISP로 유입되는 트래픽은 2025년 말 초당 56테라비트(Tbit/s)로 50.8 Tbit/s에서 증가했으며, Netflix 한 곳이 그중 11.6%를 차지했습니다(Arcep, 2026년 7월). 국제전기통신연합(ITU)은 2025년 전 세계 유선 트래픽을 7.3제타바이트, 모바일 트래픽을 1.5제타바이트로 추정합니다(ITU, 2025년 10월). DC Market Insights 모델에서 콘텐츠 전송 및 엣지 캐싱은 2025년 25억 8,000만 달러에 이릅니다.
Roblox의 AI 모델 400개, 모든 세션으로 확산되는 추론
Roblox는 온프레미스 및 퍼블릭 클라우드 그래픽 처리 장치(GPU)에서 초당 150만 건 이상의 추론을 처리하는 400개 이상의 AI 모델을 운영하며(Roblox, 2026년 5월), 안전, 번역, 추천을 아우릅니다. 스트리머도 순위 산정, 아트워크, 광고 타기팅에 같은 방식을 사용합니다. AI 및 추천 지출은 2025년 17억 4,000만 달러에서 2035년 107억 3,000만 달러로, GPU 용량은 161 MW에서 1,157 MW로 증가합니다.
시장 동향: 미디어 기업은 컴퓨팅 위치를 어떻게 바꾸고 있는가?
미디어 기업은 소유를 줄이고 임차를 늘리고 있습니다. 퍼블릭 클라우드는 연 10.44% 성장하는 반면 자체 사이트는 6.32% 성장합니다.
Spotify, Weta FX, Netflix가 보여주는 전면 클라우드 모델
Spotify는 2017년 12월 4개 데이터센터 중 첫 번째를 폐쇄하고 나머지를 2018년에 폐쇄했으며(Spotify, 2019년 12월), 현재 주요 스토리지의 대부분을 Google Cloud Platform에 의존합니다(Spotify, 2026년 2월). Weta Digital(현 Weta FX)은 2020년 렌더링을 포함한 IT 대부분을 AWS로 이전했습니다(Weta FX, 2020년 9월). Netflix는 컴퓨팅을 AWS에 두되 전송 캐시는 직접 소유합니다. 이러한 선택이 클라우드 인프라 서비스가 2025년 가치의 49.7%를 차지하는 이유를 설명합니다.
방송사, 플레이아웃을 IP와 공유 클러스터로 이전
SMPTE ST 2110은 라이브 영상용 직렬 디지털 인터페이스(SDI) 케이블을 관리형 IP 네트워크로 대체했으며(SMPTE), 2026년 4월 유럽방송연맹(EBU) Dynamic Media Facility 참조 아키텍처 버전 2.0은 공유 데이터센터 클러스터 또는 클라우드의 범용 호스트에서 미디어 기능을 실행합니다(EBU, 2026년 4월). 공유 클러스터는 전용 체인보다 서버가 적게 필요하기 때문에 미디어 처리 및 플레이아웃은 여전히 연 3.10%만 성장합니다.
클라우드 게이밍, GPU 리전 확대
Xbox Cloud Gaming은 2025년 11월 인도 출시로 29개국에 진출했으며, 클라우드 게이밍 이용 시간은 전년 대비 45% 증가했습니다(Microsoft, 2025년 11월). NVIDIA는 2025년 11월까지 GeForce NOW의 RTX 5080급 서버 전환을 거의 마쳤으며, 스톡홀름이 마지막 리전이었습니다(NVIDIA, 2025년 11월). 각 리전은 플레이어 가까이에 있는 GPU 홀이며, 이로 인해 엣지 사이트는 2025년 미디어 MW의 22%, 2035년에는 27%를 차지합니다.
시장 과제 및 제약: 미디어 데이터센터 지출을 억제하는 요인은?
두 가지 제약이 성장률을 연 8.99%에 머물게 합니다. 정체된 선형 TV 예산과 유럽 사이트의 에너지 보고 의무입니다.
영국 방송 시청, 연 4% 감소
영국 시청자는 2024년 가정에서 하루 4시간 30분 동안 TV와 동영상을 시청했습니다. 방송 TV가 여전히 그중 56%를 차지했지만 방송 시청 시간은 4% 감소한 2시간 24분이었습니다(Ofcom Media Nations, 2025년 7월). 시청이 스트리밍으로 옮겨가면서 방송사는 플레이아웃 및 배포 예산을 삭감하고 있어, 방송 및 유료 TV는 연 4.66%만 성장하고 비중은 2025년 15%에서 2035년 10%로 떨어집니다.
EU 에너지 보고 의무, 자체 사이트 비용 증가
유럽 데이터센터는 2024년 68테라와트시(TWh)를 사용했으며, 2026년 9월 유럽연합 집행위원회의 등급 제도 초안에 따르면 2030년에는 EU 전력 수요의 3.2%인 114 TWh를 사용할 것으로 예상됩니다. 이 초안은 2027년 8월 15일부터 등급 라벨을 도입합니다(유럽연합 집행위원회, 2026년 9월). 500 kW 이상의 자체 사이트를 보유한 미디어 기업은 매년 에너지 및 용수 데이터를 보고해야 하며, 이로 인해 신규 용량은 클라우드와 코로케이션 쪽으로 기울고 자체 사이트의 전기 및 기계 설비 지출은 연 4.37%만 성장합니다.
시장 기회: 새로운 미디어 컴퓨팅 수요는 어디에 있는가?
가장 큰 두 신규 수요는 AI 및 렌더링용 GPU 용량과 게임 및 전송용 엣지 용량이며, AI 및 렌더링만으로도 2035년 125억 8,000만 달러 규모입니다.
GPU 렌더링 및 버추얼 프로덕션
Industrial Light and Magic(ILM)은 로스앤젤레스 3곳, 런던 Pinewood 1곳, 밴쿠버 1곳 등 5개의 상설 StageCraft LED 볼륨을 운영하며(ILM, 2021년 11월), 각 볼륨은 GPU 클러스터에서 장면을 실시간으로 렌더링합니다. 영화 및 TV 제작과 VFX는 연 11.88%로 가장 빠르게 성장하는 최종 사용자로, 2025년 11억 7,000만 달러에서 2035년 35억 8,000만 달러로 증가합니다.
게임 및 전송을 위한 엣지 사이트
DC Market Insights 모델에서 미디어 엣지 용량은 2025년 506 MW에서 2035년 약 1,202 MW로 증가합니다. 24개 엣지 데이터센터와 2개 코어 사이트를 운영하는 Roblox(Roblox, 2025년 6월) 같은 게임 플랫폼이 플레이어와 수 밀리초 거리에 서버를 배치하기 때문입니다. 이러한 사이트용 하드웨어는 엣지 서버 시장 보고서와 겹칩니다.
미디어 기업은 데이터센터 용량 MW당 얼마를 지출하는가?
DC Market Insights는 2025년 사용 중인 MW당 507만 달러로 추정하며, GPU 용량과 클라우드 비용이 MW당 지출을 끌어올리면서 2035년에는 620만 달러로 증가합니다.
| 연도 | 사용 중인 IT 부하(MW) | MW당 총지출 | 클라우드 요금, 기존형(kW-월당 달러) | 코로케이션 요금(kW-월당 달러) |
|---|---|---|---|---|
| 2020 | 1,750 | 429만 달러 | 526달러 | 181달러 |
| 2025 | 2,300 | 507만 달러 | 500달러 | 190달러 |
| 2030 | 3,250 | 588만 달러 | 475달러 | 200달러 |
| 2035 | 4,450 | 620만 달러 | 452달러 | 210달러 |
공개 기준점: 2025년 Roblox는 유형자산에 4억 4,100만 달러, Netflix는 6억 8,820만 달러를 지출했습니다(기업 10-K 공시, 2026년). DC Market Insights 모델에서 미디어 기업은 2025년 기존형 클라우드 용량에 kW-월당 약 500달러, GPU 용량에 1,250달러를 지불하며, 코로케이션 공간과 전력에는 190달러를 지불합니다. 이것이 Roblox처럼 안정적인 부하를 운영하는 기업이 이를 자체 홀에 두는 이유입니다.
미디어 데이터센터를 형성하는 규정과 표준은?
최소 7개의 명시적 규정과 표준이 2025년 지출 116억 6,000만 달러 전체에 걸쳐 미디어 기업이 컴퓨팅을 어디에 배치하고 어떻게 운영할지를 결정합니다.
- EU 데이터법, Regulation (EU) 2023/2854: 2025년 9월 12일부터 적용되며, 클라우드 전환 요금은 발효 3년 후인 2027년 1월부터 폐지됩니다(출처: 유럽연합)
- Commission Delegated Regulation (EU) 2024/1364: 500 kW 이상의 데이터센터는 에너지 및 용수 지표를 2024년 9월 15일에 처음 보고하고 이후 매년 5월 15일에 보고합니다(출처: 유럽연합 집행위원회)
- EU 데이터센터 등급 제도, 초안 C(2026) 3472: 2027년 8월 15일까지 라벨 도입 예정(출처: 유럽연합 집행위원회)
- EU AI법: 저작권 정책을 포함한 범용 AI 모델 의무는 2025년 8월 2일부터 적용(출처: 유럽연합 집행위원회)
- SMPTE ST 2110: 관리형 IP 네트워크를 통한 전문 미디어 전송(출처: Society of Motion Picture and Television Engineers)
- EBU Dynamic Media Facility Reference Architecture v2.0, 2026년 4월(출처: 유럽방송연맹)
- ATSC 1.0 동시 송출 요건을 폐지하는 2025년 10월 FCC NextGen TV(ATSC 3.0) 제안(출처: 미국 연방통신위원회)
미디어 및 엔터테인먼트 데이터센터 시장 세분화: 어느 세그먼트가 가장 많이 지출하는가?
최대 구성요소는 2025년 57억 9,000만 달러의 클라우드 인프라 서비스, 최대 최종 사용자는 36억 2,000만 달러의 비디오 게임 및 인터랙티브 엔터테인먼트, 최대 워크로드는 26억 8,000만 달러의 게임 서버 및 라이브 서비스입니다.
구성요소별
클라우드 인프라 서비스는 2025년 가치의 49.7%를 차지하며 연 10.44%로 가장 빠르게 성장합니다.
| 구성요소 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|
| 클라우드 인프라 서비스 | 57억 9,462만 달러 | 49.7% | 156억 4,006만 달러 | 10.44% |
| IT 하드웨어 | 42억 28만 달러 | 36.0% | 87억 4,940만 달러 | 7.61% |
| 코로케이션 서비스 | 8억 3,904만 달러 | 7.2% | 17억 9,320만 달러 | 7.89% |
| 전기 및 기계 인프라 | 5억 2,900만 달러 | 4.5% | 8억 1,107만 달러 | 4.37% |
| 건설 및 내부 공사 | 2억 9,900만 달러 | 2.6% | 5억 7,850만 달러 | 6.82% |
배포 모델별
자체 데이터센터는 2025년 가치의 33.8%를 차지하며, 게임 플랫폼이 엣지 공간을 임차하면서 코로케이션은 연 9.23% 성장합니다.
| 배포 모델 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|
| 퍼블릭 클라우드 | 57억 9,462만 달러 | 49.7% | 156억 4,006만 달러 | 10.44% |
| 자체 데이터센터 | 39억 4,434만 달러 | 33.8% | 72억 8,202만 달러 | 6.32% |
| 코로케이션 | 19억 2,298만 달러 | 16.5% | 46억 5,015만 달러 | 9.23% |
워크로드별
AI 및 추천은 연 19.98%로 가장 빠르게 성장하며 2035년에는 최대 워크로드가 됩니다.
| 워크로드 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|
| 게임 서버 및 라이브 서비스 | 26억 7,994만 달러 | 23.0% | 52억 2,069만 달러 | 6.90% |
| 콘텐츠 전송 및 엣지 캐싱 | 25억 8,069만 달러 | 22.1% | 45억 4,705만 달러 | 5.83% |
| 미디어 처리 및 플레이아웃 | 19억 8,514만 달러 | 17.0% | 26억 9,455만 달러 | 3.10% |
| AI 및 추천 | 17억 3,622만 달러 | 14.9% | 107억 3,129만 달러 | 19.98% |
| 사내 IT 및 권리 관리 | 16억 8,737만 달러 | 14.5% | 25억 2,614만 달러 | 4.12% |
| 렌더링 및 후반 작업 | 9억 9,257만 달러 | 8.5% | 18억 5,250만 달러 | 6.44% |
최종 사용자별
비디오 게임 및 인터랙티브 엔터테인먼트는 2025년 36억 2,000만 달러를 지출해 35억 달러의 동영상 스트리밍 서비스를 앞서며, 영화 및 TV 제작과 VFX가 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|
| 비디오 게임 및 인터랙티브 엔터테인먼트 | 36억 1,520만 달러 | 31.0% | 96억 5,028만 달러 | 10.32% |
| 동영상 스트리밍 서비스 | 34억 9,858만 달러 | 30.0% | 79억 9,594만 달러 | 8.62% |
| 방송 및 유료 TV | 17억 4,929만 달러 | 15.0% | 27억 5,722만 달러 | 4.66% |
| 영화 및 TV 제작과 VFX | 11억 6,619만 달러 | 10.0% | 35억 8,439만 달러 | 11.88% |
| 출판 및 디지털 미디어 | 9억 3,296만 달러 | 8.0% | 19억 3,006만 달러 | 7.54% |
| 음악 및 오디오 스트리밍 | 6억 9,972만 달러 | 6.0% | 16억 5,433만 달러 | 8.99% |
DC 단독 분석: 미디어 소유-임차 지도, 자체 서버 150,000대부터 전면 클라우드까지 8개 기업
이 DC Market Insights 모델은 8개 주요 미디어 기업이 컴퓨팅을 자체, 엣지, 클라우드 용량 사이에 어떻게 배분하는지를 기업 공시와 기업 페이지의 12개 입력값을 바탕으로 보여줍니다. 안정적이고 지연에 민감한 부하(게임 서버, 전송 캐시)는 자체 소유로 유지되고, 변동이 큰 부하(렌더링, 분석, 스토리지)는 클라우드로 이동한다는 것을 보여줍니다.
| 기업 | 자체 또는 엣지 용량 | 클라우드 사용 | 출처 날짜 |
|---|---|---|---|
| Roblox | 150,000대 이상의 서버, 25개 지역 데이터센터; 엣지 24곳 + 코어 2곳; 미국 8개 주 및 11개국 | 일부 스토리지 및 버스팅에 AWS 사용 | 2026년 2월 |
| Netflix | Open Connect: 175개국 6,000개 위치에 18,000대 서버 | 컴퓨팅 대부분을 AWS에서 실행 | 2026년 1월 / 2022년 12월 |
| Spotify | 2018년 이후 없음(데이터센터 4곳 폐쇄) | 주요 스토리지 대부분에 Google Cloud 사용 | 2026년 2월 |
| Weta FX | 2020년 IT 대부분 이전 | 렌더링 포함 AWS로 전면 이전 | 2020년 9월 |
| Microsoft(Xbox Cloud Gaming) | 리전 내 서버 용량 확대; 29개국 | 공개되지 않음 | 2025년 11월 |
| NVIDIA(GeForce NOW) | 각 리전에 RTX 5080급 서버; 토론토 추가 | 자체 서비스 | 2026년 7월 |
| Industrial Light and Magic | GPU 렌더 클러스터를 갖춘 StageCraft LED 볼륨 5개 | 공개되지 않음 | 2021년 11월 |
| Electronic Arts | 자사 데이터센터; 일부 핵심 애플리케이션은 한 사이트에만 존재 | 공개되지 않음 | 2026년 5월 |
지도 해석: 가장 많은 용량을 소유한 기업은 1밀리초가 중요한 인터랙티브 또는 전송 부하를 운영하고, 전면 클라우드 기업은 카탈로그, 스토리지, 배치 작업을 운영합니다. DC Market Insights는 AI 추론이 임차 GPU로 이동하면서 퍼블릭 클라우드가 미디어 MW에서 차지하는 비중이 2025년 38%에서 2035년 51%로 높아질 것으로 예상합니다.
미디어 및 엔터테인먼트 데이터센터 시장을 선도하는 지역은?
북미가 2025년 가치의 39.0%인 45억 5,000만 달러로 선두이며, 아시아 태평양은 연 10.99%로 가장 빠르게 성장해 2035년 99억 3,000만 달러에 이릅니다.
| 지역 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 45억 4,816만 달러 | 39.0% | 93억 7,456만 달러 | 7.50% |
| 아시아 태평양 | 34억 9,858만 달러 | 30.0% | 99억 2,600만 달러 | 10.99% |
| 유럽 | 25억 6,563만 달러 | 22.0% | 54억 5,930만 달러 | 7.84% |
| 중남미 | 5억 8,310만 달러 | 5.0% | 15억 9,919만 달러 | 10.62% |
| 중동 및 아프리카 | 4억 6,648만 달러 | 4.0% | 12억 1,318만 달러 | 10.03% |
북미
북미는 2025년 45억 5,000만 달러를 지출하며 연 7.50% 성장합니다. Roblox는 버지니아에서 워싱턴까지 미국 8개 주에서 데이터센터를 운영하며(Roblox, 2026년 2월), 대형 스트리머 대부분이 이 지역에 본사를 두고 있습니다.
아시아 태평양
아시아 태평양은 2025년 35억 달러를 지출하며 연 10.99%로 가장 빠르게 성장하는 지역입니다. 인도는 2026년 3월 말 인터넷 가입자 10억 9,279만 명을 기록했으며, 가입자당 월 25.51 GB의 무선 데이터를 사용했습니다(인도 통신규제청, 2026년 10월).
유럽
유럽은 2025년 25억 7,000만 달러를 지출하며 연 7.84% 성장합니다. 유럽 시청각 시장은 2024년 약 1,420억 유로의 매출을 올렸고, 미국 기업이 구독형 주문형 비디오(SVOD) 및 동영상 내 온라인 광고 매출의 80% 이상을 차지했습니다(유럽 시청각 관측소, 2026년). 영국 상업 TV 및 온라인 동영상 시장은 2025년 180억 파운드를 넘어섰습니다(Ofcom, 2026년 7월).
중남미
중남미는 2025년 5억 8,310만 달러를 지출하며 연 10.62% 성장합니다. 성장을 이끄는 브라질에서는 2025년 11월 Xbox Cloud Gaming이 확장되었습니다(Microsoft, 2025년 11월).
중동 및 아프리카
중동 및 아프리카는 2025년 4억 6,648만 달러를 지출하며 연 10.03% 성장합니다. 사우디아라비아가 1억 1,662만 달러로 역내 최대 국가입니다.
미디어 및 엔터테인먼트 데이터센터 시장 상위 12개국
미국은 2025년 38억 5,000만 달러로 전 세계 합계의 33.0%를 차지하는 최대 국가이며, 인도는 연 14.70%로 가장 빠르게 성장하는 대국입니다.
| 순위 | 국가 | 지역 | 2025년 | 2025년 비중 | 2035년 | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 38억 4,844만 달러 | 33.0% | 81억 3,381만 달러 | 7.77% |
| 2 | 중국 | 아시아 태평양 | 15억 1,605만 달러 | 13.0% | 38억 6,011만 달러 | 9.80% |
| 3 | 일본 | 아시아 태평양 | 5억 8,310만 달러 | 5.0% | 12억 6,832만 달러 | 8.08% |
| 4 | 영국 | 유럽 | 5억 2,479만 달러 | 4.5% | 11억 289만 달러 | 7.71% |
| 5 | 한국 | 아시아 태평양 | 4억 6,648만 달러 | 4.0% | 11억 5,803만 달러 | 9.52% |
| 6 | 독일 | 유럽 | 4억 817만 달러 | 3.5% | 9억 988만 달러 | 8.35% |
| 7 | 인도 | 아시아 태평양 | 3억 4,986만 달러 | 3.0% | 13억 7,861만 달러 | 14.70% |
| 8 | 프랑스 | 유럽 | 3억 2,653만 달러 | 2.8% | 7억 1,688만 달러 | 8.18% |
| 9 | 캐나다 | 북미 | 3억 2,653만 달러 | 2.8% | 7억 4,445만 달러 | 8.59% |
| 10 | 브라질 | 중남미 | 2억 7,989만 달러 | 2.4% | 7억 9,959만 달러 | 11.07% |
| 11 | 호주 | 아시아 태평양 | 2억 991만 달러 | 1.8% | 4억 9,630만 달러 | 8.99% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 1억 1,662만 달러 | 1.0% | 4억 4,116만 달러 | 14.23% |
예측 시나리오: 2035년 미디어 및 엔터테인먼트 데이터센터 시장은 얼마나 커질 수 있는가?
2035년 232억 2,000만 달러에서 316억 3,000만 달러 사이이며, DC Market Insights 기본 시나리오는 275억 7,000만 달러입니다.
| 시나리오 | 2035년 | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 232억 1,944만 달러 | 7.13% | 2035년 미디어 IT 부하 12% 감소; GPU 비중 MW의 21% |
| 기본 | 275억 7,222만 달러 | 8.99% | 2035년 4,450 MW, 퍼블릭 클라우드 51%, GPU 비중 26% |
| 고성장 | 316억 3,459만 달러 | 10.49% | 미디어 IT 부하 10% 증가; GPU 비중 MW의 31% |
저성장 시나리오
스트리밍 성장이 둔화되고 스튜디오가 계획보다 AI 도구를 덜 사용할 경우 2035년 232억 2,000만 달러.
기본 시나리오
미디어 IT 부하가 2,300 MW에서 4,450 MW로 증가하고 GPU 용량이 그중 26%에 이를 경우 2035년 275억 7,000만 달러.
고성장 시나리오
아시아 태평양 전역에서 클라우드 게이밍과 AI 생성 콘텐츠가 더 빠르게 확대될 경우 2035년 316억 3,000만 달러.
주요 기업 및 시장 점유율: 미디어 및 엔터테인먼트 데이터센터의 공급업체는?
Amazon Web Services, Google Cloud, Microsoft Azure는 2025년 미디어 클라우드 인프라 지출 57억 9,000만 달러의 약 65%를 함께 차지하며(DC Market Insights 추정), 자체 및 코로케이션 서버는 주로 Dell Technologies, Hewlett Packard Enterprise, Supermicro, Lenovo가 공급합니다.
- Amazon Web Services
- Google Cloud
- Microsoft Azure
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Tencent Cloud
- Akamai Technologies
- Equinix
- Digital Realty
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- NVIDIA
- AMD
- Vertiv
- Schneider Electric
기업 사실: Netflix의 2025년 기술 및 개발 비용은 16% 증가한 33억 9,000만 달러였습니다(Netflix, 2026년 1월). Roblox의 2025년 인프라 비용 증가분에는 데이터센터 및 기술 인프라 관련 1억 8,630만 달러가 포함되었습니다(Roblox, 2026년 2월). Spotify의 Google 클라우드 계약에는 최소 지급 약정이 포함되어 있습니다(Spotify, 2026년 2월).
클라우드 제공업체 집중도, 2025
스트리밍 카탈로그, 렌더링, 분석이 3대 클라우드 제공업체의 스토리지 가까이에 있기 때문에 이들이 미디어 클라우드 지출의 대부분을 차지하며, Alibaba Cloud와 Tencent Cloud는 중국 미디어 및 게임 기업 대부분에 서비스를 제공합니다. DC Market Insights는 상위 3개 제공업체의 점유율을 약 65%로 추정하며, 2030년까지 60% 이상을 유지할 것으로 예상합니다.
미디어 및 엔터테인먼트 데이터센터 시장의 최근 동향
지난 18개월 동안의 6개 주요 사건이 2026년 전망치 130억 8,000만 달러를 형성했습니다.
- 2026년 7월, NVIDIA는 토론토에 RTX 5080 기반의 새로운 GeForce NOW 서버를 발표했습니다(출처: NVIDIA)
- 2026년 5월, Roblox는 초당 150만 건 이상의 추론을 처리하는 400개 이상의 AI 모델을 운영한다고 보고했습니다(출처: Roblox)
- 2026년 4월, 유럽방송연맹은 Dynamic Media Facility 참조 아키텍처 버전 2.0을 발표했습니다(출처: 유럽방송연맹)
- 2026년 1월, Netflix는 2025년 매출 452억 달러와 유료 멤버십 3억 2,500만 개 이상을 보고했습니다(출처: Netflix)
- 2025년 11월, Xbox Cloud Gaming이 인도에 출시되어 29개국으로 확대되었습니다(출처: Microsoft)
- 2025년 6월, Roblox의 최대 동시 접속 플레이어 수가 4월 1,390만 명의 두 배가 넘는 3,060만 명에 도달했습니다(출처: Roblox)
조사 방법론: DC Market Insights는 미디어 및 엔터테인먼트 데이터센터 시장 규모를 어떻게 산정했는가
2025년 값 116억 6,000만 달러는 사용 중인 미디어 IT 부하 2,300 MW에 대한 DC Market Insights의 상향식 모델로, 이는 약 46 GW의 기업 및 코로케이션급 용량에 미디어 기업이 임차하는 클라우드 용량을 더한 것의 약 5%이며, 구성요소별로 가격을 산정했습니다. DC Market Insights 조사 방법론을 참조하십시오.
모델 입력값
사용 중인 미디어 IT 부하는 2020년, 2025년, 2030년, 2035년에 각각 1,750, 2,300, 3,250, 4,450 MW; 자체 비중 60%, 46%, 38%, 33%; 코로케이션 비중 15% 이후 16%; 나머지는 퍼블릭 클라우드; GPU 비중 2%, 7%, 18%, 26%; 엣지 비중 18%, 22%, 25%, 27%. 2025년 서버 비용은 기존형 MW-년당 255만 달러, GPU MW-년당 820만 달러; 클라우드 용량은 MW-년당 600만 달러 및 1,500만 달러; 코로케이션은 kW-월당 190달러이므로 368 MW x 190달러 x 12 = 8억 3,904만 달러입니다. 자체 사이트 전기 및 기계 설비 지출은 자체 MW-년당 50만 달러, 건설은 사용 중인 MW당 13만 달러입니다. DC Market Insights의 관련 추정치는 동일한 기반을 사용하며, 리테일 데이터센터 시장 및 데이터센터 코로케이션 시장 보고서가 이에 포함됩니다.
범위 검증
상한 1: 116억 6,000만 달러는 2025년 DC Market Insights 글로벌 데이터센터 시장 5,700억 4,000만 달러의 약 2.0%입니다. 상한 2: 유럽의 25억 7,000만 달러는 2024년 유럽 시청각 시장 1,420억 유로의 1.6%입니다(유럽 시청각 관측소). 하한: 2025년 Roblox의 유형자산 지출 4억 4,100만 달러와 Netflix의 6억 8,820만 달러, 합계 11억 3,000만 달러는 자체 및 코로케이션 미디어 지출 58억 7,000만 달러 범위 안에 충분히 들어갑니다.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함
- 3.2제외
- 3.3세그먼트 간 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: DC Market Insights 추정치 포함 및 제외 항목
- 05시장 성장 요인
- 5.1Roblox, 피크 플레이어 두 배 증가 및 인프라 비용 1억 8,630만 달러 추가
- 5.2Netflix 유료 멤버십 3억 2,500만 개와 프랑스 ISP 트래픽 56 Tbit/s
- 5.3Roblox의 AI 모델 400개, 모든 세션으로 확산되는 추론
- 06시장 동향
- 6.1Spotify, Weta FX, Netflix가 보여주는 전면 클라우드 모델
- 6.2방송사, 플레이아웃을 IP와 공유 클러스터로 이전
- 6.3클라우드 게이밍, GPU 리전 확대
- 07시장 과제 및 제약
- 7.1영국 방송 시청, 연 4% 감소
- 7.2EU 에너지 보고 의무, 자체 사이트 비용 증가
- 08시장 기회
- 8.1GPU 렌더링 및 버추얼 프로덕션
- 8.2게임 및 전송을 위한 엣지 사이트
- 09가격 분석
- 9.1MW당 지출, 2020-2035
- 9.2공개 가격 기준점
- 10표준 및 규정
- 10.1EU 데이터법, Regulation (EU) 2023/2854
- 10.2Delegated Regulation (EU) 2024/1364
- 10.3EU 데이터센터 등급 제도
- 10.4EU AI법
- 10.5SMPTE ST 2110
- 10.6EBU Dynamic Media Facility v2.0
- 10.7FCC NextGen TV (ATSC 3.0)
- 11시장 세분화
- 11.1구성요소별
- 11.2클라우드 인프라 서비스
- 11.3IT 하드웨어
- 11.4코로케이션 서비스
- 11.5전기 및 기계 인프라
- 11.6건설 및 내부 공사
- 11.7배포 모델별
- 11.8퍼블릭 클라우드
- 11.9자체 데이터센터
- 11.10코로케이션
- 11.11워크로드별
- 11.12게임 서버 및 라이브 서비스
- 11.13콘텐츠 전송 및 엣지 캐싱
- 11.14미디어 처리 및 플레이아웃
- 11.15AI 및 추천
- 11.16사내 IT 및 권리 관리
- 11.17렌더링 및 후반 작업
- 11.18최종 사용자별
- 11.19비디오 게임 및 인터랙티브 엔터테인먼트
- 11.20동영상 스트리밍 서비스
- 11.21방송 및 유료 TV
- 11.22영화 및 TV 제작과 VFX
- 11.23출판 및 디지털 미디어
- 11.24음악 및 오디오 스트리밍
- 12Dc 단독 분석: 미디어 소유-임차 지도
- 12.1Roblox
- 12.2Netflix
- 12.3Spotify
- 12.4Weta FX
- 12.5Microsoft (Xbox Cloud Gaming)
- 12.6NVIDIA (GeForce NOW)
- 12.7Industrial Light and Magic
- 12.8Electronic Arts
- 13지역별 분석
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중남미
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4영국
- 14.5한국
- 14.6독일
- 14.7인도
- 14.8프랑스
- 14.9캐나다
- 14.10브라질
- 14.11호주
- 14.12사우디아라비아
- 15예측 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 분석
- 16.1클라우드 제공업체 집중도, 2025
- 16.2Amazon Web Services
- 16.3Google Cloud
- 16.4Microsoft Azure
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Tencent Cloud
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13Supermicro
- 16.14Lenovo
- 16.15NVIDIA
- 16.16AMD
- 16.17Vertiv
- 16.18Schneider Electric
- 17최근 동향
- 17.1주요 사건, 2025년 6월 ~ 2026년 7월
- 18조사 방법론
- 18.1모델 입력값
- 18.2범위 검증
- 그림 1미디어 및 엔터테인먼트 데이터센터 시장 규모, 2020-2035
- 표 1요약 항목
- 표 2범위 표: 추정치 포함 및 제외 항목
- 표 3MW당 지출, 2020-2035
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5배포 모델별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8미디어 소유-임차 지도, 8개 기업
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 130억 8,000만 달러로, 2025년 116억 6,000만 달러에서 12.14% 증가했습니다. 시장은 2035년 275억 7,000만 달러에 이를 것으로 전망되며, 2025년부터의 CAGR은 8.99%입니다.
2020~2025년 연 9.23%에 이어 2025~2035년에는 연 8.99% 성장하며, 사용 중인 미디어 IT 부하는 2,300 MW에서 4,450 MW로 증가하고 그중 GPU 용량 비중은 7%에서 26%로 높아집니다.
2025년 116억 6,000만 달러가 스트리머, 방송사, 스튜디오, 게임 기업, 음악 서비스, 출판사가 자체 서비스(전송 캐시, 게임 서버, 렌더 팜, 플레이아웃, AI)를 위해 소유하거나 코로케이션하거나 클라우드 제공업체로부터 임차하는 용량에 지출되었습니다. 소셜 및 검색 플랫폼은 포함되지 않습니다.
2025년 미디어 지출의 49.7%인 57억 9,000만 달러가 퍼블릭 클라우드에 지출됩니다. Netflix는 컴퓨팅의 대부분을 AWS에서 실행하지만 Open Connect 캐시 서버 18,000대를 소유하고 있으며, Spotify는 2018년에 마지막 데이터센터를 폐쇄했습니다.
10-K에 따르면 2025년 말 기준 25개 지역 데이터센터에서 150,000대 이상의 서버를 운영하며, 24개 엣지 사이트에서 게임 서버를 실행합니다. Roblox의 2025년 유형자산 지출은 1억 7,960만 달러에서 증가한 4억 4,100만 달러였습니다.
AI 및 추천이 연 19.98%로 가장 빠르게 성장해 2035년 107억 3,000만 달러에 이릅니다. 최종 사용자 중에서는 영화 및 TV 제작과 VFX가 11.88%로 선두이며, 구성요소 중에서는 클라우드 인프라 서비스가 10.44%로 선두입니다.
북미로, 2025년 가치의 39.0%인 45억 5,000만 달러를 차지합니다. 아시아 태평양은 연 10.99%로 가장 빠르게 성장하며, 인도는 14.70%로 가장 빠르게 성장하는 대국입니다.
DC Market Insights 추정에 따르면 2025년 사용 중인 MW당 507만 달러입니다. 기존형 클라우드 용량은 kW-월당 약 500달러, GPU 용량은 1,250달러이며, 코로케이션은 190달러입니다.
EU 데이터법은 2025년 9월 12일부터 적용되었으며, 클라우드 전환 요금은 2027년 1월부터 폐지됩니다. 500 kW 이상의 EU 데이터센터는 Regulation 2024/1364에 따라 매년 에너지 데이터를 보고합니다.
2026년 130억 8,000만 달러는 미디어 기업 자체의 컴퓨팅만 집계합니다. 소셜 및 검색 플랫폼의 동영상 인프라, 모든 산업에 판매되는 CDN 용량 또는 방송 장비를 더한 추정치는 몇 배 더 크게 나옵니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.