
Mercato dei data center per l’istruzione: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
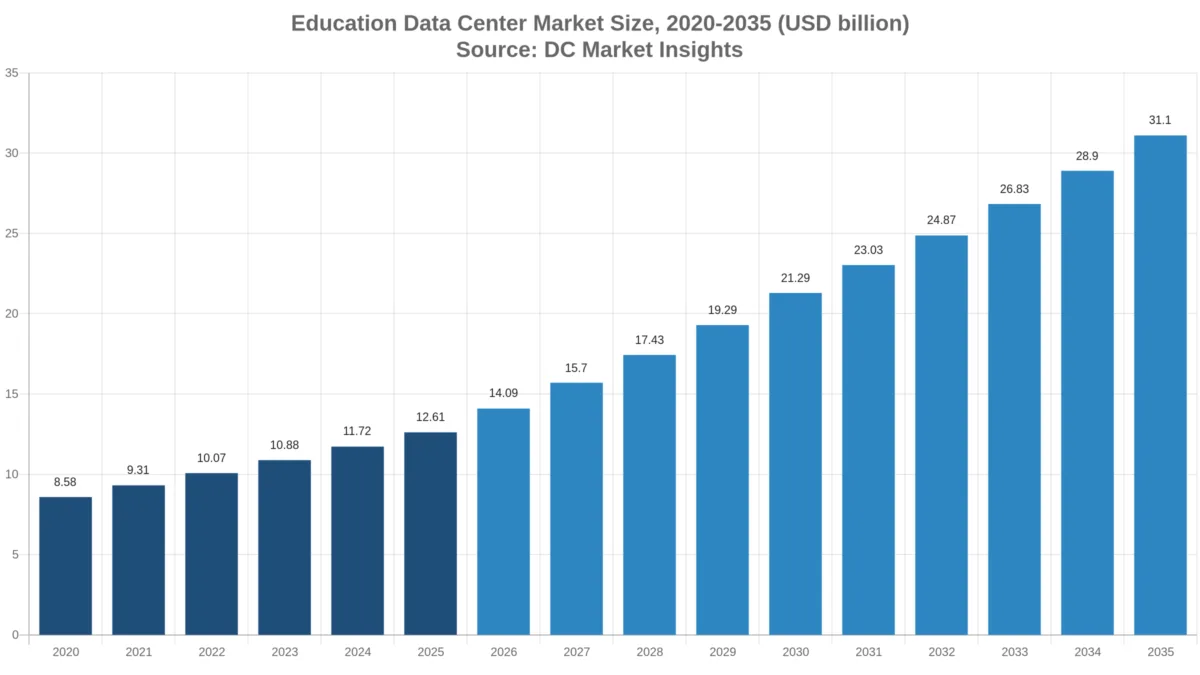
Nel 2025 il valore del Mercato dei data center per l’istruzione era pari a USD 12.61 miliardi; si prevede che raggiunga USD 31.10 miliardi entro il 2035, con un CAGR del 9.45%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato divergono
- 05Fattori trainanti del mercato
- 06Tendenze di mercato
- 07Sfide e limiti del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei data center per l’istruzione vale USD 14,09 miliardi nel 2026 e si prevede che raggiunga USD 31,10 miliardi entro il 2035, rispetto a USD 12,61 miliardi nel 2025, con un CAGR del 9,45% dal 2025 al 2035 (stima DC Market Insights). In questo mercato la spesa segue le sovvenzioni alla ricerca e i programmi nazionali di AI più che il numero di iscritti: la U.S. National Science Foundation (NSF) afferma che il progetto pilota National Artificial Intelligence Research Resource (NAIRR) ha servito oltre 600 gruppi di ricerca e 6.000 studenti in tutti i 50 stati dal 2024 (NSF, marzo 2026), e il governo britannico prevede di ampliare di venti volte la propria AI Research Resource fino a 420 exaflop AI entro il 2030 (UK Department for Science, Innovation and Technology, luglio 2025). Il calcolo per il 2025 è: 2.600 megawatt (MW) di carico informatico (IT) utilizzato da scuole, università, istituti di ricerca e fornitori di tecnologie per l’istruzione (edtech) x USD 4,85 milioni di spesa annua per MW = USD 12,61 miliardi. L’addestramento e l’inferenza AI sono il carico di lavoro in più rapida crescita, al 19,38% annuo, perché le università acquistano ormai propri pod di unità di elaborazione grafica (GPU), e l’Asia Pacifico è la regione in più rapida crescita, all’11,26%, trainata dal programma GPU condiviso dell’India e dai sistemi nazionali di Corea e Giappone.
Statistiche chiave di mercato: quanto vale il Mercato dei data center per l’istruzione nel 2026?
DC Market Insights stima la spesa per data center nel settore dell’istruzione in USD 14,09 miliardi nel 2026, l’11,77% in più rispetto al 2025, poiché le università aggiungono cluster GPU e scuole e college trasferiscono i sistemi per gli studenti su cloud e siti condivisi.
- Dimensione del mercato dei data center per l’istruzione 2025: USD 12,61 miliardi
- Dimensione del mercato 2026: USD 14,09 miliardi
- Dimensione del mercato 2030: USD 21,29 miliardi
- Dimensione del mercato 2035: USD 31,10 miliardi
- CAGR 2025-2035: 9,45% (scenario basso 7,60%, scenario alto 11,20%)
- Componente principale: servizi di infrastruttura cloud, USD 5,69 miliardi ovvero il 45,1% del valore 2025
- Carico di lavoro in più rapida crescita: addestramento e inferenza AI, 19,38% annuo fino a USD 9,64 miliardi entro il 2035
- Principale utente finale: istruzione superiore, USD 6,05 miliardi nel 2025; in più rapida crescita: istituti di ricerca e centri di supercalcolo al 13,29%
- Regione principale: Nord America, USD 4,79 miliardi ovvero il 38,0% del valore 2025; regione in più rapida crescita: Asia Pacifico all’11,26%
- Paese principale: Stati Uniti, USD 4,22 miliardi nel 2025; grande paese in più rapida crescita: India al 15,36%
- Leader di mercato: Amazon Web Services, Microsoft Azure e Google Cloud nella capacità ospitata, con Hewlett Packard Enterprise, Dell Technologies e NVIDIA nei sistemi AI universitari (valutazione DC Market Insights)
Sintesi: dimensione del Mercato dei data center per l’istruzione, 2020-2035
Il Mercato globale dei data center per l’istruzione valeva USD 8,58 miliardi nel 2020, ha raggiunto USD 12,61 miliardi nel 2025 e si prevede che arrivi a USD 31,10 miliardi entro il 2035, con un CAGR del 9,45% nel periodo di previsione. La crescita è stata dell’8,01% annuo dal 2020 al 2025, quando la didattica a distanza ha spinto piattaforme di apprendimento e sistemi per gli studenti verso il cloud; dal 2025 il mix si sposta verso la capacità GPU, la cui quota del carico IT dell’istruzione sale dal 9% al 30% entro il 2035.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 12,61 miliardi |
| Dimensione del mercato 2026 | USD 14,09 miliardi |
| CAGR 2025-2035 | 9,45% |
| Dimensione del mercato 2035 | USD 31,10 miliardi |
| Segmenti analizzati | Componente, modello di implementazione, carico di lavoro, utente finale, regione, 12 paesi |
I data center di proprietà dei campus crescono solo del 6,63% annuo fino a USD 9,13 miliardi nel 2035, mentre la spesa per il cloud pubblico sale a USD 15,98 miliardi e la colocation cresce più rapidamente, all’11,55%, poiché le università trasferiscono i cluster di ricerca in sale condivise con raffreddamento a liquido.
Quali data center rientrano nel Mercato dei data center per l’istruzione?
Il Mercato dei data center per l’istruzione comprende USD 12,61 miliardi di spesa 2025 per capacità di data center che gli acquirenti del settore istruzione possiedono, in colocation o noleggiano per i propri servizi.
Incluso: data center dei campus di università e college; data center di distretti scolastici e ministeri; calcolo per la ricerca universitario e nazionale (calcolo ad alte prestazioni, HPC) e supercomputer AI gestiti per utenti accademici; data center delle reti per la ricerca e l’istruzione; colocation affittata da acquirenti del settore istruzione (ad esempio il servizio di data centre condiviso di Jisc presso aql e VIRTUS per i membri britannici); infrastruttura cloud pubblica noleggiata da scuole, università e fornitori edtech; e hardware IT, infrastruttura elettrica e meccanica e allestimento all’interno di siti di proprietà e in colocation.
Escluso: dispositivi per le aule e Wi-Fi dei campus, licenze di software didattico e ricavi edtech, supercomputer nazionali per meteorologia e difesa senza assegnazione accademica, e capacità cloud delle piattaforme generaliste che gli utenti dell’istruzione utilizzano come consumatori (ricerca, social e video). Sono escluse le bollette elettriche.
Come si combinano i segmenti: ogni tabella di segmento suddivide in modo diverso gli stessi USD 12,61 miliardi del 2025 e USD 31,10 miliardi del 2035: per componente, per modello di implementazione, per carico di lavoro e per utente finale, poi per cinque regioni e 12 paesi.
Perché le stime del Mercato dei data center per l’istruzione divergono?
La stima DC Market Insights di USD 14,09 miliardi per il 2026 comprende solo la capacità di data center utilizzata per servizi di istruzione e ricerca accademica. Le definizioni più ampie aggiungono il mercato del software per le tecnologie dell’istruzione, le reti dei campus e i dispositivi degli studenti, oppure l’intero valore dei supercomputer nazionali al servizio di utenti industriali e governativi, e risultano più volte superiori. Le definizioni più ristrette contano solo le sale server di proprietà dei campus e trascurano le spese cloud che oggi sostengono la maggior parte dei sistemi per gli studenti.
| Elemento | In questo report | Motivo |
|---|---|---|
| Cloud pubblico noleggiato da scuole, università ed edtech | Sì, USD 5,69 miliardi nel 2025 | Sostituisce le sale server dei campus |
| Cluster AI e HPC universitari | Sì, all’interno di hardware IT e colocation | Realizzati e gestiti per utenti accademici |
| Colocation affittata da acquirenti del settore istruzione | Sì, USD 819,00 milioni nel 2025 | Siti condivisi come Jisc e MGHPCC |
| Software didattico e ricavi edtech | No | Software, non capacità di data center |
| Dispositivi degli studenti e reti dei campus | No | Al di fuori del data center |
| Supercomputer nazionali per utenti non accademici | No | Conteggiati nel mercato dei data center governativi |
I gruppi di acquirenti compresi nella stima includono distretti scolastici K-12 e piccoli college oltre alle grandi università di ricerca: 99.297 scuole pubbliche statunitensi e 5.819 college e università Title IV sono potenziali acquirenti, secondo il National Center for Education Statistics (NCES). I laboratori di ricerca governativi esterni al mondo accademico rientrano nel Government Data Center Market.
Fattori trainanti del mercato: perché università e scuole acquistano più capacità di data center?
Tre programmi spiegano la maggior parte della crescita da USD 12,61 miliardi nel 2025 a USD 31,10 miliardi nel 2035: le risorse nazionali per la ricerca sull’AI, gli acquisti di GPU da parte delle università e le AI factory europee condivise.
NSF NAIRR raggiunge 600 gruppi di ricerca mentre TACC Horizon apre una sala da 15-20 MW
Il progetto pilota NAIRR ha sostenuto oltre 600 gruppi di ricerca e 6.000 studenti con 13 agenzie federali e 28 partner privati, secondo la NSF (marzo 2026), e nel settembre 2026 la NSF ha istituito un NAIRR Operations Center guidato dal San Diego Supercomputer Center con il Texas Advanced Computing Center (TACC), dopo oltre 800 progetti. Il sistema Horizon del TACC porta 4.000 GPU in un nuovo data center da 15-20 MW raffreddato a liquido a Round Rock, in Texas, dalla primavera 2026, secondo il TACC (novembre 2025). DC Market Insights conteggia queste assegnazioni accademiche negli istituti di ricerca e centri di supercalcolo, un segmento che cresce da USD 2,14 miliardi a USD 7,46 miliardi.
I 5.448 chip GH200 di Isambard-AI sostengono l’obiettivo britannico di 420 exaflop AI
L’Università di Bristol ha inaugurato Isambard-AI, da GBP 225 milioni, nel luglio 2025 con 5.448 superchip NVIDIA GH200 in una struttura da 5 MW con raffreddamento a liquido diretto, secondo l’Università di Bristol. Il governo britannico ha stanziato GBP 1 miliardo per il calcolo nella Spending Review e prevede 420 exaflop AI entro il 2030, e nel gennaio 2026 ha aggiunto GBP 36 milioni per rendere Dawn di Cambridge sei volte più potente. Questi finanziamenti fanno del Regno Unito il terzo mercato nazionale per dimensione, con USD 693,55 milioni nel 2025.
19 AI factory EuroHPC portano i siti universitari in un bando da EUR 980 milioni
Il bando dell’EuroHPC Joint Undertaking per gli enti ospitanti delle AI factory prevedeva fino a EUR 800 milioni dal Digital Europe Programme più fino a EUR 180 milioni da Horizon Europe (EuroHPC Joint Undertaking, settembre 2024), e 19 siti erano stati selezionati entro ottobre 2025, tra cui enti ospitanti guidati da università come VSB-Technical University of Ostrava, Vilnius University e Cyfronet AGH. La spesa europea per data center nell’istruzione cresce da USD 3,28 miliardi nel 2025 a USD 7,46 miliardi nel 2035.
Tendenze di mercato: come stanno cambiando le università i luoghi in cui elaborano i dati?
Gli acquirenti del settore istruzione stanno trasferendo le sale server di proprietà in colocation e nel cloud: la colocation cresce dell’11,55% annuo e il cloud pubblico del 10,67%, contro il 6,63% dei siti di proprietà.
NC State, Yale e Cardiff trasferiscono il calcolo per la ricerca fuori dal campus
La North Carolina State University ha trasferito due data center del campus in siti di colocation, evitando circa USD 20 milioni di costi una tantum per il rinnovo di alimentazione e raffreddamento, spostando o dismettendo 1.545 dispositivi tra luglio 2022 e aprile 2023, secondo il suo Office of Information Technology. Il calcolo per la ricerca di Yale si sta trasferendo dal data center del West Campus al Massachusetts Green High Performance Computing Center (MGHPCC) nel 2026, secondo lo Yale Center for Research Computing, e la Cardiff University ha trasferito il calcolo per la ricerca in un data centre di terze parti Tier III tra ottobre e dicembre 2025.
Le piattaforme edtech funzionano sul cloud pubblico e i disservizi arrivano in aula
Instructure ospita la piattaforma di apprendimento Canvas su Amazon Web Services (AWS) in Virginia, Ohio e Oregon per 8.085 clienti (Instructure 10-K, dicembre 2023), la produzione di Coursera gira nel cloud per circa 197 milioni di studenti registrati (Coursera 10-K, 2025), e un disservizio di AWS us-east-1 il 20 ottobre 2025 ha reso Duolingo irraggiungibile per oltre 12 ore (relazione annuale di Duolingo su Form 10-K, 2026). I fornitori di tecnologie per l’istruzione spendono USD 1,89 miliardi nel 2025, quasi interamente in capacità noleggiata.
Le università acquistano propri pod GPU: 504 B200 in Florida e 760 H200 alla Texas A&M
L’Università della Florida ha installato 504 GPU NVIDIA B200 in 63 nodi DGX per USD 33 milioni nell’ottobre 2025, e il Texas A&M University System ha acquistato un DGX SuperPOD da USD 45 milioni con 760 GPU Hopper nel febbraio 2025, secondo le due università. DC Market Insights valuta la capacità GPU a USD 8,20 milioni per MW-anno di server contro USD 2,40 milioni per la capacità convenzionale, motivo per cui un carico GPU pari al 9% nel 2025 genera già il 13,0% della spesa.
Sfide e limiti del mercato: cosa frena la spesa per data center nell’istruzione?
Incidenti di sicurezza e budget legati alle sovvenzioni rallentano il mercato: i sistemi amministrativi e per gli studenti, USD 3,78 miliardi nel 2025, crescono solo del 4,56% annuo.
Una sola credenziale compromessa ha esposto i dati PowerSchool di 880.000 studenti e insegnanti del Texas
PowerSchool ha rilevato un accesso non autorizzato ai dati del proprio sistema informativo per gli studenti tramite una credenziale compromessa il 28 dicembre 2024, secondo l’avviso dell’azienda ai clienti, e il Texas Attorney General ha dichiarato nel 2025 che la violazione ha esposto i dati di oltre 880.000 studenti e insegnanti del Texas. La Children’s Online Privacy Protection Act (COPPA) Rule modificata della U.S. Federal Trade Commission, con data di conformità 22 aprile 2026 (Federal Register, aprile 2025), aggiunge obblighi di conservazione e cancellazione, per cui i distretti spendono per la conformità prima che per la capacità.
I cicli delle sovvenzioni decidono quando le sale dei campus vengono rinnovate
Il calcolo per la ricerca viene acquistato per fasi legate ai finanziamenti: il Board of Trustees dell’Università della Florida ha approvato USD 24 milioni per il suo aggiornamento nel dicembre 2024, e il sistema Nexus del Georgia Tech si basa su una sovvenzione NSF da USD 20 milioni, secondo le due università. L’infrastruttura elettrica e meccanica di proprietà cresce quindi solo del 3,67% annuo fino a USD 969,00 milioni nel 2035.
Opportunità di mercato: dove si trova la nuova domanda di calcolo per l’istruzione?
La capacità AI condivisa e la colocation condivisa sono le due opportunità, con un valore di USD 9,64 miliardi e USD 2,13 miliardi entro il 2035.
Capacità GPU accademica condivisa: l’India offre 38.000 GPU a meno di INR 100 l’ora
La IndiaAI Mission offre accesso cloud condiviso a 38.000 GPU e 1.050 unità di elaborazione tensoriale a meno di INR 100 l’ora, e la National Supercomputing Mission dell’India ha installato oltre 40 petaflop presso gli Indian Institutes of Technology e gli istituti di ricerca (Press Information Bureau, Government of India, febbraio 2026). L’India è il grande paese in più rapida crescita, con un aumento del 15,36% annuo da USD 327,86 milioni a USD 1,37 miliardi.
Siti condivisi Tier III per i college, come fa Jisc nel Regno Unito
Il servizio di data centre condiviso di Jisc opera presso aql nel nord e VIRTUS nel sud, realizzato secondo lo standard Tier III con rack da 4 a 30 kilowatt (kW) e più collegamenti da 100 gigabit alla rete Janet, secondo Jisc. DC Market Insights prevede che i servizi di colocation venduti agli acquirenti del settore istruzione crescano da USD 819,00 milioni nel 2025 a USD 2,13 miliardi nel 2035, con un CAGR del 10,03%; per il lato dell’offerta più ampio si veda il Data Center Colocation Market.
Quanto spende un acquirente del settore istruzione per MW di capacità di data center?
Gli acquirenti del settore istruzione hanno speso USD 4,85 milioni per MW di carico IT utilizzato nel 2025, secondo le stime di DC Market Insights, valore che sale a USD 6,10 milioni nel 2035 man mano che la capacità GPU assume una quota maggiore.
| Anno | Carico IT utilizzato (MW) | Dimensione del mercato | Spesa per MW utilizzato |
|---|---|---|---|
| 2020 | 2.050 | USD 8,58 miliardi | USD 4,18 milioni |
| 2025 | 2.600 | USD 12,61 miliardi | USD 4,85 milioni |
| 2030 | 3.700 | USD 21,29 miliardi | USD 5,75 milioni |
| 2035 | 5.100 | USD 31,10 miliardi | USD 6,10 milioni |
Riferimenti di prezzo pubblici: l’Università della Florida ha pagato USD 33 milioni per 504 GPU B200, circa USD 65.500 per GPU installata; il Texas A&M University System ha pagato USD 45 milioni per 760 GPU Hopper, circa USD 59.200 per GPU; e il Ministry of Science and ICT della Corea ha finanziato 8.496 GPU per il supercomputer nazionale del KISTI con KRW 382,5 miliardi. DC Market Insights utilizza USD 175 per kW al mese per la colocation nel settore istruzione nel 2025, una stima DC Market Insights.
Quali norme e standard condizionano i data center per l’istruzione?
Cinque gruppi di norme determinano la destinazione dei USD 12,61 miliardi di spesa 2025: la legge sulla privacy degli studenti, le norme sulla privacy dei minori, gli standard tecnologici scolastici, i finanziamenti per la cybersicurezza e la rendicontazione energetica UE.
- U.S. Family Educational Rights and Privacy Act (FERPA, legge statunitense sui diritti e la privacy in materia di istruzione): disciplina i registri degli studenti che distretti e college conservano in sistemi di proprietà e cloud.
- FTC COPPA Rule modificata (Federal Register, 22 aprile 2025): in vigore dal 23 giugno 2025, con conformità richiesta entro il 22 aprile 2026 (Fonte: Federal Register).
- Schools and Libraries Cybersecurity Pilot Program della Federal Communications Commission: fino a USD 200 milioni in tre anni per scuole e biblioteche selezionate (Fonte: FCC).
- Standard digitali e tecnologici del UK Department for Education: tutte le scuole e i college dovrebbero rispettare 6 standard fondamentali entro il 2030, con standard separati per cloud e server; linee guida aggiornate il 16 settembre 2026 (Fonte: Department for Education).
- Regolamento delegato UE 2024/1364: i data center da 500 kW in su, compresi i siti universitari, comunicano ogni anno i dati su energia e acqua (Fonte: Commissione europea).
Segmentazione del Mercato dei data center per l’istruzione: quale segmento spende di più?
La componente principale sono i servizi di infrastruttura cloud con USD 5,69 miliardi nel 2025, l’istruzione superiore è il principale utente finale con USD 6,05 miliardi e le piattaforme di apprendimento e distribuzione di contenuti sono il principale carico di lavoro con USD 4,04 miliardi.
Per componente
I servizi di infrastruttura cloud detengono il 45,1% del valore 2025 e crescono più rapidamente, al 10,68% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di infrastruttura cloud | USD 5.686,83 milioni | 45,1% | USD 15.686,01 milioni | 10,68% |
| Hardware IT | USD 5.090,12 milioni | 40,4% | USD 11.654,04 milioni | 8,64% |
| Servizi di colocation | USD 819,00 milioni | 6,5% | USD 2.129,49 milioni | 10,03% |
| Infrastruttura elettrica e meccanica | USD 676,00 milioni | 5,4% | USD 969,00 milioni | 3,67% |
| Costruzione e allestimento | USD 338,00 milioni | 2,7% | USD 663,00 milioni | 6,97% |
Per modello di implementazione
I data center di proprietà detengono il 38,1% del valore 2025; la colocation cresce più rapidamente, all’11,55% annuo, man mano che i cluster di ricerca lasciano i campus.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud pubblico | USD 5.798,37 milioni | 46,0% | USD 15.977,73 milioni | 10,67% |
| Data center di proprietà | USD 4.802,30 milioni | 38,1% | USD 9.129,04 milioni | 6,63% |
| Colocation | USD 2.009,28 milioni | 15,9% | USD 5.994,77 milioni | 11,55% |
Per carico di lavoro
L’addestramento e l’inferenza AI crescono del 19,38% annuo e diventano il principale carico di lavoro entro il 2035, con il 31,0% del valore.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Piattaforme di apprendimento e distribuzione di contenuti | USD 4.035,18 milioni | 32,0% | USD 8.708,43 milioni | 8,00% |
| Sistemi amministrativi e per gli studenti | USD 3.782,99 milioni | 30,0% | USD 5.909,29 milioni | 4,56% |
| HPC per la ricerca | USD 3.152,49 milioni | 25,0% | USD 6.842,34 milioni | 8,06% |
| Addestramento e inferenza AI | USD 1.639,29 milioni | 13,0% | USD 9.641,48 milioni | 19,38% |
Per utente finale
L’istruzione superiore detiene il 48,0% del valore 2025; gli istituti di ricerca e centri di supercalcolo crescono più rapidamente, al 13,29% annuo.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Istruzione superiore | USD 6.052,78 milioni | 48,0% | USD 13.684,67 milioni | 8,50% |
| Scuole K-12 | USD 2.521,99 milioni | 20,0% | USD 4.976,25 milioni | 7,03% |
| Istituti di ricerca e centri di supercalcolo | USD 2.143,69 milioni | 17,0% | USD 7.464,37 milioni | 13,29% |
| Fornitori di tecnologie per l’istruzione | USD 1.891,49 milioni | 15,0% | USD 4.976,25 milioni | 10,16% |
DC Exclusive: Academic AI Compute Tracker, 11 sistemi e 29.290 GPU
L’Academic AI Compute Tracker è un modello DC Market Insights basato su 12 input tratti da comunicati di università, centri di ricerca e governi; conta 29.290 GPU in 11 sistemi annunciati o consegnati tra il 2024 e il 2026, con le 4.000 GPU Horizon del TACC incluse nel totale della University of Texas.
| Sistema | GPU e valore | Data | Hosting |
|---|---|---|---|
| University of Texas at Austin (incl. TACC Horizon) | Oltre 5.000 GPU NVIDIA; Horizon 4.000 GPU in una sala da 15-20 MW | nov 2025 | Di proprietà, data center di Round Rock |
| Korea Institute of Science and Technology Information (KISTI) | 8.496 GPU NVIDIA incl. GH200, KRW 382,5 miliardi | mag 2025 | Centro di ricerca nazionale |
| AIST ABCI 3.0, Giappone | 6.128 GPU NVIDIA H200 | 2025 | Infrastruttura AI nazionale aperta al mondo accademico |
| University of Bristol Isambard-AI | 5.448 superchip GH200, GBP 225 milioni, 5 MW | lug 2025 | Di proprietà, raffreddamento a liquido diretto |
| Harvard Kempner Institute | 1.144 GPU | mar 2026 | In colocation presso MGHPCC |
| University of Tokyo Miyabi | 1.120 nodi GH200 | 2025 | Di proprietà |
| Texas A&M University System | 760 GPU Hopper, USD 45 milioni | feb 2025 | Di proprietà |
| University of Florida HiPerGator | 504 GPU B200, USD 33 milioni | ott 2025 | Di proprietà |
| Princeton University | 300 GPU H100 | 2024 | Di proprietà |
| Arizona State University Sol | 262 GPU A100 | dichiarazione di mag 2026 | Di proprietà, nuova sala 4 volte il vecchio sito del campus |
| Ohio Supercomputer Center Cardinal | 128 GPU H100 | feb 2024 | Centro statale per le università dell’Ohio |
Ai prezzi dell’Università della Florida e della Texas A&M, da USD 59.200 a 65.500 per GPU, le 29.290 GPU rappresentano circa da USD 1,7 miliardi a 1,9 miliardi di hardware, che DC Market Insights ripartisce sul periodo 2024-2026 all’interno di hardware IT e colocation. Sette degli 11 sistemi sono di proprietà dell’università, uno si trova in colocation condivisa e tre sono centri nazionali o statali che vendono tempo di calcolo alle università, per cui i siti di proprietà detengono ancora il 38,1% del valore 2025.
Quale regione guida il Mercato dei data center per l’istruzione?
Il Nord America è in testa con USD 4,79 miliardi ovvero il 38,0% del valore 2025, e l’Asia Pacifico cresce più rapidamente, all’11,26% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | USD 4.791,77 milioni | 38,0% | USD 10.574,53 milioni | 8,24% |
| Asia Pacifico | USD 3.530,79 milioni | 28,0% | USD 10.263,51 milioni | 11,26% |
| Europa | USD 3.278,59 milioni | 26,0% | USD 7.464,37 milioni | 8,58% |
| America Latina | USD 630,50 milioni | 5,0% | USD 1.710,58 milioni | 10,50% |
| Medio Oriente e Africa | USD 378,30 milioni | 3,0% | USD 1.088,55 milioni | 11,15% |
Nord America
Il Nord America raggiunge USD 10,57 miliardi entro il 2035 all’8,24% annuo, sostenuto dai programmi NSF, da finanziamenti statali come i USD 20 milioni stanziati dalla Texas Legislature per l’infrastruttura AI della University of Texas e dalle piattaforme edtech ospitate nel cloud.
Asia Pacifico
L’Asia Pacifico cresce da USD 3,53 miliardi a USD 10,26 miliardi; la National Smart Education Platform della Cina contava oltre 164 milioni di utenti registrati e 61,3 miliardi di visualizzazioni di pagina ad aprile 2025, secondo il Consiglio di Stato, e Corea e Giappone aggiungono sistemi GPU nazionali per le università.
Europa
L’Europa cresce dell’8,58% annuo fino a USD 7,46 miliardi, poiché nell’aprile 2026 EuroHPC ha firmato un contratto da EUR 290 milioni per il sistema AI factory IT4LIA presso il CINECA di Bologna e le università britanniche trasferiscono il calcolo per la ricerca in siti condivisi Tier III.
America Latina
L’America Latina vale USD 630,50 milioni nel 2025 e cresce del 10,50% annuo, con il Brasile come paese principale a USD 264,81 milioni, mentre università e sistemi scolastici statali acquistano capacità cloud.
Medio Oriente e Africa
Medio Oriente e Africa crescono da USD 378,30 milioni a USD 1,09 miliardi, con un CAGR dell’11,15%, mentre le università del Golfo aggiungono cluster di ricerca e i ministeri trasferiscono le piattaforme scolastiche in region cloud nazionali (stima DC Market Insights).
I 12 principali paesi nel Mercato dei data center per l’istruzione
Gli Stati Uniti sono in testa con USD 4,22 miliardi nel 2025, e l’India è il grande paese in più rapida crescita, al 15,36% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 4.224,33 milioni | USD 9.174,95 milioni | 8,06% |
| 2 | Cina | Asia Pacifico | USD 1.387,09 milioni | USD 4.198,71 milioni | 11,71% |
| 3 | Regno Unito | Europa | USD 693,55 milioni | USD 1.617,28 milioni | 8,84% |
| 4 | Germania | Europa | USD 655,72 milioni | USD 1.492,87 milioni | 8,58% |
| 5 | Giappone | Asia Pacifico | USD 605,28 milioni | USD 1.430,67 milioni | 8,98% |
| 6 | Francia | Europa | USD 453,96 milioni | USD 1.026,35 milioni | 8,50% |
| 7 | Canada | Nord America | USD 403,52 milioni | USD 933,05 milioni | 8,74% |
| 8 | India | Asia Pacifico | USD 327,86 milioni | USD 1.368,47 milioni | 15,36% |
| 9 | Australia | Asia Pacifico | USD 290,03 milioni | USD 684,23 milioni | 8,96% |
| 10 | Corea del Sud | Asia Pacifico | USD 277,42 milioni | USD 746,44 milioni | 10,40% |
| 11 | Brasile | America Latina | USD 264,81 milioni | USD 730,89 milioni | 10,69% |
| 12 | Italia | Europa | USD 239,59 milioni | USD 559,83 milioni | 8,86% |
I 12 paesi detengono il 77,9% del valore 2025. La Cina cresce dell’11,71% annuo fino a USD 4,20 miliardi e la Corea del Sud del 10,40% con l’entrata in servizio del sistema KISTI.
Scenari di previsione: quanto potrebbe valere il Mercato dei data center per l’istruzione nel 2035?
Nel 2035 il Mercato dei data center per l’istruzione varia da USD 26,23 miliardi nello scenario basso a USD 36,46 miliardi nello scenario alto, attorno ai USD 31,10 miliardi dello scenario base.
| Scenario | Dimensione del mercato 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 26,23 miliardi | 7,60% | La quota GPU raggiunge il 22% del carico IT dell’istruzione; i programmi nazionali di AI subiscono ritardi |
| Base | USD 31,10 miliardi | 9,45% | Quota GPU 30%; carico IT 5.100 MW |
| Alto | USD 36,46 miliardi | 11,20% | Quota GPU 38%; le risorse nazionali di AI raggiungono gli obiettivi 2030 |
Scenario basso
USD 26,23 miliardi entro il 2035 (7,60% annuo) se i budget per la ricerca restano invariati dopo i finanziamenti attuali e le scuole continuano a spendere per la sicurezza prima che per la capacità.
Scenario base
USD 31,10 miliardi entro il 2035 (9,45% annuo), con il carico IT dell’istruzione che sale da 2.600 MW a 5.100 MW.
Scenario alto
USD 36,46 miliardi entro il 2035 (11,20% annuo) se l’obiettivo britannico di 420 exaflop AI e le AI factory EuroHPC saranno affiancati da programmi universitari statunitensi e asiatici.
Attori principali e quote di mercato: chi fornisce i data center per l’istruzione?
Amazon Web Services, Microsoft Azure e Google Cloud detengono circa il 70% del segmento cloud da USD 5,69 miliardi nel 2025, una stima DC Market Insights basata sui fornitori citati nei documenti depositati dalle società edtech e nei programmi cloud universitari; l’hardware dei siti di proprietà è meno concentrato.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Supermicro
- NVIDIA
- AMD
- Intel
- Equinix
- Digital Realty
- Vertiv
- Schneider Electric
Dati sui fornitori, 2023-2026
Hewlett Packard Enterprise ha realizzato Isambard-AI per l’Università di Bristol e detiene il contratto KISTI da KRW 382,5 miliardi, secondo le due istituzioni; Dell Technologies e Intel hanno realizzato Dawn di Cambridge nel 2023, secondo l’Università di Cambridge; le GPU AMD MI355X arrivano con l’ampliamento di Dawn del gennaio 2026, secondo il governo britannico; e NVIDIA fornisce le GPU in tutti gli 11 sistemi monitorati. La capacità ospitata per le piattaforme edtech è affidata ad AWS e Google Cloud, secondo i documenti depositati da Duolingo e Instructure.
Sviluppi recenti nel Mercato dei data center per l’istruzione
Sei eventi datati del 2025 e del 2026 hanno influenzato il Mercato dei data center per l’istruzione, che raggiunge USD 14,09 miliardi nel 2026.
- Nel settembre 2026, la NSF ha istituito il NAIRR Operations Center guidato dal San Diego Supercomputer Center con il TACC, dopo oltre 800 progetti pilota (Fonte: NSF).
- Nel settembre 2026, il UK Department for Education ha aggiornato i propri standard digitali e tecnologici per scuole e college (Fonte: Department for Education).
- Nell’aprile 2026, EuroHPC ha firmato un contratto da EUR 290 milioni per il sistema AI factory IT4LIA presso il CINECA (Fonte: EuroHPC Joint Undertaking).
- Nel marzo 2026, l’Harvard Kempner Institute ha aggiunto 424 GPU H200 e 192 GPU RTX PRO 6000, portando il proprio cluster presso MGHPCC a 1.144 GPU (Fonte: Kempner Institute).
- Nel febbraio 2026, il Government of India ha dichiarato che la IndiaAI Mission offre 38.000 GPU a meno di INR 100 l’ora (Fonte: Press Information Bureau).
- Nel gennaio 2026, il governo britannico ha stanziato GBP 36 milioni per ampliare di sei volte Dawn di Cambridge (Fonte: GOV.UK).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei data center per l’istruzione
Il valore 2025 di USD 12,61 miliardi deriva da un modello bottom-up di DC Market Insights basato su 2.600 MW di carico IT dell’istruzione utilizzato, circa il 5,7% dei circa 46 gigawatt (GW) di capacità di classe enterprise e colocation più la capacità cloud noleggiata dagli acquirenti del settore istruzione, valorizzato componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT dell’istruzione utilizzato di 2.050, 2.600, 3.700 e 5.100 MW nel 2020, 2025, 2030 e 2035; quota di proprietà 62%, 52%, 44% e 38%; quota in colocation 12%, 15%, 17% e 18%; cloud pubblico per la parte restante; quota GPU 3%, 9%, 22% e 30%. I server costano USD 2,40 milioni per MW-anno convenzionale e USD 8,20 milioni per MW-anno GPU; il cloud USD 5,80 milioni e USD 15,00 milioni per MW-anno; la colocation USD 175 per kW al mese; la manutenzione elettrica e meccanica dei siti di proprietà USD 0,50 milioni per MW-anno di proprietà; costruzione e allestimento USD 0,13 milioni per MW utilizzato. Per il 2025: hardware USD 5,09 miliardi + cloud USD 5,69 miliardi + colocation USD 819,00 milioni + elettrico e meccanico USD 676,00 milioni + costruzione USD 338,00 milioni = USD 12,61 miliardi.
Verifiche dei limiti
- Limite superiore: USD 12,61 miliardi corrispondono al 2,2% del mercato globale dei data center di DC Market Insights, pari a USD 570,04 miliardi nel 2025, al di sotto della quota della sanità del 2,7% e della quota della pubblica amministrazione del 3,4% (si vedano l’Healthcare Data Center Market e il Media and Entertainment Data Center Market per i verticali affini).
- Limite inferiore: cinque acquisti accademici noti (University of Florida USD 33 milioni, Texas A&M USD 45 milioni, Isambard-AI GBP 225 milioni, KISTI KRW 382,5 miliardi e IT4LIA EUR 290 milioni) sommano circa USD 0,97 miliardi, al di sotto del segmento degli istituti di ricerca da USD 2,14 miliardi per il solo 2025.
- Verifica per acquirente: il valore statunitense di USD 4,22 miliardi distribuito su 5.819 istituzioni Title IV e 13.303 distretti scolastici ordinari corrisponde a circa USD 0,22 milioni per acquirente all’anno, in linea con una piccola sala server o un contratto cloud per distretto.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave di mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato divergono
- 4.1Tabella di perimetro: cosa rientra e cosa no nella stima DC Market Insights
- 05Fattori trainanti del mercato
- 5.1NSF NAIRR raggiunge 600 gruppi di ricerca mentre TACC Horizon apre una sala da 15-20 MW
- 5.2I 5.448 chip GH200 di Isambard-AI sostengono l'obiettivo britannico di 420 exaflop AI
- 5.319 AI factory EuroHPC portano i siti universitari in un bando da EUR 980 milioni
- 06Tendenze di mercato
- 6.1NC State, Yale e Cardiff trasferiscono il calcolo per la ricerca fuori dal campus
- 6.2Le piattaforme edtech funzionano sul cloud pubblico e i disservizi arrivano in aula
- 6.3Le università acquistano propri pod GPU: 504 B200 in Florida e 760 H200 alla Texas A&M
- 07Sfide e limiti del mercato
- 7.1Una sola credenziale compromessa ha esposto i dati PowerSchool di 880.000 studenti e insegnanti del Texas
- 7.2I cicli delle sovvenzioni decidono quando le sale dei campus vengono rinnovate
- 08Opportunità di mercato
- 8.1Capacità GPU accademica condivisa: l'India offre 38.000 GPU a meno di INR 100 l'ora
- 8.2Siti condivisi Tier III per i college, come fa Jisc nel Regno Unito
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Standard e regolamentazione
- 10.1FERPA e COPPA Rule modificata
- 10.2FCC Schools and Libraries Cybersecurity Pilot Program
- 10.3Standard digitali e tecnologici del UK Department for Education
- 10.4Regolamento delegato UE 2024/1364
- 11Segmentazione del mercato
- 11.1Per componente: servizi di infrastruttura cloud, hardware IT, servizi di colocation, infrastruttura elettrica e meccanica, costruzione e allestimento
- 11.2Per modello di implementazione: cloud pubblico, data center di proprietà, colocation
- 11.3Per carico di lavoro: piattaforme di apprendimento e distribuzione di contenuti, sistemi amministrativi e per gli studenti, HPC per la ricerca, addestramento e inferenza AI
- 11.4Per utente finale: istruzione superiore, scuole K-12, istituti di ricerca e centri di supercalcolo, fornitori di tecnologie per l'istruzione
- 12DC Exclusive: Academic AI Compute Tracker
- 12.1University of Texas at Austin (incl. TACC Horizon)
- 12.2Korea Institute of Science and Technology Information (KISTI)
- 12.3AIST ABCI 3.0, Giappone
- 12.4University of Bristol Isambard-AI
- 12.5Harvard Kempner Institute
- 12.6University of Tokyo Miyabi
- 12.7Texas A&M University System
- 12.8University of Florida HiPerGator
- 12.9Princeton University
- 12.10Arizona State University Sol
- 12.11Ohio Supercomputer Center Cardinal
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Regno Unito
- 14.4Germania
- 14.5Giappone
- 14.6Francia
- 14.7Canada
- 14.8India
- 14.9Australia
- 14.10Corea del Sud
- 14.11Brasile
- 14.12Italia
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori cloud, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Dell Technologies
- 16.8Hewlett Packard Enterprise
- 16.9Lenovo
- 16.10Supermicro
- 16.11NVIDIA
- 16.12AMD
- 16.13Intel
- 16.14Equinix
- 16.15Digital Realty
- 16.16Vertiv
- 16.17Schneider Electric
- 16.18Dati sui fornitori, 2023-2026
- 17Sviluppi recenti
- 17.1Eventi datati, da gennaio 2026 a settembre 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei data center per l'istruzione, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Tabella di perimetro: cosa rientra e cosa no nella stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Academic AI Compute Tracker, 11 sistemi
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 14,09 miliardi nel 2026, l’11,77% in più rispetto a USD 12,61 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 31,10 miliardi entro il 2035, con un CAGR del 9,45% dal 2025.
Del 9,45% annuo dal 2025 al 2035, dopo l’8,01% annuo dal 2020 al 2025, mentre il carico IT dell’istruzione utilizzato sale da 2.600 MW a 5.100 MW e la capacità GPU passa dal 9% al 30% di tale carico.
Nel 2025 sono stati spesi USD 12,61 miliardi per capacità che scuole, università, istituti di ricerca e fornitori edtech possiedono, tengono in colocation o noleggiano da fornitori cloud per i propri servizi: sistemi per gli studenti, piattaforme di apprendimento, HPC per la ricerca e AI. Dispositivi degli studenti e software didattico non sono conteggiati.
Il 38,1% della spesa 2025, pari a USD 4,80 miliardi, va a siti di proprietà, ma la colocation cresce più rapidamente, all’11,55% annuo. NC State ha trasferito due data center del campus in colocation evitando circa USD 20 milioni di costi di rinnovo.
29.290 GPU in 11 sistemi accademici monitorati, secondo un conteggio di DC Market Insights: la University of Texas at Austin ne ha oltre 5.000, Isambard-AI a Bristol 5.448 chip GH200 e KISTI in Corea 8.496.
L’addestramento e l’inferenza AI crescono più rapidamente, al 19,38% annuo, fino a USD 9,64 miliardi entro il 2035; tra gli utenti finali sono in testa gli istituti di ricerca e centri di supercalcolo al 13,29%, e tra le componenti i servizi di infrastruttura cloud al 10,68%.
Il Nord America, con USD 4,79 miliardi ovvero il 38,0% del valore 2025. L’Asia Pacifico cresce più rapidamente, all’11,26% annuo, e l’India è il grande paese in più rapida crescita al 15,36%.
Da USD 59.200 a 65.500 per GPU installata, sulla base dei USD 45 milioni spesi dal Texas A&M System per 760 GPU Hopper e dei USD 33 milioni spesi dalla University of Florida per 504 GPU B200.
Il 22 aprile 2026 è stata la data di conformità della COPPA Rule statunitense modificata; il FERPA disciplina i registri degli studenti, e le scuole britanniche dovrebbero rispettare 6 standard tecnologici fondamentali del Department for Education entro il 2030.
I USD 14,09 miliardi del 2026 comprendono solo la capacità di data center utilizzata per l’istruzione e la ricerca accademica. Le stime che aggiungono software edtech, reti dei campus, dispositivi degli studenti o interi supercomputer nazionali risultano più volte superiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.