
AIデータセンター向け光トランシーバー市場 規模・シェア・2035年までの予測
市場の概要
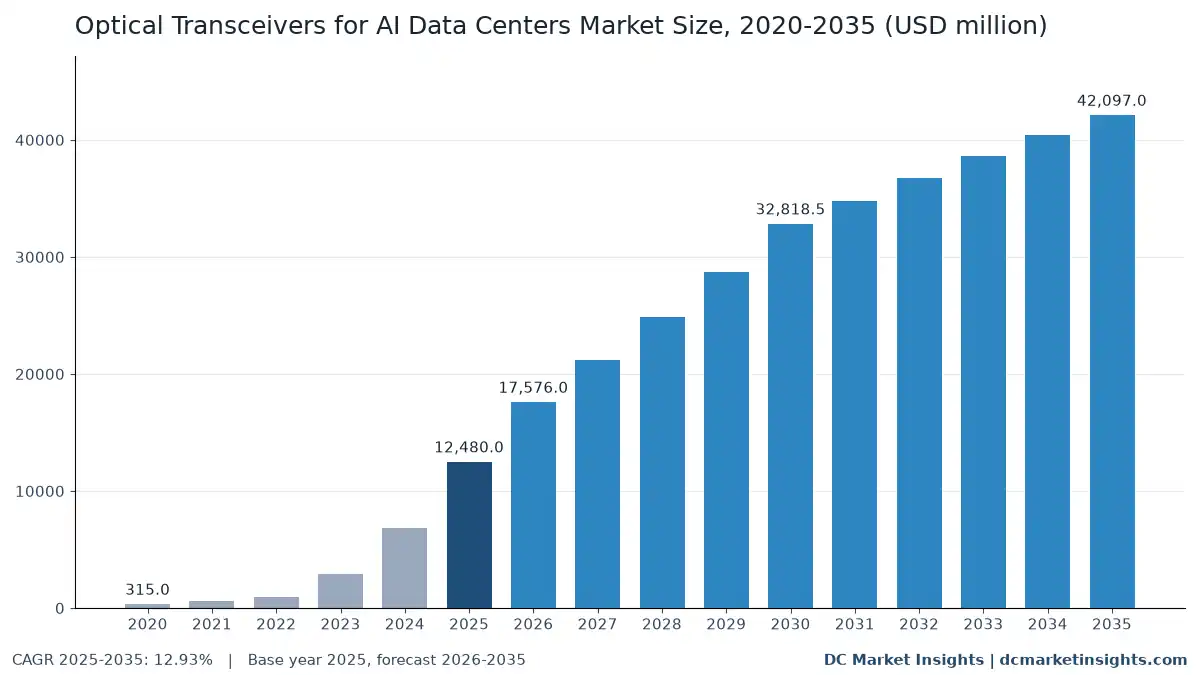
AIデータセンター向け光トランシーバー市場の規模は2025年にUSD 12.48十億で、年平均成長率(CAGR)12.93%で拡大し、2035年までにUSD 42.10十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推定値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10規格と通商ルール
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
AIデータセンター向け光トランシーバー市場は、2026年に175.8億米ドルと評価され、2025年の124.8億米ドルから2035年には421.0億米ドルに達すると予測されており、2025年から2035年のCAGRは12.93%です(DC Market Insightsの推定)。この市場の支出は一つの比率で決まります。それは、AIクラスターがグラフィックス処理装置(GPU)またはカスタムアクセラレーター1基ごとに必要とする光モジュールの数です。スケールアウト型ファブリックでは各GPUが毎秒800ギガビット(800G)のネットワークポートを1つずつ持ち、その上のスイッチ階層ごとにリンクがさらに増えるためです。光モジュールを含むケーブルソリューションを含むNVIDIAのネットワーキング売上高は、2026会計年度に142%増の313.8億米ドルとなり(NVIDIA Form 10-K、2026年2月)、Zhongji Innolightは2025年に光モジュール2,109万個を販売しました。これは2024年比44.55%増で、売上の90.58%が中国国外向けでした(Zhongji Innolight 2025年年次報告書、2026年3月)。DC Market Insightsは、2025年の数値を、出荷されたAIアクセラレーター800万個、アクセラレーター1基あたり3.0個の光モジュール、モジュール1個あたり520米ドルの加重平均価格から算出しています。コパッケージドオプティクス(CPO)エンジンは年率47.55%で最も急成長する技術であり、サウジアラビアとアラブ首長国連邦(UAE)が新しいAIキャンパスを稼働させることから、中東・アフリカは年率16.69%で最も急成長する地域です。
主要な市場統計:2026年のAIデータセンター向け光トランシーバー市場の規模は?
DC Market Insightsは、AIデータセンター向け光トランシーバー市場を2026年に175.8億米ドルと評価しています。これは2025年比40.83%増で、AIクラスター向けのモジュール出荷数が1年で2,400万個から3,380万個に増えるためです。
- 市場規模:2025年124.8億米ドル、2026年175.8億米ドル、2030年328.2億米ドル、2035年421.0億米ドル。
- 2025年~2035年のCAGR:基準シナリオで12.93%。2035年の範囲は311.5億米ドル(低位、9.58%)から522.0億米ドル(高位、15.38%)です。
- 数量:2025年にAIクラスターに導入された光モジュールは2,400万個で、2035年には9,460万個に増加します(DC Market Insightsの推定)。
- 最大のデータレート:800Gモジュール、86.1億米ドルで2025年の金額の69.0%。
- 最も急成長するデータレート:1.6Tモジュール、年率26.56%で2035年に210.5億米ドル。3.2T以上は2028年に始まり155.8億米ドルに達します。
- 最も急成長する技術:コパッケージドオプティクスエンジン、年率47.55%で2035年に122.1億米ドル。
- 首位の地域:北米、74.1億米ドルで2025年の金額の59.4%。最も急成長する地域:中東・アフリカ、16.69%。
- 最大の国:米国、2025年に68.4億米ドル。インドは年率20.34%で最も急成長する大規模市場国です。
- 市場リーダー:Zhongji InnolightとEoptolinkが合わせて2025年の金額の約59%を占めます(DC Market Insightsの推定)。
エグゼクティブサマリー:AIクラスター向け光学部品への支出はどのくらいの速さで伸びているか?
世界のAIデータセンター向け光トランシーバー市場の規模は、2020年に3億1,500万米ドルと評価され、2025年に124.8億米ドルに達し、予測期間中のCAGR 12.93%で2035年には421.0億米ドルに達すると見込まれています。
| 項目 | 内容 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 2025年の市場規模 | 124.8億米ドル |
| 2026年の市場規模 | 175.8億米ドル |
| 2025年~2035年のCAGR | 12.93% |
| 2035年の市場規模 | 421.0億米ドル |
2020年から2025年の成長率は年率108.73%でした。この期間にAIクラスターは100Gおよび200Gポートから400Gおよび800Gへ移行し、アクセラレーターの出荷数は70万個から800万個に増加しました。2025年以降は、モジュール1個あたりの価格が2035年までに520米ドルから445米ドルへ緩やかに下がる一方、アクセラレーター1基あたりのモジュール数が3.0個から4.3個に増えるため、成長率は12.93%に鈍化します。光学部品は、DC Market Insightsが2025年のAIデータセンター市場として示す3,901.9億米ドルの約3.2%を占めます。
AIデータセンター向け光トランシーバーとして何が数えられるか?
この市場は、AIクラスター内部およびAIクラスター間の光リンクへの2025年の支出124.8億米ドルを対象とします。GPUおよびアクセラレーターのトラフィックを運ぶプラガブルトランシーバー、アクティブ光ケーブル、コパッケージド光エンジンです。
対象
対象となるのは、デジタル信号プロセッサー(DSP)を搭載したOSFPおよびQSFP-DDフォームファクターの400G、800G、1.6T、3.2Tプラガブルモジュール、完全なDSPを持たないリニアプラガブルオプティクス(LPO)およびリニアレシーブオプティクス(LRO)、アクティブ光ケーブル(AOC)、スイッチチップと一緒に実装されるコパッケージドオプティクスエンジンおよび外部レーザー光源、そして同一キャンパス内またはメトロ圏のAIビルを結ぶコヒーレント800G-ZRモジュール(スケールアクロス)です。金額は、クラスターが構築された年のモジュールメーカーの販売価格で計上しています。
対象外
対象外となるのは、AIクラスター外の一般的なクラウドのフロントエンドネットワーク向けモジュール、通信および5G向け光学部品、パッシブ光ファイバーとコネクター(データセンター光ファイバーケーブル接続市場で計上)、銅線ダイレクトアタッチケーブル、スイッチおよびネットワークインターフェースカードそのもの、そしてモジュールメーカーに販売されるフォトニックチップ(シリコンフォトニクス市場で計上)です。
各セグメントの関係
合計124.8億米ドルの各1米ドルは、データレート、光学技術、ネットワーク層、エンドユーザーの4つの区分それぞれに一度ずつ現れます。地域と国は、モジュールの製造地ではなく、AIクラスターの設置場所に基づきます。
AIデータセンター向け光トランシーバー市場の推定値はなぜ異なるのか?
2026年の175.8億米ドルは、AIクラスター内部の光学部品のみを対象としたDC Market Insightsの金額です。同じ名称でもデータセンター向けトランシーバーをすべて数えたり、通信用光学部品を加えたりする推定値は、2倍近くになることがあります。
DC Market Insightsは光トランシーバー市場を2025年に239.6億米ドルと評価しており、AIクラスターの比率は光トランシーバー支出全体の52.1%です。より広い定義では、非AIホールのクラウドフロントエンドネットワーク、通信用5Gフロントホール、メトロおよび長距離用コヒーレントモジュール、企業キャンパス用光学部品、さらに場合によっては光部品、レーザーチップ、パッシブ光ファイバーまで加えます。DC Market Insightsは、AIアクセラレーター、そのストレージ、そのキャンパスリンクを接続する場合に限って光モジュールとエンジンを計上し、モジュールのみの集計では除外されるコパッケージドオプティクスエンジンを含めています。対象となる購入者は、ハイパースケールクラウドプロバイダー、GPUクラウドおよびネオクラウド事業者、コロケーションのテナント、プライベートAIクラスターを運用する企業、ソブリンまたは研究用のAI施設です。
| 要素 | 本推定に含むか | 理由 |
|---|---|---|
| AIバックエンドファブリックの800Gおよび1.6Tモジュール | 含む、2025年に89.9億米ドル | GPU1基あたりの中核的な支出 |
| AIクラスターのフロントエンドおよびストレージ用光学部品 | 含む、2025年に25.0億米ドル | クラスターと一緒に構築・購入される |
| コパッケージドオプティクスエンジン | 含む、2025年に2億4,960万米ドル | スイッチ側のプラガブルを置き換える |
| 通信、5G、長距離用光学部品 | 含まない | AIデータセンターの需要ではない |
| パッシブ光ファイバー、コネクター、銅線ケーブル | 含まない | ケーブル関連レポートで計上 |
市場の推進要因:AIクラスターはなぜこれほど多くの光モジュールを購入するのか?
2026年の40.83%の増加は、日付の明確な3つの出来事で説明できます。ネットワーキング売上高が2倍以上になったGPUベンダー、数百万の光学部品で構築されたハイパースケーラーのクラスター、そして10月に再び引き上げられた2026年の設備投資予算です。
NVIDIAのネットワーキング売上高、2026会計年度に142%増の313.8億米ドル
NVIDIAは2026年1月までの1年間のネットワーキング売上高を313.8億米ドルと報告しました。前年は129.9億米ドルで、同社のForm 10-Kは光モジュールを含むケーブルソリューションをこの事業に含めています(NVIDIA Form 10-K、2026年2月)。この勢いは続き、2026年4月までの四半期のデータセンター向けネットワーキングは199%増の148億米ドルに達しました(NVIDIA CFOコメンタリー、2026年5月)。スケールアウト型ファブリックに販売されるGB200およびGB300ラックはすべて、ネットワークインターフェースでGPU1基あたり800Gモジュールを1個必要とし、後述のDC Market Insightsの分解分析では、さらにスイッチ側で1.5~2.75個のモジュールを必要とします。
MetaのPrometheusクラスターは「数百万の光学部品」で稼働
Metaは2026年10月、オハイオ州ニューアルバニーのPrometheusスーパークラスターについて、約100万基に向かう数十万基のGPUを、GPUごとの800Gスケールアウト、ビル内の2x400G FR4プラガブル、約10キロメートル(km)を超えるリンク用の800G-ZRコヒーレント光学部品で接続していると説明しました(Engineering at Meta、2026年10月)。GPU1基あたり3.0個のモジュールとすると、100万基のGPUには約300万個のモジュールが必要で、2025年の価格で約15.6億米ドルに相当します(DC Market Insightsの推定)。
Alphabet、Amazon、Metaがそれぞれ2026年の設備投資に1,350億~2,000億米ドルを設定
Alphabetは2026年の設備投資見通しを1,800億~1,900億米ドルに引き上げ(Alphabet、2026年6月)、Amazonは約2,000億米ドルを見込み(Amazon、2026年2月)、Metaは2026年10月21日に見通しの範囲を1,350億~1,450億米ドルに絞り込みました(Meta Platforms、2026年10月)。国際エネルギー機関(IEA)は、大手テクノロジー企業の設備投資が2025年に4,000億米ドルを超え、2026年にはさらに約75%増加するとしています(IEA Key Questions on Energy and AI、2026年4月)。AIクラスター向け光学部品は2025年の数値の約3.1%に相当します。
市場トレンド:AIデータセンター向け光学部品はどう変わっているか?
1.6T世代、低消費電力のリニアモジュール、スイッチ実装型の光学部品により、2035年の金額のうち366.2億米ドルが800Gより高速なポートへ移ります。
IEEE 802.3dj確定前に1.6T DR8モジュールが量産出荷
Zhongji Innolightは、8x200Gの光レーンを持つ1.6T DR8 OSFP224モジュールを最初に出荷したとしており(Zhongji Innolight半期報告書、2026年8月)、Lumentumはクラウド向けモジュールの成長が1.6Tの採用によるものだと報告しました(Lumentum、2026年8月)。米国電気電子学会(IEEE)のレーンあたり200Gの802.3dj規格は、2026年7月時点でまだスポンサー投票の段階にありました(IEEE 802.3、2026年7月)。DC Market Insightsは、1.6Tを2025年に20.0億米ドル、2035年に210.5億米ドルとしています。
リニアプラガブルオプティクスでモジュール消費電力が16 Wから9 W未満に
Aristaは、800G DSPベースのモジュールを16ワット(W)、800G LPOモジュールを9 W未満としており、ポートあたり約45%の削減になります(Arista光学部品データシート、2026年)。Zhongji Innolightは800GモジュールのLROおよびLPO版を提供しています(Zhongji Innolight、2026年8月)。LPOおよびLROは2025年の4億9,920万米ドルから2035年には54.7億米ドルに成長します。
コパッケージドオプティクススイッチが2026年5月に量産開始
NVIDIAは2025年3月、プラガブル設計の3.5倍の電力効率と4分の1のレーザー数を備えたQuantum-XおよびSpectrum-X Photonicsスイッチを発表し、2026年5月にはSpectrum-X Ethernet Photonicsが量産中であると述べました(NVIDIA、2025年3月および2026年5月)。DC Market Insightsは、CPOエンジンを2025年の金額の2.0%、2035年には29.0%とモデル化しています。
市場の課題と制約:AIクラスター向け光学部品への支出を鈍らせ得るものは?
数値を伴う制約は2つあります。レーザーと光検出器に使われる金属に関する中国の輸出規制と、中国の2社が2025年の金額の約59%を担う供給基盤です。
ガリウムとゲルマニウムの輸出禁止の停止措置が2026年11月27日に終了
中国商務部(MOFCOM)の2024年12月の公告第46号は、米国向けのガリウム、ゲルマニウム、アンチモンの輸出許可を拒否するもので、2025年11月の公告第72号はこの条項を2026年11月27日までに限って停止しました(MOFCOM、香港工業貿易署経由)。Coherentの年次報告書は、中国の2024年のゲルマニウム規制をサプライチェーンの混乱要因として挙げています(Coherent Form 10-K、2026年8月)。リン化インジウムレーザーとゲルマニウム光検出器は、ほとんどの800Gおよび1.6Tシングルモードモジュールに搭載されています。
2社のサプライヤーと1件の関税判決がコスト基盤を左右
Zhongji Innolightの2025年のモジュール売上高374.6億人民元とEoptolinkの売上高248.4億人民元は、1米ドル=7.18人民元で約86.8億米ドルに相当し、2025年の市場の69.5%です。米国(US)最高裁判所が2026年2月に国際緊急経済権限法(IEEPA)に基づく関税を無効とした後、政権は通商法301条などの他の法律に基づいて置き換えると表明しており(Fabrinet Form 10-KおよびApplied Optoelectronics Form 10-Q、2026年8月)、2027年のモジュールの陸揚げ価格は不透明なままです。
市場機会:新たな光学部品の売上はどこから生まれるか?
2025年から2035年の間に、2つの領域が年間152.9億米ドルの新たな金額を加えます。
コパッケージドオプティクスエンジン:2035年に122.1億米ドル
毎秒102.4テラビット(Tbps)のスイッチが光学部品をパッケージ上に移すことで、スイッチ実装型エンジンは2025年の2億4,960万米ドルから2035年には122.1億米ドルに成長します。MarvellはPhotonic Fabric光インターコネクトを持つCelestial AIを買収し、2029会計年度第4四半期までに年間10億米ドルのランレートを見込んでいます(Marvell、2026年2月)。
AIビル間のスケールアクロスリンク:2035年に42.1億米ドル
AIホールを結ぶキャンパスおよびメトロのリンクは、年率17.03%で8億7,360万米ドルから42.1億米ドルに成長します。Metaは2 kmから100 km以上離れたPrometheusのビル間で800G-ZRコヒーレント光学部品を使用しており(Engineering at Meta、2026年10月)、NVIDIAは分散したデータセンターを一つのクラスターに結ぶSpectrum-XGS Ethernetを2025年8月に発表しました(NVIDIA、2025年8月)。
価格分析:AIデータセンター向け光モジュールの価格はいくらか?
AIクラスター向けモジュールの加重平均価格は2025年に約520米ドルで、光学部品のコストはAIアクセラレーター1基あたり約1,560米ドルでした(DC Market Insightsの推定)。
| 年 | モジュール1個あたりの加重平均価格 | アクセラレーター1基あたりのモジュール数 | アクセラレーター1基あたりの光学部品金額 | アクセラレーター出荷数 |
|---|---|---|---|---|
| 2020年 | 300米ドル | 1.50 | 450米ドル | 70万個 |
| 2025年 | 520米ドル | 3.00 | 1,560米ドル | 800万個 |
| 2026年 | 520米ドル | 3.25 | 1,690米ドル | 1,040万個 |
| 2030年 | 510米ドル | 3.90 | 1,989米ドル | 1,650万個 |
| 2035年 | 445米ドル | 4.30 | 1,914米ドル | 2,200万個 |
公開価格の目安
Zhongji Innolightの2025年のモジュール売上高374.6億人民元を販売モジュール数2,109万個で割ると、全速度平均でモジュール1個あたり約1,776人民元、約247米ドルになります(年次報告書に基づくDC Market Insightsの計算)。DC Market Insightsは光トランシーバー市場モデルで、2025年の800Gモジュールを576米ドル、1.6Tモジュールを1,163米ドルとしています。400GモジュールとAOCリンクが平均を押し下げるため、AI向けの加重平均520米ドルは400Gと800Gの価格の間に位置します。
AIデータセンター向け光学部品にはどの規格と通商ルールが適用されるか?
4つのインターフェース規格と3つの通商措置が、2026年の購入額約175.8億米ドルを左右します。
- IEEE 802.3df-2024:100Gレーンによる400 Gb/sおよび800 Gb/sイーサネット、2024年2月16日承認(IEEE 802.3df Task Force)。
- IEEE P802.3dj:レーンあたり200Gで最大1.6 Tb/sのイーサネット。最初のスポンサー再投票は2026年6月21日に締め切られ、2026年7月にプロジェクト期間の延長が申請されました。
- OSFPマルチソースアグリーメント(MSA):OSFPは8x200Gレーンで1.6 Tb/sを伝送し、16レーンのOSFP-XDは3.2 Tb/sに達します(OSFP MSA、2025年11月)。
- LPO MSA:レーンあたり100Gのリニアドライブで、レーンあたり200Gへ拡張中。
- MOFCOM公告第46号(2024年)および第72号(2025年):米国向けガリウム、ゲルマニウム、アンチモンの輸出禁止、2026年11月27日まで停止。
- タイに対する米国の相互関税:2025年10月の枠組みで19%(米国通商代表部)、2026年2月のIEEPA判決の影響を受けます。
- 通商法301条:代替関税の表明されたルート(Applied Optoelectronics Form 10-Q、2026年8月)。
市場セグメンテーション:最も支出を集めるAI光学部品は?
2025年には、800Gモジュール、DSPベースのプラガブル、バックエンドファブリック、ハイパースケール購入者がそれぞれの区分で首位に立ち、金額に占める比率は69.0%、81.0%、72.0%、66.0%です。
データレート別
800Gモジュールは2025年に86.1億米ドルを占めますが、1.6Tが2028年までに首位に立ち、2035年には210.5億米ドルに達します。3.2T以上は、レーンあたり400Gの光学部品が登場すると155.8億米ドルを加えます。
| データレート | 2025年 | 2025年のシェア | 2035年 | 2025年~2035年のCAGR |
|---|---|---|---|---|
| 400G以下 | 18億7,200万米ドル | 15.0% | 4億2,097万米ドル | -13.86% |
| 800G | 86億1,120万米ドル | 69.0% | 50億5,164万米ドル | -5.19% |
| 1.6T | 19億9,680万米ドル | 16.0% | 210億4,850万米ドル | 26.56% |
| 3.2T以上 | 0米ドル | 0.0% | 155億7,589万米ドル | 2028年から新規 |
光学技術別
DSPベースのプラガブルは2035年の金額の50.0%を維持し、CPOエンジンは122.1億米ドル、LPOおよびLROは54.7億米ドルに増加します。
| 光学技術 | 2025年 | 2025年のシェア | 2035年 | 2025年~2035年のCAGR |
|---|---|---|---|---|
| DSPベースのプラガブルトランシーバー | 101億880万米ドル | 81.0% | 210億4,850万米ドル | 7.61% |
| LPOおよびLROリニアオプティクス | 4億9,920万米ドル | 4.0% | 54億7,261万米ドル | 27.06% |
| アクティブ光ケーブル | 16億2,240万米ドル | 13.0% | 33億6,776万米ドル | 7.58% |
| コパッケージドオプティクスエンジン | 2億4,960万米ドル | 2.0% | 122億813万米ドル | 47.55% |
ネットワーク層別
現在はNVLinkラック内でほぼすべて銅線であるスケールアップ光リンクは、ラック間のGPUドメインに光学部品が必要になることで、年率48.05%で2035年に63.1億米ドルに成長します。
| ネットワーク層 | 2025年 | 2025年のシェア | 2035年 | 2025年~2035年のCAGR |
|---|---|---|---|---|
| スケールアウト型バックエンドファブリック | 89億8,560万米ドル | 72.0% | 252億5,820万米ドル | 10.89% |
| フロントエンドおよびストレージネットワーク | 24億9,600万米ドル | 20.0% | 63億1,455万米ドル | 9.73% |
| スケールアップ光リンク | 1億2,480万米ドル | 1.0% | 63億1,455万米ドル | 48.05% |
| AIキャンパスおよびスケールアクロス相互接続 | 8億7,360万米ドル | 7.0% | 42億970万米ドル | 17.03% |
エンドユーザー別
ハイパースケールクラウドプロバイダーは2025年に82.4億米ドルを購入し、ソブリンおよび研究用AI施設は年率17.60%で最も急成長します。
| エンドユーザー | 2025年 | 2025年のシェア | 2035年 | 2025年~2035年のCAGR |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 82億3,680万米ドル | 66.0% | 244億1,626万米ドル | 11.48% |
| GPUクラウドおよびネオクラウドプロバイダー | 24億9,600万米ドル | 20.0% | 92億6,134万米ドル | 14.01% |
| コロケーションおよび企業のAI導入 | 9億9,840万米ドル | 8.0% | 46億3,067万米ドル | 16.58% |
| ソブリンおよび研究用AI施設 | 7億4,880万米ドル | 6.0% | 37億8,873万米ドル | 17.60% |
DC独自分析:AIファブリックの光学部品部材表、GPU1基あたり2.5~3.75個のモジュール
このDC Market Insightsのモデルは、4つのクラスター設計について、GPU1基あたりの光モジュール数、消費電力、2025年の金額を算出しています。前提は6つの入力値です。64ポートの800Gスイッチ、各GPUのネットワークポートに800Gモジュール1個、スイッチポートにはツインポートの1.6Tモジュール、800Gモジュール1個あたり576米ドルおよび1.6Tモジュール1個あたり1,163米ドル、モジュール1個あたり16 W(AristaおよびLumentumのデータシート)、そしてNVIDIAが示すCPOの3.5倍の効率です。
| クラスター設計 | 最大GPU数 | GPU1基あたりのモジュール数 | GPU1基あたりの光学部品消費電力 | GPU1基あたりの光学部品金額(2025年) | GPU 10万基あたりの金額 |
|---|---|---|---|---|---|
| 2階層800Gリーフスパイン、64ポートスイッチ | 2,048 | 2.50 | 40.0 W | 2,320米ドル | 2億3,205万米ドル |
| 3階層800Gファットツリー、64ポートスイッチ | 65,536 | 3.50 | 56.0 W | 3,484米ドル | 3億4,835万米ドル |
| 3階層ファットツリー、全階層でCPOスイッチ | 65,536 | 3.50 | 27.4 W | 3,484米ドル | 3億4,835万米ドル |
| 3階層ファットツリーとビル間スケールアクロスリンク | 65,536 | 3.75 | 60.0 W | 3,774米ドル | 3億7,743万米ドル |
スイッチの3階層目は、GPU1基あたりモジュール1個と1,163米ドルの金額を追加します。3階層ファブリック上のGPU 10万基のクラスターには、約3億4,835万米ドルの光学部品が含まれます。CPOはポート数を維持しますが(金額はプラガブル換算で表示)、GPU1基あたりの光学部品消費電力を56.0 Wから27.4 Wに削減します。このため、DC Market Insightsは2027年以降、金額を取り除くのではなくプラガブルからエンジンへ移しています。市場モデルが2025年にアクセラレーター1基あたり3.0個のモジュールを用い、3階層設計を下回っているのは、GoogleのIronwoodのようなカスタムアクセラレーターのポッドが、64チップのキューブを光回線スイッチと銅線で接続しているためです(Google Cloud、2025年11月)。
地域別分析:AIデータセンター向け光学部品はどこに設置されているか?
北米は2025年の金額の59.4%にあたる74.1億米ドルを設置し、中東・アフリカは年率16.69%で最も急成長して2035年に28.6億米ドルに達します。
北米
2025年に74.1億米ドル、年率12.06%で2035年に231.5億米ドルに増加します。IEAは、2024年の世界のデータセンター電力消費に占める米国の比率を45%とし、2030年までに約240テラワット時(TWh)増えるとしています(IEA Energy and AI、2025年4月)。MicrosoftのウィスコンシンのFairwaterサイトは、数十万基のGB200 GPUを800 Gbpsのファットツリーで運用しています(Microsoft、2025年9月)。
アジア太平洋
2025年に30.7億米ドル、2035年に107.8億米ドルで、年率13.38%です。韓国はソブリンクラウドとAIファクトリー全体で25万基以上のNVIDIA GPUを計画しており(NVIDIA、2025年10月)、インドは補助金付きのIndiaAI計算資源プールを当初目標の1万基から3万8,000基のGPUに拡大しました(インド政府報道情報局、2025年12月)。
欧州
2025年に11.5億米ドル、年率13.87%で42.1億米ドルに増加します。IEAは、欧州のデータセンター電力消費が2030年までに45 TWh以上、約70%増えると見込んでいます(IEA、2025年4月)。
中東・アフリカ
2025年に6億1,152万米ドル、2035年に28.6億米ドルで、年率16.69%と最も高い成長率です。Stargate UAEの最初の200メガワット(MW)クラスターは、5ギガワット(GW)キャンパスの中で2026年に稼働し(G42、2025年5月)、サウジアラビアのHUMAINはInfiniBand上の18,000基のGB300 GPUから始めます(NVIDIA、2025年5月)。
中南米
ブラジルとメキシコのGPUクラウド容量が単一ラックから小規模な800Gクラスターへ移行することで、2025年の2億3,712万米ドルから年率16.53%で10.9億米ドルに増加します(DC Market Insightsの推定)。
AIデータセンター向け光学部品への支出が最も多い国は?
米国は2025年に金額の54.8%にあたる68.4億米ドルで首位に立ち、インドは上位12か国の中で年率20.34%と最も急成長しています。
| 順位 | 国 | 地域 | 2025年 | 2035年 | 2025年~2035年のCAGR |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 68億3,904万米ドル | 212億1,689万米ドル | 11.99% |
| 2 | 中国 | アジア太平洋 | 13億8,528万米ドル | 37億8,873万米ドル | 10.58% |
| 3 | カナダ | 北米 | 5億7,408万米ドル | 19億3,646万米ドル | 12.93% |
| 4 | 日本 | アジア太平洋 | 4億3,680万米ドル | 14億3,130万米ドル | 12.60% |
| 5 | 韓国 | アジア太平洋 | 2億8,704万米ドル | 10億5,242万米ドル | 13.87% |
| 6 | 英国 | 欧州 | 2億8,704万米ドル | 9億6,823万米ドル | 12.93% |
| 7 | インド | アジア太平洋 | 2億2,464万米ドル | 14億3,130万米ドル | 20.34% |
| 8 | サウジアラビア | 中東・アフリカ | 2億2,464万米ドル | 10億9,452万米ドル | 17.16% |
| 9 | ドイツ | 欧州 | 2億2,464万米ドル | 7億9,984万米ドル | 13.54% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 1億9,968万米ドル | 9億6,823万米ドル | 17.10% |
| 11 | オーストラリア | アジア太平洋 | 1億8,720万米ドル | 6億7,355万米ドル | 13.66% |
| 12 | フランス | 欧州 | 1億6,224万米ドル | 6億3,145万米ドル | 14.56% |
中国は2位ですが、輸出規制によりハイエンドGPUの輸入が制限されているため、成長率は10.58%と低めです。中国政府は2025年8月時点で78万ペタフロップスのインテリジェント計算能力を数えていました(中国国務院、2025年8月)。
予測シナリオ:2035年の市場はどのくらいの規模になり得るか?
2035年の金額は311.5億米ドルから522.0億米ドルの範囲で、基準シナリオは421.0億米ドルです。
| シナリオ | 2035年 | 2025年~2035年のCAGR | 前提 |
|---|---|---|---|
| 低位 | 311億5,178万米ドル | 9.58% | 2028年以降アクセラレーター出荷が横ばいとなり、CPOがより低い価格でスイッチ側の金額を奪う |
| 基準 | 420億9,700万米ドル | 12.93% | アクセラレーター2,200万個、1基あたり4.3個のモジュール、モジュール1個あたり445米ドル |
| 高位 | 522億28万米ドル | 15.38% | 2032年までに光スケールアップリンクがほとんどのラックに普及し、キャンパスリンクが倍増する |
AIデータセンター向け光トランシーバーの主要サプライヤーはどこか?
Zhongji InnolightとEoptolinkは合わせて2025年の金額の約59%を占め(DC Market Insightsの推定、両社のモジュール売上高の85%がAIクラスター向けと仮定)、次の5社が残りの大半を分け合っています。
- Zhongji Innolight
- Eoptolink Technology
- Coherent
- NVIDIA
- Lumentum
- Fabrinet
- Applied Optoelectronics
- Broadcom
- Marvell Technology
- Cisco Systems
- Accelink Technologies
- Source Photonics
- Hisense Broadband
- Arista Networks
Zhongji Innolightの売上高は2025年に60.25%増の382.4億人民元、2026年上半期に182.49%増の417.8億人民元となりました(Zhongji Innolight 2025年年次報告書、2026年3月、半期報告書、2026年8月)。Eoptolinkの2025年の売上高は187.29%増の248.4億人民元でした(Eoptolink、2026年4月)。CoherentのDatacenter and Communicationsセグメントは、主にトランシーバーにけん引されて2026会計年度に40%増の52.8億米ドルとなりました(Coherent Form 10-K、2026年8月)。複数のブランド向けにモジュールを組み立てるFabrinetは、2026会計年度にデータセンター製品から22.3億米ドルを得た一方、同社売上高に占めるNVIDIAの比率は2年間で35.1%から16.3%に低下しました(Fabrinet Form 10-K、2026年8月)。Applied Optoelectronicsのデータセンター売上高は、2026年第2四半期に140.4%増の1億770万米ドルとなりました(Applied Optoelectronics Form 10-Q、2026年8月)。
AIデータセンター向け光学部品で最近何が変わったか?
2026年2月以降の日付の明確な6つの出来事が、この175.8億米ドルの市場の価格、数量、技術を動かしました。
- 2026年10月、MetaはPrometheusを、ビル間に800G-ZRリンクを持つ「数百万の光学部品」のクラスターとして説明しました(出典:Engineering at Meta)。
- 2026年8月、Zhongji Innolightは上半期売上高が182.49%増の417.8億人民元になったと報告しました(出典:Zhongji Innolight半期報告書)。
- 2026年8月、Coherentは2026会計年度のDatacenter and Communications売上高が40%増の52.8億米ドルになったと報告しました(出典:Coherent Form 10-K)。
- 2026年5月、NVIDIAはコパッケージドオプティクスを搭載したSpectrum-X Ethernet Photonicsスイッチが量産中であると述べました(出典:NVIDIA)。
- 2026年2月、MarvellはCelestial AIとそのPhotonic Fabricインターコネクトの買収を完了しました(出典:Marvell)。
- 2026年2月、米国最高裁判所がIEEPA関税を無効とし、輸入モジュールへの関税は他の法律に委ねられました(出典:Fabrinet Form 10-K)。
重要なポイント
2026年に175.8億米ドル規模となる市場の見通しを、4つの数値がまとめています。
- 2026年に175.8億米ドル、40.83%増。AIクラスターが2025年より980万個多くモジュールを追加するためです。
- 2035年に1.6Tモジュールで210.5億米ドル。2027年以降、新しいファブリックでレーンあたり200Gの光学部品が800Gに取って代わるためです。
- 2035年にコパッケージドオプティクスエンジンで122.1億米ドル。GPU1基あたりの光学部品消費電力を約半分に削減するためです。
- 2035年にモジュール1個あたり445米ドル、520米ドルから低下。CPOとLPOがポートあたりのコストを下げるためです。
調査方法:DC Market InsightsはAIデータセンター向け光学部品市場をどのように推計したか?
このモデルは、2025年に出荷されたAIアクセラレーター800万個に、1基あたり3.0個の光モジュールとモジュール1個あたり520米ドルを掛け合わせ、124.8億米ドルを算出しています。
モデルの入力値
アクセラレーター出荷数は2020年の70万個から2035年には2,200万個に、アクセラレーター1基あたりのモジュール数は1.5個から4.3個に、加重平均価格は300米ドルから445米ドル(2030年は510米ドル)に推移します。セグメント、地域、国別のシェアはDC Market Insightsの推定です。地域別シェアは、AI Server BBUおよびAI Server Power Modulesのレポートと同様に、AIアクセラレーターの設置に従います。
上限・下限の検証
- 上限1:124.8億米ドルは、2025年のDC Market Insights光トランシーバー市場239.6億米ドルの52.1%です。
- 上限2:124.8億米ドルは、AIデータセンター市場3,901.9億米ドルの3.2%、IEAが数える2025年の大手テクノロジー企業の設備投資4,000億米ドル超の3.1%です。
- 下限:2025年のZhongji Innolightのモジュール売上高とEoptolinkの売上高は約86.8億米ドルです。AI比率85%では73.8億米ドルとなり、合計124.8億米ドルを下回るため、その他すべてのサプライヤーに51.0億米ドルが残ります。
詳しい手法は、DC Market Insightsの調査方法のページで説明しています。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2主要な市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場の概況、2025年、2026年および2035年
- 2.2市場規模チャート、2020年~2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3各セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定に含むものと含まないもの
- 05市場の推進要因
- 5.1NVIDIAのネットワーキング売上高、2026会計年度に142%増の313.8億米ドル
- 5.2MetaのPrometheusクラスターは「数百万の光学部品」で稼働
- 5.3Alphabet、Amazon、Metaがそれぞれ2026年の設備投資に1,350億~2,000億米ドルを設定
- 06市場トレンド
- 6.1IEEE 802.3dj確定前に1.6T DR8モジュールが量産出荷
- 6.2リニアプラガブルオプティクスでモジュール消費電力が16 Wから9 W未満に
- 6.3コパッケージドオプティクススイッチが2026年5月に量産開始
- 07市場の課題と制約
- 7.1ガリウムとゲルマニウムの輸出禁止の停止措置が2026年11月27日に終了
- 7.22社のサプライヤーと1件の関税判決がコスト基盤を左右
- 08市場機会
- 8.1コパッケージドオプティクスエンジン:2035年に122.1億米ドル
- 8.2AIビル間のスケールアクロスリンク:2035年に42.1億米ドル
- 09価格分析
- 9.1公開価格の目安
- 9.2モジュール1個あたりおよびアクセラレーター1基あたりの価格、2020年~2035年
- 10規格と通商ルール
- 10.1IEEE 802.3df-2024
- 10.2IEEE P802.3dj
- 10.3OSFPマルチソースアグリーメント
- 10.4LPO MSA
- 10.5MOFCOM公告第46号および第72号
- 10.6タイに対する米国の相互関税
- 10.7通商法301条
- 11市場セグメンテーション
- 11.1データレート別
- 11.2400G以下
- 11.3800G
- 11.41.6T
- 11.53.2T以上
- 11.6光学技術別
- 11.7DSPベースのプラガブルトランシーバー
- 11.8LPOおよびLROリニアオプティクス
- 11.9アクティブ光ケーブル
- 11.10コパッケージドオプティクスエンジン
- 11.11ネットワーク層別
- 11.12スケールアウト型バックエンドファブリック
- 11.13フロントエンドおよびストレージネットワーク
- 11.14スケールアップ光リンク
- 11.15AIキャンパスおよびスケールアクロス相互接続
- 11.16エンドユーザー別
- 11.17ハイパースケールクラウドプロバイダー
- 11.18GPUクラウドおよびネオクラウドプロバイダー
- 11.19コロケーションおよび企業のAI導入
- 11.20ソブリンおよび研究用AI施設
- 12Dc独自分析:aiファブリックの光学部品部材表
- 12.12階層800Gリーフスパイン、64ポートスイッチ
- 12.23階層800Gファットツリー、64ポートスイッチ
- 12.33階層ファットツリー、全階層でCPOスイッチ
- 12.43階層ファットツリーとビル間スケールアクロスリンク
- 13地域別分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中東・アフリカ
- 13.5中南米
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4日本
- 14.5韓国
- 14.6英国
- 14.7インド
- 14.8サウジアラビア
- 14.9ドイツ
- 14.10アラブ首長国連邦
- 14.11オーストラリア
- 14.12フランス
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基準シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1Zhongji Innolight
- 16.2Eoptolink Technology
- 16.3Coherent
- 16.4NVIDIA
- 16.5Lumentum
- 16.6Fabrinet
- 16.7Applied Optoelectronics
- 16.8Broadcom
- 16.9Marvell Technology
- 16.10Cisco Systems
- 16.11Accelink Technologies
- 16.12Source Photonics
- 16.13Hisense Broadband
- 16.14Arista Networks
- 17最近の動向
- 17.1MetaのPrometheus光学部品、2026年10月
- 17.2Zhongji Innolightの上半期売上高、2026年8月
- 17.3Coherentの2026会計年度決算、2026年8月
- 17.4NVIDIA Spectrum-X Photonicsが量産開始、2026年5月
- 17.5MarvellがCelestial AIの買収を完了、2026年2月
- 17.6米国最高裁判所のIEEPA関税判決、2026年2月
- 18重要なポイント
- 18.12026年の市場規模
- 18.22035年の1.6Tモジュール
- 18.32035年のコパッケージドオプティクスエンジン
- 18.42035年のモジュール1個あたりの価格
- 19調査方法
- 19.1モデルの入力値
- 19.2上限・下限の検証
- 図 1AIデータセンター向け光トランシーバー市場規模、2020年~2035年(百万米ドル)
- 表 1市場の概況、2025年、2026年および2035年
- 表 2範囲表:本推定に含むものと含まないもの
- 表 3モジュール1個あたりおよびアクセラレーター1基あたりの価格、2020年~2035年
- 表 4データレート別市場、2025年および2035年
- 表 5光学技術別市場、2025年および2035年
- 表 6ネットワーク層別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8AIファブリックの光学部品部材表
- 表 9上位12か国、2025年および2035年
- 表 102035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は175.8億米ドルで、2025年の124.8億米ドルから40.83%増加します。市場は2035年に421.0億米ドルに達すると予測されており、2025年からのCAGRは12.93%です。
2025年から2035年にかけて年率12.93%です。2020年から2025年の年率108.73%の後、アクセラレーター1基あたりのモジュール数が3.0個から4.3個に増える一方、加重平均価格が520米ドルから445米ドルに下がるためです。
2階層の800GファブリックではGPU1基あたり約2.5個、3階層のファットツリーでは3.5個で、2025年の価格でGPU1基あたり2,320米ドルから3,484米ドルに相当します(DC Market Insightsのモデル)。
DC Market Insightsは、2025年の800Gモジュールを576米ドル、1.6Tモジュールを1,163米ドルとしています。AIクラスター向けの加重平均価格はモジュール1個あたり約520米ドルで、2035年には445米ドルに下がります。
1.6Tモジュールで、年率26.56%で2035年に210.5億米ドルに達します。2025年は800Gが86.1億米ドルで首位であり、3.2T以上は2028年から始まり155.8億米ドルに達します。
部分的にです。CPOエンジンは年率47.55%で2035年に122.1億米ドル、金額の29.0%に成長し、DSPベースのプラガブルは210.5億米ドルを維持します。NVIDIAは2026年5月にCPOスイッチの量産を開始しました。
800G DSPモジュールは最大16 W、800G LPOモジュールは9 W未満です。3階層ファブリックでは光学部品がGPU1基あたり約56 Wを使用し、CPOスイッチでは27 Wに下がります(DC Market Insightsのモデル)。
北米で、74.1億米ドル、2025年の金額の59.4%を占めます。中東・アフリカが年率16.69%で最も急成長し、インドは年率20.34%で最も急成長する大規模市場国です。
Zhongji InnolightとEoptolinkが合わせて2025年の金額の約59%を占めます(DC Market Insightsの推定)。Innolightの売上高は2025年に60.25%増の382.4億人民元となり、Coherent、Lumentum、NVIDIAが続きます。
2026年の175.8億米ドルは、AIクラスター内部の光学部品のみを数えています。非AIのクラウドネットワーク、通信および長距離用光学部品、パッシブ光ファイバーを加える推定値はより大きくなります。光トランシーバー全体では2025年に239.6億米ドルです。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。