
오슬로 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
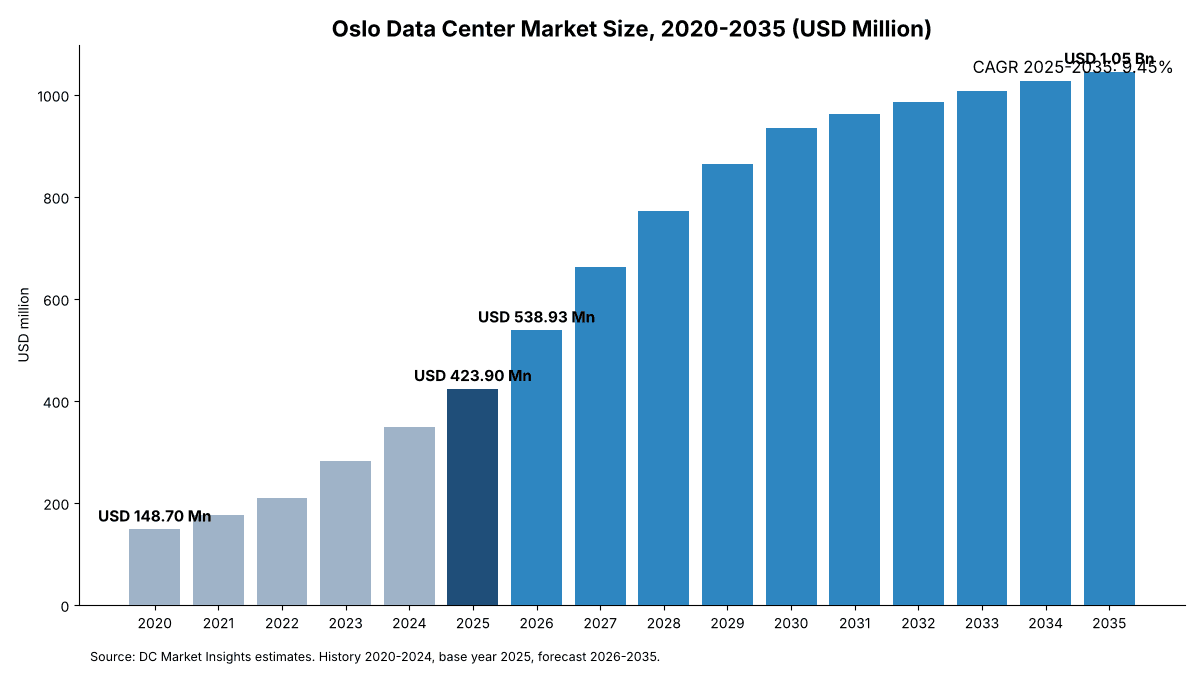
오슬로 데이터센터 시장 규모는 2025년 USD 423.9백만였으며, 연평균 성장률(CAGR) 9.45%로 성장해 2035년에는 USD 1,050.0백만에 이를 것으로 전망됩니다. Akershus의 시장 점유율은 44.36%입니다.
 작성: Amit Jain, 시니어 컨설턴트, ICT 및 신기술
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 16일
기준 연도 2025 actual capacity, 2026 current year PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02요약
- 03시장 역학
- 04가격 및 규제
- 05오슬로 데이터센터 시장, 구성요소별
- 06오슬로 데이터센터 시장, 데이터센터 유형별
- 07오슬로 데이터센터 시장, 최종 용도별
- 08DC Exclusive: 유형 x 구성요소 매트릭스
- 09오슬로 데이터센터 시장, 지역별
- 10예측 시나리오
- 11개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- Akershus44.36%
- Oslo Municipality28.79%
- Hamar and Innlandet12.63%
- Østfold8.17%
- Buskerud6.05%
분석 대상 기업
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
전체 분석
오슬로 데이터센터 시장은 2026년 5억 3,893만 달러 규모이며, 2025년 4억 2,390만 달러에서 2035년 10.5억 달러에 이를 전망으로, 2025년부터 2035년까지 연평균 성장률(CAGR)은 9.45%입니다(DC Market Insights 추정). 이 시장은 소유주와 임차인이 오슬로 지역에서 데이터센터를 짓고, 설비를 갖추고, 운영하는 데 매년 쓰는 금액을 다룹니다. 오슬로 시와 함께 사업자들이 오슬로 용량으로 판매하는 Akershus, Østfold, Buskerud, Hamar 지역의 캠퍼스가 포함됩니다. 이 글의 영문 원문은 Oslo Data Center Market(영문판)에서 볼 수 있습니다. 2025년 건설 산식은 신규 정보기술(IT) 부하 30 MW(메가와트) x MW당 1,005만 달러 = 건설 및 설비 3억 144만 달러에, 가동 용량 175 MW x MW당 70만 달러 = 운영 및 유지보수 지출 1억 2,246만 달러를 더한 값입니다. AI 및 GPU 클라우드 홀이 연 23.88%로 가장 빠르게 성장하는 부문이며, Hamar and Innlandet이 연 15.44%로 가장 빠르게 성장하는 지역인데, 이곳의 신규 캠퍼스에는 오슬로 중심부에 없는 전력망 전력이 있기 때문입니다. 오슬로 지역은 2025년 10억 6,196만 달러 규모로 평가되는 Norway Data Center Market의 약 40%를 차지합니다.
주요 시장 통계: 2026년 오슬로 데이터센터 시장 규모는 어느 정도입니까?
오슬로 데이터센터 시장은 2026년 5억 3,893만 달러 규모로, 오슬로 지역 캠퍼스들이 사상 최대 용량을 추가하면서 2025년 대비 27.14% 증가했습니다(DC Market Insights 추정).
- 2025년 시장 규모: 4억 2,390만 달러
- 2026년 시장 규모: 5억 3,893만 달러
- 2030년 시장 규모: 9억 3,525만 달러
- 2035년 시장 규모: 10.5억 달러
- 2025-2035년 CAGR 기본 시나리오: 9.45%; 낮은 시나리오 7.91%; 높은 시나리오 10.83%
- 가장 큰 구성요소: 운영 및 유지보수 서비스, 2025년 지출의 28.89%
- 가장 빠르게 성장하는 부문: AI 및 GPU 클라우드 홀, 연 23.88%
- 가장 빠르게 성장하는 구매자 유형: AI 개발사 및 연구, 연 12.23%
- 선두 지역: Akershus, 2025년 지출의 44.36%
- 가장 빠르게 성장하는 지역: Hamar and Innlandet, 연 15.44%
- 가장 큰 지자체: 오슬로, 2025년 지출의 28.79%
- 시장 선도 기업: Green Mountain(DC Market Insights 평가)
요약
오슬로 데이터센터 시장 규모는 2020년 1억 4,870만 달러였고 2025년 4억 2,390만 달러에 달했으며, 예측 기간 동안 연평균 9.45% 성장하여 2035년 10.5억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 오슬로 데이터센터 시장 규모 | 4억 2,390만 달러 |
| 2026년 오슬로 데이터센터 시장 규모 | 5억 3,893만 달러 |
| 오슬로 데이터센터 시장 CAGR | 9.45% |
| 2035년 오슬로 데이터센터 시장 규모 | 10.5억 달러 |
오슬로 지역의 가동 IT 부하가 5년 만에 약 97 MW에서 205 MW로 늘면서(DC Market Insights 추정), 지출은 2020년부터 2025년까지 연 23.31% 증가했으며, 이를 Enebakk, 오슬로 동부, 오슬로 인터넷 익스체인지의 코로케이션 캠퍼스가 이끌었습니다. 2025년 이후 성장률이 연 9.45%로 둔화되는 데는 두 가지 이유가 있습니다. 첫째, 연간 신규 건설은 2030년 약 58 MW에서 정점을 찍은 뒤 오슬로 인근의 가장 좋은 전력망 접속 지점이 소진되면서 완만해집니다. 둘째, 가동 설비 규모가 커지면서 일회성 건설이 아닌 꾸준한 서비스 지출이 가장 큰 항목이 됩니다. 노르웨이 전체로는 2026년 4월 데이터센터 용량 794 MW가 사용 중이었고, 6,833 MW가 전력망 대기열에서 기다리고 있어(출처: Statistics Norway, 2026년 4월), 오슬로 지역 부지에 대한 수요가 한계가 아니며 제약은 전력과 토지입니다.
시장 범위: 오슬로 데이터센터 시장은 무엇을 다룹니까?
오슬로 데이터센터 시장은 오슬로 지역에서 데이터센터를 짓고, 설비를 갖추고, 운영하는 데 쓰는 연간 지출을 다루며, 2025년 4억 2,390만 달러입니다(DC Market Insights 추정).
포함. 전기 시스템(전력망 접속, 변압기, 배전반, 무정전 전원장치(UPS), 발전기), 기계 및 냉각 설비, 건물 및 토목 공사, 화이트스페이스 설비(랙, 격납, 케이블링, 데이터센터 인프라 관리(DCIM) 소프트웨어), 그리고 코로케이션 사업자, 클라우드 제공업체, 은행, 공공기관 누가 구매하든 설치된 설비에 대한 운영 및 유지보수 서비스가 포함됩니다. 오슬로 시, Akershus(Enebakk, Nittedal, Lillestrøm, Lørenskog, Vestby 포함), Østfold, Buskerud, Hamar 지역의 오슬로 지역 데이터센터 부지가 집계됩니다.
제외. 임차인이 소유한 서버, 스토리지, 네트워크 장비, 소프트웨어 라이선스, 전기요금, 토지 매입, 암호화폐 채굴 부지는 제외됩니다. 노르웨이 서부, Telemark, Agder, 북부 노르웨이의 데이터센터는 더 넓은 범위의 Norway 보고서에 속합니다.
부문 간 연결 방식. 총액의 모든 금액은 구성요소별, 데이터센터 유형별, 최종 용도별, 지역별 구분에 각각 한 번씩 반영됩니다. 구성요소 구분은 일회성 건설(2025년 지출의 71.11%)과 반복적 서비스(28.89%)를 나눕니다. 금액은 지출 연도의 연평균 환율로 환산한 미국 달러 기준이며, DC Market Insights 모델은 2025년 NOK를 달러당 약 10.5 NOK로 환산합니다.
관련 부문 및 최종 용도. 독자들은 오슬로 코로케이션 시장, 오슬로 하이퍼스케일 데이터센터, 노르웨이 데이터센터 건설, 오슬로 데이터센터 전력에 대해서도 자주 문의합니다. 코로케이션은 이 보고서 안의 유형 구분이고, 건설은 건축 및 토목 공사 구성요소이며, 전력은 전기 인프라 구성요소와 과제 항목에 나타납니다.
오슬로 데이터센터 시장 추정치가 서로 다른 이유는 무엇입니까?
오슬로 추정치가 다른 것은 주로 경계를 어디에 두는지와 임차인의 IT 장비를 포함하는지 때문입니다. 이 보고서는 시설 지출만 집계합니다.
| 요소 | 이 보고서의 처리 | 이유 |
|---|---|---|
| 지리적 범위 | 오슬로 시, Akershus, Østfold, Buskerud, Hamar 지역 | 사업자가 Hamar와 Enebakk 캠퍼스를 오슬로 지역 용량으로 판매하며, 도시만 집계하면 지출의 70% 이상이 빠집니다 |
| 임차인 IT | 제외 | 서버와 스토리지는 별도 채널로 판매되며 포함하면 수치가 두 배가 됩니다 |
| 코로케이션 임대료 | 제외; 대신 사업자의 건설 및 운영 비용을 집계 | 임대료와 건설비를 모두 집계하면 같은 홀을 두 번 세게 됩니다 |
| 전기 | 제외 | 전기요금은 데이터센터 활동이 아닌 현물 가격을 따릅니다 |
| 암호화폐 채굴 | 제외 | 오슬로 지역의 암호화폐 부지는 집계하지 않습니다 |
| 기준 연도 | 2025년 실제 용량, 2026년 현재 연도 | 최신 등록 용량 데이터를 사용합니다 |
시장 성장 요인: 오슬로 데이터센터 지출을 끌어올리는 것은 무엇입니까?
오슬로 지역 지출을 이끄는 힘은 세 가지입니다. 2028년까지 가동 부하를 두 배로 늘리는 용량 확충, MW당 비용이 더 높은 AI 홀, 데이터를 노르웨이 안에 두어야 하는 공공 및 금융 구매자입니다.
설치 용량을 훨씬 웃도는 전력망 대기열
노르웨이 데이터센터에는 2026년 4월 기준 4,350 MW의 전력망 용량이 배정되었으며 그중 794 MW가 사용 중이었고, 송전 사업자 Statnett에서 6,833 MW가 추가로 검토 중이었습니다(출처: Statistics Norway, 2026년 4월). 노르웨이 수자원에너지청(NVE)은 데이터센터 전력 사용량이 2024년 2.5 테라와트시(TWh)에서 2030년 6.0 TWh로 늘어날 것으로 예상합니다(출처: Government of Norway, 2025년 10월). 오슬로 지역은 노르웨이의 주요 연결 거점이므로 이 신규 수요의 상당 부분이 오슬로에서 닿을 수 있는 부지를 찾습니다. DC Market Insights 모델에서 오슬로 지역은 2025년 30 MW, 2026년 38 MW, 2030년 정점에 약 58 MW를 추가하며, 이에 따라 가동 부하는 2025년 말 205 MW에서 2030년 말 455 MW로 늘어납니다.
오슬로 주변에서 확대되는 코로케이션 캠퍼스
Green Mountain은 2023년 11월 오슬로 외곽 Enebakk에 10 MW 규모의 신규 건물 건설을 시작해 캠퍼스를 41.5 MW로 늘렸으며, 한 국제 기술 기업이 그중 5 MW 가까이를 예약했습니다(출처: Green Mountain 보도자료, 2023년 11월 17일). STACK Infrastructure는 오슬로 동부의 Holtskogen 캠퍼스를 6 MW 건물 세 동, 총 18 MW로 설계했으며, 설계 전력 사용 효율(PUE)은 1.12입니다(출처: STACK Infrastructure 캠퍼스 브로슈어). Bulk Infrastructure는 2025년 5월 오슬로 인터넷 익스체인지(OS-IX) 시설을 14 MW로 두 배 확장했으며, 랙당 40-50 kW용 홀을 갖췄습니다(출처: DatacenterDynamics, 2025년 5월). 새 건물마다 전기, 냉각, 토목 발주가 잇따르며, 이것이 건설이 2025년 지출의 71.11%를 차지한 이유입니다.
은행과 공공부문의 데이터 상주 요건
Microsoft는 2018년 오슬로에 Azure 클라우드 리전을 발표해 2019년 말부터 서비스를 시작했고, Stavanger 인근에 두 번째 리전을 두었습니다(출처: Microsoft News Centre Europe, 2018년 6월). 은행, 보험사, 공공기관은 감독 및 보안 규정을 충족하기 위해 국내 리전과 코로케이션을 이용합니다. 노르웨이의 데이터센터 규정은 이제 사업자가 노르웨이 통신청(Nkom)에 등록하고 적절한 보안 수준을 유지하도록 요구하며, 2025년 7월 1일 기한까지 38개 사업자가 58개 데이터센터를 등록했습니다(출처: Altinget, 2025년 7월). 이 구매자들은 BFSI 및 공공부문 최종 용도 부문을 통해 2025년 지출의 33.71%를 차지하며, 지연 시간과 인력 접근성 때문에 오슬로에 가까운 부지를 선호합니다.
시장 동향: 오슬로 데이터센터 설계는 어떻게 바뀌고 있습니까?
오슬로 지역 데이터센터는 더 높은 랙 밀도, 지역난방으로의 열 수출, 전력망 전력이 아직 남아 있는 시 외곽 캠퍼스로 이동하고 있습니다.
AI 랙을 위한 액체냉각 대응 홀
OS-IX 확장은 랙당 3-4 kW부터 40-50 kW까지 세 가지 홀 밀도를 제공합니다(출처: DatacenterDynamics, 2025년 5월). DC Market Insights 모델에서 AI 및 GPU 홀은 오슬로 지역 신규 MW의 2025년 20%, 2030년 50%를 차지합니다. 2025년 AI MW를 짓는 데는 약 1,260만 달러가 들어 일반 MW의 941만 달러보다 높은데, 주로 추가 전기 설비와 액체냉각 때문이며, 그래서 AI 비중이 늘면 지출이 메가와트보다 빠르게 증가합니다.
열 수출이 설계 규칙이 되다
2025년 4월 1일부터 2 MW를 넘는 신규 또는 증설 데이터센터는 건설 전에 NVE가 승인한 잉여 열 활용의 비용편익 분석을 수행해야 합니다(출처: Government of Norway, 2025년 10월). Telenor, Hafslund, HitecVision이 소유한 Skygard는 24억 NOK 규모의 1단계 사업의 일환으로 오슬로 Hovinbyen 부지를 Hafslund 지역난방망에 잉여 열을 공급하도록 지었습니다(출처: DatacenterDynamics, 2024년 3월). 히트펌프, 열교환기, 배관은 DC Market Insights 가격 기준으로 MW당 기계 설비 비용을 약 3-5% 늘립니다.
캠퍼스가 지역 외곽으로 이동
오슬로 중심부의 전력망 한계로 대규모 건설은 Enebakk, Nittedal, Vestby, Hamar로 밀려나고 있습니다. Green Mountain의 Hamar 캠퍼스는 90 MW 규모에 97억 NOK 투자로 계획되어 있습니다(출처: Statistics Norway, 2026년 4월, Menon 프로젝트 수치 인용). 이에 따라 오슬로 지역 지출에서 오슬로 시가 차지하는 비중은 2025년 28.79%에서 2035년 22.16%로 하락하는 반면, Hamar and Innlandet은 12.63%에서 21.53%로 상승합니다.
시장 과제: 오슬로 데이터센터 성장을 제약하는 것은 무엇입니까?
오슬로 데이터센터 시장을 가장 크게 제약하는 것은 전력망 용량과 전력 가격이며, 대규모 에너지 사용자에 대한 지역 반대가 그 뒤를 잇습니다.
전력망 접속에 수년이 걸림
정부의 2025년 10월 전략에서 Statnett은 신규 데이터센터용으로 2,691 MW를 예약해 두었고 4,390 MW의 프로젝트가 대기열에서 기다리고 있었습니다(출처: Government of Norway, 2025년 10월). 오슬로 지역은 가장 제약이 큰 지역 중 하나여서, 2028년까지 전력을 확보하지 못하는 프로젝트는 Hamar나 지역 밖으로 옮겨갑니다. DC Market Insights의 낮은 시나리오는 2026년부터 오슬로 지역 신규 MW를 15% 줄여, 2035년 시장이 10.5억 달러 대신 9억 748만 달러가 됩니다.
높아진 전력 비용과 전기세 전액 부과
서비스 산업은 2025년 세금과 전력망 이용료를 제외한 전기요금으로 kWh당 평균 62.5 øre를 지불했으며, 이는 2024년 55.1 øre에서 13% 오른 수치입니다(출처: Statistics Norway, 2026년 2월). 데이터센터는 2016년부터 2022년까지 감면된 전기세를 냈고 2023년부터는 표준 세율을 냅니다(출처: Computer Weekly, 2024년 7월). 운영 비용 상승은 사업자를 효율적인 설계로 이끌지만, 하이퍼스케일러가 부지를 고를 때 노르웨이가 스웨덴과 핀란드에 비해 가격 면에서 두드러진 예외라는 점도 약해집니다.
시장 기회: 오슬로의 새로운 수익원은 어디에 있습니까?
가장 큰 두 새로운 수익원은 AI 홀 설비 구축과, 건설되는 MW마다 늘어나는 서비스 기반입니다.
AI 및 GPU 클라우드 홀
AI 및 GPU 클라우드 홀은 연 23.88%로 성장하여 2025년 지출의 8.01%에서 2035년 지출의 27.65%로 확대되며, 모든 유형 중 가장 빠릅니다(DC Market Insights 추정). AI MW마다 일반 MW보다 약 300만 달러 더 많은 설비가 들어가므로, 액체냉각, 고밀도 배전, 신속 시공 모듈형 홀 공급업체가 가장 큰 수혜를 봅니다.
확대되는 설치 기반의 운영 및 유지보수
운영 및 유지보수 서비스는 2025년부터 2035년까지 가동 기반이 세 배 넘게 늘어나면서 연 14.89%로 구성요소 중 가장 빠르게 성장합니다. 시설 관리 업체, 전기 및 냉각 서비스 계약업체, DCIM 소프트웨어 공급업체는 모든 신규 캠퍼스에 다년 계약을 판매할 수 있으며, 열 수출 시스템은 새로운 유지보수 범위를 더합니다.
가격: 오슬로 데이터센터 MW당 비용은 얼마입니까?
2025년 오슬로 지역 데이터센터를 짓는 데는 IT 부하 MW당 일반 홀이 약 941만 달러, AI 홀이 1,260만 달러 들었습니다(DC Market Insights 추정).
| 항목 (MW당 백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 일반 홀 건설 및 설비 | 8.00 | 9.41 | 10.14 | 10.92 |
| AI 및 GPU 홀 건설 및 설비 | 12.60* | 12.60 | 12.29 | 11.98 |
| 가동 MW당 연간 운영 및 유지보수 | 0.62 | 0.70 | 0.72 | 0.74 |
*2020년 AI 홀 비용은 2025년 수준으로 표시했으며, 그해 오슬로 지역에는 AI 홀이 지어지지 않았습니다. 공개된 기준점은 이 모델 가격과 일치합니다. Menon 프로젝트 수치에 따르면 Green Mountain의 27 MW Enebakk 부지는 32억 NOK, MW당 약 1억 1,850만 NOK이고, 90 MW Hamar 캠퍼스는 97억 NOK, MW당 약 1억 780만 NOK로, 달러당 10.5 NOK 기준 MW당 대략 1,000만-1,100만 달러입니다(출처: Statistics Norway, 2026년 4월). Skygard의 40 MW 프로그램 1단계 24억 NOK는 MW당 약 6,000만 NOK로 계산되는데, 이후 단계에서 토지와 전력망 공사를 재사용하므로 더 낮습니다(출처: DatacenterDynamics, 2024년 3월).
표준 및 규제: 오슬로 데이터센터를 좌우하는 규정은 무엇입니까?
세 가지 노르웨이 규정이 오슬로 지역 데이터센터를 좌우합니다. Nkom 등록, 잉여 열 분석 규정, 에너지 평가 의무입니다.
등록 및 보안. 데이터센터 관련 규정은 사업자가 Nkom에 등록하고 적절한 보안 수준을 유지하도록 요구합니다. 첫 기한은 2025년 7월 1일이었고, 2026년 3월 20일까지 104개 데이터센터가 등록되었으며 그중 26개는 소유주 내부용입니다(출처: Statistics Norway, 2026년 4월).
잉여 열. 2 MW를 넘는 데이터센터는 건설 또는 증설 전에 NVE가 승인한 잉여 열 활용 비용편익 분석이 필요하며, 2025년 4월 1일부터 시행되었습니다(출처: Government of Norway, 2025년 10월).
에너지 평가. 연평균 2.5 기가와트시(GWh) 넘게 사용하는 기업은 에너지 평가를 수행해야 하며, 첫 기한은 2026년 10월 1일 이전입니다(출처: Government of Norway, 2025년 10월). 이 규정들은 설계와 보고 비용을 늘리지만 오래된 서버실보다 효율적인 신규 건설에 유리하게 작용하여, 기업 및 공공부문 부문의 교체 수요를 뒷받침합니다.
시장 세분화: 오슬로 데이터센터 시장에서 선두 부문은 무엇입니까?
운영 및 유지보수 서비스가 2025년 지출의 28.89%로 구성요소별 선두이며, AI 및 GPU 클라우드 홀은 유형별로 연 23.88%로 가장 빠르게 성장합니다.
구성요소별: 운영 및 유지보수 서비스가 28.89%로 선두
2025년 초 이미 175 MW가 가동 중이었기 때문에 서비스가 선두입니다. 전력망 접속, 배전반, UPS가 신규 MW마다 가장 큰 비중을 차지하므로 전기 인프라가 27.09%로 바짝 뒤따릅니다.
| 부문 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 운영 및 유지보수 서비스 | 122.46 | 28.89% | 490.78 | 14.89% |
| 전기 인프라 | 114.85 | 27.09% | 217.49 | 6.59% |
| 건축 및 토목 공사 | 78.98 | 18.63% | 115.40 | 3.87% |
| 기계 및 냉각 인프라 | 71.44 | 16.85% | 148.69 | 7.61% |
| 화이트스페이스 및 IT 인프라 | 36.17 | 8.53% | 73.24 | 7.31% |
| 합계 | 423.90 | 100.00% | 1,045.59 | 9.45% |
데이터센터 유형별: 도매 코로케이션이 36.37%로 선두
Enebakk부터 Holtskogen까지 대부분의 오슬로 지역 캠퍼스가 홀 전체를 임차하는 클라우드 및 기업 임차인을 위해 지어졌기 때문에 도매 코로케이션이 선두입니다. 기업 및 공공부문 부지는 오래된 서버실이 코로케이션으로 옮겨가면서 연 2.48%로 가장 느리게 성장합니다.
| 부문 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 도매 코로케이션 | 154.17 | 36.37% | 354.87 | 8.69% |
| 기업 및 공공부문 | 93.81 | 22.13% | 119.83 | 2.48% |
| 하이퍼스케일 클라우드 자체 구축 | 81.86 | 19.31% | 178.59 | 8.11% |
| 소매 코로케이션 및 상호연결 | 60.11 | 14.18% | 103.20 | 5.55% |
| AI 및 GPU 클라우드 홀 | 33.95 | 8.01% | 289.11 | 23.88% |
| 합계 | 423.90 | 100.00% | 1,045.59 | 9.45% |
최종 용도별: 클라우드 및 IT 서비스가 34.66%로 선두
클라우드 및 IT 서비스 제공업체가 최종 용도에서 선두이며, AI 개발사 및 연구는 연 12.23%로 가장 빠르게 성장합니다.
| 부문 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 클라우드 및 IT 서비스 | 146.92 | 34.66% | 431.52 | 11.38% |
| 은행, 금융 서비스 및 보험(BFSI) | 73.08 | 17.24% | 144.81 | 7.08% |
| 공공부문 및 국방 | 69.82 | 16.47% | 156.63 | 8.42% |
| 통신 및 미디어 | 55.62 | 13.12% | 101.63 | 6.21% |
| AI 개발사 및 연구 | 39.80 | 9.39% | 126.20 | 12.23% |
| 에너지, 산업 및 기타 | 38.66 | 9.12% | 84.80 | 8.17% |
| 합계 | 423.90 | 100.00% | 1,045.59 | 9.45% |
DC Exclusive: 오슬로 지역 건설 비용 모델과 유형 x 구성요소 매트릭스
2025년 가장 큰 셀은 도매 코로케이션 운영 및 유지보수로 4,434만 달러입니다. 이 매트릭스는 14개 입력값으로 구축하고 3개의 한계 검증으로 점검한 DC Market Insights 모델입니다.
입력값은 2020-2035년 연간 신규 MW, 신규 MW 중 AI 비중, 일반 및 AI MW당 비용, 가동 MW당 서비스 비용, 2019년 말 기초 설비 85 MW입니다. 행은 데이터센터 유형, 열은 구성요소이며 2025년 백만 달러 기준입니다. 각 행과 열의 합은 세분화 표의 합계와 일치합니다.
| 유형 / 구성요소 | 전기 인프라 | 기계 및 냉각 인프라 | 건축 및 토목 공사 | 화이트스페이스 및 IT 인프라 | 운영 및 유지보수 서비스 | 합계 |
|---|---|---|---|---|---|---|
| 도매 코로케이션 | 42.13 | 25.43 | 29.00 | 13.27 | 44.34 | 154.17 |
| 소매 코로케이션 및 상호연결 | 16.43 | 9.92 | 11.31 | 5.17 | 17.29 | 60.12 |
| 하이퍼스케일 클라우드 자체 구축 | 22.82 | 13.78 | 18.86 | 7.19 | 19.22 | 81.87 |
| 기업 및 공공부문 | 23.48 | 14.17 | 12.93 | 7.39 | 35.83 | 93.80 |
| AI 및 GPU 클라우드 홀 | 9.99 | 8.14 | 6.88 | 3.15 | 5.78 | 33.94 |
지역별 분석: 오슬로 데이터센터 시장을 이끄는 지역은 어디입니까?
Akershus가 2025년 지출의 44.36%로 오슬로 데이터센터 시장을 이끕니다. Hamar and Innlandet은 연 15.44%로 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정).
Akershus가 44.36% 점유
Enebakk, Nittedal, Lillestrøm, Lørenskog, Vestby에 오슬로에서 40 km 이내의 대형 코로케이션 캠퍼스 대부분이 있어 Akershus가 선두입니다. 지출은 2035년까지 연 8.81% 성장합니다.
오슬로 시가 28.79% 점유
오슬로 시에는 오슬로 인터넷 익스체인지, 소매 코로케이션, Skygard Hovinbyen 부지가 있습니다. 중심부 전력망 용량이 부족해 점유율은 하락하며, 지출은 연 6.62% 성장합니다.
Hamar and Innlandet이 12.63% 점유
Hamar and Innlandet은 계획된 90 MW 규모의 Hamar Green Mountain 캠퍼스에 오슬로 중심부에 없는 전력망 전력이 있어 오슬로 데이터센터 시장에서 연 15.44%로 가장 빠르게 성장하는 지역입니다.
Østfold가 8.17% 점유
Fredrikstad, Sarpsborg, Halden 일대의 Østfold는 스웨덴으로 가는 경로에서 기업 및 재해복구 부지를 담당하며 연 9.10% 성장합니다.
Buskerud가 6.05% 점유
Drammen이 이끄는 Buskerud는 오슬로 서쪽의 기업 및 엣지 부지를 수용하며, 소규모 AI 추론 홀이 광케이블 경로를 따라 들어서면서 연 10.37% 성장합니다.
지자체 분석: 오슬로 데이터센터에 가장 많이 지출하는 지자체는 어디입니까?
오슬로 시가 2025년 지출의 28.79%로 가장 많이 지출하고, Enebakk가 16.12%로 뒤를 잇습니다. Hamar는 연 15.69%로 가장 빠르게 성장합니다(DC Market Insights 추정).
| 순위 | 지자체 | 지역 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Oslo | 오슬로 시 | 122.04 | 28.79% | 231.70 | 6.62% |
| 2 | Enebakk | Akershus | 68.33 | 16.12% | 134.57 | 7.01% |
| 3 | Hamar | Hamar and Innlandet | 46.80 | 11.04% | 201.07 | 15.69% |
| 4 | Lillestrøm | Akershus | 36.16 | 8.53% | 95.25 | 10.17% |
| 5 | Nittedal | Akershus | 26.15 | 6.17% | 73.40 | 10.87% |
| 6 | Fredrikstad | Østfold | 23.06 | 5.44% | 53.53 | 8.79% |
| 7 | Vestby | Akershus | 21.11 | 4.98% | 59.18 | 10.86% |
| 8 | Lørenskog | Akershus | 18.27 | 4.31% | 40.67 | 8.33% |
| 9 | Drammen | Buskerud | 16.49 | 3.89% | 44.02 | 10.32% |
| 10 | 기타 지자체 | 전체 | 45.48 | 10.73% | 112.19 | 9.45% |
| 합계 | 423.90 | 100.00% | 1,045.59 | 9.45% |
예측 시나리오: 2035년 오슬로 전망을 바꿀 수 있는 요인은 무엇입니까?
2035년 오슬로 데이터센터 시장은 기본 시나리오 10.5억 달러를 중심으로 낮은 시나리오 9억 748만 달러에서 높은 시나리오 11.9억 달러까지 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035년 규모 | CAGR 2025-2035 |
|---|---|---|---|
| 낮음 | 전력망 접속 지연으로 신규 MW와 AI 비중이 기본 대비 15% 낮음 | 9억 748만 달러 | 7.91% |
| 기본 | 2026년 약 38 MW 추가, 2030년 정점 58 MW, 2030년 AI 비중 50% | 10.5억 달러 | 9.45% |
| 높음 | Statnett이 대기열을 더 빨리 해소해 신규 MW와 AI 비중이 기본 대비 15% 높음 | 11.9억 달러 | 10.83% |
경쟁 분석: 오슬로 데이터센터 시장을 이끄는 기업은 어디입니까?
Green Mountain이 오슬로 데이터센터 시장을 이끌며, STACK Infrastructure, Skygard와 함께 2025년 지출의 약 38%를 차지합니다(DC Market Insights 평가).
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Green Mountain은 Enebakk 캠퍼스와 Hamar 건설을 통해 약 18%를 차지하며, 대형 단일 임차인 홀에서 강점이 있습니다. STACK Infrastructure는 낮은 PUE로 설계된 오슬로 동부 캠퍼스에서 약 12%를 차지합니다. Skygard는 Hafslund 지역난방망이 뒷받침하는 열 수출 모델로 약 8%를 차지합니다. Bulk Infrastructure는 OS-IX의 상호연결 부문을 이끌며, Schneider Electric, ABB, Vertiv, Eaton 같은 장비 공급업체는 모든 사업자의 전기 및 냉각 발주를 수주합니다.
최근 동향
- 2026년 4월, Statistics Norway는 794 MW의 데이터센터 용량이 사용 중이며 6,833 MW가 Statnett 대기열에 있다고 보고했습니다(출처: Statistics Norway).
- 2026년 3월, 내부용 26개를 포함해 104개 데이터센터가 Nkom에 등록되었습니다(출처: Statistics Norway, 2026년 4월).
- 2026년 2월, Statistics Norway는 서비스 산업이 2025년 전기요금으로 kWh당 62.5 øre를 지불했으며 13% 상승했다고 보고했습니다(출처: Statistics Norway).
- 2025년 10월, 정부의 데이터센터 전략은 데이터센터용으로 2,691 MW가 예약되고 4,390 MW가 대기 중이라고 밝혔습니다(출처: Government of Norway).
- 2025년 7월, 38개 사업자가 기한까지 58개 데이터센터를 Nkom에 등록했습니다(출처: Altinget).
- 2025년 5월, Bulk Infrastructure는 오슬로 인터넷 익스체인지 시설을 14 MW로 두 배 확장했습니다(출처: DatacenterDynamics).
산업 페이지에서 전체 보도 범위를 확인하고, Norway Data Center Colocation Market과 Norway Data Center Infrastructure Market을 비교해 보십시오.
조사 방법론: 오슬로 데이터센터 시장 모델은 어떻게 구축했습니까?
오슬로 데이터센터 시장 모델은 연간 메가와트 코호트, MW당 비용, 가동 MW당 서비스 비용을 바탕으로 상향식으로 구축했습니다.
오슬로 지역은 2020년을 약 85 MW의 가동 IT 부하로 시작해 2020년 12 MW를 추가했고, 2025년 30 MW, 2030년 58 MW, 2035년 48 MW로 늘어 2035년 말 가동 부하는 715 MW가 됩니다. 매년의 신규 MW는 일반 홀과 AI 홀로 나누고(AI 비중 2025년 20%, 2030년 50%, 2035년 60%) 가격 표의 MW당 비용을 곱하며, 연초 가동 기반에는 MW당 서비스 비용을 곱합니다. 구성요소, 유형, 최종 용도, 지역, 지자체별 구분은 사업자 발표, Nkom 등록 건수, 공공 프로젝트 예산의 비용 구조에서 도출했습니다.
세 가지 한계 검증으로 결과를 점검합니다. 첫째, 오슬로 지역은 2025년 Norway Data Center Market의 39.92%, 2035년 45.26%로, 오슬로 인근에서 사용 중인 노르웨이 용량 비중이 정하는 상한 50%보다 낮습니다. 둘째, 2025년 건설 지출 3억 144만 달러는 발표된 오슬로 지역 프로젝트 예산에서 도출되는 상한보다 낮습니다. 셋째, 하한으로서 가동 부하 205 MW x 공개된 최저 서비스 비용 MW당 약 50만 달러는 연간 서비스 지출 최소 1억 달러가 되며, 모델은 이를 웃돕니다. 자세한 내용은 조사 방법론에서 확인하십시오. 이 페이지에 명시된 분석가가 모델을 구축했고, 검토자가 게재 전에 산식, 출처, 날짜를 확인했습니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 1.3주요 시장 통계
- 02요약
- 2.1오슬로 데이터센터 시장 규모, 2020-2035
- 2.2오슬로 데이터센터 시장 추정치가 다른 이유
- 03시장 역학
- 3.1시장 성장 요인
- 3.2시장 동향
- 3.3시장 과제
- 3.4시장 기회
- 04가격 및 규제
- 4.1MW당 건설 비용, 2020-2035
- 4.2노르웨이의 표준 및 규제
- 05오슬로 데이터센터 시장, 구성요소별
- 5.1전기 인프라
- 5.2기계 및 냉각 인프라
- 5.3건축 및 토목 공사
- 5.4화이트스페이스 및 IT 인프라
- 5.5운영 및 유지보수 서비스
- 06오슬로 데이터센터 시장, 데이터센터 유형별
- 6.1도매 코로케이션
- 6.2소매 코로케이션 및 상호연결
- 6.3하이퍼스케일 클라우드 자체 구축
- 6.4기업 및 공공부문
- 6.5AI 및 GPU 클라우드 홀
- 07오슬로 데이터센터 시장, 최종 용도별
- 7.1클라우드 및 IT 서비스
- 7.2은행, 금융 서비스 및 보험
- 7.3공공부문 및 국방
- 7.4통신 및 미디어
- 7.5에너지, 산업 및 기타
- 7.6AI 개발사 및 연구
- 08DC Exclusive: 유형 x 구성요소 매트릭스
- 09오슬로 데이터센터 시장, 지역별
- 9.1Akershus
- 9.2오슬로 시
- 9.3Hamar and Innlandet
- 9.4Østfold
- 9.5Buskerud
- 9.6지자체 분석
- 10예측 시나리오
- 11경쟁 구도
- 11.1기업별 점유율 및 강점
- 11.2최근 동향
- 도표 목록
- 도표 1. 오슬로 데이터센터 시장 규모, 2020-2035
- 표 1보고서 속성
- 표 2범위 비교
- 표 3MW당 건설 비용
- 표 4구성요소, 유형, 최종 용도별 부문 표
- 표 5유형 x 구성요소 매트릭스
- 표 6지자체 순위
- 표 7예측 시나리오
보고서 정보
작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025 actual capacity, 2026 current year년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025 actual capacity, 2026 current year
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 5억 3,893만 달러로, 2025년 4억 2,390만 달러에서 27.14% 증가했습니다. 시장은 2025년부터 2035년까지 연평균 성장률(CAGR) 9.45%로 2035년 10.5억 달러에 이를 전망입니다.
2025년 4억 2,390만 달러, 2035년 10.5억 달러입니다(DC Market Insights 추정). 2020년 시장 규모는 1억 4,870만 달러였습니다.
오슬로, Akershus, Østfold, Buskerud 및 Hamar 지역에서 데이터센터를 짓고, 설비를 갖추고, 운영하는 데 쓰는 2025년 연간 지출 4억 2,390만 달러를 가리킵니다. 임차인 서버, 전기요금, 토지는 제외됩니다.
2025년부터 2035년까지 연 9.45%로, 2020-2025년의 연 23.31%에서 둔화됩니다. 연간 신규 건설이 2030년 약 58 MW에서 정점을 찍고, 운영 중인 설비에 대한 서비스 지출이 가장 큰 항목이 되기 때문입니다(DC Market Insights 추정).
2025년 지출의 28.89%가 운영 및 유지보수 서비스로 가장 큰 구성요소입니다. 2025년 초에 이미 175 MW가 가동 중이었기 때문입니다. 전기 인프라가 27.09%로 뒤를 잇습니다(DC Market Insights 추정).
AI 및 GPU 클라우드 홀이 연 23.88%로 가장 빠르게 성장하는 부문이며, 고밀도 랙용 액체냉각 대응 홀이 늘면서 2025년 지출의 8.01%에서 2035년 지출의 27.65%로 확대됩니다(DC Market Insights 추정).
2025년 기준 IT 부하 MW당 일반 홀은 약 941만 달러, AI 홀은 1,260만 달러입니다(DC Market Insights 추정). Menon 수치에 따르면 Enebakk 캠퍼스는 MW당 약 1억 1,850만 NOK입니다.
2025년 지출의 44.36%가 Akershus에 있으며 가장 큰 지역입니다. Enebakk, Nittedal, Vestby 캠퍼스가 이곳에 있습니다. Hamar and Innlandet은 캠퍼스에 전력망 전력이 있어 연 15.44%로 가장 빠르게 성장합니다(DC Market Insights 추정).
상위 3개 사업자가 2025년 지출의 약 38%를 차지하며, 약 18%의 Green Mountain이 선두이고 STACK Infrastructure와 Skygard가 뒤를 잇습니다(DC Market Insights 평가). Bulk Infrastructure, Digital Realty, Microsoft, Telenor도 경쟁하고 있습니다.
노르웨이 통계청에 따르면 2026년 4월 기준 794 MW가 가동 중이며, 4,350 MW가 배정되었고 6,833 MW가 Statnett의 대기열에 있습니다. 오슬로 지역은 2025년 말 약 205 MW가 가동 중이었습니다(DC Market Insights 추정).
2025년 지출의 28.79%를 차지하는 오슬로 시가 가장 크고, Enebakk가 16.12%로 뒤를 잇습니다. Hamar는 연 15.69%로 가장 빠르게 성장합니다(DC Market Insights 추정).
2025년 4월 1일부터 2 MW를 넘는 데이터센터는 NVE가 승인한 잉여 열 분석이 필요하며, 사업자는 Nkom에 등록해야 합니다. 노르웨이 통계청에 따르면 2026년 3월 20일까지 104개 데이터센터가 등록되었습니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.