
Rechenzentrumsmarkt Oslo: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Rechenzentrumsmarkt Oslo: 2025 lag das Marktvolumen bei USD 423.9 Mio.; bis 2035 soll es bei einer CAGR von 9.45 % auf USD 1,050.0 Mio. steigen. Auf Akershus entfallen 44.36% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 16. Okt. 2026
Basisjahr 2025 actual capacity, 2026 current year PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktdynamik
- 04Preise und Regulierung
- 05Rechenzentrumsmarkt Oslo, nach Komponente
- 06Rechenzentrumsmarkt Oslo, nach Rechenzentrumstyp
- 07Rechenzentrumsmarkt Oslo, nach Endverwendung
- 08DC Exclusive: Matrix Typ x Komponente
- 09Rechenzentrumsmarkt Oslo, nach Region
- 10Prognoseszenarien
- 11Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- Akershus44.36%
- Oslo Municipality28.79%
- Hamar and Innlandet12.63%
- Østfold8.17%
- Buskerud6.05%
Profilierte Unternehmen
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Vollständige Analyse
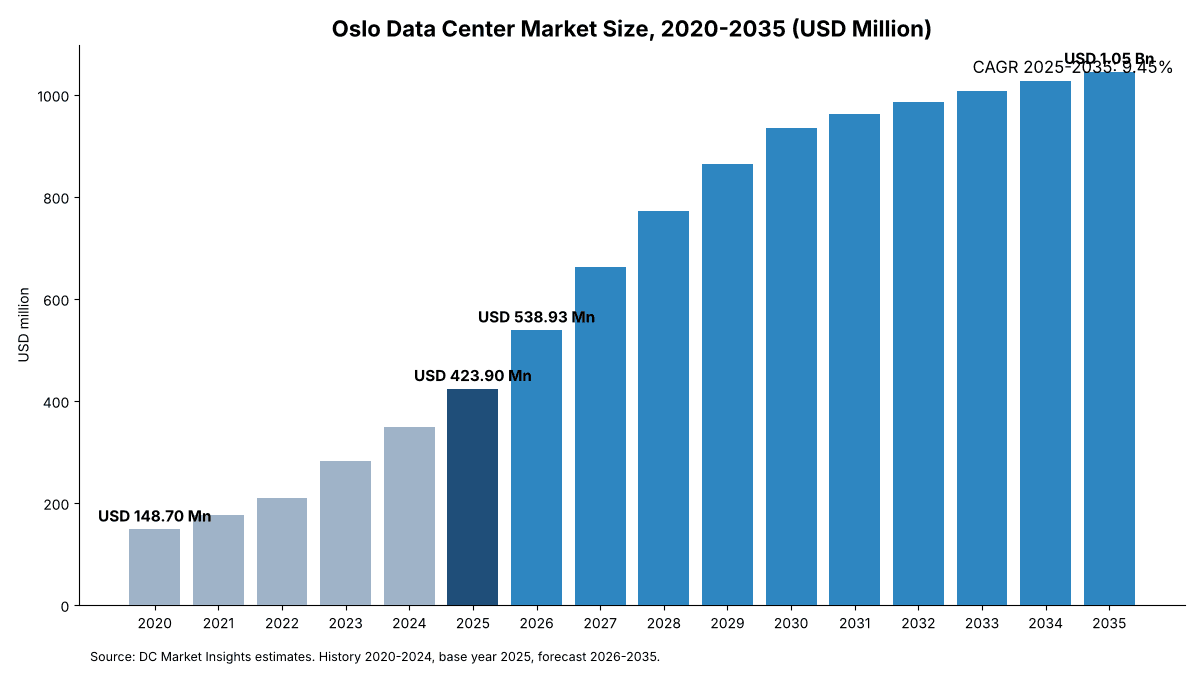
Der Rechenzentrumsmarkt Oslo hat 2026 einen Wert von 538,93 Mio. USD und soll bis 2035 auf 1,05 Mrd. USD wachsen, nach 423,90 Mio. USD im Jahr 2025, bei einer CAGR von 9,45 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die jährlichen Ausgaben von Eigentümern und Mietern für Bau, Ausstattung und Betrieb von Rechenzentren in der Region Oslo: die Kommune Oslo sowie die Campus in Akershus, Østfold, Buskerud und im Raum Hamar, die Betreiber als Oslo-Kapazität vermarkten. Die Bauabrechnung für 2025 lautet: 30 MW (Megawatt) neue IT-Last (Informationstechnologie) x 10,05 Mio. USD pro MW = 301,44 Mio. USD für Bau und Ausstattung, zuzüglich 175 MW Betriebskapazität x 0,70 Mio. USD pro MW = 122,46 Mio. USD für Betrieb und Wartung. KI- und GPU-Cloud-Hallen sind mit 23,88 % pro Jahr das am schnellsten wachsende Segment, und Hamar und Innlandet ist mit 15,44 % pro Jahr die am schnellsten wachsende Region, weil neue Campus dort über Netzstrom verfügen, der im Zentrum von Oslo fehlt. Die Region Oslo macht etwa 40 % des Norway Data Center Market aus, der 2025 einen Wert von 1.061,96 Mio. USD hat. Die englische Originalfassung finden Sie hier: Oslo Data Center Market (English version).
Wichtige Marktkennzahlen: Wie groß ist der Rechenzentrumsmarkt Oslo im Jahr 2026?
Der Rechenzentrumsmarkt Oslo ist 2026 538,93 Mio. USD wert, ein Anstieg von 27,14 % gegenüber 2025, da Campus in der Region Oslo Rekordkapazitäten hinzufügen (Schätzung von DC Market Insights).
- Marktgröße 2025: 423,90 Mio. USD
- Marktgröße 2026: 538,93 Mio. USD
- Marktgröße 2030: 935,25 Mio. USD
- Marktgröße 2035: 1,05 Mrd. USD
- CAGR 2025-2035 Basisszenario: 9,45 %; niedriges Szenario 7,91 %; hohes Szenario 10,83 %
- Größte Komponente: Betrieb und Wartung, 28,89 % der Ausgaben 2025
- Am schnellsten wachsendes Segment: KI- und GPU-Cloud-Hallen, 23,88 % pro Jahr
- Am schnellsten wachsender Käufertyp: KI-Entwickler und Forschung, 12,23 % pro Jahr
- Führende Region: Akershus, 44,36 % der Ausgaben 2025
- Am schnellsten wachsende Region: Hamar und Innlandet, 15,44 % pro Jahr
- Größte Kommune: Oslo, 28,79 % der Ausgaben 2025
- Marktführer: Green Mountain (Einschätzung von DC Market Insights)
Zusammenfassung
Der Rechenzentrumsmarkt Oslo hatte 2020 eine Größe von 148,70 Mio. USD, erreichte 2025 423,90 Mio. USD und soll bis 2035 bei einer CAGR von 9,45 % im Prognosezeitraum 1,05 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Rechenzentrumsmarkts Oslo 2025 | 423,90 Mio. USD |
| Größe des Rechenzentrumsmarkts Oslo 2026 | 538,93 Mio. USD |
| Rechenzentrumsmarkt Oslo, CAGR | 9,45 % |
| Größe des Rechenzentrumsmarkts Oslo 2035 | 1,05 Mrd. USD |
Die Ausgaben wuchsen von 2020 bis 2025 um 23,31 % pro Jahr, weil die Region Oslo in fünf Jahren von etwa 97 MW auf 205 MW IT-Last im Betrieb wuchs (Schätzung von DC Market Insights), angeführt von Colocation-Campus in Enebakk, im Osten von Oslo und am Oslo Internet Exchange. Nach 2025 verlangsamt sich das Wachstum auf 9,45 % pro Jahr, aus zwei Gründen. Erstens erreicht der jährliche Zubau 2030 mit etwa 58 MW seinen Höhepunkt und flaut dann ab, weil die besten Netzanschlüsse in der Nähe von Oslo vergeben sind. Zweitens wächst die Betriebsbasis stark, sodass laufende Serviceausgaben und nicht einmalige Bauvorhaben der größte Posten werden. Ganz Norwegen hatte im April 2026 794 MW Rechenzentrumskapazität in Betrieb, weitere 6.833 MW warteten in der Netzwarteschlange (Quelle: Statistics Norway, April 2026). Die Nachfrage nach Standorten in der Region Oslo ist also nicht die Grenze; Strom und Flächen sind es.
Marktumfang: Was deckt der Rechenzentrumsmarkt Oslo ab?
Der Rechenzentrumsmarkt Oslo umfasst die jährlichen Ausgaben für Bau, Ausstattung und Betrieb von Rechenzentren in der Region Oslo, 423,90 Mio. USD im Jahr 2025 (Schätzung von DC Market Insights).
Eingeschlossen. Elektrische Systeme (Netzanschluss, Transformatoren, Schaltanlagen, unterbrechungsfreie Stromversorgung (USV) und Generatoren), mechanische Anlagen und Kühlung, Gebäude und Tiefbau, Ausstattung der Rechnerflächen (Racks, Einhausung, Verkabelung und Software für das Infrastrukturmanagement von Rechenzentren (DCIM)) sowie Betrieb und Wartung der installierten Basis, unabhängig davon, ob ein Colocation-Betreiber, ein Cloud-Anbieter, eine Bank oder eine Behörde die Leistung einkauft. Gezählt werden Rechenzentrumsstandorte der Region Oslo in der Kommune Oslo, in Akershus (darunter Enebakk, Nittedal, Lillestrøm, Lørenskog und Vestby), Østfold, Buskerud und im Raum Hamar.
Ausgeschlossen. Server, Speicher und Netzwerkgeräte im Besitz der Mieter, Softwarelizenzen, Stromrechnungen, Grundstückskäufe und Krypto-Mining-Standorte. Rechenzentren in Westnorwegen, Telemark, Agder und Nordnorwegen gehören zum umfassenderen Bericht über Norwegen.
Wie die Segmente zusammenpassen. Jede Krone der Gesamtsumme steckt genau einmal in jeder Aufteilung: nach Komponente, nach Rechenzentrumstyp, nach Verwendung und nach Region. Die Aufteilung nach Komponenten trennt einmaligen Bau (71,11 % der Ausgaben 2025) von wiederkehrenden Services (28,89 %). Die Werte sind in US-Dollar zum jährlichen Durchschnittskurs des Ausgabenjahrs angegeben; das Modell von DC Market Insights rechnet NOK für 2025 mit etwa 10,5 NOK pro US-Dollar um.
Verwandte Segmente und Verwendung. Leser fragen auch nach dem Colocation-Markt Oslo, Hyperscale-Rechenzentren in Oslo, dem Rechenzentrumsbau in Norwegen und der Stromversorgung von Rechenzentren in Oslo. Colocation ist eine Typaufteilung in diesem Bericht, der Bau ist die Komponente Gebäude und Tiefbau, und die Stromversorgung erscheint als Komponente elektrische Infrastruktur und im Abschnitt zu den Herausforderungen.
Warum weichen Schätzungen zum Rechenzentrumsmarkt Oslo voneinander ab?
Schätzungen für Oslo weichen vor allem ab, weil die Grenze unterschiedlich gezogen wird und weil IT-Ausrüstung der Mieter mitgezählt wird oder nicht. Dieser Bericht zählt nur Ausgaben für die Anlage selbst.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Geografie | Kommune Oslo, Akershus, Østfold, Buskerud und der Raum Hamar | Betreiber vermarkten die Campus in Hamar und Enebakk als Kapazität der Region Oslo; reine Stadtzahlen verfehlen über 70 % der Ausgaben |
| IT der Mieter | Ausgeschlossen | Server und Speicher werden über getrennte Kanäle verkauft und würden die Zahl verdoppeln |
| Colocation-Miete | Ausgeschlossen; stattdessen werden Bau- und Betriebskosten der Betreiber gezählt | Würden Miete und Baukosten beide gezählt, wäre dieselbe Halle doppelt erfasst |
| Strom | Ausgeschlossen | Stromrechnungen folgen den Spotpreisen, nicht der Aktivität der Rechenzentren |
| Krypto-Mining | Ausgeschlossen | Es werden keine Krypto-Standorte in der Region Oslo gezählt |
| Basisjahr | 2025 tatsächliche Kapazität, 2026 laufendes Jahr | Nutzt die neuesten registrierten Kapazitätsdaten |
Markttreiber: Was treibt die Ausgaben für Rechenzentren in Oslo nach oben?
Drei Kräfte treiben die Ausgaben in der Region Oslo: ein Kapazitätsausbau, der die Betriebslast bis 2028 verdoppelt, KI-Hallen mit höheren Kosten pro MW sowie öffentliche und Finanzkunden, die Daten in Norwegen halten müssen.
Eine Netzwarteschlange, die weit größer ist als die installierte Kapazität
Norwegische Rechenzentren hatten im April 2026 4.350 MW Netzkapazität zugeteilt, davon waren 794 MW in Nutzung, und beim Übertragungsnetzbetreiber Statnett wurden weitere 6.833 MW geprüft (Quelle: Statistics Norway, April 2026). Die Norwegische Direktion für Wasserressourcen und Energie (NVE) erwartet, dass der Stromverbrauch der Rechenzentren von 2,5 Terawattstunden (TWh) im Jahr 2024 auf 6,0 TWh im Jahr 2030 steigt (Quelle: Government of Norway, Oktober 2025). Die Region Oslo ist der wichtigste Konnektivitätsknoten des Landes, daher sucht ein großer Teil dieser neuen Nachfrage Standorte in Reichweite von Oslo. Im Modell von DC Market Insights fügt die Region Oslo 2025 30 MW, 2026 38 MW und am Höhepunkt 2030 etwa 58 MW hinzu, wodurch die Betriebslast von 205 MW Ende 2025 auf 455 MW Ende 2030 steigt.
Colocation-Campus wachsen rund um Oslo
Green Mountain begann im November 2023 ein neues 10-MW-Gebäude in Enebakk bei Oslo, wodurch der Campus auf 41,5 MW wächst, und ein internationales Technologieunternehmen reservierte davon fast 5 MW (Quelle: Green Mountain press release, 17. November 2023). STACK Infrastructure plante seinen Campus Holtskogen östlich von Oslo mit drei 6-MW-Gebäuden, insgesamt 18 MW, bei einer geplanten Energieeffizienz (Power Usage Effectiveness, PUE) von 1,12 (Quelle: STACK Infrastructure campus brochure). Bulk Infrastructure verdoppelte im Mai 2025 seine Anlage am Oslo Internet Exchange (OS-IX) auf 14 MW, mit Hallen für Racks mit 40 bis 50 kW (Quelle: DatacenterDynamics, Mai 2025). Jedes neue Gebäude löst eine Welle von Aufträgen für Elektrik, Kühlung und Tiefbau aus, weshalb der Bau 71,11 % der Ausgaben 2025 ausmachte.
Datenresidenz für Banken und den öffentlichen Sektor
Microsoft kündigte 2018 eine Azure-Cloud-Region in Oslo an, mit Services ab Ende 2019, sowie eine zweite Region bei Stavanger (Quelle: Microsoft News Centre Europe, Juni 2018). Banken, Versicherer und Behörden nutzen Regionen im Land und Colocation, um Aufsichts- und Sicherheitsvorgaben zu erfüllen. Die norwegische Rechenzentrumsregulierung verlangt nun, dass Betreiber sich bei der norwegischen Kommunikationsbehörde (Nkom) registrieren und ein angemessenes Sicherheitsniveau einhalten; bis zur Frist am 1. Juli 2025 hatten 38 Betreiber 58 Rechenzentren registriert (Quelle: Altinget, Juli 2025). Diese Käufer machen über die Endverwendungssegmente BFSI und öffentlicher Sektor 33,71 % der Ausgaben 2025 aus und bevorzugen Standorte nahe Oslo wegen Latenz und Personalzugang.
Markttrends: Wie verändert sich das Design von Rechenzentren in Oslo?
Rechenzentren in der Region Oslo bewegen sich hin zu höherer Rack-Dichte, Wärmeexport ins Fernwärmenetz und Campus außerhalb der Stadt, wo noch Netzstrom verfügbar ist.
Flüssigkeitsgekühlte Hallen für KI-Racks
Die Erweiterung von OS-IX bietet drei Hallendichten, von 3 bis 4 kW bis zu 40 bis 50 kW pro Rack (Quelle: DatacenterDynamics, Mai 2025). Im Modell von DC Market Insights machen KI- und GPU-Hallen 2025 20 % der neuen MW in der Region Oslo aus und bis 2030 50 %. Ein KI-MW kostet 2025 im Bau etwa 12,60 Mio. USD gegenüber 9,41 Mio. USD für ein konventionelles MW, vor allem wegen zusätzlicher Elektrik und Flüssigkeitskühlung, sodass der KI-Anteil die Ausgaben schneller steigen lässt als die Megawatt.
Wärmeexport wird zur Designregel
Seit dem 1. April 2025 müssen neue oder erweiterte Rechenzentren über 2 MW vor dem Bau eine von NVE genehmigte Kosten-Nutzen-Analyse zur Nutzung der Abwärme durchführen (Quelle: Government of Norway, Oktober 2025). Skygard, im Besitz von Telenor, Hafslund und HitecVision, baute seinen Standort Hovinbyen in Oslo so, dass Abwärme in das Fernwärmenetz von Hafslund eingespeist wird, als Teil einer ersten Phase von 2,4 Mrd. NOK (Quelle: DatacenterDynamics, März 2024). Wärmepumpen, Wärmetauscher und Rohrleitungen erhöhen den mechanischen Anteil pro MW in der Preisgestaltung von DC Market Insights um etwa 3 % bis 5 %.
Campus wandern an den Rand der Region
Netzgrenzen im Zentrum von Oslo verlagern große Bauvorhaben nach Enebakk, Nittedal, Vestby und Hamar. Der Campus von Green Mountain in Hamar ist mit 90 MW und Investitionen von 9,7 Mrd. NOK geplant (Quelle: Statistics Norway, April 2026, unter Berufung auf Projektzahlen von Menon). Der Anteil der Kommune Oslo an den Ausgaben der Region Oslo sinkt daher von 28,79 % im Jahr 2025 auf 22,16 % im Jahr 2035, während Hamar und Innlandet von 12,63 % auf 21,53 % steigt.
Marktherausforderungen: Was bremst das Wachstum der Rechenzentren in Oslo?
Netzkapazität und Strompreise bremsen den Rechenzentrumsmarkt Oslo am stärksten, gefolgt vom lokalen Widerstand gegen große Energieverbraucher.
Netzanschlüsse dauern Jahre
Statnett hatte in der Strategie der Regierung vom Oktober 2025 2.691 MW für neue Rechenzentren reserviert und 4.390 MW an Projekten in der Warteschlange (Quelle: Government of Norway, Oktober 2025). Die Region Oslo gehört zu den am stärksten eingeschränkten Gebieten, daher weicht ein Projekt, das bis 2028 keinen Strom sichert, nach Hamar oder aus der Region aus. Das niedrige Szenario von DC Market Insights kürzt die neuen MW in der Region Oslo ab 2026 um 15 %, was einen Markt von 907,48 Mio. USD statt 1,05 Mrd. USD im Jahr 2035 ergibt.
Höhere Stromkosten und volle Stromsteuer
Dienstleistungsbranchen zahlten 2025 im Durchschnitt 62,5 øre pro Kilowattstunde für Strom vor Steuern und Netzentgelten, 13 % mehr als die 55,1 øre im Jahr 2024 (Quelle: Statistics Norway, Februar 2026). Rechenzentren zahlten von 2016 bis 2022 eine ermäßigte Stromsteuer und zahlen seit 2023 den Normalsatz (Quelle: Computer Weekly, Juli 2024). Höhere Betriebskosten drängen Betreiber zu effizienten Designs, machen Norwegen aber auch zu einem weniger auffälligen Preisausreißer gegenüber Schweden und Finnland, wenn Hyperscaler Standorte auswählen.
Marktchancen: Wo liegen die neuen Umsatzpools in Oslo?
Die zwei größten neuen Umsatzpools sind die Ausstattung von KI-Hallen und die Servicebasis, die mit jedem gebauten MW wächst.
KI- und GPU-Cloud-Hallen
KI- und GPU-Cloud-Hallen wachsen mit 23,88 % pro Jahr, von 8,01 % der Ausgaben 2025 auf 27,65 % der Ausgaben 2035, am schnellsten aller Typen (Schätzung von DC Market Insights). Anbieter von Flüssigkeitskühlung, Stromverteilung mit hoher Dichte und schnell errichteten modularen Hallen profitieren am meisten, weil jedes KI-MW etwa 3 Mio. USD mehr Inhalt trägt als ein konventionelles MW.
Betrieb und Wartung auf wachsender Basis
Betrieb und Wartung wachsen mit 14,89 % pro Jahr, als am schnellsten wachsende Komponente, da sich die Betriebsbasis von 2025 bis 2035 mehr als verdreifacht. Facility-Management-Firmen, Dienstleister für Elektrik und Kühlung sowie DCIM-Softwareanbieter können jedem neuen Campus mehrjährige Verträge verkaufen, und Wärmeexportsysteme schaffen zusätzlichen Wartungsumfang.
Preise: Wie viel kostet ein Rechenzentrum in Oslo pro MW?
Ein Rechenzentrum in der Region Oslo kostete 2025 im Bau etwa 9,41 Mio. USD pro MW IT-Last für eine konventionelle Halle und 12,60 Mio. USD für eine KI-Halle (Schätzung von DC Market Insights).
| Posten (Mio. USD pro MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Bau und Ausstattung konventionelle Halle | 8,00 | 9,41 | 10,14 | 10,92 |
| Bau und Ausstattung KI- und GPU-Halle | 12,60* | 12,60 | 12,29 | 11,98 |
| Betrieb und Wartung pro MW im Betrieb und Jahr | 0,62 | 0,70 | 0,72 | 0,74 |
*Die Kosten der KI-Halle für 2020 sind auf dem Niveau von 2025 angegeben; die Region Oslo baute in jenem Jahr keine KI-Hallen. Öffentliche Ankerwerte stimmen mit diesen Modellpreisen überein. Projektzahlen von Menon beziffern den 27-MW-Standort Enebakk von Green Mountain auf 3.200 Mio. NOK, etwa 118,5 Mio. NOK pro MW, und den 90-MW-Campus in Hamar auf 9.700 Mio. NOK, etwa 107,8 Mio. NOK pro MW, was bei 10,5 NOK pro Dollar grob 10 bis 11 Mio. USD pro MW entspricht (Quelle: Statistics Norway, April 2026). Die erste Phase von Skygard mit 2,4 Mrd. NOK für ein 40-MW-Programm ergibt etwa 60 Mio. NOK pro MW, niedriger, weil spätere Phasen Grundstück und Netzarbeiten wiederverwenden (Quelle: DatacenterDynamics, März 2024).
Normen und Regulierung: Welche Regeln prägen Rechenzentren in Oslo?
Drei norwegische Regeln prägen Rechenzentren in der Region Oslo: die Registrierung bei Nkom, die Regel zur Analyse der Abwärme und die Pflicht zur Energiebewertung.
Registrierung und Sicherheit. Die Verordnung über Rechenzentren verlangt, dass Betreiber sich bei Nkom registrieren und ein angemessenes Sicherheitsniveau einhalten; die erste Frist war der 1. Juli 2025, und bis zum 20. März 2026 waren 104 Rechenzentren registriert, davon 26 intern bei ihren Eigentümern (Quelle: Statistics Norway, April 2026).
Abwärme. Rechenzentren über 2 MW benötigen vor Bau oder Erweiterung eine von NVE genehmigte Kosten-Nutzen-Analyse zur Nutzung der Abwärme, in Kraft seit dem 1. April 2025 (Quelle: Government of Norway, Oktober 2025).
Energiebewertungen. Unternehmen, die im Durchschnitt mehr als 2,5 Gigawattstunden (GWh) pro Jahr verbrauchen, müssen Energiebewertungen durchführen, die erste vor dem 1. Oktober 2026 (Quelle: Government of Norway, Oktober 2025). Zusammen erhöhen diese Regeln die Kosten für Planung und Berichterstattung, begünstigen aber effiziente Neubauten gegenüber alten Serverräumen, was die Ersatznachfrage im Segment Unternehmen und öffentlicher Sektor stützt.
Marktsegmentierung: Welches Segment führt den Rechenzentrumsmarkt Oslo an?
Betrieb und Wartung führen den Rechenzentrumsmarkt Oslo nach Komponenten mit 28,89 % der Ausgaben 2025 an, während KI- und GPU-Cloud-Hallen nach Typ mit 23,88 % pro Jahr am schnellsten wachsen.
Nach Komponente: Betrieb und Wartung führen mit 28,89 %
Services führen, weil zu Beginn von 2025 bereits 175 MW liefen; die elektrische Infrastruktur folgt mit 27,09 % knapp dahinter, weil Netzanschluss, Schaltanlagen und USV den größten Anteil jedes neuen MW ausmachen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Betrieb und Wartung | 122,46 | 28,89 % | 490,78 | 14,89 % |
| Elektrische Infrastruktur | 114,85 | 27,09 % | 217,49 | 6,59 % |
| Gebäude und Tiefbau | 78,98 | 18,63 % | 115,40 | 3,87 % |
| Mechanische Infrastruktur und Kühlung | 71,44 | 16,85 % | 148,69 | 7,61 % |
| Rechnerflächen und IT-Infrastruktur | 36,17 | 8,53 % | 73,24 | 7,31 % |
| Gesamt | 423,90 | 100,00 % | 1.045,59 | 9,45 % |
Nach Rechenzentrumstyp: Wholesale-Colocation führt mit 36,37 %
Wholesale-Colocation führt, weil die meisten Campus der Region Oslo, von Enebakk bis Holtskogen, für Cloud- und Unternehmensmieter gebaut sind, die ganze Hallen mieten. Standorte von Unternehmen und öffentlichem Sektor wachsen mit 2,48 % pro Jahr am langsamsten, da alte Serverräume in Colocation umziehen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wholesale-Colocation | 154,17 | 36,37 % | 354,87 | 8,69 % |
| Unternehmen und öffentlicher Sektor | 93,81 | 22,13 % | 119,83 | 2,48 % |
| Hyperscale-Cloud-Eigenbau | 81,86 | 19,31 % | 178,59 | 8,11 % |
| Retail-Colocation und Interconnection | 60,11 | 14,18 % | 103,20 | 5,55 % |
| KI- und GPU-Cloud-Hallen | 33,95 | 8,01 % | 289,11 | 23,88 % |
| Gesamt | 423,90 | 100,00 % | 1.045,59 | 9,45 % |
Nach Endverwendung: Cloud und IT-Services führen mit 34,66 %
Cloud- und IT-Service-Anbieter führen bei der Endverwendung, und KI-Entwickler und Forschung wachsen mit 12,23 % pro Jahr am schnellsten.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud und IT-Services | 146,92 | 34,66 % | 431,52 | 11,38 % |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | 73,08 | 17,24 % | 144,81 | 7,08 % |
| Öffentlicher Sektor und Verteidigung | 69,82 | 16,47 % | 156,63 | 8,42 % |
| Telekommunikation und Medien | 55,62 | 13,12 % | 101,63 | 6,21 % |
| KI-Entwickler und Forschung | 39,80 | 9,39 % | 126,20 | 12,23 % |
| Energie, Industrie und Sonstige | 38,66 | 9,12 % | 84,80 | 8,17 % |
| Gesamt | 423,90 | 100,00 % | 1.045,59 | 9,45 % |
DC Exclusive: Das Baukostenmodell der Region Oslo und die Matrix Typ x Komponente
Die größte Zelle im Jahr 2025 ist Betrieb und Wartung bei Wholesale-Colocation mit 44,34 Mio. USD. Diese Matrix ist ein Modell von DC Market Insights, aufgebaut aus 14 Eingangsgrößen und geprüft mit 3 Grenzwertprüfungen.
Die Eingangsgrößen sind die jährlich neuen MW für 2020-2035, der KI-Anteil an den neuen MW, die Kosten pro MW für konventionelle und KI-Hallen, die Servicekosten pro MW im Betrieb und die Ausgangsbasis von 85 MW Ende 2019. Die Zeilen sind Rechenzentrumstypen und die Spalten Komponenten, in Mio. USD für 2025; jede Zeile und jede Spalte summiert sich zu den Gesamtwerten in den Segmentierungstabellen.
| Typ / Komponente | Elektrische Infrastruktur | Mechanische Infrastruktur und Kühlung | Gebäude und Tiefbau | Rechnerflächen und IT-Infrastruktur | Betrieb und Wartung | Gesamt |
|---|---|---|---|---|---|---|
| Wholesale-Colocation | 42,13 | 25,43 | 29,00 | 13,27 | 44,34 | 154,17 |
| Retail-Colocation und Interconnection | 16,43 | 9,92 | 11,31 | 5,17 | 17,29 | 60,12 |
| Hyperscale-Cloud-Eigenbau | 22,82 | 13,78 | 18,86 | 7,19 | 19,22 | 81,87 |
| Unternehmen und öffentlicher Sektor | 23,48 | 14,17 | 12,93 | 7,39 | 35,83 | 93,80 |
| KI- und GPU-Cloud-Hallen | 9,99 | 8,14 | 6,88 | 3,15 | 5,78 | 33,94 |
Regionale Einblicke: Welche Region führt den Rechenzentrumsmarkt Oslo an?
Akershus führt den Rechenzentrumsmarkt Oslo mit 44,36 % der Ausgaben 2025 an. Hamar und Innlandet ist mit 15,44 % pro Jahr die am schnellsten wachsende Region (Schätzung von DC Market Insights).
Akershus hält 44,36 % Anteil
Akershus führt, weil Enebakk, Nittedal, Lillestrøm, Lørenskog und Vestby die meisten großen Colocation-Campus im Umkreis von 40 km um Oslo beherbergen. Die Ausgaben wachsen bis 2035 um 8,81 % pro Jahr.
Die Kommune Oslo hält 28,79 % Anteil
Die Kommune Oslo beherbergt den Oslo Internet Exchange, Retail-Colocation und den Standort Hovinbyen von Skygard. Ihr Anteil sinkt, weil die Netzkapazität im Zentrum knapp ist; die Ausgaben wachsen um 6,62 % pro Jahr.
Hamar und Innlandet hält 12,63 % Anteil
Hamar und Innlandet ist die am schnellsten wachsende Region für den Rechenzentrumsmarkt Oslo mit 15,44 % pro Jahr, weil der geplante 90-MW-Campus von Green Mountain in Hamar über Netzstrom verfügt, der im Zentrum von Oslo fehlt.
Østfold hält 8,17 % Anteil
Østfold, rund um Fredrikstad, Sarpsborg und Halden, bedient Unternehmens- und Disaster-Recovery-Standorte auf dem Weg nach Schweden und wächst um 9,10 % pro Jahr.
Buskerud hält 6,05 % Anteil
Buskerud, angeführt von Drammen, beherbergt Unternehmens- und Edge-Standorte westlich von Oslo und wächst um 10,37 % pro Jahr, da kleinere KI-Inferenzhallen den Glasfaserrouten folgen.
Kommunenanalyse: Welche Kommunen geben am meisten für Rechenzentren in Oslo aus?
Die Kommune Oslo gibt mit 28,79 % der Ausgaben 2025 am meisten aus, gefolgt von Enebakk mit 16,12 %. Hamar wächst mit 15,69 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
| Rang | Kommune | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Oslo | Kommune Oslo | 122,04 | 28,79 % | 231,70 | 6,62 % |
| 2 | Enebakk | Akershus | 68,33 | 16,12 % | 134,57 | 7,01 % |
| 3 | Hamar | Hamar und Innlandet | 46,80 | 11,04 % | 201,07 | 15,69 % |
| 4 | Lillestrøm | Akershus | 36,16 | 8,53 % | 95,25 | 10,17 % |
| 5 | Nittedal | Akershus | 26,15 | 6,17 % | 73,40 | 10,87 % |
| 6 | Fredrikstad | Østfold | 23,06 | 5,44 % | 53,53 | 8,79 % |
| 7 | Vestby | Akershus | 21,11 | 4,98 % | 59,18 | 10,86 % |
| 8 | Lørenskog | Akershus | 18,27 | 4,31 % | 40,67 | 8,33 % |
| 9 | Drammen | Buskerud | 16,49 | 3,89 % | 44,02 | 10,32 % |
| 10 | Übrige Kommunen | Alle | 45,48 | 10,73 % | 112,19 | 9,45 % |
| Gesamt | 423,90 | 100,00 % | 1.045,59 | 9,45 % |
Prognoseszenarien: Was könnte die Prognose für Oslo 2035 verändern?
Der Rechenzentrumsmarkt Oslo reicht 2035 von 907,48 Mio. USD im niedrigen Szenario bis 1,19 Mrd. USD im hohen Szenario, um eine Basis von 1,05 Mrd. USD.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue MW und KI-Anteil 15 % unter der Basis, weil sich Netzanschlüsse verzögern | 907,48 Mio. USD | 7,91 % |
| Basis | Etwa 38 MW Zubau 2026, Höhepunkt von 58 MW im Jahr 2030, KI-Anteil 50 % bis 2030 | 1,05 Mrd. USD | 9,45 % |
| Hoch | Neue MW und KI-Anteil 15 % über der Basis, weil Statnett die Warteschlange schneller abbaut | 1,19 Mrd. USD | 10,83 % |
Wettbewerbseinblicke: Wer führt den Rechenzentrumsmarkt Oslo an?
Green Mountain führt den Rechenzentrumsmarkt Oslo an und hält zusammen mit STACK Infrastructure und Skygard etwa 38 % der Ausgaben 2025 (Einschätzung von DC Market Insights).
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Green Mountain hält etwa 18 % über seinen Campus in Enebakk und den Bau in Hamar, mit einem Vorteil bei großen Hallen für einzelne Mieter. STACK Infrastructure hält etwa 12 % mit seinen Campus im Osten von Oslo, die auf niedrige PUE ausgelegt sind. Skygard hält etwa 8 % mit einem Wärmeexportmodell, das vom Fernwärmenetz von Hafslund getragen wird. Bulk Infrastructure führt bei der Interconnection am OS-IX, während Ausrüster wie Schneider Electric, ABB, Vertiv und Eaton die Aufträge für Elektrik und Kühlung bei allen Betreibern gewinnen.
Aktuelle Entwicklungen
- Im April 2026 meldete Statistics Norway 794 MW Rechenzentrumskapazität in Nutzung und 6.833 MW in der Warteschlange von Statnett (Quelle: Statistics Norway).
- Im März 2026 waren 104 Rechenzentren bei Nkom registriert, darunter 26 interne Standorte (Quelle: Statistics Norway, April 2026).
- Im Februar 2026 meldete Statistics Norway, dass Dienstleistungsbranchen 2025 62,5 øre pro kWh für Strom zahlten, ein Plus von 13 % (Quelle: Statistics Norway).
- Im Oktober 2025 nannte die Rechenzentrumsstrategie der Regierung 2.691 MW reserviert und 4.390 MW in der Warteschlange für Rechenzentren (Quelle: Government of Norway).
- Im Juli 2025 hatten 38 Betreiber bis zur Frist 58 Rechenzentren bei Nkom registriert (Quelle: Altinget).
- Im Mai 2025 verdoppelte Bulk Infrastructure seine Anlage am Oslo Internet Exchange auf 14 MW (Quelle: DatacenterDynamics).
Die gesamte Berichterstattung finden Sie auf der Branchenseite, und vergleichen Sie den Norway Data Center Colocation Market und den Norway Data Center Infrastructure Market.
Methodik: Wie wir das Modell des Rechenzentrumsmarkts Oslo aufgebaut haben
Wir haben das Modell des Rechenzentrumsmarkts Oslo von unten nach oben aus jährlichen Megawatt-Kohorten, Kosten pro MW und Servicekosten pro MW im Betrieb aufgebaut.
Die Region Oslo startete 2020 mit etwa 85 MW IT-Last im Betrieb und fügte 2020 12 MW hinzu, steigend auf 30 MW im Jahr 2025, 58 MW im Jahr 2030 und 48 MW im Jahr 2035, was bis Ende 2035 715 MW Betriebslast ergibt. Die neuen MW jedes Jahres werden in konventionelle und KI-Hallen aufgeteilt (KI-Anteil 20 % im Jahr 2025, 50 % im Jahr 2030, 60 % im Jahr 2035) und mit den Kosten pro MW aus der Preistabelle multipliziert; die Betriebsbasis zu Jahresbeginn wird mit den Servicekosten pro MW multipliziert. Die Aufteilungen nach Komponente, Typ, Endverwendung, Region und Kommune stammen aus Betreiberankündigungen, den Registrierungszahlen von Nkom und der Kostenstruktur öffentlicher Projektbudgets.
Drei Grenzwertprüfungen testen das Ergebnis. Erstens macht die Region Oslo 2025 39,92 % des Norway Data Center Market aus und 2035 45,26 %, unter der Obergrenze von 50 %, die der Anteil der in Oslo-Nähe genutzten norwegischen Kapazität setzt. Zweitens liegen die Bauausgaben 2025 von 301,44 Mio. USD unter der Obergrenze, die sich aus den angekündigten Projektbudgets der Region Oslo ergibt. Drittens ergeben als Untergrenze 205 MW Betriebslast x die niedrigsten öffentlichen Servicekosten von etwa 0,5 Mio. USD pro MW mindestens 100 Mio. USD jährliche Serviceausgaben, was das Modell übertrifft. Mehr dazu in unserer Forschungsmethodik. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung Arithmetik, Quellen und Daten kontrolliert.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Größe des Rechenzentrumsmarkts Oslo, 2020-2035
- 2.2Warum Schätzungen zum Rechenzentrumsmarkt Oslo voneinander abweichen
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markttrends
- 3.3Marktherausforderungen
- 3.4Marktchancen
- 04Preise und Regulierung
- 4.1Baukosten pro MW, 2020-2035
- 4.2Normen und Regulierung in Norwegen
- 05Rechenzentrumsmarkt Oslo, nach Komponente
- 5.1Elektrische Infrastruktur
- 5.2Mechanische Infrastruktur und Kühlung
- 5.3Gebäude und Tiefbau
- 5.4Rechnerflächen und IT-Infrastruktur
- 5.5Betrieb und Wartung
- 06Rechenzentrumsmarkt Oslo, nach Rechenzentrumstyp
- 6.1Wholesale-Colocation
- 6.2Retail-Colocation und Interconnection
- 6.3Hyperscale-Cloud-Eigenbau
- 6.4Unternehmen und öffentlicher Sektor
- 6.5KI- und GPU-Cloud-Hallen
- 07Rechenzentrumsmarkt Oslo, nach Endverwendung
- 7.1Cloud und IT-Services
- 7.2Banken, Finanzdienstleistungen und Versicherungen
- 7.3Öffentlicher Sektor und Verteidigung
- 7.4Telekommunikation und Medien
- 7.5Energie, Industrie und Sonstige
- 7.6KI-Entwickler und Forschung
- 08DC Exclusive: Matrix Typ x Komponente
- 09Rechenzentrumsmarkt Oslo, nach Region
- 9.1Akershus
- 9.2Kommune Oslo
- 9.3Hamar und Innlandet
- 9.4Østfold
- 9.5Buskerud
- 9.6Kommunenanalyse
- 10Prognoseszenarien
- 11Wettbewerbslandschaft
- 11.1Unternehmensanteile und Vorteile
- 11.2Aktuelle Entwicklungen
- Abb. 1Größe des Rechenzentrumsmarkts Oslo, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Baukosten pro MW
- Tabelle 4Segmenttabellen nach Komponente, Typ und Endverwendung
- Tabelle 5Matrix Typ x Komponente
- Tabelle 6Rangfolge der Kommunen
- Tabelle 7Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025 actual capacity, 2026 current year.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025 actual capacity, 2026 current year
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
538,93 Mio. USD im Jahr 2026, ein Plus von 27,14 % gegenüber 423,90 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 1,05 Mrd. USD erreichen, bei einer CAGR von 9,45 % von 2025 bis 2035.
423,90 Mio. USD im Jahr 2025 und 1,05 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Im Jahr 2020 lag der Markt bei 148,70 Mio. USD.
Jährliche Ausgaben von 423,90 Mio. USD im Jahr 2025 für Bau, Ausstattung und Betrieb von Rechenzentren in Oslo, Akershus, Østfold, Buskerud und der Region Hamar. Server der Mieter, Stromrechnungen und Grundstücke sind ausgenommen.
9,45 % pro Jahr von 2025 bis 2035, nach 23,31 % pro Jahr in den Jahren 2020-2025, weil der jährliche Zubau im Jahr 2030 mit etwa 58 MW seinen Höhepunkt erreicht und die Ausgaben für Services auf der Betriebsbasis zum größten Posten werden (Schätzung von DC Market Insights).
28,89 % der Ausgaben von 2025 entfallen auf Betrieb und Wartung, die führende Komponente, weil zu Beginn des Jahres 2025 bereits 175 MW in Betrieb waren. Die elektrische Infrastruktur folgt mit 27,09 % (Schätzung von DC Market Insights).
Mit 23,88 % pro Jahr sind KI- und GPU-Cloud-Hallen das am schnellsten wachsende Segment. Ihr Anteil steigt von 8,01 % der Ausgaben von 2025 auf 27,65 % der Ausgaben von 2035, da sich flüssigkeitsgekühlte Hallen für Racks mit hoher Dichte verbreiten (Schätzung von DC Market Insights).
Im Jahr 2025 etwa 9,41 Mio. USD pro MW IT-Last für eine konventionelle Halle und 12,60 Mio. USD für eine KI-Halle (Schätzung von DC Market Insights). Nach Zahlen von Menon liegt der Campus Enebakk bei etwa 118,5 Mio. NOK pro MW.
44,36 % der Ausgaben von 2025 entfallen auf Akershus, die führende Region mit den Campus-Standorten Enebakk, Nittedal und Vestby. Hamar und Innlandet wächst mit 15,44 % pro Jahr am schnellsten, weil die dortigen Campus über Netzstrom verfügen (Schätzung von DC Market Insights).
Etwa 38 % der Ausgaben von 2025 entfallen auf die drei größten Betreiber, angeführt von Green Mountain mit etwa 18 %, gefolgt von STACK Infrastructure und Skygard (Einschätzung von DC Market Insights). Auch Bulk Infrastructure, Digital Realty, Microsoft und Telenor sind im Wettbewerb.
Im April 2026 waren 794 MW in Betrieb, bei 4.350 MW zugeteilter Kapazität und 6.833 MW in der Warteschlange von Statnett, laut Statistics Norway. Die Region Oslo hatte Ende 2025 etwa 205 MW in Betrieb (Schätzung von DC Market Insights).
28,79 % der Ausgaben von 2025 entfallen auf die Kommune Oslo, die größte, gefolgt von Enebakk mit 16,12 %. Hamar wächst mit 15,69 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Seit dem 1. April 2025 benötigen Rechenzentren über 2 MW eine von NVE genehmigte Analyse zur Nutzung der Abwärme, und Betreiber müssen sich bei Nkom registrieren; bis zum 20. März 2026 waren 104 Rechenzentren registriert, laut Statistics Norway.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.