
Mercato dei data center di Oslo: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center di Oslo era pari a USD 423.9 milioni; si prevede che raggiunga USD 1,050.0 milioni entro il 2035, con un CAGR del 9.45%. Akershus rappresenta 44.36% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 16 ott 2026
Anno base 2025 actual capacity, 2026 current year PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Prezzi e normativa
- 05Mercato dei data center di Oslo, per componente
- 06Mercato dei data center di Oslo, per tipo di data center
- 07Mercato dei data center di Oslo, per uso finale
- 08DC Exclusive: matrice tipo x componente
- 09Mercato dei data center di Oslo, per area
- 10Scenari di previsione
- 11capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Akershus44.36%
- Oslo Municipality28.79%
- Hamar and Innlandet12.63%
- Østfold8.17%
- Buskerud6.05%
Aziende analizzate
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Analisi completa
Il mercato dei data center di Oslo vale USD 538,93 milioni nel 2026 e si prevede raggiunga USD 1,05 miliardi entro il 2035, rispetto a USD 423,90 milioni nel 2025, con un CAGR del 9,45% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende ciò che proprietari e tenant spendono ogni anno per costruire, allestire e gestire data center nella regione di Oslo: il comune di Oslo più i campus di Akershus, Østfold, Buskerud e dell’area di Hamar che gli operatori vendono come capacità di Oslo. Il conto della costruzione per il 2025 è di 30 MW (megawatt) di nuovo carico di tecnologia dell’informazione (IT) x USD 10,05 milioni per MW = USD 301,44 milioni di costruzione e allestimento, più 175 MW di capacità operativa x USD 0,70 milioni per MW = USD 122,46 milioni di spesa per operatività e manutenzione. Le sale cloud per AI e GPU sono il segmento in più rapida crescita, con il 23,88% annuo, e Hamar e Innlandet è l’area in più rapida crescita, con il 15,44% annuo, perché i nuovi campus dispongono di energia di rete che il centro di Oslo non ha. La regione di Oslo detiene circa il 40% del Norway Data Center Market, valutato USD 1.061,96 milioni nel 2025. Per la versione originale di questo report, consulta Oslo Data Center Market (versione inglese).
Statistiche chiave del mercato: quanto vale il mercato dei data center di Oslo nel 2026?
Il mercato dei data center di Oslo vale USD 538,93 milioni nel 2026, con un aumento del 27,14% rispetto al 2025 grazie ai campus della regione di Oslo che aggiungono capacità record (stima di DC Market Insights).
- Dimensione del mercato 2025: USD 423,90 milioni
- Dimensione del mercato 2026: USD 538,93 milioni
- Dimensione del mercato 2030: USD 935,25 milioni
- Dimensione del mercato 2035: USD 1,05 miliardi
- CAGR 2025-2035 scenario base: 9,45%; scenario basso 7,91%; scenario alto 10,83%
- Componente principale: servizi di operatività e manutenzione, 28,89% della spesa del 2025
- Segmento in più rapida crescita: sale cloud per AI e GPU, 23,88% annuo
- Tipo di acquirente in più rapida crescita: sviluppatori e ricerca AI, 12,23% annuo
- Area principale: Akershus, 44,36% della spesa del 2025
- Area in più rapida crescita: Hamar e Innlandet, 15,44% annuo
- Comune più grande: Oslo, 28,79% della spesa del 2025
- Leader di mercato: Green Mountain (valutazione di DC Market Insights)
Sintesi esecutiva
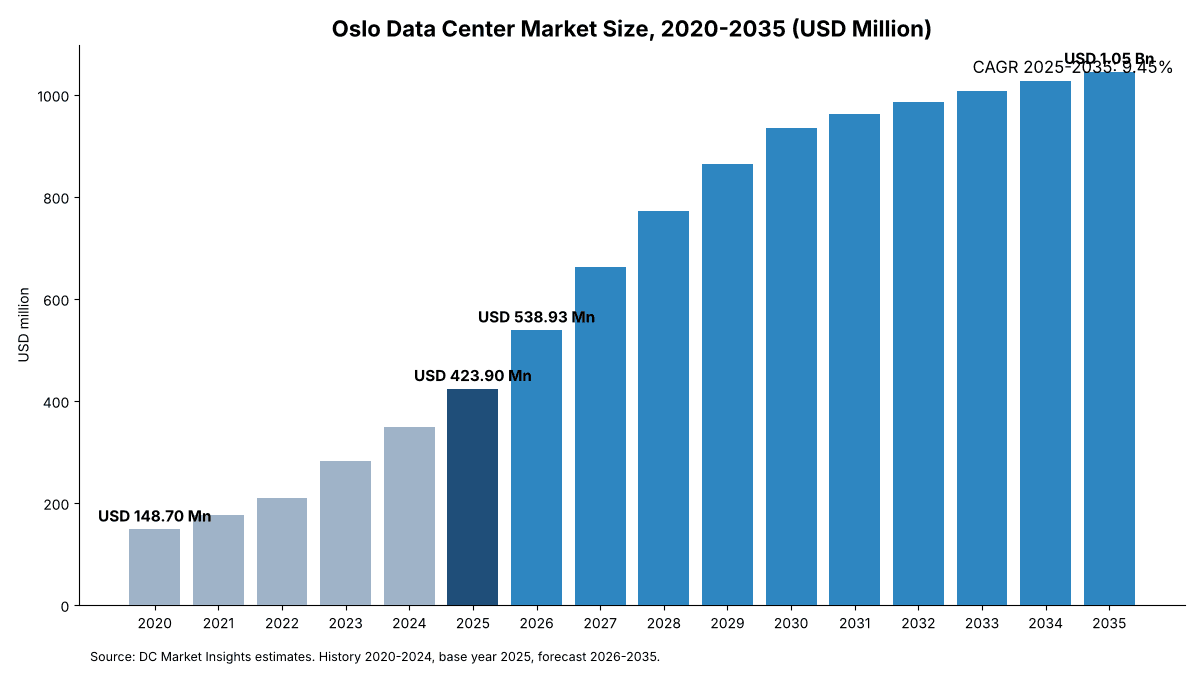
Il mercato dei data center di Oslo valeva USD 148,70 milioni nel 2020, ha raggiunto USD 423,90 milioni nel 2025 e si prevede raggiunga USD 1,05 miliardi entro il 2035, con un CAGR del 9,45% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei data center di Oslo 2025 | USD 423,90 milioni |
| Dimensione del mercato dei data center di Oslo 2026 | USD 538,93 milioni |
| Mercato dei data center di Oslo, CAGR | 9,45% |
| Dimensione del mercato dei data center di Oslo 2035 | USD 1,05 miliardi |
La spesa è cresciuta del 23,31% annuo dal 2020 al 2025 perché la regione di Oslo è passata da circa 97 MW a 205 MW di carico IT operativo in cinque anni (stima di DC Market Insights), trainata dai campus di colocation a Enebakk, nell’est di Oslo e presso l’Oslo Internet Exchange. Dopo il 2025 la crescita rallenta al 9,45% annuo per due ragioni. Primo, la costruzione annuale raggiunge il picco di circa 58 MW nel 2030 e poi si attenua man mano che le migliori connessioni di rete vicino a Oslo si esauriscono. Secondo, la base operativa diventa ampia, quindi la spesa costante per i servizi, e non la costruzione una tantum, diventa la voce più grande. La Norvegia nel suo complesso aveva 794 MW di capacità di data center in uso ad aprile 2026, con altri 6.833 MW in attesa nella coda di rete (Fonte: Statistics Norway, aprile 2026), quindi la domanda di siti nella regione di Oslo non è il limite; lo sono energia e terreni.
Ambito del mercato: che cosa copre il mercato dei data center di Oslo?
Il mercato dei data center di Oslo copre la spesa annua per costruire, allestire e gestire data center nella regione di Oslo, pari a USD 423,90 milioni nel 2025 (stima di DC Market Insights).
Inclusi. Impianti elettrici (connessione alla rete, trasformatori, quadri di distribuzione, gruppi di continuità (UPS) e generatori), impianti meccanici e di raffreddamento, edifici e opere civili, allestimento della white space (rack, contenimento, cablaggio e software di gestione dell’infrastruttura del data center (DCIM)) e servizi di operatività e manutenzione sulla base installata, acquistati da un operatore di colocation, un fornitore cloud, una banca o un ente pubblico. Sono conteggiati i siti di data center della regione di Oslo nel comune di Oslo, in Akershus (inclusi Enebakk, Nittedal, Lillestrøm, Lørenskog e Vestby), Østfold, Buskerud e nell’area di Hamar.
Esclusi. Server, storage e apparecchiature di rete di proprietà dei tenant, licenze software, bollette elettriche, acquisti di terreni e siti di mining di criptovalute. I data center della Norvegia occidentale, di Telemark, Agder e della Norvegia settentrionale rientrano nel report più ampio sulla Norvegia.
Come si combinano i segmenti. Ogni corona del totale compare una sola volta in ciascuna suddivisione: per componente, per tipo di data center, per uso finale e per area. La suddivisione per componente separa la costruzione una tantum (71,11% della spesa del 2025) dai servizi ricorrenti (28,89%). I valori sono in dollari statunitensi al tasso di cambio medio annuo dell’anno di spesa; il modello di DC Market Insights converte le NOK a circa NOK 10,5 per dollaro statunitense per il 2025.
Segmenti correlati e uso finale. I lettori chiedono anche del mercato della colocation di Oslo, dei data center hyperscale di Oslo, della costruzione di data center in Norvegia e dell’energia dei data center di Oslo. La colocation è una suddivisione per tipo all’interno di questo report, la costruzione è la componente di edifici e opere civili e l’energia compare come componente di infrastruttura elettrica e nella sezione sulle sfide.
Perché le stime del mercato dei data center di Oslo differiscono?
Le stime su Oslo differiscono soprattutto per il punto in cui viene tracciato il confine e per l’eventuale conteggio delle apparecchiature IT dei tenant. Questo report conta solo la spesa per le strutture.
| Elemento | In questo report | Motivo |
|---|---|---|
| Geografia | Comune di Oslo, Akershus, Østfold, Buskerud e area di Hamar | Gli operatori vendono i campus di Hamar e Enebakk come capacità della regione di Oslo; i conteggi limitati alla città perdono oltre il 70% della spesa |
| IT dei tenant | Escluso | Server e storage sono venduti attraverso canali separati e raddoppierebbero la cifra |
| Canoni di colocation | Esclusi; sono conteggiati invece i costi di costruzione e gestione dell’operatore | Contare sia il canone sia il costo di costruzione conterebbe due volte la stessa sala |
| Elettricità | Esclusa | Le bollette elettriche seguono i prezzi spot, non l’attività dei data center |
| Mining di criptovalute | Escluso | Non sono conteggiati siti di criptovalute nella regione di Oslo |
| Anno base | 2025 capacità effettiva, 2026 anno in corso | Usa i più recenti dati registrati sulla capacità |
Fattori di crescita del mercato: che cosa spinge al rialzo la spesa per i data center di Oslo?
Tre forze guidano la spesa nella regione di Oslo: una costruzione di capacità che raddoppia il carico operativo entro il 2028, sale AI che costano di più per MW e acquirenti pubblici e finanziari che devono mantenere i dati in Norvegia.
Una coda di rete molto più grande della capacità installata
I data center norvegesi avevano 4.350 MW di capacità di rete assegnata ad aprile 2026, di cui 794 MW in uso, con altri 6.833 MW in esame presso il gestore della rete di trasmissione Statnett (Fonte: Statistics Norway, aprile 2026). La Direzione norvegese per le risorse idriche e l’energia (NVE) prevede che il consumo di energia dei data center passi da 2,5 terawattora (TWh) nel 2024 a 6,0 TWh nel 2030 (Fonte: Government of Norway, ottobre 2025). La regione di Oslo è il principale polo di connettività del paese, quindi gran parte di questa nuova domanda cerca siti raggiungibili da Oslo. Nel modello di DC Market Insights la regione di Oslo aggiunge 30 MW nel 2025, 38 MW nel 2026 e circa 58 MW al picco del 2030, il che porta il carico operativo da 205 MW a fine 2025 a 455 MW a fine 2030.
I campus di colocation crescono attorno a Oslo
Green Mountain ha avviato un nuovo edificio da 10 MW a Enebakk, fuori Oslo, nel novembre 2023, portando il campus a 41,5 MW, e una multinazionale tecnologica ha riservato quasi 5 MW (Fonte: comunicato stampa di Green Mountain, 17 novembre 2023). STACK Infrastructure ha progettato il campus di Holtskogen, a est di Oslo, per tre edifici da 6 MW, 18 MW in totale, con un indice di efficienza energetica (PUE) di progetto di 1,12 (Fonte: brochure del campus di STACK Infrastructure). Bulk Infrastructure ha raddoppiato la struttura Oslo Internet Exchange (OS-IX) a 14 MW nel maggio 2025, con sale per rack da 40-50 kW (Fonte: DatacenterDynamics, maggio 2025). Ogni nuovo edificio genera un’ondata di ordini elettrici, di raffreddamento e di opere civili, ed è per questo che la costruzione ha rappresentato il 71,11% della spesa del 2025.
Residenza dei dati per banche e settore pubblico
Microsoft ha annunciato una regione cloud Azure a Oslo nel 2018, con servizi dalla fine del 2019, e una seconda regione vicino a Stavanger (Fonte: Microsoft News Centre Europe, giugno 2018). Banche, assicurazioni ed enti pubblici usano regioni nazionali e colocation per rispettare le norme di vigilanza e sicurezza. La regolamentazione norvegese sui data center richiede ora agli operatori di registrarsi presso l’Autorità norvegese per le comunicazioni (Nkom) e di mantenere un livello di sicurezza adeguato; 38 operatori avevano registrato 58 data center entro la scadenza del 1 luglio 2025 (Fonte: Altinget, luglio 2025). Questi acquirenti rappresentano il 33,71% della spesa del 2025 attraverso i segmenti di uso finale BFSI e settore pubblico, e preferiscono siti vicini a Oslo per latenza e accesso del personale.
Tendenze del mercato: come cambia la progettazione dei data center di Oslo?
I data center della regione di Oslo si orientano verso una maggiore densità dei rack, l’esportazione del calore nel teleriscaldamento e campus fuori città dove l’energia di rete è ancora disponibile.
Sale predisposte per il raffreddamento a liquido per rack AI
L’ampliamento di OS-IX offre tre densità di sala, da 3-4 kW fino a 40-50 kW per rack (Fonte: DatacenterDynamics, maggio 2025). Nel modello di DC Market Insights le sale AI e GPU assorbono il 20% dei nuovi MW della regione di Oslo nel 2025 e il 50% entro il 2030. Un MW per AI costa circa USD 12,60 milioni da costruire contro USD 9,41 milioni per un MW convenzionale nel 2025, soprattutto per il maggior contenuto elettrico e di raffreddamento a liquido, quindi il mix AI fa crescere la spesa più rapidamente dei megawatt.
L’esportazione del calore diventa una regola di progetto
Dal 1 aprile 2025, i data center nuovi o potenziati oltre i 2 MW devono svolgere, prima della costruzione, un’analisi costi-benefici sull’uso del calore di scarto, approvata da NVE (Fonte: Government of Norway, ottobre 2025). Skygard, di proprietà di Telenor, Hafslund e HitecVision, ha costruito il suo sito di Hovinbyen a Oslo per immettere il calore di scarto nella rete di teleriscaldamento di Hafslund nell’ambito di una prima fase da NOK 2,4 miliardi (Fonte: DatacenterDynamics, marzo 2024). Pompe di calore, scambiatori di calore e tubazioni aggiungono circa il 3-5% al contenuto meccanico per MW nei prezzi di DC Market Insights.
I campus si spostano ai margini della regione
I limiti di rete nel centro di Oslo spingono le grandi costruzioni verso Enebakk, Nittedal, Vestby e Hamar. Il campus di Hamar di Green Mountain è pianificato a 90 MW con NOK 9,7 miliardi di investimento (Fonte: Statistics Norway, aprile 2026, che cita le cifre di progetto di Menon). La quota del comune di Oslo nella spesa della regione di Oslo scende quindi dal 28,79% nel 2025 al 22,16% nel 2035, mentre Hamar e Innlandet sale dal 12,63% al 21,53%.
Sfide del mercato: che cosa frena la crescita dei data center di Oslo?
La capacità di rete e i prezzi dell’energia frenano più di tutto il mercato dei data center di Oslo, seguiti dall’opposizione locale ai grandi consumatori di energia.
Le connessioni di rete richiedono anni
Statnett aveva 2.691 MW riservati a nuovi data center e 4.390 MW di progetti in coda nella strategia del governo di ottobre 2025 (Fonte: Government of Norway, ottobre 2025). La regione di Oslo è tra le aree più vincolate, quindi un progetto che non riesce a ottenere energia entro il 2028 si sposta a Hamar o fuori regione. Lo scenario basso di DC Market Insights riduce del 15% i nuovi MW della regione di Oslo dal 2026, il che porta a un mercato 2035 di USD 907,48 milioni anziché USD 1,05 miliardi.
Costi energetici più alti e imposta sull’elettricità piena
Le industrie dei servizi hanno pagato in media 62,5 øre per chilowattora di elettricità nel 2025, prima di imposte e canoni di rete, il 13% in più rispetto ai 55,1 øre del 2024 (Fonte: Statistics Norway, febbraio 2026). I data center hanno pagato un’imposta sull’elettricità ridotta dal 2016 al 2022 e pagano l’aliquota standard dal 2023 (Fonte: Computer Weekly, luglio 2024). I costi di gestione più alti spingono gli operatori verso progetti efficienti, ma rendono anche la Norvegia meno anomala sul fronte dei prezzi rispetto a Svezia e Finlandia quando gli hyperscaler scelgono i siti.
Opportunità del mercato: dove sono i nuovi bacini di ricavo di Oslo?
I due maggiori nuovi bacini di ricavo sono l’allestimento delle sale AI e la base di servizi che cresce con ogni MW costruito.
Sale cloud per AI e GPU
Le sale cloud per AI e GPU crescono del 23,88% annuo, dall’8,01% della spesa del 2025 al 27,65% della spesa del 2035, la più rapida tra tutti i tipi (stima di DC Market Insights). I fornitori di raffreddamento a liquido, distribuzione di energia ad alta densità e sale modulari a costruzione rapida ne traggono il maggior vantaggio, perché ogni MW per AI comporta circa USD 3 milioni di contenuto in più rispetto a un MW convenzionale.
Operatività e manutenzione su una base in crescita
I servizi di operatività e manutenzione crescono del 14,89% annuo, la componente più rapida, poiché la base operativa più che triplica dal 2025 al 2035. Le società di facility management, gli appaltatori di servizi elettrici e di raffreddamento e i fornitori di software DCIM possono vendere contratti pluriennali a ogni nuovo campus, e i sistemi di esportazione del calore aggiungono nuovo ambito di manutenzione.
Prezzi: quanto costa un data center a Oslo per MW?
Un data center della regione di Oslo è costato circa USD 9,41 milioni per MW di carico IT da costruire nel 2025 per una sala convenzionale e USD 12,60 milioni per una sala AI (stima di DC Market Insights).
| Voce (USD milioni per MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costruzione e allestimento di sala convenzionale | 8,00 | 9,41 | 10,14 | 10,92 |
| Costruzione e allestimento di sala AI e GPU | 12,60* | 12,60 | 12,29 | 11,98 |
| Operatività e manutenzione per MW operativo all’anno | 0,62 | 0,70 | 0,72 | 0,74 |
*Costo della sala AI del 2020 mostrato al livello del 2025; la regione di Oslo non ha costruito sale AI in quell’anno. Gli ancoraggi pubblici corrispondono a questi prezzi di modello. Le cifre di progetto di Menon indicano per il sito di Enebakk di Green Mountain da 27 MW NOK 3.200 milioni, circa NOK 118,5 milioni per MW, e per il suo campus di Hamar da 90 MW NOK 9.700 milioni, circa NOK 107,8 milioni per MW, ovvero circa USD 10-11 milioni per MW a NOK 10,5 per dollaro (Fonte: Statistics Norway, aprile 2026). La prima fase da NOK 2,4 miliardi di Skygard per un programma da 40 MW equivale a circa NOK 60 milioni per MW, più basso perché le fasi successive riutilizzano terreni e opere di rete (Fonte: DatacenterDynamics, marzo 2024).
Standard e normativa: quali regole plasmano i data center di Oslo?
Tre regole norvegesi plasmano i data center della regione di Oslo: la registrazione presso Nkom, la regola sull’analisi del calore di scarto e l’obbligo di valutazione energetica.
Registrazione e sicurezza. Il regolamento sui data center richiede agli operatori di registrarsi presso Nkom e di mantenere un livello di sicurezza adeguato; la prima scadenza era il 1 luglio 2025 e al 20 marzo 2026 risultavano registrati 104 data center, 26 dei quali interni ai rispettivi proprietari (Fonte: Statistics Norway, aprile 2026).
Calore di scarto. I data center oltre i 2 MW necessitano di un’analisi costi-benefici sull’uso del calore di scarto approvata da NVE prima di costruire o potenziare, in vigore dal 1 aprile 2025 (Fonte: Government of Norway, ottobre 2025).
Valutazioni energetiche. Le aziende che consumano in media più di 2,5 gigawattora (GWh) all’anno devono eseguire valutazioni energetiche, con la prima da svolgere prima del 1 ottobre 2026 (Fonte: Government of Norway, ottobre 2025). Insieme, queste regole aggiungono costi di progettazione e rendicontazione ma favoriscono nuove costruzioni efficienti rispetto alle vecchie sale server, il che sostiene la domanda di sostituzione nel segmento enterprise e settore pubblico.
Segmentazione del mercato: quale segmento guida il mercato dei data center di Oslo?
I servizi di operatività e manutenzione guidano il mercato dei data center di Oslo per componente con il 28,89% della spesa del 2025, mentre le sale cloud per AI e GPU crescono più rapidamente per tipo, al 23,88% annuo.
Per componente: i servizi di operatività e manutenzione guidano con il 28,89%
I servizi sono in testa perché 175 MW erano già in funzione all’inizio del 2025; l’infrastruttura elettrica segue da vicino con il 27,09% perché connessione alla rete, quadri di distribuzione e UPS costituiscono la quota maggiore di ogni nuovo MW.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di operatività e manutenzione | 122,46 | 28,89% | 490,78 | 14,89% |
| Infrastruttura elettrica | 114,85 | 27,09% | 217,49 | 6,59% |
| Edifici e opere civili | 78,98 | 18,63% | 115,40 | 3,87% |
| Infrastruttura meccanica e di raffreddamento | 71,44 | 16,85% | 148,69 | 7,61% |
| White space e infrastruttura IT | 36,17 | 8,53% | 73,24 | 7,31% |
| Totale | 423,90 | 100,00% | 1.045,59 | 9,45% |
Per tipo di data center: la colocation wholesale guida con il 36,37%
La colocation wholesale guida perché la maggior parte dei campus della regione di Oslo, da Enebakk a Holtskogen, è costruita per tenant cloud ed enterprise che affittano sale intere. I siti enterprise e del settore pubblico crescono più lentamente, al 2,48% annuo, perché le vecchie sale server passano alla colocation.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation wholesale | 154,17 | 36,37% | 354,87 | 8,69% |
| Enterprise e settore pubblico | 93,81 | 22,13% | 119,83 | 2,48% |
| Autocostruzione cloud hyperscale | 81,86 | 19,31% | 178,59 | 8,11% |
| Colocation retail e interconnessione | 60,11 | 14,18% | 103,20 | 5,55% |
| Sale cloud per AI e GPU | 33,95 | 8,01% | 289,11 | 23,88% |
| Totale | 423,90 | 100,00% | 1.045,59 | 9,45% |
Per uso finale: cloud e servizi IT guidano con il 34,66%
I fornitori di cloud e servizi IT guidano l’uso finale, mentre sviluppatori e ricerca AI crescono più rapidamente, al 12,23% annuo.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud e servizi IT | 146,92 | 34,66% | 431,52 | 11,38% |
| Banche, servizi finanziari e assicurazioni (BFSI) | 73,08 | 17,24% | 144,81 | 7,08% |
| Settore pubblico e difesa | 69,82 | 16,47% | 156,63 | 8,42% |
| Telecomunicazioni e media | 55,62 | 13,12% | 101,63 | 6,21% |
| Sviluppatori e ricerca AI | 39,80 | 9,39% | 126,20 | 12,23% |
| Energia, industria e altro | 38,66 | 9,12% | 84,80 | 8,17% |
| Totale | 423,90 | 100,00% | 1.045,59 | 9,45% |
DC Exclusive: il modello dei costi di costruzione della regione di Oslo e la matrice tipo x componente
La cella più grande nel 2025 è l’operatività e manutenzione della colocation wholesale, con USD 44,34 milioni. Questa matrice è un modello di DC Market Insights costruito su 14 input e verificato con 3 controlli di vincolo.
Gli input sono i nuovi MW annui per il 2020-2035, la quota AI dei nuovi MW, il costo per MW convenzionale e AI, il costo del servizio per MW operativo e la base iniziale di 85 MW a fine 2019. Le righe sono i tipi di data center e le colonne le componenti, in USD milioni per il 2025; ogni riga e colonna somma ai totali delle tabelle di segmentazione.
| Tipo / Componente | Infrastruttura elettrica | Infrastruttura meccanica e di raffreddamento | Edifici e opere civili | White space e infrastruttura IT | Servizi di operatività e manutenzione | Totale |
|---|---|---|---|---|---|---|
| Colocation wholesale | 42,13 | 25,43 | 29,00 | 13,27 | 44,34 | 154,17 |
| Colocation retail e interconnessione | 16,43 | 9,92 | 11,31 | 5,17 | 17,29 | 60,12 |
| Autocostruzione cloud hyperscale | 22,82 | 13,78 | 18,86 | 7,19 | 19,22 | 81,87 |
| Enterprise e settore pubblico | 23,48 | 14,17 | 12,93 | 7,39 | 35,83 | 93,80 |
| Sale cloud per AI e GPU | 9,99 | 8,14 | 6,88 | 3,15 | 5,78 | 33,94 |
Approfondimenti regionali: quale area guida il mercato dei data center di Oslo?
Akershus guida il mercato dei data center di Oslo con il 44,36% della spesa del 2025. Hamar e Innlandet è la regione in più rapida crescita, con il 15,44% annuo (stima di DC Market Insights).
Akershus detiene una quota del 44,36%
Akershus è in testa perché Enebakk, Nittedal, Lillestrøm, Lørenskog e Vestby ospitano la maggior parte dei grandi campus di colocation entro 40 km da Oslo. La spesa cresce dell’8,81% annuo fino al 2035.
Il comune di Oslo detiene una quota del 28,79%
Il comune di Oslo ospita l’Oslo Internet Exchange, la colocation retail e il sito Skygard di Hovinbyen. La sua quota scende perché la capacità di rete centrale è scarsa; la spesa cresce del 6,62% annuo.
Hamar e Innlandet detiene una quota del 12,63%
Hamar e Innlandet è la regione in più rapida crescita per il mercato dei data center di Oslo, con il 15,44% annuo, perché il campus Green Mountain da 90 MW pianificato a Hamar dispone di energia di rete che il centro di Oslo non ha.
Østfold detiene una quota dell’8,17%
Østfold, attorno a Fredrikstad, Sarpsborg e Halden, serve siti enterprise e di disaster recovery sulla rotta verso la Svezia e cresce del 9,10% annuo.
Buskerud detiene una quota del 6,05%
Buskerud, guidata da Drammen, ospita siti enterprise ed edge a ovest di Oslo e cresce del 10,37% annuo man mano che sale AI di inferenza più piccole seguono i percorsi della fibra.
Analisi per comune: quali comuni spendono di più per i data center di Oslo?
Il comune di Oslo spende di più con il 28,79% della spesa del 2025, seguito da Enebakk con il 16,12%. Hamar cresce più rapidamente, al 15,69% annuo (stima di DC Market Insights).
| Posizione | Comune | Area | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Oslo | Comune di Oslo | 122,04 | 28,79% | 231,70 | 6,62% |
| 2 | Enebakk | Akershus | 68,33 | 16,12% | 134,57 | 7,01% |
| 3 | Hamar | Hamar e Innlandet | 46,80 | 11,04% | 201,07 | 15,69% |
| 4 | Lillestrøm | Akershus | 36,16 | 8,53% | 95,25 | 10,17% |
| 5 | Nittedal | Akershus | 26,15 | 6,17% | 73,40 | 10,87% |
| 6 | Fredrikstad | Østfold | 23,06 | 5,44% | 53,53 | 8,79% |
| 7 | Vestby | Akershus | 21,11 | 4,98% | 59,18 | 10,86% |
| 8 | Lørenskog | Akershus | 18,27 | 4,31% | 40,67 | 8,33% |
| 9 | Drammen | Buskerud | 16,49 | 3,89% | 44,02 | 10,32% |
| 10 | Altri comuni | Tutte | 45,48 | 10,73% | 112,19 | 9,45% |
| Totale | 423,90 | 100,00% | 1.045,59 | 9,45% |
Scenari di previsione: che cosa potrebbe cambiare la previsione 2035 per Oslo?
Il mercato dei data center di Oslo nel 2035 va da USD 907,48 milioni nello scenario basso a USD 1,19 miliardi nello scenario alto, attorno a una base di USD 1,05 miliardi.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuovi MW e quota AI inferiori del 15% alla base perché le connessioni di rete slittano | USD 907,48 milioni | 7,91% |
| Base | Circa 38 MW aggiunti nel 2026, picco di 58 MW nel 2030, quota AI al 50% entro il 2030 | USD 1,05 miliardi | 9,45% |
| Alto | Nuovi MW e quota AI superiori del 15% alla base perché Statnett smaltisce la coda più rapidamente | USD 1,19 miliardi | 10,83% |
Analisi competitiva: chi guida il mercato dei data center di Oslo?
Green Mountain guida il mercato dei data center di Oslo e, con STACK Infrastructure e Skygard, detiene circa il 38% della spesa del 2025 (valutazione di DC Market Insights).
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Green Mountain detiene circa il 18% attraverso il campus di Enebakk e la costruzione di Hamar, con un vantaggio nelle grandi sale a singolo tenant. STACK Infrastructure detiene circa il 12% con i suoi campus nell’est di Oslo progettati per un PUE basso. Skygard detiene circa l’8% con un modello di esportazione del calore sostenuto dalla rete di teleriscaldamento di Hafslund. Bulk Infrastructure guida l’interconnessione presso OS-IX, mentre fornitori di apparecchiature come Schneider Electric, ABB, Vertiv ed Eaton si aggiudicano gli ordini elettrici e di raffreddamento presso tutti gli operatori.
Sviluppi recenti
- Ad aprile 2026, Statistics Norway ha riportato 794 MW di capacità di data center in uso e 6.833 MW nella coda di Statnett (Fonte: Statistics Norway).
- A marzo 2026 risultavano registrati presso Nkom 104 data center, inclusi 26 siti interni (Fonte: Statistics Norway, aprile 2026).
- A febbraio 2026, Statistics Norway ha riportato che le industrie dei servizi hanno pagato 62,5 øre per kWh di elettricità nel 2025, con un aumento del 13% (Fonte: Statistics Norway).
- A ottobre 2025, la strategia del governo sui data center indicava 2.691 MW riservati e 4.390 MW in coda per i data center (Fonte: Government of Norway).
- A luglio 2025, 38 operatori avevano registrato 58 data center presso Nkom entro la scadenza (Fonte: Altinget).
- A maggio 2025, Bulk Infrastructure ha raddoppiato a 14 MW la sua struttura Oslo Internet Exchange (Fonte: DatacenterDynamics).
Consulta tutta la copertura nella pagina del settore e confronta il Norway Data Center Colocation Market e il Norway Data Center Infrastructure Market.
Metodologia: come abbiamo costruito il modello del mercato dei data center di Oslo
Abbiamo costruito il modello del mercato dei data center di Oslo dal basso, partendo da coorti annue di megawatt, costo per MW e costo del servizio per MW operativo.
La regione di Oslo ha iniziato il 2020 con circa 85 MW di carico IT operativo e ha aggiunto 12 MW nel 2020, salendo a 30 MW nel 2025, 58 MW nel 2030 e 48 MW nel 2035, per 715 MW di carico operativo a fine 2035. I nuovi MW di ogni anno sono suddivisi in sale convenzionali e AI (quota AI 20% nel 2025, 50% nel 2030, 60% nel 2035) e moltiplicati per il costo per MW della tabella dei prezzi; la base operativa a inizio anno è moltiplicata per il costo del servizio per MW. Le suddivisioni per componente, tipo, uso finale, area e comune derivano dagli annunci degli operatori, dai conteggi delle registrazioni Nkom e dalla struttura dei costi dei budget di progetti pubblici.
Tre controlli di vincolo verificano il risultato. Primo, la regione di Oslo è il 39,92% del Norway Data Center Market nel 2025 e il 45,26% nel 2035, sotto il tetto del 50% fissato dalla quota di capacità norvegese in uso vicino a Oslo. Secondo, la spesa di costruzione del 2025 di USD 301,44 milioni è inferiore al tetto implicito nei budget dei progetti annunciati nella regione di Oslo. Terzo, come soglia minima, 205 MW di carico operativo x il costo di servizio pubblico più basso di circa USD 0,5 milioni per MW dà almeno USD 100 milioni di spesa annua per servizi, soglia che il modello supera. Per saperne di più, consulta la nostra metodologia di ricerca. L’analista indicato in questa pagina ha costruito il modello e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi esecutiva
- 2.1Dimensione del mercato dei data center di Oslo, 2020-2035
- 2.2Perché le stime del mercato dei data center di Oslo differiscono
- 03Dinamiche di mercato
- 3.1Fattori di crescita del mercato
- 3.2Tendenze del mercato
- 3.3Sfide del mercato
- 3.4Opportunità del mercato
- 04Prezzi e normativa
- 4.1Costo di costruzione per MW, 2020-2035
- 4.2Standard e normativa in Norvegia
- 05Mercato dei data center di Oslo, per componente
- 5.1Infrastruttura elettrica
- 5.2Infrastruttura meccanica e di raffreddamento
- 5.3Edifici e opere civili
- 5.4White space e infrastruttura IT
- 5.5Servizi di operatività e manutenzione
- 06Mercato dei data center di Oslo, per tipo di data center
- 6.1Colocation wholesale
- 6.2Colocation retail e interconnessione
- 6.3Autocostruzione cloud hyperscale
- 6.4Enterprise e settore pubblico
- 6.5Sale cloud per AI e GPU
- 07Mercato dei data center di Oslo, per uso finale
- 7.1Cloud e servizi IT
- 7.2Banche, servizi finanziari e assicurazioni
- 7.3Settore pubblico e difesa
- 7.4Telecomunicazioni e media
- 7.5Energia, industria e altro
- 7.6Sviluppatori e ricerca AI
- 08DC Exclusive: matrice tipo x componente
- 09Mercato dei data center di Oslo, per area
- 9.1Akershus
- 9.2Comune di Oslo
- 9.3Hamar e Innlandet
- 9.4Østfold
- 9.5Buskerud
- 9.6Analisi per comune
- 10Scenari di previsione
- 11Panorama competitivo
- 11.1Quote e vantaggi delle aziende
- 11.2Sviluppi recenti
- Fig. 1Dimensione del mercato dei data center di Oslo, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto dell'ambito
- Tabella 3Costo di costruzione per MW
- Tabella 4Tabelle dei segmenti per componente, tipo e uso finale
- Tabella 5Matrice tipo x componente
- Tabella 6Classifica dei comuni
- Tabella 7Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 actual capacity, 2026 current year come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025 actual capacity, 2026 current year
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 538,93 milioni nel 2026, con un aumento del 27,14% rispetto a USD 423,90 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,05 miliardi entro il 2035, con un CAGR del 9,45% dal 2025 al 2035.
USD 423,90 milioni nel 2025 e USD 1,05 miliardi entro il 2035 (stima di DC Market Insights). Nel 2020 il mercato valeva USD 148,70 milioni.
USD 423,90 milioni di spesa annua nel 2025 per costruire, allestire e gestire data center a Oslo, Akershus, Østfold, Buskerud e nell’area di Hamar. Sono esclusi i server dei tenant, le bollette elettriche e i terreni.
Del 9,45% annuo dal 2025 al 2035, in calo rispetto al 23,31% annuo del periodo 2020-2025, perché la costruzione annuale raggiunge il picco di circa 58 MW nel 2030 e la spesa per i servizi sulla base operativa diventa la voce più grande (stima di DC Market Insights).
Il 28,89% della spesa del 2025 va ai servizi di operatività e manutenzione, la componente principale, perché all’inizio del 2025 erano già operativi 175 MW. L’infrastruttura elettrica segue con il 27,09% (stima di DC Market Insights).
Con il 23,88% annuo, le sale cloud per AI e GPU sono il segmento in più rapida crescita: passano dall’8,01% della spesa del 2025 al 27,65% della spesa del 2035 con la diffusione di sale predisposte per il raffreddamento a liquido e rack ad alta densità (stima di DC Market Insights).
Circa USD 9,41 milioni per MW di carico IT per una sala convenzionale e USD 12,60 milioni per una sala AI nel 2025 (stima di DC Market Insights). Le cifre di Menon indicano per il campus di Enebakk circa NOK 118,5 milioni per MW.
Il 44,36% della spesa del 2025 si concentra in Akershus, l’area principale, sede dei campus di Enebakk, Nittedal e Vestby. Hamar e Innlandet cresce più rapidamente, al 15,44% annuo, perché i suoi campus dispongono di energia di rete (stima di DC Market Insights).
Circa il 38% della spesa del 2025 va ai primi tre operatori, guidati da Green Mountain con circa il 18%, seguita da STACK Infrastructure e Skygard (valutazione di DC Market Insights). Competono anche Bulk Infrastructure, Digital Realty, Microsoft e Telenor.
Ad aprile 2026 erano in uso 794 MW, con 4.350 MW assegnati e 6.833 MW nella coda di Statnett, secondo Statistics Norway. La regione di Oslo aveva circa 205 MW operativi a fine 2025 (stima di DC Market Insights).
Il 28,79% della spesa del 2025 si trova nel comune di Oslo, il più grande, seguito da Enebakk con il 16,12%. Hamar cresce più rapidamente, al 15,69% annuo (stima di DC Market Insights).
Dal 1 aprile 2025 i data center oltre i 2 MW richiedono un’analisi del calore di scarto approvata da NVE e gli operatori devono registrarsi presso Nkom; al 20 marzo 2026 risultavano registrati 104 data center, secondo Statistics Norway.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.