
オスロデータセンター市場 規模・シェア・2035年までの予測
市場の概要
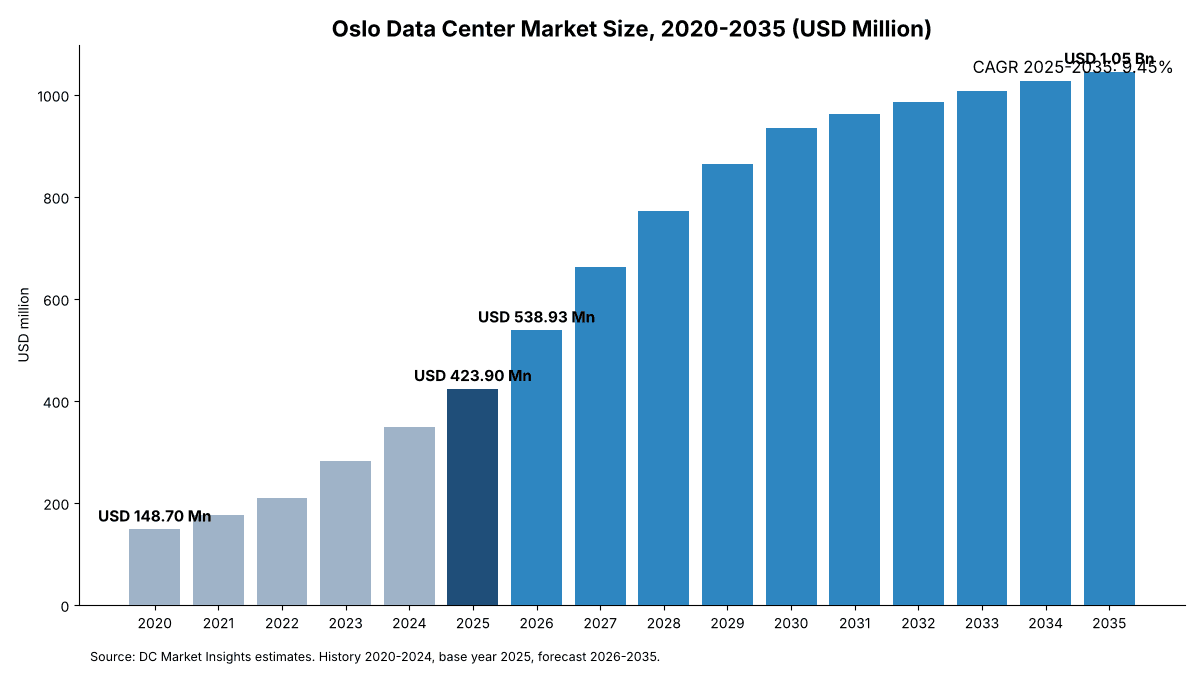
オスロデータセンター市場の規模は2025年にUSD 423.9百万で、年平均成長率(CAGR)9.45%で拡大し、2035年までにUSD 1,050.0百万に達すると予測されています。 Akershusが市場の44.36%を占めています。
 執筆:Amit Jain, シニアコンサルタント(ICT・先端技術)
 レビュー:Deepti Agrawal
最終更新日:2026年10月16日
基準年 2025 actual capacity, 2026 current year年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04価格と規制
- 05オスロデータセンター市場、構成要素別
- 06オスロデータセンター市場、データセンタータイプ別
- 07オスロデータセンター市場、用途別
- 08DC Exclusive: タイプ x 構成要素マトリックス
- 09オスロデータセンター市場、地域別
- 10予測シナリオ
- 11章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- Akershus44.36%
- Oslo Municipality28.79%
- Hamar and Innlandet12.63%
- Østfold8.17%
- Buskerud6.05%
掲載企業
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
詳細分析
オスロデータセンター市場は2026年に5億3,893万米ドルと評価され、2025年の4億2,390万米ドルから2035年には10.5億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は9.45%です(DC Market Insightsの推計)。本市場は、オスロ地域でデータセンターの建設、設備導入、運用のために所有者とテナントが毎年支出する金額を対象とし、オスロ市に加え、オスロの容量として事業者が販売するアーケシュフース、ヨーストフォル、ブスケルー、ハーマル周辺のキャンパスを含みます。Oslo Data Center Market(英語版)もあわせてご覧ください。2025年の建設の内訳は、新規情報技術(IT)負荷30 MW(メガワット) × 1 MWあたり1,005万米ドル = 3億144万米ドルの建設・設備導入費に、稼働容量175 MW × 1 MWあたり70万米ドル = 1億2,246万米ドルの運用・保守支出を加えたものです。AIおよびGPUクラウドホールは年率23.88%で最も成長が速いセグメントであり、ハーマル・インランデットは、新しいキャンパスに中心部のオスロにはない系統電力があるため、年率15.44%で最も成長が速い地域です。オスロ地域は、2025年に10億6,196万米ドルと評価されるNorway Data Center Marketの約40%を占めます。
主要市場統計: 2026年のオスロデータセンター市場の規模は?
オスロデータセンター市場は2026年に5億3,893万米ドルで、オスロ地域のキャンパスが過去最大の容量を追加することから2025年比で27.14%増加します(DC Market Insightsの推計)。
- 2025年の市場規模: 4億2,390万米ドル
- 2026年の市場規模: 5億3,893万米ドル
- 2030年の市場規模: 9億3,525万米ドル
- 2035年の市場規模: 10.5億米ドル
- 2025-2035年のCAGR、基本シナリオ: 9.45%、低位シナリオ: 7.91%、高位シナリオ: 10.83%
- 最大の構成要素: 運用・保守サービス、2025年支出の28.89%
- 最も成長が速いセグメント: AIおよびGPUクラウドホール、年率23.88%
- 最も成長が速い購入者タイプ: AI開発・研究、年率12.23%
- 首位の地域: アーケシュフース、2025年支出の44.36%
- 最も成長が速い地域: ハーマル・インランデット、年率15.44%
- 最大の自治体: オスロ、2025年支出の28.79%
- 市場リーダー: Green Mountain(DC Market Insightsの評価)
エグゼクティブサマリー
オスロデータセンター市場の規模は2020年に1億4,870万米ドル、2025年に4億2,390万米ドルとなり、予測期間中に年平均成長率9.45%で2035年には10.5億米ドルに達すると見込まれます。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| オスロデータセンター市場規模 2025年 | 4億2,390万米ドル |
| オスロデータセンター市場規模 2026年 | 5億3,893万米ドル |
| オスロデータセンター市場、CAGR | 9.45% |
| オスロデータセンター市場規模 2035年 | 10.5億米ドル |
支出は2020年から2025年にかけて年率23.31%で拡大しました。オスロ地域の稼働中IT負荷が5年間で約97 MWから205 MWへと増加したためで(DC Market Insightsの推計)、エーネバク、オスロ東部、Oslo Internet Exchangeのコロケーションキャンパスが牽引しました。2025年以降は成長が年率9.45%に鈍化し、その理由は2つあります。第一に、年間の新規建設は2030年に約58 MWでピークを迎えた後、オスロ近郊の最良の系統接続が使い尽くされるにつれて緩やかになります。第二に、稼働中の設備が大きくなるため、一時的な建設ではなく継続的なサービス支出が最大の項目になります。ノルウェー全体では2026年4月時点で794 MWのデータセンター容量が稼働しており、さらに6,833 MWが系統接続の待ち行列に入っています(出典: Statistics Norway、2026年4月)。このため、オスロ地域の用地に対する需要は制約ではなく、電力と土地が制約となっています。
市場の範囲: オスロデータセンター市場は何を対象としますか?
オスロデータセンター市場は、オスロ地域でのデータセンターの建設、設備導入、運用に対する年間支出を対象とし、2025年は4億2,390万米ドルです(DC Market Insightsの推計)。
含まれるもの。電気設備(系統接続、変圧器、開閉装置、無停電電源装置(UPS)、発電機)、機械・冷却設備、建物と土木工事、ホワイトスペースの設備導入(ラック、コンテインメント、配線、データセンターインフラ管理(DCIM)ソフトウェア)、および既存設備に対する運用・保守サービスです。購入者がコロケーション事業者、クラウドプロバイダー、銀行、公的機関のいずれであっても対象となります。オスロ市、アーケシュフース(エーネバク、ニッテダール、リレストレム、ロレンスコグ、ヴェストビーを含む)、ヨーストフォル、ブスケルー、ハーマル周辺のオスロ地域のデータセンター拠点が集計されます。
除外されるもの。テナントが所有するサーバー、ストレージ、ネットワーク機器、ソフトウェアライセンス、電気料金、土地の購入、暗号資産のマイニング拠点です。ノルウェー西部、テレマルク、アグデル、ノルウェー北部のデータセンターは、より広範なノルウェーのレポートに含まれます。
セグメントの関係。合計の1クローネは、構成要素別、データセンタータイプ別、用途別、地域別のどの区分にも1度だけ含まれます。構成要素別の区分では、一時的な建設(2025年支出の71.11%)と継続的なサービス(28.89%)が分かれます。金額は支出した年の平均為替レートによる米ドル建てで、DC Market Insightsのモデルでは2025年について1米ドルあたり約10.5ノルウェークローネで換算しています。
関連セグメントと用途。読者からは、オスロのコロケーション市場、オスロのハイパースケールデータセンター、ノルウェーのデータセンター建設、オスロのデータセンター電力についてもよく質問があります。コロケーションは本レポート内のタイプ区分、建設は建物・土木工事の構成要素であり、電力は電気インフラの構成要素および課題のセクションで扱います。
オスロデータセンター市場の推計はなぜ異なるのですか?
オスロの推計が異なる主な理由は、境界の引き方とテナントのIT機器を含めるかどうかにあります。本レポートは施設支出のみを集計しています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 地理 | オスロ市、アーケシュフース、ヨーストフォル、ブスケルー、ハーマル周辺 | 事業者はハーマルとエーネバクのキャンパスをオスロ地域の容量として販売しており、市内のみの集計では支出の70%以上を取りこぼします |
| テナントIT | 除外 | サーバーとストレージは別の経路で販売され、含めると数値が2倍になります |
| コロケーション賃料 | 除外。代わりに事業者の建設費と運用費を集計 | 賃料と建設費の両方を数えると同じホールを二重に数えることになります |
| 電気料金 | 除外 | 電気料金はデータセンターの活動ではなくスポット価格に連動します |
| 暗号資産マイニング | 除外 | オスロ地域の暗号資産拠点は集計していません |
| 基準年 | 2025年は実績容量、2026年は当年 | 最新の登録容量データを使用します |
市場促進要因: オスロのデータセンター支出を押し上げるものは?
オスロ地域の支出を押し上げる要因は3つあります。2028年までに稼働負荷を倍増させる容量増強、1 MWあたりのコストが高いAIホール、そしてデータをノルウェー国内に置く必要がある公共部門と金融の購入者です。
設置済み容量をはるかに上回る系統接続の待ち行列
2026年4月時点で、ノルウェーのデータセンターには4,350 MWの系統容量が割り当てられ、そのうち794 MWが使用中で、さらに6,833 MWが送電事業者Statnettで審査中でした(出典: Statistics Norway、2026年4月)。ノルウェー水資源エネルギー総局(NVE)は、データセンターの電力使用量が2024年の2.5テラワット時(TWh)から2030年には6.0 TWhに増加すると予想しています(出典: Government of Norway、2025年10月)。オスロ地域は国内の主要な接続拠点であるため、この新規需要の大部分はオスロから到達できる用地を探します。DC Market Insightsのモデルでは、オスロ地域は2025年に30 MW、2026年に38 MW、2030年のピークで約58 MWを追加し、稼働負荷は2025年末の205 MWから2030年末には455 MWに増加します。
オスロ周辺でコロケーションキャンパスが拡大
Green Mountainは2023年11月にオスロ郊外のエーネバクで新たな10 MWの建物の建設を開始し、キャンパスを41.5 MWに拡大しました。国際的な技術企業がそのうち約5 MWを確保しました(出典: Green Mountainのプレスリリース、2023年11月17日)。STACK Infrastructureは、オスロ東部のHoltskogenキャンパスを6 MWの建物3棟、合計18 MWで設計し、設計上の電力使用効率(PUE)は1.12です(出典: STACK Infrastructureのキャンパス資料)。Bulk Infrastructureは2025年5月にOslo Internet Exchange(OS-IX)施設を14 MWに倍増させ、40-50 kWのラックに対応するホールを備えています(出典: DatacenterDynamics、2025年5月)。新しい建物が1棟できるたびに、電気、冷却、土木の発注が波のように生まれるため、2025年の支出の71.11%を建設が占めました。
銀行と公共部門のデータレジデンシー
Microsoftは2018年にオスロのAzureクラウドリージョンを発表し、2019年後半からサービスを開始しました。第2のリージョンはスタヴァンゲル近郊にあります(出典: Microsoft News Centre Europe、2018年6月)。銀行、保険会社、公的機関は、監督上およびセキュリティ上の要件を満たすために国内リージョンとコロケーションを利用しています。ノルウェーのデータセンター規制では、事業者はノルウェー通信庁(Nkom)への登録と適切なセキュリティレベルの維持が義務づけられ、2025年7月1日の期限までに38の事業者が58のデータセンターを登録しました(出典: Altinget、2025年7月)。これらの購入者は、BFSIと公共部門の用途セグメントを通じて2025年支出の33.71%を占め、遅延とスタッフのアクセスの観点からオスロに近い用地を好みます。
市場トレンド: オスロのデータセンター設計はどう変わっていますか?
オスロ地域のデータセンターは、ラック密度の上昇、地域暖房への熱の供給、そして系統電力がまだ利用できる市外のキャンパスへと移行しています。
AIラック向けの液冷対応ホール
OS-IXの増設では、1ラックあたり3-4 kWから40-50 kWまでの3種類のホール密度が提供されます(出典: DatacenterDynamics、2025年5月)。DC Market Insightsのモデルでは、AIおよびGPUホールがオスロ地域の新規MWに占める割合は、2025年の20%から2030年には50%になります。2025年のAI向け1 MWの建設費は約1,260万米ドルで、従来型の1 MWの941万米ドルを上回ります。主に電気設備と液冷の追加分によるもので、AIの比率が高まるほど、支出はMW数よりも速く増加します。
熱の供給が設計ルールに
2025年4月1日以降、2 MWを超える新設または増設のデータセンターは、着工前にNVEが承認した余剰熱利用の費用便益分析を実施する必要があります(出典: Government of Norway、2025年10月)。Telenor、Hafslund、HitecVisionが所有するSkygardは、オスロのHovinbyen拠点を、24億ノルウェークローネの第1期の一部として、余剰熱をHafslundの地域暖房網に供給するように建設しました(出典: DatacenterDynamics、2024年3月)。ヒートポンプ、熱交換器、配管により、DC Market Insightsの価格設定では1 MWあたりの機械設備のコストが約3-5%増加します。
キャンパスは地域の外縁へ
オスロ中心部の系統制約により、大規模な建設はエーネバク、ニッテダール、ヴェストビー、ハーマルに移っています。Green Mountainのハーマルキャンパスは90 MW、投資額97億ノルウェークローネで計画されています(出典: Statistics Norway、2026年4月、Menonのプロジェクト数値を引用)。そのため、オスロ地域の支出に占めるオスロ市の割合は2025年の28.79%から2035年には22.16%に低下し、ハーマル・インランデットは12.63%から21.53%に上昇します。
市場の課題: オスロのデータセンターの成長を抑えるものは?
オスロデータセンター市場を最も抑制するのは系統容量と電力価格で、大規模なエネルギー消費者に対する地元の反対がそれに続きます。
系統接続に数年かかる
政府の2025年10月の戦略では、Statnettは新規データセンター向けに2,691 MWを確保し、4,390 MW分のプロジェクトが待ち行列に入っていました(出典: Government of Norway、2025年10月)。オスロ地域は最も制約の大きい地域の一つであり、2028年までに電力を確保できないプロジェクトはハーマルや地域外に移ります。DC Market Insightsの低位シナリオでは2026年からオスロ地域の新規MWを15%減らし、2035年の市場は10.5億米ドルではなく9億748万米ドルとなります。
電力コストの上昇と電気税の満額適用
サービス産業が2025年に支払った電気料金は、税金と系統使用料を除いて平均1キロワット時あたり62.5オーレで、2024年の55.1オーレから13%上昇しました(出典: Statistics Norway、2026年2月)。データセンターは2016年から2022年まで軽減された電気税を支払い、2023年からは標準税率を支払っています(出典: Computer Weekly、2024年7月)。運用コストの上昇は事業者を効率的な設計に向かわせますが、ハイパースケーラーが用地を選ぶ際に、ノルウェーがスウェーデンやフィンランドと比べて価格面で際立たなくなる要因にもなります。
市場機会: オスロの新たな収益源はどこにありますか?
最大の新たな収益源は2つあり、AIホールの設備導入と、MWが増えるたびに拡大するサービスの基盤です。
AIおよびGPUクラウドホール
AIおよびGPUクラウドホールは年率23.88%で成長し、2025年支出の8.01%から2035年支出の27.65%に拡大して、全タイプの中で最も速い成長となります(DC Market Insightsの推計)。AIの1 MWは従来型の1 MWよりも約300万米ドル多くの設備を伴うため、液冷、高密度配電、短工期のモジュラーホールのサプライヤーが最も恩恵を受けます。
拡大する基盤に対する運用・保守
運用・保守サービスは、稼働中の設備が2025年から2035年にかけて3倍以上に拡大するため、構成要素の中で最も速い年率14.89%で成長します。ファシリティマネジメント企業、電気・冷却の保守請負業者、DCIMソフトウェアベンダーは、新しいキャンパスごとに複数年契約を販売でき、熱供給システムは新たな保守の対象範囲も生み出します。
価格: オスロのデータセンターは1 MWあたりいくらかかりますか?
2025年のオスロ地域のデータセンターの建設費は、IT負荷1 MWあたり従来型ホールで約941万米ドル、AIホールで1,260万米ドルでした(DC Market Insightsの推計)。
| 項目(MWあたり百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホールの建設・設備導入 | 8.00 | 9.41 | 10.14 | 10.92 |
| AIおよびGPUホールの建設・設備導入 | 12.60* | 12.60 | 12.29 | 11.98 |
| 稼働1 MWあたりの年間運用・保守 | 0.62 | 0.70 | 0.72 | 0.74 |
*2020年のAIホールのコストは2025年の水準で表示しています。同年、オスロ地域ではAIホールは建設されていません。公表されている基準値はこれらのモデル価格と一致します。Menonのプロジェクト数値では、Green Mountainのエーネバク27 MWの拠点は32億ノルウェークローネ、1 MWあたり約1億1,850万ノルウェークローネ、ハーマルの90 MWキャンパスは97億ノルウェークローネ、1 MWあたり約1億780万ノルウェークローネで、1米ドルあたり10.5ノルウェークローネで換算すると1 MWあたりおよそ1,000万-1,100万米ドルです(出典: Statistics Norway、2026年4月)。Skygardの40 MWプログラムの第1期24億ノルウェークローネは、1 MWあたり約6,000万ノルウェークローネとなり、後続の期で用地と系統工事を再利用するため低くなっています(出典: DatacenterDynamics、2024年3月)。
基準と規制: オスロのデータセンターを形作る規則は?
オスロ地域のデータセンターを形作るノルウェーの規則は3つあります。Nkomへの登録、余剰熱分析の規則、そしてエネルギー評価の義務です。
登録とセキュリティ。データセンター規則により、事業者はNkomへの登録と適切なセキュリティレベルの維持が義務づけられています。最初の期限は2025年7月1日で、2026年3月20日までに104のデータセンターが登録され、そのうち26は所有者の社内向けでした(出典: Statistics Norway、2026年4月)。
余剰熱。2 MWを超えるデータセンターは、建設または増設の前にNVEが承認した余剰熱利用の費用便益分析が必要で、2025年4月1日から施行されています(出典: Government of Norway、2025年10月)。
エネルギー評価。年間平均で2.5ギガワット時(GWh)を超えて使用する企業はエネルギー評価を実施する必要があり、最初の期限は2026年10月1日です(出典: Government of Norway、2025年10月)。これらの規則は設計と報告のコストを増やしますが、古いサーバールームよりも効率的な新規建設に有利に働き、企業・公共部門セグメントの置き換え需要を支えます。
市場セグメンテーション: オスロデータセンター市場をリードするセグメントは?
構成要素別では運用・保守サービスが2025年支出の28.89%でオスロデータセンター市場をリードし、タイプ別ではAIおよびGPUクラウドホールが年率23.88%で最も速く成長します。
構成要素別: 運用・保守サービスが28.89%で首位
2025年初めの時点で既に175 MWが稼働していたため、サービスが首位です。電気インフラは、系統接続、開閉装置、UPSが新規1 MWごとに最大の割合を占めるため、27.09%で僅差で続きます。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 運用・保守サービス | 122.46 | 28.89% | 490.78 | 14.89% |
| 電気インフラ | 114.85 | 27.09% | 217.49 | 6.59% |
| 建築・土木工事 | 78.98 | 18.63% | 115.40 | 3.87% |
| 機械・冷却インフラ | 71.44 | 16.85% | 148.69 | 7.61% |
| ホワイトスペース・ITインフラ | 36.17 | 8.53% | 73.24 | 7.31% |
| 合計 | 423.90 | 100.00% | 1,045.59 | 9.45% |
データセンタータイプ別: ホールセールコロケーションが36.37%で首位
エーネバクからHoltskogenまで、オスロ地域のキャンパスの大半が、ホール単位で借りるクラウドおよび企業テナント向けに建設されているため、ホールセールコロケーションが首位です。企業・公共部門の拠点は、古いサーバールームがコロケーションに移行するため、年率2.48%と最も成長が遅くなります。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ホールセールコロケーション | 154.17 | 36.37% | 354.87 | 8.69% |
| 企業・公共部門 | 93.81 | 22.13% | 119.83 | 2.48% |
| ハイパースケールクラウド自社構築 | 81.86 | 19.31% | 178.59 | 8.11% |
| リテールコロケーション・相互接続 | 60.11 | 14.18% | 103.20 | 5.55% |
| AI・GPUクラウドホール | 33.95 | 8.01% | 289.11 | 23.88% |
| 合計 | 423.90 | 100.00% | 1,045.59 | 9.45% |
用途別: クラウド・ITサービスが34.66%で首位
用途別ではクラウドおよびITサービスプロバイダーが首位で、AI開発・研究が年率12.23%で最も速く成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウド・ITサービス | 146.92 | 34.66% | 431.52 | 11.38% |
| 銀行・金融サービス・保険(BFSI) | 73.08 | 17.24% | 144.81 | 7.08% |
| 公共部門・防衛 | 69.82 | 16.47% | 156.63 | 8.42% |
| 通信・メディア | 55.62 | 13.12% | 101.63 | 6.21% |
| AI開発・研究 | 39.80 | 9.39% | 126.20 | 12.23% |
| エネルギー・産業・その他 | 38.66 | 9.12% | 84.80 | 8.17% |
| 合計 | 423.90 | 100.00% | 1,045.59 | 9.45% |
DC Exclusive: オスロ地域の建設コストモデルとタイプ x 構成要素マトリックス
2025年の最大のセルは、ホールセールコロケーションの運用・保守で4,434万米ドルです。このマトリックスはDC Market Insightsのモデルで、14の入力から構築され、3つの境界チェックで検証されています。
入力は、2020-2035年の年間新規MW、新規MWに占めるAIの割合、従来型とAIの1 MWあたりコスト、稼働1 MWあたりのサービスコスト、そして2019年末の開始時点の稼働基盤85 MWです。行はデータセンタータイプ、列は構成要素で、単位は2025年の百万米ドルです。各行と各列の合計は、セグメンテーション表の合計と一致します。
| タイプ / 構成要素 | 電気インフラ | 機械・冷却インフラ | 建築・土木工事 | ホワイトスペース・ITインフラ | 運用・保守サービス | 合計 |
|---|---|---|---|---|---|---|
| ホールセールコロケーション | 42.13 | 25.43 | 29.00 | 13.27 | 44.34 | 154.17 |
| リテールコロケーション・相互接続 | 16.43 | 9.92 | 11.31 | 5.17 | 17.29 | 60.12 |
| ハイパースケールクラウド自社構築 | 22.82 | 13.78 | 18.86 | 7.19 | 19.22 | 81.87 |
| 企業・公共部門 | 23.48 | 14.17 | 12.93 | 7.39 | 35.83 | 93.80 |
| AI・GPUクラウドホール | 9.99 | 8.14 | 6.88 | 3.15 | 5.78 | 33.94 |
地域別の動向: オスロデータセンター市場をリードする地域は?
アーケシュフースが2025年支出の44.36%でオスロデータセンター市場をリードしています。ハーマル・インランデットは年率15.44%で最も成長が速い地域です(DC Market Insightsの推計)。
アーケシュフースのシェアは44.36%
エーネバク、ニッテダール、リレストレム、ロレンスコグ、ヴェストビーに、オスロから40 km圏内の大規模なコロケーションキャンパスの大半が集まっているため、アーケシュフースが首位です。支出は2035年まで年率8.81%で成長します。
オスロ市のシェアは28.79%
オスロ市にはOslo Internet Exchange、リテールコロケーション、Skygard Hovinbyen拠点があります。中心部の系統容量が乏しいためシェアは低下し、支出は年率6.62%で成長します。
ハーマル・インランデットのシェアは12.63%
計画中のハーマルの90 MWのGreen Mountainキャンパスに、中心部のオスロにはない系統電力があるため、ハーマル・インランデットはオスロデータセンター市場で年率15.44%と最も成長が速い地域です。
ヨーストフォルのシェアは8.17%
フレドリクスタ、サルプスボルグ、ハルデン周辺のヨーストフォルは、スウェーデンへの経路上にある企業拠点とディザスタリカバリ拠点を担い、年率9.10%で成長します。
ブスケルーのシェアは6.05%
ドランメンを中心とするブスケルーは、オスロの西側にある企業拠点とエッジ拠点を擁し、小規模なAI推論ホールが光ファイバーのルートに沿って広がることで、年率10.37%で成長します。
自治体別分析: オスロのデータセンターへの支出が最も多い自治体は?
オスロ市が2025年支出の28.79%で最も多く、エーネバクが16.12%で続きます。ハーマルは年率15.69%で最も速く成長します(DC Market Insightsの推計)。
| 順位 | 自治体 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | オスロ | オスロ市 | 122.04 | 28.79% | 231.70 | 6.62% |
| 2 | エーネバク | アーケシュフース | 68.33 | 16.12% | 134.57 | 7.01% |
| 3 | ハーマル | ハーマル・インランデット | 46.80 | 11.04% | 201.07 | 15.69% |
| 4 | リレストレム | アーケシュフース | 36.16 | 8.53% | 95.25 | 10.17% |
| 5 | ニッテダール | アーケシュフース | 26.15 | 6.17% | 73.40 | 10.87% |
| 6 | フレドリクスタ | ヨーストフォル | 23.06 | 5.44% | 53.53 | 8.79% |
| 7 | ヴェストビー | アーケシュフース | 21.11 | 4.98% | 59.18 | 10.86% |
| 8 | ロレンスコグ | アーケシュフース | 18.27 | 4.31% | 40.67 | 8.33% |
| 9 | ドランメン | ブスケルー | 16.49 | 3.89% | 44.02 | 10.32% |
| 10 | その他の自治体 | 全域 | 45.48 | 10.73% | 112.19 | 9.45% |
| 合計 | 423.90 | 100.00% | 1,045.59 | 9.45% |
予測シナリオ: 2035年のオスロの予測を変えうる要因は?
2035年のオスロデータセンター市場は、基本シナリオの10.5億米ドルを中心に、低位シナリオの9億748万米ドルから高位シナリオの11.9億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の値 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 系統接続の遅れにより、新規MWとAIの割合が基本シナリオを15%下回る | 9億748万米ドル | 7.91% |
| 基本 | 2026年に約38 MWを追加、2030年に58 MWでピーク、AIの割合は2030年までに50% | 10.5億米ドル | 9.45% |
| 高位 | Statnettが待ち行列をより速く解消し、新規MWとAIの割合が基本シナリオを15%上回る | 11.9億米ドル | 10.83% |
競合の動向: オスロデータセンター市場をリードするのは?
Green Mountainがオスロデータセンター市場をリードしており、STACK InfrastructureおよびSkygardと合わせて2025年支出の約38%を占めます(DC Market Insightsの評価)。
- Green Mountain
- STACK Infrastructure
- Skygard
- Bulk Infrastructure
- Digital Realty
- Microsoft
- Telenor
- Hafslund
- Basefarm
- Tietoevry
- Atea
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Caverion
- Coromatic
Green Mountainはエーネバクのキャンパスとハーマルの建設を通じて約18%を占め、大規模な単一テナント向けホールに強みがあります。STACK Infrastructureは、低PUEを想定して設計されたオスロ東部のキャンパスで約12%を占めます。Skygardは、Hafslundの地域暖房網に支えられた熱供給モデルで約8%を占めます。Bulk InfrastructureはOS-IXで相互接続をリードし、Schneider Electric、ABB、Vertiv、Eatonなどの機器サプライヤーは、すべての事業者にわたる電気・冷却の発注を獲得しています。
最近の動向
- 2026年4月、Statistics Norwayは794 MWのデータセンター容量が稼働中で、6,833 MWがStatnettの待ち行列にあると報告しました(出典: Statistics Norway)。
- 2026年3月、104のデータセンターがNkomに登録され、そのうち26は社内向けの拠点でした(出典: Statistics Norway、2026年4月)。
- 2026年2月、Statistics Norwayは、サービス産業が2025年に支払った電気料金が1 kWhあたり62.5オーレで、13%上昇したと報告しました(出典: Statistics Norway)。
- 2025年10月、政府のデータセンター戦略は、データセンター向けに2,691 MWが確保され、4,390 MWが待ち行列にあると記載しました(出典: Government of Norway)。
- 2025年7月、期限までに38の事業者が58のデータセンターをNkomに登録しました(出典: Altinget)。
- 2025年5月、Bulk InfrastructureはOslo Internet Exchange施設を14 MWに倍増させました(出典: DatacenterDynamics)。
すべての対象分野は業界ページをご覧ください。また、Norway Data Center Colocation MarketとNorway Data Center Infrastructure Marketもあわせてご比較ください。
調査方法: オスロデータセンター市場モデルの構築方法
オスロデータセンター市場モデルは、年ごとのメガワットのコホート、1 MWあたりのコスト、稼働1 MWあたりのサービスコストからボトムアップで構築しました。
オスロ地域は2020年を約85 MWの稼働IT負荷で始め、2020年に12 MWを追加しました。追加量は2025年に30 MW、2030年に58 MW、2035年に48 MWへと推移し、2035年末の稼働負荷は715 MWとなります。各年の新規MWは従来型ホールとAIホールに分割され(AIの割合は2025年に20%、2030年に50%、2035年に60%)、価格表の1 MWあたりコストを掛けます。年初の稼働基盤には、1 MWあたりのサービスコストを掛けます。構成要素別、タイプ別、用途別、地域別、自治体別の内訳は、事業者の発表、Nkomの登録件数、公的プロジェクト予算のコスト構造から導いています。
3つの境界チェックで結果を検証しています。第一に、オスロ地域はNorway Data Center Marketの2025年に39.92%、2035年に45.26%を占め、オスロ近郊で使用されているノルウェーの容量の割合によって定まる上限の50%を下回ります。第二に、2025年の建設支出3億144万米ドルは、発表されたオスロ地域のプロジェクト予算から導かれる上限を下回ります。第三に、下限として、稼働負荷205 MW × 公的に確認できる最低のサービスコストである1 MWあたり約50万米ドルは、年間のサービス支出で少なくとも1億米ドルとなり、モデルはこれを上回っています。詳しくは調査方法をご覧ください。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.1オスロデータセンター市場規模、2020-2035年
- 2.2オスロデータセンター市場の推計が異なる理由
- 03市場動向
- 3.1市場促進要因
- 3.2市場トレンド
- 3.3市場の課題
- 3.4市場機会
- 04価格と規制
- 4.1MWあたり建設コスト、2020-2035年
- 4.2ノルウェーの基準と規制
- 05オスロデータセンター市場、構成要素別
- 5.1電気インフラ
- 5.2機械・冷却インフラ
- 5.3建築・土木工事
- 5.4ホワイトスペース・ITインフラ
- 5.5運用・保守サービス
- 06オスロデータセンター市場、データセンタータイプ別
- 6.1ホールセールコロケーション
- 6.2リテールコロケーション・相互接続
- 6.3ハイパースケールクラウド自社構築
- 6.4企業・公共部門
- 6.5AI・GPUクラウドホール
- 07オスロデータセンター市場、用途別
- 7.1クラウド・ITサービス
- 7.2銀行・金融サービス・保険
- 7.3公共部門・防衛
- 7.4通信・メディア
- 7.5エネルギー・産業・その他
- 7.6AI開発・研究
- 08DC Exclusive: タイプ x 構成要素マトリックス
- 09オスロデータセンター市場、地域別
- 9.1アーケシュフース
- 9.2オスロ市
- 9.3ハーマル・インランデット
- 9.4ヨーストフォル
- 9.5ブスケルー
- 9.6自治体別分析
- 10予測シナリオ
- 11競合状況
- 11.1企業シェアと強み
- 11.2最近の動向
- 図 1オスロデータセンター市場規模、2020-2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MWあたり建設コスト
- 表 4構成要素別、タイプ別、用途別のセグメント表
- 表 5タイプ x 構成要素マトリックス
- 表 6自治体ランキング
- 表 7予測シナリオ
本レポートについて
執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025 actual capacity, 2026 current year年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025 actual capacity, 2026 current year
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は5億3,893万米ドルで、2025年の4億2,390万米ドルから27.14%増加しました(DC Market Insightsの推計)。市場は2035年までに10.5億米ドルに達し、2025年から2035年までの年平均成長率(CAGR)は9.45%と予測されます。
2025年は4億2,390万米ドル、2035年までに10.5億米ドルに達する見通しです(DC Market Insightsの推計)。2020年の市場規模は1億4,870万米ドルでした。
オスロ、アーケシュフース、ヨーストフォル、ブスケルー、およびハーマル地域におけるデータセンターの建設、設備導入、運用に対する2025年の年間支出4億2,390万米ドルを指します。テナントのサーバー、電気料金、土地は含まれません。
2025年から2035年まで年率9.45%で、2020-2025年の年率23.31%から鈍化します。これは、年間の新規建設が2030年に約58 MWでピークとなり、稼働中の設備に対する運用サービス支出が最大の項目になるためです(DC Market Insightsの推計)。
2025年の支出の28.89%を運用・保守サービスが占め、最大の構成要素となっています。2025年初めの時点で既に175 MWが稼働していたためです。電気インフラが27.09%で続きます(DC Market Insightsの推計)。
AIおよびGPUクラウドホールが年率23.88%で最も成長が速く、2025年の支出の8.01%から2035年には27.65%に上昇します。高密度ラックに対応する液冷対応ホールが広がるためです(DC Market Insightsの推計)。
2025年のIT負荷1 MWあたりの建設コストは、従来型ホールで約941万米ドル、AIホールで1,260万米ドルです(DC Market Insightsの推計)。Menonの数値では、エーネバクのキャンパスは1 MWあたり約1億1,850万ノルウェークローネです。
2025年の支出の44.36%をアーケシュフースが占める最大の地域で、エーネバク、ニッテダール、ヴェストビーのキャンパスが所在します。ハーマル・インランデットは、キャンパスに系統電力があるため、年率15.44%で最も成長が速い地域です(DC Market Insightsの推計)。
2025年の支出の約38%を上位3事業者が占め、約18%のGreen Mountainが首位で、STACK InfrastructureとSkygardが続きます(DC Market Insightsの評価)。Bulk Infrastructure、Digital Realty、Microsoft、Telenorも競合しています。
Statistics Norwayによると、2026年4月時点で794 MWが稼働しており、4,350 MWが割り当て済み、6,833 MWがStatnettの系統接続待ちです。オスロ地域では2025年末時点で約205 MWが稼働していました(DC Market Insightsの推計)。
2025年の支出の28.79%を占めるオスロ市が最大で、エーネバクが16.12%で続きます。ハーマルは年率15.69%で最も成長が速い自治体です(DC Market Insightsの推計)。
2025年4月1日以降、2 MWを超えるデータセンターにはNVEが承認した余剰熱の分析が必要で、事業者はNkomへの登録が義務づけられています。Statistics Norwayによると、2026年3月20日までに104か所のデータセンターが登録されました。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。