
Mercato delle infrastrutture dei data center in Medio Oriente: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
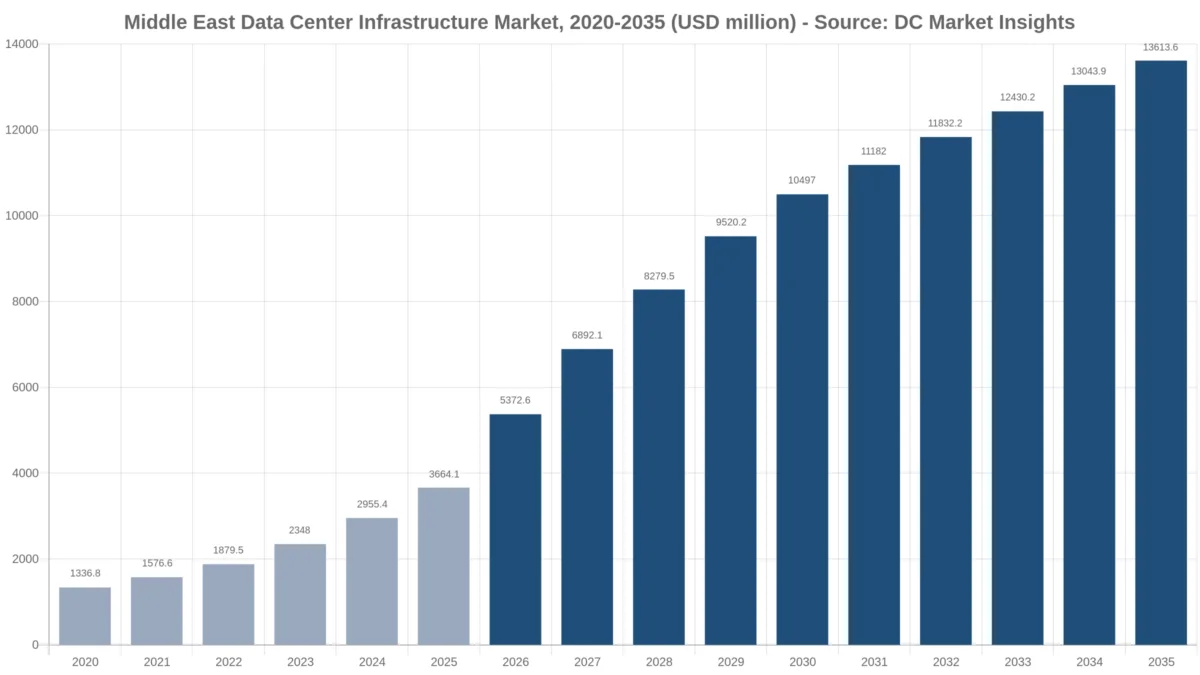
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Medio Oriente era pari a USD 3,660.0 milioni; si prevede che raggiunga USD 13.61 miliardi entro il 2035, con un CAGR del 14.03%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Panoramica del mercato
- 02Sintesi
- 03Perimetro del mercato
- 04Fattori di crescita del mercato
- 05Tendenze di mercato
- 06Sfide di mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e regolamentazione
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center in Medio Oriente vale USD 5,37 miliardi nel 2026 e si prevede che raggiunga USD 13,61 miliardi entro il 2035, rispetto a USD 3,66 miliardi nel 2025, con un CAGR del 14,03% dal 2025 al 2035 (stima DC Market Insights). Le infrastrutture dei data center in Medio Oriente comprendono la spesa per impianti elettrici, meccanici e di raffreddamento, opere civili e involucro edilizio, allestimento dei rack e aggiornamenti nel ciclo di vita che trasforma terreni e potenza di rete in sale data center operative in dodici paesi, dalla Turchia all’Oman. Il caldo del deserto e le leggi sul cloud sovrano orientano gli investimenti: la capacità operativa saudita è passata da 68 MW nel 2021 a oltre 440 MW nel 2025 (Fonte: Ministry of Communications and Information Technology (MCIT)), e ogni sala progettata per un’aria estiva a 45 °C richiede circa USD 0,4 milioni in più di impianti di raffreddamento per megawatt rispetto a una sala europea, secondo le stime di DC Market Insights. Il calcolo di costruzione del 2025 è di 320 MW di nuova capacità IT × USD 9,83 milioni per MW = USD 3,15 miliardi, più 1.673 MW di capacità installata × USD 0,31 milioni di aggiornamenti nel ciclo di vita = USD 518,51 milioni. Le sale oltre 50 kW per rack crescono più rapidamente, al 25,78% annuo, e l’Arabia Saudita è la regione più dinamica, al 16,75%, mentre HUMAIN e le nuove region di Amazon Web Services (AWS) e Microsoft riempiono Riyadh e Dammam.
Quanto spenderà il Medio Oriente per costruire sale data center nel 2026?
Nel 2026 il Medio Oriente spenderà USD 5,37 miliardi in infrastrutture per data center, il 46,63% in più rispetto ai USD 3,66 miliardi del 2025, secondo le stime di DC Market Insights, perché la nuova capacità IT sale da 320 MW a circa 470 MW.
- Dimensione del mercato 2025: USD 3,66 miliardi
- Dimensione del mercato 2026: USD 5,37 miliardi
- Dimensione del mercato 2030: USD 10,50 miliardi
- Dimensione del mercato 2035: USD 13,61 miliardi
- CAGR 2025-2035: 14,03% (scenario basso 11,51%, scenario alto 16,03%)
- Tipo di infrastruttura principale: Infrastruttura elettrica, 38% del valore 2025
- Densità rack in più rapida crescita: Oltre 50 kW per rack, CAGR del 25,78%
- Regione leader: Emirati Arabi Uniti, 31% del valore 2025; regione in più rapida crescita: Arabia Saudita, CAGR del 16,75%
- Paese più grande: Emirati Arabi Uniti, USD 1,14 miliardi nel 2025
- Leader di mercato: Schneider Electric, Vertiv e Huawei Digital Power, insieme circa il 38% del valore 2025 delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights)
Punti chiave: quattro numeri per appaltatori e fornitori di apparecchiature del Golfo
Quattro numeri spiegano da dove provengono i USD 13,61 miliardi di spesa in infrastrutture per data center in Medio Oriente previsti per il 2035.
- Le sale oltre 50 kW per rack salgono dal 18% al 48% del valore delle infrastrutture per data center in Medio Oriente entro il 2035, perché i cluster GPU di Abu Dhabi e Riyadh richiedono raffreddamento a liquido e catene di alimentazione più pesanti.
- Gli Hyperscale e campus AI crescono del 17,10% annuo, perché Stargate UAE, HUMAIN e tre region cloud hyperscale costruiscono su scala di gigawatt.
- L’Arabia Saudita supera gli Emirati Arabi Uniti entro il 2035, con il 38% del valore, perché il MCIT punta a oltre 1.300 MW di capacità data center prima del 2030.
- Le sale Enterprise e pubblica amministrazione crescono solo del 7,41% annuo, perché ministeri e banche si spostano in spazi di cloud sovrano e colocation invece di costruire sale proprie.
Sintesi: con quale rapidità cresce la costruzione di sale nel Golfo, 2020-2035?
La spesa in infrastrutture per data center in Medio Oriente quasi triplica dal 2020 al 2025. Il mercato delle infrastrutture dei data center in Medio Oriente era valutato USD 1,34 miliardi nel 2020, ha raggiunto USD 3,66 miliardi nel 2025 e si prevede che arrivi a USD 13,61 miliardi entro il 2035, con un CAGR del 14,03% nel periodo di previsione. Tra il 2020 e il 2025 la crescita è stata del 22,34% annuo, perché le aggiunte annuali di capacità IT sono salite da circa 130 MW a 320 MW.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 3,66 miliardi |
| Dimensione del mercato 2026 | USD 5,37 miliardi |
| CAGR 2025-2035 | 14,03% |
| Dimensione del mercato 2035 | USD 13,61 miliardi |
DC Market Insights valuta le infrastrutture di nuova costruzione a USD 3,15 miliardi nel 2025 e gli aggiornamenti nel ciclo di vita della base installata a USD 518,51 milioni; entro il 2035 le due voci raggiungono USD 10,54 miliardi e USD 3,08 miliardi. Le aggiunte annuali si stabilizzano tra 820 e 880 MW a partire dal 2030, quindi la voce degli aggiornamenti assume una quota crescente della spesa mediorientale dopo la costruzione dei primi campus AI.
Che cosa comprende la spesa in infrastrutture per data center in Medio Oriente?
Le infrastrutture dei data center in Medio Oriente comprendono USD 3,66 miliardi di spesa per strutture nel 2025 in Arabia Saudita, Emirati Arabi Uniti (EAU), Israele, Turchia, Qatar, Kuwait, Oman, Bahrein, Iran, Giordania, Iraq e Libano.
Incluso: quadri di media tensione, trasformatori, gruppi di continuità (UPS), generatori, condotti sbarre e distribuzione dell’energia; chiller, unità di trattamento aria per sale computer, unità di distribuzione del refrigerante e sistemi di dissipazione del calore; opere civili, strutture e involucro edilizio; rack, contenimento e allestimento della white space; aggiornamenti e retrofit nel ciclo di vita delle sale operative.
Escluso: server, storage e apparati di rete (lo storage rientra nel Middle East Data Center Storage Market), terreni, bollette elettriche, ricavi di cloud e colocation (si veda il Middle East Data Center Market) e il software di gestione delle infrastrutture dei data center (DCIM), che ha una propria edizione per il Medio Oriente. Il Nord Africa, Egitto compreso, rientra nelle edizioni dedicate all’Africa e pesa lo 0% di questo totale.
Come si combinano i segmenti: ciascuna delle quattro dimensioni di segmentazione e le cinque regioni danno lo stesso totale in ogni anno, e i dodici paesi sommano alle cinque regioni. I dati sauditi sono coerenti con il KSA Data Center Infrastructure Market, che raggiunge USD 5,35 miliardi entro il 2035 contro USD 5,17 miliardi della voce saudita in questo report.
Perché le stime sul mercato delle infrastrutture dei data center in Medio Oriente differiscono?
DC Market Insights stima le infrastrutture per data center in Medio Oriente a USD 5,37 miliardi nel 2026. I dati pubblicati per il 2025 differiscono di oltre il doppio, perché alcune edizioni includono le apparecchiature IT e il Nord Africa.
Le definizioni più ampie aggiungono server, storage e networking acquistati per le sale, software di gestione delle infrastrutture, l’Egitto e il resto dell’Africa, oltre all’energia elettrica e ai terreni di ogni campus. La precedente edizione DC Market Insights del mercato delle infrastrutture dei data center in Medio Oriente arrivava a USD 3,97 miliardi per il 2025 su una base che mescolava spesa per strutture e spesa IT; questa edizione la sostituisce con un dato bottom-up di USD 3,66 miliardi che conteggia solo le infrastrutture di struttura e gli aggiornamenti nel ciclo di vita. Strumenti di gestione delle infrastrutture, monitoraggio ambientale, gestione degli asset e dashboard di BI e analytics sono software DCIM e restano fuori dal perimetro, mentre contatori e sensori di monitoraggio dell’energia cablati nei quadri elettrici sono conteggiati nell’Infrastruttura elettrica. I processori di Intel Corporation, NVIDIA e AMD sono apparecchiature IT e sono esclusi. Enti pubblici, operatori BFSI (banche, servizi finanziari e assicurazioni), società IT e ITES (servizi abilitati dall’IT), operatori della sanità e delle scienze della vita e medie imprese che costruiscono sale proprie rientrano nel perimetro tramite il segmento Enterprise e pubblica amministrazione, mentre i siti cloud ed edge rientrano nei segmenti Hyperscale ed Edge. Algeria, Marocco e Nigeria, inclusi in alcune edizioni Medio Oriente e Africa, pesano lo 0% di questo totale.
| Elemento | In questo report | Motivo |
|---|---|---|
| Opere elettriche, meccaniche e di involucro | Sì (USD 3,00 miliardi nel 2025) | Spesa principale per le strutture |
| Rack, allestimento e aggiornamenti nel ciclo di vita | Sì (USD 659,54 milioni nel 2025) | Acquistati insieme alle sale |
| Server, storage e apparati di rete | No | Apparecchiature IT |
| Software DCIM | No | Edizione separata per il Medio Oriente |
| Egitto e Nord Africa | No | Coperti dalle edizioni Africa |
Fattori di crescita: che cosa spinge la costruzione di data center nel Golfo nel 2026?
Tre programmi con scadenze precise portano le nuove aggiunte IT in Medio Oriente da 320 MW nel 2025 a circa 470 MW nel 2026, aggiungendo circa USD 1,71 miliardi di spesa in infrastrutture, secondo le stime di DC Market Insights.
Stargate UAE e l’espansione Microsoft-G42 aggiungono 400 MW di sale ad Abu Dhabi
G42 e OpenAI pianificano un cluster Stargate UAE da 1 GW, con 200 MW attesi in esercizio nel 2026 (Fonte: comunicato G42), e Microsoft e G42 hanno annunciato ulteriori 200 MW con Khazna Data Centers nel novembre 2025 (Fonte: Microsoft). A USD 11,0 milioni di infrastrutture di struttura per megawatt AI, quei 400 MW comportano circa USD 4,4 miliardi di opere elettriche, di raffreddamento e di involucro nel periodo 2025-2027, secondo le stime di DC Market Insights.
Le regole di residenza saudite mantengono i carichi sovrani nelle sale del Regno
I NCA Cloud Cybersecurity Controls (CCC-1:2020) impongono ai fornitori cloud di gestire i sistemi di storage, elaborazione e disaster recovery all’interno dell’Arabia Saudita (Fonte: National Cybersecurity Authority (NCA)). Microsoft ha dichiarato che la sua region Saudi Arabia East apre ai clienti nel novembre 2026 (Fonte: Microsoft), e AWS ha dichiarato che la sua region saudita, sostenuta da oltre USD 5,3 miliardi, è in linea con l’apertura di dicembre 2026 (Fonte: Amazon). Ogni region a tre zone richiede sale separate, quindi l’Arabia Saudita detiene il 30% del valore delle infrastrutture mediorientali nel 2025 e il 38% entro il 2035.
Le AI factory di HUMAIN fissano un obiettivo saudita di 1 GW
HUMAIN, la società di intelligenza artificiale del Public Investment Fund (PIF), e NVIDIA pianificano AI factory fino a 500 MW in cinque anni (Fonte: NVIDIA, 13 maggio 2025), e la joint venture tra AMD, Cisco e HUMAIN punta fino a 250 MW nel 2027 e 1 GW entro il 2030 (Fonte: AMD). DC Market Insights stima che questi due programmi da soli valgano circa USD 8,5 miliardi di infrastrutture di struttura ai prezzi del 2027.
Tendenze di mercato: come stanno cambiando i progetti dei data center nel Golfo?
La quota della spesa in infrastrutture per data center in Medio Oriente destinata alle sale oltre 50 kW per rack sale dal 18% nel 2025 al 48% nel 2035, secondo le stime di DC Market Insights, poiché i cluster AI cambiano la progettazione di alimentazione e raffreddamento.
Il raffreddamento a liquido sostituisce gli impianti chiller solo ad aria nelle sale AI
L’Infrastruttura meccanica e di raffreddamento vale USD 989,31 milioni nel 2025 e cresce del 14,03% annuo, perché i rack di classe GB300 della prima fase HUMAIN da 18.000 sistemi (Fonte: NVIDIA) non possono essere raffreddati solo ad aria durante le estati del Golfo; il circuito del refrigerante e i dry cooler aggiungono circa USD 0,9 milioni di costo meccanico per megawatt a una sala AI, al netto del minore impianto ad aria.
I moduli prefabbricati di alimentazione e raffreddamento accorciano i tempi di costruzione nel Golfo
La consegna Prefabbricata e modulare cresce del 17,35% annuo fino a USD 4,36 miliardi entro il 2035, perché le cabine elettriche su skid e gli impianti chiller costruiti in fabbrica riducono il lavoro in cantiere con estati a 45 °C e permettono ai campus di Riyadh e Abu Dhabi di mettere in tensione le fasi in 12-18 mesi.
Sfide di mercato: che cosa rallenta la spesa in infrastrutture per data center in Medio Oriente?
Due limiti mantengono lo scenario base 2035 di USD 13,61 miliardi circa USD 2,59 miliardi sotto lo scenario alto, secondo le stime di DC Market Insights: i vincoli di rete e di acqua nel Golfo e il rischio di conflitti nel Medio Oriente settentrionale.
Connessioni alla rete e acqua di raffreddamento limitano le fasi dei campus
Un campus da 200 MW richiede una sottostazione dedicata a 400 kV o 132 kV e, con raffreddamento evaporativo, fino a 1,8 milioni di metri cubi d’acqua all’anno, secondo le stime di DC Market Insights; gli operatori che scelgono i dry cooler per risparmiare acqua pagano circa l’8% in più per gli impianti meccanici. Un ritardo di un anno su metà delle sale AI del 2026, circa 99 MW, sposterebbe circa USD 1,1 miliardi di spesa al 2027.
Conflitti e sanzioni limitano Iran, Iraq e Libano
Iran, Iraq e Libano insieme detengono solo il 4,2% del valore 2025 delle infrastrutture per data center in Medio Oriente, e l’Iran cresce del 6,81% annuo perché i controlli sulle esportazioni limitano l’accesso ai fornitori occidentali di UPS e chiller. Israele cresce del 10,03% annuo, più lentamente del Golfo, perché la sua pipeline di campus annunciati è molto più piccola di quella dell’Arabia Saudita.
Opportunità di mercato: quali contratti nel Golfo sono ancora aperti ai fornitori?
Due gruppi di acquirenti detengono l’82% della spesa 2035 in infrastrutture per data center in Medio Oriente, secondo le stime di DC Market Insights, ed entrambi continuano a bandire gare per pacchetti di grandi dimensioni.
Pacchetti elettrici per campus AI in Arabia Saudita e negli EAU
L’Infrastruttura elettrica raggiunge USD 5,04 miliardi entro il 2035. Oracle ha impegnato USD 14 miliardi in dieci anni in Arabia Saudita nel maggio 2025 (Fonte: Oracle), e Microsoft ha speso oltre USD 4,6 miliardi in investimenti per data center AI e cloud negli EAU entro la fine del 2025 (Fonte: Microsoft); i pacchetti di quadri elettrici, UPS e media tensione vengono messi a gara fase per fase, lasciando spazio ai fornitori di secondo livello.
Espansioni di colocation di center3 e Khazna
Le Strutture di colocation raggiungono USD 2,99 miliardi entro il 2035. center3, la divisione data center di stc, punta a 300 MW di capacità installata entro il 2027 e 1 GW entro il 2030 (Fonte: center3), e ogni passo da 100 MW costa circa USD 0,95 miliardi di opere di struttura alla tariffa 2027 di USD 9,53 milioni per megawatt, secondo le stime di DC Market Insights.
Quanto costa un megawatt di infrastruttura per data center nel Golfo?
Una sala data center convenzionale in Medio Oriente costa circa USD 9,20 milioni di infrastrutture di struttura per megawatt di capacità IT nel 2025, e una sala AI circa USD 11,00 milioni, secondo le stime di DC Market Insights.
| Anno | Sala convenzionale (USD milioni per MW) | Sala AI (USD milioni per MW) | Aggiornamenti nel ciclo di vita (USD milioni per MW installato-anno) | Nuova capacità IT (MW) |
|---|---|---|---|---|
| 2020 | 8,41 | 10,36 | 0,28 | 130 |
| 2025 | 9,20 | 11,00 | 0,31 | 320 |
| 2030 | 10,06 | 11,68 | 0,34 | 820 |
| 2035 | 11,00 | 12,39 | 0,38 | 880 |
Gli appaltatori non pubblicano i prezzi per megawatt nel Golfo, quindi le tariffe sono calibrate sui budget dichiarati dei campus. Un utile riferimento pubblico è il piano Microsoft e G42 da 200 MW annunciato nel novembre 2025, a fronte degli oltre USD 4,6 miliardi di investimenti di Microsoft in AI e cloud negli EAU (Fonte: Microsoft); le opere di struttura rappresentano tipicamente dal 25% al 35% di tali totali, mentre il resto è costituito da apparecchiature IT.
Quali norme e standard determinano la costruzione di data center nel Golfo?
Cinque norme stabiliscono dove vengono costruite le sale data center in Medio Oriente e come vengono progettate, e riguardano circa USD 1,41 miliardi di spesa in infrastrutture regolamentate e di cloud sovrano nel 2025.
- NCA Cloud Cybersecurity Controls (CCC-1:2020): sistemi cloud di storage, elaborazione e disaster recovery all’interno dell’Arabia Saudita (Fonte: NCA).
- Decreto-legge federale degli EAU n. 45 del 2021 sulla protezione dei dati personali, in vigore dal 2 gennaio 2022 (Fonte: portale del Governo degli EAU).
- Legge saudita sulla protezione dei dati personali e relativo regolamento sui trasferimenti (Fonte: Saudi Data and AI Authority (SDAIA)).
- Codici antincendio della protezione civile di Dubai e Abu Dhabi per locali batterie e stoccaggio di gasolio (Fonte: autorità di protezione civile degli EAU).
- Classi di progettazione ANSI/TIA-942 ed EN 50600 utilizzate nei documenti di gara del Golfo per i livelli di disponibilità (Fonte: TIA, CENELEC).
Segmentazione del mercato: quale tipo di infrastruttura assorbe la quota maggiore dei budget delle sale nel Golfo?
L’Infrastruttura elettrica è in testa con USD 1,39 miliardi, il 38% del valore 2025, e Oltre 50 kW per rack è il segmento in più rapida crescita, al 25,78% annuo, secondo le stime di DC Market Insights.
Per tipo di infrastruttura
Servizi e aggiornamenti nel ciclo di vita crescono più rapidamente, al 16,93% annuo, perché la base installata passa da circa 1.968 MW a 8.898 MW.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 1.392,36 | 38% | 5.037,03 | 13,72% |
| Infrastruttura meccanica e di raffreddamento | 989,31 | 27% | 3.675,67 | 14,03% |
| Opere civili strutturali e involucro | 622,90 | 17% | 1.769,77 | 11,01% |
| Rack e allestimento della white space | 146,56 | 4% | 680,68 | 16,60% |
| Servizi e aggiornamenti nel ciclo di vita | 512,98 | 14% | 2.450,44 | 16,93% |
Per tipo di data center
Hyperscale e campus AI salgono dal 46% al 60% del valore delle infrastrutture per data center in Medio Oriente entro il 2035.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e campus AI | 1.685,49 | 46% | 8.168,15 | 17,10% |
| Strutture di colocation | 952,67 | 26% | 2.994,99 | 12,14% |
| Enterprise e pubblica amministrazione | 732,82 | 20% | 1.497,49 | 7,41% |
| Siti edge e telecomunicazioni | 293,13 | 8% | 952,96 | 12,51% |
Per densità dei rack
Le sale sotto i 20 kW per rack scendono dal 52% al 22% del valore, poiché i progetti AI prevalgono nelle nuove costruzioni.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 20 kW per rack | 1.905,34 | 52% | 2.994,99 | 4,63% |
| Da 20 a 50 kW per rack | 1.099,23 | 30% | 4.084,08 | 14,03% |
| Oltre 50 kW per rack | 659,54 | 18% | 6.534,52 | 25,78% |
Per modello di consegna
I contratti tradizionali di ingegneria, approvvigionamento e costruzione (EPC) mantengono il 62% del valore 2025, ma la consegna prefabbricata guadagna terreno.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| EPC tradizionale in cantiere | 2.271,75 | 62% | 6.806,80 | 11,60% |
| Prefabbricato e modulare | 879,39 | 24% | 4.356,35 | 17,35% |
| Retrofit e aggiornamento | 512,97 | 14% | 2.450,44 | 16,93% |
DC Exclusive: scomposizione del costo per MW nel Golfo, sala convenzionale vs sala AI
Una sala AI nel Golfo costa USD 1,80 milioni in più per megawatt rispetto a una sala convenzionale. La scomposizione del costo per MW nel Golfo è una stima DC Market Insights basata su 10 input che suddivide il costo di struttura 2025 di un campus da 100 MW a Riyadh o Abu Dhabi nelle sue singole voci.
| Voce | Sala convenzionale (USD milioni per MW) | Sala AI oltre 50 kW per rack (USD milioni per MW) | Perché la sala AI è diversa |
|---|---|---|---|
| Quadri di media tensione e trasformatori | 1,25 | 1,45 | Maggiore densità di carico per sala |
| UPS, batterie e distribuzione dell’energia | 1,40 | 1,65 | Condotti sbarre e alimentazioni rack più pesanti |
| Generatori e sistemi carburante | 0,90 | 1,10 | Gruppi N+1 per blocchi più grandi |
| Chiller e dissipazione del calore | 1,55 | 1,70 | Dry cooler per estati a 45 °C |
| Trattamento aria e contenimento | 0,95 | 0,50 | Meno aria, più liquido |
| Distribuzione del refrigerante e circuiti a liquido | 0,00 | 1,20 | Raffreddamento direct-to-chip |
| Opere civili e involucro edilizio | 2,30 | 2,40 | Carichi a pavimento più elevati |
| Rack e allestimento della white space | 0,85 | 1,00 | Rack più larghi e pesanti |
| Totale | 9,20 | 11,00 | +USD 1,80 milioni per MW |
Applicata alla costruzione del 2025, la scomposizione spiega il calcolo: 208 MW convenzionali × USD 9,20 milioni + 112 MW AI × USD 11,00 milioni = USD 3,15 miliardi. Le voci di raffreddamento pesano il 27% di una sala convenzionale nel Golfo e il 31% di una sala AI, ed è per questo che i fornitori di chiller e raffreddamento a liquido analizzati nel Data Center Chiller Market considerano il Golfo una delle loro regioni in più rapida crescita.
Analisi regionale: perché l’Arabia Saudita supera gli EAU nella costruzione di data center?
Gli Emirati Arabi Uniti sono in testa con USD 1,14 miliardi, il 31% del valore 2025, secondo le stime di DC Market Insights. L’Arabia Saudita è la regione in più rapida crescita, al 16,75% annuo, e passa in testa entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Arabia Saudita | 1.099,23 | 30% | 5.173,16 | 16,75% |
| Emirati Arabi Uniti | 1.135,87 | 31% | 4.356,35 | 14,39% |
| Altri Stati del GCC | 476,33 | 13% | 1.633,63 | 13,12% |
| Israele | 366,41 | 10% | 952,95 | 10,03% |
| Turchia e resto del Medio Oriente | 586,27 | 16% | 1.497,50 | 9,83% |
Arabia Saudita
Il MCIT conta oltre 440 MW di capacità operativa nel 2025, a fronte di un obiettivo superiore a 1.300 MW prima del 2030, e Riyadh, Dammam e i campus HUMAIN accolgono la maggior parte delle nuove sale. La spesa in infrastrutture per data center sale da USD 1,10 miliardi nel 2025 a USD 5,17 miliardi nel 2035, con un CAGR del 16,75%.
Emirati Arabi Uniti
Stargate UAE ad Abu Dhabi e l’espansione Microsoft-G42 aggiungono 400 MW di sale AI dal 2026, mentre Dubai mantiene la più ampia base di colocation. La spesa in infrastrutture per data center sale da USD 1,14 miliardi nel 2025 a USD 4,36 miliardi nel 2035, con un CAGR del 14,39%.
Altri Stati del GCC
Qatar, Kuwait, Oman e Bahrein costruiscono sale per region cloud e per la pubblica amministrazione; i siti omaniti di Mascate e Salalah aggiungono la domanda legata agli approdi dei cavi sottomarini. La spesa in infrastrutture per data center sale da USD 476,33 milioni nel 2025 a USD 1,63 miliardi nel 2035, con un CAGR del 13,12%.
Israele
La region AWS di Tel Aviv, con investimenti pianificati fino a ILS 26,6 miliardi per il periodo 2023-2037 (Fonte: AWS), è il perno delle sale intorno a Tel Aviv e nel Negev. La spesa in infrastrutture per data center sale da USD 366,41 milioni nel 2025 a USD 952,95 milioni nel 2035, con un CAGR del 10,03%.
Turchia e resto del Medio Oriente
Le sale di colocation di Istanbul e Ankara rappresentano la maggior parte di questa regione, mentre Iran, Iraq, Giordania e Libano restano piccoli a causa di sanzioni e conflitti. La spesa in infrastrutture per data center sale da USD 586,27 milioni nel 2025 a USD 1,50 miliardi nel 2035, con un CAGR del 9,83%.
Quali paesi del Medio Oriente spendono di più in infrastrutture per data center?
Gli Emirati Arabi Uniti sono il paese più grande, con il 31% del valore 2025 delle infrastrutture per data center in Medio Oriente, secondo le stime di DC Market Insights. L’Arabia Saudita è il grande paese in più rapida crescita, al 16,75% annuo, e l’Oman cresce del 15,80% annuo grazie alle nuove sale di Mascate e Salalah.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Emirati Arabi Uniti | Emirati Arabi Uniti | 1.135,87 | 4.356,35 | 14,39% |
| 2 | Arabia Saudita | Arabia Saudita | 1.099,23 | 5.173,16 | 16,75% |
| 3 | Turchia | Turchia e resto del Medio Oriente | 384,73 | 1.021,02 | 10,25% |
| 4 | Israele | Israele | 366,41 | 952,95 | 10,03% |
| 5 | Qatar | Altri Stati del GCC | 164,88 | 476,48 | 11,20% |
| 6 | Kuwait | Altri Stati del GCC | 109,92 | 367,57 | 12,83% |
| 7 | Oman | Altri Stati del GCC | 109,92 | 476,48 | 15,80% |
| 8 | Bahrein | Altri Stati del GCC | 91,60 | 313,11 | 13,08% |
| 9 | Iran | Turchia e resto del Medio Oriente | 91,60 | 176,98 | 6,81% |
| 10 | Giordania | Turchia e resto del Medio Oriente | 47,63 | 136,14 | 11,07% |
| 11 | Iraq | Turchia e resto del Medio Oriente | 40,31 | 122,52 | 11,76% |
| 12 | Libano | Turchia e resto del Medio Oriente | 21,98 | 40,84 | 6,39% |
Scenari di previsione: dove potrebbe attestarsi nel 2035 la spesa in infrastrutture per data center nel Golfo?
Il mercato delle infrastrutture dei data center in Medio Oriente raggiunge tra USD 10,89 miliardi e USD 16,20 miliardi entro il 2035, con uno scenario base di USD 13,61 miliardi, secondo le stime di DC Market Insights.
| Scenario | Valore 2035 | CAGR 2025-2035 | Che cosa deve accadere |
|---|---|---|---|
| Basso | USD 10,89 miliardi | 11,51% | I campus AI slittano di due anni e le aggiunte annuali si attestano intorno a 650 MW |
| Base | USD 13,61 miliardi | 14,03% | Circa 8.898 MW installati entro il 2035; quota AI della nuova capacità al 70% |
| Alto | USD 16,20 miliardi | 16,03% | Stargate UAE raggiunge 1 GW e HUMAIN realizza l’intera pipeline nei tempi previsti |
Principali attori e quote di mercato: chi fornisce le infrastrutture per data center in Medio Oriente?
Tre fornitori detengono circa il 38% del valore 2025 delle apparecchiature elettriche e di raffreddamento in Medio Oriente, secondo le stime di DC Market Insights: Schneider Electric, Vertiv e Huawei Digital Power. La stima si basa su UPS, quadri elettrici e impianti di raffreddamento installati nelle sale cloud, di colocation e della pubblica amministrazione del Golfo.
- Schneider Electric
- Vertiv
- Huawei Digital Power
- ABB
- Eaton
- Siemens
- Legrand
- Johnson Controls
- Carrier
- Trane Technologies
- Rittal
- Caterpillar
- Cummins
- Khazna Data Centers
- center3
- Gulf Data Hub
Khazna Data Centers, center3 e Gulf Data Hub acquistano infrastrutture in qualità di sviluppatori e operatori anziché venderle, ma le loro gare definiscono i pacchetti per cui competono i produttori di apparecchiature. center3 dichiara di puntare a 300 MW di capacità installata entro il 2027 (Fonte: center3), e Khazna è il partner di costruzione per l’espansione Microsoft-G42 da 200 MW (Fonte: Microsoft).
Sviluppi recenti: che cosa è cambiato nella costruzione di data center nel Golfo nel 2025 e nel 2026?
Sei eventi datati a partire da maggio 2025 hanno modificato la domanda di infrastrutture per data center in Medio Oriente.
- Nell’agosto 2026 Microsoft ha dichiarato che Saudi Arabia East apre ai clienti nel novembre 2026, e AWS ha dichiarato che la sua region saudita è in linea con l’apertura di dicembre 2026 (Fonte: Microsoft, Amazon).
- Nell’agosto 2026 AMD, Cisco e HUMAIN hanno annunciato che i sistemi AMD Instinct sono operativi e hanno fissato un obiettivo fino a 1 GW entro il 2030 (Fonte: AMD).
- Nell’aprile 2026 il MCIT ha riportato una capacità operativa dei data center sauditi superiore a 440 MW per il 2025, rispetto a 68 MW nel 2021 (Fonte: MCIT).
- Nel novembre 2025 Microsoft e G42 hanno annunciato un’espansione da 200 MW negli EAU con Khazna Data Centers (Fonte: Microsoft).
- Nell’agosto 2025 center3 ha fissato un obiettivo di 300 MW di capacità installata entro il 2027 (Fonte: center3).
- Nel maggio 2025 G42 e OpenAI hanno lanciato Stargate UAE, un cluster da 1 GW con 200 MW attesi in esercizio nel 2026 (Fonte: G42).
Metodologia di ricerca: come il modello valuta le sale mediorientali megawatt per megawatt
La base 2025 di USD 3,66 miliardi è costruita bottom-up a partire da 320 MW di nuova capacità IT e 1.673 MW di capacità installata. Il modello delle infrastrutture per data center in Medio Oriente aggiunge ogni anno nuovi megawatt IT (circa 130 MW nel 2020, 320 MW nel 2025, 820 MW nel 2030 e 880 MW nel 2035), li suddivide tra sale convenzionali e sale AI (quota AI del 35% nel 2025 e del 70% nel 2035), li valuta a USD 9,20 milioni e USD 11,00 milioni per megawatt nel 2025 e aggiunge USD 0,31 milioni di aggiornamenti nel ciclo di vita per megawatt installato, con l’1,5% della base dismesso ogni anno. Il calcolo 2025 è USD 3,15 miliardi + USD 518,51 milioni = USD 3,66 miliardi. Verifiche dei limiti: (1) limite superiore — la spesa 2025 e 2026 insieme, USD 9,04 miliardi, corrisponde al 38% dei USD 23,9 miliardi impegnati in tre programmi dichiarati (AWS Arabia Saudita USD 5,3 miliardi, Oracle Arabia Saudita USD 14 miliardi, Microsoft EAU USD 4,6 miliardi), coerente con il fatto che le opere di struttura sono una quota minoritaria dei budget dei campus; (2) limite superiore — la capacità saudita è cresciuta da 68 MW a 440 MW nel periodo 2021-2025, circa 93 MW all’anno, ovvero il 29% delle aggiunte regionali del 2025, in linea con la quota saudita del 30%; (3) limite inferiore — 93 MW × USD 9,20 milioni = USD 855,60 milioni, al di sotto della voce saudita 2025 di USD 1,10 miliardi. Limiti del modello: non c’è regressione; la sensibilità degli scenari deriva dagli scenari basso e alto; i prezzi sono calibrati, non quotati. Consulta la nostra metodologia di ricerca.
Indice
- 01Panoramica del mercato
- 1.1Istantanea del mercato, 2025, 2026 e 2035
- 1.2Statistiche chiave del mercato
- 1.3Punti chiave
- 02Sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Nuove costruzioni vs spesa nel ciclo di vita
- 03Perimetro del mercato
- 3.1Infrastrutture incluse
- 3.2Spesa esclusa
- 3.3Come si combinano i segmenti
- 3.4Perché le stime differiscono
- 04Fattori di crescita del mercato
- 4.1Stargate UAE e l'espansione Microsoft-G42
- 4.2Regole di residenza saudite e nuove region cloud
- 4.3Le AI factory di HUMAIN
- 05Tendenze di mercato
- 5.1Raffreddamento a liquido nelle sale AI
- 5.2Moduli prefabbricati di alimentazione e raffreddamento
- 06Sfide di mercato
- 6.1Connessioni alla rete e acqua di raffreddamento
- 6.2Conflitti e sanzioni
- 07Opportunità di mercato
- 7.1Pacchetti elettrici per campus AI
- 7.2Espansioni di colocation di center3 e Khazna
- 08Analisi dei prezzi
- 8.1Costo per MW, 2020-2035
- 09Standard e regolamentazione
- 9.1NCA Cloud Cybersecurity Controls
- 9.2Leggi sulla protezione dei dati di EAU e Arabia Saudita
- 9.3Classi di progettazione nelle gare del Golfo
- 10Segmentazione del mercato
- 10.1Per tipo di infrastruttura: Infrastruttura elettrica
- 10.2Per tipo di infrastruttura: Infrastruttura meccanica e di raffreddamento
- 10.3Per tipo di infrastruttura: Opere civili strutturali e involucro
- 10.4Per tipo di infrastruttura: Rack e allestimento della white space
- 10.5Per tipo di infrastruttura: Servizi e aggiornamenti nel ciclo di vita
- 10.6Per tipo di data center: Hyperscale e campus AI
- 10.7Per tipo di data center: Strutture di colocation
- 10.8Per tipo di data center: Enterprise e pubblica amministrazione
- 10.9Per tipo di data center: Siti edge e telecomunicazioni
- 10.10Per densità dei rack: Sotto 20 kW per rack
- 10.11Per densità dei rack: Da 20 a 50 kW per rack
- 10.12Per densità dei rack: Oltre 50 kW per rack
- 10.13Per modello di consegna: EPC tradizionale in cantiere
- 10.14Per modello di consegna: Prefabbricato e modulare
- 10.15Per modello di consegna: Retrofit e aggiornamento
- 11DC Exclusive: scomposizione del costo per MW nel Golfo
- 11.1Voci di costo della sala convenzionale
- 11.2Voci di costo della sala AI
- 12Analisi regionale
- 12.1Arabia Saudita
- 12.2Emirati Arabi Uniti
- 12.3Altri Stati del GCC
- 12.4Israele
- 12.5Turchia e resto del Medio Oriente
- 13Analisi per paese
- 13.1Emirati Arabi Uniti
- 13.2Arabia Saudita
- 13.3Turchia
- 13.4Israele
- 13.5Qatar
- 13.6Kuwait
- 13.7Oman
- 13.8Bahrein
- 13.9Iran
- 13.10Giordania
- 13.11Iraq
- 13.12Libano
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Schneider Electric
- 15.2Vertiv
- 15.3Huawei Digital Power
- 15.4ABB
- 15.5Eaton
- 15.6Siemens
- 15.7Legrand
- 15.8Johnson Controls
- 15.9Carrier
- 15.10Trane Technologies
- 15.11Rittal
- 15.12Caterpillar
- 15.13Cummins
- 15.14Khazna Data Centers
- 15.15center3
- 15.16Gulf Data Hub
- 16Sviluppi recenti
- 16.1Sviluppi 2026
- 16.2Sviluppi 2025
- 17Metodologia di ricerca
- 17.1Calcolo del modello
- 17.2Verifiche dei limiti
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Medio Oriente, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Confronto del perimetro
- Tabella 3Costo per MW, 2020-2035
- Tabella 4Segmenti per tipo di infrastruttura
- Tabella 5Segmenti per tipo di data center
- Tabella 6Segmenti per densità dei rack
- Tabella 7Segmenti per modello di consegna
- Tabella 8Scomposizione del costo per MW nel Golfo
- Tabella 9Dimensione del mercato per regione
- Tabella 10Primi 12 paesi
- Tabella 11Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,37 miliardi nel 2026, in aumento del 46,63% rispetto a USD 3,66 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 13,61 miliardi entro il 2035, con un CAGR del 14,03% dal 2025, mentre la nuova capacità IT sale da 320 MW a circa 470 MW all’anno.
USD 9,20 milioni per MW per una sala convenzionale e USD 11,00 milioni per una sala AI nel 2025, secondo le stime di DC Market Insights. Raffreddamento a liquido, catene di alimentazione più pesanti e dry cooler per estati a 45 °C spiegano il divario di USD 1,80 milioni.
Gli Emirati Arabi Uniti, con USD 1,14 miliardi, pari al 31% del valore 2025. L’Arabia Saudita cresce più rapidamente, al 16,75% annuo, e passa in testa entro il 2035 con USD 5,17 miliardi.
L’Infrastruttura elettrica, con USD 1,39 miliardi, pari al 38% del valore 2025, perché quadri elettrici, UPS, generatori e distribuzione dell’energia rappresentano le voci di costo più rilevanti in ogni sala del Golfo.
Le sale oltre 50 kW per rack, che crescono del 25,78% annuo da USD 659,54 milioni nel 2025 a USD 6,53 miliardi nel 2035, perché i cluster AI richiedono raffreddamento a liquido e una maggiore densità di potenza.
Cresce del 16,75% annuo perché il MCIT punta a oltre 1.300 MW di capacità prima del 2030, i controlli cloud della NCA mantengono i carichi sovrani nel Regno e HUMAIN pianifica fino a 1 GW di capacità AI con AMD e Cisco entro il 2030.
Circa il 38% del valore 2025 delle apparecchiature elettriche e di raffreddamento è detenuto da Schneider Electric, Vertiv e Huawei Digital Power, secondo le stime di DC Market Insights; seguono ABB, Eaton, Siemens, Johnson Controls e Trane.
Differiscono di oltre il doppio perché le edizioni più ampie aggiungono server, storage, software DCIM e il Nord Africa. Questa edizione conteggia solo le infrastrutture di struttura e gli aggiornamenti nel ciclo di vita: USD 3,66 miliardi nel 2025.
L’intervallo per il 2035 va da USD 10,89 miliardi a USD 16,20 miliardi. Ritardi nei campus AI o nelle connessioni alla rete portano allo scenario basso; Stargate UAE a 1 GW e l’intera pipeline HUMAIN portano allo scenario alto.
Qui sono conteggiati USD 3,66 miliardi di hardware e opere di struttura del 2025; il software di gestione delle infrastrutture dei data center (DCIM) che monitora tali asset è escluso e trattato in una propria edizione per il Medio Oriente.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.