
데이터센터 발전기 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
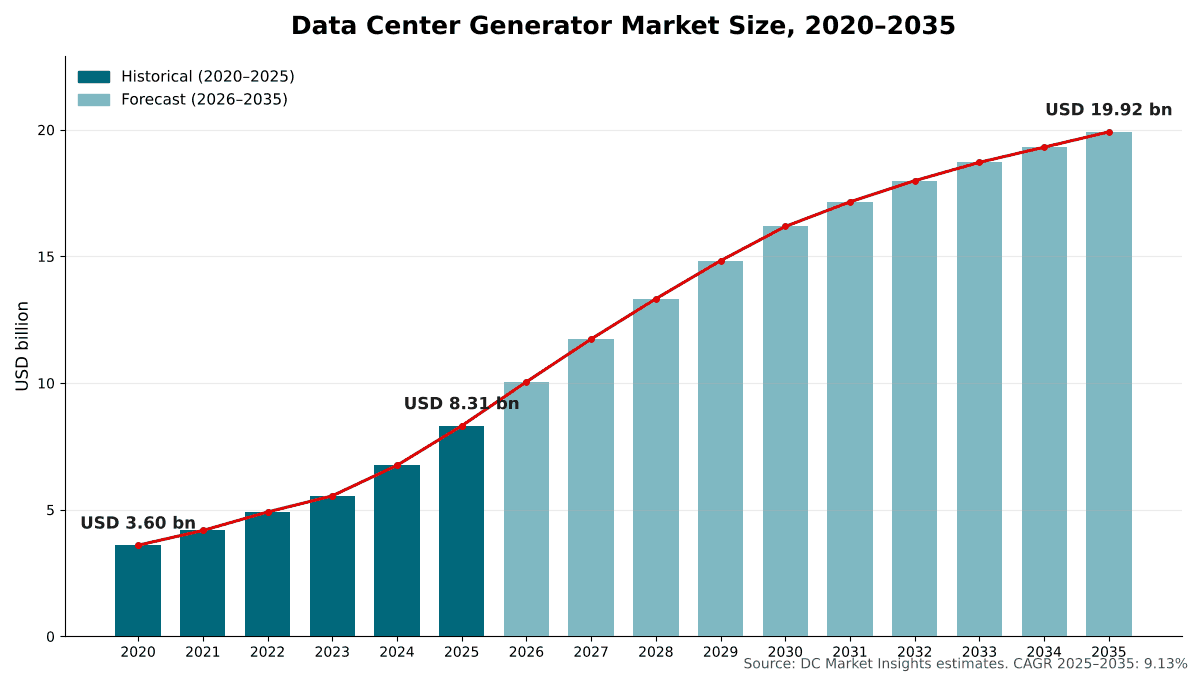
데이터센터 발전기 시장 규모는 2025년 USD 8,310.0백만였으며, 연평균 성장률(CAGR) 9.13%로 성장해 2035년에는 USD 19.92십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 44.1%입니다.
 작성: Satyabrat Rajawat, 시니어 리서치 애널리스트, 전략 자문
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 7일
기준 연도 2025 PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 전망
- 09용도별 시장
- 10연료 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 12분석 대상 기업
지역별 인사이트
- North America44.1%
- Asia Pacific27.9%
- Europe18.6%
- Latin America4.8%
- Middle East and Africa4.6%
분석 대상 기업
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
전체 분석
데이터센터 발전기 시장은 전력망이 중단되거나 이용할 수 없을 때 IT 및 냉각 부하를 감당하기 위해 데이터센터가 설치하는 엔진 구동식 발전기 세트와 그 인클로저, 연료 시스템, 병렬 운전 제어 장치 및 배기가스 후처리 장치를 포괄합니다. DC Market Insights는 2025년 세계 데이터센터 발전기 시장 규모를 83.1억 달러로 평가하며, 2035년에는 199.2억 달러에 이를 것으로 전망합니다(연평균 성장률(CAGR) 9.13%). 2025년 수치는 실제 구축 물량을 바탕으로 산출되었습니다. 약 12.0 GW의 신규 IT 용량에 MW당 발전기 장비 지출 약 62만 달러(기존형 홀) 및 55만 달러(AI 홀)를 적용하면 신규 구축 지출은 71.5억 달러이며, 약 119.5 GW의 설치 기반에 대한 교체 및 업그레이드가 5.50억 달러, 현장 프라임 전력 및 브리지 전력이 6.18억 달러를 더합니다. 천연가스 발전기는 연 19.58% 성장하는 가장 빠른 성장 부문인데, 이는 DC Market Insights가 전력망 연결을 기다릴 수 없는 AI 캠퍼스들이 가스 엔진을 주 전원으로 운전할 것으로 예상하기 때문입니다. 또한 중동 및 아프리카는 연 11.88%로 가장 빠르게 성장하는 지역인데, 이는 DC Market Insights가 이 지역의 신규 AI 캠퍼스 용량이 작은 기반에서 성장할 것으로 예상하기 때문입니다.
요약
세계 데이터센터 발전기 시장 규모는 2020년 36.0억 달러로 평가되었고 2025년 83.1억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 9.13%로 2035년에는 199.2억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 데이터센터 발전기 시장 규모 2025 | 83.1억 달러 |
| 데이터센터 발전기 시장 CAGR | 9.13% |
| 데이터센터 발전기 시장 규모 2035 | 199.2억 달러 |
데이터센터 발전기 시장은 2020년부터 2025년까지 연 18.23% 성장했으며, 그래픽 처리 장치(GPU) 클러스터가 시범 홀에서 캠퍼스 규모의 구축으로 옮겨 가고 가스 연료 프라임 전력 프로젝트들이 엔진 주문을 시작하면서 2025년 한 해에만 2024년 대비 23.1% 증가했습니다. DC Market Insights 모델에서는 AI 홀이 MW당 비상 대기 발전 설비를 더 적게 구매하고, 디젤 비상 대기 발전기 세트가 훨씬 커진 설치 기반에 대한 교체 및 업그레이드 사업으로 바뀌기 때문에 2035년까지 성장률이 연 9.13%로 둔화됩니다. 그럼에도 연간 용량 증설은 2025년 12.0 GW에서 2035년 27.0 GW로 두 배 이상 늘어나며, 설치 기반은 약 315.3 GW로 확대됩니다.
데이터센터가 전력망에서 차지하는 비중이 커질수록 백업 발전의 중요성도 커집니다. 국제에너지기구(IEA)는 데이터센터가 2024년에 약 415테라와트시(TWh), 즉 세계 전력의 약 1.5%를 사용했다고 보고하며, 2030년까지 소비량이 두 배 이상 늘어 약 945 TWh에 이를 것으로 예상합니다.
시장 범위: 데이터센터 발전기 시장은 무엇을 포괄하는가?
데이터센터 발전기 시장은 데이터센터 부하에 전력을 공급하기 위해 설치되는 모든 엔진 구동식 발전기 세트를 포괄하며, 최초 판매 시점의 현재 미국 달러 가치로 평가하고 2025년을 기준 연도로 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 83.1억 달러로 산정합니다.
포함 범위. 비상 대기, 프라임 전력, 전력망 연결 전 브리지 전력, 피크 저감 또는 전력망 지원에 사용되는 디젤, 천연가스 및 이중 연료 왕복동식 발전기 세트, 엔진 및 교류 발전기, 방음 및 내후성 인클로저, 베이스·일일·대용량 연료 탱크, 발전기 제어 장치 및 병렬 운전 제어 장치, 선택적 촉매 환원 장치 및 미세먼지 필터, 그리고 설치 현장의 발전기 세트 및 주요 구성 요소 교체.
제외 범위. 무정전 전원 장치(UPS) 시스템 및 그 배터리, 중전압 개폐 장치 및 자동 절환 스위치, 가스 터빈, 연료전지, 유틸리티 규모 배터리 저장 장치, 연료 구매, 설치 인건비 및 다년 서비스 계약.
세그먼트 간 관계. 용도, 연료 유형, 출력 등급, 구성 요소 및 데이터센터 유형별 구분은 각각 동일한 83.1억 달러를 다시 나눈 것입니다. 프라임 및 브리지 전력은 용도 세그먼트로 나타나는 동시에 대부분 천연가스 연료 세그먼트 안에도 포함됩니다.
시장 성장 요인: 데이터센터 발전기 시장을 이끄는 요인은 무엇인가?
데이터센터 발전기 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. 2035년까지 연 27.0 GW로 두 배 이상 늘어나는 용량 증설, 34.0억 달러로 성장하는 가스 연료 프라임 및 브리지 전력, 그리고 비상 대기 발전기를 전력망 자원으로 전환하는 전력망 규정입니다.
연간 용량 증설이 12.0 GW에서 27.0 GW로 늘어나며 146.9억 달러의 신규 구축 발전기 지출을 견인
데이터센터 발전기 시장은 구축 주도형 시장으로, 2025년 지출의 86.0%가 신규 홀에 투입되었습니다. BloombergNEF는 2025년 9월 말 기준 전 세계적으로 23기가와트(GW) 이상의 데이터센터 용량이 건설 중이며 그중 15.9 GW가 미국에 있다고 집계했고, 2025년 3분기에만 3.8 GW 이상이 착공되어 이번 10년 들어 지금까지의 분기 평균보다 58% 많았습니다. DC Market Insights는 연간 준공 용량이 2025년 12.0 GW에서 2030년 22.0 GW, 2035년 27.0 GW로 증가할 것으로 모델링하며, 이에 따라 신규 구축 발전기 지출은 71.5억 달러에서 146.9억 달러로 늘어납니다. 공급업체 실적도 같은 수요를 보여 줍니다. Caterpillar는 2026년 2분기 Power and Energy 부문 매출이 17% 증가한 82.4억 달러를 기록한 가운데, 대형 왕복동 엔진과 터빈 및 터빈 관련 서비스 매출이 주로 데이터센터 용도에서 증가했다고 보고했습니다(출처: 미국 증권거래위원회에 제출된 Caterpillar 공시 자료).
가스 연료 프라임 및 브리지 전력이 6.18억 달러에서 34.0억 달러로 성장
일부 AI 캠퍼스는 이제 발전기를 백업용뿐 아니라 주 발전 설비로 주문합니다. Power Engineering의 2025년 8월 보도에 따르면, 최종적으로 4 GW의 전력을 공급하게 될 Joule Capital Partners의 유타 캠퍼스는 Caterpillar G3520K 발전기 세트 군과 1.1기가와트시(GWh)의 배터리 저장 장치, 그리고 냉난방 및 전력 복합 공급(CCHP) 설비로 전력을 공급받게 됩니다. DC Market Insights는 2025년 프라임 및 브리지 전력의 가치를 6.18억 달러, 즉 시장의 7.4%로 추정하며, 연 18.57% 성장하여 2035년에는 시장의 17.0%를 차지할 것으로 예상합니다.
전력망 규정이 비상 대기 발전기 군을 전력망 자원으로 전환
규제 당국은 이제 데이터센터 발전기를 전력망 계획의 일부로 취급합니다. 미국 환경보호청(EPA)은 2025년 5월 특정 엔진이 비상 상황이 아닌 조건에서 연간 최대 50시간까지 운전할 수 있으며 Duke Energy의 수요 반응 프로그램이 해당 기준을 충족한다고 명확히 했습니다(출처: EPA 보도자료). Inside Climate News는 2026년 1월, 미국 에너지부(DOE)가 비상 시 전력망 안정화에 활용할 수 있는 35 GW 이상의 백업 전력을 데이터센터 및 산업 현장에서 확인했다고 보도했습니다. DC Market Insights는 이러한 규정으로 인해 제어 장치, 병렬 운전 및 배기가스 후처리에 대한 지출이 발전기 세트 자체에 대한 지출보다 더 빠르게 늘어날 것으로 예상합니다.
시장 동향: 데이터센터 발전기 기술은 어떻게 변화하고 있는가?
데이터센터 발전기 시장은 연 15.08% 성장하는 3 MW 초과 발전기 세트, 재생 디젤 및 가스 연료, 그리고 연간 몇 시간이 아니라 매일 가동되는 발전 설비로 이동하고 있습니다.
3 MW 초과 발전기 세트가 연 15.08% 성장
공급업체들은 데이터센터 홀용 단일 발전기 세트의 용량을 계속 키우고 있습니다. Mitsubishi Heavy Industries Engine and Turbocharger는 3,000 kVA급 MGS3100R의 정격을 50 Hz에서 비상 대기 전력 3,025 kVA, 프라임 또는 데이터센터 연속 전력 2,750 kVA로 정하고 있으며, 10초 기동이 가능합니다. Rehlko는 현재 60 kW부터 4 MW 이상까지의 KD Series 제품군을 제공합니다. DC Market Insights는 더 큰 단위가 메가와트당 엔진, 인클로저 및 연료 연결 수를 줄여 주기 때문에 3 MW 초과 발전기 세트가 2025년 19.7억 달러에서 2035년 80.3억 달러로 4개 출력 등급 중 가장 빠르게 성장할 것으로 전망합니다.
수소화 식물성 오일이 기존 발전기 군의 화석 디젤을 대체
운영사들은 엔진을 교체하지 않고 발전기 배출량을 줄이고 있습니다. Power Progress 보도에 따르면, EcoDataCenter는 스웨덴 팔룬 사이트의 mtu 발전기 세트 32대의 연료를 화석 디젤에서 수소화 식물성 오일(HVO)로 전환했으며, Rolls-Royce는 HVO100이 화석 디젤 대비 전 과정 온실가스 배출량을 최대 95%까지 줄일 수 있다고 밝혔습니다. DC Market Insights는 천연가스가 점유율을 늘리는 가운데서도 HVO 덕분에 디젤 발전기 세트가 2035년 가치 기준 63.7%를 유지할 것으로 예상합니다.
엔진 제조업체들이 데이터센터 수요에 대응해 생산 능력 확대
Caterpillar는 2025년 10월 인디애나주 라파예트 엔진 공장의 7.25억 달러 규모 확장을 발표하며, 자사 엔진 다수가 AI, 데이터센터 및 기타 핵심 인프라의 발전을 지원할 것이라고 밝혔습니다. Rolls-Royce는 미네소타주 맨케이토에 2,400만 달러를 투자해 생산량을 두 배 이상 늘리고, 2026년까지 그곳의 생산량을 120% 이상 증가시킬 것이라고 밝혔습니다(출처: Rolls-Royce 보도자료).
시장 과제: 데이터센터 발전기 시장의 성장을 제약하는 요인은 무엇인가?
AI 홀의 낮은 MW당 발전기 지출, 대기 배출 허가 심사 강화, 엔터프라이즈 수요 둔화로 인해 데이터센터 발전기 시장의 성장률은 연 9.13%로, 2020~2025년의 18.23%의 절반 수준에 머뭅니다.
AI 홀의 MW당 발전기 지출이 55만 달러에서 50만 달러로 감소
DC Market Insights 모델에서 AI 홀은 기존형 홀보다 MW당 발전기 구매 금액이 적습니다. 이 모델은 학습 클러스터의 비상 대기 이중화 수준이 낮고, 발전기 단위가 더 크며, 전체 디젤 발전기 군 대신 현장 가스나 배터리를 사용하는 캠퍼스의 비중이 커진다고 가정합니다. DC Market Insights는 AI 홀의 발전기 지출을 2025년 MW당 55만 달러로 모델링하며, 이는 기존형 홀의 62만 달러보다 11.3% 낮고 2035년에는 50만 달러로 떨어집니다. AI 홀이 신규 용량에서 차지하는 비중이 35%에서 66%로 높아짐에 따라, 총 메가와트가 늘어나는 와중에도 MW당 평균 신규 구축 지출은 감소합니다.
대기 배출 허가와 지역 반대가 디젤 발전기 군의 확대를 늦춤
Sierra Club 버지니아 지부의 Ivy Main은 2026년 1월 Virginia Mercury 기고문에서 북버지니아의 4,000대가 넘는 디젤 발전기의 용량이 합계 11 GW를 넘으며, Amazon의 허가 한 건이 단일 데이터센터의 발전기 173대를 대상으로 한다고 썼습니다. Inside Climate News는 새로운 연구를 인용해 버지니아주 환경품질국이 2025년 6월 기준 발전기를 갖춘 데이터센터에 170건의 대기 배출 허가를 발급했으며 그중 약 138건이 북버지니아에 있다고 보도했습니다. DC Market Insights는 허가 조건이 신규 프로젝트를 Tier 4 후처리, 재생 디젤 및 가스 엔진 쪽으로 이끌 것으로 예상하며, 이것이 디젤이 연 6.18% 성장에 그치는 이유입니다.
엔터프라이즈 데이터센터는 연 2.91% 성장에 그침
DC Market Insights는 엔터프라이즈 데이터센터가 2025년에 15.5억 달러, 즉 시장의 18.7%에 해당하는 발전기를 구매한 것으로 추정하며, 워크로드가 클라우드와 코로케이션으로 이동함에 따라 이들의 수요는 연 2.91% 성장에 그쳐 2035년 20.7억 달러에 이를 것으로 예상합니다.
시장 기회: 데이터센터 발전기의 새로운 수익원은 어디에 있는가?
데이터센터 발전기 시장에서 가장 큰 두 가지 새로운 수익원은 연 19.58% 성장하는 천연가스 발전기 세트와 연 13.46% 성장하는 GPU 및 네오클라우드 운영사입니다.
천연가스 발전기 세트가 10.1억 달러에서 60.2억 달러로 성장
아일랜드 공공요금규제위원회(CRU)의 대규모 에너지 사용자 연결 정책(Large Energy Users Connection Policy)은 1메가볼트암페어(MVA) 이상의 신규 데이터센터에 대해 감액 정격 기준으로 최대 수입 용량의 100%에 해당하는 신규 급전 가능 현장 또는 인접 발전 설비 및/또는 저장 장치를 갖추고, 연간 수요의 최소 80%를 재생 전력으로 조달하도록 요구합니다. DC Market Insights는 다른 지역의 유사한 연결 규정과 전력망 접속 대기열이 장시간 운전할 수 있는 가스 엔진에 유리하게 작용할 것으로 예상하며, 천연가스의 시장 비중이 2025년 12.1%에서 2035년 30.2%로 높아질 것으로 전망합니다.
GPU 및 네오클라우드 운영사의 발전기 지출이 2035년까지 24.1억 달러에 도달
DC Market Insights는 전문 GPU 클라우드 운영사들이 2025년 발전기에 6.82억 달러를 지출한 것으로 추정하며, 이들의 지출이 2035년에는 2025년 수준의 세 배가 넘는 24.1억 달러에 이를 것으로 예상합니다. DC Market Insights는 이들 운영사가 하이퍼스케일 패턴과 유사하게 용량의 대부분을 2-3 MW 및 3 MW 초과 단위로 구매할 것으로 예상합니다.
가격: 데이터센터는 MW당 발전기에 얼마를 지출하는가?
2025년 기존형 데이터센터 홀은 IT 부하 MW당 발전기 장비에 약 62만 달러를, AI 홀은 MW당 약 55만 달러를 지출합니다. 이는 발전기 세트, 인클로저, 연료 시스템, 제어 장치 및 후처리 장치를 포함하고 개폐 장치, 설치 인건비 및 연료를 제외한 DC Market Insights 추정치입니다.
| MW당 발전기 지출 (백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 기존형 홀 (신규 구축) | 0.540 | 0.620 | 0.640 | 0.630 |
| AI 홀 (신규 구축) | 0.500 | 0.550 | 0.530 | 0.500 |
| 설치 기반 MW당 연간 교체 및 업그레이드 | 0.0040 | 0.0046 | 0.0052 | 0.0058 |
| 신규 용량 중 AI 비중 | 3% | 35% | 60% | 66% |
DC Market Insights 모델에서 MW당 지출은 엔진 수요가 공장 생산 능력을 앞지르면서 2025년까지 상승한 후, 새로운 엔진 공장들이 가동되면서 보합세를 보입니다.
표준 및 규제: 데이터센터 발전기 시장을 형성하는 규정은 무엇인가?
데이터센터 발전기의 사양과 운전 방식은 네 가지 규정에 의해 결정됩니다. ISO 8528-1 정격 표준, 비상 및 대기 전력에 관한 NFPA 110 표준, 미국 엔진 배출 규정, 그리고 대규모 에너지 사용자를 위한 새로운 전력망 연결 규정입니다.
ISO 8528-1:2018. 국제표준화기구(ISO)의 이 표준은 연속, 피크 부하 및 대기 용도로 사용되는 왕복동 내연기관 구동 교류 발전기 세트와 그 적용, 정격 및 성능을 다룹니다. ISO는 2018년판을 현행판이자 개정 예정판으로 분류하고 있습니다.
NFPA 110-2025. 미국방화협회(NFPA)의 이 표준은 정상 전원이 중단될 때 대체 전원을 제공하는 비상 및 대기 전력 시스템의 성능 요건을 다룹니다.
미국 EPA 엔진 규정. 2025년 5월 EPA가 왕복동 내연기관에 대한 유해 대기오염물질 국가 배출 기준(NESHAP)을 명확히 하면서, 적격 수요 반응 프로그램하에서 특정 엔진이 비상 상황이 아닌 조건에서 연간 최대 50시간까지 운전할 수 있음이 확인되었습니다.
아일랜드 CRU 대규모 에너지 사용자 연결 정책. 이 정책은 1 MVA 이상의 신규 데이터센터가 최대 수입 용량의 100%를 급전 가능한 현장 또는 인접 발전 설비 및/또는 저장 장치로 충당하도록 요구합니다. DC Market Insights는 이 정책으로 인해 아일랜드에서 현장 급전 가능 용량이 단순한 복원력 선택지가 아니라 전력망 접속의 조건이 될 것으로 예상합니다.
시장 세분화: 데이터센터 발전기 시장을 주도하는 세그먼트는 무엇인가?
비상 대기는 2025년 가치의 89.6%를 차지하며 데이터센터 발전기 시장을 주도하고, 연료 중에서는 디젤이 83.8%로 선두이며, 출력 등급 중에서는 2-3 MW 발전기 세트가 46.2%로 가장 큽니다. 천연가스 발전기 세트는 연 19.58%로 가장 빠르게 성장하는 세그먼트인데, 이는 DC Market Insights가 전력망 연결까지 수년이 걸리는 곳에서 AI 캠퍼스들이 프라임 및 브리지 전력에 가스 엔진을 사용할 것으로 예상하기 때문입니다.
용도별: 비상 대기가 89.6%로 선두
| 용도 | 2025년 (십억 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 비상 대기 | 7.45 | 89.6% | 15.43 | 7.56% |
| 프라임 및 브리지 전력 | 0.62 | 7.4% | 3.40 | 18.57% |
| 피크 저감 및 전력망 지원 | 0.25 | 3.0% | 1.10 | 15.95% |
프라임 및 브리지 전력은 점유율이 9.6%포인트 상승하며, 전력회사들이 데이터센터 발전기를 수요 반응 프로그램에 등록함에 따라 피크 저감 및 전력망 지원은 5.5%로 높아집니다.
연료 유형별: 디젤이 83.8%로 선두
재생 디젤로 운전하는 세트를 포함한 디젤 발전기 세트는 2025년 69.7억 달러(83.8%), 2035년 126.9억 달러 규모로 연 6.18% 성장합니다. 천연가스 발전기 세트는 10.1억 달러(12.1%) 규모로 연 19.58% 성장하여 60.2억 달러에 이릅니다. 이중 연료 및 기타 발전기 세트는 3.41억 달러(4.1%) 규모로 연 13.55% 성장하여 12.2억 달러에 이릅니다.
출력 등급별: 2-3 MW가 46.2%로 선두
| 출력 등급 | 2025년 (십억 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 1 MW 미만 | 1.31 | 15.8% | 1.95 | 4.04% |
| 1-2 MW | 1.19 | 14.3% | 1.81 | 4.31% |
| 2-3 MW | 3.84 | 46.2% | 8.13 | 7.78% |
| 3 MW 초과 | 1.97 | 23.7% | 8.03 | 15.08% |
구성 요소별: 발전기 세트가 68.2%로 선두
발전기 세트(엔진 및 교류 발전기)는 2025년 56.7억 달러(68.2%), 2035년 133.1억 달러 규모로 연 8.90% 성장합니다. 인클로저 및 연료 시스템은 13.1억 달러(15.7%) 규모로 연 8.63% 성장하여 29.9억 달러에 이릅니다. 제어 및 병렬 운전 장치는 7.65억 달러(9.2%) 규모로 연 10.15% 성장하며, 5.74억 달러(6.9%) 규모의 배기가스 후처리 장치는 더 자주 가동되는 세트에 촉매 장치를 요구하는 허가 조건에 따라 연 10.89%로 가장 빠르게 성장하여 16.1억 달러에 이릅니다.
데이터센터 유형별: 하이퍼스케일 데이터센터가 38.9%로 선두
| 데이터센터 유형 | 2025년 (십억 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 3.23 | 38.9% | 8.72 | 10.43% |
| 코로케이션 데이터센터 | 2.34 | 28.1% | 5.40 | 8.74% |
| 엔터프라이즈 데이터센터 | 1.55 | 18.7% | 2.07 | 2.91% |
| 엣지 데이터센터 | 0.51 | 6.1% | 1.31 | 9.99% |
| GPU 및 네오클라우드 제공업체 | 0.68 | 8.2% | 2.41 | 13.46% |
하이퍼스케일 데이터센터는 2035년까지 점유율이 4.9%포인트 상승합니다.
DC 독점 분석: MW당 발전기 지출 모델과 출력 등급 × 구매자 매트릭스
2025년 하이퍼스케일의 2-3 MW 발전기 세트 지출은 17.4억 달러로 매트릭스에서 가장 큰 단일 셀이며, 전체 데이터센터 발전기 지출의 20.9%를 차지합니다. 구매자별 발전기 규모 매트릭스는 출하량 집계가 아닌 DC Market Insights 모델로, 64개의 입력값을 바탕으로 구축되었습니다. 32개의 용량 코호트(기존형 홀 및 AI 홀의 16개 연도), 3개의 MW당 지출 곡선, 16개 연도의 프라임 및 브리지 전력 지출, 4개 출력 등급, 5개 구매자 유형, 그리고 성장률 교차 검증에 사용된 4개 공급업체 공시 자료입니다.
| 2025년, 십억 달러 | 1 MW 미만 | 1-2 MW | 2-3 MW | 3 MW 초과 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 0.07 | 0.23 | 1.74 | 1.19 | 3.23 |
| 코로케이션 데이터센터 | 0.14 | 0.36 | 1.37 | 0.47 | 2.34 |
| 엔터프라이즈 데이터센터 | 0.70 | 0.45 | 0.35 | 0.05 | 1.55 |
| 엣지 데이터센터 | 0.39 | 0.09 | 0.03 | 0.00 | 0.51 |
| GPU 및 네오클라우드 제공업체 | 0.01 | 0.06 | 0.35 | 0.26 | 0.68 |
| 합계 | 1.31 | 1.19 | 3.84 | 1.97 | 8.31 |
하이퍼스케일 구매자는 발전기 예산의 36.8%를 3 MW 초과 세트에 지출하는 반면, 엔터프라이즈 데이터센터는 여전히 45.2%를 1 MW 미만 세트에 지출합니다. 즉, 소형 비상 대기 세트에 강한 공급업체는 가장 느리게 성장하는 구매자에게 판매하고 있는 셈입니다. GPU 및 네오클라우드 제공업체는 지출의 38.2%를 3 MW 초과 세트에 투입하여 하이퍼스케일 패턴에 가깝습니다.
이 모델은 신규 용량(2025년 12.0 GW)과 그 AI 비중(35%)에 MW당 발전기 지출을 곱하고, 설치 기반에 대한 교체 및 업그레이드 지출을 더한 다음, 프라임 및 브리지 전력 프로젝트를 더합니다. 모델과 그 가정은 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: 데이터센터 발전기 시장을 주도하는 지역은 어디인가?
북미는 2025년 가치의 44.1%를 차지하며 데이터센터 발전기 시장을 주도하고, 중동 및 아프리카는 연 11.88%로 가장 빠르게 성장하는 지역입니다. 이는 DC Market Insights가 이 지역의 AI 캠퍼스 용량이 작은 기반에서 성장할 것으로 예상하기 때문입니다.
북미가 44.1% 점유율로 선두
DC Market Insights는 북미 운영사들이 2025년 발전기에 36.7억 달러를 지출한 것으로 추정하며, 이 지역은 2035년 82.5억 달러에 이를 것으로 전망됩니다(CAGR 8.44%). BloombergNEF에 따르면 미국에서만 15.9 GW의 데이터센터가 건설 중입니다. Generac은 주로 데이터센터 고객에게 판매된 제품의 매출 증가와 Allmand 인수로 인해 2026년 상업 및 산업용 제품 매출이 30%대 증가할 것으로 예상한다고 밝혔습니다.
아시아 태평양이 27.9% 점유율 차지
아시아 태평양은 2025년 23.2억 달러, 2035년 61.1억 달러 규모로 CAGR은 10.18%입니다. DC Market Insights 국가별 배분에서 중국은 9.32억 달러로 이 지역 최대 시장이며, 인도는 연 14.34%로 가장 빠르게 성장합니다. Cummins는 주로 미국, 중국 및 아시아 태평양의 데이터센터 시장 발전 수요에 힘입어 2026년 2분기 Power Systems 매출이 19% 증가한 23억 달러를 기록했다고 보고했습니다. 아시아 태평양은 점유율이 2.8%포인트 상승하여 모든 지역 중 가장 큰 상승 폭을 보입니다.
유럽이 18.6% 점유율 차지
유럽은 2025년 15.5억 달러, 2035년 33.5억 달러 규모로 CAGR은 8.02%입니다. DC Market Insights 국가별 배분에서 영국과 독일이 이 지역에서 가장 큰 국가 시장입니다.
라틴 아메리카가 4.8% 점유율 차지
라틴 아메리카는 2025년 3.99억 달러, 2035년 10.4억 달러 규모로 CAGR은 10.01%입니다.
중동 및 아프리카가 4.6% 점유율을 차지하며 가장 빠르게 성장
중동 및 아프리카는 2025년 3.82억 달러, 2035년 11.8억 달러 규모입니다. DC Market Insights 배분에서 사우디아라비아가 1.00억 달러로 이 지역을 주도하며, 연 13.56% 성장하여 3.57억 달러에 이릅니다.
국가별 분석: 데이터센터 발전기를 가장 많이 구매하는 국가는 어디인가?
미국은 2025년 32.5억 달러로 세계 가치의 39.1%를 차지하는 최대 데이터센터 발전기 국가 시장이며, 그 뒤를 중국 9.32억 달러(11.2%)와 캐나다 3.70억 달러(4.5%)가 잇습니다. 상위 12개국이 2025년 지출의 78.0%를 차지합니다.
| 순위 | 국가 | 지역 | 2025년 (십억 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 3.25 | 39.1% | 7.18 | 8.25% |
| 2 | 중국 | 아시아 태평양 | 0.93 | 11.2% | 2.25 | 9.21% |
| 3 | 캐나다 | 북미 | 0.37 | 4.5% | 0.96 | 9.95% |
| 4 | 영국 | 유럽 | 0.33 | 3.9% | 0.67 | 7.45% |
| 5 | 일본 | 아시아 태평양 | 0.30 | 3.7% | 0.73 | 9.13% |
| 6 | 독일 | 유럽 | 0.29 | 3.5% | 0.64 | 8.20% |
| 7 | 인도 | 아시아 태평양 | 0.23 | 2.7% | 0.87 | 14.34% |
| 8 | 호주 | 아시아 태평양 | 0.19 | 2.3% | 0.53 | 10.84% |
| 9 | 브라질 | 라틴 아메리카 | 0.18 | 2.2% | 0.45 | 9.69% |
| 10 | 프랑스 | 유럽 | 0.17 | 2.0% | 0.39 | 8.70% |
| 11 | 네덜란드 | 유럽 | 0.15 | 1.7% | 0.28 | 6.69% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 0.10 | 1.2% | 0.36 | 13.56% |
인도는 연 14.34%로 가장 빠르게 성장하는 대형 국가 시장이며, 연 13.56%의 사우디아라비아를 앞섭니다. 국가별 수치는 DC Market Insights가 각국의 기존 및 신규 데이터센터 용량 추정 비중으로 가중하여 지역 합계를 배분한 것입니다.
예측 시나리오: 2035년 데이터센터 발전기 전망은 어떻게 달라질 수 있는가?
데이터센터 발전기 시장은 기본 시나리오에서 2035년까지 199.2억 달러에 이르며, 저성장 및 고성장 시나리오에 걸친 범위는 165.1억 달러에서 233.2억 달러입니다.
| 시나리오 | 2026년부터의 가정 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 용량 증설이 기본 대비 15% 낮음, 전력망 연결이 빨라지면서 프라임 및 브리지 전력이 기본 대비 30% 낮음 | 16.51 | 7.10% |
| 기본 | 증설이 연 27.0 GW로 증가, 신규 용량 중 AI 비중이 66%에 도달 | 19.92 | 9.13% |
| 고성장 | 증설이 기본 대비 15% 높음, 현장 발전으로 운영되는 캠퍼스가 늘어나면서 프라임 및 브리지 전력이 기본 대비 30% 높음 | 23.32 | 10.87% |
저성장 시나리오는 AI 자본 지출의 2년간 중단과 함께 전력망 연결이 빨라져 브리지 전력의 필요성이 줄어드는 경우입니다.
경쟁 인사이트: 데이터센터 발전기 시장을 주도하는 기업은 어디인가?
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
DC Market Insights는 Caterpillar, Cummins, Rolls-Royce Power Systems가 3대 공급업체로서 2025년 데이터센터 발전기 시장의 약 60%를 함께 차지하는 것으로 추정합니다(각 공급업체의 2 MW 초과 대형 고속 엔진 제품군과 공시된 데이터센터 성장률을 83.1억 달러 시장 규모와 대비하여 산정). Caterpillar는 2026년 2분기 Power and Energy 매출이 17% 증가한 82.4억 달러라고 보고했으며, Facilities Dive는 해당 분기 동사의 발전 부문 소매 판매가 72% 증가했다고 보도했습니다. Cummins는 주로 발전 수요, 특히 데이터센터 시장 수요에 힘입어 Power Systems 매출이 19% 증가한 23억 달러라고 보고했습니다. Rolls-Royce는 데이터센터 부문용 발전 제품 매출이 2024년에 거의 50% 증가했으며, 맨케이토에서 생산되는 자사 데이터센터용 발전기 세트에는 mtu Series 4000 엔진이 사용된다고 밝혔습니다. Generac은 2025년 3분기에 데이터센터 시장을 대상으로 신규 대형 메가와트급 발전기 출하를 시작했으며, 해당 제품의 수주 잔고가 90일 만에 두 배로 늘었다고 밝혔습니다.
최근 동향
- 2025년 5월, 미국 EPA는 적격 수요 반응 프로그램하에서 특정 엔진이 비상 상황이 아닌 조건에서 연간 최대 50시간까지 운전할 수 있다고 명확히 했습니다(출처: EPA 보도자료).
- 2025년 6월, Rolls-Royce는 데이터센터용 발전기 세트 생산량을 두 배 이상 늘리기 위해 미네소타주 맨케이토에 2,400만 달러를 투자한다고 발표했습니다(출처: Rolls-Royce 보도자료).
- 2025년 8월, Power Engineering은 최종적으로 4 GW를 공급하게 될 Joule Capital Partners의 유타 데이터센터 캠퍼스가 Caterpillar G3520K 발전기 세트 군과 1.1 GWh의 배터리 저장 장치로 전력을 공급받게 된다고 보도했습니다(출처: Power Engineering 보도).
- 2025년 10월, Caterpillar는 데이터센터를 포함한 발전 수요에 대응하기 위해 인디애나주 라파예트 대형 엔진 공장의 7.25억 달러 규모 확장을 발표했습니다(출처: Caterpillar 보도자료).
- 2025년 12월, 아일랜드 CRU는 1 MVA 이상의 신규 데이터센터가 최대 수입 용량의 100%를 급전 가능한 현장 또는 인접 발전 설비 및/또는 저장 장치로 충당하도록 요구하는 대규모 에너지 사용자 연결 정책을 발표했습니다(출처: DLA Piper 법률 브리핑).
이러한 거래, 출시 및 용량 발표는 데이터센터 산업 업데이트에서 실시간으로 다루고 있습니다. 순간 정전 대응 장비에 관한 관련 내용은 데이터센터 UPS 시장 보고서에서, 대체 현장 전력은 소형 모듈 원자로 시장 보고서에서 다룹니다.
조사 방법론: 데이터센터 발전기 시장 모델의 구축 방식
DC Market Insights는 데이터센터 발전기 시장을 16개의 연간 용량 코호트(2020~2035년)로부터 상향식으로 구축했으며, 각 코호트를 기존형 홀과 AI 홀로 나누고 가격 표의 MW당 발전기 지출 곡선으로 금액을 산정했습니다. 교체 및 업그레이드 지출은 2020년 초 74.0 GW에서 시작해 연 1.1%씩 퇴역하고 2035년 315.3 GW에 이르는 설치 기반에 대해 더해졌으며, 프라임 및 브리지 전력 프로젝트는 별도의 연간 계열로 더해졌습니다. 합계는 3개 용도, 3개 연료 유형, 4개 출력 등급, 4개 구성 요소, 5개 데이터센터 유형 및 5개 지역으로 나뉘었으며, 모든 구분의 합은 시장 합계와 같습니다. 결과는 4개 상장 공급업체(Caterpillar, Cummins, Rolls-Royce, Generac)의 공시된 성장률과 공개된 용량 집계에 대해 하향식으로 검증되었습니다. 모델의 2026년 성장률 20.9%는 Caterpillar의 Power and Energy 부문 성장률 17%와 Generac이 예상하는 상업 및 산업용 성장률 30%대 사이에 위치하며, 두 수치 모두 데이터센터 이외의 제품을 포함하고 Generac의 경우 인수 효과도 포함합니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2보고서 범위 및 단위
- 1.3주요 질문
- 02조사 방법론
- 2.1상향식 용량 코호트 모델
- 2.2MW당 발전기 지출 가정
- 2.3하향식 공급업체 교차 검증
- 2.4데이터 출처 및 사실 검증
- 03요약
- 3.1시장 개요, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 견해
- 04시장 역학
- 4.1성장 요인
- 4.2제약 요인 및 과제
- 4.3기회
- 4.4동향
- 05가격 분석
- 5.1홀 유형별 MW당 발전기 지출
- 5.2MW당 교체 및 업그레이드 지출
- 5.32035년까지의 가격 전망
- 06표준 및 규제
- 6.1ISO 8528-1 정격
- 6.2NFPA 110 비상 및 대기 전력
- 6.3미국 EPA 엔진 배출 규정
- 6.4대규모 에너지 사용자 전력망 연결 규정
- 07공급망 분석
- 7.1엔진 및 교류 발전기 공급업체
- 7.2발전기 세트 패키징 업체
- 7.3인클로저, 연료 시스템 및 후처리 장치 공급업체
- 7.4유통 및 서비스 채널
- 08시장 규모 및 전망
- 8.1세계 시장 규모, 2020-2035년
- 8.2신규 구축, 교체 및 프라임 전력 지출
- 8.3용량 증설 및 설치 기반
- 09용도별 시장
- 9.1비상 대기
- 9.2프라임 및 브리지 전력
- 9.3피크 저감 및 전력망 지원
- 10연료 유형별 시장
- 10.1디젤
- 10.2천연가스
- 10.3이중 연료 및 기타
- 11출력 등급별 시장
- 11.11 MW 미만
- 11.21-2 MW
- 11.32-3 MW
- 11.43 MW 초과
- 12구성 요소별 시장
- 12.1발전기 세트
- 12.2인클로저 및 연료 시스템
- 12.3제어 및 병렬 운전 장치
- 12.4배기가스 후처리 장치
- 13데이터센터 유형별 시장
- 13.1하이퍼스케일 데이터센터
- 13.2코로케이션 데이터센터
- 13.3엔터프라이즈 데이터센터
- 13.4엣지 데이터센터
- 13.5GPU 및 네오클라우드 제공업체
- 14Dc 독점 분석: mw당 발전기 지출 모델
- 14.1출력 등급 × 구매자 매트릭스, 2025년
- 14.2모델 입력값 및 가정
- 15지역별 시장
- 15.1북미(미국, 캐나다)
- 15.2아시아 태평양(중국, 일본, 인도, 호주, 기타 아시아 태평양)
- 15.3유럽(영국, 독일, 프랑스, 네덜란드, 기타 유럽)
- 15.4라틴 아메리카(브라질, 기타 라틴 아메리카)
- 15.5중동 및 아프리카(사우디아라비아, 기타 중동 및 아프리카)
- 16국가별 분석
- 16.1상위 12개국, 2025년 및 2035년
- 16.2가장 빠르게 성장하는 국가 시장
- 17지역별 교차 분석
- 17.1지역별 점유율 변화, 2025년 및 2035년
- 17.2지역별 성장률, 2025-2035년
- 18예측 시나리오
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 환경
- 19.1시장 집중도
- 19.2출력 등급별 공급업체 포지셔닝
- 19.3생산 능력 확장 및 최근 동향
- 20기업 프로필
- 20.1Caterpillar
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4Generac
- 20.5Rehlko
- 20.6Mitsubishi Heavy Industries
- 20.7HITEC Power Protection
- 20.8Himoinsa
- 20.9Atlas Copco
- 20.10Aggreko
- 20.11Kirloskar Oil Engines
- 20.12Wärtsilä
- 21애널리스트 권고 사항
- 21.1발전기 제조업체를 위한 권고
- 21.2데이터센터 운영사를 위한 권고
- 21.3투자자를 위한 권고
- 그림 1데이터센터 발전기 시장 규모, 2020-2035년(십억 달러)
- 그림 2용도별 시장 점유율, 2025년 및 2035년
- 그림 3연료 유형별 시장 점유율, 2025년 및 2035년
- 그림 4출력 등급별 시장 점유율, 2025년 및 2035년
- 그림 5데이터센터 유형별 시장 점유율, 2025년 및 2035년
- 그림 6지역별 시장 점유율, 2025년 및 2035년
- 그림 7시장 규모 기준 상위 12개국, 2025년
- 그림 8예측 시나리오, 2035년
- 표 1보고서 항목
- 표 2MW당 발전기 지출, 2020년, 2025년, 2030년 및 2035년
- 표 3용도별 시장, 2025년 및 2035년
- 표 4연료 유형별 시장, 2025년 및 2035년
- 표 5출력 등급별 시장, 2025년 및 2035년
- 표 6구성 요소별 시장, 2025년 및 2035년
- 표 7데이터센터 유형별 시장, 2025년 및 2035년
- 표 8출력 등급 × 구매자 매트릭스, 2025년
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035년
- 표 12주요 기업
보고서 정보
작성: Satyabrat Rajawat, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 83.1억 달러이며, 2035년에는 199.2억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 36.0억 달러로 추정합니다.
2025년부터 2035년까지 연 9.13%입니다. AI 캠퍼스가 확대되던 2020년부터 2025년까지는 연 18.23%로 더 빠르게 성장했습니다.
디젤로, 2025년 69.7억 달러, 즉 시장의 83.8%를 차지합니다. 천연가스는 AI 캠퍼스가 프라임 및 브리지 전력에 가스 엔진을 사용함에 따라 연 19.58%로 가장 빠르게 성장하는 세그먼트입니다.
발전기 세트, 인클로저, 연료 시스템, 제어 장치 및 후처리 장치를 포함한 DC Market Insights 추정치에 따르면, 2025년 기존형 홀은 MW당 약 62만 달러, AI 홀은 MW당 약 55만 달러입니다.
북미로, 2025년 가치 기준 36.7억 달러, 즉 44.1%를 차지합니다. 중동 및 아프리카는 연 11.88%로 가장 빠르게 성장합니다.
Caterpillar, Cummins, Rolls-Royce Power Systems가 함께 시장의 약 60%를 차지합니다(DC Market Insights 추정). Generac, Rehlko, Mitsubishi Heavy Industries, HITEC Power Protection, Himoinsa, Atlas Copco, Aggreko, Kirloskar Oil Engines, Wärtsilä도 경쟁하고 있습니다.
하이퍼스케일 데이터센터로, 2025년 수요의 32.3억 달러, 즉 38.9%를 차지합니다. GPU 및 네오클라우드 제공업체는 연 13.46%로 가장 빠르게 성장합니다.
미국이 32.5억 달러로 2025년 지출의 39.1%를 차지하며, 그 뒤를 9.32억 달러의 중국이 잇습니다. 대형 국가 시장 중에서는 인도가 연 14.34%로 가장 빠르게 성장합니다(DC Market Insights 추정).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.