
Markt für Rechenzentrums-Generatoren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Generatoren: 2025 lag das Marktvolumen bei USD 8,310.0 Mio.; bis 2035 soll es bei einer CAGR von 9.13 % auf USD 19.92 Mrd. steigen. Auf North America entfallen 44.1% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Anwendung
- 10Markt nach Kraftstoffart
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 12Profilierte Unternehmen
Regionale Analyse
- North America44.1%
- Asia Pacific27.9%
- Europe18.6%
- Latin America4.8%
- Middle East and Africa4.6%
Profilierte Unternehmen
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
Vollständige Analyse
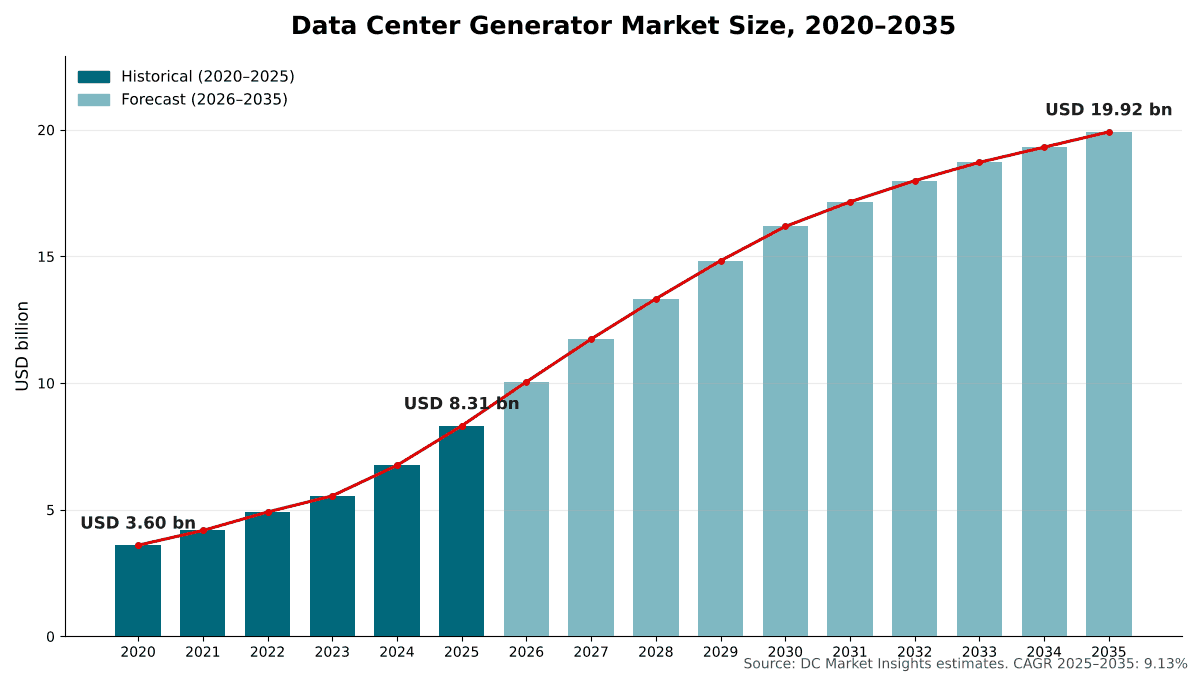
Der Markt für Rechenzentrums-Generatoren umfasst die motorbetriebenen Stromerzeugungsaggregate, die Rechenzentren installieren, um IT- und Kühllast zu tragen, wenn das Stromnetz ausfällt oder nicht verfügbar ist, zusammen mit ihren Gehäusen, Kraftstoffsystemen, Parallelschaltsteuerungen und Abgasnachbehandlungssystemen. DC Market Insights beziffert den globalen Markt für Rechenzentrums-Generatoren im Jahr 2025 auf USD 8,31 Mrd. und prognostiziert bis 2035 USD 19,92 Mrd., was einer CAGR von 9,13 % entspricht. Der Wert für 2025 wird direkt aus dem Ausbau abgeleitet: Rund 12,0 GW neue IT-Kapazität bei etwa USD 0,620 Mio. Generatorausrüstung pro MW in konventionellen Hallen und USD 0,550 Mio. pro MW in KI-Hallen ergeben USD 7,15 Mrd. an Neubauausgaben, Ersatz und Modernisierungen in einem installierten Bestand von etwa 119,5 GW tragen USD 549,59 Mio. bei, und Primär- und Überbrückungsstrom vor Ort steuert USD 618,40 Mio. bei. Erdgasgeneratoren sind mit 19,58 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass KI-Campusse, die nicht auf einen Netzanschluss warten können, Gasmotoren als Hauptstromquelle betreiben werden, und der Nahe Osten und Afrika ist mit 11,88 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die neue KI-Campus-Kapazität dort von einer kleinen Basis aus wächst.
Zusammenfassung
Der globale Markt für Rechenzentrums-Generatoren wurde im Jahr 2020 auf USD 3,60 Mrd. bewertet, erreichte 2025 USD 8,31 Mrd. und soll bis 2035 mit einer CAGR von 9,13 % im Prognosezeitraum USD 19,92 Mrd. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Generatoren 2025 | USD 8,31 Mrd. |
| Markt für Rechenzentrums-Generatoren, CAGR | 9,13 % |
| Marktgröße Rechenzentrums-Generatoren 2035 | USD 19,92 Mrd. |
Der Markt für Rechenzentrums-Generatoren wuchs zwischen 2020 und 2025 um 18,23 % pro Jahr, und allein 2025 kamen 23,1 % gegenüber 2024 hinzu, als Cluster aus Grafikprozessoren (GPU) von Pilothallen zu Bauprojekten im Campus-Maßstab übergingen und gasbetriebene Primärstromprojekte begannen, Motoren zu bestellen. Im Modell von DC Market Insights verlangsamt sich das Wachstum bis 2035 auf 9,13 % pro Jahr, weil KI-Hallen weniger Notstromerzeugung pro MW kaufen und Diesel-Notstromaggregate zu einem Ersatz- und Modernisierungsgeschäft auf einem deutlich größeren installierten Bestand werden. Die jährlichen Kapazitätszugänge verdoppeln sich dennoch mehr als, von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035, und der installierte Bestand wächst auf etwa 315,3 GW.
Notstromerzeugung gewinnt an Bedeutung, da Rechenzentren einen größeren Anteil am Stromnetz beanspruchen. Die Internationale Energieagentur (IEA) berichtet, dass Rechenzentren im Jahr 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stroms, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt.
Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Generatoren?
Der Markt für Rechenzentrums-Generatoren umfasst jedes motorbetriebene Stromerzeugungsaggregat, das zur Versorgung von Rechenzentrumslast installiert wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 8,31 Mrd.
Enthalten. Diesel-, Erdgas- und Dual-Fuel-Hubkolben-Stromerzeugungsaggregate für Notstrom-Bereitschaft, Primärstrom, Überbrückungsstrom vor einem Netzanschluss sowie Lastspitzenkappung oder Netzunterstützung; Motor und Generator (Alternator); Schallschutz- und Wetterschutzgehäuse; Grund-, Tages- und Großtanks für Kraftstoff; Generatorsteuerungen und Parallelschaltsteuerungen; selektive katalytische Reduktion und Partikelfilter; sowie der Ersatz von Stromerzeugungsaggregaten und Hauptkomponenten an bestehenden Standorten.
Ausgeschlossen. Unterbrechungsfreie Stromversorgungen (USV) und deren Batterien, Mittelspannungsschaltanlagen und automatische Umschalteinrichtungen, Gasturbinen, Brennstoffzellen, Batteriespeicher im Versorgungsmaßstab, Kraftstoffkäufe, Installationsarbeiten und mehrjährige Serviceverträge.
Wie die Segmente zusammenhängen. Die Aufteilungen nach Anwendung, Kraftstoffart, Leistungsklasse, Komponente und Rechenzentrumstyp gliedern jeweils dieselben USD 8,31 Mrd. neu. Primär- und Überbrückungsstrom erscheint sowohl als Anwendung als auch, größtenteils, innerhalb des Erdgas-Kraftstoffsegments.
Markttreiber: Was treibt den Markt für Rechenzentrums-Generatoren an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Generatoren: Kapazitätszugänge, die sich bis 2035 auf 27,0 GW pro Jahr mehr als verdoppeln, gasbetriebener Primär- und Überbrückungsstrom, der auf USD 3,40 Mrd. wächst, und Netzregeln, die Notstromgeneratoren zu Netzressourcen machen.
Jährliche Kapazitätszugänge steigen von 12,0 GW auf 27,0 GW und treiben USD 14,69 Mrd. an Generatorausgaben für Neubauten
Der Markt für Rechenzentrums-Generatoren ist ein Neubaumarkt: 86,0 % der Ausgaben im Jahr 2025 flossen in neue Hallen. BloombergNEF zählte Ende September 2025 weltweit mehr als 23 Gigawatt (GW) Rechenzentrumskapazität im Bau, davon 15,9 GW in den Vereinigten Staaten, und allein im dritten Quartal 2025 gingen mehr als 3,8 GW in den Bau, 58 % über dem bisherigen Quartalsdurchschnitt dieses Jahrzehnts. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, wodurch die Generatorausgaben für Neubauten von USD 7,15 Mrd. auf USD 14,69 Mrd. steigen. Die Ergebnisse der Anbieter zeigen denselben Sog: Caterpillar meldete gestiegene Umsätze bei großen Hubkolbenmotoren sowie bei Turbinen und turbinenbezogenen Dienstleistungen, vor allem in Rechenzentrumsanwendungen, während der Umsatz des Segments Power and Energy im zweiten Quartal 2026 um 17 % auf USD 8,24 Mrd. stieg (Quelle: Meldung von Caterpillar bei der US-Börsenaufsicht Securities and Exchange Commission).
Gasbetriebener Primär- und Überbrückungsstrom wächst von USD 618,40 Mio. auf USD 3,40 Mrd.
Einige KI-Campusse bestellen Generatoren inzwischen als ihr Hauptkraftwerk und nicht nur als Notstromreserve. Der Campus von Joule Capital Partners in Utah, der schließlich 4 GW Leistung bereitstellen soll, würde von einer Flotte von Caterpillar G3520K Stromerzeugungsaggregaten mit 1,1 Gigawattstunden (GWh) Batteriespeicher sowie kombinierter Kälte-, Wärme- und Stromerzeugung versorgt, wie Power Engineering im August 2025 berichtete. DC Market Insights schätzt, dass Primär- und Überbrückungsstrom im Jahr 2025 USD 618,40 Mio. bzw. 7,4 % des Marktes ausmachte und mit 18,57 % pro Jahr auf 17,0 % des Marktes bis 2035 wächst.
Netzregeln machen Notstromflotten zu Netzressourcen
Regulierungsbehörden behandeln Rechenzentrumsgeneratoren inzwischen als Teil der Netzplanung. Die US-Umweltschutzbehörde (EPA) stellte im Mai 2025 klar, dass bestimmte Motoren bis zu 50 Stunden pro Jahr unter Nicht-Notfallbedingungen betrieben werden dürfen und dass das Demand-Response-Programm von Duke Energy die Kriterien erfüllt (Quelle: Pressemitteilung der EPA). Inside Climate News berichtete im Januar 2026, dass das US-Energieministerium (DOE) mehr als 35 GW Notstromleistung an Rechenzentrums- und Industriestandorten identifiziert hat, die in Notfällen zur Stabilisierung des Netzes genutzt werden kann. DC Market Insights erwartet, dass diese Regeln die Ausgaben für Steuerungen, Parallelschaltung und Abgasnachbehandlung schneller steigern als die Ausgaben für die Stromerzeugungsaggregate selbst.
Markttrends: Wie verändert sich die Technologie von Rechenzentrums-Generatoren?
Der Markt für Rechenzentrums-Generatoren bewegt sich hin zu Stromerzeugungsaggregaten über 3 MW, die um 15,08 % pro Jahr wachsen, zu erneuerbaren Diesel- und Gaskraftstoffen sowie zu Anlagen, die täglich statt nur wenige Stunden im Jahr laufen.
Stromerzeugungsaggregate über 3 MW wachsen um 15,08 % pro Jahr
Die Anbieter steigern die Größe einzelner Stromerzeugungsaggregate für Rechenzentrumshallen kontinuierlich. Mitsubishi Heavy Industries Engine and Turbocharger gibt für sein MGS3100R der 3.000-kVA-Klasse 3.025 kVA für Notstrom-Bereitschaftsleistung und 2.750 kVA für Primär- bzw. Rechenzentrums-Dauerleistung bei 50 Hz an, mit einem Start in 10 Sekunden. Rehlko bietet inzwischen eine KD-Series-Produktreihe von 60 kW bis über 4 MW an. DC Market Insights prognostiziert, dass Stromerzeugungsaggregate über 3 MW von USD 1,97 Mrd. im Jahr 2025 auf USD 8,03 Mrd. im Jahr 2035 wachsen, am schnellsten von den vier Leistungsklassen, weil größere Blöcke die Zahl der Motoren, Gehäuse und Kraftstoffanschlüsse pro Megawatt verringern.
Hydriertes Pflanzenöl ersetzt fossilen Diesel in bestehenden Flotten
Betreiber senken die Emissionen ihrer Generatoren, ohne Motoren auszutauschen. EcoDataCenter stellte den Kraftstoff der 32 mtu Stromerzeugungsaggregate an seinem Standort in Falun, Schweden, von fossilem Diesel auf hydriertes Pflanzenöl (HVO) um, und Rolls-Royce gab an, dass HVO100 die Treibhausgasemissionen über den Lebenszyklus im Vergleich zu fossilem Diesel um bis zu 95 % senken kann, wie Power Progress berichtete. DC Market Insights erwartet, dass HVO den Anteil von Diesel-Stromerzeugungsaggregaten im Jahr 2035 bei 63,7 % des Wertes hält, auch wenn Erdgas Anteile gewinnt.
Motorenhersteller bauen Kapazität für die Nachfrage von Rechenzentren aus
Caterpillar kündigte im Oktober 2025 eine Erweiterung seines Motorenwerks in Lafayette, Indiana, im Umfang von USD 725 Mio. an und erklärte, dass viele seiner Motoren die Stromerzeugung für KI, Rechenzentren und andere kritische Infrastruktur unterstützen werden. Rolls-Royce gab bekannt, USD 24 Mio. in Mankato, Minnesota, zu investieren, um die Produktion mehr als zu verdoppeln, und dass die Produktion dort bis 2026 um mehr als 120 % steigen wird (Quelle: Pressemitteilung von Rolls-Royce).
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Generatoren?
Geringere Generatorausgaben pro MW in KI-Hallen, die genaue Prüfung von Luftreinhaltegenehmigungen und eine schwache Nachfrage von Unternehmen begrenzen das Wachstum des Marktes für Rechenzentrums-Generatoren auf 9,13 % pro Jahr, die Hälfte der 18,23 % von 2020 bis 2025.
Generatorausgaben pro MW in KI-Hallen sinken von USD 0,550 Mio. auf USD 0,500 Mio.
KI-Hallen geben im Modell von DC Market Insights pro MW weniger für Generatoren aus als konventionelle Hallen; das Modell unterstellt geringere Notstromredundanz für Trainingscluster, größere Generatorblöcke und einen wachsenden Anteil von Campussen, die statt einer vollständigen Dieselflotte Gas oder Batterien vor Ort nutzen. DC Market Insights modelliert die Generatorausgaben von KI-Hallen für 2025 mit USD 0,550 Mio. pro MW, 11,3 % unter den USD 0,620 Mio. einer konventionellen Halle, mit einem Rückgang auf USD 0,500 Mio. bis 2035. Da der Anteil der KI-Hallen an neuer Kapazität von 35 % auf 66 % steigt, sinken die durchschnittlichen Neubauausgaben pro MW, obwohl die Gesamtzahl der Megawatt steigt.
Luftreinhaltegenehmigungen und lokaler Widerstand bremsen Dieselflotten
Ivy Main vom Virginia-Verband des Sierra Club schrieb im Januar 2026 in einem Kommentar im Virginia Mercury, dass die mehr als 4.000 Dieselgeneratoren in Northern Virginia zusammen über 11 GW Leistung haben und dass eine einzige Genehmigung von Amazon 173 Generatoren an einem einzigen Rechenzentrum abdeckt. Inside Climate News berichtete unter Berufung auf neue Forschungsergebnisse, dass das Virginia Department of Environmental Quality bis Juni 2025 170 Luftreinhaltegenehmigungen für Rechenzentren mit Generatoren erteilt hatte, etwa 138 davon in Northern Virginia. DC Market Insights erwartet, dass Genehmigungsauflagen neue Projekte zu Tier-4-Abgasnachbehandlung, erneuerbarem Diesel und Gasmotoren drängen, weshalb Diesel nur um 6,18 % pro Jahr wächst.
Unternehmensrechenzentren wachsen nur um 2,91 % pro Jahr
DC Market Insights schätzt, dass Unternehmensrechenzentren im Jahr 2025 Generatoren im Wert von USD 1,55 Mrd. kauften, 18,7 % des Marktes, und erwartet, dass ihre Nachfrage nur um 2,91 % pro Jahr auf USD 2,07 Mrd. im Jahr 2035 wächst, da Workloads in die Cloud und in Colocation-Rechenzentren verlagert werden.
Marktchancen: Wo liegen die neuen Umsatzpotenziale bei Rechenzentrums-Generatoren?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrums-Generatoren sind Erdgas-Stromerzeugungsaggregate, die um 19,58 % pro Jahr wachsen, sowie GPU- und Neocloud-Betreiber, die um 13,46 % pro Jahr wachsen.
Erdgas-Stromerzeugungsaggregate wachsen von USD 1,01 Mrd. auf USD 6,02 Mrd.
Die Large Energy Users Connection Policy der irischen Regulierungsbehörde Commission for Regulation of Utilities (CRU) verpflichtet neue Rechenzentren ab 1 Megavoltampere (MVA), neue regelbare Erzeugung und/oder Speicherung vor Ort oder in unmittelbarer Nähe bereitzustellen, die auf leistungsgeminderter Basis 100 % ihrer maximalen Bezugskapazität entspricht, und mindestens 80 % ihres Jahresbedarfs mit erneuerbarem Strom zu decken. DC Market Insights erwartet, dass ähnliche Anschlussregeln und Netzwarteschlangen anderswo Gasmotoren begünstigen, die über lange Zeiträume laufen können, und prognostiziert, dass der Anteil von Erdgas von 12,1 % des Marktes im Jahr 2025 auf 30,2 % bis 2035 steigt.
GPU- und Neocloud-Betreiber geben bis 2035 USD 2,41 Mrd. für Generatoren aus
DC Market Insights schätzt, dass spezialisierte GPU-Cloud-Betreiber im Jahr 2025 USD 681,75 Mio. für Generatoren ausgaben, und erwartet, dass ihre Ausgaben 2035 USD 2,41 Mrd. erreichen, mehr als das Dreifache des Niveaus von 2025. DC Market Insights erwartet, dass diese Betreiber den Großteil ihrer Kapazität in Blöcken von 2-3 MW und über 3 MW kaufen, ähnlich dem Muster der Hyperscaler.
Preise: Wie viel geben Rechenzentren pro MW für Generatoren aus?
Eine konventionelle Rechenzentrumshalle gibt im Jahr 2025 etwa USD 0,620 Mio. für Generatorausrüstung pro MW IT-Last aus, eine KI-Halle etwa USD 0,550 Mio. pro MW. Es handelt sich um Schätzungen von DC Market Insights, die Stromerzeugungsaggregate, Gehäuse, Kraftstoffsysteme, Steuerungen und Abgasnachbehandlung umfassen, ohne Schaltanlagen, Installationsarbeiten und Kraftstoff.
| Generatorausgaben pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle (Neubau) | 0,540 | 0,620 | 0,640 | 0,630 |
| KI-Halle (Neubau) | 0,500 | 0,550 | 0,530 | 0,500 |
| Ersatz und Modernisierung pro MW installierter Bestand, pro Jahr | 0,0040 | 0,0046 | 0,0052 | 0,0058 |
| KI-Anteil an neuer Kapazität | 3 % | 35 % | 60 % | 66 % |
Im Modell von DC Market Insights steigen die Ausgaben pro MW bis 2025, da die Motorennachfrage die Werkskapazität übersteigt, und flachen dann ab, wenn neue Motorenwerke in Betrieb gehen.
Normen und Regulierung: Welche Regeln prägen den Markt für Rechenzentrums-Generatoren?
Vier Regelwerke bestimmen, wie Rechenzentrums-Generatoren spezifiziert und betrieben werden: die Leistungsnorm ISO 8528-1, die Norm NFPA 110 für Not- und Bereitschaftsstromversorgung, die US-Emissionsvorschriften für Motoren und neue Netzanschlussregeln für Großverbraucher.
ISO 8528-1:2018. Die Norm der Internationalen Organisation für Normung (ISO) behandelt von Hubkolben-Verbrennungsmotoren angetriebene Wechselstrom-Stromerzeugungsaggregate sowie deren Anwendung, Bemessungsleistungen und Leistungsverhalten für Aggregate im Dauer-, Spitzenlast- und Bereitschaftsbetrieb. Die ISO führt die Ausgabe von 2018 als aktuell und zur Überarbeitung vorgesehen.
NFPA 110-2025. Die Norm der National Fire Protection Association (NFPA) behandelt Leistungsanforderungen an Not- und Bereitschaftsstromsysteme, die eine alternative Stromquelle bereitstellen, wenn die normale Quelle ausfällt.
Motorenvorschriften der US-EPA. Die Klarstellung der EPA vom Mai 2025 zu den National Emission Standards for Hazardous Air Pollutants (NESHAP) für Hubkolben-Verbrennungsmotoren bestätigte, dass bestimmte Motoren im Rahmen qualifizierter Demand-Response-Programme bis zu 50 Stunden pro Jahr unter Nicht-Notfallbedingungen laufen dürfen.
Large Energy Users Connection Policy der irischen CRU. Die Richtlinie verpflichtet neue Rechenzentren ab 1 MVA, 100 % ihrer maximalen Bezugskapazität durch regelbare Erzeugung und/oder Speicherung vor Ort oder in unmittelbarer Nähe abzudecken. DC Market Insights erwartet, dass sie regelbare Kapazität vor Ort in Irland zu einer Bedingung für den Netzzugang macht und nicht nur zu einer Frage der Ausfallsicherheit.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Generatoren an?
Notstrom-Bereitschaft führt den Markt für Rechenzentrums-Generatoren mit 89,6 % des Wertes von 2025 an, Diesel führt bei den Kraftstoffen mit 83,8 %, und Stromerzeugungsaggregate mit 2-3 MW sind mit 46,2 % die größte Leistungsklasse. Erdgas-Stromerzeugungsaggregate sind mit 19,58 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass KI-Campusse Gasmotoren für Primär- und Überbrückungsstrom nutzen, wo Netzanschlüsse noch Jahre entfernt sind.
Nach Anwendung: Notstrom-Bereitschaft führt mit 89,6 %
| Anwendung | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Notstrom-Bereitschaft | 7,45 | 89,6 % | 15,43 | 7,56 % |
| Primär- und Überbrückungsstrom | 0,62 | 7,4 % | 3,40 | 18,57 % |
| Lastspitzenkappung und Netzunterstützung | 0,25 | 3,0 % | 1,10 | 15,95 % |
Primär- und Überbrückungsstrom gewinnt 9,6 Prozentpunkte Anteil hinzu, und Lastspitzenkappung und Netzunterstützung steigt auf 5,5 %, da Versorgungsunternehmen Rechenzentrumsgeneratoren in Demand-Response-Programme aufnehmen.
Nach Kraftstoffart: Diesel führt mit 83,8 %
Diesel-Stromerzeugungsaggregate, einschließlich Aggregaten, die mit erneuerbarem Diesel betrieben werden, haben 2025 einen Wert von USD 6,97 Mrd. (83,8 %) und bis 2035 von USD 12,69 Mrd. und wachsen um 6,18 % pro Jahr. Erdgas-Stromerzeugungsaggregate haben einen Wert von USD 1,01 Mrd. (12,1 %) und wachsen um 19,58 % pro Jahr auf USD 6,02 Mrd. Dual-Fuel- und sonstige Stromerzeugungsaggregate haben einen Wert von USD 340,87 Mio. (4,1 %) und wachsen um 13,55 % pro Jahr auf USD 1,22 Mrd.
Nach Leistungsklasse: 2-3 MW führt mit 46,2 %
| Leistungsklasse | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 1 MW | 1,31 | 15,8 % | 1,95 | 4,04 % |
| 1-2 MW | 1,19 | 14,3 % | 1,81 | 4,31 % |
| 2-3 MW | 3,84 | 46,2 % | 8,13 | 7,78 % |
| Über 3 MW | 1,97 | 23,7 % | 8,03 | 15,08 % |
Nach Komponente: Stromerzeugungsaggregate führen mit 68,2 %
Stromerzeugungsaggregate (Motor und Generator) haben 2025 einen Wert von USD 5,67 Mrd. (68,2 %) und bis 2035 von USD 13,31 Mrd. und wachsen um 8,90 % pro Jahr. Gehäuse und Kraftstoffsysteme haben einen Wert von USD 1,31 Mrd. (15,7 %) und wachsen um 8,63 % pro Jahr auf USD 2,99 Mrd. Steuerungen und Parallelschaltung haben einen Wert von USD 764,89 Mio. (9,2 %) und wachsen um 10,15 % pro Jahr, und die Abgasnachbehandlung mit einem Wert von USD 573,67 Mio. (6,9 %) wächst mit 10,89 % pro Jahr am schnellsten auf USD 1,61 Mrd., da Genehmigungen Katalysatoren an häufiger laufenden Aggregaten vorschreiben.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 38,9 %
| Rechenzentrumstyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 3,23 | 38,9 % | 8,72 | 10,43 % |
| Colocation-Rechenzentren | 2,34 | 28,1 % | 5,40 | 8,74 % |
| Unternehmensrechenzentren | 1,55 | 18,7 % | 2,07 | 2,91 % |
| Edge-Rechenzentren | 0,51 | 6,1 % | 1,31 | 9,99 % |
| GPU- und Neocloud-Anbieter | 0,68 | 8,2 % | 2,41 | 13,46 % |
Hyperscale-Rechenzentren gewinnen bis 2035 4,9 Prozentpunkte Anteil hinzu.
DC Exclusive: Das Modell der Generatorausgaben pro MW und die Matrix Leistungsklasse × Käufer
Mit USD 1,74 Mrd. im Jahr 2025 sind die Hyperscale-Ausgaben für Stromerzeugungsaggregate mit 2-3 MW die größte einzelne Zelle der Matrix und machen 20,9 % aller Ausgaben für Rechenzentrums-Generatoren aus. Die Matrix aus Generatorgröße nach Käufer ist ein Modell von DC Market Insights, keine Zählung von Lieferungen, und beruht auf 64 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller Hallen und KI-Hallen), 3 Kurven der Ausgaben pro MW, 16 Jahre Ausgaben für Primär- und Überbrückungsstrom, 4 Leistungsklassen, 5 Käufertypen und 4 Anbieterangaben, die als Wachstumsgegenprüfung dienen.
| 2025, USD Mrd. | Unter 1 MW | 1-2 MW | 2-3 MW | Über 3 MW | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,07 | 0,23 | 1,74 | 1,19 | 3,23 |
| Colocation-Rechenzentren | 0,14 | 0,36 | 1,37 | 0,47 | 2,34 |
| Unternehmensrechenzentren | 0,70 | 0,45 | 0,35 | 0,05 | 1,55 |
| Edge-Rechenzentren | 0,39 | 0,09 | 0,03 | 0,00 | 0,51 |
| GPU- und Neocloud-Anbieter | 0,01 | 0,06 | 0,35 | 0,26 | 0,68 |
| Gesamt | 1,31 | 1,19 | 3,84 | 1,97 | 8,31 |
Hyperscale-Käufer verwenden 36,8 % ihres Generatorbudgets für Aggregate über 3 MW, während Unternehmensrechenzentren noch 45,2 % für Aggregate unter 1 MW ausgeben; ein Anbieter, der bei kleinen Notstromaggregaten stark ist, verkauft an die am langsamsten wachsende Käufergruppe. GPU- und Neocloud-Anbieter stecken 38,2 % ihrer Ausgaben in Aggregate über 3 MW, ähnlich dem Muster der Hyperscaler.
Das Modell multipliziert die neue Kapazität (12,0 GW im Jahr 2025) und ihren KI-Anteil (35 %) mit den Generatorausgaben pro MW, addiert die Ausgaben für Ersatz und Modernisierung im installierten Bestand und anschließend die Projekte für Primär- und Überbrückungsstrom. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Generatoren an?
Nordamerika führt den Markt für Rechenzentrums-Generatoren mit 44,1 % des Wertes von 2025 an, und der Nahe Osten und Afrika ist mit 11,88 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die KI-Campus-Kapazität dort von einer kleinen Basis aus wächst.
Nordamerika führt mit 44,1 % Anteil
DC Market Insights schätzt, dass nordamerikanische Betreiber im Jahr 2025 USD 3,67 Mrd. für Generatoren ausgaben, und für die Region werden bis 2035 USD 8,25 Mrd. prognostiziert, eine CAGR von 8,44 %. BloombergNEF berichtet, dass allein in den Vereinigten Staaten 15,9 GW an Rechenzentrumskapazität im Bau sind. Generac erklärte, dass es für 2026 einen Anstieg seiner Umsätze mit Gewerbe- und Industrieprodukten im Bereich von 30 % erwartet, vor allem aufgrund höherer Umsätze mit Produkten für Rechenzentrumskunden und der Übernahme von Allmand.
Asien-Pazifik hält 27,9 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 2,32 Mrd. und bis 2035 von USD 6,11 Mrd., eine CAGR von 10,18 %. China ist mit USD 932,48 Mio. der größte Markt der Region, und Indien wächst in der Länderaufteilung von DC Market Insights mit 14,34 % pro Jahr am schnellsten. Cummins meldete, dass der Umsatz seines Segments Power Systems im zweiten Quartal 2026 um 19 % auf USD 2,3 Mrd. stieg, vor allem getrieben durch die Nachfrage nach Stromerzeugung für Rechenzentrumsmärkte in den Vereinigten Staaten, China und Asien-Pazifik. Asien-Pazifik gewinnt 2,8 Prozentpunkte Anteil hinzu, den größten Zuwachs aller Regionen.
Europa hält 18,6 % Anteil
Europa hat 2025 einen Wert von USD 1,55 Mrd. und bis 2035 von USD 3,35 Mrd., eine CAGR von 8,02 %. Das Vereinigte Königreich und Deutschland sind in der Länderaufteilung von DC Market Insights die größten Ländermärkte der Region.
Lateinamerika hält 4,8 % Anteil
Lateinamerika hat 2025 einen Wert von USD 399,07 Mio. und bis 2035 von USD 1,04 Mrd., eine CAGR von 10,01 %.
Naher Osten und Afrika hält 4,6 % Anteil und wächst am schnellsten
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 382,44 Mio. und bis 2035 von USD 1,18 Mrd. In der Aufteilung von DC Market Insights führt Saudi-Arabien die Region mit USD 100,20 Mio. an und wächst um 13,56 % pro Jahr auf USD 357,25 Mio.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-Generatoren?
Die Vereinigten Staaten sind mit USD 3,25 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Generatoren, 39,1 % des weltweiten Wertes, gefolgt von China mit USD 932,48 Mio. (11,2 %) und Kanada mit USD 370,31 Mio. (4,5 %). Die 12 größten Länder machen 78,0 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3,25 | 39,1 % | 7,18 | 8,25 % |
| 2 | China | Asien-Pazifik | 0,93 | 11,2 % | 2,25 | 9,21 % |
| 3 | Kanada | Nordamerika | 0,37 | 4,5 % | 0,96 | 9,95 % |
| 4 | Vereinigtes Königreich | Europa | 0,33 | 3,9 % | 0,67 | 7,45 % |
| 5 | Japan | Asien-Pazifik | 0,30 | 3,7 % | 0,73 | 9,13 % |
| 6 | Deutschland | Europa | 0,29 | 3,5 % | 0,64 | 8,20 % |
| 7 | Indien | Asien-Pazifik | 0,23 | 2,7 % | 0,87 | 14,34 % |
| 8 | Australien | Asien-Pazifik | 0,19 | 2,3 % | 0,53 | 10,84 % |
| 9 | Brasilien | Lateinamerika | 0,18 | 2,2 % | 0,45 | 9,69 % |
| 10 | Frankreich | Europa | 0,17 | 2,0 % | 0,39 | 8,70 % |
| 11 | Niederlande | Europa | 0,15 | 1,7 % | 0,28 | 6,69 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,10 | 1,2 % | 0,36 | 13,56 % |
Indien ist mit 14,34 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 13,56 %. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für Rechenzentrums-Generatoren für 2035 verändern?
Der Markt für Rechenzentrums-Generatoren erreicht im Basisszenario bis 2035 USD 19,92 Mrd., mit einer Spanne von USD 16,51 Mrd. bis USD 23,32 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszugänge 15 % unter dem Basisszenario; Primär- und Überbrückungsstrom 30 % unter dem Basisszenario, da Netzanschlüsse schneller erfolgen | 16,51 | 7,10 % |
| Basis | Zugänge steigen auf 27,0 GW pro Jahr; KI-Anteil an neuer Kapazität erreicht 66 % | 19,92 | 9,13 % |
| Hoch | Zugänge 15 % über dem Basisszenario; Primär- und Überbrückungsstrom 30 % über dem Basisszenario, da mehr Campusse mit Strom vor Ort betrieben werden | 23,32 | 10,87 % |
Das niedrige Szenario ist eine zweijährige Pause bei den KI-Investitionsausgaben in Verbindung mit schnelleren Netzanschlüssen, die den Bedarf an Überbrückungsstrom verringern.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrums-Generatoren an?
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
DC Market Insights schätzt, dass Caterpillar, Cummins und Rolls-Royce Power Systems die drei größten Anbieter sind und 2025 zusammen etwa 60 % des Marktes für Rechenzentrums-Generatoren halten (auf Grundlage des Angebots jedes Anbieters an großen schnelllaufenden Motoren über 2 MW und seines offengelegten Wachstums im Rechenzentrumsgeschäft, bezogen auf den Markt von USD 8,31 Mrd.). Caterpillar meldete für das zweite Quartal 2026 einen Umsatz im Segment Power and Energy von USD 8,24 Mrd., ein Plus von 17 %, und Facilities Dive berichtete, dass seine Einzelhandelsumsätze im Bereich Stromerzeugung im Quartal um 72 % wuchsen. Cummins meldete einen Umsatz im Segment Power Systems von USD 2,3 Mrd., ein Plus von 19 %, vor allem getrieben durch die Nachfrage nach Stromerzeugung, insbesondere für Rechenzentrumsmärkte. Rolls-Royce erklärte, dass der Umsatz mit seinen Stromerzeugungsprodukten für das Rechenzentrumssegment 2024 um fast 50 % wuchs und dass seine in Mankato gebauten Rechenzentrums-Stromerzeugungsaggregate mtu Series 4000 Motoren verwenden. Generac begann im dritten Quartal 2025 mit der Auslieferung neuer Großgeneratoren im Megawattbereich an den Rechenzentrumsmarkt und erklärte, dass sich sein Auftragsbestand für diese Produkte innerhalb von 90 Tagen verdoppelt habe.
Aktuelle Entwicklungen
- Im Mai 2025 stellte die US-EPA klar, dass bestimmte Motoren im Rahmen qualifizierter Demand-Response-Programme bis zu 50 Stunden pro Jahr unter Nicht-Notfallbedingungen betrieben werden dürfen (Quelle: Pressemitteilung der EPA).
- Im Juni 2025 kündigte Rolls-Royce eine Investition von USD 24 Mio. in Mankato, Minnesota, an, um die Produktion von Stromerzeugungsaggregaten für Rechenzentren mehr als zu verdoppeln (Quelle: Pressemitteilung von Rolls-Royce).
- Im August 2025 berichtete Power Engineering, dass der Rechenzentrums-Campus von Joule Capital Partners in Utah, der schließlich 4 GW bereitstellen soll, von einer Flotte von Caterpillar G3520K Stromerzeugungsaggregaten mit 1,1 GWh Batteriespeicher versorgt würde (Quelle: Bericht von Power Engineering).
- Im Oktober 2025 kündigte Caterpillar eine Erweiterung seines Großmotorenwerks in Lafayette, Indiana, im Umfang von USD 725 Mio. an, um die Nachfrage nach Stromerzeugung einschließlich Rechenzentren zu bedienen (Quelle: Pressemitteilung von Caterpillar).
- Im Dezember 2025 veröffentlichte die irische CRU ihre Large Energy Users Connection Policy, die neue Rechenzentren ab 1 MVA verpflichtet, 100 % ihrer maximalen Bezugskapazität durch regelbare Erzeugung und/oder Speicherung vor Ort oder in unmittelbarer Nähe abzudecken (Quelle: juristisches Briefing von DLA Piper).
Wir verfolgen diese Deals, Markteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren. Verwandte Berichterstattung über Überbrückungsausrüstung findet sich im Bericht Markt für Rechenzentrums-USV, und alternative Stromversorgung vor Ort wird im Bericht Markt für kleine modulare Reaktoren behandelt.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Generatoren erstellt haben
DC Market Insights hat den Markt für Rechenzentrums-Generatoren bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle Hallen und KI-Hallen unterteilt und mit den Kurven der Generatorausgaben pro MW aus der Preistabelle bewertet wurden. Ausgaben für Ersatz und Modernisierung wurden auf einen installierten Bestand aufgeschlagen, der Anfang 2020 bei 74,0 GW beginnt, jährlich zu 1,1 % ausgemustert wird und 2035 315,3 GW erreicht, und Projekte für Primär- und Überbrückungsstrom wurden als separate jährliche Reihe hinzugefügt. Die Summe wurde nach 3 Anwendungen, 3 Kraftstoffarten, 4 Leistungsklassen, 4 Komponenten, 5 Rechenzentrumstypen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde top-down mit dem offengelegten Wachstum von 4 börsennotierten Anbietern (Caterpillar, Cummins, Rolls-Royce und Generac) und mit veröffentlichten Kapazitätszahlen abgeglichen: Das Modellwachstum von 20,9 % für 2026 liegt zwischen dem Wachstum von 17 % im Segment Power and Energy von Caterpillar und dem von Generac erwarteten Wachstum im Gewerbe- und Industriegeschäft im Bereich von 30 %, die beide auch Produkte außerhalb des Rechenzentrumsbereichs und, im Fall von Generac, eine Übernahme umfassen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsumfang und Einheiten
- 1.3Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Annahmen zu Generatorausgaben pro MW
- 2.3Top-down-Gegenprüfungen mit Anbieterdaten
- 2.4Datenquellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Hemmnisse und Herausforderungen
- 4.3Chancen
- 4.4Trends
- 05Preisanalyse
- 5.1Generatorausgaben pro MW nach Hallentyp
- 5.2Ausgaben für Ersatz und Modernisierung pro MW
- 5.3Preisausblick bis 2035
- 06Normen und Regulierung
- 6.1Bemessungsleistungen nach ISO 8528-1
- 6.2NFPA 110 Not- und Bereitschaftsstromversorgung
- 6.3Emissionsvorschriften der US-EPA für Motoren
- 6.4Netzanschlussregeln für Großverbraucher
- 07Lieferkettenanalyse
- 7.1Anbieter von Motoren und Generatoren
- 7.2Hersteller von Stromerzeugungsaggregaten
- 7.3Anbieter von Gehäusen, Kraftstoffsystemen und Abgasnachbehandlung
- 7.4Vertriebs- und Servicekanäle
- 08Marktgröße und Prognose
- 8.1Globale Marktgröße, 2020-2035
- 8.2Ausgaben für Neubau, Ersatz und Primärstrom
- 8.3Kapazitätszugänge und installierter Bestand
- 09Markt nach Anwendung
- 9.1Notstrom-Bereitschaft
- 9.2Primär- und Überbrückungsstrom
- 9.3Lastspitzenkappung und Netzunterstützung
- 10Markt nach Kraftstoffart
- 10.1Diesel
- 10.2Erdgas
- 10.3Dual-Fuel und Sonstige
- 11Markt nach Leistungsklasse
- 11.1Unter 1 MW
- 11.21-2 MW
- 11.32-3 MW
- 11.4Über 3 MW
- 12Markt nach Komponente
- 12.1Stromerzeugungsaggregate
- 12.2Gehäuse und Kraftstoffsysteme
- 12.3Steuerungen und Parallelschaltung
- 12.4Abgasnachbehandlung
- 13Markt nach Rechenzentrumstyp
- 13.1Hyperscale-Rechenzentren
- 13.2Colocation-Rechenzentren
- 13.3Unternehmensrechenzentren
- 13.4Edge-Rechenzentren
- 13.5GPU- und Neocloud-Anbieter
- 14DC Exclusive: Modell der Generatorausgaben pro MW
- 14.1Matrix Leistungsklasse × Käufer, 2025
- 14.2Modelleingaben und Annahmen
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Australien, übriger Asien-Pazifik-Raum)
- 15.3Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, übriges Europa)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Ländermärkte
- 17Regionale Querschnitte
- 17.1Verschiebungen der regionalen Anteile, 2025 und 2035
- 17.2Regionale Wachstumsraten, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration
- 19.2Positionierung der Anbieter nach Leistungsklasse
- 19.3Kapazitätserweiterungen und aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1Caterpillar
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4Generac
- 20.5Rehlko
- 20.6Mitsubishi Heavy Industries
- 20.7HITEC Power Protection
- 20.8Himoinsa
- 20.9Atlas Copco
- 20.10Aggreko
- 20.11Kirloskar Oil Engines
- 20.12Wärtsilä
- 21Empfehlungen der Analysten
- 21.1Für Generatorhersteller
- 21.2Für Rechenzentrumsbetreiber
- 21.3Für Investoren
- Abb. 1Marktgröße Rechenzentrums-Generatoren, 2020-2035 (USD Mrd.)
- Abb. 2Marktanteil nach Anwendung, 2025 und 2035
- Abb. 3Marktanteil nach Kraftstoffart, 2025 und 2035
- Abb. 4Marktanteil nach Leistungsklasse, 2025 und 2035
- Abb. 5Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Marktanteil nach Region, 2025 und 2035
- Abb. 7Top 12 Länder nach Marktgröße, 2025
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Generatorausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Anwendung, 2025 und 2035
- Tabelle 4Markt nach Kraftstoffart, 2025 und 2035
- Tabelle 5Markt nach Leistungsklasse, 2025 und 2035
- Tabelle 6Markt nach Komponente, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Matrix Leistungsklasse × Käufer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Führende Unternehmen
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 8,31 Mrd. im Jahr 2025, mit einem Anstieg auf USD 19,92 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 3,60 Mrd.
Um 9,13 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 18,23 % pro Jahr höher, als KI-Campusse ausgebaut wurden.
Diesel, mit USD 6,97 Mrd. bzw. 83,8 % des Marktes im Jahr 2025. Erdgas ist mit 19,58 % pro Jahr das am schnellsten wachsende Segment, da KI-Campusse Gasmotoren für Primär- und Überbrückungsstrom nutzen.
Im Jahr 2025 etwa USD 0,620 Mio. pro MW für eine konventionelle Halle und USD 0,550 Mio. pro MW für eine KI-Halle, laut Schätzungen von DC Market Insights, die Stromerzeugungsaggregate, Gehäuse, Kraftstoffsysteme, Steuerungen und Abgasnachbehandlung umfassen.
Nordamerika, mit USD 3,67 Mrd. bzw. 44,1 % des Wertes von 2025. Der Nahe Osten und Afrika wächst mit 11,88 % pro Jahr am schnellsten.
Etwa 60 % des Marktes halten Caterpillar, Cummins und Rolls-Royce Power Systems zusammen (Schätzung von DC Market Insights). Generac, Rehlko, Mitsubishi Heavy Industries, HITEC Power Protection, Himoinsa, Atlas Copco, Aggreko, Kirloskar Oil Engines und Wärtsilä sind ebenfalls im Wettbewerb.
Hyperscale-Rechenzentren, mit USD 3,23 Mrd. bzw. 38,9 % der Nachfrage von 2025. GPU- und Neocloud-Anbieter wachsen mit 13,46 % pro Jahr am schnellsten.
Die Vereinigten Staaten mit USD 3,25 Mrd. bzw. 39,1 % der Ausgaben von 2025, gefolgt von China mit USD 932,48 Mio. Indien wächst unter den großen Ländermärkten mit 14,34 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.