
데이터센터 아웃소싱 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
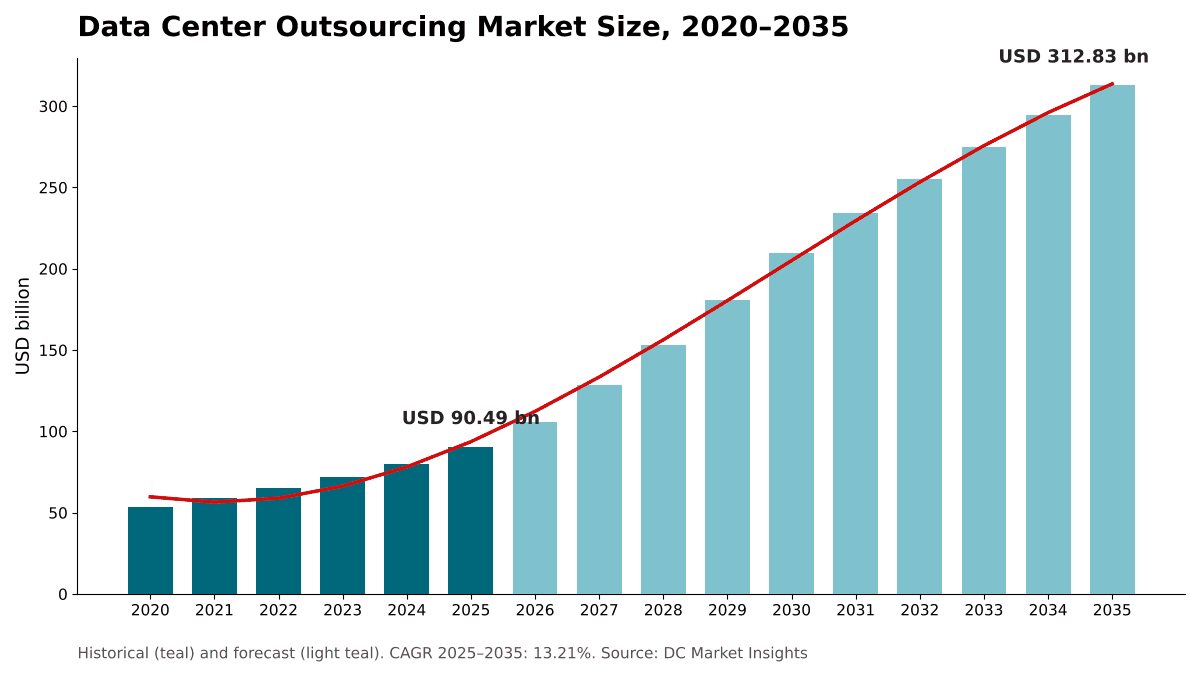
데이터센터 아웃소싱 시장 규모는 2025년 USD 90.49십억였으며, 연평균 성장률(CAGR) 13.21%로 성장해 2035년에는 USD 312.83십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 46.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02연구 방법론
- 03핵심 요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07가치 사슬 및 공급 분석
- 08시장 규모 및 예측
- 09서비스 유형별 시장
- 10고객 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
지역별 인사이트
- North America46.8%
- Asia Pacific25.1%
- Europe21.6%
- Latin America3.6%
- Middle East and Africa2.9%
분석 대상 기업
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
전체 분석
데이터센터 아웃소싱 시장은 제3자가 다른 조직을 대신하여 데이터센터 용량을 호스팅, 연결, 운영하고 얻는 매출을 포괄하며, 여기에는 홀세일 및 하이퍼스케일 코로케이션, 리테일 코로케이션, 인터커넥션, 매니지드 호스팅 및 인프라 서비스, 그리고 아웃소싱된 시설 관리 및 운영이 포함된다. DC Market Insights는 2025년 글로벌 데이터센터 아웃소싱 시장 규모를 904.9억 달러로 평가하고, 2035년까지 3,128.3억 달러에 이를 것으로 전망하며, 연평균 성장률(CAGR)은 13.21%이다. 2025년 시장 가치는 용량과 가격으로 산출된다. 약 32.7GW의 과금 가능한 제3자 용량에 홀세일 공간은 연간 1MW당 약 145만 달러, 리테일 공간은 연간 1MW당 270만 달러의 가격을 적용하면 572.8억 달러의 코로케이션 매출이 나오며, 여기에 인터커넥션이 46.7억 달러, 매니지드 호스팅 및 인프라 서비스가 234.0억 달러, 자가 사용 시설의 시설 관리 계약이 51.4억 달러를 더한다. AI 및 GPU 클라우드 제공업체는 용량을 직접 구축하기보다 거의 전부를 임차하기 때문에 연 23.48%로 가장 빠르게 성장하는 고객 부문이며, 중동 및 아프리카는 소버린 AI 프로그램이 홀세일 사업자를 신규 시장으로 끌어들이면서 연 15.04%로 가장 빠르게 성장하는 지역이다.
핵심 요약
글로벌 데이터센터 아웃소싱 시장 규모는 2020년 533.0억 달러로 평가되었고, 2025년 904.9억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 13.21%로 2035년까지 3,128.3억 달러에 이를 것으로 예상된다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 데이터센터 아웃소싱 시장 규모 2025 | 904.9억 달러 |
| 데이터센터 아웃소싱 시장, CAGR | 13.21% |
| 데이터센터 아웃소싱 시장 규모 2035 | 3,128.3억 달러 |
시장은 2020년부터 2025년까지 연 11.17% 성장했으며, 하이퍼스케일 클라우드 제공업체와 AI 기업이 대규모 홀세일 임대 계약을 체결하면서 2025년에는 2024년 대비 12.9% 증가했다. DC Market Insights는 현재 건설 중인 용량이 가동되어 과금되는 2027년과 2028년에 성장률이 정점에 이르고, 구축 사이클이 성숙함에 따라 2035년까지 연 6% 수준으로 안정될 것으로 예상한다. DC Market Insights는 2025년 제3자가 약 41.2GW, 즉 전 세계 가동 용량의 40%를 보유한 것으로 추정하며, 이번 10년간 추가되는 용량의 대부분이 코로케이션과 맞춤형 구축(build-to-suit) 임대를 통해 공급되기 때문에 이 비중은 2035년까지 51%를 향해 상승한다.
시장 범위: 데이터센터 아웃소싱 시장은 무엇을 포괄하는가?
데이터센터 아웃소싱 시장은 조직이 데이터센터 인프라의 호스팅, 연결 또는 운영을 제3자에게 맡기는 모든 서비스를 포괄하며, 현재 미국 달러 기준의 제공업체 매출로 평가하고, 2025년을 기준 연도로 2035년까지 예측한다. DC Market Insights는 2025년 시장 규모를 904.9억 달러로 산정한다.
포함 범위. 홀 및 캠퍼스 전체에 대한 맞춤형 구축(build-to-suit) 임대를 포함한 홀세일 및 하이퍼스케일 코로케이션, 전력과 공간을 포함한 약 1MW 미만의 캐비닛, 케이지 및 스위트 리테일 코로케이션, 크로스 커넥트, 인터넷 익스체인지 포트, 클라우드 온램프 등 인터커넥션 서비스, 제공업체 또는 고객 시설에서 제공되는 매니지드 호스팅, 매니지드 프라이빗 클라우드 및 데이터센터 인프라 아웃소싱, 그리고 자가 사용 데이터센터의 핵심 시설 관리 및 운영 계약.
제외 범위. 하이퍼스케일 클라우드 제공업체가 판매하는 퍼블릭 클라우드 서비스형 인프라(IaaS), 애플리케이션 아웃소싱, 건설 및 설계 서비스, 하드웨어 판매, 그리고 일부 코로케이션 계약에서 원가로 별도 청구하는 에너지 패스스루.
세그먼트 간 관계. 서비스 유형이 기본 분류이다. 고객 유형, 구축 규모 및 산업 부문은 동일한 904.9억 달러를 누가 구매하고 각 구매자가 얼마나 계약하는지에 따라 다시 나눈 것이므로, 각 분류의 합계도 시장 전체와 일치한다. 하이퍼스케일 클라우드 제공업체는 용량을 임차할 때 이 시장의 고객으로 집계되며, 자체 캠퍼스를 구축해 운영할 때는 시장 밖에 남는다.
시장 성장 요인: 데이터센터 아웃소싱 시장을 견인하는 요인은 무엇인가?
데이터센터 아웃소싱 시장 성장의 대부분은 세 가지 요인으로 설명된다. 2030년까지 전 세계 신규 용량의 약 60%를 차지하는 임대 용량, 직접 구축하지 않고 임차하는 AI 기업, 그리고 자체 전산실에서 워크로드를 계속 이전하는 기업이다.
임대 용량이 2030년까지 전 세계 신규 공급 중 62GW를 차지
JLL은 2030년까지 전 세계 데이터센터 용량이 103GW에서 200GW로 거의 두 배가 될 것으로 예상하며, 2026년부터 2030년 사이에 공급되는 자가 사용 용량 약 41GW에 비해 코로케이션 및 맞춤형 구축 모델을 통해 공급되는 임대 용량이 추가로 62GW를 기여할 것으로 본다. DC Market Insights는 신규 용량 중 임대 비중 60.2%를 모델의 핵심 입력값으로 사용하며, 이에 따라 제3자 용량은 2025년 약 41.2GW에서 2030년 약 99.6GW로 증가한다. CBRE에 따르면 북미 주요 시장의 공급만 해도 2026년 상반기에 전년 대비 33.7% 증가한 10,903MW를 기록했으며, 공실률은 사상 최저인 1.4%로 하락했다.
AI 및 GPU 클라우드 제공업체는 기가와트 규모로 용량을 임차
시장의 최신 구매자들은 거의 모든 것을 임차한다. CoreWeave는 2026년 중반까지 총 계약 전력을 약 3.7GW, 가동 전력을 1.5GW로 늘렸으며, 2025년 6월 15년 기간 동안 Applied Digital에 약 70.0억 달러의 가치가 있는 250MW 임대 계약을 체결한 데 이어 2025년 8월 Applied Digital 캠퍼스에서 150MW를 추가로 임차했다. DC Market Insights는 AI 및 GPU 클라우드 제공업체가 2025년 아웃소싱 용량에 61.5억 달러를 지출한 것으로 추정하고, 2035년까지 506.8억 달러로 연 23.48% 성장해 모든 고객 유형 중 가장 빠를 것으로 전망한다. 이러한 임대 계약의 배경이 되는 워크로드 경제성은 데이터센터 트랜스포메이션 시장 보고서에서 다룬다.
기업이 자체 시설에서 워크로드를 이전
Uptime Institute Global Data Center Survey 2025에 따르면 IT 워크로드의 45%가 여전히 기업 자체 시설에 남아 있었으며, 2026년 조사에서는 제3자 데이터센터 시설 및 서비스가 차지하는 IT 워크로드 비중이 더 커졌다고 보고했다. Digital Realty는 기업 이전 수요를 담당하는 제품군인 0 to 1 MW 및 인터커넥션 서비스 부문에서 2025년 사상 최대 임대 실적을 기록했다.
시장 동향: 데이터센터 아웃소싱은 어떻게 변화하고 있는가?
데이터센터 아웃소싱 시장은 대형 임대, 합작투자 자본, 인터커넥션 중심의 리테일 캠퍼스로 이동하고 있으며, 10MW 초과 구축의 비중은 2025년 가치의 46.3%에서 2035년 63.4%로 상승한다.
홀세일 임대가 메가와트에서 기가와트 단위로 이동
이제 단일 캠퍼스가 기가와트 단위로 계획된다. Aligned는 2026년 9월 펜실베이니아주 Shippingport에 2GW 캠퍼스를 발표했으며, AirTrunk는 IT 부하가 280MW를 넘는 두 곳의 신규 조호르바루 캠퍼스로 가동 및 계획 용량이 3.3GW를 넘게 된다고 밝혔다. DC Market Insights는 홀세일 및 하이퍼스케일 코로케이션이 연 17.62% 성장하여 2025년 360.7억 달러에서 2035년 1,827.5억 달러에 이르고, 그때 시장의 58.4%를 차지할 것으로 전망한다.
합작투자와 펀드가 구축 자금을 조달
사업자들은 이제 용량 확충 단계마다 외부 지분을 조달한다. Equinix는 xScale 하이퍼스케일 데이터센터를 위한 합작투자를 설립했으며, 여기서 GIC와 CPP Investments가 각각 37.5%의 지분을 보유한다. 2026년에는 파트너들과 함께 150.0억 달러의 자본을 투입하기 위한 첫 단계로 조지아주 Hampton 자산을 출자했다. Digital Realty는 2026년 3월 32.5억 달러의 지분 약정으로 US Hyperscale Data Center Fund를 마감했다.
인터커넥션이 리테일 코로케이션의 고객 이탈을 막는다
인터커넥션은 고객이 자체 건물에서 재현할 수 없는 아웃소싱 영역이다. Equinix는 2025년 인터커넥션 500,000건을 돌파했으며, 2026년 2분기에 사상 최대인 9,700건의 순 인터커넥션을 추가했다. DC Market Insights는 인터커넥션 서비스 규모를 2025년 46.7억 달러로 평가하며, 그 기반이 되는 리테일 코로케이션보다 빠른 연 12.71%로 성장할 것으로 본다.
시장 과제: 데이터센터 아웃소싱 시장의 성장을 가로막는 요인은 무엇인가?
DC Market Insights는 전력 가용성과 숙련 인력이 2028년까지 데이터센터 아웃소싱 시장을 수요 이하로 제한할 두 가지 제약 요인이라고 본다.
1.4%의 공실률로 신규 임차인을 위한 공간이 거의 없음
구매자들은 용량이 완공되기 수년 전부터 계약을 체결하고 있다. CBRE는 2026년 상반기 북미 주요 시장에서 7,481.1MW가 건설 중이며 그중 80.4%가 사전 계약되었다고 집계했는데, 이는 1년 전 74.3%에서 상승한 수치다. 250~500kW 수요에 대한 호가 임대료는 상반기에만 4.3% 상승했다. International Energy Agency (IEA)는 데이터센터 전력 소비량이 2024년 약 415TWh에서 2030년 약 945TWh로 두 배 이상 증가할 것으로 예상하므로, 공급 속도를 결정하는 것은 건물 외피가 아니라 전력망 연결이다.
사업자의 3분의 2가 현장 인력 확보에 어려움
Uptime Institute 2025년 조사에서 사업자의 약 3분의 2가 직원 유지, 적격 인재 확보 또는 둘 다에 어려움을 겪는다고 답했으며, 2026년 응답자의 절반 이상이 공석에 적합한 인재를 찾기 어렵다고 보고했다. 인력 부족은 양방향으로 작용한다. 소유주가 시설 운영을 아웃소싱하도록 유도해 시설 관리 부문의 성장률을 연 13.04%로 끌어올리지만, 동시에 계약 비용을 높이고 사업자가 새 홀을 개설하는 속도를 늦춘다. 데이터센터 인력 시장 보고서는 이 격차의 인력 측면을 정량화한다.
시장 기회: 새로운 매출원은 어디에 있는가?
데이터센터 아웃소싱 시장에서 가장 큰 두 가지 신규 매출원은 2035년까지 연간 매출을 445.3억 달러 늘리는 AI 용량 임대, 그리고 인도, 동남아시아, 걸프 지역의 신규 대도시 시장이다.
AI 및 GPU 클라우드 임대가 2035년까지 연간 445.3억 달러 추가
AI 및 GPU 클라우드 제공업체의 시장 비중은 2025년 6.8%에서 2035년 16.2%로 상승한다. Oracle과 OpenAI는 2025년 7월 미국에서 4.5GW 규모의 Stargate 추가 용량을 개발하기로 합의했으며, 이는 제공업체들이 이제 대비해야 하는 규모를 보여주는 사례다.
인도가 대형 국가 중 18.65%로 가장 빠르게 성장
AirTrunk는 2030년까지 인도에 300.0억 달러 이상을 투자할 계획이다. DC Market Insights는 인도의 아웃소싱 시장이 2025년 22.6억 달러에서 2035년 125.1억 달러로 성장하여 12대 국가 중 가장 빠른 성장률을 기록할 것으로 전망한다.
가격: 아웃소싱 데이터센터 용량의 kW당 비용은 얼마인가?
2025년 홀세일 용량은 연간 1MW당 약 145만 달러, 즉 월 1kW당 약 121달러의 매출을 올리며, 리테일 코로케이션은 연간 1MW당 약 270만 달러, 즉 월 1kW당 약 225달러이다. 이는 에너지 패스스루 및 인터커넥션 요금을 제외한, 전 지역에 걸친 DC Market Insights의 가중 평균 적용 가격(in-place)이다.
| 과금 가능 MW당 매출(연간 백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 홀세일 및 하이퍼스케일 코로케이션 | 1.28 | 1.45 | 1.68 | 1.78 |
| 리테일 코로케이션 | 2.45 | 2.70 | 3.13 | 3.29 |
| 과금 가능 MW 중 리테일 비중 | 30.0% | 24.0% | 19.8% | 15.5% |
공개된 호가 임대료는 이러한 평균값을 위아래로 감싼다. CBRE에 따르면 2026년 추적 대상인 북미 4대 주요 시장 중 시카고의 요율이 250~500kW 수요 기준 월 1kW당 200~230달러로 가장 높았고, 유럽 4대 주요 시장의 요율은 월 1kW당 165~265달러였으며, 아시아태평양에서는 싱가포르가 평균 월 1kW당 403달러로 가장 높은 호가 임대료를 기록했고 도쿄가 280달러, 시드니가 188달러로 뒤를 이었다. JLL은 2030년까지 전 세계 임대료가 연평균 5% 상승할 것으로 전망한다. DC Market Insights는 과금되는 용량 대부분이 과거 요율로 체결된 임대 계약에 기반하므로, 적용 가격이 2030년까지 연 3%로 더 완만하게 상승하는 것으로 모델링한다.
표준 및 규제: 어떤 규정이 데이터센터 아웃소싱을 좌우하는가?
구매자가 데이터센터 용량을 아웃소싱하는 방식은 네 가지 규정군이 결정한다. 금융 부문의 제3자 리스크 규정, EU 에너지 보고, 정보보호 표준, 그리고 데이터센터 설계 및 티어 표준이다.
디지털 운영 복원력법(DORA). 이 EU 규정은 2025년 1월 17일부터 적용되었으며, 중요 ICT 제3자 제공업체(CTPP)에 대한 EU 차원의 감독 체계를 수립한다. 유럽감독당국은 2025년 11월 18일 지정 CTPP의 첫 목록을 발표했다.
미국 제3자 리스크 가이던스. 연방준비제도(Federal Reserve), FDIC 및 OCC는 2023년 6월 제3자 관계에 관한 최종 공동 가이던스를 발표했으며, 여기에는 계획, 실사 및 제3자 선정, 계약 협상, 지속적 모니터링 및 종료가 포함된다. 싱가포르 통화청(Monetary Authority of Singapore)은 은행 및 머천트 뱅크에 유사한 아웃소싱 가이드라인(Guidelines on Outsourcing)을 적용한다.
EU 에너지 보고. 위원회 위임 규정(EU) 2024/1364에 따라 설치 IT 전력 수요가 500kW 이상인 데이터센터 사업자는 매년 5월 15일까지 에너지 및 지속가능성 지표를 유럽 데이터베이스에 보고한다. 2026년 9월 유럽연합 집행위원회는 공통 등급 체계를 제안했으며, 개별 데이터센터에 대한 첫 지속가능성 라벨은 2027년에 나올 것으로 예상된다.
보안 및 설계 표준. ISO/IEC 27001은 정보보호 관리체계에 관한 세계에서 가장 잘 알려진 표준이다. 미국통신산업협회(TIA)는 2024년 5월 ANSI/TIA-942 Revision C를 발표했으며, Uptime Institute는 120개 이상 국가에서 4,300건 이상의 Tier 인증을 발급했다.
시장 세분화: 데이터센터 아웃소싱 시장을 주도하는 세그먼트는 무엇인가?
홀세일 및 하이퍼스케일 코로케이션이 2025년 가치의 39.9%로 데이터센터 아웃소싱 시장을 주도하고, 고객 중에서는 하이퍼스케일 클라우드 제공업체가 41.0%로 선두이며, AI 및 GPU 클라우드 제공업체는 사용하는 용량의 거의 전부를 임차하기 때문에 연 23.48%로 가장 빠르게 성장하는 세그먼트이다.
서비스 유형별: 홀세일 및 하이퍼스케일 코로케이션이 39.9%로 선두
| 서비스 유형 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 홀세일 및 하이퍼스케일 코로케이션 | 360.7 | 39.9% | 1,827.5 | 17.62% |
| 매니지드 호스팅 및 인프라 서비스 | 234.0 | 25.9% | 353.1 | 4.20% |
| 리테일 코로케이션 | 212.1 | 23.4% | 618.1 | 11.29% |
| 시설 관리 및 운영 | 51.4 | 5.7% | 175.1 | 13.04% |
| 인터커넥션 서비스 | 46.7 | 5.2% | 154.5 | 12.71% |
홀세일은 2035년까지 점유율이 18.5%포인트 상승한다. 매니지드 호스팅 및 인프라 서비스는 퍼블릭 클라우드가 과거 매니지드 프라이빗 환경에 있던 작업의 상당 부분을 흡수하기 때문에 연 4.20%로 가장 느리게 성장한다. Kyndryl은 2026 회계연도 매출이 151.0억 달러로 정체되었다고 보고했다.
고객 유형별: 하이퍼스케일 클라우드 제공업체가 41.0%로 선두
| 고객 유형 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 제공업체 | 371.1 | 41.0% | 1,486.0 | 14.88% |
| 기업 | 303.1 | 33.5% | 656.9 | 8.04% |
| 네트워크 및 콘텐츠 제공업체 | 98.6 | 10.9% | 269.0 | 10.56% |
| 정부 및 공공 부문 | 70.6 | 7.8% | 209.6 | 11.50% |
| AI 및 GPU 클라우드 제공업체 | 61.5 | 6.8% | 506.8 | 23.48% |
기업은 여전히 303.1억 달러를 지출하지만, 지출이 코로케이션, 매니지드 호스팅, 퍼블릭 클라우드로 분산되기 때문에 점유율은 12.5%포인트 하락한다. DC Market Insights는 소버린 클라우드 규정이 공공 워크로드를 인증된 국내 시설로 이전시킬 것으로 예상하기 때문에, 정부 구매자는 기업보다 빠르게 성장한다.
구축 규모별: 10MW 초과가 46.3%로 선두
10MW 초과 계약은 2025년 419.0억 달러(46.3%), 2035년까지 1,983.4억 달러 규모로 연 16.82% 성장한다. 1~10MW 계약은 225.3억 달러(24.9%) 규모로 연 10.64% 성장한다. 리테일 코로케이션과 매니지드 호스팅의 핵심인 1MW 미만 구축은 260.6억 달러(28.8%) 규모로 연 7.27% 성장한다. CBRE는 2026년 상반기 북미 주요 시장에서 10MW 이상 구축의 호가 임대료가 6.7% 상승하여 250~500kW 수요의 4.3%보다 빠르게 올랐다고 보고했다.
산업 부문별: IT 및 통신이 44.2%로 선두
클라우드, 콘텐츠 및 네트워크 사업자를 포함한 IT 및 통신 기업은 2025년 수요 중 400.0억 달러(44.2%)를 차지하며 연 14.72% 성장한다. BFSI가 159.3억 달러(17.6%)로 뒤를 이으며 연 10.88% 성장한다. DC Market Insights는 DORA와 미국 제3자 가이던스가 인증된 제공업체에 유리하게 작용할 것으로 예상한다. 소매 및 전자상거래는 9.1%, 정부 및 국방은 8.9%, 제조는 7.3%, 기타는 6.5%, 헬스케어는 6.4%를 차지한다. 헬스케어는 의료 영상 아카이브와 임상 AI가 호스팅 환경으로 이전함에 따라 IT 및 통신을 제외하고 연 13.03%로 가장 빠르게 성장한다.
DC 독점 분석: 임대 대 구축 용량 모델과 서비스 × 고객 매트릭스
2025년 269.8억 달러 규모인 하이퍼스케일 클라우드 제공업체 대상 홀세일 코로케이션은 매트릭스에서 단일 최대 셀이며, 전체 데이터센터 아웃소싱 매출의 29.8%를 차지한다. 아래 매트릭스는 아웃소싱되는 대상과 구매자를 교차 분석한다.
| 2025, 억 달러 | 하이퍼스케일 클라우드 | 기업 | 네트워크 및 콘텐츠 | 정부 | AI 및 GPU 클라우드 | 합계 |
|---|---|---|---|---|---|---|
| 홀세일 및 하이퍼스케일 코로케이션 | 269.8 | 17.3 | 18.7 | 10.2 | 44.7 | 360.7 |
| 리테일 코로케이션 | 31.0 | 97.7 | 52.1 | 19.3 | 12.0 | 212.1 |
| 인터커넥션 서비스 | 11.6 | 15.5 | 14.7 | 2.8 | 2.1 | 46.7 |
| 매니지드 호스팅 및 인프라 서비스 | 29.0 | 157.7 | 11.1 | 33.9 | 2.3 | 234.0 |
| 시설 관리 및 운영 | 29.7 | 14.9 | 2.0 | 4.4 | 0.4 | 51.4 |
| 합계 | 371.1 | 303.1 | 98.6 | 70.6 | 61.5 | 904.9 |
기업은 아웃소싱 예산의 52%를 매니지드 호스팅 및 인프라 서비스에, 6%만을 홀세일 공간에 지출하는 반면, 하이퍼스케일 클라우드 제공업체는 73%를 홀세일 임대에 지출한다. AI 및 GPU 클라우드 제공업체도 이미 지출의 73%를 홀세일 용량에 투입하고 있으므로, 고밀도 액체 냉각 홀을 공급할 수 있는 홀세일 사업자가 가장 빠르게 성장하는 고객 유형의 대부분을 확보한다. 네트워크 및 콘텐츠 제공업체는 15%로 가장 높은 인터커넥션 비중을 보인다.
이 수치의 기반이 되는 임대 대 구축 용량 모델은 46개 입력값으로 구성된 DC Market Insights 모델이다. 16개의 연간 글로벌 용량 지점(2020~2035년), 6개의 과거 임대 비중 지점, 신규 추가 용량의 임대 비중 2개, MW당 매출 곡선 2개, 가동률 곡선, 리테일 비중 곡선, 인터커넥션 비율, 매니지드 서비스 입력값 2개, 시설 관리 입력값 2개, 고객 유형 분할 5개, 지역 분할 5개, 그리고 교차 검증에 사용된 기업 공시 3개이다. 두 가지 핵심 입력값은 누구나 확인할 수 있다. 글로벌 용량(2025년 103GW)과 신규 용량 중 임대 비중(2026~2030년 공급 약 103GW 중 62GW)이다. 모델과 가정은 연구 방법론 페이지에서 설명한다.
지역별 인사이트: 데이터센터 아웃소싱 시장을 주도하는 지역은 어디인가?
북미가 2025년 가치의 46.8%로 데이터센터 아웃소싱 시장을 주도하며, 중동 및 아프리카는 연 15.04%로 가장 빠르게 성장하는 지역이다. DC Market Insights는 걸프 지역의 소버린 AI 프로그램이 이전에 임대 용량이 거의 없던 시장으로 홀세일 사업자를 끌어들일 것으로 예상하기 때문이다.
북미가 46.8% 점유율로 선두
북미는 2025년 423.5억 달러, 2035년까지 1,529.7억 달러 규모로 CAGR 13.70%를 기록한다. JLL은 북미에서 66GW 이상의 데이터센터 용량이 건설 중이라고 집계하며, 2026년 상반기 북미 주요 시장 공실률은 1.4%였다. 북미는 2035년까지 점유율이 2.1%포인트 상승해 모든 지역 중 가장 큰 상승폭을 보인다.
아시아태평양은 25.1% 점유율
아시아태평양은 2025년 227.1억 달러, 2035년까지 791.5억 달러 규모로 CAGR 13.30%를 기록한다. Cushman & Wakefield는 역내 파이프라인을 26.5GW로 집계하며 그중 약 4.8GW가 건설 중이었고, CBRE는 역내 공실률을 7%로 추산한다. DC Market Insights는 조호르, 뭄바이, 도쿄가 가장 많은 임대 용량을 추가할 것으로 예상한다.
유럽은 21.6% 점유율
유럽은 2025년 195.5억 달러, 2035년까지 578.7억 달러 규모로 CAGR 11.46%를 기록하며, 이는 5개 지역 중 가장 느리다. CBRE는 2026년 말 유럽 코로케이션 부문이 하이퍼스케일러 자체 구축 용량보다 약 50% 더 큰 규모를 유지할 것으로 예상하며, 프랑크푸르트, 런던, 암스테르담, 파리, 더블린의 용량 가격이 2026년에 12% 상승할 것으로 예상한다. DC Market Insights는 이들 대도시의 전력망 연결 대기열이 물량 증가를 제한할 것으로 예상한다.
라틴아메리카는 3.6% 점유율
라틴아메리카는 2025년 32.6억 달러, 2035년까지 122.0억 달러 규모로 CAGR 14.11%를 기록한다. CBRE에 따르면 라틴아메리카 4대 시장의 재고 용량은 2026년 1분기에 전년 대비 41.3% 증가한 1,045.0MW를 기록했으며, DC Market Insights는 상파울루, 케레타로, 산티아고가 수요를 주도할 것으로 예상한다.
중동 및 아프리카는 2.9% 점유율
중동 및 아프리카는 2025년 26.2억 달러, 2035년까지 106.4억 달러 규모로, 가장 작은 기반에서 연 15.04%로 가장 빠르게 성장한다. DC Market Insights는 신규 홀세일 수요의 대부분이 사우디아라비아와 아랍에미리트에서 발생하고, 요하네스버그, 라고스, 나이로비가 리테일 코로케이션 수요를 더할 것으로 본다.
국가별 분석: 데이터센터 아웃소싱에 가장 많이 지출하는 국가는 어디인가?
미국은 2025년 376.4억 달러로 글로벌 가치의 41.6%를 차지하는 최대 데이터센터 아웃소싱 국가 시장이며, 중국이 83.3억 달러(9.2%), 영국이 46.2억 달러(5.1%)로 뒤를 잇는다. 상위 12개국이 2025년 지출의 82.2%를 차지한다.
| 순위 | 국가 | 지역 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 376.4 | 41.6% | 1,373.3 | 13.82% |
| 2 | 중국 | 아시아태평양 | 83.3 | 9.2% | 272.2 | 12.58% |
| 3 | 영국 | 유럽 | 46.2 | 5.1% | 131.4 | 11.03% |
| 4 | 독일 | 유럽 | 39.8 | 4.4% | 112.6 | 10.96% |
| 5 | 일본 | 아시아태평양 | 38.9 | 4.3% | 118.9 | 11.82% |
| 6 | 캐나다 | 북미 | 36.2 | 4.0% | 128.3 | 13.49% |
| 7 | 프랑스 | 유럽 | 24.4 | 2.7% | 72.0 | 11.41% |
| 8 | 인도 | 아시아태평양 | 22.6 | 2.5% | 125.1 | 18.65% |
| 9 | 호주 | 아시아태평양 | 21.7 | 2.4% | 78.2 | 13.67% |
| 10 | 싱가포르 | 아시아태평양 | 19.0 | 2.1% | 53.2 | 10.84% |
| 11 | 네덜란드 | 유럽 | 18.1 | 2.0% | 50.1 | 10.71% |
| 12 | 브라질 | 라틴아메리카 | 17.2 | 1.9% | 65.7 | 14.34% |
인도는 연 18.65%로 가장 빠르게 성장하는 대형 국가 시장으로 14.34%의 브라질을 앞서며, 2035년 이전에 일본과 독일을 추월한다. DC Market Insights는 전력 배분이 신규 용량을 계속 제한할 것으로 예상하기 때문에 싱가포르는 연 10.84% 성장에 그친다. 국가별 수치는 각국의 설치 및 신규 제3자 용량 추정 비중으로 가중치를 부여하여 지역 합계를 배분한 DC Market Insights의 추정치이다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
데이터센터 아웃소싱 시장은 기본 시나리오에서 2035년까지 3,128.3억 달러에 이르며, 저성장 및 고성장 시나리오에 걸쳐 2,490.5억 달러에서 3,707.1억 달러의 범위를 보인다.
| 시나리오 | 2026년 이후 가정 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 용량 추가가 기본 대비 15% 적음, 신규 용량 중 임대 비중 2030년까지 50%, 이후 45%, 홀세일 가격 연 1.5% 상승 | 2,490.5 | 10.65% |
| 기본 | 용량이 2030년 200GW, 2035년 275GW에 도달, 신규 용량 중 임대 비중 2030년까지 60.2%, 이후 55% | 3,128.3 | 13.21% |
| 고성장 | 용량 추가가 기본 대비 12% 많음, 신규 용량 중 임대 비중 2030년까지 68%, 이후 62%, 홀세일 가격 연 4% 상승 | 3,707.1 | 15.14% |
저성장 시나리오는 하이퍼스케일러가 자체 구축으로 회귀할 경우의 모습이다. 최대 클라우드 제공업체들이 파이프라인의 더 많은 부분을 내부화하고 AI 기업들이 임대 약정을 늦춘다. 고성장 시나리오는 전력망 연결이 건설 중인 용량과 보조를 맞추고 AI 기업들이 구축 대신 임대를 계속한다고 가정한다.
경쟁 인사이트: 데이터센터 아웃소싱 시장을 주도하는 기업은 어디인가?
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Equinix는 2025년 데이터센터 아웃소싱 시장의 약 10.2%를 차지하는 시장 선도 기업이다(DC Market Insights 추정: Equinix의 2025년 매출 92.2억 달러를 904.9억 달러 시장 규모와 대비). Equinix와 Digital Realty는 2026년 매출 가이던스인 102.1억~102.9억 달러(출처: 미국 증권거래위원회에 제출된 Equinix 공시)와 66.0억~67.0억 달러를 DC Market Insights의 2026년 추정치 1,059.2억 달러와 대비하면, 합계 2026년 시장의 약 16%를 차지한다. Equinix는 2026년 2분기 매출이 전년 대비 16% 증가했으며 33개 시장에서 52개 프로젝트를 진행 중이다. Digital Realty는 2025년 4분기에 연간 임대 매출 4.00억 달러를 창출할 것으로 예상되는 계약을 체결했으며, 2025년 말 8.17억 달러의 수주 잔고를 기록했다. Iron Mountain은 2026년 초부터 24개월에 걸쳐 400MW의 데이터센터 용량을 가동하고 있으며, NTT DATA는 2025년 3월 기준 약 1,500MW의 데이터센터 용량을 보유했다. DC Market Insights의 평가에 따르면 Aligned, Vantage, AirTrunk, CyrusOne, QTS, STACK 등 민간 홀세일 플랫폼은 주로 하이퍼스케일 및 AI 임대를 놓고 경쟁하며, Kyndryl과 IBM은 주로 매니지드 인프라 서비스에서 경쟁한다. Kyndryl은 2026 회계연도 수주액 135.0억 달러를 보고했다.
최근 동향
- 2025년 7월, NTT DC REIT가 미국, 오스트리아, 싱가포르의 데이터센터 자산 6개와 약 90MW의 IT 부하로 싱가포르 증권거래소에 상장했다(출처: NTT DATA 보도자료).
- 2025년 10월, AI Infrastructure Partnership, MGX 및 BlackRock의 Global Infrastructure Partners가 약 400.0억 달러의 기업가치로 Aligned Data Centers를 인수하기로 합의했으며, 거래는 2026년 7월 완료되었다(출처: Aligned 보도자료).
- 2025년 12월, SoftBank Group이 총 기업가치 약 40.0억 달러에 DigitalBridge를 인수하기로 합의했다(출처: SoftBank Group 보도자료).
- 2026년 3월, Digital Realty가 32.5억 달러의 지분 약정으로 US Hyperscale Data Center Fund의 최종 마감을 완료했다(출처: Digital Realty 보도자료).
- 2026년 4월, AirTrunk가 말레이시아 조호르바루에 합계 IT 부하 280MW 이상의 신규 하이퍼스케일 캠퍼스 2곳을 발표했다(출처: AirTrunk 발표).
- 2026년 9월, Vantage Data Centers가 북미 플랫폼 전반의 초기 단계 개발을 위한 20.0억 달러 규모의 자금 조달 시설을 마감했다(출처: Vantage Data Centers 발표).
이러한 거래, 임대 및 용량 발표는 데이터센터 산업 업데이트에서 발생하는 대로 추적한다.
방법론: 데이터센터 아웃소싱 시장 모델 구축 방법
DC Market Insights는 2025년 103GW와 2030년 200GW를 기준점으로 하는 16개의 연간 글로벌 용량 지점(2020~2035년)을 바탕으로 이 시장을 상향식으로 구축했다. 제3자 용량은 2020년 전 세계 총량의 35.2%에서 2025년 40.0%로 상승하도록 설정했으며, 2026~2030년 추가 용량의 60.2%와 2030년 이후 추가 용량의 55%를 임대 모델에 배정했다. 과금 가능 용량은 전년도 임대 기반에 해당 연도 추가분의 35%를 더한 값이며, 가동률은 86~89%이다. 과금 가능 MW는 리테일과 홀세일로 나누어 두 개의 MW당 매출 곡선으로 가격을 매겼다. 인터커넥션은 리테일 매출의 20.5~25.0%로 추가했고, 매니지드 호스팅 및 인프라 서비스는 연 4.2% 성장하는 별도 매출 항목으로, 시설 관리는 2025년 연간 1MW당 약 19만 달러로 자가 사용 용량의 일정 비중으로 반영했다. 총계는 5개 서비스 유형, 5개 고객 유형, 3개 구축 규모, 7개 산업 부문, 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총계와 일치한다. 결과는 Equinix와 Digital Realty의 공시 매출 및 2026년 가이던스, Kyndryl의 매니지드 인프라 사업 상한으로서의 총매출, 그리고 공개된 호가 임대료 및 용량 집계와 하향식으로 대조 검증했다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2연구 목적
- 1.3통화, 기준 연도 및 예측 기간
- 1.4주요 이해관계자
- 02연구 방법론
- 2.1임대 대 구축 용량 모델
- 2.2상향식 매출 산출
- 2.3하향식 교차 검증
- 2.4데이터 출처 및 사실 검증
- 2.5가정 및 한계
- 03핵심 요약
- 3.1시장 개요, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 견해
- 04시장 역학
- 4.1시장 성장 요인
- 4.2시장 동향
- 4.3시장 과제
- 4.4시장 기회
- 05가격 분석
- 5.1과금 가능 MW당 매출, 홀세일 및 리테일
- 5.2대도시별 호가 임대료
- 5.32035년까지의 가격 전망
- 06표준 및 규제
- 6.1디지털 운영 복원력법(DORA)
- 6.2미국 제3자 리스크 가이던스
- 6.3EU 에너지 효율 지침 및 위임 규정(EU) 2024/1364
- 6.4ISO/IEC 27001, ANSI/TIA-942-C 및 Uptime Tier 인증
- 07가치 사슬 및 공급 분석
- 7.1토지, 전력 및 개발
- 7.2자본 제공자 및 합작투자
- 7.3사업자 및 서비스 제공업체
- 7.4고객 및 계약 모델
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2글로벌 및 임대 용량, 2020-2035
- 8.3과금 가능 용량 및 가동률
- 09서비스 유형별 시장
- 9.1홀세일 및 하이퍼스케일 코로케이션
- 9.2리테일 코로케이션
- 9.3인터커넥션 서비스
- 9.4매니지드 호스팅 및 인프라 서비스
- 9.5시설 관리 및 운영
- 10고객 유형별 시장
- 10.1하이퍼스케일 클라우드 제공업체
- 10.2기업
- 10.3네트워크 및 콘텐츠 제공업체
- 10.4정부 및 공공 부문
- 10.5AI 및 GPU 클라우드 제공업체
- 11구축 규모별 시장
- 11.11MW 미만
- 11.21~10MW
- 11.310MW 초과
- 12산업 부문별 시장
- 12.1IT 및 통신
- 12.2BFSI
- 12.3소매 및 전자상거래
- 12.4정부 및 국방
- 12.5제조
- 12.6헬스케어
- 12.7기타
- 13Dc 독점 분석: 임대 대 구축 용량 모델
- 13.1서비스 유형 x 고객 유형 매트릭스, 2025년
- 13.2신규 용량 중 임대 비중
- 13.3사업자 및 구매자에 대한 시사점
- 14지역별 시장
- 14.1북미(미국, 캐나다)
- 14.2유럽(영국, 독일, 프랑스, 네덜란드)
- 14.3아시아태평양(중국, 일본, 인도, 호주, 싱가포르)
- 14.4라틴아메리카(브라질)
- 14.5중동 및 아프리카
- 15국가별 분석
- 15.1상위 12개국, 2025년 및 2035년
- 15.2가장 빠르게 성장하는 국가 시장
- 16지역 간 비교 분석
- 16.1지역별 점유율 변화, 2025년에서 2035년
- 16.2지역별 성장률 비교, 2025-2035
- 17예측 시나리오
- 17.1저성장 시나리오
- 17.2기본 시나리오
- 17.3고성장 시나리오
- 18경쟁 환경
- 18.1시장 점유율 분석, 2025년
- 18.2리테일 및 인터커넥션 선도 기업
- 18.3홀세일 및 하이퍼스케일 플랫폼
- 18.4매니지드 인프라 서비스 제공업체
- 19최근 동향
- 19.1인수합병
- 19.2펀드 및 합작투자
- 19.3용량 발표
- 20기업 프로필
- 20.1Equinix
- 20.2Digital Realty
- 20.3NTT DATA
- 20.4Kyndryl
- 20.5Iron Mountain
- 20.6AirTrunk
- 20.7Aligned Data Centers
- 20.8Vantage Data Centers
- 20.9CyrusOne
- 20.10QTS Data Centers
- 20.11STACK Infrastructure
- 20.12Applied Digital
- 20.13ST Telemedia Global Data Centres
- 20.14Princeton Digital Group
- 20.15IBM
- 21애널리스트 권고사항
- 21.1코로케이션 사업자를 위한 권고
- 21.2기업 구매자를 위한 권고
- 21.3투자자를 위한 권고
- 그림 1데이터센터 아웃소싱 시장 규모, 2020-2035
- 그림 2서비스 유형별 데이터센터 아웃소싱 시장, 2025년 및 2035년
- 그림 3지역별 데이터센터 아웃소싱 시장, 2025년 및 2035년
- 그림 4글로벌 및 임대 데이터센터 용량, 2020-2035
- 그림 5과금 가능 MW당 매출, 2020-2035
- 그림 6고객 유형별 데이터센터 아웃소싱 시장, 2025년 및 2035년
- 그림 7예측 시나리오, 2035년
- 표 1보고서 항목
- 표 2과금 가능 MW당 매출, 2020년, 2025년, 2030년 및 2035년
- 표 3서비스 유형별 시장, 2025년 및 2035년
- 표 4고객 유형별 시장, 2025년 및 2035년
- 표 5구축 규모별 시장, 2025년 및 2035년
- 표 6산업 부문별 시장, 2025년 및 2035년
- 표 7서비스 유형 x 고객 유형 매트릭스, 2025년
- 표 8지역별 시장, 2025년 및 2035년
- 표 9상위 12개국, 2025년 및 2035년
- 표 10예측 시나리오, 2035년
- 표 11모델 입력값 및 출처
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 904.9억 달러이며, 2035년까지 3,128.3억 달러로 증가한다. DC Market Insights는 2020년 시장 규모를 533.0억 달러로 추정한다.
2025년부터 2035년까지 연 13.21%로, 2020년부터 2025년까지의 연 11.17%보다 높아진다. 임대 용량이 2030년까지 전 세계에 추가되는 용량의 약 60%를 차지하기 때문이다.
홀세일 및 하이퍼스케일 코로케이션으로, 2025년 360.7억 달러, 즉 시장의 39.9%를 차지한다. 또한 연 17.62%로 가장 빠르게 성장하는 서비스 유형이며, 2035년까지 1,827.5억 달러에 이른다.
에너지 패스스루를 제외한 DC Market Insights의 가중 평균 적용 가격에 따르면, 2025년 홀세일 용량은 월 1kW당 약 121달러, 리테일 코로케이션은 월 1kW당 약 225달러이다.
하이퍼스케일 클라우드 제공업체로, 371.1억 달러, 즉 2025년 지출의 41.0%를 차지한다. AI 및 GPU 클라우드 제공업체는 연 23.48%로 가장 빠르게 성장하며, 61.5억 달러에서 2035년까지 506.8억 달러로 증가한다.
북미로, 423.5억 달러, 즉 2025년 가치의 46.8%를 차지한다. 중동 및 아프리카는 연 15.04%로 가장 빠르게 성장한다.
Equinix가 시장의 약 10.2%로 선두이다(2025년 매출 92.2억 달러에 기반한 DC Market Insights 추정). Digital Realty, NTT DATA, Kyndryl, Iron Mountain, AirTrunk, Aligned, Vantage, CyrusOne, QTS, STACK도 경쟁한다.
미국이 376.4억 달러로 2025년 지출의 41.6%를 차지하며, 중국이 83.3억 달러로 뒤를 잇는다. 인도는 대형 국가 시장 중 연 18.65%로 가장 빠르게 성장한다(DC Market Insights 추정).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.