
Markt für Rechenzentrums-Outsourcing: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
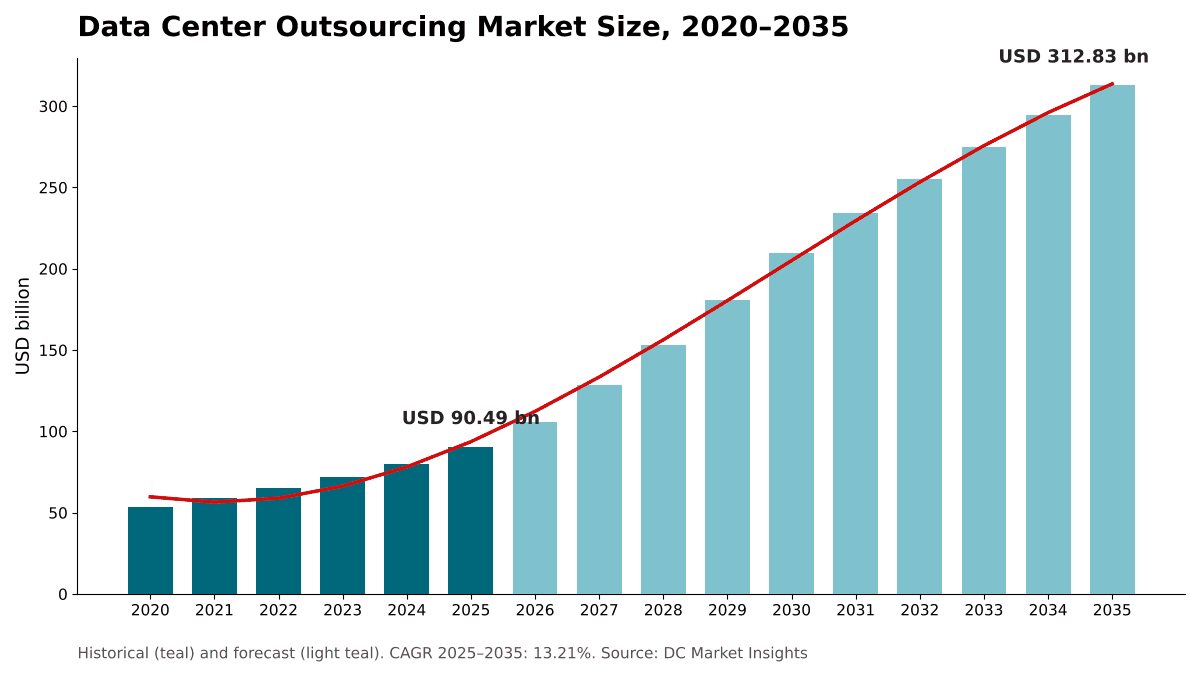
Markt für Rechenzentrums-Outsourcing: 2025 lag das Marktvolumen bei USD 90.49 Mrd.; bis 2035 soll es bei einer CAGR von 13.21 % auf USD 312.83 Mrd. steigen. Auf North America entfallen 46.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Wertschöpfungskette und Angebotsanalyse
- 08Marktgröße und Prognose
- 09Markt nach Dienstleistungsart
- 10Markt nach Kundentyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America46.8%
- Asia Pacific25.1%
- Europe21.6%
- Latin America3.6%
- Middle East and Africa2.9%
Profilierte Unternehmen
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Vollständige Analyse
Der Markt für Rechenzentrums-Outsourcing umfasst die Umsätze, die Drittanbieter damit erzielen, Rechenzentrumskapazität im Auftrag anderer Organisationen bereitzustellen, anzubinden und zu betreiben: Wholesale- und Hyperscale-Colocation, Retail-Colocation, Interconnection, Managed Hosting und Infrastrukturdienste sowie ausgelagertes Facility Management und ausgelagerten Betrieb. DC Market Insights beziffert den globalen Markt für Rechenzentrums-Outsourcing im Jahr 2025 auf USD 90,49 Mrd. und prognostiziert bis 2035 USD 312,83 Mrd., was einer CAGR von 13,21 % entspricht. Der Wert für 2025 ergibt sich aus Kapazität und Preis: Rund 32,7 GW abrechenbare Drittanbieterkapazität, bepreist mit etwa USD 1,45 Mio. pro MW und Jahr für Wholesale-Flächen und USD 2,70 Mio. pro MW und Jahr für Retail-Flächen, ergeben USD 57,28 Mrd. Colocation-Umsatz; Interconnection steuert USD 4,67 Mrd. bei, Managed Hosting und Infrastrukturdienste USD 23,40 Mrd. und Facility-Management-Verträge an eigengenutzten Standorten USD 5,14 Mrd. KI- und GPU-Cloud-Anbieter sind mit 23,48 % pro Jahr das am schnellsten wachsende Kundensegment, weil sie nahezu ihre gesamte Kapazität anmieten, statt sie selbst zu bauen, und der Nahe Osten und Afrika ist mit 15,04 % pro Jahr die am schnellsten wachsende Region, da staatliche KI-Programme Wholesale-Betreiber in neue Märkte ziehen.
Zusammenfassung
Die Größe des globalen Marktes für Rechenzentrums-Outsourcing wurde im Jahr 2020 auf USD 53,30 Mrd. bewertet, erreichte 2025 USD 90,49 Mrd. und soll bis 2035 bei einer CAGR von 13,21 % im Prognosezeitraum USD 312,83 Mrd. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Outsourcing 2025 | USD 90,49 Mrd. |
| Markt für Rechenzentrums-Outsourcing, CAGR | 13,21 % |
| Marktgröße Rechenzentrums-Outsourcing 2035 | USD 312,83 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 11,17 % pro Jahr, und 2025 legte er gegenüber 2024 um 12,9 % zu, als Hyperscale-Cloud-Anbieter und KI-Unternehmen große Wholesale-Mietverträge unterzeichneten. DC Market Insights erwartet, dass das Wachstum 2027 und 2028 seinen Höhepunkt erreicht, wenn die derzeit im Bau befindliche Kapazität ans Netz geht und abgerechnet wird, und sich bis 2035 bei rund 6 % pro Jahr einpendelt, wenn der Bauzyklus reift. DC Market Insights schätzt, dass Drittanbieter 2025 rund 41,2 GW bzw. 40 % der weltweit in Betrieb befindlichen Kapazität besaßen, und dieser Anteil steigt bis 2035 auf etwa 51 %, weil der Großteil der in diesem Jahrzehnt hinzukommenden Kapazität über Colocation- und Build-to-Suit-Mietverträge bereitgestellt wird.
Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Outsourcing?
Der Markt für Rechenzentrums-Outsourcing umfasst jede Dienstleistung, mit der eine Organisation die Bereitstellung, Anbindung oder den Betrieb ihrer Rechenzentrumsinfrastruktur an einen Drittanbieter übergibt, bewertet als Anbieterumsatz in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 90,49 Mrd.
Enthalten. Wholesale- und Hyperscale-Colocation, einschließlich Build-to-Suit-Mietverträgen für ganze Hallen und Campusse; Retail-Colocation von Racks, Cages und Suites unterhalb von etwa 1 MW, mit Strom und Fläche; Interconnection-Dienste wie Cross-Connects, Internet-Exchange-Ports und Cloud-On-Ramps; Managed Hosting, Managed Private Cloud und Outsourcing von Rechenzentrumsinfrastruktur, erbracht aus Anbieter- oder Kundeneinrichtungen; sowie Verträge über Critical Facility Management und Betrieb in eigengenutzten Rechenzentren.
Ausgeschlossen. Public-Cloud-Infrastructure-as-a-Service der Hyperscale-Cloud-Anbieter, Anwendungs-Outsourcing, Bau- und Planungsleistungen, Hardwareverkäufe sowie die Energiekosten, die manche Colocation-Verträge separat zum Selbstkostenpreis weiterberechnen.
Wie die Segmente zusammenpassen. Die Dienstleistungsart ist die primäre Aufteilung. Kundentyp, Deployment-Größe und Branche teilen dieselben USD 90,49 Mrd. danach neu auf, wer kauft und wie viel jeder Käufer vertraglich bindet, sodass sich auch jede dieser Aufteilungen zur Marktsumme addiert. Ein Hyperscale-Cloud-Anbieter zählt als Kunde dieses Marktes, wenn er Kapazität anmietet, und bleibt außerhalb, wenn er seinen eigenen Campus baut und betreibt.
Markttreiber: Was treibt den Markt für Rechenzentrums-Outsourcing an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Outsourcing: angemietete Kapazität, die bis 2030 etwa 60 % der weltweiten Zubauten ausmacht, KI-Unternehmen, die mieten statt bauen, und Unternehmen, die weiterhin Workloads aus ihren eigenen Räumen verlagern.
Angemietete Kapazität macht bis 2030 weltweit 62 GW der neuen Bereitstellungen aus
JLL erwartet, dass sich die globale Rechenzentrumskapazität bis 2030 von 103 GW auf 200 GW nahezu verdoppelt, und erwartet, dass über Colocation- und Build-to-Suit-Modelle bereitgestellte angemietete Kapazität zusätzliche 62 GW beiträgt, gegenüber rund 41 GW eigengenutzter Kapazität, die zwischen 2026 und 2030 bereitgestellt wird. DC Market Insights verwendet diesen Mietanteil von 60,2 % an den Zubauten als zentralen Input seines Modells, der die Drittanbieterkapazität von rund 41,2 GW im Jahr 2025 auf rund 99,6 GW im Jahr 2030 anhebt. Allein das Angebot in den nordamerikanischen Primärmärkten stieg laut CBRE im ersten Halbjahr 2026 gegenüber dem Vorjahr um 33,7 % auf 10.903 MW, während die Leerstandsquote auf ein Rekordtief von 1,4 % fiel.
KI- und GPU-Cloud-Anbieter mieten Kapazität im Gigawatt-Maßstab
Die neuesten Käufer im Markt mieten fast alles an. CoreWeave steigerte seine gesamte vertraglich gebundene Leistung bis Mitte 2026 auf rund 3,7 GW und seine aktive Leistung auf 1,5 GW, und im August 2025 mietete das Unternehmen weitere 150 MW auf einem Campus von Applied Digital an, nach einem im Juni 2025 unterzeichneten Mietvertrag über 250 MW, der Applied Digital über eine Laufzeit von 15 Jahren rund USD 7,00 Mrd. einbringt. DC Market Insights schätzt, dass KI- und GPU-Cloud-Anbieter 2025 USD 6,15 Mrd. für ausgelagerte Kapazität ausgaben, und prognostiziert bis 2035 USD 50,68 Mrd. bei einem Wachstum von 23,48 % pro Jahr, dem schnellsten aller Kundentypen. Die Workload-Ökonomie hinter diesen Mietverträgen wird im Bericht Data Center Transformation Market behandelt.
Unternehmen verlagern Workloads aus firmeneigenen Einrichtungen
Der Uptime Institute Global Data Center Survey 2025 ergab, dass sich 45 % der IT-Workloads noch in firmeneigenen Einrichtungen befinden, und die Umfrage 2026 berichtet, dass Rechenzentrumseinrichtungen und -dienste von Drittanbietern inzwischen einen größeren Anteil der IT-Workloads ausmachen. Digital Realty meldete 2025 eine Rekordvermietung in seinem Angebot 0 to 1 MW plus Interconnection, der Produktlinie, die Verlagerungen von Unternehmen bedient.
Markttrends: Wie verändert sich das Rechenzentrums-Outsourcing?
Der Markt für Rechenzentrums-Outsourcing verschiebt sich hin zu größeren Mietverträgen, Joint-Venture-Kapital und Interconnection-getriebenen Retail-Campussen; Deployments über 10 MW steigen von 46,3 % des Wertes im Jahr 2025 auf 63,4 % im Jahr 2035.
Wholesale-Mietverträge wachsen von Megawatt zu Gigawatt
Einzelne Campusse werden inzwischen in Gigawatt geplant. Aligned kündigte im September 2026 einen 2-GW-Campus in Shippingport, Pennsylvania, an, und AirTrunk gibt an, dass seine beiden neuen Campusse in Johor Bahru mit mehr als 280 MW IT-Last das Unternehmen auf mehr als 3,3 GW in Betrieb befindlicher und geplanter Kapazität bringen. DC Market Insights prognostiziert für Wholesale- und Hyperscale-Colocation ein Wachstum von 17,62 % pro Jahr, von USD 36,07 Mrd. im Jahr 2025 auf USD 182,75 Mrd. bis 2035, wenn sie 58,4 % des Marktes erreicht.
Joint Ventures und Fonds finanzieren den Ausbau
Betreiber beschaffen inzwischen für jede Kapazitätswelle externes Eigenkapital. Equinix gründete für seine xScale-Hyperscale-Rechenzentren ein Joint Venture, in dem GIC und CPP Investments jeweils eine Kapitalbeteiligung von 37,5 % kontrollieren, und brachte 2026 seinen Standort in Hampton, Georgia, als ersten Schritt ein, um gemeinsam mit seinen Partnern USD 15,00 Mrd. Kapital einzusetzen. Digital Realty schloss im März 2026 seinen US Hyperscale Data Center Fund mit Eigenkapitalzusagen von USD 3,25 Mrd. ab.
Interconnection hält Retail-Colocation-Kunden
Interconnection ist der Teil des Outsourcings, den ein Kunde in seinem eigenen Gebäude nicht nachbilden kann. Equinix überschritt 2025 die Marke von 500.000 Interconnections und verzeichnete im zweiten Quartal 2026 einen Rekordzuwachs von netto 9.700 Interconnections. DC Market Insights bewertet Interconnection-Dienste im Jahr 2025 mit USD 4,67 Mrd. und einem Wachstum von 12,71 % pro Jahr, schneller als die Retail-Colocation, auf der sie aufsetzen.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Outsourcing?
Die Verfügbarkeit von Strom und Fachkräften sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-Outsourcing bis 2028 unterhalb seiner Nachfrage halten.
Leerstand von 1,4 % lässt wenig Platz für neue Mieter
Käufer binden sich Jahre vor der Fertigstellung an Kapazität. CBRE zählte im ersten Halbjahr 2026 in den nordamerikanischen Primärmärkten 7.481,1 MW im Bau, davon 80,4 % mit Zusagen, nach 74,3 % ein Jahr zuvor. Die Angebotsmieten für Anforderungen von 250 bis 500 kW stiegen allein im ersten Halbjahr um 4,3 %. Die Internationale Energieagentur (IEA) erwartet, dass sich der Stromverbrauch von Rechenzentren von rund 415 TWh im Jahr 2024 auf rund 945 TWh bis 2030 mehr als verdoppelt, sodass der Netzanschluss und nicht der Rohbau das Tempo der Bereitstellung bestimmt.
Zwei Drittel der Betreiber haben Mühe, Standorte zu besetzen
Fast zwei Drittel der Betreiber berichteten in der Umfrage 2025 des Uptime Institute von Schwierigkeiten, Personal zu halten, qualifizierte Kandidaten zu finden oder beides, und mehr als die Hälfte der Befragten 2026 meldete Schwierigkeiten, qualifizierte Kandidaten für offene Stellen zu finden. Der Mangel wirkt in beide Richtungen: Er drängt Eigentümer dazu, den Betrieb ihrer Einrichtungen auszulagern, was das Segment Facility Management auf 13,04 % pro Jahr hebt, erhöht aber auch die Vertragskosten und bremst, wie schnell Betreiber neue Hallen eröffnen können. Der Bericht Data Center Staffing Market beziffert die Arbeitskräfteseite dieser Lücke.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrums-Outsourcing sind KI-Kapazitätsmietverträge, die bis 2035 USD 44,53 Mrd. an jährlichem Umsatz hinzufügen, sowie neue Metropolregionen in Indien, Südostasien und am Golf.
KI- und GPU-Cloud-Mietverträge bringen bis 2035 jährlich USD 44,53 Mrd. hinzu
KI- und GPU-Cloud-Anbieter steigen von 6,8 % des Marktes im Jahr 2025 auf 16,2 % im Jahr 2035. Oracle und OpenAI vereinbarten im Juli 2025, in den Vereinigten Staaten weitere 4,5 GW Stargate-Kapazität zu entwickeln, ein Beispiel für die Größenordnung, für die Anbieter nun planen müssen.
Indien wächst unter den großen Ländern mit 18,65 % am schnellsten
AirTrunk plant, bis 2030 mehr als USD 30,00 Mrd. in Indien zu investieren. DC Market Insights prognostiziert, dass Indiens Outsourcing-Markt von USD 2,26 Mrd. im Jahr 2025 auf USD 12,51 Mrd. bis 2035 wächst, die höchste Rate unter den 12 größten Ländern.
Preise: Was kostet ausgelagerte Rechenzentrumskapazität pro kW?
Wholesale-Kapazität erzielt 2025 rund USD 1,45 Mio. pro MW und Jahr, was etwa USD 121 pro kW und Monat entspricht, und Retail-Colocation rund USD 2,70 Mio. pro MW und Jahr bzw. etwa USD 225 pro kW und Monat. Dies sind gemischte Durchschnittswerte bestehender Verträge von DC Market Insights über alle Regionen, ohne weiterberechnete Energiekosten und Interconnection-Gebühren.
| Umsatz pro abrechenbarem MW (USD Mio. pro Jahr) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Wholesale- und Hyperscale-Colocation | 1,28 | 1,45 | 1,68 | 1,78 |
| Retail-Colocation | 2,45 | 2,70 | 3,13 | 3,29 |
| Retail-Anteil an abrechenbaren MW | 30,0 % | 24,0 % | 19,8 % | 15,5 % |
Veröffentlichte Angebotsmieten rahmen diese Durchschnittswerte ein. CBRE berichtet, dass Chicago 2026 unter den vier großen nordamerikanischen Märkten, die das Unternehmen beobachtet, mit USD 200 bis USD 230 pro kW und Monat für eine Anforderung von 250 bis 500 kW die höchsten Mieten aufwies, dass die Mieten in den vier großen Märkten Europas zwischen USD 165 und USD 265 pro kW und Monat lagen und dass Singapur mit durchschnittlich USD 403 pro kW und Monat die höchsten Angebotsmieten im asiatisch-pazifischen Raum hatte, gefolgt von Tokio mit USD 280 und Sydney mit USD 188. JLL prognostiziert, dass die globalen Mietpreise bis 2030 mit einer CAGR von 5 % steigen. DC Market Insights modelliert einen langsameren Anstieg der Preise bestehender Verträge, um 3 % pro Jahr bis 2030, weil der Großteil der abgerechneten Kapazität auf Mietverträgen beruht, die zu älteren Konditionen unterzeichnet wurden.
Standards und Regulierung: Welche Vorschriften prägen das Rechenzentrums-Outsourcing?
Vier Gruppen von Vorschriften bestimmen, wie Käufer Rechenzentrumskapazität auslagern: Drittparteien-Risikovorschriften für den Finanzsektor, EU-Energieberichterstattung, Informationssicherheitsstandards sowie Design- und Tier-Standards für Rechenzentren.
Digital Operational Resilience Act (DORA). Die EU-Verordnung gilt seit dem 17. Januar 2025 und schafft einen EU-weiten Aufsichtsrahmen für kritische IKT-Drittdienstleister (CTPPs). Die Europäischen Aufsichtsbehörden veröffentlichten am 18. November 2025 die erste Liste der benannten CTPPs.
US-Leitlinien zu Drittparteienrisiken. Die Federal Reserve, die FDIC und das OCC gaben im Juni 2023 endgültige gemeinsame Leitlinien zu Drittparteienbeziehungen heraus, die Planung, Due Diligence und Auswahl von Drittparteien, Vertragsverhandlung, laufende Überwachung und Beendigung abdecken. Die Monetary Authority of Singapore wendet vergleichbare Guidelines on Outsourcing auf Banken und Merchant Banks an.
EU-Energieberichterstattung. Gemäß der Delegierten Verordnung (EU) 2024/1364 der Kommission melden Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW jedes Jahr bis zum 15. Mai Energie- und Nachhaltigkeitskennzahlen an eine europäische Datenbank. Im September 2026 schlug die Europäische Kommission ein gemeinsames Bewertungssystem vor, wobei die ersten Nachhaltigkeitslabels für einzelne Rechenzentren für 2027 erwartet werden.
Sicherheits- und Designstandards. ISO/IEC 27001 ist der weltweit bekannteste Standard für Managementsysteme für Informationssicherheit. Die Telecommunications Industry Association (TIA) veröffentlichte im Mai 2024 ANSI/TIA-942 Revision C, und das Uptime Institute hat mehr als 4.300 Tier-Zertifizierungen in mehr als 120 Ländern vergeben.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Outsourcing an?
Wholesale- und Hyperscale-Colocation führt den Markt für Rechenzentrums-Outsourcing mit 39,9 % des Wertes 2025 an, Hyperscale-Cloud-Anbieter führen bei den Kunden mit 41,0 %, und KI- und GPU-Cloud-Anbieter sind mit 23,48 % pro Jahr das am schnellsten wachsende Segment, weil sie nahezu die gesamte von ihnen genutzte Kapazität anmieten.
Nach Dienstleistungsart: Wholesale- und Hyperscale-Colocation führt mit 39,9 %
| Dienstleistungsart | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wholesale- und Hyperscale-Colocation | 36,07 | 39,9 % | 182,75 | 17,62 % |
| Managed Hosting und Infrastrukturdienste | 23,40 | 25,9 % | 35,31 | 4,20 % |
| Retail-Colocation | 21,21 | 23,4 % | 61,81 | 11,29 % |
| Facility Management und Betrieb | 5,14 | 5,7 % | 17,51 | 13,04 % |
| Interconnection-Dienste | 4,67 | 5,2 % | 15,45 | 12,71 % |
Wholesale gewinnt bis 2035 18,5 Prozentpunkte Anteil hinzu. Managed Hosting und Infrastrukturdienste wachsen mit 4,20 % pro Jahr am langsamsten, weil die Public Cloud einen Großteil der Arbeit übernimmt, die früher in verwalteten privaten Umgebungen lag; Kyndryl meldete für das Geschäftsjahr 2026 einen stagnierenden Umsatz von USD 15,10 Mrd.
Nach Kundentyp: Hyperscale-Cloud-Anbieter führen mit 41,0 %
| Kundentyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 37,11 | 41,0 % | 148,60 | 14,88 % |
| Unternehmen | 30,31 | 33,5 % | 65,69 | 8,04 % |
| Netzwerk- und Content-Anbieter | 9,86 | 10,9 % | 26,90 | 10,56 % |
| Regierung und öffentlicher Sektor | 7,06 | 7,8 % | 20,96 | 11,50 % |
| KI- und GPU-Cloud-Anbieter | 6,15 | 6,8 % | 50,68 | 23,48 % |
Unternehmen geben weiterhin USD 30,31 Mrd. aus, doch ihr Anteil sinkt um 12,5 Prozentpunkte, weil sich ihre Ausgaben auf Colocation, Managed Hosting und Public Cloud verteilen. Staatliche Käufer wachsen schneller als Unternehmen, weil DC Market Insights erwartet, dass Sovereign-Cloud-Vorschriften öffentliche Workloads in zertifizierte inländische Einrichtungen drängen.
Nach Deployment-Größe: Über 10 MW führt mit 46,3 %
Verträge über 10 MW haben 2025 einen Wert von USD 41,90 Mrd. (46,3 %) und bis 2035 von USD 198,34 Mrd., bei einem Wachstum von 16,82 % pro Jahr. Verträge von 1 bis 10 MW haben einen Wert von USD 22,53 Mrd. (24,9 %) und wachsen um 10,64 % pro Jahr. Deployments unter 1 MW, der Kern von Retail-Colocation und Managed Hosting, haben einen Wert von USD 26,06 Mrd. (28,8 %) und wachsen um 7,27 % pro Jahr. CBRE berichtete, dass die Angebotsmieten für Deployments ab 10 MW in den nordamerikanischen Primärmärkten im ersten Halbjahr 2026 um 6,7 % stiegen, schneller als die 4,3 % für Anforderungen von 250 bis 500 kW.
Nach Branche: IT und Telekommunikation führen mit 44,2 %
IT- und Telekommunikationsunternehmen, einschließlich Cloud-, Content- und Netzwerkbetreibern, entfallen 2025 auf USD 40,00 Mrd. (44,2 %) der Nachfrage und wachsen um 14,72 % pro Jahr. BFSI folgt mit USD 15,93 Mrd. (17,6 %) und wächst um 10,88 % pro Jahr; DC Market Insights erwartet, dass DORA und die US-Leitlinien zu Drittparteien zertifizierte Anbieter begünstigen. Einzelhandel und E-Commerce halten 9,1 %, Regierung und Verteidigung 8,9 %, Fertigung 7,3 %, Sonstige 6,5 % und Gesundheitswesen 6,4 %. Das Gesundheitswesen wächst außerhalb von IT und Telekommunikation mit 13,03 % pro Jahr am schnellsten, da Bildarchive und klinische KI in gehostete Umgebungen wandern.
DC Exclusive: Das Lease-or-Build-Kapazitätsmodell und die Matrix Dienstleistung × Kunde
Mit USD 26,98 Mrd. im Jahr 2025 ist an Hyperscale-Cloud-Anbieter verkaufte Wholesale-Colocation die größte einzelne Zelle der Matrix und macht 29,8 % des gesamten Umsatzes mit Rechenzentrums-Outsourcing aus. Die folgende Matrix stellt gegenüber, was ausgelagert wird und wer es kauft.
| 2025, USD Mrd. | Hyperscale-Cloud | Unternehmen | Netzwerk und Content | Regierung | KI- und GPU-Cloud | Gesamt |
|---|---|---|---|---|---|---|
| Wholesale- und Hyperscale-Colocation | 26,98 | 1,73 | 1,87 | 1,02 | 4,47 | 36,07 |
| Retail-Colocation | 3,10 | 9,77 | 5,21 | 1,93 | 1,20 | 21,21 |
| Interconnection-Dienste | 1,16 | 1,55 | 1,47 | 0,28 | 0,21 | 4,67 |
| Managed Hosting und Infrastrukturdienste | 2,90 | 15,77 | 1,11 | 3,39 | 0,23 | 23,40 |
| Facility Management und Betrieb | 2,97 | 1,49 | 0,20 | 0,44 | 0,04 | 5,14 |
| Gesamt | 37,11 | 30,31 | 9,86 | 7,06 | 6,15 | 90,49 |
Unternehmen geben 52 % ihres Outsourcing-Budgets für Managed Hosting und Infrastrukturdienste und nur 6 % für Wholesale-Flächen aus, während Hyperscale-Cloud-Anbieter 73 % für Wholesale-Mietverträge ausgeben. KI- und GPU-Cloud-Anbieter stecken bereits 73 % ihrer Ausgaben in Wholesale-Kapazität, sodass die Wholesale-Betreiber, die dichte, flüssigkeitsgekühlte Hallen liefern können, den Großteil des am schnellsten wachsenden Kundentyps gewinnen. Netzwerk- und Content-Anbieter haben mit 15 % den höchsten Interconnection-Anteil.
Das Lease-or-Build-Kapazitätsmodell hinter diesen Zahlen ist ein Modell von DC Market Insights, das auf 46 Inputs beruht: 16 jährliche globale Kapazitätswerte (2020 bis 2035), 6 historische Mietanteilswerte, 2 Mietanteile an neuen Zubauten, 2 Umsatz-pro-MW-Kurven, eine Auslastungskurve, eine Retail-Mix-Kurve, ein Interconnection-Verhältnis, 2 Managed-Services-Inputs, 2 Facility-Management-Inputs, 5 Aufteilungen nach Kundentyp, 5 regionale Aufteilungen und 3 Unternehmensangaben, die zur Gegenprüfung dienen. Seine zwei zentralen Inputs kann jeder Leser überprüfen: die globale Kapazität (103 GW im Jahr 2025) und den angemieteten Anteil an neuer Kapazität (62 GW von rund 103 GW Bereitstellungen von 2026 bis 2030). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Outsourcing an?
Nordamerika führt den Markt für Rechenzentrums-Outsourcing mit 46,8 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 15,04 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass staatliche KI-Programme am Golf Wholesale-Betreiber in Märkte ziehen, die zuvor kaum angemietete Kapazität hatten.
Nordamerika führt mit 46,8 % Anteil
Nordamerika hat 2025 einen Wert von USD 42,35 Mrd. und bis 2035 von USD 152,97 Mrd., bei einer CAGR von 13,70 %. JLL zählt in Nordamerika mehr als 66 GW Rechenzentrumskapazität im Bau, und die Leerstandsquote in den nordamerikanischen Primärmärkten lag im ersten Halbjahr 2026 bei 1,4 %. Nordamerika gewinnt bis 2035 2,1 Prozentpunkte Anteil hinzu, den größten Zuwachs aller Regionen.
Asien-Pazifik hält 25,1 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 22,71 Mrd. und bis 2035 von USD 79,15 Mrd., bei einer CAGR von 13,30 %. Cushman & Wakefield zählt eine regionale Pipeline von 26,5 GW, von denen rund 4,8 GW im Bau waren, und CBRE beziffert die regionale Leerstandsquote auf 7 %. DC Market Insights erwartet, dass Johor, Mumbai und Tokio die meiste angemietete Kapazität hinzufügen.
Europa hält 21,6 % Anteil
Europa hat 2025 einen Wert von USD 19,55 Mrd. und bis 2035 von USD 57,87 Mrd., bei einer CAGR von 11,46 %, der langsamsten der fünf Regionen. CBRE erwartet, dass das europäische Colocation-Segment Ende 2026 weiterhin rund 50 % größer ist als die selbst gebaute Kapazität der Hyperscaler, und erwartet, dass die Kapazitätspreise in Frankfurt, London, Amsterdam, Paris und Dublin 2026 um 12 % steigen. DC Market Insights erwartet, dass Warteschlangen für Netzanschlüsse in diesen Metropolen das Volumenwachstum begrenzen.
Lateinamerika hält 3,6 % Anteil
Lateinamerika hat 2025 einen Wert von USD 3,26 Mrd. und bis 2035 von USD 12,20 Mrd., bei einer CAGR von 14,11 %. CBRE berichtet, dass der Bestand in den vier größten Märkten Lateinamerikas im ersten Quartal 2026 gegenüber dem Vorjahr um 41,3 % auf 1.045,0 MW stieg, und DC Market Insights erwartet, dass São Paulo, Querétaro und Santiago die Nachfrage anführen.
Naher Osten und Afrika hält 2,9 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 2,62 Mrd. und bis 2035 von USD 10,64 Mrd. und wächst von der kleinsten Basis aus mit 15,04 % pro Jahr am schnellsten. DC Market Insights führt den Großteil der neuen Wholesale-Nachfrage auf Saudi-Arabien und die Vereinigten Arabischen Emirate zurück, wobei Johannesburg, Lagos und Nairobi Nachfrage nach Retail-Colocation hinzufügen.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Outsourcing aus?
Die Vereinigten Staaten sind mit USD 37,64 Mrd. im Jahr 2025 bzw. 41,6 % des globalen Wertes der größte Ländermarkt für Rechenzentrums-Outsourcing, gefolgt von China mit USD 8,33 Mrd. (9,2 %) und dem Vereinigten Königreich mit USD 4,62 Mrd. (5,1 %). Die 12 größten Länder vereinen 82,2 % der Ausgaben 2025 auf sich.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 37,64 | 41,6 % | 137,33 | 13,82 % |
| 2 | China | Asien-Pazifik | 8,33 | 9,2 % | 27,22 | 12,58 % |
| 3 | Vereinigtes Königreich | Europa | 4,62 | 5,1 % | 13,14 | 11,03 % |
| 4 | Deutschland | Europa | 3,98 | 4,4 % | 11,26 | 10,96 % |
| 5 | Japan | Asien-Pazifik | 3,89 | 4,3 % | 11,89 | 11,82 % |
| 6 | Kanada | Nordamerika | 3,62 | 4,0 % | 12,83 | 13,49 % |
| 7 | Frankreich | Europa | 2,44 | 2,7 % | 7,20 | 11,41 % |
| 8 | Indien | Asien-Pazifik | 2,26 | 2,5 % | 12,51 | 18,65 % |
| 9 | Australien | Asien-Pazifik | 2,17 | 2,4 % | 7,82 | 13,67 % |
| 10 | Singapur | Asien-Pazifik | 1,90 | 2,1 % | 5,32 | 10,84 % |
| 11 | Niederlande | Europa | 1,81 | 2,0 % | 5,01 | 10,71 % |
| 12 | Brasilien | Lateinamerika | 1,72 | 1,9 % | 6,57 | 14,34 % |
Indien ist mit 18,65 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Brasilien mit 14,34 %, und Indien überholt Japan und Deutschland vor 2035. Singapur wächst nur um 10,84 % pro Jahr, weil DC Market Insights erwartet, dass die Stromzuteilung neue Kapazität weiterhin begrenzt. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer Drittanbieterkapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrums-Outsourcing erreicht im Basisszenario bis 2035 USD 312,83 Mrd., mit einer Spanne von USD 249,05 Mrd. bis USD 370,71 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubauten 15 % unter dem Basisszenario; Mietanteil an Zubauten 50 % bis 2030 und danach 45 %; Wholesale-Preise steigen um 1,5 % pro Jahr | 249,05 | 10,65 % |
| Basis | Kapazität erreicht 200 GW im Jahr 2030 und 275 GW im Jahr 2035; Mietanteil an Zubauten 60,2 % bis 2030 und danach 55 % | 312,83 | 13,21 % |
| Hoch | Kapazitätszubauten 12 % über dem Basisszenario; Mietanteil an Zubauten 68 % bis 2030 und danach 62 %; Wholesale-Preise steigen um 4 % pro Jahr | 370,71 | 15,14 % |
Das niedrige Szenario zeigt, wie eine Rückkehr der Hyperscaler zum Eigenbau aussieht: Die größten Cloud-Anbieter holen mehr von ihrer Pipeline ins eigene Haus, und KI-Unternehmen verlangsamen ihre Mietzusagen. Das hohe Szenario geht davon aus, dass die Netzanschlüsse mit der im Bau befindlichen Kapazität Schritt halten und KI-Unternehmen weiterhin mieten statt bauen.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Outsourcing an?
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Equinix ist Marktführer mit rund 10,2 % des Marktes für Rechenzentrums-Outsourcing im Jahr 2025 (Schätzung von DC Market Insights: der Umsatz von Equinix 2025 von USD 9,22 Mrd. im Verhältnis zum Markt von USD 90,49 Mrd.). Equinix und Digital Realty halten zusammen rund 16 % des Marktes 2026, basierend auf ihren Umsatzprognosen für 2026 von USD 10,21 Mrd. bis USD 10,29 Mrd. (Quelle: Einreichung von Equinix bei der US Securities and Exchange Commission) und USD 6,60 Mrd. bis USD 6,70 Mrd. im Verhältnis zur Schätzung von DC Market Insights von USD 105,92 Mrd. für 2026. Equinix steigerte den Umsatz im zweiten Quartal 2026 gegenüber dem Vorjahr um 16 % und hat 52 Projekte in 33 Märkten in Arbeit. Digital Realty unterzeichnete im vierten Quartal 2025 Abschlüsse, die voraussichtlich USD 400,00 Mio. an annualisierten Mieteinnahmen generieren, und beendete 2025 mit einem Auftragsbestand von USD 817,00 Mio. Iron Mountain nimmt ab Anfang 2026 über 24 Monate 400 MW Rechenzentrumskapazität in Betrieb, und NTT DATA verfügte im März 2025 über rund 1.500 MW Rechenzentrumskapazität. Nach Einschätzung von DC Market Insights konkurrieren private Wholesale-Plattformen wie Aligned, Vantage, AirTrunk, CyrusOne, QTS und STACK vor allem um Hyperscale- und KI-Mietverträge, während Kyndryl und IBM vor allem im Bereich Managed Infrastructure Services konkurrieren; Kyndryl meldete für das Geschäftsjahr 2026 Vertragsabschlüsse von USD 13,50 Mrd.
Aktuelle Entwicklungen
- Im Juli 2025 wurde NTT DC REIT an der Singapore Exchange gelistet, mit sechs Rechenzentrumsobjekten in den Vereinigten Staaten, Österreich und Singapur und rund 90 MW IT-Last (Quelle: Pressemitteilung von NTT DATA).
- Im Oktober 2025 vereinbarten AI Infrastructure Partnership, MGX und Global Infrastructure Partners von BlackRock die Übernahme von Aligned Data Centers zu einem Unternehmenswert von rund USD 40,00 Mrd.; die Transaktion wurde im Juli 2026 abgeschlossen (Quelle: Pressemitteilung von Aligned).
- Im Dezember 2025 vereinbarte die SoftBank Group die Übernahme von DigitalBridge zu einem Gesamtunternehmenswert von rund USD 4,00 Mrd. (Quelle: Pressemitteilung der SoftBank Group).
- Im März 2026 schloss Digital Realty das Final Closing seines US Hyperscale Data Center Fund mit Eigenkapitalzusagen von USD 3,25 Mrd. ab (Quelle: Pressemitteilung von Digital Realty).
- Im April 2026 kündigte AirTrunk zwei neue Hyperscale-Campusse in Johor Bahru, Malaysia, mit zusammen mehr als 280 MW IT-Last an (Quelle: Ankündigung von AirTrunk).
- Im September 2026 schloss Vantage Data Centers eine Finanzierungsfazilität über USD 2,00 Mrd. für die Entwicklung in frühen Phasen auf seiner nordamerikanischen Plattform ab (Quelle: Ankündigung von Vantage Data Centers).
Wir verfolgen diese Transaktionen, Mietverträge und Kapazitätsankündigungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Outsourcing erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen globalen Kapazitätswerten (2020 bis 2035) aufgebaut, verankert bei 103 GW im Jahr 2025 und 200 GW im Jahr 2030. Die Drittanbieterkapazität wurde für 2020 auf 35,2 % der globalen Gesamtkapazität festgesetzt, steigend auf 40,0 % im Jahr 2025, und 60,2 % der von 2026 bis 2030 hinzukommenden Kapazität sowie 55 % der nach 2030 hinzukommenden Kapazität wurden Mietmodellen zugeordnet. Die abrechenbare Kapazität umfasst den Mietbestand des Vorjahres plus 35 % der Zubauten des jeweiligen Jahres, bei einer Auslastung von 86 % bis 89 %. Die abrechenbaren MW wurden in Retail und Wholesale aufgeteilt und mit zwei Umsatz-pro-MW-Kurven bepreist; Interconnection wurde mit 20,5 % bis 25,0 % des Retail-Umsatzes hinzugefügt, Managed Hosting und Infrastrukturdienste als separate Umsatzlinie mit einem Wachstum von 4,2 % pro Jahr und Facility Management als Anteil an der eigengenutzten Kapazität mit rund USD 0,19 Mio. pro MW und Jahr im Jahr 2025. Die Summe wurde nach 5 Dienstleistungsarten, 5 Kundentypen, 3 Deployment-Größen, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung addiert sich zur Marktsumme. Das Ergebnis wurde top-down mit den veröffentlichten Umsätzen und den Prognosen 2026 von Equinix und Digital Realty, mit dem Gesamtumsatz von Kyndryl als Obergrenze für dessen Managed-Infrastructure-Geschäft sowie mit veröffentlichten Angebotsmieten und Kapazitätszahlen abgeglichen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsziele
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Lease-or-Build-Kapazitätsmodell
- 2.2Bottom-up-Umsatzaufbau
- 2.3Top-down-Gegenprüfungen
- 2.4Datenquellen und Faktenprüfung
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Umsatz pro abrechenbarem MW, Wholesale und Retail
- 5.2Angebotsmieten nach Metropolregion
- 5.3Preisausblick bis 2035
- 06Standards und Regulierung
- 6.1Digital Operational Resilience Act (DORA)
- 6.2US-Leitlinien zu Drittparteienrisiken
- 6.3EU-Energieeffizienzrichtlinie und Delegierte Verordnung (EU) 2024/1364
- 6.4ISO/IEC 27001, ANSI/TIA-942-C und Uptime-Tier-Zertifizierung
- 07Wertschöpfungskette und Angebotsanalyse
- 7.1Grundstücke, Strom und Entwicklung
- 7.2Kapitalgeber und Joint Ventures
- 7.3Betreiber und Dienstleister
- 7.4Kunden und Vertragsmodelle
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Globale und angemietete Kapazität, 2020-2035
- 8.3Abrechenbare Kapazität und Auslastung
- 09Markt nach Dienstleistungsart
- 9.1Wholesale- und Hyperscale-Colocation
- 9.2Retail-Colocation
- 9.3Interconnection-Dienste
- 9.4Managed Hosting und Infrastrukturdienste
- 9.5Facility Management und Betrieb
- 10Markt nach Kundentyp
- 10.1Hyperscale-Cloud-Anbieter
- 10.2Unternehmen
- 10.3Netzwerk- und Content-Anbieter
- 10.4Regierung und öffentlicher Sektor
- 10.5KI- und GPU-Cloud-Anbieter
- 11Markt nach Deployment-Größe
- 11.1Unter 1 MW
- 11.21 bis 10 MW
- 11.3Über 10 MW
- 12Markt nach Branche
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Einzelhandel und E-Commerce
- 12.4Regierung und Verteidigung
- 12.5Fertigung
- 12.6Gesundheitswesen
- 12.7Sonstige
- 13DC Exclusive: Lease-or-Build-Kapazitätsmodell
- 13.1Matrix Dienstleistungsart x Kundentyp, 2025
- 13.2Mietanteil an neuer Kapazität
- 13.3Auswirkungen für Betreiber und Käufer
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande)
- 14.3Asien-Pazifik (China, Japan, Indien, Australien, Singapur)
- 14.4Lateinamerika (Brasilien)
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Ländermärkte
- 16Regionale Querschnitte
- 16.1Regionale Anteilsverschiebungen, 2025 bis 2035
- 16.2Vergleich des regionalen Wachstums, 2025-2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktanteilsanalyse, 2025
- 18.2Führende Anbieter bei Retail und Interconnection
- 18.3Wholesale- und Hyperscale-Plattformen
- 18.4Anbieter von Managed Infrastructure Services
- 19Aktuelle Entwicklungen
- 19.1Fusionen und Übernahmen
- 19.2Fonds und Joint Ventures
- 19.3Kapazitätsankündigungen
- 20Unternehmensprofile
- 20.1Equinix
- 20.2Digital Realty
- 20.3NTT DATA
- 20.4Kyndryl
- 20.5Iron Mountain
- 20.6AirTrunk
- 20.7Aligned Data Centers
- 20.8Vantage Data Centers
- 20.9CyrusOne
- 20.10QTS Data Centers
- 20.11STACK Infrastructure
- 20.12Applied Digital
- 20.13ST Telemedia Global Data Centres
- 20.14Princeton Digital Group
- 20.15IBM
- 21Empfehlungen des Analysten
- 21.1Für Colocation-Betreiber
- 21.2Für Unternehmenskäufer
- 21.3Für Investoren
- Abb. 1Marktgröße Rechenzentrums-Outsourcing, 2020-2035
- Abb. 2Markt für Rechenzentrums-Outsourcing nach Dienstleistungsart, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-Outsourcing nach Region, 2025 und 2035
- Abb. 4Globale und angemietete Rechenzentrumskapazität, 2020-2035
- Abb. 5Umsatz pro abrechenbarem MW, 2020-2035
- Abb. 6Markt für Rechenzentrums-Outsourcing nach Kundentyp, 2025 und 2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umsatz pro abrechenbarem MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Dienstleistungsart, 2025 und 2035
- Tabelle 4Markt nach Kundentyp, 2025 und 2035
- Tabelle 5Markt nach Deployment-Größe, 2025 und 2035
- Tabelle 6Markt nach Branche, 2025 und 2035
- Tabelle 7Matrix Dienstleistungsart x Kundentyp, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Modellinputs und Quellen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 90,49 Mrd. im Jahr 2025, steigend auf USD 312,83 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 53,30 Mrd.
13,21 % pro Jahr von 2025 bis 2035, nach 11,17 % pro Jahr zwischen 2020 und 2025, da angemietete Kapazität bis 2030 rund 60 % der weltweit hinzukommenden Kapazität ausmacht.
Wholesale- und Hyperscale-Colocation mit USD 36,07 Mrd. bzw. 39,9 % des Marktes im Jahr 2025. Sie ist mit 17,62 % pro Jahr zudem die am schnellsten wachsende Dienstleistungsart und erreicht bis 2035 USD 182,75 Mrd.
Rund USD 121 pro kW und Monat für Wholesale-Kapazität und rund USD 225 pro kW und Monat für Retail-Colocation im Jahr 2025, laut gemischten Durchschnittswerten bestehender Verträge von DC Market Insights ohne weiterberechnete Energiekosten.
Hyperscale-Cloud-Anbieter mit USD 37,11 Mrd. bzw. 41,0 % der Ausgaben 2025. KI- und GPU-Cloud-Anbieter wachsen mit 23,48 % pro Jahr am schnellsten, von USD 6,15 Mrd. auf USD 50,68 Mrd. bis 2035.
Nordamerika mit USD 42,35 Mrd. bzw. 46,8 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 15,04 % pro Jahr am schnellsten.
Equinix führt mit rund 10,2 % des Marktes (Schätzung von DC Market Insights auf Basis seines Umsatzes 2025 von USD 9,22 Mrd.). Digital Realty, NTT DATA, Kyndryl, Iron Mountain, AirTrunk, Aligned, Vantage, CyrusOne, QTS und STACK konkurrieren ebenfalls.
USD 37,64 Mrd. in den Vereinigten Staaten bzw. 41,6 % der Ausgaben 2025, gefolgt von China mit USD 8,33 Mrd. Indien wächst unter den großen Ländermärkten mit 18,65 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.