
Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren: 2025 lag das Marktvolumen bei USD 5,320.0 Mio.; bis 2035 soll es bei einer CAGR von 12.12 % auf USD 16.69 Mrd. steigen. Auf North America entfallen 46.54% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 15. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktabgrenzung und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exklusiv
- 09Regionale Einblicke
- 10Länderanalyse
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America46.54%
- Asia Pacific28.14%
- Europe16.62%
- Middle East and Africa5.32%
- Latin America3.39%
Profilierte Unternehmen
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
Vollständige Analyse
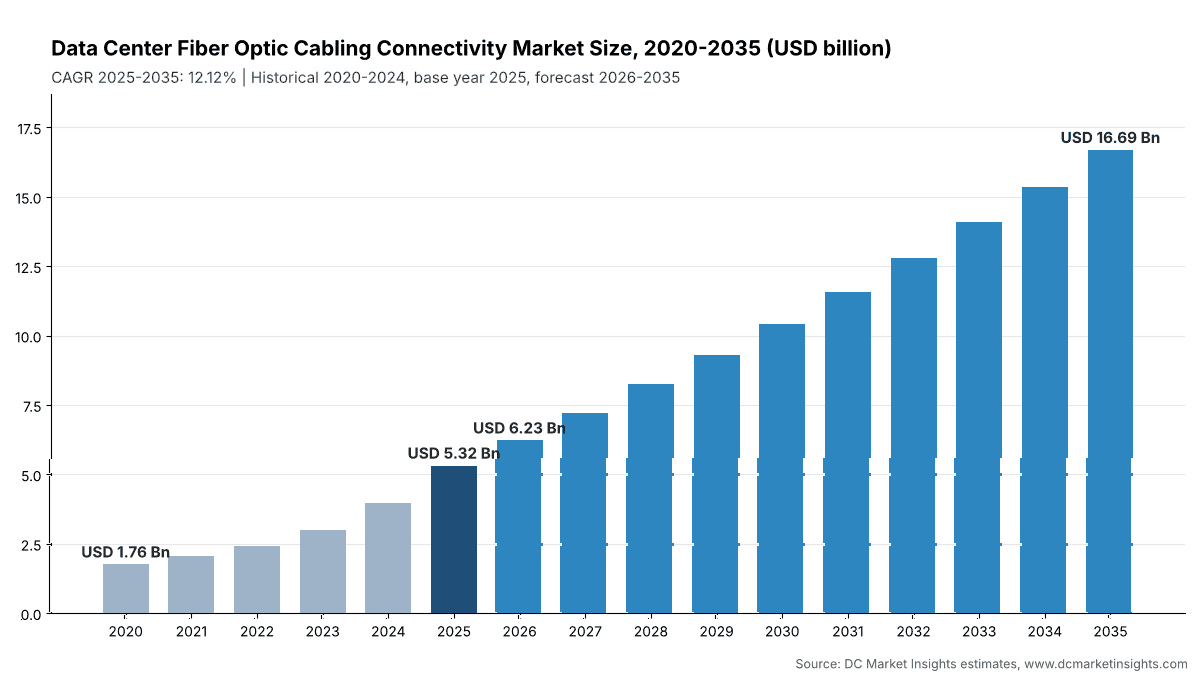
Der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren wird 2026 auf 6,23 Mrd. USD bewertet und soll bis 2035 auf 16,69 Mrd. USD wachsen, ausgehend von 5,32 Mrd. USD im Jahr 2025, was einer CAGR von 12,12 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst die passive Glasfaserverkabelung und Konnektivität, die in Rechenzentrumsgebäuden und auf Rechenzentrumscampus installiert wird: Trunk-, Backbone- und Verteilerkabel, vorkonfektionierte Baugruppen und Patchkabel, Glasfasergehäuse, Kassetten, Panels und Adapter sowie Hardware für Glasfaserführung und -management. Grundlage für 2025 ist ein Zubau von 12.000 Megawatt (MW) neuer IT-Kapazität, davon 7.800 MW konventionelle Hallen x 0,211 Mio. USD Glasfaserverkabelung pro MW = 1,64 Mrd. USD und 4.200 MW Hallen für künstliche Intelligenz (KI) x 0,681 Mio. USD pro MW = 2,86 Mrd. USD, zuzüglich 814,27 Mio. USD für Umzüge, Erweiterungen und Änderungen im installierten Bestand. Steckverbinder im Very Small Form Factor (VSFF) sind mit 32,40 % pro Jahr das am schnellsten wachsende Segment, weil sie auf gleichem Raum bis zu dreimal so viele Fasern aufnehmen wie ein Multi-Fiber-Push-On-Steckverbinder (MPO), und der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, da am Golf KI-Campus entstehen. Dieser Markt bildet die Glasfaserhälfte des Markts für Rechenzentrumskabel. Die englische Fassung dieses Berichts steht ebenfalls zur Verfügung.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren 2026?
DC Market Insights bewertet den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren 2026 mit 6,23 Mrd. USD, 17,08 % über den 5,32 Mrd. USD von 2025, da KI-Hallen, die mehr als zehnmal so viel Glasfaser benötigen wie eine konventionelle Halle, einen größeren Anteil der neuen Kapazität ausmachen.
- Marktgröße 2025: 5,32 Mrd. USD
- Marktgröße 2026: 6,23 Mrd. USD
- Marktgröße 2030: 10,42 Mrd. USD
- Marktgröße 2035: 16,69 Mrd. USD
- CAGR 2025-2035: 12,12 % (unteres Szenario 10,10 %, oberes Szenario 14,01 %)
- Größte Komponente: Vorkonfektionierte Baugruppen und Patchkabel, 51,81 % des Umsatzes 2025
- Schnellstes Segment: VSFF-Steckverbinder, 32,40 % pro Jahr
- Schnellstes Netzwerksegment: KI-Back-End-Fabric, 16,14 % pro Jahr
- Schnellster Käufertyp: GPU- und Neocloud-Anbieter, 15,03 % pro Jahr
- Führende Region: Nordamerika, 46,54 % des Umsatzes 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 15,83 %
- Größtes Land: Vereinigte Staaten, 41,98 % des Umsatzes 2025
- Marktführer: Corning, rund 26 % des Umsatzes 2025 (Einschätzung von DC Market Insights)
Zusammenfassung: Wie groß war der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren 2025?
Rechenzentrumsbetreiber gaben 2025 insgesamt 5,32 Mrd. USD für Glasfaserverkabelung und Konnektivität aus. Der globale Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren wurde 2020 auf 1,76 Mrd. USD bewertet, erreichte 2025 einen Wert von 5,32 Mrd. USD und soll bis 2035 auf 16,69 Mrd. USD steigen, bei einer CAGR von 12,12 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 24,77 % pro Jahr, allein 2025 kamen 33,4 % hinzu, als Cluster aus Grafikprozessoren (GPU) von Pilotprojekten zu Hallen im Campusmaßstab übergingen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Glasfaserverkabelung und Konnektivität in Rechenzentren 2025 | 5,32 Mrd. USD |
| Marktgröße Glasfaserverkabelung und Konnektivität in Rechenzentren 2026 | 6,23 Mrd. USD |
| CAGR Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren (2025-2035) | 12,12 % |
| Marktgröße Glasfaserverkabelung und Konnektivität in Rechenzentren 2035 | 16,69 Mrd. USD |
Das Wachstum verlangsamt sich nach 2025 aus einem Grund: Der Glasfaserwert pro KI-MW sinkt, wenn Racks dichter werden. Ein KI-Rack mit 132 Kilowatt (kW) bringt mehr Rechenleistung hinter jeden Trunk als ein Rack mit 40 kW, sodass der Gehalt pro KI-MW von 0,681 Mio. USD im Jahr 2025 auf 0,605 Mio. USD bis 2035 zurückgeht, während der Gehalt pro konventionellem MW von 0,211 Mio. USD auf 0,249 Mio. USD steigt, da die Mindestfaserzahlen zunehmen. Die neue IT-Kapazität steigt dennoch von 12.000 MW im Jahr 2025 auf 27.000 MW im Jahr 2035. Die weltweiten Investitionen in Rechenzentren sollen 2025 rund 580 Mrd. USD erreichen (Quelle: IEA World Energy Outlook 2025), und dieser Markt entspricht etwa 0,92 % davon.
Wichtigste Erkenntnisse:
- 5,32 Mrd. USD im Jahr 2025, 6,23 Mrd. USD im Jahr 2026 und 16,69 Mrd. USD bis 2035, eine CAGR von 12,12 %.
- Vorkonfektionierte Baugruppen und Patchkabel sind mit 51,81 % die größte Komponente, weil KI-Hallen mit werksgeprüften MPO-Trunks statt mit Spleißarbeiten vor Ort verkabelt werden.
- Singlemode-Faser überholt 2025 mit 52,15 % des Umsatzes die Multimode-Faser und erreicht bis 2035 einen Anteil von 67,44 %.
- Nordamerika erzielt 46,54 % des Umsatzes 2025; der Nahe Osten und Afrika wächst mit 15,83 % am schnellsten.
- Laut Corning benötigen KI-Rechenzentren mehr als zehnmal so viel Glasfaser wie herkömmliche Rechenzentren (Quelle: Corning, August 2025).
Marktabgrenzung: Was umfasst der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren?
Der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren ist der jährliche Herstellerumsatz mit passiver Glasfaserverkabelung und Konnektivität, die weltweit für den Einsatz in Rechenzentren verkauft wird, im Jahr 2025 insgesamt 5,32 Mrd. USD bei rund 116.000 MW installierter IT-Kapazität (Schätzung von DC Market Insights).
Enthalten. Singlemode- und Multimode-Glasfaserkabel (OM3, OM4 und OM5) für Trunks, Backbones und Campusverbindungen zwischen Hallen auf demselben Gelände; werkskonfektionierte MPO- und MTP-Trunks (MTP ist der Marken-MPO-Steckverbinder von US Conec), Kabelbäume und Fan-outs; LC-Duplex- und VSFF-Patchkabel (Typen MMC, SN (der Very-Small-Form-Factor-Steckverbinder von Senko) und CS); Glasfasergehäuse für die Rackmontage, Kassetten, Adapterpanels und Spleißkassetten; Kabelkanäle für Glasfaser über Kopf, Überlängenablage und Beschriftung.
Nicht enthalten. Steckbare optische Transceiver und aktive optische Kabel, die im Bericht zum Markt für optische Transceiver erfasst werden; Kupfer- und Stromkabel; Metro-, Langstrecken- und Unterseeglasfaser außerhalb des Campus; Switches und Server; sowie Installationsarbeiten.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Gesamtsumme: vier Komponenten, zwei Fasertypen, vier Steckverbindertypen, drei Netzwerksegmente, vier Rechenzentrumstypen und fünf Regionen. 2025 haben Glasfaserkabel und vorkonfektionierte Baugruppen zusammen einen Wert von 4,58 Mrd. USD, was nahe an der Position für strukturierte Glasfaserverkabelung im Bericht zum Markt für Rechenzentrumskabel liegt; Gehäuse, Kassetten und Kabelführungshardware machen den Rest aus.
Warum unterscheiden sich die Schätzungen zum Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren?
DC Market Insights bewertet den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren 2026 mit 6,23 Mrd. USD. Veröffentlichte Schätzungen weichen vor allem deshalb ab, weil manche Transceiver, aktive optische Kabel oder Außenanlagen-Glasfaser einbeziehen, während dieser Bericht nur passive Glasfaserverkabelung und Konnektivität innerhalb des Rechenzentrums zählt.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Glasfaserverkabelung in neuen Hallen | Ja, 4,50 Mrd. USD (2025) | Neue IT-MW x Glasfasergehalt pro MW |
| Umzüge, Erweiterungen, Änderungen und Upgrades in bestehenden Hallen | Ja, 814,27 Mio. USD (2025) | Neuverkabelung für jede neue Switch-Generation |
| Steckbare Transceiver und aktive optische Kabel | Nein | Aktive Optik, erfasst im Bericht zum Markt für optische Transceiver |
| Metro-, Langstrecken- und Dark Fiber zwischen Standorten | Nein | Außenanlagen, behandelt in den Berichten zum Dark-Fiber-Markt und zum Markt für Rechenzentrumsverbindungen |
| Kupfer- und Stromkabel | Nein | Behandelt im Bericht zum Markt für Rechenzentrumskabel |
Markttreiber: Was treibt den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren an?
Drei Treiber heben den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren von 5,32 Mrd. USD im Jahr 2025 auf 16,69 Mrd. USD bis 2035: KI-Hallen, die ein Vielfaches der Glasfaser einer konventionellen Halle enthalten, eine Verdopplung des jährlichen Kapazitätszubaus und mehrjährige Lieferverträge, die Volumen festschreiben.
KI-Hallen benötigen mehr als zehnmal so viel Glasfaser
Ein GPU-Trainingscluster verbindet jeden Beschleuniger über eine Back-End-Fabric mit jedem anderen, sodass eine Halle gleicher Leistung weit mehr Glasfaser benötigt als eine Cloud-Halle. Corning erklärt, dass KI-Rechenzentren mehr als zehnmal so viel Glasfaser benötigen wie herkömmliche Rechenzentren (Quelle: Corning, August 2025). Der Glasfaserverkabelungsgehalt liegt 2025 bei 0,681 Mio. USD pro KI-MW gegenüber 0,211 Mio. USD pro konventionellem MW. Beides sind Schätzungen von DC Market Insights. Der KI-Anteil an der neuen Kapazität steigt von 35 % im Jahr 2025 auf 66 % bis 2035. KI-Hallen machen bereits 53,81 % des Umsatzes 2025 aus. Die Beschleuniger hinter diesen Fabrics werden im Bericht zum Markt für Rechenzentrums-GPUs erfasst.
Neue Kapazität steigt von 12.000 MW auf 27.000 MW pro Jahr
Glasfaserverkabelung ist in erster Linie ein Neubaumarkt: Neue Hallen erzielten 84,69 % des Umsatzes 2025. DC Market Insights modelliert eine neue IT-Kapazität von 12.000 MW im Jahr 2025, 19.400 MW im Jahr 2030 und 27.000 MW im Jahr 2035, wodurch der installierte Bestand von rund 116.000 MW auf 314.368 MW steigt (Kapazitätsmodell von DC Market Insights). Jede Switch-Generation von 400 Gigabit pro Sekunde (Gb/s) über 800G bis 1,6 Terabit pro Sekunde (Tb/s) erzwingt zudem eine teilweise Neuverkabelung bestehender Hallen, sodass Umzüge, Erweiterungen und Änderungen um 16,13 % pro Jahr wachsen.
Mehrjährige Lieferverträge sichern Glasfasermengen
Käufer reservieren Glasfaser inzwischen, bevor sie Standorte sichern. Im Januar 2026 kündigten Corning und Meta eine mehrjährige Vereinbarung über bis zu 6 Mrd. USD für Glasfasern, Kabel und Konnektivitätsprodukte an, mit Meta als Ankerkunde für eine Kapazitätserweiterung in Cornings Glasfaserkabelwerk in Hickory, North Carolina (Quelle: Corning-Pressemitteilung). Im Juli 2026 unterzeichnete Prysmian eine langfristige Vereinbarung über bis zu 5,5 Mrd. EUR, einschließlich einer Vorauszahlung von 550 Mio. EUR, zur Lieferung optischer Kabel an Molex für bis zu zehn Jahre (Quelle: Prysmian-Pressemitteilung, Juli 2026). Verträge dieser Größenordnung machen aus prognostizierter Nachfrage fest zugesagtes Volumen.
Markttrends: Wie verändert sich die Glasfaserverkabelung in Rechenzentren?
Drei Trends prägen den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren: VSFF-Steckverbinder, die um 32,40 % pro Jahr wachsen, Singlemode-Faser, deren Umsatzanteil bis 2035 auf 67,44 % steigt, und werkskonfektionierte Baugruppen, die Arbeiten vor Ort ersetzen.
VSFF-Steckverbinder ersetzen MPO in KI-Hallen
Der MMC-Steckverbinder führt 16 bis 32 Fasern und bietet auf gleicher Fläche bis zur dreifachen Dichte herkömmlicher MPO-Steckverbinder bei nahezu halber Steckergröße (Quelle: Corning-Produktseite zu MMC, Oktober 2026). Im Mai 2026 erhielt STL (Sterlite Technologies) eine Zertifizierung von US Conec für die Fertigung vorkonfektionierter MMC-Baugruppen für KI-Rechenzentren und verwies dabei auf die dreifache Verkabelungskapazität gegenüber MPO-Steckverbindern (Quelle: STL-Pressemitteilung, Mai 2026). VSFF-Steckverbinder sind mit 32,40 % pro Jahr der am schnellsten wachsende Steckverbindertyp und steigen von 6,60 % des Umsatzes im Jahr 2025 auf 34,84 % bis 2035 (Schätzung von DC Market Insights).
Singlemode-Faser übernimmt die KI-Fabric
Das Projekt P802.3dj des Institute of Electrical and Electronics Engineers (IEEE) legt Ziele für 800-Gb/s-Ethernet über 4 Paare und 1,6 Tb/s über 8 Paare Singlemode-Faser (SMF) bei Längen von mindestens 500 Metern und 2 Kilometern fest (Quelle: IEEE P802.3dj objectives, März 2024). Jede 1,6-Tb/s-Verbindung benötigt daher 16 Fasern, was zu 16-Faser-MPO- und MMC-Trunks passt. Singlemode-Faser wächst um 15,04 % pro Jahr gegenüber 7,88 % bei Multimode, das die kurzen Verbindungen innerhalb von Enterprise- und Colocation-Reihen behält.
Werkskonfektionierte Baugruppen ersetzen das Spleißen vor Ort
Vorkonfektionierte Baugruppen und Patchkabel wachsen um 13,68 % pro Jahr und damit schneller als reines Glasfaserkabel mit 10,19 %, weil eine KI-Halle mit 100 MW innerhalb weniger Wochen verkabelt werden muss und werksgeprüfte MPO-Trunks das Spleißen aus dem kritischen Pfad entfernen. Amphenol schloss im Januar 2026 die Übernahme des Geschäftsbereichs Connectivity and Cable Solutions (CCS) von CommScope ab, der umfangreiche Fähigkeiten im Bereich Glasfaser-Interconnect hinzufügt, und erwartet für 2026 rund 4,1 Mrd. USD CCS-Umsatz (Quelle: Amphenol-Pressemitteilung).
Marktherausforderungen: Was bremst den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren?
Zwei Herausforderungen bremsen den Markt: ein Glasfaserpreisindex, der im März 2026 auf 263,0 sprang, und ein Glasfasergehalt pro KI-MW, der mit dichteren Racks um etwa 1,2 % pro Jahr sinkt.
Engpässe bei Glasfasern und Vorformen treiben die Preise
Der Glasfaserpreisindex von CRU (CRU Group, ein Beratungsunternehmen für Rohstoffpreise) stabilisierte sich im Mai 2025 nach 32 aufeinanderfolgenden Monaten des Rückgangs und machte dann im März 2026 einen beispiellosen dreistelligen Sprung auf 263,0 (Quelle: CRU, Mai 2026). CRU führt die Preissteigerungen in den USA auf akute Glasfaserengpässe bei wachsender Nachfrage der Hyperscaler nach KI-Rechenzentren zurück, wobei die inländischen Kapazitäten für Glasvorformen und Faserziehen bereits voll ausgelastet sind. Neue Vorformwerke brauchen Jahre bis zur Fertigstellung, weshalb Prysmian bis 2031 insgesamt 1,25 Mrd. EUR für den Ausbau der Faserkapazität bereitstellt (Quelle: Prysmian-Pressemitteilung, Juli 2026). Preissteigerungen erhöhen den Umsatz, verzögern aber einige Erneuerungsprojekte in Unternehmen.
Dichtere Racks benötigen weniger Glasfaserwert pro MW
DC Market Insights senkt den Glasfasergehalt pro KI-MW bis 2035 um etwa 1,2 % pro Jahr, weil die Rackleistung schneller steigt als die Faserzahl pro Rack. Co-Packaged Optics, behandelt im Bericht zum Markt für Co-Packaged Optics, verlagern optische Engines auf das Switch-Package und können einige Patchverbindungen verkürzen. Im unteren Szenario, mit Kapazität und KI-Anteil ab 2026 jeweils 15 % unter dem Basisszenario, erreicht der Markt 2035 einen Wert von 13,92 Mrd. USD.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale sind VSFF-Konnektivität für KI-Back-End-Fabrics und die GPU- und Neocloud-Betreiber, die sie aufbauen, mit einem Wachstum von 32,40 % bzw. 15,03 % pro Jahr.
VSFF-Trunks und -Kassetten für KI-Back-End-Fabrics
Das Segment KI-Back-End-Fabric wächst von 36,60 % des Umsatzes 2025 auf 52,08 % bis 2035. Am meisten profitieren Lieferanten, die komplette, werksgeprüfte Kits aus MMC- oder SN-Trunks, hochdichten Kassetten und Überlängenablagen liefern, da Betreiber ganze Hallen auf einmal bestellen.
GPU- und Neocloud-Betreiber
GPU- und Neocloud-Anbieter halten 11,52 % des Umsatzes 2025 und erreichen bis 2035 einen Anteil von 14,89 %. Sie bauen schnell in angemieteten Rohbauten mit glasfaserintensiven Fabrics, was Lieferanten mit kurzen Lieferzeiten und lokalen Montagewerken entgegenkommt.
Preise: Was kostet Glasfaserverkabelung in Rechenzentren pro MW?
Glasfaserverkabelung und Konnektivität kosten 2025 ohne Installationsarbeiten rund 0,211 Mio. USD pro MW konventioneller IT-Kapazität und 0,681 Mio. USD pro MW KI-Kapazität. Beide Werte sind Schätzungen von DC Market Insights.
| Jahr | Konventionelle Hallen (Mio. USD pro MW) | KI-Hallen (Mio. USD pro MW) | Umzüge, Erweiterungen und Änderungen pro installiertem MW und Jahr (USD) | KI-Anteil an neuen MW |
|---|---|---|---|---|
| 2020 | 0,188 | 0,812 | 6.800 | 4 % |
| 2025 | 0,211 | 0,681 | 7.983 | 35 % |
| 2030 | 0,231 | 0,637 | 10.400 | 50,5 % |
| 2035 | 0,249 | 0,605 | 12.400 | 66 % |
Öffentliche Preisanker:
- Ein Panduit-Multimode-Trunkkabel OM4 mit 144 Fasern und 30 Metern Länge ist mit 9.022 USD gelistet (Quelle: Händlerangebot von SHI, Oktober 2026).
- Ein hochdichtes FS-Rackmontagegehäuse (FS.com) FHD mit 1 HE für 144 LC-Fasern ist unbestückt mit 74 USD gelistet (Quelle: FS-Produktangebot, Oktober 2026).
Die Stückwerte des Modells sind Schätzungen von DC Market Insights. Der Gehalt pro konventionellem MW steigt um etwa 1,7 % pro Jahr, da die Mindestfaserzahlen zunehmen; der Gehalt pro KI-MW sinkt um etwa 1,2 % pro Jahr, weil die Leistungsdichte der Racks schneller steigt als die Faserzahl.
Normen und Regulierung: Welche Regeln prägen die Glasfaserverkabelung in Rechenzentren?
Vier Regelwerke prägen die Glasfaserverkabelung in Rechenzentren, angeführt von TIA-942-C vom Mai 2024 und IEEE-Zielen, die 1,6 Tb/s über 16 Fasern übertragen: die Rechenzentrumsnorm TIA-942 der Telecommunications Industry Association (TIA), die Verkabelungsnormenreihe ISO/IEC 11801, Ethernet-Normen für die physikalische Schicht und Brandschutzvorschriften.
TIA-942-C. Die Norm ANSI/TIA-942-C für die Telekommunikationsinfrastruktur von Rechenzentren wurde im Mai 2024 veröffentlicht und behandelt Telekommunikation, Stromversorgung, Kühlung und Architektur, mit neuen Aspekten zu neuen Technologien, Nachhaltigkeit und bewährten Verfahren (Quelle: TIA). Planungen, die ihr folgen, legen die Topologie und die Mindestmedien für neue Hallen fest.
ISO/IEC 11801-5. Das internationale Gegenstück legt die Topologie der Rechenzentrumsverkabelung und Mindestleistungsklassen fest.
IEEE 802.3. Jede neue Ethernet-Geschwindigkeit bestimmt die Anzahl der Fasern pro Verbindung und die Reichweite von Multimode-Faser. Die P802.3dj-Ziele für 1,6 Tb/s über 8 Paare Singlemode-Faser treiben KI-Fabrics zu 16-Faser-Konnektivität (Quelle: IEEE P802.3dj objectives, März 2024).
Brandschutz. Die EU-Bauproduktenverordnung stuft Kabel nach ihrem Brandverhalten in Euroklassen ein, und in den Vereinigten Staaten legt der National Electrical Code (NFPA 70) Plenum- und Riser-Klassifizierungen fest. Höhere Klassen erhöhen die Kosten pro Meter und begünstigen Lieferanten mit zertifizierten raucharmen, halogenfreien Mänteln.
Marktsegmentierung: Welches Segment führt den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren an?
Vorkonfektionierte Baugruppen und Patchkabel führen den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren mit 51,81 % des Umsatzes 2025 an, und VSFF-Steckverbinder sind mit 32,40 % pro Jahr bis 2035 das am schnellsten wachsende Segment (Schätzung von DC Market Insights).
Nach Komponente: Vorkonfektionierte Baugruppen führen
Werkskonfektionierte Trunks, Kabelbäume und Patchkabel haben einen höheren Wert pro Meter als Massenkabel und wachsen am schnellsten, da KI-Hallen mit Kits verkabelt werden.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Vorkonfektionierte Baugruppen und Patchkabel | 2.755,91 | 51,81 % | 9.936,37 | 13,68 % |
| Glasfaserkabel | 1.820,98 | 34,24 % | 4.804,10 | 10,19 % |
| Konnektivitätshardware | 516,85 | 9,72 % | 1.371,77 | 10,25 % |
| Glasfaserführung und -management | 225,09 | 4,23 % | 577,89 | 9,89 % |
Nach Fasertyp: Singlemode führt
Singlemode-Faser führt, weil KI-Fabrics und Backbones 800G- und 1,6T-Verbindungen über Singlemode betreiben; Multimode behält die kurzen Verbindungen in Enterprise- und Colocation-Reihen.
| Fasertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Singlemode | 2.773,87 | 52,15 % | 11.256,25 | 15,04 % |
| Multimode | 2.544,96 | 47,85 % | 5.433,88 | 7,88 % |
Nach Steckverbindertyp: MPO/MTP führt
MPO- und MTP-Steckverbinder schließen heute die meisten Trunks ab, während VSFF-Steckverbinder in neuen KI-Hallen am schnellsten Anteile gewinnen.
| Steckverbindertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| MPO/MTP | 2.887,07 | 54,28 % | 7.369,07 | 9,82 % |
| LC-Duplex | 1.633,04 | 30,70 % | 2.881,85 | 5,84 % |
| Sonstige Steckverbinder | 447,44 | 8,41 % | 624,51 | 3,39 % |
| Very Small Form Factor (VSFF) | 351,28 | 6,60 % | 5.814,71 | 32,40 % |
Nach Netzwerksegment: Front-End- und Speichernetzwerk führt
Das Front-End- und Speichernetzwerk führt 2025 noch die meiste Glasfaser, doch die KI-Back-End-Fabric überholt es vor 2030.
| Netzwerksegment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Front-End- und Speichernetzwerk | 2.140,53 | 40,24 % | 4.751,23 | 8,30 % |
| KI-Back-End-Fabric | 1.946,50 | 36,60 % | 8.692,26 | 16,14 % |
| Backbone und Campusverbindungen | 1.231,79 | 23,16 % | 3.246,64 | 10,18 % |
Nach Rechenzentrumstyp: Hyperscale führt
Hyperscale-Betreiber kaufen die meiste Glasfaser; GPU- und Neocloud-Anbieter wachsen am schnellsten; Unternehmensrechenzentren wachsen am langsamsten, da Workloads in die Cloud und in Colocation-Rechenzentren wandern.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale | 2.528,64 | 47,54 % | 8.803,29 | 13,29 % |
| Colocation | 1.383,58 | 26,01 % | 4.022,95 | 11,26 % |
| Enterprise | 793,75 | 14,92 % | 1.378,16 | 5,67 % |
| GPU und Neocloud | 612,85 | 11,52 % | 2.485,73 | 15,03 % |
DC Exklusiv: Das Modell für den Glasfasergehalt pro MW und die Matrix Rechenzentrumstyp x Komponente
Die größte Zelle des Markts sind vorkonfektionierte Baugruppen und Patchkabel für Hyperscale mit 24,91 % des Umsatzes 2025. Es handelt sich um ein Modell von DC Market Insights, das aus 15 Eingangsgrößen aufgebaut ist (neue IT-MW pro Jahr, installierte MW, KI-Anteil an neuen MW, vier Gehaltswerte pro MW jeweils für konventionelle und KI-Hallen, vier Erneuerungsraten sowie die Preisanker von Panduit und FS) und anhand von 3 Plausibilitätsgrenzen geprüft wurde, die unter Methodik aufgeführt sind.
| Hallentyp (2025) | Rackleistung | Typische Glasfaserverbindungen | Gehalt pro MW |
|---|---|---|---|
| Konventionelle Halle | Rund 9 kW | Duplex-LC und 12-Faser-MPO zu Top-of-Rack-Switches | 0,211 Mio. USD |
| KI-Halle | Durchschnittlich 60 kW, bis zu 132 kW | 16-Faser-MPO- oder MMC-Trunks pro GPU-Knoten, zuzüglich Front-End und Speicher | 0,681 Mio. USD |
Die folgende Matrix teilt den Markt 2025 nach Rechenzentrumstyp und Komponente in Mio. USD auf; Zeilen und Spalten ergeben die obigen Summen.
| Rechenzentrumstyp (Mio. USD, 2025) | Glasfaserkabel | Vorkonfektionierte Baugruppen und Patchkabel | Konnektivitätshardware | Glasfaserführung und -management | Summe |
|---|---|---|---|---|---|
| Hyperscale | 861,86 | 1.324,72 | 238,01 | 104,05 | 2.528,64 |
| Colocation | 477,95 | 706,76 | 138,63 | 60,23 | 1.383,58 |
| Enterprise | 278,38 | 389,66 | 87,93 | 37,78 | 793,75 |
| GPU und Neocloud | 202,78 | 334,77 | 52,28 | 23,03 | 612,85 |
| Summe | 1.820,98 | 2.755,91 | 516,85 | 225,09 | 5.318,83 |
Hyperscale- sowie GPU- und Neocloud-Käufer geben mehr als die Hälfte ihres Glasfaserbudgets für vorkonfektionierte Baugruppen aus, während Unternehmenskäufer einen größeren Anteil für Massenkabel und Konnektivitätshardware aufwenden, weil sie noch vor Ort spleißen und patchen. Das Modell und seine Annahmen werden auf der unter Methodik verlinkten Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren an?
Nordamerika führt mit 46,54 % des Umsatzes 2025, und der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, weil Saudi-Arabien und die Vereinigten Arabischen Emirate von einer kleinen Basis aus KI-Campus im Gigawattmaßstab errichten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 2.475,24 | 46,54 % | 7.074,47 | 11,07 % |
| Asien-Pazifik | 1.496,84 | 28,14 % | 5.119,57 | 13,09 % |
| Europa | 883,94 | 16,62 % | 2.564,13 | 11,24 % |
| Naher Osten und Afrika | 282,72 | 5,32 % | 1.229,54 | 15,83 % |
| Lateinamerika | 180,09 | 3,39 % | 702,42 | 14,58 % |
Nordamerika führt mit 46,54 % Anteil
Nordamerika wächst um 11,07 % pro Jahr. Der Großteil der KI-Kapazität entsteht in den Vereinigten Staaten, und beide größten Glasfaserlieferverträge des Jahres 2026, Corning mit Meta und Prysmian mit Molex, gehen mit Werkserweiterungen in den USA einher; laut Molex verdoppelt der Prysmian-Vertrag Prysmians inländische Faserkapazität und schafft mehr als 1.000 Arbeitsplätze (Quelle: Molex-Pressemitteilung).
Asien-Pazifik hält 28,14 % Anteil
Asien-Pazifik wächst um 13,09 % pro Jahr, angeführt von China, Japan, Indien und Australien. China produziert den Großteil der weltweiten Vorformen und blanken Fasern, und Indien ist mit 17,70 % pro Jahr das am schnellsten wachsende große Land, da Hyperscale-Campus in Mumbai und Chennai expandieren.
Europa hält 16,62 % Anteil
Europa wächst um 11,24 % pro Jahr. Warteschlangen für Netzanschlüsse in Frankfurt, London, Amsterdam und Dublin begrenzen Neubauten, während die Brandschutzklassen der Bauproduktenverordnung den Wert jedes installierten Meters erhöhen.
Naher Osten und Afrika hält 5,32 % Anteil
Der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, weil staatliche KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten KI-Hallen im Campusmaßstab hinzufügen, die fast vollständig mit Singlemode-Faser verkabelt werden.
Lateinamerika hält 3,39 % Anteil
Lateinamerika wächst um 14,58 % pro Jahr, angeführt von São Paulo, Querétaro und Santiago, wo Colocation-Betreiber den Großteil der Glasfaserkonnektivität kaufen.
Länderanalyse: Welche Länder geben am meisten für Glasfaserverkabelung in Rechenzentren aus?
Die Vereinigten Staaten führen mit 41,98 % des Umsatzes 2025, und Indien ist mit 17,70 % pro Jahr das am schnellsten wachsende Land unter den Top 12. Die 12 unten aufgeführten Länder halten 79,82 % des Umsatzes 2025 (Schätzung von DC Market Insights).
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2.232,67 | 41,98 % | 6.289,20 | 10,91 % |
| 2 | China | Asien-Pazifik | 502,94 | 9,46 % | 1.540,99 | 11,85 % |
| 3 | Kanada | Nordamerika | 242,57 | 4,56 % | 785,27 | 12,46 % |
| 4 | Japan | Asien-Pazifik | 214,05 | 4,02 % | 624,59 | 11,30 % |
| 5 | Deutschland | Europa | 189,16 | 3,56 % | 533,34 | 10,92 % |
| 6 | Vereinigtes Königreich | Europa | 179,44 | 3,37 % | 479,49 | 10,33 % |
| 7 | Indien | Asien-Pazifik | 176,63 | 3,32 % | 901,04 | 17,70 % |
| 8 | Australien | Asien-Pazifik | 133,22 | 2,50 % | 481,24 | 13,71 % |
| 9 | Malaysia | Asien-Pazifik | 106,28 | 2,00 % | 445,40 | 15,41 % |
| 10 | Frankreich | Europa | 96,35 | 1,81 % | 292,31 | 11,74 % |
| 11 | Singapur | Asien-Pazifik | 94,30 | 1,77 % | 250,86 | 10,28 % |
| 12 | Niederlande | Europa | 77,79 | 1,46 % | 207,69 | 10,32 % |
Außerhalb der Top 12 hält Saudi-Arabien 1,42 % des Umsatzes 2025 und wächst um 17,23 % pro Jahr, Brasilien hält 1,36 %. Indien steigt bis 2035 in der Tabelle auf, weil seine neue Kapazität schneller wächst als in jedem anderen großen Markt. Die Länderwerte verteilen jede regionale Summe nach dem Anteil des jeweiligen Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren liegt 2035 zwischen 13,92 Mrd. USD und 19,74 Mrd. USD um ein Basisszenario von 16,69 Mrd. USD, je nachdem, wie schnell neue Kapazität gebaut wird und welcher Anteil davon für KI entsteht.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue Kapazität und KI-Anteil 15 % unter dem Basisszenario (Netzengpässe, langsamere KI-Ausgaben) | 13,92 Mrd. USD | 10,10 % |
| Basis | 27.000 MW neue IT-Kapazität im Jahr 2035; KI-Anteil 66 % der neuen MW | 16,69 Mrd. USD | 12,12 % |
| Hoch | Neue Kapazität und KI-Anteil 15 % über dem Basisszenario | 19,74 Mrd. USD | 14,01 % |
Das untere Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussähe. Das obere Szenario setzt voraus, dass Netzanschlüsse und Vorformkapazität mit den angekündigten Hyperscale-Plänen Schritt halten. Co-Packaged Optics sind der wichtigste technische Unsicherheitsfaktor: Sie verändern den Steckverbindermix stärker als die Gesamtsumme.
Wettbewerbsanalyse: Wer führt den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren an?
Corning führt mit rund 26 % des Umsatzes 2025, und die drei größten Lieferanten (Corning, Amphenol und Panduit) halten zusammen rund 45 % (Einschätzung von DC Market Insights).
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
Cornings Vorteil ist seine Größe bei Glas, Kabel und Konnektivität: Das Segment Optical Communications erzielte 2025 einen Umsatz von 6,27 Mrd. USD, ein Plus von 35 %, und der Umsatz mit optischen Enterprise-Produkten, der die Verkäufe innerhalb des Rechenzentrums abbildet, lag bei etwas über 3 Mrd. USD, davon etwa zwei Drittel an Hyperscaler (Quelle: Ergebnisse von Corning für das vierte Quartal 2025, laut Converge Digest, Januar 2026). Amphenol übernahm im Januar 2026 das Glasfaser-Konnektivitätsportfolio von CommScope (Quelle: Amphenol-Pressemitteilung). Panduit, Siemon, Leviton, Legrand und Belden konkurrieren mit strukturierten Verkabelungssystemen in Colocation- und Unternehmenshallen; Prysmian, Fujikura, Sumitomo, YOFC und Hengtong konkurrieren bei Glasfasern und Kabeln mit hoher Faserzahl; und US Conec und Senko entwickeln die MPO-, MMC- und SN-Steckverbinder, die andere in Lizenz fertigen.
Aktuelle Entwicklungen
Sechs Entwicklungen seit Januar 2026 zeigen, dass Lieferanten ihre Glasfaserkapazität ausbauen, angeführt von Prysmians Vereinbarung über bis zu 5,5 Mrd. EUR mit Molex im Juli 2026.
- Im Juli 2026 unterzeichnete Prysmian eine langfristige Vereinbarung über bis zu 5,5 Mrd. EUR mit Molex zur Lieferung optischer Kabel für Rechenzentren für bis zu zehn Jahre und stellte bis 2031 insgesamt 1,25 Mrd. EUR für den Ausbau der Faserkapazität bereit (Quelle: Prysmian-Pressemitteilung).
- Im Mai 2026 startete CRU eine monatliche Preisberichterstattung für Glasfasern, nachdem sein Index im März 2026 auf 263,0 gesprungen war (Quelle: CRU).
- Im Mai 2026 erhielt STL eine Zertifizierung von US Conec für das Angebot vorkonfektionierter MMC-Lösungen für KI-Rechenzentren (Quelle: STL-Pressemitteilung).
- Im Januar 2026 meldete Corning für 2025 einen Umsatz im Bereich Optical Communications von 6,27 Mrd. USD, ein Plus von 35 % (Quelle: Corning-Ergebnisse, laut Converge Digest).
- Im Januar 2026 kündigten Corning und Meta eine mehrjährige Vereinbarung über bis zu 6 Mrd. USD für Glasfasern, Kabel und Konnektivität an (Quelle: Corning-Pressemitteilung).
- Im Januar 2026 schloss Amphenol die Übernahme des CCS-Geschäfts von CommScope ab (Quelle: Amphenol-Pressemitteilung).
Wir verfolgen diese Abschlüsse und Produkteinführungen in unseren Neuigkeiten aus der Rechenzentrumsbranche; Verbindungen zwischen Standorten werden im Bericht zum Markt für Rechenzentrumsverbindungen behandelt.
Methodik: Wie wir das Modell für den Markt für Glasfaserverkabelung und Konnektivität in Rechenzentren erstellt haben
Das Modell ist von unten nach oben aufgebaut: 2025 = 1,64 Mrd. USD für konventionelle Hallen + 2,86 Mrd. USD für KI-Hallen + 814,27 Mio. USD für Arbeiten am installierten Bestand = 5,32 Mrd. USD. Es multipliziert die neue IT-Kapazität mit dem Glasfaserverkabelungsgehalt pro MW und addiert Umzüge, Erweiterungen und Änderungen im installierten Bestand. Die neue IT-Kapazität beträgt 6.200 MW im Jahr 2020, 12.000 MW im Jahr 2025, 19.400 MW im Jahr 2030 und 27.000 MW im Jahr 2035; die installierte Kapazität beträgt 70.500 MW im Jahr 2020, 116.000 MW im Jahr 2025, 207.091 MW im Jahr 2030 und 314.368 MW im Jahr 2035, im Einklang mit dem Kapazitätsmodell von DC Market Insights. Der KI-Anteil an neuen MW steigt von 4 % im Jahr 2020 und 35 % im Jahr 2025 auf 66 % im Jahr 2035. Der Gehalt pro MW beträgt bei konventionellen Hallen 0,188 Mio. USD (2020), 0,211 (2025), 0,231 (2030) und 0,249 (2035) sowie bei KI-Hallen 0,812, 0,681, 0,637 und 0,605; Umzüge, Erweiterungen und Änderungen liegen bei 6.800 USD bis 12.400 USD pro installiertem MW und Jahr. Die Segmentanteile werden für neue konventionelle, neue KI- und Bestandsnachfrage getrennt festgelegt, sodass jede Aufteilung die Gesamtsumme ergibt.
Drei Plausibilitätsgrenzen:
- Obergrenze 1: 5,32 Mrd. USD entsprechen 0,92 % der 580 Mrd. USD, die weltweit 2025 in Rechenzentren investiert werden (Quelle: IEA World Energy Outlook 2025).
- Obergrenze 2: Cornings geschätzter Anteil von rund 26 % impliziert einen Umsatz mit Glasfaserverkabelung für Rechenzentren von rund 1,38 Mrd. USD, weniger als der Umsatz mit optischen Enterprise-Produkten von etwas über 3 Mrd. USD, der auch Unternehmensumsätze außerhalb von Rechenzentren umfasst (Quelle: Corning-Ergebnisse 2025).
- Untergrenze: 4.200 MW neue KI-Hallen x 12 Trunks mit je 144 Fasern pro MW x 9.022 USD pro Trunk ergeben 454,71 Mio. USD, weniger als die 2,86 Mrd. USD des Modells für neue KI-Hallen (Quelle: SHI-Angebot).
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Wichtigste Erkenntnisse
- 03Marktabgrenzung und Vergleich der Schätzungen
- 3.1Enthalten und nicht enthalten
- 3.2Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Glasfaserverkabelungsgehalt pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3IEEE 802.3
- 6.4Brandschutz
- 07Marktsegmentierung
- 7.1Nach Komponente
- 7.2Nach Fasertyp
- 7.3Nach Steckverbindertyp
- 7.4Nach Netzwerksegment
- 7.5Nach Rechenzentrumstyp
- 08DC Exklusiv
- 8.1Modell für den Glasfasergehalt pro MW
- 8.2Matrix Rechenzentrumstyp x Komponente
- 09Regionale Einblicke
- 9.1Nordamerika
- 9.2Asien-Pazifik
- 9.3Europa
- 9.4Naher Osten und Afrika
- 9.5Lateinamerika
- 10Länderanalyse
- 10.1Top 12 Länder
- 11Prognoseszenarien
- 11.1Unteres, Basis- und oberes Szenario
- 12Wettbewerbslandschaft
- 12.1Unternehmensliste
- 12.2Marktanteile und Vorteile
- 13Aktuelle Entwicklungen
- Abb. 1Größe des Markts für Glasfaserverkabelung und Konnektivität in Rechenzentren, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Glasfaserverkabelungsgehalt pro MW
- Tabelle 4Segmenttabellen
- Tabelle 5Modell für den Glasfasergehalt pro MW
- Tabelle 6Matrix Rechenzentrumstyp x Komponente
- Tabelle 7Regionale Aufteilung
- Tabelle 8Top 12 Länder
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
6,23 Mrd. USD im Jahr 2026, ein Plus von 17,08 % gegenüber 5,32 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 16,69 Mrd. USD wachsen, eine CAGR von 12,12 % von 2025 bis 2035.
5,32 Mrd. USD im Jahr 2025 und 16,69 Mrd. USD bis 2035 (Schätzung von DC Market Insights), nach 1,76 Mrd. USD im Jahr 2020. Der Wert für 2025 umfasst die Glasfaserverkabelung für 12.000 MW neue IT-Kapazität sowie Arbeiten am installierten Bestand.
12,12 % pro Jahr von 2025 bis 2035 (Schätzung von DC Market Insights), langsamer als die 24,77 % von 2020-2025, weil der Glasfaserwert pro KI-MW sinkt, wenn Racks dichter werden.
5,32 Mrd. USD Umsatz im Jahr 2025 mit passiver Glasfaserverkabelung und Konnektivität innerhalb von Rechenzentren: Glasfaserkabel, vorkonfektionierte Baugruppen und Patchkabel, Gehäuse, Kassetten und Panels sowie Glasfaserführung. Transceiver und aktive optische Kabel sind nicht enthalten.
Vorkonfektionierte Baugruppen und Patchkabel mit 51,81 % des Umsatzes 2025, weil KI-Hallen mit werksgeprüften MPO-Trunks verkabelt werden (Schätzung von DC Market Insights).
VSFF-Steckverbinder wie MMC und SN mit 32,40 % pro Jahr bis 2035 (Schätzung von DC Market Insights), weil sie auf gleichem Raum bis zu dreimal so viele Fasern aufnehmen wie ein MPO-Steckverbinder.
Rund 0,211 Mio. USD pro konventionellem MW und 0,681 Mio. USD pro KI-MW im Jahr 2025, ohne Arbeitskosten. Beides sind Schätzungen von DC Market Insights. Ein Panduit-OM4-Trunk mit 144 Fasern und 30 Metern Länge ist mit 9.022 USD gelistet.
Nordamerika mit 46,54 % des Umsatzes 2025. Der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, da am Golf KI-Campus entstehen (Schätzung von DC Market Insights).
Corning führt mit rund 26 % des Umsatzes 2025, und Corning, Amphenol und Panduit halten zusammen rund 45 % (Einschätzung von DC Market Insights). Es folgen Prysmian, Siemon, Legrand, Fujikura und US Conec.
Hyperscale mit 47,54 % des Umsatzes 2025. GPU- und Neocloud-Anbieter wachsen mit 15,03 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Laut Corning mehr als zehnmal so viel Glasfaser wie ein herkömmliches Rechenzentrum. Der Gehalt liegt 2025 bei 0,681 Mio. USD pro KI-MW gegenüber 0,211 Mio. USD pro konventionellem MW. Beides sind Schätzungen von DC Market Insights.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.