
Markt für Rechenzentrums-Interconnect: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Interconnect: 2025 lag das Marktvolumen bei USD 12.21 Mrd.; bis 2035 soll es bei einer CAGR von 8.71 % auf USD 28.14 Mrd. steigen. Auf North America entfallen 44.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Interoperabilität
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Angebot
- 10Markt nach Datenrate
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America44.8%
- Asia Pacific29.6%
- Europe17.9%
- Latin America4.1%
- Middle East and Africa3.6%
Profilierte Unternehmen
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
Vollständige Analyse
Der Markt für Rechenzentrums-Interconnect umfasst die optischen Transportsysteme, kohärenten steckbaren Optiken, Paket-Routing- und Switching-Ports, Software und Dienstleistungen, die Rechenzentren über einen Campus, einen Ballungsraum oder eine Region hinweg miteinander verbinden, bekannt als Data Center Interconnect (DCI). DC Market Insights bewertet den globalen Markt für Rechenzentrums-Interconnect im Jahr 2025 mit USD 12,21 Mrd. und prognostiziert bis 2035 USD 28,14 Mrd., was einer CAGR von 8,71 % entspricht. Der Wert für 2025 setzt sich aus zwei Bausteinen zusammen: Rund 12,0 GW neuer IT-Kapazität in Rechenzentren bei etwa USD 0,24 Mio. Interconnect-Ausgaben pro MW für konventionelle Hallen und USD 0,78 Mio. pro MW für KI-Hallen ergeben USD 5,15 Mrd. an Neubauausgaben, und Bandbreiten-Upgrades auf einer installierten Basis von etwa 115 GW bei USD 0,06 Mio. pro MW tragen USD 7,06 Mrd. bei. Kohärente steckbare Optiken sind mit 13,32 % pro Jahr das am schnellsten wachsende Angebot, weil 800G- und 1.6T-ZR- und -ZR+-Module (vom Optical Internetworking Forum und der OpenZR+-Gruppe definierte Klassen kohärenter steckbarer Schnittstellen) direkt in Router und Switches gesteckt werden, und der Nahe Osten und Afrika ist mit 12,34 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass neue souveräne KI-Campusse am Golf untereinander und mit Cloud-Regionen verbunden werden.
Zusammenfassung
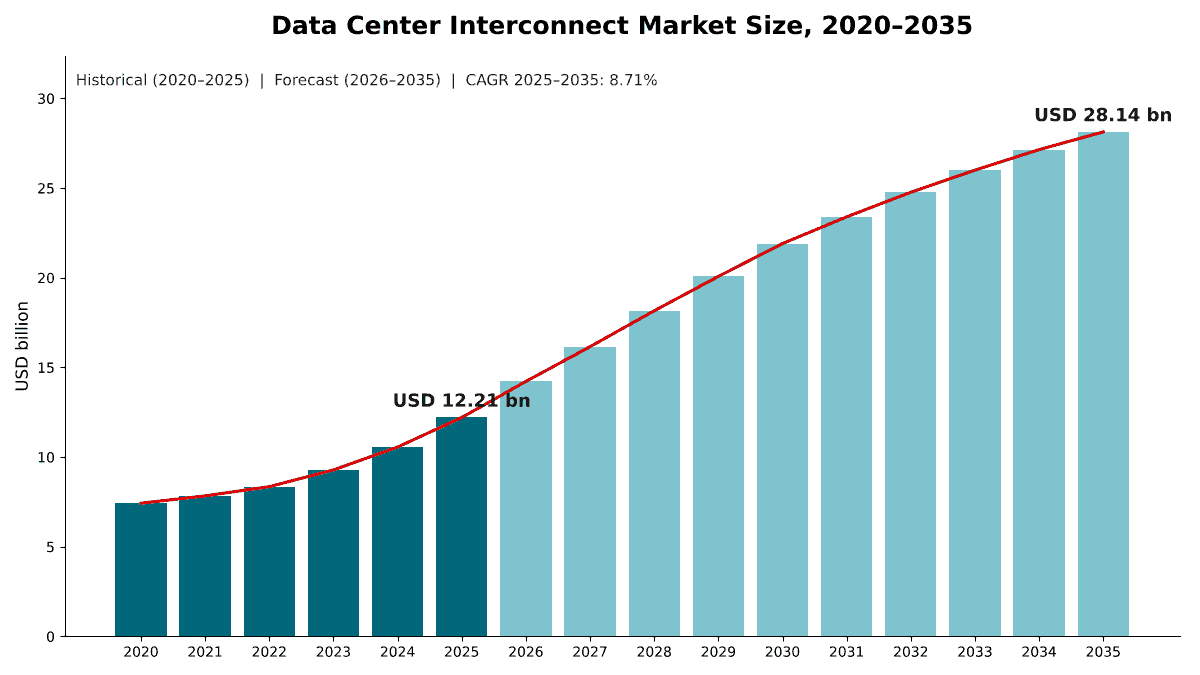
Die Größe des globalen Marktes für Rechenzentrums-Interconnect wurde im Jahr 2020 auf USD 7,43 Mrd. bewertet, erreichte im Jahr 2025 USD 12,21 Mrd. und soll bis 2035 bei einer CAGR von 8,71 % im Prognosezeitraum USD 28,14 Mrd. erreichen.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Rechenzentrums-Interconnect 2025 | USD 12,21 Mrd. |
| Markt für Rechenzentrums-Interconnect, CAGR | 8,71 % |
| Größe des Marktes für Rechenzentrums-Interconnect 2035 | USD 28,14 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 10,45 % pro Jahr, und allein 2025 kamen gegenüber 2024 15,6 % hinzu, als Hyperscaler begannen, getrennte KI-Campusse zu einzelnen Trainingssystemen zu verbinden. DC Market Insights prognostiziert für 2026 ein Wachstum von 16,5 %, das sich über den Zeitraum 2025 bis 2035 auf durchschnittlich 8,71 % pro Jahr abschwächt, weil DC Market Insights annimmt, dass die Kosten jedes übertragenen Bits weiter sinken, während kohärente Generationen von 400G über 800G auf 1.6T pro Wellenlänge voranschreiten.
Die Ausgaben verlagern sich vom klassischen Metro-Rechenzentrumspaar hin zu KI-Clustern über mehrere Standorte. DC Market Insights schätzt, dass verteiltes KI-Training, oft als Scale-Across bezeichnet, im Jahr 2025 17,2 % der Interconnect-Ausgaben ausmachte und bis 2035 34,1 % erreicht. Die Ergebnisse der Anbieter weisen in dieselbe Richtung: Ciena meldete für das Geschäftsjahr 2025 einen Umsatz von USD 4,77 Mrd., ein Plus von 19 %, und hob seine Umsatzprognose für das Geschäftsjahr 2026 auf USD 6,42 Mrd. an, eine Steigerung von 35 % im Mittelwert (Quelle: Einreichung von Ciena bei der US-Börsenaufsicht SEC).
Marktumfang: Was umfasst der Markt für Rechenzentrums-Interconnect?
Der Markt für Rechenzentrums-Interconnect umfasst die Ausrüstung, Software und Dienstleistungen, die gekauft werden, um Datenverkehr zwischen zwei oder mehr Rechenzentrumsgebäuden zu übertragen, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn im Jahr 2025 auf USD 12,21 Mrd.
Enthalten. Optische DCI-Systeme (kompakte modulare Transponder, Muxponder und offene Leitungssysteme mit ihren Verstärkern und Wellenlängenmultiplexern), kohärente steckbare Optiken, die für Verbindungen zwischen Standorten verkauft werden (400ZR-, OpenZR+-, 800ZR-, 800G-ZR+- und 1.6T-Module), Router- und Switch-Ports für Verbindungen zwischen Standorten, Software für Netzwerkmanagement, Automatisierung und Planung sowie Installations-, Wartungs- und Managed Services im Zusammenhang mit dieser Ausrüstung. Die Reichweite reicht von Campus-Verbindungen unter 20 km bis zu regionalen und Langstreckenverbindungen von mehr als 1.000 km.
Ausgeschlossen. Optische Transceiver, die innerhalb einer einzelnen Rechenzentrumshalle eingesetzt werden (behandelt im Bericht zum Markt für optische Transceiver), strukturierte Verkabelung innerhalb von Gebäuden, Dark-Fiber-Leasing, von Netzbetreibern verkaufte Wellenlängen- und Ethernet-Konnektivitätsdienste, Colocation-Cross-Connect-Gebühren, Seekabelsysteme und Tiefbauarbeiten für neue Glasfasertrassen.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Angebot, Datenrate, Reichweite, Anwendung und Endnutzer schneiden jeweils dieselben USD 12,21 Mrd. neu auf, sodass jede Aufteilung die Marktsumme ergibt. Die Datenrate wird an der Leitungsrate der Wellenlänge oder des Ports gemessen, der den Verkehr überträgt, nicht an der clientseitigen Schnittstelle.
Markttreiber: Was treibt den Markt für Rechenzentrums-Interconnect an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Interconnect: KI-Hallen, die etwa dreimal so hohe Interconnect-Ausgaben pro MW benötigen wie konventionelle Hallen, Hyperscaler, die einzelne KI-Cluster über mehrere Campusse ausdehnen, und Auftragsbücher der Anbieter, die sich in Richtung Cloud-Käufer verschoben haben.
KI-Hallen erhöhen die Interconnect-Ausgaben pro MW auf USD 0,78 Mio.
Ein KI-Campus erzeugt weit mehr Ost-West-Verkehr zwischen Gebäuden als ein Cloud-Campus gleicher Leistungsklasse, weil Checkpoints, Trainingsdaten und Modellgewichte zwischen Clustern übertragen werden. DC Market Insights schätzt die Interconnect-Ausgaben für eine KI-Halle im Jahr 2025 auf USD 0,78 Mio. pro MW, gegenüber USD 0,24 Mio. pro MW für eine konventionelle Halle. KI-Hallen machten 2025 etwa 35 % der neuen Kapazität aus, und DC Market Insights prognostiziert 60 % im Jahr 2030 und 66 % im Jahr 2035. Unter diesen Annahmen steigen die Interconnect-Ausgaben für Neubauten von USD 5,15 Mrd. im Jahr 2025 auf USD 11,97 Mrd. im Jahr 2030.
Scale-Across macht getrennte Campusse zu einem KI-System
Microsoft und andere Hyperscaler führen Trainingsjobs inzwischen über Rechenzentren hinweg aus, die Hunderte von Kilometern voneinander entfernt sind. Microsoft fügte in den Vereinigten Staaten im Jahr bis November 2025 etwa 120.000 neue Glasfasermeilen hinzu, um die Reichweite seines KI-Netzwerks um mehr als 25 % zu erweitern, und verband dabei Fairwater-Standorte in Wisconsin und Atlanta, die rund 700 Meilen voneinander entfernt liegen. Im Juni 2026 erklärte Ciena, dass „DCI, einschließlich Scale-Across, an Dynamik gewinnt, da Kunden KI-Rechenzentren verbinden, um ihre Investitionen zu monetarisieren“ (Quelle: bei der US-Börsenaufsicht SEC eingereichte Investorenpräsentation von Ciena), und bei der Vorlage seiner Ergebnisse für das Geschäftsjahr 2025 meldete es, dass sich zwei weitere große Hyperscaler für seine optischen Lösungen für Scale-Across-Training entschieden hatten. Im Modell von DC Market Insights entfallen auf Scale-Across-Verbindungen 17,2 % der Ausgaben im Jahr 2025, und sie wachsen um 16,41 % pro Jahr.
Cloud-Käufer dominieren nun die Auftragsbücher der Anbieter
Die Ergebnisse der Anbieter zeigen, dass Cloud-Anbieter zu den Ankerkäufern von Interconnect-Ausrüstung werden. Direkte Cloud-Anbieter machten im vierten Quartal des Geschäftsjahres 2025 42 % des Umsatzes von Ciena aus, mit einem Wachstum von 49 %, und der Umsatz mit Cloud-Anbietern erreichte im zweiten Quartal des Geschäftsjahres 2026 46 % des Gesamtumsatzes, ein Plus von 70 %. Nokia meldete für 2025 Umsätze von EUR 2,4 Mrd. mit KI- und Cloud-Kunden. DC Market Insights schätzt, dass Cloud- und Hyperscale-Anbieter im Jahr 2025 Rechenzentrums-Interconnect im Wert von USD 5,84 Mrd. bzw. 47,8 % kauften.
Markttrends: Wie verändert sich Rechenzentrums-Interconnect?
Der Markt für Rechenzentrums-Interconnect bewegt sich hin zu schnelleren kohärenten Wellenlängen, zu Optiken, die direkt in Router gesteckt werden, und zu eigens für KI-Verkehr gebauten Glasfasertrassen.
Leitungsraten steigen von 400G auf 800G und 1.6T
Die jüngsten kohärenten Generationen haben sich von 400G über 800G auf 1.6T pro Wellenlänge entwickelt. Das COLORZ 800-Modul von Marvell unterstützt 800G-ZR- und -ZR+-Übertragung über bis zu 2.000 km für Verbindungen zwischen verteilten KI-Clustern, und im März 2026 stellte Marvell das COLORZ 1600 vor, ein 1.6T-Modul für Campus- (20 km), Metro- (120 km) und regionale (1.000 km) Verbindungen, wobei Kundenmuster für das zweite Halbjahr 2026 erwartet werden. DC Market Insights prognostiziert, dass die Klasse 1.6T und mehr von 7,9 % des Marktes im Jahr 2025 auf 57,7 % im Jahr 2035 wächst.
Steckbare kohärente Optiken gewinnen Anteile gegenüber Transponder-Shelves
Kohärente Pluggables verlagern die DCI-Optik in den Router oder Switch und machen bei vielen Metro-Verbindungen ein separates Transponder-Shelf überflüssig. Ciena meldete für das Geschäftsjahr 2025 einen Pluggable-Umsatz von mehr als USD 168 Mio., mehr als das Doppelte des Niveaus im Geschäftsjahr 2024, und Cisco erklärte, dass es seine steckbaren Optiken inzwischen an alle großen Hyperscaler verkauft. DC Market Insights prognostiziert einen Anstieg der kohärenten steckbaren Optiken von USD 1,99 Mrd. (16,3 %) im Jahr 2025 auf USD 6,95 Mrd. (24,7 %) im Jahr 2035, während optische DCI-Systeme mit 36,6 % den größten Anteil behalten, weil große Reichweiten und Glasfasertrassen mit hoher Faserzahl weiterhin Leitungssysteme und Verstärker benötigen.
Neue Langstreckentrassen werden rund um KI-Campusse gebaut
Glasfasertrassenbauer verlegen neue Wege zwischen Rechenzentrumsmärkten, wie das unter „Jüngste Entwicklungen“ aufgeführte Langstreckenprogramm von Zayo zeigt. Jede neue Trasse benötigt Leitungssysteme und Transponder an beiden Enden, weshalb DC Market Insights für regionale und Langstrecken-Interconnects ein Wachstum von 9,46 % pro Jahr prognostiziert, schneller als für Metro mit 7,43 %.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Interconnect?
Ein sinkender Preis pro Bit und eine auf eine Handvoll Cloud-Anbieter konzentrierte Käuferbasis sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-Interconnect bremsen und das langfristige Wachstum bei 8,71 % pro Jahr halten, obwohl der übertragene Verkehr viel schneller steigt.
Der Preis pro Bit fällt schneller, als die Ausgaben steigen
Jeder Schritt von 400G über 800G auf 1.6T senkt die Kosten jedes übertragenen Bits. DC Market Insights modelliert, dass die Ausgaben für Bandbreiten-Upgrades auf der installierten Basis von etwa USD 71.000 pro MW im Jahr 2020 auf etwa USD 47.000 pro MW im Jahr 2035 sinken, sodass die Upgrade-Ausgaben nur von USD 7,06 Mrd. im Jahr 2025 auf USD 13,28 Mrd. im Jahr 2035 wachsen, während sich die installierte Basis mehr als verdoppelt. Verbindungen mit 100G und weniger schrumpfen um 9,95 % pro Jahr, Verbindungen mit 200G und 400G um 4,85 % pro Jahr.
Wenige Käufer bestimmen Preise und Zeitpunkte
Die Kundenkonzentration macht Anbieter abhängig von den Ausbauplänen weniger Hyperscaler. Ciena meldete für das vierte Quartal des Geschäftsjahres 2025 drei Kunden, die jeweils mindestens 10 % des Umsatzes ausmachten, zwei davon globale Cloud-Anbieter. DC Market Insights berücksichtigt dies in seinem niedrigen Szenario, in dem der Markt im Jahr 2035 USD 22,85 Mrd. statt USD 28,14 Mrd. beträgt.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-Interconnect sind Anbieter von Grafikprozessoren (GPU) und Neocloud-Anbieter, die um 16,33 % pro Jahr wachsen, sowie Campus-Interconnect für KI-Cluster, das um 10,75 % pro Jahr wächst.
GPU- und Neocloud-Anbieter steigern ihre Interconnect-Ausgaben auf USD 3,71 Mrd.
Spezialisierte GPU-Cloud-Betreiber gaben im Jahr 2025 USD 818,02 Mio. für Rechenzentrums-Interconnect aus, und DC Market Insights erwartet, dass ihre Ausgaben im Jahr 2035 USD 3,71 Mrd. erreichen, mehr als das Vierfache des Niveaus von 2025. DC Market Insights erwartet, dass diese Betreiber steckbare 800G- und 1.6T-Optiken sowie kompakte Leitungssysteme bevorzugen.
Campus-Interconnect wächst bis 2035 auf USD 4,81 Mrd.
KI-Campusse erstrecken sich inzwischen über mehrere Gebäude innerhalb von 20 km, verbunden durch Coherent-Lite-Optiken, die für kurze Reichweiten ausgelegt sind. Das Coherent-Lite-Pluggable WaveLogic 6 Nano 1.6 Tb/s von Ciena zielt auf Rechenzentrums-Fabric- und Campus-Anwendungen ab. DC Market Insights bewertet Campus-Interconnect mit USD 1,73 Mrd. im Jahr 2025 und USD 4,81 Mrd. im Jahr 2035, wodurch sein Anteil von 14,2 % auf 17,1 % steigt.
Preise: Wie viel geben Rechenzentren pro MW für Interconnect aus?
Eine konventionelle Rechenzentrumshalle weist im Jahr 2025 etwa USD 0,24 Mio. Interconnect-Ausgaben pro MW IT-Last auf, eine KI-Halle etwa USD 0,78 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, die optische Systeme, steckbare Optiken, Router- und Switch-Ports für Verbindungen zwischen Standorten, Software und Dienstleistungen umfassen, ohne Glasfaser-Leasing.
| Interconnect-Ausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle, Neubau | 0,22 | 0,24 | 0,25 | 0,26 |
| KI-Halle, Neubau | 0,90 | 0,78 | 0,74 | 0,70 |
| Bandbreiten-Upgrade, pro installiertem MW | 0,07 | 0,06 | 0,05 | 0,05 |
| KI-Anteil an neuer Kapazität | 3 % | 35 % | 60 % | 66 % |
Die Kurven bewegen sich in unterschiedliche Richtungen. Die konventionellen Ausgaben pro MW steigen langsam, da sich mehr Unternehmens- und Cloud-Hallen aus Gründen der Ausfallsicherheit mit zwei oder mehr Standorten verbinden. Die KI-Ausgaben pro MW sinken, weil jede neue kohärente Generation mehr Verkehr pro Dollar überträgt, auch wenn KI-Campusse mehr Verbindungen hinzufügen. Die Upgrade-Ausgaben pro installiertem MW sinken am schnellsten, von etwa USD 71.000 im Jahr 2020 auf etwa USD 47.000 im Jahr 2035, da der Preis pro Bit fällt.
Standards und Regulierung: Welche Spezifikationen prägen Rechenzentrums-Interconnect?
Interoperabilitätsvereinbarungen, nicht Regulierung, entscheiden darüber, welche Optiken für Rechenzentrums-Interconnect Käufer kombinieren können: die Implementierungsvereinbarungen 400ZR und 800ZR des Optical Internetworking Forum (OIF) und das OpenZR+ Multi-Source Agreement (MSA).
OIF 800ZR. Die OIF-Implementierungsvereinbarung für kohärente 800ZR-Schnittstellen vom Oktober 2024 definiert eine kohärente 800G-Leitungsschnittstelle für verstärkte Punkt-zu-Punkt-Verbindungen mit dichtem Wellenlängenmultiplex (DWDM) über eine einzelne Strecke von 80 bis 120 km, etwa für Rechenzentrums-Interconnect. Das OIF veröffentlichte sie zusammen mit Aktualisierungen der 400ZR-Vereinbarung (Version 3.0), die Parameterdefinitionen präzisieren und die Interoperabilität verbessern.
OpenZR+ MSA. Die OpenZR+-Spezifikation ist darauf ausgelegt, größere Reichweiten und ein breiteres Spektrum an Netzwerkarchitekturen als ZR abzudecken. Revision 3.0, veröffentlicht im September 2023, fügte einen leistungsstärkeren 400G-8QAM-Modus und einen Modus mit höherer Sendeleistung hinzu. Zu den ersten Mitgliedern gehören Acacia Communications, Arista Networks, Cisco, Fujitsu Optical Components, InnoLight Technology, Juniper Networks, Lumentum und NTT Electronics.
Regulierung. DC Market Insights stellt keine spezifischen Produktvorschriften für Ausrüstung für Rechenzentrums-Interconnect fest.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Interconnect an?
Optische DCI-Systeme führen den Markt für Rechenzentrums-Interconnect mit 41,2 % des Werts im Jahr 2025 an, Cloud- und Hyperscale-Anbieter führen bei den Käufern mit 47,8 %, und Metro-Verbindungen von 20 bis 120 km führen nach Reichweite mit 49,3 %. Unter den Angeboten sind kohärente steckbare Optiken mit 13,32 % pro Jahr das am schnellsten wachsende Segment, gegenüber 7,43 % für optische DCI-Systeme, weil Router und Switches mit kohärenten 800G- und 1.6T-Ports bei vielen Metro- und Campus-Verbindungen eine separate Transponderebene überflüssig machen.
Nach Angebot: Optische DCI-Systeme führen mit 41,2 %
| Angebot | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Optische DCI-Systeme | 5,03 | 41,2 % | 10,30 | 7,43 % |
| Kohärente steckbare Optiken | 1,99 | 16,3 % | 6,95 | 13,32 % |
| Paket-DCI-Router und -Switches | 2,28 | 18,7 % | 4,61 | 7,29 % |
| Software und Automatisierung | 0,87 | 7,1 % | 2,34 | 10,42 % |
| Dienstleistungen | 2,04 | 16,7 % | 3,94 | 6,81 % |
Software und Automatisierung wachsen mit 10,42 % pro Jahr schneller als Hardwaresysteme, weil KI-Cluster über mehrere Standorte Pfadplanung, Telemetrie und automatisierte Wellenlängenbereitstellung über viele Trassen hinweg benötigen.
Nach Datenrate: 200G und 400G führen mit 44,7 %
| Datenrate | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 100G | 1,68 | 13,8 % | 0,59 | -9,95 % |
| 200G und 400G | 5,46 | 44,7 % | 3,32 | -4,85 % |
| 800G | 4,10 | 33,6 % | 7,99 | 6,89 % |
| 1.6T und mehr | 0,96 | 7,9 % | 16,23 | 32,62 % |
Verbindungen mit 200G und 400G hielten den größten Anteil am Wert des Jahres 2025, dicht gefolgt von 800G mit 33,6 %. DC Market Insights prognostiziert, dass 1.6T und mehr bis 2035 mit USD 16,23 Mrd. zur größten Datenratenklasse wird.
Nach Reichweite: Metro-Verbindungen führen mit 49,3 %
| Reichweite | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus (bis 20 km) | 1,73 | 14,2 % | 4,81 | 10,75 % |
| Metro (20 bis 120 km) | 6,02 | 49,3 % | 12,32 | 7,43 % |
| Regional und Langstrecke (über 120 km) | 4,46 | 36,5 % | 11,00 | 9,46 % |
Metro-Verbindungen von 20 bis 120 km, zu denen die verstärkten Verbindungen von 80 bis 120 km gehören, auf die die OIF-800ZR-Vereinbarung abzielt, machen etwa die Hälfte der Ausgaben aus. Campus-Verbindungen wachsen am schnellsten, da sich KI-Campusse über mehrere Gebäude erstrecken, und regionale Verbindungen gewinnen Anteile, da Trainingscluster mehrere Städte umspannen.
Nach Anwendung: Cloud-Workloads und Datenmobilität führen mit 38,1 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Workloads und Datenmobilität | 4,65 | 38,1 % | 9,40 | 7,29 % |
| Verteiltes KI-Training (Scale-Across) | 2,10 | 17,2 % | 9,59 | 16,41 % |
| Notfallwiederherstellung und Geschäftskontinuität | 2,61 | 21,4 % | 4,28 | 5,05 % |
| Speicherreplikation und gemeinsame Ressourcen | 2,84 | 23,3 % | 4,87 | 5,52 % |
Verteiltes KI-Training wächst mit 16,41 % pro Jahr am schnellsten und überholt bis 2035 die Cloud-Workload-Mobilität als größte Anwendung. Notfallwiederherstellung und Speicherreplikation wachsen langsamer, weil sie der Kapazität von Unternehmen und Colocation folgen und nicht der KI-Kapazität.
Nach Endnutzer: Cloud- und Hyperscale-Anbieter führen mit 47,8 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und Hyperscale-Anbieter | 5,84 | 47,8 % | 14,66 | 9,65 % |
| Kommunikationsdienstleister | 2,15 | 17,6 % | 3,49 | 4,97 % |
| Colocation- und Interconnection-Anbieter | 1,73 | 14,2 % | 3,85 | 8,32 % |
| Unternehmen und öffentliche Hand | 1,67 | 13,7 % | 2,42 | 3,76 % |
| GPU- und Neocloud-Anbieter | 0,82 | 6,7 % | 3,71 | 16,33 % |
GPU- und Neocloud-Anbieter wachsen mit 16,33 % pro Jahr am schnellsten; Unternehmen und öffentliche Hand wachsen mit 3,76 % am langsamsten, da Workloads in die Cloud und in Colocation-Umgebungen wandern.
DC Exklusiv: Das Modell der Interconnect-Ausgaben pro MW und die Matrix Endnutzer × Angebot
Mit USD 2,53 Mrd. im Jahr 2025 sind von Cloud- und Hyperscale-Anbietern gekaufte optische DCI-Systeme die größte Einzelzelle der Matrix und machen 20,7 % aller Ausgaben für Rechenzentrums-Interconnect aus. Die Matrix stellt gegenüber, wer Interconnect kauft und was gekauft wird. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Auslieferungszählung, aufgebaut aus 49 Eingaben: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Hallen), 3 Ausgabenkurven pro MW (konventioneller Neubau, KI-Neubau und Bandbreiten-Upgrade), 5 Aufteilungen nach Angebot, 5 Aufteilungen nach Endnutzer und 4 Anbieterangaben, die zum Abgleich verwendet werden.
| 2025, Mrd. USD | Optische DCI-Systeme | Kohärente steckbare Optiken | Paket-DCI-Router und -Switches | Software und Automatisierung | Dienstleistungen | Gesamt |
|---|---|---|---|---|---|---|
| Cloud- und Hyperscale-Anbieter | 2,53 | 1,25 | 0,96 | 0,35 | 0,75 | 5,84 |
| Kommunikationsdienstleister | 0,96 | 0,15 | 0,44 | 0,17 | 0,42 | 2,15 |
| Colocation- und Interconnection-Anbieter | 0,65 | 0,27 | 0,37 | 0,14 | 0,31 | 1,73 |
| Unternehmen und öffentliche Hand | 0,56 | 0,14 | 0,39 | 0,15 | 0,43 | 1,67 |
| GPU- und Neocloud-Anbieter | 0,33 | 0,18 | 0,13 | 0,05 | 0,13 | 0,82 |
| Gesamt | 5,03 | 1,99 | 2,28 | 0,87 | 2,04 | 12,21 |
Cloud- und Hyperscale-Anbieter geben 21,4 % ihres Interconnect-Budgets für kohärente Pluggables aus, dreimal so viel wie der Anteil von 7,2 % bei Kommunikationsdienstleistern, die für lange Trassen weiterhin Transponder-Shelves bevorzugen. Unternehmen und öffentliche Hand geben 25,8 % ihres Budgets für Dienstleistungen aus, den höchsten Anteil aller Käufer, weil sie selten eigene Optik-Teams unterhalten. GPU- und Neocloud-Anbieter weisen mit 22,4 % den höchsten Pluggable-Anteil auf. Zeilen und Spalten sind auf 2 Dezimalstellen gerundet und ergeben möglicherweise nicht exakt die Summe.
Das Modell der Interconnect-Ausgaben pro MW hat drei Eingaben, die jeder Leser prüfen kann: die jährlich gelieferte neue Kapazität (12,0 GW im Jahr 2025), den für KI gebauten Anteil davon (35 % im Jahr 2025) und die installierte Basis, die Bandbreiten-Upgrades benötigt (etwa 115 GW zu Beginn des Jahres 2025). Multipliziert man jede dieser Größen mit ihren Ausgaben pro MW und addiert die Ergebnisse, ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Interconnect an?
Nordamerika führt den Markt für Rechenzentrums-Interconnect mit 44,8 % des Werts im Jahr 2025 an, und der Nahe Osten und Afrika ist mit 12,34 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass souveräne KI-Campusse am Golf Kapazität von einer kleinen Basis aus hinzufügen und Verbindungen zwischen Campussen sowie zu Cloud-Regionen benötigen.
Nordamerika führt mit einem Anteil von 44,8 %
Nordamerikanische Käufer gaben im Jahr 2025 USD 5,47 Mrd. für Rechenzentrums-Interconnect aus, und DC Market Insights prognostiziert für 2035 USD 11,59 Mrd., eine CAGR von 7,80 %. Die Region beherbergt die KI-Systeme über mehrere Campusse, die die Scale-Across-Nachfrage antreiben, darunter die Fairwater-Standorte von Microsoft in Wisconsin und Atlanta, sowie die von Zayo angekündigten neuen Langstreckentrassen. Nordamerika verliert bis 2035 3,6 Prozentpunkte Anteil, weil andere Regionen schneller Kapazität hinzufügen, nicht weil sein Volumen langsamer wächst.
Asien-Pazifik hält einen Anteil von 29,6 %
Der Asien-Pazifik-Raum hat im Jahr 2025 einen Wert von USD 3,61 Mrd. und bis 2035 von USD 9,12 Mrd., eine CAGR von 9,69 %, und gewinnt 2,8 Prozentpunkte Anteil, der größte Zuwachs aller Regionen. China ist in der Zuordnung von DC Market Insights der größte Markt, während Indien im Modell von DC Market Insights am schnellsten wächst, da Hyperscale- und Colocation-Betreiber neue Campusse hinzufügen, die Verbindungen über mehrere Standorte benötigen.
Europa hält einen Anteil von 17,9 %
Europa hat im Jahr 2025 einen Wert von USD 2,19 Mrd. und bis 2035 von USD 4,67 Mrd., eine CAGR von 7,89 %.
Lateinamerika hält einen Anteil von 4,1 %
Lateinamerika hat im Jahr 2025 einen Wert von USD 500,58 Mio. und bis 2035 von USD 1,35 Mrd., eine CAGR von 10,43 %, wobei Brasilien in der Zuordnung von DC Market Insights der größte Ländermarkt der Region ist.
Naher Osten und Afrika hält einen Anteil von 3,6 %
Der Nahe Osten und Afrika haben im Jahr 2025 einen Wert von USD 439,53 Mio. und bis 2035 von USD 1,41 Mrd., das schnellste Wachstum aller Regionen mit 12,34 % pro Jahr. DC Market Insights erwartet, dass KI-Campusse am Golf den Großteil des Wachstums antreiben und Metro-Verbindungen zwischen Colocation-Standorten den Rest beisteuern.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Interconnect aus?
Die Vereinigten Staaten sind mit USD 4,88 Mrd. im Jahr 2025, 40,0 % des globalen Werts, der größte Ländermarkt für Rechenzentrums-Interconnect, gefolgt von China mit USD 1,38 Mrd. (11,3 %) und Japan mit USD 571,00 Mio. (4,7 %). Die 12 größten Länder machen 79,9 % der Ausgaben im Jahr 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4,88 | 40,0 % | 10,25 | 7,69 % |
| 2 | China | Asien-Pazifik | 1,38 | 11,3 % | 3,21 | 8,83 % |
| 3 | Japan | Asien-Pazifik | 0,57 | 4,7 % | 1,27 | 8,30 % |
| 4 | Vereinigtes Königreich | Europa | 0,47 | 3,8 % | 0,92 | 7,00 % |
| 5 | Kanada | Nordamerika | 0,44 | 3,6 % | 1,01 | 8,57 % |
| 6 | Deutschland | Europa | 0,42 | 3,5 % | 0,88 | 7,61 % |
| 7 | Indien | Asien-Pazifik | 0,34 | 2,8 % | 1,29 | 14,31 % |
| 8 | Australien | Asien-Pazifik | 0,29 | 2,4 % | 0,72 | 9,42 % |
| 9 | Frankreich | Europa | 0,26 | 2,2 % | 0,58 | 8,16 % |
| 10 | Niederlande | Europa | 0,24 | 2,0 % | 0,48 | 6,99 % |
| 11 | Singapur | Asien-Pazifik | 0,24 | 2,0 % | 0,53 | 8,29 % |
| 12 | Brasilien | Lateinamerika | 0,21 | 1,8 % | 0,56 | 10,20 % |
Indien ist mit 14,31 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Brasilien mit 10,20 %, da Betreiber neue Campusse außerhalb der etablierten asiatischen Drehkreuze anbinden. Die Niederlande wachsen in der Zuordnung von DC Market Insights mit 6,99 % pro Jahr am langsamsten. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrums-Interconnect erreicht im Basisszenario bis 2035 USD 28,14 Mrd., mit einer Spanne von USD 22,85 Mrd. bis USD 33,14 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 15 % unter dem Basisszenario; Scale-Across bleibt auf wenige Hyperscaler beschränkt; schnellerer Rückgang des Preises pro Bit | 22,85 | 6,47 % |
| Basis | Zuwächse steigen auf 27,0 GW pro Jahr; KI-Anteil an neuer Kapazität erreicht 66 % | 28,14 | 8,71 % |
| Hoch | Zuwächse 15 % über dem Basisszenario; die meisten großen KI-Cluster erstrecken sich über zwei oder mehr Campusse | 33,14 | 10,50 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Weniger neue Campusse müssen verbunden werden, und die Upgrade-Ausgaben folgen dem sinkenden Preis pro Bit. Das hohe Szenario geht davon aus, dass Training über mehrere Standorte zum Standarddesign für große Cluster wird, sodass neue regionale Trassen und 1.6T-Verbindungen früher kommen.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Interconnect an?
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
Ciena ist mit etwa 15 % des Marktes für Rechenzentrums-Interconnect im Jahr 2025 Marktführer (Schätzung von DC Market Insights: etwa USD 1,85 Mrd. des Umsatzes von Ciena im Geschäftsjahr 2025 von USD 4,77 Mrd., der Umsätze im Bereich Optical Networking von USD 3,25 Mrd. umfasste, zugeordnet zu Verbindungen zwischen Rechenzentren, gemessen am Markt von USD 12,21 Mrd.). DC Market Insights schätzt, dass die fünf größten Anbieter knapp die Hälfte des Marktes halten. Direkte Cloud-Anbieter machten im vierten Quartal des Geschäftsjahres 2025 42 % des Umsatzes von Ciena aus. Nokia erweiterte sein Optik- und Webscale-Geschäft, als es am 28. Februar 2025 die Übernahme von Infinera abschloss, eine Transaktion, die nach eigenen Angaben seine Präsenz im Webscale-Segment ausbaut; sein Geschäftsbereich Optical Networks erzielte 2025 einen Umsatz von EUR 3,02 Mrd. Cisco verkauft steckbare Optiken an alle großen Hyperscaler und verbuchte im ersten Quartal des Geschäftsjahres 2026 Aufträge für KI-Infrastruktur von Hyperscalern in Höhe von USD 1,3 Mrd. Marvell bietet kohärente steckbare 800G-Module an und hat 1.6T-Module sowie kohärente digitale Signalprozessoren in 2nm angekündigt, wobei Muster für das zweite Halbjahr 2026 erwartet werden. Nach Einschätzung von DC Market Insights sind Huawei, ZTE und FiberHome die wichtigsten Anbieter in China, Juniper Networks und Arista Networks konkurrieren bei Router- und Switch-Ports mit kohärenten Optiken, Adtran, Ribbon Communications und NEC konzentrieren sich auf Netzbetreiber und regionale Betreiber, und Lumentum und Coherent liefern optische Komponenten und Module.
Jüngste Entwicklungen
- Im Januar 2025 kündigte Zayo den Bau von mehr als 5.000 neuen Langstrecken-Glasfasertrassenmeilen über fünf Jahre an, um die Nachfrage von KI und Rechenzentren zu bedienen (Quelle: Pressemitteilung von Zayo).
- Im Februar 2025 schloss Nokia die Übernahme von Infinera ab und baute damit seine Präsenz im Webscale-Segment aus (Quelle: Pressemitteilung von Nokia).
- Im September 2025 vereinbarte Ciena die Übernahme von Nubis Communications für USD 270 Mio. in bar, um stromsparende optische und elektrische Interconnects für KI-Workloads innerhalb des Rechenzentrums hinzuzufügen (Quelle: Ankündigung von Ciena).
- Im September 2025 präsentierte Marvell seine COLORZ 800-Familie kohärenter steckbarer 800G-ZR- und -ZR+-Module, die Übertragung über bis zu 2.000 km zwischen verteilten KI-Clustern unterstützen (Quelle: Pressemitteilung von Marvell).
- Im März 2026 stellte Marvell das 1.6T-ZR- und -ZR+-Pluggable COLORZ 1600 für Campus-, Metro- und regionale Verbindungen vor, wobei Muster für das zweite Halbjahr 2026 erwartet werden (Quelle: Ankündigung von Marvell).
- Im Juni 2026 meldete Ciena, dass der Umsatz mit Cloud-Anbietern 46 % des Gesamtumsatzes erreichte, ein Plus von 70 %, und dass DCI einschließlich Scale-Across an Dynamik gewinnt (Quelle: SEC-Einreichung von Ciena).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen zeitnah in unseren Neuigkeiten aus der Rechenzentrumsbranche, und die Verkabelung innerhalb jedes Campus wird im Bericht zum Markt für Rechenzentrumskabel behandelt.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Interconnect erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt und mit Interconnect-Ausgaben pro MW bewertet wurden. Ausgaben für Bandbreiten-Upgrades wurden auf der installierten Basis mit etwa USD 71.000 pro MW im Jahr 2020 hinzugerechnet, die bis 2035 auf etwa USD 47.000 pro MW sinken, da der Preis pro Bit fällt, wobei jedes Jahr 1,8 % der installierten Basis außer Betrieb genommen werden. Die Summe wurde nach 5 Angeboten, 4 Datenraten, 3 Reichweitenklassen, 4 Anwendungen, 5 Endnutzern und 5 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down mit den veröffentlichten Ergebnissen von 4 börsennotierten Anbietern (Ciena, Nokia, Cisco und Marvell) abgeglichen, einschließlich des Segmentumsatzes und Cloud-Anteils von Ciena sowie des Umsatzes von Nokia im Bereich Optical Networks. Die Länderwerte ordnen jede regionale Summe anhand von Ländergewichtungen für installierte und neue Kapazität zu. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsabdeckung und Segmente
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Kapazitätskohortenmodell
- 2.2Annahmen zu Interconnect-Ausgaben pro MW
- 2.3Top-down-Abgleich mit Anbieterdaten
- 2.4Primär- und Sekundärquellen
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktgröße, 2020, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Standpunkt des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Interconnect-Ausgaben pro MW, konventionelle und KI-Hallen
- 5.2Ausgaben für Bandbreiten-Upgrades pro installiertem MW
- 5.3Preis pro Bit nach kohärenter Generation
- 06Standards und Interoperabilität
- 6.1OIF-Implementierungsvereinbarungen 400ZR und 800ZR
- 6.2OpenZR+ Multi-Source Agreement
- 6.3Interoperabilität und Multi-Vendor-Beschaffung
- 07Lieferkettenanalyse
- 7.1Anbieter kohärenter DSPs und photonischer Komponenten
- 7.2Modul- und Systemanbieter
- 7.3Integratoren und Dienstleister
- 7.4Käufer
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Ausgaben für Neubauten und Bandbreiten-Upgrades
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Angebot
- 9.1Optische DCI-Systeme
- 9.2Kohärente steckbare Optiken
- 9.3Paket-DCI-Router und -Switches
- 9.4Software und Automatisierung
- 9.5Dienstleistungen
- 10Markt nach Datenrate
- 10.1Bis 100G
- 10.2200G und 400G
- 10.3800G
- 10.41.6T und mehr
- 11Markt nach Reichweite
- 11.1Campus (bis 20 km)
- 11.2Metro (20 bis 120 km)
- 11.3Regional und Langstrecke (über 120 km)
- 12Markt nach Anwendung
- 12.1Cloud-Workloads und Datenmobilität
- 12.2Verteiltes KI-Training (Scale-Across)
- 12.3Notfallwiederherstellung und Geschäftskontinuität
- 12.4Speicherreplikation und gemeinsame Ressourcen
- 13Markt nach Endnutzer
- 13.1Cloud- und Hyperscale-Anbieter
- 13.2Kommunikationsdienstleister
- 13.3Colocation- und Interconnection-Anbieter
- 13.4Unternehmen und öffentliche Hand
- 13.5GPU- und Neocloud-Anbieter
- 14DC Exklusiv: Modell der Interconnect-Ausgaben pro MW
- 14.1Matrix Endnutzer × Angebot, 2025
- 14.2Modelleingaben und Prüfungen
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Australien, Singapur)
- 15.3Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande)
- 15.4Lateinamerika (Brasilien)
- 15.5Naher Osten und Afrika
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Verschiebungen der regionalen Anteile, 2025 bis 2035
- 17.2Vergleich des regionalen Wachstums, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Schätzung der Marktanteile, 2025
- 19.2Wettbewerbspositionierung
- 19.3Fusionen, Übernahmen und Partnerschaften
- 20Unternehmensprofile
- 20.1Ciena
- 20.2Nokia
- 20.3Cisco
- 20.4Huawei
- 20.5Juniper Networks
- 20.6Arista Networks
- 20.7Marvell Technology
- 20.8ZTE
- 20.9Adtran
- 20.10Lumentum
- 20.11Coherent
- 20.12Ribbon Communications
- 20.13NEC
- 20.14FiberHome
- 21Jüngste Entwicklungen
- 21.1Produkteinführungen
- 21.2Übernahmen
- 21.3Netzausbauten
- 22Empfehlungen der Analysten
- 22.1Für Ausrüstungsanbieter
- 22.2Für Rechenzentrumsbetreiber
- 22.3Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrums-Interconnect, 2020–2035
- Abb. 2Interconnect-Ausgaben pro MW, 2020, 2025, 2030 und 2035
- Abb. 3Marktanteil nach Angebot, 2025 und 2035
- Abb. 4Marktanteil nach Datenrate, 2025 und 2035
- Abb. 5Marktanteil nach Reichweite, 2025 und 2035
- Abb. 6Marktanteil nach Anwendung, 2025 und 2035
- Abb. 7Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Top-12-Länder, 2025
- Abb. 10Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Interconnect-Ausgaben pro MW (Mio. USD)
- Tabelle 3Markt nach Angebot, 2025 und 2035 (Mrd. USD)
- Tabelle 4Markt nach Datenrate, 2025 und 2035 (Mrd. USD)
- Tabelle 5Markt nach Reichweite, 2025 und 2035 (Mrd. USD)
- Tabelle 6Markt nach Anwendung, 2025 und 2035 (Mrd. USD)
- Tabelle 7Markt nach Endnutzer, 2025 und 2035 (Mrd. USD)
- Tabelle 8Matrix Endnutzer × Angebot, 2025 (Mrd. USD)
- Tabelle 9Markt nach Region, 2025 und 2035 (Mrd. USD)
- Tabelle 10Top-12-Länder, 2025 und 2035 (Mrd. USD)
- Tabelle 11Prognoseszenarien, 2035 (Mrd. USD)
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 12,21 Mrd. im Jahr 2025, mit einem Anstieg auf USD 28,14 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 7,43 Mrd.
Um 8,71 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 10,45 % pro Jahr höher, und allein 2025 kamen 15,6 % hinzu, als Hyperscaler begannen, KI-Campusse miteinander zu verbinden.
Optische DCI-Systeme, mit USD 5,03 Mrd. bzw. 41,2 % des Marktes im Jahr 2025. Kohärente steckbare Optiken sind mit 13,32 % pro Jahr das am schnellsten wachsende Angebot.
Laut Schätzungen von DC Market Insights im Jahr 2025 etwa USD 0,24 Mio. pro MW für eine konventionelle Halle und USD 0,78 Mio. pro MW für eine KI-Halle.
Nordamerika, mit USD 5,47 Mrd. bzw. 44,8 % des Werts im Jahr 2025. Der Nahe Osten und Afrika wachsen mit 12,34 % pro Jahr am schnellsten.
Ciena führt mit etwa 15 % des Marktes (Schätzung von DC Market Insights). Nokia, Cisco, Huawei, Juniper Networks, Arista Networks, Marvell Technology, ZTE, Adtran, Lumentum, Coherent, Ribbon Communications, NEC und FiberHome sind ebenfalls im Wettbewerb.
Cloud- und Hyperscale-Anbieter, mit USD 5,84 Mrd. bzw. 47,8 % der Nachfrage im Jahr 2025. GPU- und Neocloud-Anbieter wachsen mit 16,33 % pro Jahr am schnellsten.
Um 16,41 % pro Jahr, von USD 2,10 Mrd. im Jahr 2025 auf USD 9,59 Mrd. im Jahr 2035, wenn Scale-Across mit 34,1 % des Marktes zur größten Anwendung wird.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.