
데이터센터 수처리 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
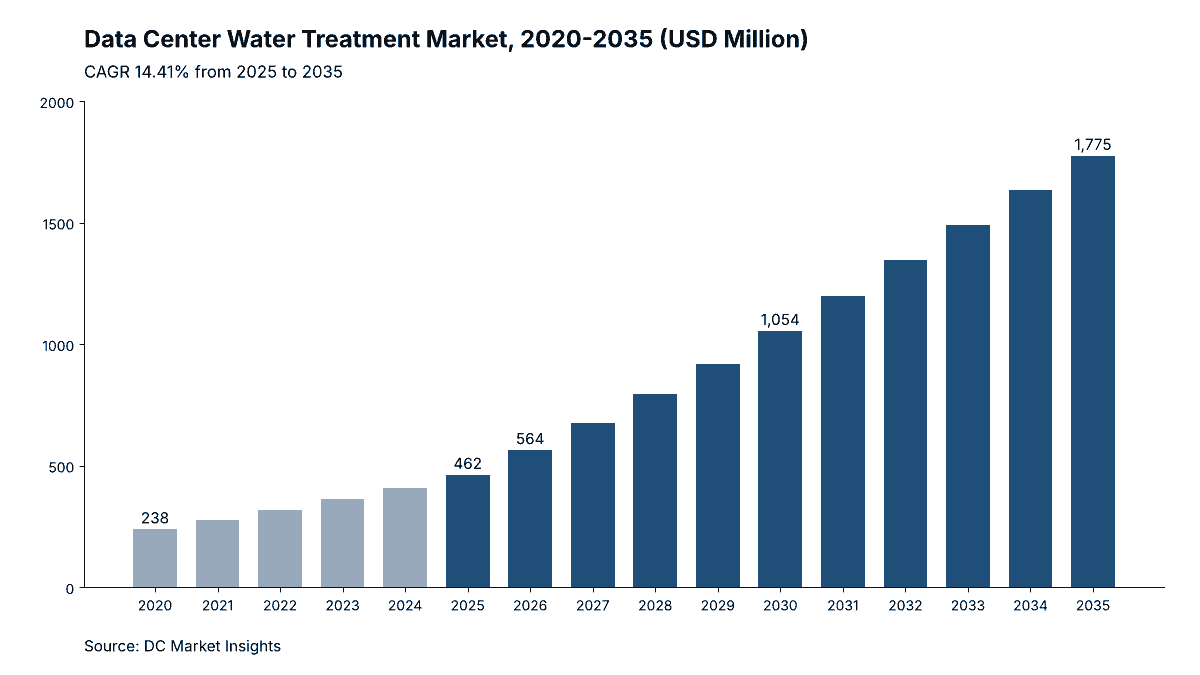
데이터센터 수처리 시장 규모는 2025년 USD 461.9백만였으며, 연평균 성장률(CAGR) 14.41%로 성장해 2035년에는 USD 1,770.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04데이터센터 수처리에는 무엇이 포함되는가?
- 05데이터센터 수처리 시장 추정치는 왜 서로 다른가?
- 06시장 성장 요인
- 07시장 동향
- 08시장 제약 요인
- 09시장 기회
- 10가격 분석: 데이터센터 수처리 mw당 비용
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 수처리 시장은 2026년 5억 6,406만 달러 규모로 평가되며, 2025년 4억 6,189만 달러에서 2035년 17억 7,000만 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 14.41%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 규모는 데이터센터가 순환시키는 물의 양과 규제 당국의 감시 강도에 따라 결정됩니다. NVIDIA는 기존 증발식 설계가 IT 부하 1메가와트(MW)당 연간 약 260만 갤런의 물을 사용한다고 밝히고 있으며, 증발하는 물은 그 속의 광물질을 남기기 때문에 운영사는 냉각탑을 청결하게 유지하고 레지오넬라균을 막기 위해 스케일 및 부식 억제제, 살균제, 여과, 수질 검사에 비용을 지출합니다. DC Market Insights는 2025년 증발식 냉각을 사용하는 데이터센터 용량을 55,680MW로 집계하고, 수처리 프로그램 단가를 MW당 연간 4,200달러로 산정했으며, 이에 따라 장비를 제외하고도 2억 3,386만 달러의 지출이 발생합니다. 이제 두 번째 순환 계통이 첫 번째보다 빠르게 성장하고 있습니다. Ecolab이 2025년 5월 전용 냉각수 모니터링 서비스를 출시한 칩 직접 액체 냉각 루프는 설치된 인공지능(AI) 용량 기준으로 2025년 5,558MW에서 2035년 130,131MW로 늘어납니다. 이에 따라 액체 냉각 루프는 연 30.55%로 가장 빠르게 성장하는 냉각 시스템 부문이 되며, 중동 및 아프리카는 연 18.46%로 가장 빠르게 성장하는 지역입니다. 걸프 지역 캠퍼스는 담수화수나 재생수를 보충수로 쓰는 고온·물 부족 부지에서 증발식 및 하이브리드 냉각기를 가동하기 때문입니다.
주요 시장 통계: 2026년 데이터센터 수처리 시장 규모는 얼마인가?
DC Market Insights는 2026년 데이터센터 수처리 시장을 5억 6,406만 달러로 평가합니다. 이는 2025년 4억 6,189만 달러보다 22.12% 증가한 수치로, 2026년 가동을 시작한 액체 냉각 AI 홀이 냉각탑 프로그램에 더해 냉각수 처리 계약을 추가하기 때문입니다.
- 2025년 시장 규모: 4억 6,189만 달러
- 2026년 시장 규모: 5억 6,406만 달러
- 2030년 시장 규모: 10억 5,000만 달러(10억 5,420만 달러)
- 2035년 시장 규모: 17억 7,000만 달러(17억 7,485만 달러)
- 2025~2035년 CAGR: 기본 시나리오 14.41%, 저성장 시나리오 11.82%, 고성장 시나리오 16.09%
- 증발식 냉각 설치 용량: 2025년 55,680MW, 2035년 124,400MW
- 최대 제공 유형: 화학 처리 프로그램, 2025년 시장 가치의 41.4%(1억 9,115만 달러)
- 최고 성장 냉각 시스템: 액체 냉각 루프, 연 30.55%
- 선도 지역: 북미, 2025년 시장 가치의 46.0%(2억 1,247만 달러)
- 최고 성장 지역: 중동 및 아프리카, 연 18.46%
- 최대 국가: 미국, 2025년 1억 8,938만 달러(전 세계 시장 가치의 41.0%)
- 시장 선도 기업: Ecolab(Nalco Water), 2025년 시장 가치의 약 24%(DC Market Insights 평가)
요약
전 세계 데이터센터 수처리 시장 규모는 2020년 2억 3,803만 달러에서 2025년 4억 6,189만 달러에 도달했으며, 예측 기간 동안 연평균 14.41% 성장해 2035년 17억 7,000만 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 수처리 시장 규모 | 4억 6,189만 달러 |
| 2026년 데이터센터 수처리 시장 규모 | 5억 6,406만 달러 |
| 데이터센터 수처리 시장 CAGR | 14.41% |
| 2035년 데이터센터 수처리 시장 규모 | 17억 7,000만 달러 |
2020년부터 2025년까지 데이터센터 수처리 지출은 연 14.18% 증가했습니다. 증발식 냉각 용량이 40,000MW에서 55,680MW로 늘었고, 신규 캠퍼스가 처음부터 측류 여과, 연수화, 자동 약품 주입을 사양에 포함했기 때문입니다. 향후 10년도 연 14.41%로 비슷하게 성장하지만 그 이유는 다릅니다. 하이퍼스케일 운영사가 폐쇄 루프로 전환하면서 킬로와트시당 물 사용량이 줄어 증발식 프로그램은 연 9.11% 성장에 그치고, 그 공백을 액체 냉각 루프 내부의 냉각수가 메웁니다. 이 냉각수는 접촉하는 모든 콜드 플레이트의 수명 동안 pH, 억제제, 입자 기준을 지켜야 합니다. 2035년 액체 냉각 루프는 시장의 43.3%를 차지하며, 이는 2025년 11.6%에서 크게 늘어난 비중입니다.
핵심 요점
다음 네 가지 분석 결과는 2035년 수처리 지출 17억 7,000만 달러가 어디에서 발생하는지를 보여줍니다.
- 액체 냉각 루프는 연 30.55% 성장하며 시장의 두 번째 성장 엔진이 됩니다. 설치된 액체 냉각 AI 용량이 2025~2035년 약 23배 늘어나고, 각 루프에는 지속적인 냉각수 모니터링이 필요하기 때문입니다.
- 모니터링 및 제어 시스템은 제공 유형 중 가장 빠른 연 19.36% 성장합니다. 운영사가 물을 절약하기 위해 냉각탑의 농축 배수를 높여 운전하는데, 이는 실시간 약품 주입 제어가 있어야만 가능합니다.
- 전처리 및 여과 장비는 연 7.17%로 가장 느리게 성장합니다. 무수(無水) 설계가 확산되면서 신규 증발식 냉각 용량이 2032년 이후 연 약 8,400MW 수준에서 정체되기 때문입니다.
- 중동 및 아프리카는 연 18.46%로 가장 빠르게 성장합니다. 걸프 지역 AI 캠퍼스는 높은 열부하에 담수화수나 처리된 하수를 보충수로 사용하므로 MW당 더 많은 전처리가 필요합니다.
데이터센터 수처리에는 무엇이 포함되는가?
데이터센터 수처리는 데이터센터 내부의 냉각수와 냉각액을 수질 기준 이내로 유지하는 약품, 장비, 모니터링 및 서비스를 포괄하며, 2025년 시장 가치는 4억 6,189만 달러입니다.
포함 범위: 냉각탑 프로그램, 전처리, 냉각수 관리 및 검사
범위는 네 가지 제공 유형으로 구성됩니다. 화학 처리 프로그램은 증발식 냉각탑과 단열 냉각기에 쓰이는 스케일 및 부식 억제제, 분산제, 산화성·비산화성 살균제, 폐쇄형 냉수 루프용 억제제 패키지, 액체 냉각 루프용 냉각수 첨가제를 말합니다. 모니터링 및 제어 시스템은 온라인 센서, 형광 또는 전도도 제어기, 자동 약품 주입 스키드, 그리고 물과 냉각수 상태를 보고하는 소프트웨어입니다. 전처리 및 여과 장비는 데이터센터 부지 내 연수기, 보충수용 역삼투 장치, 측류 필터, 자외선 또는 오존 시스템, 재생수 정밀 처리 설비를 포함합니다. 수질 관리 및 검사 서비스는 레지오넬라 시료 채취, ASHRAE Standard 188에 따른 수질 관리 계획, 냉각수 분석, 시운전 시 루프 세척 및 충전, 현장 서비스 기술자를 포함합니다.
제외 범위: 수도 요금, 냉각 하드웨어, 냉각액 및 공공 처리 시설
범위에서 제외되는 항목은 물 자체와 공공요금, 냉각탑과 건식 냉각기(데이터센터 냉각탑 시장 및 데이터센터 건식 냉각기 시장에서 다룸), 냉각수 분배 장치와 콜드 플레이트(칩 직접 액체 냉각 시장에서 다룸), 대량 글리콜 또는 유전체 유체 공급, 부지 외부의 지자체 하수 처리장 또는 담수화 플랜트, 반도체 팹용 초순수입니다.
세그먼트 간 관계
모든 지출은 동시에 하나의 제공 유형, 하나의 냉각 시스템, 하나의 데이터센터 유형에 속합니다. 2025년 시장 가치 중 증발식 냉각탑 및 단열 냉각기가 3억 6,199만 달러, 액체 냉각 루프가 5,351만 달러, 폐쇄형 냉수 루프가 4,640만 달러를 차지하며, 동일한 4억 6,189만 달러가 화학 처리 프로그램, 모니터링 및 제어 시스템, 전처리 및 여과 장비, 수질 관리 및 검사 서비스로도 나뉩니다.
데이터센터 수처리 시장 추정치는 왜 서로 다른가?
추정치가 다른 이유는 정의가 다르기 때문입니다. DC Market Insights는 2026년 데이터센터 수처리 시장을 5억 6,406만 달러로 보며, 물, 냉각 하드웨어, 냉각액은 제외하고 처리 부문만 집계합니다.
더 넓은 추정치는 상하수도 요금을 포함하는 경우가 많은데, Loudoun Water의 2026년 상업용 음용수 요금인 1,000갤런당 4.42달러를 적용하면 그 금액이 처리 비용 자체보다 큽니다. 또한 냉각탑, 루프 내 글리콜이나 유전체 유체, 데이터센터 클러스터를 위해 건설된 지자체 하수 처리장, 또는 Ecolab과 Veolia가 데이터센터와 함께 하나의 하이테크 사업으로 보고하는 반도체 팹의 초순수 시스템까지 포함하기도 합니다. 반대로 더 좁은 추정치는 약품만 집계하고 전처리 장비와 레지오넬라 검사 서비스를 제외합니다.
| 항목 | DC Market Insights 범위 포함 여부 | 이유 |
|---|---|---|
| 냉각탑 약품, 약품 주입 및 모니터링 | 포함(2025년 1억 7,818만 달러) | 증발식 냉각 MW당 매년 구매 |
| 보충수 전처리 및 측류 여과 | 포함(2025년 1억 2,813만 달러) | 데이터센터 부지 내 설치 |
| 액체 루프 냉각수 처리 및 세척 | 포함(2025년 5,351만 달러) | 콜드 플레이트와 냉각수 분배 장치를 기준 이내로 유지 |
| 상하수도 요금 | 미포함 | 처리 제품이 아닌 공공요금 |
| 냉각탑, 건식 냉각기, 냉각액 | 미포함 | DC Market Insights의 관련 보고서에서 규모 산정 |
| 반도체 초순수, 지자체 처리 시설 | 미포함 | 구매자와 부지가 다름 |
다른 정의에서 사용되지만 본 범위에서 제외되는 항목으로는 수도 공공요금, 담수화 플랜트, 지자체 재생수 공급망, 마이크로일렉트로닉스용 초순수, 글리콜 공급, 유전체 침지 유체, 폐수 방류 부담금이 있습니다. 범위 내 구매자로는 하이퍼스케일 및 AI 운영사, 코로케이션 사업자, 엔터프라이즈 데이터센터, 그리고 냉각탑 한 대를 갖춘 엣지 사이트를 운영하는 중소 사업자가 있습니다.
데이터센터는 왜 수처리에 더 많이 지출하는가?
2026년 수처리 지출은 22.12% 증가한 5억 6,406만 달러에 이릅니다. 처리 대상 용수, 처리 대상 냉각수, 검사 수요를 동시에 늘리는 세 가지 변화 때문입니다.
액체 냉각 루프가 모든 AI 홀에 두 번째 처리 계통을 추가
칩 직접 냉각 방식은 폭이 1밀리미터에도 못 미치는 유로를 가진 콜드 플레이트로 냉각수를 보내므로, 부식 생성물, 생물 성장, 억제제 고갈이 플레이트를 막아 그래픽 처리 장치(GPU)의 성능을 떨어뜨릴 수 있습니다. Ecolab에 따르면 회사는 2025년 5월 칩 직접 액체 냉각용 3D TRASAR Technology를 출시해 “냉각수 농도, 온도, pH, 유량 및 기타 유체 상태 지표를 추적”하고 있으며, Solenis에 따르면 Solenis는 2026년 6월 Dow의 Coolant Care Network에 승인 서비스 제공업체로 합류했습니다. DC Market Insights는 설치된 액체 냉각 AI 용량을 2025년 5,558MW, 2035년 130,131MW로 추정하며, 2025년 냉각수 처리, 모니터링 및 서비스 비용을 MW당 연간 약 6,000달러로 봅니다.
물 사용량 보고 규정이 사용량을 감사 대상 수치로 전환
위임규정(EU) 2024/1364에 따르면 IT 전력 500kW 이상의 데이터센터 운영사는 총 용수 투입량과 음용수 투입량을 세제곱미터 단위로 보고해야 하며, 최초 보고 기한은 2024년 9월 15일, 이후 2025년부터 매년 5월 15일입니다. 캘리포니아 주지사실에 따르면 주지사는 2026년 9월 21일 데이터센터 물 사용 공개에 관한 AB 2469와 데이터센터 수자원에 관한 AB 2619에 서명했으며, 미네소타 하원의 2025년 법률 요약에 따르면 미네소타주는 이제 연간 1억 갤런 이상을 사용할 가능성이 있는 데이터센터를 심사합니다. 물 사용량을 보고하게 되면 운영사는 계량 설비와 함께 냉각탑의 농축 배수를 높여 운전할 수 있는 처리 솔루션을 구매하며, 이는 모니터링 및 제어 시스템의 연 19.36% 성장을 이끕니다.
뉴욕시의 31일 주기 레지오넬라 검사가 규제 준수 기준을 제시
뉴욕시 보건정신위생국에 따르면 2026년 5월 8일부터 뉴욕시는 건물주가 냉각탑을 가동하는 동안 31일마다 레지오넬라균 검사를 하도록 의무화했으며, 대상은 냉각탑이 등록된 약 4,000개 건물입니다. 뉴욕주는 이미 사용 기간 중 90일마다 점검과 매년 11월 1일까지 연례 인증을 요구하고 있습니다. 미국 질병통제예방센터(CDC) 툴킷은 소독제 잔류 농도를 “자동화 시스템으로 모니터링하고 조정해야 한다”고 명시합니다. DC Market Insights는 레지오넬라 시료 채취, 수질 관리 계획, 기술자 방문 비용을 2025년 증발식 냉각 MW당 연간 1,000달러로 산정하며, 이 비용은 2035년 124,400MW 기준 1,300달러로 상승합니다.
데이터센터 냉각수 관리는 어떻게 변화하고 있는가?
세 가지 변화가 데이터센터의 용수 관련 구매 항목을 바꾸고 있으며, 이 변화들은 함께 2035년 지출을 모니터링, 서비스, 냉각수 관리 쪽으로 이동시켜 17억 7,000만 달러 중 58.8%를 차지하게 합니다.
하이퍼스케일 사이트에서 재생수가 음용수를 대체
Amazon에 따르면 Amazon Web Services(AWS)는 24개 데이터센터에서 냉각용으로 재생수를 사용하고 있으며 이를 120개 이상 지역으로 확대할 계획입니다. Veolia는 2026년 1분기 실적 발표에서 데이터센터 냉각용 재생수와 관련해 Amazon과 협력하고 있다고 밝혔습니다. Loudoun Water의 요금표에 따르면 2026년 재생수 요금은 1,000갤런당 2.07달러로, 상업용 음용수 요금 구간인 4.42~7.59달러보다 낮습니다. 재생수에는 영양염류, 인산염, 부유 고형물이 더 많이 포함되어 있어, 수도 요금에서 절감한 금액이 추가 여과, 소독, 약품 주입 비용으로 쓰입니다.
높은 농축 배수 운전에는 실시간 제어가 필요
미국 에너지부의 연방 에너지 관리 프로그램(FEMP)은 농축 배수를 3에서 6으로 높이면 냉각탑 보충수가 20%, 블로다운이 50% 줄어든다고 설명합니다. 스케일 생성 한계에 가깝게 냉각탑을 운전하려면 전도도, 억제제, 산화제를 지속적으로 제어해야 하며, 이 때문에 모니터링 및 제어 시스템 부문은 2035년 시장의 18.4%인 3억 2,668만 달러로 증가합니다.
수처리 기업의 냉각 하드웨어 진출
Ecolab은 2026년 3월 액체 냉각 장비 제조사 CoolIT Systems를 현금 약 47억 5,000만 달러에 인수하기로 합의했으며, CoolIT가 향후 12개월간 약 5억 5,000만 달러의 매출을 가져올 것이라고 밝혔습니다. Ecolab의 발표에 따르면 2026년 7월 거래가 완료되었을 때 Ecolab은 데이터센터와 마이크로일렉트로닉스를 담당하는 Global High-Tech 사업의 2026년 연환산 매출이 15억 달러에 근접하고 있으며 2030년까지 40억 달러를 목표로 한다고 밝혔습니다. 루프와 그 내부 유체의 처리를 하나의 계약으로 판매하면 냉각수 관리의 주도권이 하드웨어 공급업체 쪽으로 이동합니다.
시장 제약 요인: 데이터센터 수처리 지출 둔화 요인은 무엇인가?
두 가지 제약 요인이 증발식 프로그램을 위축시키며, 이 때문에 시장이 연 14.41% 성장하는 동안 이 프로그램은 연 9.11% 성장에 그칩니다.
Microsoft와 NVIDIA의 무수 냉각 설계
Microsoft에 따르면 2024년 8월 이후의 모든 신규 데이터센터 설계는 냉각에 물을 전혀 소비하지 않는 폐쇄 루프 칩 냉각을 채택해 데이터센터당 연간 1억 2,500만 리터 이상의 물 사용을 피하고 있습니다. NVIDIA는 45 °C 냉각수가 “건식 냉각기를 이용한 칠러 없는 운전을 가능하게 할 수 있다”고 설명합니다. 이에 따라 DC Market Insights는 신규 AI 용량 중 증발식 비중을 2025년 48%에서 2035년 30%로 낮췄으며, 그 결과 신규 증발식 냉각 용량은 2025년 5,448MW 대비 2035년 8,467MW에 머뭅니다.
하이퍼스케일 운영사의 킬로와트시당 물 사용량 감소
하이퍼스케일 운영사는 이미 IT 에너지 단위당 물 사용량이 평균적인 사이트보다 훨씬 적습니다. 로렌스 버클리 국립연구소(LBNL)에 따르면 2023년까지 미국 데이터센터 평균이 킬로와트시당 0.36리터를 약간 웃도는 반면, AWS는 물 사용 효율(WUE) 0.12리터/킬로와트시(L/kWh), Microsoft는 0.30 L/kWh, Meta는 0.19를 보고하고 있습니다. MW당 보충수가 줄면 MW당 억제제와 살균제 사용량(킬로그램)도 줄어들기 때문에, 증발식 냉각 MW당 약품 지출은 2025년 2,400달러에서 2035년 2,700달러로 소폭 증가하는 데 그칩니다.
데이터센터 수처리 공급업체의 기회는 어디에 있는가?
가장 큰 두 가지 기회는 액체 냉각 루프용 냉각수 관리와 대체 수원용 전처리이며, 두 부문을 합한 2035년 가치는 10억 3,000만 달러입니다.
칩 직접 냉각 루프를 위한 냉각수 관리 계약
액체 냉각 루프는 2035년 시장의 43.3%인 7억 6,916만 달러에 이릅니다. 새로 추가되는 액체 냉각 MW마다 시운전 시 세척 및 충전이 필요하고(2025년 MW당 8,000달러), 이후 수명 기간 내내 모니터링, 억제제 보충, 유체 분석이 이어지기 때문입니다. Dow의 Coolant Care Network가 승인 서비스 제공업체와 함께 하는 것처럼 콜드 플레이트 보증을 위한 냉각수 품질을 인증할 수 있는 공급업체가 이러한 계약을 수주하는 데 가장 유리합니다.
재생수, 담수화수, 지하수 수원을 위한 전처리
전처리 및 여과 장비는 2035년 2억 5,618만 달러에 이릅니다. 버지니아주의 2026년 예산 협의 보고서는 2027년 1월 1일 이후 완전한 대기 허가 신청서를 제출하는 동부 버지니아 지하수 관리 구역 내 신규 데이터센터에 공랭식 냉각, 폐쇄 루프 냉각, 또는 100% 재생수나 빗물 사용을 요구하는 내용을 담고 있습니다. 또한 사우디아라비아와 아랍에미리트의 걸프 지역 캠퍼스는 담수화수나 처리된 하수 방류수를 사용합니다. 이러한 수원은 모두 냉각탑에 도달하기 전에 여과, 연수화 또는 역삼투 처리가 필요합니다.
데이터센터 수처리 비용은 MW당 얼마인가?
DC Market Insights는 2025년 수처리 비용을 증발식 냉각 MW당 연간 4,200달러, 신규 증발식 MW당 전처리 장비 18,000달러, 액체 냉각 MW당 연간 6,000달러로 추정합니다.
| 연도 | 증발식 프로그램(MW당 연간 달러) | 전처리 장비(신규 증발식 MW당 달러) | 액체 루프 처리(MW당 연간 달러) | 폐쇄형 냉수 루프(MW당 연간 달러) |
|---|---|---|---|---|
| 2020 | 3,600 | 15,000 | 5,000 | 350 |
| 2025 | 4,200 | 18,000 | 6,000 | 400 |
| 2030 | 4,600 | 20,000 | 5,500 | 430 |
| 2035 | 4,900 | 21,000 | 5,000 | 450 |
2025년 MW당 4,200달러의 증발식 프로그램은 약품 2,400달러, 모니터링 800달러, 검사 및 서비스 1,000달러로 구성되며, NVIDIA가 제시한 MW당 연간 260만 갤런을 기준으로 하면 약품 비용은 보충수 1,000갤런당 약 0.92달러입니다. 공개 기준 자료로, 미국 연방조달청(GSA)은 연방 건물의 대체 냉각탑 수처리 시스템 설치 비용을 냉동톤당 20~151달러, 투자 회수 기간을 2~3년으로 측정했으며, 환경보호청(EPA) WaterSense 가이드는 증발량을 냉동톤시당 약 1.8갤런으로 제시합니다. 액체 루프 처리 비용은 대형 루프가 센서 및 서비스 비용을 더 많은 MW에 분산시키면서 2035년 MW당 연간 5,000달러로 낮아집니다.
데이터센터에 적용되는 수질 규정과 표준은 무엇인가?
레지오넬라 관리부터 물 사용량 보고까지, 9개의 규정과 표준이 2026년 5억 6,406만 달러 규모의 시장을 형성합니다.
- ASHRAE Standard 188: 미국 냉난방공조기술자협회(ASHRAE)의 표준으로, “레지오넬라증 위험 관리를 위한 최소 요건을 수립”하고 수질 관리 프로그램을 규정합니다.
- CDC 냉각탑 툴킷: 운영사에 수질 관리 프로그램과 자동 소독제 제어 사용을 권고하며, 2025년 1월 3일 개정되었습니다.
- 뉴욕주 10 NYCRR Subpart 4-1: 뉴욕주 보건부에 따르면 등록, 사용 기간 중 90일마다 점검, 매년 11월 1일까지 인증을 요구합니다.
- 뉴욕시 냉각탑 규정: 뉴욕시 보건정신위생국에 따르면 2026년 5월 8일부터 가동 중 31일마다 레지오넬라 검사를 의무화합니다.
- 위임규정(EU) 2024/1364: 에너지효율지침(EU) 2023/1791 제12조에 따라 IT 전력 500kW 이상의 데이터센터에 용수 투입량 보고를 요구합니다.
- 캘리포니아 AB 2469 및 AB 2619: 지방정부와 상수도 사업자에 대한 물 사용 공개를 규정하며 2026년 9월 21일 서명되었습니다. AB 2469에 대한 위원회 분석은 2028년 1월 1일부터 적용되는 물 부족 대응 계획을 설명합니다.
- 미네소타 법령 103G.265 및 103G.271: 연간 1억 갤런 이상을 소비할 가능성이 있는 데이터센터에 대해 천연자원부의 심사를 받도록 합니다.
- 유타 HB 76: 연간 75에이커피트 이상을 취수하는 데이터센터에 연례 물 사용량 보고를 요구합니다.
- 싱가포르 공공사업청(PUB) 규정: 연간 60,000세제곱미터 이상을 사용하는 사이트에 물 효율 관리 계획을 의무화하며, 데이터센터 부문 중앙값 기준을 MWh당 2.1세제곱미터로 제시합니다.
데이터센터 수처리 시장에서 가장 큰 세그먼트는 무엇인가?
화학 처리 프로그램은 2025년 시장 가치의 41.4%인 1억 9,115만 달러로 최대 제공 유형이며, 증발식 냉각탑 및 단열 냉각기는 78.4%로 최대 냉각 시스템입니다.
제공 유형별: 화학 처리 프로그램이 41.4%로 선두
| 제공 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 화학 처리 프로그램 | 191.15 | 41.4% | 697.05 | 13.81% |
| 전처리 및 여과 장비 | 128.13 | 27.7% | 256.18 | 7.17% |
| 수질 관리 및 검사 서비스 | 86.96 | 18.8% | 494.94 | 18.99% |
| 모니터링 및 제어 시스템 | 55.66 | 12.1% | 326.68 | 19.36% |
| 합계 | 461.89 | 100.0% | 1,774.85 | 14.41% |
화학 처리 프로그램이 선두인 이유는 억제제와 살균제가 냉각탑이나 루프가 가동되는 매일 소비되기 때문입니다. 모니터링 및 제어 시스템이 가장 빠르게 성장하는 이유는 보고 규정과 높은 농축 배수 운전 모두 온라인 측정을 필요로 하기 때문입니다.
냉각 시스템별: 증발식 냉각탑 및 단열 냉각기가 78.4%로 선두
| 냉각 시스템 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 증발식 냉각탑 및 단열 냉각기 | 361.99 | 78.4% | 865.74 | 9.11% |
| 액체 냉각 루프 | 53.51 | 11.6% | 769.16 | 30.55% |
| 폐쇄형 냉수 루프 | 46.40 | 10.0% | 139.95 | 11.67% |
| 합계 | 461.89 | 100.0% | 1,774.85 | 14.41% |
신규 설계가 건식 방열로 전환되더라도 증발식 냉각 기반이 두 배 이상 늘어나기 때문에, 증발식 시스템은 2035년에도 시장 가치의 48.8%로 최대 냉각 시스템 지위를 유지합니다.
데이터센터 유형별: 하이퍼스케일 및 AI 데이터센터가 48.0%로 선두
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 AI 데이터센터 | 221.71 | 48.0% | 1,064.91 | 16.99% |
| 코로케이션 데이터센터 | 147.81 | 32.0% | 496.96 | 12.89% |
| 엔터프라이즈 및 엣지 데이터센터 | 92.38 | 20.0% | 212.98 | 8.71% |
| 합계 | 461.89 | 100.0% | 1,774.85 | 14.41% |
하이퍼스케일 및 AI 운영사는 액체 냉각 용량의 대부분을 보유하고 여러 사이트에 걸친 수처리 계약을 체결하기 때문에 가장 빠르게 성장합니다.
DC 단독 분석: 데이터센터 수질 규정 타임라인, 2024~2028년 9개 규정
DC Market Insights는 날짜가 명시된 규정 또는 설계 결정 9건을 바탕으로 이 타임라인을 구성하고, 각 항목에 수처리 지출에 대한 모델 기반 영향을 연결했습니다. 해당 영향은 DC Market Insights의 추정치이며 규정 제정 기관이 발표한 수치가 아닙니다.
| 시기 | 규정 또는 설계 변경 | 적용 대상 | 요구 사항 | 수처리 지출에 미치는 영향(DCMI 추정) |
|---|---|---|---|---|
| 2024년 8월 | Microsoft 무수 냉각 설계 | Microsoft의 모든 신규 데이터센터 설계 | 폐쇄 루프 칩 냉각, 증발 용수 미사용 | 지출을 냉각탑 약품에서 냉각수 관리로 이동 |
| 2024년 9월 | 위임규정(EU) 2024/1364 | 500kW 이상 데이터센터 | 총 용수 및 음용수 투입량 보고 | 계량 및 약품 주입 제어 확대 |
| 2025년 5월 | 칩 직접 냉각용 Ecolab 3D TRASAR | 액체 냉각 루프 | 실시간 냉각수 상태 모니터링 | 루프 모니터링 가격 기준 형성 |
| 2025년 6월 | 미네소타 103G.271 | 연간 1억 갤런 초과 사이트 | 사전 신청 심사 및 허가 조건 | 높은 농축 배수 운전과 재이용에 유리 |
| 2026년 3월 | 싱가포르 PUB 기준 | 데이터센터 | 중앙값 MWh당 2.1세제곱미터 | 냉각탑 효율 벤치마크 |
| 2026년 5월 | 뉴욕시 31일 주기 검사 | 냉각탑 보유 건물 약 4,000곳 | 31일마다 레지오넬라 검사 | 냉각탑당 시료 채취 방문 증가 |
| 2026년 9월 | 캘리포니아 AB 2469 및 AB 2619 | 신규 또는 증설 데이터센터 | 물 사용 공개 | 계량 및 보고 서비스 |
| 2027년 1월 | 버지니아 예산 항목 366 #7c | 동부 버지니아 지하수 관리 구역 | 공랭식, 폐쇄 루프 또는 100% 재생수 | 재생수 전처리 |
| 2028년 1월 | 캘리포니아 물 부족 대응 계획 | 신규 또는 증설 데이터센터 | 지방 승인 전 계획 수립 | 가뭄 대응형 수처리 설계 |
이 타임라인은 kWh당 물 사용량이 줄어도 시장이 계속 성장하는 이유를 보여줍니다. 9개 규정 중 5개가 측정, 검사 또는 재이용을 추가하며 이는 모두 수처리 구매로 이어지는 반면, 증발 용수를 완전히 없애는 것은 Microsoft와 버지니아의 설계 변경뿐입니다.
데이터센터 수처리에 가장 많이 지출하는 지역은 어디인가?
북미는 2025년 시장 가치의 46.0%인 2억 1,247만 달러로 선두이며, 중동 및 아프리카는 연 18.46%로 가장 빠르게 성장합니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 북미 | 212.47 | 46.0% | 745.44 | 13.37% |
| 아시아 태평양 | 124.71 | 27.0% | 567.95 | 16.37% |
| 유럽 | 78.52 | 17.0% | 230.73 | 11.38% |
| 중동 및 아프리카 | 27.71 | 6.0% | 150.86 | 18.46% |
| 중남미 | 18.48 | 4.0% | 79.87 | 15.77% |
| 합계 | 461.89 | 100.0% | 1,774.85 | 14.41% |
북미, 46.0% 점유율로 선두
북미는 가장 큰 증발식 냉각 기반과 뉴욕을 필두로 한 가장 엄격한 레지오넬라 규제를 갖추고 있으며, Loudoun Water가 재생수 요금을 음용수 요금의 절반 이하로 책정한 북버지니아의 재생수 공급망이 전처리 수요를 창출합니다.
아시아 태평양, 27.0% 점유율
아시아 태평양은 중국, 인도, 호주가 하이퍼스케일 캠퍼스를 확충하면서 연 16.37% 성장합니다. 싱가포르 PUB는 연간 60,000세제곱미터 이상을 사용하는 사이트에 물 효율 관리 계획을 요구합니다.
유럽, 17.0% 점유율
유럽은 서늘한 기후 덕분에 건식 냉각을 더 많이 활용할 수 있어 연 11.38%로 가장 느리게 성장하지만, 500kW 이상의 모든 데이터센터는 위임규정(EU) 2024/1364에 따라 용수 투입량을 보고해야 합니다.
중동 및 아프리카, 6.0% 점유율
DC Market Insights는 사막 기후에 위치한 사우디아라비아와 아랍에미리트의 AI 캠퍼스가 담수화수나 처리된 방류수를 보충수로 사용할 것으로 보며, 이는 MW당 더 많은 전처리를 필요로 하므로 중동 및 아프리카가 가장 빠르게 성장하는 지역이 됩니다.
중남미, 4.0% 점유율
중남미는 브라질을 중심으로 연 15.77% 성장합니다. DC Market Insights는 따뜻한 기후에서 증발식 냉각을 사용하는 상파울루 인근 캠퍼스에 지역 가치의 대부분을 배분합니다.
데이터센터 수처리에 가장 많이 지출하는 국가는 어디인가?
미국은 2025년 1억 8,938만 달러로 전 세계 시장 가치의 41.0%를 차지하는 최대 국가이며, 사우디아라비아는 연 20.99%로 주요 국가 중 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 189.38 | 665.57 | 13.39% |
| 2 | 중국 | 아시아 태평양 | 55.43 | 239.60 | 15.77% |
| 3 | 일본 | 아시아 태평양 | 18.48 | 63.89 | 13.21% |
| 4 | 독일 | 유럽 | 16.17 | 46.15 | 11.06% |
| 5 | 인도 | 아시아 태평양 | 13.86 | 92.29 | 20.88% |
| 6 | 영국 | 유럽 | 13.86 | 42.60 | 11.88% |
| 7 | 캐나다 | 북미 | 13.86 | 51.47 | 14.02% |
| 8 | 호주 | 아시아 태평양 | 11.55 | 49.70 | 15.71% |
| 9 | 브라질 | 중남미 | 9.24 | 40.82 | 16.02% |
| 10 | 사우디아라비아 | 중동 및 아프리카 | 7.39 | 49.70 | 20.99% |
| 11 | 싱가포르 | 아시아 태평양 | 6.93 | 28.40 | 15.15% |
| 12 | 아일랜드 | 유럽 | 6.93 | 21.30 | 11.88% |
인도는 연 20.88%로 사우디아라비아에 버금가는 속도로 성장합니다. DC Market Insights는 뭄바이와 첸나이의 신규 캠퍼스가 지자체 용수와 재생수를 활용한 증발식 또는 하이브리드 냉각을 채택할 것으로 예상합니다.
2035년 데이터센터 수처리 시장 전망은 어떻게 달라질 수 있는가?
2035년 시장은 무수 설계의 확산 속도에 따라 기본 시나리오 17억 7,000만 달러를 중심으로 14억 1,000만 달러에서 20억 5,000만 달러 사이에서 형성됩니다.
| 시나리오 | 2027년부터의 가정 | 2035년(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|
| 저성장 | 증발식 냉각 용량 20% 감소, 액체 냉각 용량 15% 감소, 가격 5% 하락 | 1,412.01 | 11.82% |
| 기본 | DC Market Insights 기본 가정 | 1,774.85 | 14.41% |
| 고성장 | 증발식 냉각 용량 12% 증가, 액체 냉각 용량 10% 증가, 가격 5% 상승 | 2,053.44 | 16.09% |
저성장 시나리오는 Microsoft 방식의 폐쇄 루프와 45 °C 건식 냉각의 빠른 도입을 반영하며, 고성장 시나리오는 증발식 방열이 건식 냉각기보다 전력을 적게 사용하는 전력 제약 캠퍼스에서 증발식 용량이 늘어나는 경우를 반영합니다.
주요 데이터센터 수처리 기업은 어디인가?
Ecolab(Nalco Water)은 2025년 4억 6,189만 달러 시장의 약 24%를 차지하며 선두를 달리고 있으며, 상위 5개 공급업체가 약 55%를 점유합니다. 이는 공개된 데이터센터 고객 기반, 제품 출시, 서비스 네트워크를 바탕으로 한 DC Market Insights의 추정치입니다.
- Ecolab (Nalco Water)
- Veolia
- Solenis
- ChemTreat (Veralto)
- Kurita Water Industries
- Xylem
- Suez
- Dow
- Buckman
- Chem-Aqua (NCH)
- Garratt-Callahan
- Culligan
- Ion Exchange (India)
- Organo
24% 추정의 근거는 다음과 같습니다. Ecolab은 이미 1,000곳 이상의 데이터센터에 서비스를 제공하고 있으며, 2025년 4분기 Global High-Tech 부문에서 두 자릿수 성장을 보고했고, 마이크로일렉트로닉스와 인수한 CoolIT 냉각 하드웨어를 포함한 이 부문의 2026년 연환산 매출을 15억 달러에 가깝다고 밝혔습니다. Veolia의 2026년 4월 발표에 따르면 Veolia는 2030년까지 데이터센터와 마이크로일렉트로닉스를 합쳐 연간 10억 유로 이상의 매출을 목표로 합니다. ChemTreat의 모회사인 Veralto는 2026년 2분기 Water Quality 부문의 핵심 매출 성장률을 5.7%로 보고했으나 데이터센터 관련 수치는 공개하지 않았습니다.
최근 동향
2026년의 날짜가 명시된 6건의 사건은 공급업체와 규제 당국이 냉각수 관리와 물 사용량 보고로 수렴하고 있음을 보여줍니다.
- 2026년 9월, 캘리포니아 주지사가 데이터센터 물 사용에 관한 AB 2469와 AB 2619에 서명했습니다(출처: 캘리포니아 주지사실).
- 2026년 7월, Ecolab이 CoolIT Systems 인수를 완료하고 Global High-Tech 부문의 2030년 매출 목표를 40억 달러로 설정했습니다(출처: Ecolab).
- 2026년 6월, Solenis가 칩 직접 냉각 데이터센터를 위한 Dow의 Coolant Care Network에서 승인 서비스 제공업체가 되었습니다(출처: Solenis).
- 2026년 5월, 냉각탑에 대한 뉴욕시의 31일 주기 레지오넬라 검사 규정이 시행되었습니다(출처: 뉴욕시 보건정신위생국).
- 2026년 5월, Veolia가 Data Center Resource 360 솔루션과 Amazon과의 재생수 협력 사업을 발표했습니다(출처: Veolia 2026년 1분기 실적).
- 2026년 4월, Veolia가 2030년까지 데이터센터 및 마이크로일렉트로닉스 연간 매출 10억 유로 이상이라는 목표를 제시했습니다(출처: Veolia).
조사 방법론: DC Market Insights의 데이터센터 수처리 시장 규모 산정 방식
DC Market Insights는 처리 대상 MW와 MW당 처리 비용을 기반으로 상향식(bottom-up)으로 데이터센터 수처리 시장을 산정했으며, 그 결과 2025년 4억 6,189만 달러, 2035년 17억 7,000만 달러를 도출했습니다.
수치로 본 모델. 증발식 냉각 설치 기반은 2020년, 2025년, 2030년, 2035년의 설치 IT 기반 80,000MW, 116,000MW, 196,000MW, 311,000MW 중 각각 50%, 48%, 44%, 40%로, DC Market Insights 냉각탑 모델과 동일한 경로를 따릅니다. 여기에 약품(MW당 연간 2,100~2,700달러), 모니터링(700~900달러), 서비스(800~1,300달러) 단가를 곱합니다. 전처리 장비 단가 15,000~21,000달러는 신규 증발식 냉각 MW(2020년 2,922MW, 2025년 5,448MW, 2030년 8,096MW, 2035년 8,467MW)와 기존 기반의 연 3% 교체분에 적용됩니다. 액체 냉각 용량은 설치 AI 용량 3,000MW, 12,350MW, 57,850MW, 136,980MW의 각각 20%, 45%, 85%, 95%이며, MW당 연간 5,000~6,000달러에 신규 액체 냉각 MW당 세척 및 충전 비용 7,000~8,000달러를 더합니다. 폐쇄형 냉수 루프는 설치 MW당 연간 350~450달러를 추가합니다. 기준 연도 사이의 값은 선형 보간합니다. 제공 유형, 냉각 시스템, 데이터센터 유형, 지역 및 국가별 구분은 DC Market Insights 조사 방법론에 따라 매년 합계와 일치하도록 배분한 DC Market Insights의 할당치입니다.
범위 검증. (1) 상한: 2025년 설치된 116,000MW 전체가 증발식 냉각을 사용하고 신규 용량 12,000MW 전체에 전처리 장비가 적용된다고 가정하면 시장은 약 7억 5,000만 달러가 되며, 이는 모델 결과인 4억 6,189만 달러보다 큽니다. (2) 상한: Ecolab에 부여한 24% 점유율은 2025년 약 1억 1,085만 달러에 해당하며, 이는 마이크로일렉트로닉스와 약 5억 5,000만 달러의 CoolIT 하드웨어까지 포함하는 Global High-Tech 사업의 2026년 연환산 매출 15억 달러 근접치의 10분의 1에도 못 미칩니다. (3) 하한: Ecolab이 서비스하는 1,000곳 이상의 데이터센터에 사이트당 연간 최소 100,000달러의 처리 비용을 가정하면 단일 공급업체에서 1억 달러가 나오며, 이는 모델 합계보다 낮습니다. 물 사용량 교차 검증: LBNL은 2023년까지 미국 사이트 평균 WUE를 0.36 L/kWh 남짓으로 보고하고, 전망치에서는 0.45~0.48 L/kWh로 상승한다고 제시합니다. Google은 2025년 데이터센터와 사무실 전체에서 109억 갤런의 물을 소비했다고 보고했으며, 이는 2024년보다 34% 증가한 수치입니다.
목차
- 01서론
- 1.1시장 정의
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 항목
- 02조사 방법론
- 2.1수치로 본 처리 대상 MW 모델
- 2.2범위 검증: 전량 증발식 상한, Ecolab 하이테크 상한 및 Ecolab 고객 기반 하한
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요점
- 04데이터센터 수처리에는 무엇이 포함되는가?
- 4.1포함 범위: 냉각탑 프로그램, 전처리, 냉각수 관리 및 검사
- 4.2제외 범위: 수도 요금, 냉각 하드웨어, 냉각액 및 공공 처리 시설
- 4.3세그먼트 간 관계
- 05데이터센터 수처리 시장 추정치는 왜 서로 다른가?
- 5.1범위 비교: 포함 및 제외 항목
- 5.2범위 내 구매자
- 06시장 성장 요인
- 6.1액체 냉각 루프가 모든 AI 홀에 두 번째 처리 계통을 추가
- 6.2물 사용량 보고 규정이 사용량을 감사 대상 수치로 전환
- 6.3뉴욕시의 31일 주기 레지오넬라 검사가 규제 준수 기준을 제시
- 07시장 동향
- 7.1하이퍼스케일 사이트에서 재생수가 음용수를 대체
- 7.2높은 농축 배수 운전에는 실시간 제어가 필요
- 7.3수처리 기업의 냉각 하드웨어 진출
- 08시장 제약 요인
- 8.1Microsoft와 NVIDIA의 무수 냉각 설계
- 8.2하이퍼스케일 운영사의 킬로와트시당 물 사용량 감소
- 09시장 기회
- 9.1칩 직접 냉각 루프를 위한 냉각수 관리 계약
- 9.2재생수, 담수화수, 지하수 수원을 위한 전처리
- 10가격 분석: 데이터센터 수처리 mw당 비용
- 10.1MW당 처리 비용, 2020-2035
- 10.2공개 기준 자료: GSA 처리 비용 및 EPA 증발률
- 11표준 및 규제
- 11.1ASHRAE Standard 188
- 11.2CDC 냉각탑 툴킷
- 11.3뉴욕주 10 NYCRR Subpart 4-1
- 11.4뉴욕시 냉각탑 규정
- 11.5위임규정(EU) 2024/1364
- 11.6캘리포니아 AB 2469 및 AB 2619
- 11.7미네소타 법령 103G.265 및 103G.271
- 11.8유타 HB 76
- 11.9싱가포르 PUB 물 효율 규정
- 12데이터센터 수처리 시장, 제공 유형별
- 12.1화학 처리 프로그램
- 12.2전처리 및 여과 장비
- 12.3수질 관리 및 검사 서비스
- 12.4모니터링 및 제어 시스템
- 13데이터센터 수처리 시장, 냉각 시스템별
- 13.1증발식 냉각탑 및 단열 냉각기
- 13.2액체 냉각 루프
- 13.3폐쇄형 냉수 루프
- 14데이터센터 수처리 시장, 데이터센터 유형별
- 14.1하이퍼스케일 및 AI 데이터센터
- 14.2코로케이션 데이터센터
- 14.3엔터프라이즈 및 엣지 데이터센터
- 15Dc 단독 분석: 데이터센터 수질 규정 타임라인, 2024~2028년 9개 규정
- 15.1규정 및 설계 변경 타임라인
- 15.2수처리 지출에 대한 모델 기반 영향
- 16지역별 분석
- 16.1북미
- 16.2아시아 태평양
- 16.3유럽
- 16.4중동 및 아프리카
- 16.5중남미
- 17국가별 분석
- 17.1미국
- 17.2중국
- 17.3일본
- 17.4독일
- 17.5인도
- 17.6영국
- 17.7캐나다
- 17.8호주
- 17.9브라질
- 17.10사우디아라비아
- 17.11싱가포르
- 17.12아일랜드
- 18전망 시나리오
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 분석
- 19.1Ecolab (Nalco Water)
- 19.2Veolia
- 19.3Solenis
- 19.4ChemTreat (Veralto)
- 19.5Kurita Water Industries
- 19.6Xylem
- 19.7Suez
- 19.8Dow
- 19.9Buckman
- 19.10Chem-Aqua (NCH)
- 19.11Garratt-Callahan
- 19.12Culligan
- 19.13Ion Exchange (India)
- 19.14Organo
- 19.15시장 집중도
- 20최근 동향
- 20.12026년 4월~9월 주요 사건
- 그림 1데이터센터 수처리 시장 규모, 2020-2035(백만 달러)
- 표 1보고서 항목
- 표 2범위 비교, 포함 및 제외 항목
- 표 3데이터센터 수처리 MW당 비용, 2020-2035
- 표 4제공 유형별 시장, 2025년 및 2035년
- 표 5냉각 시스템별 시장, 2025년 및 2035년
- 표 6데이터센터 유형별 시장, 2025년 및 2035년
- 표 7데이터센터 수질 규정 타임라인, 2024-2028
- 표 8지역별 시장, 2025년 및 2035년
- 표 9상위 12개국, 2025년 및 2035년
- 표 10전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 5억 6,406만 달러로, 2025년 4억 6,189만 달러보다 22.12% 증가했습니다. 시장은 2025년 이후 연평균 14.41% 성장해 2035년 17억 7,000만 달러에 이를 것으로 전망됩니다.
2020~2025년 연 14.18%에 이어 2025~2035년에는 연 14.41% 성장합니다. 무수 설계 확산으로 증발식 냉각탑 지출 증가세가 둔화되지만, 연 30.55% 성장하는 액체 냉각 루프가 이를 상쇄해 성장세가 유지됩니다.
2025년 지출 4억 6,189만 달러는 냉각탑 용수, 냉수 루프, 액체 냉각용 냉각수를 수질 기준 이내로 유지하는 약품, 전처리 및 여과 장비, 모니터링, 검사 서비스를 포괄합니다. 수도 요금, 냉각 하드웨어, 냉각액은 제외됩니다.
2025년 기준 증발식 냉각 MW당 연간 약 4,200달러이며, 여기에 신규 증발식 MW당 전처리 장비 18,000달러와 액체 냉각 MW당 연간 6,000달러가 더해집니다(DC Market Insights 추정).
2025년 시장 가치의 41.4%인 1억 9,115만 달러가 화학 처리 프로그램에 지출됩니다. 운영사가 냉각탑을 더 높은 농축 배수로 운전하면서 모니터링 및 제어 시스템이 제공 유형 중 가장 빠른 연 19.36% 성장합니다.
부식이나 생물 성장이 콜드 플레이트를 막을 수 있기 때문에, 2025년 5,558MW 규모의 액체 냉각 AI 용량에는 냉각수 모니터링, 억제제, 세척이 필요합니다. DC Market Insights는 2035년 130,131MW를 예상하며, 이때 액체 루프는 시장의 43.3%를 차지합니다.
2025년 시장 가치의 46.0%인 2억 1,247만 달러가 북미에서 지출됩니다. 중동 및 아프리카는 연 18.46%로 가장 빠르게 성장하며, 사우디아라비아는 연 20.99%로 주요 국가 중 가장 빠르게 성장합니다.
ASHRAE Standard 188은 레지오넬라 수질 관리 프로그램을 규정하고, 뉴욕시는 2026년 5월부터 31일마다 레지오넬라 검사를 요구하며, 위임규정(EU) 2024/1364는 500kW 이상 데이터센터에 용수 투입량 보고를 의무화합니다.
2025년 시장 가치의 약 24%를 Ecolab(Nalco Water)이 차지하고, 상위 5개 공급업체가 약 55%를 점유합니다(DC Market Insights 추정). Veolia, Solenis, ChemTreat, Kurita Water Industries, Xylem도 경쟁하고 있습니다.
2026년 5억 6,406만 달러는 처리 부문만 집계한 DC Market Insights의 수치입니다. 상하수도 요금, 냉각탑, 냉각액 또는 반도체 초순수를 포함하는 추정치는 훨씬 큽니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.