
データセンター水処理市場 規模・シェア・2035年までの予測
市場の概要
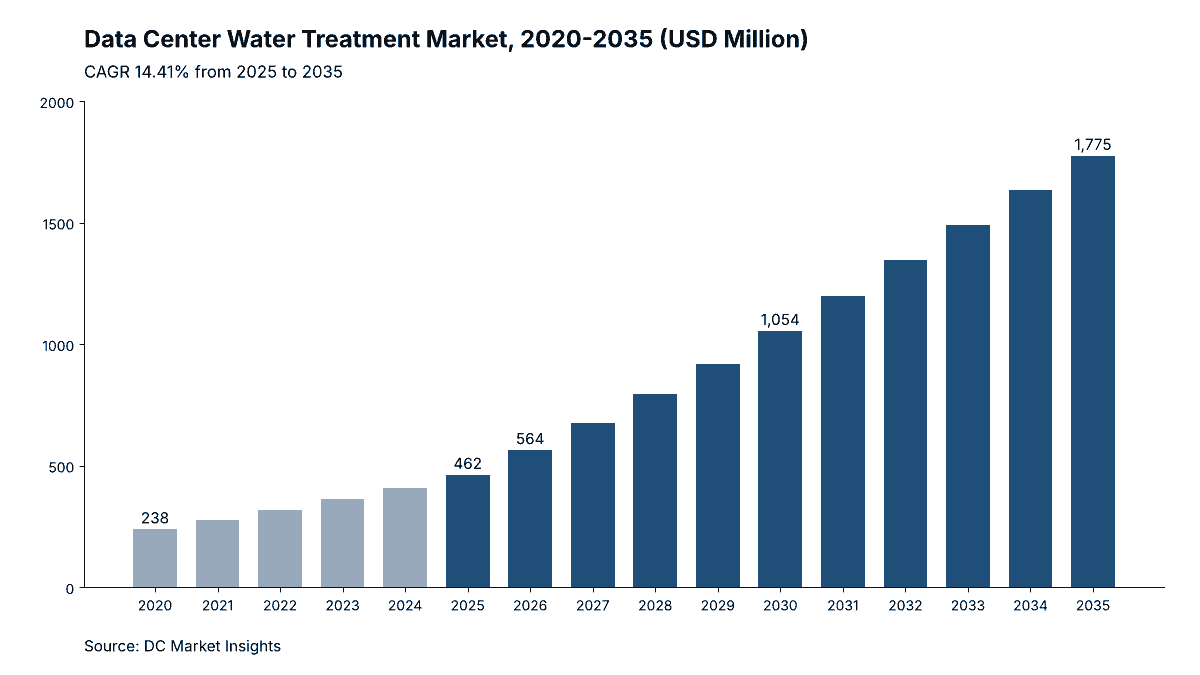
データセンター水処理市場の規模は2025年にUSD 461.9百万で、年平均成長率(CAGR)14.41%で拡大し、2035年までにUSD 1,770.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター水処理には何が含まれるのか
- 05データセンター水処理市場の推計値はなぜ異なるのか
- 06市場の促進要因
- 07市場のトレンド
- 08市場の抑制要因
- 09市場の機会
- 10価格分析:データセンター水処理のmw当たりコスト
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター水処理市場は2026年に5億6,406万米ドルと評価され、2025年の4億6,189万米ドルから2035年には17億7,000万米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は14.41%である(DC Market Insights推計)。この市場の規模を決めるのは、データセンターが循環させる水の量と、規制当局による監視の厳しさである。NVIDIAによれば、従来型の蒸発式設計ではITロード1メガワット(MW)当たり年間約260万ガロンの水を使用する。蒸発した水はミネラル分を残すため、事業者は冷却塔を清浄に保ちレジオネラ属菌を防ぐ目的で、スケール・腐食抑制剤、殺菌剤、ろ過、水質検査に費用を投じている。DC Market Insightsは、2025年に蒸発式冷却を利用するデータセンター容量を55,680 MWと算定し、その水処理プログラムの単価を1 MW当たり年間4,200米ドルと見積もっている。これにより、設備を加える前の段階で2億3,386万米ドルの支出となる。現在、第1の回路を上回る速度で第2の回路が拡大している。Ecolabが2025年5月に専用の冷却液監視サービスを投入したダイレクト・トゥ・チップ方式の液冷ループであり、人工知能(AI)向けの設置容量は2025年の5,558 MWから2035年には130,131 MWへと増加する。このため、液冷ループは年率30.55%で冷却方式別に最も成長の速いセグメントとなり、中東・アフリカは年率18.46%で最も成長の速い地域となる。湾岸地域のキャンパスは、高温で水資源の乏しい立地において蒸発式およびハイブリッド冷却器を運用しており、淡水化水や再生水を補給水として依存しているためである。
主要市場統計:2026年のデータセンター水処理市場の規模はどの程度か
DC Market Insightsは、2026年のデータセンター水処理市場を5億6,406万米ドルと評価している。これは2025年の4億6,189万米ドルを22.12%上回る水準である。2026年に稼働する液冷AIホールが、冷却塔向けプログラムに加えて冷却液処理の契約を上乗せするためである。
- 2025年の市場規模:4億6,189万米ドル
- 2026年の市場規模:5億6,406万米ドル
- 2030年の市場規模:10億5,000万米ドル(10億5,420万米ドル)
- 2035年の市場規模:17億7,000万米ドル(17億7,485万米ドル)
- 2025~2035年のCAGR:ベースケース14.41%、ローケース11.82%、ハイケース16.09%
- 蒸発式冷却対象の設置容量:2025年55,680 MW、2035年124,400 MW
- 最大の提供形態:化学処理プログラム、2025年金額の41.4%(1億9,115万米ドル)
- 最も成長の速い冷却方式:液冷ループ、年率30.55%
- 首位の地域:北米、2025年金額の46.0%(2億1,247万米ドル)
- 最も成長の速い地域:中東・アフリカ、年率18.46%
- 最大の国:米国、2025年に1億8,938万米ドル(世界全体の41.0%)
- 市場リーダー:Ecolab(Nalco Water)、2025年金額の約24%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター水処理市場規模は、2020年に2億3,803万米ドル、2025年に4億6,189万米ドルであり、予測期間中のCAGR 14.41%で2035年には17億7,000万米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター水処理市場規模(2025年) | 4億6,189万米ドル |
| データセンター水処理市場規模(2026年) | 5億6,406万米ドル |
| データセンター水処理市場のCAGR | 14.41% |
| データセンター水処理市場規模(2035年) | 17億7,000万米ドル |
2020年から2025年にかけて、データセンターの水処理支出は年率14.18%で拡大した。蒸発式冷却対象の容量が40,000 MWから55,680 MWへ増え、新設キャンパスが稼働初日からサイドストリームろ過、軟水化、自動薬注を仕様に組み込んだためである。今後10年間も年率14.41%とほぼ同じ速度で成長するが、その理由は異なる。ハイパースケール事業者が密閉ループへ移行するにつれてキロワット時当たりの水使用量は減少し、蒸発式向けプログラムの伸びは年率9.11%にとどまる。その差を埋めるのが液冷ループ内の冷却液であり、冷却液は接触するすべてのコールドプレートの寿命を通じて、pH、抑制剤濃度、粒子の各基準内に保たれなければならない。2035年には液冷ループが市場の43.3%を占め、2025年の11.6%から大きく上昇する。
主なポイント
2035年の水処理支出17億7,000万米ドルの出どころは、次の4つの知見で説明できる。
- 液冷ループは年率30.55%で成長し、市場の第2の牽引役となる。液冷AI容量が2025年から2035年にかけて約23倍に増え、各ループで冷却液の継続的な監視が必要となるためである。
- 監視・制御システムは年率19.36%で、提供形態の中で最も速く成長する。事業者は節水のため冷却塔をより高い濃縮倍数で運転しており、それはリアルタイムの薬注制御があって初めて成り立つためである。
- 前処理・ろ過装置の成長は最も遅く、年率7.17%である。ゼロウォーター設計の普及により、新規の蒸発式冷却対象容量は2032年以降、年間約8,400 MWで頭打ちとなるためである。
- 中東・アフリカは年率18.46%で最も速く成長する。湾岸地域のAIキャンパスは高い熱負荷と、淡水化水や処理下水を用いた補給水を組み合わせており、MW当たりの前処理需要が大きいためである。
データセンター水処理には何が含まれるのか
データセンター水処理とは、データセンター内の冷却水と冷却液を品質基準内に保つための薬品、装置、監視、サービスを指し、2025年の市場規模は4億6,189万米ドルである。
対象範囲:冷却塔プログラム、前処理、冷却液管理、検査
対象範囲は4つの提供形態で構成される。化学処理プログラムは、蒸発式冷却塔・断熱冷却器向けのスケール・腐食抑制剤、分散剤、酸化性および非酸化性殺菌剤、密閉式冷水ループ向けの抑制剤パッケージ、液冷ループ向けの冷却液添加剤である。監視・制御システムは、オンラインセンサー、蛍光式または導電率式のコントローラー、自動薬注スキッド、そして水質と冷却液の状態を報告するソフトウェアである。前処理・ろ過装置には、データセンター敷地内の軟水器、補給水用の逆浸透装置、サイドストリームフィルター、紫外線またはオゾン装置、再生水の仕上げ処理が含まれる。水管理・検査サービスには、レジオネラ属菌のサンプリング、ASHRAE Standard 188に基づく水管理計画、冷却液の分析、試運転時のループのフラッシングと充填、現地サービス技術者が含まれる。
対象外:水道料金、冷却ハードウェア、冷却液、公共処理施設
水そのものと公共料金、冷却塔とドライクーラー(データセンター冷却塔市場およびデータセンタードライクーラー市場で扱う)、冷却液分配ユニットとコールドプレート(ダイレクト・トゥ・チップ液冷市場で扱う)、グリコールや誘電性流体のバルク供給、敷地外の自治体下水処理施設や淡水化プラント、半導体工場向けの超純水は対象外である。
セグメント間の関係
各金額は、1つの提供形態、1つの冷却方式、1つのデータセンタータイプに同時に属する。2025年の金額は、蒸発式冷却塔・断熱冷却器が3億6,199万米ドル、液冷ループが5,351万米ドル、密閉式冷水ループが4,640万米ドルである。同じ4億6,189万米ドルが、化学処理プログラム、監視・制御システム、前処理・ろ過装置、水管理・検査サービスにも配分される。
データセンター水処理市場の推計値はなぜ異なるのか
推計値の違いは定義の違いに起因する。DC Market Insightsは2026年のデータセンター水処理市場を5億6,406万米ドルとしており、計上するのは処理のみで、水そのもの、冷却ハードウェア、冷却液は含まない。
より広い推計では、上下水道サービスの費用を加えることが多い。Loudoun Waterの2026年の商業用上水料金は1,000ガロン当たり4.42米ドルであり、この費用は処理費用そのものを上回る。さらに冷却塔、ループ内のグリコールや誘電性流体、データセンター集積地向けに建設された自治体の下水処理施設、あるいは半導体工場の超純水システムを加える推計もある。EcolabとVeoliaは、超純水をデータセンターと合わせて1つのハイテク事業として報告している。逆に、より狭い推計は薬品のみを計上し、前処理装置やレジオネラ属菌の検査サービスを除外している。
| 要素 | DC Market Insightsの対象範囲 | 理由 |
|---|---|---|
| 冷却塔の薬品、薬注、監視 | 対象(2025年に1億7,818万米ドル) | 蒸発式冷却対象のMW単位で毎年購入される |
| 補給水の前処理とサイドストリームろ過 | 対象(2025年に1億2,813万米ドル) | データセンター敷地内に設置される |
| 液冷ループの冷却液処理とフラッシング | 対象(2025年に5,351万米ドル) | コールドプレートと冷却液分配ユニットを基準内に保つ |
| 上下水道料金 | 対象外 | 公共料金であり、処理製品ではない |
| 冷却塔、ドライクーラー、冷却液 | 対象外 | DC Market Insightsの関連レポートで推計 |
| 半導体向け超純水、自治体処理施設 | 対象外 | 購入者も設置場所も異なる |
他の定義で用いられる対象外の項目には、水道公共料金、淡水化プラント、自治体の再生水ネットワーク、マイクロエレクトロニクス向け超純水、グリコール供給、誘電性液浸流体、排水放流料金がある。対象範囲内の購入者には、ハイパースケール・AI事業者、コロケーション事業者、エンタープライズデータセンター、そして冷却塔を1基のみ備えたエッジ拠点を運営する中小事業者が含まれる。
データセンターが水処理への支出を増やしているのはなぜか
2026年の水処理支出は22.12%増の5億6,406万米ドルとなる。処理対象の水、処理対象の冷却液、検査の3つを同時に増やす変化が起きているためである。
液冷ループがすべてのAIホールに第2の処理回路を加える
ダイレクト・トゥ・チップ冷却では、幅が1ミリメートルに満たない流路を持つコールドプレートに冷却液を流す。このため、腐食生成物、生物の繁殖、抑制剤の消耗がプレートを詰まらせ、画像処理装置(GPU)の性能を低下させるおそれがある。Ecolabによれば、同社は2025年5月に3D TRASAR Technology for Direct-to-Chip Liquid Coolingを投入し、「冷却液の濃度、温度、pH、流量、その他の流体健全性指標を追跡」している。またSolenisによれば、同社は2026年6月にDowのCoolant Care Networkへ認定サービスプロバイダーとして参加した。DC Market Insightsは、液冷AIの設置容量を2025年に5,558 MW、2035年に130,131 MWと推計し、2025年の冷却液処理・監視・サービス費用を1 MW当たり年間約6,000米ドルと見積もっている。
水使用量の報告規則が水量を監査対象の数値に変える
同規則によれば、委員会委任規則(EU)2024/1364は、IT電力500 kW以上のデータセンター事業者に対し、総取水量と上水取水量を立方メートル単位で報告するよう義務付けている。初回は2024年9月15日まで、2025年からは毎年5月15日までに報告する。州知事室によれば、カリフォルニア州知事は2026年9月21日、データセンターの水使用量開示に関するAB 2469と、データセンターの水資源に関するAB 2619に署名した。またミネソタ州下院による2025年法の概要によれば、同州は年間1億ガロンを超える水を使用する見込みのデータセンターを審査している。水使用量の報告が始まると、事業者は計量機器と、冷却塔をより高い濃縮倍数で運転するための処理を購入する。これにより監視・制御システムは年率19.36%で拡大する。
ニューヨークの31日ごとのレジオネラ検査がコンプライアンスの基準となる
ニューヨーク市保健精神衛生局によれば、2026年5月8日以降、同市は建物所有者に対し、冷却塔の運転中は31日ごとにレジオネラ菌の検査を行うよう義務付けており、登録冷却塔を持つ約4,000棟が対象となる。ニューヨーク州はすでに、使用中の90日ごとの点検と、11月1日までの年次認証を義務付けている。米国疾病予防管理センター(CDC)のツールキットは、消毒剤の残留濃度について「自動システムによって監視・調整されるべきである」としている。DC Market Insightsは、レジオネラ属菌のサンプリング、水管理計画、技術者の訪問の費用を、2025年に蒸発式冷却対象1 MW当たり年間1,000米ドルとし、2035年には124,400 MWを対象に1,300米ドルへ上昇すると見積もっている。
データセンターの冷却水管理はどのように変化しているのか
データセンターが水に関して購入するものは3つの変化によって変わりつつある。これらが相まって、2035年の支出は監視、サービス、冷却液管理へとシフトし、17億7,000万米ドルの58.8%を占めるに至る。
ハイパースケール拠点で再生水が上水に取って代わる
Amazonによれば、Amazon Web Services(AWS)は24のデータセンターで冷却に再生水を使用しており、120以上の拠点への拡大を計画している。Veoliaは2026年第1四半期決算において、データセンター冷却向けの再生水でAmazonと協業していると述べた。Loudoun Waterの料金表によれば、2026年の再生水料金は1,000ガロン当たり2.07米ドルであり、商業用上水の各段階の4.42~7.59米ドルを下回る。再生水は栄養塩、リン酸塩、浮遊物質を多く含むため、水道料金の節約分が追加のろ過、消毒、薬注の費用に充てられる。
濃縮倍数の引き上げにはリアルタイム制御が必要となる
米国エネルギー省の連邦エネルギー管理プログラム(FEMP)によれば、濃縮倍数を3から6に引き上げると、冷却塔の補給水は20%、ブローダウンは50%削減される。スケール発生の限界近くで冷却塔を運転するには、導電率、抑制剤、酸化剤の継続的な制御が欠かせない。これが、監視・制御システムのセグメントが2035年までに3億2,668万米ドル、市場の18.4%に拡大する理由である。
水処理企業が冷却ハードウェアへ進出する
Ecolabは2026年3月、液冷装置メーカーのCoolIT Systemsを現金約47億5,000万米ドルで買収することで合意し、CoolITが今後12か月で約5億5,000万米ドルの売上をもたらすと述べた。Ecolabの発表によれば、2026年7月の買収完了時点で、データセンターとマイクロエレクトロニクスを対象とする同社のGlobal High-Tech事業は2026年の年換算売上高が15億米ドルに迫っており、2030年までに40億米ドルを目標としている。ループとその内部の流体処理を1つの契約として販売することで、冷却液管理の主導権はハードウェアサプライヤーへと移りつつある。
市場の抑制要因:データセンター水処理支出の伸びを鈍らせる要因は何か
2つの抑制要因が蒸発式向けプログラムを押し下げる。このため、市場全体が年率14.41%で成長する中、同プログラムの伸びは年率9.11%にとどまる。
MicrosoftとNVIDIAのゼロウォーター冷却設計
Microsoftによれば、2024年8月以降の同社の新しいデータセンター設計はすべて、冷却に水を消費しない密閉ループ式のチップ冷却を採用しており、データセンター1か所当たり年間1億2,500万リットル超の水使用を回避している。NVIDIAは、45 °Cの冷却液により「ドライクーラーによるチラーレス運転が可能になる」としている。このためDC Market Insightsは、新規AI容量に占める蒸発式の比率を2025年の48%から2035年には30%へ引き下げており、新規の蒸発式冷却対象容量は2025年の5,448 MWに対し、2035年は8,467 MWにとどまる。
ハイパースケール事業者におけるキロワット時当たり水使用量の減少
ハイパースケール事業者は、IT電力量当たりの水使用量がすでに平均的な拠点を大きく下回っている。ローレンス・バークレー国立研究所(LBNL)によれば、2023年までの米国データセンターの平均がキロワット時当たり0.36リットル(L/kWh)をわずかに上回るのに対し、データセンターの水使用効率(WUE)はAWSが0.12 L/kWh、Microsoftが0.30 L/kWh、Metaが0.19である。MW当たりの補給水が減れば、MW当たりの抑制剤や殺菌剤の使用量も減る。このため、蒸発式冷却対象1 MW当たりの薬品支出は、2025年の2,400米ドルから2035年の2,700米ドルへと小幅な上昇にとどまる。
データセンター水処理サプライヤーにとっての機会はどこにあるのか
最大の機会は、液冷ループ向けの冷却液管理と、代替水源向けの前処理の2つであり、2035年には合わせて10億3,000万米ドル規模となる。
ダイレクト・トゥ・チップ・ループ向けの冷却液管理契約
液冷ループは2035年までに7億6,916万米ドル、市場の43.3%に達する。新たに液冷化される1 MWごとに、試運転時のフラッシングと充填(2025年に1 MW当たり8,000米ドル)が必要となり、その後も寿命を通じて監視、抑制剤の補充、流体分析が必要となるためである。DowのCoolant Care Networkが認定サービスプロバイダーを通じて行っているように、コールドプレートの保証に必要な冷却液品質を認証できるサプライヤーが、こうした契約の獲得で最も有利な立場にある。
再生水、淡水化水、地下水向けの前処理
前処理・ろ過装置は2035年までに2億5,618万米ドルに達する。バージニア州の2026年予算協議会報告書は、東部バージニア地下水管理区域において2027年1月1日以降に完全な大気許可申請を提出する新設データセンターに対し、空冷、密閉ループ冷却、または100%再生水もしくは雨水の使用を義務付ける内容となっている。また、サウジアラビアとアラブ首長国連邦の湾岸キャンパスは、淡水化水や処理下水を利用している。いずれの水源も、冷却塔に届く前にろ過、軟水化、逆浸透処理を必要とする。
データセンター水処理のMW当たりコストはいくらか
DC Market Insightsは、2025年の水処理コストを、蒸発式冷却対象1 MW当たり年間4,200米ドル、新規蒸発式1 MW当たりの前処理装置18,000米ドル、液冷1 MW当たり年間6,000米ドルと推計している。
| 年 | 蒸発式向けプログラム(1 MW当たり年間米ドル) | 前処理装置(新規蒸発式1 MW当たり米ドル) | 液冷ループ処理(1 MW当たり年間米ドル) | 密閉式冷水ループ(1 MW当たり年間米ドル) |
|---|---|---|---|---|
| 2020 | 3,600 | 15,000 | 5,000 | 350 |
| 2025 | 4,200 | 18,000 | 6,000 | 400 |
| 2030 | 4,600 | 20,000 | 5,500 | 430 |
| 2035 | 4,900 | 21,000 | 5,000 | 450 |
2025年の蒸発式向けプログラム1 MW当たり4,200米ドルの内訳は、薬品2,400米ドル、監視800米ドル、検査・サービス1,000米ドルである。NVIDIAの示す1 MW当たり年間260万ガロンを前提とすると、薬品費は補給水1,000ガロン当たり約0.92米ドルとなる。公開データによる裏付けとして、米国一般調達局(GSA)は、連邦政府の建物における代替冷却塔処理システムの設置コストを冷却能力1トン当たり20~151米ドルと測定しており、投資回収期間は2~3年である。また環境保護庁(EPA)のWaterSenseガイドは、蒸発量を冷却1トン時当たり約1.8ガロンとしている。液冷ループ処理は、ループの大型化によりセンサーとサービスの費用がより多くのMWに分散されるため、2035年までに1 MW当たり年間5,000米ドルへ低下する。
データセンターに適用される水関連の規則と規格は何か
レジオネラ対策から水使用量の報告まで、9つの規則と規格が2026年に5億6,406万米ドル規模の市場を形作っている。
- ASHRAE Standard 188:米国暖房冷凍空調学会の規格であり、「レジオネラ症のリスク管理に関する最低要件を定める」とともに、水管理プログラムの内容を規定している。
- CDC冷却塔ツールキット:事業者に水管理プログラムと消毒剤の自動制御の採用を求めるもので、2025年1月3日に更新された。
- ニューヨーク州 10 NYCRR Subpart 4-1:ニューヨーク州保健局によれば、登録、使用中の90日ごとの点検、毎年11月1日までの認証を求めている。
- ニューヨーク市冷却塔規則:ニューヨーク市保健精神衛生局によれば、2026年5月8日から運転中は31日ごとにレジオネラ菌検査を行う必要がある。
- 委任規則(EU)2024/1364:エネルギー効率指令(EU)2023/1791第12条に基づき、IT電力500 kW以上のデータセンターに取水量の報告を義務付けている。
- カリフォルニア州 AB 2469・AB 2619:地方自治体と水供給事業者への水使用量の開示を定め、2026年9月21日に署名された。AB 2469の委員会分析は、2028年1月1日からの水不足対策計画について記述している。
- ミネソタ州法 103G.265・103G.271:年間1億ガロンを超える水を消費する見込みのデータセンターについて、天然資源局による審査を定めている。
- ユタ州 HB 76:年間75エーカーフィート以上を取水するデータセンターに、水使用量の年次報告を義務付けている。
- シンガポール公益事業庁(PUB)の規則:年間60,000立方メートル以上を使用する拠点に水効率管理計画の策定を義務付け、データセンター向けに1 MWh当たり2.1立方メートルの部門別中央値ベンチマークを設けている。
データセンター水処理で最大のセグメントはどれか
最大の提供形態は化学処理プログラムで、2025年金額の41.4%、1億9,115万米ドルを占める。最大の冷却方式は蒸発式冷却塔・断熱冷却器で、78.4%を占める。
提供形態別:化学処理プログラムが41.4%で首位
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 化学処理プログラム | 191.15 | 41.4% | 697.05 | 13.81% |
| 前処理・ろ過装置 | 128.13 | 27.7% | 256.18 | 7.17% |
| 水管理・検査サービス | 86.96 | 18.8% | 494.94 | 18.99% |
| 監視・制御システム | 55.66 | 12.1% | 326.68 | 19.36% |
| 合計 | 461.89 | 100.0% | 1,774.85 | 14.41% |
化学処理プログラムが首位であるのは、抑制剤と殺菌剤が冷却塔やループの稼働日ごとに消費されるためである。監視・制御システムが最も速く成長するのは、報告規則と濃縮倍数の引き上げがいずれもオンライン計測を必要とするためである。
冷却方式別:蒸発式冷却塔・断熱冷却器が78.4%で首位
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 蒸発式冷却塔・断熱冷却器 | 361.99 | 78.4% | 865.74 | 9.11% |
| 液冷ループ | 53.51 | 11.6% | 769.16 | 30.55% |
| 密閉式冷水ループ | 46.40 | 10.0% | 139.95 | 11.67% |
| 合計 | 461.89 | 100.0% | 1,774.85 | 14.41% |
2035年においても蒸発式システムは金額の48.8%を占め、最大の冷却方式であり続ける。新しい設計が乾式排熱へ移行しても、蒸発式冷却対象の基盤は2倍以上に拡大するためである。
データセンタータイプ別:ハイパースケール・AIデータセンターが48.0%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・AIデータセンター | 221.71 | 48.0% | 1,064.91 | 16.99% |
| コロケーションデータセンター | 147.81 | 32.0% | 496.96 | 12.89% |
| エンタープライズ・エッジデータセンター | 92.38 | 20.0% | 212.98 | 8.71% |
| 合計 | 461.89 | 100.0% | 1,774.85 | 14.41% |
ハイパースケール・AI事業者が最も速く成長するのは、液冷容量の大半を保有し、複数拠点にわたる水処理契約を締結しているためである。
DC独自分析:データセンター水規則タイムライン、2024~2028年の9規則
DC Market Insightsは、日付の確定した規則または設計上の決定である9つの入力からこのタイムラインを作成し、それぞれに処理支出へのモデル上の影響を対応させた。影響はDC Market Insightsによる推計であり、規則制定者が公表した数値ではない。
| 時期 | 規則または設計変更 | 対象 | 要件 | 処理支出への影響(DCMI推計) |
|---|---|---|---|---|
| 2024年8月 | Microsoftのゼロウォーター冷却設計 | Microsoftのすべての新規データセンター設計 | 密閉ループ式チップ冷却、蒸発水なし | 支出を冷却塔薬品から冷却液管理へ移す |
| 2024年9月 | 委任規則(EU)2024/1364 | 500 kW以上のデータセンター | 総取水量と上水取水量の報告 | 計量と薬注制御の増加 |
| 2025年5月 | Ecolabのダイレクト・トゥ・チップ向け3D TRASAR | 液冷ループ | 冷却液状態のリアルタイム監視 | ループ監視の価格水準を確立 |
| 2025年6月 | ミネソタ州 103G.271 | 年間1億ガロン超の拠点 | 事前申請審査と許可条件 | 濃縮倍数の引き上げと再利用を促進 |
| 2026年3月 | シンガポールPUBのベンチマーク | データセンター | 1 MWh当たり中央値2.1立方メートル | 冷却塔効率の基準を設定 |
| 2026年5月 | ニューヨーク市の31日ごとの検査 | 冷却塔を持つ約4,000棟 | 31日ごとのレジオネラ菌検査 | 冷却塔当たりのサンプリング訪問を追加 |
| 2026年9月 | カリフォルニア州 AB 2469・AB 2619 | 新設または増設のデータセンター | 水使用量の開示 | 計量・報告サービス |
| 2027年1月 | バージニア州予算 Item 366 #7c | 東部バージニア地下水管理区域 | 空冷、密閉ループ、または100%再生水 | 再生水の前処理 |
| 2028年1月 | カリフォルニア州の水不足対策計画 | 新設または増設のデータセンター | 地方承認前の計画策定 | 渇水モード対応の処理設計 |
このタイムラインは、kWh当たりの水使用量が減少しても市場が成長を続ける理由を示している。9つの規則のうち5つは計測、検査、再利用を追加するものであり、いずれも水処理として購入される。蒸発水を完全に排除するのは、Microsoftとバージニア州の設計変更のみである。
データセンター水処理への支出が最も多い地域はどこか
北米が2025年金額の46.0%、2億1,247万米ドルで首位であり、中東・アフリカが年率18.46%で最も速く成長する。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 212.47 | 46.0% | 745.44 | 13.37% |
| アジア太平洋 | 124.71 | 27.0% | 567.95 | 16.37% |
| 欧州 | 78.52 | 17.0% | 230.73 | 11.38% |
| 中東・アフリカ | 27.71 | 6.0% | 150.86 | 18.46% |
| 中南米 | 18.48 | 4.0% | 79.87 | 15.77% |
| 合計 | 461.89 | 100.0% | 1,774.85 | 14.41% |
北米が46.0%のシェアで首位
北米は最大の蒸発式冷却対象の基盤を持ち、ニューヨークを筆頭に最も厳格なレジオネラ規制が敷かれている。さらに北バージニアの再生水ネットワークでは、Loudoun Waterが再生水を上水料金の半額未満で提供しており、前処理需要を生み出している。
アジア太平洋が27.0%のシェアを占める
アジア太平洋は、中国、インド、オーストラリアがハイパースケールキャンパスを増設することで年率16.37%で成長する。シンガポールのPUBは、年間60,000立方メートル以上を使用する拠点に水効率管理計画を義務付けている。
欧州が17.0%のシェアを占める
欧州の成長は年率11.38%と最も遅い。冷涼な気候により乾式冷却を多く採用できるためである。ただし、500 kW以上のすべてのデータセンターは、委任規則(EU)2024/1364に基づき取水量を報告しなければならない。
中東・アフリカが6.0%のシェアを占める
中東・アフリカは最も成長の速い地域である。DC Market Insightsは、砂漠気候にあるサウジアラビアとアラブ首長国連邦のAIキャンパスが淡水化水や処理排水を補給水として利用すると見込んでおり、それにはMW当たりより多くの前処理が必要となるためである。
中南米が4.0%のシェアを占める
中南米はブラジルを中心に年率15.77%で成長する。DC Market Insightsは、温暖な気候の下で蒸発式冷却を用いるサンパウロ周辺のキャンパスに、地域金額の大半を配分している。
データセンター水処理への支出が最も多い国はどこか
最大の国は米国で、2025年に1億8,938万米ドル、世界全体の41.0%を占める。大規模市場の中で最も成長が速いのはサウジアラビアで、年率20.99%である。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 189.38 | 665.57 | 13.39% |
| 2 | 中国 | アジア太平洋 | 55.43 | 239.60 | 15.77% |
| 3 | 日本 | アジア太平洋 | 18.48 | 63.89 | 13.21% |
| 4 | ドイツ | 欧州 | 16.17 | 46.15 | 11.06% |
| 5 | インド | アジア太平洋 | 13.86 | 92.29 | 20.88% |
| 6 | 英国 | 欧州 | 13.86 | 42.60 | 11.88% |
| 7 | カナダ | 北米 | 13.86 | 51.47 | 14.02% |
| 8 | オーストラリア | アジア太平洋 | 11.55 | 49.70 | 15.71% |
| 9 | ブラジル | 中南米 | 9.24 | 40.82 | 16.02% |
| 10 | サウジアラビア | 中東・アフリカ | 7.39 | 49.70 | 20.99% |
| 11 | シンガポール | アジア太平洋 | 6.93 | 28.40 | 15.15% |
| 12 | アイルランド | 欧州 | 6.93 | 21.30 | 11.88% |
インドは年率20.88%とサウジアラビアに迫る速度で成長する。DC Market Insightsは、ムンバイとチェンナイの新設キャンパスが、自治体の水と再生水を用いた蒸発式またはハイブリッド冷却を採用すると見込んでいるためである。
2035年のデータセンター水処理市場予測はどのように変わり得るか
2035年の市場規模は、ゼロウォーター設計の普及速度に応じて、ベースケースの17億7,000万米ドルを中心に14億1,000万米ドルから20億5,000万米ドルの範囲となる。
| シナリオ | 2027年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| ロー | 蒸発式冷却対象容量20%減、液冷容量15%減、価格5%減 | 1,412.01 | 11.82% |
| ベース | DC Market Insightsの基本前提 | 1,774.85 | 14.41% |
| ハイ | 蒸発式冷却対象容量12%増、液冷容量10%増、価格5%増 | 2,053.44 | 16.09% |
ローケースは、Microsoft型の密閉ループと45 °Cでの乾式冷却がより速く普及する場合を反映している。ハイケースは、電力制約のあるキャンパスで蒸発式容量が増える場合を反映している。こうしたキャンパスでは、蒸発式排熱のほうがドライクーラーよりも消費電力が少ないためである。
データセンター水処理の主要企業はどこか
2025年の4億6,189万米ドルの市場では、Ecolab(Nalco Water)が約24%で首位に立ち、上位5社が約55%を占める。これは、開示されたデータセンターでの導入実績、製品投入、サービスネットワークに基づくDC Market Insightsの推計である。
- Ecolab(Nalco Water)
- Veolia
- Solenis
- ChemTreat(Veralto)
- Kurita Water Industries(栗田工業)
- Xylem
- Suez
- Dow
- Buckman
- Chem-Aqua(NCH)
- Garratt-Callahan
- Culligan
- Ion Exchange(インド)
- Organo(オルガノ)
24%という推計の根拠は次のとおりである。Ecolabはすでに1,000か所を超えるデータセンターに製品・サービスを提供していると述べ、2025年第4四半期にGlobal High-Tech部門で2桁成長を報告し、同部門の2026年の年換算売上高を、マイクロエレクトロニクスと買収したCoolITの冷却ハードウェアを含めて15億米ドル近くとしている。Veoliaの2026年4月の発表によれば、同社はデータセンターとマイクロエレクトロニクスを合わせて2030年までに年間10億ユーロ超の売上を目標としている。ChemTreatを傘下に持つVeraltoは、2026年第2四半期にWater Quality部門で5.7%のコア売上成長を報告したが、データセンター単独の数値は開示していない。
最近の動向
2026年の6つの出来事は、サプライヤーと規制当局が冷却液管理と水使用量の報告に収れんしつつあることを示している。
- 2026年9月、カリフォルニア州知事がデータセンターの水使用に関するAB 2469とAB 2619に署名した(出典:カリフォルニア州知事室)。
- 2026年7月、EcolabがCoolIT Systemsの買収を完了し、Global High-Techの2030年売上目標を40億米ドルに設定した(出典:Ecolab)。
- 2026年6月、Solenisが、ダイレクト・トゥ・チップ冷却データセンター向けのDowのCoolant Care Networkにおいて認定サービスプロバイダーとなった(出典:Solenis)。
- 2026年5月、ニューヨーク市で冷却塔の31日ごとのレジオネラ菌検査規則が施行された(出典:ニューヨーク市保健精神衛生局)。
- 2026年5月、VeoliaがData Center Resource 360の提供と、Amazonとの再生水に関する取り組みを報告した(出典:Veolia 2026年第1四半期決算)。
- 2026年4月、Veoliaがデータセンターとマイクロエレクトロニクスで2030年までに年間10億ユーロ超の売上を目指す目標を設定した(出典:Veolia)。
調査手法:DC Market Insightsによるデータセンター水処理市場の算定方法
DC Market Insightsは、処理対象MWとMW当たりの処理コストからボトムアップでデータセンター水処理市場を算定しており、2025年は4億6,189万米ドル、2035年は17億7,000万米ドルとなる。
モデルの数値。蒸発式冷却対象の設置基盤は、2020年、2025年、2030年、2035年のIT設置基盤80,000 MW、116,000 MW、196,000 MW、311,000 MWのそれぞれ50%、48%、44%、40%であり、DC Market Insightsの冷却塔モデルと同じ推移をたどる。これに薬品(1 MW当たり年間2,100~2,700米ドル)、監視(700~900米ドル)、サービス(800~1,300米ドル)を乗じる。前処理装置の15,000~21,000米ドルは、新規の蒸発式冷却対象MW(2020年2,922、2025年5,448、2030年8,096、2035年8,467)と、基盤の年3%の更新分に適用する。液冷容量は、AI設置容量3,000 MW、12,350 MW、57,850 MW、136,980 MWのそれぞれ20%、45%、85%、95%であり、1 MW当たり年間5,000~6,000米ドルに加え、新規液冷1 MW当たり7,000~8,000米ドルのフラッシング・充填費用を計上する。密閉式冷水ループは、設置1 MW当たり年間350~450米ドルを加算する。基準年の間は線形補間している。提供形態、冷却方式、データセンタータイプ、地域、国の内訳は、DC Market Insightsの調査手法に従い、毎年合計と一致するよう配分したDC Market Insightsの推計である。
上限・下限の検証。(1)上限:2025年に設置された116,000 MWがすべて蒸発式冷却対象で、新規容量12,000 MWがすべて前処理装置を導入した場合、市場は約7億5,000万米ドルとなり、モデルの4億6,189万米ドルを上回る。(2)上限:Ecolabに割り当てた24%のシェアは2025年に約1億1,085万米ドルに相当し、マイクロエレクトロニクスとCoolITハードウェア約5億5,000万米ドルも含む同社Global High-Tech事業の2026年年換算売上高15億米ドル近くの10分の1未満である。(3)下限:Ecolabが提供する1,000か所超のデータセンターに、拠点当たり年間最低10万米ドルの処理費用を想定すると、1社だけで1億米ドルとなり、モデルの合計を下回る。水量のクロスチェック:LBNLによれば、2023年までの米国拠点の平均WUEは0.36 L/kWhをわずかに上回り、同研究所の予測では0.45~0.48 L/kWhへ上昇する。Googleは、2025年に同社のデータセンターとオフィス全体で109億ガロンの水を消費し、2024年から34%増加したと報告している。
目次
- 01はじめに
- 1.1市場の定義
- 1.2実績期間、基準年、予測期間
- 1.3レポート属性
- 02調査手法
- 2.1処理対象MWモデルの数値
- 2.2上限・下限の検証:全蒸発式の上限、Ecolabハイテク事業の上限、Ecolab導入実績の下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター水処理には何が含まれるのか
- 4.1対象範囲:冷却塔プログラム、前処理、冷却液管理、検査
- 4.2対象外:水道料金、冷却ハードウェア、冷却液、公共処理施設
- 4.3セグメント間の関係
- 05データセンター水処理市場の推計値はなぜ異なるのか
- 5.1対象範囲の比較:対象と対象外
- 5.2対象範囲内の購入者
- 06市場の促進要因
- 6.1液冷ループがすべてのAIホールに第2の処理回路を加える
- 6.2水使用量の報告規則が水量を監査対象の数値に変える
- 6.3ニューヨークの31日ごとのレジオネラ検査がコンプライアンスの基準となる
- 07市場のトレンド
- 7.1ハイパースケール拠点で再生水が上水に取って代わる
- 7.2濃縮倍数の引き上げにはリアルタイム制御が必要となる
- 7.3水処理企業が冷却ハードウェアへ進出する
- 08市場の抑制要因
- 8.1MicrosoftとNVIDIAのゼロウォーター冷却設計
- 8.2ハイパースケール事業者におけるキロワット時当たり水使用量の減少
- 09市場の機会
- 9.1ダイレクト・トゥ・チップ・ループ向けの冷却液管理契約
- 9.2再生水、淡水化水、地下水向けの前処理
- 10価格分析:データセンター水処理のmw当たりコスト
- 10.1MW当たり処理コスト(2020-2035年)
- 10.2公開データによる裏付け:GSAの処理コストとEPAの蒸発量
- 11規格と規制
- 11.1ASHRAE Standard 188
- 11.2CDC冷却塔ツールキット
- 11.3ニューヨーク州 10 NYCRR Subpart 4-1
- 11.4ニューヨーク市冷却塔規則
- 11.5委任規則(EU)2024/1364
- 11.6カリフォルニア州 AB 2469・AB 2619
- 11.7ミネソタ州法 103G.265・103G.271
- 11.8ユタ州 HB 76
- 11.9シンガポールPUBの水効率規則
- 12データセンター水処理市場:提供形態別
- 12.1化学処理プログラム
- 12.2前処理・ろ過装置
- 12.3水管理・検査サービス
- 12.4監視・制御システム
- 13データセンター水処理市場:冷却方式別
- 13.1蒸発式冷却塔・断熱冷却器
- 13.2液冷ループ
- 13.3密閉式冷水ループ
- 14データセンター水処理市場:データセンタータイプ別
- 14.1ハイパースケール・AIデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズ・エッジデータセンター
- 15Dc独自分析:データセンター水規則タイムライン、2024~2028年の9規則
- 15.1規則と設計変更のタイムライン
- 15.2処理支出へのモデル上の影響
- 16地域別分析
- 16.1北米
- 16.2アジア太平洋
- 16.3欧州
- 16.4中東・アフリカ
- 16.5中南米
- 17国別分析
- 17.1米国
- 17.2中国
- 17.3日本
- 17.4ドイツ
- 17.5インド
- 17.6英国
- 17.7カナダ
- 17.8オーストラリア
- 17.9ブラジル
- 17.10サウジアラビア
- 17.11シンガポール
- 17.12アイルランド
- 18予測シナリオ
- 18.1ローケース
- 18.2ベースケース
- 18.3ハイケース
- 19競合分析
- 19.1Ecolab(Nalco Water)
- 19.2Veolia
- 19.3Solenis
- 19.4ChemTreat(Veralto)
- 19.5Kurita Water Industries(栗田工業)
- 19.6Xylem
- 19.7Suez
- 19.8Dow
- 19.9Buckman
- 19.10Chem-Aqua(NCH)
- 19.11Garratt-Callahan
- 19.12Culligan
- 19.13Ion Exchange(インド)
- 19.14Organo(オルガノ)
- 19.15市場集中度
- 20最近の動向
- 20.12026年4月~9月の主な出来事
- 図 1:データセンター水処理市場規模(2020-2035年、百万米ドル)
- 表 1:レポート属性
- 表 2:対象範囲の比較(対象と対象外)
- 表 3:データセンター水処理のMW当たりコスト(2020-2035年)
- 表 4:提供形態別市場(2025年・2035年)
- 表 5:冷却方式別市場(2025年・2035年)
- 表 6:データセンタータイプ別市場(2025年・2035年)
- 表 7:データセンター水規則タイムライン(2024-2028年)
- 表 8:地域別市場(2025年・2035年)
- 表 9:上位12か国(2025年・2035年)
- 表 10:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は5億6,406万米ドルであり、2025年の4億6,189万米ドルから22.12%増加する。市場は2035年までに17億7,000万米ドルに達すると予測され、2025年からのCAGRは14.41%である。
2020年から2025年の年率14.18%に続き、2025年から2035年は年率14.41%で成長する。ゼロウォーター設計の普及で蒸発式冷却塔向け支出の伸びが鈍化する一方、年率30.55%で拡大する液冷ループがそれを補うため、成長が維持される。
2025年の支出4億6,189万米ドルは、冷却塔の水、冷水ループ、液冷ループの冷却液を品質基準内に保つための薬品、前処理・ろ過装置、監視、検査サービスを対象とする。水道料金、冷却ハードウェア、冷却液そのものは含まない。
2025年は蒸発式冷却対象1 MW当たり年間約4,200米ドルであり、これに新規蒸発式1 MW当たり18,000米ドルの前処理装置と、液冷1 MW当たり年間6,000米ドルが加わる(DC Market Insights推計)。
2025年金額の41.4%、1億9,115万米ドルを化学処理プログラムが占める。提供形態の中では監視・制御システムが年率19.36%で最も速く成長する。事業者が冷却塔をより高い濃縮倍数で運転するためである。
2025年の液冷AI容量5,558 MWには、冷却液の監視、抑制剤、フラッシングが必要である。腐食や生物の繁殖がコールドプレートを詰まらせるおそれがあるためである。DC Market Insightsは2035年に130,131 MWに達すると見込んでおり、液冷ループは市場の43.3%を占めることになる。
2025年金額の46.0%、2億1,247万米ドルが北米で支出されている。中東・アフリカが年率18.46%で最も速く成長し、大規模市場ではサウジアラビアが年率20.99%で最も成長が速い。
ASHRAE Standard 188はレジオネラ対策の水管理プログラムを定め、ニューヨーク市は2026年5月から31日ごとのレジオネラ検査を義務付けている。またEU委任規則2024/1364は、500 kW以上のデータセンターに取水量の報告を義務付けている。
2025年金額の約24%をEcolab(Nalco Water)が占め、上位5社で約55%を占める(DC Market Insights推計)。Veolia、Solenis、ChemTreat、Kurita Water Industries、Xylemも競合している。
2026年の5億6,406万米ドルは、処理のみを対象としたDC Market Insightsの数値である。上下水道料金、冷却塔、冷却液、半導体向け超純水を加えた推計は、これよりはるかに大きくなる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。