
Markt für Wasseraufbereitung in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Wasseraufbereitung in Rechenzentren: 2025 lag das Marktvolumen bei USD 461.9 Mio.; bis 2035 soll es bei einer CAGR von 14.41 % auf USD 1,770.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was umfasst die Wasseraufbereitung in Rechenzentren?
- 05Warum weichen die Schätzungen zum Markt für Wasseraufbereitung in Rechenzentren voneinander ab?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten der Wasseraufbereitung in Rechenzentren pro MW
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
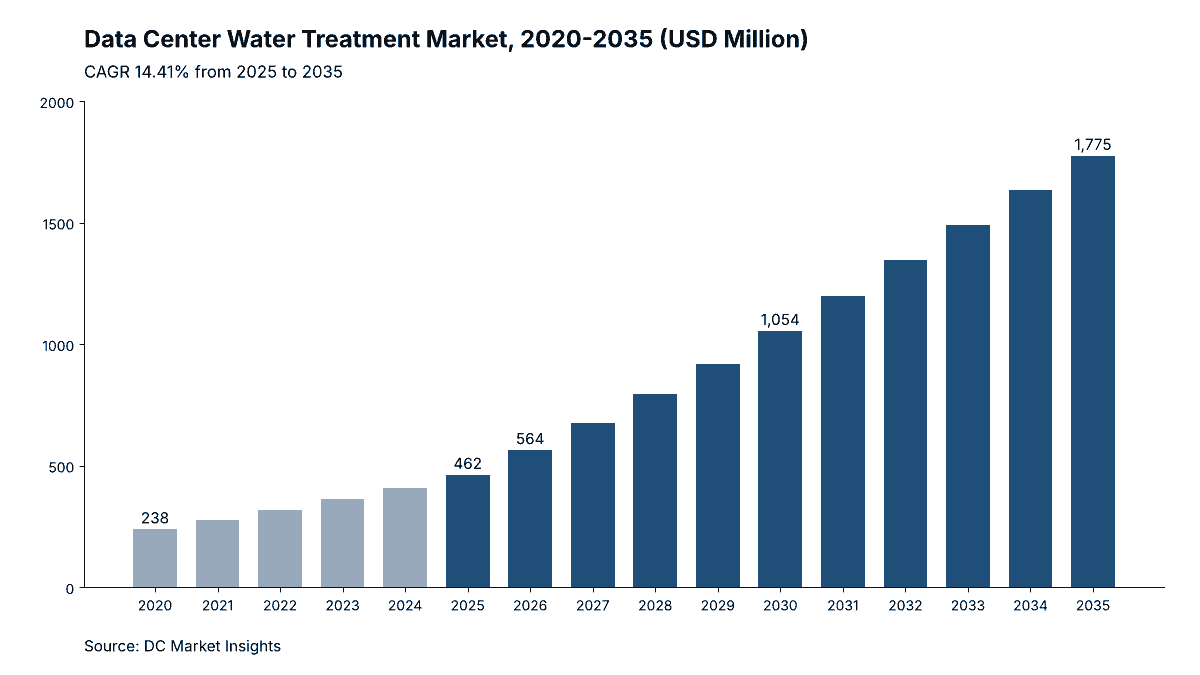
Der Markt für Wasseraufbereitung in Rechenzentren wird 2026 auf 564,06 Mio. USD geschätzt und soll bis 2035 auf 1,77 Mrd. USD wachsen, ausgehend von 461,89 Mio. USD im Jahr 2025. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,41 % zwischen 2025 und 2035 (Schätzung von DC Market Insights). Wie viel Geld in diesem Markt fließt, hängt davon ab, wie viele Liter ein Rechenzentrum umwälzt und wie genau die Behörden hinschauen: NVIDIA beziffert den Bedarf einer herkömmlichen Verdunstungskühlung auf rund 2,6 Millionen Gallonen Wasser pro Megawatt (MW) IT-Last und Jahr. Jede verdunstete Gallone hinterlässt ihre Mineralien, weshalb Betreiber für Kesselstein- und Korrosionsinhibitoren, Biozide, Filtration und Analytik bezahlen, damit Kühltürme sauber und frei von Legionellen bleiben. DC Market Insights zählt für 2025 eine verdunstungsgekühlte Rechenzentrumskapazität von 55.680 MW und setzt für das Behandlungsprogramm 4.200 USD pro MW und Jahr an; daraus ergeben sich 233,86 Mio. USD an Ausgaben, noch bevor Anlagentechnik hinzukommt. Inzwischen wächst ein zweiter Kreislauf schneller als der erste: Direct-to-Chip-Flüssigkeitskühlkreisläufe, für die Ecolab im Mai 2025 einen eigenen Dienst zur Kühlmittelüberwachung eingeführt hat, steigen von 5.558 MW installierter Kapazität für künstliche Intelligenz (KI) im Jahr 2025 auf 130.131 MW im Jahr 2035. Flüssigkeitskühlkreisläufe sind damit mit 30,55 % pro Jahr das am schnellsten wachsende Segment nach Kühlsystem. Die am schnellsten wachsende Region ist der Nahe Osten und Afrika mit 18,46 % pro Jahr, da die Campusse am Golf Verdunstungs- und Hybridkühler an heißen, wasserarmen Standorten betreiben, die auf entsalztes oder aufbereitetes Zusatzwasser angewiesen sind.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Wasseraufbereitung in Rechenzentren 2026?
DC Market Insights beziffert den Markt für Wasseraufbereitung in Rechenzentren 2026 auf 564,06 Mio. USD und damit 22,12 % über den 461,89 Mio. USD des Jahres 2025, weil die 2026 in Betrieb genommenen flüssigkeitsgekühlten KI-Hallen zusätzlich zu den Kühlturmprogrammen Verträge für die Kühlmittelbehandlung mitbringen.
- Marktgröße 2025: 461,89 Mio. USD
- Marktgröße 2026: 564,06 Mio. USD
- Marktgröße 2030: 1,05 Mrd. USD (1.054,20 Mio. USD)
- Marktgröße 2035: 1,77 Mrd. USD (1.774,85 Mio. USD)
- CAGR 2025-2035: 14,41 % im Basisszenario, 11,82 % im unteren und 16,09 % im oberen Szenario
- Installierte verdunstungsgekühlte Kapazität: 55.680 MW im Jahr 2025 und 124.400 MW im Jahr 2035
- Größtes Angebotssegment: Chemische Behandlungsprogramme mit 41,4 % des Werts 2025 (191,15 Mio. USD)
- Am schnellsten wachsendes Kühlsystem: Flüssigkeitskühlkreisläufe mit 30,55 % pro Jahr
- Führende Region: Nordamerika mit 46,0 % des Werts 2025 (212,47 Mio. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika mit 18,46 % pro Jahr
- Größtes Land: die Vereinigten Staaten mit 189,38 Mio. USD im Jahr 2025 (41,0 % des weltweiten Werts)
- Marktführer: Ecolab (Nalco Water) mit rund 24 % des Werts 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Wasseraufbereitung in Rechenzentren hatte 2020 ein Volumen von 238,03 Mio. USD, erreichte 2025 einen Wert von 461,89 Mio. USD und dürfte bis 2035 bei einer CAGR von 14,41 % im Prognosezeitraum auf 1,77 Mrd. USD anwachsen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Wasseraufbereitung in Rechenzentren 2025 | 461,89 Mio. USD |
| Marktgröße Wasseraufbereitung in Rechenzentren 2026 | 564,06 Mio. USD |
| Markt für Wasseraufbereitung in Rechenzentren, CAGR | 14,41 % |
| Marktgröße Wasseraufbereitung in Rechenzentren 2035 | 1,77 Mrd. USD |
Von 2020 bis 2025 stiegen die Ausgaben für Wasseraufbereitung in Rechenzentren um 14,18 % pro Jahr, weil die verdunstungsgekühlte Kapazität von 40.000 MW auf 55.680 MW zunahm und neue Campusse Teilstromfiltration, Enthärtung und automatische Dosierung von Anfang an vorsahen. In den kommenden zehn Jahren liegt das Wachstum mit 14,41 % pro Jahr auf ähnlichem Niveau, hat aber eine andere Ursache. Der Wasserverbrauch pro Kilowattstunde sinkt, da Hyperscale-Betreiber auf geschlossene Kreisläufe umstellen; das Verdunstungsprogramm wächst daher nur um 9,11 % pro Jahr. Die Lücke schließt das Kühlmittel in den Flüssigkeitskühlkreisläufen, das über die gesamte Lebensdauer jeder durchströmten Kühlplatte innerhalb der Grenzwerte für pH-Wert, Inhibitoren und Partikel gehalten werden muss. 2035 entfallen 43,3 % des Marktes auf Flüssigkeitskühlkreisläufe, gegenüber 11,6 % im Jahr 2025.
Zentrale Erkenntnisse
Vier Ergebnisse zeigen, woher die 1,77 Mrd. USD an Ausgaben für Wasseraufbereitung im Jahr 2035 stammen.
- Flüssigkeitskühlkreisläufe werden mit 30,55 % pro Jahr zum zweiten Wachstumsmotor des Marktes, weil sich die installierte flüssigkeitsgekühlte KI-Kapazität zwischen 2025 und 2035 etwa verdreiundzwanzigfacht und jeder Kreislauf eine kontinuierliche Kühlmittelüberwachung benötigt.
- Überwachungs- und Regelsysteme wachsen unter den Angebotssegmenten mit 19,36 % pro Jahr am schnellsten, weil Betreiber ihre Kühltürme zur Wassereinsparung mit höheren Eindickungszahlen fahren, was nur mit einer Dosierregelung in Echtzeit funktioniert.
- Vorbehandlungs- und Filtrationsanlagen wachsen mit 7,17 % pro Jahr am langsamsten, weil sich der Zubau verdunstungsgekühlter Kapazität nach 2032 bei etwa 8.400 MW pro Jahr einpendelt, während sich wasserfreie Kühlkonzepte verbreiten.
- Der Nahe Osten und Afrika wächst mit 18,46 % pro Jahr am schnellsten, weil KI-Campusse am Golf hohe Wärmelasten mit entsalztem Wasser oder aufbereitetem Abwasser als Zusatzwasser verbinden, was pro MW mehr Vorbehandlung erfordert.
Was umfasst die Wasseraufbereitung in Rechenzentren?
Die Wasseraufbereitung in Rechenzentren umfasst Chemikalien, Anlagen, Überwachung und Dienstleistungen, die Kühlwasser und Kühlmittel innerhalb eines Rechenzentrums in den vorgegebenen Qualitätsgrenzen halten; ihr Wert lag 2025 bei 461,89 Mio. USD.
Enthalten: Kühlturmprogramme, Vorbehandlung, Kühlmittelpflege und Analytik
Der Marktumfang gliedert sich in vier Angebotssegmente. Chemische Behandlungsprogramme umfassen Kesselstein- und Korrosionsinhibitoren, Dispergiermittel sowie oxidierende und nicht oxidierende Biozide für Verdunstungskühltürme und adiabatische Kühler, Inhibitorpakete für geschlossene Kaltwasserkreisläufe und Kühlmitteladditive für Flüssigkeitskühlkreisläufe. Überwachungs- und Regelsysteme bestehen aus Online-Sensoren, fluorometrischen oder leitfähigkeitsbasierten Reglern, automatischen Dosierstationen und der Software, die den Zustand von Wasser und Kühlmittel meldet. Vorbehandlungs- und Filtrationsanlagen umfassen Enthärter, Umkehrosmoseanlagen für Zusatzwasser, Teilstromfilter, UV- oder Ozonsysteme sowie die Nachbehandlung von Recyclingwasser am Standort des Rechenzentrums. Wassermanagement- und Prüfdienstleistungen decken Legionellenbeprobung, Wassermanagementpläne nach ASHRAE Standard 188, Kühlmittelanalysen, das Spülen und Befüllen der Kreisläufe bei der Inbetriebnahme sowie Servicetechniker vor Ort ab.
Nicht enthalten: Wasserrechnungen, Kühlhardware, Kühlflüssigkeit und Versorgungsanlagen
Nicht erfasst sind das Wasser selbst und die Versorgungsgebühren, Kühltürme und Trockenkühler (behandelt im Data Center Cooling Tower Market und im Data Center Dry Cooler Market), Kühlmittelverteiler und Kühlplatten (behandelt im Direct-to-Chip Liquid Cooling Market), die Lieferung von Glykol oder dielektrischen Flüssigkeiten in großen Mengen, externe kommunale Kläranlagen oder Entsalzungsanlagen sowie Reinstwasser für Halbleiterfabriken.
Wie die Segmente zusammenhängen
Jeder Dollar ist gleichzeitig einem Angebotssegment, einem Kühlsystem und einem Rechenzentrumstyp zugeordnet. Auf Verdunstungskühltürme und adiabatische Kühler entfielen 2025 Werte von 361,99 Mio. USD, auf Flüssigkeitskühlkreisläufe 53,51 Mio. USD und auf geschlossene Kaltwasserkreisläufe 46,40 Mio. USD; dieselben 461,89 Mio. USD verteilen sich auf chemische Behandlungsprogramme, Überwachungs- und Regelsysteme, Vorbehandlungs- und Filtrationsanlagen sowie Wassermanagement- und Prüfdienstleistungen.
Warum weichen die Schätzungen zum Markt für Wasseraufbereitung in Rechenzentren voneinander ab?
Die Schätzungen unterscheiden sich, weil die Definitionen unterschiedlich sind: DC Market Insights setzt den Markt für Wasseraufbereitung in Rechenzentren 2026 mit 564,06 Mio. USD an und berücksichtigt nur die Aufbereitung, nicht aber das Wasser, die Kühlhardware oder die Flüssigkeit.
Breiter gefasste Schätzungen schließen häufig die Kosten für Wasser und Abwasser ein, die beim gewerblichen Trinkwassertarif von Loudoun Water für 2026 von 4,42 USD pro 1.000 Gallonen mehr ausmachen als die Aufbereitung selbst. Teilweise kommen die Kühltürme hinzu, das Glykol oder die dielektrische Flüssigkeit in den Kreisläufen, kommunale Kläranlagen, die für Rechenzentrumscluster gebaut werden, oder die Reinstwassersysteme von Halbleiterfabriken, die Ecolab und Veolia zusammen mit Rechenzentren in einem gemeinsamen Hochtechnologiegeschäft ausweisen. Enger gefasste Schätzungen zählen nur Chemikalien und lassen Vorbehandlungsanlagen und Legionellenprüfungen außen vor.
| Element | Im Umfang von DC Market Insights | Begründung |
|---|---|---|
| Kühlturmchemikalien, Dosierung und Überwachung | Ja (178,18 Mio. USD im Jahr 2025) | Werden jedes Jahr pro verdunstungsgekühltem MW eingekauft |
| Vorbehandlung des Zusatzwassers und Teilstromfiltration | Ja (128,13 Mio. USD im Jahr 2025) | Am Standort des Rechenzentrums installiert |
| Kühlmittelbehandlung und Spülung von Flüssigkeitskreisläufen | Ja (53,51 Mio. USD im Jahr 2025) | Hält Kühlplatten und Kühlmittelverteiler innerhalb der Grenzwerte |
| Wasser- und Abwasserrechnungen | Nein | Eine Versorgungsgebühr, kein Aufbereitungsprodukt |
| Kühltürme, Trockenkühler, Kühlflüssigkeit | Nein | In verwandten Berichten von DC Market Insights erfasst |
| Reinstwasser für Halbleiter, kommunale Anlagen | Nein | Andere Abnehmer und andere Standorte |
Zu den Posten, die in anderen Definitionen enthalten sind, hier aber nicht, gehören Wasserversorgungsgebühren, Entsalzungsanlagen, kommunale Recyclingwassernetze, Reinstwasser für die Mikroelektronik, die Lieferung von Glykol, dielektrische Immersionsflüssigkeiten und Abwassereinleitungsgebühren. Zu den Abnehmern innerhalb des Marktumfangs zählen Hyperscale- und KI-Betreiber, Colocation-Anbieter, Unternehmensrechenzentren sowie kleine und mittlere Betreiber von Edge-Standorten mit einem einzigen Kühlturm.
Warum geben Rechenzentren mehr für Wasseraufbereitung aus?
Die Ausgaben für Wasseraufbereitung steigen 2026 um 22,12 % auf 564,06 Mio. USD, weil drei Entwicklungen gleichzeitig mehr aufbereitetes Wasser, mehr behandeltes Kühlmittel und mehr Prüfungen erfordern.
Flüssigkeitskühlkreisläufe bringen jeder KI-Halle einen zweiten zu behandelnden Kreislauf
Bei der Direct-to-Chip-Kühlung fließt das Kühlmittel durch Kühlplatten mit Kanälen von nur Bruchteilen eines Millimeters Breite. Korrosionsprodukte, biologischer Bewuchs oder verbrauchte Inhibitoren können eine Platte verstopfen und einen Grafikprozessor (GPU) drosseln. Ecolab führte im Mai 2025 die 3D TRASAR Technology for Direct-to-Chip Liquid Cooling ein, die laut Ecolab „Kühlmittelkonzentration, Temperatur, pH-Wert, Durchflussraten und weitere Indikatoren für den Zustand der Flüssigkeit“ erfasst. Solenis trat im Juni 2026 nach eigenen Angaben dem Coolant Care Network von Dow als zugelassener Dienstleister bei. DC Market Insights schätzt die installierte flüssigkeitsgekühlte KI-Kapazität auf 5.558 MW im Jahr 2025 und 130.131 MW im Jahr 2035, bei rund 6.000 USD für Kühlmittelbehandlung, Überwachung und Service pro MW und Jahr im Jahr 2025.
Berichtspflichten machen den Wasserverbrauch zu einer geprüften Kennzahl
Die Delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Betreiber von Rechenzentren mit mindestens 500 kW IT-Leistung, den gesamten Wassereinsatz und den Trinkwassereinsatz in Kubikmetern zu melden, erstmals bis zum 15. September 2024 und danach jährlich ab dem 15. Mai 2025, wie aus der Verordnung hervorgeht. Der Gouverneur von Kalifornien unterzeichnete am 21. September 2026 laut dem Office of the Governor AB 2469 zur Offenlegung des Wasserverbrauchs von Rechenzentren und AB 2619 zu den Wasserressourcen von Rechenzentren. Minnesota prüft inzwischen Rechenzentren, die voraussichtlich mehr als 100 Millionen Gallonen pro Jahr verbrauchen, wie die Zusammenfassung des Gesetzes von 2025 durch das Minnesota House zeigt. Sobald Wasser gemeldet wird, investieren Betreiber in Messtechnik und in eine Aufbereitung, mit der sich Kühltürme bei höheren Eindickungszahlen betreiben lassen. Das treibt die Überwachungs- und Regelsysteme auf ein Wachstum von 19,36 % pro Jahr.
New Yorks 31-Tage-Legionellenprüfung setzt den Maßstab für die Compliance
Seit dem 8. Mai 2026 müssen Gebäudeeigentümer in New York City ihre Kühltürme während des Betriebs alle 31 Tage auf Legionellen untersuchen lassen. Laut dem New York City Department of Health and Mental Hygiene betrifft dies rund 4.000 Gebäude mit registrierten Kühltürmen; der Bundesstaat New York schreibt bereits eine Inspektion alle 90 Betriebstage und eine jährliche Zertifizierung bis zum 1. November vor. Der Leitfaden der Centers for Disease Control and Prevention (CDC) hält fest, dass der Desinfektionsmittelrestgehalt „durch ein automatisches System überwacht und eingestellt werden sollte“. DC Market Insights setzt für Legionellenbeprobung, Wassermanagementpläne und Technikereinsätze im Jahr 2025 einen Wert von 1.000 USD pro verdunstungsgekühltem MW und Jahr an, der bis 2035 bei 124.400 MW auf 1.300 USD steigt.
Wie verändert sich das Kühlwassermanagement in Rechenzentren?
Drei Entwicklungen verändern, was ein Rechenzentrum für sein Wasser einkauft. Zusammen verlagern sie die Ausgaben 2035 hin zu Überwachung, Dienstleistungen und Kühlmittelpflege, die 58,8 % der 1,77 Mrd. USD erreichen.
Recyclingwasser ersetzt Trinkwasser an Hyperscale-Standorten
Amazon Web Services (AWS) nutzt nach Angaben von Amazon an 24 Rechenzentren recyceltes Wasser für die Kühlung und plant mehr als 120 Standorte. Veolia teilte in seinen Ergebnissen für das erste Quartal 2026 mit, dass das Unternehmen mit Amazon beim Einsatz von Recyclingwasser für die Rechenzentrumskühlung zusammenarbeitet. Loudoun Water berechnet laut seiner Tarifordnung für 2026 für Recyclingwasser 2,07 USD pro 1.000 Gallonen, für gewerbliches Trinkwasser je nach Stufe dagegen 4,42 bis 7,59 USD. Recyclingwasser enthält mehr Nährstoffe, Phosphat und Schwebstoffe; die Ersparnis bei der Wasserrechnung finanziert daher zusätzliche Filtration, Desinfektion und Dosierung.
Höhere Eindickungszahlen erfordern eine Regelung in Echtzeit
Nach Angaben des Federal Energy Management Program (FEMP) des U.S. Department of Energy senkt eine Erhöhung der Eindickungszahl von drei auf sechs den Zusatzwasserbedarf eines Kühlturms um 20 % und die Abschlämmung um 50 %. Wer einen Kühlturm so nah an seiner Ausfällungsgrenze betreibt, benötigt eine kontinuierliche Regelung von Leitfähigkeit, Inhibitor und Oxidationsmittel. Deshalb steigt das Segment Überwachungs- und Regelsysteme bis 2035 auf 326,68 Mio. USD bzw. 18,4 % des Marktes.
Aufbereitungsunternehmen steigen in Kühlhardware ein
Ecolab vereinbarte im März 2026 die Übernahme von CoolIT Systems, einem Hersteller von Flüssigkeitskühlsystemen, für rund 4,75 Mrd. USD in bar und erklärte, CoolIT werde in den folgenden zwölf Monaten etwa 550 Mio. USD Umsatz beisteuern. Mit dem Abschluss der Transaktion im Juli 2026 gab Ecolab an, dass sein Geschäftsbereich Global High-Tech, der Rechenzentren und die Mikroelektronik bedient, 2026 auf einen annualisierten Umsatz von nahezu 1,5 Mrd. USD zusteuere und bis 2030 4 Mrd. USD anstrebe, so die Mitteilung von Ecolab. Werden der Kreislauf und die Behandlung der darin zirkulierenden Flüssigkeit in einem Vertrag verkauft, verschiebt sich die Kühlmittelpflege hin zu den Hardwarelieferanten.
Markthemmnisse: Was könnte die Ausgaben für Wasseraufbereitung in Rechenzentren bremsen?
Zwei Hemmnisse dämpfen das Verdunstungsprogramm, das deshalb nur um 9,11 % pro Jahr wächst, während der Gesamtmarkt um 14,41 % zulegt.
Wasserfreie Kühlkonzepte bei Microsoft und NVIDIA
Laut Microsoft setzen alle neuen Rechenzentrumsdesigns des Unternehmens seit August 2024 auf eine Chipkühlung im geschlossenen Kreislauf, die kein Wasser für die Kühlung verbraucht und pro Rechenzentrum jährlich mehr als 125 Millionen Liter einspart. NVIDIA zufolge kann Kühlmittel mit 45 °C „einen kältemaschinenfreien Betrieb mit Trockenkühlern ermöglichen“. DC Market Insights senkt daher den Verdunstungsanteil an neuer KI-Kapazität von 48 % im Jahr 2025 auf 30 % im Jahr 2035, wodurch der Zubau verdunstungsgekühlter Kapazität 2035 bei 8.467 MW liegt, gegenüber 5.448 MW im Jahr 2025.
Sinkender Wasserverbrauch pro Kilowattstunde bei Hyperscale-Betreibern
Hyperscale-Betreiber verbrauchen pro Einheit IT-Energie schon heute deutlich weniger Wasser als der durchschnittliche Standort. AWS meldet für seine Rechenzentren eine Wassernutzungseffektivität (WUE) von 0,12 Litern pro Kilowattstunde (L/kWh), Microsoft 0,30 L/kWh und Meta 0,19, während das durchschnittliche US-Rechenzentrum laut Lawrence Berkeley National Laboratory (LBNL) bis 2023 knapp über 0,36 L/kWh lag. Weniger Zusatzwasser pro MW bedeutet weniger Kilogramm Inhibitor und Biozid pro MW; die Chemikalienausgaben pro verdunstungsgekühltem MW steigen daher nur von 2.400 USD im Jahr 2025 auf 2.700 USD im Jahr 2035.
Wo liegen die Chancen für Anbieter von Wasseraufbereitung für Rechenzentren?
Die beiden größten Chancen liegen in der Kühlmittelpflege für Flüssigkeitskühlkreisläufe und in der Vorbehandlung alternativer Wasserquellen, die 2035 zusammen 1,03 Mrd. USD wert sind.
Verträge zur Kühlmittelpflege für Direct-to-Chip-Kreisläufe
Flüssigkeitskühlkreisläufe erreichen bis 2035 einen Wert von 769,16 Mio. USD bzw. 43,3 % des Marktes, weil jedes neue flüssigkeitsgekühlte MW bei der Inbetriebnahme gespült und befüllt werden muss, was 2025 mit 8.000 USD pro MW bewertet wird, und danach über die gesamte Lebensdauer Überwachung, Nachdosierung von Inhibitoren und Flüssigkeitsanalysen benötigt. Die besten Aussichten auf diese Verträge haben Anbieter, die die Kühlmittelqualität für die Garantie der Kühlplatten zertifizieren können, wie es das Coolant Care Network von Dow mit zugelassenen Dienstleistern tut.
Vorbehandlung für Recycling-, Entsalzungs- und Grundwasserquellen
Vorbehandlungs- und Filtrationsanlagen erreichen bis 2035 einen Wert von 256,18 Mio. USD. Nach dem Bericht der Haushaltskonferenz Virginias für 2026 müssten neue Rechenzentren im Eastern Virginia Groundwater Management Area, die nach dem 1. Januar 2027 vollständige Anträge auf Luftreinhaltegenehmigung einreichen, Luftkühlung, Kühlung im geschlossenen Kreislauf oder zu 100 % recyceltes Wasser bzw. Regenwasser nutzen. Campusse am Golf in Saudi-Arabien und den Vereinigten Arabischen Emiraten greifen auf entsalztes Wasser oder aufbereitetes Abwasser zurück. Jede dieser Quellen muss gefiltert, enthärtet oder per Umkehrosmose behandelt werden, bevor sie einen Kühlturm erreicht.
Was kostet die Wasseraufbereitung in Rechenzentren pro MW?
DC Market Insights schätzt die Kosten der Wasseraufbereitung 2025 auf 4.200 USD pro verdunstungsgekühltem MW und Jahr, 18.000 USD an Vorbehandlungsanlagen pro neuem verdunstungsgekühltem MW und 6.000 USD pro flüssigkeitsgekühltem MW und Jahr.
| Jahr | Verdunstungsprogramm (USD pro MW und Jahr) | Vorbehandlungsanlagen (USD pro neuem verdunstungsgekühltem MW) | Behandlung von Flüssigkeitskreisläufen (USD pro MW und Jahr) | Geschlossener Kaltwasserkreislauf (USD pro MW und Jahr) |
|---|---|---|---|---|
| 2020 | 3.600 | 15.000 | 5.000 | 350 |
| 2025 | 4.200 | 18.000 | 6.000 | 400 |
| 2030 | 4.600 | 20.000 | 5.500 | 430 |
| 2035 | 4.900 | 21.000 | 5.000 | 450 |
Das Verdunstungsprogramm von 4.200 USD pro MW im Jahr 2025 setzt sich aus 2.400 USD für Chemikalien, 800 USD für Überwachung und 1.000 USD für Prüfungen und Service zusammen; bei den von NVIDIA genannten 2,6 Millionen Gallonen pro MW und Jahr kosten die Chemikalien rund 0,92 USD pro 1.000 Gallonen Zusatzwasser. Öffentliche Referenzwerte: Die U.S. General Services Administration (GSA) ermittelte für alternative Kühlturm-Aufbereitungssysteme in Bundesgebäuden Installationskosten von 20 bis 151 USD pro Tonne Kühlleistung bei einer Amortisationszeit von zwei bis drei Jahren; der WaterSense-Leitfaden der Environmental Protection Agency (EPA) beziffert die Verdunstung auf rund 1,8 Gallonen pro Tonnenstunde Kühlung. Die Behandlung von Flüssigkeitskreisläufen sinkt bis 2035 auf 5.000 USD pro MW und Jahr, da sich bei größeren Kreisläufen die Kosten für Sensorik und Service auf mehr MW verteilen.
Welche Wasservorschriften und Normen gelten für Rechenzentren?
Neun Vorschriften und Normen prägen 2026 einen Markt von 564,06 Mio. USD, von der Legionellenbekämpfung bis zur Berichterstattung über den Wasserverbrauch.
- ASHRAE Standard 188: die Norm der American Society of Heating, Refrigerating and Air-Conditioning Engineers, die „Mindestanforderungen an das Risikomanagement für Legionellose festlegt“ und das Wassermanagementprogramm beschreibt.
- CDC-Leitfaden für Kühltürme: fordert Betreiber zu einem Wassermanagementprogramm und einer automatischen Desinfektionsmittelregelung auf, aktualisiert am 3. Januar 2025.
- New York State 10 NYCRR Subpart 4-1: Registrierung, Inspektion alle 90 Betriebstage und Zertifizierung bis zum 1. November jedes Jahres, laut dem New York State Department of Health.
- Kühlturmvorschriften von New York City: Legionellenprüfung alle 31 Betriebstage ab dem 8. Mai 2026, laut dem New York City Department of Health and Mental Hygiene.
- Delegierte Verordnung (EU) 2024/1364: Meldung des Wassereinsatzes für Rechenzentren mit mindestens 500 kW IT-Leistung nach Artikel 12 der Energieeffizienzrichtlinie (EU) 2023/1791.
- California AB 2469 und AB 2619: Offenlegung des Wasserverbrauchs gegenüber Kommunen und Wasserversorgern, unterzeichnet am 21. September 2026; die Ausschussanalyse zu AB 2469 beschreibt einen Plan für Wasserknappheit ab dem 1. Januar 2028.
- Minnesota Statutes 103G.265 und 103G.271: Prüfung durch das Department of Natural Resources für Rechenzentren, die voraussichtlich mehr als 100 Millionen Gallonen pro Jahr verbrauchen.
- Utah HB 76: jährliche Meldung des Wasserverbrauchs für Rechenzentren, die 75 Acre-Feet pro Jahr oder mehr entnehmen.
- Vorschriften des Singapore Public Utilities Board (PUB): verpflichtende Pläne für das Wassereffizienzmanagement an Standorten mit einem Verbrauch von mindestens 60.000 Kubikmetern pro Jahr sowie ein branchenbezogener Median-Richtwert von 2,1 Kubikmetern pro MWh für Rechenzentren.
Welches Segment der Wasseraufbereitung in Rechenzentren ist das größte?
Chemische Behandlungsprogramme sind mit 41,4 % des Werts 2025 bzw. 191,15 Mio. USD das größte Angebotssegment, und Verdunstungskühltürme und adiabatische Kühler sind mit 78,4 % das größte Kühlsystem.
Nach Angebot: Chemische Behandlungsprogramme führen mit 41,4 %
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chemische Behandlungsprogramme | 191,15 | 41,4 % | 697,05 | 13,81 % |
| Vorbehandlungs- und Filtrationsanlagen | 128,13 | 27,7 % | 256,18 | 7,17 % |
| Wassermanagement- und Prüfdienstleistungen | 86,96 | 18,8 % | 494,94 | 18,99 % |
| Überwachungs- und Regelsysteme | 55,66 | 12,1 % | 326,68 | 19,36 % |
| Gesamt | 461,89 | 100,0 % | 1.774,85 | 14,41 % |
Chemische Programme liegen vorn, weil Inhibitoren und Biozide an jedem Betriebstag eines Kühlturms oder Kreislaufs verbraucht werden. Überwachungs- und Regelsysteme wachsen am schnellsten, weil sowohl die Berichtspflichten als auch höhere Eindickungszahlen Online-Messungen erfordern.
Nach Kühlsystem: Verdunstungskühltürme und adiabatische Kühler führen mit 78,4 %
| Kühlsystem | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Verdunstungskühltürme und adiabatische Kühler | 361,99 | 78,4 % | 865,74 | 9,11 % |
| Flüssigkeitskühlkreisläufe | 53,51 | 11,6 % | 769,16 | 30,55 % |
| Geschlossene Kaltwasserkreisläufe | 46,40 | 10,0 % | 139,95 | 11,67 % |
| Gesamt | 461,89 | 100,0 % | 1.774,85 | 14,41 % |
Verdunstungssysteme bleiben auch 2035 mit 48,8 % des Werts das größte Kühlsystem, weil sich die verdunstungsgekühlte Basis mehr als verdoppelt, obwohl neue Designs auf trockene Wärmeabfuhr umstellen.
Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren führen mit 48,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 221,71 | 48,0 % | 1.064,91 | 16,99 % |
| Colocation-Rechenzentren | 147,81 | 32,0 % | 496,96 | 12,89 % |
| Unternehmens- und Edge-Rechenzentren | 92,38 | 20,0 % | 212,98 | 8,71 % |
| Gesamt | 461,89 | 100,0 % | 1.774,85 | 14,41 % |
Hyperscale- und KI-Betreiber wachsen am schnellsten, weil ihnen der Großteil der flüssigkeitsgekühlten Kapazität gehört und sie standortübergreifende Aufbereitungsverträge abschließen.
DC Exklusiv: Zeitleiste der Wasservorschriften für Rechenzentren, 9 Regelungen von 2024 bis 2028
DC Market Insights hat diese Zeitleiste aus 9 Eingangsgrößen erstellt, jeweils einer datierten Vorschrift oder Designentscheidung, und jeder davon ihre modellierte Wirkung auf die Aufbereitungsausgaben gegenübergestellt; die Wirkungen sind Schätzungen von DC Market Insights und keine Angaben der jeweiligen Regelgeber.
| Datum | Vorschrift oder Designänderung | Geltungsbereich | Anforderung | Wirkung auf die Aufbereitungsausgaben (DCMI-Schätzung) |
|---|---|---|---|---|
| Aug. 2024 | Wasserfreies Kühlkonzept von Microsoft | Alle neuen Rechenzentrumsdesigns von Microsoft | Chipkühlung im geschlossenen Kreislauf, kein Verdunstungswasser | Verlagert Ausgaben von Kühlturmchemikalien zur Kühlmittelpflege |
| Sep. 2024 | Delegierte Verordnung (EU) 2024/1364 | Rechenzentren ab 500 kW | Meldung des gesamten Wassereinsatzes und des Trinkwassereinsatzes | Mehr Messtechnik und Dosierregelung |
| Mai 2025 | Ecolab 3D TRASAR für Direct-to-Chip | Flüssigkeitskühlkreisläufe | Echtzeitüberwachung des Kühlmittelzustands | Setzt einen Preis für die Kreislaufüberwachung |
| Juni 2025 | Minnesota 103G.271 | Standorte mit mehr als 100 Millionen Gallonen pro Jahr | Vorprüfung und Genehmigungsauflagen | Begünstigt höhere Eindickung und Wiederverwendung |
| März 2026 | Richtwert des Singapore PUB | Rechenzentren | Median von 2,1 Kubikmetern pro MWh | Schafft einen Vergleichsmaßstab für die Kühlturmeffizienz |
| Mai 2026 | 31-Tage-Prüfung in New York City | Rund 4.000 Gebäude mit Kühltürmen | Legionellenprüfung alle 31 Tage | Zusätzliche Probenahmen pro Kühlturm |
| Sep. 2026 | California AB 2469 und AB 2619 | Neue oder erweiterte Rechenzentren | Offenlegung des Wasserverbrauchs | Mess- und Berichtsdienstleistungen |
| Jan. 2027 | Haushalt Virginia, Item 366 #7c | Eastern Virginia Groundwater Management Area | Luftkühlung, geschlossener Kreislauf oder 100 % Recyclingwasser | Vorbehandlung von Recyclingwasser |
| Jan. 2028 | Kalifornische Pläne für Wasserknappheit | Neue oder erweiterte Rechenzentren | Plan vor der kommunalen Genehmigung | Aufbereitungskonzepte für den Dürrebetrieb |
Die Zeitleiste zeigt, warum der Markt weiter wächst, obwohl der Wasserverbrauch pro kWh sinkt: Fünf der neun Regelungen erfordern zusätzliche Messungen, Prüfungen oder Wiederverwendung, die jeweils als Aufbereitungsleistung eingekauft werden, während nur die Designänderungen bei Microsoft und in Virginia das Verdunstungswasser vollständig eliminieren.
Welche Region gibt am meisten für Wasseraufbereitung in Rechenzentren aus?
Nordamerika führt mit 46,0 % des Werts 2025 bzw. 212,47 Mio. USD, und der Nahe Osten und Afrika wächst mit 18,46 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 212,47 | 46,0 % | 745,44 | 13,37 % |
| Asien-Pazifik | 124,71 | 27,0 % | 567,95 | 16,37 % |
| Europa | 78,52 | 17,0 % | 230,73 | 11,38 % |
| Naher Osten und Afrika | 27,71 | 6,0 % | 150,86 | 18,46 % |
| Lateinamerika | 18,48 | 4,0 % | 79,87 | 15,77 % |
| Gesamt | 461,89 | 100,0 % | 1.774,85 | 14,41 % |
Nordamerika führt mit 46,0 % Anteil
Nordamerika verfügt über die größte verdunstungsgekühlte Basis und die strengsten Legionellenvorschriften, angeführt von New York. Hinzu kommen die Recyclingwassernetze in Nord-Virginia, wo Loudoun Water Recyclingwasser für weniger als die Hälfte des Trinkwassertarifs anbietet und damit Nachfrage nach Vorbehandlung erzeugt.
Asien-Pazifik hält 27,0 % Anteil
Asien-Pazifik wächst um 16,37 % pro Jahr, da China, Indien und Australien neue Hyperscale-Campusse errichten; das PUB in Singapur verlangt von Standorten mit einem Verbrauch von 60.000 Kubikmetern pro Jahr oder mehr Pläne für das Wassereffizienzmanagement.
Europa hält 17,0 % Anteil
Europa wächst mit 11,38 % pro Jahr am langsamsten, weil das kühle Klima mehr Trockenkühlung erlaubt; dennoch muss jedes Rechenzentrum ab 500 kW seinen Wassereinsatz nach der Delegierten Verordnung (EU) 2024/1364 melden.
Naher Osten und Afrika hält 6,0 % Anteil
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region, weil DC Market Insights davon ausgeht, dass KI-Campusse in Saudi-Arabien und den Emiraten in Wüstenklima auf entsalztes Wasser oder aufbereitetes Abwasser als Zusatzwasser setzen, was pro MW mehr Vorbehandlung erfordert.
Lateinamerika hält 4,0 % Anteil
Lateinamerika wächst um 15,77 % pro Jahr, angeführt von Brasilien, wo DC Market Insights den Großteil des regionalen Werts den Campussen rund um São Paulo zuordnet, die im warmen Klima Verdunstungskühlung einsetzen.
Welche Länder geben am meisten für Wasseraufbereitung in Rechenzentren aus?
Die Vereinigten Staaten sind mit 189,38 Mio. USD im Jahr 2025 bzw. 41,0 % des weltweiten Werts das größte Land, und Saudi-Arabien ist mit 20,99 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 189,38 | 665,57 | 13,39 % |
| 2 | China | Asien-Pazifik | 55,43 | 239,60 | 15,77 % |
| 3 | Japan | Asien-Pazifik | 18,48 | 63,89 | 13,21 % |
| 4 | Deutschland | Europa | 16,17 | 46,15 | 11,06 % |
| 5 | Indien | Asien-Pazifik | 13,86 | 92,29 | 20,88 % |
| 6 | Vereinigtes Königreich | Europa | 13,86 | 42,60 | 11,88 % |
| 7 | Kanada | Nordamerika | 13,86 | 51,47 | 14,02 % |
| 8 | Australien | Asien-Pazifik | 11,55 | 49,70 | 15,71 % |
| 9 | Brasilien | Lateinamerika | 9,24 | 40,82 | 16,02 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 7,39 | 49,70 | 20,99 % |
| 11 | Singapur | Asien-Pazifik | 6,93 | 28,40 | 15,15 % |
| 12 | Irland | Europa | 6,93 | 21,30 | 11,88 % |
Indien wächst mit 20,88 % pro Jahr fast so schnell wie Saudi-Arabien, weil DC Market Insights erwartet, dass neue Campusse in Mumbai und Chennai Verdunstungs- oder Hybridkühlung mit kommunalem und recyceltem Wasser nutzen.
Wie könnte sich die Prognose für 2035 verändern?
Je nachdem, wie schnell sich wasserfreie Kühlkonzepte verbreiten, liegt der Markt 2035 zwischen 1,41 Mrd. USD und 2,05 Mrd. USD, rund um das Basisszenario von 1,77 Mrd. USD.
| Szenario | Annahme ab 2027 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Verdunstungsgekühlte Kapazität 20 % niedriger, flüssigkeitsgekühlte Kapazität 15 % niedriger, Preise 5 % niedriger | 1.412,01 | 11,82 % |
| Basisszenario | Basisannahmen von DC Market Insights | 1.774,85 | 14,41 % |
| Oberes Szenario | Verdunstungsgekühlte Kapazität 12 % höher, flüssigkeitsgekühlte Kapazität 10 % höher, Preise 5 % höher | 2.053,44 | 16,09 % |
Das untere Szenario bildet eine schnellere Verbreitung geschlossener Kreisläufe nach Microsoft-Vorbild und der Trockenkühlung mit 45 °C ab; das obere Szenario spiegelt mehr Verdunstungskapazität auf Campussen mit begrenzter Stromversorgung wider, wo die verdunstende Wärmeabfuhr weniger Strom verbraucht als Trockenkühler.
Wer sind die führenden Unternehmen für Wasseraufbereitung in Rechenzentren?
Ecolab (Nalco Water) führt mit rund 24 % des Marktes von 461,89 Mio. USD im Jahr 2025, und die fünf größten Anbieter halten zusammen etwa 55 %. Diese Schätzung von DC Market Insights stützt sich auf die offengelegte Reichweite bei Rechenzentren, Produkteinführungen und Servicenetze.
- Ecolab (Nalco Water)
- Veolia
- Solenis
- ChemTreat (Veralto)
- Kurita Water Industries
- Xylem
- Suez
- Dow
- Buckman
- Chem-Aqua (NCH)
- Garratt-Callahan
- Culligan
- Ion Exchange (India)
- Organo
Grundlage der Schätzung von 24 %: Ecolab gibt an, bereits mehr als 1.000 Rechenzentren zu erreichen, meldete für das vierte Quartal 2025 ein zweistelliges Wachstum seiner Einheit Global High-Tech und beziffert deren annualisierten Umsatz 2026 einschließlich Mikroelektronik und der übernommenen Kühlhardware von CoolIT auf knapp 1,5 Mrd. USD. Veolia strebt laut seiner Mitteilung vom April 2026 bis 2030 einen Jahresumsatz von mehr als 1 Mrd. EUR mit Rechenzentren und Mikroelektronik zusammen an. Veralto, die Muttergesellschaft von ChemTreat, meldete für das zweite Quartal 2026 ein organisches Umsatzwachstum von 5,7 % im Segment Water Quality, ohne eine Zahl für Rechenzentren auszuweisen.
Aktuelle Entwicklungen
Sechs datierte Ereignisse aus dem Jahr 2026 zeigen, wie Anbieter und Regulierer gemeinsam auf Kühlmittelpflege und Berichterstattung über den Wasserverbrauch zusteuern.
- Im September 2026 unterzeichnete der Gouverneur von Kalifornien AB 2469 und AB 2619 zum Wasserverbrauch von Rechenzentren (Quelle: Office of the Governor of California).
- Im Juli 2026 schloss Ecolab die Übernahme von CoolIT Systems ab und setzte für Global High-Tech ein Umsatzziel von 4 Mrd. USD für 2030 (Quelle: Ecolab).
- Im Juni 2026 wurde Solenis zugelassener Dienstleister im Coolant Care Network von Dow für Rechenzentren mit Direct-to-Chip-Kühlung (Quelle: Solenis).
- Im Mai 2026 trat in New York City die Vorschrift zur Legionellenprüfung von Kühltürmen alle 31 Tage in Kraft (Quelle: New York City Department of Health and Mental Hygiene).
- Im Mai 2026 berichtete Veolia über sein Angebot Data Center Resource 360 und seine Zusammenarbeit mit Amazon bei Recyclingwasser (Quelle: Ergebnisse von Veolia für das erste Quartal 2026).
- Im April 2026 setzte sich Veolia das Ziel, bis 2030 mehr als 1 Mrd. EUR Jahresumsatz mit Rechenzentren und Mikroelektronik zu erzielen (Quelle: Veolia).
Methodik: Wie DC Market Insights den Markt für Wasseraufbereitung in Rechenzentren bemisst
DC Market Insights hat den Markt für Wasseraufbereitung in Rechenzentren im Bottom-up-Verfahren aus aufbereiteten MW und den Aufbereitungskosten pro MW ermittelt; daraus ergeben sich 461,89 Mio. USD für 2025 und 1,77 Mrd. USD für 2035.
Das Modell in Zahlen. Die verdunstungsgekühlte installierte Basis beträgt 50 %, 48 %, 44 % und 40 % einer installierten IT-Basis von 80.000, 116.000, 196.000 und 311.000 MW in den Jahren 2020, 2025, 2030 und 2035 und folgt damit demselben Pfad wie das Kühlturmmodell von DC Market Insights; sie wird mit den Kosten für Chemikalien (2.100 bis 2.700 USD pro MW und Jahr), Überwachung (700 bis 900 USD) und Dienstleistungen (800 bis 1.300 USD) multipliziert. Vorbehandlungsanlagen von 15.000 bis 21.000 USD werden auf neu hinzukommende verdunstungsgekühlte MW angewandt (2.922 im Jahr 2020, 5.448 im Jahr 2025, 8.096 im Jahr 2030, 8.467 im Jahr 2035), zuzüglich einer jährlichen Erneuerung von 3 % der Basis. Die flüssigkeitsgekühlte Kapazität beträgt 20 %, 45 %, 85 % und 95 % der installierten KI-Kapazität von 3.000, 12.350, 57.850 und 136.980 MW, bei 5.000 bis 6.000 USD pro MW und Jahr, zuzüglich Spülen und Befüllen für 7.000 bis 8.000 USD pro neuem flüssigkeitsgekühltem MW. Geschlossene Kaltwasserkreisläufe tragen 350 bis 450 USD pro installiertem MW und Jahr bei. Zwischen den Ankerjahren werden die Werte linear interpoliert. Die Aufteilungen nach Angebot, Kühlsystem, Rechenzentrumstyp, Region und Land sind Zuordnungen von DC Market Insights, die sich in jedem Jahr zur Gesamtsumme addieren, gemäß der Forschungsmethodik von DC Market Insights.
Plausibilitätsprüfungen. (1) Obergrenze: Wären alle 2025 installierten 116.000 MW verdunstungsgekühlt und erhielten alle 12.000 MW an neuer Kapazität Vorbehandlungsanlagen, läge der Markt bei rund 750 Mio. USD, gegenüber 461,89 Mio. USD im Modell. (2) Obergrenze: Der Ecolab zugewiesene Anteil von 24 % entspricht 2025 etwa 110,85 Mio. USD und damit weniger als einem Zehntel des annualisierten Umsatzes 2026 von knapp 1,5 Mrd. USD seines Geschäftsbereichs Global High-Tech, der auch die Mikroelektronik und rund 550 Mio. USD an CoolIT-Hardware umfasst. (3) Untergrenze: Die Reichweite von Ecolab bei mehr als 1.000 Rechenzentren ergibt bei angenommenen Mindestausgaben für Aufbereitung von 100.000 USD pro Standort und Jahr 100 Mio. USD für einen einzigen Anbieter, also weniger als die Modellsumme. Gegenprüfung der Wassermengen: Das LBNL meldet für die Vereinigten Staaten bis 2023 eine durchschnittliche WUE pro Standort von knapp über 0,36 L/kWh, die in seinen Projektionen auf 0,45 bis 0,48 L/kWh steigt; Google meldet für 2025 einen Wasserverbrauch von 10,9 Milliarden Gallonen in seinen Rechenzentren und Büros, 34 % mehr als 2024.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell der aufbereiteten MW in Zahlen
- 2.2Plausibilitätsprüfungen: Obergrenze bei vollständiger Verdunstungskühlung, Obergrenze Ecolab High-Tech und Untergrenze Ecolab-Reichweite
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Zentrale Erkenntnisse
- 04Was umfasst die Wasseraufbereitung in Rechenzentren?
- 4.1Enthalten: Kühlturmprogramme, Vorbehandlung, Kühlmittelpflege und Analytik
- 4.2Nicht enthalten: Wasserrechnungen, Kühlhardware, Kühlflüssigkeit und Versorgungsanlagen
- 4.3Wie die Segmente zusammenhängen
- 05Warum weichen die Schätzungen zum Markt für Wasseraufbereitung in Rechenzentren voneinander ab?
- 5.1Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.2Abnehmer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Flüssigkeitskühlkreisläufe bringen jeder KI-Halle einen zweiten zu behandelnden Kreislauf
- 6.2Berichtspflichten machen den Wasserverbrauch zu einer geprüften Kennzahl
- 6.3New Yorks 31-Tage-Legionellenprüfung setzt den Maßstab für die Compliance
- 07Markttrends
- 7.1Recyclingwasser ersetzt Trinkwasser an Hyperscale-Standorten
- 7.2Höhere Eindickungszahlen erfordern eine Regelung in Echtzeit
- 7.3Aufbereitungsunternehmen steigen in Kühlhardware ein
- 08Markthemmnisse
- 8.1Wasserfreie Kühlkonzepte bei Microsoft und NVIDIA
- 8.2Sinkender Wasserverbrauch pro Kilowattstunde bei Hyperscale-Betreibern
- 09Marktchancen
- 9.1Verträge zur Kühlmittelpflege für Direct-to-Chip-Kreisläufe
- 9.2Vorbehandlung für Recycling-, Entsalzungs- und Grundwasserquellen
- 10Preisanalyse: Kosten der Wasseraufbereitung in Rechenzentren pro MW
- 10.1Aufbereitungskosten pro MW, 2020-2035
- 10.2Öffentliche Referenzwerte: Aufbereitungskosten der GSA und Verdunstungsrate der EPA
- 11Normen und Regulierung
- 11.1ASHRAE Standard 188
- 11.2CDC-Leitfaden für Kühltürme
- 11.3New York State 10 NYCRR Subpart 4-1
- 11.4Kühlturmvorschriften von New York City
- 11.5Delegierte Verordnung (EU) 2024/1364
- 11.6California AB 2469 und AB 2619
- 11.7Minnesota Statutes 103G.265 und 103G.271
- 11.8Utah HB 76
- 11.9Wassereffizienzvorschriften des Singapore PUB
- 12Markt für Wasseraufbereitung in Rechenzentren, nach Angebot
- 12.1Chemische Behandlungsprogramme
- 12.2Vorbehandlungs- und Filtrationsanlagen
- 12.3Wassermanagement- und Prüfdienstleistungen
- 12.4Überwachungs- und Regelsysteme
- 13Markt für Wasseraufbereitung in Rechenzentren, nach Kühlsystem
- 13.1Verdunstungskühltürme und adiabatische Kühler
- 13.2Flüssigkeitskühlkreisläufe
- 13.3Geschlossene Kaltwasserkreisläufe
- 14Markt für Wasseraufbereitung in Rechenzentren, nach Rechenzentrumstyp
- 14.1Hyperscale- und KI-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmens- und Edge-Rechenzentren
- 15DC Exklusiv: Zeitleiste der Wasservorschriften für Rechenzentren, 9 Regelungen von 2024 bis 2028
- 15.1Zeitleiste der Vorschriften und Designänderungen
- 15.2Modellierte Wirkung auf die Aufbereitungsausgaben
- 16Regionale Einblicke
- 16.1Nordamerika
- 16.2Asien-Pazifik
- 16.3Europa
- 16.4Naher Osten und Afrika
- 16.5Lateinamerika
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Japan
- 17.4Deutschland
- 17.5Indien
- 17.6Vereinigtes Königreich
- 17.7Kanada
- 17.8Australien
- 17.9Brasilien
- 17.10Saudi-Arabien
- 17.11Singapur
- 17.12Irland
- 18Prognoseszenarien
- 18.1Unteres Szenario
- 18.2Basisszenario
- 18.3Oberes Szenario
- 19Wettbewerbsanalyse
- 19.1Ecolab (Nalco Water)
- 19.2Veolia
- 19.3Solenis
- 19.4ChemTreat (Veralto)
- 19.5Kurita Water Industries
- 19.6Xylem
- 19.7Suez
- 19.8Dow
- 19.9Buckman
- 19.10Chem-Aqua (NCH)
- 19.11Garratt-Callahan
- 19.12Culligan
- 19.13Ion Exchange (India)
- 19.14Organo
- 19.15Marktkonzentration
- 20Aktuelle Entwicklungen
- 20.1Datierte Ereignisse, April bis September 2026
- Abb. 1Marktgröße Wasseraufbereitung in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs, enthalten und nicht enthalten
- Tabelle 3Kosten der Wasseraufbereitung in Rechenzentren pro MW, 2020-2035
- Tabelle 4Markt nach Angebot, 2025 und 2035
- Tabelle 5Markt nach Kühlsystem, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Zeitleiste der Wasservorschriften für Rechenzentren, 2024-2028
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
564,06 Mio. USD im Jahr 2026, 22,12 % mehr als die 461,89 Mio. USD des Jahres 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 1,77 Mrd. USD erreichen, was einer CAGR von 14,41 % ab 2025 entspricht.
Um 14,41 % pro Jahr von 2025 bis 2035, nach 14,18 % pro Jahr von 2020 bis 2025. Das Wachstum bleibt stabil, weil Flüssigkeitskühlkreisläufe mit 30,55 % pro Jahr die geringeren Ausgaben für Verdunstungskühltürme ausgleichen, während sich wasserfreie Kühlkonzepte verbreiten.
Die Ausgaben von 461,89 Mio. USD im Jahr 2025 umfassen Chemikalien, Vorbehandlungs- und Filtrationsanlagen, Überwachung und Prüfdienstleistungen, die Kühlturmwasser, Kaltwasserkreisläufe und das Kühlmittel der Flüssigkeitskühlung innerhalb der Qualitätsgrenzen halten. Wasserrechnungen, Kühlhardware und Kühlflüssigkeit sind nicht enthalten.
Rund 4.200 USD pro verdunstungsgekühltem MW und Jahr im Jahr 2025, dazu 18.000 USD an Vorbehandlungsanlagen pro neuem verdunstungsgekühltem MW und 6.000 USD pro flüssigkeitsgekühltem MW und Jahr (Schätzung von DC Market Insights).
41,4 % des Werts 2025 bzw. 191,15 Mio. USD entfallen auf chemische Behandlungsprogramme. Überwachungs- und Regelsysteme wachsen unter den Angebotssegmenten mit 19,36 % pro Jahr am schnellsten, da Betreiber ihre Kühltürme mit höheren Eindickungszahlen fahren.
Die 5.558 MW flüssigkeitsgekühlter KI-Kapazität im Jahr 2025 benötigen Kühlmittelüberwachung, Inhibitoren und Spülungen, weil Korrosion oder biologischer Bewuchs Kühlplatten verstopfen können. DC Market Insights erwartet bis 2035 130.131 MW, womit Flüssigkeitskreisläufe 43,3 % des Marktes ausmachen.
46,0 % des Werts 2025 bzw. 212,47 Mio. USD entfallen auf Nordamerika. Der Nahe Osten und Afrika wächst mit 18,46 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 20,99 % pro Jahr das am schnellsten wachsende große Land.
ASHRAE Standard 188 regelt Wassermanagementprogramme gegen Legionellen, New York City schreibt ab Mai 2026 alle 31 Tage Legionellenprüfungen vor, und die Delegierte Verordnung (EU) 2024/1364 verpflichtet Rechenzentren ab 500 kW, ihren Wassereinsatz zu melden.
Rund 24 % des Werts 2025 entfallen auf Ecolab (Nalco Water), und die fünf größten Anbieter halten etwa 55 % (Schätzung von DC Market Insights). Zu den Wettbewerbern zählen außerdem Veolia, Solenis, ChemTreat, Kurita Water Industries und Xylem.
564,06 Mio. USD im Jahr 2026 ist der Wert von DC Market Insights, der nur die Aufbereitung umfasst. Schätzungen, die Wasser- und Abwasserrechnungen, Kühltürme, Kühlflüssigkeit oder Reinstwasser für Halbleiter einbeziehen, fallen deutlich höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.