

Das Wichtigste in Kürze
- Die Warteschlange für Verbraucheranschlüsse in Großbritannien wuchs zwischen November 2024 und Juni 2025 von 41 GW auf 125 GW, davon entfallen rund 73 GW auf Rechenzentren – bei einer Spitzenlast von etwa 45 GW im Jahr 2025 (Ofgem, Forsters).
- Ofgem hat für Projekte ab 40 MW eine Data Centre Commitment Fee von 237.500 £ bis 712.500 £ pro MW vorgeschlagen, die bis zur Inbetriebnahme als Sicherheit hinterlegt wird. Die Konsultation endete am 16. September; eine Entscheidung wird für später im Jahr 2026 erwartet (Ofgem).
- In Ostdeutschland lagen Mitnetz Strom Ende 2025 90 Anfragen von Rechenzentren über 16,8 GW vor; fest reserviert wurden rund 1,4 GW für neun Projekte, also 8 % (ingenieur.de; Anteil nach unserer Berechnung).
- Müsste jedes Megawatt der 73 GW umfassenden britischen Rechenzentrums-Warteschlange die Ofgem-Gebühr hinterlegen, beliefe sich die Sicherheit auf 17,3 Mrd. £ bis 52,0 Mrd. £ (unsere Berechnung).
- Über Deutschlands Netzanschlusspaket, das das Windhundprinzip bei Netzanschlüssen abschafft, soll der Bundestag voraussichtlich in der Woche vom 9. bis 13. November abschließend abstimmen; der Bundesrat ist für den 20. November vorgesehen (pv magazine unter Berufung auf den BEE).
Europas Netzbetreiber können nicht mehr jedes Rechenzentrum anschließen, das danach fragt. In Großbritannien ist die Warteschlange der Rechenzentrumsnachfrage größer als die gesamte Spitzenlast des Landes. In Berlin beantragten Interessenten mehr als das Sechsfache der verfügbaren Kapazität. Regulierer entscheiden nun, wer einen Anschluss bekommt, in welcher Reihenfolge und wer für die Leitungen bezahlt.
Warum gerade jetzt: In den vergangenen zwei Wochen ist die Kostenfrage in der breiten Öffentlichkeit angekommen. Am 7. Oktober sagte der Vorstandschef von RWE, der Netzausbau für Rechenzentren werde „derzeit nicht von denen bezahlt, die das Problem verursachen“. Am 13. Oktober warnte Moody’s, Rechenzentren könnten bis 2035 bis zu 30 % des Stroms in Irland und 17 % in den Niederlanden verbrauchen. Und Deutschlands Netzanschlusspaket ging in die abschließenden Abstimmungen, die nun für November erwartet werden. Dieser Beitrag untersucht, wer betroffen ist, in welchem Ausmaß und was die nächsten Regeln kosten werden.
Wie Europa hierher kam: Warteschlangen, größer als die Netze dahinter
Das Muster ist in jedem großen Markt dasselbe. Anfragen treffen schneller ein, als Übertragungsnetze gebaut werden können, und viele davon sind spekulativ. Entwickler stellen an mehreren Orten gleichzeitig Anträge, weil ein Netzanschlussplatz mehr wert ist als das Grundstück.
Großbritannien. Die vertraglich gebundene Nachfrage in der Anschluss-Warteschlange stieg von 41 GW im November 2024 auf 125 GW im Juni 2025, und rund 73 GW davon betreffen Rechenzentren, so Ofgems Konsultation vom Juli in der Zusammenfassung von Forsters. Die Spitzenlast in Großbritannien lag 2025 bei etwa 45 GW. Allein der Rechenzentrumsanteil der Warteschlange entspricht damit etwa dem 1,6-Fachen der Spitzenlast des Landes (unsere Berechnung).
Deutschland. Die Rechenzentrumsstrategie der Bundesregierung spricht selbst von einem „Antragsstau“, berichtete ingenieur.de am 8. Oktober. In Frankfurt übersteigt die Nachfrage nach neuen Anschlüssen deutlich, was das vorgelagerte Übertragungsnetz liefern kann, und der örtliche Netzbetreiber NRM verteilt neue Kapazität ab 3,5 MW inzwischen anteilig, in lokalen Engpassgebieten bereits ab 1 MW. Stromnetz Berlin führte 2025 ein Zuteilungsverfahren durch: 70 Antragsteller fragten rund 2.300 MVA an, etwa 10 % mehr als die jährliche Spitzenlast des gesamten städtischen Netzes, verfügbar waren aber nur 365 MVA in drei Netzgebieten, teilte der Betreiber mit. 37 Antragsteller erhielten Kapazität; zehn berechtigte gingen leer aus. Die zweite Runde 2026 wurde verschoben.
Dänemark. Netzbetreiber Energinet hat in diesem Frühjahr nach einer „Explosion“ der Anfragen keine neuen Anschlussverträge mehr unterzeichnet. Rund 60 GW an Projekten warteten, bei einer Spitzenlast von etwa 7 GW, und Rechenzentren machten etwa 14 GW der Warteschlange aus, berichtete oEnergetice unter Berufung auf CNBC.
Die Nachfrage übersteigt die Kapazität, die wir kurzfristig realistischerweise bereitstellen können
Griechenland. Die Anfragen von Rechenzentren an den Netzbetreiber ADMIE stiegen von 1,2 GW Ende 2025 auf fast 5 GW, und das Energieministerium arbeitet an einem Rahmen, um baureife Projekte von spekulativen zu trennen, berichtete iefimerida am 15. September.
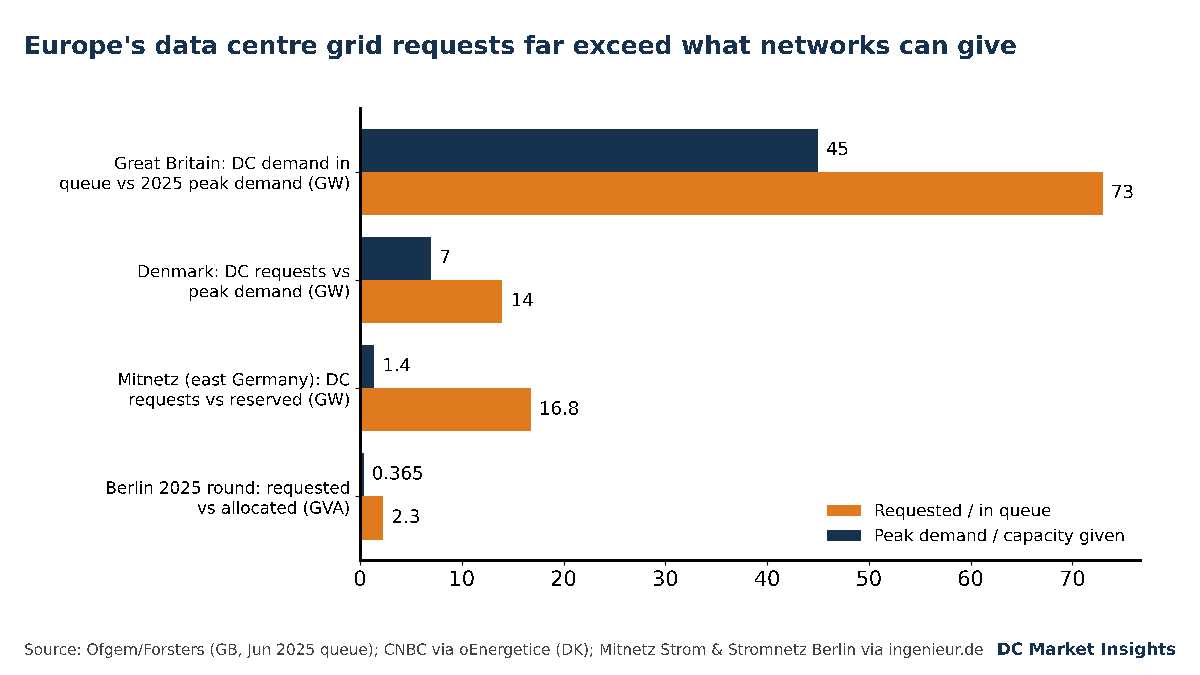
| Markt | Angefragt oder in der Warteschlange | Verfügbar, reserviert oder Spitzenlast | Verhältnis (unsere Berechnung) | Quelle |
|---|---|---|---|---|
| Großbritannien (Rechenzentren in der Warteschlange, Jun. 2025) | ~73 GW | ~45 GW Spitzenlast (2025) | 1,6-fache Spitzenlast | Ofgem, via Forsters |
| Dänemark (Rechenzentrumsanfragen) | ~14 GW | ~7 GW Spitzenlast | 2,0-fache Spitzenlast | CNBC, via oEnergetice |
| Mitnetz Strom, Ostdeutschland (Ende 2025) | 16,8 GW, 90 Anfragen | ~1,4 GW fest reserviert, 9 Projekte | 8 % reserviert | Mitnetz, via ingenieur.de |
| Stromnetz Berlin (Runde 2025, alle Nutzer) | ~2.300 MVA, 70 Anfragen | 365 MVA zugeteilt, 37 Anfragen | 16 % zugeteilt | Stromnetz Berlin |
| Griechenland (Rechenzentrumsanfragen an ADMIE) | ~5 GW | 1,2 GW angefragt Ende 2025 | 4,2-fach in weniger als einem Jahr | iefimerida |
Quellen wie angegeben. Anfragen können sich überschneiden oder zurückgezogen werden, daher entspricht die angefragte Kapazität nicht dem erwarteten Verbrauch, wie Mitnetz selbst anmerkt. Ofgems Pressemitteilung nennt „mindestens 80 GW“ an Rechenzentrumsanträgen, während die Konsultation von rund 73 GW in der Warteschlange spricht; wir verwenden die niedrigere Zahl. Die Zahlen beruhen auf unterschiedlichen Grundlagen und Stichtagen und sollten nicht addiert werden.
Was sich geändert hat: Regulierer setzen einen Preis für den Platz in der Warteschlange
Die gemeinsame Antwort lautet: Ein Netzanschlussplatz soll Geld kosten, und Projekte sollen nach Reifegrad statt nach Antragsdatum gereiht werden.
Großbritanniens Commitment Fee. Am 29. Juli schlug Ofgem eine Data Centre Commitment Fee für Rechenzentren ab 40 MW vor, die an das Übertragungsnetz angeschlossen werden oder an Verteilnetze, die eine Prüfung durch den Übertragungsnetzbetreiber erfordern. Die Gebühr läge bei 2,5 % bis 7,5 % der durchschnittlichen Investitionskosten eines Rechenzentrums, die Ofgem mit 9,5 Mio. £ pro MW ansetzt – also 237.500 £ bis 712.500 £ pro MW. Entwickler würden sie ab Annahme eines Gate-2-Angebots bis zur Inbetriebnahme zu 100 % als Sicherheit hinterlegen. Sie wird zurückgezahlt, wenn das Projekt in Betrieb geht, und verfällt, wenn es vorzeitig aussteigt oder Kapazität reduziert, erläuterte Forsters. Sowohl der Schwellenwert als auch die Höhe standen zur Konsultation, die am 16. September endete.
Verbraucher sollten nicht die Risiken tragen, die durch spekulative Projekte entstehen, die Platz im System belegen.
Deutschlands Reifegradregeln. Die vier Übertragungsnetzbetreiber haben große Verbraucher wie Rechenzentren, Batteriespeicher und Elektrolyseure in diesem Jahr auf ein reifegradbasiertes Verfahren umgestellt und damit das Windhundprinzip abgelöst. Das Bundeskabinett beschloss am 29. Juli das umfassendere Netzanschlusspaket. Es erlaubt Netzbetreibern, Anfragen nach Kriterien zu priorisieren – darunter in Bebauungsplänen für Rechenzentren ausgewiesene Flächen –, koppelt Kapazitätsreservierungen an den Planungsfortschritt und ermöglicht es, Kapazität, die länger als fünf Jahre ungenutzt bleibt, zu reduzieren oder freizugeben, schrieb die Kanzlei GÖRG. Die Übertragungsnetzbetreiber müssen ihre Anschlussregeln bis zum 1. Januar 2027 bei der Bundesnetzagentur einreichen. Der Wirtschaftsausschuss des Bundestages hielt am 7. Oktober seine öffentliche Anhörung ab, berichtete Denkstrom.
Irlands Regel „Bring deinen eigenen Strom mit“. Irland hat seine Beschränkung für den Großraum Dublin durch einen Rahmen der Regulierungsbehörde CRU ersetzt. Antragsteller für Anschlüsse ab 10 MVA müssen entsprechende Erzeugung oder Speicherung vor Ort oder in der Nähe bereitstellen und mindestens 80 % ihres Jahresbedarfs über zusätzliche irische Erneuerbare-Energien-Projekte decken, berichtete The Register in einer Zusammenfassung von Moody’s.
| Markt | Regel | Betroffene | Kosten oder Bedingung | Stand (19. Okt. 2026) |
|---|---|---|---|---|
| Großbritannien | Data Centre Commitment Fee (Ofgem) | Rechenzentren ab 40 MW am oder mit Bedarf am Übertragungsnetz | 237.500–712.500 £ pro MW als Sicherheit bis zur Inbetriebnahme | Konsultation am 16. Sep. beendet; Entscheidung später im Jahr 2026 |
| Deutschland | Netzanschlusspaket; Reifegradverfahren der ÜNB | Große Verbraucher, inkl. Rechenzentren | Reihung nach Reifegrad; Reservierungen an Planungsfortschritt gekoppelt; ungenutzte Kapazität nach 5 Jahren freigebbar | Bundestagsabstimmung erwartet 9.–13. Nov.; Bundesrat angestrebt 20. Nov. |
| Frankfurt (NRM) | Anteilige Zuteilung | Neue Anschlüsse ab 3,5 MW (1 MW in Engpassgebieten) | Kapazität wird anteilig verteilt | In Kraft |
| Irland | CRU-Anschlussregelung für Großverbraucher | Anschlüsse ab 10 MVA | Entsprechende Erzeugung oder Speicherung vor Ort; 80 % des Jahresbedarfs aus zusätzlichen irischen Erneuerbaren | In Kraft |
| Dänemark | Energinet-Pause für neue Verträge | Alle neuen Anschlussverträge | Keine neuen Verträge während der Pause; längere Bearbeitung | Eingeführt im Frühjahr 2026 |
| Griechenland | Reifegradrahmen (Entwurf) | Netzanfragen von Rechenzentren | Reife, finanzierte Projekte zuerst | Wird vom Ministerium ausgearbeitet |
Quellen: Ofgem; Forsters; GÖRG; pv magazine; ingenieur.de; The Register; DCD; iefimerida.
Wer betroffen ist und wie stark
Spekulative Inhaber von Warteschlangenplätzen in Großbritannien. Sie sind das erklärte Ziel. Nach Ofgems Zahlen würde eine Anfrage über 100 MW bis zur Inbetriebnahme Sicherheiten von 23,75 Mio. £ bis 71,25 Mio. £ binden (unsere Berechnung). Auf die gesamten 73 GW Rechenzentrumsnachfrage in der Warteschlange angewandt, ergäben sich Sicherheiten von 17,3 Mrd. £ bis 52,0 Mrd. £ (unsere Berechnung, Obergrenze, da kleinere Projekte ausgenommen wären). Unserer Ansicht nach können nur wenige Projekte, die lediglich über ein Grundstück verfügen, diese Summe aufbringen – und genau das ist beabsichtigt. Ofgem zufolge haben frühere Reformen bereits rund 7,8 GW an Projekten um durchschnittlich sechs Jahre vorgezogen.
Seriöse Entwickler, die dennoch warten. Die Last trifft nicht nur Spekulanten. Die Daten von DC Market Insights erfassen 183 britische Standorte mit rund 760 MW in Betrieb, 286 MW im Bau und 6.834 MW in Planung, soweit eine Megawattangabe veröffentlicht ist. Die 73 GW in der Warteschlange entsprechen etwa dem Neunfachen von allem, was wir in Großbritannien erfassen, und etwa dem 30-Fachen der 2,4 GW Rechenzentrumskapazität, die NESO im Juli 2025 für Großbritannien schätzte (unsere Berechnung). Selbst wenn der Großteil der Warteschlange wegfällt, stehen echte Projekte dahinter, bis sie abgearbeitet ist.
Deutsche Projekte außerhalb der Hubs. Die 16,8 GW an Anfragen bei Mitnetz entsprechen etwa dem Dreifachen der 5,3 GW, die DC Market Insights in ganz Deutschland als in Betrieb, im Bau und in Planung erfasst (843,8 MW, 2.013,9 MW und 2.448,8 MW; unsere Berechnung). Nur rund 1,4 GW wurden fest reserviert. In Frankfurt planen Mainova und TenneT rund 1.000 MW zusätzliche Versorgung, und Mainova plant über fünf Jahre rund 900 Mio. € an Netzinvestitionen, doch die lokalen Engpässe dürften bis Mitte der 2030er-Jahre anhalten, berichtete ingenieur.de. Deutschlands Strategie zielt darauf ab, die Rechenzentrumskapazität bis 2030 mindestens zu verdoppeln, und ab dem 1. Januar 2027 müssen Betreiber nach dem Energieeffizienzgesetz ihren Strom bilanziell zu 100 % aus erneuerbaren Energien decken.
Haushalte und andere Netznutzer. Das ist die politische Seite des Problems. Netzentgelte, die auf die Rechnung jedes Verbrauchers aufgeschlagen werden, finanzieren den Netzausbau. Der Vorstandschef von RWE brachte es in einem Bloomberg-Interview unverblümt auf den Punkt.
Das wird derzeit nicht von denen bezahlt, die das Problem verursachen.
Im selben Bericht hieß es, Google zahle Berichten zufolge im Rahmen eines Vertrags mit Fortum 80 € pro MWh, rund 57 % über den Strom-Futures für 2030 von 51 € pro MWh, so das Analysehaus Inderes. Großabnehmer zahlen bereits einen Aufschlag für gesicherte Leistung; die Frage ist nun, ob sie auch für die Leitungen zahlen.
Das größere Bild: Moody’s sieht Stromrechnungen und Bilanzen in Gefahr
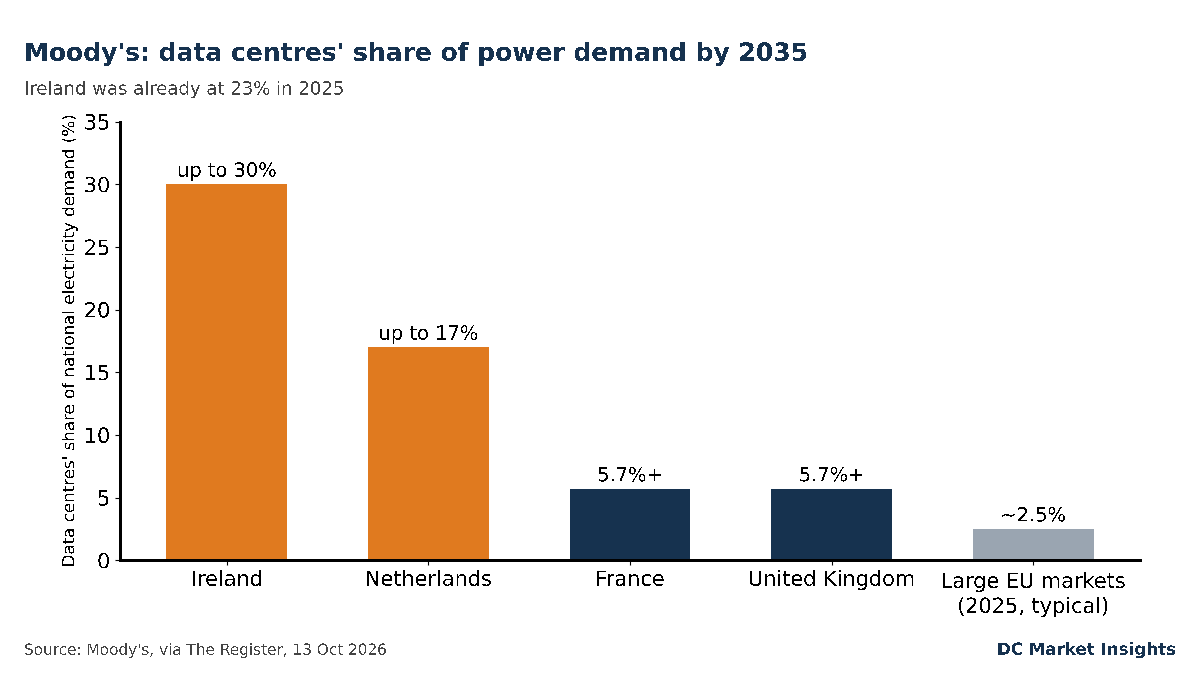
Moody’s erwartet, dass Rechenzentren bis 2035 bis zu 17 % der niederländischen und bis zu 30 % der irischen Stromnachfrage beanspruchen, in Frankreich und Großbritannien mindestens 5,7 % – gegenüber einem niedrigen einstelligen Anteil von rund 2,5 % in den größten europäischen Märkten im Jahr 2025. Irland ist bereits der Ausreißer: Rechenzentren verbrauchten dort 2025 23 % des Stroms, nach 5 % im Jahr 2015, berichtete The Register am 13. Oktober.
Die Ratingagentur verwies zudem auf kurzfristigen Bilanzdruck bei Netzbetreibern. Übertragungsnetze seien stärker exponiert als Verteilnetze, da Rechenzentrumsbetreiber nur die Kosten ihres eigenen Anschlusses finanzieren, nicht aber die dahinterliegende Netzverstärkung. Deshalb verlangen Übertragungsnetzbetreiber zunehmend finanzielle Garantien, um spekulative Projekte auszusieben, und deshalb erwartet Moody’s, dass weitere Regierungen eingreifen – über Abgaben, Steuern, Subventionen oder Preisobergrenzen –, falls sich das Wachstum im derzeitigen Tempo fortsetzt.
Die EU will die Rechenzentrumskapazität der Union innerhalb von fünf bis sieben Jahren mehr als verdreifachen. Unserer Ansicht nach entscheiden die Netzregeln, die in diesem Herbst geschrieben werden, darüber, wo diese Kapazität entsteht. Märkte, die Warteschlangenplätze bepreisen und nach Reifegrad reihen, werden schneller anschließen; Märkte, die am Windhundprinzip festhalten, werden weiterhin Projekte an die nordischen Länder und Südeuropa verlieren.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Grundlage der obigen Zahlen:
- Jetzt Sicherheiten für die Warteschlange in Großbritannien einplanen. Bei bis zu 712.500 £ pro MW könnte ein 250-MW-Campus bis zur Inbetriebnahme bis zu 178 Mio. £ binden. Akkreditive sollten vor Ofgems Entscheidung später im Jahr 2026 bereitstehen.
- Die eigenen Warteschlangenplätze bereinigen. Mit Gebühren, Reifegradprüfungen und Fünfjahresregeln nach dem Prinzip „nutzen oder verlieren“ wird es teuer, doppelte Plätze quer durch Europa zu halten. Behalten Sie die Standorte mit Grundstück, Genehmigungen und Kunden.
- Deutschland-Planung am 1. Januar 2027 ausrichten. Dann müssen die Übertragungsnetzbetreiber ihre neuen Anschlussregeln einreichen, und die 100-%-Erneuerbaren-Pflicht beginnt. Projekte mit ausgewiesenen Flächen in Bebauungsplänen sollten dies jetzt dokumentieren.
- Eigenerzeugung und Speicher für irische und engpassbehaftete Standorte einpreisen. Irland verlangt bereits entsprechende Erzeugung oder Speicherung für Anschlüsse ab 10 MVA; andere Netzbetreiber dürften nachziehen.
- Investoren: Warteschlangenzahlen mit Abschlag bewerten. Mitnetz reservierte 8 % des Angefragten, Berlin teilte 16 % zu. Angekündigte Gigawatt ohne feste Netzverträge sollten als Optionen behandelt werden.
- Anbieter: Die Nachfrage nach Generatoren, Batterien und Netztechnik verlagert sich in die Bilanz der Entwickler. Je mehr Regulierer die Verstärkungskosten den verursachenden Projekten auferlegen, desto mehr Ausgaben fallen in das Budget des Rechenzentrums.
Zu Eigen- und Notstromversorgung, zu der diese Regeln Entwickler drängen, siehe unseren Bericht Data Center Generator Market. Zu Batterien an engpassbehafteten Standorten siehe den Bericht Data Center Energy Storage Market und zur Nachfrage hinter den Warteschlangen den Bericht AI Data Center Market. Kapazitätszahlen nach Ländern, darunter Großbritannien und Deutschland, finden Sie auf unseren Seiten zur globalen Rechenzentrumskapazität.
Was als Nächstes zu beobachten ist
- 9.–13. November 2026: voraussichtlich zweite und dritte Lesung des deutschen Netzanschlusspakets im Bundestag, so der Bundesverband Erneuerbare Energie (BEE).
- 20. November 2026: Zieltermin des BEE für die Billigung des Pakets durch den Bundesrat.
- Später im Jahr 2026: Ofgems endgültige Entscheidung über die Data Centre Commitment Fee, einschließlich des 40-MW-Schwellenwerts und der Gebührenhöhe.
- 1. Januar 2027: Die deutschen Übertragungsnetzbetreiber müssen ihre Anschlussregeln bei der Bundesnetzagentur einreichen; die 100-%-Erneuerbaren-Pflicht für Rechenzentren in Deutschland beginnt.
- Noch ohne Termin: Griechenlands Reifegradrahmen für Netzanfragen von Rechenzentren und die Bedingungen für das Ende der Anschlusspause bei Energinet.
Häufig gestellte Fragen
Wie viel Rechenzentrumsnachfrage steht in Großbritanniens Netz-Warteschlange?
Rund 73 GW laut Ofgems Konsultation vom Juli 2026, von insgesamt 125 GW vertraglich gebundener Nachfrage im Juni 2025. Die Spitzenlast in Großbritannien lag 2025 bei etwa 45 GW, sodass allein der Rechenzentrumsanteil nach unserer Berechnung etwa dem 1,6-Fachen der Spitzenlast entspricht.
Was ist Ofgems Data Centre Commitment Fee?
Eine vorgeschlagene Gebühr von 237.500 £ bis 712.500 £ pro MW für Rechenzentren ab 40 MW, entsprechend 2,5 % bis 7,5 % der durchschnittlichen Investitionskosten. Sie wird ab einem Gate-2-Angebot bis zur Inbetriebnahme als Sicherheit hinterlegt, bei Anschluss des Projekts erstattet und bei einem Ausstieg einbehalten. Ofgem will später im Jahr 2026 entscheiden.
Wie ändert Deutschland die Netzanschlüsse für Rechenzentren?
Deutschland wechselt vom Windhundprinzip zu einer reifegradbasierten Zuteilung. Das Netzanschlusspaket erlaubt Netzbetreibern, in Bebauungsplänen ausgewiesene Rechenzentrumsflächen zu priorisieren und fünf Jahre lang ungenutzte Kapazität freizugeben. Die abschließende Bundestagsabstimmung wird für den 9. bis 13. November 2026 erwartet.
Wie viel des europäischen Stroms könnten Rechenzentren bis 2035 verbrauchen?
Moody’s schätzt bis 2035 bis zu 30 % der irischen und bis zu 17 % der niederländischen Stromnachfrage sowie mindestens 5,7 % in Frankreich und Großbritannien. Irlands Rechenzentren verbrauchten bereits 2025 23 % des Stroms im Land.
Quellen
- Ofgem, “Ofgem acts to free up grid capacity by tackling speculative data centre projects”, 29. Juli 2026. Link
- Forsters LLP, “A price for holding power? Ofgem consults on a Data Centre Grid Commitment Fee of up to £712,500 per MW”, 2026. Link
- The Register, “European datacenter boom threatens higher energy bills unless governments intervene” (zu Moody’s), 13. Okt. 2026. Link
- Bloomberg via Energy Connects, “Data Center Boom Raises Issue of Who Pays for Grid, RWE Says”, 7. Okt. 2026. Link
- ingenieur.de, “Zu wenig Strom für KI: Wie Deutschland jetzt Anschlüsse für Rechenzentren verteilt”, 8. Okt. 2026. Link
- Stromnetz Berlin, “Antragsteller für sehr große Netzanschlüsse wurden über Ergebnis im diesjährigen Zuteilungsverfahren informiert”, 23. Juli 2025. Link
- GÖRG, “Bundesregierung beschließt Netzpaket: Kein Anschluss unter dieser Nummer?”, 22. Sep. 2026. Link
- pv magazine Deutschland, “Bundestag wird EEG 2027 und Netzpaket wohl erst im November verabschieden”, 15. Okt. 2026. Link
- Denkstrom, “Bundestag hält Anhörung zum Netzanschlusspaket ab”, 5. Okt. 2026. Link
- DCD, “Danish grid operator introduces three-month moratorium for new grid connections”, 7. Mai 2026. Link
- oEnergetice, “Europe puts the brakes on data centers. Power is running short and grids are hitting limits”, 6. Mai 2026. Link
- iefimerida.gr, “Greek Grid Operator Moves to Filter 5 GW of Data Center Requests as Investment Surges”, 15. Sep. 2026. Link
- DC Market Insights, Länderdaten für das Vereinigte Königreich und Deutschland (Stand 19. Okt. 2026) sowie Seiten zur globalen Rechenzentrumskapazität. Link