
클라우드 서버 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
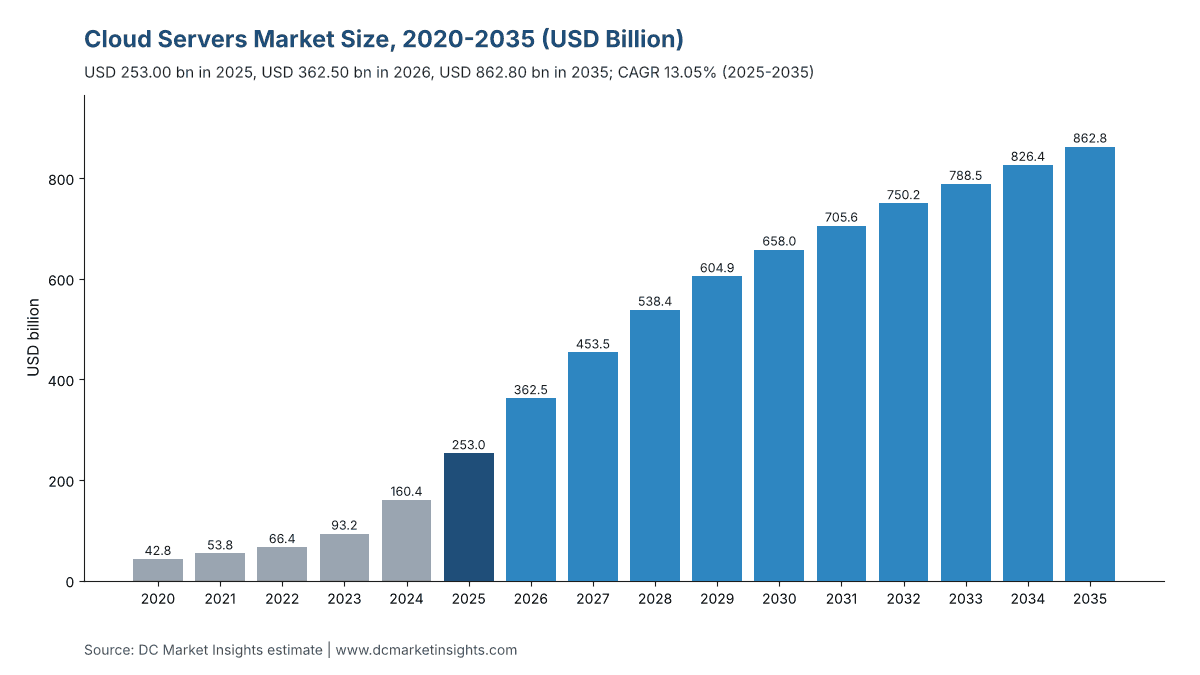
클라우드 서버 시장 규모는 2025년 USD 253.00십억였으며, 연평균 성장률(CAGR) 13.05%로 성장해 2035년에는 USD 862.80십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위 및 추정치 비교
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07서버 유형별 시장 세분화
- 08클라우드 제공업체 유형별 시장 세분화
- 09폼 팩터별 시장 세분화
- 10워크로드별 시장 세분화
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
클라우드 서버 시장은 2026년 3,625억 달러 규모이며, 2025년 2,530억 달러에서 2035년 8,628억 달러에 이를 것으로 전망됩니다. 2025년부터 2035년까지 CAGR은 13.05%입니다(DC Market Insights 추정). 클라우드 서버 지출은 소수 구매자의 설비투자 예산에 따라 결정됩니다. Amazon은 2026년 10월 29일 2026년 현금 기준 설비투자 계획을 2월의 약 2,000억 달러에서 약 2,200억 달러로 상향했으며(출처: Amazon 2026년 3분기 실적), Microsoft는 2027 회계연도 1분기 설비투자 452억 달러 중 약 4분의 3이 주로 중앙처리장치(CPU)와 그래픽처리장치(GPU) 같은 단기 자산에 투입되었다고 밝혔습니다(출처: Microsoft, 2026년 10월 28일). 2025년 시장 규모는 클라우드 서버에 설치된 가속기 800만 개 × 가속기당 서버 가치 23,750달러 = 1,900억 달러에, 범용 클라우드 서버 700만 대 × 9,000달러 = 630억 달러를 더한 값입니다. 구매자들이 이제 개별 서버 대신 GPU 72개로 구성된 액체 냉각 랙 전체를 주문하면서 랙 스케일 시스템이 연 22.23%로 가장 빠르게 성장하며, 사우디아라비아와 아랍에미리트(UAE)가 국가 AI 클라우드를 구축함에 따라 중동 및 아프리카가 연 17.73%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 클라우드 서버 시장 규모는 얼마입니까?
DC Market Insights 추정에 따르면 클라우드 서버 시장은 2026년 3,625억 달러로, 2025년 2,530억 달러보다 43.28% 높습니다.
- 2025년 시장 규모: 2,530억 달러
- 2026년 시장 규모: 3,625억 달러
- 2030년 시장 규모: 6,580억 달러
- 2035년 시장 규모: 8,628억 달러
- 2025-2035년 CAGR: 13.05%(2035년 저성장 시나리오 6,902.4억 달러, 고성장 시나리오 10,526.2억 달러)
- 최대 서버 유형: GPU 가속 서버, 2025년 가치의 61.58%
- 가장 빠른 폼 팩터: 랙 스케일 시스템, 연 22.23%
- 선도 지역: 북미, 2025년 가치의 58.00%; 최고 성장 지역: 중동 및 아프리카, 17.73%
- 최대 국가: 미국, 2025년 1,366.2억 달러
- 최대 구매자 그룹: 하이퍼스케일 클라우드 제공업체, 2025년 가치의 66.00%
핵심 요약: 클라우드 서버 지출을 이끄는 요인은 무엇입니까?
- 클라우드 서버에 설치된 가속기가 2025년 800만 개에서 2035년 3,000만 개로 늘어나면서 클라우드 서버 지출은 2,530억 달러에서 8,628억 달러로 증가합니다.
- 클라우드에서 학습된 모든 모델은 이후 훨씬 더 많은 추론 랙에서 서비스되기 때문에 AI 추론 서버는 연 19.67%로 성장해 학습용(8.56%)보다 빠르게 성장합니다.
- 클라우드 제공업체가 토큰당 비용을 낮추기 위해 자체 칩을 설계하면서 맞춤형 ASIC 서버의 클라우드 서버 가치 비중은 13.52%에서 23.37%로 높아집니다.
- 가속기당 서버 가치가 2027년 이후 더 이상 오르지 않고 25,500달러에서 정점을 찍기 때문에 성장률은 2020-2025년 42.67%에서 2025년 이후 13.05%로 둔화됩니다.
요약: 클라우드 제공업체는 서버에 얼마를 지출합니까?
세계 클라우드 서버 시장 규모는 2020년 428억 달러로 평가되었고, 2025년 2,530억 달러에 도달했으며, 예측 기간 동안 13.05%의 CAGR로 2035년까지 8,628억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 데이터 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 2,530억 달러 |
| 2026년 시장 규모 | 3,625억 달러 |
| 2025-2035년 CAGR | 13.05% |
| 2035년 시장 규모 | 8,628억 달러 |
| 대상 세그먼트 | 서버 유형, 클라우드 제공업체 유형, 폼 팩터, 워크로드 |
| 대상 지역 | 북미, 유럽, 아시아 태평양, 중남미, 중동 및 아프리카 |
클라우드 서버의 가속기가 45만 개에서 800만 개로 늘어나면서 클라우드 서버 지출은 2020년부터 2025년까지 연 42.67% 성장했습니다. 2026년 시장은 43.28% 급증한 3,625억 달러에 이릅니다. Alphabet은 2025년 약 900억 달러를 지출한 뒤 2026년 설비투자 가이던스를 1,950억~2,050억 달러로 유지했으며, 2026년 3분기 기술 인프라 지출의 약 65%가 서버와 네트워킹 장비에 쓰였다고 밝혔습니다(출처: Alphabet 2026년 3분기 실적 발표). 2027년 이후에는 성장률이 연 6~10% 수준으로 안정되는데, 클라우드 제공업체가 서버를 5~6년에 걸쳐 감가상각하며 설치 기반을 두 배로 늘리기보다 늘어난 설치 기반을 교체하기 때문입니다.
시장 범위: 어떤 서버가 클라우드 서버에 해당합니까?
클라우드 서버 시장은 클라우드 서비스 제공업체가 구매한 서버 시스템에 대한 2025년 지출 2,530억 달러를 집계하며, 제공업체가 서버 제조업체에 지불하는 가격으로 평가합니다.
포함
- NVIDIA 또는 AMD 가속기를 기반으로 구축된 GPU 가속 서버 및 랙 스케일 시스템(GPU, CPU, 메모리, 섀시 내부 네트워킹 포함).
- 텐서 처리 장치(TPU) 및 Trainium 시스템 등 클라우드 제공업체가 설계한 맞춤형 주문형 반도체(ASIC) 서버.
- 클라우드 리전에서 컴퓨팅, 스토리지, 데이터베이스에 사용되는 범용 CPU 서버.
- 구매자: 하이퍼스케일 클라우드, 자체 클라우드를 운영하는 인터넷 플랫폼, GPU 클라우드 제공업체, 티어 2 및 지역 클라우드, 소버린 및 통신사 클라우드.
제외
- 기업이 자체 데이터센터나 코로케이션 케이지용으로 구매한 서버, 그리고 데이터센터 홀 외부의 엣지 서버(엣지 서버 시장에서 다룸).
- 데이터센터 건물, 전력 및 냉각, 서버 섀시 외부의 네트워크 스위치, 별도 시스템으로 판매되는 스토리지 어레이.
- GPU 임대 등 클라우드 서비스 매출(GPU 서비스(GPUaaS) 시장에서 집계).
세그먼트 간 관계
서버 유형, 클라우드 제공업체 유형, 폼 팩터, 워크로드, 지역, 국가는 동일한 2,530억 달러를 바라보는 여섯 가지 관점이며, 각 구분의 합계는 매년 전체와 일치합니다.
클라우드 서버 시장 추정치는 왜 서로 다릅니까?
2026년 3,625억 달러는 클라우드 제공업체가 구매한 서버 하드웨어만 집계하는 반면, 더 넓은 정의는 기업용 서버, 네트워킹 또는 클라우드 서비스를 추가하기 때문에 클라우드 서버 추정치가 서로 다릅니다.
일부 “클라우드 서버” 추정치는 모든 데이터센터 서버를 집계하는데, DC Market Insights는 데이터센터 서버 시장에서 이를 2025년 3,654억 달러로 평가하며, 그중 클라우드 구매자가 69.24%를 차지합니다. 다른 추정치는 하드웨어가 아닌 서비스인 가상 클라우드 서버 임대를 집계하거나, 클라우드 설비투자 예산에서 스위치, 스토리지 어레이, 데이터센터 건물을 추가합니다. 소수는 GPU 시스템을 제외하고 CPU 서버만 집계하는데, 이 경우 2025년 기준 1,900억 달러가 빠집니다. 소규모 구매자도 범위에 포함됩니다. 티어 2, 지역, 소버린 및 통신사 클라우드는 2025년 253억 달러를 지출합니다.
| 항목 | 포함 여부 | 이유 |
|---|---|---|
| 클라우드가 구매한 가속 서버 및 맞춤형 ASIC 서버 | 포함, 2025년 1,900억 달러 | 핵심 클라우드 서버 하드웨어 |
| 범용 클라우드 서버 | 포함, 2025년 630억 달러 | 클라우드 리전의 컴퓨팅 및 스토리지 노드 |
| 기업 소유 서버 | 제외 | 클라우드 제공업체가 구매하지 않음 |
| 가상 서버 및 GPU 임대 | 제외 | 하드웨어가 아닌 서비스 매출 |
| 스위치, 스토리지 어레이, 건물 | 제외 | 별도의 장비 시장 |
시장 성장 요인: 클라우드 제공업체는 왜 이렇게 많은 서버를 구매합니까?
2025년부터 2035년까지 클라우드 서버 지출이 추가로 늘어나는 6,098억 달러의 대부분은 세 가지 요인으로 설명됩니다. 단기 자산 중심의 설비투자 예산, 사상 최대의 클라우드 수주 잔고, 그리고 GPU 클라우드 계약입니다.
Microsoft 분기 설비투자 452억 달러의 4분의 3이 칩과 서버에 투입
Microsoft는 2026년 7~9월 분기에 금융 리스를 포함해 452억 달러의 설비투자를 집행했으며, 그중 약 4분의 3이 주로 CPU와 GPU 같은 단기 자산에 쓰였다고 밝혔습니다(출처: Microsoft 2027 회계연도 1분기 실적). Microsoft는 2026년 역년 기준 약 1,700억 달러의 설비투자를 예상합니다. 4분의 3을 적용하면 단일 구매자로부터 약 1,275억 달러의 단기 자산이 발생하며, 이는 2025년 클라우드 서버 시장 2,530억 달러의 약 절반에 해당합니다.
5,610억 달러와 6,380억 달러의 클라우드 수주 잔고
Google Cloud는 2026년 3분기에 5,610억 달러의 수주 잔고와 103% 증가한 307억 달러의 매출을 보고했으며(출처: Alphabet, 2026년 10월 28일), Oracle은 2026 회계연도 말 6,380억 달러의 잔여 이행 의무를 보고했습니다(출처: Oracle, 2026년 6월 10일). 이 정도 규모의 계약 매출은 아직 설치되지 않은 서버로 처리해야 하므로, DC Market Insights는 하이퍼스케일 클라우드 제공업체의 서버 지출이 2025년 1,669.8억 달러에서 2035년 5,004.2억 달러로 늘어날 것으로 예상합니다.
GPU 클라우드: CoreWeave의 668억 달러 수주 잔고
CoreWeave는 2025년을 매출 51.3억 달러, 설비투자 103억 달러, 수주 잔고 668억 달러, 약 3.1기가와트(GW)의 계약 전력으로 마감했습니다(출처: CoreWeave 2025년 4분기 실적, 2026년 2월 26일). GPU 클라우드 제공업체는 2025년 서버에 253억 달러를 지출해 시장의 10.00%를 차지하며, 이 비중은 2035년까지 17.00%로 높아져 연 19.21% 성장합니다.
시장 동향: 클라우드 서버는 어떻게 변화하고 있습니까?
클라우드 서버는 랙 단위 구매, 맞춤형 칩, 더 긴 사용 수명으로 이동하고 있습니다. 랙 스케일 시스템의 클라우드 서버 가치 비중은 2035년까지 22.00%에서 48.00%로 높아집니다.
Open Rack Wide 기반 랙 스케일 시스템
AMD는 2025년 10월 14일 Open Compute Project(OCP) Global Summit에서 Meta가 도입한 Open Rack Wide 사양을 기반으로 한 Helios 랙 스케일 플랫폼을 공개했습니다(출처: AMD 뉴스룸, 2025년 10월 14일). 이제 클라우드 제공업체는 랙, 전원 선반, 액체 냉각을 하나의 시스템으로 구매하므로, 랙 스케일 시스템은 556.6억 달러에서 4,141.4억 달러로 연 22.23% 성장하는 반면 표준 랙 서버는 8.56% 성장합니다.
맞춤형 ASIC 서버, 가치 비중 23.37%로 상승
맞춤형 ASIC 서버는 2025년 342억 달러에서 2035년 2,016억 달러로 연 19.41% 성장해, 연 12.77% 성장하는 GPU 가속 서버보다 빠릅니다. NVIDIA의 하이퍼스케일 고객은 2026년 7월까지의 분기에도 데이터센터 제품을 490억 달러어치 구매해 데이터센터 매출 890억 달러의 약 55%를 차지했으므로(출처: NVIDIA 2027 회계연도 2분기 실적 발표, 2026년 8월 26일), GPU 서버는 2035년까지 가장 큰 비중을 유지합니다.
5년에서 5.5년으로 늘어난 서버 수명
Meta는 2025 회계연도부터 서버 및 네트워크 자산의 내용연수를 5.5년으로 연장했으며(출처: Meta 2024년 4분기 실적), Amazon은 2025년 1월 1일부터 일부 서버의 내용연수를 6년에서 5년으로 단축했습니다(출처: Amazon 2024년 10-K). 수명이 5년이면 설치된 클라우드 서버 기반의 약 20%가 매년 교체되므로, AI가 신규 예산의 대부분을 가져가더라도 범용 서버 지출은 연 8.53% 성장을 유지합니다.
시장 과제: 클라우드 서버 지출을 둔화시킬 수 있는 요인은 무엇입니까?
두 가지 제약 요인이 2025년 이후 전망을 연 13.05%로 억제합니다. 가속 서버에 대한 수출 통제, 그리고 서버에 필요한 전력과 건물의 지연입니다.
중국 및 D:5 소유 구매자에 대한 수출 허가
미국 산업안보국(BIS)은 2026년 1월 15일 중국과 마카오향 H200급 칩에 대한 허가 심사를 거부 추정 원칙에서 사안별 심사로 전환했으며(출처: Federal Register, 91 FR 1684), 2026년 5월 31일 지침에서는 국가 그룹 D:5에 본사를 둔 기업에 대해서는 소재지와 관계없이 여전히 허가가 필요하다고 밝혔습니다(출처: BIS). 따라서 2025년 328.9억 달러인 중국의 클라우드 서버 지출은 연 13.31% 성장해 아시아 태평양 성장률 13.96%를 밑돕니다.
제3자 용량 공급 지연과 25% 칩 관세
Microsoft는 2026년 7~9월 분기에 예상했던 일부 제3자 용량 공급이 지연되어 설비투자가 452억 달러에 머물렀다고 밝혔습니다(출처: Microsoft, 2026년 10월 28일). 2026년 1월 14일 대통령 포고문은 Section 232에 따라 특정 첨단 칩에 25% 관세를 부과했으며, 미국 데이터센터 구축을 지원하는 수입품은 면제됩니다(출처: Federal Register, 2026년 1월 20일). 저성장 시나리오에서는 이러한 지연으로 2035년 지출이 6,902.4억 달러로 줄어듭니다.
시장 기회: 새로운 클라우드 서버 수요는 어디에서 나옵니까?
추론 서버와 소버린 클라우드라는 두 수요처가 2025년부터 2035년까지 중복 조정 전 기준으로 4,316.6억 달러의 클라우드 서버 가치를 추가합니다.
추론 서버: 2035년까지 4,572.8억 달러
AI 추론 서버는 2025년 759억 달러에서 2035년 4,572.8억 달러로 연 19.67% 성장하며, DC Market Insights 모델에서 2029년에 학습용을 추월합니다. 30~60킬로와트(kW)의 저전력 추론 랙을 공급하는 서버 제조업체는 130 kW 랙을 냉각할 수 없는 티어 2 리전에서 이 수요를 확보합니다.
소버린 클라우드: 2035년까지 604억 달러
소버린 및 통신사 클라우드는 101.2억 달러에서 604억 달러로 연 19.56% 성장합니다. 사우디아라비아의 HUMAIN은 NVIDIA와 함께 최대 500메가와트(MW)를 계획하고 있으며, 1단계로 GB300 Grace Blackwell 칩 18,000개로 구성된 슈퍼컴퓨터를 구축합니다(출처: NVIDIA, 2025년 5월 13일). IndiaAI Compute Portal은 38,000개의 GPU를 제공하며(출처: Press Information Bureau, 2026년 2월 4일), EU InvestAI 기금은 최대 5개의 AI 기가팩토리를 위해 200억 유로를 배정했습니다(출처: European Commission, 2025년 12월 4일).
가격 분석: 클라우드 서버의 가격은 얼마입니까?
DC Market Insights 추정에 따르면 2025년 클라우드 가속 서버는 설치된 가속기 1개당 약 23,750달러, 8-GPU 시스템 기준 약 190,000달러이며, 범용 클라우드 서버는 약 9,000달러입니다.
| 연도 | 클라우드 서버 내 가속기(백만 개) | 가속기당 서버 가치(달러) | 범용 서버 대수(백만 대) | 범용 서버 평균판매가격(달러) | 시장 규모(백만 달러) |
|---|---|---|---|---|---|
| 2020 | 0.45 | 20,000 | 5.2 | 6,500 | 42,800.00 |
| 2025 | 8.00 | 23,750 | 7.0 | 9,000 | 253,000.00 |
| 2030 | 22.00 | 25,000 | 9.0 | 12,000 | 658,000.00 |
| 2035 | 30.00 | 24,000 | 10.5 | 13,600 | 862,800.00 |
공개 가격 기준점: Dell Technologies는 2026 회계연도에 250억 달러 이상을 출하한 뒤 2027 회계연도에 약 500억 달러의 AI 최적화 서버 매출을 예상했으며(출처: Dell, 2026년 2월 26일), Super Micro Computer는 2026년 6월까지의 연간 순매출 391억 달러를 보고했습니다(출처: Super Micro, 2026년 8월 11일). 가속기당 서버 가치는 메모리와 액체 냉각 구성이 늘어나면서 2020년 20,000달러에서 2027년 25,500달러로 정점에 이른 뒤, 가격이 낮은 맞춤형 ASIC 시스템이 점유율을 높이면서 2035년까지 24,000달러로 완만하게 낮아집니다.
표준 및 규제: 클라우드 서버에는 어떤 규정이 적용됩니까?
2026년에는 일곱 가지 규정과 사양이 클라우드 서버의 설계와 교역을 좌우하며, 그중 BIS 허가 정책과 Section 232 관세 두 가지가 2025년 GPU 서버 가치 1,558억 달러의 출하 가능 지역을 결정합니다.
- 서버 및 데이터 스토리지에 관한 EU 에코디자인 규정 2019/424: 2023년 1월 1일부터 1소켓 서버 25 W, 2소켓 서버 38 W의 유휴 전력 허용치와 50% 부하 시 96%의 전원 공급 장치 효율 적용(출처: EUR-Lex, Regulation 2019/424).
- EU 위임 규정 2024/1364: 데이터센터 공통 EU 등급 제도의 1단계로 2024년 6월 6일부터 시행(출처: EUR-Lex).
- 2026년 9월 21일 제안된 EU 데이터센터 등급 제도: 최소 성능 기준에 대한 의견 수렴은 2026년 12월 14일까지 진행(출처: European Commission).
- 중국 및 마카오향 H200급 칩에 대한 BIS 허가 심사: 2026년 1월 15일부터 사안별 심사(출처: Federal Register, 91 FR 1684).
- 2026년 1월 14일 Section 232 포고문: 특정 첨단 칩에 25% 관세 부과, 데이터센터 구축 관련 면제 포함(출처: Federal Register).
- Open Compute Project Open Rack Wide 사양 V1.0.0: AMD Helios 랙 스케일 시스템에 사용(출처: Open Compute Project).
- 일본 경제산업성(METI)의 5개 GPU 클라우드 프로젝트에 대한 최대 725억 엔 지원: Sakura Internet에 약 501억 엔 포함(출처: METI, 2024년 4월 19일).
시장 세분화: 어떤 클라우드 서버가 지출을 주도합니까?
GPU 가속 서버가 2025년 1,558억 달러로 클라우드 서버 지출을 주도하며, 랙 스케일 시스템이 연 22.23%로 가장 빠르게 성장합니다.
서버 유형별
8-GPU 시스템 1대의 가격이 범용 서버의 약 21배에 달하기 때문에 GPU 가속 서버가 2025년 클라우드 서버 가치의 61.58%를 차지합니다.
| 서버 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| GPU 가속 서버 | 155,800.00 | 61.58% | 518,400.00 | 12.77% |
| 맞춤형 ASIC 서버 | 34,200.00 | 13.52% | 201,600.00 | 19.41% |
| 범용 서버 | 63,000.00 | 24.90% | 142,800.00 | 8.53% |
클라우드 제공업체 유형별
하이퍼스케일 클라우드 제공업체가 2025년 클라우드 서버의 66.00%를 구매하며, 소버린 및 통신사 클라우드가 연 19.56%로 가장 빠르게 성장합니다.
| 클라우드 제공업체 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 제공업체 | 166,980.00 | 66.00% | 500,424.00 | 11.60% |
| 인터넷 플랫폼 클라우드 | 35,420.00 | 14.00% | 103,536.00 | 11.32% |
| GPU 클라우드 제공업체 | 25,300.00 | 10.00% | 146,676.00 | 19.21% |
| 티어 2 및 지역 클라우드 | 15,180.00 | 6.00% | 51,768.00 | 13.05% |
| 소버린 및 통신사 클라우드 | 10,120.00 | 4.00% | 60,396.00 | 19.56% |
폼 팩터별
랙 스케일 시스템의 클라우드 서버 가치 비중은 2035년까지 22.00%에서 48.00%로 높아집니다.
| 폼 팩터 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 랙 스케일 시스템 | 55,660.00 | 22.00% | 414,144.00 | 22.23% |
| 표준 랙 서버 | 159,390.00 | 63.00% | 362,376.00 | 8.56% |
| 멀티 노드 및 블레이드 서버 | 37,950.00 | 15.00% | 86,280.00 | 8.56% |
워크로드별
AI 추론의 클라우드 서버 가치 비중은 30.00%에서 53.00%로 높아지며 학습용을 추월합니다.
| 워크로드 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| AI 학습 | 113,850.00 | 45.00% | 258,840.00 | 8.56% |
| AI 추론 | 75,900.00 | 30.00% | 457,284.00 | 19.67% |
| 범용 컴퓨팅 및 스토리지 | 63,250.00 | 25.00% | 146,676.00 | 8.78% |
DC 독점 분석: 하이퍼스케일러 설비투자-서버 브리지, 구매자 5곳, 2026년 단기 자산 지출 5,069.2억 달러
하이퍼스케일러 설비투자-서버 브리지는 13개 입력값을 바탕으로 한 DC Market Insights 모델입니다. Amazon, Microsoft, Alphabet, Meta, Oracle이 공개한 설비투자 수치 10개, 공개된 서버 비중 2개, 그리고 비중이 공개되지 않은 경우의 가정 비중 1개(60%)로 구성됩니다.
| 구매자 | 최근 연간 설비투자(10억 달러) | 2026년 가이던스(10억 달러) | 서버 비중 근거 | 2026년 서버 및 단기 자산 추정치(10억 달러) |
|---|---|---|---|---|
| Amazon | 131.8 (2025년) | 약 220 (2026년 현금 기준) | 미공개, 60% 가정 | 132.00 |
| Microsoft | 115.9 (2026 회계연도 현금 기준) | 약 170 (2026년 역년 기준) | 단기 자산 약 75% (2027 회계연도 1분기) | 127.50 |
| Alphabet | 약 90 (2025년) | 195-205 (2026년) | 서버 및 네트워킹 약 65% (2026년 3분기) | 130.00 |
| Meta | 72.22 (2025년) | 135-145 (2026년) | 미공개, 60% 가정 | 84.00 |
| Oracle | 55.7 (2026 회계연도) | 발표 자료에 가이던스 없음 | 미공개, 60% 가정 | 33.42 |
| 합계 | 약 465.6 | 약 730 (구매자 4곳) | 가중 평균 약 66% | 506.92 |
브리지를 종합하면 세 가지가 드러납니다. 첫째, 5개 구매자만으로도 2026년 서버, 네트워킹 및 기타 단기 자산 약 5,069.2억 달러가 도출됩니다. DC Market Insights의 클라우드 서버 추정치 3,625억 달러는 그 71.51%이며, 차이는 네트워크 스위치, 스토리지 어레이, 금융 리스의 시점 차이에서 비롯됩니다. 한편 3,625억 달러에는 중국, GPU 및 지역 클라우드도 포함됩니다. 둘째, Microsoft와 Alphabet이 합쳐 약 2,575억 달러로 브리지의 절반을 차지하는데, 두 기업 모두 높은 서버 비중을 공개하기 때문입니다. 셋째, Oracle은 2027 회계연도 설비투자 가이던스를 공개하지 않으므로 브리지에서는 2026 회계연도 수준으로 유지했습니다. Oracle 수치가 더 높으면 2026년 추정치는 고성장 시나리오 쪽으로 이동합니다.
지역별 분석: 클라우드 서버를 가장 많이 구매하는 지역은 어디입니까?
북미가 2025년 가치의 58.00%로 클라우드 서버 지출을 주도하며, 중동 및 아프리카가 연 17.73%로 가장 빠르게 성장합니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 북미 | 146,740.00 | 58.00% | 448,656.00 | 11.82% |
| 아시아 태평양 | 60,720.00 | 24.00% | 224,328.00 | 13.96% |
| 유럽 | 27,830.00 | 11.00% | 103,536.00 | 14.04% |
| 중동 및 아프리카 | 10,120.00 | 4.00% | 51,768.00 | 17.73% |
| 중남미 | 7,590.00 | 3.00% | 34,512.00 | 16.35% |
북미
Amazon, Microsoft, Alphabet, Meta, Oracle이 서버 대부분을 미국 리전에 설치하기 때문에 북미가 2025년 1,467.4억 달러로 선두입니다. Amazon Web Services(AWS) 매출은 2026년 3분기에 39% 증가한 460억 달러를 기록했습니다(출처: Amazon).
유럽
유럽은 AI 기가팩토리를 위한 200억 유로 규모의 InvestAI 기금과 공공 부문 워크로드를 EU 클라우드 리전에 두도록 하는 데이터 레지던시 규정에 힘입어 278.3억 달러에서 연 14.04% 성장합니다.
아시아 태평양
아시아 태평양은 607.2억 달러에서 연 13.96% 성장합니다. Alibaba는 3년간 클라우드 및 AI 인프라에 최소 3,800억 위안을 투자할 계획이며(출처: Alibaba Group, 2025년 2월 24일), 인도의 보조금 지원 GPU 포털은 38,000개 GPU에 도달했습니다.
중남미
중남미는 브라질, 멕시코, 칠레의 클라우드 리전을 중심으로 75.9억 달러에서 연 16.35% 성장합니다.
중동 및 아프리카
중동 및 아프리카는 101.2억 달러에서 517.7억 달러로 연 17.73% 성장하는 가장 빠른 지역입니다. Stargate UAE는 1 GW를 계획하고 있으며 첫 200 MW는 2026년 가동이 예상되고(출처: OpenAI), G42는 미국이 자사에 대한 첨단 칩 수출을 승인했다고 밝혔습니다(출처: G42, 2025년 11월 20일).
국가별 분석: 클라우드 서버에 가장 많이 지출하는 국가는 어디입니까?
미국이 2025년 1,366.2억 달러로 최대 클라우드 서버 국가이며, 주요 국가 중에서는 인도가 연 20.48%로 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 136,620.00 | 414,144.00 | 11.73% |
| 2 | 중국 | 아시아 태평양 | 32,890.00 | 114,752.40 | 13.31% |
| 3 | 일본 | 아시아 태평양 | 8,096.00 | 28,472.40 | 13.40% |
| 4 | 독일 | 유럽 | 6,578.00 | 25,884.00 | 14.68% |
| 5 | 영국 | 유럽 | 6,578.00 | 24,158.40 | 13.89% |
| 6 | 캐나다 | 북미 | 6,072.00 | 22,432.80 | 13.96% |
| 7 | 한국 | 아시아 태평양 | 5,060.00 | 18,981.60 | 14.13% |
| 8 | 인도 | 아시아 태평양 | 4,554.00 | 29,335.20 | 20.48% |
| 9 | 프랑스 | 유럽 | 4,048.00 | 15,530.40 | 14.39% |
| 10 | 호주 | 아시아 태평양 | 3,795.00 | 13,804.80 | 13.78% |
| 11 | 사우디아라비아 | 중동 및 아프리카 | 3,542.00 | 22,432.80 | 20.27% |
| 12 | 싱가포르 | 아시아 태평양 | 3,289.00 | 10,353.60 | 12.15% |
상위 12개국이 2025년 클라우드 서버 가치의 87.40%를 차지합니다. HUMAIN의 1단계만으로도 18,000개 칩 규모의 GB300 슈퍼컴퓨터에 해당하기 때문에 사우디아라비아는 연 20.27%로 인도에 버금가는 속도로 성장합니다.
전망 시나리오: 2035년까지 클라우드 서버 지출은 얼마나 커질 수 있습니까?
기본 시나리오에서 클라우드 서버 지출은 2035년까지 8,628억 달러에 이르며, 범위는 6,902.4억 달러에서 10,526.2억 달러입니다.
| 시나리오 | 2035년(백만 달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 690,240.00 | 10.56% | 전력 및 건물 지연과 수출 제한으로 2035년 클라우드 서버 내 가속기가 약 2,400만 개에 머뭅니다. |
| 기본 | 862,800.00 | 13.05% | 가속기 3,000만 개 × 개당 24,000달러에 범용 서버 1,050만 대 × 13,600달러를 더합니다. |
| 고성장 | 1,052,616.00 | 15.32% | 추론 수요와 소버린 클라우드로 2035년 가속기가 약 3,600만 개로 늘어납니다. |
주요 기업 및 시장 점유율: 클라우드 서버는 누가 공급합니까?
제조업자개발생산(ODM) 업체가 제공업체의 자체 설계에 따라 클라우드 서버 대부분을 생산하며, 상위 5개 공급업체가 2025년 가치의 약 65%를 차지합니다(기업 매출 공시를 바탕으로 한 DC Market Insights 추정).
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer (QCT)
- Wiwynn
- Inventec
- Dell Technologies
- Super Micro Computer
- Hewlett Packard Enterprise
- Lenovo
- Inspur Electronic Information
- xFusion
- Celestica
- Gigabyte Technology
- ASUS
- MiTAC Computing
- Jabil
Dell Technologies는 2026 회계연도에 Infrastructure Solutions Group 매출 608억 달러, 640억 달러 이상의 AI 최적화 서버 주문, 430억 달러의 수주 잔고를 보고했습니다(출처: Dell, 2026년 2월 26일). Super Micro Computer는 2027 회계연도 순매출 가이던스를 650억~720억 달러로 제시했습니다(출처: Super Micro, 2026년 8월 11일). 2026 회계연도 데이터센터 매출이 1,937억 달러인 NVIDIA(출처: NVIDIA, 2026년 2월 25일)와 AMD가 이들 시스템 대부분에 탑재되는 가속기를 공급합니다. 구매자 측 집중도도 높아, 하이퍼스케일 클라우드 제공업체가 2025년 클라우드 서버 지출의 66.00%를 차지합니다.
클라우드 서버 관련 최근 동향
2026년 8월부터 10월까지의 날짜가 명시된 여섯 가지 사건은 클라우드 서버 예산이 여전히 증가하고 있음을 보여줍니다.
- 2026년 10월, Amazon은 2026년 현금 기준 설비투자 계획을 약 2,200억 달러로 상향했습니다(출처: Amazon, 2026년 10월 29일).
- 2026년 10월, Microsoft는 분기 설비투자 452억 달러를 보고했으며, 그중 약 4분의 3이 단기 자산에 투입되었습니다(출처: Microsoft, 2026년 10월 28일).
- 2026년 10월, Alphabet은 2026년 설비투자 가이던스를 1,950억~2,050억 달러로 유지하고 2027년 지출이 크게 증가할 것이라고 밝혔습니다(출처: Alphabet, 2026년 10월 28일).
- 2026년 10월, Meta는 2026년 설비투자 범위를 1,350억~1,450억 달러로 좁혔습니다(출처: Meta 2026년 3분기 실적).
- 2026년 8월, NVIDIA는 분기 데이터센터 매출 890억 달러를 보고했으며, 그중 490억 달러가 하이퍼스케일 고객에서 발생했습니다(출처: NVIDIA, 2026년 8월 26일).
- 2026년 8월, Super Micro Computer는 2026 회계연도 순매출 391억 달러를 보고했습니다(출처: Super Micro, 2026년 8월 11일).
조사 방법론: 클라우드 서버 모델의 작동 방식
DC Market Insights는 클라우드 서버 시장을 상향식으로 산정합니다. 클라우드 서버에 설치된 가속기 수 × 가속기당 서버 가치에 범용 클라우드 서버 대수 × 평균판매가격을 더하는 방식으로, 2025년에는 800만 개 × 23,750달러 = 1,900억 달러에 700만 대 × 9,000달러 = 630억 달러를 더해 2,530억 달러가 됩니다.
클라우드 서버 내 가속기는 2020년 45만 개에서 2035년 3,000만 개로, 범용 서버 대수는 520만 대에서 1,050만 대로 늘어납니다. 서버 유형, 클라우드 제공업체 유형, 폼 팩터, 워크로드, 지역, 국가별 구분은 매년 전체 합계와 일치하는 DC Market Insights의 비중입니다. 세 가지 경계 검증은 다음과 같습니다.
- 상한 1: 2,530억 달러는 DC Market Insights 데이터센터 서버 시장(2025년 3,654억 달러)의 69.24%이며, 나머지는 기업 및 코로케이션 구매자 몫입니다.
- 상한 2: Amazon(1,318억 달러), Microsoft(1,159억 달러), Alphabet(약 900억 달러), Meta(722.2억 달러), Oracle(557억 달러)의 2025년~2026 회계연도 설비투자 합계는 약 4,656억 달러입니다. 클라우드 서버는 그 54.34%로, 추정치가 중국, GPU 및 지역 클라우드까지 포함하는데도 Alphabet의 서버 및 네트워킹 비중 65%보다 낮습니다.
- 하한: 2026 회계연도 NVIDIA 데이터센터 매출 1,937억 달러의 약 55%를 차지하는 하이퍼스케일 고객은 약 1,065.4억 달러어치의 가속기와 시스템을 구매했습니다. 이는 CPU, 메모리, 섀시, 조립 비용이 더해지는 점을 감안하면 예상대로 가속 클라우드 서버 가치 1,900억 달러보다 낮습니다.
출처는 팩트 원장에 기재된 기업 공시, 투자자 발표 자료, 정부 문서이며, 방법론은 DC Market Insights 조사 방법론에 설명되어 있습니다. 관련 보고서: AI 서버 시장.
목차
- 01서론
- 1.1보고서 설명
- 1.2시장 정의 및 범위
- 1.3조사 방법론
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.3핵심 요약
- 03시장 범위 및 추정치 비교
- 3.1포함 및 제외 항목
- 3.2세그먼트 간 관계
- 3.3추정치가 서로 다른 이유
- 04시장 역학
- 4.1Microsoft 분기 설비투자 452억 달러의 4분의 3이 칩과 서버에 투입
- 4.25,610억 달러와 6,380억 달러의 클라우드 수주 잔고
- 4.3GPU 클라우드: CoreWeave의 668억 달러 수주 잔고
- 4.4Open Rack Wide 기반 랙 스케일 시스템
- 4.5맞춤형 ASIC 서버, 가치 비중 23.37%로 상승
- 4.65년에서 5.5년으로 늘어난 서버 수명
- 4.7중국 및 D:5 소유 구매자에 대한 수출 허가
- 4.8제3자 용량 공급 지연과 25% 칩 관세
- 4.9추론 서버: 2035년까지 4,572.8억 달러
- 4.10소버린 클라우드: 2035년까지 604억 달러
- 05가격 분석
- 5.1가속기당 서버 가치, 2020-2035년
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1EU 에코디자인 규정 2019/424
- 6.2EU 위임 규정 2024/1364
- 6.3EU 데이터센터 등급 제도
- 6.4H200급 칩에 대한 BIS 허가 심사
- 6.5Section 232 첨단 칩 관세
- 6.6Open Compute Project Open Rack Wide
- 6.7일본 METI GPU 클라우드 지원
- 07서버 유형별 시장 세분화
- 7.1GPU 가속 서버
- 7.2맞춤형 ASIC 서버
- 7.3범용 서버
- 08클라우드 제공업체 유형별 시장 세분화
- 8.1하이퍼스케일 클라우드 제공업체
- 8.2인터넷 플랫폼 클라우드
- 8.3GPU 클라우드 제공업체
- 8.4티어 2 및 지역 클라우드
- 8.5소버린 및 통신사 클라우드
- 09폼 팩터별 시장 세분화
- 9.1랙 스케일 시스템
- 9.2표준 랙 서버
- 9.3멀티 노드 및 블레이드 서버
- 10워크로드별 시장 세분화
- 10.1AI 학습
- 10.2AI 추론
- 10.3범용 컴퓨팅 및 스토리지
- 11Dc 독점 분석: 하이퍼스케일러 설비투자-서버 브리지
- 11.1구매자 5곳의 설비투자 및 서버 비중
- 11.2브리지가 시사하는 2026년 전망
- 12지역별 분석
- 12.1북미
- 12.2아시아 태평양
- 12.3유럽
- 12.4중동 및 아프리카
- 12.5중남미
- 13국가별 분석
- 13.1미국
- 13.2중국
- 13.3일본
- 13.4독일
- 13.5영국
- 13.6캐나다
- 13.7한국
- 13.8인도
- 13.9프랑스
- 13.10호주
- 13.11사우디아라비아
- 13.12싱가포르
- 14전망 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 분석
- 15.1Foxconn (Hon Hai Precision Industry)
- 15.2Quanta Computer (QCT)
- 15.3Wiwynn
- 15.4Dell Technologies
- 15.5Super Micro Computer
- 15.6가속기 공급업체로서의 NVIDIA와 AMD
- 15.7시장 집중도
- 16최근 동향
- 16.1하이퍼스케일러 설비투자 업데이트, 2026년 10월
- 16.2공급업체 실적, 2026년 8월
- 그림 1클라우드 서버 시장 규모, 2020-2035년(10억 달러)
- 표 1보고서 속성
- 표 2클라우드 서버 범위 비교
- 표 3클라우드 서버 가격, 2020-2035년
- 표 4서버 유형별 시장, 2025년 및 2035년
- 표 5클라우드 제공업체 유형별 시장, 2025년 및 2035년
- 표 6폼 팩터별 시장, 2025년 및 2035년
- 표 7워크로드별 시장, 2025년 및 2035년
- 표 8하이퍼스케일러 설비투자-서버 브리지
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 3,625억 달러로, 2025년 2,530억 달러보다 43.28% 증가했습니다. 시장은 2035년까지 8,628억 달러에 이를 것으로 전망되며, 2025년부터 CAGR은 13.05%입니다.
2020년부터 2025년까지 연 42.67% 성장한 뒤, 2025년부터 2035년까지 연 13.05% 성장합니다. 클라우드 서버에 설치된 가속기가 800만 개에서 3,000만 개로 늘어나기 때문입니다.
2025년 클라우드 서비스 제공업체가 구매한 2,530억 달러 규모의 서버 시스템으로, GPU 가속 서버, 맞춤형 ASIC 서버, 범용 서버를 포함합니다. 기업 소유 서버, 가상 서버 임대, 스위치, 스토리지 어레이는 제외됩니다.
DC Market Insights 추정에 따르면 2025년 설치된 가속기 1개당 약 23,750달러, 8-GPU 시스템 기준 약 190,000달러입니다. 범용 클라우드 서버는 약 9,000달러입니다.
2026년 3분기 Alphabet 기술 인프라 지출의 약 65%가 서버와 네트워킹에 쓰였으며, Microsoft의 분기 설비투자 452억 달러 중 약 4분의 3이 CPU와 GPU 같은 단기 자산에 투입되었습니다.
랙 스케일 시스템이 연 22.23%로 가장 빠르게 성장해 2035년까지 4,141.4억 달러에 이릅니다. 워크로드별로는 AI 추론이 19.67%로, 구매자별로는 소버린 및 통신사 클라우드가 19.56%로 가장 빠릅니다.
북미로, 2025년 시장 가치의 58.00%인 1,467.4억 달러를 차지합니다. 중동 및 아프리카가 연 17.73%로 가장 빠르게 성장하며, 주요 국가 중에서는 인도가 20.48%로 가장 빠릅니다.
2025년 시장 가치의 약 65%를 상위 5개 공급업체가 차지하며(DC Market Insights 추정), Foxconn, Quanta, Wiwynn, Dell Technologies, Super Micro Computer가 선두입니다. 내부에 탑재되는 가속기의 대부분은 NVIDIA와 AMD가 공급합니다.
맞춤형 ASIC 서버는 2025년 342억 달러에서 2035년 2,016억 달러로 연 19.41% 성장하며, 클라우드 서버 가치에서 차지하는 비중이 23.37%로 높아집니다.
2026년 3,625억 달러는 클라우드 제공업체가 구매한 서버 하드웨어만 집계한 수치입니다. 기업용 서버, 가상 서버 임대, 스위치 또는 스토리지 어레이를 더한 추정치는 더 크게 나오고, CPU 전용 추정치는 훨씬 작게 나옵니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.