
クラウドサーバー市場 規模・シェア・2035年までの予測
市場の概要
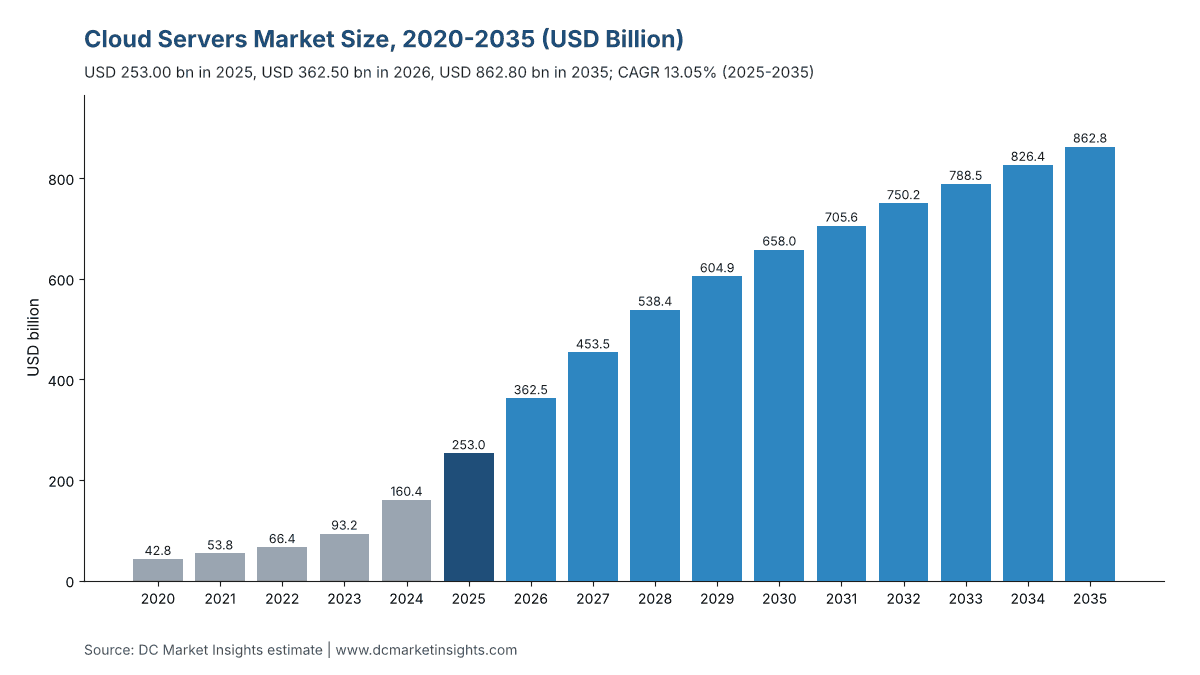
クラウドサーバー市場の規模は2025年にUSD 253.00十億で、年平均成長率(CAGR)13.05%で拡大し、2035年までにUSD 862.80十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サーバータイプ別市場セグメンテーション
- 08クラウドプロバイダータイプ別市場セグメンテーション
- 09フォームファクター別市場セグメンテーション
- 10ワークロード別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
クラウドサーバー市場は2026年に3,625億米ドルと評価され、2025年の2,530億米ドルから2035年までに8,628億米ドルに達すると予測される。2025年から2035年のCAGRは13.05%である(DC Market Insights推計)。クラウドサーバー支出は少数の購入者の設備予算によって決まる。Amazonは2026年10月29日、2026年の現金ベース設備投資計画を2月時点の約2,000億米ドルから約2,200億米ドルに引き上げた(出典:Amazon 2026年第3四半期決算)。Microsoftは、2027会計年度第1四半期の設備投資452億米ドルのおよそ4分の3が、主に中央演算処理装置(CPU)とグラフィックス処理装置(GPU)からなる短期償却資産に充てられたと述べた(出典:Microsoft、2026年10月28日)。2025年の内訳は、クラウドサーバーに搭載されたアクセラレーター800万基 × アクセラレーター1基あたりのサーバー価値23,750米ドル = 1,900億米ドル、これに汎用クラウドサーバー700万台 × 9,000米ドル = 630億米ドルを加えたものである。購入者が単体サーバーではなく72 GPUの液冷ラックを丸ごと発注するようになったため、ラックスケールシステムが年率22.23%で最も速く成長し、サウジアラビアとアラブ首長国連邦(UAE)が国家AIクラウドを構築していることから、中東・アフリカが年率17.73%で最も成長の速い地域となる。
主要市場統計:2026年のクラウドサーバー市場の規模は?
DC Market Insightsの推計によると、クラウドサーバー市場は2026年に3,625億米ドルで、2025年の2,530億米ドルを43.28%上回る。
- 2025年の市場規模:2,530億米ドル
- 2026年の市場規模:3,625億米ドル
- 2030年の市場規模:6,580億米ドル
- 2035年の市場規模:8,628億米ドル
- CAGR 2025-2035:13.05%(2035年の低位ケース6,902.4億米ドル、高位ケース1兆526.2億米ドル)
- 最大のサーバータイプ:GPUアクセラレーテッドサーバー、2025年の市場価値の61.58%
- 最も成長が速いフォームファクター:ラックスケールシステム、年率22.23%
- 首位の地域:北米、2025年の市場価値の58.00%;最も成長が速い地域:中東・アフリカ、17.73%
- 最大の国:米国、2025年に1,366.2億米ドル
- 最大の購入者グループ:ハイパースケールクラウドプロバイダー、2025年の市場価値の66.00%
主なポイント:クラウドサーバー支出を押し上げる要因は?
- クラウドサーバーに搭載されるアクセラレーターが2025年の800万基から2035年には3,000万基へ増加するため、クラウドサーバー支出は2,530億米ドルから8,628億米ドルへ拡大する。
- クラウドで学習された各モデルは、その後はるかに多くの推論ラックから提供されるため、AI推論サーバーは年率19.67%で成長し、学習用の8.56%を上回る。
- クラウドプロバイダーがトークンあたりのコストを下げるために独自チップを設計しているため、カスタムASICサーバーはクラウドサーバー市場価値の13.52%から23.37%へ上昇する。
- アクセラレーター1基あたりのサーバー価値が2027年以降は上昇を止め、25,500米ドルでピークを迎えるため、成長率は2020-2025年の42.67%から2025年以降は13.05%へ鈍化する。
エグゼクティブサマリー:クラウドプロバイダーはサーバーにいくら支出しているのか?
世界のクラウドサーバー市場規模は2020年に428億米ドル、2025年に2,530億米ドルとなり、予測期間中のCAGR 13.05%で2035年までに8,628億米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 過去データ | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 2,530億米ドル |
| 2026年の市場規模 | 3,625億米ドル |
| CAGR 2025-2035 | 13.05% |
| 2035年の市場規模 | 8,628億米ドル |
| 対象セグメント | サーバータイプ、クラウドプロバイダータイプ、フォームファクター、ワークロード |
| 対象地域 | 北米、欧州、アジア太平洋、中南米、中東・アフリカ |
クラウドサーバー支出は、クラウドサーバー内のアクセラレーターが45万基から800万基に増えたことで、2020年から2025年に年率42.67%で成長した。2026年には市場は43.28%拡大して3,625億米ドルとなる。Alphabetは2025年に約900億米ドルを支出した後、2026年の設備投資見通しを1,950億~2,050億米ドルに据え置き、2026年第3四半期の技術インフラ支出の約65%がサーバーとネットワーク機器に充てられたと述べた(出典:Alphabet 2026年第3四半期決算説明会)。2027年以降、クラウドプロバイダーはサーバーを5~6年で減価償却し、設置ベースを倍増させるのではなく拡大する設置ベースを更新していくため、成長率は年率6%~10%程度に落ち着く。
市場範囲:どのサーバーがクラウドサーバーに該当するのか?
クラウドサーバー市場は、クラウドサービスプロバイダーが購入したサーバーシステムへの2025年の支出2,530億米ドルを、プロバイダーがサーバーメーカーに支払う価格で計上している。
対象
- NVIDIAまたはAMDのアクセラレーターを中心に構築されたGPUアクセラレーテッドサーバーおよびラックスケールシステム(GPU、CPU、メモリ、筐体内ネットワークを含む)。
- クラウドプロバイダーが設計したカスタム特定用途向け集積回路(ASIC)サーバー(Tensor Processing UnitやTrainiumのシステムなど)。
- クラウドリージョンにおけるコンピュート、ストレージ、データベース向けの汎用CPUサーバー。
- 購入者:ハイパースケールクラウド、自社クラウドを運営するインターネットプラットフォーム、GPUクラウドプロバイダー、ティア2・地域クラウド、ソブリンクラウドおよび通信事業者クラウド。
対象外
- 企業が自社データセンターやコロケーションケージ向けに購入するサーバー、およびデータセンターホール外のエッジサーバー(エッジサーバー市場で扱う)。
- データセンター建物、電力・冷却設備、サーバー筐体外のネットワークスイッチ、独立したシステムとして販売されるストレージアレイ。
- GPUレンタルなどのクラウドサービス収益(GPU as a Service市場で計上)。
セグメント間の関係
サーバータイプ、クラウドプロバイダータイプ、フォームファクター、ワークロード、地域、国は、同じ2,530億米ドルを6つの視点から見たものであり、いずれも毎年合計値と一致する。
クラウドサーバー市場の推計値はなぜ異なるのか?
2026年の3,625億米ドルはクラウドプロバイダーが購入したサーバーハードウェアのみを計上しているのに対し、より広い定義では企業向けサーバー、ネットワーク機器、クラウドサービスが加えられるため、クラウドサーバーの推計値には差が生じる。
「クラウドサーバー」の推計の中には、全データセンターサーバーを計上するものがある。DC Market Insightsはデータセンターサーバー市場で2025年の同市場を3,654億米ドルと評価しており、そのうちクラウド購入者が69.24%を占める。ほかに、ハードウェアではなくサービスである仮想クラウドサーバーのレンタルを計上するものや、クラウド設備予算からスイッチ、ストレージアレイ、データセンター建物を加えるものもある。GPUシステムを除外してCPUサーバーのみを計上する推計もわずかにあり、その場合は2025年から1,900億米ドルが除かれる。小規模な購入者は対象に含まれ、ティア2・地域クラウド、ソブリンクラウドおよび通信事業者クラウドは2025年に253億米ドルを支出している。
| 要素 | 対象か? | 理由 |
|---|---|---|
| クラウドが購入するアクセラレーテッドサーバーおよびカスタムASICサーバー | 対象、2025年に1,900億米ドル | クラウドサーバーハードウェアの中核 |
| 汎用クラウドサーバー | 対象、2025年に630億米ドル | クラウドリージョンのコンピュートおよびストレージノード |
| 企業所有のサーバー | 対象外 | クラウドプロバイダーが購入したものではない |
| 仮想サーバーおよびGPUのレンタル | 対象外 | ハードウェアではなくサービス収益 |
| スイッチ、ストレージアレイ、建物 | 対象外 | 別個の機器市場 |
市場の推進要因:クラウドプロバイダーはなぜこれほど多くのサーバーを購入しているのか?
2025年から2035年にクラウドサーバー支出が上積みする6,098億米ドルの大半は、短期償却資産向けの設備予算、過去最高のクラウド受注残、GPUクラウド契約という3つの推進要因で説明できる。
Microsoftの四半期設備投資452億米ドルの4分の3がチップとサーバーへ
Microsoftは2026年7-9月期にファイナンスリースを含め452億米ドルの設備投資を行い、そのおよそ4分の3が主にCPUとGPUからなる短期償却資産に充てられたと述べた(出典:Microsoft 2027会計年度第1四半期決算)。同社は2026暦年に約1,700億米ドルの設備投資を見込んでいる。4分の3とすると、1社の購入者だけで約1,275億米ドルの短期償却資産となり、2025年のクラウドサーバー市場2,530億米ドルの約半分に相当する。
5,610億米ドルと6,380億米ドルのクラウド受注残
Google Cloudは2026年第3四半期に5,610億米ドルの受注残と、103%増の307億米ドルの売上高を報告し(出典:Alphabet、2026年10月28日)、Oracleは2026会計年度末に6,380億米ドルの残存履行義務を報告した(出典:Oracle、2026年6月10日)。この規模の契約収益は、まだ設置されていないサーバーで提供しなければならない。そのためDC Market Insightsは、ハイパースケールクラウドプロバイダーのサーバー支出が2025年の1,669.8億米ドルから2035年までに5,004.2億米ドルへ増加すると見込んでいる。
GPUクラウド:CoreWeaveの受注残668億米ドル
CoreWeaveは2025年を売上高51.3億米ドル、設備投資103億米ドル、受注残668億米ドル、契約電力約3.1ギガワット(GW)で終えた(出典:CoreWeave 2025年第4四半期決算、2026年2月26日)。GPUクラウドプロバイダーは2025年にサーバーへ253億米ドル(市場の10.00%)を支出し、その割合は2035年までに17.00%へ高まる。年率成長率は19.21%である。
市場動向:クラウドサーバーはどう変わりつつあるのか?
クラウドサーバーはラック単位、カスタムチップ、長寿命化へと移行しており、ラックスケールシステムは2035年までにクラウドサーバー市場価値の22.00%から48.00%へ上昇する。
Open Rack Wide上のラックスケールシステム
AMDは2025年10月14日のOpen Compute Project(OCP)Global Summitで、Metaが提唱したOpen Rack Wide仕様に基づくラックスケールプラットフォームHeliosを公開した(出典:AMDニュースルーム、2025年10月14日)。クラウドプロバイダーは現在、ラック、電源シェルフ、液冷設備を1つのシステムとして購入しているため、ラックスケールシステムは556.6億米ドルから4,141.4億米ドルへ年率22.23%で成長する一方、標準ラックサーバーの成長率は8.56%にとどまる。
カスタムASICサーバーは市場価値の23.37%に上昇
カスタムASICサーバーは2025年の342億米ドルから2035年までに2,016億米ドルへ年率19.41%で成長し、GPUアクセラレーテッドサーバーの12.77%を上回る。それでもNVIDIAのハイパースケール顧客は2026年7月までの四半期に同社のデータセンター製品を490億米ドル購入しており、これはデータセンター売上高890億米ドルの約55%に当たる(出典:NVIDIA 2027会計年度第2四半期決算説明会、2026年8月26日)。そのため、GPUサーバーは2035年まで最大のシェアを維持する。
5年から5.5年のサーバー耐用年数
Metaは2025会計年度からサーバーとネットワーク資産の耐用年数を5.5年に延長し(出典:Meta 2024年第4四半期決算)、Amazonは2025年1月1日から一部サーバーの耐用年数を6年から5年に短縮した(出典:Amazon 2024年版10-K)。耐用年数が5年であれば、クラウドサーバーの設置ベースの約20%が毎年更新されることになり、AIが新規予算の大半を占めるなかでも汎用サーバー支出は年率8.53%で成長し続ける。
市場の課題:クラウドサーバー支出を鈍らせる可能性があるものは?
アクセラレーターサーバーに対する輸出規制と、サーバーに必要な電力および建物の遅延という2つの制約により、2025年以降の予測成長率は年率13.05%に抑えられている。
中国およびD:5所有の購入者向け輸出許可
米国商務省産業安全保障局(BIS)は2026年1月15日、中国およびマカオ向けH200クラスのチップに関する許可審査を、原則不許可から個別審査に変更した(出典:Federal Register、91 FR 1684)。また、2026年5月31日付のガイダンスでは、国家グループD:5に本社を置く事業体については、所在地にかかわらず引き続き許可が必要であるとしている(出典:BIS)。このため、中国のクラウドサーバー支出は2025年の328.9億米ドルから年率13.31%で成長し、アジア太平洋の13.96%を下回る。
サードパーティ容量の遅延と25%のチップ関税
Microsoftは、2026年7-9月期に予定していたサードパーティ容量の一部引き渡しが遅れ、設備投資が452億米ドルにとどまったと述べた(出典:Microsoft、2026年10月28日)。2026年1月14日の大統領布告により、Section 232に基づき特定の先端チップに25%の関税が課されたが、米国のデータセンター整備を支える輸入には免除が設けられている(出典:Federal Register、2026年1月20日)。低位ケースでは、こうした遅延により2035年の支出は6,902.4億米ドルに減少する。
市場機会:新たなクラウドサーバー需要はどこから生まれるのか?
推論サーバーとソブリンクラウドという2つの需要源が、重複を考慮する前の段階で、2025年から2035年にかけてクラウドサーバー市場価値を4,316.6億米ドル押し上げる。
推論サーバー:2035年までに4,572.8億米ドル
AI推論サーバーは2025年の759億米ドルから2035年には4,572.8億米ドルへ年率19.67%で成長し、DC Market Insightsのモデルでは2029年に学習用を上回る。30~60キロワット(kW)の低消費電力推論ラックを出荷するサーバーメーカーは、130 kWラックを冷却できないティア2リージョンでこの需要を獲得する。
ソブリンクラウド:2035年までに604億米ドル
ソブリンクラウドおよび通信事業者クラウドは101.2億米ドルから604億米ドルへ年率19.56%で成長する。サウジアラビアのHUMAINはNVIDIAとともに最大500メガワット(MW)を計画しており、第1期のスーパーコンピューターには18,000個のGB300 Grace Blackwellチップが搭載される(出典:NVIDIA、2025年5月13日)。IndiaAI Compute Portalは38,000基のGPUを提供し(出典:インド政府報道情報局、2026年2月4日)、EUのInvestAIファシリティは最大5カ所のAIギガファクトリー向けに200億ユーロを確保している(出典:欧州委員会、2025年12月4日)。
価格分析:クラウドサーバーのコストはどのくらいか?
DC Market Insightsの推計では、クラウドのアクセラレーターサーバーは2025年に搭載アクセラレーター1基あたり約23,750米ドル、8 GPUシステムで約190,000米ドルであり、汎用クラウドサーバーは約9,000米ドルである。
| 年 | クラウドサーバー内のアクセラレーター(百万基) | アクセラレーター1基あたりのサーバー価値(米ドル) | 汎用サーバー台数(百万台) | 汎用サーバーASP(米ドル) | 市場規模(百万米ドル) |
|---|---|---|---|---|---|
| 2020 | 0.45 | 20,000 | 5.2 | 6,500 | 42,800.00 |
| 2025 | 8.00 | 23,750 | 7.0 | 9,000 | 253,000.00 |
| 2030 | 22.00 | 25,000 | 9.0 | 12,000 | 658,000.00 |
| 2035 | 30.00 | 24,000 | 10.5 | 13,600 | 862,800.00 |
公開されている価格の目安:Dell Technologiesは2026会計年度に250億米ドル超のAI最適化サーバーを出荷した後、2027会計年度に約500億米ドルのAI最適化サーバー売上高を見込んでいる(出典:Dell、2026年2月26日)。Super Micro Computerは2026年6月までの1年間で391億米ドルの純売上高を報告した(出典:Super Micro、2026年8月11日)。アクセラレーター1基あたりのサーバー価値は、メモリと液冷の構成比が高まるにつれて2020年の20,000米ドルから2027年に25,500米ドルでピークに達し、その後は低価格のカスタムASICシステムがシェアを伸ばすことで2035年までに24,000米ドルへ緩やかに低下する。
規格と規制:クラウドサーバーにはどのような規則が適用されるのか?
2026年には7つの規則と仕様がクラウドサーバーの設計と貿易を左右しており、そのうちBISの許可方針とSection 232関税の2つが、2025年のGPUサーバー価値1,558億米ドルの出荷先を決定する。
- サーバーおよびデータストレージに関するEUエコデザイン規則2019/424:2023年1月1日から、1ソケットサーバーで25 W、2ソケットサーバーで38 Wのアイドル電力許容値と、負荷50%時の電源効率96%を規定(出典:EUR-Lex、Regulation 2019/424)。
- EU委任規則2024/1364:データセンターに関するEU共通格付け制度の第1段階で、2024年6月6日から施行(出典:EUR-Lex)。
- 2026年9月21日に提案されたEUデータセンター格付け制度:最低性能基準に関する意見募集は2026年12月14日まで(出典:欧州委員会)。
- 中国およびマカオ向けH200クラスのチップに関するBISの許可審査:2026年1月15日から個別審査(出典:Federal Register、91 FR 1684)。
- 2026年1月14日のSection 232布告:特定の先端チップに25%の関税、データセンター整備向けの免除あり(出典:Federal Register)。
- Open Compute ProjectのOpen Rack Wide仕様V1.0.0:AMD Heliosラックスケールシステムで採用(出典:Open Compute Project)。
- 日本の経済産業省(METI)による5件のGPUクラウド事業への最大725億円の支援(さくらインターネット向け約501億円を含む)(出典:経済産業省、2024年4月19日)。
市場セグメンテーション:クラウドサーバー支出を主導するのはどのサーバーか?
2025年のクラウドサーバー支出はGPUアクセラレーテッドサーバーが1,558億米ドルで首位であり、ラックスケールシステムが年率22.23%で最も速く成長する。
サーバータイプ別
8 GPUシステム1台のコストは汎用サーバーの約21倍であるため、GPUアクセラレーテッドサーバーが2025年のクラウドサーバー市場価値の61.58%を占める。
| サーバータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPUアクセラレーテッドサーバー | 155,800.00 | 61.58% | 518,400.00 | 12.77% |
| カスタムASICサーバー | 34,200.00 | 13.52% | 201,600.00 | 19.41% |
| 汎用サーバー | 63,000.00 | 24.90% | 142,800.00 | 8.53% |
クラウドプロバイダータイプ別
2025年にはハイパースケールクラウドプロバイダーがクラウドサーバーの66.00%を購入し、ソブリンクラウドおよび通信事業者クラウドが年率19.56%で最も速く成長する。
| クラウドプロバイダータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 166,980.00 | 66.00% | 500,424.00 | 11.60% |
| インターネットプラットフォームクラウド | 35,420.00 | 14.00% | 103,536.00 | 11.32% |
| GPUクラウドプロバイダー | 25,300.00 | 10.00% | 146,676.00 | 19.21% |
| ティア2・地域クラウド | 15,180.00 | 6.00% | 51,768.00 | 13.05% |
| ソブリンクラウドおよび通信事業者クラウド | 10,120.00 | 4.00% | 60,396.00 | 19.56% |
フォームファクター別
ラックスケールシステムは2035年までにクラウドサーバー市場価値の22.00%から48.00%へ上昇する。
| フォームファクター | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラックスケールシステム | 55,660.00 | 22.00% | 414,144.00 | 22.23% |
| 標準ラックサーバー | 159,390.00 | 63.00% | 362,376.00 | 8.56% |
| マルチノードおよびブレードサーバー | 37,950.00 | 15.00% | 86,280.00 | 8.56% |
ワークロード別
AI推論はクラウドサーバー市場価値の30.00%から53.00%へ上昇し、学習用を追い抜く。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI学習 | 113,850.00 | 45.00% | 258,840.00 | 8.56% |
| AI推論 | 75,900.00 | 30.00% | 457,284.00 | 19.67% |
| 汎用コンピュートおよびストレージ | 63,250.00 | 25.00% | 146,676.00 | 8.78% |
DC独自分析:ハイパースケーラーの設備投資からサーバーへのブリッジ、購入者5社、2026年の短期償却資産支出5,069.2億米ドル
ハイパースケーラーの設備投資からサーバーへのブリッジは、13のインプットに基づくDC Market Insightsのモデルである。内訳は、Amazon、Microsoft、Alphabet、Meta、Oracleが開示した設備投資額10件、開示されたサーバー比率2件、比率が開示されていない場合の想定比率(60%)1件である。
| 購入者 | 直近通期の設備投資(10億米ドル) | 2026年見通し(10億米ドル) | サーバー比率の根拠 | 2026年のサーバーおよび短期償却資産の推計値(10億米ドル) |
|---|---|---|---|---|
| Amazon | 131.8(2025年) | 約220(2026年、現金ベース) | 非開示;60%と想定 | 132.00 |
| Microsoft | 115.9(2026会計年度、現金ベース) | 約170(2026暦年) | 短期償却資産が約75%(2027会計年度第1四半期) | 127.50 |
| Alphabet | 約90(2025年) | 195-205(2026年) | サーバーおよびネットワークが約65%(2026年第3四半期) | 130.00 |
| Meta | 72.22(2025年) | 135-145(2026年) | 非開示;60%と想定 | 84.00 |
| Oracle | 55.7(2026会計年度) | 発表資料に見通しなし | 非開示;60%と想定 | 33.42 |
| 合計 | 約465.6 | 約730(購入者4社) | 加重平均で約66% | 506.92 |
このブリッジからは3つのことが読み取れる。第1に、購入者5社だけで2026年にサーバー、ネットワーク機器、その他の短期償却資産に約5,069.2億米ドルが投じられることになる。DC Market Insightsのクラウドサーバー推計3,625億米ドルはその71.51%に当たり、差額はネットワークスイッチ、ストレージアレイ、ファイナンスリースの計上時期によるものである。一方で3,625億米ドルには中国、GPU、地域のクラウドも含まれる。第2に、MicrosoftとAlphabetはいずれも高いサーバー比率を開示しているため、両社合計で約2,575億米ドルとブリッジの半分を占める。第3に、Oracleは2027会計年度の設備投資見通しを公表していないため、ブリッジでは同社を2026会計年度の水準に据え置いている。Oracleの数値が上振れすれば、2026年の推計値は高位ケースに近づく。
地域別インサイト:クラウドサーバーを最も多く購入している地域は?
2025年のクラウドサーバー支出は北米が市場価値の58.00%を占めて首位であり、中東・アフリカが年率17.73%で最も速く成長する。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 146,740.00 | 58.00% | 448,656.00 | 11.82% |
| アジア太平洋 | 60,720.00 | 24.00% | 224,328.00 | 13.96% |
| 欧州 | 27,830.00 | 11.00% | 103,536.00 | 14.04% |
| 中東・アフリカ | 10,120.00 | 4.00% | 51,768.00 | 17.73% |
| 中南米 | 7,590.00 | 3.00% | 34,512.00 | 16.35% |
北米
Amazon、Microsoft、Alphabet、Meta、Oracleがサーバーの大半を米国リージョンに設置しているため、北米は2025年に1,467.4億米ドルで首位である。Amazon Web Services(AWS)の売上高は2026年第3四半期に39%増の460億米ドルとなった(出典:Amazon)。
欧州
AIギガファクトリー向けの200億ユーロのInvestAIファシリティと、公共部門のワークロードをEUのクラウドリージョン内にとどめるデータレジデンシー規則に支えられ、欧州は278.3億米ドルから年率14.04%で成長する。
アジア太平洋
アジア太平洋は607.2億米ドルから年率13.96%で成長する。Alibabaは3年間でクラウドおよびAIインフラに少なくとも3,800億人民元を投資する計画であり(出典:Alibaba Group、2025年2月24日)、インドの補助金付きGPUポータルは38,000基のGPUに達した。
中南米
中南米はブラジル、メキシコ、チリのクラウドリージョンが牽引し、75.9億米ドルから年率16.35%で成長する。
中東・アフリカ
中東・アフリカは年率17.73%で最も成長の速い地域であり、101.2億米ドルから517.7億米ドルへ拡大する。Stargate UAEは1 GWを計画しており、最初の200 MWは2026年に稼働する見込みである(出典:OpenAI)。また、G42は米国が同社への先端チップ輸出を承認したと発表している(出典:G42、2025年11月20日)。
国別分析:クラウドサーバーへの支出が最も多い国は?
米国は2025年に1,366.2億米ドルで最大のクラウドサーバー市場国であり、大規模市場国ではインドが年率20.48%で最も速く成長する。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 136,620.00 | 414,144.00 | 11.73% |
| 2 | 中国 | アジア太平洋 | 32,890.00 | 114,752.40 | 13.31% |
| 3 | 日本 | アジア太平洋 | 8,096.00 | 28,472.40 | 13.40% |
| 4 | ドイツ | 欧州 | 6,578.00 | 25,884.00 | 14.68% |
| 5 | 英国 | 欧州 | 6,578.00 | 24,158.40 | 13.89% |
| 6 | カナダ | 北米 | 6,072.00 | 22,432.80 | 13.96% |
| 7 | 韓国 | アジア太平洋 | 5,060.00 | 18,981.60 | 14.13% |
| 8 | インド | アジア太平洋 | 4,554.00 | 29,335.20 | 20.48% |
| 9 | フランス | 欧州 | 4,048.00 | 15,530.40 | 14.39% |
| 10 | オーストラリア | アジア太平洋 | 3,795.00 | 13,804.80 | 13.78% |
| 11 | サウジアラビア | 中東・アフリカ | 3,542.00 | 22,432.80 | 20.27% |
| 12 | シンガポール | アジア太平洋 | 3,289.00 | 10,353.60 | 12.15% |
上位12カ国が2025年のクラウドサーバー市場価値の87.40%を占める。HUMAINの第1期だけでも18,000チップのGB300スーパーコンピューターとなるため、サウジアラビアはインドとほぼ同じ年率20.27%で成長する。
予測シナリオ:2035年までにクラウドサーバー支出はどの程度の規模になり得るのか?
ベースケースでは、クラウドサーバー支出は2035年までに8,628億米ドルに達し、その範囲は6,902.4億米ドルから1兆526.2億米ドルである。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 690,240.00 | 10.56% | 電力と建物の遅延および輸出規制により、2035年のクラウドサーバー内のアクセラレーターは約2,400万基にとどまる。 |
| 基本 | 862,800.00 | 13.05% | 1基あたり24,000米ドルのアクセラレーター3,000万基と、13,600米ドルの汎用サーバー1,050万台。 |
| 高位 | 1,052,616.00 | 15.32% | 推論需要とソブリンクラウドにより、2035年のアクセラレーターは約3,600万基に増加する。 |
主要企業と市場シェア:クラウドサーバーを供給しているのはどの企業か?
クラウドサーバーの大半は、ODM(相手先ブランドによる設計・製造)企業がプロバイダー独自の設計に基づいて製造しており、上位5社が2025年の市場価値の約65%を占める(企業の売上開示に基づくDC Market Insights推計)。
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer (QCT)
- Wiwynn
- Inventec
- Dell Technologies
- Super Micro Computer
- Hewlett Packard Enterprise
- Lenovo
- Inspur Electronic Information
- xFusion
- Celestica
- Gigabyte Technology
- ASUS
- MiTAC Computing
- Jabil
Dell Technologiesは2026会計年度に、Infrastructure Solutions Groupの売上高608億米ドル、640億米ドル超のAI最適化サーバー受注、430億米ドルの受注残を報告した(出典:Dell、2026年2月26日)。Super Micro Computerは2027会計年度の純売上高見通しを650億~720億米ドルとした(出典:Super Micro、2026年8月11日)。2026会計年度のデータセンター売上高が1,937億米ドルであったNVIDIA(出典:NVIDIA、2026年2月25日)とAMDが、これらのシステムの大半に搭載されるアクセラレーターを供給している。購入者側でも集中度は高く、ハイパースケールクラウドプロバイダーが2025年のクラウドサーバー支出の66.00%を占める。
クラウドサーバーの最近の動向
2026年8月から10月までの6つの出来事は、クラウドサーバー予算が依然として拡大していることを示している。
- 2026年10月、Amazonは2026年の現金ベース設備投資計画を約2,200億米ドルに引き上げた(出典:Amazon、2026年10月29日)。
- 2026年10月、Microsoftは四半期設備投資452億米ドルを報告し、そのおよそ4分の3が短期償却資産に充てられた(出典:Microsoft、2026年10月28日)。
- 2026年10月、Alphabetは2026年の設備投資見通しを1,950億~2,050億米ドルに据え置き、2027年の支出は大幅に増加すると述べた(出典:Alphabet、2026年10月28日)。
- 2026年10月、Metaは2026年の設備投資レンジを1,350億~1,450億米ドルに絞り込んだ(出典:Meta 2026年第3四半期決算)。
- 2026年8月、NVIDIAは四半期データセンター売上高890億米ドルを報告し、そのうち490億米ドルがハイパースケール顧客からのものであった(出典:NVIDIA、2026年8月26日)。
- 2026年8月、Super Micro Computerは2026会計年度の純売上高391億米ドルを報告した(出典:Super Micro、2026年8月11日)。
調査手法:クラウドサーバーモデルの仕組み
DC Market Insightsは、クラウドサーバー市場をボトムアップで算出している。すなわち、クラウドサーバーに搭載されたアクセラレーター数 × アクセラレーター1基あたりのサーバー価値に、汎用クラウドサーバー台数 × 平均販売価格を加えたものである。2025年は800万基 × 23,750米ドル = 1,900億米ドル、これに700万台 × 9,000米ドル = 630億米ドルを加えて2,530億米ドルとなる。
クラウドサーバー内のアクセラレーターは2020年の45万基から2035年には3,000万基に、汎用サーバー台数は520万台から1,050万台に増加する。サーバータイプ、クラウドプロバイダータイプ、フォームファクター、ワークロード、地域、国の内訳はDC Market Insightsによるシェアであり、毎年合計値と一致する。3つの範囲チェック:
- 上限1:2,530億米ドルは、DC Market Insightsのデータセンターサーバー市場(2025年に3,654億米ドル)の69.24%であり、残りは企業およびコロケーションの購入者に当たる。
- 上限2:Amazon(1,318億米ドル)、Microsoft(1,159億米ドル)、Alphabet(約900億米ドル)、Meta(722.2億米ドル)、Oracle(557億米ドル)の2025年~2026会計年度の設備投資は合計約4,656億米ドルである。クラウドサーバーはその54.34%に相当し、推計が中国、GPU、地域のクラウドも対象としているにもかかわらず、Alphabetのサーバーおよびネットワーク比率65%を下回る。
- 下限:2026会計年度のデータセンター売上高1,937億米ドルの約55%を占めるNVIDIAのハイパースケール顧客は、約1,065.4億米ドルのアクセラレーターおよびシステムを購入した。これは、CPU、メモリ、筐体、組み立てを加えれば当然であるとおり、アクセラレーテッドクラウドサーバー価値1,900億米ドルを下回る。
出典は、ファクトレジャーに記載された企業の提出書類、投資家向け発表資料、政府文書である。手法はDC Market Insightsの調査手法で説明している。関連レポート:AIサーバー市場。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2市場の定義と範囲
- 1.3調査手法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲と推計値の比較
- 3.1対象と対象外
- 3.2セグメント間の関係
- 3.3推計値が異なる理由
- 04市場ダイナミクス
- 4.1Microsoftの四半期設備投資452億米ドルの4分の3がチップとサーバーへ
- 4.25,610億米ドルと6,380億米ドルのクラウド受注残
- 4.3GPUクラウド:CoreWeaveの受注残668億米ドル
- 4.4Open Rack Wide上のラックスケールシステム
- 4.5カスタムASICサーバーは市場価値の23.37%に上昇
- 4.65年から5.5年のサーバー耐用年数
- 4.7中国およびD:5所有の購入者向け輸出許可
- 4.8サードパーティ容量の遅延と25%のチップ関税
- 4.9推論サーバー:2035年までに4,572.8億米ドル
- 4.10ソブリンクラウド:2035年までに604億米ドル
- 05価格分析
- 5.1アクセラレーター1基あたりのサーバー価値(2020-2035年)
- 5.2公開されている価格の目安
- 06規格と規制
- 6.1EUエコデザイン規則2019/424
- 6.2EU委任規則2024/1364
- 6.3EUデータセンター格付け制度
- 6.4H200クラスのチップに関するBISの許可審査
- 6.5Section 232に基づく先端チップ関税
- 6.6Open Compute Project Open Rack Wide
- 6.7経済産業省のGPUクラウド支援
- 07サーバータイプ別市場セグメンテーション
- 7.1GPUアクセラレーテッドサーバー
- 7.2カスタムASICサーバー
- 7.3汎用サーバー
- 08クラウドプロバイダータイプ別市場セグメンテーション
- 8.1ハイパースケールクラウドプロバイダー
- 8.2インターネットプラットフォームクラウド
- 8.3GPUクラウドプロバイダー
- 8.4ティア2・地域クラウド
- 8.5ソブリン・通信事業者クラウド
- 09フォームファクター別市場セグメンテーション
- 9.1ラックスケールシステム
- 9.2標準ラックサーバー
- 9.3マルチノード・ブレードサーバー
- 10ワークロード別市場セグメンテーション
- 10.1AIトレーニング
- 10.2AI推論
- 10.3汎用コンピュートおよびストレージ
- 11Dc独自分析:ハイパースケーラーの設備投資からサーバーへのブリッジ
- 11.1購入者5社の設備投資とサーバー比率
- 11.2ブリッジが示す2026年の見通し
- 12地域別インサイト
- 12.1北米
- 12.2アジア太平洋
- 12.3欧州
- 12.4中東・アフリカ
- 12.5中南米
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3日本
- 13.4ドイツ
- 13.5英国
- 13.6カナダ
- 13.7韓国
- 13.8インド
- 13.9フランス
- 13.10オーストラリア
- 13.11サウジアラビア
- 13.12シンガポール
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15競合インサイト
- 15.1Foxconn (Hon Hai Precision Industry)
- 15.2Quanta Computer (QCT)
- 15.3Wiwynn
- 15.4Dell Technologies
- 15.5Super Micro Computer
- 15.6アクセラレーター供給企業としてのNVIDIAとAMD
- 15.7市場集中度
- 16最近の動向
- 16.1ハイパースケーラーの設備投資の最新情報(2026年10月)
- 16.2サプライヤーの業績(2026年8月)
- 図 1クラウドサーバー市場規模、2020-2035年(10億米ドル)
- 表 1レポート属性
- 表 2クラウドサーバーの範囲比較
- 表 3クラウドサーバーの価格、2020-2035年
- 表 4サーバータイプ別市場、2025年および2035年
- 表 5クラウドプロバイダータイプ別市場、2025年および2035年
- 表 6フォームファクター別市場、2025年および2035年
- 表 7ワークロード別市場、2025年および2035年
- 表 8ハイパースケーラーの設備投資からサーバーへのブリッジ
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は3,625億米ドルで、2025年の2,530億米ドルから43.28%増加する。市場は2035年までに8,628億米ドルに達し、2025年からのCAGRは13.05%と予測される。
2020年から2025年の年率42.67%に続き、2025年から2035年は年率13.05%で成長する。クラウドサーバーに搭載されるアクセラレーターが800万基から3,000万基へ増加するためである。
2025年にクラウドサービスプロバイダーが購入した2,530億米ドルのサーバーシステムで、GPUアクセラレーテッドサーバー、カスタムASICサーバー、汎用サーバーを含む。企業所有のサーバー、仮想サーバーのレンタル、スイッチ、ストレージアレイは対象外である。
DC Market Insightsの推計では、2025年に搭載アクセラレーター1基あたり約23,750米ドル、8 GPUシステムで約190,000米ドルである。汎用クラウドサーバーは約9,000米ドルである。
Alphabetの2026年第3四半期の技術インフラ支出の約65%がサーバーとネットワーク機器に充てられ、Microsoftの四半期設備投資452億米ドルのおよそ4分の3がCPUやGPUなどの短期償却資産に向けられた。
ラックスケールシステムが年率22.23%で最も速く成長し、2035年までに4,141.4億米ドルに達する。ワークロード別ではAI推論が19.67%、購入者別ではソブリンクラウドおよび通信事業者クラウドが19.56%で首位となる。
北米が1,467.4億米ドル、2025年の市場価値の58.00%を占めて首位である。中東・アフリカは年率17.73%で最も速く成長し、大規模市場国ではインドが20.48%で最も速い。
2025年の市場価値の約65%を上位5社が占め(DC Market Insights推計)、Foxconn、Quanta、Wiwynn、Dell Technologies、Super Micro Computerが主導している。内部のアクセラレーターの大半はNVIDIAとAMDが供給している。
カスタムASICサーバーは2025年の342億米ドルから2035年には2,016億米ドルへ年率19.41%で成長し、クラウドサーバー市場価値に占める割合は23.37%に上昇する。
2026年の3,625億米ドルという数値は、クラウドプロバイダーが購入したサーバーハードウェアのみを計上している。企業向けサーバー、仮想サーバーのレンタル、スイッチ、ストレージアレイを加えた推計はより大きくなり、CPUのみの推計ははるかに小さくなる。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。