
Markt für Cloud-Server: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
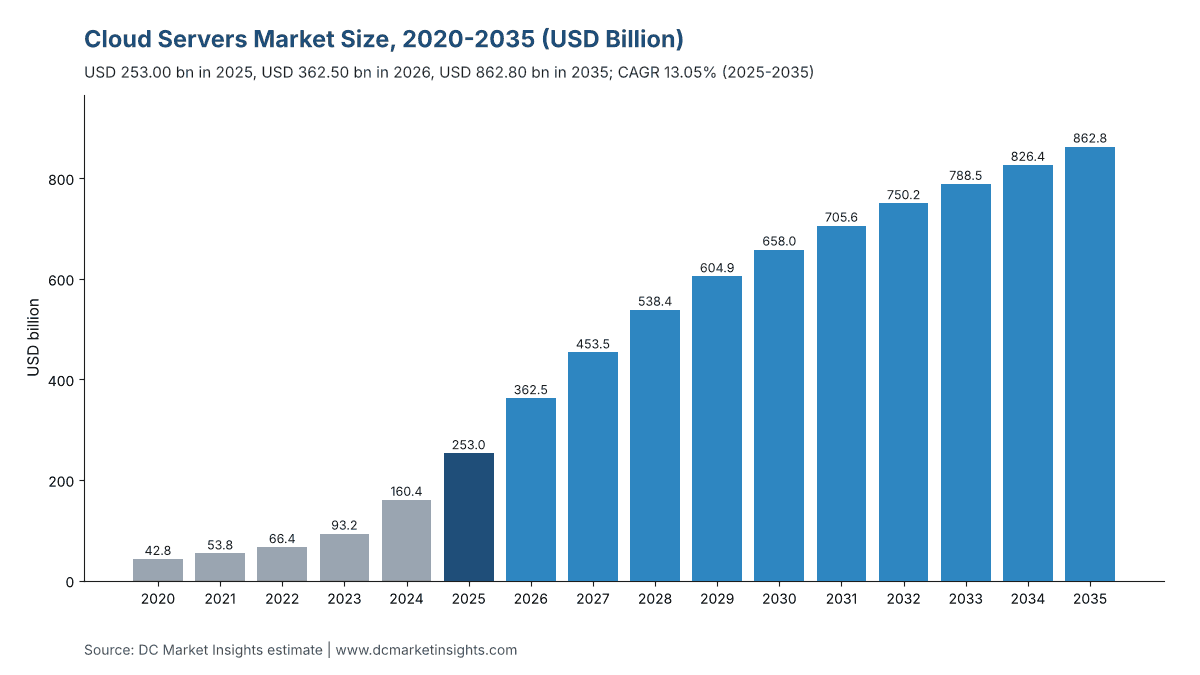
Markt für Cloud-Server: 2025 lag das Marktvolumen bei USD 253.00 Mrd.; bis 2035 soll es bei einer CAGR von 13.05 % auf USD 862.80 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 2. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Servertyp
- 08Marktsegmentierung nach Art des Cloud-Anbieters
- 09Marktsegmentierung nach Formfaktor
- 10Marktsegmentierung nach Workload
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Cloud-Server hat 2026 einen Wert von 362,50 Mrd. USD und soll bis 2035 auf 862,80 Mrd. USD wachsen, nach 253,00 Mrd. USD im Jahr 2025, was einer CAGR von 13,05 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Die Ausgaben für Cloud-Server werden von den Investitionsbudgets einer Handvoll Käufer bestimmt: Amazon hob seinen Plan für zahlungswirksame Investitionsausgaben 2026 am 29. Oktober 2026 auf rund 220 Mrd. USD an, nach rund 200 Mrd. USD im Februar (Quelle: Ergebnisse von Amazon für das dritte Quartal 2026), und Microsoft erklärte, dass rund drei Viertel seiner Investitionsausgaben von 45,2 Mrd. USD im ersten Quartal des Geschäftsjahres 2027 auf kurzlebige Anlagen entfielen, vor allem Hauptprozessoren (CPUs) und Grafikprozessoren (GPUs) (Quelle: Microsoft, 28. Oktober 2026). Die Rechnung für 2025 lautet: 8,0 Millionen in Cloud-Servern installierte Beschleuniger × 23.750 USD Serverwert pro Beschleuniger = 190,00 Mrd. USD, zuzüglich 7,0 Millionen Universal-Cloud-Server × 9.000 USD = 63,00 Mrd. USD. Rack-Scale-Systeme wachsen mit 22,23 % pro Jahr am schnellsten, weil Käufer heute komplette flüssigkeitsgekühlte Racks mit 72 GPUs statt einzelner Server bestellen, und der Nahe Osten und Afrika ist mit 17,73 % die am schnellsten wachsende Region, da Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) nationale KI-Clouds aufbauen.
Wichtige Marktstatistiken: Wie groß ist der Markt für Cloud-Server im Jahr 2026?
Der Markt für Cloud-Server ist 2026 362,50 Mrd. USD wert, 43,28 % mehr als die 253,00 Mrd. USD von 2025, so die Schätzung von DC Market Insights.
- Marktgröße 2025: 253,00 Mrd. USD
- Marktgröße 2026: 362,50 Mrd. USD
- Marktgröße 2030: 658,00 Mrd. USD
- Marktgröße 2035: 862,80 Mrd. USD
- CAGR 2025-2035: 13,05 % (Low Case 690,24 Mrd. USD, High Case 1.052,62 Mrd. USD im Jahr 2035)
- Größter Servertyp: GPU-beschleunigte Server, 61,58 % des Werts 2025
- Am schnellsten wachsender Formfaktor: Rack-Scale-Systeme, 22,23 % pro Jahr
- Führende Region: Nordamerika, 58,00 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 17,73 %
- Größtes Land: Vereinigte Staaten, 136,62 Mrd. USD im Jahr 2025
- Größte Käufergruppe: Hyperscale-Cloud-Anbieter, 66,00 % des Werts 2025
Wichtigste Erkenntnisse: Was treibt die Ausgaben für Cloud-Server?
- Die Ausgaben für Cloud-Server steigen von 253,00 Mrd. USD auf 862,80 Mrd. USD, weil die Zahl der in Cloud-Servern installierten Beschleuniger von 8,0 Millionen im Jahr 2025 auf 30,0 Millionen im Jahr 2035 wächst.
- Server für KI-Inferenz wachsen um 19,67 % pro Jahr und damit schneller als Trainingsserver mit 8,56 %, weil jedes in einer Cloud trainierte Modell anschließend aus deutlich mehr Inferenz-Racks bereitgestellt wird.
- Der Anteil von Custom-ASIC-Servern am Wert der Cloud-Server steigt von 13,52 % auf 23,37 %, weil Cloud-Anbieter eigene Chips entwickeln, um die Kosten pro Token zu senken.
- Das Wachstum verlangsamt sich von 42,67 % im Zeitraum 2020-2025 auf 13,05 % nach 2025, weil der Serverwert pro Beschleuniger nach 2027 nicht weiter steigt und mit 25.500 USD seinen Höchststand erreicht.
Zusammenfassung: Wie viel geben Cloud-Anbieter für Server aus?
Der globale Markt für Cloud-Server hatte 2020 einen Wert von 42,80 Mrd. USD, erreichte 2025 253,00 Mrd. USD und soll bis 2035 auf 862,80 Mrd. USD wachsen, mit einer CAGR von 13,05 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historische Daten | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 253,00 Mrd. USD |
| Marktgröße 2026 | 362,50 Mrd. USD |
| CAGR 2025-2035 | 13,05 % |
| Marktgröße 2035 | 862,80 Mrd. USD |
| Abgedeckte Segmente | Servertyp, Art des Cloud-Anbieters, Formfaktor, Workload |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika |
Die Ausgaben für Cloud-Server wuchsen von 2020 bis 2025 um 42,67 % pro Jahr, da die Zahl der Beschleuniger in Cloud-Servern von 0,45 Millionen auf 8,0 Millionen stieg. 2026 springt der Markt um 43,28 % auf 362,50 Mrd. USD: Alphabet bestätigte seine Prognose für die Investitionsausgaben 2026 von 195 bis 205 Mrd. USD, nachdem es 2025 rund 90 Mrd. USD investiert hatte, und erklärte, dass rund 65 % seiner Ausgaben für technische Infrastruktur im dritten Quartal 2026 auf Server und Netzwerkausrüstung entfielen (Quelle: Telefonkonferenz von Alphabet zu den Ergebnissen des dritten Quartals 2026). Nach 2027 pendelt sich das Wachstum bei etwa 6 % bis 10 % pro Jahr ein, weil Cloud-Anbieter Server über fünf bis sechs Jahre abschreiben und einen wachsenden Bestand ersetzen, statt ihn zu verdoppeln.
Marktabgrenzung: Welche Server zählen als Cloud-Server?
Der Markt für Cloud-Server umfasst 253,00 Mrd. USD an Ausgaben im Jahr 2025 für Serversysteme, die von Cloud-Dienstanbietern gekauft werden, bewertet zu dem Preis, den der Anbieter dem Serverhersteller zahlt.
Enthalten
- GPU-beschleunigte Server und Rack-Scale-Systeme auf Basis von Beschleunigern von NVIDIA oder AMD, einschließlich GPUs, CPUs, Arbeitsspeicher und Netzwerktechnik im Gehäuse.
- Von Cloud-Anbietern entwickelte Server mit anwendungsspezifischen integrierten Schaltungen (Custom ASIC), etwa Systeme mit Tensor Processing Units und Trainium.
- Universal-CPU-Server für Rechenleistung, Speicher und Datenbanken in Cloud-Regionen.
- Käufer: Hyperscale-Clouds, Internetplattformen mit eigenen Clouds, GPU-Cloud-Anbieter, Tier-2- und regionale Clouds, souveräne und Telekom-Clouds.
Nicht enthalten
- Server, die Unternehmen für ihre eigenen Rechenzentren oder Colocation-Flächen kaufen, sowie Edge-Server außerhalb von Rechenzentrumshallen, die im Edge Server Market behandelt werden.
- Rechenzentrumsgebäude, Strom und Kühlung, Netzwerk-Switches außerhalb des Servergehäuses sowie als eigenständige Systeme verkaufte Speicher-Arrays.
- Umsätze mit Cloud-Diensten wie GPU-Vermietung, die im GPU as a Service Market erfasst werden.
Wie die Segmente zusammenhängen
Servertyp, Art des Cloud-Anbieters, Formfaktor, Workload, Region und Land sind sechs Sichtweisen auf dieselben 253,00 Mrd. USD; jede ergibt in jedem Jahr die Gesamtsumme.
Warum unterscheiden sich Schätzungen zum Markt für Cloud-Server?
Schätzungen zu Cloud-Servern unterscheiden sich, weil die 362,50 Mrd. USD für 2026 nur Serverhardware umfassen, die von Cloud-Anbietern gekauft wird, während breitere Definitionen Unternehmensserver, Netzwerktechnik oder Cloud-Dienste hinzurechnen.
Manche Schätzungen für „Cloud-Server“ zählen alle Rechenzentrumsserver, die DC Market Insights im Data Center Server Market für 2025 mit 365,40 Mrd. USD bewertet; Cloud-Käufer halten 69,24 % dieser Summe. Andere zählen die Vermietung virtueller Cloud-Server, also eine Dienstleistung statt Hardware, oder addieren Switches, Speicher-Arrays und Rechenzentrumsgebäude aus den Investitionsbudgets der Clouds. Einige lassen GPU-Systeme weg und zählen nur CPU-Server, was 190,00 Mrd. USD aus dem Jahr 2025 entfernt. Kleinere Käufer sind enthalten: Tier-2-, regionale, souveräne und Telekom-Clouds geben 2025 25,30 Mrd. USD aus.
| Element | Enthalten? | Begründung |
|---|---|---|
| Von Clouds gekaufte beschleunigte und Custom-ASIC-Server | Ja, 190,00 Mrd. USD im Jahr 2025 | Kernhardware von Cloud-Servern |
| Universal-Cloud-Server | Ja, 63,00 Mrd. USD im Jahr 2025 | Rechen- und Speicherknoten in Cloud-Regionen |
| Unternehmenseigene Server | Nein | Nicht von einem Cloud-Anbieter gekauft |
| Vermietung virtueller Server und GPUs | Nein | Dienstleistungsumsatz, keine Hardware |
| Switches, Speicher-Arrays, Gebäude | Nein | Eigenständige Ausrüstungsmärkte |
Markttreiber: Warum kaufen Cloud-Anbieter so viele Server?
Drei Treiber erklären den Großteil der 609,80 Mrd. USD, um die die Ausgaben für Cloud-Server zwischen 2025 und 2035 zunehmen: Investitionsbudgets für kurzlebige Anlagen, rekordhohe Auftragsbestände der Clouds und Verträge von GPU-Clouds.
Drei Viertel von Microsofts Quartal mit 45,2 Mrd. USD flossen in Chips und Server
Microsoft investierte im Quartal Juli bis September 2026 45,2 Mrd. USD einschließlich Finanzierungsleasing und erklärte, dass rund drei Viertel davon auf kurzlebige Anlagen entfielen, vor allem CPUs und GPUs (Quelle: Ergebnisse von Microsoft für das erste Quartal des Geschäftsjahres 2027). Für das Kalenderjahr 2026 erwartet das Unternehmen Investitionsausgaben von rund 170 Mrd. USD. Bei drei Vierteln sind das rund 127,50 Mrd. USD an kurzlebigen Anlagen von einem einzigen Käufer, etwa die Hälfte des Marktes für Cloud-Server von 253,00 Mrd. USD im Jahr 2025.
Cloud-Auftragsbestände von 561 Mrd. USD und 638 Mrd. USD
Google Cloud meldete für das dritte Quartal 2026 einen Auftragsbestand von 561 Mrd. USD und einen Umsatzanstieg um 103 % auf 30,7 Mrd. USD (Quelle: Alphabet, 28. Oktober 2026), und Oracle meldete zum Ende des Geschäftsjahres 2026 verbleibende Leistungsverpflichtungen von 638 Mrd. USD (Quelle: Oracle, 10. Juni 2026). Vertraglich gesicherte Umsätze dieser Größenordnung müssen mit Servern bedient werden, die noch nicht installiert sind; deshalb erwartet DC Market Insights, dass Hyperscale-Cloud-Anbieter ihre Serverausgaben von 166,98 Mrd. USD im Jahr 2025 auf 500,42 Mrd. USD bis 2035 steigern.
GPU-Clouds: der Auftragsbestand von CoreWeave in Höhe von 66,8 Mrd. USD
CoreWeave schloss das Jahr 2025 mit 5,13 Mrd. USD Umsatz, 10,3 Mrd. USD Investitionsausgaben, einem Auftragsbestand von 66,8 Mrd. USD und rund 3,1 Gigawatt (GW) vertraglich gesicherter Leistung ab (Quelle: Ergebnisse von CoreWeave für das vierte Quartal 2025, 26. Februar 2026). GPU-Cloud-Anbieter geben 2025 25,30 Mrd. USD für Server aus, 10,00 % des Marktes, mit einem Anstieg auf 17,00 % bis 2035 und einer jährlichen Wachstumsrate von 19,21 %.
Markttrends: Wie verändern sich Cloud-Server?
Cloud-Server entwickeln sich hin zu kompletten Racks, eigenen Chips und längeren Nutzungsdauern: Der Anteil von Rack-Scale-Systemen am Wert der Cloud-Server steigt bis 2035 von 22,00 % auf 48,00 %.
Rack-Scale-Systeme auf Basis von Open Rack Wide
AMD stellte seine Rack-Scale-Plattform Helios am 14. Oktober 2025 auf dem Global Summit des Open Compute Project (OCP) vor, aufgebaut auf der von Meta eingeführten Spezifikation Open Rack Wide (Quelle: AMD newsroom, 14. Oktober 2025). Cloud-Anbieter kaufen das Rack, seine Stromversorgungseinschübe und seine Flüssigkeitskühlung heute als ein System, sodass Rack-Scale-Systeme von 55,66 Mrd. USD auf 414,14 Mrd. USD wachsen, um 22,23 % pro Jahr, während Standard-Rack-Server um 8,56 % wachsen.
Custom-ASIC-Server steigen auf 23,37 % des Werts
Custom-ASIC-Server wachsen von 34,20 Mrd. USD im Jahr 2025 auf 201,60 Mrd. USD bis 2035, um 19,41 % pro Jahr und damit schneller als GPU-beschleunigte Server mit 12,77 %. Die Hyperscale-Kunden von NVIDIA kauften im Quartal bis Juli 2026 dennoch Rechenzentrumsprodukte im Wert von 49 Mrd. USD, rund 55 % des Rechenzentrumsumsatzes von 89 Mrd. USD (Quelle: Telefonkonferenz von NVIDIA zum zweiten Quartal des Geschäftsjahres 2027, 26. August 2026), sodass GPU-Server bis 2035 den größten Anteil behalten.
Servernutzungsdauern von fünf bis fünfeinhalb Jahren
Meta verlängerte die Nutzungsdauer von Servern und Netzwerkanlagen ab dem Geschäftsjahr 2025 auf 5,5 Jahre (Quelle: Ergebnisse von Meta für das vierte Quartal 2024), während Amazon die Nutzungsdauer eines Teils seiner Server ab dem 1. Januar 2025 von sechs auf fünf Jahre verkürzte (Quelle: 10-K von Amazon für 2024). Eine Nutzungsdauer von fünf Jahren bedeutet, dass jedes Jahr rund 20 % des installierten Bestands an Cloud-Servern ersetzt werden, wodurch die Ausgaben für Universal-Server um 8,53 % pro Jahr wachsen, selbst wenn KI den Großteil neuer Budgets beansprucht.
Marktherausforderungen: Was könnte die Ausgaben für Cloud-Server bremsen?
Zwei Hemmnisse begrenzen die Prognose nach 2025 auf 13,05 % pro Jahr: Exportkontrollen für Beschleunigerserver und Verzögerungen bei Strom und Gebäuden, die Server benötigen.
Exportlizenzen für China und Käufer im Besitz von D:5-Ländern
Das U.S. Bureau of Industry and Security (BIS) stellte die Lizenzprüfung für Chips der H200-Klasse nach China und Macau am 15. Januar 2026 von einer Vermutung der Ablehnung auf eine Einzelfallprüfung um (Quelle: Federal Register, 91 FR 1684), und laut seinen Leitlinien vom 31. Mai 2026 ist für Unternehmen mit Hauptsitz in der Ländergruppe D:5 weiterhin eine Lizenz erforderlich, unabhängig von ihrem Standort (Quelle: BIS). Chinas Ausgaben für Cloud-Server von 32,89 Mrd. USD im Jahr 2025 wachsen daher um 13,31 % pro Jahr, unter der Rate für Asien-Pazifik von 13,96 %.
Verzögerte Drittanbieterkapazität und ein Chipzoll von 25 %
Microsoft erklärte, dass sich einige für das Quartal Juli bis September 2026 erwartete Kapazitätslieferungen von Drittanbietern verzögert hätten, wodurch die Investitionsausgaben bei 45,2 Mrd. USD blieben (Quelle: Microsoft, 28. Oktober 2026). Eine Proklamation des Präsidenten vom 14. Januar 2026 belegte bestimmte fortschrittliche Chips nach Section 232 mit einem Zoll von 25 %, mit Ausnahmen für Importe, die den Ausbau von Rechenzentren in den USA unterstützen (Quelle: Federal Register, 20. Januar 2026). Im Low Case senken diese Verzögerungen die Ausgaben 2035 auf 690,24 Mrd. USD.
Marktchancen: Woher wird neue Nachfrage nach Cloud-Servern kommen?
Zwei Bereiche fügen zwischen 2025 und 2035 vor Überschneidungen 431,66 Mrd. USD an Wert für Cloud-Server hinzu: Inferenzserver und souveräne Clouds.
Inferenzserver: 457,28 Mrd. USD bis 2035
Server für KI-Inferenz wachsen von 75,90 Mrd. USD im Jahr 2025 auf 457,28 Mrd. USD im Jahr 2035, um 19,67 % pro Jahr, und überholen im Modell von DC Market Insights 2029 das Training. Serverhersteller, die Inferenz-Racks mit geringerer Leistung von 30 bis 60 Kilowatt (kW) liefern, gewinnen diese Nachfrage in Tier-2-Regionen, in denen Racks mit 130 kW nicht gekühlt werden können.
Souveräne Clouds: 60,40 Mrd. USD bis 2035
Souveräne und Telekom-Clouds wachsen von 10,12 Mrd. USD auf 60,40 Mrd. USD, um 19,56 % pro Jahr. HUMAIN in Saudi-Arabien plant mit NVIDIA bis zu 500 Megawatt (MW), mit einem Supercomputer in der ersten Phase aus 18.000 GB300-Grace-Blackwell-Chips (Quelle: NVIDIA, 13. Mai 2025); das IndiaAI Compute Portal bietet 38.000 GPUs an (Quelle: Press Information Bureau, 4. Februar 2026); und die EU-Fazilität InvestAI sieht 20 Mrd. EUR für bis zu fünf KI-Gigafabriken vor (Quelle: Europäische Kommission, 4. Dezember 2025).
Preisanalyse: Wie viel kostet ein Cloud-Server?
Ein Cloud-Beschleunigerserver kostet 2025 rund 23.750 USD pro installiertem Beschleuniger, also rund 190.000 USD für ein System mit 8 GPUs, und ein Universal-Cloud-Server rund 9.000 USD, so die Schätzung von DC Market Insights.
| Jahr | Beschleuniger in Cloud-Servern (Millionen) | Serverwert pro Beschleuniger (USD) | Universal-Server (Millionen Einheiten) | Durchschnittspreis Universal-Server (USD) | Marktgröße (Mio. USD) |
|---|---|---|---|---|---|
| 2020 | 0,45 | 20.000 | 5,2 | 6.500 | 42.800,00 |
| 2025 | 8,00 | 23.750 | 7,0 | 9.000 | 253.000,00 |
| 2030 | 22,00 | 25.000 | 9,0 | 12.000 | 658.000,00 |
| 2035 | 30,00 | 24.000 | 10,5 | 13.600 | 862.800,00 |
Öffentliche Preisanker: Dell Technologies erwartete im Geschäftsjahr 2027 rund 50 Mrd. USD Umsatz mit KI-optimierten Servern, nachdem im Geschäftsjahr 2026 mehr als 25 Mrd. USD ausgeliefert worden waren (Quelle: Dell, 26. Februar 2026); Super Micro Computer meldete für das Jahr bis Juni 2026 einen Nettoumsatz von 39,1 Mrd. USD (Quelle: Super Micro, 11. August 2026). Der Serverwert pro Beschleuniger steigt von 20.000 USD im Jahr 2020 auf einen Höchststand von 25.500 USD im Jahr 2027, da der Anteil von Arbeitsspeicher und Flüssigkeitskühlung zunimmt, und sinkt dann bis 2035 auf 24.000 USD, da günstigere Custom-ASIC-Systeme Anteile gewinnen.
Normen und Regulierung: Welche Vorschriften gelten für Cloud-Server?
Sieben Vorschriften und Spezifikationen prägen 2026 Design und Handel von Cloud-Servern, und zwei davon, die Lizenzpolitik des BIS und der Zoll nach Section 232, entscheiden darüber, wohin 155,80 Mrd. USD an GPU-Serverwert des Jahres 2025 geliefert werden dürfen.
- EU-Ökodesign-Verordnung 2019/424 für Server und Datenspeicherprodukte: Leerlaufleistungsgrenzen von 25 W für Server mit 1 Sockel und 38 W für Server mit 2 Sockeln sowie 96 % Netzteileffizienz bei 50 % Last ab dem 1. Januar 2023 (Quelle: EUR-Lex, Verordnung 2019/424).
- Delegierte Verordnung (EU) 2024/1364, die erste Phase eines gemeinsamen Bewertungssystems der Union für Rechenzentren, in Kraft seit dem 6. Juni 2024 (Quelle: EUR-Lex).
- EU-Bewertungssystem für Rechenzentren, vorgeschlagen am 21. September 2026, mit einer Konsultation zu Mindestleistungsstandards bis zum 14. Dezember 2026 (Quelle: Europäische Kommission).
- Lizenzprüfung des BIS für Chips der H200-Klasse nach China und Macau, Einzelfallprüfung ab dem 15. Januar 2026 (Quelle: Federal Register, 91 FR 1684).
- Proklamation nach Section 232 vom 14. Januar 2026: Zoll von 25 % auf bestimmte fortschrittliche Chips, mit Ausnahmen für den Ausbau von Rechenzentren (Quelle: Federal Register).
- Spezifikation Open Rack Wide V1.0.0 des Open Compute Project, verwendet von den Rack-Scale-Systemen AMD Helios (Quelle: Open Compute Project).
- Förderung des japanischen Ministeriums für Wirtschaft, Handel und Industrie (METI) von bis zu 72,5 Mrd. JPY für fünf GPU-Cloud-Projekte, darunter rund 50,1 Mrd. JPY für Sakura Internet (Quelle: METI, 19. April 2024).
Marktsegmentierung: Welche Cloud-Server führen bei den Ausgaben?
GPU-beschleunigte Server führen die Ausgaben für Cloud-Server 2025 mit 155,80 Mrd. USD an, während Rack-Scale-Systeme mit 22,23 % pro Jahr am schnellsten wachsen.
Nach Servertyp
GPU-beschleunigte Server halten 61,58 % des Werts der Cloud-Server 2025, weil jedes System mit 8 GPUs rund 21-mal so viel kostet wie ein Universal-Server.
| Servertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU-beschleunigte Server | 155.800,00 | 61,58 % | 518.400,00 | 12,77 % |
| Custom-ASIC-Server | 34.200,00 | 13,52 % | 201.600,00 | 19,41 % |
| Universal-Server | 63.000,00 | 24,90 % | 142.800,00 | 8,53 % |
Nach Art des Cloud-Anbieters
Hyperscale-Cloud-Anbieter kaufen 2025 66,00 % der Cloud-Server, und souveräne und Telekom-Clouds wachsen mit 19,56 % pro Jahr am schnellsten.
| Art des Cloud-Anbieters | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 166.980,00 | 66,00 % | 500.424,00 | 11,60 % |
| Clouds von Internetplattformen | 35.420,00 | 14,00 % | 103.536,00 | 11,32 % |
| GPU-Cloud-Anbieter | 25.300,00 | 10,00 % | 146.676,00 | 19,21 % |
| Tier-2- und regionale Clouds | 15.180,00 | 6,00 % | 51.768,00 | 13,05 % |
| Souveräne und Telekom-Clouds | 10.120,00 | 4,00 % | 60.396,00 | 19,56 % |
Nach Formfaktor
Der Anteil von Rack-Scale-Systemen am Wert der Cloud-Server steigt bis 2035 von 22,00 % auf 48,00 %.
| Formfaktor | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rack-Scale-Systeme | 55.660,00 | 22,00 % | 414.144,00 | 22,23 % |
| Standard-Rack-Server | 159.390,00 | 63,00 % | 362.376,00 | 8,56 % |
| Multi-Node- und Blade-Server | 37.950,00 | 15,00 % | 86.280,00 | 8,56 % |
Nach Workload
Der Anteil der KI-Inferenz am Wert der Cloud-Server steigt von 30,00 % auf 53,00 %, womit sie das Training überholt.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 113.850,00 | 45,00 % | 258.840,00 | 8,56 % |
| KI-Inferenz | 75.900,00 | 30,00 % | 457.284,00 | 19,67 % |
| Allgemeine Rechenleistung und Speicher | 63.250,00 | 25,00 % | 146.676,00 | 8,78 % |
DC Exklusiv: Brücke von Hyperscaler-Investitionen zu Servern, 5 Käufer, 506,92 Mrd. USD an kurzlebigen Ausgaben 2026
Die Brücke von Hyperscaler-Investitionen zu Servern ist ein Modell von DC Market Insights auf Basis von 13 Eingangsgrößen: 10 von Amazon, Microsoft, Alphabet, Meta und Oracle veröffentlichte Zahlen zu Investitionsausgaben, 2 veröffentlichte Serveranteile und 1 angenommener Anteil (60 %), wo kein Anteil offengelegt wird.
| Käufer | Investitionen im letzten vollen Jahr (Mrd. USD) | Prognose 2026 (Mrd. USD) | Grundlage des Serveranteils | Abgeleitete Ausgaben 2026 für Server und kurzlebige Anlagen (Mrd. USD) |
|---|---|---|---|---|
| Amazon | 131,8 (2025) | rund 220 (zahlungswirksam 2026) | nicht offengelegt; 60 % angenommen | 132,00 |
| Microsoft | 115,9 (zahlungswirksam Geschäftsjahr 2026) | rund 170 (Kalenderjahr 2026) | rund 75 % kurzlebige Anlagen (Q1 Geschäftsjahr 2027) | 127,50 |
| Alphabet | rund 90 (2025) | 195-205 (2026) | rund 65 % Server und Netzwerktechnik (Q3 2026) | 130,00 |
| Meta | 72,22 (2025) | 135-145 (2026) | nicht offengelegt; 60 % angenommen | 84,00 |
| Oracle | 55,7 (Geschäftsjahr 2026) | keine Prognose in der Mitteilung | nicht offengelegt; 60 % angenommen | 33,42 |
| Gesamt | rund 465,6 | rund 730 (vier Käufer) | gewichtet rund 66 % | 506,92 |
Zusammen betrachtet zeigt die Brücke drei Dinge. Erstens implizieren allein die fünf Käufer 2026 rund 506,92 Mrd. USD für Server, Netzwerktechnik und andere kurzlebige Anlagen; die Schätzung von DC Market Insights für Cloud-Server von 362,50 Mrd. USD entspricht 71,51 % davon, wobei die Differenz auf Netzwerk-Switches, Speicher-Arrays und den zeitlichen Verlauf von Finanzierungsleasing entfällt, während die 362,50 Mrd. USD auch chinesische, GPU- und regionale Clouds umfassen. Zweitens entfallen auf Microsoft und Alphabet zusammen rund 257,50 Mrd. USD, die Hälfte der Brücke, weil beide hohe Serveranteile offenlegen. Drittens veröffentlicht Oracle keine Investitionsprognose für das Geschäftsjahr 2027, sodass die Brücke den Wert auf dem Niveau des Geschäftsjahres 2026 hält; ein höherer Wert für Oracle verschiebt die Schätzung für 2026 in Richtung High Case.
Regionale Einblicke: Welche Region kauft die meisten Cloud-Server?
Nordamerika führt die Ausgaben für Cloud-Server mit 58,00 % des Werts 2025 an, und der Nahe Osten und Afrika wächst mit 17,73 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 146.740,00 | 58,00 % | 448.656,00 | 11,82 % |
| Asien-Pazifik | 60.720,00 | 24,00 % | 224.328,00 | 13,96 % |
| Europa | 27.830,00 | 11,00 % | 103.536,00 | 14,04 % |
| Naher Osten und Afrika | 10.120,00 | 4,00 % | 51.768,00 | 17,73 % |
| Lateinamerika | 7.590,00 | 3,00 % | 34.512,00 | 16,35 % |
Nordamerika
Nordamerika führt 2025 mit 146,74 Mrd. USD, weil Amazon, Microsoft, Alphabet, Meta und Oracle die meisten ihrer Server in US-Regionen installieren; der Umsatz von Amazon Web Services (AWS) stieg im dritten Quartal 2026 um 39 % auf 46,0 Mrd. USD (Quelle: Amazon).
Europa
Europa wächst um 14,04 % pro Jahr ausgehend von 27,83 Mrd. USD, unterstützt durch die InvestAI-Fazilität von 20 Mrd. EUR für KI-Gigafabriken und durch Vorschriften zur Datenresidenz, die Workloads des öffentlichen Sektors in Cloud-Regionen der EU halten.
Asien-Pazifik
Asien-Pazifik wächst um 13,96 % pro Jahr ausgehend von 60,72 Mrd. USD. Alibaba plant, über drei Jahre mindestens 380 Mrd. RMB in Cloud- und KI-Infrastruktur zu investieren (Quelle: Alibaba Group, 24. Februar 2025), und Indiens subventioniertes GPU-Portal erreichte 38.000 GPUs.
Lateinamerika
Lateinamerika wächst um 16,35 % pro Jahr ausgehend von 7,59 Mrd. USD, angeführt von Cloud-Regionen in Brasilien, Mexiko und Chile.
Naher Osten und Afrika
Der Nahe Osten und Afrika ist mit 17,73 % pro Jahr die am schnellsten wachsende Region, von 10,12 Mrd. USD auf 51,77 Mrd. USD: Stargate UAE plant 1 GW, wobei die ersten 200 MW für 2026 erwartet werden (Quelle: OpenAI), und G42 gibt an, dass die USA Exporte fortschrittlicher Chips an das Unternehmen genehmigt haben (Quelle: G42, 20. November 2025).
Länderanalyse: Welche Länder geben am meisten für Cloud-Server aus?
Die Vereinigten Staaten sind mit 136,62 Mrd. USD im Jahr 2025 das größte Land für Cloud-Server, und Indien ist mit 20,48 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 136.620,00 | 414.144,00 | 11,73 % |
| 2 | China | Asien-Pazifik | 32.890,00 | 114.752,40 | 13,31 % |
| 3 | Japan | Asien-Pazifik | 8.096,00 | 28.472,40 | 13,40 % |
| 4 | Deutschland | Europa | 6.578,00 | 25.884,00 | 14,68 % |
| 5 | Vereinigtes Königreich | Europa | 6.578,00 | 24.158,40 | 13,89 % |
| 6 | Kanada | Nordamerika | 6.072,00 | 22.432,80 | 13,96 % |
| 7 | Südkorea | Asien-Pazifik | 5.060,00 | 18.981,60 | 14,13 % |
| 8 | Indien | Asien-Pazifik | 4.554,00 | 29.335,20 | 20,48 % |
| 9 | Frankreich | Europa | 4.048,00 | 15.530,40 | 14,39 % |
| 10 | Australien | Asien-Pazifik | 3.795,00 | 13.804,80 | 13,78 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 3.542,00 | 22.432,80 | 20,27 % |
| 12 | Singapur | Asien-Pazifik | 3.289,00 | 10.353,60 | 12,15 % |
Die 12 größten Länder halten 87,40 % des Werts der Cloud-Server 2025. Saudi-Arabien wächst um 20,27 % pro Jahr und damit fast so schnell wie Indien, weil allein die erste Phase von HUMAIN ein GB300-Supercomputer mit 18.000 Chips ist.
Prognoseszenarien: Wie hoch könnten die Ausgaben für Cloud-Server bis 2035 sein?
Die Ausgaben für Cloud-Server erreichen im Base Case bis 2035 862,80 Mrd. USD, innerhalb einer Spanne von 690,24 Mrd. USD bis 1.052,62 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Low | 690.240,00 | 10,56 % | Verzögerungen bei Strom und Gebäuden sowie Exportbeschränkungen halten die Zahl der Beschleuniger in Cloud-Servern 2035 bei etwa 24 Millionen. |
| Base | 862.800,00 | 13,05 % | 30,0 Millionen Beschleuniger zu je 24.000 USD plus 10,5 Millionen Universal-Server zu je 13.600 USD. |
| High | 1.052.616,00 | 15,32 % | Inferenznachfrage und souveräne Clouds erhöhen die Zahl der Beschleuniger 2035 auf rund 36 Millionen. |
Wichtige Akteure und Marktanteile: Wer liefert Cloud-Server?
Original Design Manufacturers (ODMs) bauen die meisten Cloud-Server nach den eigenen Designs der Anbieter, und die fünf größten Lieferanten halten rund 65 % des Werts 2025 (Schätzung von DC Market Insights auf Basis von Umsatzangaben der Unternehmen).
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer (QCT)
- Wiwynn
- Inventec
- Dell Technologies
- Super Micro Computer
- Hewlett Packard Enterprise
- Lenovo
- Inspur Electronic Information
- xFusion
- Celestica
- Gigabyte Technology
- ASUS
- MiTAC Computing
- Jabil
Dell Technologies meldete für das Geschäftsjahr 2026 einen Umsatz der Infrastructure Solutions Group von 60,8 Mrd. USD, Aufträge für KI-optimierte Server von mehr als 64 Mrd. USD und einen Auftragsbestand von 43 Mrd. USD (Quelle: Dell, 26. Februar 2026). Super Micro Computer prognostizierte für das Geschäftsjahr 2027 einen Nettoumsatz von 65 bis 72 Mrd. USD (Quelle: Super Micro, 11. August 2026). NVIDIA, dessen Rechenzentrumsumsatz im Geschäftsjahr 2026 bei 193,7 Mrd. USD lag (Quelle: NVIDIA, 25. Februar 2026), und AMD liefern die Beschleuniger in den meisten dieser Systeme. Auch auf der Käuferseite ist die Konzentration hoch: Hyperscale-Cloud-Anbieter stehen für 66,00 % der Ausgaben für Cloud-Server 2025.
Aktuelle Entwicklungen bei Cloud-Servern
Sechs datierte Ereignisse von August bis Oktober 2026 zeigen, dass die Budgets für Cloud-Server weiter steigen.
- Im Oktober 2026 hob Amazon seinen Plan für zahlungswirksame Investitionsausgaben 2026 auf rund 220 Mrd. USD an (Quelle: Amazon, 29. Oktober 2026).
- Im Oktober 2026 meldete Microsoft vierteljährliche Investitionsausgaben von 45,2 Mrd. USD, rund drei Viertel davon für kurzlebige Anlagen (Quelle: Microsoft, 28. Oktober 2026).
- Im Oktober 2026 bestätigte Alphabet seine Investitionsprognose 2026 von 195 bis 205 Mrd. USD und erklärte, dass die Ausgaben 2027 deutlich steigen werden (Quelle: Alphabet, 28. Oktober 2026).
- Im Oktober 2026 grenzte Meta seine Spanne für Investitionsausgaben 2026 auf 135 bis 145 Mrd. USD ein (Quelle: Ergebnisse von Meta für das dritte Quartal 2026).
- Im August 2026 meldete NVIDIA einen vierteljährlichen Rechenzentrumsumsatz von 89 Mrd. USD, davon 49 Mrd. USD von Hyperscale-Kunden (Quelle: NVIDIA, 26. August 2026).
- Im August 2026 meldete Super Micro Computer einen Nettoumsatz von 39,1 Mrd. USD für das Geschäftsjahr 2026 (Quelle: Super Micro, 11. August 2026).
Forschungsmethodik: So funktioniert das Modell für Cloud-Server
DC Market Insights ermittelt die Größe des Marktes für Cloud-Server bottom-up als in Cloud-Servern installierte Beschleuniger × Serverwert pro Beschleuniger, zuzüglich Universal-Cloud-Server × durchschnittlichem Verkaufspreis: 8,0 Millionen × 23.750 USD = 190,00 Mrd. USD, zuzüglich 7,0 Millionen × 9.000 USD = 63,00 Mrd. USD, insgesamt 253,00 Mrd. USD im Jahr 2025.
Die Zahl der Beschleuniger in Cloud-Servern steigt von 0,45 Millionen im Jahr 2020 auf 30,0 Millionen im Jahr 2035, die der Universal-Server von 5,2 Millionen auf 10,5 Millionen. Die Aufteilungen nach Servertyp, Art des Cloud-Anbieters, Formfaktor, Workload, Region und Land sind Anteile von DC Market Insights, die in jedem Jahr die Gesamtsumme ergeben. Drei Plausibilitätsprüfungen:
- Obergrenze 1: 253,00 Mrd. USD entsprechen 69,24 % des Data Center Server Market von DC Market Insights (365,40 Mrd. USD im Jahr 2025); der Rest entfällt auf Unternehmens- und Colocation-Käufer.
- Obergrenze 2: Die Investitionsausgaben 2025 bzw. im Geschäftsjahr 2026 von Amazon (131,8 Mrd. USD), Microsoft (115,9 Mrd. USD), Alphabet (rund 90 Mrd. USD), Meta (72,22 Mrd. USD) und Oracle (55,7 Mrd. USD) summieren sich auf rund 465,6 Mrd. USD; Cloud-Server entsprechen 54,34 % davon und liegen damit unter dem Anteil von 65 % für Server und Netzwerktechnik bei Alphabet, obwohl die Schätzung auch chinesische, GPU- und regionale Clouds umfasst.
- Untergrenze: Die Hyperscale-Kunden von NVIDIA kauften mit rund 55 % des Rechenzentrumsumsatzes von 193,7 Mrd. USD im Geschäftsjahr 2026 Beschleuniger und Systeme für rund 106,54 Mrd. USD, weniger als der Wert beschleunigter Cloud-Server von 190,00 Mrd. USD, wie zu erwarten ist, sobald CPUs, Arbeitsspeicher, Gehäuse und Montage hinzukommen.
Quellen sind Unternehmensberichte, Mitteilungen für Investoren und Regierungsdokumente, die im Faktenverzeichnis aufgeführt sind; die Methode wird in der Forschungsmethodik von DC Market Insights beschrieben. Verwandte Ausgabe: AI Server Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Marktdefinition und Umfang
- 1.3Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wichtigste Erkenntnisse
- 03Marktabgrenzung und Vergleich der Schätzungen
- 3.1Enthalten und nicht enthalten
- 3.2Wie die Segmente zusammenhängen
- 3.3Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Drei Viertel von Microsofts Quartal mit 45,2 Mrd. USD flossen in Chips und Server
- 4.2Cloud-Auftragsbestände von 561 Mrd. USD und 638 Mrd. USD
- 4.3GPU-Clouds: der Auftragsbestand von CoreWeave in Höhe von 66,8 Mrd. USD
- 4.4Rack-Scale-Systeme auf Basis von Open Rack Wide
- 4.5Custom-ASIC-Server steigen auf 23,37 % des Werts
- 4.6Servernutzungsdauern von fünf bis fünfeinhalb Jahren
- 4.7Exportlizenzen für China und Käufer im Besitz von D:5-Ländern
- 4.8Verzögerte Drittanbieterkapazität und ein Chipzoll von 25 %
- 4.9Inferenzserver: 457,28 Mrd. USD bis 2035
- 4.10Souveräne Clouds: 60,40 Mrd. USD bis 2035
- 05Preisanalyse
- 5.1Serverwert pro Beschleuniger, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1EU-Ökodesign-Verordnung 2019/424
- 6.2Delegierte Verordnung (EU) 2024/1364
- 6.3EU-Bewertungssystem für Rechenzentren
- 6.4Lizenzprüfung des BIS für Chips der H200-Klasse
- 6.5Zoll auf fortschrittliche Chips nach Section 232
- 6.6Open Rack Wide des Open Compute Project
- 6.7Förderung von GPU-Clouds durch das japanische METI
- 07Marktsegmentierung nach Servertyp
- 7.1GPU-beschleunigte Server
- 7.2Custom-ASIC-Server
- 7.3Universal-Server
- 08Marktsegmentierung nach Art des Cloud-Anbieters
- 8.1Hyperscale-Cloud-Anbieter
- 8.2Clouds von Internetplattformen
- 8.3GPU-Cloud-Anbieter
- 8.4Tier-2- und regionale Clouds
- 8.5Souveräne und Telekom-Clouds
- 09Marktsegmentierung nach Formfaktor
- 9.1Rack-Scale-Systeme
- 9.2Standard-Rack-Server
- 9.3Multi-Node- und Blade-Server
- 10Marktsegmentierung nach Workload
- 10.1KI-Training
- 10.2KI-Inferenz
- 10.3Allgemeine Rechenleistung und Speicher
- 11DC Exklusiv: Brücke von Hyperscaler-Investitionen zu Servern
- 11.1Fünf Käufer, Investitionen und Serveranteile
- 11.2Was die Brücke für 2026 bedeutet
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Asien-Pazifik
- 12.3Europa
- 12.4Naher Osten und Afrika
- 12.5Lateinamerika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Japan
- 13.4Deutschland
- 13.5Vereinigtes Königreich
- 13.6Kanada
- 13.7Südkorea
- 13.8Indien
- 13.9Frankreich
- 13.10Australien
- 13.11Saudi-Arabien
- 13.12Singapur
- 14Prognoseszenarien
- 14.1Low Case
- 14.2Base Case
- 14.3High Case
- 15Wettbewerbsanalyse
- 15.1Foxconn (Hon Hai Precision Industry)
- 15.2Quanta Computer (QCT)
- 15.3Wiwynn
- 15.4Dell Technologies
- 15.5Super Micro Computer
- 15.6NVIDIA und AMD als Lieferanten von Beschleunigern
- 15.7Marktkonzentration
- 16Aktuelle Entwicklungen
- 16.1Investitionsupdates der Hyperscaler, Oktober 2026
- 16.2Ergebnisse der Lieferanten, August 2026
- Abb. 1Marktgröße für Cloud-Server, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Marktabgrenzung für Cloud-Server
- Tabelle 3Preise für Cloud-Server, 2020-2035
- Tabelle 4Markt nach Servertyp, 2025 und 2035
- Tabelle 5Markt nach Art des Cloud-Anbieters, 2025 und 2035
- Tabelle 6Markt nach Formfaktor, 2025 und 2035
- Tabelle 7Markt nach Workload, 2025 und 2035
- Tabelle 8Brücke von Hyperscaler-Investitionen zu Servern
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
362,50 Mrd. USD im Jahr 2026, ein Plus von 43,28 % gegenüber 253,00 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 862,80 Mrd. USD erreichen, eine CAGR von 13,05 % ab 2025.
Um 13,05 % pro Jahr von 2025 bis 2035, nach 42,67 % pro Jahr von 2020 bis 2025, da die Zahl der in Cloud-Servern installierten Beschleuniger von 8,0 Millionen auf 30,0 Millionen steigt.
Serversysteme im Wert von 253,00 Mrd. USD, die Cloud-Dienstanbieter 2025 gekauft haben: GPU-beschleunigte, Custom-ASIC- und Universal-Server. Unternehmenseigene Server, die Vermietung virtueller Server, Switches und Speicher-Arrays sind nicht enthalten.
Rund 23.750 USD pro installiertem Beschleuniger im Jahr 2025, also rund 190.000 USD für ein System mit 8 GPUs, so die Schätzung von DC Market Insights. Ein Universal-Cloud-Server kostet rund 9.000 USD.
Rund 65 % der Ausgaben von Alphabet für technische Infrastruktur im dritten Quartal 2026 entfielen auf Server und Netzwerktechnik, und rund drei Viertel von Microsofts Quartal mit 45,2 Mrd. USD flossen in kurzlebige Anlagen wie CPUs und GPUs.
Rack-Scale-Systeme wachsen mit 22,23 % pro Jahr am schnellsten auf 414,14 Mrd. USD bis 2035. Nach Workload führt die KI-Inferenz mit 19,67 %, nach Käufer führen souveräne und Telekom-Clouds mit 19,56 %.
Nordamerika mit 146,74 Mrd. USD bzw. 58,00 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 17,73 % pro Jahr am schnellsten, und Indien ist mit 20,48 % das am schnellsten wachsende große Land.
Rund 65 % des Werts 2025 entfallen auf die fünf größten Lieferanten (Schätzung von DC Market Insights), angeführt von Foxconn, Quanta, Wiwynn, Dell Technologies und Super Micro Computer. NVIDIA und AMD liefern die meisten der eingebauten Beschleuniger.
Custom-ASIC-Server wachsen um 19,41 % pro Jahr, von 34,20 Mrd. USD im Jahr 2025 auf 201,60 Mrd. USD im Jahr 2035, und steigen auf 23,37 % des Werts der Cloud-Server.
Die 362,50 Mrd. USD für 2026 umfassen nur Serverhardware, die von Cloud-Anbietern gekauft wird. Schätzungen, die Unternehmensserver, die Vermietung virtueller Server, Switches oder Speicher-Arrays hinzurechnen, fallen höher aus; Schätzungen nur für CPU-Server fallen deutlich niedriger aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.