
데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
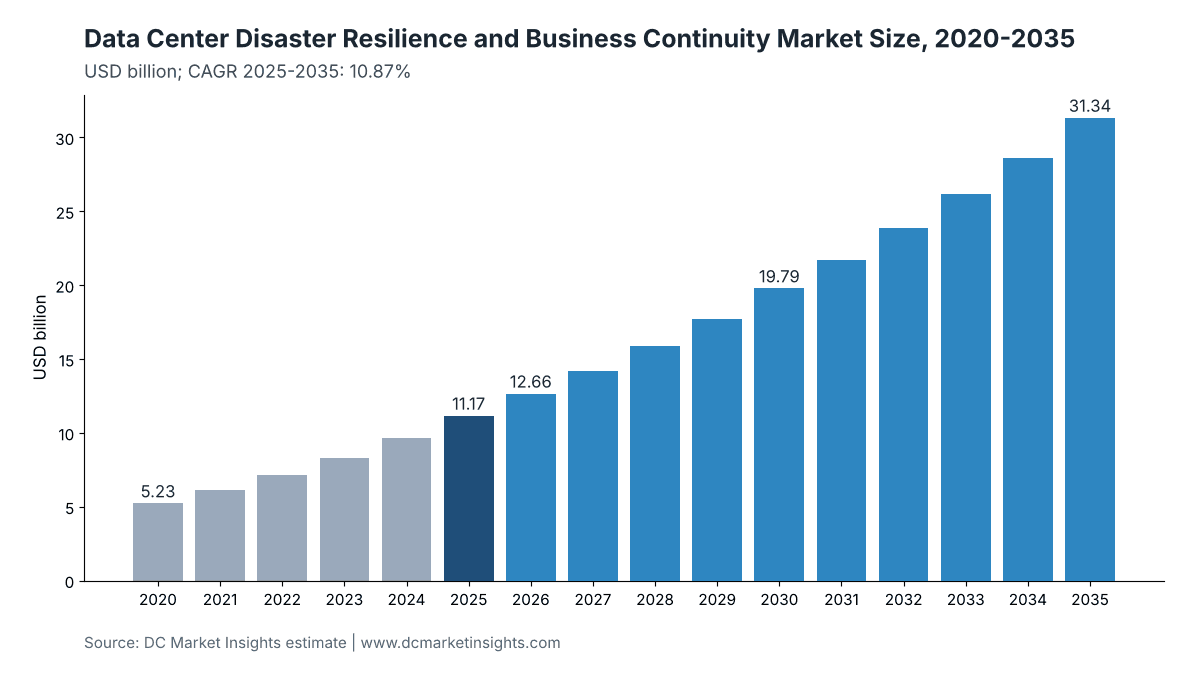
데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모는 2025년 USD 11.17십억였으며, 연평균 성장률(CAGR) 10.87%로 성장해 2035년에는 USD 31.34십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02개요
- 03시장 범위
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07구성요소별 시장 세분화
- 08배포 모델별 시장 세분화
- 09최종 사용자별 시장 세분화
- 10데이터센터 유형별 시장 세분화
- 17개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
분석 대상 기업
- Veeam
- Rubrik
- Commvault
- Cohesity (with Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
전체 분석
데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2026년 126.6억 달러 규모로 평가되며, 2025년 111.7억 달러에서 2035년 313.4억 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 10.87%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 지출을 좌우하는 것은 신규 용량보다 규제와 장애입니다. EU 디지털 운영 복원력법(DORA)은 2025년 1월 17일부터 금융회사에 ICT 비즈니스 연속성 및 복구 계획을 최소 연 1회 테스트하도록 요구하고 있으며, 행정안전부에 따르면 2025년 9월 26일 대전 국가정보자원관리원(NIRS) 화재로 정부 시스템 647개가 중단되었고 영향을 받은 709개 시스템 중 마지막 시스템은 2025년 12월 30일에야 복구되었습니다. 2025년 시장 규모는 전용 복구 용량 2,784 MW × MW·년당 130만 달러 = 36.2억 달러, 서비스형 재해 복구(DRaaS)로 보호되는 워크로드 8,120 MW × 36만 달러 = 29.2억 달러, 설치 IT 116 GW × 복제·오케스트레이션 소프트웨어 2만 2,000달러 = 25.5억 달러, 신규 구축 12,000 MW × 재해 대비 엔지니어링 11만 달러 = 13.2억 달러, 그리고 116 GW × 연속성 테스트·복구 서비스 6,500달러 = 7억 5,400만 달러를 합산한 값입니다. 복구가 자체 보유 2차 사이트에서 클라우드 리전으로 옮겨 가면서 Cloud-Based Recovery(클라우드 기반 복구)가 연 15.67%로 가장 빠르게 성장하며, 지역별로는 아시아태평양이 12.99%로 가장 빠르고, 인도중앙은행이 은행에 반기별 복구 훈련을 의무화한 인도가 17.25%로 이를 이끌고 있습니다.
주요 시장 통계: 2026년 데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모는?
DC Market Insights 추정에 따르면 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 규제 산업이 연례 복구 테스트에 예산을 배정하고 복구를 클라우드로 이전하면서 2026년 126.6억 달러에 달해 2025년 111.7억 달러 대비 13.39% 증가합니다.
- 2025년 시장 규모: 111.7억 달러
- 2026년 시장 규모: 126.6억 달러
- 2030년 시장 규모: 197.9억 달러
- 2035년 시장 규모: 313.4억 달러
- 2025~2035년 CAGR: 10.87%(저성장 시나리오 8.42%, 고성장 시나리오 13.00%)
- 최대 구성요소: Recovery Site Capacity(복구 사이트 용량), 36.2억 달러로 2025년 시장의 32.4%
- 최고 성장 구성요소: Disaster Recovery as a Service(서비스형 재해 복구), 연 13.59%
- 선도 지역: 북미, 2025년 시장의 41.0%, 최고 성장 지역은 아시아태평양(12.99%)
- 최대 국가: 미국, 2025년 41.9억 달러
- 주요 공급업체: Veeam, Rubrik, Commvault, Cohesity, Microsoft가 2025년 시장의 약 22%를 차지(DC Market Insights 추정)
핵심 요약: 데이터센터 재해 복구 지출을 이끄는 요인은?
- 규제가 하한선을 정합니다. DORA, 영국 운영 복원력 제도, 인도 IT 마스터 디렉션은 모두 정해진 주기에 따라 복구를 테스트하도록 요구하며, BFSI 구매자는 2025년 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 31.0%인 34.6억 달러를 지출합니다.
- 유휴 용량이 가장 큰 비용입니다. 2,784 MW의 복구 공간은 재해가 발생하기 전까지 대부분 사용되지 않으며, Recovery Site Capacity는 2025년 시장의 32.4%를 차지합니다.
- 클라우드가 2차 사이트를 대체합니다. 서버 단위 과금 복구가 대기 홀을 대신하면서 Cloud-Based Recovery의 비중은 2035년까지 36.0%에서 55.0%로 높아집니다.
- 자연재해 위험이 신규 캠퍼스로 확대됩니다. 미국에서는 2024년 피해액 10억 달러 이상의 기상 재해가 27건 발생했으며, Site Resilience Engineering(사이트 복원력 엔지니어링)은 2035년까지 35.1억 달러로 성장합니다.
개요: 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 가치는?
세계 데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모는 2020년 52.3억 달러, 2025년 111.7억 달러로 평가되었으며, 예측 기간 동안 연평균 10.87% 성장해 2035년 313.4억 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 111.7억 달러 |
| 2026년 시장 규모 | 126.6억 달러 |
| 2025~2035년 CAGR | 10.87% |
| 2035년 시장 규모 | 313.4억 달러 |
| 2025년 복구 용량 | 2,784 MW |
| 단위 | 백만 달러, 경상 가격 |
데이터센터 재해 복원력 및 비즈니스 연속성 시장은 설치 IT 기반이 70 GW에서 116 GW로 늘고 DRaaS로 보호되는 워크로드 비중이 3.0%에서 7.0%로 높아지면서 2020~2025년 연평균 16.37% 성장했습니다(DC Market Insights 추정). 2026년부터 성장률은 연 10.87%로 안정됩니다. 복구가 클라우드 리전으로 이동함에 따라 전용 복구 용량은 2035년까지 설치 기반의 2.4%에서 1.8%로 줄어드는 반면, DRaaS 보호 비중은 설치 IT의 12.0%로 높아지고 복원력 엔지니어링은 연간 27 GW를 향해 늘어나는 신규 준공을 따라 증가합니다.
데이터센터 재해 복원력 및 비즈니스 연속성 시장에는 무엇이 포함되나요?
데이터센터 재해 복원력 및 비즈니스 연속성 시장은 화재, 홍수, 지진, 정전, 사이버 공격 또는 공급업체 장애 상황에서도 데이터센터 서비스를 유지하거나 이후 복구하는 데 쓰이는 2025년 지출 111.7억 달러를 포괄합니다.
포함 범위
- 전용 복구 용량: 페일오버용으로 확보한 대기 홀, 코로케이션 복구 스위트, 업무 공간 복구 시설
- 클라우드 및 매니지드 서비스 공급업체의 서비스형 재해 복구(DRaaS) 구독
- 데이터센터 워크로드를 보호하는 복제, 복구용 백업, 복구 오케스트레이션 소프트웨어
- 사이트 복원력 엔지니어링: 신규 구축 시 재해 위험 조사, 홍수 방어, 면진 설계, 강화 외피
- 연속성 계획, 복구 테스트 및 훈련, ISO 22301 기준 감사, 사고 후 복구 서비스
제외 범위
- 무정전 전원 장치(UPS)와 발전기 등 1차 전원 백업 및 소화 설비(데이터센터 화재 감지 및 진압 시장에서 다룸)
- 데이터센터 재물 및 기업 휴지 보험료(데이터센터 보험 시장에서 다룸)
- 엔드포인트 및 서비스형 소프트웨어(SaaS) 애플리케이션 백업, 사이버 보안 소프트웨어, 1차 운영 용량 자체
세그먼트 구성 방식
데이터센터 재해 복원력 및 비즈니스 연속성 시장의 각 세그먼트 차원은 2025년 동일한 111.7억 달러로 합산됩니다. 구성요소 기준은 무엇을 구매하는지, 배포 모델 기준은 복구가 어디에서 실행되는지, 최종 사용자 기준은 구매 산업별로, 데이터센터 유형 기준은 누구의 시설을 보호하는지에 따라 시장을 나눕니다.
데이터센터 재해 복원력 및 비즈니스 연속성 시장 추정치가 다른 이유는?
일부 추정치는 모든 백업 소프트웨어와 모든 비즈니스 연속성 컨설팅을 포함하는 반면, DC Market Insights의 2026년 수치 126.6억 달러는 데이터센터 복구 및 사이트 복원력과 관련된 지출만 집계하기 때문에 추정치가 다릅니다.
더 넓은 정의는 노트북과 SaaS 제품군 백업, 사이버 복구 및 사고 대응 리테이너, 위기 커뮤니케이션 도구, 데이터센터와 무관한 전사적 연속성 컨설팅까지 포함합니다. 일부는 액티브-액티브 하이퍼스케일 리전의 전체 비용도 포함하지만, 이번 보고서에서는 이를 운영 용량으로 간주합니다. 복구 스위트나 DRaaS를 구매하는 중견 은행, 병원, 지방정부, 지역 코로케이션 임차인 등 소규모 구매자는 범위에 포함됩니다.
| 요소 | 집계 여부 | 이유 |
|---|---|---|
| 복구 사이트 용량 | 예, 36.2억 달러 | 페일오버용 확보 용량 |
| DRaaS 구독 | 예, 29.2억 달러 | 데이터센터 워크로드 복구 |
| 복제 및 오케스트레이션 소프트웨어 | 예, 25.5억 달러 | 데이터센터 워크로드만 해당 |
| 엔드포인트 및 SaaS 백업 | 아니요 | 데이터센터 복구가 아님 |
| 사이버 사고 대응 리테이너 | 아니요 | 보안 서비스 |
| 액티브-액티브 하이퍼스케일 리전 | 아니요 | 운영 용량 |
시장 성장 요인: 데이터센터 운영자가 재해 복구 지출을 늘리는 이유는?
금융회사 대상 복구 테스트 규제, 단일 사이트 위험을 드러낸 정부 데이터센터 화재, 수천 개 임차인에게 동시에 영향을 미친 클라우드 리전 장애라는 세 가지 요인이 2025~2030년 데이터센터 재해 복원력 및 비즈니스 연속성 시장에 86.2억 달러를 더합니다.
DORA, 2025년 1월 17일부터 ICT 연속성 및 복구 계획의 연례 테스트 의무화
규정(EU) 2022/2554인 디지털 운영 복원력법은 2025년 1월 17일부터 적용됩니다. 제11조는 금융기관이 ICT 비즈니스 연속성 계획과 ICT 대응·복구 계획을 최소 연 1회 테스트하도록, 제12조는 최소한의 다운타임으로 복구하도록 요구하며, 제26조는 최소 3년마다 위협 주도 침투 테스트를 추가로 요구합니다. 영국 건전성감독청(PRA)은 기업이 영향 허용 한도 내에 머물러야 하는 기한을 2025년 3월 31일로 정했습니다. DC Market Insights는 2025년 유럽 BFSI 복구 지출을 약 9억 달러로 추정하며, 이는 34.6억 달러 규모의 글로벌 BFSI 세그먼트의 일부입니다.
2025년 9월 대전 국가정보자원관리원 화재로 정부 시스템 647개 중단
행정안전부에 따르면 2025년 9월 26일 대전 국가정보자원관리원 센터 화재로 시스템 647개에 장애가 발생했으며, 그중 96개는 7-1 전산실에서 직접 피해를 입었습니다. 행정안전부는 11월 18일까지 709개 시스템 중 696개가 복구되었고 2025년 12월 30일 09:30에 709개 시스템이 모두 복구되었다고 발표했으며, 피해 시스템은 대구 센터의 민관협력 클라우드로 이전되었습니다. 공공기관이 2차 사이트에 예산을 투입하면서 데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 한국의 규모는 2025년 2억 4,570만 달러에서 연 12.30% 성장합니다.
2025년 10월 AWS US-EAST-1 장애, 약 14.5시간 지속
Amazon Web Services의 사후 요약 보고서에 따르면 북버지니아 리전의 장애는 2025년 10월 19일 오후 11시 48분(PDT)에 시작되어 10월 20일 오후 2시 20분(PDT)에 종료되었으며, DynamoDB DNS 관리 시스템의 잠재적 경쟁 조건이 원인이었습니다. Microsoft에 따르면 2024년 7월에는 결함이 있는 CrowdStrike 업데이트가 Windows 기기 850만 대에 영향을 미쳤습니다. 이러한 공유 공급업체 장애로 임차인은 두 번째 리전이나 다른 공급업체로 복구하게 되며, 데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 Hyperscale and Cloud(하이퍼스케일 및 클라우드) 복구는 연 15.32% 성장합니다.
시장 동향: 데이터센터 재해 복구는 어떻게 변화하고 있나요?
데이터센터 재해 복원력 및 비즈니스 연속성 시장의 복구는 자체 보유 2차 사이트에서 사용량 기반 클라우드 복구로 이동하고 있으며, Cloud-Based Recovery는 2025년 40.2억 달러에서 2035년 172.4억 달러로 증가합니다.
서버 단위 과금 복구가 대기 홀을 대체
가격 페이지에 따르면 AWS Elastic Disaster Recovery는 소스 서버당 시간당 0.028달러, 월 약 20달러이며 선불 비용이나 최소 요금이 없습니다. Google Cloud Backup and DR은 보호 용량 GiB당 관리 수수료를 부과합니다. MW·년당 130만 달러인 대기 홀(DC Market Insights 추정)과 비교하면 이러한 가격 체계로 소규모 환경의 복구는 클라우드로 이동하며, 그 결과 On-Premises and Owned Recovery Sites(온프레미스 및 자체 보유 복구 사이트)는 2035년까지 연 4.75% 성장에 그칩니다.
백업 업체가 복구 플랫폼으로 진화: Veeam, 17.25억 달러에 Securiti AI 인수
회사 발표에 따르면 Veeam은 2024년 12월 연간 반복 매출 17억 달러를 보고했으며, 2025년 12월 17.25억 달러 규모의 Securiti AI 인수를 완료했습니다. Rubrik의 2026 회계연도 매출은 48% 증가한 13.2억 달러였고, HPE는 2021년 복제 전문업체 Zerto를 3억 7,400만 달러에 인수했습니다. 이러한 플랫폼이 복구 테스트와 오케스트레이션을 번들로 제공하면서 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 Replication and Recovery Orchestration Software(복제 및 복구 오케스트레이션 소프트웨어)는 2035년까지 25.5억 달러에서 62.2억 달러로 성장합니다.
시장 과제: 데이터센터 재해 복구 예산을 제약하는 요인은?
유휴 용량과 집중 위험이 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 두 가지 주요 제약 요인입니다. 2025년 복구 공간은 재해를 기다리는 동안 연간 36.2억 달러의 비용이 듭니다.
재해를 기다리는 2,784 MW 복구 용량에 대한 비용 부담
DC Market Insights는 2025년 116 GW 설치 기반의 2.4%인 2,784 MW가 kW·월당 약 108달러에 전용 복구 용량으로 확보되어 있었다고 추정합니다. 경기 침체 시 재무 부서가 가장 먼저 삭감하는 항목이기 때문에 이 비중은 2035년까지 1.8%로 낮아지며, Recovery Site Capacity는 연 9.14%로 구성요소 중 가장 느리게 성장합니다.
결함 있는 업데이트 하나가 주 사이트와 복구 사이트를 동시에 마비시킬 수 있음
Microsoft에 따르면 2024년 7월 CrowdStrike 업데이트는 전체 Windows 기기의 1% 미만인 850만 대에 영향을 미쳤으며, 동일한 소프트웨어 이미지를 실행하던 복구 사이트도 주 사이트와 함께 장애를 일으켰습니다. 이에 따라 구매자는 격리된 불변 복구 사본과 별도의 컨트롤 플레인에 비용을 지불하고 있어 보호 MW당 비용이 증가하며, DRaaS 가격은 2035년까지 보호 MW·년당 36만 달러에서 28만 달러로 소폭 하락하는 데 그칩니다(DC Market Insights 추정).
시장 기회: 데이터센터 복구 지출이 가장 크게 늘어날 분야는?
데이터센터 재해 복원력 및 비즈니스 연속성 시장에서는 2035년까지 56.4억 달러 규모의 정부 복구 프로그램과 35.1억 달러 규모의 신규 캠퍼스 재해 대비 엔지니어링이라는 두 가지 기회가 두드러집니다.
정부 및 공공 부문 복구, 2035년 56.4억 달러 도달
국가정보자원관리원 화재로 단일 사이트 장애가 국가에 초래하는 비용이 드러난 이후, Government and Public Sector(정부 및 공공 부문)는 2025년 17.9억 달러에서 연 12.18% 성장하는 가장 빠른 구매자 그룹입니다. 한국은 피해 시스템을 대구의 민관협력 클라우드로 이전했으며, DC Market Insights는 정부 데이터센터 시장에서 다루는 통합 센터를 운영하는 다른 정부들도 같은 방식으로 2차 사이트와 클라우드 복구에 예산을 투입할 것으로 예상합니다.
신규 캠퍼스의 내진 및 홍수 대비 강화, 2035년 35.1억 달러
미국 해양대기청(NOAA)에 따르면 미국에서는 2024년 피해액이 각각 10억 달러를 넘는 기상·기후 재해가 27건 발생했으며, 총 피해액은 1,827억 달러였습니다. IT 부하 30 MW 규모인 일본 NTT의 간사이 데이터센터는 해발 약 94미터의 면진 구조물 위에 자리하고 있습니다. 신규 MW당 비용이 2025년 11만 달러에서 2035년 13만 달러로 오르면서 Site Resilience Engineering은 연 10.27% 성장합니다(DC Market Insights 추정).
가격 분석: 데이터센터 재해 복구 비용은 MW당 얼마인가요?
2026년 전용 복구 용량 비용은 MW·년당 132만 달러(kW·월당 약 110달러)이며, DRaaS 비용은 보호 MW·년당 35만 달러입니다(DC Market Insights 추정).
| 연도 | 복구 용량(MW·년당 백만 달러) | DRaaS(보호 MW·년당 백만 달러) | 소프트웨어(설치 MW·년당 천 달러) | 복원력 엔지니어링(신규 MW당 천 달러) | 테스트 및 서비스(MW·년당 천 달러) |
|---|---|---|---|---|---|
| 2020 | 1.20 | 0.40 | 20.00 | 100.00 | 5.00 |
| 2025 | 1.30 | 0.36 | 22.00 | 110.00 | 6.50 |
| 2026 | 1.32 | 0.35 | 21.80 | 112.00 | 6.70 |
| 2030 | 1.42 | 0.32 | 21.00 | 120.00 | 7.50 |
| 2035 | 1.55 | 0.28 | 20.00 | 130.00 | 8.00 |
공개 가격 기준점: AWS Elastic Disaster Recovery는 최소 요금 없이 소스 서버당 시간당 0.028달러, Azure Site Recovery는 보호 인스턴스당 31일 무료 기간 제공, Google Cloud Backup and DR은 보호 용량 GiB당 과금됩니다. MW당 단가는 DC Market Insights 추정치이며, 2026~2035년 값은 DC Market Insights 가정입니다.
표준 및 규제: 데이터센터 재해 복구를 요구하는 규정은?
2023년 6월부터 2025년 7월 사이에 시행된 6개의 금융·사이버 규정이 데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 복구를 얼마나 자주 입증해야 하는지를 정하며, 2개의 표준이 사이트 설계와 감사 방식을 정합니다.
- DORA, 규정(EU) 2022/2554: 2025년 1월 17일부터 적용, ICT 연속성 및 복구 계획을 최소 연 1회 테스트, 위협 주도 침투 테스트는 최소 3년마다 실시(출처: EUR-Lex).
- NIS2, 지침(EU) 2022/2555: 제21조는 비즈니스 연속성, 백업 관리, 재해 복구를 필수 조치로 명시, 2024년 10월 18일부터 국내법 적용(출처: EUR-Lex).
- 영국 운영 복원력: 기업은 2025년 3월 31일까지 영향 허용 한도 내에 머물러야 함(출처: 영란은행 건전성감독청 및 금융행위감독청).
- APRA 건전성 기준 CPS 230 운영 리스크 관리: 2025년 7월 1일부터 시행(출처: 호주 건전성감독청).
- MAS 비즈니스 연속성 관리 가이드라인: 2022년 6월 6일 발표, 12개월의 준수 유예 기간(출처: 싱가포르 통화청).
- 인도중앙은행 IT 거버넌스 마스터 디렉션: 2024년 4월 1일부터 시행, 핵심 시스템에 대해 최소 반기별 재해 복구 훈련 실시, 주 사이트와 복구 사이트의 지리적 분리(출처: 인도중앙은행).
- 2024년 5월 9일 발표된 ANSI/TIA-942-C와 EN 50600 시리즈는 데이터센터 가용성 등급을 정하고, ISO 22301은 복구 테스트 감사의 기준이 되는 비즈니스 연속성 경영 시스템을 규정합니다(출처: 미국통신산업협회, CEN-CENELEC, ISO).
시장 세분화: 데이터센터 재해 복원력 및 비즈니스 연속성 시장을 선도하는 세그먼트는?
데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 Recovery Site Capacity가 2025년 시장의 32.4%로 선두를 차지하고, Cloud-Based Recovery는 36.0%로 최대 배포 모델인 동시에 연 15.67%로 가장 빠르게 성장합니다.
구성요소별 데이터센터 재해 복원력 및 비즈니스 연속성 시장
Recovery Site Capacity는 2025년 36.2억 달러로 최대 구성요소 세그먼트이며, Disaster Recovery as a Service는 연 13.59%로 가장 빠르게 성장해 2035년 104.5억 달러에 이릅니다.
| 구성요소 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| Recovery Site Capacity(복구 사이트 용량) | 3,619.20 | 32.4% | 8,676.90 | 9.14% |
| Disaster Recovery as a Service(서비스형 재해 복구) | 2,923.20 | 26.2% | 10,449.60 | 13.59% |
| Replication and Recovery Orchestration Software(복제 및 복구 오케스트레이션 소프트웨어) | 2,552.00 | 22.9% | 6,220.00 | 9.32% |
| Site Resilience Engineering(사이트 복원력 엔지니어링) | 1,320.00 | 11.8% | 3,510.00 | 10.27% |
| Continuity Planning Testing and Recovery Services(연속성 계획·테스트 및 복구 서비스) | 754.00 | 6.8% | 2,488.00 | 12.68% |
배포 모델별 데이터센터 재해 복원력 및 비즈니스 연속성 시장
Cloud-Based Recovery는 2025년 40.2억 달러로 최대 배포 모델 세그먼트이며, 연 15.67%로 가장 빠르게 성장해 2035년 172.4억 달러에 이릅니다.
| 배포 모델 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| Cloud-Based Recovery(클라우드 기반 복구) | 4,020.62 | 36.0% | 17,239.48 | 15.67% |
| Colocation Recovery Sites(코로케이션 복구 사이트) | 3,797.26 | 34.0% | 8,776.46 | 8.74% |
| On-Premises and Owned Recovery Sites(온프레미스 및 자체 보유 복구 사이트) | 3,350.52 | 30.0% | 5,328.57 | 4.75% |
최종 사용자별 데이터센터 재해 복원력 및 비즈니스 연속성 시장
BFSI는 2025년 34.6억 달러로 최대 최종 사용자 세그먼트이며, Government and Public Sector는 연 12.18%로 가장 빠르게 성장해 2035년 56.4억 달러에 이릅니다.
| 최종 사용자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| BFSI(은행·금융·보험) | 3,462.20 | 31.0% | 9,089.90 | 10.13% |
| IT and Telecom(IT 및 통신) | 2,122.00 | 19.0% | 6,268.90 | 11.44% |
| Government and Public Sector(정부 및 공공 부문) | 1,786.94 | 16.0% | 5,642.01 | 12.18% |
| Retail and Manufacturing(유통 및 제조) | 1,563.58 | 14.0% | 4,074.79 | 10.05% |
| Healthcare(헬스케어) | 1,116.84 | 10.0% | 3,447.89 | 11.93% |
| Other(기타) | 1,116.84 | 10.0% | 2,821.01 | 9.71% |
데이터센터 유형별 데이터센터 재해 복원력 및 비즈니스 연속성 시장
Enterprise-Owned(기업 자체 보유)는 2025년 44.7억 달러로 최대 데이터센터 유형 세그먼트이며, Hyperscale and Cloud는 연 15.32%로 가장 빠르게 성장해 2035년 125.4억 달러에 이릅니다.
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| Enterprise-Owned(기업 자체 보유) | 4,467.36 | 40.0% | 8,463.02 | 6.60% |
| Colocation(코로케이션) | 3,685.57 | 33.0% | 10,343.69 | 10.87% |
| Hyperscale and Cloud(하이퍼스케일 및 클라우드) | 3,015.47 | 27.0% | 12,537.80 | 15.32% |
DC Exclusive: 복구 테스트 시계, 데이터센터 복구 입증 주기를 정하는 7가지 규정
이 트래커는 7개 입력값을 기반으로 한 DC Market Insights 모델입니다. 6개 관할 지역의 7개 규정 및 프로그램이 복구 시행일과 테스트 빈도를 정하고 있으며, 이들은 2025년 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 47.0%, 즉 52.5억 달러를 차지하는 BFSI 및 정부 구매자를 포괄합니다.
| 규정 | 관할 지역 | 적용 시점 | 입증 사항 | 적용 대상 |
|---|---|---|---|---|
| DORA (EU) 2022/2554 | 유럽연합 | 2025년 1월 17일 | 연속성 및 복구 계획 연례 테스트, 3년마다 TLPT | 금융기관 및 ICT 공급업체 |
| NIS2 (EU) 2022/2555 | 유럽연합 | 2024년 10월 18일 | 비즈니스 연속성, 백업 및 재해 복구 조치 | 데이터센터를 포함한 필수 및 중요 기관 |
| PRA 및 FCA 운영 복원력 | 영국 | 2025년 3월 31일 | 영향 허용 한도 유지, 시나리오 테스트 | 은행, 보험사, 투자회사 |
| APRA CPS 230 | 호주 | 2025년 7월 1일 | 비즈니스 연속성 계획 테스트, 허용 수준 | 은행, 보험사, 퇴직연금 |
| MAS BCM 가이드라인 | 싱가포르 | 2023년 6월 | BCM 감사 계획, 복구 목표 시간 | 금융기관 |
| RBI IT 마스터 디렉션 | 인도 | 2024년 4월 1일 | 최소 반기별 복구 훈련, 사이트 분리 | 은행 및 규제 대상 기관 |
| 국가정보자원관리원 복구 프로그램 | 한국 | 2025년 9~12월 | 709개 시스템 복구, 피해 시스템 대구 클라우드로 이전 | 중앙정부 |
트래커는 명확한 주기를 보여 줍니다. 인도는 연 2회, EU는 연 1회 복구 훈련을 요구하며, EU는 여기에 3년마다 위협 주도 테스트를 추가합니다. 각 훈련은 복구 용량이나 클라우드 리전으로의 전면 페일오버를 의미하므로 Continuity Planning Testing and Recovery Services가 시장보다 빠른 연 12.68%로 성장하며, 인도와 EU에서 동시에 영업하는 은행처럼 두 제도의 적용을 받는 구매자는 연 3회 테스트 예산을 편성합니다(DC Market Insights 추정).
지역별 분석: 데이터센터 재해 복구에 가장 많이 지출하는 지역은?
북미가 2025년 시장의 41.0%인 45.8억 달러로 데이터센터 재해 복원력 및 비즈니스 연속성 시장을 선도하며, 아시아태평양이 연 12.99%로 가장 빠르게 성장합니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 북미 | 4,579.04 | 41.0% | 11,597.47 | 9.74% |
| 유럽 | 2,903.78 | 26.0% | 7,522.68 | 9.99% |
| 아시아태평양 | 2,680.42 | 24.0% | 9,089.90 | 12.99% |
| 중남미 | 446.74 | 4.0% | 1,410.50 | 12.18% |
| 중동 및 아프리카 | 558.42 | 5.0% | 1,723.95 | 11.93% |
북미 데이터센터 재해 복원력 및 비즈니스 연속성 시장
북미 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2025년 45.8억 달러에서 2035년 116.0억 달러로 연 9.74% 성장합니다. 미국이 이 지역에서 41.9억 달러를 차지하며, 2025년 10월 북버지니아에서 발생한 14.5시간의 AWS 장애와 2024년 피해액 10억 달러 이상의 기상 재해 27건으로 인해 은행과 병원 예산에서 2차 리전 복구가 계속 우선순위에 있습니다.
유럽 데이터센터 재해 복원력 및 비즈니스 연속성 시장
유럽 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2025년 29.0억 달러에서 2035년 75.2억 달러로 연 9.99% 성장합니다. 2025년 1월부터 시행된 DORA의 연례 테스트와 2024년 10월부터 적용된 NIS2의 재해 복구 조치가 이 지역을 이끌고 있으며, OVHcloud에 따르면 2021년 3월 10일 스트라스부르 화재로 한 건물에서 서버 14,046대가 소실되었습니다.
아시아태평양 데이터센터 재해 복원력 및 비즈니스 연속성 시장
아시아태평양 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2025년 26.8억 달러에서 2035년 90.9억 달러로 연 12.99% 성장합니다. 인도는 인도중앙은행의 반기별 훈련 의무에 따라 연 17.25% 성장하고, 한국은 국가정보자원관리원 화재 이후 정부 복구 체계를 재구축했으며, NTT의 30 MW 간사이 센터 같은 일본의 면진 사이트가 엔지니어링 기준을 제시합니다.
중남미 데이터센터 재해 복원력 및 비즈니스 연속성 시장
중남미 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2025년 4억 4,674만 달러에서 2035년 14.1억 달러로 연 12.18% 성장합니다. 브라질이 2025년 시장 중 2억 103만 달러를 차지하며, 은행과 결제 기업은 2차 사이트를 직접 구축하기보다 상파울루의 코로케이션 복구 스위트를 구매합니다(DC Market Insights 추정).
중동 및 아프리카 데이터센터 재해 복원력 및 비즈니스 연속성 시장
중동 및 아프리카 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 2025년 5억 5,842만 달러에서 2035년 17.2억 달러로 연 11.93% 성장합니다. 걸프 지역의 신규 캠퍼스는 처음부터 복구 구역을 갖추고 건설되므로 지출의 상당 부분이 대기 홀보다는 클라우드 복구와 엔지니어링에 쓰입니다(DC Market Insights 추정).
국가별 분석: 데이터센터 복구에 가장 많이 지출하는 국가는?
미국은 2025년 41.9억 달러로 데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 최대 국가이며, 인도는 연 17.25%로 주요 국가 중 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 4,188.15 | 10,594.44 | 9.72% |
| 2 | 중국 | 아시아태평양 | 781.79 | 2,758.32 | 13.44% |
| 3 | 일본 | 아시아태평양 | 670.10 | 1,817.98 | 10.50% |
| 4 | 독일 | 유럽 | 580.76 | 1,504.54 | 9.99% |
| 5 | 영국 | 유럽 | 558.42 | 1,441.85 | 9.95% |
| 6 | 캐나다 | 북미 | 390.89 | 1,003.02 | 9.88% |
| 7 | 프랑스 | 유럽 | 357.39 | 908.99 | 9.78% |
| 8 | 인도 | 아시아태평양 | 268.04 | 1,316.47 | 17.25% |
| 9 | 한국 | 아시아태평양 | 245.70 | 783.61 | 12.30% |
| 10 | 호주 | 아시아태평양 | 223.37 | 658.23 | 11.41% |
| 11 | 브라질 | 중남미 | 201.03 | 658.23 | 12.59% |
| 12 | 싱가포르 | 아시아태평양 | 178.69 | 564.20 | 12.18% |
예측 시나리오: 2035년 데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모는 얼마나 될까요?
DC Market Insights의 세 가지 시나리오에서 2035년 데이터센터 재해 복원력 및 비즈니스 연속성 시장은 250.8억 달러에서 379.3억 달러 범위이며, 기본 시나리오는 313.4억 달러입니다.
| 시나리오 | 2035년(백만 달러) | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 25,075.60 | 8.42% | 저가 클라우드 복구로의 빠른 전환, DRaaS 보호 비중 설치 IT의 10%, 복구 용량 1.5% |
| 기본 | 31,344.50 | 10.87% | DRaaS 보호 비중 설치 IT의 12%, 복구 용량 1.8%, 2035년 준공 27 GW |
| 고성장 | 37,926.85 | 13.00% | 정해진 테스트 주기를 갖춘 규정 증가, 두 번째 대형 리전 장애, 복구 용량 2.2% |
경쟁 분석: 데이터센터 재해 복구를 선도하는 기업은?
상위 5개 공급업체인 Veeam, Rubrik, Commvault, Cohesity, Microsoft가 2025년 데이터센터 재해 복원력 및 비즈니스 연속성 시장의 약 22%를 차지하며(공개된 반복 매출과 워크로드 중 데이터센터 비중을 기반으로 한 DC Market Insights 추정), 코로케이션 공급업체는 복구 스위트를, 클라우드 공급업체는 서버 단위 복구를 판매합니다.
- Veeam
- Rubrik
- Commvault
- Cohesity (with Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Commvault는 2026 회계연도 4분기 실적에서 2026 회계연도 매출이 19% 증가한 11억 8,400만 달러, 총 연간 반복 매출이 21% 증가한 11억 2,200만 달러라고 발표했습니다. Rubrik의 구독 연간 반복 매출은 2026년 1월 31일 기준 34% 증가한 14.6억 달러에 달했습니다(출처: Rubrik 2026 회계연도 실적). Druva는 2023년 8월 SaaS 연간 반복 매출 2억 달러를 돌파했습니다(출처: Druva). 21개 시장에 걸쳐 1,372.9 MW 포트폴리오를 보유한 Iron Mountain의 데이터센터 사업은 2026년 2분기에 약 2억 6,290만 달러의 매출을 올렸습니다(출처: Iron Mountain 보충 보고서). 2025년 12월 HPE와 Chunghwa Telecom은 5~10초마다 체크포인트를 생성하는 재해 복구 센터를 발표했습니다(출처: HPE).
데이터센터 재해 복원력 및 비즈니스 연속성 시장의 최근 동향
2024년 7월부터 2026년 4월 사이 8건의 사건이 데이터센터 재해 복원력 및 비즈니스 연속성 시장에서 복구를 구매하고 테스트하는 방식을 바꾸었습니다.
- 2024년 7월, 결함이 있는 CrowdStrike 업데이트가 Windows 기기 850만 대에 영향을 미쳤습니다(출처: Microsoft).
- 2025년 1월, 연례 복구 계획 테스트를 포함한 EU 디지털 운영 복원력법이 적용되기 시작했습니다(출처: EUR-Lex).
- 2025년 3월, 영국 기업이 영향 허용 한도 내에 머물러야 하는 기한이 지났습니다(출처: 영란은행).
- 2025년 7월, 호주에서 APRA 건전성 기준 CPS 230이 시행되었습니다(출처: APRA).
- 2025년 9월, 대전 국가정보자원관리원 화재로 정부 시스템 647개에 장애가 발생했으며, 영향을 받은 709개 시스템은 2025년 12월 30일까지 모두 복구되었습니다(출처: 행정안전부).
- 2025년 10월, AWS US-EAST-1 리전 장애가 10월 19일 오후 11시 48분(PDT)부터 10월 20일 오후 2시 20분(PDT)까지 이어졌습니다(출처: Amazon Web Services).
- 2025년 12월, Veeam이 17.25억 달러 규모의 Securiti AI 인수를 완료했습니다(출처: Veeam).
- 2026년 4월, Commvault가 2026 회계연도 매출이 19% 증가한 11억 8,400만 달러라고 발표했습니다(출처: Commvault).
조사 방법론: DC Market Insights는 데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모를 어떻게 산정했나요?
DC Market Insights는 설치 및 신규 IT 용량, 5개 단가, 3개 경계 검증을 바탕으로 상향식 방식으로 2025년 데이터센터 재해 복원력 및 비즈니스 연속성 시장을 111.7억 달러로 산정했으며, 전체 접근 방식은 조사 방법론에 설명되어 있습니다.
- 용량: 설치 IT 기반 2020년 70 GW, 2025년 116 GW, 2030년 189.9 GW, 2035년 311 GW, 신규 IT 용량 2025년 12.0 GW, 2030년 22 GW, 2035년 27 GW.
- 복구 용량: 설치 IT의 2020년 2.6%, 2025년 2.4%(2,784 MW), 2035년 1.8%, MW·년당 각각 120만, 130만, 155만 달러.
- DRaaS: 설치 IT 중 보호 비중 2020년 3.0%, 2025년 7.0%(8,120 MW), 2035년 12.0%, 보호 MW·년당 각각 40만, 36만, 28만 달러. 소프트웨어는 설치 MW·년당 2만~2만 2,000달러, 엔지니어링은 신규 MW당 10만~13만 달러, 테스트 및 서비스는 MW·년당 5,000~8,000달러.
- 경계 검증 1(상한): 111.7억 달러는 2025년 DC Market Insights 글로벌 데이터센터 시장 5,700.4억 달러의 1.96%입니다.
- 경계 검증 2(상한): 25.5억 달러 규모의 소프트웨어 계층은 엔드포인트와 SaaS 데이터도 보호하는 Commvault, Rubrik, Veeam의 매출 및 반복 매출 합계 42.0억 달러의 61%입니다.
- 경계 검증 3(하한): 데이터센터 워크로드 비중 45%를 적용하면 이 3개 업체만으로도 최소 18.9억 달러의 데이터센터 복구 소프트웨어가 산출되며, 이는 모델링된 계층보다 낮습니다.
- 세분화: 모든 세그먼트, 지역, 국가 분할은 2020~2035년 모든 연도에서 총계와 일치하며, CAGR은 시작값과 종료값으로 재계산했습니다.
관련 DC Market Insights 조사로는 생산 공간과 함께 복구 스위트가 판매되는 데이터센터 코로케이션 시장이 있습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 02개요
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.3핵심 요약
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3추정치가 다른 이유
- 04시장 역학
- 4.1DORA 연례 복구 테스트
- 4.2대전 국가정보자원관리원 화재
- 4.3AWS US-EAST-1 장애
- 4.4서버 단위 과금 클라우드 복구
- 4.5복구 플랫폼으로 진화하는 백업 업체
- 4.6유휴 복구 용량
- 4.7공유 공급업체 위험
- 4.8정부 및 공공 부문 복구
- 4.9내진 및 홍수 대비 강화
- 05가격 분석
- 5.1MW당 복구 비용, 2020-2035
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1DORA
- 6.2NIS2
- 6.3영국 운영 복원력
- 6.4APRA CPS 230
- 6.5MAS BCM 가이드라인
- 6.6RBI IT 마스터 디렉션
- 6.7TIA-942-C, EN 50600 및 ISO 22301
- 07구성요소별 시장 세분화
- 7.1복구 사이트 용량
- 7.2서비스형 재해 복구
- 7.3복제 및 복구 오케스트레이션 소프트웨어
- 7.4사이트 복원력 엔지니어링
- 7.5연속성 계획·테스트 및 복구 서비스
- 08배포 모델별 시장 세분화
- 8.1클라우드 기반 복구
- 8.2코로케이션 복구 사이트
- 8.3온프레미스 및 자체 보유 복구 사이트
- 09최종 사용자별 시장 세분화
- 9.1BFSI
- 9.2IT 및 통신
- 9.3정부 및 공공 부문
- 9.4유통 및 제조
- 9.5헬스케어
- 9.6기타
- 10데이터센터 유형별 시장 세분화
- 10.1기업 자체 보유
- 10.2코로케이션
- 10.3하이퍼스케일 및 클라우드
- 11DC Exclusive
- 11.1복구 테스트 시계: 7가지 규정 및 프로그램
- 12지역별 분석
- 12.1북미
- 12.2유럽
- 12.3아시아태평양
- 12.4중남미
- 12.5중동 및 아프리카
- 13국가별 분석
- 13.1미국
- 13.2중국
- 13.3일본
- 13.4독일
- 13.5영국
- 13.6캐나다
- 13.7프랑스
- 13.8인도
- 13.9한국
- 13.10호주
- 13.11브라질
- 13.12싱가포르
- 14예측 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 분석
- 15.1시장 집중도
- 15.2Veeam
- 15.3Rubrik
- 15.4Commvault
- 15.5Cohesity (with Veritas)
- 15.6Microsoft (Azure Site Recovery)
- 15.7Amazon Web Services (Elastic Disaster Recovery)
- 15.8Google Cloud
- 15.9HPE (Zerto)
- 15.10Dell Technologies
- 15.11IBM
- 15.12Kyndryl
- 15.13Druva
- 15.1411:11 Systems
- 15.15Iron Mountain
- 15.16Equinix
- 15.17Digital Realty
- 15.18NTT DATA
- 16최근 동향
- 16.12024년 7월~2026년 4월
- 17조사 방법론
- 17.1용량 및 단가
- 17.2경계 검증
- 그림 1데이터센터 재해 복원력 및 비즈니스 연속성 시장 규모, 2020-2035
- 표 1시장 현황, 2025년, 2026년 및 2035년
- 표 2범위 비교
- 표 3MW당 복구 비용, 2020-2035
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5배포 모델별 시장, 2025년 및 2035년
- 표 6최종 사용자별 시장, 2025년 및 2035년
- 표 7데이터센터 유형별 시장, 2025년 및 2035년
- 표 8복구 테스트 시계: 7가지 규정 및 프로그램
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 126.6억 달러로, 2025년 111.7억 달러 대비 13.39% 증가합니다. 시장은 2025년부터 연평균 10.87% 성장해 2035년 313.4억 달러에 이를 것으로 전망됩니다.
2020~2025년 연 16.37% 성장한 데 이어 2025~2035년에는 연 10.87% 성장합니다. 이 기간 설치 IT 기반은 70 GW에서 116 GW로 늘었고 DRaaS 보호 비중은 설치 IT의 3.0%에서 7.0%로 높아졌습니다.
전용 복구 공간은 2025년 MW·년당 약 130만 달러, 즉 kW·월당 약 108달러이며, DRaaS는 보호 MW·년당 약 36만 달러입니다(DC Market Insights 추정).
Recovery Site Capacity(복구 사이트 용량)로, 36.2억 달러이며 2025년 시장의 32.4%를 차지합니다. Disaster Recovery as a Service(서비스형 재해 복구)가 연 13.59%로 가장 빠르게 성장합니다.
DORA는 2025년 1월 17일부터 EU 금융기관에 ICT 비즈니스 연속성 및 복구 계획을 최소 연 1회 테스트하고 최소 3년마다 위협 주도 침투 테스트를 실시하도록 요구하고 있어, 은행이 복구 용량과 훈련에 예산을 투입하고 있습니다.
2025년 9월 26일 대전 국가정보자원관리원 센터 화재로 정부 시스템 647개에 장애가 발생했습니다. 영향을 받은 709개 시스템은 2025년 12월 30일까지 모두 복구되었으며, 피해 시스템은 대구 센터의 클라우드로 이전되었습니다.
북미로, 45.8억 달러이며 2025년 시장의 41.0%를 차지합니다. 아시아태평양이 연 12.99%로 가장 빠르게 성장하며, 인도는 연 17.25%로 주요 국가 중 가장 빠르게 성장합니다.
인도에서는 인도중앙은행의 IT 마스터 디렉션에 따라 최소 연 2회, EU에서는 DORA에 따라 최소 연 1회 테스트해야 합니다. 호주의 CPS 230과 싱가포르의 MAS 가이드라인도 연속성 계획 테스트를 요구합니다.
Veeam, Rubrik, Commvault, Cohesity, Microsoft가 합산해 2025년 시장의 약 22%를 차지합니다(DC Market Insights 추정). Amazon Web Services, Google Cloud, HPE Zerto, Iron Mountain, Equinix도 복구 서비스를 판매합니다.
DC Market Insights의 2026년 수치 126.6억 달러는 데이터센터의 복구 및 사이트 복원력 지출만 집계합니다. 엔드포인트 및 SaaS 백업, 사이버 대응, 액티브-액티브 하이퍼스케일 리전을 포함하는 추정치는 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.