
データセンター災害レジリエンス・事業継続市場 規模・シェア・2035年までの予測
市場の概要
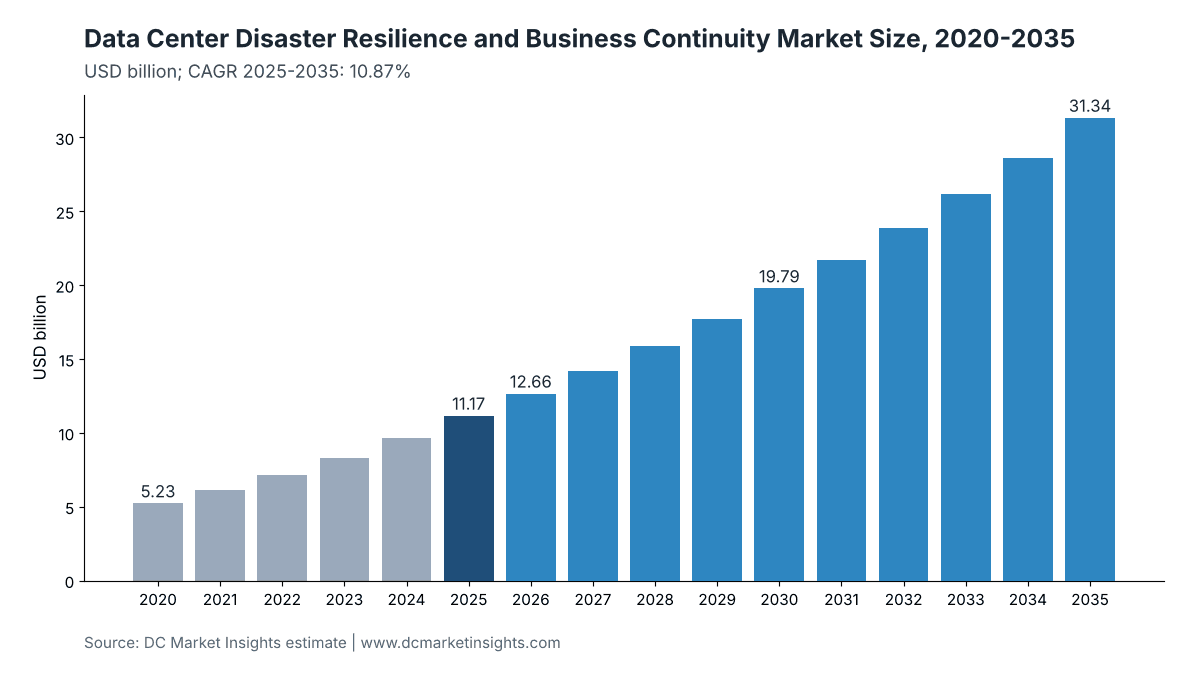
データセンター災害レジリエンス・事業継続市場の規模は2025年にUSD 11.17十億で、年平均成長率(CAGR)10.87%で拡大し、2035年までにUSD 31.34十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の対象範囲
- 04市場動向
- 05価格分析
- 06規格・規制
- 07コンポーネント別市場セグメンテーション
- 08導入モデル別市場セグメンテーション
- 09エンドユーザー別市場セグメンテーション
- 10データセンタータイプ別市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
掲載企業
- Veeam
- Rubrik
- Commvault
- Cohesity (with Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
詳細分析
データセンター災害レジリエンス・事業継続市場は、2026年に126.6億米ドルと評価され、2025年の111.7億米ドルから2035年には313.4億米ドルに達すると予測されます。2025~2035年のCAGRは10.87%です(DC Market Insights推計)。この市場の支出を左右するのは新規容量よりも規制当局と障害です。EUのデジタル・オペレーショナル・レジリエンス法(DORA)は2025年1月17日以降、金融機関に対してICT事業継続計画と復旧計画を少なくとも年1回テストすることを義務付けています。また、行政安全部によると、2025年9月26日に大田の韓国国家情報資源管理院(NIRS)で発生した火災では647の政府システムが停止し、影響を受けた709システムの最後の復旧は2025年12月30日までずれ込みました。2025年の内訳は、専用復旧容量2,784 MW × 1 MW・年当たり130万米ドル = 36.2億米ドル、サービスとしての災害復旧(DRaaS)で保護される8,120 MWのワークロード × 36万米ドル = 29.2億米ドル、導入済みIT 116 GW × レプリケーション・オーケストレーションソフトウェア2.2万米ドル = 25.5億米ドル、新規建設12,000 MW × ハザード対策エンジニアリング11万米ドル = 13.2億米ドル、そして116 GW × 事業継続テスト・復旧サービス6,500米ドル = 7.54億米ドルです。復旧の場が自社保有の第2サイトからクラウドリージョンへ移るにつれ、クラウドベース復旧が年率15.67%で最も速く成長します。地域別ではアジア太平洋が年率12.99%で最も成長が速く、インド準備銀行が銀行に半年ごとの復旧訓練を義務付けたインドが年率17.25%で牽引します。
主要市場統計:2026年のデータセンター災害レジリエンス・事業継続市場の規模は?
DC Market Insightsの推計によると、データセンター災害レジリエンス・事業継続市場は2026年に126.6億米ドルに達し、2025年の111.7億米ドルを13.39%上回ります。規制対象業種が年次の復旧テストに予算を投じ、復旧をクラウドへ移していることが背景です。
- 2025年の市場規模:111.7億米ドル
- 2026年の市場規模:126.6億米ドル
- 2030年の市場規模:197.9億米ドル
- 2035年の市場規模:313.4億米ドル
- 2025~2035年のCAGR:10.87%(低位ケース8.42%、高位ケース13.00%)
- 最大のコンポーネント:復旧サイト容量、36.2億米ドル(2025年の市場価値の32.4%)
- 最も成長が速いコンポーネント:サービスとしての災害復旧、年率13.59%
- 主要地域:北米、2025年の市場価値の41.0%。最も成長が速い地域はアジア太平洋で年率12.99%
- 最大の国:米国、2025年に41.9億米ドル
- 主要サプライヤー:Veeam、Rubrik、Commvault、Cohesity、Microsoftの合計で2025年の市場価値の約22%(DC Market Insights推計)
主なポイント:データセンターの災害復旧支出を押し上げる要因は?
- 規制が支出の下限を決める:DORA、英国のオペレーショナル・レジリエンス制度、インドのITマスター・ディレクションはいずれも、決められた周期での復旧テストを求めています。BFSIの購入者は2025年に34.6億米ドルを支出し、データセンター災害レジリエンス・事業継続市場の31.0%を占めます。
- 最大のコストは遊休容量:2,784 MWの復旧スペースは災害が起きるまでほとんど使われません。復旧サイト容量は2025年の市場価値の32.4%を占めます。
- 第2サイトはクラウドへ:サーバー単位課金の復旧がスタンバイホールに取って代わり、クラウドベース復旧の割合は2035年までに36.0%から55.0%に上昇します。
- 新キャンパスにも及ぶハザード:米国では2024年に損失10億米ドル超の気象災害が27件発生しました。サイトレジリエンスエンジニアリングは2035年までに35.1億米ドルに拡大します。
エグゼクティブサマリー:データセンター災害レジリエンス・事業継続市場の価値は?
世界のデータセンター災害レジリエンス・事業継続市場規模は、2020年に52.3億米ドル、2025年に111.7億米ドルと評価され、予測期間中のCAGR 10.87%で2035年には313.4億米ドルに達すると見込まれます。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 111.7億米ドル |
| 2026年の市場規模 | 126.6億米ドル |
| 2025~2035年のCAGR | 10.87% |
| 2035年の市場規模 | 313.4億米ドル |
| 2025年の復旧容量 | 2,784 MW |
| 単位 | 百万米ドル、名目価格 |
データセンター災害レジリエンス・事業継続市場は、2020~2025年に年平均16.37%で成長しました。この間、導入済みITベースは70 GWから116 GWに拡大し、DRaaSで保護されるワークロードの割合は3.0%から7.0%に上昇しました(DC Market Insights推計)。2026年以降の成長率は年10.87%に落ち着きます。復旧がクラウドリージョンへ移るにつれ、専用復旧容量は2035年までに導入済みベースの2.4%から1.8%に低下する一方、DRaaSによる保護は導入済みITの12.0%に上昇し、レジリエンスエンジニアリングは年27 GWに向かう竣工量に連動して伸びます。
データセンター災害レジリエンス・事業継続市場の対象範囲は?
データセンター災害レジリエンス・事業継続市場は、火災、洪水、地震、電源喪失、サイバー攻撃、プロバイダー障害の発生時にデータセンターのサービスを継続させる、または復旧させるための2025年の支出111.7億米ドルを対象とします。
対象に含むもの
- 専用復旧容量:フェイルオーバー用に確保されたスタンバイホール、コロケーション復旧スイート、業務代替スペース
- クラウドおよびマネージドプロバイダーによるサービスとしての災害復旧(DRaaS)のサブスクリプション
- データセンターのワークロードを保護するレプリケーション、復旧用バックアップ、復旧オーケストレーションソフトウェア
- サイトレジリエンスエンジニアリング:新規建設におけるハザード調査、洪水対策、免震、強化外殻
- 事業継続計画、復旧テスト・訓練、ISO 22301に基づく監査、インシデント後の復旧サービス
対象に含まないもの
- 無停電電源装置や発電機などの一次電源バックアップ、および消火設備(データセンター火災検知・消火市場で扱います)
- データセンターの財物保険および事業中断保険の保険料(データセンター保険市場で扱います)
- エンドポイントおよびSaaSアプリケーションのバックアップ、サイバーセキュリティソフトウェア、一次本番容量そのもの
セグメント間の関係
データセンター災害レジリエンス・事業継続市場の各セグメント軸は、いずれも2025年に同じ111.7億米ドルに合計されます。コンポーネント別は購入対象、導入モデル別は復旧の実行場所、エンドユーザー別は購入者の業種、データセンタータイプ別は保護対象施設の所有者で市場を分けています。
データセンター災害レジリエンス・事業継続市場の推計値が異なるのはなぜか?
推計値が異なるのは、すべてのバックアップソフトウェアや事業継続コンサルティング全般を含める推計がある一方、DC Market Insightsによる2026年の126.6億米ドルという数値は、データセンターの復旧とサイトレジリエンスに関わる支出のみを対象としているためです。
より広い定義では、ノートPCやSaaSスイートのバックアップ、サイバー復旧およびインシデント対応のリテイナー契約、危機コミュニケーションツール、データセンターに関わらない全社的な事業継続コンサルティングが加わります。アクティブ・アクティブ構成のハイパースケールリージョンの全コストを含める推計もありますが、本版ではこれを本番容量として扱います。中堅銀行、病院、地方自治体、地域のコロケーションテナントなど、復旧スイートやDRaaSを購入する小規模な購入者は対象に含まれます。
| 要素 | 本推計での扱い | 理由 |
|---|---|---|
| 復旧サイト容量 | 含む、36.2億米ドル | フェイルオーバー用に確保される容量 |
| DRaaSサブスクリプション | 含む、29.2億米ドル | データセンターのワークロードの復旧 |
| レプリケーション・オーケストレーションソフトウェア | 含む、25.5億米ドル | データセンターのワークロードのみ |
| エンドポイント・SaaSバックアップ | 含まない | データセンターの復旧ではない |
| サイバーインシデント対応リテイナー | 含まない | セキュリティサービス |
| アクティブ・アクティブ型ハイパースケールリージョン | 含まない | 本番容量 |
市場の成長要因:データセンター事業者が災害復旧への支出を増やしている理由は?
2025~2030年に、3つの要因がデータセンター災害レジリエンス・事業継続市場に86.2億米ドルを上積みします。金融機関に対する復旧テスト規制、単一サイトのリスクを露呈した政府データセンター火災、そして数千のテナントに同時に影響するクラウドリージョン障害です。
DORAは2025年1月17日からICT事業継続・復旧計画の年次テストを義務付け
規則(EU)2022/2554であるデジタル・オペレーショナル・レジリエンス法は2025年1月17日から適用されています。第11条は金融機関に対し、ICT事業継続計画およびICT対応・復旧計画を少なくとも年1回テストすることを求め、第12条は最小限のダウンタイムでの復元を求め、第26条は少なくとも3年ごとの脅威ベースのペネトレーションテストを追加しています。英国健全性規制機構(PRA)は、企業が影響許容度の範囲内にとどまるべき期限を2025年3月31日と定めました。DC Market Insightsは、2025年の欧州BFSIの復旧支出を約9億米ドルと推計しており、これは世界のBFSIセグメント34.6億米ドルの一部です。
韓国NIRS大田センターの火災で2025年9月に647の政府システムが停止
行政安全部によると、2025年9月26日に大田の国家情報資源管理院センターで発生した火災により647のシステムに障害が生じ、そのうち96システムはサーバー室7-1で直接被災しました。同部は11月18日までに709システム中696システムが復旧し、2025年12月30日9時30分に709システムすべてが復旧したと発表しました。被災したシステムは大邱センターの官民協力クラウドに移行されました。公的機関が第2サイトに予算を投じるなか、データセンター災害レジリエンス・事業継続市場における韓国の規模は、2025年の2.457億米ドルから年率12.30%で拡大します。
2025年10月のAWS US-EAST-1障害は約14.5時間に及んだ
Amazon Web Servicesの事後報告によると、北バージニアリージョンでの障害は2025年10月19日午後11時48分(PDT)に始まり、10月20日午後2時20分(PDT)に終了しました。原因はDynamoDBのDNS管理システムに潜在していた競合状態でした。また、Microsoftによると、2024年7月にはCrowdStrikeの不具合のある更新プログラムが850万台のWindowsデバイスに影響を与えました。こうした共通プロバイダーの障害により、テナントは第2のリージョンやプロバイダーへの復旧を進めており、データセンター災害レジリエンス・事業継続市場においてハイパースケール・クラウドの復旧は年率15.32%で成長します。
市場トレンド:データセンターの災害復旧はどのように変化しているか?
データセンター災害レジリエンス・事業継続市場における復旧は、自社保有の第2サイトから従量課金型のクラウド復旧へ移行しており、クラウドベース復旧は2025年の40.2億米ドルから2035年には172.4億米ドルに拡大します。
サーバー単位課金の復旧がスタンバイホールに取って代わる
料金ページによると、AWS Elastic Disaster Recoveryの料金はソースサーバー1台1時間当たり0.028米ドル(月額約20米ドル)で、初期費用や最低料金はありません。Google Cloud Backup and DRは保護対象容量1 GiB当たりの管理料金を課金します。1 MW・年当たり130万米ドルのスタンバイホール(DC Market Insights推計)と比べると、この料金体系により小規模な環境の復旧はクラウドへ移るため、オンプレミス・自社保有復旧サイトは2035年まで年率4.75%の成長にとどまります。
復旧プラットフォーム化するバックアップベンダー:VeeamがSecuriti AIを17.25億米ドルで買収
各社の発表によると、Veeamは2024年12月に年間経常収益17億米ドルを報告し、2025年12月にSecuriti AIの17.25億米ドルでの買収を完了しました。Rubrikの2026会計年度の売上高は48%増の13.2億米ドルとなり、HPEは2021年にレプリケーション専業のZertoを3.74億米ドルで買収しました。これらのプラットフォームが復旧テストとオーケストレーションを統合するなか、データセンター災害レジリエンス・事業継続市場のレプリケーション・復旧オーケストレーションソフトウェアは25.5億米ドルから2035年には62.2億米ドルに拡大します。
市場の課題:データセンターの災害復旧予算を抑制する要因は?
遊休容量と集中リスクが、データセンター災害レジリエンス・事業継続市場の2大抑制要因です。復旧スペースは災害を待つ間にも、2025年に年間36.2億米ドルのコストがかかります。
災害を待つ2,784 MWの復旧容量への支払い
DC Market Insightsの推計では、2025年には116 GWの導入済みベースの2.4%に当たる2,784 MWが、1 kW・月当たり約108米ドルで専用復旧容量として確保されていました。景気後退時には財務部門がまずこの費目を削減するため、この割合は2035年までに1.8%に低下し、復旧サイト容量の成長率は年9.14%と、コンポーネントの中で最も低くなります。
1つの不具合のある更新がプライマリサイトと復旧サイトの両方に影響しうる
Microsoftによると、2024年7月のCrowdStrikeの更新プログラムは850万台のWindowsデバイスに影響を与えました。これは全Windows端末の1%未満ですが、同じソフトウェアイメージを使用していた復旧サイトもプライマリサイトとともに停止しました。そのため購入者は分離されたイミュータブルな復旧コピーと独立したコントロールプレーンに費用を払い、保護対象1 MW当たりのコストが上乗せされます。DRaaSの価格は2035年までに保護対象1 MW・年当たり36万米ドルから28万米ドルへと、わずかに低下するにとどまります(DC Market Insights推計)。
市場機会:データセンターの復旧支出が最も伸びる分野は?
データセンター災害レジリエンス・事業継続市場では2つの機会が際立っています。2035年までに56.4億米ドル規模となる政府の復旧プログラムと、35.1億米ドル規模となる新キャンパス向けハザード対策エンジニアリングです。
政府・公共部門の復旧は2035年までに56.4億米ドルに
NIRS火災で単一サイトの障害が国家にもたらす損失が明らかになったことを受け、政府・公共部門は2025年の17.9億米ドルから年率12.18%で成長し、最も成長が速い購入者層となります。韓国は被災したシステムを大邱の官民協力クラウドに移行しました。DC Market Insightsは、政府データセンター市場で扱う統合センターを運営する他国の政府も、同様に第2サイトとクラウド復旧に予算を投じると見ています。
新キャンパス向けの耐震・洪水対策は2035年までに35.1億米ドルに
米国海洋大気庁(NOAA)によると、米国では2024年に損失額がそれぞれ10億米ドルを超える気象・気候災害が27件発生し、損失総額は1,827億米ドルに達しました。日本にあるNTTの関西データセンター(IT負荷30 MW)は、海抜約94メートルの免震構造の上に建っています。新規1 MW当たり2025年の11万米ドルから2035年には13万米ドルに上昇する単価のもと、サイトレジリエンスエンジニアリングは年率10.27%で成長します(DC Market Insights推計)。
価格分析:データセンターの災害復旧コストは1 MW当たりいくらか?
専用復旧容量のコストは2026年に1 MW・年当たり132万米ドル(1 kW・月当たり約110米ドル)、DRaaSは保護対象1 MW・年当たり35万米ドルです(DC Market Insights推計)。
| 年 | 復旧容量(1 MW・年当たり百万米ドル) | DRaaS(保護対象1 MW・年当たり百万米ドル) | ソフトウェア(導入済み1 MW・年当たり千米ドル) | レジリエンスエンジニアリング(新規1 MW当たり千米ドル) | テスト・サービス(1 MW・年当たり千米ドル) |
|---|---|---|---|---|---|
| 2020 | 1.20 | 0.40 | 20.00 | 100.00 | 5.00 |
| 2025 | 1.30 | 0.36 | 22.00 | 110.00 | 6.50 |
| 2026 | 1.32 | 0.35 | 21.80 | 112.00 | 6.70 |
| 2030 | 1.42 | 0.32 | 21.00 | 120.00 | 7.50 |
| 2035 | 1.55 | 0.28 | 20.00 | 130.00 | 8.00 |
公開されている基準値:AWS Elastic Disaster Recoveryはソースサーバー1台1時間当たり0.028米ドルで最低料金なし、Azure Site Recoveryは保護対象インスタンスごとに31日間の無料期間あり、Google Cloud Backup and DRは保護対象容量1 GiB当たりで課金されます。1 MW当たりの原単位はDC Market Insightsの推計で、2026~2035年の値はDC Market Insightsの想定です。
規格・規制:データセンターの災害復旧を義務付けるルールは?
2023年6月から2025年7月までに施行された6つの金融・サイバー規則が、データセンター災害レジリエンス・事業継続市場において復旧を実証すべき頻度を定め、2つの規格がサイトの設計と監査の方法を定めています。
- DORA、規則(EU)2022/2554:2025年1月17日から適用。ICT事業継続・復旧計画を少なくとも年1回テストし、脅威ベースのペネトレーションテストを少なくとも3年ごとに実施(出典:EUR-Lex)。
- NIS2、指令(EU)2022/2555:第21条で事業継続、バックアップ管理、災害復旧を必要な措置として規定。2024年10月18日から各国の国内規則として適用(出典:EUR-Lex)。
- 英国オペレーショナル・レジリエンス:企業は2025年3月31日までに影響許容度の範囲内にとどまる必要があった(出典:イングランド銀行健全性規制機構および金融行為規制機構)。
- APRA健全性基準CPS 230オペレーショナル・リスク管理:2025年7月1日から施行(出典:オーストラリア健全性規制庁)。
- MAS事業継続管理ガイドライン:2022年6月6日公表、遵守までの猶予期間は12カ月(出典:シンガポール金融管理局)。
- インド準備銀行ITガバナンスに関するマスター・ディレクション:2024年4月1日から施行。重要システムの災害復旧訓練を少なくとも半年ごとに実施し、プライマリサイトと復旧サイトを地理的に分離(出典:インド準備銀行)。
- 2024年5月9日に発行されたANSI/TIA-942-CとEN 50600シリーズがデータセンターの可用性クラスを定め、ISO 22301が復旧テストの監査基準となる事業継続マネジメントシステムを定める(出典:米国通信工業会、CEN-CENELEC、ISO)。
市場セグメンテーション:データセンター災害レジリエンス・事業継続市場をリードするセグメントは?
データセンター災害レジリエンス・事業継続市場では、復旧サイト容量が2025年の市場価値の32.4%でトップに立ち、導入モデルではクラウドベース復旧が36.0%で最大です。クラウドベース復旧は年率15.67%で成長率も最も高くなっています。
コンポーネント別データセンター災害レジリエンス・事業継続市場
最大のコンポーネントセグメントは復旧サイト容量で、2025年に36.2億米ドルです。サービスとしての災害復旧は年率13.59%で最も速く成長し、2035年までに104.5億米ドルに達します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 復旧サイト容量 | 3,619.20 | 32.4% | 8,676.90 | 9.14% |
| サービスとしての災害復旧 | 2,923.20 | 26.2% | 10,449.60 | 13.59% |
| レプリケーション・復旧オーケストレーションソフトウェア | 2,552.00 | 22.9% | 6,220.00 | 9.32% |
| サイトレジリエンスエンジニアリング | 1,320.00 | 11.8% | 3,510.00 | 10.27% |
| 事業継続計画・テスト・復旧サービス | 754.00 | 6.8% | 2,488.00 | 12.68% |
導入モデル別データセンター災害レジリエンス・事業継続市場
最大の導入モデルセグメントはクラウドベース復旧で、2025年に40.2億米ドルです。成長率も年15.67%と最も高く、2035年までに172.4億米ドルに達します。
| 導入モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| クラウドベース復旧 | 4,020.62 | 36.0% | 17,239.48 | 15.67% |
| コロケーション復旧サイト | 3,797.26 | 34.0% | 8,776.46 | 8.74% |
| オンプレミス・自社保有復旧サイト | 3,350.52 | 30.0% | 5,328.57 | 4.75% |
エンドユーザー別データセンター災害レジリエンス・事業継続市場
最大のエンドユーザーセグメントはBFSIで、2025年に34.6億米ドルです。政府・公共部門は年率12.18%で最も速く成長し、2035年までに56.4億米ドルに達します。
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| BFSI | 3,462.20 | 31.0% | 9,089.90 | 10.13% |
| IT・通信 | 2,122.00 | 19.0% | 6,268.90 | 11.44% |
| 政府・公共部門 | 1,786.94 | 16.0% | 5,642.01 | 12.18% |
| 小売・製造 | 1,563.58 | 14.0% | 4,074.79 | 10.05% |
| ヘルスケア | 1,116.84 | 10.0% | 3,447.89 | 11.93% |
| その他 | 1,116.84 | 10.0% | 2,821.01 | 9.71% |
データセンタータイプ別データセンター災害レジリエンス・事業継続市場
最大のデータセンタータイプセグメントはエンタープライズ自社保有で、2025年に44.7億米ドルです。ハイパースケール・クラウドは年率15.32%で最も速く成長し、2035年までに125.4億米ドルに達します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| エンタープライズ自社保有 | 4,467.36 | 40.0% | 8,463.02 | 6.60% |
| コロケーション | 3,685.57 | 33.0% | 10,343.69 | 10.87% |
| ハイパースケール・クラウド | 3,015.47 | 27.0% | 12,537.80 | 15.32% |
DC独自分析:復旧テストの時計――データセンターの復旧を実証すべき頻度を決める7つの規則
このトラッカーは7つの入力に基づくDC Market Insightsのモデルです。6つの法域における7つの規則・プログラムが、復旧の期日とテスト頻度を定めています。これらは合わせて、2025年のデータセンター災害レジリエンス・事業継続市場の47.0%(52.5億米ドル)を占めるBFSIと政府の購入者をカバーしています。
| 規則 | 法域 | 適用開始 | 実証すべき内容 | 対象者 |
|---|---|---|---|---|
| DORA(EU)2022/2554 | 欧州連合 | 2025年1月17日 | 事業継続・復旧計画の年次テスト、3年ごとのTLPT | 金融機関およびそのICTプロバイダー |
| NIS2(EU)2022/2555 | 欧州連合 | 2024年10月18日 | 事業継続、バックアップ、災害復旧の措置 | データセンターを含む必須・重要事業体 |
| PRAおよびFCAのオペレーショナル・レジリエンス | 英国 | 2025年3月31日 | 影響許容度の範囲内の維持、シナリオテスト | 銀行、保険会社、投資会社 |
| APRA CPS 230 | オーストラリア | 2025年7月1日 | 事業継続計画のテスト、許容水準 | 銀行、保険会社、退職年金基金 |
| MAS BCMガイドライン | シンガポール | 2023年6月 | BCM監査計画、目標復旧時間 | 金融機関 |
| RBI ITマスター・ディレクション | インド | 2024年4月1日 | 少なくとも半年ごとの復旧訓練、サイトの分離 | 銀行および規制対象事業体 |
| NIRS復旧プログラム | 韓国 | 2025年9月~12月 | 709システムの復旧、被災システムの大邱クラウドへの移行 | 中央政府 |
トラッカーからは明確な時計が見えてきます。インドは年2回、EUは年1回の復旧訓練を求め、EUはさらに3年ごとの脅威ベーステストを加えています。訓練のたびに復旧容量またはクラウドリージョンへの完全なフェイルオーバーが必要となるため、事業継続計画・テスト・復旧サービスは市場全体を上回る年率12.68%で成長します。また、インドとEUの両方で事業を行う銀行のように2つの制度の対象となる購入者は、年3回のテストを予算に組み込むことになります(DC Market Insights推計)。
地域別インサイト:データセンターの災害復旧への支出が最も大きい地域は?
データセンター災害レジリエンス・事業継続市場では、北米が2025年の市場価値の41.0%に当たる45.8億米ドルでトップに立ち、アジア太平洋が年率12.99%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 北米 | 4,579.04 | 41.0% | 11,597.47 | 9.74% |
| 欧州 | 2,903.78 | 26.0% | 7,522.68 | 9.99% |
| アジア太平洋 | 2,680.42 | 24.0% | 9,089.90 | 12.99% |
| 中南米 | 446.74 | 4.0% | 1,410.50 | 12.18% |
| 中東・アフリカ | 558.42 | 5.0% | 1,723.95 | 11.93% |
北米のデータセンター災害レジリエンス・事業継続市場
北米のデータセンター災害レジリエンス・事業継続市場は、2025年の45.8億米ドルから2035年には116.0億米ドルへ、年率9.74%で成長します。地域のうち41.9億米ドルを米国が占めます。2025年10月に北バージニアで発生した14.5時間のAWS障害と、2024年に発生した損失10億米ドル超の気象災害27件により、第2リージョンでの復旧は銀行や病院の予算に組み込まれ続けています。
欧州のデータセンター災害レジリエンス・事業継続市場
欧州のデータセンター災害レジリエンス・事業継続市場は、2025年の29.0億米ドルから2035年には75.2億米ドルへ、年率9.99%で成長します。2025年1月からのDORAの年次テストと、2024年10月からのNIS2の災害復旧措置が地域の需要を牽引しています。OVHcloudによると、2021年3月10日のストラスブールでの同社の火災では、1棟の建物で14,046台のサーバーが焼失しました。
アジア太平洋のデータセンター災害レジリエンス・事業継続市場
アジア太平洋のデータセンター災害レジリエンス・事業継続市場は、2025年の26.8億米ドルから2035年には90.9億米ドルへ、年率12.99%で成長します。インドはインド準備銀行による半年ごとの訓練義務のもとで年率17.25%で成長し、韓国はNIRS火災後に政府の復旧体制を再構築しました。日本では、NTTの30 MWの関西センターのような免震サイトがエンジニアリングの基準となっています。
中南米のデータセンター災害レジリエンス・事業継続市場
中南米のデータセンター災害レジリエンス・事業継続市場は、2025年の4.4674億米ドルから2035年には14.1億米ドルへ、年率12.18%で成長します。2025年の市場価値のうち2.0103億米ドルをブラジルが占めます。銀行や決済企業は第2サイトを自ら建設するのではなく、サンパウロのコロケーション復旧スイートを購入しています(DC Market Insights推計)。
中東・アフリカのデータセンター災害レジリエンス・事業継続市場
中東・アフリカのデータセンター災害レジリエンス・事業継続市場は、2025年の5.5842億米ドルから2035年には17.2億米ドルへ、年率11.93%で成長します。湾岸地域の新キャンパスは当初から復旧ゾーンを備えて建設されるため、支出の多くはスタンバイホールではなくクラウド復旧とエンジニアリングに向かいます(DC Market Insights推計)。
国別分析:データセンターの復旧への支出が最も大きい国は?
データセンター災害レジリエンス・事業継続市場で最大の国は米国で、2025年に41.9億米ドルです。主要国で最も成長が速いのはインドで、年率17.25%です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 4,188.15 | 10,594.44 | 9.72% |
| 2 | 中国 | アジア太平洋 | 781.79 | 2,758.32 | 13.44% |
| 3 | 日本 | アジア太平洋 | 670.10 | 1,817.98 | 10.50% |
| 4 | ドイツ | 欧州 | 580.76 | 1,504.54 | 9.99% |
| 5 | 英国 | 欧州 | 558.42 | 1,441.85 | 9.95% |
| 6 | カナダ | 北米 | 390.89 | 1,003.02 | 9.88% |
| 7 | フランス | 欧州 | 357.39 | 908.99 | 9.78% |
| 8 | インド | アジア太平洋 | 268.04 | 1,316.47 | 17.25% |
| 9 | 韓国 | アジア太平洋 | 245.70 | 783.61 | 12.30% |
| 10 | オーストラリア | アジア太平洋 | 223.37 | 658.23 | 11.41% |
| 11 | ブラジル | 中南米 | 201.03 | 658.23 | 12.59% |
| 12 | シンガポール | アジア太平洋 | 178.69 | 564.20 | 12.18% |
予測シナリオ:2035年のデータセンター災害レジリエンス・事業継続市場の規模はどこまで拡大しうるか?
DC Market Insightsの3つのシナリオでは、2035年のデータセンター災害レジリエンス・事業継続市場は250.8億米ドルから379.3億米ドルの範囲となり、基本ケースは313.4億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR(2025~2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 25,075.60 | 8.42% | 安価なクラウド復旧への移行が加速、DRaaSによる保護は導入済みITの10%、復旧容量1.5% |
| 基本 | 31,344.50 | 10.87% | DRaaSによる保護は導入済みITの12%、復旧容量1.8%、2035年の竣工量27 GW |
| 高位 | 37,926.85 | 13.00% | テスト周期を定める規則の増加、2度目の大規模リージョン障害、復旧容量2.2% |
競合分析:データセンターの災害復旧をリードする企業は?
上位5社のVeeam、Rubrik、Commvault、Cohesity、Microsoftは、2025年のデータセンター災害レジリエンス・事業継続市場の約22%を占めます(開示された経常収益と各社ワークロードに占めるデータセンターの割合に基づくDC Market Insights推計)。コロケーションプロバイダーは復旧スイートを、クラウドプロバイダーはサーバー単位の復旧を提供しています。
- Veeam
- Rubrik
- Commvault
- Cohesity(Veritasを含む)
- Microsoft(Azure Site Recovery)
- Amazon Web Services(Elastic Disaster Recovery)
- Google Cloud
- HPE(Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Commvaultの2026会計年度第4四半期決算によると、同社の2026会計年度の売上高は19%増の11.84億米ドル、年間経常収益の総額は21%増の11.22億米ドルでした。Rubrikのサブスクリプション年間経常収益は2026年1月31日時点で34%増の14.6億米ドルに達しました(出典:Rubrik 2026会計年度決算)。Druvaは2023年8月にSaaSの年間経常収益2億米ドルを突破しました(出典:Druva)。21市場で1,372.9 MWのポートフォリオを持つIron Mountainのデータセンター事業は、2026年第2四半期に約2.629億米ドルの収益を上げました(出典:Iron Mountain補足資料)。2025年12月には、HPEと中華電信が5~10秒ごとにチェックポイントを取得する災害復旧センターを発表しました(出典:HPE)。
データセンター災害レジリエンス・事業継続市場の最近の動向
2024年7月から2026年4月までの8つの出来事が、データセンター災害レジリエンス・事業継続市場における復旧の購入方法とテスト方法を変えました。
- 2024年7月、CrowdStrikeの不具合のある更新プログラムが850万台のWindowsデバイスに影響を与えた(出典:Microsoft)。
- 2025年1月、EUのデジタル・オペレーショナル・レジリエンス法の適用が始まり、復旧計画の年次テストが義務化された(出典:EUR-Lex)。
- 2025年3月、英国で企業が影響許容度の範囲内にとどまるべき期限を迎えた(出典:イングランド銀行)。
- 2025年7月、オーストラリアでAPRA健全性基準CPS 230が施行された(出典:APRA)。
- 2025年9月、韓国NIRS大田センターの火災により647の政府システムに障害が発生し、影響を受けた709システムはすべて2025年12月30日までに復旧した(出典:行政安全部)。
- 2025年10月、AWS US-EAST-1リージョンで10月19日午後11時48分(PDT)から10月20日午後2時20分(PDT)まで障害が続いた(出典:Amazon Web Services)。
- 2025年12月、VeeamがSecuriti AIの17.25億米ドルでの買収を完了した(出典:Veeam)。
- 2026年4月、Commvaultが2026会計年度の売上高を19%増の11.84億米ドルと発表した(出典:Commvault)。
調査手法:DC Market Insightsによるデータセンター災害レジリエンス・事業継続市場の推計方法
DC Market Insightsは、導入済みおよび新規のIT容量、5つの原単位、3つの上下限チェックに基づき、データセンター災害レジリエンス・事業継続市場の2025年の規模をボトムアップで111.7億米ドルと推計しました。手法の詳細は調査手法のページをご覧ください。
- 容量:導入済みITベースは2020年70 GW、2025年116 GW、2030年189.9 GW、2035年311 GW。新規IT容量は2025年12.0 GW、2030年22 GW、2035年27 GW。
- 復旧容量:導入済みITの2.6%(2020年)、2.4%(2025年、2,784 MW)、1.8%(2035年)で、単価は1 MW・年当たりそれぞれ120万米ドル、130万米ドル、155万米ドル。
- DRaaS:導入済みITの保護割合は2020年3.0%、2025年7.0%(8,120 MW)、2035年12.0%で、単価は保護対象1 MW・年当たり40万米ドル、36万米ドル、28万米ドル。ソフトウェアは導入済み1 MW・年当たり2万~2.2万米ドル、エンジニアリングは新規1 MW当たり10万~13万米ドル、テスト・サービスは1 MW・年当たり5,000~8,000米ドル。
- 上下限チェック1(上限):111.7億米ドルは、DC Market Insightsによる2025年の世界データセンター市場5,700.4億米ドルの1.96%に相当。
- 上下限チェック2(上限):ソフトウェア層の25.5億米ドルは、Commvault、Rubrik、Veeamの売上高・経常収益の合計42.0億米ドルの61%に相当。これら3社はエンドポイントやSaaSのデータも保護している。
- 上下限チェック3(下限):データセンターのワークロード比率を45%とすると、これら3社だけで少なくとも18.9億米ドルのデータセンター復旧ソフトウェアが示唆され、モデル化したソフトウェア層を下回る。
- 分割:すべてのセグメント、地域、国の分割は、2020~2035年の各年で合計と一致する。CAGRは始点と終点の値から再計算している。
DC Market Insightsの関連調査には、復旧スイートが本番スペースとともに販売されるデータセンターコロケーション市場があります。
目次
- 01はじめに
- 1.1市場の定義と対象範囲
- 1.2調査手法
- 02エグゼクティブサマリー
- 2.1市場概況(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場の対象範囲
- 3.1対象に含むもの
- 3.2対象に含まないもの
- 3.3推計値が異なる理由
- 04市場動向
- 4.1DORAの年次復旧テスト
- 4.2韓国NIRS大田センター火災
- 4.3AWS US-EAST-1障害
- 4.4サーバー単位課金のクラウド復旧
- 4.5復旧プラットフォーム化するバックアップベンダー
- 4.6遊休状態の復旧容量
- 4.7共通プロバイダーリスク
- 4.8政府・公共部門の復旧
- 4.9耐震・洪水対策
- 05価格分析
- 5.11 MW当たりの復旧コスト(2020~2035年)
- 5.2公開されている価格の基準値
- 06規格・規制
- 6.1DORA
- 6.2NIS2
- 6.3英国オペレーショナル・レジリエンス
- 6.4APRA CPS 230
- 6.5MAS BCMガイドライン
- 6.6RBI ITマスター・ディレクション
- 6.7TIA-942-C、EN 50600およびISO 22301
- 07コンポーネント別市場セグメンテーション
- 7.1復旧サイト容量
- 7.2サービスとしての災害復旧
- 7.3レプリケーション・復旧オーケストレーションソフトウェア
- 7.4サイトレジリエンスエンジニアリング
- 7.5事業継続計画・テスト・復旧サービス
- 08導入モデル別市場セグメンテーション
- 8.1クラウドベース復旧
- 8.2コロケーション復旧サイト
- 8.3オンプレミス・自社保有復旧サイト
- 09エンドユーザー別市場セグメンテーション
- 9.1BFSI
- 9.2IT・通信
- 9.3政府・公共部門
- 9.4小売・製造
- 9.5ヘルスケア
- 9.6その他
- 10データセンタータイプ別市場セグメンテーション
- 10.1エンタープライズ自社保有
- 10.2コロケーション
- 10.3ハイパースケール・クラウド
- 11Dc独自分析
- 11.1復旧テストの時計:7つの規則とプログラム
- 12地域別インサイト
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3日本
- 13.4ドイツ
- 13.5英国
- 13.6カナダ
- 13.7フランス
- 13.8インド
- 13.9韓国
- 13.10オーストラリア
- 13.11ブラジル
- 13.12シンガポール
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合分析
- 15.1市場集中度
- 15.2Veeam
- 15.3Rubrik
- 15.4Commvault
- 15.5Cohesity(Veritasを含む)
- 15.6Microsoft(Azure Site Recovery)
- 15.7Amazon Web Services(Elastic Disaster Recovery)
- 15.8Google Cloud
- 15.9HPE(Zerto)
- 15.10Dell Technologies
- 15.11IBM
- 15.12Kyndryl
- 15.13Druva
- 15.1411:11 Systems
- 15.15Iron Mountain
- 15.16Equinix
- 15.17Digital Realty
- 15.18NTT DATA
- 16最近の動向
- 16.12024年7月~2026年4月
- 17調査手法
- 17.1容量と原単位
- 17.2上下限チェック
- 図 1データセンター災害レジリエンス・事業継続市場規模(2020~2035年)
- 表 1市場概況(2025年、2026年、2035年)
- 表 2対象範囲の比較
- 表 31 MW当たりの復旧コスト(2020~2035年)
- 表 4コンポーネント別市場(2025年、2035年)
- 表 5導入モデル別市場(2025年、2035年)
- 表 6エンドユーザー別市場(2025年、2035年)
- 表 7データセンタータイプ別市場(2025年、2035年)
- 表 8復旧テストの時計:7つの規則とプログラム
- 表 9地域別市場(2025年、2035年)
- 表 10上位12カ国(2025年、2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は126.6億米ドルで、2025年の111.7億米ドルから13.39%増加します。市場は2035年までに313.4億米ドルに達し、2025年からのCAGRは10.87%と予測されます。
2025~2035年は年率10.87%で、2020~2025年の年率16.37%に続く成長です。この間、導入済みITベースは70 GWから116 GWに拡大し、DRaaSによる保護の割合は導入済みITの3.0%から7.0%に上昇しました。
専用の復旧スペースは2025年に1 MW・年当たり約130万米ドル(1 kW・月当たり約108米ドル)、DRaaSは保護対象1 MW・年当たり約36万米ドルです(DC Market Insights推計)。
復旧サイト容量で、2025年の市場価値の32.4%に当たる36.2億米ドルを占めます。最も成長が速いのはサービスとしての災害復旧(DRaaS)で、年率13.59%です。
2025年1月17日以降、DORAはEUの金融機関に対し、ICT事業継続計画と復旧計画を少なくとも年1回テストし、脅威ベースのペネトレーションテストを少なくとも3年ごとに実施することを義務付けています。そのため銀行は復旧容量と訓練に予算を投じています。
2025年9月26日、NIRS大田センターで発生した火災により、647の政府システムに障害が生じました。影響を受けた709システムはすべて2025年12月30日までに復旧し、被災したシステムは大邱センターのクラウドに移行されました。
北米で、2025年の市場価値の41.0%に当たる45.8億米ドルを占めます。最も成長が速い地域はアジア太平洋で年率12.99%、主要国ではインドが年率17.25%で最も高い成長を示します。
インドではインド準備銀行(RBI)のITマスター・ディレクションにより少なくとも年2回、EUではDORAにより少なくとも年1回です。オーストラリアのCPS 230とシンガポールのMASガイドラインも、テスト済みの事業継続計画を求めています。
Veeam、Rubrik、Commvault、Cohesity、Microsoftの5社で2025年の市場価値の約22%を占めます(DC Market Insights推計)。Amazon Web Services、Google Cloud、HPE Zerto、Iron Mountain、Equinixも復旧サービスを提供しています。
DC Market Insightsによる2026年の126.6億米ドルという数値は、データセンター向けの復旧およびサイトレジリエンス支出のみを対象としています。エンドポイントやSaaSのバックアップ、サイバー対応、アクティブ・アクティブ構成のハイパースケールリージョンを含める推計は、より大きな値になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。