
데이터센터 보험 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
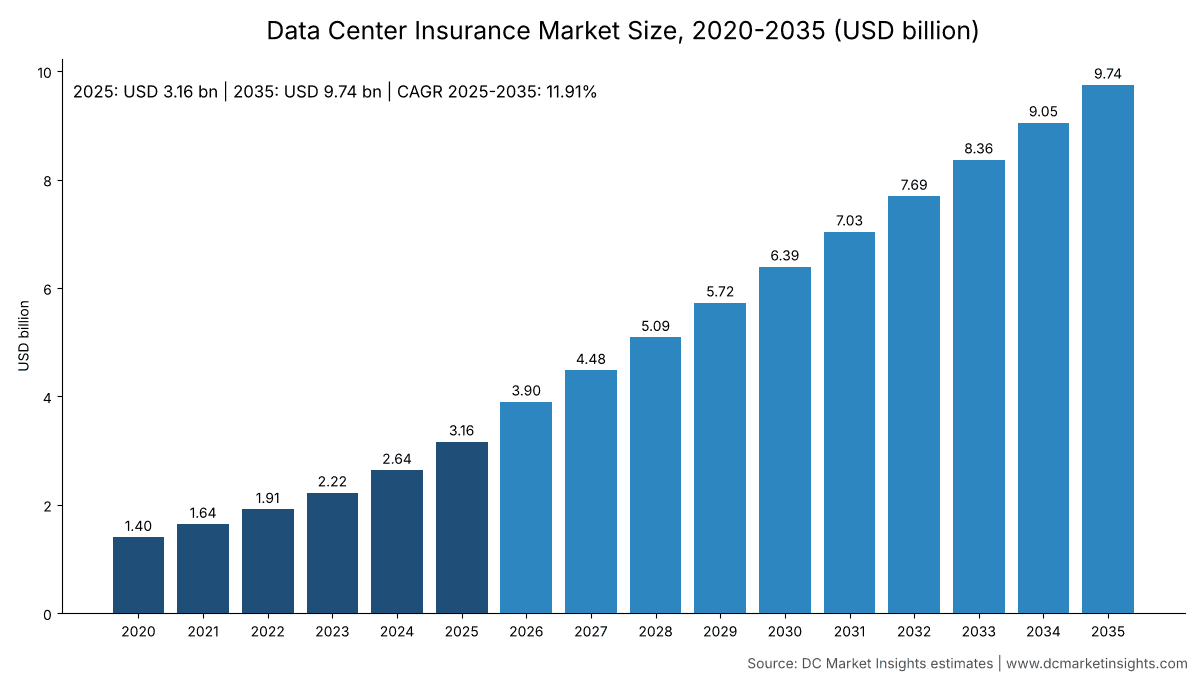
데이터센터 보험 시장 규모는 2025년 USD 3,160.0백만였으며, 연평균 성장률(CAGR) 11.91%로 성장해 2035년에는 USD 9,740.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 서로 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 보험 시장 규모는 2026년 39.0억 달러로 평가되며, 2025년 31.6억 달러에서 2035년 97.4억 달러에 이를 것으로 전망됩니다. 2025년부터 2035년까지 연평균 성장률(CAGR)은 11.91%입니다(DC Market Insights 추정). 데이터센터 보험료는 두 개의 시계에 의해 움직입니다. 하나는 건설 시계로, MW당 1,120만 달러인 1 GW 규모 AI 캠퍼스 하나가 단일 건설공사보험(builder’s risk) 증권에 110억 달러가 넘는 프로젝트 가치를 올립니다. 다른 하나는 운영 시계로, 가동되는 모든 메가와트가 재물, 장비 및 배상책임 보험의 기반에 편입됩니다. 미국 인구조사국(US Census Bureau)은 2025년 민간 데이터센터 건설 기성액을 497.4억 달러로 집계했으며(2024년 348.0억 달러), 2026년 9월 계절조정 연율은 964.6억 달러에 달해 건설 보험 물량이 여전히 운영 보험 물량보다 빠르게 늘고 있습니다. 인수 용량도 뒤따랐습니다. FM은 2026년 1월 데이터센터 인수 한도를 최대 50억 달러로 높였고, Zurich는 2026년 8월 10억 달러 규모의 건설 비례재보험(quota-share)을 추가했습니다. 이 시장은 데이터센터 리스크에 대해 인수된 보험료를 포괄합니다. 즉 건설공사 all risks(CAR)와 준공지연(DSU), 운영 재물손해 및 기업휴지, IT 및 전자장비, 운영사를 위해 인수된 배상책임, 기술 전문직 배상책임(Tech E&O) 및 사이버, 그리고 적하 및 파라메트릭 보험입니다. AI 랙에는 MW당 약 3,000만 달러의 하드웨어가 탑재되기 때문에 IT 및 전자장비가 연 15.55%로 가장 빠르게 성장하는 커버리지 유형이며, 걸프 지역 캠퍼스가 착공에서 운영 단계로 넘어가면서 중동 및 아프리카가 18.36%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 데이터센터 보험 시장 규모는 얼마인가?
DC Market Insights 추정에 따르면 데이터센터 보험 시장은 2026년 39.0억 달러로 2025년 대비 23.28% 증가합니다.
- 2025년 시장 규모: 31.6억 달러
- 2026년 시장 규모: 39.0억 달러
- 2030년 시장 규모: 63.9억 달러
- 2035년 시장 규모: 97.4억 달러
- CAGR 2025-2035: 11.91%(저성장 시나리오 9.45%, 고성장 시나리오 14.16%)
- 2025년 최대 커버리지 유형: 배상책임, Tech E&O 및 사이버, 보험료의 32.8%
- 최고속 성장 커버리지 유형: IT 및 전자장비, 연 15.55%
- 선도 지역: 북미, 2025년 보험료의 52%; 최고속 성장 지역: 중동 및 아프리카, 18.36%
- 최대 국가: 미국, 2025년 14.9억 달러; 최고속 성장 주요 국가: 사우디아라비아, 21.10%
- 설치 MW당 평균 보험료: 2025년 약 27,250달러(DC Market Insights 추정)
- 발표된 최대 단일 리스크 인수 용량: 최대 50억 달러(FM, 2026년 1월)
핵심 요점: 데이터센터 보험 구매자가 알아야 할 것은?
DC Market Insights에 따르면 다음 네 가지가 데이터센터 보험료의 향후 방향을 설명합니다.
- 전용 퍼실리티가 인수 용량을 늘리면서 CAR 및 DSU 요율이 프로젝트 가치의 0.52%에서 0.36%로 하락하기 때문에, 건설 보험료는 2035년까지 연 6.62% 성장에 그칩니다.
- AI 랙 도입으로 MW당 설치 IT 가치가 1,100만 달러에서 1,600만 달러로 늘어나기 때문에, IT 및 전자장비 보험료는 네 배 이상 늘어 24.4억 달러에 이릅니다.
- 단일 캠퍼스가 이제 25억~50억 달러의 보상한도를 필요로 하기 때문에, 브로커 퍼실리티와 Lloyd’s 컨소시엄의 보험료 비중은 22.0%에서 34.0%로 높아집니다.
- Equinix와 Digital Realty가 2025년 연차보고서에서 공시한 것처럼 최대 운영사들이 지진 및 풍수해 리스크를 캡티브에 보유하기 때문에, 자가보험이 시장 규모를 제한합니다.
요약: 데이터센터 보험 시장의 가치는 얼마인가?
세계 데이터센터 보험 시장 규모는 2020년 14.0억 달러로 평가되었고 2025년 31.6억 달러에 도달했으며, 예측 기간 동안 11.91%의 CAGR로 2035년 97.4억 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 31.6억 달러 |
| 2026년 시장 규모 | 39.0억 달러 |
| CAGR 2025-2035 | 11.91% |
| 2035년 시장 규모 | 97.4억 달러 |
데이터센터 보험은 2020년부터 2025년까지 연 17.72% 성장했습니다. 세 가지 요인이 동시에 움직였기 때문입니다. 연간 신규 IT 용량이 4.5 GW에서 12.0 GW로 늘었고, MW당 프로젝트 가치가 900만 달러에서 1,120만 달러로 올랐으며, 액체 냉각 및 화재 손실 이후 CAR 및 DSU 요율이 0.40%에서 0.52%로 상승했습니다. 2026년부터는 물량이 계속 늘어나는 가운데 요율 사이클이 전환되어 성장률이 연 11.91%로 둔화됩니다. 2035년에는 설치 기반이 약 311 GW에 이르고, 운영 보험이 보험료의 83.8%를 차지하게 됩니다(2025년 75.0%).
시장 범위: 데이터센터 보험은 무엇을 보장하는가?
이 추정에서 데이터센터 보험은 데이터센터 내부 또는 주변에 있는 리스크에 대한 2025년 원수 보험료 31.6억 달러입니다.
포함
- 전기 및 기계 설비를 포함한 데이터센터 프로젝트의 건설공사 all risks 및 건설공사보험(builder’s risk), 준공지연 및 예정이익 상실 보험.
- 유틸리티 장애로 인한 간접 기업휴지를 포함한 준공 시설의 운영 재물손해 및 기업휴지 보험.
- 장비 소유자가 상업 보험으로 구매하는 IT 및 전자장비 보험(서버, 스토리지, 네트워크 장비 및 냉각 분배 장치).
- 데이터센터 운영사를 위해 인수된 일반배상책임, 엄브렐라, 환경, Tech E&O 및 서비스 수준 배상책임, 사이버 보험.
- 변압기, 발전기 및 랙의 프로젝트 적하보험, 테러보험, 기상 또는 정전 파라메트릭 보험.
제외
- 재보험이나 프런팅 없이 캡티브에 보유된 보험료 및 자가보험 손실.
- 클라우드 서비스를 임차하기만 하는 기업의 일반 기업 사이버 및 재물보험 프로그램.
- 보증보험, 신용보험 및 장비 제조사가 판매하는 보증 계약.
- 브로커 수수료 및 리스크 엔지니어링 컨설팅 수수료.
세그먼트 간 관계
모든 구분 기준은 2025년 31.6억 달러로 합산됩니다. 커버리지 유형은 모델의 다섯 가지 보험료 라인을 따르며, 피보험자, 인수 채널 및 데이터센터 유형은 동일한 총액을 누가 구매하는지, 어떻게 인수되는지, 어떤 종류의 시설이 보험에 가입되는지에 따라 나눕니다.
데이터센터 보험 시장 추정치는 왜 서로 다른가?
DC Market Insights는 데이터센터 보험 시장을 2026년 39.0억 달러로 추정하며, 이는 가장 넓게 공표된 견해보다 좁은 상업 보험료 기준입니다.
Swiss Re Institute는 2026년 7월 데이터센터와 관련된 세계 보험료가 106억 달러이며 2030년까지 242억 달러에 이를 수 있다고 밝혔습니다. 이러한 광의의 기준은 공개 시장 보험 증권에 도달하지 않는 리스크까지 더합니다. 하이퍼스케일러는 지진, 홍수 및 풍수해 리스크를 캡티브에 보유하고, 코로케이션 임차인은 자사 서버를 일반 기업 보험 프로그램 안에서 보험에 가입하며, 캠퍼스에 전력을 공급하는 에너지 자산(가스 터빈, 변전소, 배터리)은 흔히 전력 리스크로 인수됩니다. 모든 클라우드 고객의 일반 사이버 보험료, 보증 계약 및 보증보험을 더하면 수치는 더 커집니다. 이 추정은 데이터센터 리스크에 대해 인수되어 보험사에 배치된 보험료만 집계하며, 프런팅된 캡티브 프로그램은 포함합니다.
| 요소 | 이 추정에 포함 여부 | 이유 |
|---|---|---|
| 데이터센터 프로젝트의 CAR 및 DSU | 예, 2025년 6억 9,888만 달러 | 프로젝트별로 인수 |
| 운영 재물 및 기업휴지 | 예, 7억 6,003만 달러 | 시설 소유자가 구매 |
| 상업 보험으로 구매한 IT 장비 | 예, 5억 7,420만 달러 | 설치 IT 가치의 30%가 공개 시장에서 보험에 가입됨 |
| 자가보험 및 재보험 없는 캡티브 보유분 | 아니요 | 시장에 도달하는 보험료가 없음 |
| 캠퍼스용으로 건설된 발전소 | 아니요 | 에너지 리스크로 인수됨 |
| 클라우드 고객의 일반 사이버 | 아니요 | 데이터센터 리스크가 아님 |
범위 내 구매자 그룹에는 하이퍼스케일 캠퍼스뿐 아니라 소규모 기업 서버룸과 엣지 사이트도 포함되므로, 데이터 홀을 소유한 중소기업도 여기에 집계됩니다.
시장 성장 요인: 데이터센터 보험료는 왜 오르고 있는가?
DC Market Insights에 따르면 세 가지 힘이 동시에 피보험 기반을 끌어올리면서 데이터센터 보험료는 2026년 23.28% 상승했습니다.
미국 데이터센터 건설, 연율 964.6억 달러로 두 배 증가
미국 인구조사국의 건설 지출 조사에 따르면 2026년 9월 데이터센터 건설은 계절조정 연율 964.6억 달러로, 2025년 9월의 507억 달러의 거의 두 배입니다. 그 가치의 모든 달러가 18~30개월 동안 건설공사보험 또는 CAR 증권에 올라 있습니다. 2026년 CAR 및 DSU 요율 0.55%를 적용하면 미국 건설만으로 연간 5억 달러가 넘는 보험료가 발생하며, 이것이 Zurich가 2026년 상반기 건설 보험료가 18% 증가했다고 보고하면서 데이터센터 수요를 원인으로 꼽은 이유입니다.
하이퍼스케일러 설비투자 3,600억 달러 돌파
Amazon(1,318.2억 달러), Alphabet(914.5억 달러), Meta(금융리스 포함 722.2억 달러), Microsoft(2025년 6월 결산 연도 645.5억 달러)는 미국 증권거래위원회(SEC) 제출 서류에서 2025년 설비투자를 합계 3,600억 달러 이상으로 보고했습니다. Meta는 2026년 가이던스로 1,150억~1,350억 달러를 제시했습니다. 이 지출 중 하드웨어 비중이 IT 및 전자장비 라인을 끌어올립니다. DC Market Insights는 설치 IT 가치를 2025년 MW당 1,100만 달러로 보고 있으며, 2030년에는 1,500만 달러로 늘어날 것으로 봅니다.
액체 냉각이 손해 프로필을 바꾼다
Swiss Re Institute는 FM의 손해 연구를 인용해 2026년 7월, 화재가 데이터센터 손해 사고 건수의 10.9%를 차지하지만 손해 비용의 42.3%를 차지하며, 액체 관련 손해가 손해 비용의 약 24%를 차지했다고 밝혔습니다. 직접 칩 냉각(direct-to-chip) 루프는 대당 300만~400만 달러 가치의 랙 내부로 물을 끌어들이므로, 보험사는 수손과 전기 화재를 CAR 요율과 운영 재물 요율 모두에 반영하며, 운영 재물 요율은 2020년부터 2025년 사이 보험가액의 0.11%에서 0.13%로 상승했습니다(DC Market Insights 추정).
시장 동향: 데이터센터 보험은 어떻게 변하고 있는가?
데이터센터 보험은 전용 퍼실리티로 이동하고 있습니다. 브로커 퍼실리티와 Lloyd’s 컨소시엄은 연 16.89% 성장하며 가장 빠르게 성장하는 인수 채널입니다.
퍼실리티 규모, 1년 만에 15억 달러에서 50억 달러로 확대
Aon은 2025년 7월 최대 15억 달러 규모로 Data Center Lifecycle 퍼실리티를 출시했고, 2026년 1월 25억 달러, 2026년 7월 최대 50억 달러로 확대했으며, 별도로 4억 달러 규모의 사이버 및 Tech E&O 레이어를 두었습니다. Marsh는 2026년 1월 Nimbus 퍼실리티를 27억 달러로 확대했습니다. WTW는 2026년 7월 시장이 대형 데이터센터 리스크 하나에 최대 150억 달러를 제공할 수 있다고 밝혔습니다. 이러한 퍼실리티를 통해 하나의 인수로 캠퍼스 전체를 보장할 수 있으므로, 보험료에서 차지하는 비중은 2025년 22.0%에서 2035년 34.0%로 높아집니다.
건설공사보험 증권이 첫 운영 연도까지 연장
Zurich North America의 Data Center Project Guard는 2025년 12월 출시되어 2026년 1월부터 미국 프로젝트에 적용되며, 첫 건설 연도에 대한 기상 파라메트릭 보장과 준공 후 최대 12개월의 운영 재물 및 기업휴지 보장을 추가합니다. Zurich는 2026년 8월 이를 유럽과 라틴아메리카로 확대했습니다. 라이프사이클 약관은 시공사 증권과 소유자 재물보험 프로그램 사이의 공백을 없애는데, 이 공백은 과거 인도 시점 손해가 발생하던 지점입니다.
Lloyd’s 컨소시엄이 새로운 자본을 유입
The Fidelis Partnership은 2025년 11월 Syndicate 3123의 지원을 받아 2억 5,000만 달러 용량의 AI 데이터센터용 Lloyd’s 건설 컨소시엄을 출시했으며, 2026년 1월부터 Syndicate 2126이 합류했습니다. 이러한 컨소시엄의 제3자 자본 덕분에 단일 프로젝트가 100억 달러를 넘어서도 초과 건설 레이어를 계속 확보할 수 있습니다.
시장 과제: 데이터센터 보험의 성장을 가로막는 것은?
데이터센터 보험은 잠재 보험료의 약 20%를 자가보험과 캡티브에 빼앗기며, 이것이 시장의 주요 제동 요인입니다(DC Market Insights 추정).
운영사의 지진 및 풍수해 자가보험
Equinix는 2025년 연차보고서에서 캘리포니아와 일본을 포함한 지진 고위험 지역의 데이터센터를 자가보험으로 운영한다고 밝혔습니다. Digital Realty는 상업 보험, 자가보험 및 전액 출자 캡티브를 통해 보험에 가입하며, 보험료가 보장 가치를 초과하는 경우 지진, 홍수 또는 풍수해 보험 구매를 중단할 수 있다고 밝혔습니다. 최대 코로케이션 운영사 두 곳이 대재해 리스크를 자체 보유하면, 일본과 같은 지진 시장에서는 보험료 성장이 물량 성장에 미치지 못합니다.
자연재해 익스포저가 소수 회랑에 집중
Swiss Re Institute는 미국 데이터센터 용량의 약 40%가 토네이도 활동이 상당한 지역에 있을 수 있으며, 4분의 1 이상이 잦은 대형 우박에 노출되어 있다고 추정합니다. 노던 버지니아, 텍사스 및 미국 중서부에 대한 집중으로 누적 리스크가 재물 인수 용량의 제약 요인이 되므로, 보험사는 보험료를 더 인수하기보다 대재해 한도를 배분하고 자기부담금을 높입니다.
시장 기회: 데이터센터 보험의 성장 영역은 어디인가?
데이터센터 보험은 2025년부터 2035년 사이 IT 장비 보험료 18.6억 달러와 배상책임, Tech E&O 및 사이버 보험료 22.1억 달러를 추가로 확보합니다(DC Market Insights 추정).
MW당 3,000만 달러 가치의 GPU 클러스터 보험
코로케이션 홀의 공간을 임차하는 GPU 클라우드와 AI 연구소는 MW당 약 3,000만 달러 가치의 랙을 소유하며, 이는 이를 둘러싼 건물보다 훨씬 큰 가치입니다. GPU 구매에 자금을 대는 대출 기관이 장비 보험을 요구하면서 설치 IT 가치 중 보험 가입 비중이 30%에서 35%로 높아지고, IT 및 전자장비 보험료는 2025년 5억 7,420만 달러에서 2035년 24.4억 달러로 늘어납니다.
DORA 적용 운영사를 위한 서비스 수준 및 사이버 보험
유럽 3대 감독기관은 2025년 11월 18일 EU 디지털 운영 복원력법(DORA)에 따라 최초의 핵심 ICT(정보통신기술) 제3자 서비스 제공자를 지정했습니다. 은행들은 이제 클라우드 및 데이터센터 제공자와의 계약에 더 엄격한 서비스 수준 및 배상책임 조건을 명시하고 있으며, 이는 Tech E&O 및 서비스 수준 배상책임에 대한 수요를 높입니다. 배상책임, Tech E&O 및 사이버 라인은 연 12.08% 성장해 2035년 32.4억 달러에 이릅니다.
가격 분석: 데이터센터 보험의 MW당 비용은 얼마인가?
DC Market Insights 추정에 따르면 2025년 데이터센터 보험 비용은 전 라인 합계 설치 MW당 약 27,250달러였으며, CAR 및 DSU 증권 비용은 프로젝트 가치의 약 0.52%였습니다.
| 연도 | CAR 및 DSU 요율(프로젝트 가치 대비 %) | 운영 재물 및 BI 요율(보험가액 대비 %) | 신규 MW당 프로젝트 가치(백만 달러) | 설치 MW당 보험료(천 달러) |
|---|---|---|---|---|
| 2020 | 0.40% | 0.110% | 9.00 | 17.53 |
| 2025 | 0.52% | 0.130% | 11.20 | 27.25 |
| 2030 | 0.42% | 0.122% | 12.43 | 32.20 |
| 2035 | 0.36% | 0.115% | 13.65 | 31.36 |
공개 기준점: Digital Realty는 2025년 연차보고서에서 2024년 9월 싱가포르 데이터센터 사고로 초기 약 1,600만 달러의 비용이 발생했으며, 2025년 12월 31일까지 3,680만 달러의 보험금을 수령했고 그중 2,160만 달러가 기업휴지 보상이었다고 보고했습니다. Zurich는 프로젝트 가치 3,500억 달러가 넘는 250건 이상의 데이터센터 프로젝트를 보험 인수했다고 밝혔습니다. DC Market Insights는 FM, Aon, Marsh 및 Lloyd’s 컨소시엄이 인수 용량을 늘리면서 2027년부터 요율이 완화되어, 2035년에는 CAR 및 DSU 요율이 0.36%로 돌아가는 것으로 모델링합니다.
표준 및 규제: 데이터센터 보험을 형성하는 규칙은?
데이터센터 보험 조건은 여섯 가지 명시된 표준과 규칙을 따르며, FM의 재물 데이터 시트는 운영 재물 보험으로 인수된 2025년 보험료의 24.0%에 대한 엔지니어링 기준선을 정합니다.
- NFPA 75, 정보기술 장비의 화재 방호 표준(미국방화협회, National Fire Protection Association) 및 통신 시설용 NFPA 76으로, 언더라이터가 화재 방호 등급을 평가하는 데 사용합니다.
- FM Property Loss Prevention Data Sheet 5-32, 데이터센터 및 관련 시설(FM)로, FM 피보험 사이트의 스프링클러, 배터리실 및 냉각 루프 지침을 정합니다.
- EN 50600, 데이터센터 시설 및 인프라에 관한 유럽 표준 시리즈(CENELEC)로, 복원력 등급을 입증하는 데 사용됩니다.
- EU 디지털 운영 복원력법(DORA), 규정(EU) 2022/2554로, 2025년 11월 18일 지정 이후 핵심 ICT 제3자 서비스 제공자를 감독합니다(출처: EIOPA).
- Lloyd’s Market Bulletin Y5381로, 2023년 3월 31일부터 단독 사이버 증권에 국가 지원 사이버 공격 면책을 요구합니다(출처: Lloyd’s).
- 미국보험감독관협회(NAIC) 사이버 보충 자료로, 2025년 미국 사이버 원수 보험료가 약 94.6억 달러임을 보여줍니다(출처: NAIC 2026 보고서).
시장 세분화: 가장 큰 데이터센터 보험 라인은?
배상책임, Tech E&O 및 사이버는 2025년 보험료의 32.8%로 가장 큰 데이터센터 보험 라인이며, IT 및 전자장비는 연 15.55%로 가장 빠르게 성장합니다(DC Market Insights 추정).
커버리지 유형별
건설 보험은 가장 경기 순환적인 라인입니다. 신규 GW와 요율에 따라 함께 오르기 때문에, 요율이 완화되면서 비중은 22.1%에서 13.6%로 하락합니다.
| 커버리지 유형 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 배상책임 Tech E&O 및 사이버 | 1,036.00 | 32.8% | 3,241.20 | 12.08% |
| 운영 재물 및 기업휴지 | 760.03 | 24.0% | 2,485.26 | 12.58% |
| 건설공사 All Risks 및 준공지연 | 698.88 | 22.1% | 1,326.78 | 6.62% |
| IT 및 전자장비 | 574.20 | 18.2% | 2,435.74 | 15.55% |
| 적하 파라메트릭 및 기타 | 91.80 | 2.9% | 253.94 | 10.71% |
| 합계 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
피보험자별
하이퍼스케일 및 클라우드 운영사는 34.0%로 최대 구매자이며 연 13.17% 성장하는 반면, 소유자가 라이프사이클 증권을 직접 구매하면서 개발사 및 시공사의 비중은 줄어듭니다.
| 피보험자 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 운영사 | 1,074.71 | 34.0% | 3,702.31 | 13.17% |
| 코로케이션 및 홀세일 운영사 | 948.27 | 30.0% | 3,117.73 | 12.64% |
| 개발사 및 시공사 | 568.96 | 18.0% | 1,266.58 | 8.33% |
| 기업 및 정부 | 568.96 | 18.0% | 1,656.29 | 11.28% |
| 합계 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
인수 채널별
공개 시장 인수가 여전히 보험료의 58.0%를 차지하지만, 퍼실리티와 컨소시엄은 연 16.89% 성장합니다.
| 인수 채널 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 공개 시장 인수 | 1,833.33 | 58.0% | 4,384.31 | 9.11% |
| 브로커 퍼실리티 및 Lloyd's 컨소시엄 | 695.40 | 22.0% | 3,312.59 | 16.89% |
| 캡티브 프런팅 및 직접 인수 | 632.18 | 20.0% | 2,046.01 | 12.46% |
| 합계 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
데이터센터 유형별
단일 사이트가 이제 1 GW를 넘어서면서 하이퍼스케일 및 AI 캠퍼스의 보험료 비중은 46.0%에서 58.0%로 높아집니다.
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 AI 캠퍼스 | 1,454.02 | 46.0% | 5,650.89 | 14.54% |
| 멀티테넌트 코로케이션 | 1,011.49 | 32.0% | 2,825.44 | 10.82% |
| 엔터프라이즈 및 엣지 | 695.40 | 22.0% | 1,266.58 | 6.18% |
| 합계 | 3,160.91 | 100.0% | 9,742.91 | 11.91% |
DC 독점 분석: 데이터센터 보험 인수 용량 사다리 및 100 MW 보험료 분해
DC Market Insights 인수 용량 사다리는 6,750만 달러부터 50억 달러까지 이름이 공개된 데이터센터 퍼실리티 및 라인 9개를 나열하며, 보험료 분해는 7개 입력값으로 구축한 DC Market Insights 모델로서 100 MW AI 캠퍼스의 건설 보험료를 약 580만 달러로 산정합니다.
| 퍼실리티 또는 라인 | 유형 | 인수 용량 | 시기 |
|---|---|---|---|
| FM Intellium 데이터센터 인수 용량 | 보험사 라인 | 최대 50억 달러 | 2026년 1월 |
| Aon Data Center Lifecycle 퍼실리티 | 브로커 퍼실리티(CAR, DSU, 재물) | 최대 50억 달러 | 2026년 7월 |
| Marsh Nimbus | 브로커 퍼실리티(CAR, DSU, BI) | 최대 27억 달러 | 2026년 1월 |
| Marsh 영국 및 유럽 건설 퍼실리티 | 브로커 퍼실리티 | CAR 10억 유로 + DSU 3억 5,000만 유로 | 2025년 6월 |
| Zurich 건설 비례재보험 | 재보험 인수 용량 | 최대 10억 달러 | 2026년 8월 |
| Aon 사이버 및 Tech E&O 레이어 | 브로커 퍼실리티 | 4억 달러 | 2026년 7월 |
| The Fidelis Partnership Lloyd’s 컨소시엄 | 초과 건설 | 2억 5,000만 달러 | 2025년 11월 |
| Marsh Nimbus Casualty | 초과 배상책임, 미국 | 7,500만 달러 | 2026년 2월 |
| MS Amlin Lloyd’s 재물 특약 컨소시엄 | 리스크별 라인 | 6,750만 달러 | 2026년 5월 |
| 라인(100 MW AI 캠퍼스, 2025년) | 산정 기준 | 백만 달러 |
|---|---|---|
| 프로젝트 가치 | 100 MW x MW당 1,120만 달러 | 1,120.00 |
| CAR 및 DSU 보험료, 전체 건설 기간 | 프로젝트 가치의 0.52% | 5.82 |
| 변압기, 발전기 및 랙 적하보험 | AI 랙 30억 달러의 0.045% | 1.35 |
| 운영 재물 및 BI, 연간 | 7억 달러 x 72% 보험 가입 x 0.13% | 0.66 |
| IT 장비 보험, 연간 | AI 랙 30억 달러 x 50% 보험 가입 x 0.15% | 2.25 |
| 배상책임, Tech E&O 및 사이버, 연간 | 운영사 매출 1억 5,000만 달러의 1.60% | 2.40 |
| 첫 운영 연도, 전 라인 | 연간 라인 합계 | 5.31 |
보험료 분해는 소유자들이 이제 라이프사이클 보험을 구매하는 이유를 보여줍니다. 약 580만 달러의 건설 보험료는 한 번만 납부하지만 약 530만 달러의 연간 운영 보험료는 반복되며, 그중 42%는 AI 랙이 설치된 후에야 발생하는 IT 장비 보험입니다. MW당 IT 가치가 1,000만 달러인 기존 100 MW 홀은 연간 약 380만 달러를 납부하게 됩니다.
지역별 인사이트: 데이터센터 보험을 선도하는 지역은?
북미는 2025년 보험료의 52%로 데이터센터 보험 시장을 선도하며, 중동 및 아프리카는 연 18.36%로 가장 빠르게 성장합니다(DC Market Insights 추정).
| 지역 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 1,643.67 | 52% | 4,579.17 | 10.79% |
| 유럽 | 695.40 | 22% | 1,851.15 | 10.29% |
| 아시아 태평양 | 600.57 | 19% | 2,240.87 | 14.07% |
| 라틴아메리카 | 94.83 | 3% | 389.72 | 15.18% |
| 중동 및 아프리카 | 126.44 | 4% | 682.00 | 18.36% |
북미
북미의 데이터센터 보험료는 연 10.79% 성장합니다. 미국 인구조사국 데이터에 따르면 2025년 데이터센터 건설은 497.4억 달러였으며, Zurich의 Project Guard와 Marsh의 Nimbus Casualty는 미국 프로젝트를 대상으로 처음 인수되었습니다.
유럽
유럽은 2025년 보험료의 22%를 차지하며 연 10.29% 성장합니다. 2025년 6월 Marsh의 10억 유로 건설 퍼실리티와 핵심 ICT 제공자에 대한 DORA 감독이 영국, 아일랜드, 독일 및 프랑스의 수요를 뒷받침합니다.
아시아 태평양
아시아 태평양은 연 14.07% 성장합니다. 2024년 9월 Digital Realty의 싱가포르 사고와 2025년 9월 정부 시스템 647개를 중단시킨 한국 대전 정부 데이터센터 화재로 인해 화재 및 배터리실 점검이 언더라이터의 우선순위 상위로 올라섰습니다. Chubb의 2026년 2월 아시아 태평양 데이터센터 약관은 CAR, DSU, 적하, 재물, Tech E&O 및 사이버를 하나의 프로그램으로 보장합니다.
라틴아메리카
라틴아메리카는 2025년 보험료의 3%에서 연 15.18% 성장하며, 2026년 8월 Zurich가 Project Guard를 라틴아메리카 프로젝트로 확대한 것이 도움이 됩니다.
중동 및 아프리카
사우디아라비아와 아랍에미리트의 기가와트급 캠퍼스가 2027년 이후 건설 보험에서 운영 재물 및 장비 보험으로 전환되면서, 중동 및 아프리카는 연 18.36%로 가장 빠르게 성장하는 지역입니다.
국가별 분석: 데이터센터 보험료를 가장 많이 내는 국가는?
미국은 2025년 데이터센터 보험료 14.9억 달러로 세계의 47.0%를 차지하며, 사우디아라비아는 연 21.10%로 가장 빠르게 성장하는 주요 국가입니다(DC Market Insights 추정).
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 1,485.63 | 4,092.02 | 10.66% |
| 2 | 중국 | 아시아 태평양 | 164.37 | 535.86 | 12.54% |
| 3 | 영국 | 유럽 | 158.05 | 389.72 | 9.45% |
| 4 | 독일 | 유럽 | 126.44 | 341.00 | 10.43% |
| 5 | 일본 | 아시아 태평양 | 123.28 | 370.23 | 11.62% |
| 6 | 캐나다 | 북미 | 94.83 | 292.29 | 11.91% |
| 7 | 프랑스 | 유럽 | 79.02 | 214.34 | 10.49% |
| 8 | 호주 | 아시아 태평양 | 66.38 | 214.34 | 12.44% |
| 9 | 아일랜드 | 유럽 | 63.22 | 146.14 | 8.74% |
| 10 | 인도 | 아시아 태평양 | 50.57 | 292.29 | 19.18% |
| 11 | 싱가포르 | 아시아 태평양 | 47.41 | 136.40 | 11.15% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 31.61 | 214.34 | 21.10% |
인도는 신규 코로케이션 캠퍼스가 건설 보험에서 운영 보험으로 전환되면서 연 19.18%로 두 번째로 빠르게 성장하는 주요 국가이며, 아일랜드는 더블린 주변의 전력망 제약으로 신규 건설 보험이 둔화되어 8.74%로 가장 느리게 성장합니다.
예측 시나리오: 2035년 데이터센터 보험 시장은 얼마나 커질 수 있는가?
데이터센터 보험은 기본 시나리오에서 2035년 97.4억 달러에 이르며, 범위는 77.9억 달러에서 118.9억 달러입니다(DC Market Insights 추정).
| 시나리오 | 2035년(백만 달러) | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 7,794.33 | 9.45% | 요율이 인수 용량 증가보다 두 배 빠르게 완화되고, 신규 IT 용량은 연 20 GW 수준에 머무름 |
| 기본 | 9,742.91 | 11.91% | 2035년까지 연 27 GW; CAR 요율 0.36%, 재물 요율 0.115% |
| 고성장 | 11,886.35 | 14.16% | 대형 액체 냉각 또는 화재 손해로 요율이 경화되고, IT 가치 중 보험 가입 비중이 45%에 도달 |
주요 기업 및 시장 점유율: 데이터센터 보험은 누가 인수하는가?
발표된 인수 용량과 프로젝트 건수를 기반으로 한 DC Market Insights 추정에 따르면 상위 5개 보험사가 데이터센터 보험료의 약 32%를 인수하며, 나머지는 Lloyd’s 신디케이트, 지역 보험사 및 캡티브에 분산되어 있습니다.
- FM
- Zurich Insurance Group
- Chubb
- AIG
- Allianz Commercial
- AXA XL
- Munich Re
- Swiss Re
- Tokio Marine HCC
- Liberty Mutual
- Beazley
- The Fidelis Partnership
- MS Amlin
- Marsh(브로커)
- Aon(브로커)
- WTW(브로커)
- Lockton(브로커)
FM은 2026년 1월 증액 이후 데이터센터 고객에게 최대 50억 달러의 인수 용량을 제공할 수 있습니다. Zurich는 1조 달러가 넘는 데이터센터 자산 및 프로젝트를 지원하고 있다고 밝혔으며, 2026년 1월 100명 이상의 리스크 엔지니어로 구성된 Data Center Risk Advisory 조직을 신설했습니다. Munich Re는 2024년 세계 사이버 보험 시장을 153억 달러로 추산하며, 운영사의 사이버 보험은 이 시장에서 조달됩니다. 브로커 중에서는 Aon, Marsh 및 WTW가 전용 퍼실리티를 운영하며, Lockton은 2026년 7월 글로벌 Data Centers and Digital Infrastructure Practice를 출범했습니다.
최근 동향: 2025-2026년 데이터센터 보험에서 무엇이 바뀌었나?
데이터센터 보험의 날짜가 명시된 여섯 가지 움직임으로 2025년 11월부터 2026년 8월 사이 110억 달러가 넘는 보상한도가 발표되었습니다.
- 2026년 8월, Zurich는 Data Center Project Guard를 유럽과 라틴아메리카로 확대하고 최대 10억 달러 용량의 비례재보험을 출재했습니다(출처: Zurich Insurance Group).
- 2026년 7월, Aon은 Data Center Lifecycle 퍼실리티를 최대 50억 달러로 확대했습니다(출처: Aon).
- 2026년 7월, Lockton은 글로벌 Data Centers and Digital Infrastructure Practice를 출범했습니다(출처: Lockton).
- 2026년 1월, FM은 데이터센터 인수 용량을 최대 50억 달러로 높였습니다(출처: FM).
- 2025년 12월, Zurich North America는 2026년 1월 1일부터 시작되는 미국 프로젝트를 위한 Data Center Project Guard를 출시했습니다(출처: Zurich North America).
- 2025년 11월, The Fidelis Partnership은 AI 데이터센터를 위한 2억 5,000만 달러 규모의 Lloyd’s 건설 컨소시엄을 출시했습니다(출처: The Fidelis Partnership).
연구 방법론: DC Market Insights는 데이터센터 보험 시장 규모를 어떻게 산정했는가
DC Market Insights는 다섯 가지 보험료 라인을 바탕으로 2025년 데이터센터 보험 시장을 31.6억 달러로 산정했으며, 각 라인은 물리적 기반에 요율을 곱한 값입니다.
- 건설: 신규 IT 용량 12.0 GW x MW당 1,120만 달러 = 프로젝트 가치 1,344억 달러 x CAR 및 DSU 요율 0.52% = 6억 9,888만 달러.
- 운영 재물 및 BI: 설치 116 GW x MW당 보험 대상 시설 가치 700만 달러 x 상업 보험 가입 72% x 0.13% = 7억 6,003만 달러.
- IT 및 전자장비: 116 GW x MW당 IT 가치 1,100만 달러 x 보험 가입 30% x 0.15% = 5억 7,420만 달러.
- 배상책임, Tech E&O 및 사이버: 코로케이션 매출 647.5억 달러 x 1.60% = 10.4억 달러.
- 적하, 파라메트릭 및 기타: 신규 사이트에 공급된 IT 및 설비 2,040억 달러 x 0.045% = 9,180만 달러.
용량 입력값은 DC Market Insights가 전 보고서에 걸쳐 사용하는 기준과 일치합니다. 신규 IT 용량은 2025년 12.0 GW, 2030년 22 GW, 2035년 27 GW이며, 설치 기반은 2025년 116 GW에서 2035년 약 311 GW로 늘어납니다. 세 가지 경계 점검이 성립합니다.
- 상한: 이 추정치는 Swiss Re Institute가 보유 리스크와 에너지 자산 리스크를 포함한 광의의 기준으로 데이터센터에 연계한 106억 달러의 30%입니다.
- 상한: 건설 라인은 세계 프로젝트 가치의 0.52%와 같으며, 그중 미국 건설 기성액(2025년 497.4억 달러, 미국 인구조사국)이 37%를 차지합니다.
- 하한: 프로젝트 가치 3,500억 달러가 넘는 Zurich의 인수 실적에 최저 요율 0.40%를 적용하면 3년 건설 기간 동안 약 14억 달러의 보험료, 즉 한 보험사에서 연간 약 4억 7,000만 달러가 산출되며, 이는 6억 9,888만 달러의 건설 라인보다 낮습니다.
접근 방식에 대한 자세한 내용은 연구 방법론 페이지를 참조하십시오. 관련 DC Market Insights 보고서: 데이터센터 건설 시장, 데이터센터 설계 시장, 홀세일 코로케이션 시장 및 리테일 코로케이션 시장.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 1.3핵심 요점
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함
- 3.2제외
- 3.3세그먼트 간 관계
- 04시장 추정치가 서로 다른 이유
- 4.1범위 표: 이 추정에 포함 및 제외되는 항목
- 05시장 성장 요인
- 5.1미국 데이터센터 건설, 연율 964.6억 달러로 두 배 증가
- 5.2하이퍼스케일러 설비투자 3,600억 달러 돌파
- 5.3액체 냉각이 손해 프로필을 바꾼다
- 06시장 동향
- 6.1퍼실리티 규모, 1년 만에 15억 달러에서 50억 달러로 확대
- 6.2건설공사보험 증권이 첫 운영 연도까지 연장
- 6.3Lloyd's 컨소시엄이 새로운 자본을 유입
- 07시장 과제
- 7.1운영사의 지진 및 풍수해 자가보험
- 7.2자연재해 익스포저가 소수 회랑에 집중
- 08시장 기회
- 8.1MW당 3,000만 달러 가치의 GPU 클러스터 보험
- 8.2DORA 적용 운영사를 위한 서비스 수준 및 사이버 보험
- 09가격 분석
- 9.1요율 및 MW당 보험료, 2020-2035
- 9.2공개 가격 기준점
- 10표준 및 규제
- 10.1NFPA 75 및 NFPA 76
- 10.2FM Data Sheet 5-32
- 10.3EN 50600
- 10.4EU 디지털 운영 복원력법
- 10.5Lloyd's Market Bulletin Y5381
- 10.6NAIC 사이버 보충 자료
- 11시장 세분화
- 11.1커버리지 유형별
- 11.2배상책임 Tech E&O 및 사이버
- 11.3운영 재물 및 기업휴지
- 11.4건설공사 All Risks 및 준공지연
- 11.5IT 및 전자장비
- 11.6적하 파라메트릭 및 기타
- 11.7피보험자별
- 11.8하이퍼스케일 및 클라우드 운영사
- 11.9코로케이션 및 홀세일 운영사
- 11.10개발사 및 시공사
- 11.11기업 및 정부
- 11.12인수 채널별
- 11.13공개 시장 인수
- 11.14브로커 퍼실리티 및 Lloyd's 컨소시엄
- 11.15캡티브 프런팅 및 직접 인수
- 11.16데이터센터 유형별
- 11.17하이퍼스케일 및 AI 캠퍼스
- 11.18멀티테넌트 코로케이션
- 11.19엔터프라이즈 및 엣지
- 12Dc 독점 분석: 데이터센터 보험 인수 용량 사다리 및 100 mw 보험료 분해
- 12.1인수 용량 사다리: 퍼실리티 및 라인 9개
- 12.2100 MW AI 캠퍼스 보험료 분해
- 13지역별 인사이트
- 13.1북미
- 13.2유럽
- 13.3아시아 태평양
- 13.4라틴아메리카
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3영국
- 14.4독일
- 14.5일본
- 14.6캐나다
- 14.7프랑스
- 14.8호주
- 14.9아일랜드
- 14.10인도
- 14.11싱가포르
- 14.12사우디아라비아
- 15예측 시나리오, 2035
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1보험사 집중도, 2025
- 16.2FM
- 16.3Zurich Insurance Group
- 16.4Chubb
- 16.5AIG
- 16.6Allianz Commercial
- 16.7AXA XL
- 16.8Munich Re
- 16.9Swiss Re
- 16.10Tokio Marine HCC
- 16.11Liberty Mutual
- 16.12Beazley
- 16.13The Fidelis Partnership
- 16.14MS Amlin
- 16.15Marsh
- 16.16Aon
- 16.17WTW
- 16.18Lockton
- 17최근 동향
- 17.1Zurich 유럽 및 라틴아메리카 확대, 2026년 8월
- 17.2Aon 50억 달러 퍼실리티, 2026년 7월
- 17.3Lockton 데이터센터 사업부, 2026년 7월
- 17.4FM 50억 달러 인수 용량, 2026년 1월
- 17.5Zurich Data Center Project Guard, 2025년 12월
- 17.6Fidelis Lloyd's 컨소시엄, 2025년 11월
- 18연구 방법론
- 18.1모델 입력값
- 18.2경계 점검
- 그림 1데이터센터 보험 시장 규모, 2020-2035(백만 달러)
- 표 1시장 개요, 2025년, 2026년 및 2035년
- 표 2범위 표: 이 추정에 포함 및 제외되는 항목
- 표 3요율 및 MW당 보험료, 2020-2035
- 표 4커버리지 유형별 시장, 2025년 및 2035년
- 표 5피보험자별 시장, 2025년 및 2035년
- 표 6인수 채널별 시장, 2025년 및 2035년
- 표 7데이터센터 유형별 시장, 2025년 및 2035년
- 표 8데이터센터 보험 인수 용량 사다리
- 표 9100 MW AI 캠퍼스 보험료 분해
- 표 10지역별 시장, 2025년 및 2035년
- 표 11상위 12개국, 2025년 및 2035년
- 표 122035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 39.0억 달러로, 2025년 31.6억 달러 대비 23.28% 증가했습니다. 시장은 2035년 97.4억 달러에 이를 것으로 전망되며, 2025년 이후 CAGR은 11.91%입니다.
2020년부터 2025년까지 연 17.72% 성장한 뒤, 2025년부터 2035년까지 연 11.91% 성장합니다. 연간 신규 IT 용량이 12.0 GW에서 27 GW로 늘어나는 반면, 건설 요율은 프로젝트 가치의 0.52%에서 0.36%로 완화되기 때문입니다.
2025년 보험료 31.6억 달러는 건설공사 all risks 및 준공지연, 운영 재물 및 기업휴지, IT 장비, 배상책임, Tech E&O 및 사이버, 적하 및 파라메트릭 보험을 보장했습니다. 자가보험 및 캡티브 보유 리스크는 집계하지 않습니다.
DC Market Insights 추정에 따르면 2025년 전 라인 합계 설치 MW당 약 27,250달러이며, 건설공사 all risks 및 준공지연 증권은 프로젝트 가치의 0.52%입니다. 100 MW AI 캠퍼스는 운영 개시 후 연간 약 530만 달러를 납부합니다.
IT 및 전자장비로, 연 15.55% 성장해 2035년 24.4억 달러에 이릅니다. AI 랙 도입으로 MW당 설치 IT 가치가 1,100만 달러에서 1,600만 달러로 늘어나기 때문입니다. 가장 큰 라인은 배상책임, Tech E&O 및 사이버입니다.
2026년 1월부터 FM이 최대 50억 달러, 2026년 7월부터 Aon의 라이프사이클 퍼실리티를 통해 최대 50억 달러를 제공합니다. WTW는 2026년 7월 시장이 대형 리스크 하나에 최대 150억 달러를 제공할 수 있다고 밝혔습니다.
북미로, 2025년 보험료의 52%를 차지하며 미국이 14.9억 달러입니다. 중동 및 아프리카가 연 18.36%로 가장 빠르게 성장하며, 사우디아라비아는 21.10%로 가장 빠르게 성장하는 주요 국가입니다.
대재해 보험 비용이 높기 때문에 잠재 보험료의 약 20%가 캡티브에 남습니다. Equinix는 캘리포니아와 일본 사이트의 지진 리스크를 자가보험으로 처리하며, Digital Realty는 보험료가 보장 가치를 초과하는 경우 지진, 홍수 또는 풍수해 보험 구매를 중단할 수 있습니다.
FM, Zurich, Chubb, AIG, Allianz Commercial, AXA XL, Munich Re, Swiss Re 및 Tokio Marine HCC가 선도하며, The Fidelis Partnership의 2억 5,000만 달러 퍼실리티와 같은 Lloyd’s 컨소시엄도 참여합니다. 상위 5개 보험사가 보험료의 약 32%를 인수합니다(DC Market Insights 추정).
2026년 39.0억 달러는 데이터센터 리스크에 대해 보험사에 배치된 보험료만 집계합니다. 광의의 기준은 캡티브 보유분, 코로케이션 임차인의 기업 보험 프로그램, 캠퍼스용으로 건설된 발전소 및 일반 사이버 보험료를 더하므로 약 세 배 큰 수치가 나옵니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.