
Markt für Arm-basierte Server: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Arm-basierte Server: 2025 lag das Marktvolumen bei USD 96.10 Mrd.; bis 2035 soll es bei einer CAGR von 20.31 % auf USD 610.58 Mrd. steigen. Auf North America entfallen 55.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Standards und Regulierung
- 07Lieferkette
- 08Marktgröße und Prognose
- 09Markt nach Servertyp
- 10Markt nach Prozessorquelle
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- North America55.8%
- Asia Pacific26.4%
- Europe11.2%
- Middle East and Africa4.1%
- Latin America2.5%
Profilierte Unternehmen
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
Vollständige Analyse
Der Markt für Arm-basierte Server umfasst Server, deren Host-Hauptprozessor (CPU) den Arm-Befehlssatz verwendet, von Hyperscale-Cloud-Servern auf Basis kundenspezifischer Arm-Chips bis zu Rack-Scale-KI-Systemen, die Arm-CPUs mit Grafikprozessoren (GPUs) kombinieren. DC Market Insights bewertet den globalen Markt für Arm-basierte Server im Jahr 2025 mit USD 96,10 Mrd. und prognostiziert bis 2035 USD 610,58 Mrd., was einer CAGR von 20,31 % entspricht. Der Wert für 2025 wird aus Stückzahlen und Preisen ermittelt: Rund 21.375 Rack-Scale-KI-Systeme, gerechnet in 72-GPU-Rack-Äquivalenten, zu je etwa USD 3,20 Mio. ergeben USD 68,40 Mrd., rund 1,55 Mio. kundenspezifische Arm-Server von Hyperscalern zu je USD 12.500 tragen USD 19,38 Mrd. bei, und rund 0,64 Mio. Merchant- und chinesische inländische Arm-Server zu je USD 13.000 tragen USD 8,32 Mrd. bei. Server auf Basis von Merchant-Arm-CPUs sind mit 27,54 % pro Jahr das am schnellsten wachsende Segment, weil Arm und Ampere inzwischen Arm-Server-CPUs verkaufen und Fujitsu und Qualcomm neue vorbereiten, und zwar für Käufer, die kein eigenes Silizium entwickeln; der Nahe Osten und Afrika ist mit 23,76 % pro Jahr die am schnellsten wachsende Region, was DC Market Insights auf souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten zurückführt, die von einer kleinen Basis aus Rack-Scale-Systeme hinzufügen.
Zusammenfassung
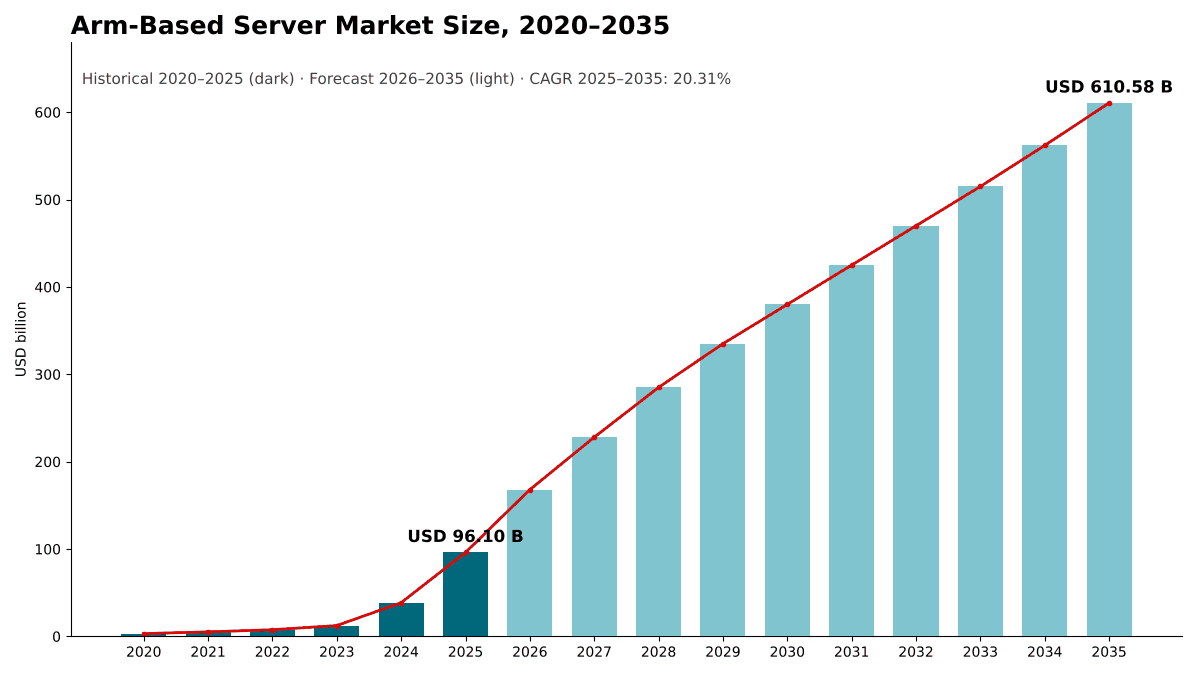
Die Größe des globalen Markts für Arm-basierte Server wurde 2020 auf USD 3,20 Mrd. geschätzt, erreichte 2025 USD 96,10 Mrd. und wird bis 2035 voraussichtlich USD 610,58 Mrd. erreichen, bei einer CAGR von 20,31 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Markts für Arm-basierte Server 2025 | USD 96,10 Mrd. |
| Markt für Arm-basierte Server, CAGR | 20,31 % |
| Größe des Markts für Arm-basierte Server 2035 | USD 610,58 Mrd. |
Der Markt für Arm-basierte Server wuchs zwischen 2020 und 2025 um 97,48 % pro Jahr. Im Modell von DC Market Insights kam das Wachstum in zwei Wellen. Die erste, von 2020 bis 2023, betraf allgemeine Cloud-Rechenleistung auf kundenspezifischen Arm-Chips, und der Markt stieg von USD 3,20 Mrd. auf USD 12,38 Mrd. Die zweite Welle begann im Modell von DC Market Insights 2024 mit Rack-Scale-KI-Systemen, die Arm-Host-CPUs verwenden; der Markt erreichte 2024 USD 38,60 Mrd. und wuchs dann 2025 um 149,0 % auf USD 96,10 Mrd.
DC Market Insights prognostiziert ab 2026 ein langsameres, aber weiterhin schnelles Wachstum: 74,8 % im Jahr 2026, wenn die neuesten Rack-Scale-Systeme volle Stückzahlen erreichen, mit einer Abschwächung auf 13,4 % im Jahr 2030 und 8,6 % im Jahr 2035, da Arm sich bei neuen Hyperscale-Bereitstellungen der Parität mit x86 nähert. Bis 2030 erreicht der Markt USD 380,00 Mrd. Die eigenen Ergebnisse von Arm stützen den frühen Teil dieses Verlaufs: Arm meldete, dass sich seine Rechenzentrums-Lizenzgebühren im vierten Quartal des Geschäftsjahres 2026, dem Quartal bis März 2026, gegenüber dem Vorjahr mehr als verdoppelt haben (Quelle: Aktionärsbrief von Arm, eingereicht bei der US-Börsenaufsicht SEC), und sich im Quartal bis Juni 2026 erneut mehr als verdoppelt haben.
Marktumfang: Was umfasst der Markt für Arm-basierte Server?
Der Markt für Arm-basierte Server umfasst jeden vollständigen Rechenzentrumsserver, dessen Host-CPU die Arm-Architektur implementiert, bewertet zum Erstverkauf (bzw. zu gleichwertigen Baukosten bei Servern, die Hyperscaler für den Eigenbedarf entwickeln und bauen) in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 96,10 Mrd., rund 26,3 % des Markts für Rechenzentrumsserver von USD 365,40 Mrd.
Einbezogen. Rack-Scale-KI-Systeme, in denen Arm-CPUs die Beschleuniger hosten, etwa Racks auf Basis der NVIDIA-CPUs Grace und Vera; allgemeine Cloud-Server auf Basis von Hyperscaler-Arm-Chips wie AWS Graviton, Google Axion und Microsoft Azure Cobalt; Server auf Basis von Merchant-Arm-CPUs von Ampere, Arm, Fujitsu und anderen; Server auf Basis chinesischer inländischer Arm-CPUs wie Huawei Kunpeng und Alibaba Yitian; sowie Hochleistungsrechner- (HPC-) und Speicherserver mit Arm-Hosts. Gezählt wird der volle Systemwert, einschließlich Beschleunigern, Arbeitsspeicher, Datenspeicher, Netzwerktechnik im Server und Gehäuse.
Ausgeschlossen. Server mit x86-Host-CPUs, auch wenn sich darin eine Arm-basierte Datenverarbeitungseinheit (DPU) oder eine intelligente Netzwerkkarte befindet; einzeln verkaufte Arm-Chips; Edge-Gateways und Geräte außerhalb des Rechenzentrums; Mieterlöse für Cloud-Instanzen; Software und Support; sowie Installationsarbeiten.
Wie die Segmente zusammenpassen. Servertyp, Prozessorquelle, Kernanzahl, Formfaktor und Endanwender schneiden jeweils dieselben USD 96,10 Mrd. neu auf. Die Kernanzahl bezieht sich auf die Kerne in jedem Host-CPU-Paket.
Markttreiber: Was treibt den Markt für Arm-basierte Server an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Arm-basierte Server: Arm-Host-CPUs in Rack-Scale-KI-Systemen, die USD 68,40 Mrd. des Werts von 2025 ausmachen; Hyperscaler, die ihre allgemeinen Serverflotten auf eigene Arm-Chips umstellen; und eine bessere Leistung pro Watt in leistungsbegrenzten Rechenzentrumshallen.
Arm-gehostete KI-Racks machen USD 68,40 Mrd. bzw. 71,2 % des Werts von 2025 aus
Der größte Einzeltreiber ist das Rack-Scale-KI-System. Ein NVIDIA-GB300-NVL72-Rack kombiniert 36 Arm-basierte Grace-CPUs mit 72 Blackwell-Ultra-GPUs in einem vollständig flüssigkeitsgekühlten Rack-Scale-Design mit 2.592 Arm-Neoverse-V2-Kernen pro Rack. DC Market Insights schätzt rund 21.375 Racks dieser Klasse, gemessen in 72-GPU-Rack-Äquivalenten, zu durchschnittlich je USD 3,20 Mio., mit einem Wert von USD 68,40 Mrd. im Jahr 2025. NVIDIA meldete für das Geschäftsjahr 2026 einen Rekordumsatz im Rechenzentrumsgeschäft von USD 193,70 Mrd., ein Plus von 68 % (Quelle: bei der US-Börsenaufsicht SEC eingereichte Ergebnisse von NVIDIA), und sein CEO Jensen Huang bezeichnete Grace Blackwell mit NVLink als „den heutigen König der Inferenz“. DC Market Insights prognostiziert, dass KI- und beschleunigte Arm-Server um 20,79 % pro Jahr auf USD 452,30 Mrd. bis 2035 wachsen.
Hyperscaler verlagern allgemeine Rechenleistung auf eigene Arm-Chips
Cloud-Anbieter entwickeln inzwischen eigene Arm-CPUs und setzen sie in ihren allgemeinen Serverflotten ein. AWS gab an, dass Graviton im dritten Jahr in Folge mehr als die Hälfte seiner neuen CPU-Kapazität bereitgestellt hat und dass 98 % seiner 1.000 größten EC2-Kunden Graviton genutzt haben. Google machte seine Axion-basierten virtuellen Maschinen C4A Ende 2024 allgemein verfügbar, und Microsoft brachte im Oktober 2024 virtuelle Maschinen mit Azure Cobalt 100 auf den Markt. Arm meldete, dass sein Anteil an der CPU-Rechenleistung bei den führenden Hyperscalern inzwischen bei etwa 50 % liegt. DC Market Insights bewertet kundenspezifische Arm-Server von Hyperscalern im Jahr 2025 mit USD 19,38 Mrd., rund 1,55 Mio. Server zu je USD 12.500, und prognostiziert bis 2035 USD 160,40 Mrd., eine CAGR von 23,53 %.
Leistung pro Watt zählt, wenn Strom die Grenze ist
In einer leistungsbegrenzten Rechenzentrumshalle kann jedes bei einem Allzweckserver eingesparte Watt in KI-Rechenleistung fließen. Google gab an, dass seine C4A-Instanzen bis zu 65 % besseres Preis-Leistungs-Verhältnis und bis zu 60 % bessere Energieeffizienz bieten als x86-Instanzen der aktuellen Generation. Microsoft gab an, dass virtuelle Maschinen mit Cobalt 100 ein bis zu 50 % besseres Preis-Leistungs-Verhältnis bieten als seine früheren Arm-basierten virtuellen Maschinen. Laut Arm entwickeln und implementieren zehn der größten Hyperscaler Arm-basierte Chips. DC Market Insights erwartet, dass die effizienzgetriebene Migration Arm-Allzweckserver von USD 24,90 Mrd. im Jahr 2025 auf USD 140,10 Mrd. bis 2035 steigert.
Markttrends: Wie verändert sich der Arm-Server?
Der Markt für Arm-basierte Server bewegt sich hin zu höheren Kernzahlen, eigenständigen Arm-CPUs von Anbietern von KI-Beschleunigern und dazu, dass Arm selbst fertige Chips verkauft. Server mit mehr als 128 Kernen pro CPU wachsen nach Kernanzahl am schnellsten, mit 46,53 % pro Jahr.
Kernzahlen überschreiten 128 pro Sockel
Neue Arm-Server-CPUs überschreiten inzwischen 128 Kerne. AWS Graviton5 bringt 192 Kerne in einem einzigen Paket unter, Microsoft Cobalt 200 hat 132 aktive Kerne in einem 3-nm-Prozess, die Arm AGI CPU bietet bis zu 136 Neoverse-V3-Kerne, und Fujitsus Monaka hat 144 Kerne mit einem Rechen-Chiplet in einem 2-nm-Prozess. DC Market Insights prognostiziert, dass Server mit mehr als 128 Kernen pro CPU von USD 7,60 Mrd. (7,9 %) im Jahr 2025 auf USD 346,78 Mrd. (56,8 %) im Jahr 2035 wachsen und damit die Klasse mit 65 bis 128 Kernen überholen, die heute 85,7 % des Werts hält.
Anbieter von KI-Beschleunigern verkaufen Arm-CPUs eigenständig
Für KI-Racks entwickelte Arm-Host-CPUs werden inzwischen auch für allgemeine Rechenleistung verkauft. NVIDIAs Vera-CPU mit 88 kundenspezifischen Olympus-Kernen ging im März 2026 in die Serienproduktion, und CoreWeave plant, als erster Cloud-Anbieter Vera als eigenständiges Produkt anzubieten.
Arm wandelt sich vom Lizenzgeber zum Chiplieferanten
Im März 2026 brachte Arm die Arm AGI CPU auf den Markt, seine erste Rechenzentrums-CPU, gemeinsam mit Meta entwickelt, wobei Cerebras, Cloudflare, F5, OpenAI, Positron, Rebellions, SAP und SK Telecom als Startpartner genannt wurden. Arm gab später an, dass die Nachfrage nach der AGI CPU USD 2 Mrd. übersteigt, einschließlich Kunden in den USA und in China. Merchant-Arm-CPUs entsprechen 2025 einem Serverwert von USD 4,62 Mrd., und DC Market Insights prognostiziert bis 2035 USD 52,60 Mrd.
Marktherausforderungen: Was bremst den Markt für Arm-basierte Server?
Die Kosten der Softwaremigration und die Abhängigkeit von wenigen sehr großen Käufern sind die beiden Einschränkungen, die nach Erwartung von DC Market Insights den Markt für Arm-basierte Server bremsen werden, der 60,6 % des Werts von 2025 von Hyperscale-Cloud-Anbietern bezieht.
Unternehmenssoftware setzt weiterhin x86 voraus
DC Market Insights sieht die Softwarezertifizierung als Haupthindernis außerhalb der Cloud: Unternehmensanwendungen müssen auf Arm portiert, getestet und unterstützt werden, bevor Käufer wechseln. Unternehmen machen nur USD 9,40 Mrd. (9,8 %) des Arm-Serverwerts von 2025 aus, gegenüber USD 78,20 Mrd. an Unternehmensausgaben für alle Servertypen im Servermodell von DC Market Insights. Firmware-Standards helfen: Arm SystemReady definiert eine minimale Hardwarebasis, damit Betriebssysteme booten können, mit Bändern für Server, die Standard-Firmware-Schnittstellen verwenden. DC Market Insights prognostiziert, dass die Ausgaben von Unternehmen für Arm-Server unter den Endanwendern am schnellsten wachsen, mit 25,66 % pro Jahr, da mehr Softwareanbieter Arm-Builds zertifizieren.
Die Nachfrage hängt von wenigen Käufern ab
Hyperscale-Cloud-Anbieter sowie GPU- und Neocloud-Anbieter machen zusammen 78,9 % des Werts von 2025 aus. Eine Pause bei den KI-Ausgaben einer Handvoll Käufer würde die Rack-Bestellungen schnell reduzieren.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Arm-basierte Server sind Merchant-Arm-CPUs, die an Käufer ohne eigene Chip-Teams verkauft werden und um 27,54 % pro Jahr wachsen, sowie souveräne und staatliche KI-Programme, die um 21,60 % pro Jahr wachsen.
Merchant-Arm-CPUs öffnen den Markt über die Hyperscaler hinaus
Käufer außerhalb der größten Cloud-Anbieter brauchen Arm-CPUs, die sie kaufen können, statt sie zu entwickeln. SoftBank schloss im November 2025 den Kauf von Ampere Computing für USD 6,5 Mrd. ab. Oracle Cloud Infrastructure machte seine auf AmpereOne M basierenden A4-Instanzen im Dezember 2025 zu USD 0,0138 pro OCPU-Stunde allgemein verfügbar, mit je nach Workload bis zu 35 % besserer Leistung pro Kern für Kunden, die von A2-basierten virtuellen Maschinen migrieren. Qualcomm gab an, eine allgemeine Rechenzentrums-CPU mit Fokus auf Hyperscaler zu entwickeln, die auf Innovationen seiner Arm-basierten Oryon-CPUs aufbaut, und erwartet erste Umsätze im Geschäftsjahr 2028, sofern seine fortgeschrittenen Gespräche mit einem führenden Hyperscaler erfolgreich sind. Fujitsu plant Serienauslieferungen von Monaka im Jahr 2027.
Käufer aus Behörden und Forschung fügen bis 2035 USD 43,10 Mrd. hinzu
Käufer aus Behörden und Forschung, darunter nationale Labore, souveräne KI-Programme und HPC-Zentren von Universitäten, geben 2025 USD 7,10 Mrd. für Arm-Server aus. DC Market Insights prognostiziert bis 2035 USD 50,20 Mrd., ein Zuwachs von USD 43,10 Mrd., da nationale KI-Programme Rack-Scale-Systeme kaufen und HPC-Zentren Arm-CPUs mit Speicher hoher Bandbreite einführen. Politische Entscheidungsträger und Investoren können den weiteren Kontext im Bericht Markt für Rechenzentrumschips verfolgen.
Preise: Wie viel kostet ein Arm-basierter Server?
Ein Arm-Allzweckserver auf Basis eines kundenspezifischen Hyperscaler-Chips kostet 2025 rund USD 12.500, ein Merchant- oder chinesischer inländischer Arm-Server rund USD 13.000 und ein Rack-Scale-KI-System rund USD 3,20 Mio. pro 72-GPU-Rack-Äquivalent. Dies sind Schätzungen von DC Market Insights zum Systemwert beim Erstverkauf oder zu gleichwertigen Baukosten.
| Bau-Input 2025 | Stückzahl | Durchschnittswert pro Einheit (USD) | Wert (Mrd. USD) |
|---|---|---|---|
| Rack-Scale-KI-Systeme (72-GPU-Rack-Äquivalente) | 21.375 Racks | 3.200.000 | 68,40 |
| Kundenspezifische Arm-Server von Hyperscalern | 1,55 Mio. | 12.500 | 19,38 |
| Merchant- und chinesische inländische Arm-Server | 0,64 Mio. | 13.000 | 8,32 |
| Gesamt | 96,10 |
Rack-Scale-KI-Systeme tragen den Großteil ihres Werts in den Beschleunigern, daher folgt ihr Preis den GPU-Generationen und nicht der CPU. In der Cloud listet Oracle seine A4-Instanzen zu USD 0,0138 pro OCPU-Stunde, wobei eine OCPU zwei AmpereOne-M-Kernen entspricht.
Standards und Regulierung: Welche Regeln prägen Arm-Server?
Zwei Regelwerke prägen den Markt für Arm-basierte Server: das Konformitätsprogramm Arm SystemReady, das eine minimale Hardwarebasis definiert, damit Betriebssysteme auf Arm-Servern booten können, und Effizienzvorschriften für Server wie die Ökodesign-Verordnung der Europäischen Union.
Arm SystemReady. SystemReady baut auf der Base System Architecture (BSA) auf, die einen Mindestsatz an Hardwareanforderungen festlegt, damit ein Betriebssystem booten kann, sowie auf der Ergänzung Server Base System Architecture (SBSA). Das Band SystemReady SR, Nachfolger des früheren ServerReady-Programms, deckt Server ab, deren Firmware das Unified Extensible Firmware Interface (UEFI) und das Advanced Configuration and Power Interface (ACPI) unterstützt; das Band LS richtet sich an Hyperscaler, die LinuxBoot-Firmware verwenden.
EU-Ökodesign für Server. Die Verordnung (EU) 2019/424 der Kommission legt Ökodesign-Anforderungen an Server und Datenspeicherprodukte in der Europäischen Union fest. Solche Regeln belohnen mehr Arbeit pro Watt.
Marktsegmentierung: Welches Segment führt den Markt für Arm-basierte Server an?
KI- und beschleunigte Server führen den Markt für Arm-basierte Server mit 71,2 % des Werts von 2025 an, Arm-CPUs von Beschleunigeranbietern führen nach Prozessorquelle mit 69,6 %, und Hyperscale-Cloud-Anbieter führen bei den Käufern mit 60,6 %. Server auf Basis von Merchant-Arm-CPUs sind mit 27,54 % pro Jahr das am schnellsten wachsende Segment, weil Arm und Ampere inzwischen Arm-Server-CPUs an Käufer verkaufen, die keine eigenen Chips entwickeln, und Fujitsu und Qualcomm neue vorbereiten.
Nach Servertyp: KI- und beschleunigte Server führen mit 71,2 %
| Servertyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI- und beschleunigte Server | 68,40 | 71,2 % | 452,30 | 20,79 % |
| Allzweckserver | 24,90 | 25,9 % | 140,10 | 18,86 % |
| HPC- und Speicherserver | 2,80 | 2,9 % | 18,18 | 20,57 % |
KI- und beschleunigte Server halten mehr als sieben Zehntel des Werts, weil jedes Rack-Scale-System so viel kostet wie mehrere hundert Allzweckserver.
Nach Prozessorquelle: Arm-CPUs von Beschleunigeranbietern führen mit 69,6 %
| Prozessorquelle | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
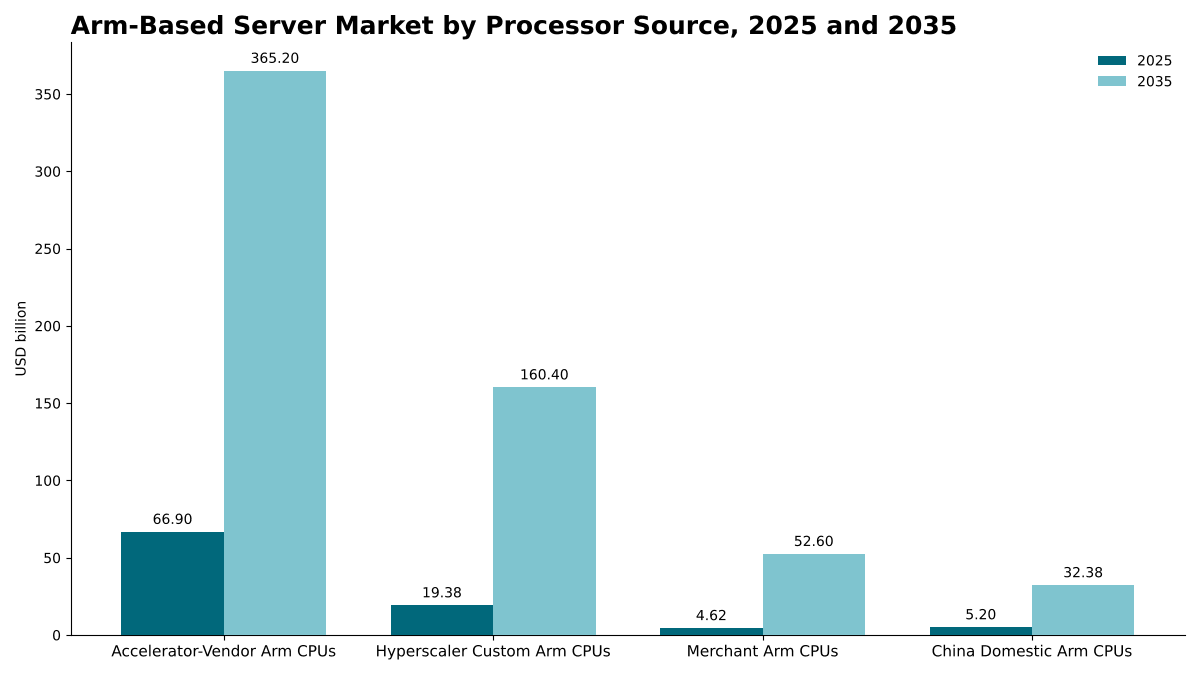
| Arm-CPUs von Beschleunigeranbietern | 66,90 | 69,6 % | 365,20 | 18,50 % |
| Kundenspezifische Arm-CPUs von Hyperscalern | 19,38 | 20,2 % | 160,40 | 23,53 % |
| Merchant-Arm-CPUs | 4,62 | 4,8 % | 52,60 | 27,54 % |
| Chinesische inländische Arm-CPUs | 5,20 | 5,4 % | 32,38 | 20,07 % |
Arm-CPUs von Beschleunigeranbietern, vor allem NVIDIA Grace und Vera, hosten die meisten KI-Racks; kundenspezifische Arm-CPUs von Hyperscalern wachsen um 23,53 % pro Jahr.
Nach Kernanzahl: Server mit 65 bis 128 Kernen führen mit 85,7 %
| Kernanzahl | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis zu 64 Kerne | 6,10 | 6,3 % | 15,30 | 9,63 % |
| 65 bis 128 Kerne | 82,40 | 85,7 % | 248,50 | 11,67 % |
| Über 128 Kerne | 7,60 | 7,9 % | 346,78 | 46,53 % |
Grace mit 72 Kernen pro CPU verortet den Großteil des Werts von 2025 in der Klasse mit 65 bis 128 Kernen.
Nach Formfaktor: Integrierte Rack-Scale-Systeme führen mit 67,4 %
| Formfaktor | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Integrierte Rack-Scale-Systeme | 64,80 | 67,4 % | 402,30 | 20,03 % |
| Standard-Rackserver | 26,40 | 27,5 % | 172,50 | 20,65 % |
| Multi-Node- und Blade-Server | 4,90 | 5,1 % | 35,78 | 22,00 % |
Multi-Node- und Blade-Server wachsen nach Formfaktor am schnellsten, mit 22,00 % pro Jahr.
Nach Endanwender: Hyperscale-Cloud-Anbieter führen mit 60,6 %
| Endanwender | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 58,20 | 60,6 % | 342,10 | 19,38 % |
| GPU- und Neocloud-Anbieter | 17,60 | 18,3 % | 96,50 | 18,55 % |
| Unternehmen | 9,40 | 9,8 % | 92,30 | 25,66 % |
| Behörden und Forschung | 7,10 | 7,4 % | 50,20 | 21,60 % |
| Telekommunikations- und sonstige Dienstanbieter | 3,80 | 4,0 % | 29,48 | 22,74 % |
Unternehmen wachsen unter den Käufern am schnellsten, mit 25,66 % pro Jahr von einer kleinen Basis aus, da sich die Softwareunterstützung ausweitet.
DC Exklusiv: Die Matrix aus Prozessorquelle × Käufer für Arm-Server
Mit USD 33,15 Mrd. im Jahr 2025 bilden Hyperscale-Käufe von Servern auf Basis von Arm-CPUs von Beschleunigeranbietern die größte einzelne Zelle der Matrix und 34,5 % des Markts für Arm-basierte Server. Die Matrix zeigt, wessen Arm-CPU im Server steckt und wer ihn kauft.
| 2025, Mrd. USD | Arm-CPUs von Beschleunigeranbietern | Kundenspezifische Arm-CPUs von Hyperscalern | Merchant-Arm-CPUs | Chinesische inländische Arm-CPUs | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 33,15 | 19,38 | 1,45 | 4,22 | 58,20 |
| GPU- und Neocloud-Anbieter | 16,90 | 0,00 | 0,70 | 0,00 | 17,60 |
| Unternehmen | 7,40 | 0,00 | 1,45 | 0,55 | 9,40 |
| Behörden und Forschung | 6,30 | 0,00 | 0,50 | 0,30 | 7,10 |
| Telekommunikations- und sonstige Dienstanbieter | 3,15 | 0,00 | 0,52 | 0,13 | 3,80 |
| Gesamt | 66,90 | 19,38 | 4,62 | 5,20 | 96,10 |
Hyperscaler geben 33,3 % ihres Arm-Serverbudgets für Server auf Basis ihrer eigenen Chips aus, während jede andere Käufergruppe auf Arm-CPUs von Beschleunigeranbietern oder Merchant-Arm-CPUs angewiesen ist. GPU- und Neocloud-Anbieter geben 96,0 % ihres Arm-Serverbudgets für Plattformen von Beschleunigeranbietern aus, was ihre Ausgaben an den Produktzyklus eines einzigen Lieferanten bindet. Unternehmen geben 15,4 % für Merchant-Arm-CPUs aus, der höchste Merchant-Anteil aller Käufer.
Die Matrix ist ein Modell von DC Market Insights, aufgebaut aus 44 Inputs: 16 jährlichen Marktsummen (2020 bis 2035), 3 Stückzahl-und-Preis-Bausteinen für 2025, 4 Aufteilungen nach Prozessorquelle, 5 Aufteilungen nach Endanwender, 3 Aufteilungen nach Kernanzahl, 3 Aufteilungen nach Formfaktor, 5 regionalen Aufteilungen und 5 öffentlichen Angaben, die als Plausibilitätsgrenzen dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Arm-basierte Server an?
Nordamerika führt den Markt für Arm-basierte Server mit 55,8 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 23,76 % pro Jahr die am schnellsten wachsende Region, was DC Market Insights auf souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten zurückführt, die von einer kleinen Basis aus Rack-Scale-Systeme hinzufügen.
Nordamerika führt mit 55,8 % Anteil
Nordamerikanische Käufer gaben 2025 USD 53,62 Mrd. für Arm-Server aus, und für die Region werden bis 2035 USD 318,40 Mrd. prognostiziert, eine CAGR von 19,50 %. DC Market Insights führt den Großteil des Werts der Region auf Käufer aus Hyperscale-Cloud und GPU-Cloud zurück.
Asien-Pazifik hält 26,4 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 25,37 Mrd. und bis 2035 von USD 172,30 Mrd., eine CAGR von 21,11 %. China ist der größte Markt im asiatisch-pazifischen Raum, wo im Modell von DC Market Insights die CPUs Huawei Kunpeng und Alibaba Yitian den Großteil der Arm-Servernachfrage tragen; Japan, Indien, Südkorea, Australien und Singapur steuern den Großteil des Rests bei.
Europa hält 11,2 % Anteil
Europa hat 2025 einen Wert von USD 10,76 Mrd. und bis 2035 von USD 70,90 Mrd., eine CAGR von 20,75 %. Ökodesign-Vorschriften begünstigen effiziente Allzweckserver, und Deutschland, das Vereinigte Königreich und Frankreich sind in der Allokation von DC Market Insights die größten europäischen Ländermärkte.
Naher Osten und Afrika hält 4,1 % Anteil und wächst am schnellsten
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 3,94 Mrd. und bis 2035 von USD 33,20 Mrd., eine CAGR von 23,76 %. Saudi-Arabien und die Vereinigten Arabischen Emirate machen in der Allokation von DC Market Insights mehr als die Hälfte des regionalen Werts aus, angetrieben von souveränen KI-Programmen.
Lateinamerika hält 2,5 % Anteil
Lateinamerika hat 2025 einen Wert von USD 2,41 Mrd. und bis 2035 von USD 15,78 Mrd., eine CAGR von 20,67 %, angeführt von Brasilien mit 45 % des regionalen Werts in der Allokation von DC Market Insights.
Länderanalyse: Welche Länder kaufen die meisten Arm-basierten Server?
Die Vereinigten Staaten sind mit USD 48,53 Mrd. im Jahr 2025, 50,5 % des globalen Werts, der größte Ländermarkt für Arm-basierte Server, gefolgt von China mit USD 11,92 Mrd. (12,4 %) und Kanada mit USD 3,75 Mrd. (3,9 %). Die 12 größten Länder machen 85,0 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 48,53 | 50,5 % | 283,38 | 19,30 % |
| 2 | China | Asien-Pazifik | 11,92 | 12,4 % | 72,37 | 19,76 % |
| 3 | Kanada | Nordamerika | 3,75 | 3,9 % | 24,84 | 20,80 % |
| 4 | Japan | Asien-Pazifik | 3,55 | 3,7 % | 22,40 | 20,22 % |
| 5 | Deutschland | Europa | 2,37 | 2,5 % | 15,95 | 21,02 % |
| 6 | Vereinigtes Königreich | Europa | 2,21 | 2,3 % | 14,18 | 20,45 % |
| 7 | Indien | Asien-Pazifik | 2,03 | 2,1 % | 20,68 | 26,13 % |
| 8 | Südkorea | Asien-Pazifik | 1,90 | 2,0 % | 13,78 | 21,90 % |
| 9 | Frankreich | Europa | 1,61 | 1,7 % | 10,99 | 21,15 % |
| 10 | Australien | Asien-Pazifik | 1,52 | 1,6 % | 10,68 | 21,51 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 1,14 | 1,2 % | 10,62 | 24,98 % |
| 12 | Singapur | Asien-Pazifik | 1,14 | 1,2 % | 8,79 | 22,64 % |
Indien ist mit 26,13 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Saudi-Arabien mit 24,98 %, in der Allokation von DC Market Insights, da beide von einer kleinen Basis aus Arm-Kapazität hinzufügen. Die Länderzahlen sind eine Allokation der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der Hyperscale-Cloud-Kapazität und an KI-Systembereitstellungen.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Arm-basierte Server erreicht im Basisszenario bis 2035 USD 610,58 Mrd., mit einer Spanne von USD 455,20 Mrd. bis USD 742,30 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | KI-Rack-Stückzahlen 20 % unter dem Basisszenario; Arm-Anteil an neuen Hyperscale-Allzweckservern stagniert nahe dem heutigen Niveau | 455,20 | 16,83 % |
| Basis | Rack-Scale-KI behält Arm-Hosts; Arm erreicht Parität mit x86 bei neuen Hyperscale-Allzweck-Bereitstellungen | 610,58 | 20,31 % |
| Hoch | Merchant-Arm-CPUs gewinnen Unternehmens- und Colocation-Käufer; KI-Rack-Stückzahlen 15 % über dem Basisszenario | 742,30 | 22,68 % |
Der wichtigste Einflussfaktor ist die Wahl der Host-CPU in künftigen KI-Racks: Ein Wechsel der Beschleunigeranbieter zu x86-Hosts würde die Prognose stärker senken als jede Veränderung der Allzwecknachfrage.
Wettbewerbseinblicke: Wer führt den Markt für Arm-basierte Server an?
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
NVIDIA führt den Markt für Arm-basierte Server über seine Plattformen Grace und Vera an, die 69,6 % des Arm-Serverwerts von 2025 hosten (Schätzung von DC Market Insights, gemessen an der Herkunft der Host-CPU, nicht daran, wer den Server montiert). Arm-CPUs von Beschleunigeranbietern und kundenspezifische Arm-CPUs von Hyperscalern hosten zusammen 89,8 % des Werts. Hewlett Packard Enterprise und Supermicro verkaufen jeweils ein GB300-NVL72-Rack mit 36 Grace-CPUs. AWS, Google und Microsoft entwickeln eigene Arm-CPUs: Graviton5, Axion und Cobalt 200. Arm wurde 2026 mit der AGI CPU zum Chiplieferanten, während Ampere, inzwischen im Besitz von SoftBank, die Arm-CPUs für die A4-Instanzen von Oracle Cloud Infrastructure liefert. In China bedienen Huaweis Kunpeng und Alibabas Yitian 710, eine Armv9-kompatible CPU mit 128 Kernen, inländische Käufer. Fujitsu plant Serienauslieferungen seiner Arm-basierten Monaka im Jahr 2027, und Qualcomm entwickelt eine Rechenzentrums-CPU, die auf Innovationen seiner Arm-basierten Oryon-CPUs aufbaut.
Jüngste Entwicklungen
- Im Oktober 2024 brachte Microsoft virtuelle Maschinen auf Basis von Azure Cobalt 100 auf den Markt und gab ein bis zu 50 % besseres Preis-Leistungs-Verhältnis als bei seinen früheren Arm-basierten virtuellen Maschinen an (Quelle: Nachrichtenbericht von DatacenterDynamics).
- Im November 2025 schloss die SoftBank Group die Übernahme von Ampere Computing für USD 6,5 Mrd. ab (Quelle: Nachrichtenbericht von Nasdaq).
- Im November 2025 stellte Microsoft Azure Cobalt 200 vor, mit 132 aktiven Kernen in einem 3-nm-Prozess und einer Leistungssteigerung von 50 % gegenüber der Vorgängergeneration, wobei die allgemeine Verfügbarkeit für 2026 erwartet wird (Quelle: Nachrichtenbericht von DatacenterDynamics).
- Im Dezember 2025 brachte AWS Graviton5 mit 192 Kernen in einem einzigen Paket auf den Markt und gab an, dass Graviton im dritten Jahr in Folge mehr als die Hälfte seiner neuen CPU-Kapazität bereitgestellt hat (Quelle: Nachrichtenanalyse von Constellation Research).
- Im März 2026 gab NVIDIA bekannt, dass seine Vera-CPU mit 88 Kernen in die Serienproduktion gegangen ist, wobei CoreWeave plant, als erster Cloud-Anbieter sie als eigenständiges Produkt anzubieten (Quelle: Nachrichtenbericht von DatacenterDynamics).
- Im März 2026 brachte Arm die Arm AGI CPU auf den Markt, seine erste Rechenzentrums-CPU, mit bis zu 136 Neoverse-V3-Kernen, gemeinsam mit Meta entwickelt (Quelle: Nachrichtenbericht von DatacenterDynamics).
Wir verfolgen diese Markteinführungen, Transaktionen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Arm-basierte Server aufgebaut haben
DC Market Insights hat diesen Markt bottom-up aus Stückzahlen und Preisen aufgebaut, unter Verwendung der drei im Preisabschnitt gezeigten Bausteine für 2025. Die jährlichen Summen für 2020 bis 2035 wurden aus den installierten und angekündigten Arm-CPU-Generationen und dem Hochlauf der KI-Racks festgelegt. Stückzahlen und Preise sind Annahmen von DC Market Insights, keine veröffentlichten Zahlen, da kein Lieferant Arm-Serverumsätze separat ausweist. Das Modell verwendet daher Plausibilitätsgrenzen statt eines einzelnen Top-down-Abgleichs: (a) eine Obergrenze aus dem Markt für Rechenzentrumsserver von DC Market Insights mit USD 365,40 Mrd. im Jahr 2025, von dem der Markt für Arm-basierte Server 26,3 % ausmacht; (b) eine Obergrenze aus NVIDIAs Rechenzentrumsumsatz im Geschäftsjahr 2026 von USD 193,70 Mrd., von dem der Wert Arm-gehosteter KI-Racks von USD 68,40 Mrd. beim vollen Systemwert 35,3 % ausmacht; (c) Arms Angabe, dass sich seine Rechenzentrums-Lizenzgebühren im Quartal bis März 2026 und erneut im Quartal bis Juni 2026 gegenüber dem Vorjahr mehr als verdoppelt haben, was mit einem Wachstum von 149,0 % im Jahr 2025 und 74,8 % im Jahr 2026 vereinbar ist; und (d) Arms Aussage, dass es etwa die Hälfte der CPU-Rechenleistung bei den führenden Hyperscalern hält. Die Summe wurde nach 3 Servertypen, 4 Prozessorquellen, 3 Kernanzahlklassen, 3 Formfaktoren, 5 Endanwendern und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Die Länderwerte verteilen jede regionale Summe nach Ländergewichten. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Arithmetik, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Berücksichtigte Währung, Einheiten und Jahre
- 02Forschungsmethodik
- 2.1Bottom-up-Modell aus Stückzahl × Preis
- 2.2Plausibilitätsgrenzen und Quellen
- 2.3Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Wichtigste Ergebnisse
- 3.2Marktüberblick, 2025 und 2035
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preise
- 5.1Arm-Serverwert pro Einheit, 2025
- 5.2Wert von Rack-Scale-KI-Systemen
- 5.3Preise für Cloud-Instanzen
- 06Standards und Regulierung
- 6.1Arm SystemReady, BSA und SBSA
- 6.2EU-Ökodesign-Verordnung für Server
- 07Lieferkette
- 7.1Lizenzierung der Arm-Architektur
- 7.2CPU-Design und Foundry
- 7.3Servermontage und -integration
- 7.4Käufer und Bereitstellung
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber dem Vorjahr, 2021-2035
- 09Markt nach Servertyp
- 9.1KI- und beschleunigte Server
- 9.2Allzweckserver
- 9.3HPC- und Speicherserver
- 10Markt nach Prozessorquelle
- 10.1Arm-CPUs von Beschleunigeranbietern
- 10.2Kundenspezifische Arm-CPUs von Hyperscalern
- 10.3Merchant-Arm-CPUs
- 10.4Chinesische inländische Arm-CPUs
- 11Markt nach Kernanzahl
- 11.1Bis zu 64 Kerne
- 11.265 bis 128 Kerne
- 11.3Über 128 Kerne
- 12Markt nach Formfaktor
- 12.1Integrierte Rack-Scale-Systeme
- 12.2Standard-Rackserver
- 12.3Multi-Node- und Blade-Server
- 13Markt nach Endanwender
- 13.1Hyperscale-Cloud-Anbieter
- 13.2GPU- und Neocloud-Anbieter
- 13.3Unternehmen
- 13.4Behörden und Forschung
- 13.5Telekommunikations- und sonstige Dienstanbieter
- 14DC Exklusiv: Matrix aus Prozessorquelle × Käufer
- 14.1Matrix, 2025
- 14.2Modell-Inputs
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Singapur)
- 15.3Europa (Deutschland, Vereinigtes Königreich, Frankreich)
- 15.4Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 15.5Lateinamerika (Brasilien)
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionaler Anteil, 2025 und 2035
- 17.2Regionale CAGR, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktführerschaft nach CPU-Quelle
- 19.2Serverhersteller und Integratoren
- 20Unternehmensprofile
- 20.1NVIDIA
- 20.2Amazon Web Services
- 20.3Microsoft
- 20.4Google
- 20.5Arm
- 20.6Ampere Computing
- 20.7Huawei
- 20.8Alibaba Cloud
- 20.9Fujitsu
- 20.10Qualcomm
- 20.11Hewlett Packard Enterprise
- 20.12Supermicro
- 20.13Oracle
- 21Jüngste Entwicklungen
- 21.1Markteinführungen, 2024-2026
- 21.2Übernahmen
- 22Empfehlungen der Analysten
- 22.1Für Serverkäufer
- 22.2Für CPU- und Serverlieferanten
- 22.3Für Investoren
- Abb. 1Größe des Markts für Arm-basierte Server, 2020-2035
- Abb. 2Markt für Arm-basierte Server nach Prozessorquelle, 2025 und 2035
- Abb. 3Markt für Arm-basierte Server nach Servertyp, 2025 und 2035
- Abb. 4Markt für Arm-basierte Server nach Region, 2025 und 2035
- Abb. 5Matrix aus Prozessorquelle × Endanwender, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Arm-Serverwert pro Einheit, 2025
- Tabelle 3Markt nach Servertyp, 2025 und 2035
- Tabelle 4Markt nach Prozessorquelle, 2025 und 2035
- Tabelle 5Markt nach Kernanzahl, 2025 und 2035
- Tabelle 6Markt nach Formfaktor, 2025 und 2035
- Tabelle 7Markt nach Endanwender, 2025 und 2035
- Tabelle 8Matrix aus Prozessorquelle × Endanwender, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 96,10 Mrd. im Jahr 2025, mit einem Anstieg auf USD 610,58 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 3,20 Mrd.
20,31 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 97,48 % pro Jahr schneller, da Hyperscaler kundenspezifische Arm-Chips einführten und Arm-gehostete KI-Racks ausgebaut wurden (Schätzung von DC Market Insights).
KI- und beschleunigte Server mit USD 68,40 Mrd. bzw. 71,2 % des Werts von 2025, die um 20,79 % pro Jahr auf USD 452,30 Mrd. bis 2035 wachsen.
Server auf Basis von Merchant-Arm-CPUs wachsen am schnellsten mit 27,54 % pro Jahr, von USD 4,62 Mrd. im Jahr 2025 auf USD 52,60 Mrd. bis 2035, da Arm und Ampere CPUs an Käufer ohne eigene Chip-Teams verkaufen.
Rund USD 12.500 für einen kundenspezifischen Arm-Server eines Hyperscalers und USD 13.000 für einen Merchant- oder chinesischen inländischen Arm-Server im Jahr 2025 sowie rund USD 3,20 Mio. pro Rack-Scale-KI-System mit 72 GPUs (Schätzungen von DC Market Insights).
Nordamerika mit USD 53,62 Mrd. bzw. 55,8 % des Werts von 2025. Der Nahe Osten und Afrika wächst am schnellsten mit 23,76 % pro Jahr.
NVIDIAs Plattformen Grace und Vera hosten 69,6 % des Arm-Serverwerts von 2025 (Schätzung von DC Market Insights). AWS, Microsoft, Google, Arm, Ampere Computing, Huawei, Alibaba Cloud, Fujitsu, Qualcomm, Hewlett Packard Enterprise, Supermicro und Oracle konkurrieren ebenfalls oder bereiten neue Arm-CPUs vor.
USD 48,53 Mrd. in den Vereinigten Staaten bzw. 50,5 % der Ausgaben von 2025, gefolgt von China mit USD 11,92 Mrd. Indien wächst am schnellsten mit 26,13 % pro Jahr (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.