
Markt für Rechenzentrums-Chips: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Chips: 2025 lag das Marktvolumen bei USD 314.87 Mrd.; bis 2035 soll es bei einer CAGR von 12.49 % auf USD 1,021.48 Mrd. steigen. Auf North America entfallen 54.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen und Kernaussagen
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Chipwertanalyse
- 06Normen und Regulierung
- 07Markt für Rechenzentrums-Chips nach Chiptyp
- 08Markt für Rechenzentrums-Chips nach Workload
- 09Markt für Rechenzentrums-Chips nach Endanwender
- 10Markt für Rechenzentrums-Chips nach Designmodell
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America54.8%
- Asia Pacific27.6%
- Europe10.9%
- Latin America2.3%
- Middle East and Africa4.4%
Profilierte Unternehmen
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics (South Korea)
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
- Texas Instruments Incorporated
Vollständige Analyse
Der Markt für Rechenzentrums-Chips wird 2026 auf 488,28 Mrd. USD beziffert und soll bis 2035 auf 1.021,48 Mrd. USD wachsen, ausgehend von 314,87 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 12,49 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was 2026 die Umsätze bewegt, ist der Speicher ebenso sehr wie die Rechenleistung: Beschleunigersysteme im Rack-Maßstab werden mit gestapeltem High Bandwidth Memory (HBM) ausgeliefert, und Micron Technology meldete am 30. September 2026 für das Geschäftsjahr 2026 einen Umsatz von 133,19 Mrd. USD, davon allein 54,23 Mrd. USD im vierten Quartal (Quelle: Micron-Meldung an die US-Börsenaufsicht SEC). Das Ereignis, auf dem die Prognose aufbaut, ist die Vereinbarung vom 6. Oktober 2025, nach der AMD und OpenAI AMD-Instinct-GPUs mit 6 Gigawatt installieren werden, das erste Gigawatt im zweiten Halbjahr 2026 (Quelle: AMD-Pressemitteilung). Der Markt umfasst die Halbleiter, die in Server, Speichersysteme und Netzwerk-Switches von Rechenzentren verkauft werden, von Grafikprozessoren (GPUs) und kundenspezifischen anwendungsspezifischen integrierten Schaltungen (ASICs) bis zu Server-DRAM (Dynamic Random-Access Memory), Switch-Silizium und Leistungshalbleitern. Im Modell für 2025 ergeben 27,4 Millionen Server-Prozessoren (CPUs) zu einem Mischpreis von 1.136 USD je Stück 31,14 Mrd. USD, während Beschleuniger einschließlich HBM auf dem Package 169,77 Mrd. USD ausmachen. Netzwerk- und Interconnect-Chips wachsen mit 14,05 % pro Jahr am schnellsten, weil jeder neue KI-Cluster pro Beschleuniger zusätzliches Switch- und optisches Signalverarbeitungs-Silizium benötigt, und unter den Regionen wächst der Nahe Osten und Afrika dank saudischer und emiratischer Programme für souveräne KI mit 16,24 % pro Jahr am stärksten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Chips 2026?
DC Market Insights schätzt den Markt für Rechenzentrums-Chips 2026 auf 488,28 Mrd. USD, 55,07 % mehr als die 314,87 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 314,87 Mrd. USD
- Marktgröße 2026: 488,28 Mrd. USD
- Marktgröße 2030: 770,05 Mrd. USD
- Marktgröße 2035: 1.021,48 Mrd. USD
- CAGR 2025–2035: 12,49 % (unteres Szenario 9,95 %, oberes Szenario 14,46 %)
- Größter Chiptyp: GPUs und KI-Beschleuniger, 53,9 % des Werts 2025
- Am schnellsten wachsender Chiptyp: Netzwerk- und Interconnect-Chips, 14,05 % pro Jahr
- Führende Region: Nordamerika, 54,8 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 16,24 % pro Jahr
- Größtes Land: Vereinigte Staaten, 159,79 Mrd. USD im Jahr 2025
- Marktführer: NVIDIA, rund 46 % des Werts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Chipkäufer und -anbieter über 2026 wissen?
- Die Ausgaben steigen 2026 um 55,1 %, weil Beschleunigersysteme im Rack-Maßstab, HBM und KI-Netzwerktechnik in denselben Aufträgen gemeinsam ausgeliefert werden.
- Inferenz-Chips wachsen bis 2035 um 20,14 % pro Jahr, weil sinkende Kosten pro Token den Kundenkreis über einige wenige Modellentwickler hinaus erweitern.
- Kundenspezifisches Eigen-Silizium steigt von 16,6 % auf 29,7 % des Marktwerts, weil Cloud-Anbieter und OpenAI ihre eigenen Beschleuniger inzwischen gigawattweise beauftragen.
- Nach 2026 verlangsamt sich das Wachstum auf 8,55 % pro Jahr, weil die Netzkapazität und nicht das Chipangebot zur entscheidenden Grenze für neue Rechenzentrumshallen wird.
Zusammenfassung: Warum springen die Ausgaben für Rechenzentrums-Chips 2026 um 55,1 %?
Der globale Markt für Rechenzentrums-Chips wurde 2020 auf 99,30 Mrd. USD bewertet, erreichte 2025 314,87 Mrd. USD und wird bis 2035 voraussichtlich 1.021,48 Mrd. USD erreichen, bei einer CAGR von 12,49 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße Rechenzentrums-Chips 2025 | 314,87 Mrd. USD |
| Marktgröße Rechenzentrums-Chips 2026 | 488,28 Mrd. USD |
| Markt für Rechenzentrums-Chips, CAGR | 12,49 % |
| Marktgröße Rechenzentrums-Chips 2035 | 1.021,48 Mrd. USD |
Der Markt für Rechenzentrums-Chips wuchs zwischen 2020 und 2025 um 25,96 % pro Jahr. Das Wachstum verlief ungleichmäßig: 2023 legte der Markt nur um 9,0 % zu, als im Modell von DC Market Insights der geringere Wert der Speicherchips die erste Welle von KI-Beschleuniger-Aufträgen ausglich; 2024 sprang er dann um 70,5 % und 2025 um 33,9 %, als GPU-Cluster auf Campus-Größe anwuchsen. Allein NVIDIA meldete für das Geschäftsjahr 2026 einen Data-Center-Umsatz von 193,70 Mrd. USD, ein Plus von 68 % (Quelle: NVIDIA-Meldung an die US-Börsenaufsicht SEC).
DC Market Insights erwartet 2026 als das wachstumsstärkste Jahr des Jahrzehnts mit einem Anstieg um 55,1 % auf 488,28 Mrd. USD, da das erste Gigawatt aus der Vereinbarung zwischen AMD und OpenAI vom 6. Oktober 2025 und weitere Aufträge im Rack-Maßstab ausgeliefert werden. Danach verlangsamt sich das Wachstum bis 2035 auf 8,55 % pro Jahr, weil die Stromversorgung zur entscheidenden Grenze wird.

Marktabgrenzung: Welche Chips zählen, und wo verläuft die Grenze zum Rechenzentrumsmarkt?
Der Markt für Rechenzentrums-Chips umfasst alle zugekauften und selbst entwickelten Halbleiter, die in Servern, Speichersystemen und Netzwerk-Switches von Rechenzentren verbaut werden, bewertet auf Chip- oder Modulebene beim Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf 314,87 Mrd. USD.
Enthalten. GPUs und KI-Beschleuniger, einschließlich kundenspezifischer anwendungsspezifischer integrierter Schaltungen (ASICs) und der mit ihnen gepackten HBM-Stapel; Server-CPUs auf x86- und Arm-Architektur; Server-DRAM-Module, Enterprise-NAND-Flash-Speicher und Controller für Solid-State-Drives (SSDs); Switch-ASICs, Netzwerkkarten (NICs), Data Processing Units (DPUs), optische digitale Signalprozessoren (DSPs), Retimer und Serializer/Deserializer-Chips (SerDes); sowie weitere Chips wie Baseboard-Management-Controller (BMCs), Field-Programmable Gate Arrays (FPGAs), Power-Management- und Analogbausteine von Anbietern wie Texas Instruments Incorporated, Infineon Technologies und Monolithic Power Systems.
Ausgeschlossen. Komplette Server, Platinen, Gehäuse und Racks oberhalb des Werts der darin verbauten Chips, Software- und Supportverträge, Gehäuse optischer Transceiver und Laser, die als fertige Module verkauft werden, PC- und Smartphone-Chips sowie Edge-Geräte außerhalb von Rechenzentrumsgebäuden.
Wie die Segmente zusammenhängen. Die Aufteilung nach Chiptyp ist der primäre Schnitt und ergibt in Summe 314,87 Mrd. USD. Workload, Endanwender und Designmodell teilen dieselbe Summe neu auf. Die Werte für Beschleuniger stimmen mit dem Modell des Markts für Rechenzentrums-Beschleuniger von DC Market Insights überein, sodass beide Berichte nebeneinander gelesen werden können. Die Abgrenzung zum breiteren Rechenzentrumsmarkt ist einfach: Jener Bericht zählt komplette Anlagen, IT-Systeme und Dienstleistungen, während der Markt für Rechenzentrums-Chips nur das Silizium in den IT-Systemen erfasst; die hier genannten 314,87 Mrd. USD sind also Teil der Systemposition jenes Marktes.
Markttreiber: Warum steigen die Aufträge für Beschleuniger und Speicher auch 2026 weiter?
Beschleuniger, Speicher und Netzwerktechnik fügen dem Markt für Rechenzentrums-Chips 2026 einen Wert von 173,41 Mrd. USD hinzu. Drei Treiber erklären den Großteil davon: eine Beschleunigernachfrage, die sich beim Marktführer binnen eines Jahres mehr als verdoppelt hat, Liefervereinbarungen über mehrere Gigawatt, die Jahre vor der Auslieferung unterzeichnet werden, und eine Verlagerung der KI-Ausgaben vom Training zur Inferenz.
Ausgaben für Beschleuniger erreichen 169,77 Mrd. USD und 53,9 % des Marktes
GPUs und KI-Beschleuniger hatten 2025 einen Wert von 169,77 Mrd. USD und damit 53,9 % des Marktes für Rechenzentrums-Chips, nach 9,61 Mrd. USD im Jahr 2020. Die Nachfrage beschleunigt sich weiter: NVIDIA Corporation (NVIDIA) meldete für das zweite Quartal des Geschäftsjahres 2027 einen Data-Center-Umsatz von 89,00 Mrd. USD, 117 % mehr als ein Jahr zuvor, und stellte für das dritte Quartal einen Umsatz von 108,00 Mrd. USD (plus/minus 2 %) in Aussicht. Advanced Micro Devices (AMD) meldete für das zweite Quartal 2026 einen Umsatz im Segment Data Center von 6,70 Mrd. USD, ein Plus von 107 % gegenüber dem Vorjahr. DC Market Insights prognostiziert die Ausgaben für Beschleuniger bis 2035 auf 605,42 Mrd. USD; sie machen dann 59,3 % des Marktes aus.
Vereinbarungen im Gigawatt-Maßstab sichern Volumen bis 2029
Käufer beauftragen Chips heute in Gigawatt. Laut AMD vereinbarten AMD und OpenAI im Oktober 2025, AMD-Instinct-GPUs mit 6 Gigawatt über mehrere Produktgenerationen hinweg zu installieren; das erste Gigawatt mit MI450-GPUs soll im zweiten Halbjahr 2026 starten. Eine Woche später kündigten OpenAI und Broadcom eine Vereinbarung über 10 Gigawatt von OpenAI entwickelter Beschleuniger an; die Racks mit Beschleuniger- und Netzwerksystemen sollen im zweiten Halbjahr 2026 anlaufen und bis Ende 2029 vollständig installiert sein. DC Market Insights behandelt diese Vereinbarungen in den Prognosejahren 2026 bis 2029 als feste Nachfrage, weshalb das Wachstum bis 2029 über 8 % pro Jahr bleibt.
Inferenz überholt das Training und wächst um 20,14 % pro Jahr
KI-Inferenz-Chips hatten 2025 einen Wert von 77,14 Mrd. USD und damit 24,5 % des Marktes; DC Market Insights prognostiziert bis 2035 einen Wert von 483,16 Mrd. USD, wenn die Inferenz 47,3 % des Marktes für Rechenzentrums-Chips erreicht. Laut seiner Ergebnismeldung für das Geschäftsjahr 2026 beschreibt NVIDIA seine Rubin-Plattform als sechs neue Chips, die die Kosten pro Inferenz-Token gegenüber der Blackwell-Plattform um bis zum Zehnfachen senken sollen, und Qualcomm kündigte im Oktober 2025 seine Inferenzprodukte AI200 und AI250 für 2026 und 2027 an (Quelle: Qualcomm). Sinkende Kosten pro Token erweitern den Kundenkreis von einer Handvoll Modellentwickler auf jede Cloud, jedes Unternehmen und jede Behörde, die KI-Dienste betreibt.
Markttrends: Nehmen kundenspezifische ASICs und Arm-CPUs den zugekauften Chips Anteile ab?
Ja: Kundenspezifisches Silizium steigt bis 2035 von 16,6 % auf 29,7 % des Werts im Markt für Rechenzentrums-Chips, und der Markt bewegt sich hin zu kundenspezifischem Silizium, Arm-basierten CPUs und Systemen im Rack-Maßstab, in denen Speicher- und Netzwerkchips fast so schnell wachsen wie die Beschleuniger, die sie bedienen.
Kundenspezifisches Eigen-Silizium wächst von 16,6 % auf 29,7 % des Marktes
Von Cloud-Anbietern und KI-Entwicklern entworfene und mit Designpartnern und Auftragsfertigern gebaute kundenspezifische Chips hatten 2025 einen Wert von 52,27 Mrd. USD; DC Market Insights prognostiziert bis 2035 einen Wert von 303,38 Mrd. USD, eine CAGR von 19,23 %. Laut seiner Ergebnismitteilung für das Geschäftsjahr 2025 erwartete Broadcom, dass sich sein Umsatz mit KI-Halbleitern im ersten Quartal des Geschäftsjahres 2026 gegenüber dem Vorjahr auf 8,20 Mrd. USD verdoppelt, getrieben von kundenspezifischen KI-Beschleunigern und Ethernet-KI-Switches. Merchant-Silizium führt mit 83,4 % des Werts 2025 weiterhin, wächst aber mit 10,58 % pro Jahr langsamer.
Arm-Server-CPUs wachsen um 16,86 % pro Jahr
Arm-basierte Server-CPUs, darunter eigene Cloud-Prozessoren und die CPUs in GPU-Systemen im Rack-Maßstab, hatten 2025 einen Wert von 6,35 Mrd. USD, 20,4 % des Werts der Server-CPUs. DC Market Insights prognostiziert bis 2035 einen Wert von 30,16 Mrd. USD und einen Anteil von 42,1 % an den Server-CPUs. x86-CPUs bleiben mit 24,79 Mrd. USD im Jahr 2025 größer und wachsen um 5,28 % pro Jahr. Im September 2025 vereinbarte NVIDIA laut beiden Unternehmen eine Investition von 5 Mrd. USD in Intel, wobei Intel kundenspezifische Chips für die KI-Infrastrukturplattformen von NVIDIA fertigt; DC Market Insights wertet dies als Stütze für x86 in KI-Systemen im Rack-Maßstab.
Speicherbandbreite wird zum Engpass, und HBM4 hebt die Grenze an
Die Speicherbandbreite ist eine zentrale Designgrenze für Rechenzentrums-Beschleuniger, und Speicherchips machten 2025 21,7 % des Werts im Markt für Rechenzentrums-Chips aus. Der im April 2025 von der JEDEC Solid State Technology Association (JEDEC) veröffentlichte HBM4-Standard verdoppelt die unabhängigen Kanäle pro Stapel auf 32 und erreicht bis zu 2 TB/s pro Stapel. SK hynix Inc. (SK hynix) meldete, dass sich sein HBM-Umsatz 2025 mehr als verdoppelt hat, und das Ergebnis von Micron für das Geschäftsjahr 2026 von 133,19 Mrd. USD zeigt, wie stark sich die Speicherpreise 2026 bewegt haben (Quelle: Micron-Meldung an die SEC). Auf der Angebotsseite kündigte SK hynix im April 2024 seine Fabrik M15X in Cheongju (Südkorea) an, ein Werk für DRAM der nächsten Generation einschließlich HBM mit rund 5,3 Bio. KRW für den Erstbau und einer geplanten Fertigstellung im November 2025 (Quelle: SK hynix Newsroom). DC Market Insights rechnet HBM dem Wert der Beschleuniger zu; Server-DRAM ohne HBM macht 2025 60,5 % des Werts der Speicherchips aus.
Herausforderungen: Können Netzkapazität und Exportlizenzen die Chiplieferungen bremsen?
Stromversorgung und Exportkontrollen sind die beiden Beschränkungen, die nach Erwartung von DC Market Insights den Markt für Rechenzentrums-Chips nach dem Höhepunkt 2026 begrenzen und das Wachstum von 2026 bis 2035 auf 8,55 % pro Jahr halten.
Strombedarf von Rechenzentren soll bis 2030 auf 945 TWh steigen
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) Strom verbraucht haben, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Bedarf bis 2030 auf rund 945 TWh mehr als verdoppelt.
Exportkontrollen teilen den Markt in zwei Lieferketten
US-Exportkontrollen begrenzen, welche fortschrittlichen Chips nach China geliefert werden dürfen. Im Mai 2025 kündigte das US Bureau of Industry and Security (BIS) die Aufhebung der im Januar 2025 erlassenen AI Diffusion Rule an und veröffentlichte Leitlinien zu den Risiken der Nutzung fortschrittlicher Chips aus China, darunter bestimmte Huawei-Ascend-Chips. DC Market Insights modelliert China 2025 mit 40,06 Mrd. USD, 12,7 % des Marktes, und einem Wachstum von 11,89 % pro Jahr – langsamer als seine Rechenzentrumskapazität, weil DC Market Insights annimmt, dass einheimische Beschleuniger zu niedrigeren Preisen verkauft werden als exportbeschränkte Bauteile.
Marktchancen: Welche Chipkäufer und Netzwerk-Fabrics bringen bis 2035 den größten Mehrwert?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-Chips sind KI-Netzwerk-Silizium, das um 14,05 % pro Jahr wächst, und GPU- und Neocloud-Betreiber, die um 16,64 % pro Jahr wachsen.
KI-Netzwerk-Silizium erreicht bis 2035 118,64 Mrd. USD
Netzwerk- und Interconnect-Chips hatten 2025 einen Wert von 31,86 Mrd. USD; davon entfielen 12,39 Mrd. USD auf Switch-ASICs, 9,59 Mrd. USD auf NICs und DPUs und 9,88 Mrd. USD auf optische DSPs, Retimer und SerDes. Optische DSPs, Retimer und SerDes wachsen mit 15,89 % pro Jahr am schnellsten, weil DC Market Insights mit jeder schnelleren Verbindungsgeneration mehr Signalverarbeitungs-Silizium pro Port modelliert. Marvell Technology, ein Anbieter dieses Siliziums, meldete in seiner Ergebnismeldung für das Geschäftsjahr 2026 für das vierte Quartal einen Rechenzentrumsumsatz von 1,65 Mrd. USD bei einem Gesamtumsatz von 2,22 Mrd. USD.
GPU- und Neocloud-Betreiber wachsen um 16,64 % pro Jahr
Spezialisierte GPU-Cloud-Anbieter hielten 2025 9,6 % des Werts im Markt für Rechenzentrums-Chips, und DC Market Insights prognostiziert ihren Anteil bis 2035 auf 13,8 % – mehr als das Vierfache der Ausgaben von 2025. Programme für souveräne KI bieten einen zweiten Pool: Käufer aus Regierung und Forschung wachsen um 14,50 % pro Jahr und erreichen bis 2035 11,7 % des Marktes. Der Bericht zum Markt für Rechenzentrums-GPUs zeigt, wie diese Käufer ihre Beschleuniger beschaffen.
Preise: Wie viel Silizium steckt in einem KI-Server mit acht GPUs im Vergleich zu einem CPU-Server?
Ein KI-Server mit acht Beschleunigern enthält 2025 Chips im Wert von rund 225.990 USD, gegenüber rund 9.450 USD bei einem Standard-Server mit zwei Sockeln, laut Schätzungen von DC Market Insights auf Basis gemischter Verkaufspreise. Beschleuniger, die einschließlich HBM auf dem Package zu einem Mischpreis von 22.060 USD je Stück bewertet werden, machen 78,1 % des Chipwerts eines KI-Servers aus.
| Chipwert pro Server, 2025 (USD) | KI-Server (8 Beschleuniger) | Standard-Server (2 Sockel) |
|---|---|---|
| Beschleuniger | 176.480 | 0 |
| CPUs | 5.210 | 2.420 |
| Arbeitsspeicher und Speicher | 21.630 | 5.860 |
| Netzwerk | 19.380 | 760 |
| Sonstige Chips | 3.290 | 410 |
| Gesamt | 225.990 | 9.450 |
Ein KI-Server enthält damit etwa das 24-Fache des Chipwerts eines Standard-Servers. DC Market Insights erwartet, dass die Preise der Beschleuniger pro Recheneinheit mit jeder Generation sinken, während die Preise pro Chip steigen; der Wert pro Server steigt also weiter, auch wenn die Kosten pro Token fallen.
Normen und Regulierung: Wie prägen HBM4 und US-Exportregeln das Chipangebot?
Zwei Regelwerke prägen den Markt für Rechenzentrums-Chips am unmittelbarsten: die JEDEC-Speicherstandards, die HBM4 auf bis zu 2 TB/s pro Stapel festlegen, und die US-Exportkontrollen, die den Zugang zum chinesischen Markt mit einem Volumen von 40,06 Mrd. USD im Jahr 2025 bestimmen.
JEDEC JESD270-4 (HBM4). Der im April 2025 veröffentlichte JEDEC-Standard HBM4 arbeitet mit bis zu 8 Gb/s über eine 2048-Bit-Schnittstelle für bis zu 2 TB/s pro Stapel und unterstützt Stapel mit 4, 8, 12 und 16 Lagen aus 24-Gb- oder 32-Gb-Dies für bis zu 64 GB pro Stapel.
US-Exportkontrollen. Im Mai 2025 kündigte das US-Handelsministerium die Aufhebung der AI Diffusion Rule an und veröffentlichte Leitlinien zu den Risiken der Nutzung bestimmter Huawei-Ascend-Chips. Die Lizenzregeln für fortschrittliche Beschleuniger entscheiden darüber, wie viel des chinesischen Marktes US-Anbieter bedienen können.
Marktsegmentierung: Welcher Chiptyp, welcher Workload und welche Käufergruppe führen?
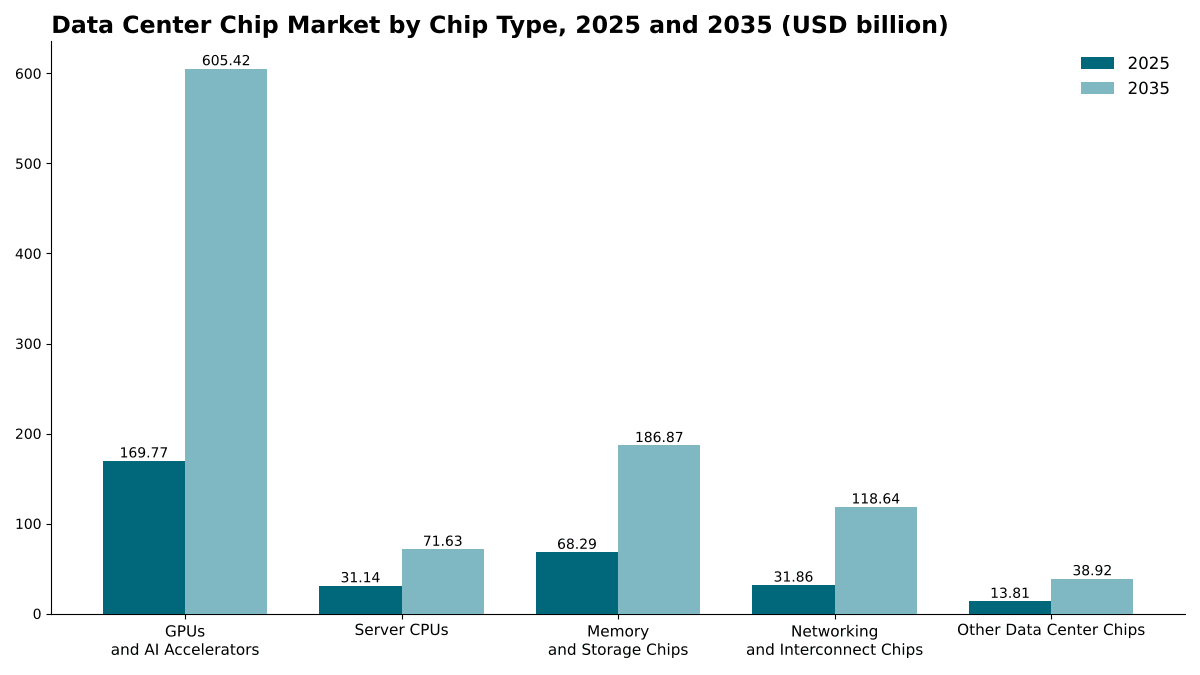
GPUs und KI-Beschleuniger führen den Markt für Rechenzentrums-Chips mit 53,9 % des Werts 2025 an, Hyperscale-Cloud-Anbieter führen unter den Käufern mit 58,2 %, und KI-Inferenz ist mit 20,14 % pro Jahr der am schnellsten wachsende Workload. Unter den Chiptypen sind Netzwerk- und Interconnect-Chips mit 14,05 % pro Jahr das am schnellsten wachsende Segment, knapp vor den Beschleunigern mit 13,56 %, weil Scale-up- und Scale-out-Fabrics schneller Switch- und Signalverarbeitungs-Silizium hinzufügen, als Cluster Beschleuniger hinzufügen.
Nach Chiptyp: GPUs und KI-Beschleuniger führen mit 53,9 %
| Chiptyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| GPUs und KI-Beschleuniger | 169,77 | 53,9 % | 605,42 | 13,56 % |
| Server-CPUs | 31,14 | 9,9 % | 71,63 | 8,69 % |
| Arbeitsspeicher- und Speicherchips | 68,29 | 21,7 % | 186,87 | 10,59 % |
| Netzwerk- und Interconnect-Chips | 31,86 | 10,1 % | 118,64 | 14,05 % |
| Sonstige Rechenzentrums-Chips | 13,81 | 4,4 % | 38,92 | 10,92 % |
Server-CPUs verlieren bis 2035 2,9 Prozentpunkte Anteil, weil das KI-Serverprofil von DC Market Insights acht Beschleuniger mit zwei CPUs kombiniert. Arbeitsspeicher- und Speicherchips teilen sich 2025 in 60,5 % Server-DRAM ohne HBM und 39,5 % Enterprise-NAND und SSD-Controller auf.
Nach Workload: KI-Training führt mit 38,0 %
| Workload | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| KI-Training | 119,65 | 38,0 % | 261,50 | 8,13 % |
| KI-Inferenz | 77,14 | 24,5 % | 483,16 | 20,14 % |
| Allgemeines Cloud- und Enterprise-Computing | 94,78 | 30,1 % | 216,55 | 8,61 % |
| HPC und Sonstiges | 23,30 | 7,4 % | 60,27 | 9,97 % |
Im Modell von DC Market Insights überholt die Inferenz das Training noch vor 2030. High-Performance Computing (HPC) für Wissenschaft und Technik wächst im Modell von DC Market Insights um 9,97 % pro Jahr, da sich wissenschaftliches Rechnen auf beschleunigte Systeme verlagert.
Nach Endanwender: Hyperscale-Cloud-Anbieter führen mit 58,2 %
| Endanwender | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 183,25 | 58,2 % | 581,23 | 12,24 % |
| GPU- und Neocloud-Anbieter | 30,23 | 9,6 % | 140,96 | 16,64 % |
| Unternehmen und Colocation | 70,53 | 22,4 % | 179,78 | 9,81 % |
| Regierung und Forschung | 30,86 | 9,8 % | 119,51 | 14,50 % |
Hyperscale-Cloud-Anbieter halten ihren Anteil bis 2035 bei rund 57 %, weil DC Market Insights ihnen sowohl zugekaufte GPUs als auch die meisten kundenspezifischen Beschleuniger zuordnet. Käufer aus Unternehmen und Colocation wachsen am langsamsten, da immer mehr Unternehmens-KI in Cloud- und Neocloud-Kapazität läuft.
Nach Designmodell: Merchant-Silizium führt mit 83,4 %
| Designmodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Merchant-Silizium | 262,60 | 83,4 % | 718,10 | 10,58 % |
| Kundenspezifisches Eigen-Silizium | 52,27 | 16,6 % | 303,38 | 19,23 % |
Kundenspezifische Beschleuniger, kundenspezifische Arm-CPUs und selbst entwickelte DPUs bilden den Großteil des kundenspezifischen Segments.
DC Exklusiv: Wer kauft welche Chips? Die Ausgabenmatrix 2025 nach Chiptyp und Käufergruppe
Mit 106,82 Mrd. USD im Jahr 2025 sind Beschleuniger bei Hyperscalern das größte einzelne Feld der Matrix und machen 33,9 % aller Ausgaben für Rechenzentrums-Chips aus.
| 2025, Mrd. USD | Hyperscale | GPU und Neocloud | Unternehmen und Colocation | Regierung und Forschung | Gesamt |
|---|---|---|---|---|---|
| GPUs und KI-Beschleuniger | 106,82 | 21,87 | 24,50 | 16,58 | 169,77 |
| Server-CPUs | 13,76 | 0,95 | 13,18 | 3,25 | 31,14 |
| Arbeitsspeicher- und Speicherchips | 36,71 | 3,80 | 21,15 | 6,63 | 68,29 |
| Netzwerk- und Interconnect-Chips | 19,42 | 2,95 | 6,48 | 3,01 | 31,86 |
| Sonstige Rechenzentrums-Chips | 6,54 | 0,66 | 5,22 | 1,39 | 13,81 |
| Gesamt | 183,25 | 30,23 | 70,53 | 30,86 | 314,87 |
GPU- und Neocloud-Anbieter geben 72,3 % ihres Chipbudgets für Beschleuniger aus, gegenüber 34,7 % bei Käufern aus Unternehmen und Colocation, die dennoch 42,3 % des gesamten Werts der Server-CPUs kaufen. Ein Anbieter, der vor allem CPUs und DRAM an Unternehmensrechenzentren verkauft, bedient damit die am langsamsten wachsende Käufergruppe, während Netzwerk-Silizium den KI-Fabrics von Hyperscalern und Neoclouds folgt.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen. Sie beruht auf 44 Eingangsgrößen: 5 Wertkurven für Chipfamilien (2020 bis 2035), 2 Chipwertprofile für Server, 4 Workload-Aufteilungen, 4 Käufer-Aufteilungen, 2 Aufteilungen nach Designmodell, 5 regionale Aufteilungen, 12 Ländergewichtungen, 7 Untersegment-Aufteilungen für CPUs, Speicher und Netzwerk sowie 3 Unternehmensangaben, die als Top-down-Abgleich dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Wo werden Rechenzentrums-Chips installiert, und welche Region wächst am schnellsten?
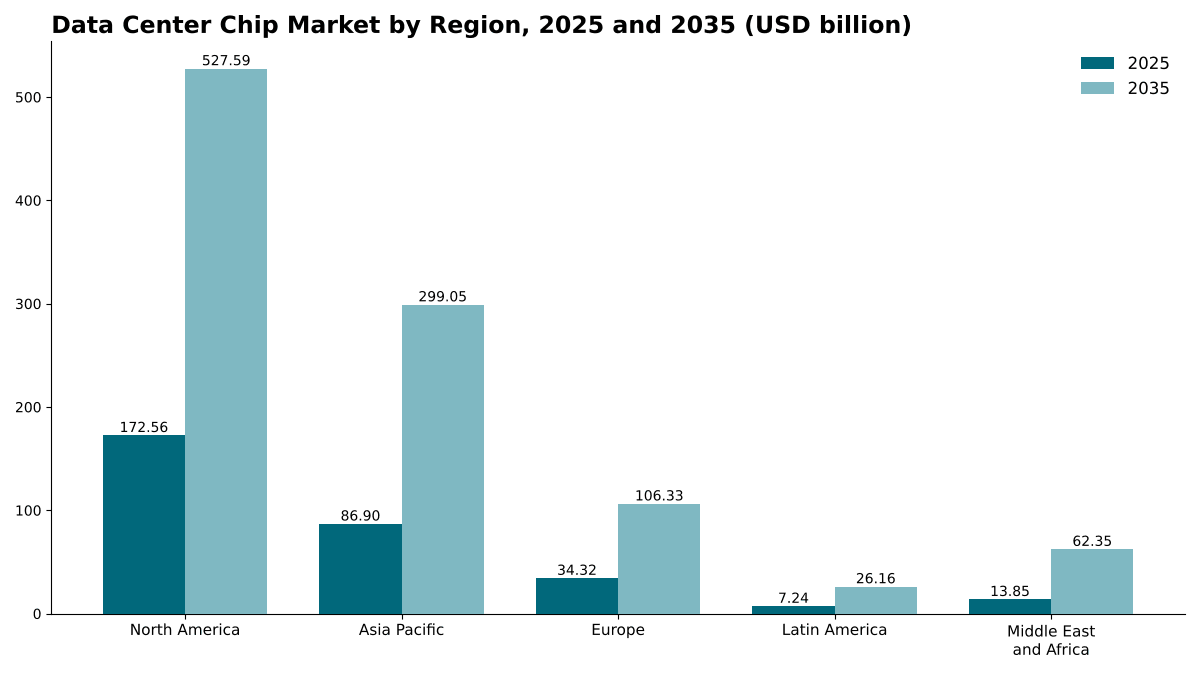
Nordamerika führt mit 54,8 % des Werts im Markt für Rechenzentrums-Chips 2025. Der Nahe Osten und Afrika ist mit 16,24 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass Programme für souveräne KI in Saudi-Arabien und den Vereinigten Arabischen Emiraten Beschleunigerkapazität von einer kleinen Basis aus aufbauen.
Nordamerika führt mit 54,8 % Anteil
Käufer in Nordamerika gaben 2025 172,56 Mrd. USD für Rechenzentrums-Chips aus, und DC Market Insights prognostiziert bis 2035 527,59 Mrd. USD, eine CAGR von 11,82 %. Die Internationale Energieagentur (IEA) schätzt, dass die Vereinigten Staaten 2024 45 % des weltweiten Stromverbrauchs von Rechenzentren auf sich vereinten, was den Vorsprung der Region bei installierter KI-Kapazität untermauert.
Asien-Pazifik hält 27,6 % Anteil
Asien-Pazifik hat 2025 einen Wert von 86,90 Mrd. USD und bis 2035 von 299,05 Mrd. USD, eine CAGR von 13,15 %. China ist der größte Markt der Region, während Indien, Japan, Südkorea und Australien außerhalb Chinas die meiste KI-Kapazität hinzufügen.
Europa hält 10,9 % Anteil
Europa hat 2025 einen Wert von 34,32 Mrd. USD und bis 2035 von 106,33 Mrd. USD, eine CAGR von 11,97 %.
Lateinamerika hält 2,3 % Anteil
Lateinamerika hat 2025 einen Wert von 7,24 Mrd. USD und bis 2035 von 26,16 Mrd. USD, eine CAGR von 13,71 %; im Modell von DC Market Insights entfällt der Großteil des Werts auf Brasilien und Mexiko.
Naher Osten und Afrika hält 4,4 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von 13,85 Mrd. USD und bis 2035 von 62,35 Mrd. USD – mit 16,24 % pro Jahr das stärkste Wachstum aller Regionen. Laut Qualcomm plant das saudische KI-Unternehmen Humain, Qualcomm-Systeme vom Typ AI200 und AI250 mit 200 Megawatt (MW) in Saudi-Arabien und an weiteren Standorten zu installieren.
Länderanalyse: Wie viel geben die Vereinigten Staaten, China und Indien für Rechenzentrums-Chips aus?
Die Vereinigten Staaten sind mit 159,79 Mrd. USD im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Chips und stehen für 50,7 % des weltweiten Werts, gefolgt von China mit 40,06 Mrd. USD (12,7 %) und Japan mit 12,51 Mrd. USD (4,0 %). Die 12 größten Länder vereinen 85,2 % der Ausgaben 2025 auf sich.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 159,79 | 50,7 % | 484,33 | 11,73 % |
| 2 | China | Asien-Pazifik | 40,06 | 12,7 % | 123,21 | 11,89 % |
| 3 | Japan | Asien-Pazifik | 12,51 | 4,0 % | 37,98 | 11,75 % |
| 4 | Kanada | Nordamerika | 10,53 | 3,3 % | 35,88 | 13,04 % |
| 5 | Deutschland | Europa | 7,58 | 2,4 % | 22,33 | 11,41 % |
| 6 | Vereinigtes Königreich | Europa | 7,34 | 2,3 % | 21,58 | 11,39 % |
| 7 | Indien | Asien-Pazifik | 6,69 | 2,1 % | 34,69 | 17,89 % |
| 8 | Südkorea | Asien-Pazifik | 6,26 | 2,0 % | 20,63 | 12,67 % |
| 9 | Australien | Asien-Pazifik | 4,87 | 1,5 % | 16,15 | 12,74 % |
| 10 | Frankreich | Europa | 4,56 | 1,4 % | 14,78 | 12,48 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 4,18 | 1,3 % | 20,95 | 17,49 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 3,75 | 1,2 % | 18,77 | 17,47 % |
Indien ist mit 17,89 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 17,49 % und den Vereinigten Arabischen Emiraten mit 17,47 %, da Hyperscale- und souveräne KI-Betreiber Beschleunigerkapazität außerhalb der etablierten Standorte aufbauen. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität für KI und konventionelle Anwendungen.
Prognoseszenarien: Was passiert, wenn die KI-Investitionen pausieren oder die Speicherpreise hoch bleiben?
Der Markt für Rechenzentrums-Chips erreicht im Basisszenario bis 2035 1.021,48 Mrd. USD, mit einer Spanne von 812,64 Mrd. USD bis 1.214,77 Mrd. USD zwischen dem unteren und dem oberen Szenario.
| Szenario | Annahme ab 2027 | 2035 (Mrd. USD) | CAGR 2025–2035 |
|---|---|---|---|
| Unteres Szenario | KI-Investitionen pausieren zwei Jahre lang; die Preise für Beschleuniger fallen schneller; Verzögerungen bei der Stromversorgung halten an | 812,64 | 9,95 % |
| Basisszenario | Die 6-Gigawatt-Vereinbarung von AMD und OpenAI und die 10-Gigawatt-Vereinbarung von OpenAI und Broadcom werden planmäßig umgesetzt; die Inferenz erreicht 47,3 % des Werts | 1.021,48 | 12,49 % |
| Oberes Szenario | Die Netzkapazität hält mit den angekündigten Campus-Projekten Schritt; HBM-Werke wie SK hynix M15X laufen planmäßig hoch; kundenspezifisches Silizium ergänzt die Nachfrage nach Merchant-Silizium, statt sie zu ersetzen | 1.214,77 | 14,46 % |
Das untere Szenario zeigt, wie eine Korrektur bei den KI-Investitionen aussieht: Gelieferte Gigawatt verzögern sich, Käufer strecken die Erneuerungszyklen ihrer Beschleuniger, und die Speicherpreise fallen von dem Niveau zurück, das hinter dem Ergebnis von Micron vom September 2026 steht. Das obere Szenario setzt voraus, dass Stromversorgung, Advanced Packaging und HBM-Angebot mit den 2025 unterzeichneten Vereinbarungen Schritt halten.
Wettbewerbsanalyse: Welchen Anteil am Wert der Rechenzentrums-Chips hält NVIDIA?
NVIDIA hält rund 46 % des Werts im Markt für Rechenzentrums-Chips 2025 (Schätzung von DC Market Insights), vor AMD, dessen 6-Gigawatt-Vereinbarung mit OpenAI vom Oktober 2025 der größte offengelegte Auftrag eines Herausforderers ist, sowie vor Broadcom, Intel und den drei HBM-Anbietern.
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics (Südkorea)
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
- Texas Instruments Incorporated
NVIDIA führt den Markt für Rechenzentrums-Chips mit rund 46 % des Werts 2025 an (Schätzung von DC Market Insights auf Basis seines Beschleuniger-, Netzwerk- und CPU-Siliziums, bewertet auf Chipebene im Verhältnis zum Markt von 314,87 Mrd. USD). In seiner Ergebnismeldung für das Geschäftsjahr 2026 meldete NVIDIA einen Umsatz von 215,90 Mrd. USD, davon 193,70 Mrd. USD Data-Center-Umsatz – eine Zahl, die auch Wert auf Systemebene außerhalb dieses Marktes enthält. AMD meldete in seiner Ergebnismitteilung für 2025 einen Jahresumsatz im Segment Data Center von 16,60 Mrd. USD, ein Plus von 32 %, getrieben von EPYC-Prozessoren und Instinct-GPUs, und Intel meldete für 2025 einen Umsatz im Bereich Data Center and AI von 16,90 Mrd. USD, ein Plus von 5 %, und im zweiten Quartal 2026 von 6,30 Mrd. USD, ein Plus von 59 % (Quelle: Intel-Ergebnismitteilung vom 23. Juli 2026). Broadcom meldete für das Geschäftsjahr 2025 einen Umsatz mit Halbleiterlösungen von 36,86 Mrd. USD, ein Plus von 22 %, und erklärte, dass kundenspezifische KI-Beschleuniger und Ethernet-KI-Switches seinen KI-Umsatz zu Beginn des Geschäftsjahres 2026 antreiben würden. Im Speicherbereich meldete Micron für das Geschäftsjahr 2025 einen Umsatz von 37,38 Mrd. USD und für das Geschäftsjahr 2026 von 133,19 Mrd. USD (Quelle: Micron-Meldungen an die SEC), und SK hynix meldete für 2025 einen Umsatz von 97,15 Bio. KRW (Quelle: SK hynix-Ergebnisse), wobei sein HBM-Werk M15X in Cheongju ab Ende 2025 zusätzliche Kapazität liefert. Samsung (Südkorea) ist der dritte Anbieter von HBM und Server-DRAM, und Texas Instruments Incorporated liefert Leistungs- und Analogchips für Serverplatinen.
Jüngste Entwicklungen: Welche Deals und Ergebnisse aus 2025 und 2026 haben die Chipnachfrage bewegt?
Sechs datierte Ereignisse von September 2025 bis September 2026 bestimmen den Sprung des Marktes für Rechenzentrums-Chips um 55,1 % im Jahr 2026.
- Im September 2025 vereinbarte NVIDIA eine Investition von 5 Mrd. USD in Intel zu 23,28 USD je Aktie, wobei Intel kundenspezifische Chips für die KI-Infrastrukturplattformen von NVIDIA fertigt (Quelle: Ankündigung von NVIDIA und Intel).
- Im Oktober 2025 kündigten AMD und OpenAI eine Vereinbarung über die Installation von AMD-Instinct-GPUs mit 6 Gigawatt an; das erste Gigawatt mit MI450-GPUs soll im zweiten Halbjahr 2026 starten (Quelle: AMD-Pressemitteilung).
- Im Oktober 2025 kündigten OpenAI und Broadcom eine Zusammenarbeit zur Installation von 10 Gigawatt von OpenAI entwickelter KI-Beschleuniger zwischen dem zweiten Halbjahr 2026 und Ende 2029 an (Quelle: OpenAI-Ankündigung).
- Im Februar 2026 meldete NVIDIA für das Geschäftsjahr 2026 einen Rekord-Data-Center-Umsatz von 193,70 Mrd. USD und hob die im Quartal vorgestellte Rubin-Plattform mit sechs Chips hervor (Quelle: NVIDIA-Meldung an die SEC).
- Im August 2026 meldete NVIDIA für das zweite Quartal des Geschäftsjahres 2027 einen Data-Center-Umsatz von 89,00 Mrd. USD und erklärte, dass Vera Rubin in voller Produktion sei (Quelle: NVIDIA-Meldung an die SEC).
- Im September 2026 meldete Micron Technology für das Geschäftsjahr 2026 einen Umsatz von 133,19 Mrd. USD und für das vierte Quartal von 54,23 Mrd. USD (Quelle: Micron-Meldung an die US-Börsenaufsicht SEC).
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Chips aus Stückzahlen und Preisen ermittelt hat
DC Market Insights hat diesen Markt bottom-up aus 5 Chipfamilien aufgebaut, jeweils mit Jahreswerten von 2020 bis 2035, berechnet als Stückzahl mal gemischtem Verkaufspreis: Beschleuniger mit HBM auf dem Package, Server-CPUs (rund 27,4 Millionen Einheiten zu einem Mischpreis von 1.136 USD im Jahr 2025), Server-DRAM und Enterprise-Flash, Netzwerk- und Interconnect-Chips sowie weitere Chips auf Platinenebene. Zwei Chipwertprofile für Server, eines für KI- und eines für Standard-Server, verknüpfen Stückzahlen mit dem Chipwert. Die Summe wurde nach 4 Workloads, 4 Endanwendern, 2 Designmodellen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe den Gesamtmarkt. Das Ergebnis wurde top-down mit dem jüngsten Jahresumsatz im Rechenzentrumsgeschäft von 3 börsennotierten Anbietern abgeglichen: NVIDIA, AMD und Intel meldeten in ihren jüngsten vollständigen Geschäftsjahren zusammen 227,20 Mrd. USD Rechenzentrumsumsatz, 72,2 % des modellierten Marktes, wobei Speicherhersteller, Broadcom, Marvell und kundenspezifisches Silizium den Großteil des Rests ausmachen. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichtungen für installierte und neue Kapazität.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Enthaltene und ausgeschlossene Chips
- 1.3Abgrenzung zum Rechenzentrumsmarkt
- 02Wichtige Marktkennzahlen und Kernaussagen
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Kernaussagen für 2026
- 03Zusammenfassung
- 3.1Marktgröße 2020, 2025, 2026 und 2035
- 3.2Wachstum 2023, 2024, 2025 und 2026
- 04Marktdynamik
- 4.1Treiber: Ausgaben für Beschleuniger erreichen 169,77 Mrd. USD
- 4.2Treiber: Vereinbarungen im Gigawatt-Maßstab sichern Volumen bis 2029
- 4.3Treiber: Inferenz wächst um 20,14 % pro Jahr
- 4.4Trend: Kundenspezifisches Eigen-Silizium wächst auf 29,7 %
- 4.5Trend: Arm-Server-CPUs wachsen um 16,86 % pro Jahr
- 4.6Trend: HBM4 und Speicherbandbreite
- 4.7Herausforderung: Strombedarf von Rechenzentren von 945 TWh bis 2030
- 4.8Herausforderung: Exportkontrollen
- 4.9Chance: KI-Netzwerk-Silizium
- 4.10Chance: GPU- und Neocloud-Betreiber
- 05Preis- und Chipwertanalyse
- 5.1Chipwert pro KI-Server, 2025
- 5.2Chipwert pro Standard-Server, 2025
- 06Normen und Regulierung
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2US-Exportkontrollen
- 07Markt für Rechenzentrums-Chips nach Chiptyp
- 7.1GPUs und KI-Beschleuniger
- 7.2Server-CPUs
- 7.3Arbeitsspeicher- und Speicherchips
- 7.4Netzwerk- und Interconnect-Chips
- 7.5Sonstige Rechenzentrums-Chips
- 08Markt für Rechenzentrums-Chips nach Workload
- 8.1KI-Training
- 8.2KI-Inferenz
- 8.3Allgemeines Cloud- und Enterprise-Computing
- 8.4HPC und Sonstiges
- 09Markt für Rechenzentrums-Chips nach Endanwender
- 9.1Hyperscale-Cloud-Anbieter
- 9.2GPU- und Neocloud-Anbieter
- 9.3Unternehmen und Colocation
- 9.4Regierung und Forschung
- 10Markt für Rechenzentrums-Chips nach Designmodell
- 10.1Merchant-Silizium
- 10.2Kundenspezifisches Eigen-Silizium
- 11DC Exklusiv: Ausgabenmatrix nach Chiptyp und Käufergruppe
- 11.1Ausgaben 2025 nach Chiptyp und Käufergruppe
- 11.2Modell-Eingangsgrößen (44)
- 12Markt für Rechenzentrums-Chips nach Region
- 12.1Nordamerika
- 12.2Asien-Pazifik
- 12.3Europa
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Japan
- 13.4Kanada
- 13.5Deutschland
- 13.6Vereinigtes Königreich
- 13.7Indien
- 13.8Südkorea
- 13.9Australien
- 13.10Frankreich
- 13.11Saudi-Arabien
- 13.12Vereinigte Arabische Emirate
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wettbewerbsanalyse
- 15.1NVIDIA
- 15.2AMD
- 15.3Intel
- 15.4Broadcom
- 15.5Marvell Technology
- 15.6SK hynix
- 15.7Samsung Electronics
- 15.8Micron Technology
- 15.9Qualcomm
- 15.10Google
- 15.11Amazon Web Services
- 15.12Microsoft
- 15.13Huawei
- 15.14Arm
- 15.15Astera Labs
- 15.16Ampere Computing
- 15.17Texas Instruments Incorporated
- 16Jüngste Entwicklungen
- 16.1NVIDIA und Intel, September 2025
- 16.2AMD und OpenAI, Oktober 2025
- 16.3OpenAI und Broadcom, Oktober 2025
- 16.4NVIDIA-Ergebnisse Geschäftsjahr 2026, Februar 2026
- 16.5NVIDIA zweites Quartal Geschäftsjahr 2027, August 2026
- 16.6Micron-Ergebnisse Geschäftsjahr 2026, September 2026
- 17Forschungsmethodik
- 17.1Bottom-up-Modell aus Stückzahl × Preis
- 17.2Top-down-Abgleich mit Anbieterumsätzen
- 17.3Länderzuordnung
- Abb. 1Marktgröße Rechenzentrums-Chips, 2020–2035
- Abb. 2Markt für Rechenzentrums-Chips nach Chiptyp, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-Chips nach Region, 2025 und 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Chipwert pro Server, 2025
- Tabelle 3Markt für Rechenzentrums-Chips nach Chiptyp, 2025 und 2035
- Tabelle 4Markt für Rechenzentrums-Chips nach Workload, 2025 und 2035
- Tabelle 5Markt für Rechenzentrums-Chips nach Endanwender, 2025 und 2035
- Tabelle 6Markt für Rechenzentrums-Chips nach Designmodell, 2025 und 2035
- Tabelle 7Ausgabenmatrix nach Chiptyp und Käufergruppe, 2025
- Tabelle 8Top 12 Länder, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
488,28 Mrd. USD im Jahr 2026, ein Plus von 55,1 % gegenüber 314,87 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 1.021,48 Mrd. USD erreichen, eine CAGR von 12,49 % ab 2025.
Um 12,49 % pro Jahr von 2025 bis 2035, nach 25,96 % pro Jahr zwischen 2020 und 2025. DC Market Insights erwartet für 2026 einen Sprung um 55,1 %, bevor sich das Wachstum bis 2035 bei 8,55 % pro Jahr einpendelt, weil die Netzkapazität neue Rechenzentrumshallen begrenzt.
GPUs und KI-Beschleuniger mit 169,77 Mrd. USD oder 53,9 % des Marktes im Jahr 2025. Netzwerk- und Interconnect-Chips sind mit 14,05 % pro Jahr der am schnellsten wachsende Chiptyp.
Rund 225.990 USD bei einem KI-Server mit acht Beschleunigern im Jahr 2025, gegenüber rund 9.450 USD bei einem Standard-Server mit zwei Sockeln, laut Schätzungen von DC Market Insights – also etwa 24-mal so viel Silizium.
Micron meldete für das Geschäftsjahr 2026 einen Umsatz von 133,19 Mrd. USD, davon 54,23 Mrd. USD im vierten Quartal, da KI-Systeme im Rack-Maßstab große Mengen an HBM und Server-DRAM aufnahmen. Speicherchips machten 2025 21,7 % des Werts im Markt für Rechenzentrums-Chips aus.
Nordamerika mit 172,56 Mrd. USD oder 54,8 % des Werts 2025. Der Nahe Osten und Afrika wächst dank saudischer und emiratischer Programme für souveräne KI mit 16,24 % pro Jahr am schnellsten.
NVIDIA führt mit rund 46 % des Werts 2025 (Schätzung von DC Market Insights). Im Wettbewerb stehen außerdem AMD, Intel, Broadcom, Marvell Technology, SK hynix, Samsung Electronics, Micron Technology, Qualcomm, Google, Amazon Web Services, Microsoft, Huawei, Arm und Astera Labs.
Um 19,23 % pro Jahr, von 52,27 Mrd. USD im Jahr 2025 auf 303,38 Mrd. USD bis 2035; dann erreicht kundenspezifisches Eigen-Silizium 29,7 % des Marktes für Rechenzentrums-Chips.
Die Vereinigten Staaten mit 159,79 Mrd. USD oder 50,7 % der Ausgaben 2025, gefolgt von China mit 40,06 Mrd. USD. Indien wächst unter den großen Ländermärkten mit 17,89 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Die 314,87 Mrd. USD an Chipwert des Jahres 2025 sind Teil der Systemposition des breiteren Rechenzentrumsmarkts, der zusätzlich Anlagen, komplette Server und Dienstleistungen erfasst. Dieser Markt zählt nur die Halbleiter beim Erstverkauf.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.