
Mercato dei server basati su Arm: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
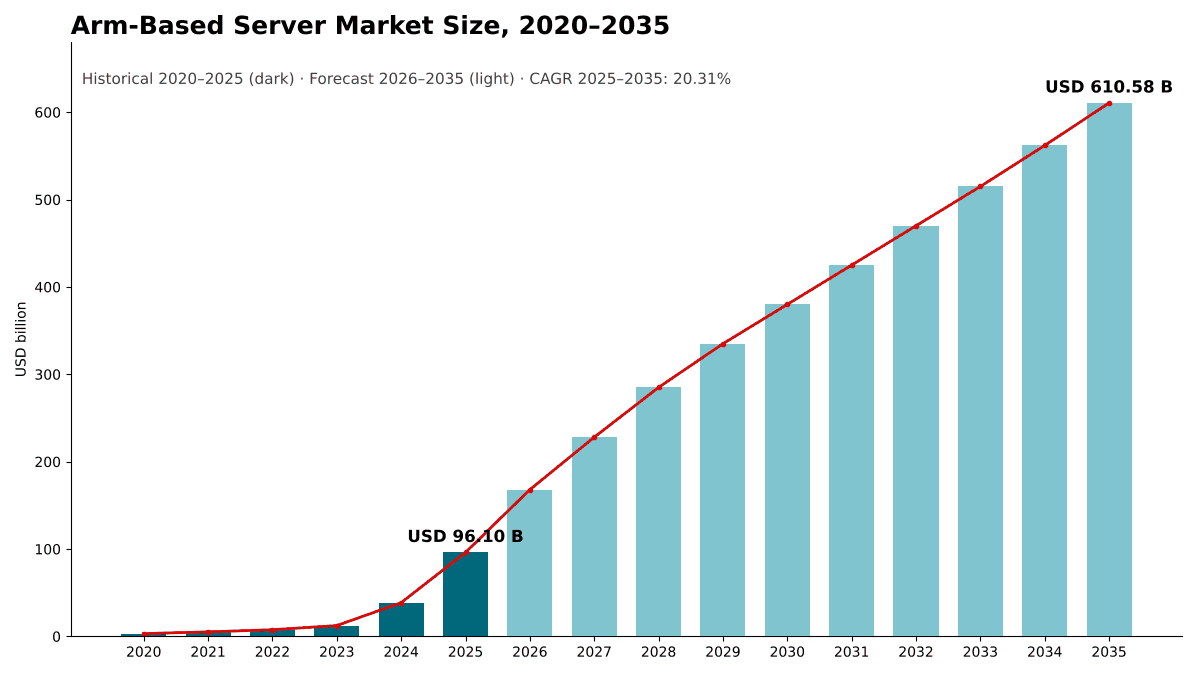
Nel 2025 il valore del Mercato dei server basati su Arm era pari a USD 96.10 miliardi; si prevede che raggiunga USD 610.58 miliardi entro il 2035, con un CAGR del 20.31%. North America rappresenta 55.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e normative
- 07Catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per tipo di server
- 10Mercato per origine del processore
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- North America55.8%
- Asia Pacific26.4%
- Europe11.2%
- Middle East and Africa4.1%
- Latin America2.5%
Aziende analizzate
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
Analisi completa
Il mercato dei server basati su Arm comprende i server la cui unità di elaborazione centrale (CPU) host utilizza il set di istruzioni Arm, dai server cloud hyperscale costruiti su chip Arm personalizzati ai sistemi AI rack-scale che abbinano CPU Arm a unità di elaborazione grafica (GPU). DC Market Insights valuta il mercato globale dei server basati su Arm a USD 96,10 miliardi nel 2025 e prevede USD 610,58 miliardi entro il 2035, con un CAGR del 20,31%. Il valore 2025 è costruito a partire da unità e prezzi: circa 21.375 sistemi AI rack-scale equivalenti a un rack da 72 GPU a circa USD 3,20 milioni ciascuno generano USD 68,40 miliardi, circa 1,55 milioni di server Arm personalizzati degli hyperscaler a USD 12.500 ciascuno aggiungono USD 19,38 miliardi e circa 0,64 milioni di server Arm merchant e domestici cinesi a USD 13.000 ciascuno aggiungono USD 8,32 miliardi. I server basati su CPU Arm merchant sono il segmento a crescita più rapida, al 27,54% all’anno, perché Arm e Ampere vendono ora CPU Arm per server, e Fujitsu e Qualcomm ne stanno preparando di nuove, per acquirenti che non progettano il proprio silicio; Medio Oriente e Africa sono la regione a crescita più rapida, al 23,76% all’anno, crescita che DC Market Insights attribuisce ai programmi di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti, che aggiungono sistemi rack-scale partendo da una base ridotta.
Sintesi
La dimensione del mercato globale dei server basati su Arm era valutata USD 3,20 miliardi nel 2020, ha raggiunto USD 96,10 miliardi nel 2025 e si prevede che raggiunga USD 610,58 miliardi entro il 2035, con un CAGR del 20,31% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei server basati su Arm 2025 | USD 96,10 miliardi |
| Mercato dei server basati su Arm, CAGR | 20,31% |
| Dimensione del mercato dei server basati su Arm 2035 | USD 610,58 miliardi |
Il mercato dei server basati su Arm è cresciuto del 97,48% all’anno tra il 2020 e il 2025. Nel modello di DC Market Insights, la crescita è arrivata in due ondate. La prima, dal 2020 al 2023, ha riguardato il calcolo cloud general-purpose su chip Arm personalizzati, e il mercato è salito da USD 3,20 miliardi a USD 12,38 miliardi. La seconda ondata, nel modello di DC Market Insights, è iniziata nel 2024 con i sistemi AI rack-scale che utilizzano CPU host Arm; il mercato ha raggiunto USD 38,60 miliardi nel 2024 e poi è cresciuto del 149,0% fino a USD 96,10 miliardi nel 2025.
DC Market Insights prevede una crescita più lenta ma ancora rapida dal 2026: 74,8% nel 2026, quando i sistemi rack-scale più recenti raggiungono i volumi pieni, per poi scendere al 13,4% nel 2030 e all’8,6% nel 2035, man mano che Arm si avvicina alla parità con x86 nelle nuove implementazioni hyperscale. Entro il 2030 il mercato raggiunge USD 380,00 miliardi. I risultati di Arm stessa sostengono la parte iniziale di questo percorso: Arm ha comunicato che le sue royalty data center sono più che raddoppiate su base annua nel quarto trimestre dell’esercizio 2026, il trimestre chiuso a marzo 2026 (Fonte: lettera agli azionisti di Arm depositata presso la US Securities and Exchange Commission), e sono di nuovo più che raddoppiate nel trimestre chiuso a giugno 2026.
Ambito del mercato: cosa comprende il mercato dei server basati su Arm?
Il mercato dei server basati su Arm comprende ogni server completo per data center la cui CPU host implementa l’architettura Arm, valutato alla prima vendita (o al costo di costruzione equivalente per i server che gli hyperscaler progettano e costruiscono per uso proprio) in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 96,10 miliardi nel 2025, circa il 26,3% del mercato dei server per data center, pari a USD 365,40 miliardi.
Incluso. Sistemi AI rack-scale in cui le CPU Arm ospitano gli acceleratori, come i rack costruiti attorno alle CPU NVIDIA Grace e Vera; server cloud general-purpose costruiti su chip Arm degli hyperscaler come AWS Graviton, Google Axion e Microsoft Azure Cobalt; server basati su CPU Arm merchant di Ampere, Arm, Fujitsu e altri; server basati su CPU Arm domestiche cinesi come Huawei Kunpeng e Alibaba Yitian; e server per il calcolo ad alte prestazioni (HPC) e di storage con host Arm. Viene conteggiato il valore completo del sistema, inclusi acceleratori, memoria, storage, networking interno al server e chassis.
Escluso. Server con CPU host x86, anche quando al loro interno si trova un’unità di elaborazione dati (DPU) basata su Arm o una scheda di rete smart; chip Arm venduti singolarmente; gateway edge e dispositivi al di fuori del data center; ricavi da noleggio di istanze cloud; software e supporto; e manodopera di installazione.
Come si combinano i segmenti. Tipo di server, origine del processore, numero di core, fattore di forma e utente finale suddividono ciascuno gli stessi USD 96,10 miliardi. Il numero di core si riferisce ai core di ciascun package CPU host.
Fattori trainanti: cosa spinge il mercato dei server basati su Arm?
Tre fattori spiegano la maggior parte della crescita del mercato dei server basati su Arm: le CPU host Arm all’interno dei sistemi AI rack-scale, che rappresentano USD 68,40 miliardi del valore 2025; il passaggio delle flotte general-purpose degli hyperscaler ai propri chip Arm; e migliori prestazioni per watt nelle sale dati con limiti di potenza.
I rack AI con host Arm rappresentano USD 68,40 miliardi, ovvero il 71,2% del valore 2025
Il principale fattore trainante è il sistema AI rack-scale. Un rack NVIDIA GB300 NVL72 combina 36 CPU Grace basate su Arm con 72 GPU Blackwell Ultra in un design rack-scale interamente raffreddato a liquido, con 2.592 core Arm Neoverse V2 per rack. DC Market Insights stima circa 21.375 rack di questa classe, misurati come equivalenti di rack da 72 GPU, a una media di USD 3,20 milioni ciascuno, per un valore di USD 68,40 miliardi nel 2025. NVIDIA ha riportato ricavi Data Center record per l’esercizio 2026 pari a USD 193,70 miliardi, in crescita del 68% (Fonte: risultati di NVIDIA depositati presso la US Securities and Exchange Commission), e il suo amministratore delegato, Jensen Huang, ha definito Grace Blackwell con NVLink “il re dell’inferenza oggi”. DC Market Insights prevede che i server Arm AI e accelerati crescano del 20,79% all’anno fino a USD 452,30 miliardi entro il 2035.
Gli hyperscaler spostano il calcolo general-purpose sui propri chip Arm
I cloud provider progettano ora le proprie CPU Arm e le implementano nelle flotte general-purpose. AWS ha dichiarato che Graviton ha alimentato più della metà della sua nuova capacità CPU per il terzo anno consecutivo e che il 98% dei suoi primi 1.000 clienti EC2 ha utilizzato Graviton. Google ha reso disponibili al pubblico le sue macchine virtuali C4A basate su Axion alla fine del 2024, e Microsoft ha lanciato le macchine virtuali Azure Cobalt 100 nell’ottobre 2024. Arm ha comunicato che la sua quota del calcolo CPU tra i principali hyperscaler è ora di circa il 50%. DC Market Insights valuta i server Arm personalizzati degli hyperscaler a USD 19,38 miliardi nel 2025, circa 1,55 milioni di server a USD 12.500 ciascuno, e prevede USD 160,40 miliardi entro il 2035, con un CAGR del 23,53%.
Le prestazioni per watt contano quando il limite è la potenza
In una sala dati con limiti di potenza, ogni watt risparmiato su un server general-purpose può essere destinato al calcolo AI. Google ha dichiarato che le sue istanze C4A offrono un rapporto prezzo/prestazioni migliore fino al 65% e un’efficienza energetica migliore fino al 60% rispetto alle istanze x86 dell’attuale generazione. Microsoft ha dichiarato che le macchine virtuali Cobalt 100 offrono un rapporto prezzo/prestazioni migliore fino al 50% rispetto alle sue precedenti macchine virtuali basate su Arm. Secondo Arm, dieci dei maggiori hyperscaler stanno sviluppando e implementando chip basati su Arm. DC Market Insights prevede che la migrazione guidata dall’efficienza porti i server Arm general-purpose da USD 24,90 miliardi nel 2025 a USD 140,10 miliardi entro il 2035.
Tendenze di mercato: come sta cambiando il server Arm?
Il mercato dei server basati su Arm si sta orientando verso un numero di core più elevato, CPU Arm autonome dei fornitori di acceleratori AI e la vendita di chip finiti da parte di Arm stessa. I server con più di 128 core per CPU crescono più rapidamente per numero di core, al 46,53% all’anno.
Il numero di core supera i 128 per socket
Le nuove CPU Arm per server superano ora i 128 core. AWS Graviton5 integra 192 core in un unico package, Microsoft Cobalt 200 ha 132 core attivi su un processo a 3 nm, la CPU Arm AGI offre fino a 136 core Neoverse V3 e Monaka di Fujitsu ha 144 core, con un chiplet di calcolo realizzato su un processo a 2 nm. DC Market Insights prevede che i server con più di 128 core per CPU crescano da USD 7,60 miliardi (7,9%) nel 2025 a USD 346,78 miliardi (56,8%) nel 2035, superando la classe da 65 a 128 core che oggi detiene l’85,7% del valore.
I fornitori di acceleratori AI vendono CPU Arm autonome
Le CPU host Arm progettate per i rack AI vengono ora vendute anche per il calcolo generico. La CPU Vera di NVIDIA, con 88 core Olympus personalizzati, è entrata in piena produzione a marzo 2026, e CoreWeave prevede di essere il primo cloud provider a offrire Vera come prodotto autonomo.
Arm passa da licenziante a fornitore di chip
A marzo 2026 Arm ha lanciato la CPU Arm AGI, la sua prima CPU per data center, sviluppata congiuntamente con Meta, con Cerebras, Cloudflare, F5, OpenAI, Positron, Rebellions, SAP e SK Telecom indicati come partner di lancio. Arm ha poi dichiarato che la domanda per la CPU AGI supera USD 2 miliardi, inclusi clienti negli Stati Uniti e in Cina. Le CPU Arm merchant valgono USD 4,62 miliardi di valore dei server nel 2025, e DC Market Insights prevede USD 52,60 miliardi entro il 2035.
Sfide di mercato: cosa frena il mercato dei server basati su Arm?
Il costo della migrazione del software e la dipendenza da pochi acquirenti molto grandi sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato dei server basati su Arm, che ricava il 60,6% del valore 2025 dai cloud provider hyperscale.
Il software aziendale presuppone ancora x86
DC Market Insights considera la certificazione del software il principale ostacolo al di fuori del cloud: le applicazioni aziendali devono essere portate, testate e supportate su Arm prima che gli acquirenti effettuino il passaggio. Le imprese rappresentano appena USD 9,40 miliardi (9,8%) del valore dei server Arm nel 2025, a fronte di USD 78,20 miliardi di spesa aziendale per tutti i tipi di server nel modello dei server di DC Market Insights. Gli standard firmware aiutano: Arm SystemReady definisce una base hardware minima per l’avvio dei sistemi operativi, con fasce per i server che utilizzano interfacce firmware standard. DC Market Insights prevede che la spesa aziendale per server Arm cresca più rapidamente tra gli utenti finali, al 25,66% all’anno, man mano che più fornitori di software certificano build per Arm.
La domanda dipende da pochi acquirenti
I cloud provider hyperscale e i provider GPU e neocloud rappresentano insieme il 78,9% del valore 2025. Una pausa nella spesa per l’AI da parte di una manciata di acquirenti ridurrebbe rapidamente gli ordini di rack.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dei server basati su Arm sono le CPU Arm merchant vendute ad acquirenti privi di propri team di progettazione di chip, in crescita del 27,54% all’anno, e i programmi di AI sovrana e governativi, in crescita del 21,60% all’anno.
Le CPU Arm merchant aprono il mercato oltre gli hyperscaler
Gli acquirenti al di fuori dei maggiori cloud provider hanno bisogno di CPU Arm da acquistare anziché da progettare. SoftBank ha completato l’acquisizione di Ampere Computing per USD 6,5 miliardi a novembre 2025. Oracle Cloud Infrastructure ha reso disponibili al pubblico a dicembre 2025 le sue istanze A4 basate su AmpereOne M a USD 0,0138 per OCPU-ora, con prestazioni per core migliori fino al 35%, a seconda del carico di lavoro, per i clienti che migrano da macchine virtuali basate su A2. Qualcomm ha dichiarato di sviluppare una CPU general-purpose per data center focalizzata sugli hyperscaler, basata sulle innovazioni delle sue CPU Oryon basate su Arm, e prevede che i ricavi inizino nell’esercizio 2028 se le sue trattative avanzate con un hyperscaler leader avranno successo. Fujitsu prevede le spedizioni in produzione di Monaka nel 2027.
Gli acquirenti governativi e della ricerca aggiungono USD 43,10 miliardi entro il 2035
Gli acquirenti governativi e della ricerca, inclusi laboratori nazionali, programmi di AI sovrana e centri HPC universitari, spendono USD 7,10 miliardi in server Arm nel 2025. DC Market Insights prevede USD 50,20 miliardi entro il 2035, un aumento di USD 43,10 miliardi, poiché i programmi nazionali di AI acquistano sistemi rack-scale e i centri HPC adottano CPU Arm con memoria ad alta larghezza di banda. Decisori politici e investitori possono approfondire il contesto più ampio nel report sul mercato dei chip per data center.
Prezzi: quanto costa un server basato su Arm?
Un server Arm general-purpose basato su un chip personalizzato di un hyperscaler costa circa USD 12.500 nel 2025, un server Arm merchant o domestico cinese circa USD 13.000 e un sistema AI rack-scale circa USD 3,20 milioni per equivalente di rack da 72 GPU. Si tratta di stime di DC Market Insights del valore del sistema alla prima vendita o al costo di costruzione equivalente.
| Input di costruzione 2025 | Unità | Valore medio per unità (USD) | Valore (miliardi di USD) |
|---|---|---|---|
| Sistemi AI rack-scale (equivalenti di rack da 72 GPU) | 21.375 rack | 3.200.000 | 68,40 |
| Server Arm personalizzati degli hyperscaler | 1,55 milioni | 12.500 | 19,38 |
| Server Arm merchant e domestici cinesi | 0,64 milioni | 13.000 | 8,32 |
| Totale | 96,10 |
I sistemi AI rack-scale concentrano la maggior parte del loro valore negli acceleratori, per cui il loro prezzo segue le generazioni di GPU anziché la CPU. Nel cloud, Oracle indica le sue istanze A4 a USD 0,0138 per OCPU-ora, dove una OCPU equivale a due core AmpereOne M.
Standard e normative: quali regole influenzano i server Arm?
Due insiemi di regole influenzano il mercato dei server basati su Arm: il programma di conformità Arm SystemReady, che definisce una base hardware minima per l’avvio dei sistemi operativi sui server Arm, e le norme sull’efficienza dei server come il regolamento dell’Unione europea sulla progettazione ecocompatibile.
Arm SystemReady. SystemReady si basa sulla Base System Architecture (BSA), che stabilisce un insieme minimo di requisiti hardware per l’avvio di un sistema operativo, e sul supplemento Server Base System Architecture (SBSA). La fascia SystemReady SR, che succede al precedente programma ServerReady, copre i server il cui firmware supporta la Unified Extensible Firmware Interface (UEFI) e l’Advanced Configuration and Power Interface (ACPI); la fascia LS è destinata agli hyperscaler che utilizzano il firmware LinuxBoot.
Progettazione ecocompatibile UE per i server. Il Regolamento (UE) 2019/424 della Commissione stabilisce requisiti di progettazione ecocompatibile per i server e i prodotti di archiviazione dati nell’Unione europea. Regole di questo tipo premiano più lavoro per watt.
Segmentazione del mercato: quale segmento guida il mercato dei server basati su Arm?
I server AI e accelerati guidano il mercato dei server basati su Arm con il 71,2% del valore 2025, le CPU Arm dei fornitori di acceleratori guidano per origine del processore con il 69,6% e i cloud provider hyperscale guidano tra gli acquirenti con il 60,6%. I server basati su CPU Arm merchant sono il segmento a crescita più rapida, al 27,54% all’anno, perché Arm e Ampere vendono ora CPU Arm per server ad acquirenti che non progettano i propri chip, e Fujitsu e Qualcomm ne stanno preparando di nuove.
Per tipo di server: i server AI e accelerati guidano con il 71,2%
| Tipo di server | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server AI e accelerati | 68,40 | 71,2% | 452,30 | 20,79% |
| Server general-purpose | 24,90 | 25,9% | 140,10 | 18,86% |
| Server HPC e di storage | 2,80 | 2,9% | 18,18 | 20,57% |
I server AI e accelerati detengono più di sette decimi del valore perché ogni sistema rack-scale costa quanto diverse centinaia di server general-purpose.
Per origine del processore: le CPU Arm dei fornitori di acceleratori guidano con il 69,6%
| Origine del processore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
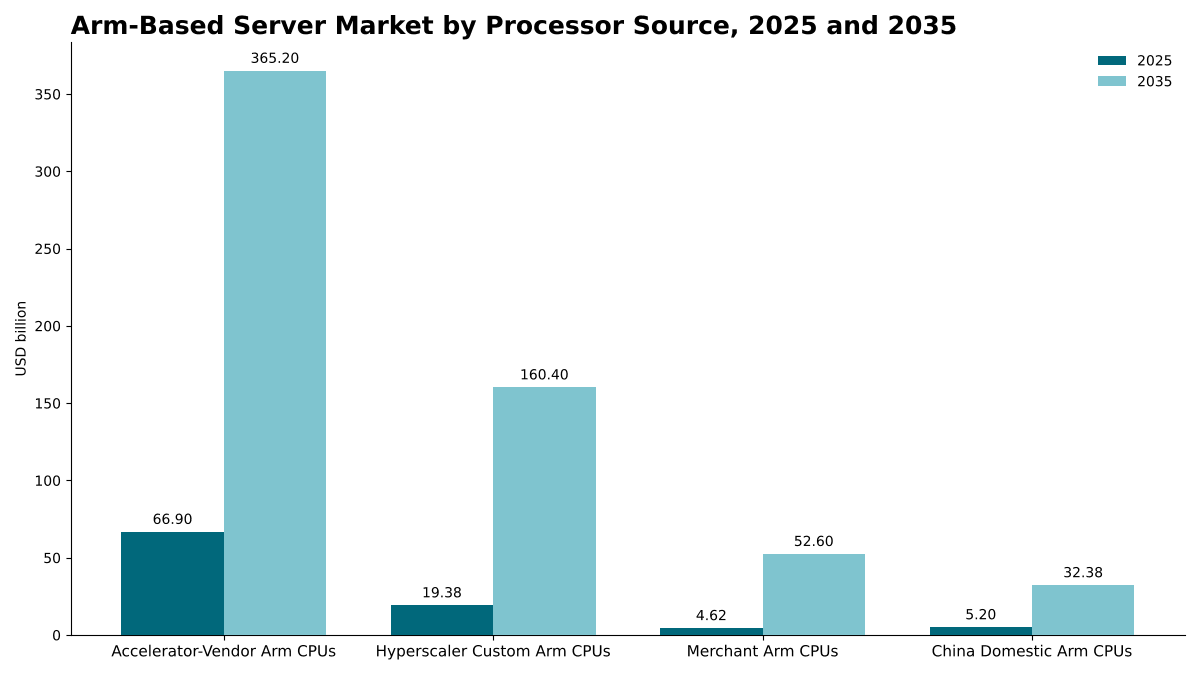
| CPU Arm dei fornitori di acceleratori | 66,90 | 69,6% | 365,20 | 18,50% |
| CPU Arm personalizzate degli hyperscaler | 19,38 | 20,2% | 160,40 | 23,53% |
| CPU Arm merchant | 4,62 | 4,8% | 52,60 | 27,54% |
| CPU Arm domestiche cinesi | 5,20 | 5,4% | 32,38 | 20,07% |
Le CPU Arm dei fornitori di acceleratori, principalmente NVIDIA Grace e Vera, ospitano la maggior parte dei rack AI; le CPU Arm personalizzate degli hyperscaler crescono del 23,53% all’anno.
Per numero di core: i server da 65 a 128 core guidano con l’85,7%
| Numero di core | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 64 core | 6,10 | 6,3% | 15,30 | 9,63% |
| Da 65 a 128 core | 82,40 | 85,7% | 248,50 | 11,67% |
| Oltre 128 core | 7,60 | 7,9% | 346,78 | 46,53% |
Grace, con 72 core per CPU, colloca la maggior parte del valore 2025 nella classe da 65 a 128 core.
Per fattore di forma: i sistemi integrati rack-scale guidano con il 67,4%
| Fattore di forma | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi integrati rack-scale | 64,80 | 67,4% | 402,30 | 20,03% |
| Server rack standard | 26,40 | 27,5% | 172,50 | 20,65% |
| Server multi-nodo e blade | 4,90 | 5,1% | 35,78 | 22,00% |
I server multi-nodo e blade crescono più rapidamente per fattore di forma, al 22,00% all’anno.
Per utente finale: i cloud provider hyperscale guidano con il 60,6%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud provider hyperscale | 58,20 | 60,6% | 342,10 | 19,38% |
| Provider GPU e neocloud | 17,60 | 18,3% | 96,50 | 18,55% |
| Imprese | 9,40 | 9,8% | 92,30 | 25,66% |
| Governo e ricerca | 7,10 | 7,4% | 50,20 | 21,60% |
| Telecomunicazioni e altri fornitori di servizi | 3,80 | 4,0% | 29,48 | 22,74% |
Le imprese crescono più rapidamente tra gli acquirenti, al 25,66% all’anno, partendo da una base ridotta, man mano che il supporto software si amplia.
Esclusiva DC: la matrice origine del processore × acquirente dei server Arm
Con USD 33,15 miliardi nel 2025, gli acquisti hyperscale di server basati su CPU Arm dei fornitori di acceleratori costituiscono la singola cella più grande della matrice e il 34,5% del mercato dei server basati su Arm. La matrice mostra di chi è la CPU Arm all’interno del server e chi lo acquista.
| 2025, miliardi di USD | CPU Arm dei fornitori di acceleratori | CPU Arm personalizzate degli hyperscaler | CPU Arm merchant | CPU Arm domestiche cinesi | Totale |
|---|---|---|---|---|---|
| Cloud provider hyperscale | 33,15 | 19,38 | 1,45 | 4,22 | 58,20 |
| Provider GPU e neocloud | 16,90 | 0,00 | 0,70 | 0,00 | 17,60 |
| Imprese | 7,40 | 0,00 | 1,45 | 0,55 | 9,40 |
| Governo e ricerca | 6,30 | 0,00 | 0,50 | 0,30 | 7,10 |
| Telecomunicazioni e altri fornitori di servizi | 3,15 | 0,00 | 0,52 | 0,13 | 3,80 |
| Totale | 66,90 | 19,38 | 4,62 | 5,20 | 96,10 |
Gli hyperscaler spendono il 33,3% del loro budget per server Arm in server basati sui propri chip, mentre ogni altro gruppo di acquirenti si affida a CPU Arm dei fornitori di acceleratori o merchant. I provider GPU e neocloud spendono il 96,0% del loro budget per server Arm in piattaforme dei fornitori di acceleratori, il che lega la loro spesa al ciclo di prodotto di un unico fornitore. Le imprese spendono il 15,4% in CPU Arm merchant, la quota merchant più alta tra tutti gli acquirenti.
La matrice è un modello di DC Market Insights, costruito a partire da 44 input: 16 totali di mercato annuali (dal 2020 al 2035), 3 blocchi di costruzione unità-prezzo per il 2025, 4 ripartizioni per origine del processore, 5 ripartizioni per utente finale, 3 ripartizioni per numero di core, 3 ripartizioni per fattore di forma, 5 ripartizioni regionali e 5 informazioni pubbliche utilizzate come verifiche dei limiti. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dei server basati su Arm?
Il Nord America guida il mercato dei server basati su Arm con il 55,8% del valore 2025, e Medio Oriente e Africa sono la regione a crescita più rapida, al 23,76% all’anno, crescita che DC Market Insights attribuisce ai programmi di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti, che aggiungono sistemi rack-scale partendo da una base ridotta.
Il Nord America guida con una quota del 55,8%
Gli acquirenti nordamericani hanno speso USD 53,62 miliardi in server Arm nel 2025, e si prevede che la regione raggiunga USD 318,40 miliardi nel 2035, con un CAGR del 19,50%. DC Market Insights attribuisce la maggior parte del valore della regione agli acquirenti di cloud hyperscale e di cloud GPU.
L’Asia-Pacifico detiene una quota del 26,4%
L’Asia-Pacifico vale USD 25,37 miliardi nel 2025 e USD 172,30 miliardi entro il 2035, con un CAGR del 21,11%. La Cina è il maggiore mercato dell’Asia-Pacifico, dove, nel modello di DC Market Insights, le CPU Huawei Kunpeng e Alibaba Yitian sostengono la maggior parte della domanda di server Arm; Giappone, India, Corea del Sud, Australia e Singapore aggiungono la maggior parte del resto.
L’Europa detiene una quota dell’11,2%
L’Europa vale USD 10,76 miliardi nel 2025 e USD 70,90 miliardi entro il 2035, con un CAGR del 20,75%. Le norme sulla progettazione ecocompatibile favoriscono i server general-purpose efficienti, e Germania, Regno Unito e Francia sono i maggiori mercati nazionali europei nell’allocazione di DC Market Insights.
Medio Oriente e Africa detengono una quota del 4,1% e crescono più rapidamente
Medio Oriente e Africa valgono USD 3,94 miliardi nel 2025 e USD 33,20 miliardi entro il 2035, con un CAGR del 23,76%. Arabia Saudita ed Emirati Arabi Uniti rappresentano più della metà del valore regionale, nell’allocazione di DC Market Insights, trainati dai programmi di AI sovrana.
L’America Latina detiene una quota del 2,5%
L’America Latina vale USD 2,41 miliardi nel 2025 e USD 15,78 miliardi entro il 2035, con un CAGR del 20,67%, guidata dal Brasile con il 45% del valore regionale nell’allocazione di DC Market Insights.
Analisi per paese: quali paesi acquistano più server basati su Arm?
Gli Stati Uniti sono il maggiore mercato nazionale per i server basati su Arm con USD 48,53 miliardi nel 2025, il 50,5% del valore globale, seguiti dalla Cina con USD 11,92 miliardi (12,4%) e dal Canada con USD 3,75 miliardi (3,9%). I 12 paesi più grandi rappresentano l’85,0% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 48,53 | 50,5% | 283,38 | 19,30% |
| 2 | Cina | Asia-Pacifico | 11,92 | 12,4% | 72,37 | 19,76% |
| 3 | Canada | Nord America | 3,75 | 3,9% | 24,84 | 20,80% |
| 4 | Giappone | Asia-Pacifico | 3,55 | 3,7% | 22,40 | 20,22% |
| 5 | Germania | Europa | 2,37 | 2,5% | 15,95 | 21,02% |
| 6 | Regno Unito | Europa | 2,21 | 2,3% | 14,18 | 20,45% |
| 7 | India | Asia-Pacifico | 2,03 | 2,1% | 20,68 | 26,13% |
| 8 | Corea del Sud | Asia-Pacifico | 1,90 | 2,0% | 13,78 | 21,90% |
| 9 | Francia | Europa | 1,61 | 1,7% | 10,99 | 21,15% |
| 10 | Australia | Asia-Pacifico | 1,52 | 1,6% | 10,68 | 21,51% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 1,14 | 1,2% | 10,62 | 24,98% |
| 12 | Singapore | Asia-Pacifico | 1,14 | 1,2% | 8,79 | 22,64% |
L’India è il mercato nazionale a crescita più rapida, al 26,13% all’anno, davanti all’Arabia Saudita al 24,98%, nell’allocazione di DC Market Insights, poiché entrambe aggiungono capacità Arm partendo da una base ridotta. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità cloud hyperscale e nelle implementazioni di sistemi AI.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dei server basati su Arm raggiunge USD 610,58 miliardi entro il 2035 nello scenario di base, con un intervallo compreso tra USD 455,20 miliardi e USD 742,30 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Volumi di rack AI inferiori del 20% rispetto allo scenario di base; la quota Arm dei nuovi server hyperscale general-purpose si ferma vicino al livello attuale | 455,20 | 16,83% |
| Base | L’AI rack-scale mantiene gli host Arm; Arm raggiunge la parità con x86 nelle nuove implementazioni hyperscale general-purpose | 610,58 | 20,31% |
| Alto | Le CPU Arm merchant conquistano gli acquirenti aziendali e di colocation; volumi di rack AI superiori del 15% rispetto allo scenario di base | 742,30 | 22,68% |
Il principale fattore di oscillazione è la scelta della CPU host nei futuri rack AI: un passaggio dei fornitori di acceleratori a host x86 ridurrebbe la previsione più di qualsiasi variazione della domanda general-purpose.
Analisi competitiva: chi guida il mercato dei server basati su Arm?
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
NVIDIA guida il mercato dei server basati su Arm attraverso le sue piattaforme Grace e Vera, che ospitano il 69,6% del valore dei server Arm nel 2025 (stima di DC Market Insights, misurata in base all’origine della CPU host, non in base a chi assembla il server). Le CPU Arm dei fornitori di acceleratori e quelle personalizzate degli hyperscaler ospitano insieme l’89,8% del valore. Hewlett Packard Enterprise e Supermicro vendono ciascuna un rack GB300 NVL72 con 36 CPU Grace. AWS, Google e Microsoft progettano le proprie CPU Arm: Graviton5, Axion e Cobalt 200. Arm è diventata fornitore di chip con la CPU AGI nel 2026, mentre Ampere, ora di proprietà di SoftBank, fornisce le CPU Arm utilizzate nelle istanze A4 di Oracle Cloud Infrastructure. In Cina, Kunpeng di Huawei e Yitian 710 di Alibaba, una CPU da 128 core compatibile con Armv9, servono gli acquirenti nazionali. Fujitsu prevede le spedizioni in produzione del suo Monaka basato su Arm nel 2027, e Qualcomm sta sviluppando una CPU per data center basata sulle innovazioni delle sue CPU Oryon basate su Arm.
Sviluppi recenti
- Nell’ottobre 2024 Microsoft ha lanciato le macchine virtuali basate su Azure Cobalt 100, dichiarando un rapporto prezzo/prestazioni migliore fino al 50% rispetto alle sue precedenti macchine virtuali basate su Arm (Fonte: articolo di DatacenterDynamics).
- Nel novembre 2025 SoftBank Group ha completato l’acquisizione di Ampere Computing per USD 6,5 miliardi (Fonte: articolo di Nasdaq).
- Nel novembre 2025 Microsoft ha presentato Azure Cobalt 200, con 132 core attivi su un processo a 3 nm e un aumento delle prestazioni del 50% rispetto alla generazione precedente, con disponibilità generale prevista nel 2026 (Fonte: articolo di DatacenterDynamics).
- Nel dicembre 2025 AWS ha lanciato Graviton5 con 192 core in un unico package e ha dichiarato che Graviton ha alimentato più della metà della sua nuova capacità CPU per il terzo anno consecutivo (Fonte: analisi di Constellation Research).
- Nel marzo 2026 NVIDIA ha dichiarato che la sua CPU Vera da 88 core era entrata in piena produzione, con CoreWeave intenzionata a essere il primo cloud provider a offrirla come prodotto autonomo (Fonte: articolo di DatacenterDynamics).
- Nel marzo 2026 Arm ha lanciato la CPU Arm AGI, la sua prima CPU per data center, con fino a 136 core Neoverse V3, sviluppata congiuntamente con Meta (Fonte: articolo di DatacenterDynamics).
Seguiamo questi lanci, accordi e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei server basati su Arm
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da unità e prezzi, utilizzando i tre blocchi di costruzione 2025 mostrati nella sezione sui prezzi. I totali annuali dal 2020 al 2035 sono stati definiti in base alle generazioni di CPU Arm installate e annunciate e alla crescita dei rack AI. Il numero di unità e i prezzi sono ipotesi di DC Market Insights, non dati comunicati, perché nessun fornitore riporta separatamente le vendite di server Arm. Il modello utilizza quindi verifiche dei limiti anziché un’unica corrispondenza top-down: (a) un tetto dato dal mercato dei server per data center di DC Market Insights, pari a USD 365,40 miliardi nel 2025, di cui il mercato dei server basati su Arm rappresenta il 26,3%; (b) un tetto dato dai ricavi Data Center di NVIDIA per l’esercizio 2026, pari a USD 193,70 miliardi, di cui il valore dei rack AI con host Arm, pari a USD 68,40 miliardi, rappresenta il 35,3% al valore completo del sistema; (c) la comunicazione di Arm secondo cui le sue royalty data center sono più che raddoppiate su base annua nel trimestre chiuso a marzo 2026 e di nuovo nel trimestre chiuso a giugno 2026, coerente con una crescita del 149,0% nel 2025 e del 74,8% nel 2026; e (d) la dichiarazione di Arm secondo cui detiene circa la metà del calcolo CPU tra i principali hyperscaler. Il totale è stato suddiviso per 3 tipi di server, 4 origini del processore, 3 classi di numero di core, 3 fattori di forma, 5 utenti finali e 5 regioni, e ogni ripartizione somma al totale del mercato. I valori per paese allocano ciascun totale regionale in base a pesi nazionali. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anni considerati
- 02Metodologia di ricerca
- 2.1Modello bottom-up unità × prezzo
- 2.2Verifiche dei limiti e fonti
- 2.3Ipotesi e limitazioni
- 03Sintesi
- 3.1Risultati principali
- 3.2Panoramica del mercato, 2025 e 2035
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Valore per unità dei server Arm, 2025
- 5.2Valore dei sistemi AI rack-scale
- 5.3Prezzi delle istanze cloud
- 06Standard e normative
- 6.1Arm SystemReady, BSA e SBSA
- 6.2Regolamento UE sulla progettazione ecocompatibile dei server
- 07Catena di approvvigionamento
- 7.1Licenze dell'architettura Arm
- 7.2Progettazione delle CPU e fonderia
- 7.3Assemblaggio e integrazione dei server
- 7.4Acquirenti e implementazione
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno, 2021-2035
- 09Mercato per tipo di server
- 9.1Server AI e accelerati
- 9.2Server general-purpose
- 9.3Server HPC e di storage
- 10Mercato per origine del processore
- 10.1CPU Arm dei fornitori di acceleratori
- 10.2CPU Arm personalizzate degli hyperscaler
- 10.3CPU Arm merchant
- 10.4CPU Arm domestiche cinesi
- 11Mercato per numero di core
- 11.1Fino a 64 core
- 11.2Da 65 a 128 core
- 11.3Oltre 128 core
- 12Mercato per fattore di forma
- 12.1Sistemi integrati rack-scale
- 12.2Server rack standard
- 12.3Server multi-nodo e blade
- 13Mercato per utente finale
- 13.1Cloud provider hyperscale
- 13.2Provider GPU e neocloud
- 13.3Imprese
- 13.4Governo e ricerca
- 13.5Telecomunicazioni e altri fornitori di servizi
- 14Esclusiva DC: matrice origine del processore × acquirente
- 14.1Matrice, 2025
- 14.2Input del modello
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia-Pacifico (Cina, Giappone, India, Corea del Sud, Australia, Singapore)
- 15.3Europa (Germania, Regno Unito, Francia)
- 15.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 15.5America Latina (Brasile)
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Paesi a crescita più rapida
- 17Sezioni trasversali regionali
- 17.1Quota regionale, 2025 e 2035
- 17.2CAGR regionale, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario di base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Leadership di mercato per origine della CPU
- 19.2Produttori e integratori di server
- 20Profili aziendali
- 20.1NVIDIA
- 20.2Amazon Web Services
- 20.3Microsoft
- 20.4Google
- 20.5Arm
- 20.6Ampere Computing
- 20.7Huawei
- 20.8Alibaba Cloud
- 20.9Fujitsu
- 20.10Qualcomm
- 20.11Hewlett Packard Enterprise
- 20.12Supermicro
- 20.13Oracle
- 21Sviluppi recenti
- 21.1Lanci, 2024-2026
- 21.2Acquisizioni
- 22Raccomandazioni degli analisti
- 22.1Per gli acquirenti di server
- 22.2Per i fornitori di CPU e server
- 22.3Per gli investitori
- Fig. 1Dimensione del mercato dei server basati su Arm, 2020-2035
- Fig. 2Mercato dei server basati su Arm per origine del processore, 2025 e 2035
- Fig. 3Mercato dei server basati su Arm per tipo di server, 2025 e 2035
- Fig. 4Mercato dei server basati su Arm per regione, 2025 e 2035
- Fig. 5Matrice origine del processore × utente finale, 2025
- Tabella 1Attributi del report
- Tabella 2Valore per unità dei server Arm, 2025
- Tabella 3Mercato per tipo di server, 2025 e 2035
- Tabella 4Mercato per origine del processore, 2025 e 2035
- Tabella 5Mercato per numero di core, 2025 e 2035
- Tabella 6Mercato per fattore di forma, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Matrice origine del processore × utente finale, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 96,10 miliardi nel 2025, in crescita fino a USD 610,58 miliardi entro il 2035. DC Market Insights stima il mercato a USD 3,20 miliardi nel 2020.
Del 20,31% all’anno dal 2025 al 2035. La crescita è stata più rapida, pari al 97,48% all’anno, tra il 2020 e il 2025, quando gli hyperscaler hanno adottato chip Arm personalizzati e i rack AI con host Arm sono cresciuti di scala (stima di DC Market Insights).
I server AI e accelerati, con USD 68,40 miliardi, ovvero il 71,2% del valore 2025, in crescita del 20,79% all’anno fino a USD 452,30 miliardi entro il 2035.
I server basati su CPU Arm merchant crescono più rapidamente, al 27,54% all’anno, da USD 4,62 miliardi nel 2025 a USD 52,60 miliardi entro il 2035, poiché Arm e Ampere vendono CPU ad acquirenti privi di propri team di progettazione di chip.
Circa USD 12.500 per un server Arm personalizzato di un hyperscaler e USD 13.000 per un server Arm merchant o cinese domestico nel 2025, e circa USD 3,20 milioni per un sistema AI rack-scale da 72 GPU (stime di DC Market Insights).
Il Nord America, con USD 53,62 miliardi, ovvero il 55,8% del valore 2025. Medio Oriente e Africa crescono più rapidamente, al 23,76% all’anno.
Le piattaforme Grace e Vera di NVIDIA ospitano il 69,6% del valore dei server Arm nel 2025 (stima di DC Market Insights). Anche AWS, Microsoft, Google, Arm, Ampere Computing, Huawei, Alibaba Cloud, Fujitsu, Qualcomm, Hewlett Packard Enterprise, Supermicro e Oracle competono o stanno preparando nuove CPU Arm.
USD 48,53 miliardi negli Stati Uniti, ovvero il 50,5% della spesa 2025, seguiti dalla Cina con USD 11,92 miliardi. L’India cresce più rapidamente, al 26,13% all’anno (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.