
Markt für Rechenzentrums-Blade-Server: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Blade-Server: 2025 lag das Marktvolumen bei USD 14.43 Mrd.; bis 2035 soll es bei einer CAGR von 7.79 % auf USD 30.55 Mrd. steigen. Auf North America entfallen 41.7% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Technologie
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Blade-Typ
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Regionale Analyse
- North America41.7%
- Asia Pacific26.1%
- Europe25%
- Latin America3.8%
- Middle East and Africa3.5%
Profilierte Unternehmen
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
Vollständige Analyse
Der Markt für Rechenzentrums-Blade-Server umfasst Compute-Blades, die in einem gemeinsamen Chassis betrieben werden, zusammen mit den dazu verkauften Blade-Chassis, Gehäusen, Interconnect-Modulen und Management-Modulen für Unternehmens-, Cloud-, Telekommunikations- und Supercomputing-Rechenzentren. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Blade-Server im Jahr 2025 mit USD 14,43 Mrd. und prognostiziert bis 2035 USD 30,55 Mrd., was einer CAGR von 7,79 % entspricht. Der Wert für 2025 wird aus Stückzahlen und Preisen aufgebaut: Rund 720.000 Unternehmens-Compute-Blades zu etwa USD 11.600 für ein CPU-Blade und USD 52.000 für ein mit Grafikprozessoren (GPUs) beschleunigtes Blade ergeben USD 9,05 Mrd., rund 18.700 Supercomputing-Blades fügen USD 2,43 Mrd. hinzu, und Chassis und Module fügen USD 2,95 Mrd. hinzu. KI-Training und -Inferenz ist mit 17,92 % pro Jahr das am schnellsten wachsende Anwendungssegment, weil neue Blade-Designs vier bis acht GPUs pro Knoten tragen, und der Nahe Osten und Afrika ist mit 10,91 % pro Jahr die am schnellsten wachsende Region, da nach Einschätzung von DC Market Insights nationale KI- und Forschungsrechenprogramme von einer kleinen Basis aus flüssigkeitsgekühlte Blade-Systeme kaufen.
Zusammenfassung
Die Größe des globalen Marktes für Rechenzentrums-Blade-Server wurde im Jahr 2020 auf USD 9,06 Mrd. beziffert, erreichte 2025 USD 14,43 Mrd. und wird bis 2035 voraussichtlich USD 30,55 Mrd. erreichen, bei einer CAGR von 7,79 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Blade-Server 2025 | USD 14,43 Mrd. |
| Markt für Rechenzentrums-Blade-Server, CAGR | 7,79 % |
| Marktgröße Rechenzentrums-Blade-Server 2035 | USD 30,55 Mrd. |
DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 9,74 % pro Jahr gewachsen ist und dass allein 2025 gegenüber 2024 ein Plus von 18,35 % brachte. Die Auslieferungen von Unternehmens-Blades sanken von etwa 800.000 Einheiten im Jahr 2020 auf etwa 680.000 im Jahr 2024, was DC Market Insights darauf zurückführt, dass Käufer allgemeine Workloads in die Public Cloud und auf Rack-Server verlagerten, sodass der größte Teil des Wachstums in diesem Zeitraum aus dem Preis und aus dem Supercomputing kam. DC Market Insights schätzt den durchschnittlichen beschleunigten Supercomputing-Blade auf USD 98.000 im Jahr 2020 und USD 232.000 im Jahr 2025.
Von 2025 bis 2035 wächst das Volumen der Unternehmens-Blades langsam auf etwa 792.000 Einheiten, während GPU-beschleunigte Blades um 15,71 % pro Jahr wachsen und die Hälfte des Marktwerts ausmachen. Supercomputing- und High-Performance-Computing-(HPC-)Blade-Systeme wachsen um 13,10 % pro Jahr und damit mehr als doppelt so schnell wie Unternehmens-Blade-Systeme mit 5,76 %.

Marktumfang: Was umfasst der Markt für Rechenzentrums-Blade-Server?
Der Markt für Rechenzentrums-Blade-Server umfasst jeden Server, der für Stromversorgung, Kühlung und Netzwerkanschlüsse auf ein gemeinsames Chassis angewiesen ist, sowie das Chassis und die Module, die das System funktionsfähig machen, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 14,43 Mrd. Die Definition folgt der EU-Ökodesign-Verordnung, nach der ein Blade-Server „ein Server ist, der für die Verwendung in einem Blade-Chassis ausgelegt ist“.
Eingeschlossen. Unternehmens-Blade- und modulare Systeme wie HPE Synergy, Cisco Unified Computing System (UCS) X-Series, Dell PowerEdge MX und Supermicro SuperBlade; Supercomputing-Blade-Systeme wie HPE Cray EX, Eviden BullSequana XH3000 und Lenovo Neptune Trays; Blades in halber Höhe, voller Höhe und Viertelhöhe; GPU-Knoten, die in ein Blade-Chassis eingesteckt werden; Chassis und Gehäuse; sowie die darin installierten Interconnect- und Management-Module.
Ausgeschlossen. Eigenständige Rack- und Tower-Server, Rack-Scale-GPU-Systeme, die als komplette Racks außerhalb eines Blade-Chassis verkauft werden, Storage-Blades, externe Top-of-Rack-Switches, Kühlmittelverteilereinheiten und Gebäudetechnik, Softwarelizenzen sowie Installations- und Supportleistungen.
Wie die Segmente zusammenhängen. Die Aufteilung nach Komponenten (Compute-Blades, Chassis und Gehäuse, Interconnect- und Management-Module) teilt die vollen USD 14,43 Mrd. auf. Blade-Typ, Systemklasse, Kühlung, Anwendung und Endnutzer teilen jeweils dieselbe Gesamtsumme neu auf, wobei der Wert von Chassis und Modulen im Verhältnis zu den Blades zugeordnet wird, die sie bedienen.
Markttreiber: Was treibt den Markt für Rechenzentrums-Blade-Server an?
GPU-beschleunigte Blades, eine Erneuerung der Serverprozessoren und nationale Supercomputing-Programme treiben den Markt für Rechenzentrums-Blade-Server an, für den DC Market Insights ein Wachstum von 7,79 % pro Jahr prognostiziert. Allein GPU-beschleunigte Blades fügen zwischen 2025 und 2035 einen Wert von USD 11,76 Mrd. hinzu.
GPU-beschleunigte Blades wachsen um 15,71 % pro Jahr auf USD 15,32 Mrd. bis 2035
Blade-Designs tragen heute mehrere Beschleuniger pro Knoten. HPEs beschleunigtes Blade GX440n für die Plattform Cray GX5000 kombiniert 4 Vera-CPUs mit 8 Rubin-GPUs, und ein einzelnes Cray-Rack nimmt bis zu 24 dieser Blades für bis zu 192 GPUs auf; HPE erwartet keine Auslieferung der neuen Plattform vor Anfang 2027. In Unternehmens-Chassis unterstützt Ciscos PCIe-Knoten UCS X580p bis zu vier PCIe-GPUs, darunter die NVIDIA H200 NVL und die RTX PRO 6000 Blackwell Server Edition, und belegt zwei Steckplätze im X9508-Chassis mit 8 Steckplätzen. DC Market Insights schätzt, dass GPU-beschleunigte Blades 2025 24,7 % des Marktwerts ausmachten, und prognostiziert 50,2 % im Jahr 2035, wenn sie x86-CPU-Blades überholen. GPU-Server, die außerhalb eines Blade-Chassis verkauft werden, werden im Bericht Markt für KI-Server behandelt.
Prozessorerneuerung hebt die Auslieferungen von Unternehmens-Blades auf 720.000 Einheiten
Nach Schätzungen von DC Market Insights erholten sich die Auslieferungen von Unternehmens-Blades von etwa 680.000 Einheiten im Jahr 2024 auf etwa 720.000 im Jahr 2025, da für jedes große Chassis neue Prozessoren auf den Markt kamen. Advanced Micro Devices (AMD) brachte im Oktober 2024 seine EPYC-Prozessoren der 5. Generation mit 8 bis 192 Kernen pro CPU auf den Markt und schätzte in seinem Beispiel, dass Kunden, die auf diese modernisieren, etwa 87 % weniger Server und 71 % weniger Strom benötigen könnten. HPEs Compute-Modul Synergy 480 Gen12, ein Blade in einfacher Breite und halber Höhe, nimmt einen oder zwei Intel-Xeon-6-Prozessoren mit jeweils 8 bis 86 Kernen und bis zu 4 TB RDIMM-Speicher auf. Weniger, dichtere Blades ersetzen ältere, daher prognostiziert DC Market Insights bis 2035 nur etwa 792.000 Unternehmens-Blade-Einheiten.
Exascale- und nationale HPC-Programme fügen USD 3,16 Mrd. an Blade-Nachfrage hinzu
Die meisten der zehn schnellsten Supercomputer der Welt basieren auf Blades. Sieben der zehn schnellsten Systeme auf der TOP500-Liste vom Juni 2026 laufen auf den Plattformen HPE Cray EX oder Eviden BullSequana XH3000, darunter El Capitan, Frontier, Aurora und der JUPITER Booster. JUPITER, im September 2025 in Jülich, Deutschland, als neuer schnellster Supercomputer Europas eingeweiht, nutzt rund 24.000 NVIDIA GH200 Grace Hopper Superchips in einem BullSequana-XH3000-Booster (Quelle: Mitteilung des EuroHPC Joint Undertaking). HPC- und Supercomputing-Blade-Systeme wachsen um 13,10 % pro Jahr, von USD 3,16 Mrd. im Jahr 2025 auf USD 10,82 Mrd. im Jahr 2035, nach Schätzungen von DC Market Insights.
Markttrends: Wie verändern sich Blade-Server?
Direkte Flüssigkeitskühlung und Chassis-Designs, die mehrere Prozessorgenerationen überdauern, sind die beiden Trends, die den Markt für Rechenzentrums-Blade-Server prägen, und Systeme mit direkter Flüssigkeitskühlung wachsen um 15,47 % pro Jahr.
Direkte Flüssigkeitskühlung erreicht bis 2035 46,5 % des Blade-Werts
Flüssigkeitskühlung wandert von Supercomputern in Unternehmens-Chassis. Supermicros 6U-SuperBlade für Intel-Xeon-6900-Prozessoren fasst luftgekühlt 5 Knoten pro 6U-Chassis und flüssigkeitsgekühlt 10 Knoten. Eviden gibt für das BullSequana XH3000 eine Wärmeableitung von 97 % bei einer Wassereinlasstemperatur von 40 °C an, und Lenovos 13U-Gehäuse ThinkSystem N1380 Neptune nimmt bis zu acht Neptune Trays der SC-Serie auf und erreicht mit drei Gehäusen 162 kW DC pro Rack bei Wassereinlasstemperaturen von bis zu 45 °C. Systeme mit direkter Flüssigkeitskühlung steigen von 23,4 % des Marktwerts im Jahr 2025 auf 46,5 % im Jahr 2035, nach Schätzungen von DC Market Insights.
Chassis ohne Midplane verlängern den Erneuerungszyklus
Chassis-Hersteller konstruieren das Gehäuse so, dass es die darin eingesetzten Blades überdauert. Ciscos UCS X9508 ist ein 7RU-Chassis mit 8 frontseitigen Steckplätzen und einem Design ohne Midplane, bei dem von vorne eingesetzte Compute-Knoten an der Rückseite des Chassis direkt mit den I/O-Modulen verbunden sind. Dell gibt an, dass das PowerEdge MX keine Midplane hat, stattdessen zwei vollständig redundante Fabrics nutzt und mindestens die nächsten drei Generationen der Chipsatztechnologie unterstützt. DC Market Insights prognostiziert daher für Chassis und Gehäuse ein Wachstum von 7,07 % pro Jahr, langsamer als Compute-Blades mit 7,90 %.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Blade-Server?
Rack-Scale-KI-Systeme, die schneller wachsen als herkömmliche Server, sowie Grenzen der Infrastruktur bei Strom und Kühlung sind die beiden Einschränkungen, die nach Erwartung von DC Market Insights das Wachstum der x86-CPU-Blades auf 3,25 % pro Jahr begrenzen.
KI-Rack-Systeme wachsen weit schneller als herkömmliche Server
Die Serverausgaben verlagern sich hin zu KI-Systemen, die nach Schätzung von DC Market Insights überwiegend als komplette Racks und nicht als Blades verkauft werden; die Ergebnisse von Dell im Abschnitt Wettbewerbseinblicke zeigen, wie schnell KI-Server herkömmlichen Servern davonwachsen. DC Market Insights prognostiziert daher, dass der Anteil der x86-CPU-Blades von 74,6 % des Marktwerts im Jahr 2025 auf 48,5 % im Jahr 2035 sinkt.
Grenzen bei Strom und Kühlung in bestehenden Rechenzentrumshallen
Dichte Blade-Racks benötigen Strom und Kühlung, über die viele Unternehmensräume nicht verfügen. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 TWh Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. Ein Rack mit drei Lenovo-N1380-Gehäusen zieht 162 kW DC, eine Dichte, die nach Einschätzung von DC Market Insights die meisten luftgekühlten Unternehmenshallen übersteigt, sodass viele Käufer eine Flüssigkeitskühlung nachrüsten müssen, bevor sie die dichtesten Blades einsetzen können. DC Market Insights erwartet, dass luftgekühlte Systeme 2035 noch 53,5 % des Marktwerts halten, weil viele Unternehmensräume nicht umgerüstet werden.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-Blade-Server sind KI-Training und -Inferenz, das um 17,92 % pro Jahr auf USD 9,79 Mrd. bis 2035 wächst, sowie Cloud- und Colocation-Anbieter, die um 10,80 % pro Jahr wachsen.
GPU-Knoten in Unternehmens-Chassis bringen KI in bestehende Blade-Umgebungen
Unternehmen, die bereits Blade-Chassis betreiben, können GPUs ohne neue Rack-Plattform hinzufügen, wie der Cisco-Knoten X580p zeigt. DC Market Insights schätzt, dass GPU-beschleunigte Blades 2025 2,4 % der Unternehmens-Blade-Einheiten ausmachten, und prognostiziert 8,0 % bis 2035, wodurch KI-Training und -Inferenz von USD 1,88 Mrd. (13,1 %) des Marktes im Jahr 2025 auf USD 9,79 Mrd. (32,0 %) bis 2035 steigt.
Cloud-, Colocation- und Edge-Standorte kaufen kleinere Blade-Systeme
Cloud- und Colocation-Anbieter steigern ihre Ausgaben für Blades um 10,80 % pro Jahr, von 11,1 % auf 14,6 % des Marktwerts zwischen 2025 und 2035, nach Schätzungen von DC Market Insights. Kleinere Installationen werden einfacher: Cisco kündigte im Februar 2024 UCS X-Series Direct an, ein drittes Fabric-Modul für Kunden, die ein einzelnes Chassis an ihren Top-of-Rack-Switch anschließen möchten, mit Bestellungen ab Mai 2024. Kompakte Multi-Node-Server werden auch im Bericht Markt für Mikroserver behandelt.
Preise: Wie viel kostet ein Rechenzentrums-Blade-Server?
Ein konfiguriertes Unternehmens-CPU-Blade wird 2025 für etwa USD 11.600 verkauft, ein GPU-beschleunigtes Unternehmens-Blade für etwa USD 52.000 und ein beschleunigtes Supercomputing-Blade für etwa USD 232.000. Dies sind Schätzungen von DC Market Insights zu durchschnittlichen Verkaufspreisen beim Erstverkauf, einschließlich Prozessoren, Arbeitsspeicher und lokalem Speicher, jedoch ohne Chassis.
| Durchschnittspreis pro Blade (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Unternehmens-CPU-Blade | 8.150 | 11.600 | 13.448 | 15.589 |
| GPU-beschleunigtes Unternehmens-Blade | 31.000 | 52.000 | 63.266 | 76.973 |
| HPC-CPU-Blade | 38.000 | 52.000 | 66.367 | 84.703 |
| Beschleunigtes HPC-Blade | 98.000 | 232.000 | 310.468 | 415.477 |
Öffentliche Wiederverkäuferpreise für leere Blades bilden die Untergrenze. Ein Cisco-Compute-Knoten UCS 210c M7 ohne CPU, Arbeitsspeicher, Speicher oder Mezzanine-Karte wird von einem US-Wiederverkäufer für den öffentlichen Sektor für USD 6.293,00 gelistet, und ein konfigurierbares Compute-Modul HPE Synergy 480 Gen12 (Configure-to-Order) wird von einem britischen Wiederverkäufer zu einem Sonderpreis von GBP 3.580,20 ohne Mehrwertsteuer gelistet, gegenüber einem regulären Preis von GBP 6.226,44. DC Market Insights schätzt, dass zwei Serverprozessoren und eine typische Speicherkonfiguration den Preis eines Basis-Blades ungefähr verdoppeln, was den Durchschnitt von etwa USD 11.600 pro konfiguriertem Unternehmens-CPU-Blade ergibt.
Normen und Regulierung: Welche Regeln prägen das Design von Blade-Servern?
Drei Regelwerke prägen, wie Blade-Server entworfen und verkauft werden: die Ökodesign-Verordnung der Europäischen Union für Server, das US-Programm ENERGY STAR und der Management-Standard Redfish der Distributed Management Task Force (DMTF).
EU-Verordnung 2019/424. Die Verordnung (EU) 2019/424 der Kommission legt Ökodesign-Anforderungen an Server und Datenspeicherprodukte fest und schließt Server mit mehr als vier Prozessorsockeln aus. Anforderungen an die Leistungsaufnahme im Leerlauf und an die Effizienz im aktiven Zustand gelten seit dem 1. März 2020. Bei Blade-Servern wird die Leistungsaufnahme im Leerlauf als die gesamte gemessene Leistung geteilt durch die Anzahl der im getesteten Chassis installierten Blade-Server berechnet, und Blades werden in einem halb bestückten Chassis getestet.
ENERGY STAR Computer Servers Version 4.0. Die Anforderungen der Version 4.0 der US-Umweltschutzbehörde (Environmental Protection Agency) für Computerserver traten am 12. Januar 2024 in Kraft.
DMTF Redfish. Redfish ist ein Standard, der ein einfaches und sicheres Management für konvergente, hybride IT ermöglichen soll. DC Market Insights betrachtet die Unterstützung von Redfish als grundlegende Käuferanforderung an neue Chassis-Management-Module, weil damit ein einziger Satz von Werkzeugen Blades und Rack-Server verwalten kann.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Blade-Server an?
Compute-Blades führen den Markt für Rechenzentrums-Blade-Server mit 79,6 % des Werts von 2025 an, x86-CPU-Blades führen die Blade-Typen mit 74,6 % an, und Unternehmen führen die Käufer mit 58,5 % an. KI-Training und -Inferenz ist mit 17,92 % pro Jahr das am schnellsten wachsende Segment, vor GPU-beschleunigten Blades mit 15,71 % und Systemen mit direkter Flüssigkeitskühlung mit 15,47 %, weil jedes neue beschleunigte Blade mehrere GPUs trägt und mit Flüssigkeit gekühlt wird.
Nach Komponente: Compute-Blades führen mit 79,6 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Compute-Blades | 11,48 | 79,6 % | 24,56 | 7,90 % |
| Chassis und Gehäuse | 1,24 | 8,6 % | 2,46 | 7,07 % |
| Interconnect- und Management-Module | 1,70 | 11,8 % | 3,53 | 7,55 % |
Nach Blade-Typ: x86-CPU-Blades führen mit 74,6 %
| Blade-Typ | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86-CPU-Blades | 10,76 | 74,6 % | 14,82 | 3,25 % |
| Arm-CPU-Blades | 0,10 | 0,7 % | 0,40 | 14,55 % |
| GPU-beschleunigte Blades | 3,56 | 24,7 % | 15,32 | 15,71 % |
Arm-CPU-Blades sind 2025 USD 103,89 Mio. wert und wachsen von einer kleinen Basis aus um 14,55 % pro Jahr; das Forschungszentrum Jülich plante das JUPITER Cluster Module um den Prozessor SiPearl Rhea herum.
Nach Systemklasse: Unternehmens-Blade-Systeme führen mit 78,1 %
Unternehmens-Blade-Systeme sind 2025 USD 11,27 Mrd. (78,1 %) und bis 2035 USD 19,73 Mrd. wert, eine CAGR von 5,76 %. HPC- und Supercomputing-Blade-Systeme sind 2025 USD 3,16 Mrd. (21,9 %) wert und erreichen bis 2035 USD 10,82 Mrd. (35,4 %), bei einem Wachstum von 13,10 % pro Jahr.
Nach Kühlung: Luftgekühlte Systeme führen mit 76,6 %
Luftgekühlte Blade-Systeme sind 2025 USD 11,06 Mrd. (76,6 %) wert und wachsen um 3,98 % pro Jahr auf USD 16,34 Mrd. Systeme mit direkter Flüssigkeitskühlung sind USD 3,37 Mrd. (23,4 %) wert und wachsen um 15,47 % pro Jahr auf USD 14,21 Mrd., weil das Modell von DC Market Insights annimmt, dass nahezu jedes Supercomputing-Blade und ein steigender Anteil der Unternehmens-Blades Kühlplatten nutzen.
Nach Anwendung: Virtualisierung und Private Cloud führen mit 36,6 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Virtualisierung und Private Cloud | 5,28 | 36,6 % | 6,90 | 2,72 % |
| HPC und wissenschaftliches Rechnen | 2,06 | 14,3 % | 5,18 | 9,66 % |
| KI-Training und -Inferenz | 1,88 | 13,1 % | 9,79 | 17,92 % |
| Datenbanken und Geschäftsanwendungen | 2,44 | 16,9 % | 3,17 | 2,68 % |
| VDI, Edge und Sonstiges | 2,77 | 19,2 % | 5,50 | 7,10 % |
KI-Training und -Inferenz überholt Virtualisierung und Private Cloud und wird bis 2035 zur größten Anwendung. Virtual Desktop Infrastructure (VDI), Edge und sonstige Anwendungen wachsen um 7,10 % pro Jahr, da GPU-Knoten in Unternehmens-Chassis Einzug halten.
Nach Endnutzer: Unternehmen führen mit 58,5 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmen | 8,44 | 58,5 % | 14,75 | 5,74 % |
| Behörden und Forschungseinrichtungen | 3,25 | 22,6 % | 9,15 | 10,90 % |
| Cloud- und Colocation-Anbieter | 1,60 | 11,1 % | 4,47 | 10,80 % |
| Telekommunikationsbetreiber | 1,13 | 7,8 % | 2,17 | 6,77 % |
Behörden und Forschungseinrichtungen wachsen mit 10,90 % pro Jahr am schnellsten, weil im Modell von DC Market Insights nationale Labore und Supercomputing-Zentren die meisten beschleunigten Supercomputing-Blades kaufen. Nach Endnutzung sind Käuferbranchen wie IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen und Life Sciences sowie Energie und Versorgung in der Zeile Unternehmen enthalten, und Workloads für maschinelles Lernen sind in KI-Training und -Inferenz enthalten.
DC Exklusiv: Die Matrix Blade-Typ × Käufer
Mit USD 7,26 Mrd. im Jahr 2025 sind von Unternehmen gekaufte x86-CPU-Blades die größte Zelle der Matrix und machen 50,3 % aller Ausgaben für Blade-Server aus. Die Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen, und basiert auf 68 Eingangsgrößen: 48 jährliche Stückzahlwerte (je 16 Jahre für Unternehmens-Blades, Supercomputing-CPU-Blades und beschleunigte Supercomputing-Blades), 4 Preiskurven, 4 Attach-Raten für Chassis und Module, 8 Käuferaufteilungen (4 für jede Systemklasse) und die veröffentlichten Serverumsätze von 4 börsennotierten Herstellern als Gegenprüfung.
| 2025, Mrd. USD | x86-CPU | Arm-CPU | GPU-beschleunigt | Gesamt |
|---|---|---|---|---|
| Unternehmen | 7,26 | 0,05 | 1,14 | 8,44 |
| Behörden und Forschungseinrichtungen | 1,23 | 0,04 | 1,98 | 3,25 |
| Cloud- und Colocation-Anbieter | 1,26 | 0,01 | 0,33 | 1,60 |
| Telekommunikationsbetreiber | 1,01 | 0,01 | 0,11 | 1,13 |
| Gesamt | 10,76 | 0,10 | 3,56 | 14,43 |
Behörden und Forschungseinrichtungen geben 61 % ihres Blade-Budgets für GPU-beschleunigte Blades aus, während Unternehmen 86 % für x86-CPU-Blades ausgeben. Telekommunikationsbetreiber geben mit etwa 10 % den kleinsten Anteil für Beschleuniger aus.
Die Blade-Stückzahlen multipliziert mit dem Durchschnittspreis jedes Blade-Typs ergeben den Wert der Compute-Blades, und die Attach-Raten für Chassis und Module vervollständigen den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.

Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Blade-Server an?
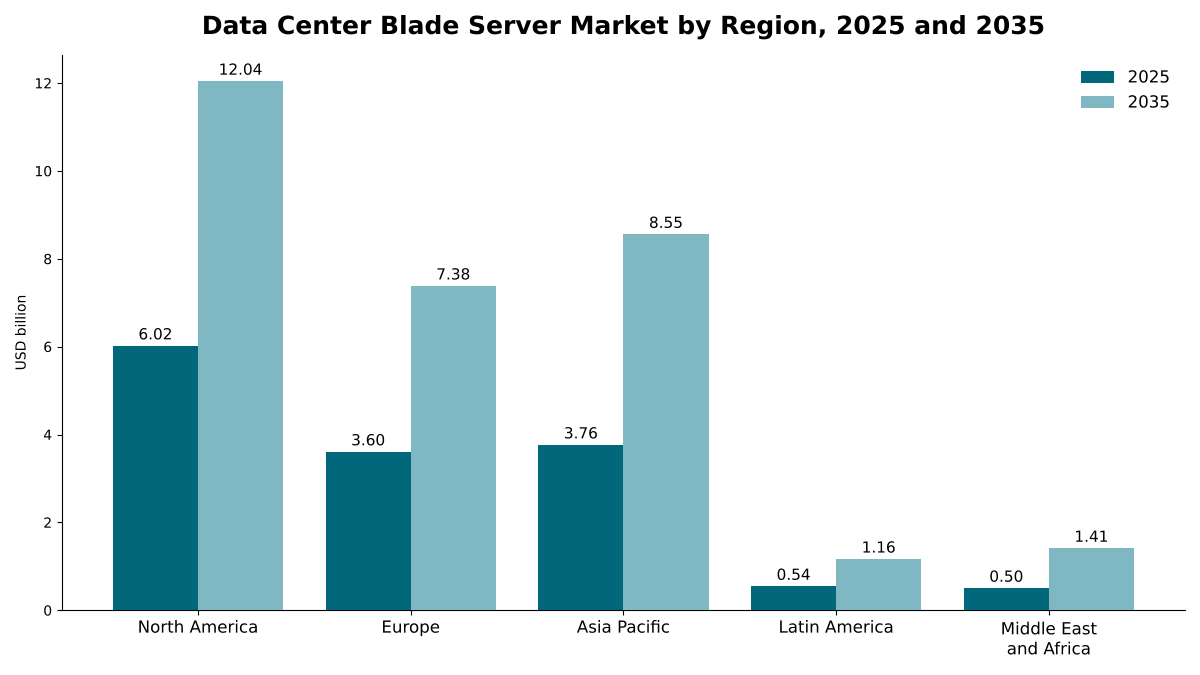
Nordamerika führt den Markt für Rechenzentrums-Blade-Server mit 41,7 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 10,91 % pro Jahr die am schnellsten wachsende Region, was DC Market Insights darauf zurückführt, dass nationale KI- und Forschungsrechenprogramme von einer kleinen installierten Basis aus flüssigkeitsgekühlte Blade-Systeme hinzufügen.
Nordamerika führt mit 41,7 % Anteil
Nordamerikanische Käufer gaben 2025 USD 6,02 Mrd. für Blade-Systeme aus, und für die Region werden bis 2035 USD 12,04 Mrd. prognostiziert, eine CAGR von 7,18 %. In der Region stehen El Capitan, Frontier und Aurora, die Systeme des US-Energieministeriums auf den Plätzen zwei bis vier der TOP500-Liste vom Juni 2026, alle auf HPE-Cray-EX-Plattformen.
Asien-Pazifik hält 26,1 % Anteil
Asien-Pazifik ist 2025 USD 3,76 Mrd. und bis 2035 USD 8,55 Mrd. wert, eine CAGR von 8,56 %. China entfällt in der Aufteilung von DC Market Insights auf 38 % der regionalen Summe, und Indien wächst in der Region am schnellsten. Asien-Pazifik gewinnt bis 2035 1,9 Prozentpunkte Anteil hinzu, den größten Zuwachs aller Regionen.
Europa hält 25,0 % Anteil
Europa ist 2025 USD 3,60 Mrd. und bis 2035 USD 7,38 Mrd. wert, eine CAGR von 7,43 %. JUPITER in Deutschland und die für HLRS und LRZ geplanten HPE-Supercomputer machen Europa im Modell von DC Market Insights zur zweitgrößten Region für Supercomputing-Blades, und die EU-Ökodesign-Regeln für Server belohnen Designs mit gemeinsamem Chassis, die die Leistungsaufnahme im Leerlauf pro Blade senken.
Lateinamerika hält 3,8 % Anteil
Lateinamerika ist 2025 USD 543,16 Mio. und bis 2035 USD 1,16 Mrd. wert, eine CAGR von 7,91 %, wobei Brasilien 44 % der regionalen Summe ausmacht.
Naher Osten und Afrika hält 3,5 % Anteil und wächst am schnellsten
Der Nahe Osten und Afrika ist 2025 USD 500,41 Mio. und bis 2035 USD 1,41 Mrd. wert, eine CAGR von 10,91 %. DC Market Insights erwartet, dass nationale KI- und Forschungsrechenprogramme den Großteil des Wachstums treiben. Investoren, die neue Märkte abwägen, können in unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren nachlesen, wie wir Stromversorgung, Glasfaserrouten und Genehmigungen bewerten.
Länderanalyse: Welche Länder kaufen die meisten Blade-Server?
Die Vereinigten Staaten sind mit USD 5,45 Mrd. im Jahr 2025, 37,7 % des globalen Werts, der größte Ländermarkt für Rechenzentrums-Blade-Server, gefolgt von China mit USD 1,43 Mrd. (9,9 %) und Deutschland mit USD 883,14 Mio. (6,1 %). Die 12 größten Länder machen 80,5 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5,45 | 37,7 % | 10,84 | 7,12 % |
| 2 | China | Asien-Pazifik | 1,43 | 9,9 % | 3,04 | 7,83 % |
| 3 | Deutschland | Europa | 0,88 | 6,1 % | 1,76 | 7,12 % |
| 4 | Japan | Asien-Pazifik | 0,75 | 5,2 % | 1,56 | 7,54 % |
| 5 | Vereinigtes Königreich | Europa | 0,68 | 4,7 % | 1,34 | 6,91 % |
| 6 | Frankreich | Europa | 0,51 | 3,5 % | 1,08 | 7,73 % |
| 7 | Kanada | Nordamerika | 0,47 | 3,3 % | 1,00 | 7,85 % |
| 8 | Indien | Asien-Pazifik | 0,33 | 2,3 % | 1,16 | 13,39 % |
| 9 | Südkorea | Asien-Pazifik | 0,32 | 2,2 % | 0,74 | 8,81 % |
| 10 | Italien | Europa | 0,29 | 2,0 % | 0,61 | 7,69 % |
| 11 | Australien | Asien-Pazifik | 0,26 | 1,8 % | 0,62 | 9,02 % |
| 12 | Brasilien | Lateinamerika | 0,24 | 1,7 % | 0,53 | 8,20 % |
Indien ist mit 13,39 % pro Jahr der am schnellsten wachsende Ländermarkt im Modell von DC Market Insights, das erwartet, dass Banken, Telekommunikationsbetreiber und staatliche Rechenzentren dort ihre On-Premises-Kapazitäten ausbauen. Deutschland liegt auf Platz drei vor Japan, weil das Modell ihm einen großen Anteil der europäischen Ausgaben für Supercomputing-Blades zuordnet; das übrige Europa außerhalb der vier aufgeführten Länder macht 34,2 % der regionalen Summe aus. Außerhalb der Top 12 ist Mexiko 2025 USD 146,65 Mio. und bis 2035 USD 325,73 Mio. wert (8,31 % pro Jahr), und Saudi-Arabien USD 120,10 Mio. bzw. USD 380,44 Mio. (12,22 % pro Jahr). Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierten Blade-Chassis und an Supercomputing-Kapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrums-Blade-Server erreicht im Basisszenario bis 2035 USD 30,55 Mrd., mit einer Spanne von USD 25,66 Mrd. bis USD 35,13 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Unternehmens-Blade-Stückzahlen fallen in Richtung des Niveaus von 2024 zurück; beschleunigte Blades verlieren Anteile an Rack-Scale-KI-Systeme | 25,66 | 5,93 % |
| Basis | Unternehmensstückzahlen erreichen etwa 792.000 pro Jahr; beschleunigte Blades erreichen 50,2 % des Werts | 30,55 | 7,79 % |
| Hoch | Mehr nationale KI- und Supercomputing-Programme; GPU-Knoten erreichen einen größeren Anteil der Unternehmens-Chassis | 35,13 | 9,31 % |
Das niedrige Szenario tritt ein, wenn Unternehmen KI-Kapazität als komplette Racks statt als Blades kaufen. Das hohe Szenario geht von mehr nationalen Supercomputern und einem größeren Blade-Anteil an der KI-Inferenz in Unternehmen aus.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Blade-Server an?
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
HPE ist mit etwa 31 % des Marktes für Rechenzentrums-Blade-Server im Jahr 2025 Marktführer, und HPE, Cisco und Dell Technologies halten zusammen etwa 62 % (Schätzung von DC Market Insights, basierend auf der installierten Basis von HPE-Synergy-, Cisco-UCS- und Dell-PowerEdge-MX-Chassis sowie auf HPE-Cray-EX-Supercomputing-Systemen). HPE meldete für sein Geschäftsjahr bis Oktober 2025 einen Umsatz im Serversegment von USD 17,75 Mrd., und sein Geschäftsbericht für das Geschäftsjahr 2025 führt HPE Synergy, eine zusammensetzbare Infrastruktur für traditionelle und Cloud-native Anwendungen, sowie HPE-Cray-EX-Supercomputing-Systeme im Serverportfolio auf (Quelle: HPE Form 10-K, eingereicht bei der US-Börsenaufsicht SEC). Cisco verkauft UCS-X-Series-Chassis mit Compute- und GPU-Knoten, und Dell verkauft das 7U-System PowerEdge MX7000; Dells Umsatz mit KI-optimierten Servern stieg in seinem Geschäftsjahr bis Januar 2026 um 166 % auf USD 24,68 Mrd., während der Umsatz mit herkömmlichen Servern und Networking um 9 % auf USD 19,51 Mrd. stieg. Lenovo konkurriert im Supercomputing mit flüssigkeitsgekühlten Neptune Trays, Eviden mit BullSequana-XH3000-Systemen wie JUPITER und Supermicro mit SuperBlade. Huaweis FusionServer E9000 bietet 16 Steckplätze in einem 12U-Chassis, H3C verkauft das Chassis UniServer B16000, GIGABYTE verkauft Multi-Node-Systeme der B-Serie, und AMD und Intel liefern die Prozessoren und Beschleuniger, die jede Blade-Generation bestimmen.
Jüngste Entwicklungen
- Im Februar 2024 kündigte Cisco UCS X-Series Direct an, ein Fabric-Interconnect-Modul, das ein einzelnes X9508-Chassis mit einem Top-of-Rack-Switch verbindet, mit Bestellungen ab Mai 2024 (Quelle: Cisco-Produkt-FAQ).
- Im Oktober 2024 brachte AMD seine EPYC-Serverprozessoren der 5. Generation mit 8 bis 192 Kernen pro CPU auf den Markt (Quelle: AMD-Pressemitteilung).
- Im September 2025 wurde JUPITER in Jülich, Deutschland, als neuer schnellster Supercomputer Europas eingeweiht, mit einem Booster auf Basis von Evidens BullSequana XH3000 und rund 24.000 NVIDIA GH200 Superchips (Quelle: Mitteilung des EuroHPC Joint Undertaking).
- Im November 2025 stellte HPE die Blades GX440n, GX350a und GX250 für seine Supercomputing-Plattform Cray GX5000 im Detail vor, wobei keine neue Hardware vor Anfang 2027 erwartet wird und Systeme auf Basis der neuen Blades für HLRS und LRZ geplant sind (Quelle: Bericht von The Register).
- Im Dezember 2025 stellte Supermicro ein 6U-SuperBlade für Intel-Xeon-6900-Prozessoren mit 5 luftgekühlten oder 10 flüssigkeitsgekühlten Knoten pro Chassis vor (Quelle: Supermicro-Pressemitteilung).
Wir verfolgen diese Markteinführungen, Geschäfte und Installationen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Blade-Server aufgebaut haben
DC Market Insights hat diesen Markt Bottom-up aus Stückzahlen und Preisen aufgebaut. Die Stückzahlen der Unternehmens-Compute-Blades (etwa 720.000 im Jahr 2025) wurden in CPU- und GPU-beschleunigte Blades aufgeteilt (2,4 % im Jahr 2025, 8,0 % im Jahr 2035) und mit separaten Preiskurven bewertet; die Stückzahlen der Supercomputing-Blades (10.600 CPU- und 8.100 beschleunigte Blades im Jahr 2025) wurden auf die gleiche Weise bewertet. Chassis und Gehäuse wurden mit 10,5 % des Unternehmens-Compute-Werts im Jahr 2025, sinkend auf 9,0 % im Jahr 2035, und mit 12 % des Supercomputing-Compute-Werts hinzugefügt; Interconnect- und Management-Module mit 14,0 %, sinkend auf 12,5 %, bzw. mit 18 %. Da kein börsennotierter Hersteller Umsätze mit Blade-Servern gesondert ausweist, ist der Markt ein Modell von DC Market Insights mit Plausibilitätsgrenzen. Obergrenze: Der Markt von USD 14,43 Mrd. im Jahr 2025 entspricht 15,1 % der zusammengenommen USD 95,56 Mrd. an serverbezogenen Umsätzen, die Dell (traditionelle Server und Networking, USD 19,51 Mrd.), HPE (Serversegment, USD 17,75 Mrd.), Lenovo (Infrastructure Solutions Group, USD 19,20 Mrd.) und Supermicro (Nettoumsatz, USD 39,10 Mrd.) für ihre Geschäftsjahre 2026, 2025, 2025/26 bzw. 2026 veröffentlicht haben, ein Anteil, der damit vereinbar ist, dass Blades ein Minderheitsformfaktor in einem größeren globalen Servermarkt sind. Untergrenze: Das Supercomputing-Segment von USD 3,16 Mrd. muss zwei große jüngere Blade-Installationen übersteigen, den 2019 vom US-Energieministerium mit Cray unterzeichneten El-Capitan-Vertrag über USD 600 Mio. und JUPITER, dessen System und sechs Betriebsjahre EUR 500 Mio. kosten; dies gelingt mit großem Abstand. Jede Aufteilung summiert sich zur Marktsumme. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Definitionen von Blade-Server, Blade-Chassis und Modul
- 1.3Währung, Preise und Basisjahr
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Aufbau aus Stückzahlen × Preis
- 2.2Plausibilitätsprüfungen anhand von Herstellerangaben
- 2.3Datenquellen
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Durchschnittspreis pro Blade nach Typ, 2020–2035
- 5.2Wiederverkäuferpreise für Basis-Blades
- 5.3Attach-Raten für Chassis und Module
- 06Normen und Regulierung
- 6.1EU-Verordnung 2019/424 (Ökodesign für Server)
- 6.2ENERGY STAR Computer Servers Version 4.0
- 6.3DMTF Redfish
- 07Lieferkette und Technologie
- 7.1Prozessor- und Beschleunigerlieferanten
- 7.2Anbieter von Blade-Systemen
- 7.3Integration der direkten Flüssigkeitskühlung
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020–2035
- 8.2Stückzahlen von Unternehmens- und Supercomputing-Blades
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Komponente
- 9.1Compute-Blades
- 9.2Chassis und Gehäuse
- 9.3Interconnect- und Management-Module
- 10Markt nach Blade-Typ
- 10.1x86-CPU-Blades
- 10.2Arm-CPU-Blades
- 10.3GPU-beschleunigte Blades
- 11Markt nach Systemklasse
- 11.1Unternehmens-Blade-Systeme
- 11.2HPC- und Supercomputing-Blade-Systeme
- 12Markt nach Kühlung
- 12.1Luftgekühlt
- 12.2Direkt flüssigkeitsgekühlt
- 13Markt nach Anwendung
- 13.1Virtualisierung und Private Cloud
- 13.2HPC und wissenschaftliches Rechnen
- 13.3KI-Training und -Inferenz
- 13.4Datenbanken und Geschäftsanwendungen
- 13.5VDI, Edge und Sonstiges
- 14Markt nach Endnutzer
- 14.1Unternehmen
- 14.2Behörden und Forschungseinrichtungen
- 14.3Cloud- und Colocation-Anbieter
- 14.4Telekommunikationsbetreiber
- 15DC Exklusiv: Matrix Blade-Typ × Käufer
- 15.1Matrix, 2025
- 15.2Modelleingaben
- 16Markt nach Region
- 16.1Nordamerika (Vereinigte Staaten, Kanada)
- 16.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien)
- 16.3Asien-Pazifik (China, Japan, Indien, Südkorea, Australien)
- 16.4Lateinamerika (Brasilien)
- 16.5Naher Osten und Afrika
- 17Länderanalyse
- 17.1Top 12 Länder, 2025 und 2035
- 17.2Am schnellsten wachsende Länder
- 18Regionale Querschnitte
- 18.1Region nach Systemklasse, 2025 und 2035
- 18.2Region nach Kühlung, 2025 und 2035
- 19Prognoseszenarien
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbslandschaft
- 20.1Marktanteilsschätzung, 2025
- 20.2Positionierung der Anbieter
- 21Unternehmensprofile
- 21.1Hewlett Packard Enterprise (HPE)
- 21.2Cisco Systems
- 21.3Dell Technologies
- 21.4Lenovo
- 21.5Supermicro
- 21.6Eviden
- 21.7Huawei
- 21.8H3C
- 21.9GIGABYTE
- 21.10AMD
- 21.11Intel
- 22Jüngste Entwicklungen
- 22.1Produkteinführungen
- 22.2Supercomputing-Installationen
- 23Empfehlungen des Analysten
- 23.1Für Anbieter von Blade-Systemen
- 23.2Für Rechenzentrumsbetreiber
- 23.3Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrums-Blade-Server, 2020–2035
- Abb. 2Matrix Blade-Typ × Käufer, 2025
- Abb. 3Markt nach Region, 2025 und 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Durchschnittspreis pro Blade nach Typ, 2020–2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Blade-Typ, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Matrix Blade-Typ × Käufer, 2025
- Tabelle 8Top 12 Länder, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 14,43 Mrd. im Jahr 2025, steigend auf USD 30,55 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 9,06 Mrd.
7,79 % pro Jahr von 2025 bis 2035. Das Wachstum betrug zwischen 2020 und 2025 9,74 % pro Jahr, und allein 2025 brachte gegenüber 2024 ein Plus von 18,35 %, nach Schätzungen von DC Market Insights.
x86-CPU-Blades, mit USD 10,76 Mrd. oder 74,6 % des Werts von 2025. GPU-beschleunigte Blades wachsen mit 15,71 % pro Jahr am schnellsten und erreichen bis 2035 50,2 % des Werts.
Etwa USD 11.600 für ein konfiguriertes Unternehmens-CPU-Blade im Jahr 2025, USD 52.000 für ein GPU-beschleunigtes Unternehmens-Blade und USD 232.000 für ein beschleunigtes Supercomputing-Blade, nach Schätzungen von DC Market Insights.
Nordamerika, mit USD 6,02 Mrd. oder 41,7 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 10,91 % pro Jahr am schnellsten.
HPE führt mit etwa 31 % des Marktes, und HPE, Cisco und Dell Technologies halten zusammen etwa 62 % (Schätzung von DC Market Insights). Lenovo, Supermicro, Eviden, Huawei, H3C und GIGABYTE sind ebenfalls im Wettbewerb.
USD 3,37 Mrd. oder 23,4 % des Werts von 2025, steigend auf USD 14,21 Mrd. oder 46,5 % bis 2035 bei 15,47 % pro Jahr (Schätzung von DC Market Insights).
USD 5,45 Mrd. in den Vereinigten Staaten, oder 37,7 % der Ausgaben von 2025, gefolgt von China mit USD 1,43 Mrd. Indien wächst mit 13,39 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.