
Armベースサーバー市場 規模・シェア・2035年までの予測
市場の概要
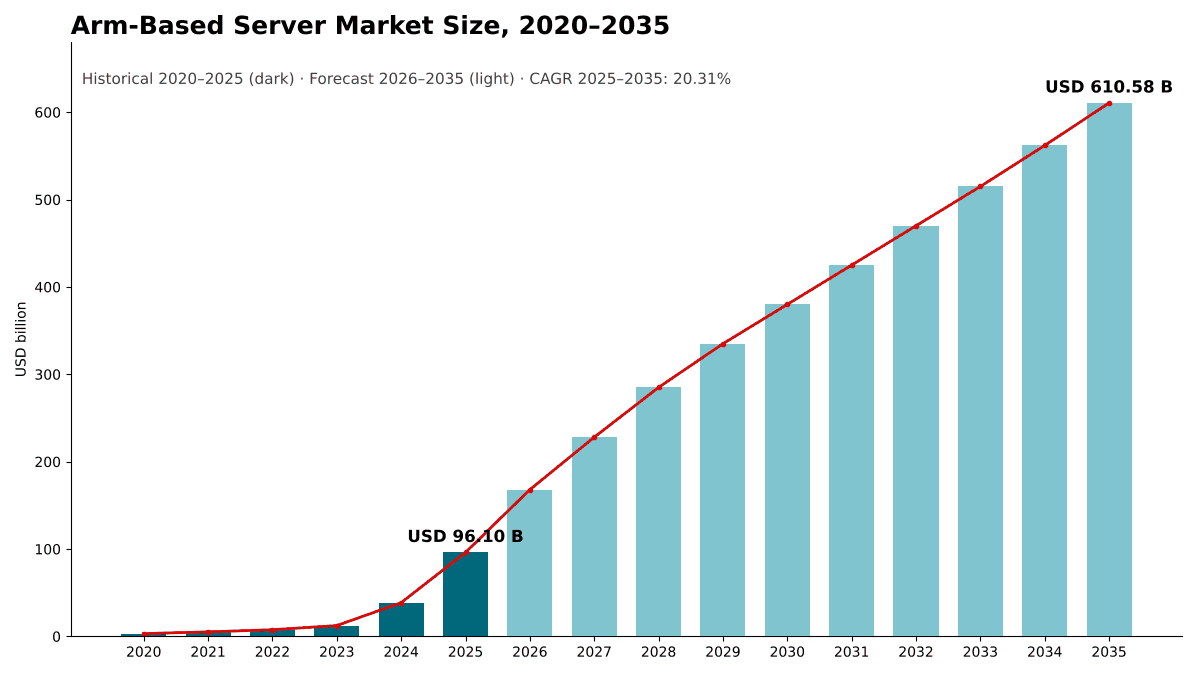
Armベースサーバー市場の規模は2025年にUSD 96.10十億で、年平均成長率(CAGR)20.31%で拡大し、2035年までにUSD 610.58十億に達すると予測されています。 North Americaが市場の55.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格
- 06標準と規制
- 07サプライチェーン
- 08市場規模と予測
- 09サーバータイプ別市場
- 10プロセッサソース別市場
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- North America55.8%
- Asia Pacific26.4%
- Europe11.2%
- Middle East and Africa4.1%
- Latin America2.5%
掲載企業
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
詳細分析
Armベースサーバー市場は、ホスト中央処理装置(CPU)がArm命令セットを採用するサーバーを対象とし、独自のArmチップで構築されたハイパースケールクラウドサーバーから、Arm CPUとグラフィックス処理装置(GPU)を組み合わせたラックスケールAIシステムまでを含みます。DC Market Insightsは、世界のArmベースサーバー市場を2025年に961.0億米ドルと評価し、2035年には6105.8億米ドルに達すると予測しています(CAGR 20.31%)。2025年の市場規模は台数と価格から算出しています。72GPUラック換算で約21,375台のラックスケールAIシステム(1台あたり約320万米ドル)が684.0億米ドル、1台あたり1.25万米ドルのハイパースケーラー独自Armサーバー約155万台が193.8億米ドル、1台あたり1.30万米ドルのマーチャントおよび中国国産Armサーバー約64万台が83.2億米ドルを占めます。マーチャントArm CPUを搭載したサーバーは年率27.54%で最も成長の速いセグメントです。これは、自社でシリコンを設計しない購入者に向けて、ArmとAmpereがArmサーバーCPUを販売し、富士通とQualcommも新製品を準備しているためです。また中東・アフリカは年率23.76%で最も成長の速い地域であり、DC Market Insightsはその要因を、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが小さな基盤からラックスケールシステムを導入していることにあるとしています。
エグゼクティブサマリー
世界のArmベースサーバー市場規模は、2020年に32.0億米ドルと評価され、2025年に961.0億米ドルに達し、予測期間中にCAGR 20.31%で成長して2035年には6105.8億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| Armベースサーバー市場規模(2025年) | 961.0億米ドル |
| Armベースサーバー市場、CAGR | 20.31% |
| Armベースサーバー市場規模(2035年) | 6105.8億米ドル |
Armベースサーバー市場は、2020年から2025年にかけて年率97.48%で成長しました。DC Market Insightsのモデルでは、成長は2つの波で訪れました。第1の波は2020年から2023年にかけての独自Armチップによる汎用クラウドコンピューティングで、市場は32.0億米ドルから123.8億米ドルに拡大しました。DC Market Insightsのモデルにおける第2の波は、ArmホストCPUを使用するラックスケールAIシステムとともに2024年に始まりました。市場は2024年に386.0億米ドルに達し、2025年には149.0%成長して961.0億米ドルとなりました。
DC Market Insightsは、2026年以降の成長は鈍化するものの依然として急速であると予測しています。最新のラックスケールシステムが本格量産に達する2026年は74.8%、その後新規ハイパースケール導入においてArmがx86と同等に近づくにつれ、2030年には13.4%、2035年には8.6%に減速します。2030年には市場は3800.0億米ドルに達します。Arm自身の業績もこの道筋の初期段階を裏付けています。Armは、2026年度第4四半期(2026年3月までの四半期)にデータセンター向けロイヤルティが前年同期比で2倍以上に増加したと報告しており(出典:米国証券取引委員会に提出されたArmの株主向けレター)、2026年6月までの四半期にも再び2倍以上に増加しました。
市場範囲:Armベースサーバー市場は何を対象とするか?
Armベースサーバー市場は、ホストCPUがArmアーキテクチャを実装するすべての完成品データセンターサーバーを対象とし、初回販売時の価格(ハイパースケーラーが自社用に設計・構築するサーバーについては同等の構築コスト)で、名目米ドルにより評価しています。基準年は2025年、予測は2035年までです。DC Market Insightsは、2025年の市場規模を961.0億米ドルと算出しており、これは3654.0億米ドルのデータセンターサーバー市場の約26.3%に相当します。
対象範囲。Arm CPUがアクセラレーターをホストするラックスケールAIシステム(NVIDIA GraceおよびVera CPUを中心に構築されたラックなど)、AWS Graviton、Google Axion、Microsoft Azure Cobaltなどのハイパースケーラー製Armチップで構築された汎用クラウドサーバー、Ampere、Arm、富士通などのマーチャントArm CPUで構築されたサーバー、Huawei KunpengやAlibaba Yitianなどの中国国産Arm CPUで構築されたサーバー、そしてArmホストを搭載した高性能コンピューティング(HPC)およびストレージサーバーが含まれます。アクセラレーター、メモリ、ストレージ、サーバー内部のネットワーク、筐体を含むシステム全体の価値を計上しています。
対象外。x86ホストCPUを搭載したサーバー(内部にArmベースのデータ処理装置(DPU)やスマートネットワークカードを搭載している場合も含む)、単体で販売されるArmチップ、データセンター外のエッジゲートウェイおよびデバイス、クラウドインスタンスのレンタル収益、ソフトウェアおよびサポート、設置作業は含まれません。
セグメントの関係。サーバータイプ、プロセッサソース、コア数、フォームファクター、エンドユーザーの各区分は、いずれも同じ961.0億米ドルを別の切り口で分割したものです。コア数は、各ホストCPUパッケージ内のコア数を指します。
市場の推進要因:Armベースサーバー市場を牽引するものは何か?
Armベースサーバー市場の成長の大部分は、3つの推進要因で説明できます。2025年の市場価値のうち684.0億米ドルを占める、ラックスケールAIシステム内のArmホストCPU、ハイパースケーラーによる汎用フリートの自社製Armチップへの移行、そして電力制約のあるデータホールにおけるワットあたり性能の向上です。
ArmホストのAIラックが684.0億米ドル、2025年市場価値の71.2%を占める
単一で最大の推進要因はラックスケールAIシステムです。NVIDIA GB300 NVL72ラックは、36基のArmベースGrace CPUと72基のBlackwell Ultra GPUを完全液冷のラックスケール設計で組み合わせたもので、ラックあたり2,592個のArm Neoverse V2コアを備えています。DC Market Insightsは、このクラスのラックが72GPUラック換算で約21,375台、平均単価320万米ドルで、2025年に684.0億米ドルの価値があると推定しています。NVIDIAは2026年度のデータセンター売上高が過去最高の1937.0億米ドル(68%増)になったと報告しており(出典:米国証券取引委員会に提出されたNVIDIAの決算資料)、同社最高経営責任者のJensen Huang氏は、NVLinkを備えたGrace Blackwellを「現在の推論の王者」と呼びました。DC Market Insightsは、AIおよびアクセラレーテッドArmサーバーが年率20.79%で成長し、2035年までに4523.0億米ドルに達すると予測しています。
ハイパースケーラーが汎用コンピューティングを自社製Armチップへ移行
クラウドプロバイダーは現在、独自のArm CPUを設計し、汎用フリート全体に導入しています。AWSは、Gravitonが3年連続で新規CPU容量の半分以上を担っており、上位1,000社のEC2顧客の98%がGravitonを利用したことがあると述べています。Googleは2024年後半にAxionベースのC4A仮想マシンの一般提供を開始し、Microsoftは2024年10月にAzure Cobalt 100仮想マシンを発表しました。Armは、上位ハイパースケーラーのCPUコンピューティングにおける同社のシェアが現在約50%であると報告しています。DC Market Insightsは、ハイパースケーラー独自Armサーバーの2025年の価値を193.8億米ドル(1台あたり1.25万米ドルで約155万台)と評価し、2035年までに1604.0億米ドル(CAGR 23.53%)に達すると予測しています。
電力が制約となる環境ではワットあたり性能が重要
電力制約のあるデータホールでは、汎用サーバーで節約した1ワットごとにAIコンピューティングに振り向けることができます。Googleは、C4Aインスタンスが現行世代のx86インスタンスと比較して最大65%優れた価格性能と最大60%優れたエネルギー効率を提供すると述べています。Microsoftは、Cobalt 100仮想マシンが同社の従来のArmベース仮想マシンと比較して最大50%優れた価格性能を実現すると述べています。Armによると、最大手ハイパースケーラーのうち10社がArmベースのチップを開発・導入しています。DC Market Insightsは、効率主導の移行により、汎用Armサーバーが2025年の249.0億米ドルから2035年までに1401.0億米ドルに拡大すると予想しています。
市場トレンド:Armサーバーはどのように変化しているか?
Armベースサーバー市場は、コア数の増加、AIアクセラレーターベンダーによる単体Arm CPUの販売、そしてArm自身による完成チップの販売へと向かっています。コア数別では、CPUあたり128コア超のサーバーが年率46.53%で最も速く成長しています。
ソケットあたりのコア数が128を超える
新しいArmサーバーCPUは現在128コアを超えています。AWS Graviton5は単一パッケージに192コアを搭載し、Microsoft Cobalt 200は3 nmプロセスで132のアクティブコアを備え、Arm AGI CPUは最大136個のNeoverse V3コアを提供し、富士通のMonakaは2 nmプロセスで構築されたコンピュートチップレットを備えた144コアを搭載しています。DC Market Insightsは、CPUあたり128コア超のサーバーが2025年の76.0億米ドル(7.9%)から2035年には3467.8億米ドル(56.8%)に成長し、現在市場価値の85.7%を占める65~128コアクラスを追い抜くと予測しています。
AIアクセラレーターベンダーがArm CPUを単体で販売
AIラック向けに設計されたArmホストCPUが、現在は汎用コンピューティング向けにも販売されています。88個のカスタムOlympusコアを備えたNVIDIAのVera CPUは2026年3月に本格生産に入り、CoreWeaveはVeraを単体製品として提供する最初のクラウドプロバイダーとなる予定です。
Armがライセンサーからチップサプライヤーへ
2026年3月、ArmはMetaと共同開発した同社初のデータセンター向けCPUであるArm AGI CPUを発表し、Cerebras、Cloudflare、F5、OpenAI、Positron、Rebellions、SAP、SK Telecomがローンチパートナーとして名を連ねました。Armはその後、AGI CPUの需要が米国と中国の顧客を含めて20億米ドルを超えていると述べました。マーチャントArm CPUは2025年に46.2億米ドルのサーバー価値を持ち、DC Market Insightsは2035年までに526.0億米ドルに達すると予測しています。
市場の課題:Armベースサーバー市場の成長を妨げるものは何か?
ソフトウェア移行コストと少数の超大口購入者への依存は、DC Market InsightsがArmベースサーバー市場の成長を鈍化させると見込む2つの制約要因です。同市場は2025年の市場価値の60.6%をハイパースケールクラウドプロバイダーから得ています。
エンタープライズソフトウェアは依然としてx86を前提としている
DC Market Insightsは、クラウド以外での主な障壁はソフトウェア認証であると見ています。購入者が切り替える前に、エンタープライズアプリケーションをArmに移植し、テストし、サポートする必要があります。企業は2025年のArmサーバー価値のうちわずか94.0億米ドル(9.8%)にとどまり、DC Market Insightsのサーバーモデルにおける全サーバータイプへの企業支出782.0億米ドルと比べて小さい規模です。ファームウェア標準は助けとなります。Arm SystemReadyはオペレーティングシステムが起動するための最低限のハードウェア基盤を定義しており、標準ファームウェアインターフェースを使用するサーバー向けのバンドを備えています。DC Market Insightsは、より多くのソフトウェアベンダーがArmビルドを認証するにつれ、企業のArmサーバー支出がエンドユーザーの中で最も速い年率25.66%で成長すると予測しています。
需要は少数の購入者に依存
ハイパースケールクラウドプロバイダーとGPUおよびネオクラウドプロバイダーを合わせると、2025年の市場価値の78.9%を占めます。少数の購入者がAI支出を一時停止すれば、ラックの受注は急速に減少するでしょう。
市場機会:新たな収益源はどこにあるか?
Armベースサーバー市場における2つの最大の新たな収益源は、自社のチップチームを持たない購入者に販売されるマーチャントArm CPU(年率27.54%で成長)と、ソブリンおよび政府のAIプログラム(年率21.60%で成長)です。
マーチャントArm CPUがハイパースケーラー以外に市場を開く
最大手クラウドプロバイダー以外の購入者には、設計するのではなく購入できるArm CPUが必要です。SoftBankは2025年11月に65億米ドルでのAmpere Computingの買収を完了しました。Oracle Cloud Infrastructureは2025年12月にAmpereOne MベースのA4インスタンスの一般提供を開始し、価格はOCPU時間あたり0.0138米ドルで、A2ベースの仮想マシンから移行する顧客にとって、ワークロードに応じて最大35%優れたコアあたり性能を提供します。Qualcommは、ArmベースのOryon CPUの革新技術を基盤とした、ハイパースケーラーに焦点を当てた汎用データセンターCPUを開発中であると述べており、大手ハイパースケーラーとの進行中の協議が成功すれば、2028年度に収益が発生し始めると見込んでいます。富士通は2027年にMonakaの量産出荷を計画しています。
政府・研究機関の購入者が2035年までに431.0億米ドルを追加
国立研究所、ソブリンAIプログラム、大学のHPCセンターを含む政府・研究機関の購入者は、2025年にArmサーバーに71.0億米ドルを支出しています。DC Market Insightsは、国家AIプログラムがラックスケールシステムを購入し、HPCセンターが広帯域メモリを備えたArm CPUを採用するにつれ、2035年までに502.0億米ドル(431.0億米ドルの増加)に達すると予測しています。政策立案者と投資家は、データセンターチップ市場レポートでより広い背景を確認できます。
価格:Armベースサーバーのコストはいくらか?
2025年において、ハイパースケーラー独自チップで構築された汎用Armサーバーのコストは約1.25万米ドル、マーチャントまたは中国国産Armサーバーは約1.30万米ドル、ラックスケールAIシステムは72GPUラック換算で約320万米ドルです。これらは、初回販売時または同等の構築コストにおけるシステム価値に関するDC Market Insightsの推定値です。
| 2025年の構築要素 | 台数 | 1台あたり平均価値(米ドル) | 価値(億米ドル) |
|---|---|---|---|
| ラックスケールAIシステム(72GPUラック換算) | 21,375ラック | 3,200,000 | 684.0 |
| ハイパースケーラー独自Armサーバー | 155万台 | 12,500 | 193.8 |
| マーチャントおよび中国国産Armサーバー | 64万台 | 13,000 | 83.2 |
| 合計 | 961.0 |
ラックスケールAIシステムは価値の大部分がアクセラレーターにあるため、その価格はCPUではなくGPUの世代に従って推移します。クラウドでは、OracleがA4インスタンスをOCPU時間あたり0.0138米ドルで提供しており、1 OCPUは2個のAmpereOne Mコアに相当します。
標準と規制:Armサーバーを形作るルールとは?
Armベースサーバー市場を形作るルールは2つあります。Armサーバーでオペレーティングシステムが起動するための最低限のハードウェア基盤を定義するArm SystemReady準拠プログラムと、欧州連合のエコデザイン規則などのサーバー向け効率規則です。
Arm SystemReady。SystemReadyは、オペレーティングシステムが起動するための最低限のハードウェア要件を定めるBase System Architecture(BSA)と、Server Base System Architecture(SBSA)補足規格を基盤としています。従来のServerReadyプログラムの後継であるSystemReady SRバンドは、ファームウェアがUnified Extensible Firmware Interface(UEFI)とAdvanced Configuration and Power Interface(ACPI)をサポートするサーバーを対象とし、LSバンドはLinuxBootファームウェアを使用するハイパースケーラーを対象としています。
サーバー向けEUエコデザイン。欧州委員会規則(EU)2019/424は、欧州連合におけるサーバーおよびデータストレージ製品のエコデザイン要件を定めています。こうした規則は、ワットあたりの処理量の多さを評価します。
市場セグメンテーション:Armベースサーバー市場をリードするセグメントは?
Armベースサーバー市場では、AIおよびアクセラレーテッドサーバーが2025年の市場価値の71.2%でリードし、プロセッサソース別ではアクセラレーターベンダーArm CPUが69.6%でリードし、購入者別ではハイパースケールクラウドプロバイダーが60.6%でリードしています。マーチャントArm CPUで構築されたサーバーは年率27.54%で最も成長の速いセグメントです。これは、自社でチップを設計しない購入者に向けてArmとAmpereがArmサーバーCPUを販売し、富士通とQualcommも新製品を準備しているためです。
サーバータイプ別:AIおよびアクセラレーテッドサーバーが71.2%でリード
| サーバータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIおよびアクセラレーテッドサーバー | 684.0 | 71.2% | 4523.0 | 20.79% |
| 汎用サーバー | 249.0 | 25.9% | 1401.0 | 18.86% |
| HPCおよびストレージサーバー | 28.0 | 2.9% | 181.8 | 20.57% |
AIおよびアクセラレーテッドサーバーが市場価値の10分の7以上を占めるのは、ラックスケールシステム1台のコストが汎用サーバー数百台分に相当するためです。
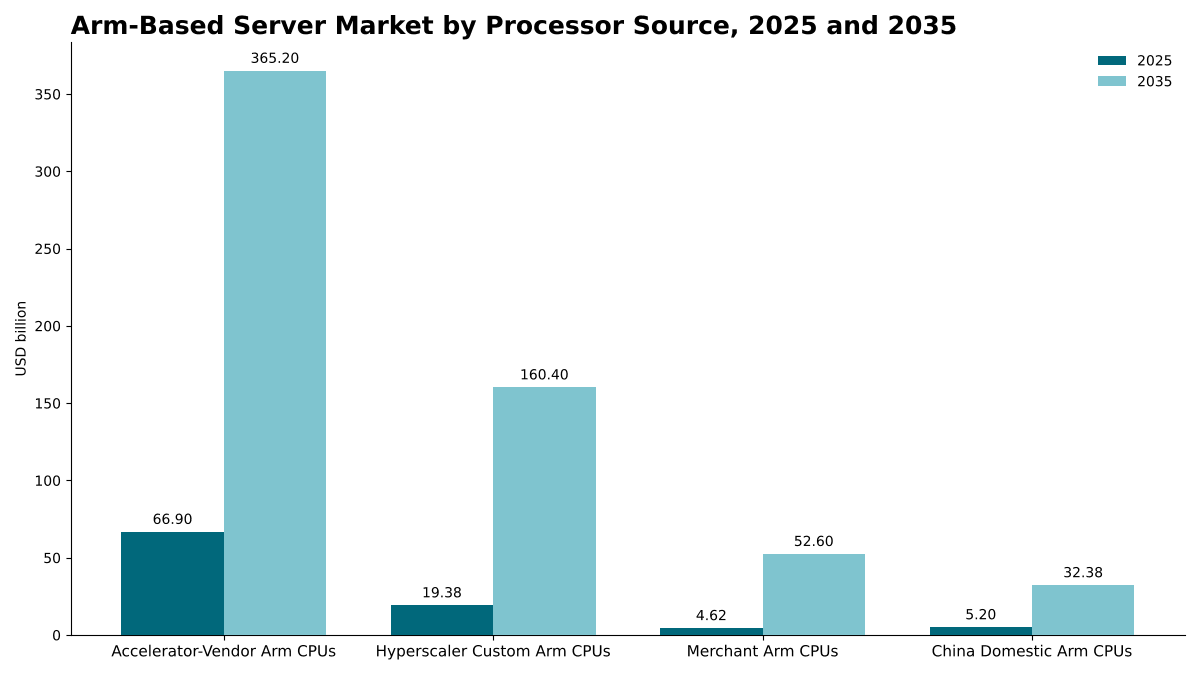
プロセッサソース別:アクセラレーターベンダーArm CPUが69.6%でリード
| プロセッサソース | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アクセラレーターベンダーArm CPU | 669.0 | 69.6% | 3652.0 | 18.50% |
| ハイパースケーラー独自Arm CPU | 193.8 | 20.2% | 1604.0 | 23.53% |
| マーチャントArm CPU | 46.2 | 4.8% | 526.0 | 27.54% |
| 中国国産Arm CPU | 52.0 | 5.4% | 323.8 | 20.07% |
主にNVIDIA GraceとVeraからなるアクセラレーターベンダーArm CPUが大半のAIラックをホストしており、ハイパースケーラー独自Arm CPUは年率23.53%で成長しています。
コア数別:65~128コアのサーバーが85.7%でリード
| コア数 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 64コア以下 | 61.0 | 6.3% | 153.0 | 9.63% |
| 65~128コア | 824.0 | 85.7% | 2485.0 | 11.67% |
| 128コア超 | 76.0 | 7.9% | 3467.8 | 46.53% |
CPUあたり72コアのGraceにより、2025年の市場価値の大部分は65~128コアクラスに位置しています。
フォームファクター別:ラックスケール統合システムが67.4%でリード
| フォームファクター | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラックスケール統合システム | 648.0 | 67.4% | 4023.0 | 20.03% |
| 標準ラックサーバー | 264.0 | 27.5% | 1725.0 | 20.65% |
| マルチノードおよびブレードサーバー | 49.0 | 5.1% | 357.8 | 22.00% |
フォームファクター別では、マルチノードおよびブレードサーバーが年率22.00%で最も速く成長しています。
エンドユーザー別:ハイパースケールクラウドプロバイダーが60.6%でリード
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 582.0 | 60.6% | 3421.0 | 19.38% |
| GPUおよびネオクラウドプロバイダー | 176.0 | 18.3% | 965.0 | 18.55% |
| 企業 | 94.0 | 9.8% | 923.0 | 25.66% |
| 政府・研究機関 | 71.0 | 7.4% | 502.0 | 21.60% |
| 通信およびその他サービスプロバイダー | 38.0 | 4.0% | 294.8 | 22.74% |
ソフトウェアサポートの拡大に伴い、企業は小さな基盤から年率25.66%で購入者の中で最も速く成長しています。
DC独自分析:Armサーバーのプロセッサソース×購入者マトリクス
2025年に331.5億米ドルとなる、アクセラレーターベンダーArm CPUで構築されたサーバーのハイパースケール購入は、マトリクスの中で単一最大のセルであり、Armベースサーバー市場の34.5%を占めます。このマトリクスは、サーバー内部に誰のArm CPUが搭載され、誰がそれを購入しているかを示しています。
| 2025年、億米ドル | アクセラレーターベンダーArm CPU | ハイパースケーラー独自Arm CPU | マーチャントArm CPU | 中国国産Arm CPU | 合計 |
|---|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 331.5 | 193.8 | 14.5 | 42.2 | 582.0 |
| GPUおよびネオクラウドプロバイダー | 169.0 | 0.0 | 7.0 | 0.0 | 176.0 |
| 企業 | 74.0 | 0.0 | 14.5 | 5.5 | 94.0 |
| 政府・研究機関 | 63.0 | 0.0 | 5.0 | 3.0 | 71.0 |
| 通信およびその他サービスプロバイダー | 31.5 | 0.0 | 5.2 | 1.3 | 38.0 |
| 合計 | 669.0 | 193.8 | 46.2 | 52.0 | 961.0 |
ハイパースケーラーはArmサーバー予算の33.3%を自社チップで構築されたサーバーに支出している一方、他のすべての購入者グループはアクセラレーターベンダーまたはマーチャントのArm CPUに依存しています。GPUおよびネオクラウドプロバイダーはArmサーバー予算の96.0%をアクセラレーターベンダーのプラットフォームに支出しており、その支出は1社のサプライヤーの製品サイクルに結び付いています。企業はマーチャントArm CPUに15.4%を支出しており、これはすべての購入者の中で最も高いマーチャント比率です。
このマトリクスはDC Market Insightsのモデルであり、44の入力値から構築されています。内訳は、16の年間市場合計(2020年~2035年)、2025年の3つの台数・価格構築ブロック、4つのプロセッサソース区分、5つのエンドユーザー区分、3つのコア数区分、3つのフォームファクター区分、5つの地域区分、そして上下限チェックに使用した5つの公開情報です。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:Armベースサーバー市場をリードする地域は?
北米は2025年の市場価値の55.8%でArmベースサーバー市場をリードしており、中東・アフリカは年率23.76%で最も成長の速い地域です。DC Market Insightsはその要因を、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが小さな基盤からラックスケールシステムを導入していることにあるとしています。
北米が55.8%のシェアでリード
北米の購入者は2025年にArmサーバーに536.2億米ドルを支出し、同地域は2035年に3184.0億米ドル(CAGR 19.50%)に達すると予測されています。DC Market Insightsは、同地域の価値の大部分をハイパースケールクラウドおよびGPUクラウドの購入者によるものとしています。
アジア太平洋が26.4%のシェアを占める
アジア太平洋の市場規模は2025年に253.7億米ドル、2035年までに1723.0億米ドル(CAGR 21.11%)です。中国はアジア太平洋最大の市場であり、DC Market Insightsのモデルでは、Huawei KunpengとAlibaba YitianのCPUがArmサーバー需要の大部分を担っています。残りの大部分は日本、インド、韓国、オーストラリア、シンガポールが占めます。
欧州が11.2%のシェアを占める
欧州の市場規模は2025年に107.6億米ドル、2035年までに709.0億米ドル(CAGR 20.75%)です。エコデザイン規則は効率的な汎用サーバーに有利に働き、DC Market Insightsの配分では、ドイツ、英国、フランスが欧州最大の国別市場です。
中東・アフリカが4.1%のシェアを占め、最も速く成長
中東・アフリカの市場規模は2025年に39.4億米ドル、2035年までに332.0億米ドル(CAGR 23.76%)です。DC Market Insightsの配分では、ソブリンAIプログラムに牽引され、サウジアラビアとアラブ首長国連邦が地域価値の半分以上を占めます。
ラテンアメリカが2.5%のシェアを占める
ラテンアメリカの市場規模は2025年に24.1億米ドル、2035年までに157.8億米ドル(CAGR 20.67%)で、DC Market Insightsの配分では、地域価値の45%を占めるブラジルが牽引しています。
国別分析:Armベースサーバーを最も多く購入している国は?
米国はArmベースサーバーの最大の国別市場であり、2025年に485.3億米ドルで世界価値の50.5%を占め、次いで中国が119.2億米ドル(12.4%)、カナダが37.5億米ドル(3.9%)です。上位12カ国が2025年の支出の85.0%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 485.3 | 50.5% | 2833.8 | 19.30% |
| 2 | 中国 | アジア太平洋 | 119.2 | 12.4% | 723.7 | 19.76% |
| 3 | カナダ | 北米 | 37.5 | 3.9% | 248.4 | 20.80% |
| 4 | 日本 | アジア太平洋 | 35.5 | 3.7% | 224.0 | 20.22% |
| 5 | ドイツ | 欧州 | 23.7 | 2.5% | 159.5 | 21.02% |
| 6 | 英国 | 欧州 | 22.1 | 2.3% | 141.8 | 20.45% |
| 7 | インド | アジア太平洋 | 20.3 | 2.1% | 206.8 | 26.13% |
| 8 | 韓国 | アジア太平洋 | 19.0 | 2.0% | 137.8 | 21.90% |
| 9 | フランス | 欧州 | 16.1 | 1.7% | 109.9 | 21.15% |
| 10 | オーストラリア | アジア太平洋 | 15.2 | 1.6% | 106.8 | 21.51% |
| 11 | サウジアラビア | 中東・アフリカ | 11.4 | 1.2% | 106.2 | 24.98% |
| 12 | シンガポール | アジア太平洋 | 11.4 | 1.2% | 87.9 | 22.64% |
DC Market Insightsの配分では、インドが年率26.13%で最も成長の速い国別市場であり、年率24.98%のサウジアラビアがこれに続きます。両国とも小さな基盤からArm容量を追加しています。国別の数値は、各国のハイパースケールクラウド容量とAIシステム導入の推定シェアで重み付けして、地域合計をDC Market Insightsが配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
Armベースサーバー市場は、基本ケースで2035年までに6105.8億米ドルに達し、低位シナリオと高位シナリオでは4552.0億米ドルから7423.0億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | AIラック台数が基本ケースを20%下回る。新規汎用ハイパースケールサーバーにおけるArmのシェアが現在の水準付近で停滞 | 4552.0 | 16.83% |
| 基本 | ラックスケールAIがArmホストを維持。新規ハイパースケール汎用導入でArmがx86と同等に到達 | 6105.8 | 20.31% |
| 高位 | マーチャントArm CPUが企業およびコロケーションの購入者を獲得。AIラック台数が基本ケースを15%上回る | 7423.0 | 22.68% |
最大の変動要因は将来のAIラックにおけるホストCPUの選択です。アクセラレーターベンダーがx86ホストに移行すれば、汎用需要のいかなる変化よりも大きく予測を引き下げることになります。
競合インサイト:Armベースサーバー市場をリードするのは誰か?
- NVIDIA
- Amazon Web Services
- Microsoft
- Arm
- Ampere Computing
- Huawei
- Alibaba Cloud
- Fujitsu
- Qualcomm
- Hewlett Packard Enterprise
- Supermicro
- Oracle
NVIDIAは、2025年のArmサーバー価値の69.6%をホストするGraceおよびVeraプラットフォームにより、Armベースサーバー市場をリードしています(DC Market Insightsの推定値。サーバーの組み立て者ではなく、ホストCPUの供給元で測定)。アクセラレーターベンダーArm CPUとハイパースケーラー独自Arm CPUを合わせると、市場価値の89.8%をホストしています。Hewlett Packard EnterpriseとSupermicroはそれぞれ、36基のGrace CPUを搭載したGB300 NVL72ラックを販売しています。AWS、Google、Microsoftは独自のArm CPUであるGraviton5、Axion、Cobalt 200を設計しています。Armは2026年にAGI CPUでチップサプライヤーとなり、現在SoftBank傘下のAmpereは、Oracle Cloud Infrastructure A4インスタンスで使用されるArm CPUを供給しています。中国では、HuaweiのKunpengと、128コアのArmv9互換CPUであるAlibabaのYitian 710が国内の購入者向けに提供されています。富士通は2027年にArmベースのMonakaの量産出荷を計画しており、QualcommはArmベースのOryon CPUの革新技術を基盤としたデータセンターCPUを開発しています。
最近の動向
- 2024年10月、MicrosoftはAzure Cobalt 100ベースの仮想マシンを発表し、同社の従来のArmベース仮想マシンと比較して最大50%優れた価格性能を謳いました(出典:DatacenterDynamicsのニュース記事)。
- 2025年11月、SoftBank GroupはAmpere Computingの65億米ドルでの買収を完了しました(出典:Nasdaqのニュース記事)。
- 2025年11月、MicrosoftはAzure Cobalt 200を発表しました。3 nmプロセスで132のアクティブコアを備え、前世代比50%の性能向上を実現し、2026年に一般提供が予定されています(出典:DatacenterDynamicsのニュース記事)。
- 2025年12月、AWSは単一パッケージに192コアを搭載したGraviton5を発表し、Gravitonが3年連続で新規CPU容量の半分以上を担ったと述べました(出典:Constellation Researchのニュース分析)。
- 2026年3月、NVIDIAは88コアのVera CPUが本格生産に入ったと発表し、CoreWeaveがこれを単体製品として提供する最初のクラウドプロバイダーとなる予定です(出典:DatacenterDynamicsのニュース記事)。
- 2026年3月、Armは同社初のデータセンター向けCPUであるArm AGI CPUを発表しました。最大136個のNeoverse V3コアを備え、Metaと共同開発されました(出典:DatacenterDynamicsのニュース記事)。
当社は、これらの製品発表、取引、容量に関する発表を、データセンター業界アップデートでリアルタイムに追跡しています。
調査手法:Armベースサーバー市場モデルの構築方法
DC Market Insightsは、価格セクションに示した2025年の3つの構築ブロックを用いて、台数と価格からボトムアップでこの市場を構築しました。2020年から2035年の年間合計は、導入済みおよび発表済みのArm CPU世代とAIラックの立ち上がりから設定しました。単体でArmサーバーの売上を報告しているサプライヤーは存在しないため、台数と価格は開示数値ではなくDC Market Insightsの前提値です。そのため、モデルは単一のトップダウン照合ではなく、上下限チェックを使用しています。(a)2025年に3654.0億米ドルとなるDC Market Insightsのデータセンターサーバー市場による上限(Armベースサーバー市場はその26.3%)、(b)NVIDIAの2026年度データセンター売上高1937.0億米ドルによる上限(Armホスト型AIラックの価値684.0億米ドルは、システム全体の価値ベースでその35.3%)、(c)2026年3月までの四半期および2026年6月までの四半期にデータセンター向けロイヤルティが前年同期比で2倍以上に増加したというArmの報告(2025年の149.0%成長および2026年の74.8%成長と整合)、(d)上位ハイパースケーラーのCPUコンピューティングの約半分を占めるというArmの発言です。合計は3つのサーバータイプ、4つのプロセッサソース、3つのコア数クラス、3つのフォームファクター、5つのエンドユーザー、5つの地域に分割され、すべての区分の合計は市場合計と一致します。国別の数値は、各地域合計を国別の重みで配分したものです。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位、対象年
- 02調査手法
- 2.1ボトムアップの台数×価格モデル
- 2.2上下限チェックと出典
- 2.3前提条件と制約
- 03エグゼクティブサマリー
- 3.1主な調査結果
- 3.2市場スナップショット(2025年および2035年)
- 04市場動向
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格
- 5.11台あたりのArmサーバー価値(2025年)
- 5.2ラックスケールAIシステムの価値
- 5.3クラウドインスタンスの価格
- 06標準と規制
- 6.1Arm SystemReady、BSAおよびSBSA
- 6.2サーバー向けEUエコデザイン規則
- 07サプライチェーン
- 7.1Armアーキテクチャのライセンス
- 7.2CPU設計とファウンドリ
- 7.3サーバーの組み立てと統合
- 7.4購入者と導入
- 08市場規模と予測
- 8.1市場規模(2020年~2035年)
- 8.2前年比成長率(2021年~2035年)
- 09サーバータイプ別市場
- 9.1AIおよびアクセラレーテッドサーバー
- 9.2汎用サーバー
- 9.3HPCおよびストレージサーバー
- 10プロセッサソース別市場
- 10.1アクセラレーターベンダーArm CPU
- 10.2ハイパースケーラー独自Arm CPU
- 10.3マーチャントArm CPU
- 10.4中国国産Arm CPU
- 11コア数別市場
- 11.164コア以下
- 11.265~128コア
- 11.3128コア超
- 12フォームファクター別市場
- 12.1ラックスケール統合システム
- 12.2標準ラックサーバー
- 12.3マルチノードおよびブレードサーバー
- 13エンドユーザー別市場
- 13.1ハイパースケールクラウドプロバイダー
- 13.2GPUおよびネオクラウドプロバイダー
- 13.3企業
- 13.4政府・研究機関
- 13.5通信およびその他サービスプロバイダー
- 14Dc独自分析:プロセッサソース×購入者マトリクス
- 14.1マトリクス(2025年)
- 14.2モデル入力値
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、韓国、オーストラリア、シンガポール)
- 15.3欧州(ドイツ、英国、フランス)
- 15.4中東・アフリカ(サウジアラビア、アラブ首長国連邦)
- 15.5ラテンアメリカ(ブラジル)
- 16国別分析
- 16.1上位12カ国(2025年および2035年)
- 16.2最も成長の速い国
- 17地域別クロスセクション
- 17.1地域別シェア(2025年および2035年)
- 17.2地域別CAGR(2025年~2035年)
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2基本シナリオ
- 18.3高位シナリオ
- 19競合環境
- 19.1CPUソース別の市場リーダーシップ
- 19.2サーバーメーカーとインテグレーター
- 20企業プロファイル
- 20.1NVIDIA
- 20.2Amazon Web Services
- 20.3Microsoft
- 20.4Google
- 20.5Arm
- 20.6Ampere Computing
- 20.7Huawei
- 20.8Alibaba Cloud
- 20.9Fujitsu
- 20.10Qualcomm
- 20.11Hewlett Packard Enterprise
- 20.12Supermicro
- 20.13Oracle
- 21最近の動向
- 21.1製品発表(2024年~2026年)
- 21.2買収
- 22アナリストの提言
- 22.1サーバー購入者向け
- 22.2CPUおよびサーバーサプライヤー向け
- 22.3投資家向け
- 図 1Armベースサーバー市場規模(2020年~2035年)
- 図 2プロセッサソース別Armベースサーバー市場(2025年および2035年)
- 図 3サーバータイプ別Armベースサーバー市場(2025年および2035年)
- 図 4地域別Armベースサーバー市場(2025年および2035年)
- 図 5プロセッサソース×エンドユーザーマトリクス(2025年)
- 表 1レポート属性
- 表 21台あたりのArmサーバー価値(2025年)
- 表 3サーバータイプ別市場(2025年および2035年)
- 表 4プロセッサソース別市場(2025年および2035年)
- 表 5コア数別市場(2025年および2035年)
- 表 6フォームファクター別市場(2025年および2035年)
- 表 7エンドユーザー別市場(2025年および2035年)
- 表 8プロセッサソース×エンドユーザーマトリクス(2025年)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12カ国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に961.0億米ドル、2035年までに6105.8億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を32.0億米ドルと推定しています。
2025年から2035年にかけて年率20.31%です。2020年から2025年にかけては、ハイパースケーラーが独自のArmチップを採用し、ArmホストのAIラックが拡大したことで、年率97.48%とより速く成長しました(DC Market Insightsの推定値)。
AIおよびアクセラレーテッドサーバーで、2025年の市場価値の71.2%にあたる684.0億米ドルを占め、年率20.79%で成長して2035年までに4523.0億米ドルに達します。
マーチャントArm CPUで構築されたサーバーが年率27.54%で最も速く成長しており、2025年の46.2億米ドルから2035年までに526.0億米ドルに拡大します。これは、ArmとAmpereが自社のチップチームを持たない購入者にCPUを販売しているためです。
2025年において、ハイパースケーラー独自Armサーバーは約1.25万米ドル、マーチャントまたは中国国産Armサーバーは約1.30万米ドル、72GPUのラックスケールAIシステムは1台あたり約320万米ドルです(DC Market Insightsの推定値)。
北米で、2025年の市場価値の55.8%にあたる536.2億米ドルを占めます。中東・アフリカは年率23.76%で最も速く成長しています。
NVIDIAのGraceおよびVeraプラットフォームが、2025年のArmサーバー価値の69.6%をホストしています(DC Market Insightsの推定値)。AWS、Microsoft、Google、Arm、Ampere Computing、Huawei、Alibaba Cloud、Fujitsu、Qualcomm、Hewlett Packard Enterprise、Supermicro、Oracleも競合しているか、新しいArm CPUを準備しています。
米国が485.3億米ドルで2025年の支出の50.5%を占め、次いで中国が119.2億米ドルです。インドは年率26.13%で最も速く成長しています(DC Market Insightsの推定値)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。