
Markt für Stromkabel in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Stromkabel in Rechenzentren: 2025 lag das Marktvolumen bei USD 1,740.0 Mio.; bis 2035 soll es bei einer CAGR von 25.06 % auf USD 4,720.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
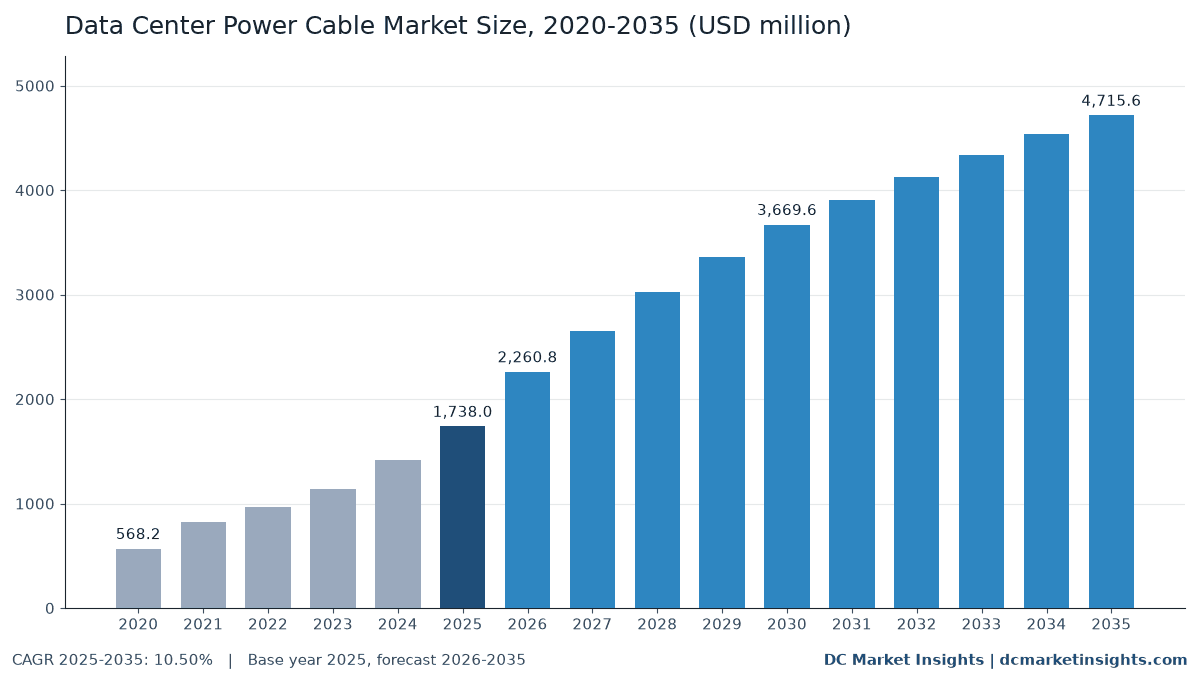
Der Markt für Stromkabel in Rechenzentren wird 2026 auf 2,26 Mrd. USD geschätzt und soll bis 2035 4,72 Mrd. USD erreichen, ausgehend von 1,74 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 10,50 % von 2025 bis 2035 (Schätzung von DC Market Insights). In diesem Markt bewegt das Metall das Geld ebenso stark wie die Megawatt: Die Kupferreihe der Weltbank für die London Metal Exchange (LME) lag 2025 im Mittel bei 9.947 USD je Tonne und von Januar bis September 2026 bei 13.431 USD je Tonne, und Kupfer macht rund die Hälfte des Preises eines Niederspannungs-Zuleitungskabels aus. Hinzu kommt, dass die Vereinigten Staaten ab dem 1. August 2025 einen Zoll von 50 % auf den Kupferanteil von Kupferhalbzeugen erheben, und Prysmian, der größte Kabelhersteller, führte das Wachstum seines nordamerikanischen Geschäfts mit Baukabeln auf den Ausbau von Rechenzentren zurück. DC Market Insights beziffert den Stromkabelanteil 2025 auf etwa 115.000 USD je Megawatt (MW) neuer luftgekühlter IT-Kapazität und 145.000 USD je MW in einer Halle für künstliche Intelligenz (KI); deshalb ist der Sprung von 30,08 % im Jahr 2026 teils Preis und teils Menge. Mittelspannungs-Zuleitungskabel, die heute Strom mit 15 Kilovolt (kV) bis 35 kV tief in KI-Campusse führen, steigen von 441,90 Mio. USD auf 1,21 Mrd. USD, während DC-Stromkabel mit 11,55 % pro Jahr am schnellsten wachsen und Asien-Pazifik mit 12,46 % pro Jahr die am schnellsten wachsende Region ist.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Stromkabel in Rechenzentren 2026?
DC Market Insights bewertet den Markt für Stromkabel in Rechenzentren 2026 mit 2,26 Mrd. USD, 30,08 % über den 1,74 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 1,74 Mrd. USD; 2026: 2,26 Mrd. USD; 2030: 3,67 Mrd. USD; 2035: 4,72 Mrd. USD.
- CAGR 2025-2035: 10,50 % im Basisfall; die Spanne für 2035 reicht von 3,75 Mrd. USD (niedrig, 8,00 %) bis 5,90 Mrd. USD (hoch, 13,00 %).
- Stromkabelanteil je neuem MW: 2025 etwa 115.000 USD luftgekühlt und 145.000 USD in einer KI-Halle (Schätzung von DC Market Insights).
- Größter Produkttyp: Niederspannungs-Stromkabel, 702,90 Mio. USD oder 40,4 % der Ausgaben 2025.
- Am schnellsten wachsender Produkttyp: DC-Stromkabel, von 66,60 Mio. USD im Jahr 2025 auf 198,77 Mio. USD im Jahr 2035, 11,55 % pro Jahr.
- Kupferleiter kamen 2025 auf 1.390,40 Mio. USD (80,0 %); Aluminium wächst schneller, 13,43 % pro Jahr.
- Führende Region: Nordamerika, 729,96 Mio. USD (42,0 %) im Jahr 2025; am schnellsten wachsende Region: Asien-Pazifik, 12,46 % pro Jahr.
- Größtes Land: Vereinigte Staaten, 664,26 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 16,75 % pro Jahr.
- Marktführer: Prysmian (einschließlich Encore Wire), Nexans, Southwire, Sumitomo Electric und LS Cable & System halten etwa 38 % der Ausgaben 2025 (Schätzung von DC Market Insights).
Wie schnell sind die Ausgaben für Stromkabel in Rechenzentren seit 2020 gewachsen?
Der globale Markt für Stromkabel in Rechenzentren wurde 2020 auf 568,20 Mio. USD bewertet, erreichte 2025 1,74 Mrd. USD und soll bis 2035 4,72 Mrd. USD erreichen, mit einer CAGR von 10,50 % im Prognosezeitraum.
| Merkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,74 Mrd. USD |
| Marktgröße 2026 | 2,26 Mrd. USD |
| CAGR 2025-2035 | 10,50 % |
| Marktgröße 2035 | 4,72 Mrd. USD |
| CAGR 2020-2025 | 25,06 % |
Die Ausgaben stiegen zwischen 2020 und 2025 auf das 3,06-Fache, um 25,06 % pro Jahr, aus zwei Gründen, die sich gegenseitig verstärken: Die jährlich neu in Betrieb genommene IT-Kapazität von Rechenzentren stieg von etwa 5,0 Gigawatt (GW) auf 12,0 GW, und der LME-Kupferpreis stieg von 6.174 USD je Tonne im Jahr 2020 auf 9.947 USD im Jahr 2025, wodurch der Kabelanteil je MW von etwa 85.000 USD auf 115.000 USD zunahm. Nach 2025 verlangsamt sich das Wachstum auf 10,50 % pro Jahr, weil DC Market Insights annimmt, dass Kupfer von seinem Höchststand 2026 zurückgeht und sich der jährliche Kapazitätszubau bei 27 GW einpendelt, während die installierte Basis, die von 116 GW auf 311 GW wächst, die Ausgaben für Neuverkabelung weiter steigen lässt.
Welche Kabel zählen als Stromkabel für Rechenzentren?
Dieser Markt umfasst 1,74 Mrd. USD Endkundenausgaben im Jahr 2025 für Kabel, die elektrische Energie vom Umspannwerk des Standorts bis zum Rack führen, sowie deren Muffen und Endverschlüsse.
Enthalten
- Mittelspannungs-Zuleitungskabel (MS), 5 kV bis 35 kV, vom Campus-Umspannwerk zu Kompaktstationen, Schaltanlagen und Generatoren.
- Niederspannungs-Stromkabel (NS) unter 1 kV: Zuleitungen vom Transformator zur Hauptverteilung, Stromkreise für unterbrechungsfreie Stromversorgung (USV) und technische Anlagen, Endstromkreise und Generatorkabel.
- Power Whips und Rack-Netzkabel zwischen Verteilereinheiten und IT-Racks.
- DC-Stromkabel für Batteriestränge, 48-V-Rack-Busverbindungen und 800-V-Gleichstromverteilung (DC).
- Kabelzubehör: Endverschlüsse, Verbindungsmuffen, Kabelschuhe und brandgeschützte Kabelverschraubungen.
Ausgeschlossen
- Stromschienen und Schienenverteiler, erfasst im Data Center Busway Market.
- Glasfaser- und Kupfer-Datenverkabelung sowie die Kabelrinnen und -leitern, die Kabel tragen, erfasst im Data Center Cable Management Market.
- Hochspannungs-Übertragungskabel außerhalb des Standortzauns, die dem Netzbetreiber gehören.
- Installationsarbeit, die Elektroinstallateure gesondert abrechnen.
Wie addieren sich die Stromkabelsegmente?
Jeder Dollar des Jahres 2025 steht in jeder Dimension genau einmal: Neubau (1.506,00 Mio. USD) plus Nachrüstung und Neuverkabelung (232,00 Mio. USD) ergibt 1,74 Mrd. USD, und die Aufteilungen nach Produkttyp, Leitermaterial und Rechenzentrumstyp ergeben dieselbe Summe.
Warum unterscheiden sich Schätzungen zum Markt für Stromkabel in Rechenzentren?
DC Market Insights setzt den Markt 2026 mit 2,26 Mrd. USD für Stromkabel und Zubehör an, die für Rechenzentren gekauft werden; Definitionen, die Datenverkabelung oder Stromschienen einbeziehen, fallen zwei- bis dreimal größer aus.
Drei Entscheidungen erklären die Lücke. Erstens zählen viele Schätzungen jedes Kabel im Gebäude, sodass Glasfaser-Trunks, Kupfer-Ethernet und Direct-Attach-Verbindungen neben Stromzuleitungen stehen, obwohl sie bei anderen Lieferanten aus anderen Budgets gekauft werden. Zweitens ersetzen Stromschienen in vielen neuen Whitespace-Flächen das Kabel, und manche Schätzungen rechnen sie als Stromverteilungsverkabelung mit ein. Drittens hängt der Wert vom Kupferpreis ab: Eine Schätzung auf Basis der Metallpreise von 2024 unterschätzt die Ausgaben 2026, denn LME-Kupfer lag 2024 im Mittel bei 9.142 USD je Tonne und in den ersten neun Monaten 2026 bei 13.431 USD je Tonne. Eine engere Sicht, die nur MS-Kabel zählt, übersieht, dass NS-Kabel, Whips und Zubehör 70,7 % der Ausgaben 2025 ausmachen.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| MS-Zuleitungskabel innerhalb des Standorts | Ja, 441,90 Mio. USD (2025) | Vom Rechenzentrumsentwickler gekauft |
| NS-Stromkabel | Ja, 702,90 Mio. USD (2025) | Kern jedes Elektroausbaus |
| Power Whips und Rack-Kabel | Ja, 302,00 Mio. USD (2025) | Die letzten Meter Strom bis zum Rack |
| Zubehör und Endverschlüsse | Ja, 224,60 Mio. USD (2025) | Zusammen mit dem Kabel verkauft |
| Stromschienen und Schienenverteiler | Nein | Im Stromschienen-Bericht erfasst |
| Glasfaser- und Kupfer-Datenverkabelung | Nein | Anderes Produkt und Budget |
| Übertragungskabel des Netzbetreibers | Nein | Vom Netzbetreiber bezahlt |
Datenverkabelung, Stromschienen, Hochspannungsleitungen der Netzbetreiber, Kabelrinnen und Installationsarbeit bleiben daher außerhalb des Umfangs, selbst wenn derselbe Großhändler sie an denselben Standort liefert. Zum Umfang gehören alle Käufer aus dem Rechenzentrumsbereich: Hyperscale- und KI-Campusse, Colocation-Anbieter, Unternehmen sowie kleine Edge- und Telekom-Standorte, die einige Kilometer NS-Kabel und eine Kiste Rack-Kabel kaufen.
Was treibt die Nachfrage nach Stromkabeln für Rechenzentren?
Drei Kräfte heben die Ausgaben von 1,74 Mrd. USD im Jahr 2025 auf 3,67 Mrd. USD im Jahr 2030: ein Rekord-Kupferpreis, MS-Verteilung, die in KI-Campusse hineinwandert, und eine Netzprognose, die den Lastausblick neu schreibt.
LME-Kupfer bei 13.431 USD je Tonne im Jahr 2026 verteuert jeden Kilometer
Die Mineral Commodity Summaries 2026 des United States Geological Survey (USGS) melden für 2025 einen Rekorddurchschnitt für Kupfer an der Commodity Exchange (COMEX) von 4,80 USD je Pfund, 14 % über 2024, und ergänzen, dass Kupfer am 7. November 2025 in die Liste kritischer Mineralien der Vereinigten Staaten aufgenommen wurde (USGS Mineral Commodity Summaries 2026). Die Weltbank-Reihe zeigt LME-Kupfer dann bei 13.012 USD je Tonne im Januar 2026 und 14.474 USD im September. Kabelhersteller geben Metallpreise innerhalb weniger Wochen weiter, daher hebt DC Market Insights den Anteil in luftgekühlten Hallen von 115.000 USD je MW im Jahr 2025 auf 130.000 USD im Jahr 2026 an, etwa 13 %, weniger als der Kupferanstieg von 35 %, weil Verträge nachlaufen und einige Zuleitungen auf Aluminium umgestellt werden.
Mittelspannung wandert vom Umspannwerksgelände in die Datenhalle
KI-Hallen mit 50 MW bis 300 MW führen statt langer NS-Strecken Zuleitungen mit 15 kV bis 35 kV zu Kompaktstationen neben jeder Halle, und Flüssigkühlanlagen bringen MS-gespeiste Kältemaschinen und Pumpen hinzu. Prysmian kündigte am 19. Juni 2025 eine Erweiterung im Umfang von 500 Mio. USD an seinem Encore-Wire-Campus in Texas an, einschließlich eines MS-Kabelwerks mit mehr als 650.000 Quadratfuß, das 2027 in Betrieb gehen soll. Das Rechenzentrumsteam von Southwire erklärte im Oktober 2025 in einem Mitgliederbeitrag von Infrastructure Masons, dass MS-Kabel derzeit der größte Engpass sei. DC Market Insights rechnet für diese Zuleitungen etwa 30.000 USD je KI-MW hinzu, und MS-Kabel wachsen von 441,90 Mio. USD auf 1.209,82 Mio. USD.
NERC erwartet 224 GW mehr Spitzenlast, überwiegend durch Rechenzentren
Das 2025 Long-Term Reliability Assessment der North American Electric Reliability Corporation (NERC), veröffentlicht im Januar 2026, prognostiziert einen Anstieg der sommerlichen Spitzenlast um über 224 GW in zehn Jahren, 69 % über der Prognose des Vorjahres, wobei neue KI-Rechenzentren den größten Teil des Anstiegs ausmachen; allein der Netzbetreiber Midcontinent erwartet bis 2027 etwa 6 GW Rechenzentrumslast und bis 2030 14 GW. Das United States Department of Energy (DOE) beziffert den Verbrauch von Rechenzentren 2023 auf 176 Terawattstunden (TWh), 4,4 % des Stroms des Landes, mit einem Anstieg auf 6,7 % bis 12 % bis 2028 (DOE und Lawrence Berkeley National Laboratory). Jedes dieser Megawatt benötigt beim Anteil von 2025 etwa 8 Tonnen Kupfer in Stromkabeln, eine Zahl von DC Market Insights.
Wie verändern sich Stromkabel für Rechenzentren?
Der deutlichste Wandel betrifft den Leiter: Aluminium wächst um 13,43 % pro Jahr, von 347,60 Mio. USD im Jahr 2025 auf 1,23 Mrd. USD im Jahr 2035, gegenüber 9,64 % bei Kupfer.
Aluminium-Zuleitungen legen zu, während auf Kupfer ein US-Zoll von 50 % liegt
Die präsidentielle Proklamation vom 30. Juli 2025 belegte Kupferhalbzeuge und kupferintensive Folgeprodukte ab dem 1. August 2025 mit einem Zoll von 50 %, erhoben auf den Kupferanteil (Proklamation des Weißen Hauses). Der USGS weist darauf hin, dass Aluminium Kupfer in Stromkabeln ersetzt, und große NS- und MS-Zuleitungen, bei denen der Preis mehr zählt als der Durchmesser, sind der Bereich, in dem Entwickler zuerst umsteigen. DC Market Insights hebt den Aluminiumanteil an den Ausgaben von 20 % im Jahr 2025 auf 26 % im Jahr 2035 an.
800 V DC und supraleitende Verbindungen halten Einzug in die Datenhalle
Nexans eröffnete im Juni 2025 sein Testzentrum Stella Nova mit einer supraleitenden NS-AC- und DC-Demonstration für Datenhallen und gibt an, dass supraleitende Kabelsysteme bis zu 10-mal mehr Leistung übertragen als konventionelle Kabel. KI-Racks auf dem Weg zur 800-V-DC-Verteilung benötigen DC-taugliche Kabel zwischen Power-Racks, Batterien und IT-Racks; deshalb wachsen DC-Stromkabel um 11,55 % pro Jahr auf 198,77 Mio. USD.
Raucharm und halogenfrei wird in Europa zum Standard
Die Bauproduktenverordnung (CPR) 2024/3110 der Europäischen Union gilt ab dem 8. Januar 2026, und Kabel behalten ihre Brandverhaltensklassen nach der harmonisierten Norm EN 50575. Colocation-Käufer in Frankfurt, Amsterdam und Dublin fordern für Datenhallen raucharme, halogenfreie Mäntel (LSZH) in höheren Brandklassen, was die NS-Kabelkosten je MW in Europa um etwa 8 % erhöht (Schätzung von DC Market Insights).
Was bremst die Ausgaben für Stromkabel in Rechenzentren?
Zwei Grenzen halten das Wachstum nach 2025 bei etwa 10,50 % pro Jahr: Stromschienen, die den Whitespace übernehmen, und Metallpreisschwankungen, die Aufträge verzögern.
Stromschienen ersetzen Whips und Endstromkreise im neuen Whitespace
Der Data Center Busway Market erreichte 2025 nach Schätzungen von DC Market Insights 1,44 Mrd. USD, mit Deckenstromschienen in etwa 48 % des neuen Whitespace. Jedes über Stromschienen versorgte MW benötigt weniger Power Whips und Endstromkreise, daher hält DC Market Insights den Anteil von Whips und Rack-Kabeln je MW konstant und lässt die Linie um 10,45 % pro Jahr wachsen, im Tempo der Kapazität statt des Kupfers.
Kupferschwankungen bringen Auftragnehmer dazu, zu verschieben oder neu anzubieten
Kupfer stieg in der Weltbank-Reihe von 11.785 USD je Tonne im Dezember 2025 auf 14.474 USD im September 2026, eine Bewegung von 23 % in neun Monaten. Elektroinstallateure mit Festpreispaketen bieten neu an oder verschieben Kabelbestellungen, wenn das Metall springt, und der niedrige Fall von DC Market Insights mit 3,75 Mrd. USD im Jahr 2035 unterstellt, dass Kupfer unter 9.000 USD je Tonne zurückfällt und sich der Zubau von KI-Hallen verzögert.
Wo liegt der neue Umsatz mit Stromkabeln bis 2035?
Zwei Bereiche tragen am meisten bei: MS-Zuleitungen (441,90 Mio. USD auf 1,21 Mrd. USD) und die Neuverkabelung älterer Hallen (232,00 Mio. USD auf 715,30 Mio. USD).
MS-Zuleitungen für KI-Campusse: 441,90 Mio. USD auf 1,21 Mrd. USD
Jeder KI-Campus mit 100 MW enthält beim Anteil von 2025 etwa 4,8 Mio. USD an MS-Kabel, eine Zahl von DC Market Insights, und der KI-Anteil an neuer Kapazität steigt von 35 % auf 66 %. Nexans meldete für 2025 Standardumsätze von PWR-Connect in Höhe von 2.341 Mio. EUR, ein Plus von 13,5 %, und führte sein außergewöhnliches Wachstum im vierten Quartal auf große Infrastruktur- und Rechenzentrumsprojekte zurück (Nexans Jahresergebnis 2025).
Neuverkabelung der installierten Basis von 116 GW: 232,00 Mio. USD auf 715,30 Mio. USD
Vor 2015 gebaute Hallen wurden für Racks mit 5 Kilowatt (kW) bis 10 kW verkabelt; Nachrüstungen auf 30 kW und mehr ersetzen Zuleitungen, Whips und Endverschlüsse. Mit etwa 2.000 USD je installiertem MW und Jahr im Jahr 2025, steigend auf 2.300 USD bis 2035, wächst die Neuverkabelung um 11,92 % pro Jahr, schneller als der Neubau mit 10,26 %.
Was kosten Stromkabel für Rechenzentren je Megawatt?
Der Stromkabelanteil lag 2025 im Mittel bei etwa 115.000 USD je neuem MW luftgekühlter IT-Kapazität und 145.000 USD je MW in einer KI-Halle (Schätzungen von DC Market Insights).
| Kostenposition (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anteil luftgekühlte Halle (USD je neuem MW) | 85.000 | 115.000 | 129.000 | 131.000 |
| Anteil KI-Halle (USD je neuem MW) | 105.000 | 145.000 | 157.000 | 157.000 |
| Neuverkabelung der installierten Basis (USD je MW und Jahr) | 1.800 | 2.000 | 2.200 | 2.300 |
| LME-Kupfer, Jahresdurchschnitt (USD je Tonne) | 6.174 | 9.947 | 11.500 (Planung) | 11.500 (Planung) |
Die Kupferwerte für 2020 und 2025 sind Jahresdurchschnitte der Weltbank; die Werte für 2030 und 2035 sind der Planungspreis von DC Market Insights. Der Anteil je MW folgt dem Kupfer mit Verzögerung: Etwa 55 % der Kabelrechnung einer KI-Halle entfallen bei Preisen von 2025 auf Kupfermetall, daher fügt jeder Anstieg um 1.000 USD je Tonne Kupfer etwa 8.000 USD je MW hinzu. Der USGS meldet den LME-Kassadurchschnitt 2025 mit 4,40 USD je Pfund, nahe an der Weltbank-Reihe.
Welche Normen und Vorschriften gelten für Stromkabel in Rechenzentren?
Sechs Normen und Vorschriften prägen den Großteil der 1,74 Mrd. USD, die 2025 ausgegeben wurden: drei Produktnormen und -codes, eine EU-Verordnung und zwei Handels- und Rohstoffmaßnahmen der Vereinigten Staaten.
- IEC 60502-2 der International Electrotechnical Commission (IEC): Starkstromkabel mit extrudierter Isolierung von 6 kV bis 30 kV, 2024 geändert; die Referenz für MS-Zuleitungen außerhalb Nordamerikas.
- UL 44 von UL Solutions: duroplastisch isolierte Leitungen und Kabel, harmonisiert mit der kanadischen CSA C22.2 No. 38 und im Mai 2021 überarbeitet.
- NFPA 70, der National Electrical Code (NEC), Ausgabe 2026, veröffentlicht im September 2025: Verlegemethoden für Rechenzentren und IT-Geräteräume in den Vereinigten Staaten.
- EU-Bauproduktenverordnung 2024/3110, gültig ab dem 8. Januar 2026, mit Brandverhaltensklassen nach EN 50575 für Kabel in Gebäuden.
- Kupfer-Proklamation der Vereinigten Staaten vom 30. Juli 2025: ein Zoll von 50 % auf den Kupferanteil von Kupferhalbzeugen ab dem 1. August 2025.
- Final 2025 List of Critical Minerals der Vereinigten Staaten vom 7. November 2025, die Kupfer aufnimmt.
Zusammen begünstigen der Zoll und die Einstufung als kritisches Mineral in Nordamerika hergestellte Kabel, und genau dort bauen Prysmian, Southwire und Nexans Kapazität aus.
Welches Segment der Stromkabel für Rechenzentren ist am größten?
Niederspannungs-Stromkabel sind das größte Segment, 702,90 Mio. USD oder 40,4 % der Ausgaben 2025, während DC-Stromkabel mit 11,55 % pro Jahr am schnellsten wachsen.
Nach Produkttyp
| Produkttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Mittelspannungs-Zuleitungskabel | 441,90 Mio. USD | 25,4 % | 1.209,82 Mio. USD | 10,60 % |
| Niederspannungs-Stromkabel | 702,90 Mio. USD | 40,4 % | 1.876,92 Mio. USD | 10,32 % |
| Power Whips und Rack-Netzkabel | 302,00 Mio. USD | 17,4 % | 816,28 Mio. USD | 10,45 % |
| DC-Stromkabel | 66,60 Mio. USD | 3,8 % | 198,77 Mio. USD | 11,55 % |
| Kabelzubehör und Endverschlüsse | 224,60 Mio. USD | 12,9 % | 613,83 Mio. USD | 10,58 % |
MS-Zuleitungskabel halten 25,4 % der Ausgaben 2025 und 25,7 % der Ausgaben 2035, da KI-Hallen die Mittelspannung näher an die Last bringen. Zubehör und Endverschlüsse folgen der Kabelmenge mit etwa 12 % des Neubauwerts.
Nach Leitermaterial
| Leitermaterial | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kupfer | 1.390,40 Mio. USD | 80,0 % | 3.489,56 Mio. USD | 9,64 % |
| Aluminium | 347,60 Mio. USD | 20,0 % | 1.226,06 Mio. USD | 13,43 % |
Kupfer behält 74,0 % der Ausgaben 2035, weil Whips, Rack-Kabel und kurze NS-Stromkreise aus Kupfer bleiben, doch Aluminium-Zuleitungen gewinnen die langen MS- und großen NS-Strecken.
Nach Projekttyp
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 1.506,00 Mio. USD | 86,7 % | 4.000,32 Mio. USD | 10,26 % |
| Nachrüstung und Neuverkabelung | 232,00 Mio. USD | 13,3 % | 715,30 Mio. USD | 11,92 % |
Der Neubau macht 86,7 % der Ausgaben 2025 aus; die Neuverkabelung wächst schneller, um 11,92 % pro Jahr, da die Rackdichten in älteren Hallen steigen.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 729,96 Mio. USD | 42,0 % | 2.452,12 Mio. USD | 12,88 % |
| Colocation | 538,78 Mio. USD | 31,0 % | 1.414,69 Mio. USD | 10,13 % |
| Unternehmen | 347,60 Mio. USD | 20,0 % | 613,03 Mio. USD | 5,84 % |
| Edge und Telekom | 121,66 Mio. USD | 7,0 % | 235,78 Mio. USD | 6,84 % |
Hyperscale- und KI-Campusse wachsen um 12,88 % pro Jahr auf 52,0 % der Ausgaben 2035; Unternehmensstandorte wachsen nur um 5,84 % pro Jahr, da die Unternehmens-IT in Colocation und Cloud wandert.
DC Exklusiv: Kupferpreisleiter, die Kabelrechnung einer KI-Halle mit 100 MW von 6.000 USD bis 15.000 USD je Tonne
Die Stromkabelrechnung einer KI-Halle mit 100 MW schwankt zwischen 11,34 Mio. USD und 18,55 Mio. USD bei einem Kupferpreis zwischen 6.000 USD und 15.000 USD je Tonne, laut dieser Preisleiter von DC Market Insights, die auf 6 Eingangsgrößen beruht.
| LME-Kupfer (USD je Tonne) | Bezugspunkt | Kabelanteil (USD je MW) | KI-Halle mit 100 MW (Mio. USD) |
|---|---|---|---|
| 6.000 | Nahe dem Durchschnitt 2020 von 6.174 | 113.355 | 11,34 |
| 8.000 | Planungspreis im niedrigen Fall | 129.390 | 12,94 |
| 9.947 | Durchschnitt 2025 | 145.000 | 14,50 |
| 12.000 | Nahe dem Stand vom Dezember 2025 von 11.785 | 161.460 | 16,15 |
| 13.431 | Durchschnitt Januar-September 2026 | 172.933 | 17,29 |
| 15.000 | Über dem Stand vom September 2026 von 14.474 | 185.512 | 18,55 |
Die Leiter hält das Hallendesign konstant: 145.000 USD je MW bei Kupferpreisen von 2025, davon 55 % Kupfermetall, etwa 8,0 Tonnen je MW, und 45 % Isolierung, Mantel, Fertigung und Vertrieb. Zum Vergleich nennt die Copper Development Association etwa 27 Tonnen Kupfer je MW für ein komplettes Rechenzentrum in den Vereinigten Staaten; Stromkabel enthalten also rund 30 % des Kupfers im Gebäude, während Stromschienen, Transformatoren, Erdung und IT-Ausrüstung den Rest enthalten. Daraus folgen zwei Lehren. Ein Entwickler, der zum Durchschnitt von 2025 gekauft hat, spart gegenüber dem Durchschnitt von 2026 etwa 2,8 Mio. USD je 100 MW, und ein Design mit Aluminium für MS und Zuleitungen, das DC Market Insights mit etwa 20 % der Kabelrechnung ansetzt, beseitigt rund ein Fünftel dieses Kupferrisikos.
Welche Region kauft die meisten Stromkabel für Rechenzentren?
Nordamerika kauft am meisten, 729,96 Mio. USD oder 42,0 % der Ausgaben 2025, während Asien-Pazifik mit 12,46 % pro Jahr am schnellsten auf 1,46 Mrd. USD im Jahr 2035 wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 729,96 Mio. USD | 42,0 % | 1.815,52 Mio. USD | 9,54 % |
| Europa | 382,36 Mio. USD | 22,0 % | 943,12 Mio. USD | 9,45 % |
| Asien-Pazifik | 451,88 Mio. USD | 26,0 % | 1.461,84 Mio. USD | 12,46 % |
| Lateinamerika | 69,52 Mio. USD | 4,0 % | 188,62 Mio. USD | 10,50 % |
| Naher Osten und Afrika | 104,28 Mio. USD | 6,0 % | 306,52 Mio. USD | 11,38 % |
Nordamerika
Nordamerika kam 2025 auf 729,96 Mio. USD. Hubbell meldete im vierten Quartal 2025 ein organisches Wachstum von 9 %, getrieben von Rechenzentrumsprojekten, und Southwire kündigte im August 2026 eine Erweiterung der Draht- und Kabelfertigung in Starkville, Mississippi, im Umfang von mehr als 256 Mio. USD an und nannte Rechenzentren als Treiber.
Europa
Europa gab 2025 382,36 Mio. USD aus. Die Europäische Kommission nennt 70 TWh Rechenzentrumsverbrauch im Jahr 2024 mit einem Anstieg auf etwa 115 TWh bis 2030, und ihre Energieeffizienzrichtlinie verpflichtet Standorte ab 500 kW IT-Leistung, jedes Jahr Energiedaten zu melden.
Asien-Pazifik
Asien-Pazifik wächst von 451,88 Mio. USD auf 1,46 Mrd. USD, um 12,46 % pro Jahr. Die Malaysian Investment Development Authority (MIDA) meldete für 2025 genehmigte Investitionen in Information und Kommunikation von 152,9 Mrd. RM, angeführt von Rechenzentren, und Indiens installierte Rechenzentrumskapazität erreichte im August 2026 laut Press Information Bureau 1,57 GW.
Lateinamerika
Lateinamerika gab 2025 69,52 Mio. USD aus und wächst um 10,50 % pro Jahr, vor allem in Brasilien, Mexiko und Chile, wo die meisten Rechenzentrumskabel noch NS-Kupferkabel sind, die über Großhändler gekauft werden.
Naher Osten und Afrika
Der Nahe Osten und Afrika wachsen um 11,38 % pro Jahr auf 306,52 Mio. USD, angeführt von Saudi-Arabien mit 13,81 % pro Jahr, wo stc und HUMAIN ein Gemeinschaftsunternehmen für Rechenzentren gegründet haben, die bis zu 1 GW an KI-Workloads unterstützen, sowie vom 1-GW-Cluster Stargate UAE, dessen erste 200 MW für 2026 geplant sind.
Welche Länder geben am meisten für Stromkabel in Rechenzentren aus?
Die Vereinigten Staaten geben am meisten aus, 664,26 Mio. USD im Jahr 2025, und Indien ist mit 16,75 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 664,26 Mio. USD | 1.633,97 Mio. USD | 9,42 % |
| 2 | China | Asien-Pazifik | 171,71 Mio. USD | 482,41 Mio. USD | 10,88 % |
| 3 | Deutschland | Europa | 72,65 Mio. USD | 179,19 Mio. USD | 9,45 % |
| 4 | Vereinigtes Königreich | Europa | 68,82 Mio. USD | 160,33 Mio. USD | 8,83 % |
| 5 | Japan | Asien-Pazifik | 67,78 Mio. USD | 190,04 Mio. USD | 10,86 % |
| 6 | Kanada | Nordamerika | 65,70 Mio. USD | 181,55 Mio. USD | 10,70 % |
| 7 | Indien | Asien-Pazifik | 49,71 Mio. USD | 233,89 Mio. USD | 16,75 % |
| 8 | Australien | Asien-Pazifik | 45,19 Mio. USD | 146,18 Mio. USD | 12,46 % |
| 9 | Irland | Europa | 40,15 Mio. USD | 89,60 Mio. USD | 8,36 % |
| 10 | Frankreich | Europa | 38,24 Mio. USD | 94,31 Mio. USD | 9,45 % |
| 11 | Niederlande | Europa | 36,32 Mio. USD | 80,17 Mio. USD | 8,24 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 26,07 Mio. USD | 95,02 Mio. USD | 13,81 % |
Virginia, Texas und Ohio stellen den größten Teil der US-Zahl, und der Kupferzoll macht die Vereinigten Staaten zum teuersten Kabelmarkt je MW. Indiens 49,71 Mio. USD wachsen auf 233,89 Mio. USD, da die Kapazität bis 2030 auf etwa 8 GW zusteuert, beliefert von heimischen Herstellern wie KEI Industries und Polycab.
Welchen Wert könnte der Markt für Stromkabel in Rechenzentren bis 2035 erreichen?
Der Wert für 2035 reicht von 3,75 Mrd. USD bis 5,90 Mrd. USD, mit einem Basisfall von 4,72 Mrd. USD (Szenarien von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 3.752,21 Mio. USD | 8,00 % | Kupfer wieder unter 9.000 USD je Tonne, mehr Stromschienen und Aluminium, langsamerer KI-Zubau |
| Basis | 4.715,62 Mio. USD | 10,50 % | 27 GW neue Kapazität im Jahr 2035, 66 % KI, Kupfer bei etwa 11.500 USD je Tonne |
| Hoch | 5.899,76 Mio. USD | 13,00 % | Kupfer bleibt über 13.000 USD je Tonne und MS-Verteilung erreicht jede KI-Halle |
Wer sind die führenden Hersteller von Stromkabeln für Rechenzentren?
Prysmian (einschließlich Encore Wire), Nexans, Southwire, Sumitomo Electric und LS Cable & System halten etwa 38 % der Ausgaben 2025, eine Schätzung von DC Market Insights auf Basis des Rechenzentrumsengagements, der nordamerikanischen Kapazität und des angegebenen Segmentwachstums.
- Prysmian (einschließlich Encore Wire)
- Nexans
- Southwire
- Sumitomo Electric
- LS Cable & System
- Furukawa Electric
- NKT
- KEI Industries
- Polycab
- Hengtong Group
- Elsewedy Electric
- Riyadh Cables
- Ducab
- Cerro Wire
Prysmian meldete für 2025 einen Umsatz von 19.650 Mio. EUR, organisch 5,4 % mehr, mit Encore Wire im ersten vollen Jahr, und stellte sein Baugeschäft im vierten Quartal als vom Rechenzentrumsausbau in Nordamerika getrieben heraus (Prysmian Jahresergebnis 2025); im April 2026 bezeichnete sich das Unternehmen als Komplettanbieter für Rechenzentren und meldete 10 % Wachstum in Nordamerika, vor allem durch Rechenzentren. Nexans meldete für 2025 Standardumsätze von 6,1 Mrd. EUR, organisch 8,3 % mehr. Sumitomo Electric meldete für das Geschäftsjahr bis März 2026 einen Nettoumsatz von 5.110 Mrd. JPY und nannte die Nachfrage von Rechenzentren und Stromkabel unter seinen Wachstumsbereichen. KEI Industries meldete im Geschäftsjahr 2026 einen Umsatz von 117.478 Mio. INR, führt Telekommunikation und Rechenzentren unter den belieferten Sektoren auf und verfügt in seinem Werk Sanand über eine Kabelkapazität von 60.732 Kilometern. NKT meldete für 2025 einen Umsatz von 2.722 Mio. EUR zu Standardmetallpreisen.
Was hat sich bei Stromkabeln für Rechenzentren seit Mitte 2025 verändert?
Sechs datierte Schritte seit Juni 2025 zeigen, wie Hersteller MS- und nordamerikanische Kapazität für Rechenzentren aufbauen.
- Im Juni 2025 kündigte Prysmian eine Encore-Wire-Erweiterung in Texas im Umfang von 500 Mio. USD an, einschließlich eines MS-Kabelwerks, das 2027 in Betrieb geht (Quelle: Prysmian).
- Im Juni 2025 eröffnete Nexans Stella Nova mit einer supraleitenden AC- und DC-Demonstration für Datenhallen (Quelle: Nexans).
- Im Juli 2025 legten die Vereinigten Staaten ab dem 1. August 2025 einen Zoll von 50 % auf den Kupferanteil von Kupferhalbzeugen fest (Quelle: Weißes Haus).
- Im Februar 2026 meldete Nexans ein Umsatzplus von 13,5 % bei PWR-Connect und führte das Wachstum im vierten Quartal auf Rechenzentrumsprojekte zurück (Quelle: Nexans).
- Im April 2026 meldete Prysmian 10 % Wachstum in Nordamerika, vor allem durch Rechenzentren (Quelle: Prysmian).
- Im Oktober 2026 erfolgte der Spatenstich für die Erweiterung von Southwire in Starkville, Mississippi, im Umfang von mehr als 256 Mio. USD (Quelle: Southwire).
Fazit der Analysten: Womit sollten Käufer im Rechenzentrumsbereich planen?
Planen Sie für eine KI-Halle bei Kupferpreisen von 2025 etwa 145.000 USD je MW für Stromkabel ein und sichern Sie das Metall ab, denn Kupfer bewegt die Rechnung stärker als das Design.
- 8.000 USD je MW: So viel fügt jeder Anstieg um 1.000 USD je Tonne Kupfer der Kabelrechnung einer KI-Halle hinzu.
- 2,8 Mio. USD je 100 MW: die Differenz zwischen dem Kupferdurchschnitt 2025 und 2026 bei einer KI-Halle.
- 1.209,82 Mio. USD bis 2035: MS-Zuleitungen werden zur zweitgrößten Linie, daher sollten MS-Kabelkontingente früh gesichert werden.
- 26,0 % Aluminium bis 2035: Aluminium-Zuleitungen verringern das Kupferrisiko und die Belastung durch den US-Kupferzoll.
Methodik: Wie hat DC Market Insights den Markt für Stromkabel in Rechenzentren bemessen?
DC Market Insights hat den Markt für Stromkabel in Rechenzentren bottom-up aus neuer und installierter Rechenzentrumskapazität und dem Kupferpreis aufgebaut und kommt aus 10 Modelleingaben auf 1,74 Mrd. USD für 2025.
Die Neubauausgaben entsprechen der neuen IT-Kapazität (12,0 GW im Jahr 2025, 22,0 GW im Jahr 2030, 27,0 GW im Jahr 2035) mal 115.000 USD je MW Anteil für luftgekühlte Hallen, zuzüglich des KI-Anteils (35 %, 60 %, 66 %) mal einem KI-Aufschlag von 30.000 USD je MW im Jahr 2025: 1.506,00 Mio. USD. Die Ausgaben für die installierte Basis entsprechen der installierten IT-Kapazität (116 GW im Jahr 2025, 311 GW im Jahr 2035) mal 2.000 USD je MW und Jahr für Neuverkabelung, Umzüge und den Austausch von Whips: 232,00 Mio. USD. Der Anteil je MW folgt dem LME-Kupferdurchschnitt der Weltbank mit Verzögerung. Segment-, Regional- und Länderanteile werden auf die Komponenten und die Gesamtsumme angewendet, und jede Aufteilung ergibt diese Summe.
Drei Plausibilitätsgrenzen halten. Obergrenze eins: Wenn alle 27 Tonnen Kupfer je MW, die die Copper Development Association für ein Rechenzentrum nennt, zum doppelten Metallpreis in Stromkabel flössen, bräuchten 12,0 GW im Jahr 2025 Kabel für etwa 6,4 Mrd. USD, weit über der Basis von 1,74 Mrd. USD. Obergrenze zwei: Der Markt entspricht etwa 8 % allein des Prysmian-Umsatzes 2025 von 19.650 Mio. EUR, und Prysmian ist nur einer von mehr als einem Dutzend Herstellern, die an Rechenzentren verkaufen. Untergrenze: Eine Mindestausstattung von 60.000 USD je neuem MW plus 1.000 USD je installiertem MW und Jahr ergibt etwa 836 Mio. USD, unter der Basis. MS-Schaltanlagen bleiben im Data Center Switchgear Market, Filter und Überspannungsschutz im Data Center Power Quality Market. Die vollständige Methode ist auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie addieren sich die Stromkabelsegmente?
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- 05Markttreiber
- 5.1LME-Kupfer bei 13.431 USD je Tonne im Jahr 2026 verteuert jeden Kilometer
- 5.2Mittelspannung wandert vom Umspannwerksgelände in die Datenhalle
- 5.3NERC erwartet 224 GW mehr Spitzenlast, überwiegend durch Rechenzentren
- 06Markttrends
- 6.1Aluminium-Zuleitungen legen zu, während auf Kupfer ein US-Zoll von 50 % liegt
- 6.2800 V DC und supraleitende Verbindungen halten Einzug in die Datenhalle
- 6.3Raucharm und halogenfrei wird in Europa zum Standard
- 07Marktherausforderungen
- 7.1Stromschienen ersetzen Whips und Endstromkreise im neuen Whitespace
- 7.2Kupferschwankungen bringen Auftragnehmer dazu, zu verschieben oder neu anzubieten
- 08Marktchancen
- 8.1MS-Zuleitungen für KI-Campusse: 441,90 Mio. USD auf 1,21 Mrd. USD
- 8.2Neuverkabelung der installierten Basis von 116 GW: 232,00 Mio. USD auf 715,30 Mio. USD
- 09Preisanalyse
- 9.1Stromkabelanteil je MW, 2020-2035
- 9.2Ankerwerte für den LME-Kupferpreis
- 10Normen und Regulierung
- 10.1IEC 60502-2
- 10.2UL 44
- 10.3NFPA 70 National Electrical Code 2026
- 10.4EU-Bauproduktenverordnung 2024/3110 und EN 50575
- 10.5Kupfer-Proklamation der Vereinigten Staaten, Juli 2025
- 10.6Liste kritischer Mineralien der Vereinigten Staaten, November 2025
- 11Marktsegmentierung
- 11.1Nach Produkttyp
- 11.2Mittelspannungs-Zuleitungskabel
- 11.3Niederspannungs-Stromkabel
- 11.4Power Whips und Rack-Netzkabel
- 11.5DC-Stromkabel
- 11.6Kabelzubehör und Endverschlüsse
- 11.7Nach Leitermaterial
- 11.8Kupfer
- 11.9Aluminium
- 11.10Nach Projekttyp
- 11.11Neubau
- 11.12Nachrüstung und Neuverkabelung
- 11.13Nach Rechenzentrumstyp
- 11.14Hyperscale- und KI-Campusse
- 11.15Colocation
- 11.16Unternehmen
- 11.17Edge und Telekom
- 12DC Exklusiv: Kupferpreisleiter für eine KI-Halle mit 100 MW
- 12.1Sechs Kupferpreisstufen, 6.000 USD bis 15.000 USD je Tonne
- 12.2Kupfergehalt: 8,0 Tonnen je MW in Stromkabeln
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Deutschland
- 14.4Vereinigtes Königreich
- 14.5Japan
- 14.6Kanada
- 14.7Indien
- 14.8Australien
- 14.9Irland
- 14.10Frankreich
- 14.11Niederlande
- 14.12Saudi-Arabien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Prysmian (einschließlich Encore Wire)
- 16.2Nexans
- 16.3Southwire
- 16.4Sumitomo Electric
- 16.5LS Cable & System
- 16.6Furukawa Electric
- 16.7NKT
- 16.8KEI Industries
- 16.9Polycab
- 16.10Hengtong Group
- 16.11Elsewedy Electric
- 16.12Riyadh Cables
- 16.13Ducab
- 16.14Cerro Wire
- 17Jüngste Entwicklungen
- 17.1Prysmian Encore-Wire-Erweiterung, Juni 2025
- 17.2Nexans Stella Nova, Juni 2025
- 17.3US-Kupferzoll, Juli 2025
- 17.4Nexans Jahresergebnis, Februar 2026
- 17.5Prysmian Update zum ersten Quartal, April 2026
- 17.6Southwire Spatenstich in Starkville, Oktober 2026
- 18Fazit der Analysten
- 18.1Kupferempfindlichkeit je MW
- 18.2Kupferdifferenz 2025 gegenüber 2026
- 18.3MS-Zuleitungen bis 2035
- 18.4Aluminiumanteil bis 2035
- 19Forschungsmethodik
- 19.1Modelleingaben
- 19.2Plausibilitätsgrenzen
- Abb. 1Markt für Stromkabel in Rechenzentren, Größe 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- Tabelle 3Stromkabelanteil je MW, 2020-2035
- Tabelle 4Markt nach Produkttyp, 2025 und 2035
- Tabelle 5Markt nach Leitermaterial, 2025 und 2035
- Tabelle 6Markt nach Projekttyp, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Kupferpreisleiter: Kabelrechnung einer KI-Halle mit 100 MW
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2,26 Mrd. USD im Jahr 2026, 30,08 % mehr als die 1,74 Mrd. USD des Jahres 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 4,72 Mrd. USD erreichen, eine CAGR von 10,50 % ab 2025.
10,50 % pro Jahr von 2025 bis 2035, nach 25,06 % pro Jahr von 2020 bis 2025, weil die neue IT-Kapazität von 12,0 GW auf 27,0 GW pro Jahr steigt und LME-Kupfer von 6.174 USD je Tonne im Jahr 2020 auf 9.947 USD im Jahr 2025 gestiegen ist.
Etwa 115.000 USD je neuem MW luftgekühlter IT-Kapazität und 145.000 USD je MW in einer KI-Halle im Jahr 2025 (Schätzungen von DC Market Insights), rund 8 Tonnen Kupfer je MW, plus etwa 2.000 USD je installiertem MW und Jahr für Neuverkabelung.
Jeder Anstieg um 1.000 USD je Tonne Kupfer fügt der Kabelrechnung einer KI-Halle etwa 8.000 USD je MW hinzu. Eine KI-Halle mit 100 MW kostet beim Kupferdurchschnitt 2025 14,50 Mio. USD an Kabel und beim Durchschnitt 2026 17,29 Mio. USD (DC Market Insights).
Niederspannungs-Stromkabel, mit 702,90 Mio. USD oder 40,4 % der Ausgaben 2025. Es folgen Mittelspannungs-Zuleitungskabel mit 441,90 Mio. USD, die bis 2035 1.209,82 Mio. USD erreichen.
Etwa 30.000 USD mehr Kabel je MW als in einer luftgekühlten Halle im Jahr 2025, weil KI-Hallen mit 50 MW bis 300 MW Zuleitungen mit 15 kV bis 35 kV zu Kompaktstationen neben jeder Halle führen. Prysmian baut in Texas ein MS-Kabelwerk, das 2027 in Betrieb gehen soll.
Der Zoll von 50 % ab dem 1. August 2025 gilt gemäß der Proklamation vom 30. Juli 2025 für den Kupferanteil von Kupferhalbzeugen und kupferintensiven Folgeprodukten. Er verteuert importierte Kupferkabel und begünstigt Aluminium-Zuleitungen und nordamerikanische Werke.
Nordamerika, mit 729,96 Mio. USD oder 42,0 % der Ausgaben 2025. Asien-Pazifik wächst mit 12,46 % pro Jahr am schnellsten, und Indien ist mit 16,75 % pro Jahr das am schnellsten wachsende große Land.
Prysmian (einschließlich Encore Wire), Nexans, Southwire, Sumitomo Electric und LS Cable & System halten etwa 38 % der Ausgaben 2025 (Schätzung von DC Market Insights). Prysmian meldete für 2025 einen Umsatz von 19.650 Mio. EUR und führt das Wachstum in Nordamerika auf Rechenzentren zurück.
2,26 Mrd. USD im Jahr 2026 ist die Zahl von DC Market Insights nur für Stromkabel und Zubehör. Schätzungen, die Glasfaser- und Kupfer-Datenverkabelung, Stromschienen oder Installationsarbeit einbeziehen, fallen zwei- bis dreimal größer aus, und ältere Schätzungen verwenden niedrigere Kupferpreise.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.