
Markt für Rechenzentrums-Schaltanlagen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Schaltanlagen: 2025 lag das Marktvolumen bei USD 6,220.0 Mio.; bis 2035 soll es bei einer CAGR von 9.69 % auf USD 15.69 Mrd. steigen. Auf North America entfallen 47.6% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Produkt
- 10Markt nach Isolierung (HS- und MS-Schaltanlagen)
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America47.6%
- Asia Pacific25.9%
- Europe17.1%
- Latin America4.5%
- Middle East and Africa4.9%
Profilierte Unternehmen
- Schneider Electric
- Eaton
- ABB
- Siemens
- GE Vernova
- Hitachi Energy
- Mitsubishi Electric
- Legrand
- Vertiv
- Hubbell
- Powell Industries
- LS Electric
- HD Hyundai Electric
- Hyosung Heavy Industries
- Toshiba Energy Systems & Solutions
Vollständige Analyse
Der Markt für Rechenzentrums-Schaltanlagen umfasst Hochspannungs-, Mittelspannungs- und Niederspannungsschaltanlagen, Hauptverteilungen und Umschalteinrichtungen, die den Leistungspfad eines Rechenzentrums verbinden, schützen und trennen – vom Leistungsschalter des Campus-Umspannwerks bis zur Hauptverteilung, die die unterbrechungsfreie Stromversorgung (USV) und die Rack-Reihen speist. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Schaltanlagen im Jahr 2025 mit USD 6,22 Mrd. und prognostiziert bis 2035 USD 15,69 Mrd., was einer CAGR von 9,69 % entspricht. Der Wert für 2025 wird aus den Projekten selbst abgeleitet: Rund 13,4 GW energetisierungsgewichtete IT-Kapazität bei etwa USD 0,40 Mio. Schaltanlagen pro MW ergeben USD 5,35 Mrd. an Neubauausgaben, und Nachrüstungs- und Modernisierungsarbeiten an einem installierten Bestand von etwa 104 GW kommen mit USD 0,87 Mrd. hinzu. Digitale und intelligente Schaltanlagen sind mit 17,76 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass Leistungsschalter mit integrierter Messung, Störlichtbogenreduzierung und Fernüberwachung zur Standardspezifikation werden, und der Nahe Osten und Afrika ist mit 13,19 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass souveräne KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus ausgebaut werden.
Zusammenfassung
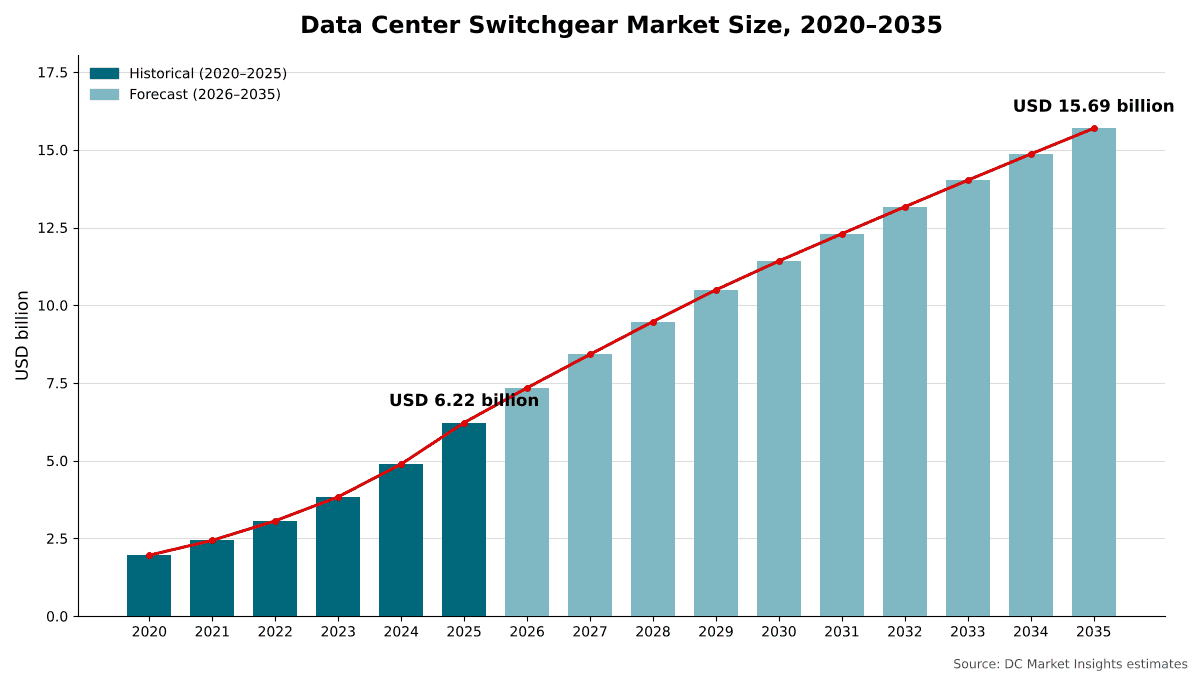
Die Größe des globalen Markts für Rechenzentrums-Schaltanlagen wurde im Jahr 2020 auf USD 1,96 Mrd. geschätzt, erreichte 2025 USD 6,22 Mrd. und soll bis 2035 USD 15,69 Mrd. erreichen, bei einer CAGR von 9,69 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Markts für Rechenzentrums-Schaltanlagen 2025 | USD 6,22 Mrd. |
| Markt für Rechenzentrums-Schaltanlagen, CAGR | 9,69 % |
| Größe des Markts für Rechenzentrums-Schaltanlagen 2035 | USD 15,69 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 25,99 % pro Jahr, und allein 2025 kamen 27,2 % gegenüber 2024 hinzu, als Campusse für Grafikprozessoren (GPU) von Ankündigungen zur Energetisierung übergingen. DC Market Insights schätzt, dass der Schaltanlagenanteil von etwa USD 0,28 Mio. pro MW IT-Last im Jahr 2020 auf USD 0,40 Mio. pro MW im Jahr 2025 stieg, da mehr Campusse eigene Hochspannungsfelder errichteten und die Schaltanlagenpreise stiegen.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 9,69 % pro Jahr, da die Basis größer wird, während sich die energetisierte Kapazität bis 2035 dennoch auf 27,4 GW ungefähr verdoppelt.
Marktumfang: Was umfasst der Markt für Rechenzentrums-Schaltanlagen?
Der Markt für Rechenzentrums-Schaltanlagen umfasst Schalt- und Schutzeinrichtungen, die auf Rechenzentrums-Campussen und in Rechenzentrumsgebäuden installiert werden, bewertet zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 6,22 Mrd.
Enthalten. Hochspannungsschaltanlagen über 52 kV in kundeneigenen Umspannwerken und Übergabeumspannwerken des Netzbetreibers, die ein Rechenzentrum versorgen (luftisolierte Schaltfelder, gasisolierte Schaltanlagen und Leistungsschalter), Mittelspannungsschaltanlagen von 1 kV bis 52 kV (Hauptschaltanlagen, Generator-Parallelschaltanlagen und Ringkabelschaltanlagen), Niederspannungsschaltanlagen und Hauptverteilungen bis 1.000 V AC oder 1.500 V DC (Hauptverteilungen und Verteilerschaltanlagen mit ihren Leistungsschaltern), automatische Umschalteinrichtungen (ATS) und statische Umschalteinrichtungen (STS) sowie die integrierte Messtechnik, Schutzrelais und Überwachung, die zusammen mit den Schaltanlagen verkauft werden.
Ausgeschlossen. Leistungs- und Verteiltransformatoren, USV-Systeme, Stromverteilereinheiten (PDU), Remote Power Panels, Stromschienensysteme, Generatoren, eigenständige Schutz- und Steuerungssysteme, die getrennt von Schaltanlagen verkauft werden, Kabel, Übertragungsschaltanlagen von Netzbetreibern, die kein Rechenzentrum versorgen, sowie Installationsarbeit.
Wie die Segmente zusammenpassen. Die Aufteilung nach Produkt (Hochspannung, Mittelspannung, Niederspannung und Umschalteinrichtungen) ergibt in Summe die vollen USD 6,22 Mrd. Die Aufteilung nach Isolierung umfasst nur Hoch- und Mittelspannungsschaltanlagen mit einem Wert von USD 3,09 Mrd. im Jahr 2025, da Niederspannungsschaltanlagen konstruktionsbedingt luftisoliert sind. Die Aufteilungen nach Technologie, Rechenzentrumstyp und Projekttyp gliedern jeweils den gesamten Markt neu. Die Position Hochspannungsschaltanlagen entspricht der Position Hochspannungsschaltanlagen in unserem Bericht Data Center Substation Market, sodass beide Berichte ohne Doppelzählung zusammen gelesen werden können.
Markttreiber: Was treibt den Markt für Rechenzentrums-Schaltanlagen an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Schaltanlagen: eine energetisierte Kapazität, die sich bis 2035 von 13,4 GW auf 27,4 GW pro Jahr verdoppelt, Campusse, die auf Übertragungsspannungsebene angeschlossen werden, und Auftragsbücher der Hersteller, die durch Rechenzentrumsaufträge stark angewachsen sind.
Energetisierte Kapazität verdoppelt sich bis 2035 von 13,4 GW auf 27,4 GW pro Jahr
Der Markt für Rechenzentrums-Schaltanlagen ist in erster Linie ein Neubaumarkt: 86,0 % der Ausgaben 2025 flossen in neue Hallen und Campusse. DC Market Insights modelliert einen Anstieg der jährlichen IT-Kapazitätsfertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035. Da Schaltanlagen Monate vor der Energetisierung einer Halle ausgeliefert werden, gewichtet das Modell die Nachfrage jedes Jahres zu 45 % mit den Fertigstellungen dieses Jahres und zu 55 % mit denen des Folgejahres, was 13,4 GW schaltanlagenrelevante Kapazität im Jahr 2025 und 27,4 GW im Jahr 2035 ergibt. Nachfrageseitige Daten weisen in dieselbe Richtung: Die Internationale Energieagentur (IEA) beziffert den Stromverbrauch von Rechenzentren im Jahr 2024 auf etwa 415 TWh oder rund 1,5 % des weltweiten Stromverbrauchs und erwartet, dass er sich bis 2030 auf rund 945 TWh mehr als verdoppelt (Quelle: IEA-Bericht Energy and AI). BloombergNEF prognostizierte im Dezember 2025, dass die Stromnachfrage von US-Rechenzentren 2035 106 GW erreichen könnte, 36 % mehr als in der vorherigen Prognose (laut Utility Dive).
Campusse auf Übertragungsspannungsebene heben Hochspannungsschaltanlagen auf USD 1,27 Mrd.
DC Market Insights geht davon aus, dass ein steigender Anteil großer Campusse Strom auf Übertragungsspannungsebene bezieht und eigene Umspannwerke errichtet, wodurch Hochspannungs-Leistungsschalter und gasisolierte Schaltfelder in die Stückliste des Rechenzentrums wandern. DC Market Insights schätzt Hochspannungsschaltanlagen im Jahr 2025 auf USD 1,27 Mrd. bzw. 20,4 % des Markts, mit einem Wachstum auf USD 3,50 Mrd. bis 2035 bei 10,70 % pro Jahr – das schnellste der vier Produktsegmente. Im Mai 2026 wurde berichtet, dass LS Electric einen Auftrag über USD 64 Mio. zur Lieferung von Schaltanlagen der 38-kV-Klasse für ein Microgrid erhalten hat, das ein US-amerikanisches KI-Rechenzentrum versorgt – ein Beispiel dafür, wie Eigenerzeugung vor Ort Mittelspannungsschaltungen hinzufügt, die eine rein netzgespeiste Auslegung nicht benötigen würde.
Auftragsbücher der Hersteller zeigen eine Verdopplung der Rechenzentrumsnachfrage innerhalb eines Jahres
Die größten Schaltanlagenhersteller melden ein starkes Wachstum bei Rechenzentrumsaufträgen. GE Vernova meldete für das zweite Quartal 2026 Auftragseingänge im Bereich Electrification von USD 6,3 Mrd., ein organisches Plus von 66 %, wobei die Rechenzentrumsaufträge seit Jahresbeginn über USD 5 Mrd. erreichten und damit mehr als das Doppelte der Gesamtsumme für 2025 betrugen (Quelle: Formular 8-K von GE Vernova, eingereicht bei der US-Börsenaufsicht SEC). Siemens Smart Infrastructure verzeichnete ein dreistelliges Auftragswachstum in seinem Rechenzentrumsgeschäft und erreichte in den ersten neun Monaten des Geschäftsjahres 2026 rund EUR 6 Mrd., und ABB erklärte, dass der Ausbau von Rechenzentren im zweiten Quartal 2026 ein außergewöhnliches dreistelliges Wachstum in diesem Segment seines Electrification-Geschäfts bewirkte. Das Segment Electrical Americas von Eaton verzeichnete im zweiten Quartal 2026 einen Rekordumsatz von USD 4,0 Mrd., organisch 18 % mehr, mit einem Auftragsbestand, der 33 % über dem Stand von Juni 2025 lag.
Markttrends: Wie verändern sich Rechenzentrums-Schaltanlagen?
Der Markt für Rechenzentrums-Schaltanlagen verlagert sich hin zu digitalen Leistungsschaltern und SF6-freien Mittelspannungskonstruktionen.
Digitale und intelligente Schaltanlagen erreichen bis 2035 47,4 % der Ausgaben
Digitale und intelligente Schaltanlagen mit integrierter Messung, Zustandssensoren, Einstellungen zur Störlichtbogenreduzierung und Netzwerkanbindung an die Gebäudeleittechnik und die Systeme zur Überwachung der elektrischen Energieversorgung hatten 2025 einen Wert von USD 1,45 Mrd. (23,3 %). DC Market Insights prognostiziert ein Wachstum von 17,76 % pro Jahr auf USD 7,44 Mrd. bis 2035, wenn sie 47,4 % des Markts ausmachen. Die Daten ermöglichen es Betreibern, den Verschleiß von Leistungsschaltern zu verfolgen und Schutzeinstellungen abzustimmen, während KI-Rack-Lasten mit Trainingsjobs schwanken.
SF6-freie Mittelspannungsschaltanlagen wachsen um 26,60 % pro Jahr
SF6-freie gasisolierte und Vakuumschaltanlagen hatten 2025 einen Wert von USD 256,24 Mio., 8,3 % der Hoch- und Mittelspannungsschaltanlagen, und DC Market Insights prognostiziert bis 2035 USD 2,71 Mrd., einen Anteil von 33,7 %. Treiber des Wandels sind europäische Vorschriften (siehe Normen und Regulierung), und DC Market Insights erwartet, dass globale Betreiber dieselbe Spezifikation in andere Regionen übertragen. Im Mai 2026 kündigte ABB eine Investition von rund USD 200 Mio. in seine Mittelspannungsfertigung in ganz Europa an, einschließlich SF6-freier Mittelspannungsschaltanlagen.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Schaltanlagen?
Lieferzeiten von einem Jahr oder mehr für Mittelspannungsschaltanlagen und ein Anstieg des Erzeugerpreisindex für Schaltanlagen um 89 % seit Januar 2020 sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-Schaltanlagen in den Jahren 2026 und 2027 bremsen.
Lieferzeiten für Mittelspannung liegen zwischen 52 und 80 Wochen
Eine Analyse der Anwaltskanzlei Foley & Lardner vom September 2026 nannte Beschaffungszeiträume von 52 bis 80 Wochen für Mittelspannungsschaltanlagen. Reuters berichtete im Juli 2026, dass der Bau von Rechenzentren die Nachfrage nach Leistungsschaltern und Schaltanlagen antreibt, die Kosten erhöht und die Wartezeiten für US-Energieversorger verlängert. DataCentreNews UK berichtete im Februar 2026, dass die Nachfrage britischer Rechenzentren das Angebot an Schaltanlagen verknappt, wobei einige gewerbliche Bauprojekte mit Lieferzeiten von vielen Monaten konfrontiert sind.
Schaltanlagenpreise stiegen von Januar 2020 bis August 2026 um 89 %
Der Erzeugerpreisindex des US Bureau of Labor Statistics für die Herstellung von Schaltanlagen und Schaltgeräten lag im August 2026 bei 411,453, gegenüber 363,074 im August 2025 und 217,200 im Januar 2020, ein Anstieg von 13,3 % innerhalb eines Jahres und 89 % seit Januar 2020 (Quelle: Daten des US Bureau of Labor Statistics über FRED). DC Market Insights überträgt einen Teil des Preisanstiegs in seine Kurven der Ausgaben pro MW: Der Schaltanlagenanteil pro MW steigt im Modell von 2020 bis 2025 um 41 %, weniger als der Index, weil größere Leistungsblöcke jede Schaltanlage auf mehr Megawatt verteilen.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrums-Schaltanlagen sind KI- und GPU-Cloud-Rechenzentren, die um 14,36 % pro Jahr wachsen, sowie Nachrüstungs- und Modernisierungsarbeiten, die bis 2035 von USD 0,87 Mrd. auf USD 3,14 Mrd. wachsen.
KI- und GPU-Cloud-Campusse vervierfachen ihre Schaltanlagenausgaben bis 2035 nahezu
KI- und GPU-Cloud-Rechenzentren gaben 2025 USD 1,02 Mrd. für Schaltanlagen aus, und DC Market Insights erwartet bis 2035 USD 3,91 Mrd., wenn sie 24,9 % des Markts ausmachen. Die Versorgung mit Transformatoren folgt demselben Muster, wie in unserem Bericht Data Center Transformer Market dargestellt.
Ausgaben für Nachrüstung und Modernisierung erreichen bis 2035 USD 3,14 Mrd.
Ältere Hallen und Dichte-Upgrades für KI benötigen neue Abgänge und Leistungsschalter. DC Market Insights modelliert die Ausgaben für Nachrüstung und Modernisierung mit USD 0,87 Mrd. im Jahr 2025 (14,0 % des Markts) und USD 3,14 Mrd. im Jahr 2035 (20,0 %), eine CAGR von 13,65 %.
Preise: Wie viel geben Rechenzentren pro MW für Schaltanlagen aus?
Ein neues Rechenzentrum gibt 2025 etwa USD 0,40 Mio. pro MW IT-Last für Schaltanlagen aus, gegenüber USD 0,28 Mio. pro MW im Jahr 2020. Dies sind Schätzungen von DC Market Insights, die Hochspannungs-, Mittelspannungs- und Niederspannungsschaltanlagen sowie Umschalteinrichtungen ohne Arbeitskosten abdecken.
| Schaltanlagenausgaben pro MW IT-Last (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hochspannungsschaltanlagen | 0,064 | 0,081 | 0,089 | 0,104 |
| Mittelspannungsschaltanlagen | 0,079 | 0,118 | 0,127 | 0,134 |
| Niederspannungsschaltanlagen und Hauptverteilungen | 0,119 | 0,172 | 0,181 | 0,188 |
| Umschalteinrichtungen | 0,022 | 0,029 | 0,031 | 0,033 |
| Gesamt | 0,284 | 0,400 | 0,428 | 0,458 |
Die Ausgaben pro MW steigen nach 2025 weiter, aber langsamer, um etwa 1,4 % pro Jahr, angeführt vom Hochspannungsanteil. Cushman & Wakefield beziffert die durchschnittlichen Entwicklungskosten auf der grünen Wiese für die modernsten Anlagen auf USD 17,6 Mio. pro MW, 21 % mehr pro MW als in seinem vorherigen Leitfaden, sodass Schaltanlagen im Modell von DC Market Insights etwa 2,3 % der Kosten eines neuen Rechenzentrums ausmachen.
Normen und Regulierung: Welche Vorschriften prägen Rechenzentrums-Schaltanlagen?
Vier Regelwerke entscheiden darüber, welche Schaltanlagen ein Rechenzentrum installieren darf: die EU-F-Gase-Verordnung, der US National Electrical Code (NFPA 70), die Norm IEC 61439 für Schaltgerätekombinationen und UL 1008 für Umschalteinrichtungen.
EU-F-Gase-Verordnung (EU) 2024/573. Ab dem 1. Januar 2026 dürfen Mittelspannungsschaltanlagen für die Primär- und Sekundärverteilung bis einschließlich 24 kV nicht in Betrieb genommen werden, wenn sie auf fluorierte Gase wie SF6 angewiesen sind. Das Verbot erstreckt sich ab dem 1. Januar 2030 auf Mittelspannungsschaltanlagen über 24 kV und bis 52 kV, ab dem 1. Januar 2028 auf Hochspannungsschaltanlagen von 52 kV bis 145 kV (bis 50 kA) und ab dem 1. Januar 2032 auf Hochspannungsschaltanlagen über 145 kV oder über 50 kA Kurzschlussstrom.
National Electrical Code, Abschnitt 240.87. Die Anforderung zur Reduzierung der Lichtbogenenergie, erstmals in der Ausgabe 2014 des National Electrical Code eingeführt, gilt, wenn die höchste Dauerstrom-Auslöseeinstellung eines Leistungsschalters 1.200 Ampere oder mehr beträgt, und lässt Verfahren wie zonenselektive Verriegelung, Differentialschutz und energiereduzierende Wartungsschaltung zu. Nach Einschätzung von DC Market Insights fallen die meisten Hauptleistungsschalter in einem Rechenzentrum darunter, was digitale Auslöseeinheiten begünstigt.
IEC 61439-1. Die internationale Norm für Niederspannungs-Schaltgerätekombinationen gilt für Kombinationen, deren Bemessungsspannung 1.000 V AC oder 1.500 V DC nicht überschreitet, was nach Einschätzung von DC Market Insights bedeutet, dass dieselben Regeln für Schaltgerätekombinationen auch die Gleichstromverteilung innerhalb eines Datensaals abdecken können.
UL 1008. Die im Juli 2022 veröffentlichte US-Norm für Umschalteinrichtungen gilt für Umschalteinrichtungen mit Bemessungsspannungen bis 1.000 V und schließt Halbleiter-Umschalteinrichtungen aus, sodass statische Umschalteinrichtungen nicht in ihren Geltungsbereich fallen.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Schaltanlagen an?
Niederspannungsschaltanlagen und Hauptverteilungen führen den Markt für Rechenzentrums-Schaltanlagen mit 42,5 % des Werts 2025 an, und Hyperscale-Rechenzentren führen bei den Abnehmern mit 47,3 %. Digitale und intelligente Schaltanlagen sind mit 17,76 % pro Jahr das am schnellsten wachsende Segment des Gesamtmarkts, weil Vorschriften zur Lichtbogenenergie und KI-Lastschwankungen integrierte Überwachung zur Standardspezifikation machen; innerhalb der Hoch- und Mittelspannungsschaltanlagen wachsen SF6-freie Konstruktionen von einer kleinen Basis aus mit 26,60 % pro Jahr sogar noch schneller.
Nach Produkt: Niederspannungsschaltanlagen und Hauptverteilungen führen mit 42,5 %
| Produkt | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hochspannungsschaltanlagen | 1,27 | 20,4 % | 3,50 | 10,70 % |
| Mittelspannungsschaltanlagen | 1,82 | 29,2 % | 4,54 | 9,57 % |
| Niederspannungsschaltanlagen und Hauptverteilungen | 2,65 | 42,5 % | 6,39 | 9,22 % |
| Umschalteinrichtungen | 0,49 | 7,9 % | 1,26 | 9,89 % |
Hochspannungsschaltanlagen gewinnen bis 2035 1,9 Prozentpunkte Anteil hinzu, da Campus-Umspannwerke für große Standorte zum Standard werden.
Nach Isolierung: Luftisolierte Schaltanlagen führen mit 53,8 %
| Isolierung (HS- und MS-Schaltanlagen) | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftisolierte Schaltanlagen (AIS) | 1,66 | 53,8 % | 3,59 | 8,00 % |
| SF6-gasisolierte Schaltanlagen | 1,17 | 37,9 % | 1,74 | 4,08 % |
| SF6-freie gasisolierte und Vakuumschaltanlagen | 0,26 | 8,3 % | 2,71 | 26,60 % |
Die Aufteilung nach Isolierung umfasst 2025 USD 3,09 Mrd. an Hoch- und Mittelspannungsschaltanlagen. SF6-Konstruktionen wachsen außerhalb Europas in absoluten Zahlen weiter, ihr Anteil sinkt jedoch bis 2035 von 37,9 % auf 21,7 %.
Nach Technologie: Konventionelle Schaltanlagen führen mit 76,4 %
Konventionelle Schaltanlagen machen 2025 USD 4,76 Mrd. (76,4 %) aus und wachsen um 4,94 % pro Jahr auf USD 7,70 Mrd. Digitale und intelligente Schaltanlagen wachsen von USD 1,45 Mrd. (23,3 %) auf USD 7,44 Mrd. Halbleiterschaltanlagen, die mechanische Kontakte durch Leistungshalbleiter für eine sehr schnelle Fehlerklärung ersetzen, haben 2025 einen Wert von USD 18,67 Mio. (0,3 %) und bis 2035 von USD 549,17 Mio., eine CAGR von 40,23 %, auf Grundlage der Annahme von DC Market Insights, dass die Gleichstromverteilung für KI-Racks von Pilotprojekten in die Produktion übergeht.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 47,3 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,94 | 47,3 % | 7,31 | 9,52 % |
| Colocation-Rechenzentren | 1,69 | 27,1 % | 3,58 | 7,81 % |
| KI- und GPU-Cloud-Rechenzentren | 1,02 | 16,4 % | 3,91 | 14,36 % |
| Unternehmens- und Edge-Rechenzentren | 0,57 | 9,2 % | 0,89 | 4,56 % |
KI- und GPU-Cloud-Rechenzentren wachsen am schnellsten; Unternehmens- und Edge-Rechenzentren wachsen am langsamsten, da Workloads in die Cloud und in Colocation-Rechenzentren abwandern.
Nach Projekttyp: Neubau führt mit 86,0 %
Neubau macht 2025 USD 5,35 Mrd. (86,0 %) und bis 2035 USD 12,55 Mrd. aus, eine CAGR von 8,90 %. Nachrüstung und Modernisierung machen USD 0,87 Mrd. (14,0 %) aus und wachsen um 13,65 % pro Jahr auf USD 3,14 Mrd., da sich der installierte Bestand nahezu verdreifacht und ältere Hallen Leistungsschalter austauschen, um Kapazität hinzuzufügen, Vorschriften zur Lichtbogenenergie zu erfüllen und SF6 zu entfernen.
DC Exclusive: Das Modell der Schaltanlagenausgaben pro MW und die Matrix Produkt × Rechenzentrumstyp
Mit USD 1,15 Mrd. im Jahr 2025 sind Niederspannungsschaltanlagen für Hyperscale-Rechenzentren die größte einzelne Zelle der Matrix und machen 18,5 % aller Ausgaben für Rechenzentrums-Schaltanlagen aus. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Lieferungen, aufgebaut aus 54 Eingangsgrößen: 17 jährlichen Fertigstellungskohorten (2019 bis 2035, energetisierungsgewichtet), 16 Werten für Ausgaben pro MW (4 Produkte in 4 Ankerjahren), 4 Nachrüstungsraten, 4 Abnehmeraufteilungen, 5 regionalen Aufteilungen, 2 Ankerwerten aus dem Umspannwerksbericht für Hochspannungsschaltanlagen und 6 Plausibilitätsprüfungen.
| 2025, Mrd. USD | Hochspannung | Mittelspannung | Niederspannung | Umschalteinrichtungen | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,73 | 0,87 | 1,15 | 0,19 | 2,94 |
| Colocation-Rechenzentren | 0,29 | 0,50 | 0,75 | 0,15 | 1,69 |
| KI- und GPU-Cloud-Rechenzentren | 0,21 | 0,31 | 0,43 | 0,07 | 1,02 |
| Unternehmens- und Edge-Rechenzentren | 0,03 | 0,14 | 0,32 | 0,08 | 0,57 |
| Gesamt | 1,27 | 1,82 | 2,65 | 0,49 | 6,22 |
Die Summen werden vor der Rundung berechnet. Hyperscale-Abnehmer stecken 24,7 % ihres Schaltanlagenbudgets in Hochspannungstechnik, weil sie ihre Campus-Umspannwerke selbst besitzen, während Unternehmens- und Edge-Rechenzentren 55,5 % in Niederspannungsschaltanlagen und 13,9 % in Umschalteinrichtungen investieren, da sie Strom auf Verteilspannungsebene beziehen und auf die Umschaltung auf Generatoren angewiesen sind.
Das Modell der Schaltanlagenausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die energetisierte Kapazität pro Jahr (13,4 GW im Jahr 2025) und den Schaltanlagenanteil pro MW (USD 0,40 Mio. im Jahr 2025). Die Multiplikation beider ergibt die Neubauausgaben; die Addition der Nachrüstungsausgaben auf den installierten Bestand ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Schaltanlagen an?
Nordamerika führt den Markt für Rechenzentrums-Schaltanlagen mit 47,6 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 13,19 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus Kapazität im Campus-Maßstab hinzufügen.
Nordamerika führt mit 47,6 % Anteil
Nordamerikanische Rechenzentren gaben 2025 USD 2,96 Mrd. für Schaltanlagen aus, und für die Region wird bis 2035 ein Wert von USD 6,86 Mrd. prognostiziert, eine CAGR von 8,76 %. Die IEA schreibt 45 % des weltweiten Stromverbrauchs von Rechenzentren im Jahr 2024 den Vereinigten Staaten zu, und die Schaltanlagenhersteller bauen US-Kapazitäten aus: Hitachi Energy kündigte im September 2025 eine US-Investition von USD 1 Mrd. an, die den Ausbau der Fertigung von Leistungsschaltern und Schaltanlagen bei Pittsburgh umfasst, und Eaton baut in Bellevue, Nebraska, eine Fabrik für Mittelspannungsschaltanlagen mit 370.000 Quadratfuß für USD 30 Mio.
Asien-Pazifik hält 25,9 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 1,61 Mrd. und bis 2035 von USD 4,54 Mrd., eine CAGR von 10,90 %. In der Zuordnung von DC Market Insights ist China der größte Markt der Region, und Indien und Malaysia wachsen am schnellsten. Asien-Pazifik gewinnt bis 2035 3,0 Prozentpunkte Anteil hinzu, der größte Zuwachs aller Regionen.
Europa hält 17,1 % Anteil
Europa hat 2025 einen Wert von USD 1,06 Mrd. und bis 2035 von USD 2,41 Mrd., eine CAGR von 8,54 %. DC Market Insights erwartet, dass Grenzen beim Netzanschluss in den wichtigsten Hubs das Tempo neuer Bauprojekte begrenzen, während die F-Gase-Verordnung den Wert jedes Mittelspannungsfelds erhöht, da Abnehmer auf SF6-freie Konstruktionen umsteigen.
Lateinamerika hält 4,5 % Anteil
Lateinamerika hat 2025 einen Wert von USD 280,09 Mio. und bis 2035 von USD 827,52 Mio., eine CAGR von 11,44 %; Brasilien ist in der Zuordnung von DC Market Insights der größte Ländermarkt der Region.
Naher Osten und Afrika hält 4,9 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 304,99 Mio. und bis 2035 von USD 1,05 Mrd., das schnellste regionale Wachstum mit 13,19 % pro Jahr. DC Market Insights erwartet, dass Saudi-Arabien und die Vereinigten Arabischen Emirate den Großteil des Wachstums tragen, während Südafrika Colocation-Kapazität hinzufügt.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-Schaltanlagen?
Die Vereinigten Staaten sind mit USD 2,60 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Schaltanlagen, 41,8 % des weltweiten Werts, gefolgt von China mit USD 631,94 Mio. (10,2 %) und Kanada mit USD 361,45 Mio. (5,8 %). Die 12 größten Länder entfallen auf 80,5 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2,60 | 41,8 % | 5,91 | 8,56 % |
| 2 | China | Asien-Pazifik | 0,63 | 10,2 % | 1,61 | 9,81 % |
| 3 | Kanada | Nordamerika | 0,36 | 5,8 % | 0,95 | 10,10 % |
| 4 | Japan | Asien-Pazifik | 0,23 | 3,7 % | 0,58 | 9,68 % |
| 5 | Deutschland | Europa | 0,21 | 3,3 % | 0,45 | 8,25 % |
| 6 | Vereinigtes Königreich | Europa | 0,19 | 3,1 % | 0,42 | 7,98 % |
| 7 | Indien | Asien-Pazifik | 0,19 | 3,1 % | 0,76 | 14,89 % |
| 8 | Australien | Asien-Pazifik | 0,16 | 2,5 % | 0,49 | 11,88 % |
| 9 | Brasilien | Lateinamerika | 0,13 | 2,0 % | 0,36 | 11,17 % |
| 10 | Frankreich | Europa | 0,12 | 1,9 % | 0,28 | 8,92 % |
| 11 | Malaysia | Asien-Pazifik | 0,11 | 1,8 % | 0,40 | 13,31 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,08 | 1,3 % | 0,33 | 14,79 % |
Indien ist mit 14,89 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 14,79 % und Malaysia mit 13,31 %, da Hyperscale- und Colocation-Betreiber Kapazität außerhalb der etablierten Hubs hinzufügen. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrums-Schaltanlagen erreicht im Basisszenario bis 2035 USD 15,69 Mrd., mit einer Spanne von USD 13,12 Mrd. bis USD 18,08 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätsfertigstellungen 15 % unter dem Basisszenario; Schaltanlagenpreise nach 2027 real unverändert | 13,12 | 7,74 % |
| Basis | Fertigstellungen steigen auf 27,0 GW pro Jahr; Ausgaben pro MW erreichen USD 0,46 Mio. | 15,69 | 9,69 % |
| Hoch | Fertigstellungen 12 % über dem Basisszenario; schnellerer Übergang zu Campussen auf Übertragungsspannungsebene und zu digitalen Schaltanlagen | 18,08 | 11,25 % |
Das niedrige Szenario spiegelt eine zweijährige Pause bei KI-Investitionen wider; das hohe Szenario geht davon aus, dass Netzanschlüsse und Fabrikkapazitäten mit den angekündigten Hyperscale-Plänen Schritt halten.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrums-Schaltanlagen an?
- Schneider Electric
- Eaton
- ABB
- Siemens
- GE Vernova
- Hitachi Energy
- Mitsubishi Electric
- Legrand
- Vertiv
- Hubbell
- Powell Industries
- LS Electric
- HD Hyundai Electric
- Hyosung Heavy Industries
- Toshiba Energy Systems & Solutions
Schneider Electric ist mit etwa 16 % des Markts für Rechenzentrums-Schaltanlagen im Jahr 2025 Marktführer, und die drei größten Anbieter, Schneider Electric, Eaton und ABB, halten zusammen etwa 40 % (Schätzung von DC Market Insights, basierend auf dem Rechenzentrumsengagement, der Fabrikpräsenz und den gemeldeten Auftragstrends jedes Unternehmens). Rechenzentren machten 30 % des Endmarktengagements von Schneider Electric aus, gemessen als Anteil der Auftragseingänge 2025, und die Nachfrage in seinem Endmarkt Data Center & Networks stieg im zweiten Quartal 2026 dreistellig. Eaton baut Kapazitäten für Mittelspannungsschaltanlagen in Nordamerika aus, und der Auftragsbestand von Electrical Americas stieg gegenüber Juni 2025 um 33 %. ABB meldete für das zweite Quartal 2026 Auftragseingänge im Bereich Electrification von USD 7,23 Mrd., ein Plus von 60 %. Hitachi Energy und Mitsubishi Electric bauen die Fertigung von Leistungsschaltern und Schaltanlagen in den USA aus, und HD Hyundai Electric, Hyosung und Toshiba liefern nach Einschätzung von DC Market Insights ebenfalls Hochspannungstechnik. Das Rechenzentrumsgeschäft von Legrand macht inzwischen 32 % seines Umsatzes aus, Hubbell meldete, dass Rechenzentrumsinvestitionen im zweiten Quartal 2026 ein organisches Wachstum von 10 % bewirkten, und Powell Industries meldete für das Quartal bis Juni 2026 einen Umsatz im Bereich Commercial and Other Industrial von USD 76,3 Mio. gegenüber USD 49,5 Mio. ein Jahr zuvor.
Aktuelle Entwicklungen
- Im Dezember 2024 kündigte Mitsubishi Electric Power Products eine Investition von USD 86 Mio. in die Produktion von Schaltanlagen und Leistungselektronik in den Vereinigten Staaten an, wobei das neue Werk zunächst Vakuum- und Gasleistungsschalter herstellen soll (Quelle: Bericht von Utility Dive).
- Im März 2025 kündigte Schneider Electric Pläne an, bis 2027 USD 700 Mio. in seine US-Aktivitäten zu investieren, einschließlich einer Werkserweiterung für eine höhere Produktion von Schaltanlagen und Stromverteilungstechnik (Quelle: Bericht von Manufacturing Dive).
- Im April 2025 übernahm Eaton die Fibrebond Corporation für USD 1,43 Mrd., abzüglich übernommener Barmittel (Quelle: Einreichung von Eaton bei der US-Börsenaufsicht SEC).
- Im September 2025 kündigte Hitachi Energy eine Investition von USD 1 Mrd. in die US-Fertigung für Netzinfrastruktur an, einschließlich des Ausbaus seiner Leistungsschalter- und Schaltanlagenfertigung bei Pittsburgh, Pennsylvania (Quelle: Bericht von Data Center Dynamics).
- Im April 2026 kündigte Eaton eine Fabrik für Mittelspannungsschaltanlagen mit 370.000 Quadratfuß für USD 30 Mio. in Bellevue, Nebraska, an, deren Produktion luftisolierter und gasisolierter Schaltanlagen in der ersten Hälfte des Jahres 2027 beginnen soll (Quelle: Bericht von Plant Services).
- Im Mai 2026 kündigte ABB eine Investition von rund USD 200 Mio. in die Mittelspannungsfertigung in ganz Europa an, einschließlich SF6-freier Mittelspannungsschaltanlagen (Quelle: Pressemitteilung von ABB).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen fortlaufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Markts für Rechenzentrums-Schaltanlagen erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 17 jährlichen Kohorten von IT-Kapazitätsfertigstellungen (2019 bis 2035) aufgebaut, wobei die Schaltanlagennachfrage jedes Jahres auf 45 % der Fertigstellungen dieses Jahres plus 55 % der Fertigstellungen des Folgejahres festgelegt wurde, um die Lieferung vor der Energetisierung abzubilden, was 13,4 GW energetisierungsgewichtete Kapazität im Jahr 2025 ergibt. Jede Kohorte wurde mit vier Kurven der Schaltanlagenausgaben pro MW (Hochspannung, Mittelspannung, Niederspannung und Umschalteinrichtungen) bewertet, verankert in den Jahren 2020, 2025, 2030 und 2035, mit insgesamt USD 0,28 Mio. pro MW im Jahr 2020, USD 0,40 Mio. im Jahr 2025 und USD 0,46 Mio. im Jahr 2035. Die Ausgaben für Nachrüstung und Modernisierung wurden auf den installierten Bestand (etwa 104 GW zu Beginn des Jahres 2025) mit etwa USD 7.600 pro MW installiertem Bestand und Jahr im Jahr 2020 aufgeschlagen, mit einem Anstieg von 2 % pro Jahr. Die Summe wurde nach 4 Produkten, 3 Isolierungsarten, 3 Technologien, 4 Rechenzentrumstypen, 2 Projekttypen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe ihren Gesamtwert. Kein Anbieter weist in den geprüften Berichten Umsätze mit Rechenzentrums-Schaltanlagen als separate Position aus, daher wurde das Ergebnis anhand von sechs Plausibilitätsprüfungen getestet: Die Hochspannungsposition entspricht der Position Hochspannungsschaltanlagen im Modell des Data Center Substation Market von DC Market Insights (USD 1,27 Mrd. im Jahr 2025 und USD 3,50 Mrd. im Jahr 2035); der Anstieg der Ausgaben pro MW von 2020 bis 2025 (41 %) bleibt unter dem Anstieg des US-Erzeugerpreisindex für Schaltanlagen von 67 % von Januar 2020 bis August 2025; Schaltanlagenausgaben von USD 0,40 Mio. pro MW entsprechen etwa 2,3 % der von Cushman & Wakefield gemeldeten Entwicklungskosten auf der grünen Wiese von USD 17,6 Mio. pro MW; die Rechenzentrumsaufträge von GE Vernova von mehr als USD 5 Mrd. im ersten Halbjahr 2026 über das gesamte Electrification-Portfolio liegen deutlich über dem, was das Modell den Schaltanlagen eines einzelnen Herstellers zuordnet; der einzelne Auftrag von LS Electric über USD 64 Mio. liegt deutlich unter dem modellierten nordamerikanischen Markt; und der Quartalsumsatz von Powell Industries im Bereich Commercial and Other Industrial von USD 76,3 Mio. liegt deutlich unter dem modellierten US-Markt. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und Basisjahr
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Schaltanlagenausgaben pro MW
- 2.2Energetisierungsgewichtete Kapazitätskohorten
- 2.3Plausibilitätsprüfungen und Validierung
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Schaltanlagenausgaben pro MW nach Produkt, 2020, 2025, 2030 und 2035
- 5.2Entwicklung der Erzeugerpreise
- 5.3Anteil der Schaltanlagen an den Baukosten von Rechenzentren
- 06Normen und Regulierung
- 6.1EU-F-Gase-Verordnung (EU) 2024/573
- 6.2National Electrical Code, Abschnitt 240.87
- 6.3IEC 61439-1
- 6.4UL 1008
- 07Lieferkettenanalyse
- 7.1Komponenten- und Leistungsschalterlieferanten
- 7.2Schaltanlagenbauer und Integratoren
- 7.3Lieferzeiten und Fabrikkapazität
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Neubau versus Nachrüstung und Modernisierung
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Produkt
- 9.1Hochspannungsschaltanlagen
- 9.2Mittelspannungsschaltanlagen
- 9.3Niederspannungsschaltanlagen und Hauptverteilungen
- 9.4Umschalteinrichtungen
- 10Markt nach Isolierung (HS- und MS-Schaltanlagen)
- 10.1Luftisolierte Schaltanlagen (AIS)
- 10.2SF6-gasisolierte Schaltanlagen
- 10.3SF6-freie gasisolierte und Vakuumschaltanlagen
- 11Markt nach Technologie
- 11.1Konventionelle Schaltanlagen
- 11.2Digitale und intelligente Schaltanlagen
- 11.3Halbleiterschaltanlagen
- 12Markt nach Rechenzentrumstyp
- 12.1Hyperscale-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3KI- und GPU-Cloud-Rechenzentren
- 12.4Unternehmens- und Edge-Rechenzentren
- 13Markt nach Projekttyp
- 13.1Neubau
- 13.2Nachrüstung und Modernisierung
- 14DC Exclusive: Modell der Schaltanlagenausgaben pro MW
- 14.1Matrix Produkt × Rechenzentrumstyp, 2025
- 14.2Eingangsgrößen des Modells
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Australien, Malaysia)
- 15.3Europa (Deutschland, Vereinigtes Königreich, Frankreich)
- 15.4Lateinamerika (Brasilien)
- 15.5Naher Osten und Afrika (Saudi-Arabien)
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Region nach Produkt, 2025 und 2035
- 17.2Region nach Rechenzentrumstyp, 2025 und 2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Schätzungen der Marktanteile, 2025
- 19.2Fabrikinvestitionen und Kapazitätserweiterungen
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1Schneider Electric
- 20.2Eaton
- 20.3ABB
- 20.4Siemens
- 20.5GE Vernova
- 20.6Hitachi Energy
- 20.7Mitsubishi Electric
- 20.8Legrand
- 20.9Vertiv
- 20.10Hubbell
- 20.11Powell Industries
- 20.12LS Electric
- 20.13HD Hyundai Electric
- 20.14Hyosung Heavy Industries
- 20.15Toshiba Energy Systems & Solutions
- 21Empfehlungen des Analysten
- 21.1Für Rechenzentrumsbetreiber
- 21.2Für Schaltanlagenlieferanten
- 21.3Für Investoren
- Abb. 1Größe des Markts für Rechenzentrums-Schaltanlagen, 2020-2035
- Abb. 2Markt für Rechenzentrums-Schaltanlagen nach Region, 2025 und 2035
- Abb. 3Schaltanlagenausgaben pro MW nach Produkt, 2020-2035
- Abb. 4Marktanteil nach Produkt, 2025 und 2035
- Abb. 5Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Schaltanlagenausgaben pro MW nach Produkt, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Produkt, 2025 und 2035
- Tabelle 4Markt nach Isolierung, 2025 und 2035
- Tabelle 5Markt nach Technologie, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Projekttyp, 2025 und 2035
- Tabelle 8Matrix Produkt × Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Aktuelle Entwicklungen
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 6,22 Mrd. im Jahr 2025, mit einem Anstieg auf USD 15,69 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 1,96 Mrd.
9,69 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 25,99 % pro Jahr höher, als KI-Campusse zur Energetisierung übergingen.
Niederspannungsschaltanlagen und Hauptverteilungen mit USD 2,65 Mrd. bzw. 42,5 % des Markts im Jahr 2025. Hochspannungsschaltanlagen wachsen unter den Produkten mit 10,70 % pro Jahr am schnellsten.
Etwa USD 0,40 Mio. pro MW IT-Last im Jahr 2025, gegenüber USD 0,28 Mio. im Jahr 2020, laut Schätzungen von DC Market Insights, die Hoch-, Mittel- und Niederspannungsschaltanlagen sowie Umschalteinrichtungen abdecken.
Nordamerika mit USD 2,96 Mrd. bzw. 47,6 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 13,19 % pro Jahr am schnellsten.
Schneider Electric führt mit etwa 16 % des Markts, und Schneider Electric, Eaton und ABB halten zusammen etwa 40 % (Schätzung von DC Market Insights). Siemens, GE Vernova, Hitachi Energy, Mitsubishi Electric, Legrand, Vertiv und Hubbell sind ebenfalls im Wettbewerb.
26,60 % pro Jahr, von USD 256,24 Mio. im Jahr 2025 auf USD 2,71 Mrd. bis 2035, da die EU-F-Gase-Verordnung ab dem 1. Januar 2026 die Inbetriebnahme von Mittelspannungsschaltanlagen mit F-Gasen bis 24 kV untersagt.
Die Vereinigten Staaten mit USD 2,60 Mrd. bzw. 41,8 % der Ausgaben 2025, gefolgt von China mit USD 631,94 Mio. Indien wächst unter den großen Ländermärkten mit 14,89 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.