
Markt für Rechenzentrums-Stromschienen (Busways): Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Stromschienen (Busways): 2025 lag das Marktvolumen bei USD 1,440.0 Mio.; bis 2035 soll es bei einer CAGR von 12.65 % auf USD 4,740.0 Mio. steigen. Auf North America entfallen 44.8% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des globalen Markts für Rechenzentrums-Stromschienen
- 09Markt nach Produkttyp
- 10Markt nach Nennstrom
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- North America44.8%
- Asia Pacific27.1%
- Europe18.3%
- Latin America5.1%
- Middle East and Africa4.7%
Profilierte Unternehmen
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
Vollständige Analyse
Der Markt für Rechenzentrums-Stromschienen (Busways) umfasst die vorgefertigten Stromschienensysteme (Busways), die Niederspannungsstrom innerhalb von Rechenzentrumsgebäuden führen: Feeder-Stromschienen im Grey Space zwischen Schaltanlagen, unterbrechungsfreien Stromversorgungen (USV) und Verteilertafeln sowie Plug-in- und Track-Stromschienen über dem White Space, zusammen mit Abgangseinheiten, Formteilen und Überwachungsmodulen. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Stromschienen 2025 mit USD 1,44 Mrd. und prognostiziert USD 4,74 Mrd. bis 2035, eine CAGR von 12,65 %. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: etwa 12,0 GW neue IT-Kapazität, von denen 48 % im White Space Overhead-Stromschienen zu etwa USD 0,110 Mio. pro MW nutzen (USD 633,60 Mio.) und 55 % im Grey Space Feeder-Stromschienen zu etwa USD 0,095 Mio. pro MW nutzen (USD 627,00 Mio.), während Nachrüstungs- und Erweiterungsarbeiten an einem installierten Bestand von etwa 112,2 GW USD 179,57 Mio. hinzufügen. Track-Stromschienen sind mit 16,15 % pro Jahr das am schnellsten wachsende Segment, weil KI-Reihen die Rack-Leistung schneller ändern, als Layouts mit Kabelpeitschen und PDUs neu verkabelt werden können, und der Nahe Osten und Afrika ist mit 15,43 % pro Jahr die am schnellsten wachsende Region, da dort Kapazität im Campus-Maßstab von einer kleinen Basis aus hinzukommt.
Zusammenfassung
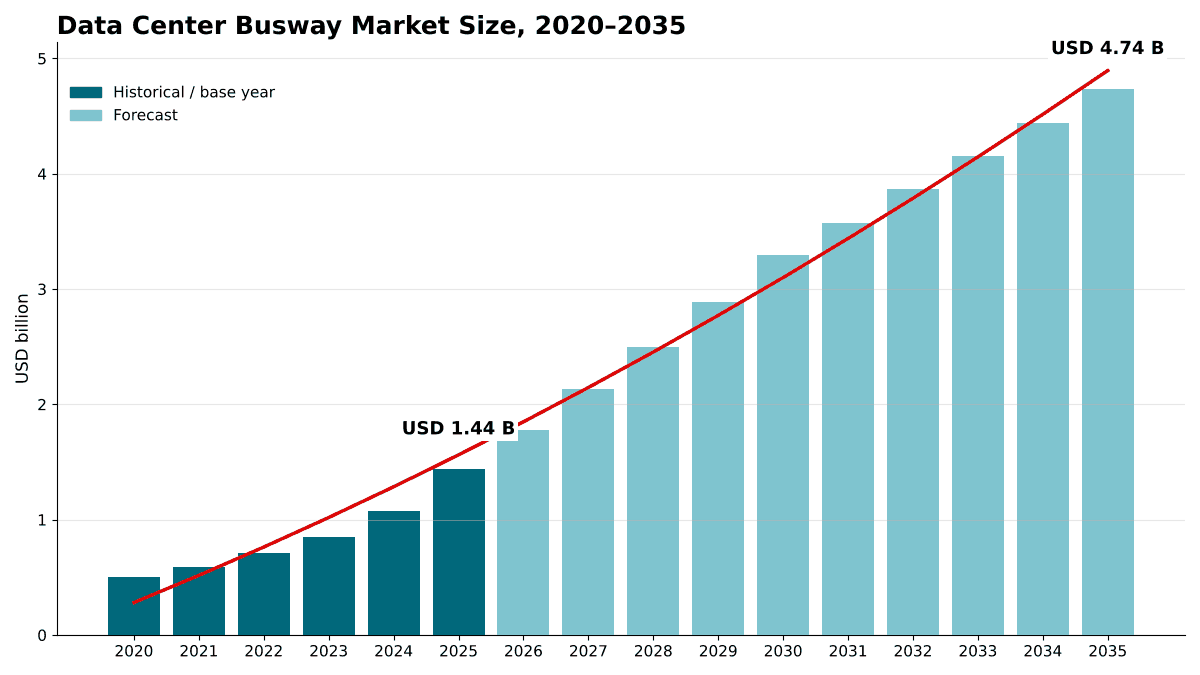
Die Größe des globalen Markts für Rechenzentrums-Stromschienen wurde 2020 mit USD 499,50 Mio. bewertet, erreichte 2025 USD 1,44 Mrd. und soll bis 2035 USD 4,74 Mrd. erreichen, bei einer CAGR von 12,65 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Stromschienen 2025 | USD 1,44 Mrd. |
| Markt für Rechenzentrums-Stromschienen, CAGR | 12,65 % |
| Marktgröße Rechenzentrums-Stromschienen 2035 | USD 4,74 Mrd. |
DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 23,59 % pro Jahr wuchs und dass allein 2025 ein Plus von 34,1 % gegenüber 2024 brachte, als die Ausgaben bei USD 1,07 Mrd. lagen. Zwei Kräfte leisteten den Großteil der Arbeit: Die jährlichen Kapazitätsfertigstellungen verdoppelten sich im Kapazitätsmodell von DC Market Insights von 6,0 GW im Jahr 2020 auf 12,0 GW im Jahr 2025, und der Anteil neuer Hallen, die um Overhead-Stromschienen herum geplant werden, stieg von 30 % auf 48 %. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 12,65 % pro Jahr, da sich die Verbreitung in Hyperscale-Hallen der Sättigung nähert, und der Markt überschreitet 2030 USD 3,29 Mrd.
Stromschienen sind ein kleiner Posten im Budget eines Rechenzentrums, aber ein entscheidender für die Geschwindigkeit. Cushman & Wakefield beziffert die durchschnittlichen Greenfield-Entwicklungskosten für die modernsten Anlagen auf USD 17,6 Mio. pro MW, 21 % mehr pro MW als in seinem vorherigen Leitfaden; DC Market Insights schätzt den gemischten Stromschienenanteil 2025 auf etwa USD 0,105 Mio. pro neuem MW, deutlich unter 1 % dieses Werts, doch die Stromschiene entscheidet darüber, wie schnell eine Halle unter Spannung gesetzt und wie günstig ihre Reihen neu mit Strom versorgt werden können.
Marktumfang: Was umfasst der Markt für Rechenzentrums-Stromschienen?
DC Market Insights beziffert den Markt für Rechenzentrums-Stromschienen 2025 auf USD 1,44 Mrd. Der Markt umfasst gekapselte Stromschienensysteme mit Bemessungsspannungen bis 1.000 V Wechselstrom (AC) oder 1.500 V Gleichstrom (DC), die Strom innerhalb von Rechenzentrumsgebäuden verteilen, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. Feeder-Stromschienen, die im Grey Space Transformatoren, Niederspannungsschaltanlagen, USV-Systeme und Stromverteilertafeln verbinden; Plug-in-Stromschienen mit festen Abgängen entlang der Strecke; Track-Stromschienen mit durchgehenden Schlitzen für im laufenden Betrieb steckbare Abgangseinheiten über Rack-Reihen; Varianten mit Kupfer- und Aluminiumleitern; Abgangs- und Steckeinheiten; Winkel, T-Stücke, Endeinspeisungen, Aufhängungen und andere Formteile; sowie mit der Stromschiene verkaufte Module zur Überwachung und Messung von Abzweigstromkreisen.
Ausgeschlossen. Mittelspannungs-Schienenkanäle auf der Versorgerseite, im Schrank montierte Rack-Stromverteiler (PDUs), Schaltanlagen, USV-Systeme und Transformatoren selbst, Stromkabel und Kabelpeitschen sowie Installationsarbeit.
Wie die Segmente zusammenpassen. Produkttyp, Nennstrom, Leiter, Komponente, Bereitstellung und Endnutzer schneiden jeweils dieselben USD 1,44 Mrd. neu auf. Feeder-Stromschienen entsprechen den Ausgaben im Grey Space, während Plug-in- und Track-Stromschienen den Ausgaben im White Space entsprechen; die Nachrüstungsausgaben verteilen sich auf beide.
Markttreiber: Was treibt den Markt für Rechenzentrums-Stromschienen an?
Fertigstellungen, die von 12,0 GW auf 27,0 GW pro Jahr steigen, treiben den Großteil des Wachstums. Drei Treiber erklären den Markt für Rechenzentrums-Stromschienen: die Bau-Pipeline, die Verlagerung der White-Space-Stromversorgung von Kabelpeitschen auf Overhead-Tracks und höhere Rack-Ströme, die Käufer zu Stromschienen mit höherer Amperezahl drängen.
Stromschienenanteil erreicht USD 0,105 Mio. pro neuem MW, während sich die Fertigstellungen verdoppeln
Neubauten machen 87,5 % der Ausgaben 2025 aus, daher folgt der Markt der Bau-Pipeline. BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW Rechenzentrumskapazität im Bau, davon etwa drei Viertel in den Vereinigten Staaten, und allein im dritten Quartal 2025 gingen mehr als 3,8 GW neue IT-Kapazität in den Bau. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, was die Stromschienenausgaben für Neubauten von USD 1,26 Mrd. auf USD 4,20 Mrd. anhebt.
Overhead-Stromschienen bis 2035 in 70 % des neuen White Space prognostiziert
Mit einem Overhead-Track kann ein Betreiber ein Rack hinzufügen oder versetzen, indem er eine Abgangseinheit einklickt, statt ein neues Kabel von einer Boden-PDU zu ziehen. Ein von Legrand veröffentlichter Kommentar eines Expertengremiums beziffert die Einsparung gegenüber PDUs und Kabelpeitschen auf 15–30 %, wenn Installation, Arbeit und künftige Änderungen eingerechnet werden. DC Market Insights schätzt, dass 2025 48 % des neuen White Space Overhead-Stromschienen nutzten, gegenüber 30 % im Jahr 2020, und prognostiziert 62 % im Jahr 2030 und 70 % im Jahr 2035. Track-Stromschienen wachsen im Prognosezeitraum von USD 380,83 Mio. auf USD 1,70 Mrd.
Nennströme über 2.500 A wachsen mit 16,39 % am schnellsten
DC Market Insights erwartet, dass KI-Reihen pro Strecke mehr Strom ziehen, und Produkteinführungen der Anbieter weisen in dieselbe Richtung: Zu Legrands Neuheiten 2025 gehörten Stromschienen-Verteilsysteme mit 6.000A, und Vertivs Double-Stack-Konfiguration der PowerBar Track erreicht 2.500A nach IEC 61439-6. Stromschienen mit Nennströmen über 2.500 A sind 2025 USD 286,59 Mio. wert und mit 16,39 % pro Jahr die am schnellsten wachsende Nennstromklasse, die bis 2035 27,6 % des Markts erreicht. Beschaffungsentscheidungen für diese Hallen folgen der breiteren elektrischen Kette, die im Bericht Data Center Power Market behandelt wird.
Markttrends: Wie verändern sich Rechenzentrums-Stromschienen?
Der Markt für Rechenzentrums-Stromschienen bewegt sich hin zu kompakten Track-Designs, Aluminiumleitern und integrierter Messung, wobei Überwachung und Messung mit 18,89 % pro Jahr die am schnellsten wachsende Komponente ist.
Kompakte Track-Designs sparen White Space
Die Anbieter konkurrieren inzwischen über den Platzbedarf. Die I-Line Track-Stromschiene von Schneider Electric für die Stromverteilung mittlerer Leistung nutzt ein offenes Track-Design mit selbstverriegelnden, im laufenden Betrieb steckbaren Abgangseinheiten und ist nach Angaben des Unternehmens 60 % kompakter als gängige Marktprodukte. Vertiv positioniert seine Double-Stack-PowerBar Track als Möglichkeit, White Space für die KI-Nachfrage freizuhalten. Kleinere Strecken lassen mehr Deckenraum für Kühlrohrleitungen und Kabeltrassen.
Überwachung und Messung wächst auf 10,8 % der Ausgaben
Betreiber wollen Energiedaten auf Abzweigebene, daher wandert die Messung in die Abgangseinheit. Schneiders I-Line Track lädt Überwachungsdaten in Echtzeit auf Dashboards in der Cloud oder am Edge hoch. DC Market Insights bewertet Überwachungs- und Messmodule 2025 mit USD 90,73 Mio. (6,3 %) und bis 2035 mit USD 511,73 Mio.
Aluminium gewinnt Anteile gegenüber Kupfer
Die Anbieter bieten zunehmend beide Leitertypen an; Vertivs Double-Stack-Track wird in Kupfer- und Aluminiumvarianten geliefert. Kupfer dominiert 2025 noch mit USD 983,64 Mio. (68,3 %), doch DC Market Insights prognostiziert für Aluminium ein Wachstum von 14,95 % pro Jahr gegenüber 11,42 % für Kupfer und einen Wertanteil von 38,8 % bis 2035.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Stromschienen?
Lieferzeiten und Plenum-Vorschriften begrenzen das Wachstum des Markts für Rechenzentrums-Stromschienen auf 12,65 % pro Jahr. DC Market Insights erwartet, dass diese beiden Beschränkungen erklären, warum die prognostizierte Wachstumsrate von 12,65 % deutlich unter den 23,59 % von 2020 bis 2025 liegt.
Lange Beschaffungszeiten für Stromschienen mit hoher Strombelastbarkeit
USA TrackBusway, das seine Track-Stromschiene mit 225A pro Phase im Juni 2026 verfügbar machte, erklärte, dass viele Teams in Rechenzentren, Industrie und Gewerbe längere Beschaffungszeiten für Overhead-Stromversorgungssysteme hinnehmen müssen, da Rechenzentren mehr Stromschienen mit hoher Strombelastbarkeit nachfragen. Cushman & Wakefield nennt zudem die Lieferzeiten für kritische Ausrüstung als eine Ursache für den Anstieg der Entwicklungskosten pro MW um 21 %. LS Cable & System USA eröffnete ein Logistikzentrum in La Porte, Texas, unter anderem um die Lieferzeiten für Schienenkanäle zu verkürzen.
Plenum- und Zugangsvorschriften begrenzen, wo Stromschienen verlaufen dürfen
In Nordamerika regelt Artikel 368 von NFPA 70, dem von der National Fire Protection Association (NFPA) herausgegebenen National Electrical Code (NEC), die Installation von Stromschienen; wie Schneider Electric zusammenfasst, erlaubt Abschnitt 368.10(B) Stromschienen hinter Zugangsklappen, sofern die Stromschienen vollständig gekapselt und unbelüftet ausgeführt sind und die Verbindungsstellen für die Wartung zugänglich bleiben. Schneider Electric rät davon ab, Stromschienen in einem Plenum zu installieren, das Umgebungsluft führt, da ein Ausfall Rauch und Gase in das Lüftungssystem freisetzen würde. Hallen mit Rückluft-Plenen in der Decke benötigen Planungsänderungen, bevor Stromschienen Kabel ersetzen können.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Betreiber von Grafikprozessoren (GPU) und Neoclouds sind mit 17,82 % pro Jahr das am schnellsten wachsende Umsatzpotenzial. Das zweite neue Potenzial sind Nachrüstungsarbeiten an einem installierten Bestand, der nach Erwartung von DC Market Insights bis 2035 von 112,2 GW auf 299,9 GW wächst.
GPU- und Neocloud-Betreiber steigern ihre Stromschienenausgaben auf USD 772,33 Mio.
Spezialisierte GPU-Cloud-Betreiber gaben 2025 USD 149,78 Mio. für Stromschienen aus, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 772,33 Mio. erreichen, mehr als das Fünffache des Niveaus von 2025. Sie bauen angemietete Rohbauten in hohem Tempo aus und bestücken Racks häufig neu, was zu Track-Systemen passt, die neue Abgangseinheiten ohne Unterbrechung aufnehmen. Das Stromschienensystem LData von Siemens mit Nennströmen von 1000 A bis 2500 A wird für Rechenzentren vermarktet, die kontinuierliche Verfügbarkeit benötigen, und ermöglicht Nachrüstungen ohne Betriebsunterbrechung.
Nachrüstung und Erweiterung erreichen bis 2035 USD 539,75 Mio.
DC Market Insights erwartet, dass ältere Hallen, die mit Boden-PDUs und Kabelpeitschen gebaut wurden, für Racks mit höherer Dichte neu mit Strom versorgt werden. DC Market Insights modelliert die Ausgaben für Nachrüstung und Erweiterung 2025 mit etwa USD 1.600 pro installiertem MW, also USD 179,57 Mio., mit einem Anstieg auf USD 539,75 Mio. im Jahr 2035. Nachrüstungskäufer bevorzugen Plug-in- und Track-Stromschienen, die über laufenden Reihen aufgehängt werden können, und die Arbeiten werden oft zusammen mit der Stromversorgung auf Rack-Ebene vergeben, die in unserem Bericht Data Center High-Voltage Direct Current (HVDC) Market behandelt wird.
Preise: Wie viel geben Rechenzentren pro MW für Stromschienen aus?
Eine neue Halle, die im White Space Overhead-Stromschienen nutzt, gibt 2025 etwa USD 0,110 Mio. pro MW IT-Last für White-Space-Stromschienen aus, und eine Halle mit Feeder-Stromschienen im Grey Space gibt dafür etwa USD 0,095 Mio. pro MW aus. Dies sind Schätzungen von DC Market Insights, die Stromschienenabschnitte, Abgangseinheiten, Formteile und Überwachung umfassen, ohne Arbeitskosten.
| Stromschienenausgaben und -verbreitung | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| White-Space-Stromschienen (USD Mio. pro MW) | 0,100 | 0,110 | 0,118 | 0,125 |
| Grey-Space-Feeder-Stromschienen (USD Mio. pro MW) | 0,085 | 0,095 | 0,098 | 0,100 |
| Anteil des neuen White Space mit Stromschienen | 30 % | 48 % | 62 % | 70 % |
| Anteil des neuen Grey Space mit Feeder-Stromschienen | 45 % | 55 % | 63 % | 68 % |
| Nachrüstungsausgaben pro installiertem MW (USD) | 1.200 | 1.600 | 1.700 | 1.800 |
Die Ausgaben pro MW steigen in beiden Linien langsam, um etwa 1 % pro Jahr, weil höhere Rack-Ströme höher bemessene und doppelt gestapelte Strecken erfordern, während der Wettbewerb unter den Anbietern und die Verlagerung zu Aluminium den Preis pro Ampere niedrig halten.
Normen und Regulierung: Welche Regeln prägen Rechenzentrums-Stromschienen?
Drei Regelwerke entscheiden, welche Stromschienen ein Rechenzentrum installieren darf. Es sind die Produktnorm 61439-6 der International Electrotechnical Commission (IEC), die Produktnormen 857 der Underwriters Laboratories (UL) und CSA C22.2 No. 27 in Nordamerika sowie die Installationsvorschriften von NFPA 70.
IEC 61439-6:2012. IEC 61439-6, Niederspannungs-Schaltgerätekombinationen, Teil 6: Schienenverteilersysteme (Busways) gilt für Schienenverteilersysteme, deren Bemessungsspannung 1.000 V AC oder 1.500 V DC nicht überschreitet. Legrand prüft und fertigt seine Zucchini-Hochleistungsstromschienen-Baureihe mit Nennströmen von 630 bis 6.300 Ampere nach IEC 61439-1 und 6.
UL 857. UL 857 ist die UL-Sicherheitsnorm für Stromschienen, mit CSA C22.2 No. 27 als kanadischem Gegenstück. Vertiv bemisst seinen Double-Stack-Track nach UL 857 auf bis zu 2000A, und die Data-way-Stromschiene von LS Cable & System hatte bis Juni 2026 die Zertifizierungen nach UL 857 und UL 891 erhalten.
NFPA 70 Artikel 368. Der NEC-Artikel über Stromschienen legt fest, wo sie installiert werden dürfen, einschließlich der Bedingungen für Strecken hinter Zugangsklappen.
Die Bemessungen unterscheiden sich je nach Norm: Vertivs Double-Stack-Track ist nach UL 857 auf bis zu 2000A und nach IEC 61439-6 auf bis zu 2500A bemessen.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Stromschienen an?
Feeder-Stromschienen führen den Markt für Rechenzentrums-Stromschienen mit USD 707,81 Mio. bzw. 49,1 % des Werts 2025 an. Hyperscale-Rechenzentren führen die Käufer mit USD 629,35 Mio. (43,7 %) an, und Kupferleiter halten 68,3 %. Unter den Produkttypen sind Track-Stromschienen mit 16,15 % pro Jahr das am schnellsten wachsende Segment, gegenüber 11,38 % für Feeder- und 10,54 % für Plug-in-Stromschienen, weil neue KI- und Colocation-Reihen um im laufenden Betrieb steckbare Abgangseinheiten herum geplant werden.
Nach Produkttyp: Feeder-Stromschienen führen mit 49,1 %
| Produkttyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Feeder-Stromschiene | 0,71 | 49,1 % | 2,08 | 11,38 % |
| Track-Stromschiene | 0,38 | 26,4 % | 1,70 | 16,15 % |
| Plug-in-Stromschiene | 0,35 | 24,4 % | 0,96 | 10,54 % |
Feeder-Stromschienen behalten den größten Anteil, weil nahezu jede große Halle sie zwischen Schaltanlagen und USV-Systemen einsetzt, während Track-Stromschienen bis 2035 9,5 Prozentpunkte Anteil gewinnen, da sie sowohl Kabelpeitschen als auch Plug-in-Strecken mit festen Abgängen verdrängen.
Nach Nennstrom: 801 A bis 2.500 A führt mit 43,7 %
| Nennstrom | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 800 A | 0,52 | 36,4 % | 1,38 | 10,15 % |
| 801 A bis 2.500 A | 0,63 | 43,7 % | 2,05 | 12,54 % |
| Über 2.500 A | 0,29 | 19,9 % | 1,31 | 16,39 % |
Nach Leiter: Kupfer führt mit 68,3 %
| Leiter | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kupfer | 0,98 | 68,3 % | 2,90 | 11,42 % |
| Aluminium | 0,46 | 31,7 % | 1,84 | 14,95 % |
Nach Komponente: Stromschienenabschnitte führen mit 53,8 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Stromschienenabschnitte | 0,77 | 53,8 % | 2,35 | 11,76 % |
| Abgangs- und Steckeinheiten | 0,41 | 28,7 % | 1,43 | 13,20 % |
| Formteile und Zubehör | 0,16 | 11,2 % | 0,44 | 10,66 % |
| Überwachung und Messung | 0,09 | 6,3 % | 0,51 | 18,89 % |
Abgangs- und Steckeinheiten sind 2025 USD 413,33 Mio. wert und wachsen mit 13,20 % pro Jahr schneller als die Abschnitte, in die sie gesteckt werden, weil jeder Rack-Umzug und jedes Upgrade eine neue Einheit erfordert.
Nach Bereitstellung: Neubau führt mit 87,5 %
| Bereitstellung | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 1,26 | 87,5 % | 4,20 | 12,79 % |
| Nachrüstung und Erweiterung | 0,18 | 12,5 % | 0,54 | 11,63 % |
Nach Endnutzer: Hyperscale-Rechenzentren führen mit 43,7 %
| Endnutzer | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,63 | 43,7 % | 2,22 | 13,42 % |
| Colocation-Rechenzentren | 0,43 | 29,6 % | 1,28 | 11,66 % |
| Enterprise-Rechenzentren | 0,23 | 16,3 % | 0,46 | 7,06 % |
| GPU- und Neocloud-Anbieter | 0,15 | 10,4 % | 0,77 | 17,82 % |
Hyperscale-Rechenzentren werden überwiegend von den großen Cloud-Service-Anbietern betrieben und wachsen um 13,42 % pro Jahr. Enterprise-Rechenzentren wachsen mit 7,06 % am langsamsten, da Workloads in die Cloud und in Colocation-Rechenzentren wandern, und ihr Anteil sinkt von 16,3 % auf 9,8 %.
DC Exclusive: Das Modell der Stromschienenausgaben pro MW und die Matrix Produkttyp × Käufer
Mit USD 302,31 Mio. im Jahr 2025 sind Feeder-Stromschienen für Hyperscale-Rechenzentren die größte einzelne Zelle der Matrix und machen 21,0 % aller Ausgaben für Rechenzentrums-Stromschienen aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights, keine Zählung von Lieferungen: Sie basiert auf 16 jährlichen Kapazitätskohorten (2020 bis 2035), die jeweils mit separaten Stromschienenkosten pro MW für White Space und Grey Space bepreist und auf 3 Produkttypen und 4 Käufertypen verteilt werden. Insgesamt basiert das Modell auf 46 Eingangsgrößen: 16 Kapazitätskohorten, 4 Verbreitungs- und Kostenkurven, abgetastet in 4 Referenzjahren (16 Punkte), 3 Nachrüstungsraten, 3 Aufteilungen nach Produkttyp, 4 Aufteilungen nach Käufern und 4 Plausibilitätsgrenzen.
| 2025, USD Mrd. | Feeder-Stromschiene | Track-Stromschiene | Plug-in-Stromschiene | Gesamt |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,30 | 0,17 | 0,16 | 0,63 |
| Colocation-Rechenzentren | 0,22 | 0,12 | 0,09 | 0,43 |
| Enterprise-Rechenzentren | 0,12 | 0,04 | 0,07 | 0,23 |
| GPU- und Neocloud-Anbieter | 0,07 | 0,05 | 0,03 | 0,15 |
| Gesamt | 0,71 | 0,38 | 0,35 | 1,44 |
GPU- und Neocloud-Anbieter geben 32 % ihres Stromschienenbudgets für Track-Stromschienen aus, den höchsten Track-Anteil aller Käufer, während Enterprise-Rechenzentren noch 31 % für Plug-in-Stromschienen mit festen Abgängen ausgeben; ein Anbieter, der nur bei Plug-in-Strecken stark ist, verkauft an den am langsamsten wachsenden Käufer. Hyperscale-Käufer stecken 48 % ihrer Ausgaben in Feeder-Stromschienen, weil ihre Grey-Space-Energieräume pro Standort die größten sind.
Das Modell wurde an vier Grenzen geprüft. Die Stromschienenausgaben für Neubauten von USD 1,26 Mrd. entsprechen etwa 0,6 % des Bauwerts, der sich aus 12,0 GW zu USD 17,6 Mio. pro MW ergibt, innerhalb der Spanne von 0,4 % bis 1,0 %, die wir für Niederspannungs-Verteilungshardware akzeptieren; der Markt liegt weit unter den USD 10,23 Mrd. Nettoumsatz 2025, die allein Vertiv über alle seine Produkte für kritische Infrastruktur meldete; der Markt liegt deutlich unter den EUR 2,4 Mrd. Rechenzentrumsumsatz 2025, die Legrand über alle seine Produktlinien meldet; und er beträgt ein Vielfaches des Jahresumsatzes von rund EUR 45 Mio. von Linkk Busway Systems, einem einzelnen regionalen Spezialisten. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Stromschienen an?
Nordamerika führt den Markt für Rechenzentrums-Stromschienen mit 44,8 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 15,43 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass dort große neue Campus-Standorte von einem kleinen installierten Bestand aus hinzukommen.
Nordamerika führt mit 44,8 % Anteil
Nordamerikanische Betreiber gaben 2025 USD 645,19 Mio. für Stromschienen aus, und für die Region wird bis 2035 ein Wert von USD 1,95 Mrd. prognostiziert, eine CAGR von 11,71 %. Die Vereinigten Staaten beherbergten laut der Zählung von BloombergNEF 15,9 GW der weltweit 23,1 GW im Bau befindlichen Kapazität, und die Investitionen der Anbieter folgen: Siemens baut die Fertigung in den USA aus, LS Cable & System USA hat ein Logistikzentrum für Schienenkanäle in der Nähe von Houston hinzugefügt, und USA TrackBusway verkauft direkt ab Columbus, Ohio. Nordamerika verliert bis 2035 3,6 Prozentpunkte Anteil, da andere Regionen schneller bauen.
Asien-Pazifik hält 27,1 % Anteil
Asien-Pazifik ist 2025 USD 390,29 Mio. und bis 2035 USD 1,43 Mrd. wert, eine CAGR von 13,84 %, und gewinnt von allen Regionen die meisten Anteile. In der Aufteilung von DC Market Insights ist China der größte Markt, während Indien und Malaysia am schnellsten wachsen. Legrands angekündigte Übernahme von Linkk Busway Systems mit Sitz in Beranang, Selangor, holt einen malaysischen Spezialisten für Grey-Space-Stromschienen in die Gruppe.
Europa hält 18,3 % Anteil
Europa ist 2025 USD 263,55 Mio. und bis 2035 USD 800,76 Mio. wert, eine CAGR von 11,75 %. DC Market Insights erwartet, dass Nachrüstungsarbeiten in älteren Colocation-Hallen hier einen größeren Teil der Nachfrage ausmachen als in anderen Regionen.
Lateinamerika hält 5,1 % Anteil
Lateinamerika ist 2025 USD 73,45 Mio. und bis 2035 USD 274,82 Mio. wert, eine CAGR von 14,11 %, angeführt von Brasilien.
Naher Osten und Afrika halten 4,7 % Anteil
Der Nahe Osten und Afrika sind 2025 USD 67,69 Mio. und bis 2035 USD 284,30 Mio. wert. Saudi-Arabien ist in der Aufteilung von DC Market Insights der größte Ländermarkt der Region. Investoren, die neue Märkte abwägen, können in unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren nachlesen, wie wir Stromversorgung, Glasfasertrassen und Genehmigungen bewerten.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-Stromschienen?
Die Vereinigten Staaten sind mit USD 575,51 Mio. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Stromschienen und stehen für 40,0 % des globalen Werts, gefolgt von China mit USD 145,19 Mio. (10,1 %) und Kanada mit USD 69,68 Mio. (4,8 %). Die 12 größten Länder machen 79,8 % der Ausgaben 2025 aus.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 0,58 | 40,0 % | 1,71 | 11,48 % |
| 2 | China | Asien-Pazifik | 0,15 | 10,1 % | 0,48 | 12,62 % |
| 3 | Kanada | Nordamerika | 0,07 | 4,8 % | 0,25 | 13,44 % |
| 4 | Japan | Asien-Pazifik | 0,06 | 3,9 % | 0,17 | 11,95 % |
| 5 | Vereinigtes Königreich | Europa | 0,05 | 3,7 % | 0,15 | 10,85 % |
| 6 | Deutschland | Europa | 0,05 | 3,5 % | 0,15 | 11,34 % |
| 7 | Indien | Asien-Pazifik | 0,05 | 3,2 % | 0,24 | 17,93 % |
| 8 | Australien | Asien-Pazifik | 0,04 | 2,5 % | 0,13 | 13,47 % |
| 9 | Brasilien | Lateinamerika | 0,03 | 2,3 % | 0,12 | 13,82 % |
| 10 | Frankreich | Europa | 0,03 | 2,0 % | 0,09 | 12,34 % |
| 11 | Malaysia | Asien-Pazifik | 0,03 | 1,9 % | 0,12 | 15,63 % |
| 12 | Niederlande | Europa | 0,03 | 1,8 % | 0,07 | 10,43 % |
Indien ist mit 17,93 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Malaysia mit 15,63 %, da Hyperscale- und Colocation-Betreiber Kapazität außerhalb der etablierten asiatischen Drehkreuze hinzufügen. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrums-Stromschienen erreicht im Basisszenario bis 2035 USD 4,74 Mrd., mit einer Spanne von USD 3,70 Mrd. bis USD 5,71 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätsfertigstellungen 15 % unter Basis; Stromschienenverbreitung 10 % unter Basis | 3,70 | 9,89 % |
| Basis | Fertigstellungen steigen auf 27,0 GW pro Jahr; White-Space-Verbreitung erreicht 70 % | 4,74 | 12,65 % |
| Hoch | Fertigstellungen 15 % über Basis; Stromschienenverbreitung 6 % über Basis | 5,71 | 14,77 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Fertigstellungen verzögern sich, und mehr Hallen behalten Boden-PDUs und Kabelpeitschen. Höhere Spannungen und Gleichstromverteilung am Rack sind der wichtigste technische Unsicherheitsfaktor: Sie verändern den Strom, den jede Strecke führen muss, was den Nennstrom-Mix stärker beeinflusst als die Gesamtsumme.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Stromschienen an?
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
DC Market Insights schätzt, dass die fünf größten Anbieter, Schneider Electric, Siemens, Legrand, Vertiv und Eaton, zusammen etwa 58 % des Markts 2025 halten, basierend auf der Breite ihrer Stromschienen-Sortimente für Rechenzentren und ihrer regionalen Fertigungspräsenz; Stromschienenumsätze werden in den geprüften Veröffentlichungen nicht gesondert ausgewiesen. Legrand meldet für 2025 einen Rechenzentrumsumsatz von EUR 2,4 Mrd., 26 % des Konzernumsatzes von EUR 9.480,6 Mio. und gestiegen von EUR 0,7 Mrd. im Jahr 2020, und deckt beide Bereiche ab, mit Starline-Track-Stromschienen im White Space sowie Zucchini- und Linkk-Stromschienen im Grey Space. Vertiv meldete für 2025 einen Nettoumsatz von USD 10,23 Mrd. und einen Auftragsbestand von USD 15,0 Mrd. und verkauft PowerBar-Track-Stromschienen. Schneider Electric konkurriert mit I-Line Track, Siemens mit seinem System SIVACON 8PS LData und Eaton mit der Stromschiene Pow-R-Way III, die H5 Data Centers für seine Anlagen ausgewählt hat. ABB bietet Stromschienen mit Nennströmen von 225 bis 6000A AC an und führt Rechenzentren unter den Branchen auf, die es bedient. LS Cable & System baut sein US-Stromschienengeschäft aus, angeführt von seinem Produkt Data-way, EAE Group liefert E-Line-Stromschienen für Reihen von Messschränken im White Space, CHINT verkauft HV&LV-Stromschienen, und USA TrackBusway konkurriert als Track-Spezialist im Herstellerdirektvertrieb.
Aktuelle Entwicklungen
- Im April 2024 stellte Schneider Electric I-Line Track vor, eine Stromschiene für die Stromverteilung mittlerer Leistung in Rechenzentren mit im laufenden Betrieb steckbaren Abgangseinheiten, die nach eigenen Angaben 60 % kompakter ist als gängige Produkte (Quelle: Pressemitteilung von Schneider Electric).
- Im Juni 2025 kündigte Legrand die Übernahme von Linkk Busway Systems an, einem malaysischen Spezialisten für Stromschienen im Grey Space von Rechenzentren mit einem Jahresumsatz von rund EUR 45 Mio. und mehr als 240 Beschäftigten (Quelle: Pressemitteilung von Legrand).
- Im Januar 2026 eröffnete LS Cable & System USA ein Logistikzentrum im Port Crossing Commerce Center in La Porte, Texas, nahe Houston, zur Unterstützung seines Geschäfts mit Schienenkanälen (Quelle: Mitteilung von LS Cable & System USA).
- Im März 2026 führte Vertiv eine Double-Stack-Konfiguration seiner PowerBar-Track-Stromschiene ein, bemessen auf bis zu 2000A nach UL 857 und bis zu 2500A nach IEC 61439-6, in Kupfer und Aluminium (Quelle: Pressemitteilung von Vertiv).
- Im März 2026 kündigte Siemens mehr als USD 165 Mio. für den Ausbau der Fertigung in den USA mit mehr als 350 neuen Arbeitsplätzen an und nannte Stromschienensysteme unter den Produkten, die Strom innerhalb großer Rechenzentrums-Campus verteilen (Quelle: Pressemitteilung von Siemens).
- Im Juni 2026 machte USA TrackBusway seine Track-Stromschiene mit 225A pro Phase käuflich verfügbar, mit 450A-Splittern, die eine Strecke in zwei Abschnitte mit 225A pro Phase aufteilen (Quelle: Mitteilung von USA TrackBusway).
Wir verfolgen diese Produkteinführungen, Transaktionen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Markts für Rechenzentrums-Stromschienen erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut. Jede Kohorte wurde in White Space und Grey Space aufgeteilt: Die White-Space-Stromschienenausgaben entsprechen fertiggestellten MW × dem Anteil des neuen White Space mit Overhead-Stromschienen (48 % im Jahr 2025) × Stromschienenkosten pro MW (USD 0,110 Mio. im Jahr 2025), und die Grey-Space-Ausgaben entsprechen fertiggestellten MW × dem Anteil mit Feeder-Stromschienen (55 %) × Feeder-Kosten pro MW (USD 0,095 Mio.). Die Ausgaben für Nachrüstung und Erweiterung wurden auf den installierten Bestand mit USD 1.200 pro installiertem MW im Jahr 2020 aufgeschlagen, steigend auf USD 1.800 im Jahr 2035. Da keine der geprüften Anbieterveröffentlichungen Umsätze mit Rechenzentrums-Stromschienen ausweist, ist der Markt ein Modell von DC Market Insights mit Plausibilitätsgrenzen statt einer einzelnen Top-down-Prüfung, wobei die vier im Abschnitt DC Exclusive aufgeführten Grenzen verwendet werden. Die Summe wurde nach 3 Produkttypen, 3 Nennstromklassen, 2 Leitern, 4 Komponenten, 2 Bereitstellungsarten, 4 Käufertypen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Die Länderwerte verteilen jede regionale Summe nach Ländergewichten für installierte und neue Kapazität. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Erfasste Produkttypen, Käufer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell der Stromschienenausgaben pro MW
- 2.2Kapazitätskohorten: White Space und Grey Space
- 2.3Modell der Ausgaben für Nachrüstung und Erweiterung
- 2.4Plausibilitätsprüfungen anhand von Anbieterveröffentlichungen und Baukosten
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1White-Space-Stromschienenausgaben pro MW, 2020-2035
- 5.2Grey-Space-Ausgaben für Feeder-Stromschienen pro MW, 2020-2035
- 5.3Anteil der Stromschienenverbreitung an neuer Kapazität, 2020-2035
- 5.4Track-Stromschienen vs. PDUs und Kabelpeitschen: Gesamtbetriebskosten
- 06Normen und Regulierung
- 6.1IEC 61439-6 Schienenverteilersysteme
- 6.2UL 857 und CSA C22.2 No. 27
- 6.3NFPA 70 Artikel 368
- 6.4Bemessungen nach UL- und IEC-Normen
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Kupfer- und Aluminiumleiter
- 7.2Stromschienenfertigung und regionale Kapazität
- 7.3Vertrieb, Vertreter und Installateure
- 7.4Lieferzeiten und Logistik
- 08Größe und Prognose des globalen Markts für Rechenzentrums-Stromschienen
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Neubau vs. Nachrüstung
- 09Markt nach Produkttyp
- 9.1Feeder-Stromschiene
- 9.2Track-Stromschiene
- 9.3Plug-in-Stromschiene
- 10Markt nach Nennstrom
- 10.1Bis 800 A
- 10.2801 A bis 2.500 A
- 10.3Über 2.500 A
- 11Markt nach Leiter
- 11.1Kupfer
- 11.2Aluminium
- 12Markt nach Komponente
- 12.1Stromschienenabschnitte
- 12.2Abgangs- und Steckeinheiten
- 12.3Formteile und Zubehör
- 12.4Überwachung und Messung
- 13Markt nach Bereitstellung
- 13.1Neubau
- 13.2Nachrüstung und Erweiterung
- 14Markt nach Endnutzer
- 14.1Hyperscale-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Enterprise-Rechenzentren
- 14.4GPU- und Neocloud-Anbieter
- 15DC Exclusive: Matrix Produkttyp × Käufer
- 15.1Matrix Produkttyp × Endnutzer, 2025
- 15.2Plausibilitätsprüfungen
- 15.3Folgerungen für Anbieter
- 16Markt nach Region
- 16.1Nordamerika (Vereinigte Staaten, Kanada)
- 16.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, übriges Europa)
- 16.3Asien-Pazifik (China, Japan, Indien, Australien, Malaysia, Singapur, übriger Asien-Pazifik-Raum)
- 16.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 16.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 16.6Top-12-Länder, 2025 und 2035
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Länderanteile innerhalb der Regionen, 2025 und 2035
- 18Prognoseszenarien
- 18.1Basis-, Niedrig- und Hochszenario bis 2035
- 18.2Sensitivität gegenüber Kapazitätsfertigstellungen
- 18.3Sensitivität gegenüber der Stromschienenverbreitung
- 19Wettbewerbslandschaft
- 19.1Konzentration der fünf größten Anbieter, 2025
- 19.2Produkteinführungen, 2024-2026
- 19.3Übernahmen und Kapazitätsinvestitionen, 2025-2026
- 20Unternehmensprofile
- 20.1Schneider Electric
- 20.2Siemens
- 20.3Legrand
- 20.4Vertiv
- 20.5Eaton
- 20.6ABB
- 20.7LS Cable & System
- 20.8EAE Group
- 20.9CHINT
- 20.10USA TrackBusway
- 21Analystenempfehlungen
- 21.1Für Stromschienenanbieter
- 21.2Für Hyperscale- und Colocation-Betreiber
- 21.3Für Investoren
- Abb. 1Größe des Markts für Rechenzentrums-Stromschienen, 2020-2035
- Abb. 2Jährlich fertiggestellte neue Rechenzentrumskapazität, 2020-2035
- Abb. 3Stromschienenausgaben pro MW, White Space und Grey Space, 2020-2035
- Abb. 4Ausgaben für Neubau vs. Nachrüstung, 2020-2035
- Abb. 5Marktanteil nach Produkttyp, 2025 und 2035
- Abb. 6Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 7Matrix Produkttyp × Endnutzer, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2025-2035
- Abb. 10Top-12-Länder, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Stromschienenausgaben und -verbreitung pro MW, 2020-2035
- Tabelle 3Markt nach Produkttyp, 2025 und 2035
- Tabelle 4Markt nach Nennstrom, 2025 und 2035
- Tabelle 5Markt nach Leiter, 2025 und 2035
- Tabelle 6Markt nach Komponente, 2025 und 2035
- Tabelle 7Markt nach Bereitstellung, 2025 und 2035
- Tabelle 8Markt nach Endnutzer, 2025 und 2035
- Tabelle 9Matrix Produkttyp × Endnutzer, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top-12-Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Unternehmensprofile: Produkte und Rechenzentrumsfokus
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,44 Mrd. im Jahr 2025, mit einem Anstieg auf USD 4,74 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 499,50 Mio.
12,65 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 23,59 % pro Jahr höher, da sich die Kapazitätsfertigstellungen verdoppelten und mehr Hallen Overhead-Stromschienen einführten.
Feeder-Stromschienen, mit USD 707,81 Mio. bzw. 49,1 % des Markts im Jahr 2025. Track-Stromschienen sind mit 16,15 % pro Jahr der am schnellsten wachsende Produkttyp.
Etwa USD 0,110 Mio. pro MW für White-Space-Stromschienen und USD 0,095 Mio. pro MW für Grey-Space-Feeder-Stromschienen im Jahr 2025, laut Schätzungen von DC Market Insights ohne Arbeitskosten.
Nordamerika, mit USD 645,19 Mio. bzw. 44,8 % des Werts 2025. Der Nahe Osten und Afrika wachsen mit 15,43 % pro Jahr am schnellsten.
Schneider Electric, Siemens, Legrand, Vertiv und Eaton halten zusammen etwa 58 % des Markts (Schätzung von DC Market Insights). Auch ABB, LS Cable & System, EAE Group, CHINT und USA TrackBusway sind im Wettbewerb.
Hyperscale-Rechenzentren, mit USD 629,35 Mio. bzw. 43,7 % der Nachfrage 2025. GPU- und Neocloud-Anbieter wachsen mit 17,82 % pro Jahr am schnellsten.
USD 575,51 Mio. in den Vereinigten Staaten bzw. 40,0 % der Ausgaben 2025, gefolgt von China mit USD 145,19 Mio. Indien wächst unter den großen Ländermärkten mit 17,93 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.